
Retirement fintech Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 19.5 Milliarden US-Dollar |
| Marktgröße (2031) | 28.90 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
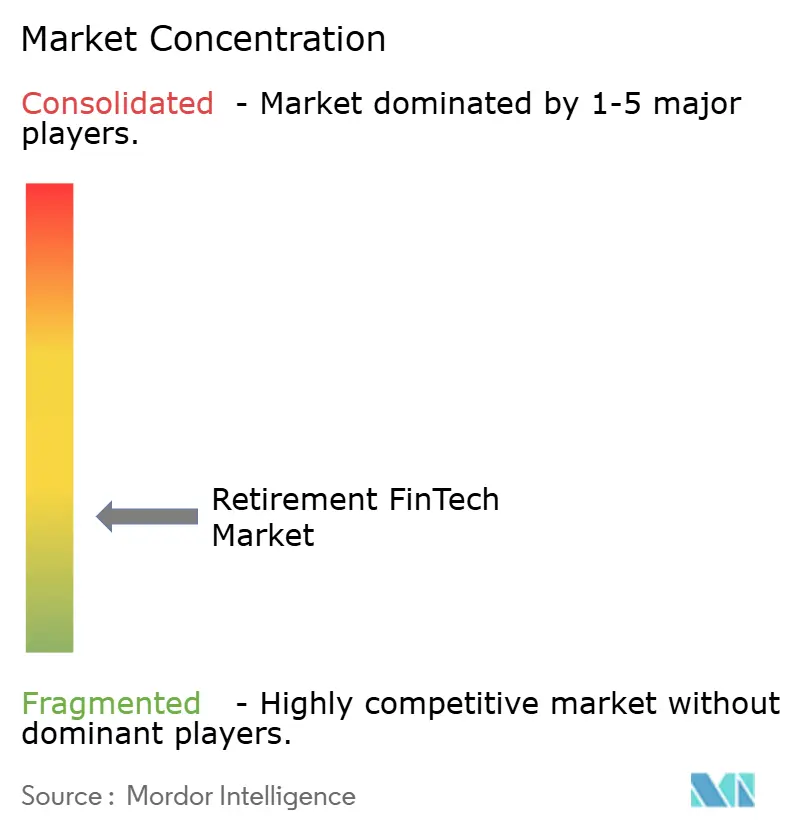
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Retirement fintech Marktanalyse von Mordor Intelligence
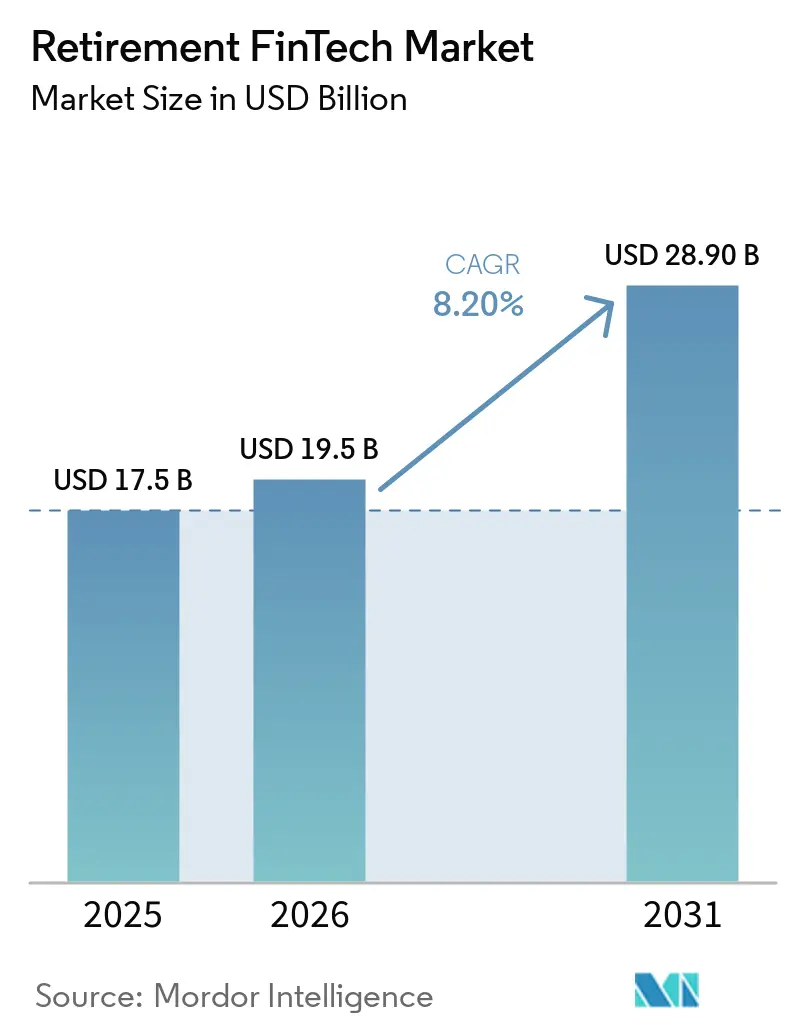
Die Größe des Retirement fintech Marktes wurde im Jahr 2025 auf 17,5 Milliarden USD geschätzt und wird voraussichtlich von 19,5 Milliarden USD im Jahr 2026 auf 28,90 Milliarden USD bis 2031 wachsen, mit einer CAGR von 8,20 % während des Prognosezeitraums (2026–2031).
Das Wachstum spiegelt den Übergang von leistungsorientierten Plänen hin zu teilnehmergesteuerten beitragsorientierten Arrangements wider, die digitale Verwaltungs-, Planungs- und Beratungstools erfordern. Anbieter passen ihre Systeme auch für Renteneinkommen an, da immer mehr Teilnehmer vom Sparen zum Abheben übergehen. Gehaltsabrechnungsanbindung, Datenaustausch und einfache digitale Prozesse werden zu wichtigen Wettbewerbsanforderungen für Anbieter, die kleinere Arbeitgeberpläne bedienen. Der Retirement fintech Markt sieht sich auch mit höheren Erwartungen an Cybersicherheit, Prüfungskontrollen und Compliance konfrontiert, da immer mehr Teilnehmerdaten und Transaktionen online abgewickelt werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produktfunktion entfiel auf Planadministration und Recordkeeping im Jahr 2025 ein Marktanteil von 37,5 % am Retirement fintech Markt, während Renteneinkommen, Entnahme und Rentenverrentung bis 2031 voraussichtlich mit einer CAGR von 14,2 % wachsen wird.
- Nach Komponente entfiel auf Software und Plattformen im Jahr 2025 ein Marktanteil von 55,9 % am Retirement fintech Markt und es wird erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 10,4 % wächst.
- Nach Käufer entfiel auf Recordkeeper, Drittanbieter-Administratoren und Rentenadministratoren im Jahr 2025 ein Marktanteil von 33,2 % am Retirement fintech Markt, während Arbeitgeber und Plansponsorenvoraussichtlich bis 2031 mit einer CAGR von 11,5 % wachsen werden.
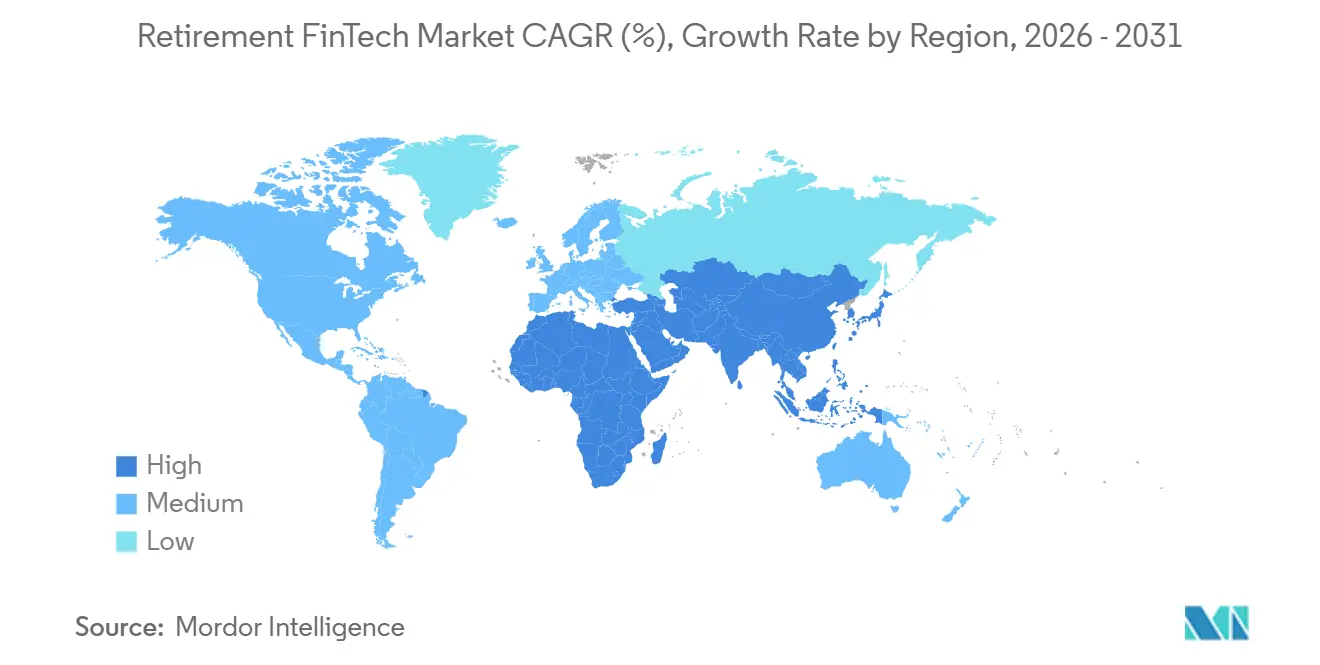
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 42,3 % am Retirement fintech Markt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 11,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Retirement fintech Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerungen und digitale Rentenplanung | +1.8% | Global, am stärksten in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Individualisiertes Sparen und beitragsorientierte Modelle | +1.5% | Nordamerika, Europa und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Mobile, Cloud- und KI-Einführung | +1.6% | Global, mit starkem Momentum in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Rentenreformen und digitale Beteiligung | +1.0% | Asiatisch-pazifischer Raum, Europa, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kontoaggregation und Rentenkonsolidierung | +0.7% | Nordamerika, Europa und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Digitale Einkommenslösungen und Entnahmelösungen | +1.3% | Nordamerika, Europa und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerungen und Nachfrage nach digitaler Rentenplanung
Die Bevölkerungsalterung erhöht die Nachfrage nach Rentenplattformen, die große Teilnehmerpopulationen effizient bedienen und die gesamte Rentenreise unterstützen können – von der Einschreibung und den Beiträgen bis hin zu Abhebungen, Einkommensplanung und Langlebigkeitsmanagement. Da Einzelpersonen eine größere Verantwortung für Rentenergebnisse übernehmen, können digitale Plattformen klarere Kontoinformationen, personalisierte Planung und skalierbare Verwaltung bieten, während Arbeitgeber und Planadministratoren von automatisiertem Recordkeeping und Kommunikation profitieren. Dies ist besonders relevant, da Rentensysteme zunehmend Teilnehmer durch die Entnahmephase begleiten müssen, anstatt sich nur auf die Ansparphase zu konzentrieren, was Möglichkeiten für integrierte fintech-Plattformen schafft, die Verwaltung, Engagement und Renteneinkommen kombinieren. Die breitere Rentenbranche verzeichnet auch eine wachsende Nachfrage nach personalisierter Beratung und technologiegestützten Dienstleistungen.
Verlagerung hin zu individualisiertem Rentensparen und beitragsorientierten Modellen
Die Verlagerung hin zu beitragsorientierten (DC) Rentenmodellen erhöht die Verantwortung des Einzelnen für Investitions-, Spar- und Renteneinkommensentscheidungen und stärkt die Nachfrage nach digitalen Planungs-, Beratungs- und Engagement-Tools. T. Rowe Price berichtete, dass 74 % der Teilnehmer der Generation X, der Millennials und der Generation Z Transaktionen über virtuelle Assistenten abwickeln möchten, was auf wachsende Erwartungen an komfortable digitale Rentenerlebnisse hinweist[1]T. Rowe Price, „2026 U.S. Retirement Market Outlook: Adapting to an Evolving System”, T. Rowe Price, troweprice.com.. Retirement fintech Plattformen können diesen Bedarf decken, indem sie Kontoverwaltung mit personalisierter Beratung, Funktionen zur finanziellen Gesundheit und automatisierten Workflows kombinieren, während Notfallsparfunktionen zusätzliches Engagement bei betrieblichen Rentenplänen schaffen können. Die Möglichkeit ist besonders relevant für kleinere Arbeitgeber, die vereinfachtes Onboarding, Verwaltung und Gehaltsabrechnungsintegration benötigen, was die Nachfrage nach standardisierten, fintech-nativen Lösungen unterstützt.
Digitalisierung der Rentenplanung durch mobile, Cloud- und KI-Technologien
Die digitale Bereitstellung verändert, wie Teilnehmer, Berater und Plansponsorenauf Renteninformationen zugreifen. Fidelity Investments führte im April 2026 Fidelity Retirement Intelligence innerhalb von myPlan+ ein und bietet personalisierte Einkommensprognosen, Optimierung der Sozialversicherung und Portfolio-Rebalancing durch Interaktionen in natürlicher Sprache[2]Fidelity Investments, „Fidelity Investments to Expand Target Date Lineup With Launch of Guaranteed Income Solution”, Fidelity Newsroom, fidelity.com.. Diese Tools verbessern den Zugang zu Renteninformationen, erhöhen jedoch den Bedarf an zuverlässigen Daten, Aufsicht und Kontrollen. Japan kündigte im Juli 2026 auch Pläne an, sein Verbot von Anlageempfehlungen für 4 Millionen individuelle beitragsorientierte Rentenversicherungsteilnehmer aufzuheben, nach einem 15-fachen Wachstum der iDeCo-Konten über 10 Jahre. Diese Änderung könnte die digitale Beratung in einem Markt unterstützen, in dem Sparer häufig kapitalerhaltende Anlagen bevorzugen. Cloud-basierte, API-fähige Systeme können auch Gehaltsabrechnungs-, Steuer-, Versicherungs- und Bankdaten mit Renten-Workflows verbinden und Anbietern helfen, einen umfassenderen Überblick über Rentenentscheidungen zu bieten.
Staatliche Rentenreformen und Ausweitung der digitalen Rentenbeteiligung
Rentenreformen erhöhen die Nachfrage nach skalierbarer Rententechnologie. Indien startete im Juli 2026 EPFO 3.0 und erweiterte die Rentenabdeckung auf mehr als 600 Millionen Arbeitnehmer, einschließlich Gig- und informell Beschäftigte. Die Pension Fund Regulatory and Development Authority startete im Juni 2026 StAR NPS mit digitalem Onboarding auf Basis von DigiLocker. Im Vereinigten Königreich führte der Pension Schemes Act 2026 Mechanismen zur gelenkten Rente ein, während das Targeted-Support-Regime der Financial Conduct Authority algorithmische Vorschläge für definierte Verbrauchergruppen ermöglicht[3]https://thefintechmag.com/fca-launches-targeted-support-regime-enabling-banks-and-pension-providers-to-offer-group-financial-suggestions/. Diese Reformen erhöhen den Bedarf an digitalen Plattformen mit lokalisierten Compliance-Fähigkeiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheit, Betrug und Datenschutzrisiken | -1.0% | Global, insbesondere Nordamerika und die Superannuation-Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Rentenregulierung und treuhänderische Compliance | -0.8% | Nordamerika, Europa und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Veraltete Infrastruktur und fragmentierte Daten | -0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Algorithmische Transparenz und Haftungsrisiken | -0.6% | Nordamerika, das Vereinigte Königreich und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheit, Betrug und Datenschutzrisiken bei Rentendaten
Rentenkonten enthalten sensible Gehalts-, Identitäts-, Begünstigten- und Vermögensdaten, was sie zu attraktiven Betrugszielen macht. Ein koordinierter Credential-Stuffing-Angriff betraf im April 2025 den australischen Superannuation-Sektor und betraf AustralianSuper, Rest Super, Hostplus, Australian Retirement Trust und Insignia Financial. Mehr als 20.000 Konten waren sektorweit betroffen, was die Risiken digital zugänglicher Konten und Abhebungsprozesse verdeutlicht. Das US-amerikanische Arbeitsministerium erweiterte im September 2024 seine Cybersicherheitsleitlinien auf alle vom Employee Retirement Income Security Act abgedeckten Pläne und erhöhte damit die Compliance- und Prüfungsanforderungen für Planadministratoren. Starke Identitätsprüfungen, Betrugserkennung, sichere Datenverarbeitung und Prozesse zur Reaktion auf Vorfälle können die Kosten erhöhen und Implementierungszeiträume verlängern. Im Retirement fintech Markt beeinflussen Cybersicherheitsfähigkeiten das Käufervertrauen und die Anbieterauswahl.
Komplexe Rentenvorschriften und Anforderungen an die treuhänderische Compliance
Unterschiedliche Renten- und Beratungsregeln schaffen eine erhebliche Compliance-Belastung für Plattformen, die grenzüberschreitend tätig sind. Das US-amerikanische Arbeitsministerium hob die Retirement Security Rule von 2024 im März 2026 auf und kehrte zur Fünf-Punkte-Definition des Treuhänders von 1975 zurück. Anbieter müssen berücksichtigen, wie dieser Test, die Regulation Best Interest, die Anforderungen des Employee Retirement Income Security Act und staatliche Vorschriften auf digitale Beratungs-Workflows angewendet werden. Die Compliance kann je nach Kontotyp, Teilnehmerkategorie und Vertriebskanal variieren, was Produkteinführungen verlangsamt und die grenzüberschreitende Expansion im Retirement fintech Markt erschwert. Im Vereinigten Königreich veröffentlichte der Pension Protection Fund im Mai 2026 einen Plan zur Governance künstlicher Intelligenz für die Schemaadministration und Investitionsnutzung. Treuhänder müssen die von ihnen verwendeten Systeme verstehen, dokumentieren und für diese verantwortlich bleiben. Diese Anforderungen erhöhen den Governance-Aufwand für Plattformen, die automatisierte Teilnehmerempfehlungen einführen, während veraltete Systeme und fragmentierte Rentendaten die Beweiserhebung und Prüfpfade erschweren können. Kleinere Marktteilnehmer können eine relativ größere Belastung erfahren, da sie über weniger etablierte Compliance-Ressourcen verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktfunktion: Einkommenslösungen wachsen schneller als die Verwaltung
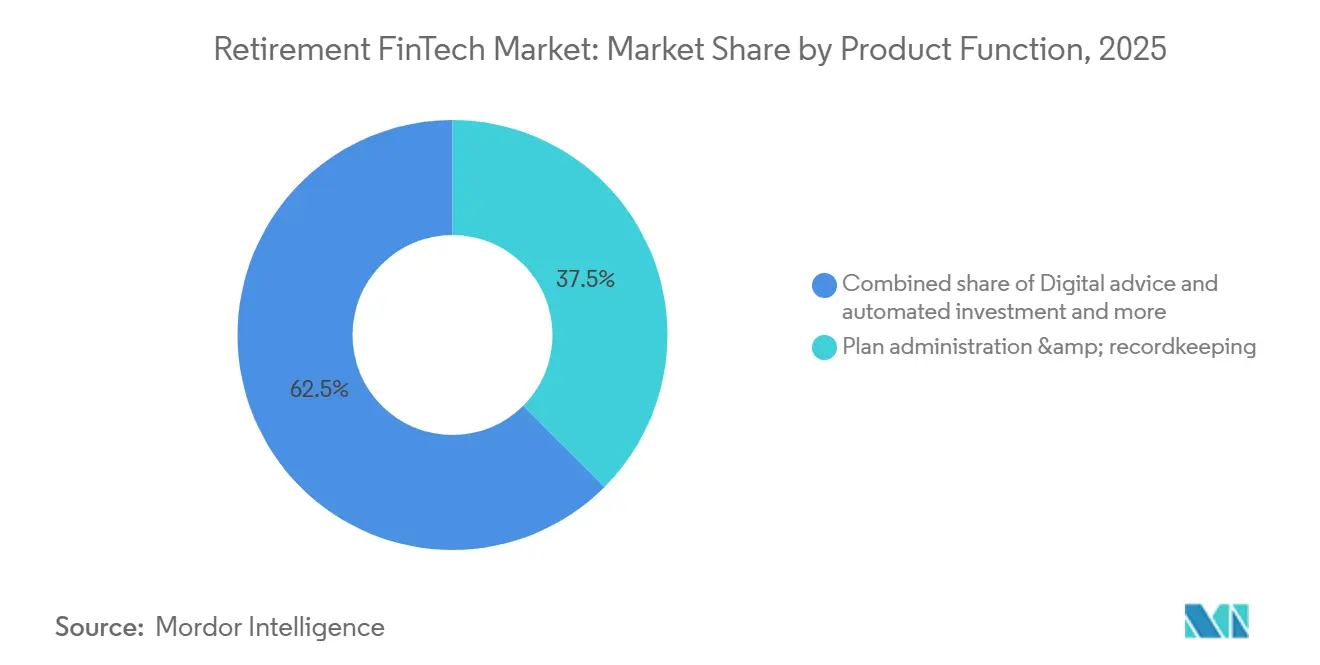
Planadministration und Recordkeeping hielten im Jahr 2025 einen Anteil von 37,5 % an der Größe des Retirement fintech Marktes. Das Segment bleibt zentral, da Anbieter Beiträge verarbeiten, Kontoaufzeichnungen führen, Berichtspflichten erfüllen und mit Teilnehmern kommunizieren müssen. Die Kernadministration ist tief in den Betrieb von Rentenplänen eingebettet, was die anhaltende Nachfrage nach Recordkeeping-Systemen unterstützt. Gleichzeitig haben niedrigere Verwaltungsgebühren den Druck auf Anbieter erhöht, die Skalierung zu verbessern und ergänzende Fähigkeiten hinzuzufügen. Beitrags-, Gehaltsabrechnungs- und Datenintegrationsfunktionen sind wichtig, da sie den Aufwand für die Einrichtung und Pflege eines Plans reduzieren.
Renteneinkommen, Entnahme und Rentenverrentung werden voraussichtlich von 2026 bis 2031 im Retirement fintech Markt mit einer CAGR von 14,2 % wachsen. Diese Produktfunktion befasst sich mit Einkommensplanung, Entnahmereihenfolge, steuerlichen Überlegungen und Langlebigkeitsrisiken, wenn sich Teilnehmer dem Rentenalter nähern. Fidelity startete 2024 Guaranteed Income Direct, um die In-Plan-Umwandlung von 401(k)-, 403(b)- und 457(b)-Ersparnissen in sofortige Renten zu ermöglichen. Engagement-Tools, Finanzgesundheitsdienste und automatisierte Investitionsfunktionen unterstützen Teilnehmer während ihrer Sparjahre. Kontoaggregation und -konsolidierung sind auch im Vereinigten Königreich und in Indien wichtig, wo fragmentierte Rentenarrangements dazu führen können, dass Einzelpersonen mehrere Konten haben.


Nach Komponente: Software führt, während verwaltete Bereitstellung relevant bleibt
Software und Plattformen machten im Jahr 2025 55,9 % der Größe des Retirement fintech Marktes aus. Es wird auch erwartet, dass das Segment von 2026 bis 2031 mit einer CAGR von 10,4 % wächst, was die Nachfrage nach Software widerspiegelt, die Rentenaktivitäten mit Gehaltsabrechnungs-, Bank-, Versicherungs- und Steuersystemen verbindet. Cloud-native Systeme können schnellere Integration und Datenaustausch unterstützen als ältere monolithische Anwendungen. Softwareanbieter integrieren auch automatisierte Planungs- und Teilnehmer-Support-Funktionen. Diese Fähigkeiten müssen von Prüfbarkeit und Governance begleitet werden, da Funktionen der künstlichen Intelligenz immer häufiger werden.
Professionelle Dienstleistungen bleiben für komplexe Migrationen von maßgeschneiderten Legacy-Systemen relevant. Implementierungs-, Integrations- und Beratungsarbeiten sind besonders wichtig für Institutionen des öffentlichen Sektors mit spezialisierten Anforderungen. Verwaltete Administration und technologiegestütztes Business-Process-Outsourcing bieten wiederkehrende Dienstleistungen für Arbeitgeber, die keine internen Rentenadministrationsteams haben. Automatisierung kann Druck auf Outsourcing-Margen ausüben, aber maßgeschneiderte Systeme können weiterhin menschliche operative Unterstützung erfordern. Empower schloss im September 2026 die Übernahme des Rentenadministrationsgeschäfts von Milliman ab und fügte 1,5 Millionen Teilnehmer und 130 Milliarden USD an verwaltetem Vermögen hinzu. Die Transaktion zeigt, dass skalierte verwaltete Administrationsfähigkeiten im Retirement fintech Markt weiterhin wichtig sind.
Nach Käufer: Arbeitgeber erweitern ihre Rolle im Vertrieb
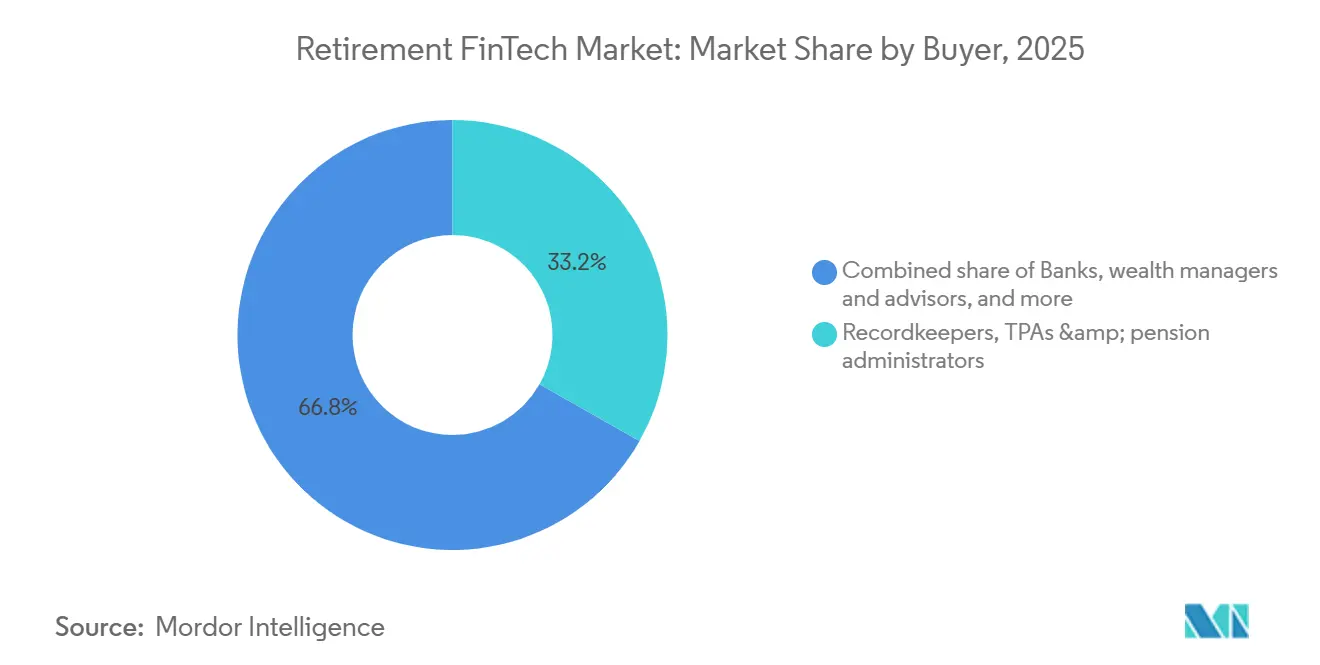
Recordkeeper, Drittanbieter-Administratoren und Rentenadministratoren hielten im Jahr 2025 einen Marktanteil von 33,2 % am Retirement fintech Markt. Diese Käufer erwerben Administrationssoftware, Datenintegrationstools und Managed-Services-Verträge, um Rentenprogramme zu betreiben. Ihre Anforderungen umfassen zuverlässige Verarbeitung, Compliance-Unterstützung, Datensicherheit und konsistente Teilnehmerkommunikation. Die Konsolidierung unter großen Anbietern macht technologische Fähigkeiten wichtiger, wenn sie Anbieter und Betriebsmodelle bewerten. Banken, Vermögensverwalter und Berater nutzen auch White-Label-Renteninfrastruktur, wenn sie Rentendienstleistungen anbieten möchten, ohne jedes System intern zu entwickeln.
Arbeitgeber und Plansponsorenwerden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,5 % wachsen. Breitere Abdeckungsanforderungen für kleinere Arbeitgeber und staatliche Auto-Individual-Retirement-Account-Programme unterstützen diese Nachfrage. In die Gehaltsabrechnung integrierte Plattformen können den Verwaltungsaufwand für Arbeitgeber mit kleineren beitragsorientierten Plänen reduzieren. Dies kann die Wirtschaftlichkeit der Betreuung von Plänen mit weniger als 5 Millionen USD an Vermögen verbessern. Institutionen des öffentlichen Sektors haben in der Regel längere Beschaffungszyklen und mehr Anpassungsbedarf, aber erfolgreiche Verträge können dauerhaften Umsatz generieren. Versicherer und Rentenanbieter erwerben auch Einkommenslieferungsfähigkeiten, da sich mehr Rentenprodukte auf die Entnahmephase konzentrieren.
Geografische Analyse
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 42,3 % am Retirement fintech Markt halten. Die Vereinigten Staaten verfügen über ein großes beitragsorientiertes System und eine erhebliche Basis an arbeitgeberfinanzierten Rentenplänen, die die Nachfrage nach fortschrittlichen Verwaltungs- und Teilnehmer-Engagement-Tools unterstützen. SECURE 2.0 erweitert die Abdeckungsanforderungen für kleinere Arbeitgeber und unterstützt die breitere Einführung digitaler Rentendienstleistungen. Fintech-native Recordkeeper verwalten mehr als 150.000 beitragsorientierte Pläne. Human Interest wird voraussichtlich im Jahr 2025 100 Millionen USD bei einer Bewertung von 3 Milliarden USD aufnehmen, während Vestwell voraussichtlich im Februar 2026 385 Millionen USD aufnehmen wird.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 im Retirement fintech Markt mit einer CAGR von 11,1 % wachsen. Die Digitalisierung von Rentensystemen erzeugt Nachfrage in Indien, Japan, Südkorea und Südostasien. Indiens StAR-NPS-Plattform ermöglicht die digitale Einschreibung durch DigiLocker-Verifizierung und unterstützt den Zugang für Einwohner im Alter von 18 bis 85 Jahren. Die Pension Fund Regulatory and Development Authority hat eine Onboarding-Gebühr von INR 200 (2,30 USD) pro Abonnent festgelegt. Südkorea hat Robo-Berater-Rentendienstleistungen als innovative Finanzdienstleistungen ausgewiesen. Shinhan Securities startete im August 2026 Shinhan SOL Robo Pension mit einem Mindestzeichnungsbetrag von KRW 1 Million (730 USD).
Europa, Südamerika sowie der Nahe Osten und Afrika weisen unterschiedliche Rentensystemstrukturen und digitale Einführungsmuster auf. Der Pension Schemes Act 2026 des Vereinigten Königreichs und das Targeted-Support-Regime der Financial Conduct Authority werden voraussichtlich algorithmusbasierte Rentenberatung für definierte Gruppen unterstützen. Italien, Deutschland und Spanien überarbeiten auch betriebliche Rentenvorschriften, was die Nachfrage nach digitalen Vertriebs- und Verwaltungslösungen erhöhen könnte. Südamerika befindet sich noch in einem früheren Entwicklungsstadium, in dem digitale Geldbörsen- und Mobile-Money-Systeme die schrittweise Einführung von Mikro-Rentenplattformen erleichtern könnten. Der Nahe Osten und Afrika stellen eine längerfristige Chance dar, die durch private Sparmandatein Saudi-Arabien und den Vereinigten Arabischen Emiraten angetrieben wird. Anbieter, die in diesen Regionen tätig sind, benötigen lokalisierte Produkte, regulatorisches Fachwissen und geeignete Vertriebspartner.

Wettbewerbslandschaft
Der Markt bleibt nach Anbieteranzahl und Plananzahl fragmentiert, obwohl große Recordkeeper erhebliche Konzentrationen von verwaltetem Vermögen halten. Fidelity und Empower verfügen über erhebliches verwaltetes Vermögen und etablierte Betriebsfähigkeiten. Empower schloss im September 2026 die Übernahme des Rentenadministrationsgeschäfts von Milliman für 340 Millionen USD ab. Die Transaktion fügte 1,5 Millionen Teilnehmer, 400 leistungsorientierte Pläne mit 80 Milliarden USD an Vermögen und mehr als 1.100 beitragsorientierte Pläne mit 50 Milliarden USD an Vermögen hinzu.
Vanguard kündigte im August 2026 an, Altruist für 4 Milliarden bis 5 Milliarden USD zu übernehmen. Altruist wird voraussichtlich als eigenständiges Unternehmen operieren und Vanguard einen direkten Zugang zu unabhängigen Finanzberatern und Beratertechnologie verschaffen. Die Transaktion verbreitert den Wettbewerb zwischen Vermögensverwaltern, Depotbanken und Beraterplattformanbietern. Human Interest hat im März 2026 auch eine Partnerschaft mit UBS geschlossen, um seine technologieorientierte 401(k)-Verwaltungs- und Compliance-Plattform mehr als 5.000 UBS-Finanzberatern zugänglich zu machen. Diese Schritte zeigen, dass Vertriebspartnerschaften und Übernahmen den Retirement fintech Markt prägen.
Herausforderer-Plattformen konkurrieren durch Gehaltsabrechnungsintegration, Teilnehmererfahrung und schnellere Implementierung. PensionBee repräsentiert einen verbraucherorientierten Ansatz, der auf Rentenkonsolidierung und direktem Teilnehmer-Engagement basiert. PensionBee berichtete von einer Kundenbindungsrate von über 95 % und einem Umsatzwachstum von 40 % im ersten Halbjahr 2026. RightCapital startete im Juni 2026 Iris, während Altruist im September 2026 Hazel startete und KI-gestützte Planungsfähigkeiten in Berater-Workflows integrierte. Ein portables Konto für Gig-Worker bleibt eine Möglichkeit, da arbeitgeberbasierte beitragsorientierte Strukturen nicht immer Arbeitnehmer mit nicht-traditionellen Beschäftigungsverhältnissen bedienen. Die Wettbewerbsposition jedes Anbieters wird von seiner Fähigkeit abhängen, Rentendienstleistungen mit den Systemen zu verbinden, die Teilnehmer und Arbeitgeber bereits nutzen.
Führende Unternehmen der Retirement fintech Branche
Fidelity Investments
Empower Annuity Insurance Company
The Vanguard Group, Inc.
Charles Schwab Corporation
SS&C Technologies Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Empower schloss die Übernahme des Rentenadministrationsgeschäfts von Milliman für 340 Millionen USD ab. Die Übernahme fügte 1,5 Millionen Teilnehmer, 400 leistungsorientierte Pläne mit 80 Milliarden USD an Vermögen und mehr als 1.100 beitragsorientierte Pläne mit 50 Milliarden USD an Vermögen hinzu.
- August 2026: Vanguard kündigte die Übernahme von Altruist für 4 Milliarden bis 5 Milliarden USD an. Altruist wird als eigenständiges Unternehmen operieren und Vanguard Zugang zu unabhängigen Finanzberatern und Beratertechnologie verschaffen.
- August 2026: Shinhan Securities startete die KI-gestützte Shinhan SOL Robo Pension mit Korea Investment Management. Der Dienst bietet automatisierte Vermögensallokation über börsengehandelte Fonds und Aktien für individuelle Rentenkonten mit einem Mindestzeichnungsbetrag von KRW 1 Million (730 USD).
- Juli 2026: Japan kündigte Pläne an, das Verbot von Anlageberatung für iDeCo-Teilnehmer aufzuheben. Die Politikänderung betrifft 4 Millionen individuelle beitragsorientierte Rentenkontoinhaber und könnte beratergestützte und automatisierte Beratung unterstützen.


Umfang des globalen Retirement fintech Marktberichts
| Planadministration und Recordkeeping |
| Beitrags-, Gehaltsabrechnungs- und Datenintegrations-Schnittstellen |
| Teilnehmer-Engagement, Planung und finanzielle Gesundheit |
| Digitale Beratung und automatisiertes Investment |
| Kontoaggregation, Dashboards und Konsolidierung |
| Renteneinkommen, Entnahme und Rentenverrentung |
| Software und Plattformen (SaaS oder Lizenz) |
| Professionelle Dienstleistungen (Implementierung, Integration, Beratung) |
| Verwaltete Administration / technologiegestütztes Business-Process-Outsourcing |
| Recordkeeper, TPAs und Rentenadministratoren |
| Banken, Vermögensverwalter und Berater |
| Versicherer und Rentenanbieter |
| Arbeitgeber und Plansponsorenr |
| Institutionen des öffentlichen Sektors |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produktfunktion | Planadministration und Recordkeeping | |
| Beitrags-, Gehaltsabrechnungs- und Datenintegrations-Schnittstellen | ||
| Teilnehmer-Engagement, Planung und finanzielle Gesundheit | ||
| Digitale Beratung und automatisiertes Investment | ||
| Kontoaggregation, Dashboards und Konsolidierung | ||
| Renteneinkommen, Entnahme und Rentenverrentung | ||
| Nach Komponente | Software und Plattformen (SaaS oder Lizenz) | |
| Professionelle Dienstleistungen (Implementierung, Integration, Beratung) | ||
| Verwaltete Administration / technologiegestütztes Business-Process-Outsourcing | ||
| Nach Käufer | Recordkeeper, TPAs und Rentenadministratoren | |
| Banken, Vermögensverwalter und Berater | ||
| Versicherer und Rentenanbieter | ||
| Arbeitgeber und Plansponsorenr | ||
| Institutionen des öffentlichen Sektors | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Retirement fintech Markt bis 2031 erreichen?
Der Retirement fintech Markt wird voraussichtlich bis 2031 28,9 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 8,2 % wachsen.
Welche Produktfunktion wächst am schnellsten in der Rententechnologie?
Renteneinkommen, Entnahme und Rentenverrentung wird voraussichtlich bis 2031 mit einer CAGR von 14,2 % wachsen.
Warum setzen Arbeitgeber digitale Rentenplattformen ein?
Arbeitgeber nutzen diese Plattformen, um den Verwaltungsaufwand zu reduzieren, Rentenpläne mit der Gehaltsabrechnung zu verbinden und breitere Abdeckungsanforderungen zu unterstützen.
Welche Region wächst am schnellsten bei Rententechnologiedienstleistungen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 11,1 % wachsen, unterstützt durch die Digitalisierung von Rentensystemen und Reformen.
Was sind die Hauptrisiken für Rentenplattformanbieter?
Cybersicherheit, Betrug, Datenschutz, fragmentierte Rentenvorschriften und treuhänderische Anforderungen können die Betriebskosten erhöhen und die Bereitstellung verlangsamen.
Wie konkurrieren große Anbieter bei Rentendienstleistungen?
Große Anbieter nutzen Übernahmen, Beratervertrieb, Gehaltsabrechnungspartnerschaften und Einkommenslösungen, um ihre Fähigkeiten zu erweitern.
Seite zuletzt aktualisiert am:



