
Tamaño y Participación del Mercado de retirement fintech
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 19.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.90 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de retirement fintech por Mordor Intelligence
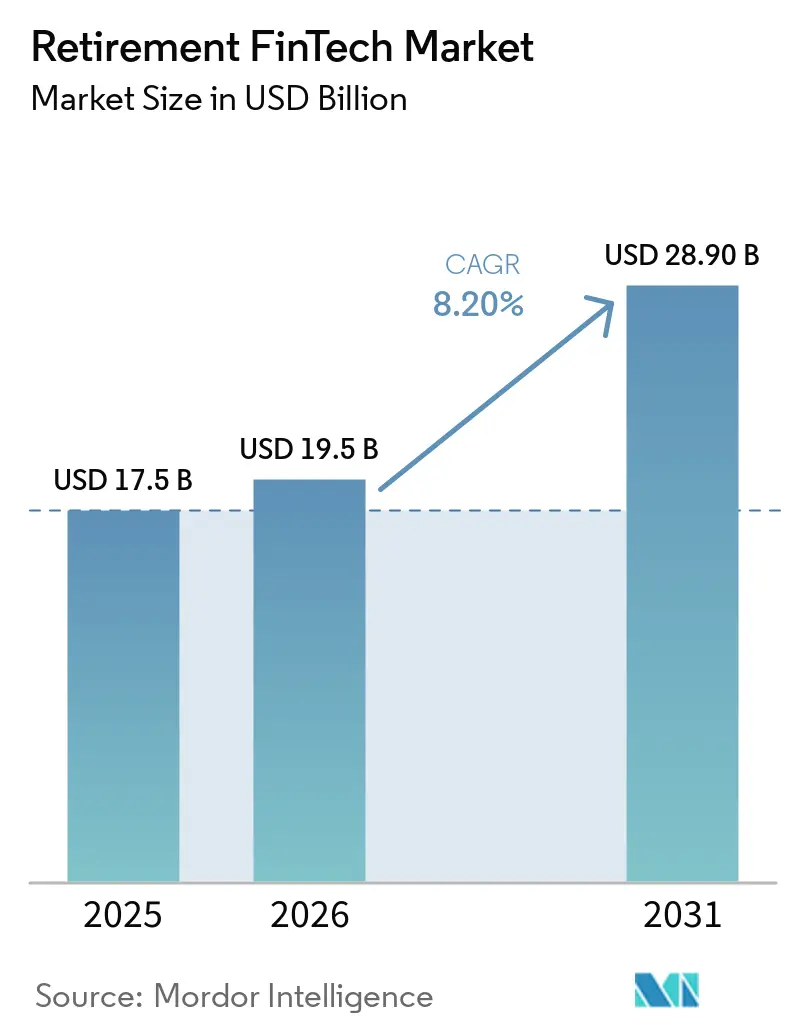
El tamaño del Mercado de retirement fintech fue valorado en 17,5 mil millones de USD en 2025 y se estima que crecerá desde 19,5 mil millones de USD en 2026 hasta alcanzar los 28,90 mil millones de USD en 2031, a una CAGR del 8,20% durante el período de pronóstico (2026-2031).
El crecimiento refleja el movimiento desde los planes de beneficio definido hacia los esquemas de contribución definida dirigidos por los participantes, que requieren herramientas digitales de administración, planificación y asesoramiento. Los proveedores también están adaptando sus sistemas para los ingresos de jubilación a medida que más participantes pasan del ahorro al retiro de fondos. La conectividad con la nómina, el intercambio de datos y los recorridos digitales sencillos se están convirtiendo en requisitos competitivos importantes para los proveedores que atienden a planes de empleadores más pequeños. El mercado de retirement fintech también enfrenta mayores expectativas en materia de ciberseguridad, controles de auditoría y cumplimiento normativo a medida que más datos y transacciones de los participantes se trasladan en línea.
Conclusiones Clave del Informe
- Por función de producto, la administración de planes y el mantenimiento de registros capturaron el 37,5% de la participación del mercado de retirement fintech en 2025, mientras que se proyecta que los ingresos de jubilación, el retiro de fondos y la habilitación de anualidades crecerán a una CAGR del 14,2% hasta 2031.
- Por componente, el software y las plataformas capturaron el 55,9% de la participación del mercado de retirement fintech en 2025 y se proyecta que crecerán a una CAGR del 10,4% hasta 2031.
- Por comprador, los administradores de registros, los administradores de terceros y los administradores de pensiones capturaron el 33,2% de la participación del mercado de retirement fintech en 2025, mientras que se proyecta que los empleadores y patrocinadores de planes crecerán a una CAGR del 11,5% hasta 2031.
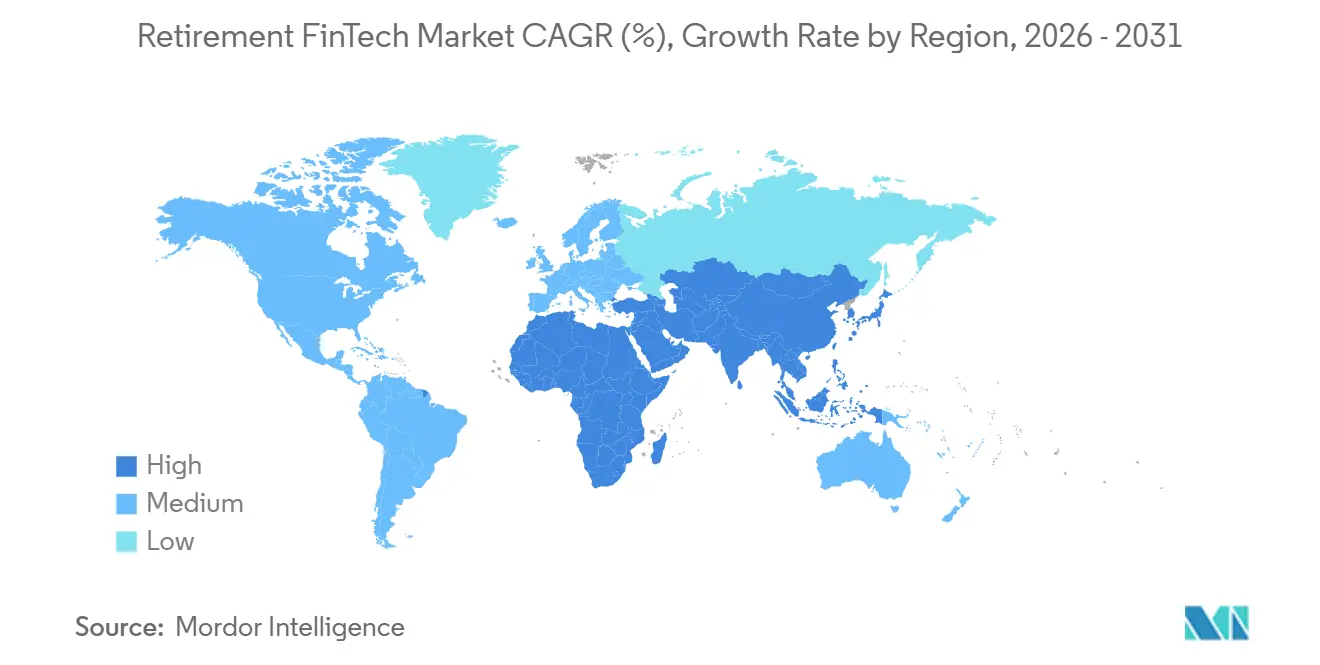
- Por geografía, América del Norte capturó el 42,3% de la participación del mercado de retirement fintech en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 11,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de retirement fintech
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Planificación Digital de la Jubilación | +1.8% | Global, más agudo en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Ahorro Individualizado y Modelos de Contribución Definida | +1.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Tecnología Móvil, en la Nube e IA | +1.6% | Global, con fuerte impulso en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reformas de Pensiones y Participación Digital | +1.0% | Asia-Pacífico, Europa, Oriente Medio y África | Mediano plazo (2-4 años) |
| Agregación de Cuentas y Consolidación de Pensiones | +0.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Soluciones Digitales de Ingresos y Desacumulación | +1.3% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Demanda de Planificación Digital de la Jubilación
El envejecimiento de la población está incrementando la demanda de plataformas de jubilación que puedan atender a grandes poblaciones de participantes de manera eficiente, al tiempo que apoyan el recorrido completo de la jubilación, desde la inscripción y las contribuciones hasta los retiros, la planificación de ingresos y la gestión de la longevidad. A medida que los individuos asumen una mayor responsabilidad sobre los resultados de su jubilación, las plataformas digitales pueden proporcionar información más clara sobre las cuentas, planificación personalizada y administración escalable, mientras que los empleadores y administradores de planes se benefician del mantenimiento automatizado de registros y las comunicaciones. Esto es particularmente relevante a medida que los sistemas de jubilación necesitan apoyar cada vez más a los participantes durante la fase de desacumulación, en lugar de centrarse únicamente en la acumulación, lo que crea oportunidades para plataformas fintech integradas que combinan administración, participación y capacidades de ingresos de jubilación. La industria de la jubilación en general también está experimentando una creciente demanda de orientación personalizada y servicios habilitados por tecnología.
Cambio Hacia el Ahorro Individualizado para la Jubilación y los Modelos de Contribución Definida
El cambio hacia los modelos de jubilación de contribución definida (CD) está aumentando la responsabilidad que recae sobre los individuos para tomar decisiones de inversión, ahorro e ingresos de jubilación, lo que fortalece la demanda de herramientas digitales de planificación, asesoramiento y participación. T. Rowe Price informó que el 74% de los participantes de la Generación X, los millennials y la Generación Z desean ejecutar transacciones a través de asistentes virtuales, lo que pone de relieve las crecientes expectativas de experiencias digitales de jubilación convenientes[1]T. Rowe Price, "Perspectivas del Mercado de Jubilación de EE. UU. 2026: Adaptación a un Sistema en Evolución," T. Rowe Price, troweprice.com.. Las plataformas de retirement fintech pueden satisfacer esta necesidad combinando la gestión de cuentas con orientación personalizada, funciones de bienestar financiero y flujos de trabajo automatizados, mientras que las capacidades de ahorro de emergencia pueden generar una participación adicional en los planes de jubilación en el lugar de trabajo. La oportunidad es particularmente relevante para los empleadores más pequeños que requieren una incorporación, administración e integración de nómina simplificadas, lo que apoya la demanda de soluciones estandarizadas y nativas de fintech.
Digitalización de la Planificación de la Jubilación a Través de Tecnologías Móviles, en la Nube e IA
La prestación digital está cambiando la forma en que los participantes, asesores y patrocinadores de planes acceden a la información sobre jubilación. Fidelity Investments introdujo Fidelity Retirement Intelligence dentro de myPlan+ en abril de 2026, ofreciendo proyecciones de ingresos personalizadas, optimización de la Seguridad Social y reequilibrio de carteras a través de interacciones en lenguaje natural[2]Fidelity Investments, "Fidelity Investments ampliará su línea de fondos con fecha objetivo con el lanzamiento de una solución de ingresos garantizados," Fidelity Newsroom, fidelity.com.. Estas herramientas mejoran el acceso a la información sobre jubilación, pero aumentan la necesidad de datos fiables, supervisión y controles. Japón también anunció planes en julio de 2026 para levantar su prohibición sobre las recomendaciones de inversión para 4 millones de participantes individuales en pensiones de contribución definida, tras un crecimiento de 15 veces en las cuentas iDeCo en 10 años. Este cambio podría apoyar el asesoramiento digital en un mercado donde los ahorradores suelen preferir activos de preservación del capital. Los sistemas basados en la nube y habilitados para API también pueden conectar datos de nómina, impuestos, seguros y banca con los flujos de trabajo de jubilación, ayudando a los proveedores a ofrecer una visión más completa de las decisiones de jubilación.
Reformas de Pensiones Gubernamentales y Expansión de la Participación Digital en la Jubilación
Las reformas de pensiones están aumentando la demanda de tecnología de jubilación escalable. India lanzó EPFO 3.0 en julio de 2026, extendiendo la cobertura de pensiones a más de 600 millones de trabajadores, incluidos trabajadores de la economía informal y no organizados. La Autoridad Reguladora y de Desarrollo de Fondos de Pensiones lanzó StAR NPS en junio de 2026 con incorporación digital basada en DigiLocker. En el Reino Unido, la Ley de Planes de Pensiones de 2026 introdujo mecanismos de jubilación guiada, mientras que el régimen de Apoyo Focalizado de la Autoridad de Conducta Financiera permite sugerencias algorítmicas para grupos de consumidores definidos[3]https://thefintechmag.com/fca-launches-targeted-support-regime-enabling-banks-and-pension-providers-to-offer-group-financial-suggestions/. Estas reformas aumentan la necesidad de plataformas digitales con capacidades de cumplimiento normativo localizadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Riesgos de Ciberseguridad, Fraude y Privacidad de Datos | -1.0% | Global, particularmente en América del Norte y los mercados de superanualización de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Regulación de Pensiones y Cumplimiento Fiduciario | -0.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Infraestructura Heredada y Datos Fragmentados | -0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Transparencia Algorítmica y Riesgos de Responsabilidad | -0.6% | América del Norte, el Reino Unido y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Ciberseguridad, Fraude y Privacidad de Datos de Jubilación
Las cuentas de jubilación contienen datos sensibles sobre salarios, identidad, beneficiarios y activos, lo que las convierte en objetivos atractivos para el fraude. Un ataque coordinado de relleno de credenciales afectó al sector de superanualización de Australia en abril de 2025, involucrando a AustralianSuper, Rest Super, Hostplus, Australian Retirement Trust e Insignia Financial. Más de 20.000 cuentas se vieron afectadas en todo el sector, lo que pone de relieve los riesgos de las cuentas accesibles digitalmente y los procesos de retiro. El Departamento de Trabajo de los Estados Unidos extendió su orientación en materia de ciberseguridad a todos los planes cubiertos por la Ley de Seguridad de los Ingresos de Jubilación de los Empleados en septiembre de 2024, aumentando los requisitos de cumplimiento y auditoría para los administradores de planes. Los controles de identidad sólidos, el monitoreo del fraude, el manejo seguro de datos y los procesos de respuesta a incidentes pueden aumentar los costos y prolongar los plazos de implementación. En el mercado de retirement fintech, las capacidades de ciberseguridad influyen en la confianza de los compradores y en la selección de proveedores.
Regulaciones Complejas de Pensiones y Requisitos de Cumplimiento Fiduciario
Las diferentes normas sobre pensiones y asesoramiento crean una carga de cumplimiento sustancial para las plataformas que operan a nivel transfronterizo. El Departamento de Trabajo de los Estados Unidos anuló la Norma de Seguridad para la Jubilación de 2024 en marzo de 2026, devolviendo la definición fiduciaria a la prueba de cinco partes de 1975. Los proveedores deben considerar cómo esta prueba, el Reglamento de Mejor Interés, los requisitos de la Ley de Seguridad de los Ingresos de Jubilación de los Empleados y las normas estatales se aplican a los flujos de trabajo de asesoramiento digital. El cumplimiento puede variar según el tipo de cuenta, la categoría del participante y el canal de distribución, lo que ralentiza los lanzamientos de productos y complica la expansión transfronteriza en el mercado de retirement fintech. En el Reino Unido, el Fondo de Protección de Pensiones publicó un plan de gobernanza de inteligencia artificial en mayo de 2026 para la administración de planes y el uso en inversiones. Los fideicomisarios deben comprender, documentar y seguir siendo responsables de los sistemas que utilizan. Estos requisitos añaden trabajo de gobernanza para las plataformas que introducen recomendaciones automatizadas para los participantes, mientras que los sistemas heredados y los datos de jubilación fragmentados pueden complicar la recopilación de evidencias y los registros de auditoría. Los nuevos participantes más pequeños pueden enfrentar una carga relativa mayor porque cuentan con menos recursos de cumplimiento establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función de Producto: Las Soluciones de Ingresos Crecen Más Rápido que la Administración
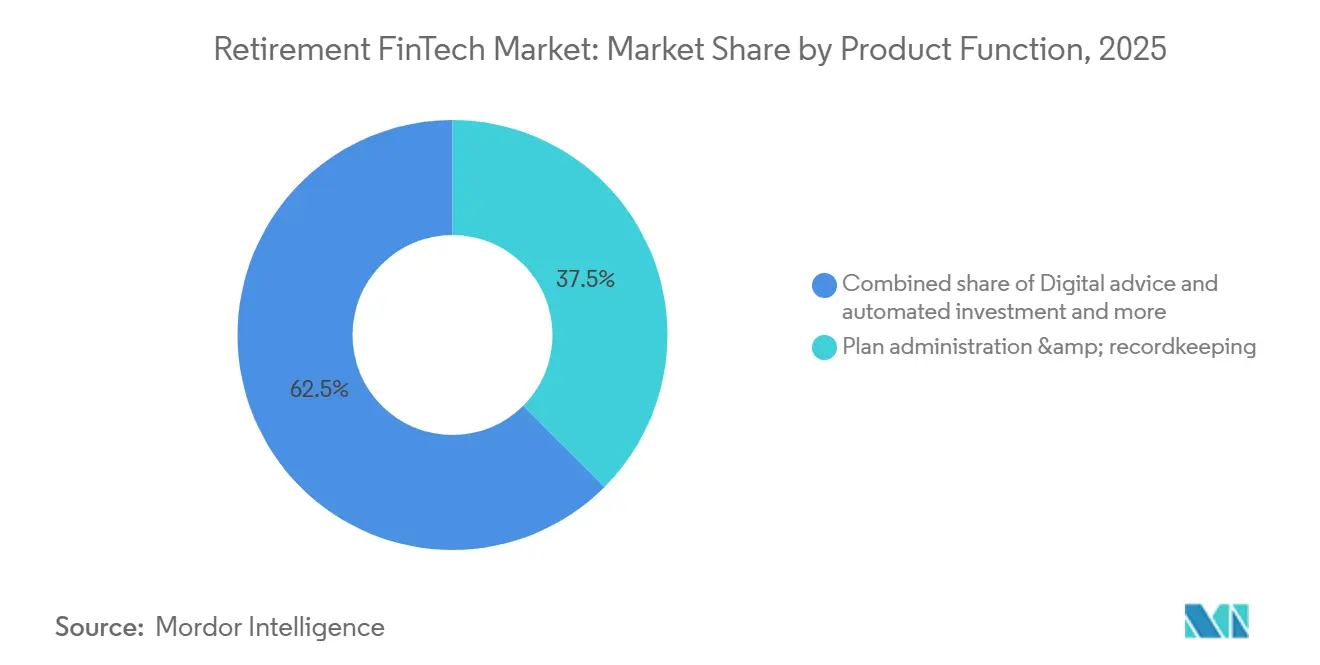
La administración de planes y el mantenimiento de registros representaron el 37,5% del tamaño del mercado de retirement fintech en 2025. El segmento sigue siendo central porque los proveedores deben procesar contribuciones, mantener registros de cuentas, cumplir con los requisitos de informes y comunicarse con los participantes. La administración central está profundamente integrada en las operaciones de los planes de jubilación, lo que apoya la demanda continua de sistemas de mantenimiento de registros. Al mismo tiempo, las menores tarifas administrativas han aumentado la presión sobre los proveedores para mejorar la escala y añadir capacidades complementarias. Las funciones de contribución, nómina e integración de datos son importantes porque reducen el trabajo necesario para establecer y mantener un plan.
Se prevé que los ingresos de jubilación, el retiro de fondos y la habilitación de anualidades se expandan a una CAGR del 14,2% de 2026 a 2031 en el mercado de retirement fintech. La función de este producto aborda la planificación de ingresos, la secuenciación de retiros, las consideraciones fiscales y el riesgo de longevidad a medida que los participantes se acercan a la jubilación. Fidelity lanzó Guaranteed Income Direct en 2024 para permitir la conversión dentro del plan de ahorros de cuentas 401(k), 403(b) y 457(b) en anualidades inmediatas. Las herramientas de participación, los servicios de bienestar financiero y las funciones de inversión automatizada apoyan a los participantes a lo largo de sus años de ahorro. La agregación y consolidación de cuentas también son importantes en el Reino Unido e India, donde los esquemas de pensiones fragmentados pueden dejar a los individuos con múltiples cuentas.


Por Componente: El Software Lidera Mientras la Prestación Gestionada Sigue Siendo Relevante
El software y las plataformas representaron el 55,9% del tamaño del mercado de retirement fintech en 2025. También se proyecta que el segmento crecerá a una CAGR del 10,4% de 2026 a 2031, lo que refleja la demanda de software que conecta la actividad de jubilación con los sistemas de nómina, banca, seguros e impuestos. Los sistemas nativos de la nube pueden admitir una integración e intercambio de datos más rápidos que las aplicaciones monolíticas más antiguas. Los proveedores de software también están incorporando funciones de planificación automatizada y soporte a los participantes. Estas capacidades deben ir acompañadas de auditabilidad y gobernanza a medida que las funciones de inteligencia artificial se vuelven más comunes.
Los servicios profesionales siguen siendo relevantes para las migraciones complejas desde sistemas heredados a medida. El trabajo de implementación, integración y consultoría es particularmente importante para las instituciones del sector público con requisitos especializados. La administración gestionada y la externalización de procesos de negocio habilitada por tecnología proporcionan servicios recurrentes para los empleadores que no cuentan con equipos internos de administración de pensiones. La automatización puede ejercer presión sobre los márgenes de externalización, pero los planes personalizados aún pueden requerir soporte operativo humano. Empower completó su adquisición del negocio de administración de jubilaciones de Milliman en septiembre de 2026, añadiendo 1,5 millones de participantes y 130 mil millones de USD en activos bajo administración. La transacción demuestra que las capacidades de administración gestionada a escala siguen siendo importantes en el mercado de retirement fintech.
Por Comprador: Los Empleadores Están Ampliando su Papel en la Distribución
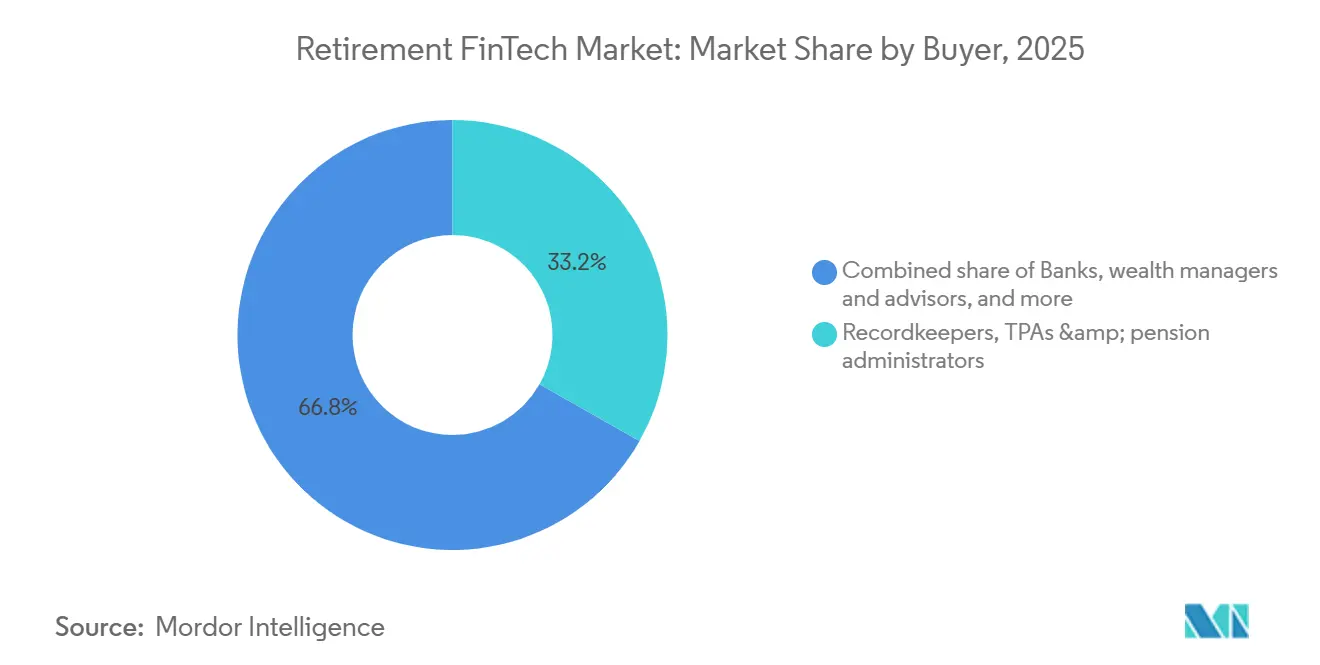
Los administradores de registros, los administradores de terceros y los administradores de pensiones representaron el 33,2% de la participación del mercado de retirement fintech en 2025. Estos compradores adquieren software de administración, herramientas de integración de datos y contratos de servicios gestionados para operar programas de jubilación. Sus requisitos incluyen procesamiento confiable, soporte de cumplimiento normativo, seguridad de datos y comunicación consistente con los participantes. La consolidación entre los grandes proveedores hace que la capacidad tecnológica sea más importante cuando evalúan proveedores y modelos operativos. Los bancos, gestores de patrimonio y asesores también utilizan infraestructura de jubilación de marca blanca cuando desean ofrecer servicios de jubilación sin desarrollar internamente todos los sistemas.
Se prevé que los empleadores y patrocinadores de planes crezcan a una CAGR del 11,5% de 2026 a 2031. Los requisitos de cobertura más amplios para los empleadores más pequeños y los programas estatales de cuentas individuales de jubilación con inscripción automática están apoyando esta demanda. Las plataformas integradas en la nómina pueden reducir la fricción administrativa para los empleadores con planes de contribución definida más pequeños. Esto puede mejorar la economía de atender planes con menos de 5 millones de USD en activos. Las instituciones de pensiones del sector público suelen tener ciclos de adquisición más largos y mayores necesidades de personalización, pero los contratos exitosos pueden generar ingresos duraderos. Los aseguradores y proveedores de anualidades también están adquiriendo capacidades de entrega de ingresos a medida que más productos de jubilación se centran en la desacumulación.
Análisis Geográfico
Se proyecta que América del Norte mantendrá una participación del 42,3% en el mercado de retirement fintech en 2025. Los Estados Unidos cuentan con un gran sistema de contribución definida y una base sustancial de planes de jubilación patrocinados por empleadores, lo que apoya la demanda de herramientas avanzadas de administración y participación de los participantes. SECURE 2.0 está ampliando los requisitos de cobertura para los empleadores más pequeños y apoyando la adopción más amplia de servicios digitales de jubilación. Los administradores de registros nativos de fintech gestionan más de 150.000 planes de contribución definida. Se espera que Human Interest recaude 100 millones de USD en 2025 con una valoración de 3 mil millones de USD, mientras que se espera que Vestwell recaude 385 millones de USD en febrero de 2026.
Se prevé que Asia-Pacífico crezca a una CAGR del 11,1% de 2026 a 2031 en el mercado de retirement fintech. La digitalización del sistema de pensiones está generando demanda en India, Japón, Corea del Sur y el Sudeste Asiático. La plataforma StAR NPS de India permite la inscripción digital a través de la verificación de DigiLocker y apoya el acceso para residentes de entre 18 y 85 años. La Autoridad Reguladora y de Desarrollo de Fondos de Pensiones ha establecido un cargo de incorporación de 200 INR (2,30 USD) por suscriptor. Corea del Sur ha designado los servicios de pensiones de jubilación con robo-asesor como servicios financieros innovadores. Shinhan Securities lanzó Shinhan SOL Robo Pension en agosto de 2026, con un monto mínimo de suscripción de 1 millón de KRW (730 USD).
Europa, América del Sur, y Oriente Medio y África tienen estructuras de sistemas de jubilación y patrones de adopción digital distintos. Se espera que la Ley de Planes de Pensiones del Reino Unido de 2026 y el régimen de Apoyo Focalizado de la Autoridad de Conducta Financiera apoyen la orientación de jubilación basada en algoritmos para grupos definidos. Italia, Alemania y España también están revisando las regulaciones de pensiones ocupacionales, lo que puede aumentar la demanda de soluciones digitales de distribución y administración. América del Sur se encuentra en una etapa más temprana de desarrollo, donde los sistemas de billetera digital y dinero móvil pueden facilitar la adopción gradual de plataformas de micropensiones. Oriente Medio y África representan una oportunidad a largo plazo, impulsada por los mandatos de ahorro privado en Arabia Saudita y los Emiratos Árabes Unidos. Los proveedores que operan en estas regiones requieren productos localizados, experiencia regulatoria y socios de distribucin adecuados.

Panorama Competitivo
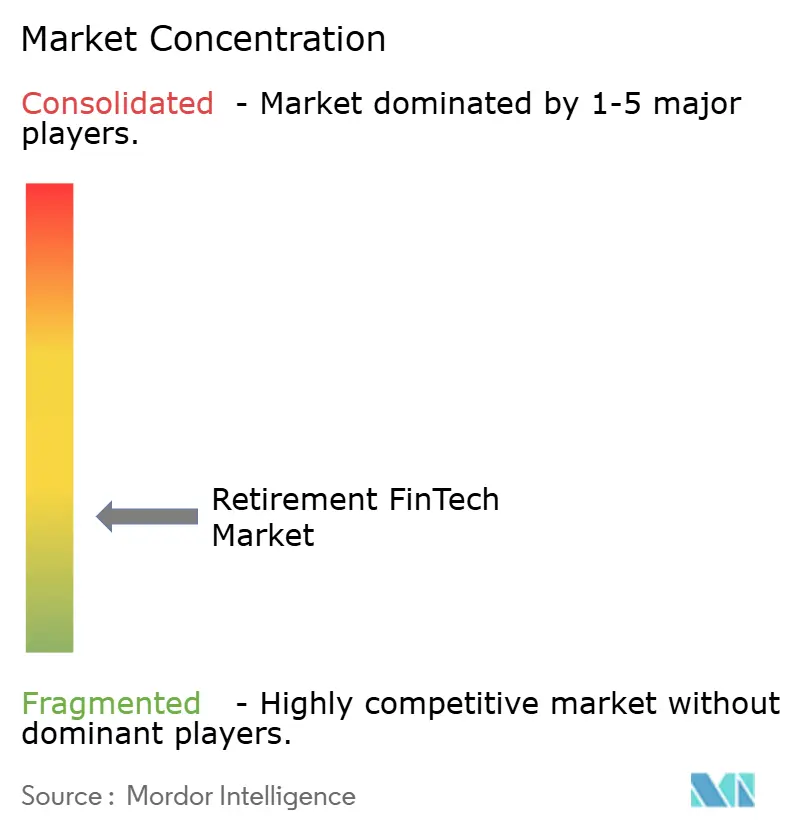
El mercado sigue siendo fragmentado por número de proveedores y número de planes, aunque los grandes administradores de registros concentran cantidades sustanciales de activos bajo administración. Fidelity y Empower tienen activos sustanciales bajo administración y capacidades operativas establecidas. Empower completó la adquisición del negocio de administración de jubilaciones de Milliman en septiembre de 2026 por 340 millones de USD. La transacción añadió 1,5 millones de participantes, 400 planes de beneficio definido con 80 mil millones de USD en activos, y más de 1.100 planes de contribución definida con 50 mil millones de USD en activos.
Vanguard anunció en agosto de 2026 que adquiriría Altruist por entre 4 mil millones y 5 mil millones de USD. Se espera que Altruist opere como un negocio independiente, dando a Vanguard una ruta directa hacia los asesores financieros independientes y la tecnología de asesoramiento. La transacción amplía la competencia entre gestores de activos, custodios y proveedores de plataformas de asesoramiento. Human Interest también se asoció con UBS en marzo de 2026 para poner su plataforma de administración y cumplimiento de planes 401(k) orientada a la tecnología a disposición de más de 5.000 asesores financieros de UBS. Estos movimientos muestran que las asociaciones de distribución y las adquisiciones están dando forma al mercado de retirement fintech.
Las plataformas retadoras compiten a través de la integración de nómina, la experiencia del participante y una implementación más rápida. PensionBee representa un enfoque orientado al consumidor basado en la agregación de pensiones y la participación directa del participante. PensionBee reportó una retención de clientes superior al 95% y un crecimiento de ingresos del 40% en el primer semestre de 2026. RightCapital lanzó Iris en junio de 2026, mientras que Altruist lanzó Hazel en septiembre de 2026, añadiendo capacidades de planificación lideradas por inteligencia artificial a los flujos de trabajo de los asesores. Una cuenta portátil para trabajadores de la economía informal sigue siendo una oportunidad porque las estructuras de contribución definida basadas en el empleador no siempre sirven a los trabajadores con empleo no tradicional. La posición competitiva de cada proveedor dependerá de su capacidad para conectar los servicios de jubilación con los sistemas que los participantes y los empleadores ya utilizan.
Líderes de la Industria de retirement fintech
Fidelity Investments
Empower Annuity Insurance Company
The Vanguard Group, Inc.
Charles Schwab Corporation
SS&C Technologies Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Empower cerró su adquisición del negocio de administración de jubilaciones de Milliman por 340 millones de USD. La adquisición añadió 1,5 millones de participantes, 400 planes de beneficio definido con 80 mil millones de USD en activos, y más de 1.100 planes de contribución definida con 50 mil millones de USD en activos.
- Agosto de 2026: Vanguard anunció su adquisición de Altruist por entre 4 mil millones y 5 mil millones de USD. Altruist operará como una entidad independiente y dará a Vanguard acceso a asesores financieros independientes y tecnología de asesoramiento.
- Agosto de 2026: Shinhan Securities lanzó Shinhan SOL Robo Pension, impulsado por inteligencia artificial, junto con Korea Investment Management. El servicio proporciona asignación automatizada de activos en fondos cotizados en bolsa y acciones para cuentas individuales de pensiones de jubilación, con una suscripción mínima de 1 millón de KRW (730 USD).
- Julio de 2026: Japón anunció planes para levantar la prohibición sobre el asesoramiento de inversiones para los participantes de iDeCo. El cambio de política afecta a 4 millones de titulares de cuentas individuales de pensiones de contribución definida y podría apoyar el asesoramiento liderado por asesores y el asesoramiento automatizado.


Alcance del Informe Global del Mercado de retirement fintech
| Administración de planes y mantenimiento de registros |
| Contribución, nómina y rieles de integración de datos |
| Participación del participante, planificación y bienestar financiero |
| Asesoramiento digital e inversión automatizada |
| Agregación de cuentas, paneles de control y consolidación |
| Ingresos de jubilación, retiro de fondos y habilitación de anualidades |
| Software y plataformas (SaaS o licencia) |
| Servicios profesionales (implementación, integración, consultoría) |
| Administración gestionada / externalización de procesos de negocio habilitada por tecnología |
| Administradores de registros, administradores de terceros y administradores de pensiones |
| Bancos, gestores de patrimonio y asesores |
| Aseguradores y proveedores de anualidades |
| Empleadores y patrocinadores de planes |
| Instituciones de pensiones del sector público |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Función de Producto | Administración de planes y mantenimiento de registros | |
| Contribución, nómina y rieles de integración de datos | ||
| Participación del participante, planificación y bienestar financiero | ||
| Asesoramiento digital e inversión automatizada | ||
| Agregación de cuentas, paneles de control y consolidación | ||
| Ingresos de jubilación, retiro de fondos y habilitación de anualidades | ||
| Por Componente | Software y plataformas (SaaS o licencia) | |
| Servicios profesionales (implementación, integración, consultoría) | ||
| Administración gestionada / externalización de procesos de negocio habilitada por tecnología | ||
| Por Comprador | Administradores de registros, administradores de terceros y administradores de pensiones | |
| Bancos, gestores de patrimonio y asesores | ||
| Aseguradores y proveedores de anualidades | ||
| Empleadores y patrocinadores de planes | ||
| Instituciones de pensiones del sector público | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de retirement fintech para 2031?
Se prevé que el mercado de retirement fintech alcance los 28,9 mil millones de USD en 2031, creciendo a una CAGR del 8,2% de 2026 a 2031.
¿Qué función de producto está creciendo más rápido en la tecnología de jubilación?
Se espera que los ingresos de jubilación, el retiro de fondos y la habilitación de anualidades crezcan a una CAGR del 14,2% hasta 2031.
¿Por qué los empleadores están adoptando plataformas digitales de jubilación?
Los empleadores utilizan estas plataformas para reducir el trabajo administrativo, conectar los planes de jubilación con la nómina y apoyar requisitos de cobertura más amplios.
¿Qué región está creciendo más rápido en servicios de tecnología de jubilación?
Se prevé que Asia-Pacífico crezca a una CAGR del 11,1% hasta 2031, apoyada por la digitalización y las reformas del sistema de pensiones.
¿Cuáles son los principales riesgos para los proveedores de plataformas de jubilación?
La ciberseguridad, el fraude, la privacidad de datos, las normas de pensiones fragmentadas y los requisitos fiduciarios pueden aumentar los costos operativos y ralentizar el despliegue.
¿Cómo compiten los grandes proveedores en los servicios de jubilación?
Los grandes proveedores utilizan adquisiciones, distribución a través de asesores, asociaciones de nómina y soluciones de ingresos para ampliar sus capacidades.
Última actualización de la página el:



