
Tamanho e Participação do Mercado de Proteção de Culturas Sem Resíduos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 8.16 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.5 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteção de Culturas Sem Resíduos por Mordor Intelligence
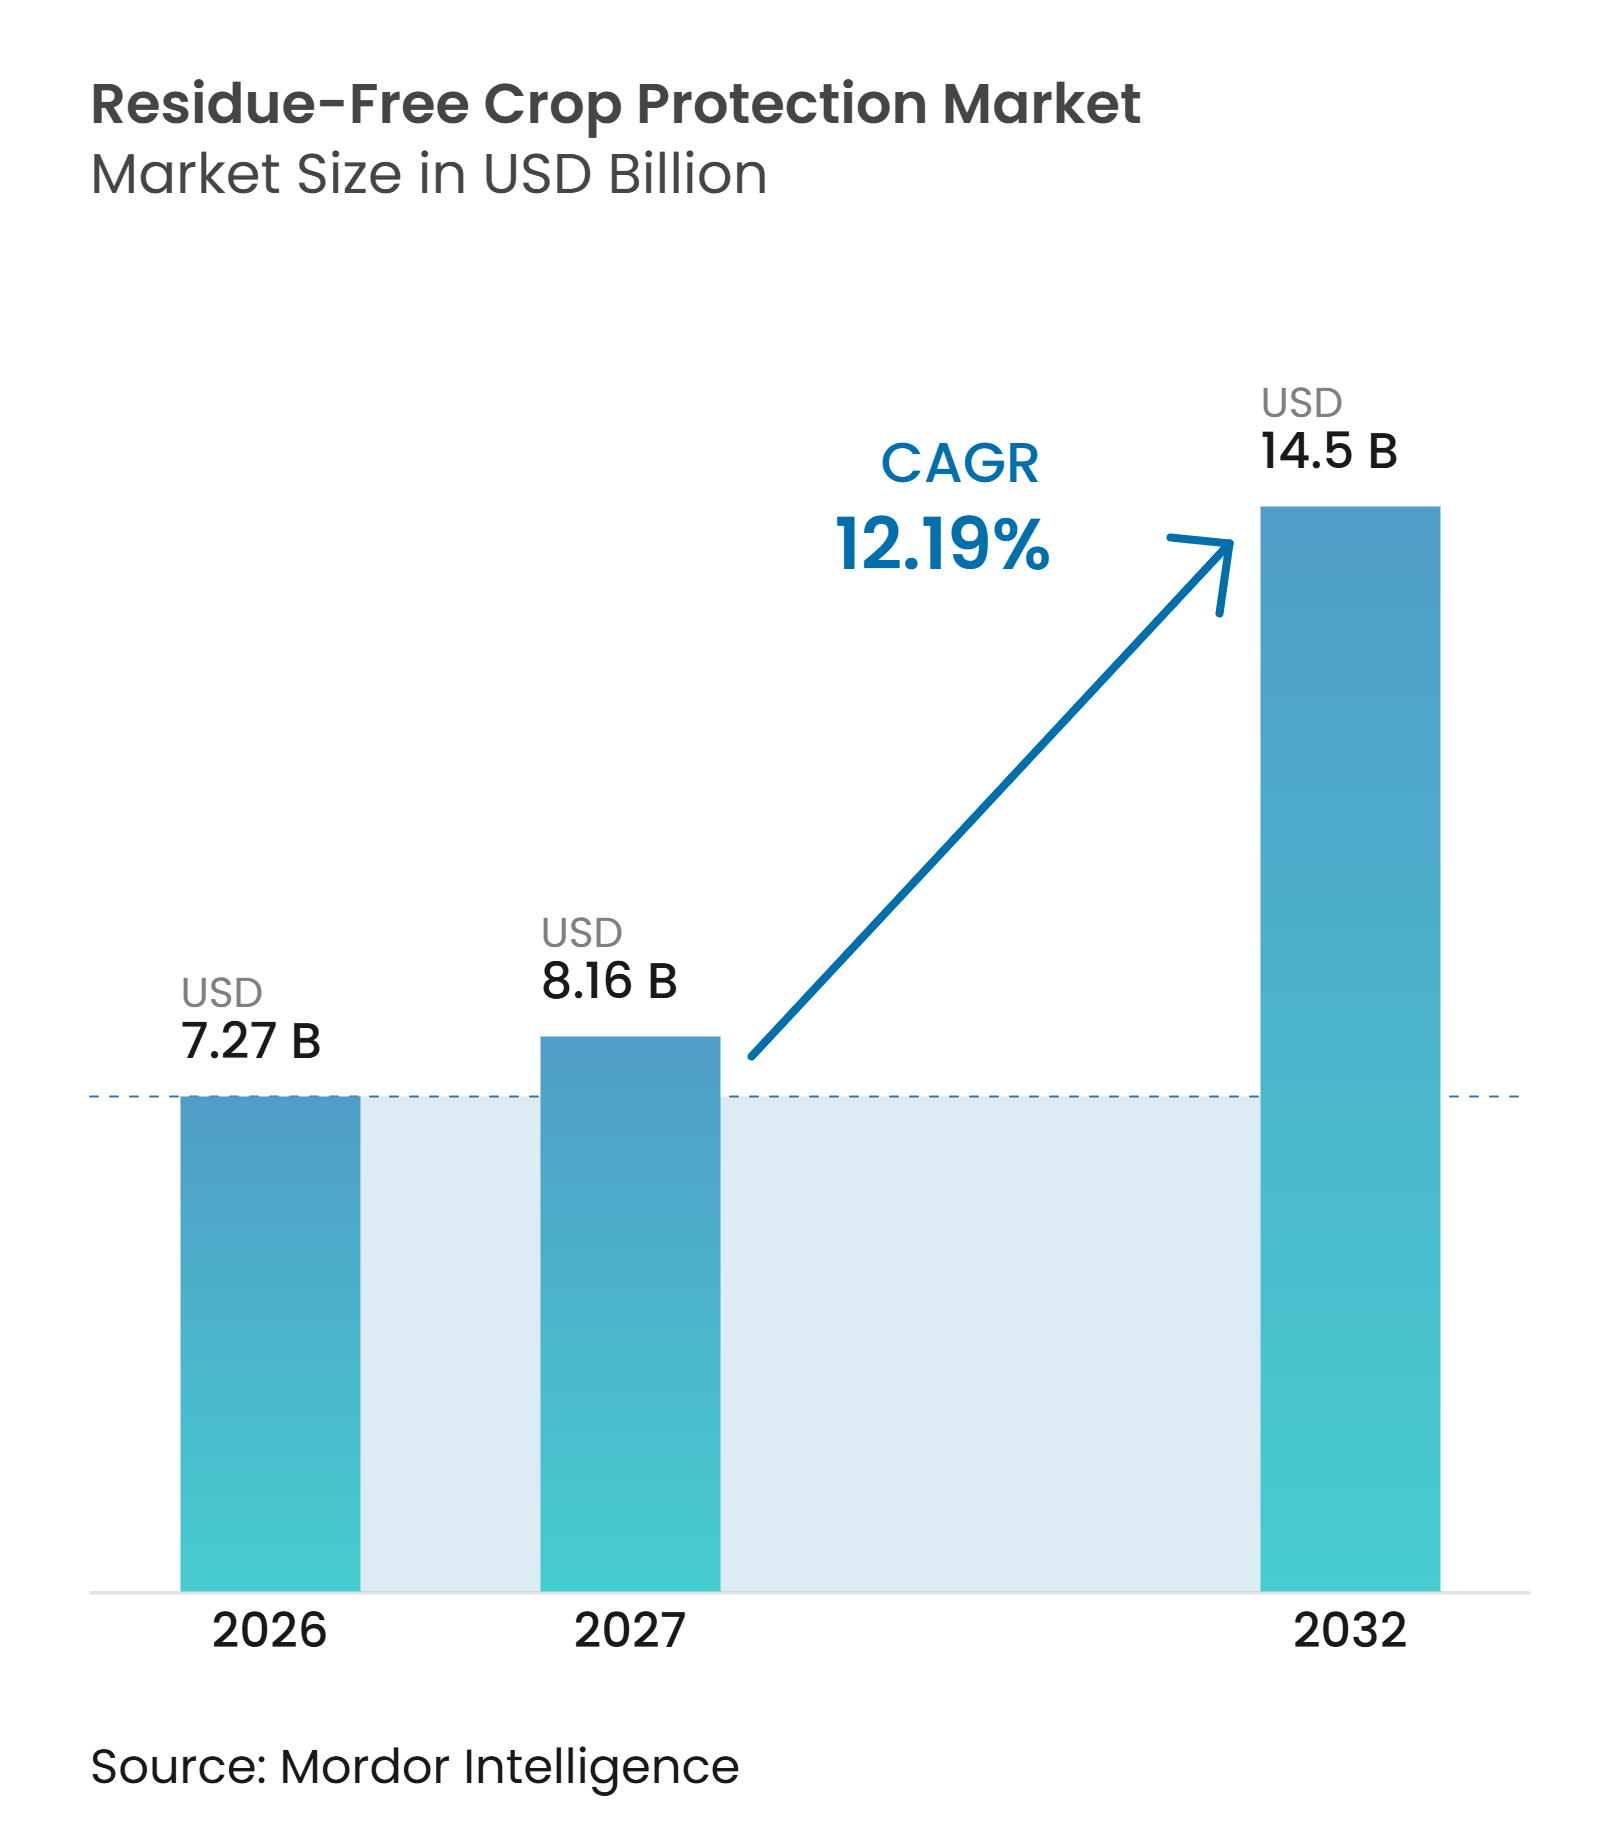
O tamanho do mercado de proteção de culturas sem resíduos foi avaliado em 7,27 bilhões de USD em 2026 e está projetado para crescer de 8,16 bilhões de USD em 2027 para 14,50 bilhões de USD até 2032, a um CAGR de 12,19% durante o período de previsão de 2027 a 2032. O mercado abrange insumos biológicos e bioquímicos que reduzem os resíduos sintéticos presentes nas culturas colhidas, incluindo biofungicidas, bioinseticidas, bioherbicidas, bionematicidas, semioquímicos e organismos benéficos. Esses produtos são utilizados em programas que buscam o controle de pragas e doenças sem deixar resíduos sintéticos convencionais nas culturas comercializadas. Controles de resíduos mais rigorosos estão fortalecendo a demanda, uma vez que os exportadores devem atender tanto aos limites máximos de resíduos legais quanto aos protocolos dos compradores nas etapas de produção, embalagem e expedição. O programa coordenado de monitoramento de resíduos de pesticidas da União Europeia (UE) para 2026-2028 indica uma fiscalização contínua ao longo das cadeias de abastecimento. Os desenvolvedores de produtos estão combinando pesquisa biológica com parcerias de distribuição, uma vez que o desempenho técnico, o suporte agronômico e a gestão da vida útil continuam sendo fatores centrais para a adoção.
Principais Conclusões do Relatório
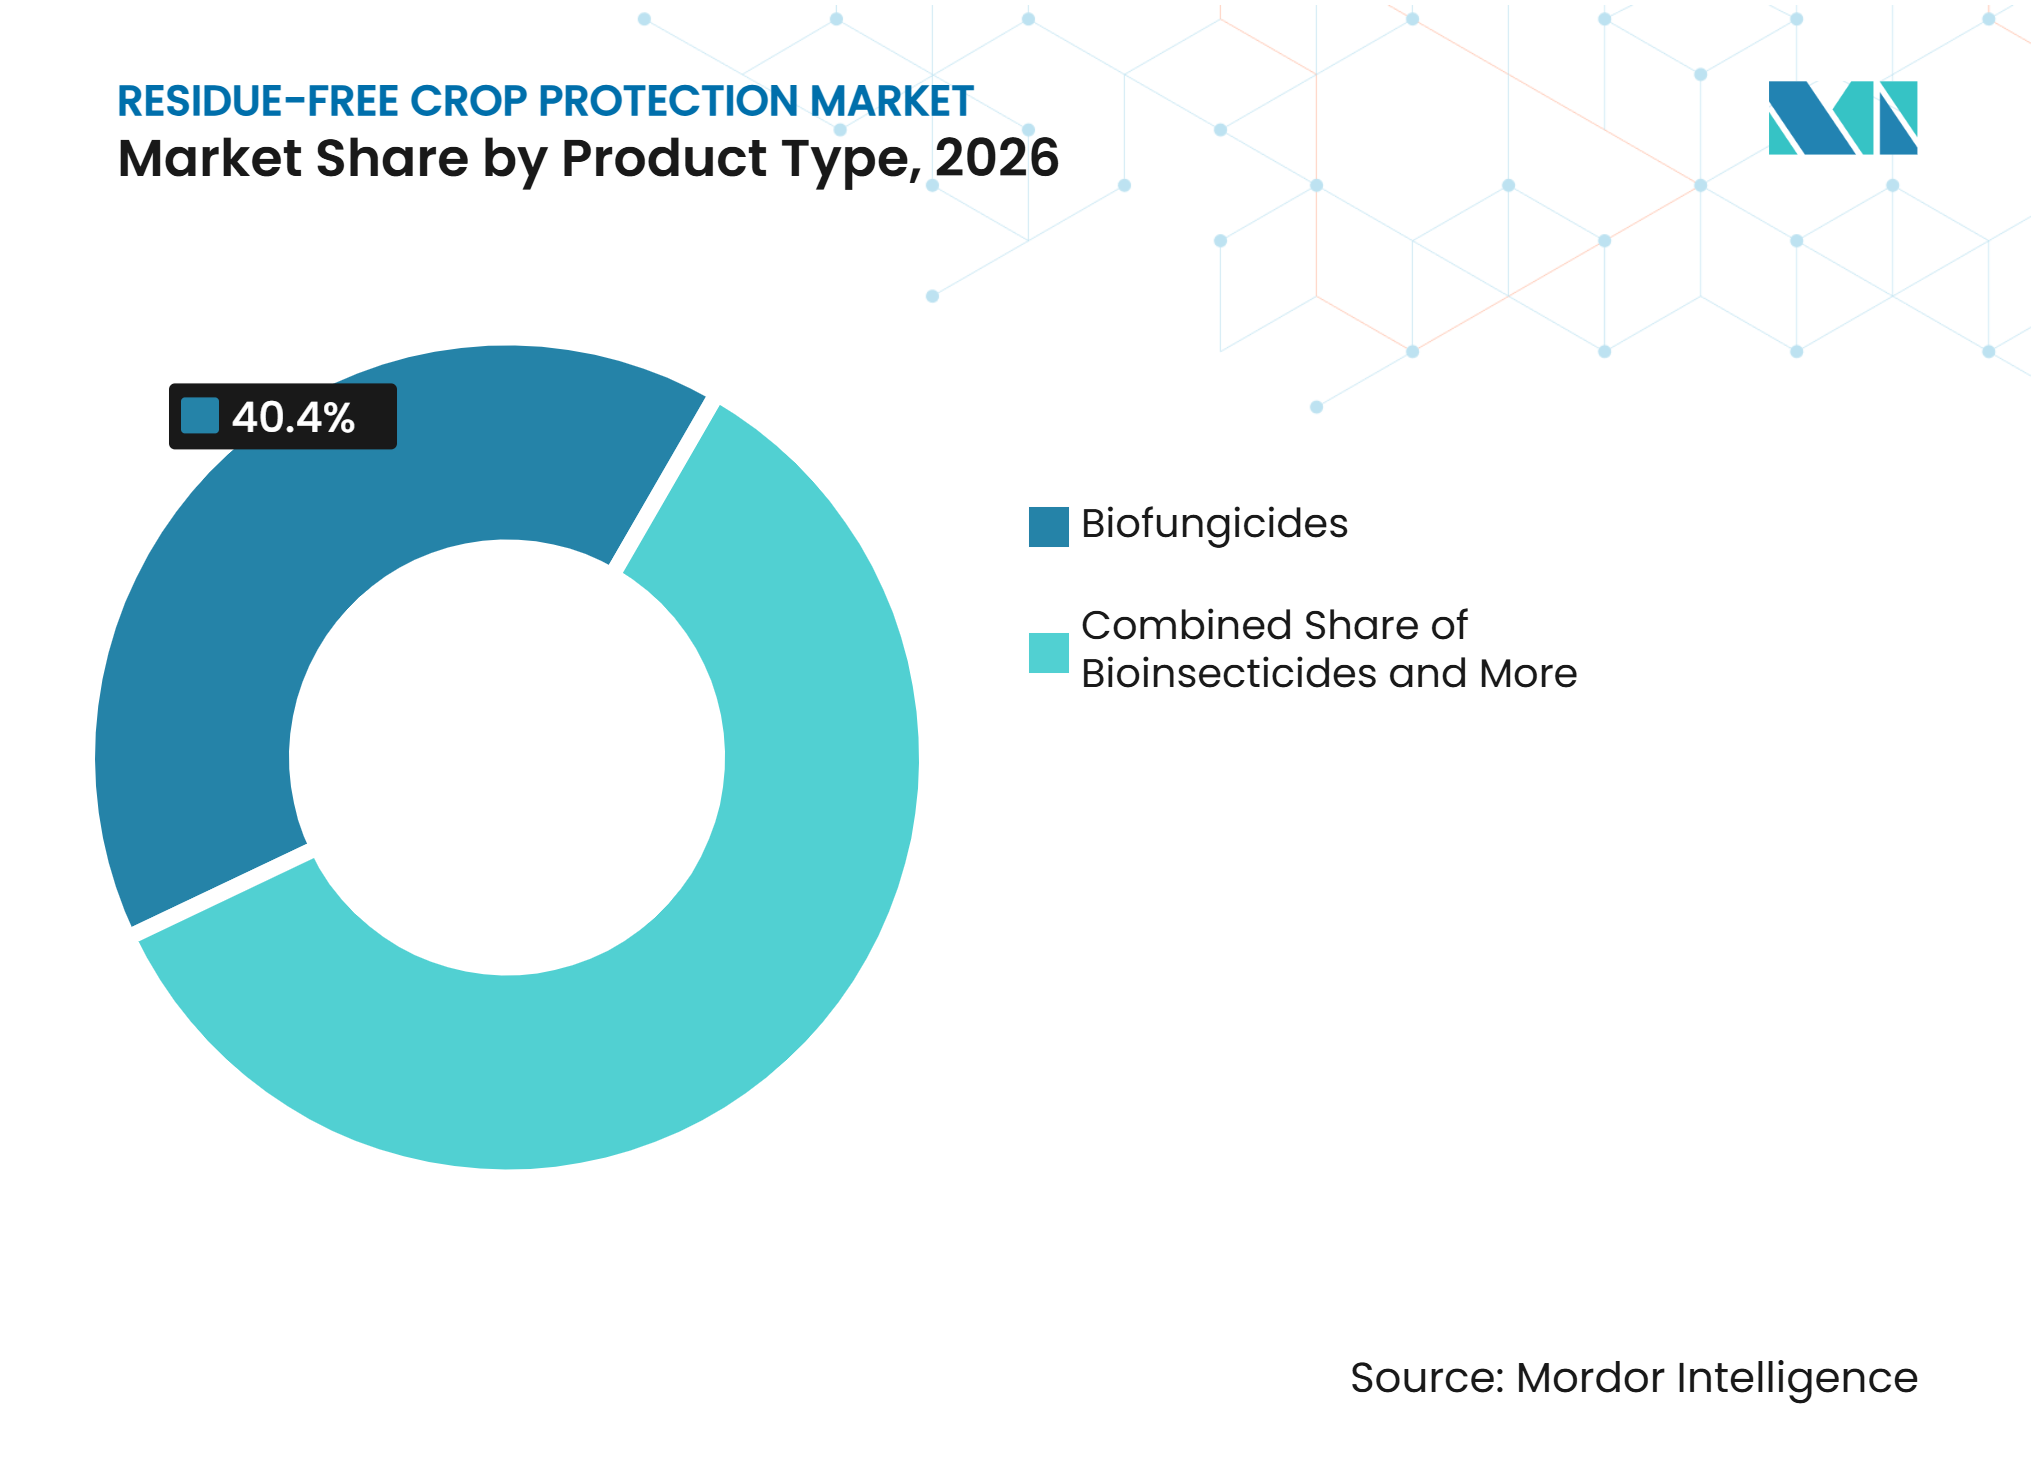
- Por produto, os biofungicidas foram o maior segmento e detinham 40,4% da participação do mercado de proteção de culturas sem resíduos em 2026, enquanto os bioherbicidas são o segmento de crescimento mais rápido e estão previstos para expandir a um CAGR de 17,4% entre 2027 e 2032.
- Por fonte, os produtos microbianos foram o maior segmento e detinham 52,3% do tamanho do mercado de proteção de culturas sem resíduos em 2026, enquanto os semioquímicos são o segmento de crescimento mais rápido e estão previstos para expandir a um CAGR de 15,4% entre 2027 e 2032.
- Por aplicação, a pulverização foliar foi o maior segmento e detinha 50,1% da participação de mercado em 2026, sendo também o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 16,5% entre 2027 e 2032.
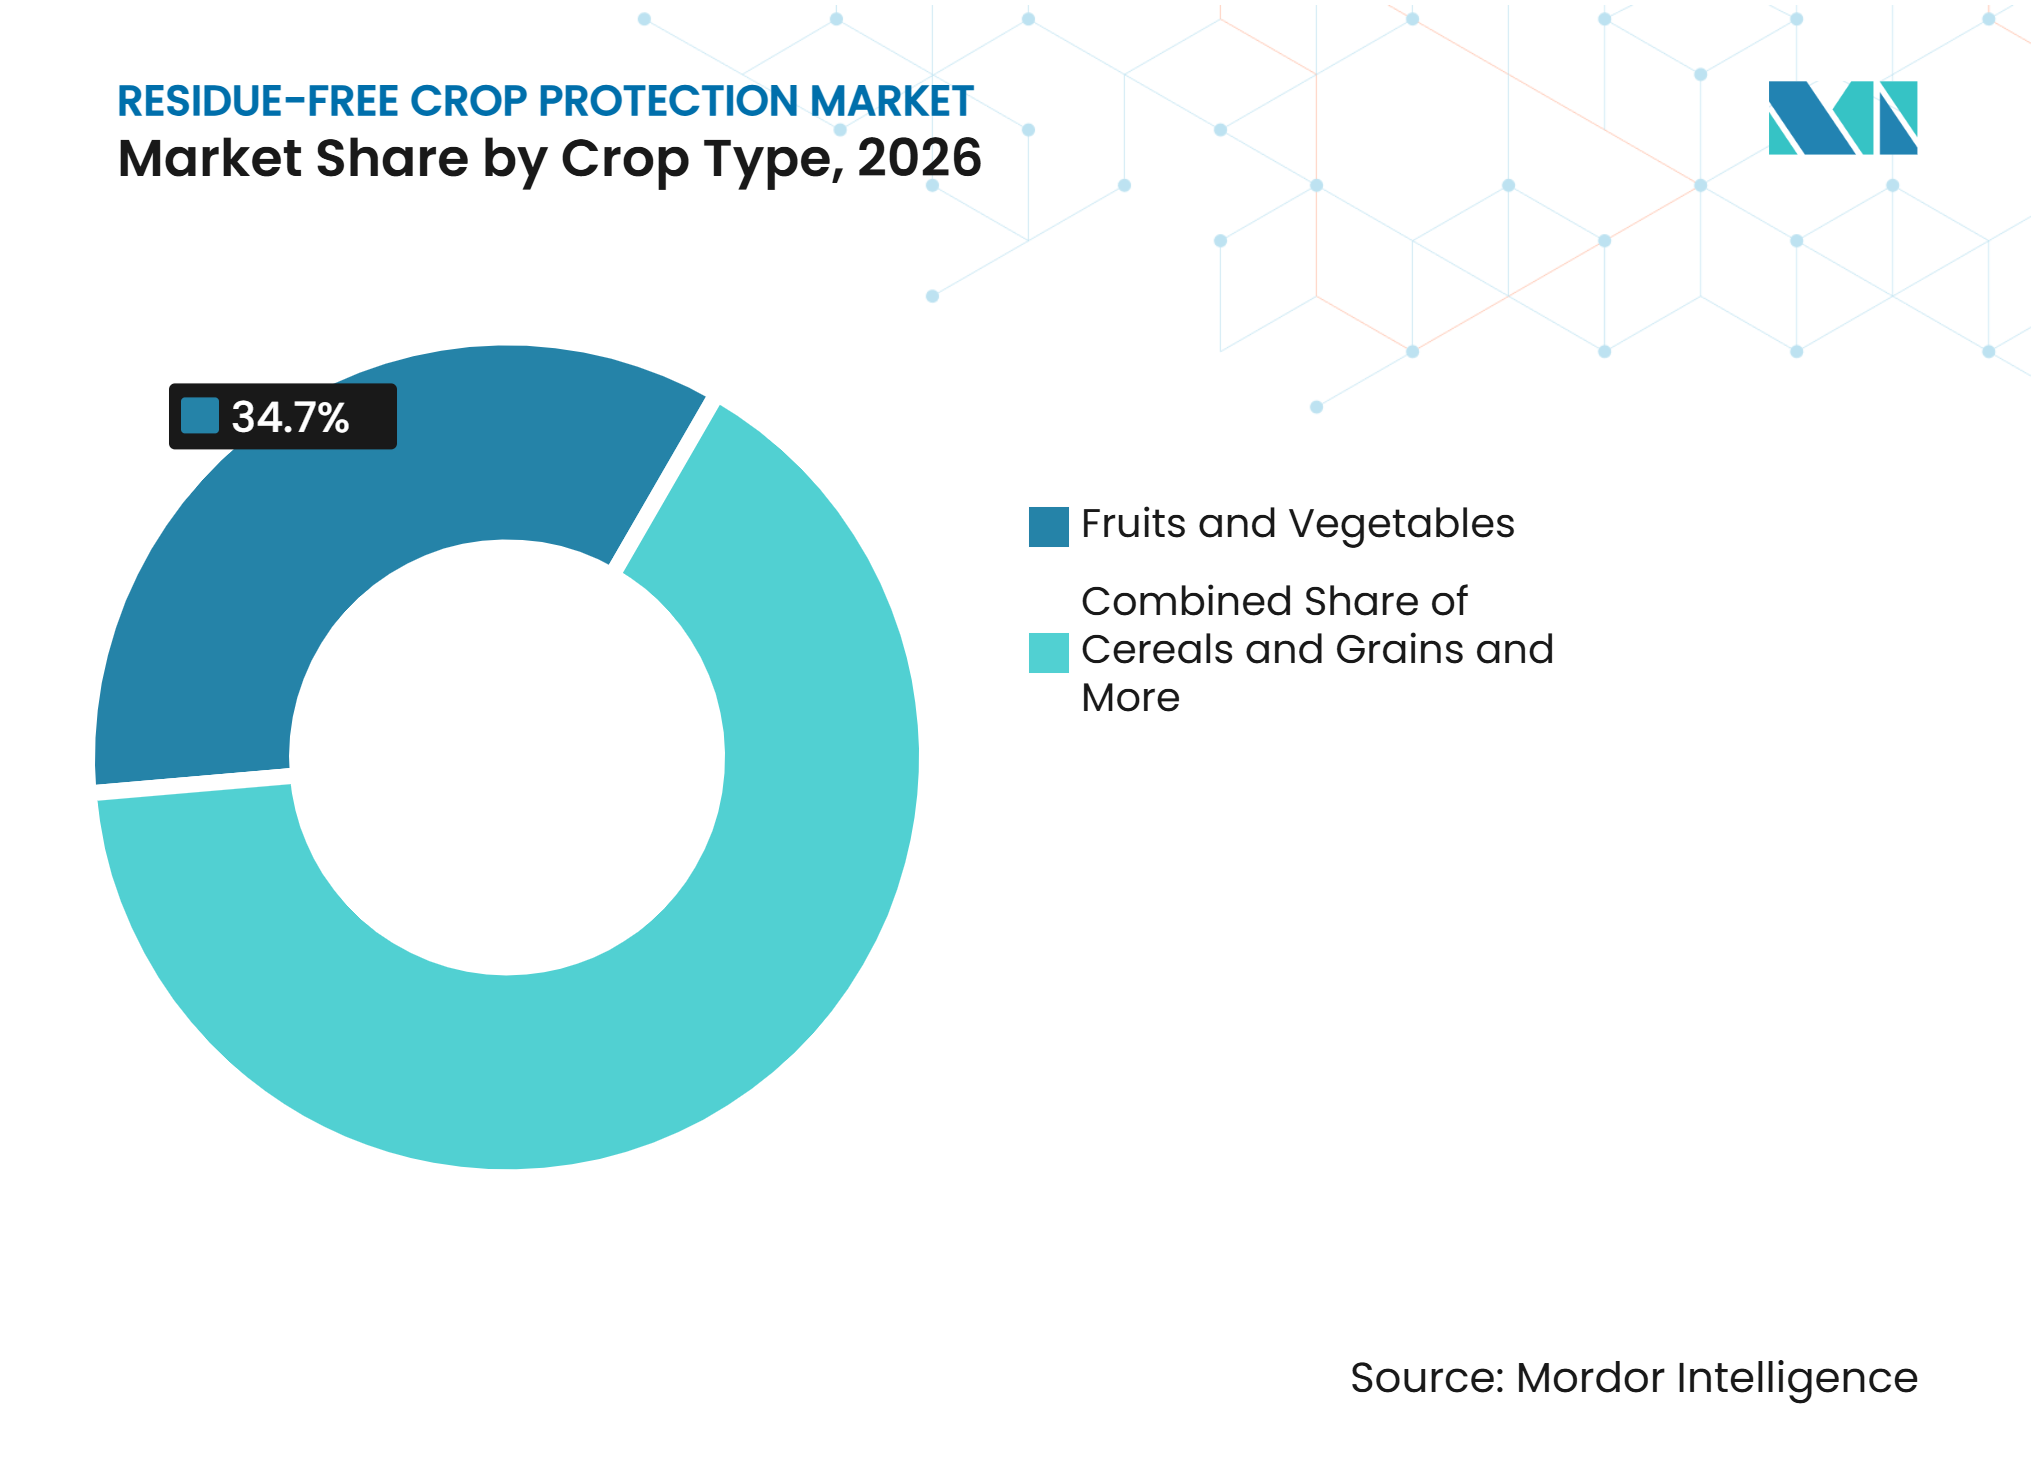
- Por tipo de cultura, frutas e vegetais foram o maior segmento e detinham 34,7% da participação de mercado em 2026, sendo também o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 14,4% entre 2027 e 2032.
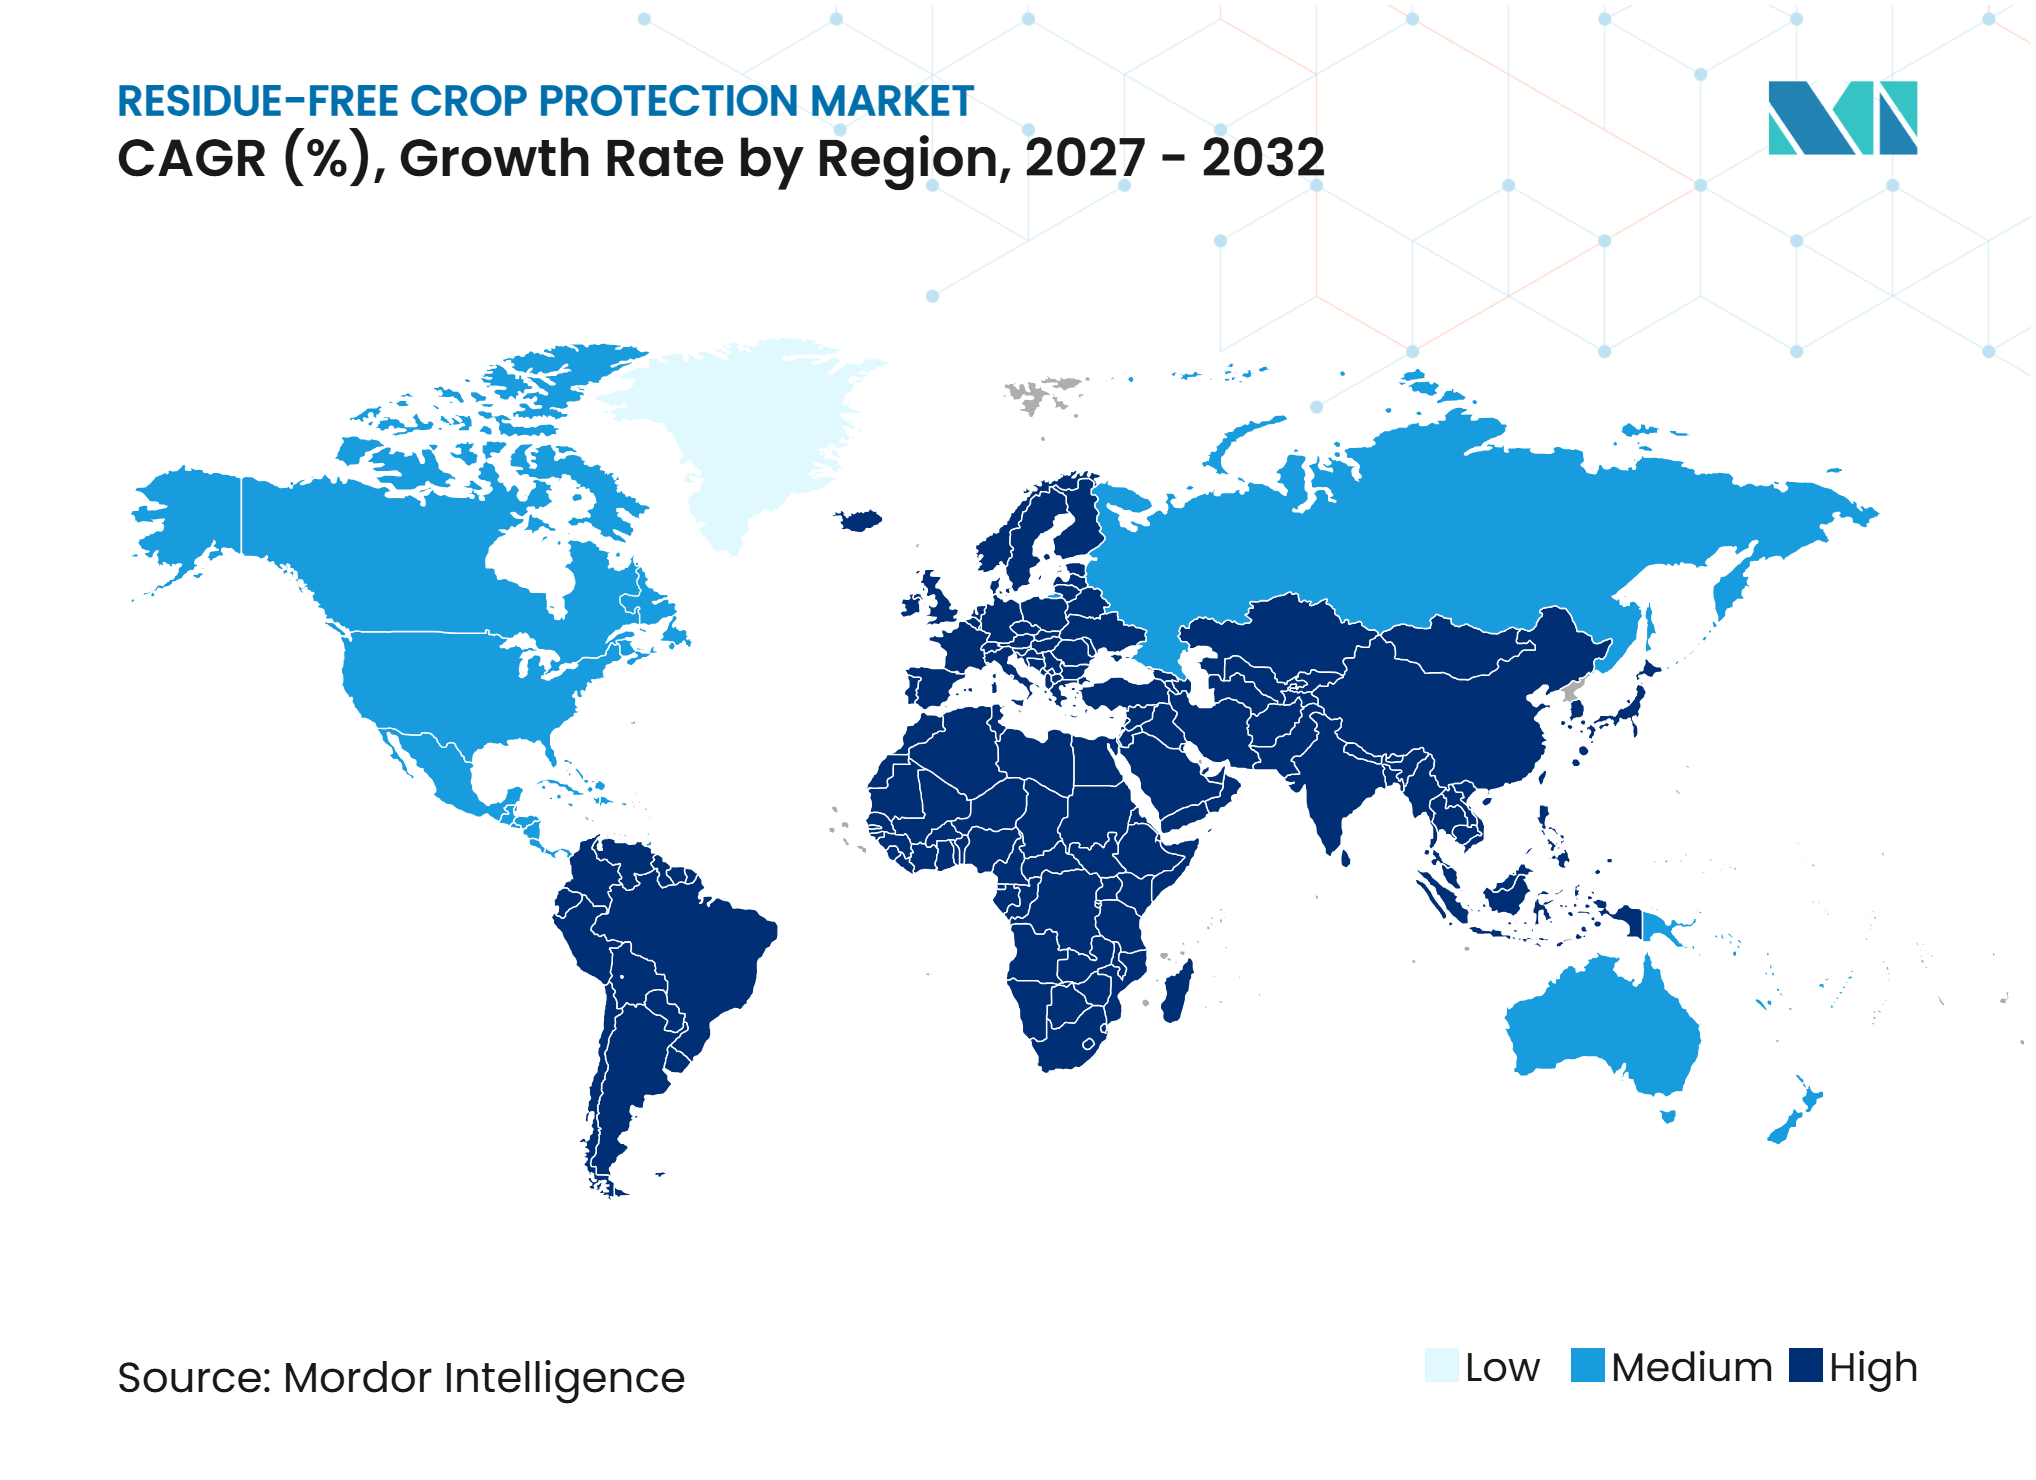
- Por geografia, a Ásia-Pacífico foi o maior segmento e detinha 36,2% da participação de mercado em 2026, sendo também a geografia de crescimento mais rápido, com previsão de expansão a um CAGR de 12,2% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites Máximos de Resíduos Mais Rigorosos e Protocolos de Varejistas | +3.5% | Global, com maior intensidade na União Europeia, Japão, Reino Unido e China | Curto prazo (≤ 2 anos) |
| Expansão de Programas Orgânicos e de Manejo Integrado de Pragas | +2.5% | Estados Unidos, Alemanha, França, Índia e Países Baixos | Médio prazo (2-4 anos) |
| Resistência de Pragas à Química Convencional | +2.2% | Brasil, Estados Unidos, China, Índia e Austrália | Médio prazo (2-4 anos) |
| Avanços em Formulação e Entrega Biológica | +2.0% | Estados Unidos, Alemanha, Japão e Brasil | Longo prazo (≥ 4 anos) |
| Rastreabilidade de Culturas de Exportação e Acesso a Mercados Premium | +1.8% | Brasil, México, Espanha, Vietnã, África do Sul e Egito | Curto prazo (≤ 2 anos) |
| Controle Biológico Localizado em Horticultura de Alto Valor | +1.5% | Países Baixos, Espanha, México, China e Israel | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limites Máximos de Resíduos Mais Rigorosos e Protocolos de Varejistas
A evolução dos requisitos de limite máximo de resíduos (LMR) e as especificações mais rigorosas dos compradores estão aumentando a importância da gestão de resíduos nas cadeias de abastecimento de produtos frescos. Os exportadores devem considerar os limites de resíduos específicos do destino ao selecionar produtos de proteção de culturas, determinar taxas de aplicação e intervalos de pré-colheita, e manter registros de tratamento. Em junho de 2025, o Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos introduziu Fichas de Referência Rápida de LMR cobrindo os requisitos de resíduos de pesticidas nos principais mercados de exportação para frutas, vegetais, nozes, leguminosas e outras commodities hortícolas. O recurso ajuda os produtores e expedidores dos Estados Unidos a identificar os requisitos específicos de cada mercado e apoia o planejamento de conformidade para o comércio internacional. A União Europeia também altera periodicamente os LMRs de pesticidas ao abrigo do Regulamento (CE) n.º 396/2005, exigindo que os participantes da cadeia de abastecimento monitorem as alterações regulatórias aplicáveis. Além disso, os protocolos privados de varejistas e certificação podem impor limites de resíduos ou requisitos de teste mais rigorosos do que os limites legais. Esses requisitos podem encorajar os produtores e exportadores a adotar soluções de proteção de culturas concebidas para minimizar resíduos detectáveis, mantendo o controle de pragas e doenças. Consequentemente, a demanda pode aumentar por produtos biológicos de proteção de culturas, formulações de baixo resíduo e soluções de manejo integrado de pragas que ajudem os produtores a atender às especificações dos compradores e a preservar o acesso a canais de exportação e varejo premium.
Expansão de Programas Orgânicos e de Manejo Integrado de Pragas
A expansão da agricultura orgânica e dos programas de manejo integrado de pragas (MIP) está apoiando a demanda por produtos biológicos de proteção de culturas que ajudam os produtores a gerir pragas e doenças, reduzindo a dependência de pesticidas sintéticos convencionais. De acordo com o portal de informações do mercado orgânico do Ministério Federal de Agricultura da Alemanha, as vendas de alimentos e bebidas orgânicos da Alemanha atingiram 18,23 bilhões de EUR (19,14 bilhões de USD) em 2025, aumentando 6,7% em relação ao ano anteriorO mercado orgânico continuará a crescer significativamente em 1, oekolandbau.de">[1]. Isso indica uma demanda contínua dos consumidores por alimentos produzidos organicamente e cria um incentivo para os produtores manterem sistemas de produção que cumpram os padrões orgânicos e os requisitos dos varejistas. Na França, o Plano Estratégico para o Desenvolvimento de Alternativas aos Produtos Fitofarmacêuticos (PARSADA) do governo apoia a pesquisa e o desenvolvimento de alternativas aos produtos convencionais de proteção de culturas, incluindo soluções para usos onde substitutos eficazes ainda são limitados. Tais iniciativas podem fortalecer o desenvolvimento e a adoção de agentes de controle biológico, biopesticidas e outras tecnologias de proteção de culturas de menor resíduo. Os padrões de produção orgânica restringem o uso de muitos pesticidas sintéticos, enquanto os programas de MIP encorajam os produtores a combinar controles biológicos, monitoramento de pragas, práticas culturais e tratamentos seletivos de acordo com a pressão das pragas. No cultivo protegido, as condições de crescimento controladas podem apoiar ainda mais a integração de insetos benéficos, produtos microbianos e aplicações direcionadas em programas planejados de gestão de culturas. Essas tendências apoiam o mercado de proteção de culturas sem resíduos ao aumentar a necessidade de soluções eficazes que ajudem os produtores a gerir a pressão de pragas, atender aos padrões de produção e manter o acesso ao mercado.
Resistência de Pragas à Química Convencional
O aumento da resistência de pragas aos produtos químicos convencionais de proteção de culturas está encorajando os produtores a diversificar as estratégias de gestão de pragas e a considerar modos de ação alternativos. De acordo com a Organização Europeia e Mediterrânea de Proteção de Plantas (EPPO), 249 novos casos de resistência foram validados desde a reunião do seu grupo de trabalho de especialistas em outubro de 2025, com a resistência a herbicidas representando 74% e a resistncia a fungicidas representando 16% desses casosBase de Dados da EPPO sobre Casos de Resistência, resistance.eppo.int">[2]. A EPPO também relatou que o Botrytis cinerea, um importante patógeno fúngico que afeta culturas de alto valor, apresentava resistência documentada em seis grupos diferentes de modos de ação de fungicidas em sua base de dados. Além disso, uma revisão publicada na revista Toxics em agosto de 2025 relatou que mais de 600 espécies de artrópodes desenvolveram resistência a inseticidas, incluindo organofosforados, piretroides e neonicotinoides. Esses achados destacam as limitações de depender repetidamente das mesmas classes químicas e reforçam a importância das estratégias de gestão da resistência. Os produtos biológicos de proteção de culturas, incluindo biopesticidas microbianos e agentes de controle biológico, podem fornecer modos de ação alternativos dentro dos programas de manejo integrado de pragas, ajudando os produtores a diversificar os tratamentos e a reduzir a dependência de químicas convencionais. Consequentemente, as preocupações com a resistência podem apoiar a demanda por soluções de proteção de culturas conscientes de resíduos, particularmente em horticultura de alto valor e produção orientada para exportação, onde o controle eficaz de pragas deve ser equilibrado com os requisitos de resíduos e os padrões de acesso ao mercado.
Avanços em Formulação e Entrega Biológica
Os avanços nas tecnologias de formulação e entrega biológica estão melhorando a estabilidade do produto, a vida útil de armazenamento e a consistência da aplicação, ajudando a resolver alguns dos desafios operacionais associados aos produtos biológicos de proteção de culturas. Em novembro de 2025, a Corteva anunciou o Goltrevo, um bioinsecticida microbiano baseado no fungo Beauveria bassiana 203, com uma formulação concebida para oferecer maior vida útil e menor potencial de desenvolvimento de resistênciaA Corteva Anuncia Soluções Inspiradas na Natureza para Controlar Insetos e Ajudar os Agricultores a Proteger a Produção, corteva.com">[3]. As vendas comerciais estavam previstas para começar na América Latina já em 2027, sujeitas a aprovações regulatórias. Este desenvolvimento ilustra os esforços para tornar os inseticidas biológicos mais práticos para os sistemas de agricultura comercial. Em dezembro de 2025, a Comissão Europeia também propôs medidas para acelerar o acesso ao mercado de produtos de biocontrole, citando atrasos regulatórios, priorização limitada e disponibilidade fragmentada como barreiras à adoção. Paralelamente a esses desenvolvimentos, tecnologias como a ampliação da fermentação, a microencapsulação e os sistemas de entrega aprimorados podem ajudar os fabricantes a melhorar a viabilidade microbiana, proteger os ingredientes ativos da degradação ambiental e melhorar o desempenho da aplicação. Tais avanços podem ampliar o uso potencial de produtos biológicos de proteção de culturas em culturas hortícolas e de grande escala. Para o mercado de proteção de culturas sem resíduos, formulações mais estáveis e desempenho confiável no campo podem melhorar a confiança dos produtores nas alternativas biológicas e apoiar sua integração em programas de proteção de culturas concebidos para atender aos requisitos de resíduos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desempenho de Campo Inconsistente em Diferentes Ambientes | -2.0% | Global, mais acentuado em climas tropicais e semiáridos | Curto prazo (≤ 2 anos) |
| Vida Útil Curta e Dependência de Cadeia de Frio | -1.5% | Índia, Brasil, África do Sul, Austrália e Sudeste Asiático | Médio prazo (2-4 anos) |
| Atrasos no Registro e Definições Não Harmonizadas | -1.8% | Estados-membros da União Europeia, Estados Unidos, China e Índia | Longo prazo (≥ 4 anos) |
| Custo Inicial Mais Elevado e Suporte Técnico Limitado | -1.3% | Índia, China, Brasil, África do Sul e mercados globais de pequenos agricultores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desempenho de Campo Inconsistente em Diferentes Ambientes
O desempenho de campo inconsistente em diferentes condições ambientais pode restringir a adoção de produtos de proteção de culturas sem resíduos, particularmente formulações biológicas contendo microrganismos vivos ou ingredientes ativos ambientalmente sensíveis. A radiação ultravioleta, as flutuações de temperatura, a humidade, as chuvas e as condições do solo podem afetar a sobrevivência, a persistência e a eficácia microbiana, tornando o momento da aplicação, o armazenamento e a gestão do estágio da cultura importantes para obter resultados confiáveis. Ao contrário de alguns tratamentos químicos convencionais, os produtos biológicos podem exigir condições de aplicação mais precisas, tratamentos repetidos ou integração com outras medidas de gestão de pragas para manter um controle adequado. Uma avaliação de 2025 publicada pelo Instituto Nacional Francês de Pesquisa para Agricultura, Alimentação e Meio Ambiente (INRAE) examinou sistemas agrícolas sem pesticidas e destacou a importância do contexto de produção e do acesso ao mercado na determinação dos resultados económicos. Embora esses sistemas possam oferecer benefícios ambientais, a sua viabilidade comercial pode variar com as condições de cultivo e o acesso a mercados premium. Esses desafios podem ser mais pronunciados para os pequenos agricultores que têm acesso limitado a consultores agronômicos, instalações de armazenamento adequadas e monitoramento rotineiro de pragas. Consequentemente, a incerteza sobre a eficácia no campo, os requisitos adicionais de monitoramento e o custo potencial de aplicações repetidas podem retardar a adoção de soluções de proteção de culturas sem resíduos, especialmente quando os produtos biológicos são usados como substitutos autónomos em vez de componentes de programas de manejo integrado de pragas.
Atrasos no Registro e Definições Não Harmonizadas
Os longos procedimentos de registro e as diferenças no tratamento regulatório dos produtos biológicos de proteção de culturas podem atrasar a comercialização e aumentar os custos de desenvolvimento para os fabricantes. Embora a União Europeia tenha um quadro comum para produtos fitossanitários ao abrigo do Regulamento (CE) n.º 1107/2009, os prazos de aprovação podem ser afetados pela alocação de responsabilidades de avaliação, pela capacidade regulatória nacional e pelos requisitos aplicáveis a produtos individuais. Em dezembro de 2025, a Comissão Europeia identificou longos procedimentos de avaliação, recursos insuficientes nas autoridades dos Estados-membros e incentivos limitados para soluções de baixo risco e biológicas como pontos fracos do quadro regulatório existente. A Comissão propôs medidas para acelerar o acesso ao mercado de produtos de biocontrole e reduzir os encargos administrativos, particularmente para desenvolvedores inovadores e empresas menores. A incerteza regulatória e os prazos de avaliação prolongados podem aumentar os custos de conformidade, adiar os lançamentos de produtos e limitar a velocidade com que novas substâncias ativas biológicas chegam aos produtores. Essas barreiras podem afetar desproporcionalmente os desenvolvedores menores com recursos regulatórios limitados e reduzir a disponibilidade de produtos alternativos de proteção de culturas nos mercados. Consequentemente, os atrasos no registro podem restringir a expansão do mercado de produtos químicos de proteção de culturas sem resíduos ao retardar a comercialização de novas soluções biológicas e criar disponibilidade desigual de produtos entre países.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Biofungicidas Lideram, Enquanto Bioherbicidas AceleramOs biofungicidas detinham 40,4% da participação do mercado de produtos químicos de proteção de culturas sem resíduos em 2026, tornando-os o maior segmento por tipo de produto. A sua posição de liderança reflete a demanda por gestão biológica de doenças em culturas de alto valor, como uvas, vegetais e frutas de árvore, onde os produtores devem equilibrar o controle de doenças com os requisitos de resíduos e os padrões de acesso ao mercado. Os biofungicidas podem complementar os programas de manejo integrado de pragas, fornecendo modos de ação alternativos e reduzindo a dependência de fungicidas convencionais. Em junho de 2025, a Koppert e a Amoéba assinaram um acordo de distribuição exclusiva de cinco anos para um biofungicida baseado no lisado de Willaertia magna C2c Maky, visando culturas de videira e vegetais em 18 países europeus e nos Estados Unidos. O acordo seguiu-se à aprovação da substância ativa pela UE, com o lançamento do produto inicialmente previsto para o início de 2026. Os bioinsecticidas e os bionematicidas também contribuem para o mercado ao combater pragas de insetos e nematoides do solo através de mecanismos biológicos ou de origem biológica. Em outubro de 2025, a Albaugh recebeu aprovação da Agência de Proteção Ambiental dos Estados Unidos para o BIOST 2G, um nematicida biológico e tratamento de sementes inseticida concebido para controlar ou suprimir nematoides parasitas de plantas e pragas que habitam o solo no início da estação. Esses desenvolvimentos ilustram o investimento contínuo em soluções biológicas de proteção de culturas para gestão de doenças, insetos e nematoides.
Os bioherbicidas estão previstos para ser o segmento de tipo de produto de crescimento mais rápido, expandindo a um CAGR de 17,4% de 2027 a 2032. As perspectivas de crescimento são apoiadas pela necessidade de opções adicionais de gestão de ervas daninhas à medida que a resistência a herbicidas aumenta e os produtores procuram diversificar os programas químicos convencionais. No entanto, a adoção comercial dependerá da eficácia no controle de ervas daninhas, da seletividade para a cultura, do momento da aplicação e da competitividade de custos em comparação com os herbicidas estabelecidos. Outras abordagens emergentes, incluindo pesticidas bioquímicos derivados de substâncias naturais e tecnologias baseadas em interferência de RNA, podem ampliar a gama de alternativas disponíveis para os produtores à medida que os produtos avançam no desenvolvimento e no registro. Nos Estados Unidos, certos produtos pesticidas de risco mínimo qualificados podem ser isentos do registro federal ao abrigo da Secção 25(b) da FIFRA, desde que cumpram os requisitos aplicáveis de ingredientes, rotulagem e outros; esta isenção não se aplica automaticamente a todos os produtos biológicos ou botânicos. Organismos benéficos, preparações microbianas e produtos de origem vegetal também apoiam os programas de gestão de pragas no cultivo protegido e na produção orgânica. À medida que a tecnologia de formulação, a validação no campo e as vias regulatórias avançam, os bioherbicidas poderão capturar uma maior participação do mercado.



Por Fonte:
Produtos Microbianos Lideram, Enquanto Semioquímicos Ganham VelocidadeOs produtos microbianos detinham 52,3% da participação de mercado em 2026, refletindo a adoção estabelecida no mercado de produtos químicos de proteção de culturas sem resíduos. As formulações bacterianas, incluindo espécies de Bacillus, são utilizadas juntamente com fungos entomopatogênicos como Beauveria bassiana e Metarhizium anisopliae, bem como biofungicidas à base de Trichoderma. As suas aplicações abrangem a supressão de doenças, o controle de insetos e a gestão da zona radicular, conferindo aos produtos microbianos um papel amplo em diferentes tipos de culturas e formatos de aplicação. O uso estabelecido no campo e os requisitos de dados de registro bem definidos apoiam esta posição de liderança, particularmente em relação às categorias de produtos mais recentes. Os extratos botânicos e de plantas são utilizados em tratamentos pós-colheita, programas foliares orgânicos e programas de indução de resistência.
Os semioquímicos estão previstos para expandir a um CAGR de 15,4% entre 2027 e 2032. A disrupção do acasalamento por feromônios e a captura em massa estão a migrar das frutas de árvore para culturas em linha, vinhedos e produção de vegetais, à medida que os produtores procuram opções seletivas de gestão de pragas. Em 2025, a Bayer assinou um acordo de desenvolvimento e distribuição com o Grupo M2i para géis de feromônios na Ásia-Pacífico, América Latina e Estados Unidos. A síntese baseada em fermentação está a reduzir os custos de produção e a melhorar a economia da implantação em áreas mais amplas, onde os elevados custos dos programas anteriores restringiam o uso a culturas de alto valor. Essas ferramentas podem ser integradas em programas de MIP baseados em monitoramento no mercado de produtos químicos de proteção de culturas sem resíduos, expandindo o seu papel para além da horticultura tradicional.
Por Aplicação:
A Pulverização Foliar Combina Escala e CrescimentoA pulverização foliar detinha 50,1% da participação de mercado em 2026 e está prevista para crescer a um CAGR de 16,5% entre 2027 e 2032. Os equipamentos de pulverização existentes e os calendários agrícolas estabelecidos reduzem a barreira operacional para a adoção biológica, pois os produtores podem incorporar muitos produtos em rotinas de tratamento familiares. Os tratamentos foliares podem ser integrados em programas de gestão de doenças e insetos sem grandes alterações nas operações de campo, permitindo que os produtores respondam à pressão de pragas durante a estação. O formato é particularmente relevante para frutas e vegetais afetados por doenças foliares e pragas sugadoras, onde a cobertura oportuna é importante. Os registros de produtos que definem culturas e pragas-alvo podem fortalecer a confiança no mercado de produtos químicos de proteção de culturas sem resíduos.
O tratamento de sementes está a crescer, especialmente para bionematicidas biológicos e biofungicidas que protegem a zona radicular antes que a pressão precoce de pragas e doenças se desenvolva. O tratamento pós-colheita é atrativo porque o estado dos resíduos é visível durante a inspeção da cadeia de abastecimento e afeta diretamente a aceitação comercial de produtos perecíveis. A Biotalys e a AgroFresh Solutions anunciaram uma parceria em maio de 2025 para desenvolver proteção biológica pós-colheita utilizando a plataforma AGROBODY. O tratamento do solo serve para a gestão de nematoides e fungos do solo em vegetais e pomares, onde os danos causados por pragas podem reduzir a qualidade e a produção comercializável. A injeção no tronco e abordagens direcionadas relacionadas apoiam culturas perenes, incluindo oliveiras, citrinos e frutas de caroço, colocando ingredientes ativos dentro dos sistemas das plantas.
Por Tipo de Cultura:
Frutas e Vegetais Impulsionam a DemandaFrutas e vegetais detinham 34,7% da participação de mercado em 2026 e estão previstos para crescer a um CAGR de 14,4% entre 2027 e 2032. Os exportadores de produtos frescos enfrentam LMRs dos países importadores e protocolos de resíduos dos compradores que favorecem a integração de insumos biológicos e escolhas de tratamento documentadas. Brasil, México, Espanha, Egito e Índia estão expostos a esses requisitos nas principais categorias de exportação, onde a condição da cultura e o estado dos resíduos influenciam as decisões dos compradores. O sistema GrapeNet da Índia conecta registros de pulverização na fazenda, resultados laboratoriais e documentos fitossanitários para remessas de exportação, demonstrando como a rastreabilidade pode moldar a seleção de insumos na fazenda. As culturas comerciais, incluindo café, cacau, algodão e cana-de-açúcar, também enfrentam o escrutínio dos compradores através de certificações de sustentabilidade e auditorias de exportação.
Os cereais e grãos também são proeminentes, embora a penetração de insumos biológicos permaneça inferior à da horticultura porque o desempenho e a economia do tratamento devem funcionar numa escala de campo maior. A Syngenta e a Amoéba assinaram um memorando de entendimento em novembro de 2025 para desenvolver um biofungicida à base de ameba para trigo na União Europeia e no Reino Unido. De acordo com o anúncio das empresas em 2025, a mancha foliar de Septoria tritici e a ferrugem amarela afetam 9 a 12 milhões de hectares anualmente na UE e no Reino Unido. As oleaginosas e leguminosas, particularmente a soja no Brasil, estão a adotar tratamentos biológicos de sementes e biocontroles foliares à medida que os produtores procuram programas de proteção de culturas mais diversificados. O mercado de produtos químicos de proteção de culturas sem resíduos pode também estender-se a culturas de fibra, relvados e plantas ornamentais, onde as substâncias ativas sintéticas enfrentam restrições em ambientes confinados ou urbanos.

Análise Geográfica
A Ásia-Pacífico detinha 36,2% da participação do mercado de produtos químicos de proteção de culturas sem resíduos em 2026, apoiada pela expansão da produção hortícola, pela agricultura orientada para a exportação e pelo crescente interesse em alternativas biológicas aos pesticidas convencionais. Os exportadores devem cumprir os limites máximos de resíduos (LMRs) específicos do destino, tornando a seleção de produtos de proteção de culturas, o momento da aplicação e o monitoramento de resíduos partes importantes do planeamento da produção. O Sistema de Lista Positiva do Japão aplica um limite padrão de 0,01 miligramas por quilograma a resíduos de produtos químicos agrícolas onde não existem LMRs específicos ou isenções aplicáveis. Esses requisitos aumentam a importância de programas de proteção de culturas rastreáveis para os exportadores que abastecem os mercados internacionais. Os produtos biológicos podem ajudar os produtores a diversificar as estratégias de gestão de pragas, embora a adoção dependa do registro do produto, da eficácia no campo, da adequação à cultura e da acessibilidade.
A Ásia-Pacífico também está prevista para ser o mercado regional de crescimento mais rápido, expandindo a um CAGR de 12,2% de 2027 a 2032. As perspectivas de crescimento são apoiadas pela expansão da horticultura de exportação, pela crescente atenção aos requisitos de resíduos e pela adoção de produtos biológicos e programas de manejo integrado de pragas. As iniciativas de inovação agrícola da China e o crescente setor de exportação de frutas e vegetais da Índia criam oportunidades para soluções que ajudem os produtores a gerir pragas enquanto cumprem as especificações dos compradores. À medida que os exportadores enfrentam requisitos de resíduos mais rigorosos nos mercados de destino, a demanda por produtos biológicos de proteção de culturas que complementam os programas convencionais de gestão de pragas pode aumentar, desde que esses produtos ofereçam desempenho confiável no campo e permaneçam comercialmente viáveis.
A Europa beneficia da agricultura orgânica, da pesquisa em alternativas aos pesticidas convencionais e da atenção regulatória aos resíduos de pesticidas. O programa PARSADA (Plano Estratégico para o Desenvolvimento de Alternativas aos Produtos Fitofarmacêuticos) da França apoia a pesquisa em métodos alternativos de proteção de culturas, enquanto os programas de monitoramento da União Europeia acompanham os resíduos de pesticidas nos alimentos. A América do Norte é apoiada por vias estabelecidas de registro de biopesticidas e pela demanda por práticas de produção conscientes de resíduos. Em outubro de 2025, a Albaugh recebeu aprovação da Agência de Proteção Ambiental dos Estados Unidos para o BIOST 2G, um nematicida biológico e tratamento de sementes inseticida, ilustrando o desenvolvimento comercial contínuo na proteção biológica de culturas. A América do Sul oferece oportunidades através de aplicações de proteção biológica de culturas em grandes mercados agrícolas como o Brasil, enquanto o Médio Oriente e África apresentam potencial no cultivo protegido e na horticultura de exportação. Em todas essas regiões, o desenvolvimento do mercado dependerá do registro de produtos, do controle eficaz de pragas, do suporte técnico e da capacidade dos produtores de integrar soluções biológicas em programas de produção comercialmente viáveis.
Cenário Competitivo
Concentração do Mercado
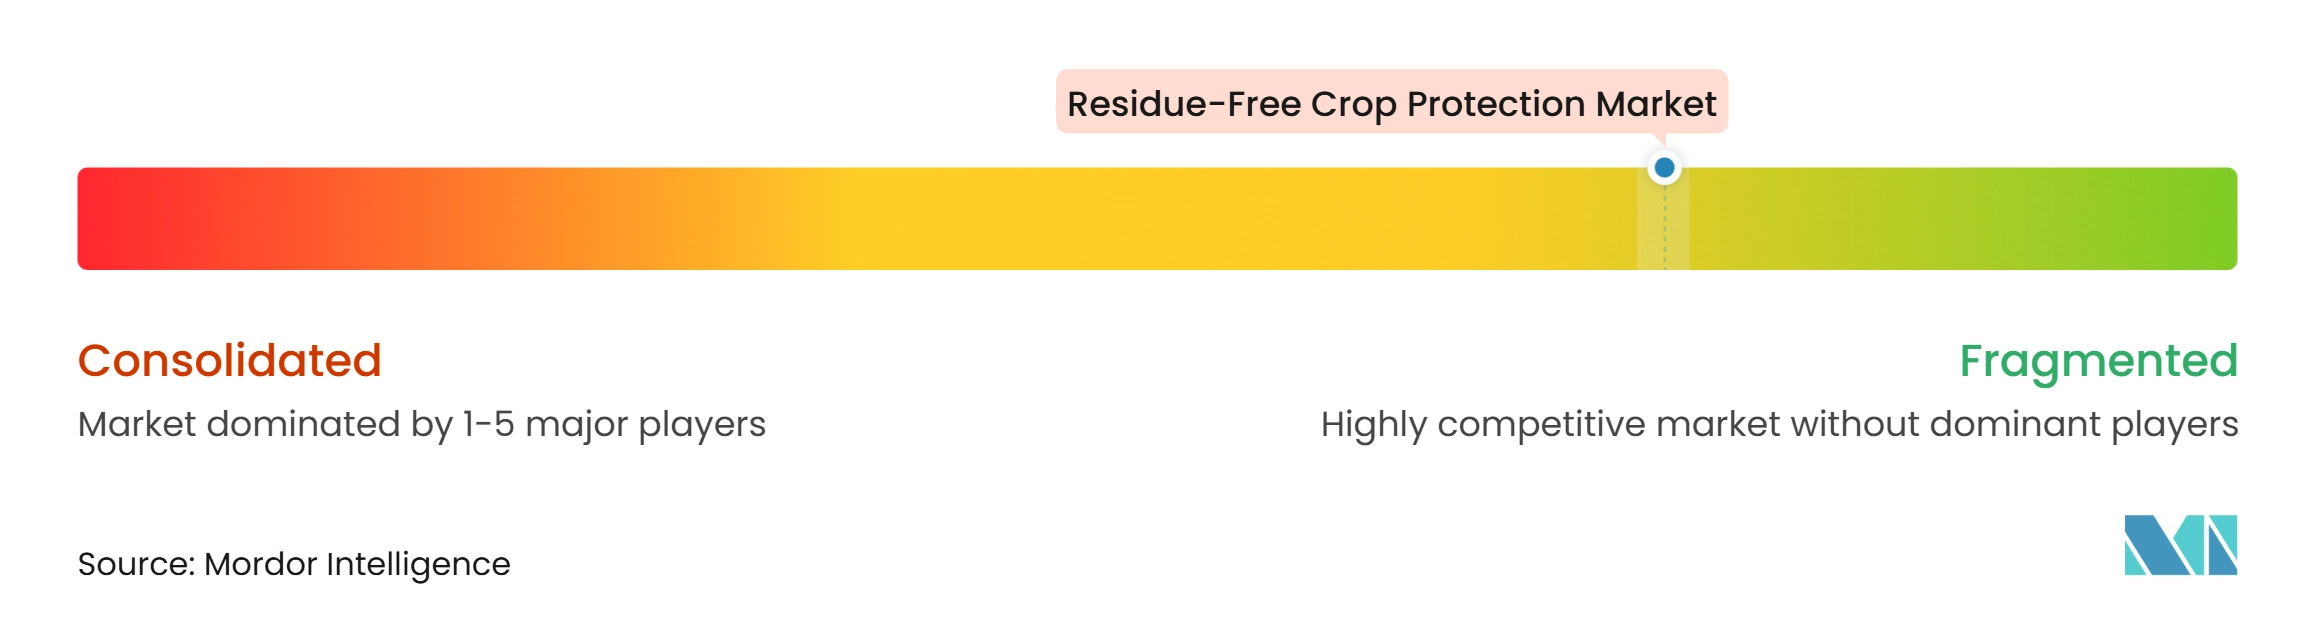
O mercado de produtos químicos de proteção de culturas sem resíduos estava fragmentado em 2026, com Koppert B.V., Syngenta AG, UPL Limited, BASF SE e Corteva Agriscience LLC identificadas entre os principais participantes. As posições competitivas são moldadas por portfólios de produtos biológicos, capacidades de pesquisa, expertise regulatória, redes de distribuição e suporte agronômico. Ao contrário dos produtos convencionais de proteção de culturas, as soluções biológicas podem exigir condições específicas de armazenamento, momento de aplicação e práticas de gestão de culturas, tornando a assistência técnica e o conhecimento do mercado local fatores importantes na adoção comercial. As empresas competem, portanto, através da eficácia do produto, da estabilidade da formulação, das aplicações específicas para cada cultura, da cobertura de registro e da sua capacidade de ajudar os produtores a integrar produtos biológicos nos programas de gestão de pragas existentes.
As parcerias estratégicas e o desenvolvimento tecnológico estão a moldar a diferenciação competitiva. Em 2025, a Corteva colaborou com a Micropep Technologies para aceder à sua biblioteca de descoberta de peptídeos Krisalix para potenciais aplicações de biocontrole e biofungicidas. Em junho de 2025, a Koppert e a Amoéba assinaram um acordo de distribuição exclusiva de cinco anos para um biofungicida da Amoéba em 18 países europeus e nos Estados Unidos. Em novembro de 2025, a Syngenta e a Amoéba anunciaram uma colaboração focada no desenvolvimento de uma solução de fungicida biológico para cereais e culturas de campo. Esses desenvolvimentos ilustram como as empresas estabelecidas de proteção de culturas e os inovadores biológicos especializados estão a combinar capacidades de pesquisa com expertise de distribuição e comercialização. Tais parcerias podem expandir os pipelines de produtos e melhorar o acesso a soluções biológicas.
O posicionamento competitivo a longo prazo depende da capacidade de oferecer desempenho consistente no campo, manter a estabilidade do produto, garantir aprovações regulatórias e fornecer suporte técnico confiável em diferentes culturas e ambientes de cultivo. Existem oportunidades na gestão de doenças em cereais, no controle biológico de ervas daninhas, na proteção pós-colheita e nos programas de gestão da resistência, onde são necessárias soluções eficazes adicionais. Os avanços nas formulações microbianas, na fermentação e nas tecnologias emergentes, como a interferência de RNA, podem ampliar os portfólios de produtos. As empresas estabelecidas podem aproveitar a sua infraestrutura de pesquisa e redes de distribuição, enquanto os desenvolvedores especializados podem competir através de tecnologias diferenciadas e expertise específica para cada cultura. É, portanto, provável que o mercado permaneça fragmentado à medida que as empresas multinacionais de proteção de culturas expandem as capacidades biológicas através de pesquisa e parcerias, enquanto os inovadores especializados continuam a abordar as necessidades não atendidas de gestão de pragas.
Líderes do Setor de Proteção de Culturas Sem Resíduos
-
Koppert B.V.
-
UPL Limited
-
BASF SE
-
Syngenta AG
-
Corteva Agriscience LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteção de Culturas Sem Resíduos Empresas cobertas neste relatório
- BASF SE
- Bayer AG
- Syngenta AG (Syngenta Group)
- Corteva Agriscience LLC (Corteva, Inc.)
- UPL Limited
- FMC Corporation
- Koppert B.V.
- Valent BioSciences LLC (Sumitomo Chemical Company, Limited)
- Certis U.S.A. L.L.C. (Mitsui & Co., Ltd.)
- Andermatt Group AG
- Novozymes A/S (Novonesis Group)
- Lallemand Inc.
- Biobest Group NV (Floridienne SA/NV)
- Bioline AgroSciences Ltd. (Eurazeo-backed)
- Provivi, Inc.
- Suterra LLC (The Wonderful Company LLC)
- Seipasa, S.A.
- PI Industries Limited
- Coromandel International Limited
Desenvolvimentos industriais recentes em Mercado de Proteção de Culturas Sem Resíduos
- Setembro de 2026: A Koppert B.V. lançou o Macan, um fungicida foliar biológico no Brasil. Baseado na estirpe CECT 8237 de Bacillus velezensis, o Macan destina-se a suprimir ferrugens, mancha foliar, mancha-alvo e outras doenças foliares em soja, milho e cana-de-açúcar.
- Maio de 2026: A BioWorks lançou o TotalNema Ax, um nematicida botânico para culturas especializadas. O produto utiliza uma mistura de óleos botânicos para gerir nematoides parasitas de plantas e destina-se a culturas incluindo batatas, cebolas, morangos e folhas verdes. A empresa descreve-o como um pesticida de risco mínimo ao abrigo do quadro da Secção 25(b) da FIFRA da Agência de Proteção Ambiental dos Estados Unidos.
- Março de 2026: A BASF concluiu a aquisição da AgBiTech, expandindo o seu portfólio de controle biológico de insetos. A presença estabelecida da AgBiTech no Brasil e as suas tecnologias de controle biológico de insetos estão previstas para ajudar a BASF a escalar soluções biológicas em mercados adicionais.
- Novembro de 2025: A Corteva anunciou o Goltrevo, o seu primeiro bioinsecticida no seu portfólio de Biológicos. O Goltrevo é baseado na estirpe 203 de Beauveria bassiana e foi concebido para controlar insetos sugadores e mastigadores selecionados, incluindo moscas-brancas, pulgões e cigarrinhas do milho.
Âmbito do Relatório Global do Mercado de Proteção de Culturas Sem Resíduos
Os produtos químicos de proteção de culturas sem resíduos são produtos de proteção de culturas concebidos para controlar pragas, doenças e ervas daninhas, minimizando ou eliminando resíduos químicos detectáveis nas culturas colhidas quando utilizados de acordo com as práticas de aplicação recomendadas. Incluem pesticidas biológicos, extratos botânicos, pesticidas bioquímicos, agentes microbianos e outras soluções de proteção de culturas de baixo resíduo ou isentas de resíduos que apoiam a segurança alimentar, a agricultura sustentável e a conformidade com os limites máximos de resíduos (LMRs).
O Mercado de Proteção de Culturas Sem Resíduos é Segmentado por Tipo de Produto (Biofungicidas, Bioinsecticidas, Bioherbicidas, Bionematicidas, Pesticidas Bioquímicos, Insetos e Nematoides Benéficos, Pesticidas Baseados em RNAi e Outros Tipos de Produtos), por Fonte (Microbiano, Botânico e Extratos de Plantas, Bioquímico, Macrobiano, Semioquímico e Protetores Incorporados em Plantas), por Aplicação (Pulverização Foliar, Tratamento de Sementes, Tratamento do Solo, Tratamento Pós-Colheita e Injeção no Tronco e Outras Aplicações Direcionadas), por Tipo de Cultura (Frutas e Vegetais, Cereais e Grãos, Oleaginosas e Leguminosas, Culturas de Fibra, Culturas Comerciais, Relvados e Plantas Ornamentais e Outros Tipos de Culturas) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, África e Médio Oriente). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Biofungicidas |
| Bioinsecticidas |
| Bioherbicidas |
| Bionematicidas |
| Pesticidas Bioquímicos |
| Insetos e Nematoides Benéficos |
| Pesticidas Baseados em RNAi |
| Outros Tipos de Produtos |
| Microbiano |
| Botânico e Extratos de Plantas |
| Bioquímico |
| Macrobiano |
| Semioquímico |
| Protetores Incorporados em Plantas |
| Pulverização Foliar |
| Tratamento de Sementes |
| Tratamento do Solo |
| Tratamento Pós-Colheita |
| Injeção no Tronco e Outras Aplicações Direcionadas |
| Frutas e Vegetais |
| Cereais e Grãos |
| Oleaginosas e Leguminosas |
| Culturas de Fibra |
| Culturas Comerciais |
| Relvados e Plantas Ornamentais |
| Outros Tipos de Culturas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Médio Oriente | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Médio Oriente | |
| África | África do Sul |
| Egito | |
| Restante de África |
| Por Tipo de Produto | Biofungicidas | |
| Bioinsecticidas | ||
| Bioherbicidas | ||
| Bionematicidas | ||
| Pesticidas Bioquímicos | ||
| Insetos e Nematoides Benéficos | ||
| Pesticidas Baseados em RNAi | ||
| Outros Tipos de Produtos | ||
| Por Fonte | Microbiano | |
| Botânico e Extratos de Plantas | ||
| Bioquímico | ||
| Macrobiano | ||
| Semioquímico | ||
| Protetores Incorporados em Plantas | ||
| Por Aplicação | Pulverização Foliar | |
| Tratamento de Sementes | ||
| Tratamento do Solo | ||
| Tratamento Pós-Colheita | ||
| Injeção no Tronco e Outras Aplicações Direcionadas | ||
| Por Tipo de Cultura | Frutas e Vegetais | |
| Cereais e Grãos | ||
| Oleaginosas e Leguminosas | ||
| Culturas de Fibra | ||
| Culturas Comerciais | ||
| Relvados e Plantas Ornamentais | ||
| Outros Tipos de Culturas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Médio Oriente | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Médio Oriente | ||
| África | África do Sul | |
| Egito | ||
| Restante de África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de produtos químicos de proteção de culturas sem resíduos?
O mercado de produtos químicos de proteção de culturas sem resíduos foi avaliado em 7,27 bilhões de USD em 2026 e está projetado para crescer de 8,16 bilhões de USD em 2027 para 14,50 bilhões de USD até 2032, a um CAGR de 12,19% durante o período de previsão de 2027 a 2032.
Qual tipo de produto lidera os produtos químicos de proteção de culturas sem resíduos?
Os biofungicidas lideraram com 40,4% de participação de mercado em 2026, enquanto os bioherbicidas estão previstos para expandir a um CAGR de 17,4% entre 2027 e 2032. Os biofungicidas estão estabelecidos na produção de videiras, frutas de árvore e vegetais, enquanto os bioherbicidas abordam uma necessidade não atendida de rotação no controle de ervas daninhas onde a resistência a herbicidas convencionais reduziu as opções no campo.
O que está a impulsionar a adoção de produtos químicos de proteção de culturas sem resíduos?
LMRs mais rigorosos, programas orgânicos e de MIP, resistência de pragas e métodos de entrega aprimorados estão a apoiar a adoção. Os programas de produtos frescos orientados para a exportação também necessitam de escolhas de tratamento documentadas, conformidade confiável com os resíduos e acesso a ferramentas de proteção de culturas aprovadas pelos compradores. Esses impulsionadores são mais fortes quando os requisitos regulatórios, os protocolos dos varejistas e o suporte agronômico operam em conjunto ao longo da cadeia de abastecimento. Eles também aumentam o valor dos produtos que se alinham com as rotinas existentes dos produtores, as necessidades de gestão específicas para cada cultura e os procedimentos de exportação documentados.
Por que os produtos biológicos de proteção de culturas são mais difíceis de escalar?
O desempenho no campo pode variar com as condições climáticas e de aplicação, enquanto a vida útil, as necessidades de cadeia de frio, o suporte técnico e as aprovações regulatórias podem limitar a implementação. Esses requisitos são especialmente difíceis para os pequenos agricultores e os desenvolvedores mais recentes sem infraestrutura técnica ou de distribuição. O mercado de produtos químicos de proteção de culturas sem resíduos depende, portanto, de formulação prática, aconselhamento local e distribuição confiável.