
Tamaño y Participación del Mercado de Protección de Cultivos Sin Residuos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.19 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Protección de Cultivos Sin Residuos por Mordor Intelligence
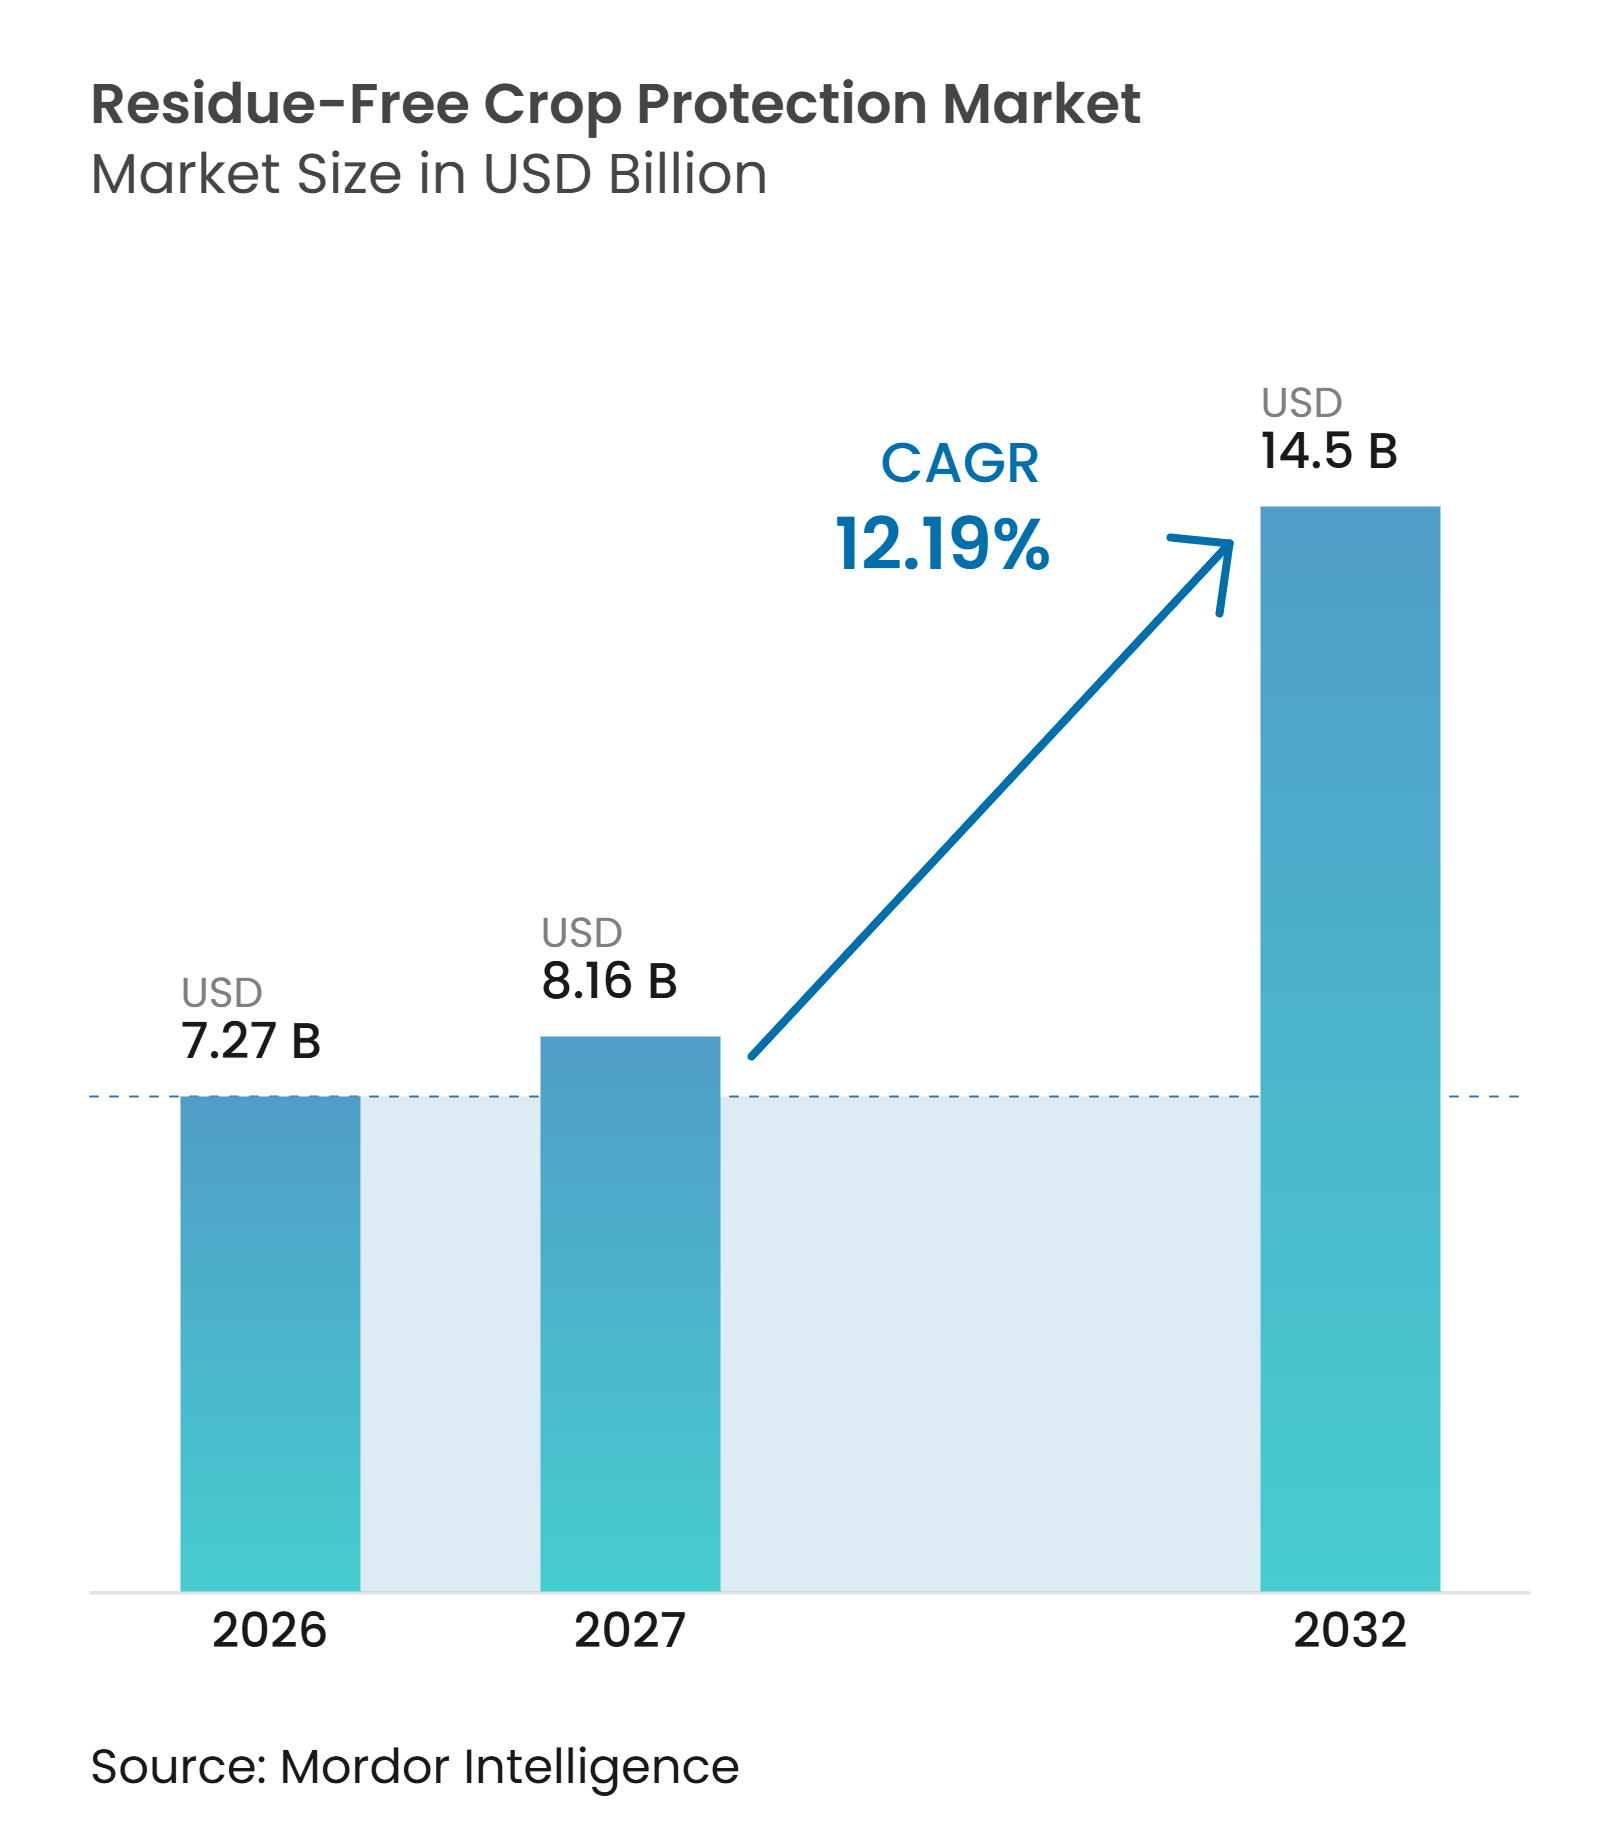
El tamaño del mercado de protección de cultivos sin residuos fue valorado en 7,27 mil millones de USD en 2026 y se proyecta que crezca desde 8,16 mil millones de USD en 2027 hasta 14,50 mil millones de USD para 2032, a una CAGR del 12,19% durante el período de pronóstico de 2027 a 2032. El mercado abarca insumos biológicos y bioquímicos que reducen los residuos sintéticos cosechables, incluyendo biofungicidas, bioinsecticidas, bioherbicidas, bionematicidas, semioquímicos y organismos beneficiosos. Estos productos se utilizan en programas que buscan el control de plagas y enfermedades sin dejar residuos sintéticos convencionales en los cultivos comercializados. Los controles de residuos más estrictos están fortaleciendo la demanda, ya que los exportadores deben cumplir tanto con los límites máximos de residuos legales como con los protocolos de los compradores en las etapas de producción, envasado y envío. El programa coordinado de monitoreo de residuos de plaguicidas de la Unión Europea (UE) para 2026-2028 indica una supervisión continua a lo largo de las cadenas de suministro. Los desarrolladores de productos están combinando la investigación biológica con asociaciones de distribuidores, ya que el rendimiento técnico, el apoyo agronómico y la gestión de la vida útil siguen siendo fundamentales para la adopción.
Conclusiones Clave del Informe
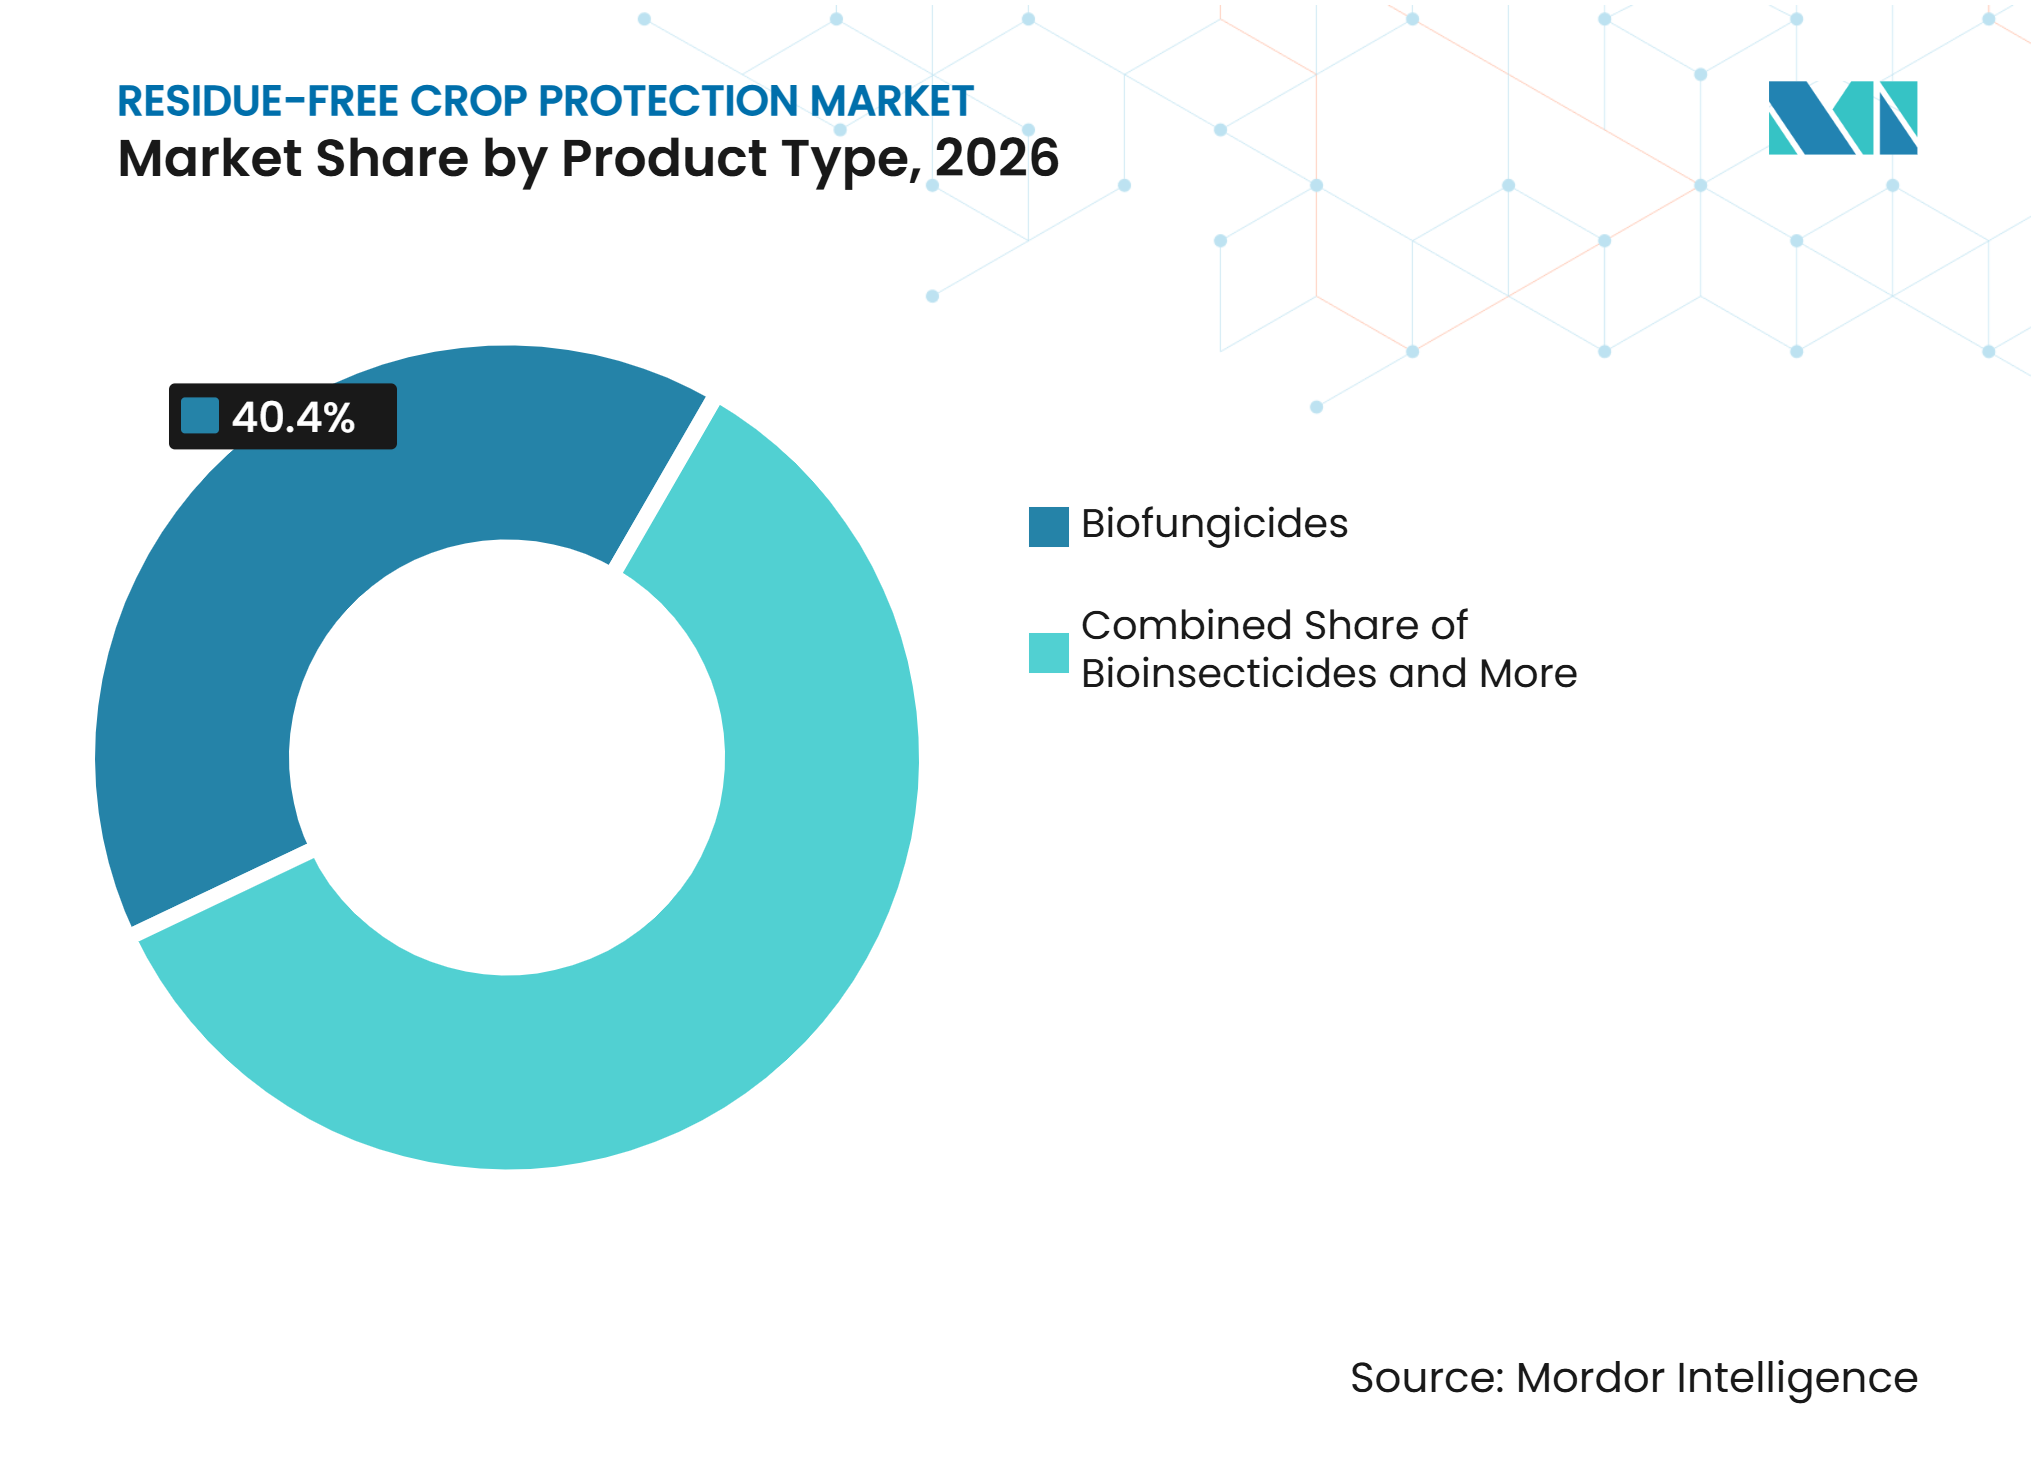
- Por producto, los biofungicidas fueron el segmento más grande y representaron el 40,4% de la participación del mercado de protección de cultivos sin residuos en 2026, mientras que los bioherbicidas son el segmento de más rápido crecimiento y se prevé que se expandan a un CAGR del 17,4% entre 2027 y 2032.
- Por fuente, los productos microbianos fueron el segmento más grande y representaron el 52,3% del tamaño del mercado de protección de cultivos sin residuos en 2026, mientras que los semioquímicos son el segmento de más rápido crecimiento y se prevé que se expandan a un CAGR del 15,4% entre 2027 y 2032.
- Por aplicación, la pulverización foliar fue el segmento más grande y representó el 50,1% de la participación del mercado en 2026, y también es el segmento de más rápido crecimiento y se prevé que se expanda a un CAGR del 16,5% entre 2027 y 2032.
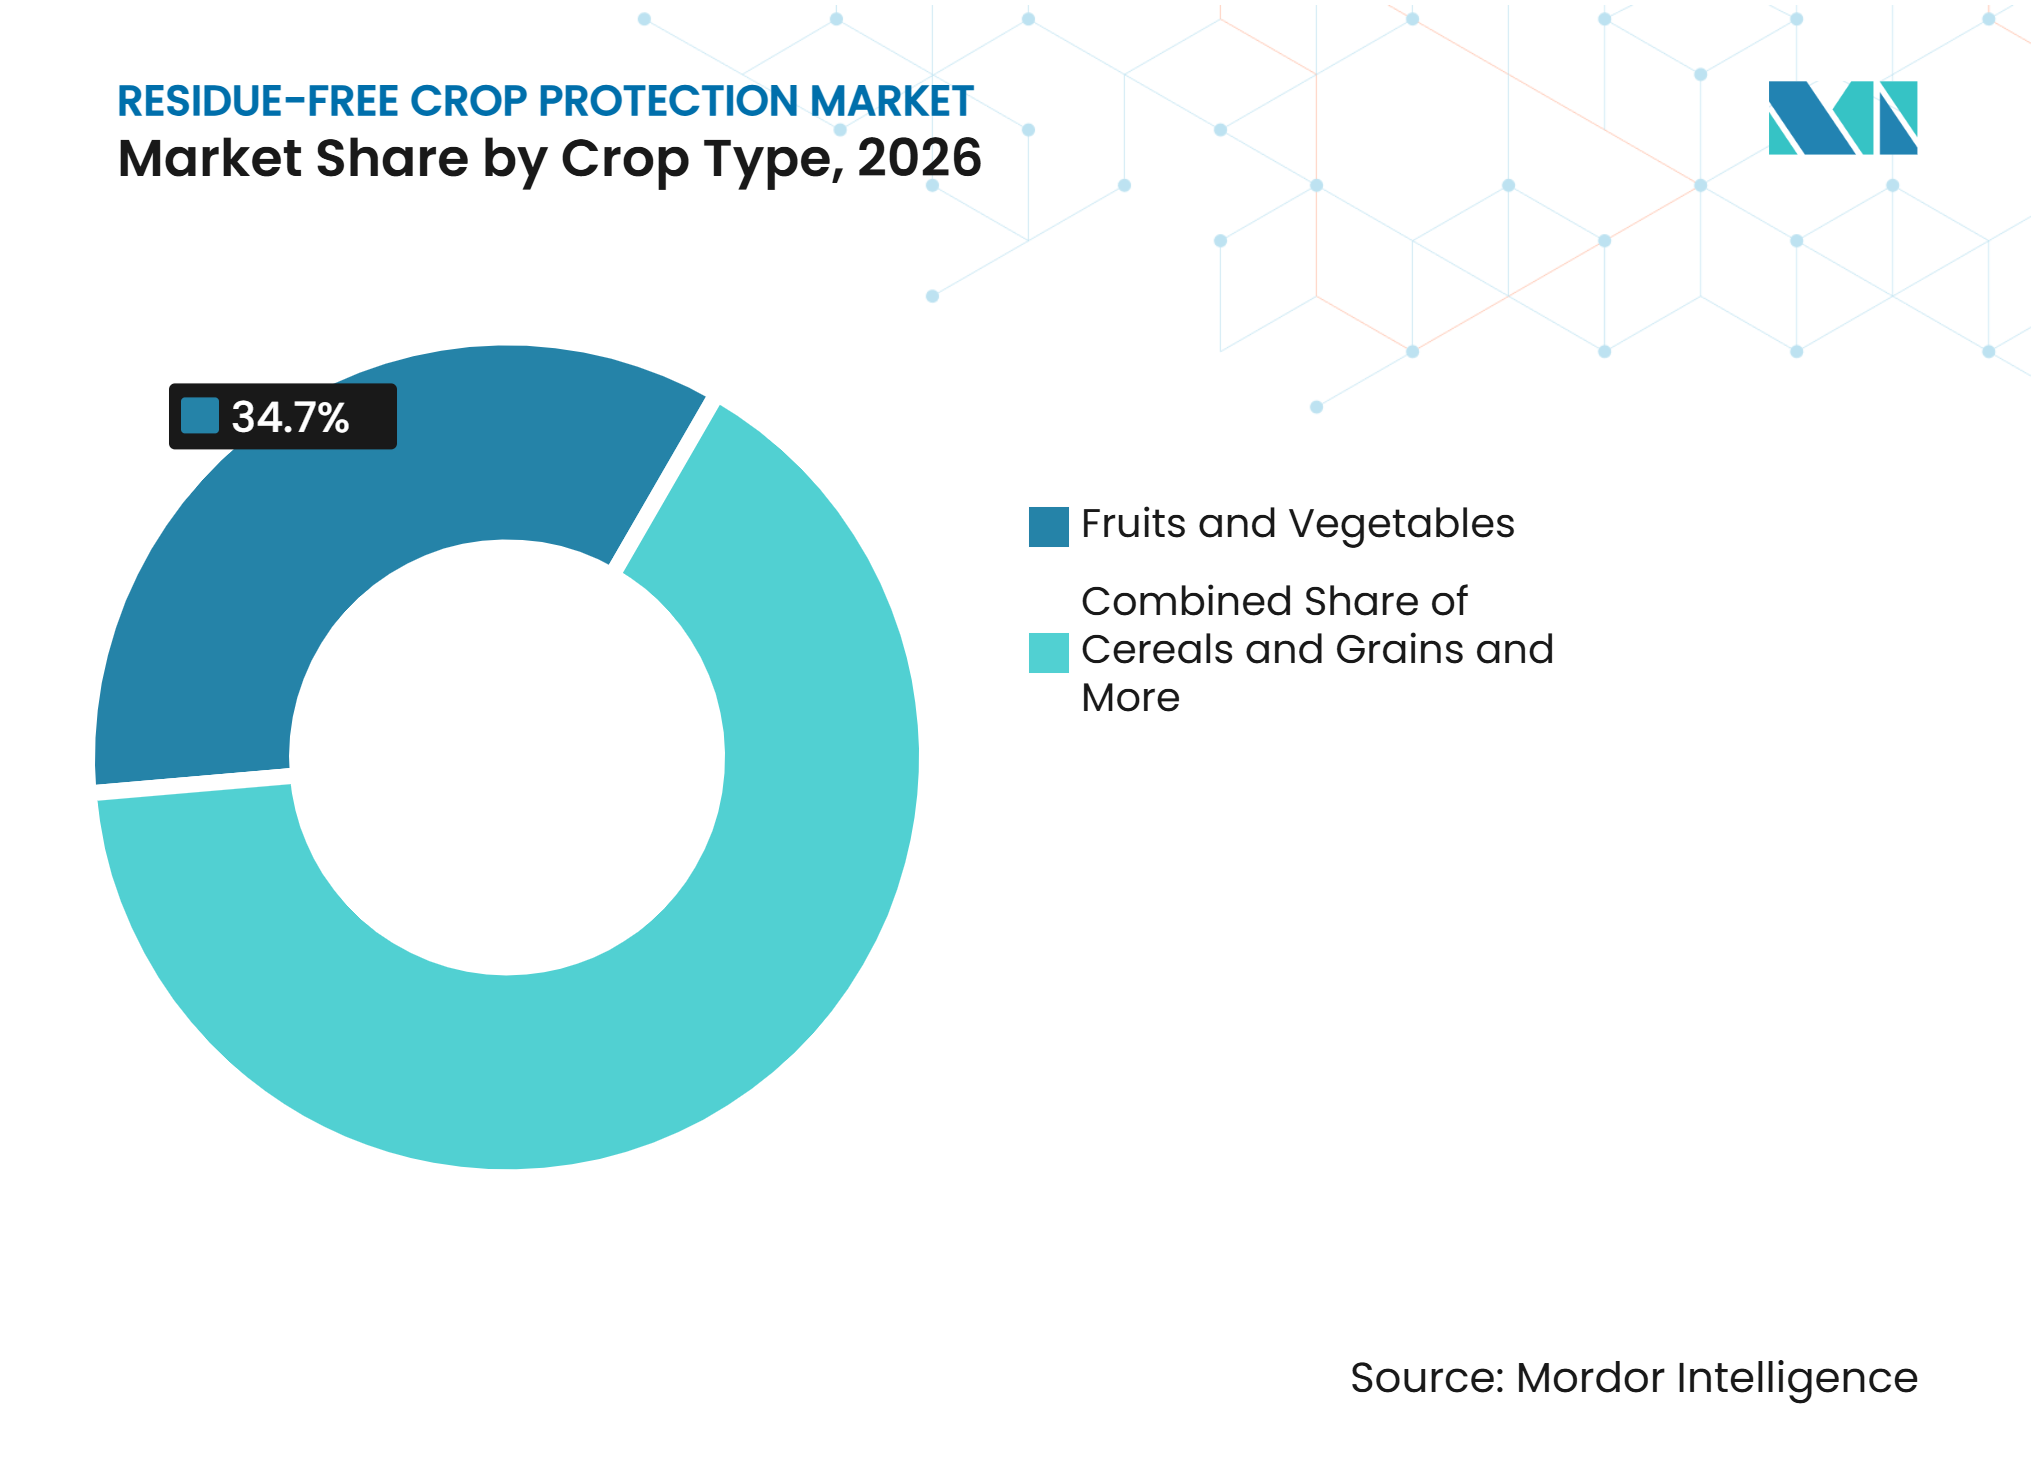
- Por tipo de cultivo, las frutas y verduras fueron el segmento más grande y representaron el 34,7% de la participación del mercado en 2026, y también son el segmento de más rápido crecimiento y se prevé que se expandan a un CAGR del 14,4% entre 2027 y 2032.
- Por geografía, Asia-Pacífico fue el segmento más grande y representó el 36,2% de la participación del mercado en 2026, mientras que también es la geografía de más rápido crecimiento y se prevé que se expanda a un CAGR del 12,2% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites Máximos de Residuos más Estrictos y Protocolos de Minoristas | +3.5% | Global, con mayor intensidad en la Unión Europea, Japón, Reino Unido y China | Corto plazo (≤ 2 años) |
| Expansión de Programas Orgánicos y de Manejo Integrado de Plagas | +2.5% | Estados Unidos, Alemania, Francia, India y Países Bajos | Mediano plazo (2-4 años) |
| Resistencia de Plagas a la Química Convencional | +2.2% | Brasil, Estados Unidos, China, India y Australia | Mediano plazo (2-4 años) |
| Avances en Formulación y Aplicación Biológica | +2.0% | Estados Unidos, Alemania, Japón y Brasil | Largo plazo (≥ 4 años) |
| Trazabilidad de Cultivos de Exportación y Acceso a Mercados Premium | +1.8% | Brasil, México, España, Vietnam, Sudáfrica y Egipto | Corto plazo (≤ 2 años) |
| Control Biológico Localizado en Horticultura de Alto Valor | +1.5% | Países Bajos, España, México, China e Israel | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Límites Máximos de Residuos más Estrictos y Protocolos de Minoristas
La evolución de los requisitos de límites máximos de residuos (LMR) y las especificaciones más estrictas de los compradores están aumentando la importancia de la gestión de residuos en las cadenas de suministro de productos frescos. Los exportadores deben tener en cuenta los límites de residuos específicos del destino al seleccionar productos de protección de cultivos, determinar las tasas de aplicación y los intervalos de preharvest, y mantener registros de tratamiento. En junio de 2025, el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos introdujo Hojas de Referencia Rápida de LMR que cubren los requisitos de residuos de plaguicidas en los principales mercados de exportación para frutas, verduras, nueces, legumbres y otras materias primas hortícolas. El recurso ayuda a los productores y exportadores de los Estados Unidos a identificar los requisitos específicos del mercado y apoya la planificación del cumplimiento para el comercio internacional. La Unión Europea también modifica periódicamente los LMR de plaguicidas en virtud del Reglamento (CE) N.º 396/2005, lo que requiere que los participantes de la cadena de suministro supervisen los cambios regulatorios aplicables. Además, los protocolos privados de minoristas y certificación pueden imponer umbrales de residuos o requisitos de prueba más estrictos que los límites legales. Estos requisitos pueden alentar a los agricultores y exportadores a adoptar soluciones de protección de cultivos diseñadas para minimizar los residuos detectables mientras mantienen el control de plagas y enfermedades. En consecuencia, la demanda puede aumentar para los productos biológicos de protección de cultivos, las formulaciones de bajo residuo y las soluciones de manejo integrado de plagas que ayudan a los agricultores a cumplir con las especificaciones de los compradores y preservar el acceso a los canales de exportación y venta minorista premium.
Expansión de Programas Orgánicos y de Manejo Integrado de Plagas
La expansión de la agricultura orgánica y los programas de manejo integrado de plagas (MIP) está apoyando la demanda de productos biológicos de protección de cultivos que ayudan a los agricultores a gestionar plagas y enfermedades mientras reducen la dependencia de los plaguicidas sintéticos convencionales. Según el portal de información del mercado orgánico del Ministerio Federal de Agricultura de Alemania, las ventas de alimentos y bebidas orgánicos de Alemania alcanzaron los 18,23 mil millones de EUR (19,14 mil millones de USD) en 2025, con un aumento del 6,7% interanualEl mercado orgánico continuará creciendo significativamente en 1, oekolandbau.de">[1]. Esto indica una demanda continua de los consumidores por alimentos producidos orgánicamente y crea un incentivo para que los agricultores mantengan sistemas de producción que cumplan con los estándares orgánicos y los requisitos de los minoristas. En Francia, el Plan Estratégico para el Desarrollo de Alternativas a los Productos Fitofarmacéuticos (PARSADA) del gobierno apoya la investigación y el desarrollo de alternativas a los productos convencionales de protección de cultivos, incluidas soluciones para usos donde aún faltan sustitutos efectivos. Tales iniciativas pueden fortalecer el desarrollo y la adopción de agentes de control biológico, bioplaguicidas y otras tecnologías de protección de cultivos de bajo residuo. Los estándares de producción orgánica restringen el uso de muchos plaguicidas sintéticos, mientras que los programas de MIP alientan a los agricultores a combinar controles biológicos, monitoreo de plagas, prácticas culturales y tratamientos selectivos según la presión de las plagas. En el cultivo protegido, las condiciones de cultivo controladas pueden apoyar aún más la integración de insectos beneficiosos, productos microbianos y aplicaciones dirigidas en programas planificados de gestión de cultivos. Estas tendencias apoyan el mercado de protección de cultivos sin residuos al aumentar la necesidad de soluciones efectivas que ayuden a los agricultores a gestionar la presión de las plagas, cumplir con los estándares de producción y mantener el acceso al mercado.
Resistencia de Plagas a la Química Convencional
El aumento de la resistencia de las plagas a los productos químicos convencionales de protección de cultivos está alentando a los agricultores a diversificar las estrategias de gestión de plagas y considerar modos de acción alternativos. Según la Organización Europea y Mediterránea de Protección de Plantas (EPPO), se habían validado 249 nuevos casos de resistencia desde su reunión del grupo de trabajo de expertos de octubre de 2025, con la resistencia a herbicidas representando el 74% y la resistencia a fungicidas el 16% de estos casosBase de Datos de la EPPO sobre Casos de Resistencia, resistance.eppo.int">[2]. La EPPO también informó que Botrytis cinerea, un importante patógeno fúngico que afecta a los cultivos de alto valor, tenía resistencia documentada en seis grupos diferentes de modos de acción de fungicidas en su base de datos. Además, una revisión publicada en Toxics en agosto de 2025 informó que más de 600 especies de artrópodos habían desarrollado resistencia a los insecticidas, incluidos organofosforados, piretroides y neonicotinoides. Estos hallazgos destacan las limitaciones de depender repetidamente de las mismas clases químicas y refuerzan la importancia de las estrategias de gestión de la resistencia. Los productos biológicos de protección de cultivos, incluidos los bioplaguicidas microbianos y los agentes de control biológico, pueden proporcionar modos de acción alternativos dentro de los programas de manejo integrado de plagas, ayudando a los agricultores a diversificar los tratamientos y reducir la dependencia de las químicas convencionales. En consecuencia, las preocupaciones sobre la resistencia pueden apoyar la demanda de soluciones de protección de cultivos conscientes de los residuos, particularmente en horticultura de alto valor y producción orientada a la exportación, donde el control efectivo de plagas debe equilibrarse con los requisitos de residuos y los estándares de acceso al mercado.
Avances en Formulación y Aplicación Biológica
Los avances en las tecnologías de formulación y aplicación biológica están mejorando la estabilidad del producto, la vida útil de almacenamiento y la consistencia de la aplicación, ayudando a abordar algunos de los desafíos operativos asociados con los productos biológicos de protección de cultivos. En noviembre de 2025, Corteva anunció Goltrevo, un bioinsecticida microbiano basado en el hongo Beauveria bassiana 203, con una formulación diseñada para ofrecer una vida útil más larga y un menor potencial de desarrollo de resistenciaCorteva Anuncia Soluciones Inspiradas en la Naturaleza para Controlar Insectos y Ayudar a los Agricultores a Proteger el Rendimiento, corteva.com">[3]. Se anticipaba que las ventas comerciales comenzarían en América Latina tan pronto como en 2027, sujeto a aprobaciones regulatorias. Este desarrollo ilustra los esfuerzos para hacer que los insecticidas biológicos sean más prácticos para los sistemas de agricultura comercial. En diciembre de 2025, la Comisión Europea también propuso medidas para acelerar el acceso al mercado de los productos de biocontrol, citando los retrasos regulatorios, la priorización limitada y la disponibilidad fragmentada como barreras para la adopción. Junto con estos desarrollos, tecnologías como el escalado de la fermentación, la microencapsulación y los sistemas de aplicación mejorados pueden ayudar a los fabricantes a mejorar la viabilidad microbiana, proteger los ingredientes activos de la degradación ambiental y mejorar el rendimiento de la aplicación. Tales avances pueden ampliar el uso potencial de los productos biológicos de protección de cultivos en cultivos hortícolas y de campo abierto. Para el mercado de protección de cultivos sin residuos, las formulaciones más estables y el rendimiento confiable en campo pueden mejorar la confianza de los agricultores en las alternativas biológicas y apoyar su integración en los programas de protección de cultivos diseñados para cumplir con los requisitos de residuos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rendimiento en Campo Inconsistente en Diferentes Entornos | -2.0% | Global, más agudo en climas tropicales y semiáridos | Corto plazo (≤ 2 años) |
| Vida Útil Corta y Dependencia de la Cadena de Frío | -1.5% | India, Brasil, Sudáfrica, Australia y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Retrasos en el Registro y Definiciones No Armonizadas | -1.8% | Estados miembros de la Unión Europea, Estados Unidos, China e India | Largo plazo (≥ 4 años) |
| Mayor Costo Inicial y Soporte Técnico Limitado | -1.3% | India, China, Brasil, Sudáfrica y mercados globales de pequeños agricultores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rendimiento en Campo Inconsistente en Diferentes Entornos
El rendimiento en campo inconsistente en diferentes condiciones ambientales puede limitar la adopción de productos de protección de cultivos sin residuos, particularmente las formulaciones biológicas que contienen microorganismos vivos o ingredientes activos ambientalmente sensibles. La radiación ultravioleta, las fluctuaciones de temperatura, la humedad, las precipitaciones y las condiciones del suelo pueden afectar la supervivencia, la persistencia y la eficacia microbiana, haciendo que el momento de la aplicación, el almacenamiento y la gestión de la etapa del cultivo sean importantes para lograr resultados confiables. A diferencia de algunos tratamientos químicos convencionales, los productos biológicos pueden requerir condiciones de aplicación más precisas, tratamientos repetidos o integración con otras medidas de gestión de plagas para mantener un control adecuado. Una evaluación de 2025 publicada por el Instituto Nacional Francés de Investigación para la Agricultura, la Alimentación y el Medio Ambiente (INRAE) examinó los sistemas agrícolas libres de plaguicidas y destacó la importancia del contexto de producción y el acceso al mercado para determinar los resultados económicos. Aunque tales sistemas pueden ofrecer beneficios ambientales, su viabilidad comercial puede variar según las condiciones de cultivo y el acceso a mercados premium. Estos desafíos pueden ser más pronunciados para los pequeños agricultores que tienen acceso limitado a asesores agronómicos, instalaciones de almacenamiento adecuadas y monitoreo rutinario de plagas. En consecuencia, la incertidumbre sobre la eficacia en campo, los requisitos adicionales de monitoreo y el costo potencial de las aplicaciones repetidas pueden ralentizar la adopción de soluciones de protección de cultivos sin residuos, especialmente cuando los productos biológicos se utilizan como sustitutos independientes en lugar de como componentes de programas de manejo integrado de plagas.
Retrasos en el Registro y Definiciones No Armonizadas
Los prolongados procedimientos de registro y las diferencias en el tratamiento regulatorio de los productos biológicos de protección de cultivos pueden retrasar la comercialización y aumentar los costos de desarrollo para los fabricantes. Aunque la Unión Europea tiene un marco común para los productos fitosanitarios en virtud del Reglamento (CE) N.º 1107/2009, los plazos de aprobación pueden verse afectados por la asignación de responsabilidades de evaluación, la capacidad regulatoria nacional y los requisitos aplicables a los productos individuales. En diciembre de 2025, la Comisión Europea identificó los prolongados procedimientos de evaluación, los recursos insuficientes en las autoridades de los Estados miembros y los incentivos limitados para las soluciones de bajo riesgo y biológicas como debilidades en el marco regulatorio existente. La Comisión propuso medidas para acelerar el acceso al mercado de los productos de biocontrol y reducir las cargas administrativas, particularmente para los desarrolladores innovadores y las empresas más pequeñas. La incertidumbre regulatoria y los plazos de evaluación prolongados pueden aumentar los costos de cumplimiento, posponer los lanzamientos de productos y limitar la velocidad a la que las nuevas sustancias activas biológicas llegan a los agricultores. Estas barreras pueden afectar desproporcionadamente a los desarrolladores más pequeños con recursos regulatorios limitados y reducir la disponibilidad de productos alternativos de protección de cultivos en los mercados. En consecuencia, los retrasos en el registro pueden limitar la expansión del mercado de productos químicos de protección de cultivos sin residuos al ralentizar la comercialización de nuevas soluciones biológicas y crear una disponibilidad desigual de productos entre países.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Biofungicidas Lideran, Mientras los Bioherbicidas se AceleranLos biofungicidas representaron el 40,4% de la participación del mercado de productos químicos de protección de cultivos sin residuos en 2026, convirtiéndolos en el segmento de tipo de producto más grande. Su posición de liderazgo refleja la demanda de gestión biológica de enfermedades en cultivos de alto valor como uvas, verduras y frutas de árbol, donde los agricultores deben equilibrar el control de enfermedades con los requisitos de residuos y los estándares de acceso al mercado. Los biofungicidas pueden complementar los programas de manejo integrado de plagas al proporcionar modos de acción alternativos y reducir la dependencia de los fungicidas convencionales. En junio de 2025, Koppert y Amoéba firmaron un acuerdo de distribución exclusiva de cinco años para un biofungicida basado en el lisado de Willaertia magna C2c Maky, dirigido a cultivos de vid y vegetales en 18 países europeos y los Estados Unidos. El acuerdo siguió a la aprobación de la UE de la sustancia activa, con el lanzamiento del producto inicialmente previsto para principios de 2026. Los bioinsecticidas y bionematicidas también contribuyen al mercado al abordar las plagas de insectos y los nematodos del suelo a través de mecanismos biológicos o de origen biológico. En octubre de 2025, Albaugh recibió la aprobación de la Agencia de Protección Ambiental de los Estados Unidos para BIOST 2G, un nematicida biológico y tratamiento de semillas insecticida diseñado para controlar o suprimir nematodos parásitos de plantas y plagas del suelo de principios de temporada. Estos desarrollos ilustran la inversión continua en soluciones biológicas de protección de cultivos en el manejo de enfermedades, insectos y nematodos.
Se prevé que los bioherbicidas sean el segmento de tipo de producto de más rápido crecimiento, expandiéndose a un CAGR del 17,4% de 2027 a 2032. Las perspectivas de crecimiento están respaldadas por la necesidad de opciones adicionales de gestión de malezas a medida que aumenta la resistencia a los herbicidas y los agricultores buscan diversificar los programas químicos convencionales. Sin embargo, la adopción comercial dependerá de la eficacia en el control de malezas, la selectividad del cultivo, el momento de la aplicación y la competitividad de costos en comparación con los herbicidas establecidos. Otros enfoques emergentes, incluidos los plaguicidas bioquímicos derivados de sustancias naturales y las tecnologías basadas en la interferencia de ARN, pueden ampliar la gama de alternativas disponibles para los agricultores a medida que los productos avanzan en el desarrollo y el registro. En los Estados Unidos, ciertos productos plaguicidas de riesgo mínimo que califican pueden estar exentos del registro federal bajo la Sección 25(b) de la FIFRA, siempre que cumplan con los requisitos aplicables de ingredientes, etiquetado y otros; esta exención no se aplica automáticamente a todos los productos biológicos o botánicos. Los organismos beneficiosos, las preparaciones microbianas y los productos de origen vegetal también apoyan los programas de gestión de plagas en el cultivo protegido y la producción orgánica. A medida que avancen la tecnología de formulación, la validación en campo y las vías regulatorias, los bioherbicidas podrían capturar una mayor participación del mercado.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Fuente:
Los Productos Microbianos Lideran, Mientras los Semioquímicos Ganan VelocidadLos productos microbianos representaron el 52,3% de la participación del mercado en 2026, lo que refleja una adopción establecida dentro del mercado de productos químicos de protección de cultivos sin residuos. Las formulaciones bacterianas, incluidas las especies de Bacillus, se utilizan junto con hongos entomopatógenos como Beauveria bassiana y Metarhizium anisopliae, así como biofungicidas a base de Trichoderma. Sus aplicaciones abarcan la supresión de enfermedades, el control de insectos y la gestión de la zona radicular, lo que otorga a los productos microbianos un papel amplio en diferentes tipos de cultivos y formatos de aplicación. El uso establecido en campo y los requisitos de datos de registro bien definidos respaldan esta posición de liderazgo, particularmente en relación con las categorías de productos más nuevas. Los extractos botánicos y de plantas se utilizan en el tratamiento poscosecha, los programas foliares orgánicos y los programas de inducción de resistencia.
Se prevé que los semioquímicos se expandan a un CAGR del 15,4% entre 2027 y 2032. La interrupción del apareamiento con feromonas y la captura masiva están pasando de los frutales a los cultivos en hilera, los viñedos y la producción de hortalizas a medida que los agricultores buscan opciones selectivas de gestión de plagas. En 2025, Bayer firmó un acuerdo de desarrollo y distribución con M2i Group para geles de feromonas en Asia-Pacífico, América Latina y los Estados Unidos. La síntesis basada en fermentación está reduciendo los costos de producción y mejorando la economía del despliegue en áreas más amplias, donde los altos costos de los programas anteriores restringían el uso a cultivos de alto valor. Estas herramientas pueden integrarse dentro de los programas de MIP basados en monitoreo en el mercado de productos químicos de protección de cultivos sin residuos, ampliando su papel más allá de la horticultura tradicional.
Por Aplicación:
La Pulverización Foliar Combina Escala y CrecimientoLa pulverización foliar representó el 50,1% de la participación del mercado en 2026 y se prevé que crezca a un CAGR del 16,5% entre 2027 y 2032. El equipo de pulverización existente y los calendarios agrícolas establecidos reducen la barrera operativa para la adopción biológica, ya que los agricultores pueden incorporar muchos productos en rutinas de tratamiento familiares. Los tratamientos foliares pueden integrarse en los programas de gestión de enfermedades e insectos sin cambios importantes en las operaciones de campo, al tiempo que permiten a los agricultores responder a la presión de las plagas durante la temporada. El formato es particularmente relevante para las frutas y verduras afectadas por enfermedades foliares y plagas chupadores, donde la cobertura oportuna es importante. Los registros de productos que definen los cultivos y las plagas objetivo pueden fortalecer la confianza en el mercado de productos químicos de protección de cultivos sin residuos.
El tratamiento de semillas está creciendo, especialmente para los bionematicidas biológicos y los biofungicidas que protegen la zona radicular antes de que se desarrolle la presión temprana de plagas y enfermedades. El tratamiento poscosecha es atractivo porque el estado de los residuos es visible durante la inspección de la cadena de suministro y afecta directamente la aceptación comercial de los productos perecederos. Biotalys y AgroFresh Solutions anunciaron una asociación en mayo de 2025 para desarrollar protección biológica poscosecha utilizando la plataforma AGROBODY. El tratamiento del suelo sirve para la gestión de nematodos y hongos del suelo en hortalizas y huertos, donde el daño de las plagas puede reducir la calidad y el rendimiento comercializable. La inyección en el tronco y los enfoques dirigidos relacionados apoyan los cultivos perennes, incluidos olivos, cítricos y frutas de hueso, colocando los ingredientes activos dentro de los sistemas de las plantas.
Por Tipo de Cultivo:
Las Frutas y Verduras Impulsan la DemandaLas frutas y verduras representaron el 34,7% de la participación del mercado en 2026 y se prevé que crezcan a un CAGR del 14,4% entre 2027 y 2032. Los exportadores de productos frescos se enfrentan a los LMR de los países importadores y a los protocolos de residuos de los compradores que favorecen la integración de insumos biológicos y las elecciones de tratamiento documentadas. Brasil, México, España, Egipto e India están expuestos a estos requisitos en categorías clave de exportación, donde la condición del cultivo y el estado de los residuos influyen en las decisiones de los compradores. El sistema GrapeNet de India conecta los registros de pulverización en la granja, los resultados de laboratorio y los documentos fitosanitarios para los envíos de exportación, lo que demuestra cómo la trazabilidad puede dar forma a la selección de insumos en la granja. Los cultivos comerciales, incluidos el café, el cacao, el algodón y la caña de azúcar, también enfrentan el escrutinio de los compradores a través de certificaciones de sostenibilidad y auditorías de exportación.
Los cereales y granos también son prominentes, aunque la penetración de insumos biológicos sigue siendo menor que en horticultura porque el rendimiento y la economía del tratamiento deben funcionar a una escala de campo mayor. Syngenta y Amoéba firmaron un memorando de entendimiento en noviembre de 2025 para desarrollar un biofungicida a base de ameba para el trigo en la Unión Europea y el Reino Unido. Según el anuncio de las empresas en 2025, la mancha foliar de Septoria y la roya amarilla afectan entre 9 y 12 millones de hectáreas anualmente en la UE y el Reino Unido. Las oleaginosas y las legumbres, particularmente la soja en Brasil, están adoptando tratamientos biológicos de semillas y biocontroles foliares a medida que los productores buscan programas de protección de cultivos más diversos. El mercado de productos químicos de protección de cultivos sin residuos también puede extenderse a cultivos de fibra, césped y plantas ornamentales, donde las sustancias activas sintéticas enfrentan restricciones en entornos confinados o urbanos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
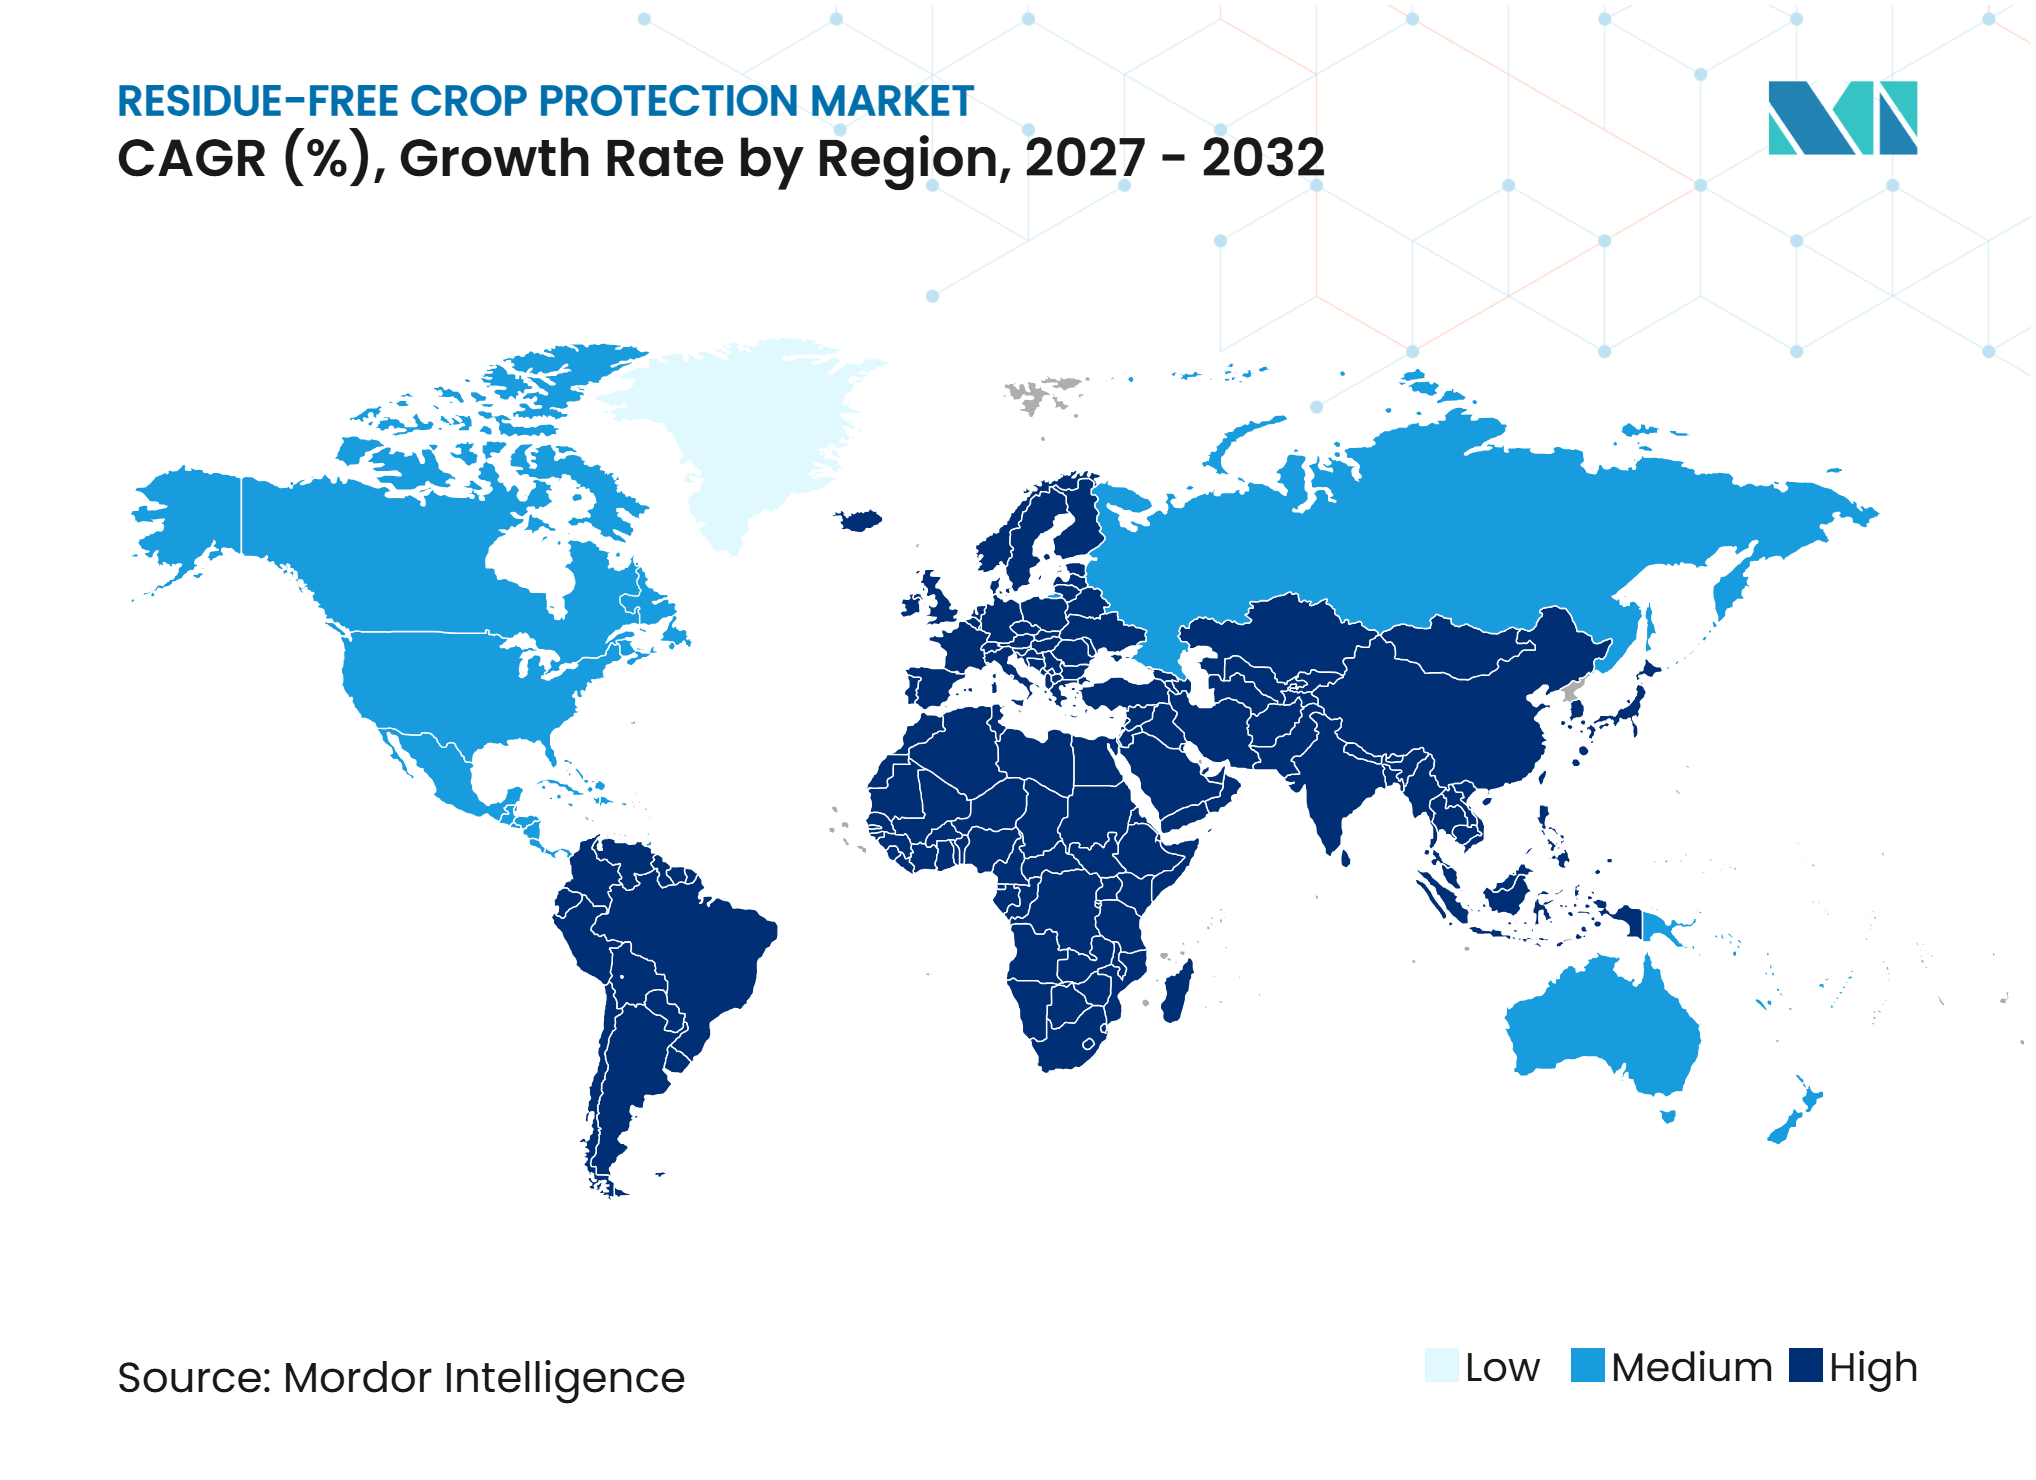
Asia-Pacífico representó el 36,2% de la participación del mercado de productos químicos de protección de cultivos sin residuos en 2026, respaldado por la expansión de la producción hortícola, la agricultura orientada a la exportación y el creciente interés en alternativas biológicas a los plaguicidas convencionales. Los exportadores deben cumplir con los límites máximos de residuos (LMR) específicos del destino, lo que hace que la selección de productos de protección de cultivos, el momento de la aplicación y el monitoreo de residuos sean partes importantes de la planificación de la producción. El Sistema de Lista Positiva de Japón aplica un límite predeterminado de 0,01 miligramos por kilogramo a los residuos de productos químicos agrícolas donde no existen LMR específicos o exenciones aplicables. Estos requisitos aumentan la importancia de los programas de protección de cultivos trazables para los exportadores que abastecen a los mercados internacionales. Los productos biológicos pueden ayudar a los agricultores a diversificar las estrategias de gestión de plagas, aunque la adopción depende del registro del producto, la eficacia en campo, la idoneidad del cultivo y la asequibilidad.
También se prevé que Asia-Pacífico sea el mercado regional de más rápido crecimiento, expandiéndose a un CAGR del 12,2% de 2027 a 2032. Las perspectivas de crecimiento están respaldadas por la expansión de la horticultura de exportación, la creciente atención a los requisitos de residuos y la adopción de productos biológicos y programas de manejo integrado de plagas. Las iniciativas de innovación agrícola de China y el creciente sector de exportación de frutas y verduras de India crean oportunidades para soluciones que ayuden a los agricultores a gestionar las plagas mientras cumplen con las especificaciones de los compradores. A medida que los exportadores enfrentan requisitos de residuos más estrictos en los mercados de destino, la demanda de productos biológicos de protección de cultivos que complementen los programas convencionales de gestión de plagas puede aumentar, siempre que estos productos ofrezcan un rendimiento confiable en campo y sigan siendo comercialmente viables.
Europa se beneficia de la agricultura orgánica, la investigación de alternativas a los plaguicidas convencionales y la atención regulatoria a los residuos de plaguicidas. El programa del Plan Estratégico para el Desarrollo de Alternativas a los Productos Fitofarmacéuticos (PARSADA) de Francia apoya la investigación de métodos alternativos de protección de cultivos, mientras que los programas de monitoreo de la Unión Europea rastrean los residuos de plaguicidas en los alimentos. América del Norte está respaldada por vías establecidas de registro de bioplaguicidas y la demanda de prácticas de producción conscientes de los residuos. En octubre de 2025, Albaugh recibió la aprobación de la Agencia de Protección Ambiental de los Estados Unidos para BIOST 2G, un nematicida biológico y tratamiento de semillas insecticida, lo que ilustra el desarrollo comercial continuo en la protección biológica de cultivos. América del Sur ofrece oportunidades a través de aplicaciones de protección biológica de cultivos en importantes mercados agrícolas como Brasil, mientras que Oriente Medio y África presentan potencial en el cultivo protegido y la horticultura de exportación. En todas estas regiones, el desarrollo del mercado dependerá del registro de productos, el control efectivo de plagas, el soporte técnico y la capacidad de los agricultores para integrar soluciones biológicas en programas de producción comercialmente viables.
Panorama Competitivo
Concentración del Mercado
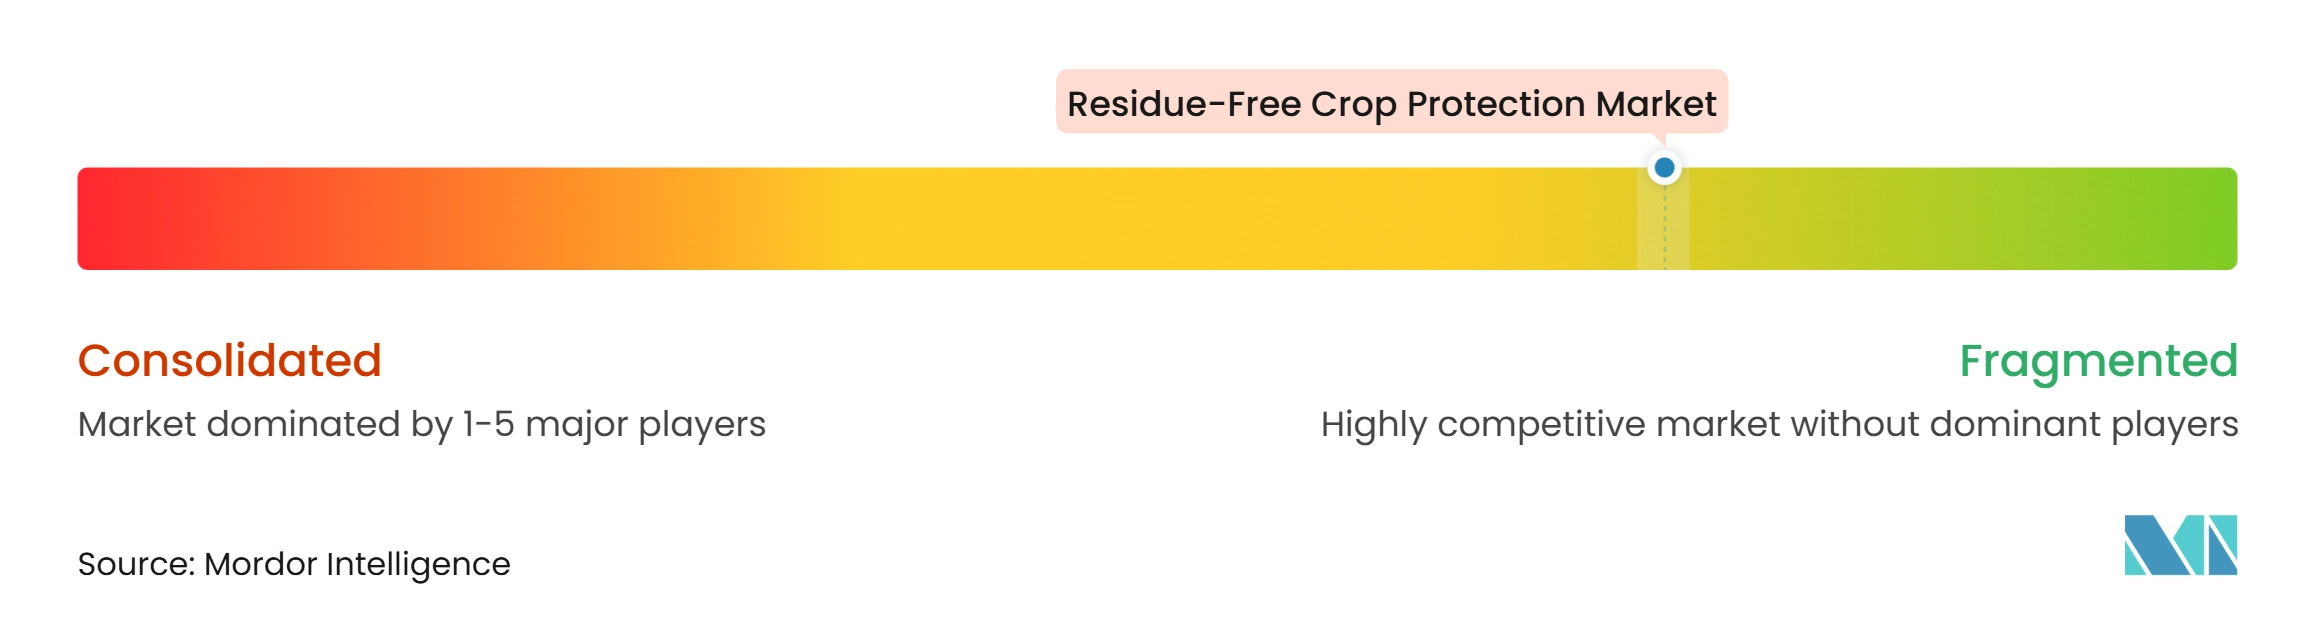
El mercado de productos químicos de protección de cultivos sin residuos estaba fragmentado en 2026, con Koppert B.V., Syngenta AG, UPL Limited, BASF SE y Corteva Agriscience LLC identificados entre los principales actores. Las posiciones competitivas están determinadas por las carteras de productos biológicos, las capacidades de investigación, la experiencia regulatoria, las redes de distribución y el soporte agronómico. A diferencia de los productos convencionales de protección de cultivos, las soluciones biológicas pueden requerir condiciones específicas de almacenamiento, momento de aplicación y prácticas de gestión de cultivos, lo que hace que la asistencia técnica y el conocimiento del mercado local sean factores importantes en la adopción comercial. Las empresas, por tanto, compiten a través de la eficacia del producto, la estabilidad de la formulación, las aplicaciones específicas por cultivo, la cobertura de registro y su capacidad para ayudar a los agricultores a integrar los productos biológicos en los programas existentes de gestión de plagas.
Las asociaciones estratégicas y el desarrollo tecnológico están dando forma a la diferenciación competitiva. En 2025, Corteva colaboró con Micropep Technologies para acceder a su biblioteca de descubrimiento de péptidos Krisalix para posibles aplicaciones de biocontrol y biofungicidas. En junio de 2025, Koppert y Amoéba firmaron un acuerdo de distribución exclusiva de cinco años para un biofungicida de Amoéba en 18 países europeos y los Estados Unidos. En noviembre de 2025, Syngenta y Amoéba anunciaron una colaboración centrada en el desarrollo de una solución de fungicida biológico para cereales y cultivos de campo. Estos desarrollos ilustran cómo las empresas establecidas de protección de cultivos y los innovadores biológicos especializados están combinando capacidades de investigación con experiencia en distribución y comercialización. Tales asociaciones pueden ampliar las carteras de productos y mejorar el acceso a las soluciones biológicas.
El posicionamiento competitivo a largo plazo depende de la capacidad de ofrecer un rendimiento en campo consistente, mantener la estabilidad del producto, obtener aprobaciones regulatorias y proporcionar soporte técnico confiable en diferentes cultivos y entornos de cultivo. Las oportunidades permanecen en la gestión de enfermedades en cereales, el control biológico de malezas, la protección poscosecha y los programas de gestión de la resistencia donde se necesitan soluciones efectivas adicionales. Los avances en las formulaciones microbianas, la fermentación y las tecnologías emergentes como la interferencia de ARN pueden ampliar las carteras de productos. Las empresas establecidas pueden aprovechar su infraestructura de investigación y sus redes de distribución, mientras que los desarrolladores especializados pueden competir a través de tecnologías diferenciadas y experiencia específica por cultivo. Por lo tanto, es probable que el mercado siga fragmentado a medida que las empresas multinacionales de protección de cultivos amplíen las capacidades biológicas a través de la investigación y las asociaciones, mientras que los innovadores especializados continúan abordando las necesidades no satisfechas de gestión de plagas.
Líderes de la Industria de Protección de Cultivos Sin Residuos
-
Koppert B.V.
-
UPL Limited
-
BASF SE
-
Syngenta AG
-
Corteva Agriscience LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Protección de Cultivos Sin Residuos Empresas cubiertas en este informe
- BASF SE
- Bayer AG
- Syngenta AG (Syngenta Group)
- Corteva Agriscience LLC (Corteva, Inc.)
- UPL Limited
- FMC Corporation
- Koppert B.V.
- Valent BioSciences LLC (Sumitomo Chemical Company, Limited)
- Certis U.S.A. L.L.C. (Mitsui & Co., Ltd.)
- Andermatt Group AG
- Novozymes A/S (Novonesis Group)
- Lallemand Inc.
- Biobest Group NV (Floridienne SA/NV)
- Bioline AgroSciences Ltd. (Eurazeo-backed)
- Provivi, Inc.
- Suterra LLC (The Wonderful Company LLC)
- Seipasa, S.A.
- PI Industries Limited
- Coromandel International Limited
Desarrollos recientes de la industria en Mercado de Protección de Cultivos Sin Residuos
- Septiembre de 2026: Koppert B.V. lanzó Macan, un fungicida foliar biológico en Brasil. Basado en la cepa CECT 8237 de Bacillus velezensis, Macan está destinado a suprimir royas, mancha foliar, mancha objetivo y otras enfermedades foliares en soja, maíz y caña de azúcar.
- Mayo de 2026: BioWorks lanzó TotalNema Ax, un nematicida botánico para cultivos especializados. El producto utiliza una mezcla de aceites botánicos para gestionar los nematodos parásitos de plantas y está destinado a cultivos que incluyen papas, cebollas, fresas y verduras de hoja. La empresa lo describe como un plaguicida de riesgo mínimo bajo el marco de la Sección 25(b) de la FIFRA de la Agencia de Protección Ambiental de los Estados Unidos.
- Marzo de 2026: BASF completó su adquisición de AgBiTech, ampliando su cartera de control biológico de insectos. Se anticipa que la presencia establecida de AgBiTech en Brasil y sus tecnologías de control biológico de insectos ayudarán a BASF a escalar las soluciones biológicas en mercados adicionales.
- Noviembre de 2025: Corteva anunció Goltrevo, su primer bioinsecticida en su cartera de Biológicos. Goltrevo está basado en la cepa 203 de Beauveria bassiana y está diseñado para controlar insectos chupadores y masticadores seleccionados, incluidas moscas blancas, pulgones y saltahojas del maíz.
Alcance del Informe Global del Mercado de Protección de Cultivos Sin Residuos
Los productos químicos de protección de cultivos sin residuos son productos de protección de cultivos diseñados para controlar plagas, enfermedades y malezas mientras minimizan o eliminan los residuos químicos detectables en los cultivos cosechados cuando se utilizan de acuerdo con las prácticas de aplicación recomendadas. Incluyen plaguicidas biológicos, extractos botánicos, plaguicidas bioquímicos, agentes microbianos y otras soluciones de protección de cultivos de bajo residuo o exentas de residuos que apoyan la seguridad alimentaria, la agricultura sostenible y el cumplimiento de los límites máximos de residuos (LMR).
El Mercado de Protección de Cultivos Sin Residuos está Segmentado por Tipo de Producto (Biofungicidas, Bioinsecticidas, Bioherbicidas, Bionematicidas, Plaguicidas Bioquímicos, Insectos y Nematodos Beneficiosos, Plaguicidas Basados en ARNi y Otros Tipos de Productos), por Fuente (Microbiana, Botánica y Extractos de Plantas, Bioquímica, Macrobiana, Semioquímica y Protectores Incorporados en Plantas), por Aplicación (Pulverización Foliar, Tratamiento de Semillas, Tratamiento del Suelo, Tratamiento Poscosecha e Inyección en el Tronco y Otras Aplicaciones Dirigidas), por Tipo de Cultivo (Frutas y Verduras, Cereales y Granos, Oleaginosas y Legumbres, Cultivos de Fibra, Cultivos Comerciales, Césped y Plantas Ornamentales y Otros Tipos de Cultivos), y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, África y Oriente Medio). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Biofungicidas |
| Bioinsecticidas |
| Bioherbicidas |
| Bionematicidas |
| Plaguicidas Bioquímicos |
| Insectos y Nematodos Beneficiosos |
| Plaguicidas Basados en ARNi |
| Otros Tipos de Productos |
| Microbiana |
| Botánica y Extractos de Plantas |
| Bioquímica |
| Macrobiana |
| Semioquímica |
| Protectores Incorporados en Plantas |
| Pulverización Foliar |
| Tratamiento de Semillas |
| Tratamiento del Suelo |
| Tratamiento Poscosecha |
| Inyección en el Tronco y Otras Aplicaciones Dirigidas |
| Frutas y Verduras |
| Cereales y Granos |
| Oleaginosas y Legumbres |
| Cultivos de Fibra |
| Cultivos Comerciales |
| Césped y Plantas Ornamentales |
| Otros Tipos de Cultivos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Producto | Biofungicidas | |
| Bioinsecticidas | ||
| Bioherbicidas | ||
| Bionematicidas | ||
| Plaguicidas Bioquímicos | ||
| Insectos y Nematodos Beneficiosos | ||
| Plaguicidas Basados en ARNi | ||
| Otros Tipos de Productos | ||
| Por Fuente | Microbiana | |
| Botánica y Extractos de Plantas | ||
| Bioquímica | ||
| Macrobiana | ||
| Semioquímica | ||
| Protectores Incorporados en Plantas | ||
| Por Aplicación | Pulverización Foliar | |
| Tratamiento de Semillas | ||
| Tratamiento del Suelo | ||
| Tratamiento Poscosecha | ||
| Inyección en el Tronco y Otras Aplicaciones Dirigidas | ||
| Por Tipo de Cultivo | Frutas y Verduras | |
| Cereales y Granos | ||
| Oleaginosas y Legumbres | ||
| Cultivos de Fibra | ||
| Cultivos Comerciales | ||
| Césped y Plantas Ornamentales | ||
| Otros Tipos de Cultivos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de productos químicos de protección de cultivos sin residuos?
El mercado de productos químicos de protección de cultivos sin residuos fue valorado en 7,27 mil millones de USD en 2026 y se proyecta que crezca de 8,16 mil millones de USD en 2027 a 14,50 mil millones de USD para 2032, a un CAGR del 12,19% durante el período de pronóstico 2027 a 2032.
¿Qué tipo de producto lidera los productos químicos de protección de cultivos sin residuos?
Los biofungicidas lideraron con una participación del 40,4% del mercado en 2026, mientras que se prevé que los bioherbicidas se expandan a un CAGR del 17,4% entre 2027 y 2032. Los biofungicidas están establecidos en la producción de viñedos, frutales y hortalizas, mientras que los bioherbicidas abordan una necesidad no satisfecha de rotación en el control de malezas donde la resistencia a los herbicidas convencionales ha reducido las opciones en campo.
¿Qué está impulsando la adopción de productos químicos de protección de cultivos sin residuos?
Los LMR más estrictos, los programas orgánicos y de MIP, la resistencia a las plagas y los métodos de aplicación mejorados están apoyando la adopción. Los programas de productos frescos orientados a la exportación también necesitan elecciones de tratamiento documentadas, cumplimiento confiable de residuos y acceso a herramientas de protección de cultivos aprobadas por los compradores. Estos impulsores son más fuertes cuando los requisitos regulatorios, los protocolos de los minoristas y el soporte agronómico operan juntos a lo largo de la cadena de suministro. También aumentan el valor de los productos que se alinean con las rutinas existentes de los agricultores, las necesidades de gestión específicas por cultivo y los procedimientos de exportación documentados.
¿Por qué es más difícil escalar los productos biológicos de protección de cultivos?
El rendimiento en campo puede variar con las condiciones climáticas y de aplicación, mientras que la vida útil, las necesidades de la cadena de frío, el soporte técnico y las aprobaciones regulatorias pueden limitar el despliegue. Estos requisitos son especialmente difíciles para los agricultores más pequeños y los desarrolladores más nuevos sin infraestructura técnica o de distribución. El mercado de productos químicos de protección de cultivos sin residuos depende, por tanto, de una formulación práctica, asesoramiento local y distribución confiable.