
Taille et part du marché de la protection des cultures sans résidu
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
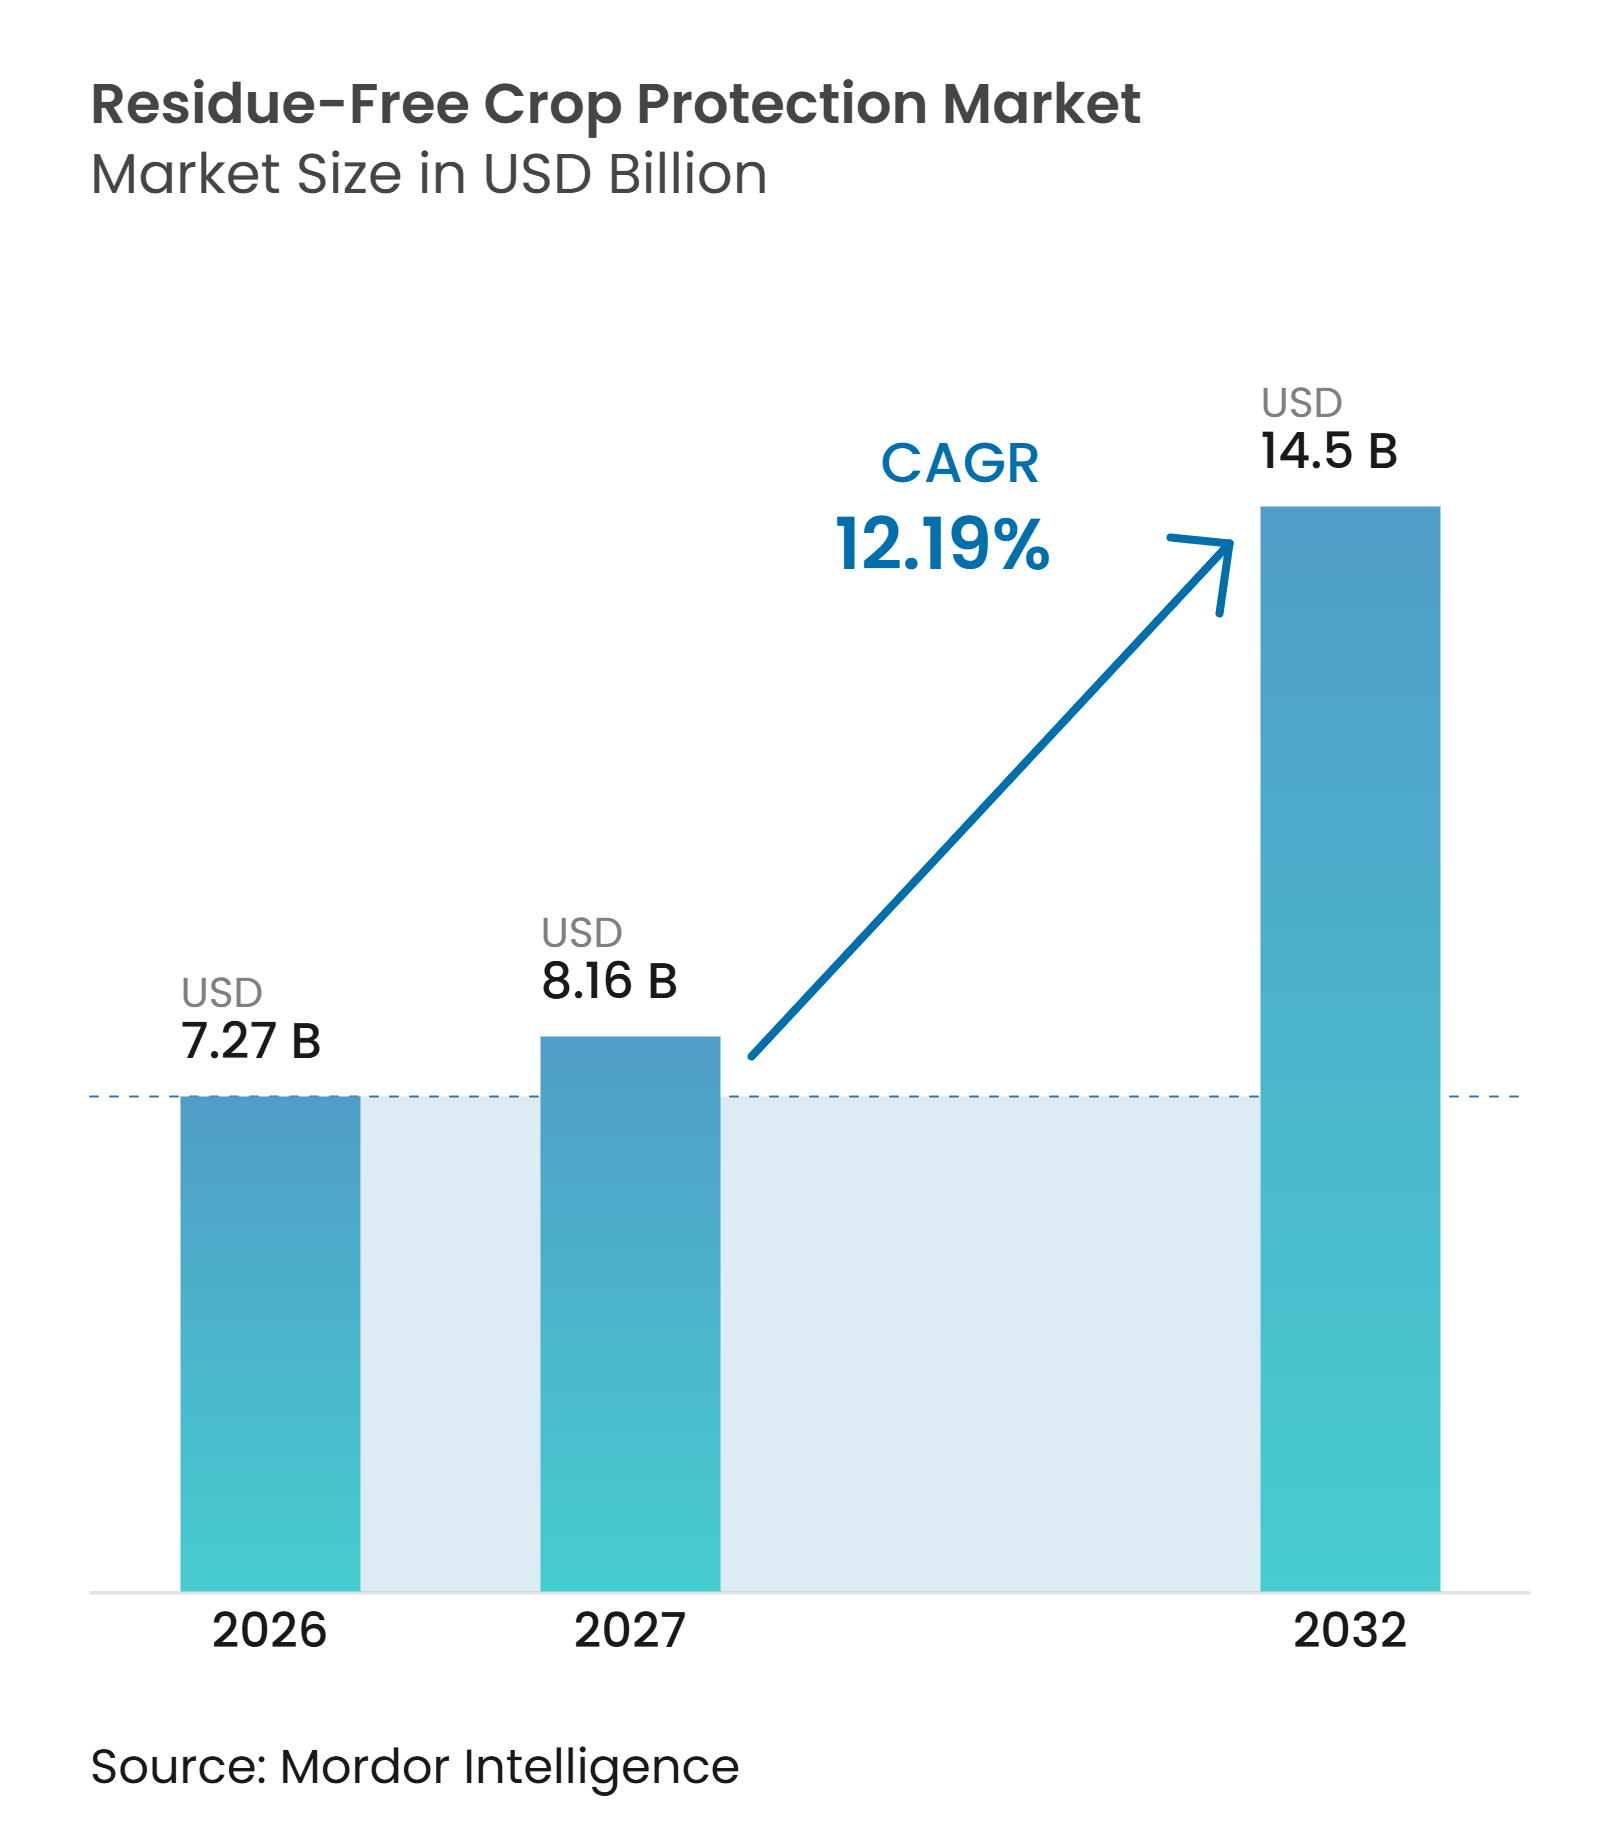
| Taille du Marché (2027) | 8.16 Milliards de dollars |
| Taille du Marché (2032) | 14.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.19 % |
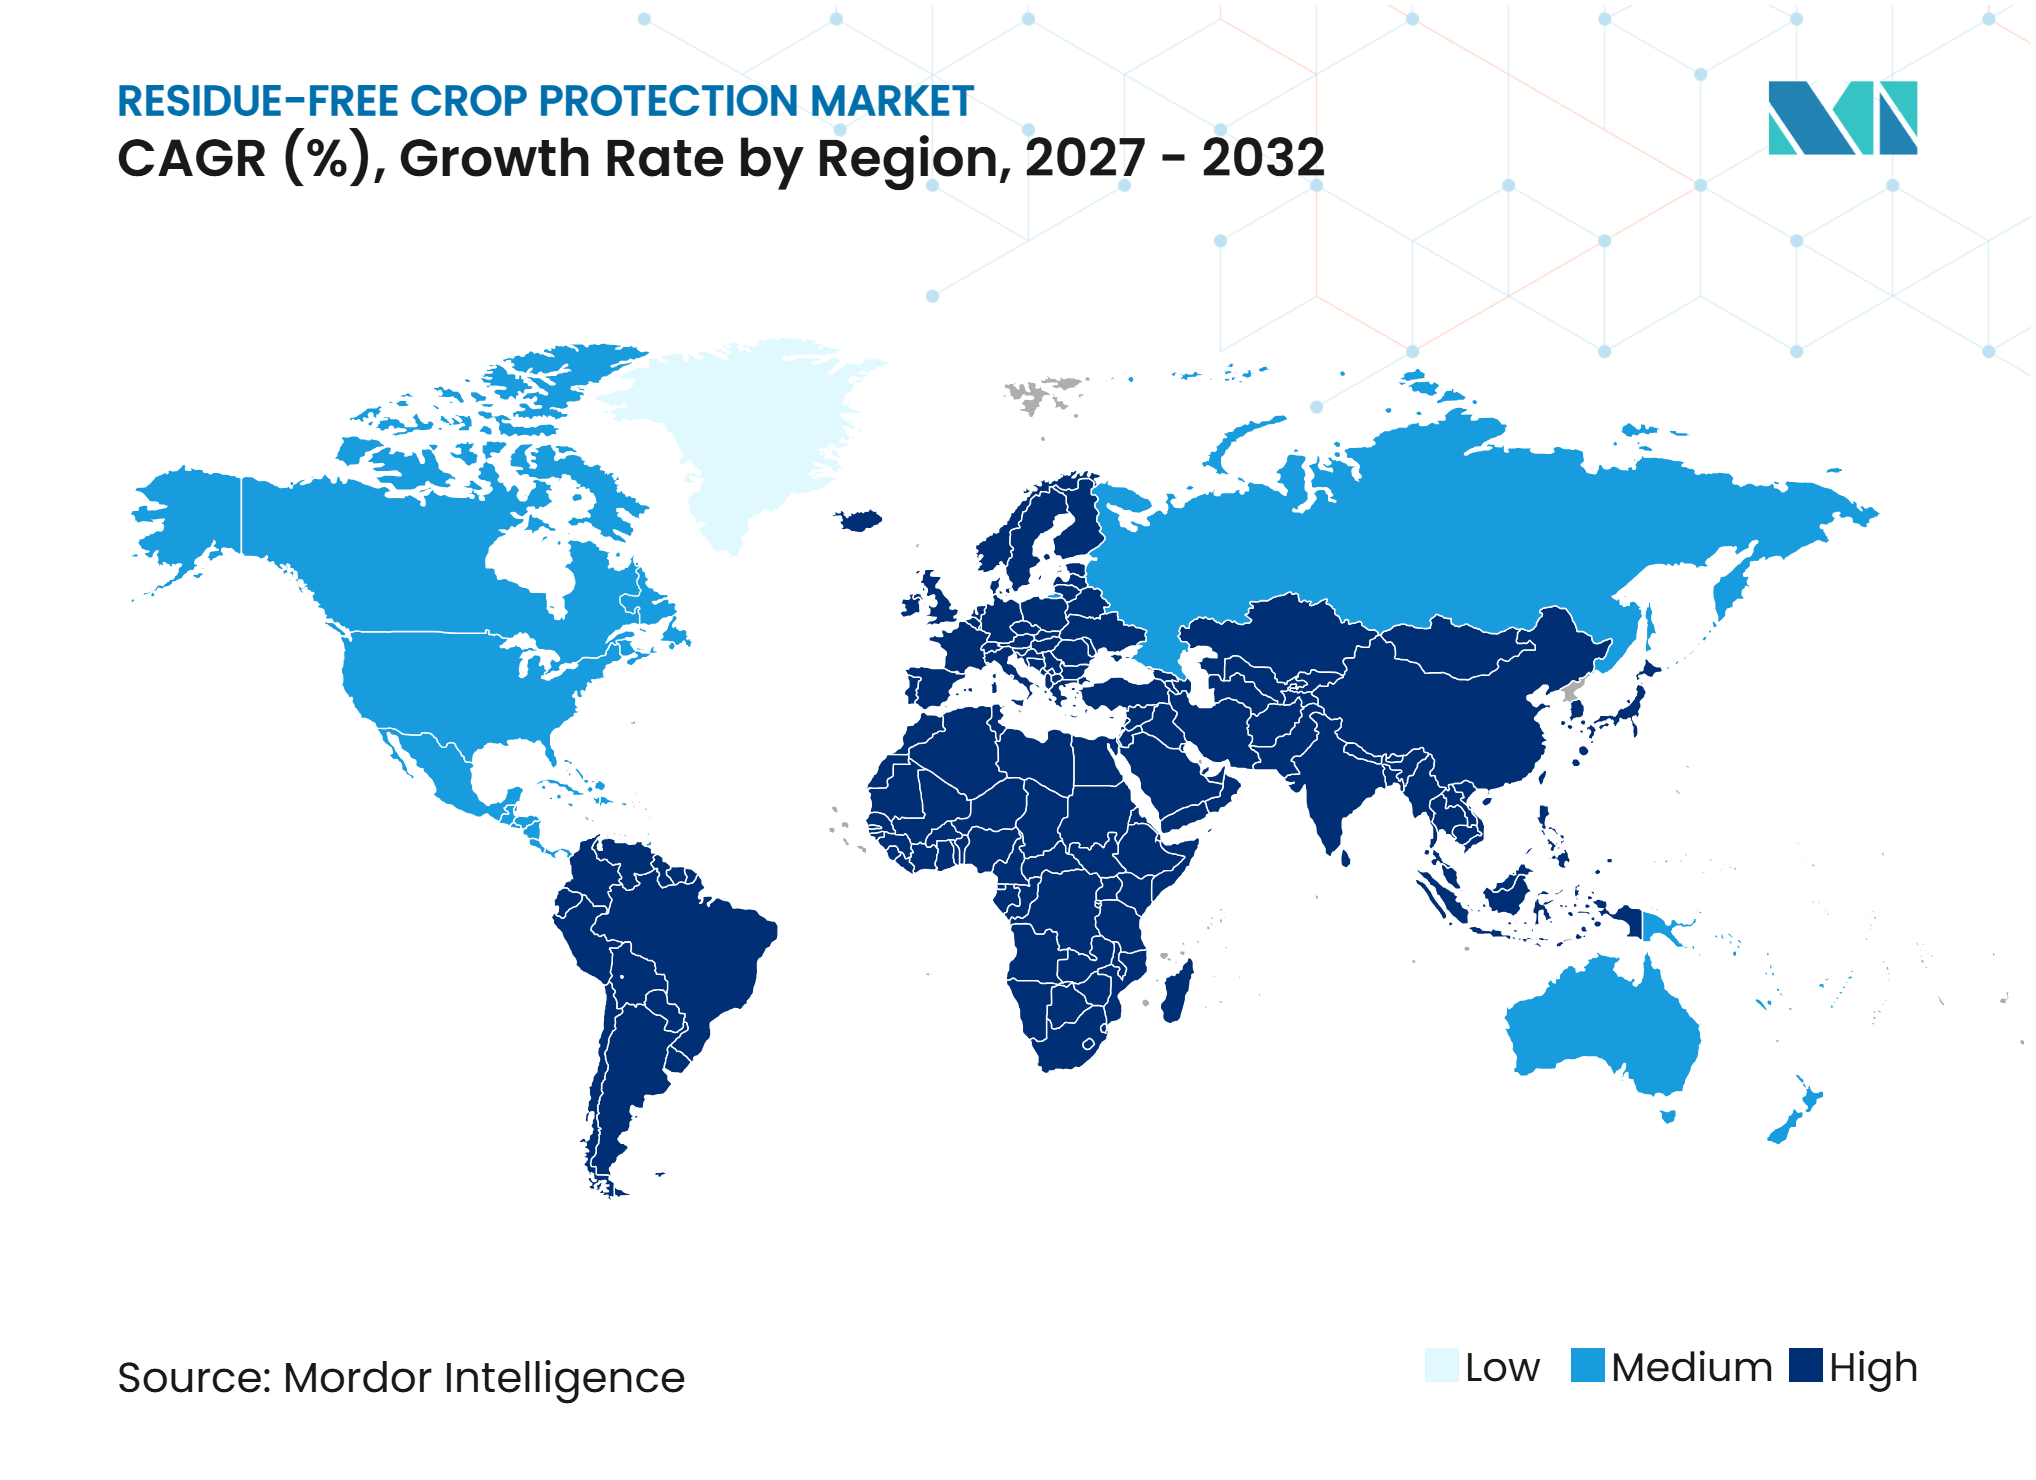
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection des cultures sans résidu par Mordor Intelligence
La taille du marché de la protection des cultures sans résidus était évaluée à 7,27 milliards USD en 2026 et devrait progresser de 8,16 milliards USD en 2027 à 14,50 milliards USD d'ici 2032, à un CAGR de 12,19 % sur la période de prévision 2027-2032. Le marché couvre les intrants biologiques et biochimiques qui réduisent les résidus synthétiques présents sur les cultures récoltables, notamment les biofongicides, les bioinsecticides, les bioherbicides, les bionématicides, les sémiochimiques et les organismes bénéfiques. Ces produits sont utilisés dans des programmes visant à contrôler les ravageurs et les maladies sans laisser de résidus synthétiques conventionnels sur les cultures commercialisées. Le renforcement des contrôles sur les résidus stimule la demande, car les exportateurs doivent respecter à la fois les limites maximales légales de résidus et les protocoles des acheteurs à toutes les étapes de la production, du conditionnement et de l'expédition. Le programme de surveillance coordonnée des résidus de pesticides de l'Union européenne (UE) pour 2026-2028 indique un contrôle continu tout au long des chaînes d'approvisionnement. Les développeurs de produits associent la recherche biologique à des partenariats avec des distributeurs, la performance technique, le soutien agronomique et la gestion de la durée de conservation restant au cœur de l'adoption.
Points clés du rapport
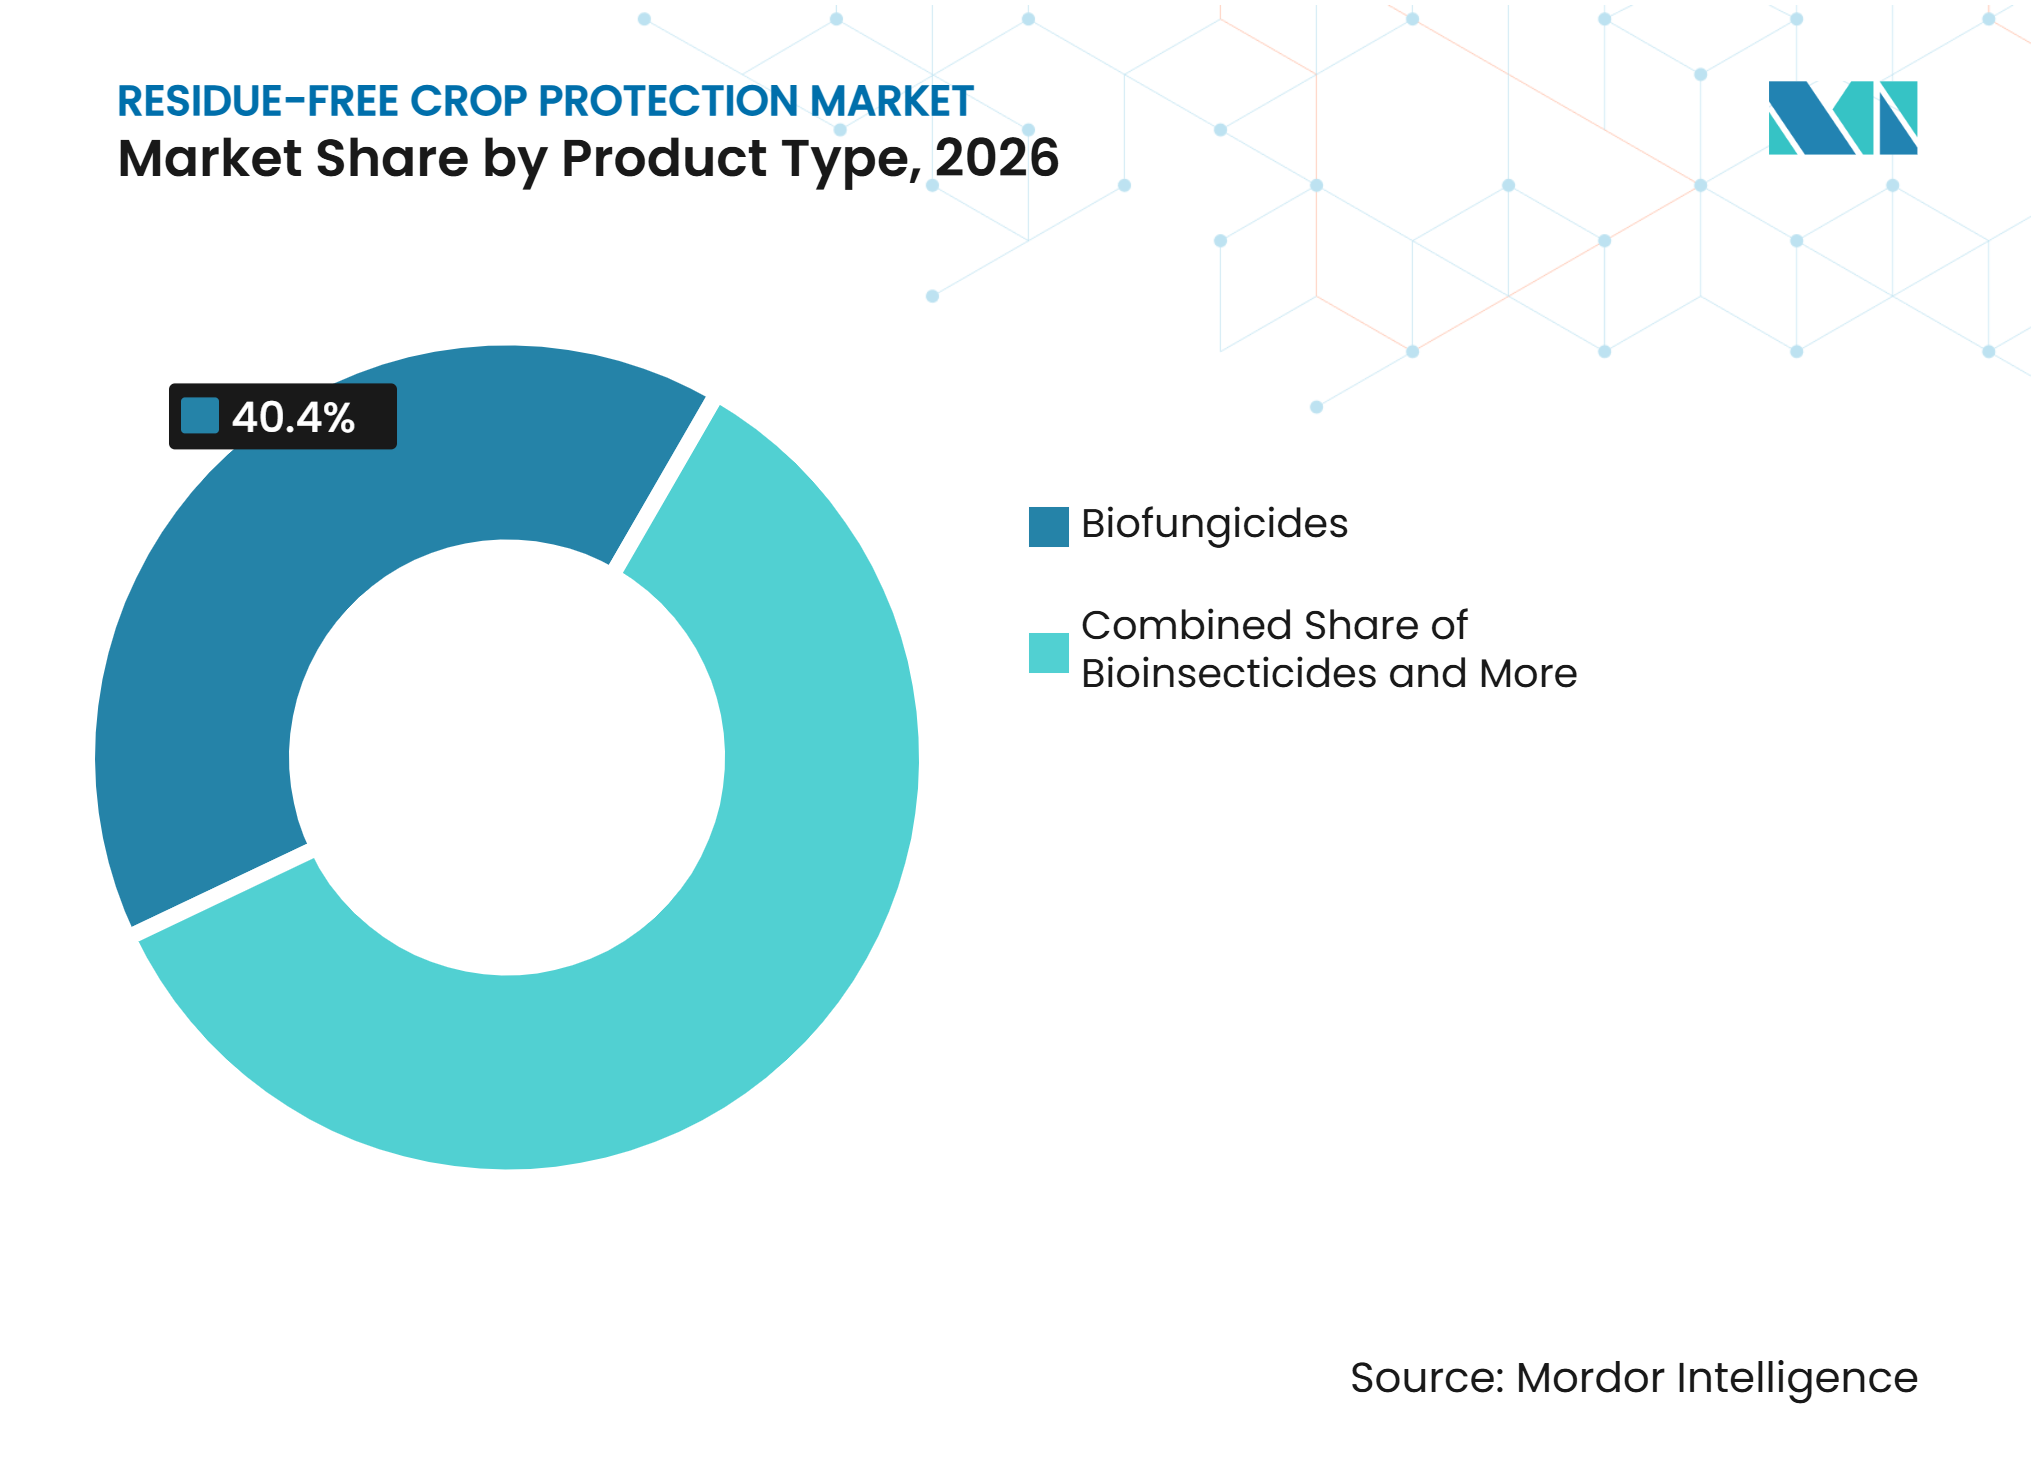
- Par produit, les biofongicides constituaient le segment le plus important et détenaient 40,4 % de la part du marché de la protection des cultures sans résidu en 2026, tandis que les bioherbicides sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 17,4 % entre 2027 et 2032.
- Par source, les produits microbiens constituaient le segment le plus important et détenaient 52,3 % de la taille du marché de la protection des cultures sans résidu en 2026, tandis que les sémiochimiques sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 15,4 % entre 2027 et 2032.
- Par application, la pulvérisation foliaire constituait le segment le plus important et détenait 50,1 % de la part de marché en 2026 ; c'est également le segment à la croissance la plus rapide et il devrait se développer à un CAGR de 16,5 % entre 2027 et 2032.
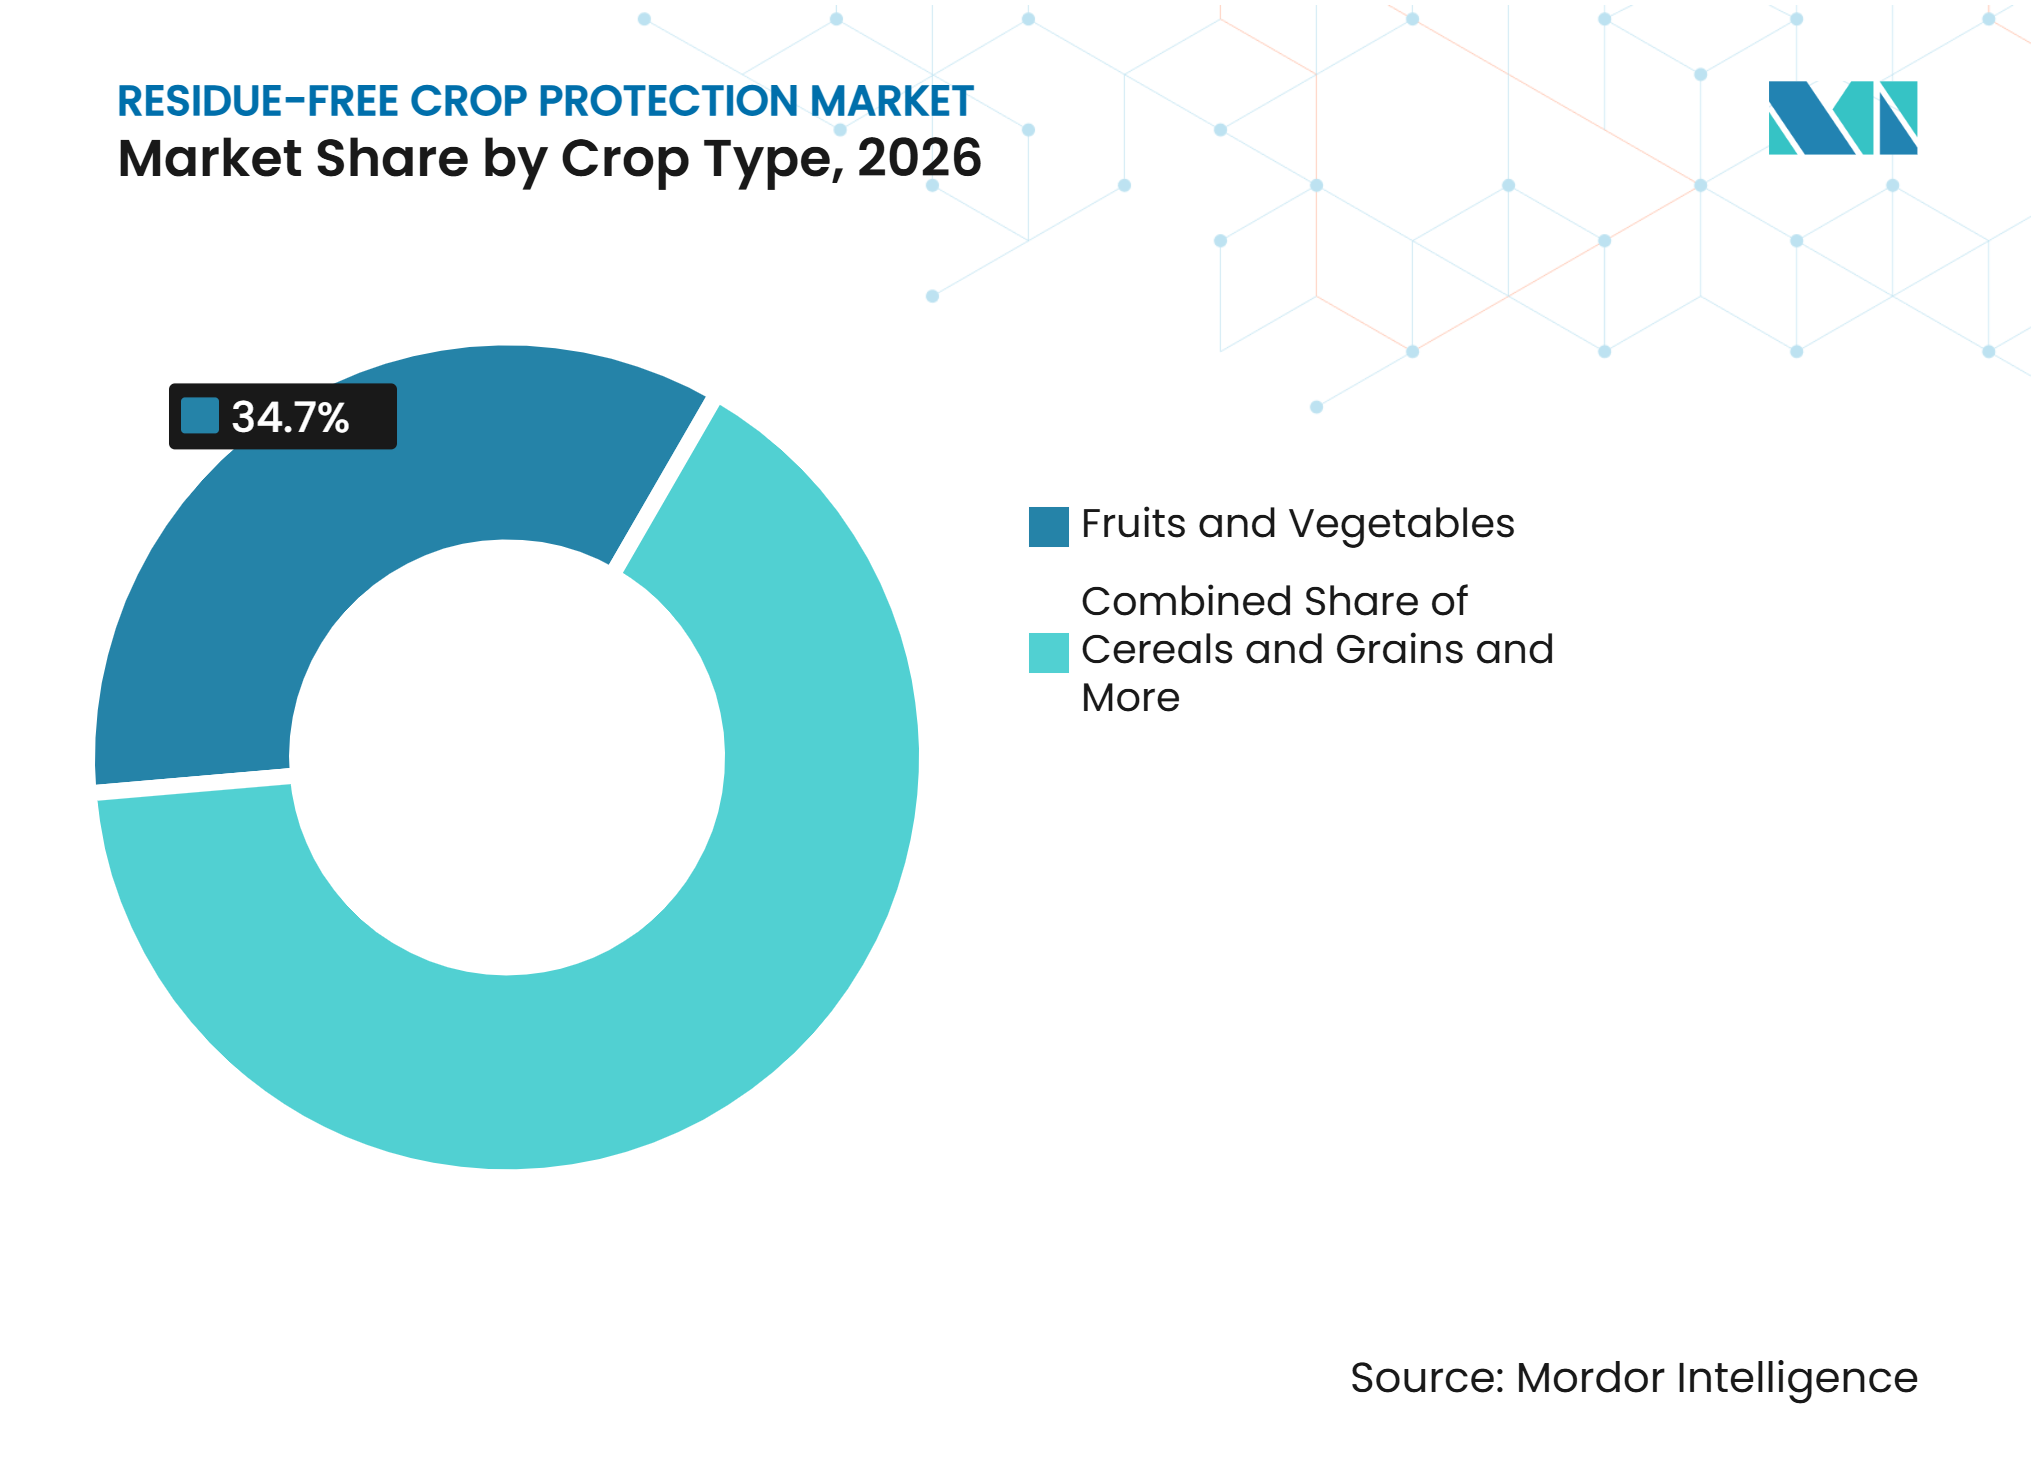
- Par type de culture, les fruits et légumes constituaient le segment le plus important et détenaient 34,7 % de la part de marché en 2026 ; ils sont également le segment à la croissance la plus rapide et devraient se développer à un CAGR de 14,4 % entre 2027 et 2032.
- Par géographie, l'Asie-Pacifique constituait le segment le plus important et détenait 36,2 % de la part de marché en 2026 ; c'est également la géographie à la croissance la plus rapide et elle devrait se développer à un CAGR de 12,2 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Limites maximales de résidus plus strictes et protocoles des détaillants | +3.5% | Mondial, avec la plus forte intensité dans l'Union européenne, le Japon, le Royaume-Uni et la Chine | Court terme (≤ 2 ans) |
| Expansion des programmes d'agriculture biologique et de lutte intégrée contre les ravageurs | +2.5% | États-Unis, Allemagne, France, Inde et Pays-Bas | Moyen terme (2-4 ans) |
| Résistance des ravageurs à la chimie conventionnelle | +2.2% | Brésil, États-Unis, Chine, Inde et Australie | Moyen terme (2-4 ans) |
| Avancées en matière de formulation et d'application biologiques | +2.0% | États-Unis, Allemagne, Japon et Brésil | Long terme (≥ 4 ans) |
| Traçabilité des cultures d'exportation et accès aux marchés premium | +1.8% | Brésil, Mexique, Espagne, Vietnam, Afrique du Sud et Égypte | Court terme (≤ 2 ans) |
| Lutte biologique localisée dans l'horticulture à haute valeur ajoutée | +1.5% | Pays-Bas, Espagne, Mexique, Chine et Israël | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Limites maximales de résidus plus strictes et protocoles des détaillants
L'évolution des exigences en matière de limites maximales de résidus (LMR) et le renforcement des spécifications des acheteurs accroissent l'importance de la gestion des résidus dans les chaînes d'approvisionnement en produits frais. Les exportateurs doivent tenir compte des limites de résidus spécifiques à chaque destination lors de la sélection des produits de protection des cultures, de la détermination des doses d'application et des délais avant récolte, et de la tenue des registres de traitement. En juin 2025, le Service agricole étranger du Département de l'agriculture des États-Unis a introduit des fiches de référence rapide sur les LMR couvrant les exigences en matière de résidus de pesticides dans les principaux marchés d'exportation pour les fruits, légumes, noix, légumineuses et autres produits horticoles. Cette ressource aide les producteurs et expéditeurs américains à identifier les exigences spécifiques à chaque marché et soutient la planification de la conformité pour le commerce international. L'Union européenne modifie également périodiquement les LMR des pesticides en vertu du règlement (CE) n° 396/2005, obligeant les participants à la chaîne d'approvisionnement à surveiller les modifications réglementaires applicables. En outre, les protocoles privés des détaillants et de certification peuvent imposer des seuils de résidus ou des exigences de test plus stricts que les limites légales. Ces exigences peuvent encourager les producteurs et les exportateurs à adopter des solutions de protection des cultures conçues pour minimiser les résidus détectables tout en maintenant le contrôle des ravageurs et des maladies. Par conséquent, la demande peut augmenter pour les produits biologiques de protection des cultures, les formulations à faible teneur en résidus et les solutions de lutte intégrée contre les ravageurs qui aident les producteurs à respecter les spécifications des acheteurs et à préserver l'accès aux canaux d'exportation et de vente au détail premium.
Expansion des programmes d'agriculture biologique et de lutte intégrée contre les ravageurs
L'expansion de l'agriculture biologique et des programmes de lutte intégrée contre les ravageurs (LIP) soutient la demande de produits biologiques de protection des cultures qui aident les producteurs à gérer les ravageurs et les maladies tout en réduisant la dépendance aux pesticides synthétiques conventionnels. Selon le portail d'information sur le marché biologique du Ministère fédéral allemand de l'Agriculture, les ventes allemandes d'aliments et de boissons biologiques ont atteint 18,23 milliards EUR (19,14 milliards USD) en 2025, en hausse de 6,7 % d'une année sur l'autreLe marché biologique continuera de croître significativement en 1, oekolandbau.de">[1]. Cela indique une demande continue des consommateurs pour les aliments produits biologiquement et crée une incitation pour les producteurs à maintenir des systèmes de production conformes aux normes biologiques et aux exigences des détaillants. En France, le Plan stratégique pour le développement des alternatives aux produits phytopharmaceutiques (PARSADA) du gouvernement soutient la recherche et le développement d'alternatives aux produits conventionnels de protection des cultures, y compris des solutions pour les usages où des substituts efficaces restent limités. De telles initiatives peuvent renforcer le développement et l'adoption d'agents de lutte biologique, de biopesticides et d'autres technologies de protection des cultures à faible teneur en résidus. Les normes de production biologique restreignent l'utilisation de nombreux pesticides synthétiques, tandis que les programmes de LIP encouragent les producteurs à combiner les contrôles biologiques, la surveillance des ravageurs, les pratiques culturales et les traitements sélectifs en fonction de la pression des ravageurs. En culture protégée, les conditions de croissance contrôlées peuvent favoriser davantage l'intégration d'insectes bénéfiques, de produits microbiens et d'applications ciblées dans des programmes planifiés de gestion des cultures. Ces tendances soutiennent le marché de la protection des cultures sans résidu en augmentant le besoin de solutions efficaces qui aident les producteurs à gérer la pression des ravageurs, à respecter les normes de production et à maintenir l'accès au marché.
Résistance des ravageurs à la chimie conventionnelle
L'augmentation de la résistance des ravageurs aux produits chimiques conventionnels de protection des cultures encourage les producteurs à diversifier leurs stratégies de gestion des ravageurs et à envisager des modes d'action alternatifs. Selon l'Organisation européenne et méditerranéenne pour la protection des plantes (OEPP), 249 nouveaux cas de résistance avaient été validés depuis sa réunion du groupe de travail d'experts d'octobre 2025, la résistance aux herbicides représentant 74 % et la résistance aux fongicides 16 % de ces casBase de données OEPP sur les cas de résistance, resistance.eppo.int">[2]. L'OEPP a également signalé que Botrytis cinerea, un agent pathogène fongique majeur affectant les cultures à haute valeur ajoutée, présentait une résistance documentée à six groupes différents de modes d'action des fongicides dans sa base de données. En outre, une revue publiée dans Toxics en août 2025 a rapporté que plus de 600 espèces d'arthropodes avaient développé une résistance aux insecticides, notamment aux organophosphorés, aux pyréthroïdes et aux néonicotinoïdes. Ces résultats mettent en évidence les limites d'une dépendance répétée aux mêmes classes chimiques et renforcent l'importance des stratégies de gestion de la résistance. Les produits biologiques de protection des cultures, notamment les biopesticides microbiens et les agents de lutte biologique, peuvent fournir des modes d'action alternatifs dans le cadre de programmes de lutte intégrée contre les ravageurs, aidant les producteurs à diversifier les traitements et à réduire la dépendance aux produits chimiques conventionnels. Par conséquent, les préoccupations liées à la résistance peuvent soutenir la demande de solutions de protection des cultures soucieuses des résidus, en particulier dans l'horticulture à haute valeur ajoutée et la production orientée vers l'exportation, où un contrôle efficace des ravageurs doit être équilibré avec les exigences en matière de résidus et les normes d'accès au marché.
Avancées en matière de formulation et d'application biologiques
Les avancées dans les technologies de formulation et d'application biologiques améliorent la stabilité des produits, la durée de conservation et la cohérence de l'application, contribuant à résoudre certains des défis opérationnels associés aux produits biologiques de protection des cultures. En novembre 2025, Corteva a annoncé Goltrevo, un bioinsecticide microbien basé sur le champignon Beauveria bassiana 203, avec une formulation conçue pour offrir une durée de conservation plus longue et un potentiel de développement de résistance plus faibleCorteva annonce des solutions inspirées de la nature pour contrôler les insectes et aider les agriculteurs à protéger leur rendement, corteva.com">[3]. Les ventes commerciales devaient débuter en Amérique latine dès 2027, sous réserve des approbations réglementaires. Ce développement illustre les efforts visant à rendre les insecticides biologiques plus pratiques pour les systèmes agricoles commerciaux. En décembre 2025, la Commission européenne a également proposé des mesures pour accélérer l'accès au marché des produits de biocontrôle, citant les retards réglementaires, la priorisation limitée et la disponibilité fragmentée comme obstacles à l'adoption. Parallèlement à ces développements, des technologies telles que la mise à l'échelle de la fermentation, la microencapsulation et les systèmes d'application améliorés peuvent aider les fabricants à améliorer la viabilité microbienne, à protéger les substances actives contre la dégradation environnementale et à améliorer les performances d'application. Ces avancées peuvent élargir l'utilisation potentielle des produits biologiques de protection des cultures dans les cultures horticoles et les grandes cultures. Pour le marché de la protection des cultures sans résidu, des formulations plus stables et des performances fiables sur le terrain peuvent améliorer la confiance des producteurs dans les alternatives biologiques et soutenir leur intégration dans des programmes de protection des cultures conçus pour répondre aux exigences en matière de résidus.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Performances sur le terrain incohérentes selon les environnements | -2.0% | Mondial, le plus aigu dans les climats tropicaux et semi-arides | Court terme (≤ 2 ans) |
| Courte durée de conservation et dépendance à la chaîne du froid | -1.5% | Inde, Brésil, Afrique du Sud, Australie et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Retards d'homologation et définitions non harmonisées | -1.8% | États membres de l'Union européenne, États-Unis, Chine et Inde | Long terme (≥ 4 ans) |
| Coût initial plus élevé et soutien technique limité | -1.3% | Inde, Chine, Brésil, Afrique du Sud et marchés mondiaux des petits exploitants | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Performances sur le terrain incohérentes selon les environnements
Des performances sur le terrain incohérentes selon les conditions environnementales peuvent freiner l'adoption des produits de protection des cultures sans résidu, en particulier les formulations biologiques contenant des micro-organismes vivants ou des substances actives sensibles à l'environnement. Le rayonnement ultraviolet, les fluctuations de température, l'humidité, les précipitations et les conditions du sol peuvent affecter la survie, la persistance et l'efficacité des micro-organismes, rendant le calendrier d'application, le stockage et la gestion du stade cultural importants pour obtenir des résultats fiables. Contrairement à certains traitements chimiques conventionnels, les produits biologiques peuvent nécessiter des conditions d'application plus précises, des traitements répétés ou une intégration avec d'autres mesures de gestion des ravageurs pour maintenir un contrôle adéquat. Une évaluation de 2025 publiée par l'Institut national de recherche pour l'agriculture, l'alimentation et l'environnement (INRAE) a examiné les systèmes agricoles sans pesticides et a souligné l'importance du contexte de production et de l'accès au marché pour déterminer les résultats économiques. Bien que de tels systèmes puissent offrir des avantages environnementaux, leur viabilité commerciale peut varier selon les conditions de croissance et l'accès aux marchés premium. Ces défis peuvent être plus prononcés pour les petits exploitants qui ont un accès limité aux conseillers agronomiques, aux installations de stockage appropriées et à la surveillance régulière des ravageurs. Par conséquent, l'incertitude quant à l'efficacité sur le terrain, les exigences supplémentaires de surveillance et le coût potentiel des applications répétées peuvent ralentir l'adoption des solutions de protection des cultures sans résidu, surtout lorsque les produits biologiques sont utilisés comme substituts autonomes plutôt que comme composants de programmes de lutte intégrée contre les ravageurs.
Retards d'homologation et définitions non harmonisées
Les longues procédures d'homologation et les différences dans le traitement réglementaire des produits biologiques de protection des cultures peuvent retarder la commercialisation et augmenter les coûts de développement pour les fabricants. Bien que l'Union européenne dispose d'un cadre commun pour les produits phytopharmaceutiques en vertu du règlement (CE) n° 1107/2009, les délais d'approbation peuvent être affectés par la répartition des responsabilités d'évaluation, la capacité réglementaire nationale et les exigences applicables aux produits individuels. En décembre 2025, la Commission européenne a identifié les longues procédures d'évaluation, les ressources insuffisantes dans les autorités des États membres et les incitations limitées pour les solutions à faible risque et biologiques comme des faiblesses du cadre réglementaire existant. La Commission a proposé des mesures pour accélérer l'accès au marché des produits de biocontrôle et réduire les charges administratives, en particulier pour les développeurs innovants et les petites entreprises. L'incertitude réglementaire et les délais d'évaluation prolongés peuvent augmenter les coûts de conformité, retarder les lancements de produits et limiter la vitesse à laquelle les nouvelles substances actives biologiques parviennent aux producteurs. Ces obstacles peuvent affecter de manière disproportionnée les petits développeurs disposant de ressources réglementaires limitées et réduire la disponibilité de produits alternatifs de protection des cultures sur les marchés. Par conséquent, les retards d'homologation peuvent freiner l'expansion du marché des produits chimiques de protection des cultures sans résidu en ralentissant la commercialisation de nouvelles solutions biologiques et en créant une disponibilité inégale des produits entre les pays.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les biofongicides en tête, tandis que les bioherbicides s'accélèrentLes biofongicides détenaient 40,4 % de la part du marché des produits chimiques de protection des cultures sans résidu en 2026, ce qui en fait le segment de type de produit le plus important. Leur position de leader reflète la demande de gestion biologique des maladies dans les cultures à haute valeur ajoutée telles que les raisins, les légumes et les arbres fruitiers, où les producteurs doivent équilibrer le contrôle des maladies avec les exigences en matière de résidus et les normes d'accès au marché. Les biofongicides peuvent compléter les programmes de lutte intégrée contre les ravageurs en fournissant des modes d'action alternatifs et en réduisant la dépendance aux fongicides conventionnels. En juin 2025, Koppert et Amoéba ont signé un accord de distribution exclusive de cinq ans pour un biofongicide basé sur le lysat de Willaertia magna C2c Maky, ciblant les cultures de vigne et de légumes dans 18 pays européens et aux États-Unis. L'accord a suivi l'approbation de la substance active par l'UE, avec le lancement du produit initialement prévu début 2026. Les bioinsecticides et les bionématicides contribuent également au marché en s'attaquant aux insectes ravageurs et aux nématodes du sol par des mécanismes biologiques ou d'origine biologique. En octobre 2025, Albaugh a reçu l'approbation de l'Agence de protection de l'environnement des États-Unis pour BIOST 2G, un nématicide biologique et un traitement insecticide des semences conçu pour contrôler ou supprimer les nématodes phytoparasites et les ravageurs du sol en début de saison. Ces développements illustrent l'investissement continu dans les solutions biologiques de protection des cultures pour la gestion des maladies, des insectes et des nématodes.
Les bioherbicides devraient être le segment de type de produit à la croissance la plus rapide, se développant à un CAGR de 17,4 % de 2027 à 2032. Les perspectives de croissance sont soutenues par le besoin d'options supplémentaires de gestion des mauvaises herbes à mesure que la résistance aux herbicides augmente et que les producteurs cherchent à diversifier les programmes chimiques conventionnels. Cependant, l'adoption commerciale dépendra de l'efficacité du contrôle des mauvaises herbes, de la sélectivité des cultures, du calendrier d'application et de la compétitivité des coûts par rapport aux herbicides établis. D'autres approches émergentes, notamment les pesticides biochimiques dérivés de substances naturelles et les technologies basées sur l'interférence ARN, peuvent élargir la gamme d'alternatives disponibles pour les producteurs à mesure que les produits progressent dans le développement et l'homologation. Aux États-Unis, certains produits pesticides à risque minimum éligibles peuvent être exemptés d'homologation fédérale en vertu de la section 25(b) de la FIFRA, à condition qu'ils répondent aux exigences applicables en matière d'ingrédients, d'étiquetage et autres ; cette exemption ne s'applique pas automatiquement à tous les produits biologiques ou botaniques. Les organismes bénéfiques, les préparations microbiennes et les produits d'origine végétale soutiennent également les programmes de gestion des ravageurs en culture protégée et en production biologique. À mesure que la technologie de formulation, la validation sur le terrain et les voies réglementaires progressent, les bioherbicides pourraient capter une plus grande part du marché.



Par source :
les produits microbiens en tête, tandis que les sémiochimiques gagnent en vitesseLes produits microbiens détenaient 52,3 % de la part de marché en 2026, reflétant une adoption établie au sein du marché des produits chimiques de protection des cultures sans résidu. Les formulations bactériennes, notamment les espèces Bacillus, sont utilisées aux côtés de champignons entomopathogènes tels que Beauveria bassiana et Metarhizium anisopliae, ainsi que des biofongicides à base de Trichoderma. Leurs applications couvrent la suppression des maladies, le contrôle des insectes et la gestion de la zone racinaire, donnant aux produits microbiens un rôle large à travers les types de cultures et les formats d'application. L'utilisation établie sur le terrain et les exigences bien définies en matière de données d'homologation soutiennent cette position de leader, en particulier par rapport aux nouvelles catégories de produits. Les extraits botaniques et végétaux sont utilisés dans le traitement post-récolte, les programmes foliaires biologiques et les programmes d'induction de résistance.
Les sémiochimiques devraient se développer à un CAGR de 15,4 % entre 2027 et 2032. La confusion sexuelle par phéromones et le piégeage de masse passent des arbres fruitiers aux grandes cultures, aux vignobles et à la production maraîchère, car les producteurs recherchent des options sélectives de gestion des ravageurs. En 2025, Bayer a signé un accord de développement et de distribution avec M2i Group pour des gels à phéromones en Asie-Pacifique, en Amérique latine et aux États-Unis. La synthèse par fermentation réduit les coûts de production et améliore l'économie du déploiement à plus grande échelle, où des coûts de programme auparavant élevés limitaient l'utilisation aux cultures à haute valeur ajoutée. Ces outils peuvent être intégrés dans des programmes de LIP basés sur la surveillance dans le marché des produits chimiques de protection des cultures sans résidu, élargissant leur rôle au-delà de l'horticulture traditionnelle.
Par application :
la pulvérisation foliaire combine échelle et croissanceLa pulvérisation foliaire détenait 50,1 % de la part de marché en 2026 et devrait croître à un CAGR de 16,5 % entre 2027 et 2032. Les équipements de pulvérisation existants et les calendriers agricoles établis abaissent la barrière opérationnelle à l'adoption biologique, car les producteurs peuvent incorporer de nombreux produits dans des routines de traitement familières. Les traitements foliaires peuvent s'intégrer dans des programmes de gestion des maladies et des insectes sans changements majeurs dans les opérations sur le terrain, tout en permettant aux producteurs de répondre à la pression des ravageurs pendant la saison. Le format est particulièrement pertinent pour les fruits et légumes affectés par les maladies foliaires et les ravageurs piqueurs-suceurs, où une couverture rapide est importante. Les homologations de produits qui définissent les cultures et les ravageurs cibles peuvent renforcer la confiance dans le marché des produits chimiques de protection des cultures sans résidu.
Le traitement des semences est en croissance, en particulier pour les bionématicides biologiques et les biofongicides qui protègent la zone racinaire avant que la pression précoce des ravageurs et des maladies ne se développe. Le traitement post-récolte est attractif car le statut des résidus est visible lors de l'inspection de la chaîne d'approvisionnement et affecte directement l'acceptation commerciale des produits périssables. Biotalys et AgroFresh Solutions ont annoncé en mai 2025 un partenariat pour développer une protection biologique post-récolte utilisant la plateforme AGROBODY. Le traitement du sol sert à la gestion des nématodes et des champignons du sol dans les légumes et les vergers, où les dommages causés par les ravageurs peuvent réduire la qualité et le rendement commercialisable. L'injection dans le tronc et les approches ciblées connexes soutiennent les cultures pérennes, notamment les oliviers, les agrumes et les fruits à noyau, en plaçant les substances actives dans les systèmes végétaux.
Par type de culture :
les fruits et légumes stimulent la demandeLes fruits et légumes détenaient 34,7 % de la part de marché en 2026 et devraient croître à un CAGR de 14,4 % entre 2027 et 2032. Les exportateurs de produits frais font face aux LMR des pays importateurs et aux protocoles de résidus des acheteurs qui favorisent l'intégration des intrants biologiques et les choix de traitement documentés. Le Brésil, le Mexique, l'Espagne, l'Égypte et l'Inde sont exposés à ces exigences dans les principales catégories d'exportation, où l'état des cultures et le statut des résidus influencent les décisions des acheteurs. Le système GrapeNet de l'Inde relie les registres de pulvérisation à la ferme, les résultats de laboratoire et les documents phytosanitaires pour les expéditions à l'exportation, démontrant comment la traçabilité peut façonner la sélection des intrants à la ferme. Les cultures de rente, notamment le café, le cacao, le coton et la canne à sucre, font également l'objet d'un examen des acheteurs à travers les certifications de durabilité et les audits d'exportation.
Les céréales et les grains sont également importants, bien que la pénétration des intrants biologiques reste inférieure à celle de l'horticulture car les performances et l'économie des traitements doivent fonctionner à une plus grande échelle de champ. Syngenta et Amoéba ont signé un protocole d'accord en novembre 2025 pour développer un biofongicide à base d'amibes pour le blé dans l'Union européenne et au Royaume-Uni. Selon l'annonce des entreprises en 2025, la septoriose et la rouille jaune affectent 9 à 12 millions d'hectares par an dans l'UE et au Royaume-Uni. Les oléagineux et les légumineuses, en particulier le soja au Brésil, adoptent des traitements biologiques des semences et des biocontrôles foliaires à mesure que les producteurs cherchent des programmes de protection des cultures plus diversifiés. Le marché des produits chimiques de protection des cultures sans résidu peut également s'étendre aux cultures fibreuses, aux gazons et aux plantes ornementales, où les substances actives synthétiques font l'objet de restrictions dans les environnements confinés ou urbains.

Analyse géographique
L'Asie-Pacifique détenait 36,2 % de la part du marché des produits chimiques de protection des cultures sans résidu en 2026, soutenue par l'expansion de la production horticole, l'agriculture orientée vers l'exportation et l'intérêt croissant pour les alternatives biologiques aux pesticides conventionnels. Les exportateurs doivent se conformer aux limites maximales de résidus (LMR) spécifiques à chaque destination, ce qui rend la sélection des produits de protection des cultures, le calendrier d'application et la surveillance des résidus des éléments importants de la planification de la production. Le système de liste positive du Japon applique une limite par défaut de 0,01 milligramme par kilogramme aux résidus de produits chimiques agricoles lorsque des LMR spécifiques ou des exemptions applicables n'existent pas. Ces exigences accroissent l'importance des programmes de protection des cultures traçables pour les exportateurs approvisionnant les marchés internationaux. Les produits biologiques peuvent aider les producteurs à diversifier leurs stratégies de gestion des ravageurs, bien que l'adoption dépende de l'homologation des produits, de l'efficacité sur le terrain, de l'adéquation aux cultures et de l'accessibilité financière.
L'Asie-Pacifique devrait également être le marché régional à la croissance la plus rapide, se développant à un CAGR de 12,2 % de 2027 à 2032. Les perspectives de croissance sont soutenues par l'expansion de l'horticulture d'exportation, l'attention croissante portée aux exigences en matière de résidus et l'adoption de produits biologiques et de programmes de lutte intégrée contre les ravageurs. Les initiatives d'innovation agricole de la Chine et le secteur croissant d'exportation de fruits et légumes de l'Inde créent des opportunités pour des solutions qui aident les producteurs à gérer les ravageurs tout en répondant aux spécifications des acheteurs. À mesure que les exportateurs font face à des exigences de résidus plus strictes sur les marchés de destination, la demande de produits biologiques de protection des cultures qui complètent les programmes conventionnels de gestion des ravageurs peut augmenter, à condition que ces produits offrent des performances fiables sur le terrain et restent commercialement viables.
L'Europe bénéficie de l'agriculture biologique, de la recherche sur les alternatives aux pesticides conventionnels et de l'attention réglementaire portée aux résidus de pesticides. Le programme PARSADA (Plan stratégique pour le développement des alternatives aux produits phytopharmaceutiques) de la France soutient la recherche sur les méthodes alternatives de protection des cultures, tandis que les programmes de surveillance de l'Union européenne suivent les résidus de pesticides dans les aliments. L'Amérique du Nord est soutenue par des voies d'homologation établies pour les biopesticides et la demande de pratiques de production soucieuses des résidus. En octobre 2025, Albaugh a reçu l'approbation de l'Agence de protection de l'environnement des États-Unis pour BIOST 2G, un nématicide biologique et un traitement insecticide des semences, illustrant le développement commercial continu dans la protection biologique des cultures. L'Amérique du Sud offre des opportunités grâce aux applications de protection biologique des cultures dans les grands marchés agricoles tels que le Brésil, tandis que le Moyen-Orient et l'Afrique présentent un potentiel dans la culture protégée et l'horticulture d'exportation. Dans toutes ces régions, le développement du marché dépendra de l'homologation des produits, du contrôle efficace des ravageurs, du soutien technique et de la capacité des producteurs à intégrer des solutions biologiques dans des programmes de production commercialement viables.
Paysage concurrentiel
Concentration du Marché
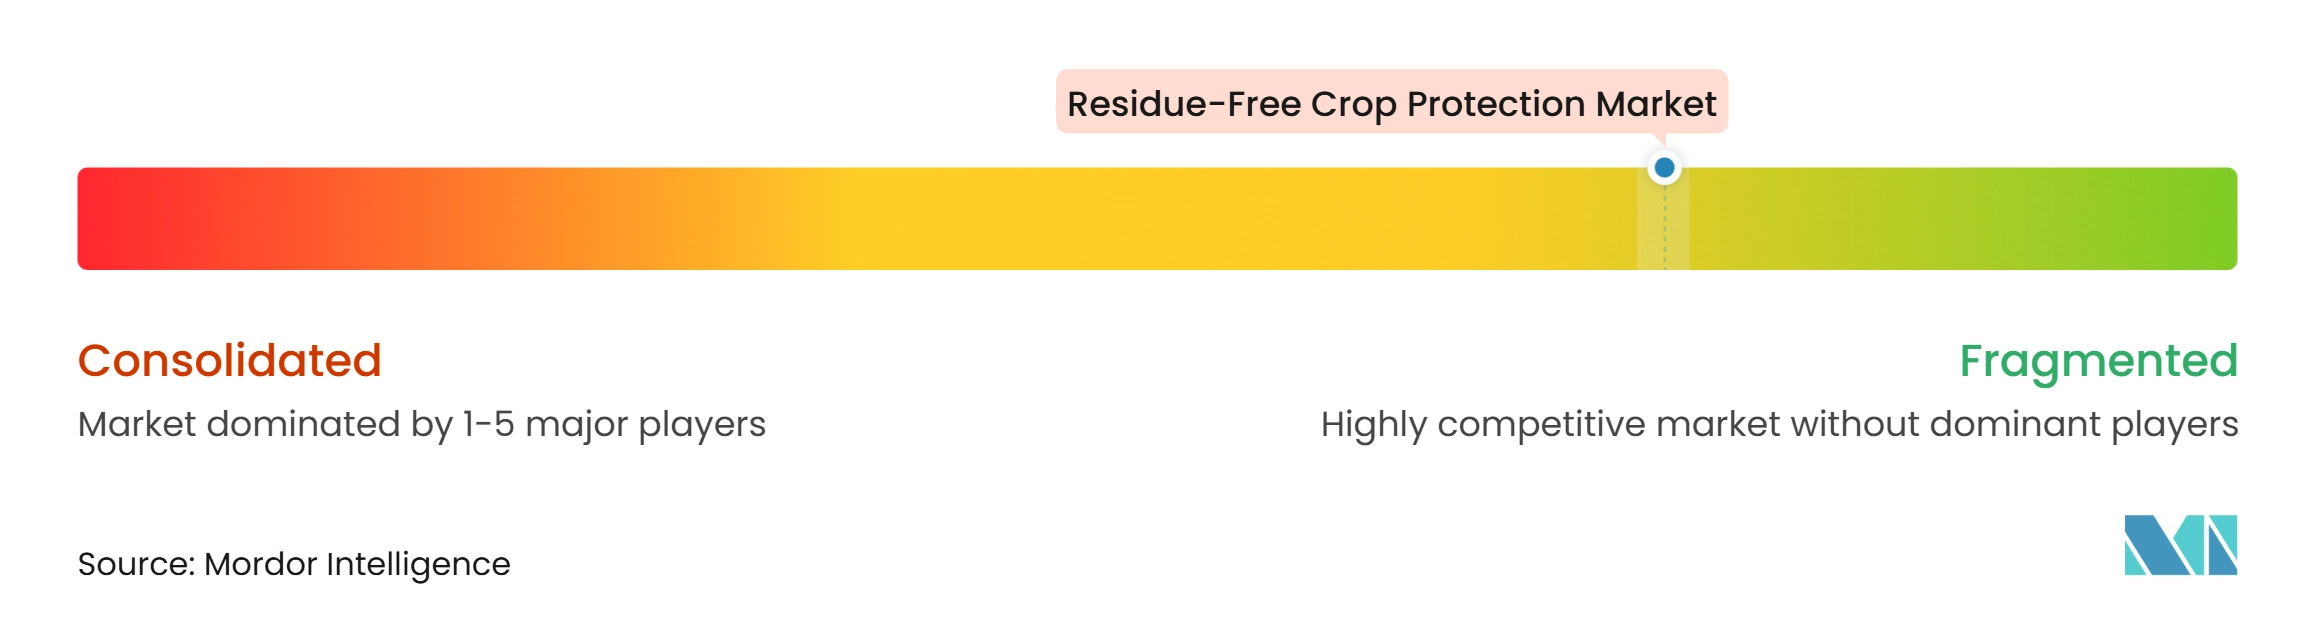
Le marché des produits chimiques de protection des cultures sans résidu était fragmenté en 2026, avec Koppert B.V., Syngenta AG, UPL Limited, BASF SE et Corteva Agriscience LLC identifiés parmi les principaux acteurs. Les positions concurrentielles sont façonnées par les portefeuilles de produits biologiques, les capacités de recherche, l'expertise réglementaire, les réseaux de distribution et le soutien agronomique. Contrairement aux produits conventionnels de protection des cultures, les solutions biologiques peuvent nécessiter des conditions de stockage spécifiques, un calendrier d'application et des pratiques de gestion des cultures, faisant de l'assistance technique et de la connaissance du marché local des facteurs importants dans l'adoption commerciale. Les entreprises se font donc concurrence à travers l'efficacité des produits, la stabilité des formulations, les applications spécifiques aux cultures, la couverture des homologations et leur capacité à aider les producteurs à intégrer les produits biologiques dans les programmes existants de gestion des ravageurs.
Les partenariats stratégiques et le développement technologique façonnent la différenciation concurrentielle. En 2025, Corteva a collaboré avec Micropep Technologies pour accéder à sa bibliothèque de découverte de peptides Krisalix pour des applications potentielles de biocontrôle et de biofongicide. En juin 2025, Koppert et Amoéba ont signé un accord de distribution exclusive de cinq ans pour un biofongicide Amoéba dans 18 pays européens et aux États-Unis. En novembre 2025, Syngenta et Amoéba ont annoncé une collaboration axée sur le développement d'une solution fongicide biologique pour les céréales et les grandes cultures. Ces développements illustrent comment les entreprises établies de protection des cultures et les innovateurs biologiques spécialisés combinent les capacités de recherche avec l'expertise en distribution et en commercialisation. De tels partenariats peuvent élargir les pipelines de produits et améliorer l'accès aux solutions biologiques.
Le positionnement concurrentiel à long terme dépend de la capacité à offrir des performances constantes sur le terrain, à maintenir la stabilité des produits, à obtenir des approbations réglementaires et à fournir un soutien technique fiable dans différentes cultures et environnements de croissance. Des opportunités subsistent dans la gestion des maladies des céréales, le contrôle biologique des mauvaises herbes, la protection post-récolte et les programmes de gestion de la résistance où des solutions efficaces supplémentaires sont nécessaires. Les avancées dans les formulations microbiennes, la fermentation et les technologies émergentes telles que l'interférence ARN peuvent élargir les portefeuilles de produits. Les entreprises établies peuvent tirer parti de leur infrastructure de recherche et de leurs réseaux de distribution, tandis que les développeurs spécialisés peuvent se démarquer grâce à des technologies différenciées et une expertise spécifique aux cultures. Le marché devrait donc rester fragmenté à mesure que les entreprises multinationales de protection des cultures élargissent leurs capacités biologiques par la recherche et les partenariats, tandis que les innovateurs spécialisés continuent de répondre aux besoins non satisfaits en matière de gestion des ravageurs.
Leaders du secteur de la protection des cultures sans résidu
-
Koppert B.V.
-
UPL Limited
-
BASF SE
-
Syngenta AG
-
Corteva Agriscience LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Protection des Cultures Sans Résidus Entreprises couvertes dans ce rapport
- BASF SE
- Bayer AG
- Syngenta AG (Syngenta Group)
- Corteva Agriscience LLC (Corteva, Inc.)
- UPL Limited
- FMC Corporation
- Koppert B.V.
- Valent BioSciences LLC (Sumitomo Chemical Company, Limited)
- Certis U.S.A. L.L.C. (Mitsui & Co., Ltd.)
- Andermatt Group AG
- Novozymes A/S (Novonesis Group)
- Lallemand Inc.
- Biobest Group NV (Floridienne SA/NV)
- Bioline AgroSciences Ltd. (Eurazeo-backed)
- Provivi, Inc.
- Suterra LLC (The Wonderful Company LLC)
- Seipasa, S.A.
- PI Industries Limited
- Coromandel International Limited
Développements industriels récents dans Marché de la Protection des Cultures Sans Résidus
- Septembre 2026 : Koppert B.V. a lancé Macan, un fongicide foliaire biologique au Brésil. Basé sur la souche Bacillus velezensis CECT 8237, Macan est destiné à supprimer les rouilles, la tache foliaire, la tache cible et d'autres maladies foliaires dans le soja, le maïs et la canne à sucre.
- Mai 2026 : BioWorks a lancé TotalNema Ax, un nématicide botanique pour les cultures spécialisées. Le produit utilise un mélange d'huiles botaniques pour gérer les nématodes phytoparasites et est destiné aux cultures comprenant les pommes de terre, les oignons, les fraises et les légumes à feuilles. L'entreprise le décrit comme un pesticide à risque minimum en vertu du cadre de la section 25(b) de la FIFRA de l'Agence de protection de l'environnement des États-Unis.
- Mars 2026 : BASF a finalisé l'acquisition d'AgBiTech, élargissant son portefeuille de contrôle biologique des insectes. La présence établie d'AgBiTech au Brésil et ses technologies de contrôle biologique des insectes devraient aider BASF à développer des solutions biologiques sur des marchés supplémentaires.
- Novembre 2025 : Corteva a annoncé Goltrevo, son premier bioinsecticide dans son portefeuille Biologicals. Goltrevo est basé sur la souche Beauveria bassiana 203 et est conçu pour contrôler certains insectes piqueurs-suceurs et broyeurs, notamment les aleurodes, les pucerons et les cicadelles du maïs.
Portée du rapport mondial sur le marché de la protection des cultures sans résidu
Les produits chimiques de protection des cultures sans résidu sont des produits de protection des cultures conçus pour contrôler les ravageurs, les maladies et les mauvaises herbes tout en minimisant ou en éliminant les résidus chimiques détectables sur les cultures récoltées lorsqu'ils sont utilisés conformément aux pratiques d'application recommandées. Ils comprennent les pesticides biologiques, les extraits botaniques, les pesticides biochimiques, les agents microbiens et d'autres solutions de protection des cultures à faible teneur en résidus ou exemptes de résidus qui soutiennent la sécurité alimentaire, l'agriculture durable et la conformité aux limites maximales de résidus (LMR).
Le marché de la protection des cultures sans résidu est segmenté par type de produit (biofongicides, bioinsecticides, bioherbicides, bionématicides, pesticides biochimiques, insectes et nématodes bénéfiques, pesticides à base d'ARNi et autres types de produits), par source (microbien, botanique et extraits de plantes, biochimique, macrobien, sémiochimique et protectants incorporés aux plantes), par application (pulvérisation foliaire, traitement des semences, traitement du sol, traitement post-récolte et injection dans le tronc et autres applications ciblées), par type de culture (fruits et légumes, céréales et grains, oléagineux et légumineuses, cultures fibreuses, cultures de rente, gazons et plantes ornementales et autres types de cultures) et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Afrique et Moyen-Orient). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Biofongicides |
| Bioinsecticides |
| Bioherbicides |
| Bionématicides |
| Pesticides biochimiques |
| Insectes et nématodes bénéfiques |
| Pesticides à base d'ARNi |
| Autres types de produits |
| Microbien |
| Botanique et extraits de plantes |
| Biochimique |
| Macrobien |
| Sémiochimique |
| Protectants incorporés aux plantes |
| Pulvérisation foliaire |
| Traitement des semences |
| Traitement du sol |
| Traitement post-récolte |
| Injection dans le tronc et autres applications ciblées |
| Fruits et légumes |
| Céréales et grains |
| Oléagineux et légumineuses |
| Cultures fibreuses |
| Cultures de rente |
| Gazons et plantes ornementales |
| Autres types de cultures |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de produit | Biofongicides | |
| Bioinsecticides | ||
| Bioherbicides | ||
| Bionématicides | ||
| Pesticides biochimiques | ||
| Insectes et nématodes bénéfiques | ||
| Pesticides à base d'ARNi | ||
| Autres types de produits | ||
| Par source | Microbien | |
| Botanique et extraits de plantes | ||
| Biochimique | ||
| Macrobien | ||
| Sémiochimique | ||
| Protectants incorporés aux plantes | ||
| Par application | Pulvérisation foliaire | |
| Traitement des semences | ||
| Traitement du sol | ||
| Traitement post-récolte | ||
| Injection dans le tronc et autres applications ciblées | ||
| Par type de culture | Fruits et légumes | |
| Céréales et grains | ||
| Oléagineux et légumineuses | ||
| Cultures fibreuses | ||
| Cultures de rente | ||
| Gazons et plantes ornementales | ||
| Autres types de cultures | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des produits chimiques de protection des cultures sans résidu ?
Le marché des produits chimiques de protection des cultures sans résidu était évalué à 7,27 milliards USD en 2026 et devrait croître de 8,16 milliards USD en 2027 à 14,50 milliards USD d'ici 2032, à un CAGR de 12,19 % pendant la période de prévision 2027 à 2032.
Quel type de produit est en tête des produits chimiques de protection des cultures sans résidu ?
Les biofongicides étaient en tête avec 40,4 % de part de marché en 2026, tandis que les bioherbicides devraient se développer à un CAGR de 17,4 % entre 2027 et 2032. Les biofongicides sont établis dans la viticulture, les arbres fruitiers et la production maraîchère, tandis que les bioherbicides répondent à un besoin non satisfait de rotation du contrôle des mauvaises herbes là où la résistance aux herbicides conventionnels a réduit les options sur le terrain.
Qu'est-ce qui stimule l'adoption des produits chimiques de protection des cultures sans résidu ?
Des LMR plus strictes, les programmes biologiques et de LIP, la résistance aux ravageurs et l'amélioration des méthodes d'application soutiennent l'adoption. Les programmes de produits frais orientés vers l'exportation ont également besoin de choix de traitement documentés, d'une conformité fiable en matière de résidus et d'un accès aux outils de protection des cultures approuvés par les acheteurs. Ces moteurs sont les plus forts lorsque les exigences réglementaires, les protocoles des détaillants et le soutien agronomique fonctionnent ensemble tout au long de la chaîne d'approvisionnement. Ils augmentent également la valeur des produits qui s'alignent sur les routines existantes des producteurs, les besoins de gestion spécifiques aux cultures et les procédures d'exportation documentées.
Pourquoi les produits biologiques de protection des cultures sont-ils plus difficiles à développer à grande échelle ?
Les performances sur le terrain peuvent varier selon les conditions météorologiques et d'application, tandis que la durée de conservation, les besoins en chaîne du froid, le soutien technique et les approbations réglementaires peuvent limiter le déploiement. Ces exigences sont particulièrement difficiles pour les petits producteurs et les nouveaux développeurs sans infrastructure technique ou de distribution. Le marché des produits chimiques de protection des cultures sans résidu dépend donc d'une formulation pratique, de conseils locaux et d'une distribution fiable.