
残留物フリー作物保護市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
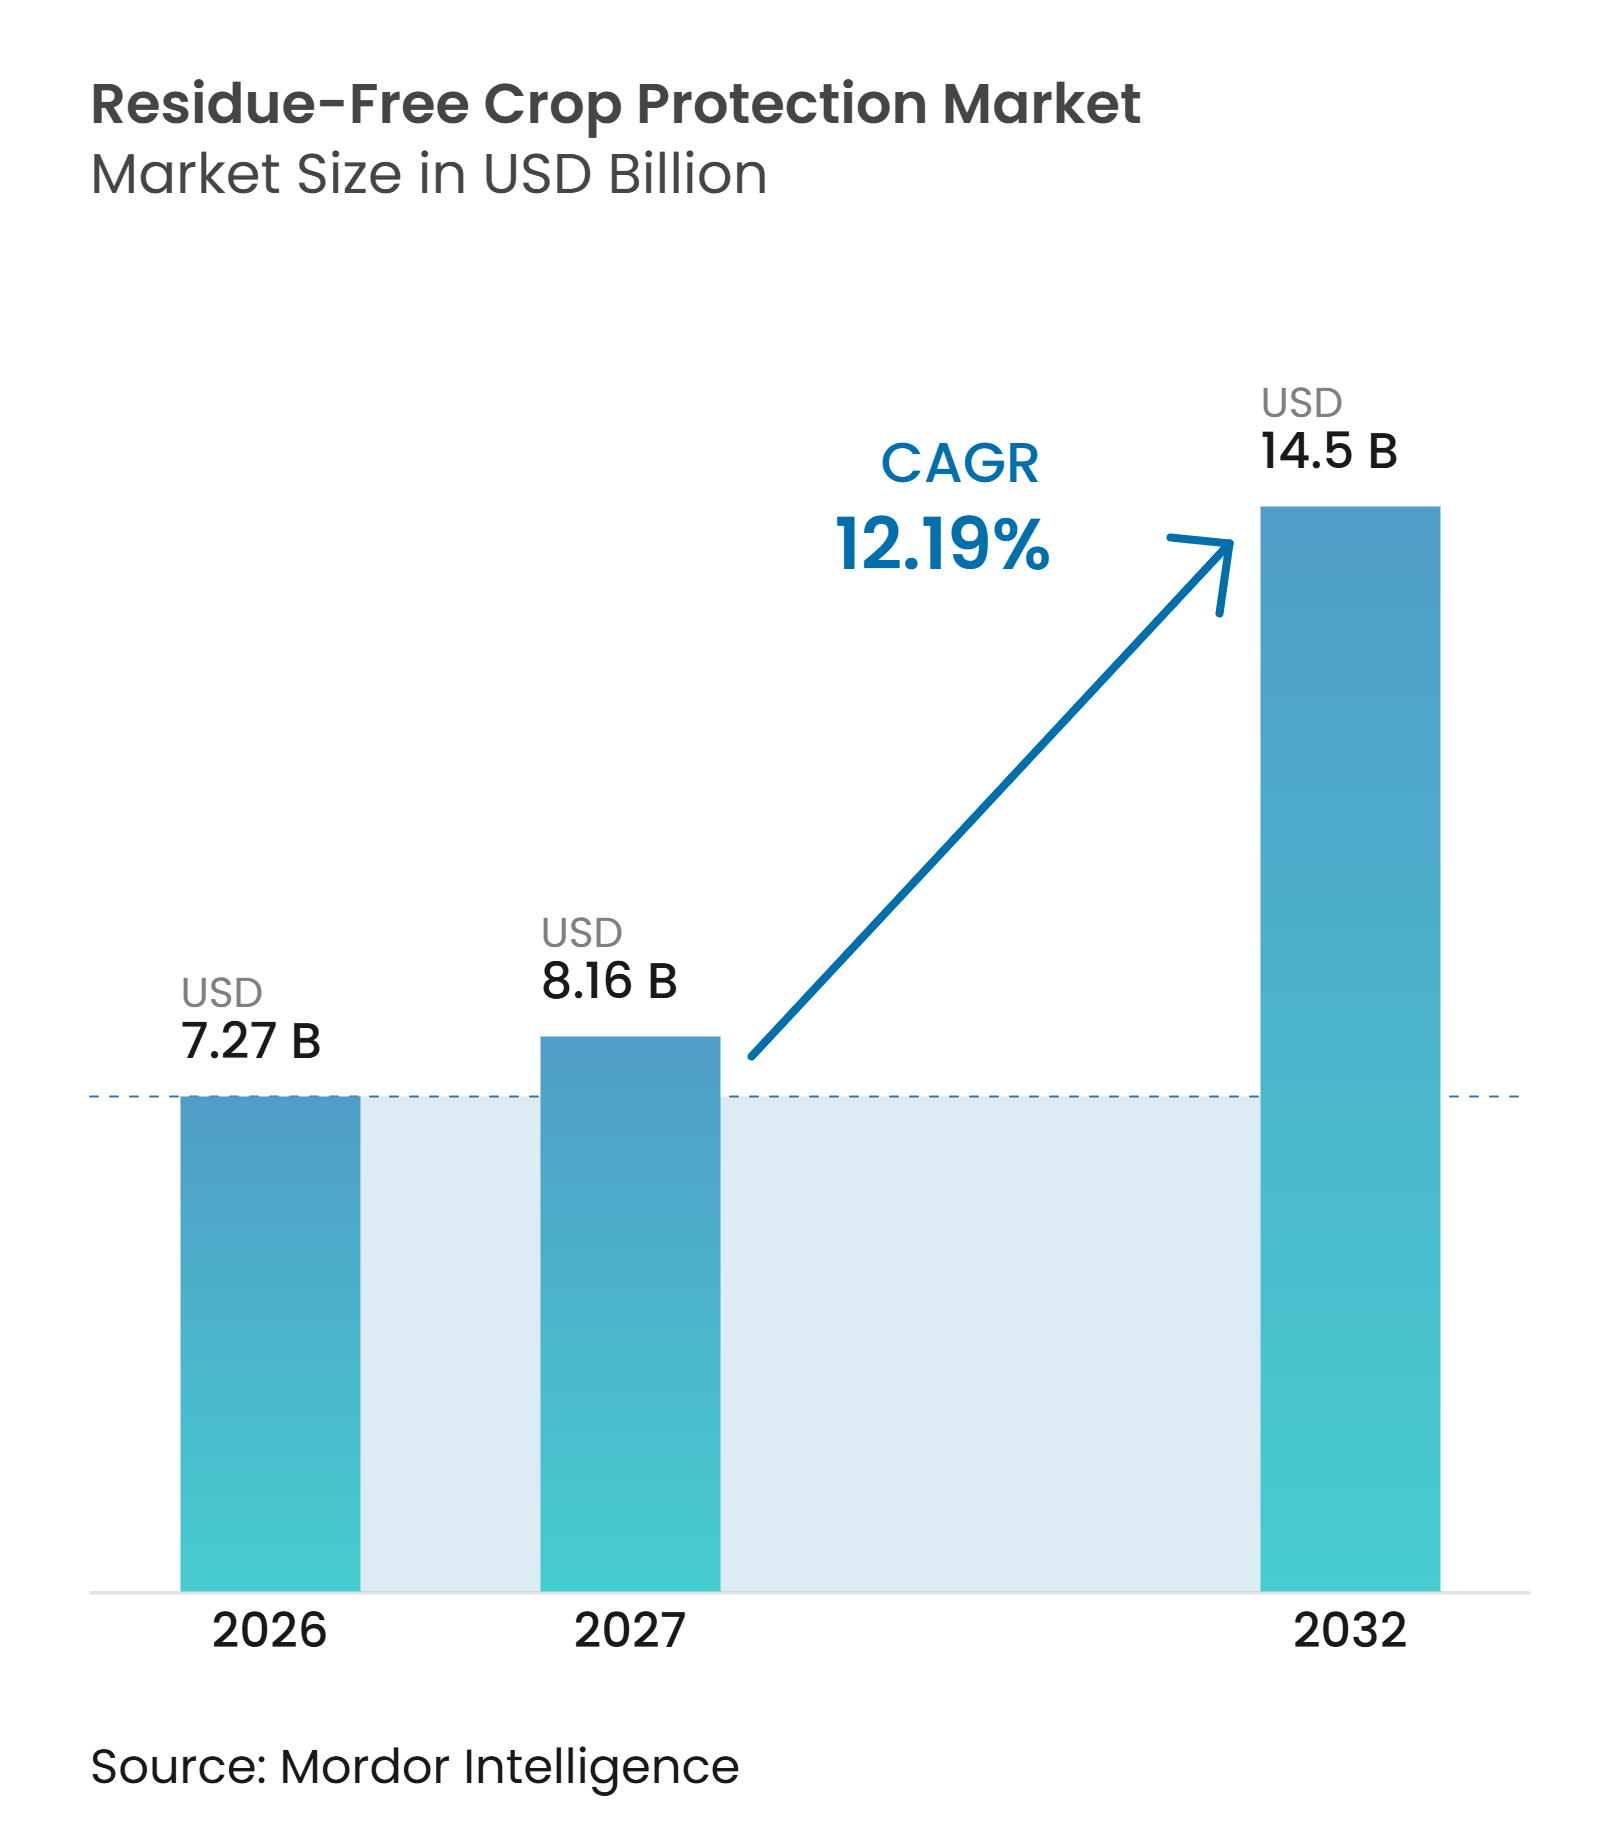
| 市場規模 (2027) | 8.16 十億米ドル |
| 市場規模 (2032) | 14.5 十億米ドル |
| 成長率 (2027 - 2032) | 12.19 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる残留物フリー作物保護市場分析
残留物フリー作物保護市場規模は2026年に7.27 ビリオン 米ドルと評価され、2027年の8.16 ビリオン 米ドルから2032年には14.50 ビリオン 米ドルへと、予測期間2027年から2032年にかけてCAGR 12.19%で成長する見込みです。本市場は、バイオ殺菌剤、バイオ殺虫剤、バイオ除草剤、バイオ線虫駆除剤、セミオケミカル、および有益生物を含む、収可能な合成残留物を低減する生物学的・生化学的資材を対象としています。これらの製品は、市場に出回る作物に従来の合成残留物を残すことなく病害虫防除を目指すプログラムで使用されます。輸出業者が生産・梱包・出荷の各段階において法定最大残留基準値および購買者プロトコルの両方を遵守しなければならないことから、より厳格な残留物規制が需要を強化しています。2026年から2028年にかけての欧州連合(EU)の農薬残留物モニタリング協調プログラムは、サプライチェーン全体にわたる継続的な精査を示しています。製品開発者は、技術的性能、農業支援、および保存期間管理が普及の中心的課題であり続ける中、生物学的研究と販売代理店パートナーシップを組み合わせています。
レポートの主要ポイント
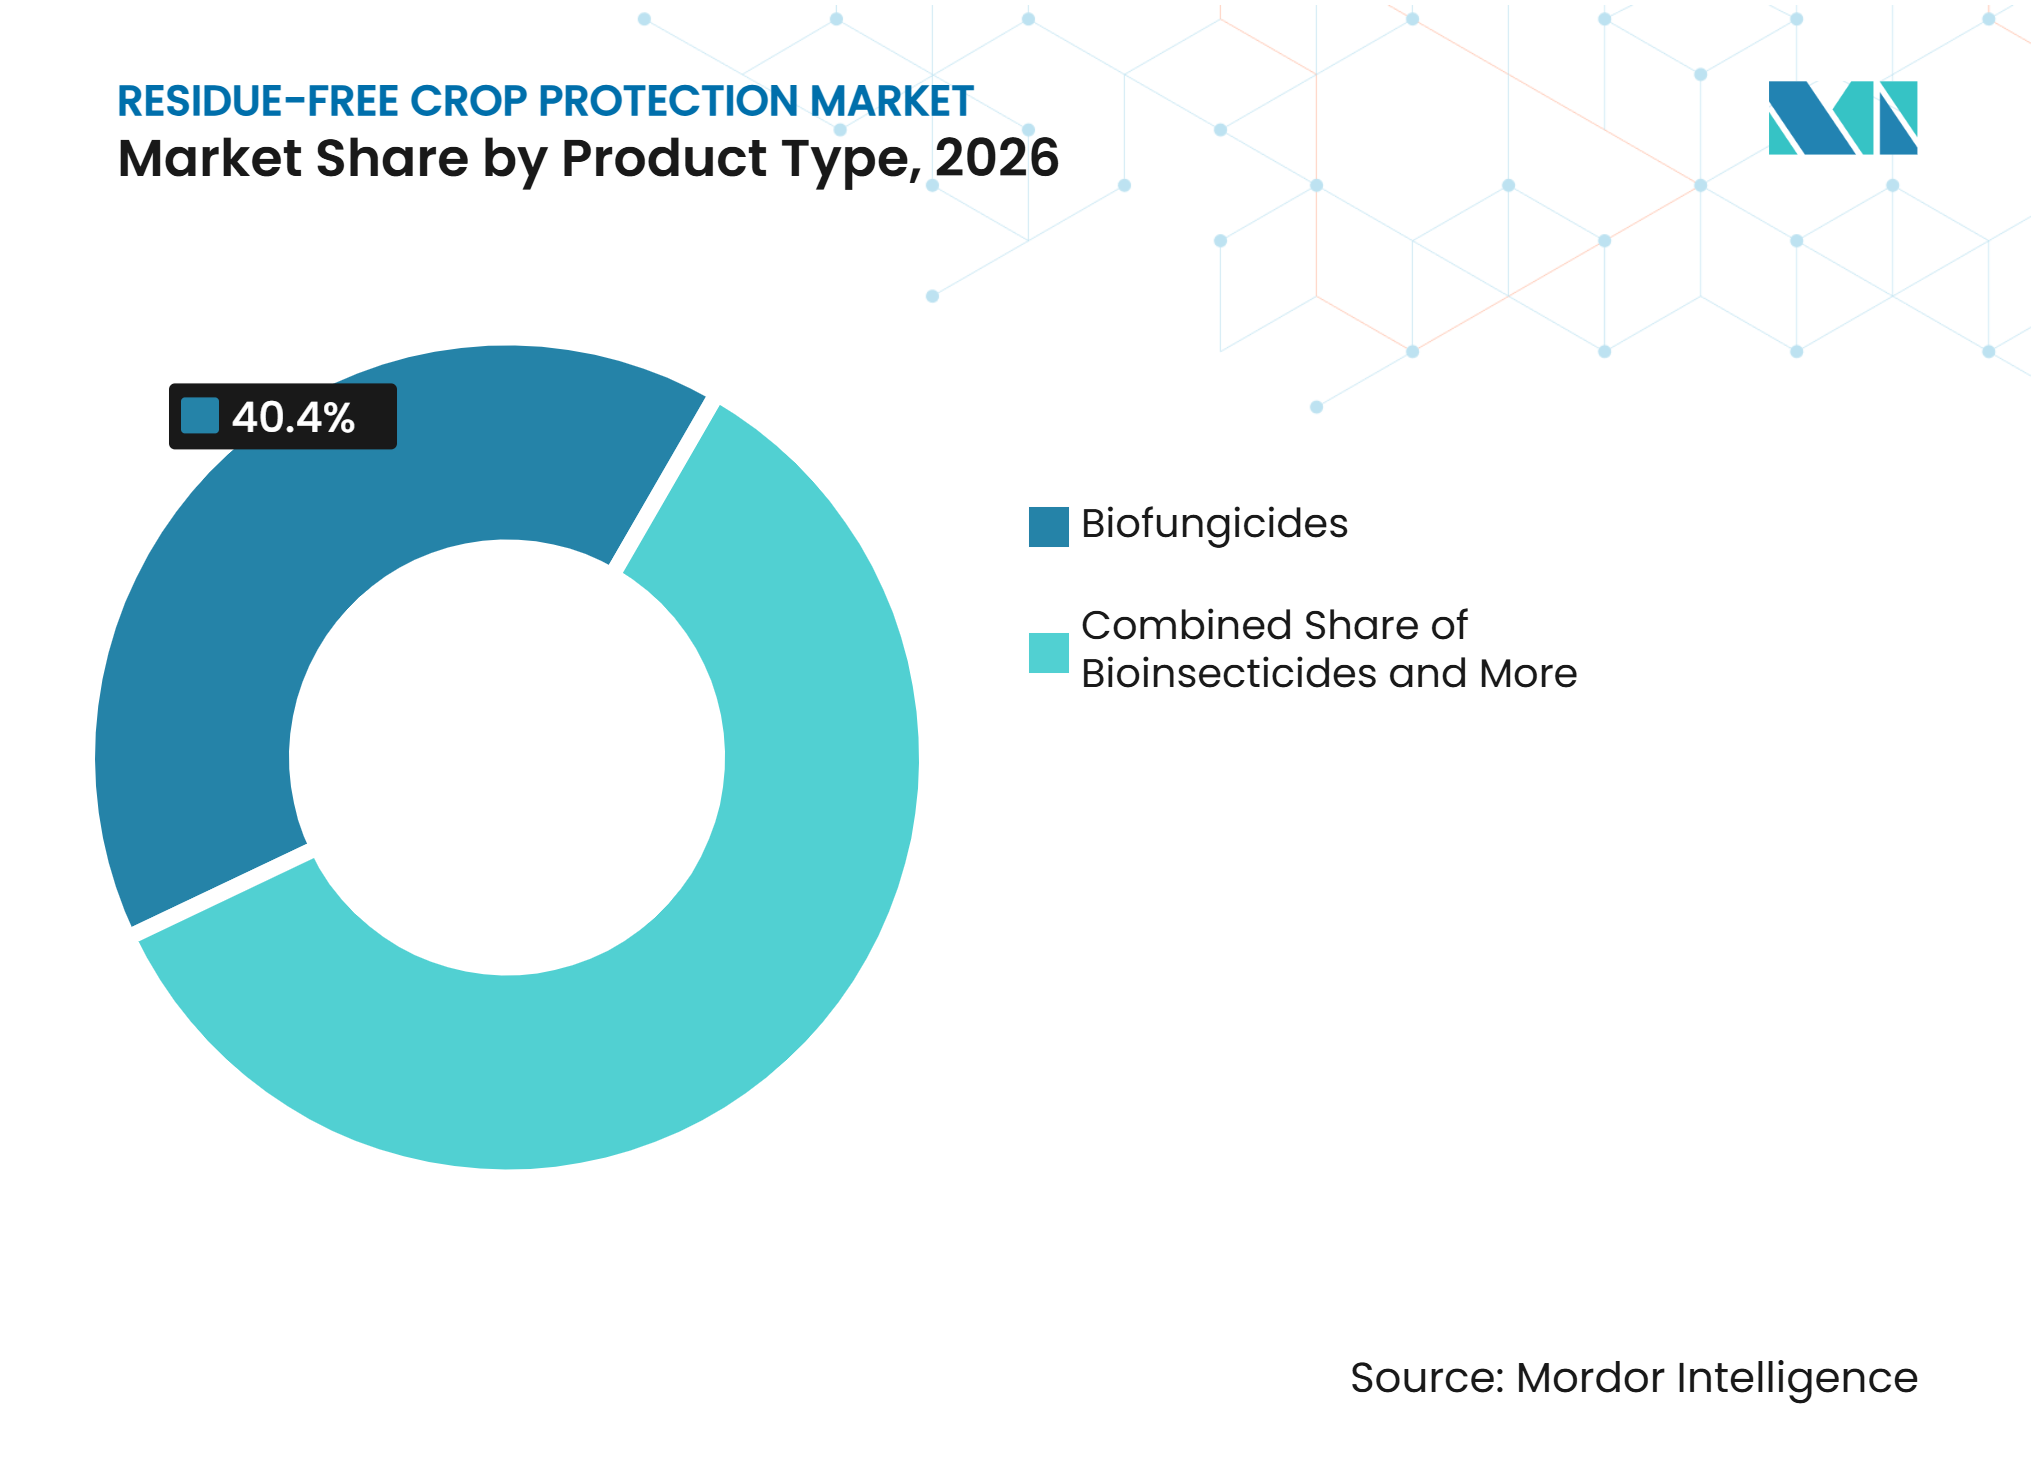
- 製品別では、バイオ殺菌剤が最大セグメントであり、2026年の残留物フリー作物保護市場シェアの40.4%を占めました。一方、バイオ除草剤は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 17.4%で拡大すると予測されています。
- 供給源別では、微生物製品が最大セグメントであり、2026年の残留物フリー作物保護市場規模の52.3%を占めました。一方、セミオケミカルは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 15.4%で拡大すると予測されています。
- 用途別では、葉面散布が最大セグメントであり、2026年の市場シェアの50.1%を占め、また最も成長が速いセグメントでもあり、2027年から2032年にかけてCAGR 16.5%で拡大すると予測されています。
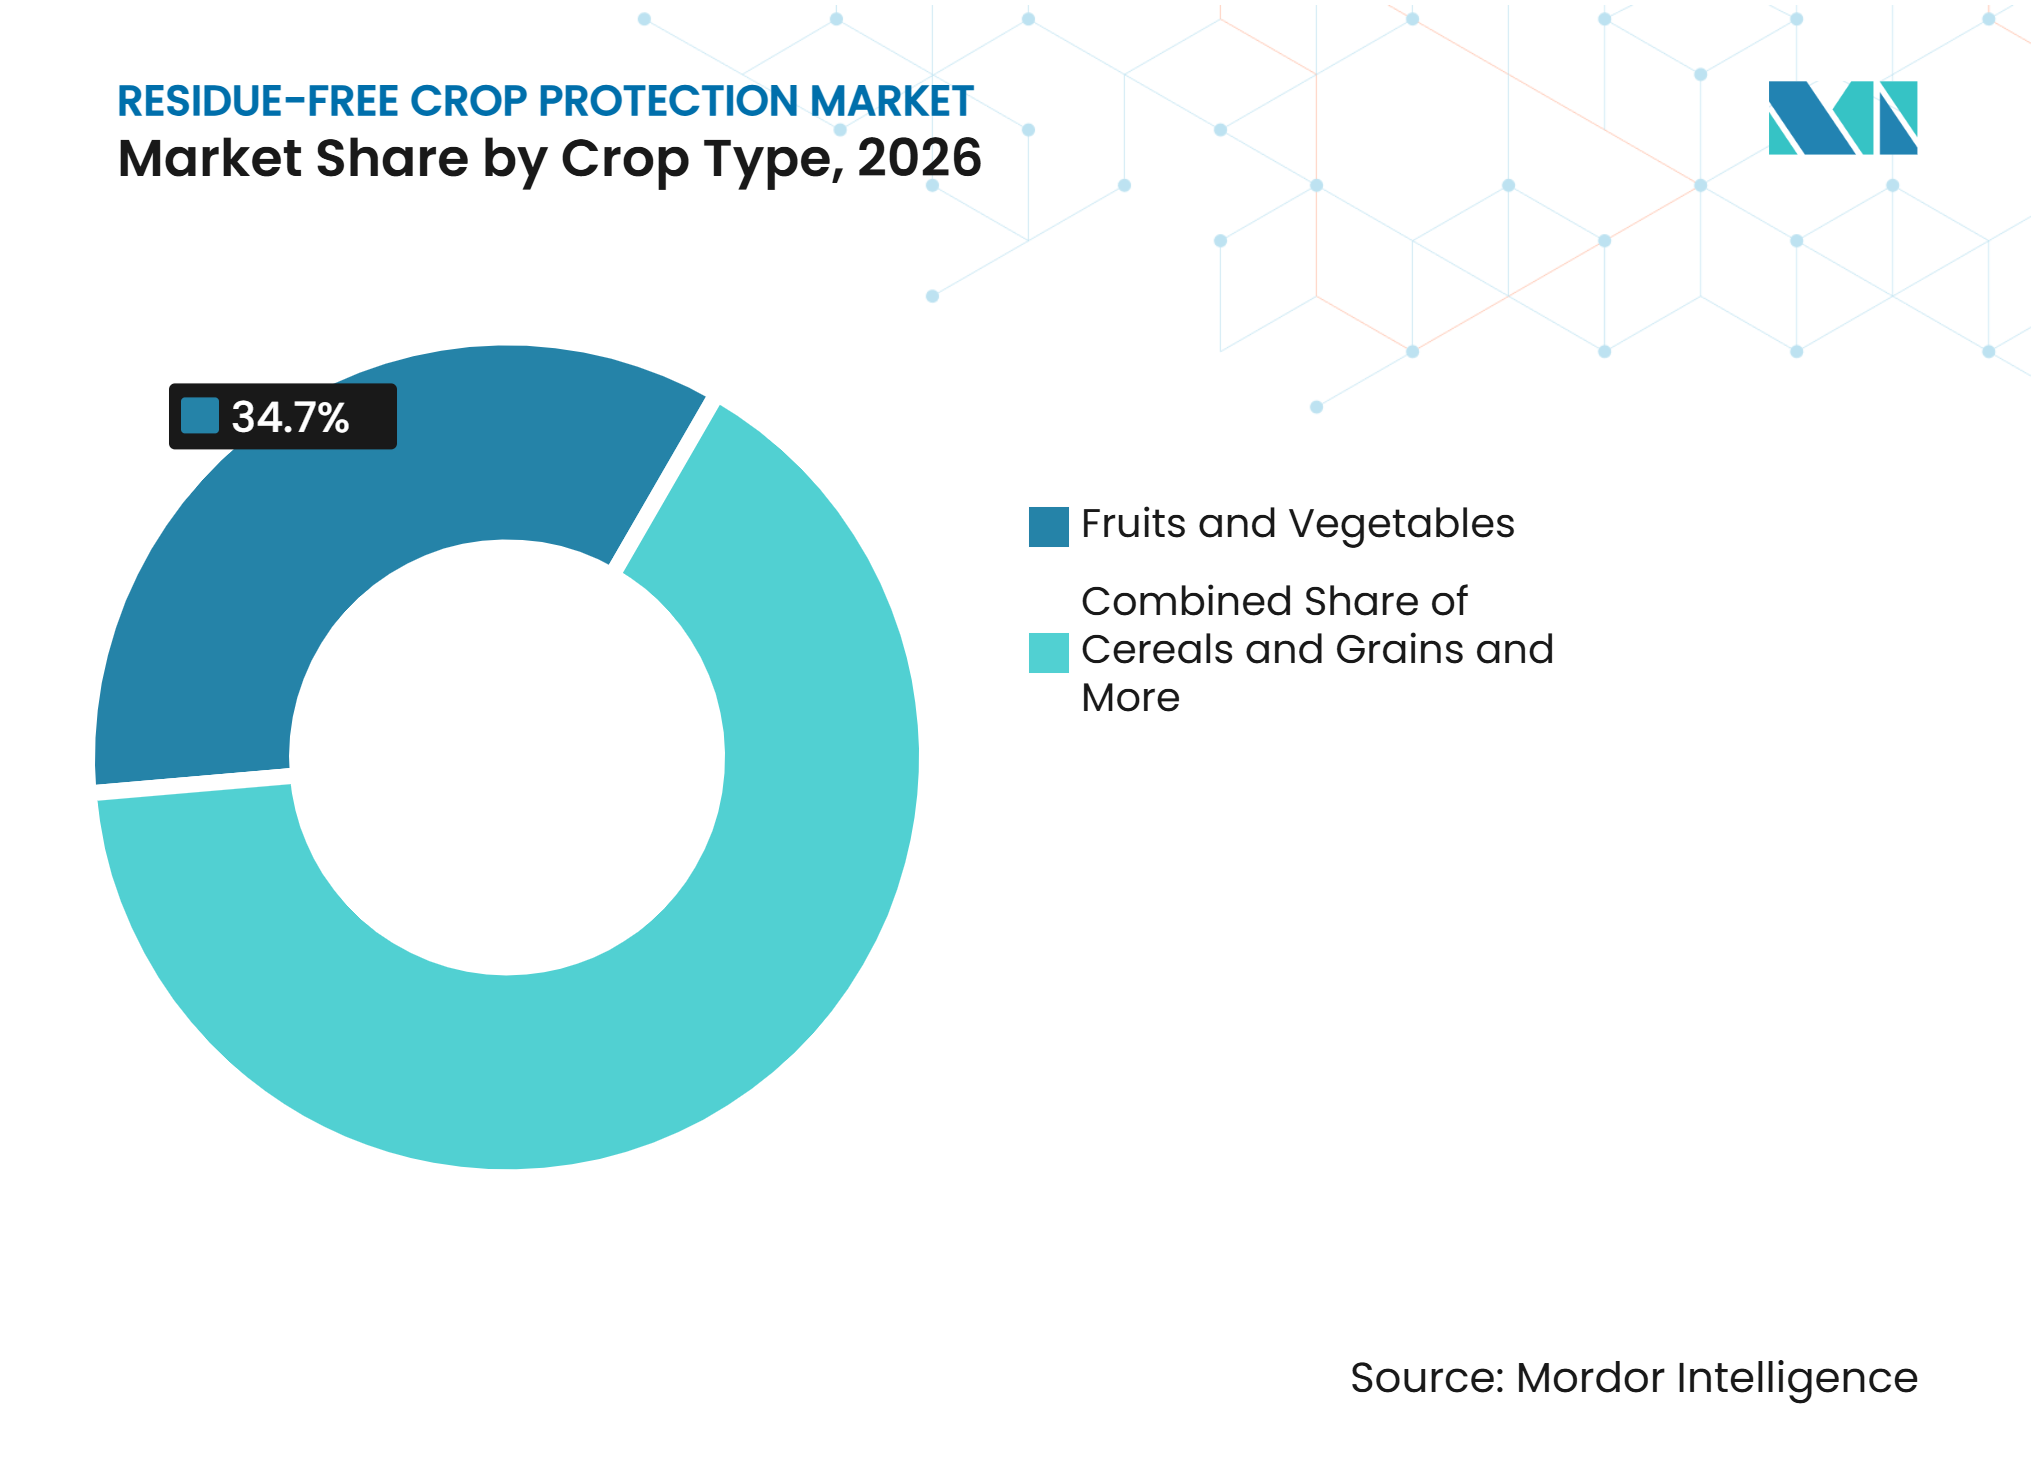
- 作物タイプ別では、果物・野菜が最大セグメントであり、2026年の市場シェアの34.7%を占め、また最も成長が速いセグメントでもあり、2027年から2032年にかけてCAGR 14.4%で拡大すると予測されています。
- 地域別では、アジア太平洋が最大セグメントであり、2026年の市場シェアの36.2%を占め、また最も成長が速い地域でもあり、2027年から2032年にかけてCAGR 12.2%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格な最大残留基準値と小売業者プロトコル | +3.5% | 欧州連合、日本、英国、中国で最も高く、世界全体 | 短期(2年以内) |
| 有機農業および総合的病害虫管理プログラムの拡大 | +2.5% | 米国、ドイツ、フランス、インド、オランダ | 中期(2〜4年) |
| 従来の化学物質に対する害虫抵抗性 | +2.2% | ブラジル、米国、中国、インド、オーストラリア | 中期(2〜4年) |
| 生物製剤の製剤化と送達技術の進歩 | +2.0% | 米国、ドイツ、日本、ブラジル | 長期(4年以上) |
| 輸出作物のトレーサビリティとプレミアム市場へのアクセス | +1.8% | ブラジル、メキシコ、スペイン、ベトナム、南アフリカ、エジプト | 短期(2年以内) |
| 高付加価値園芸における局所的な生物的防除 | +1.5% | オンダ、スペイン、メキシコ、中国、イスラエル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
より厳格な最大残留基準値と小売業者プロトコル
最大残留基準値(MRL)要件の変化と、より厳格なバイヤー仕様が、生鮮農産物サプライチェーンにおける残留物管理の重要性を高めています。輸出業者は、作物保護製品の選択、施用量と収穫前インターバルの決定、および処理記録の維持において、仕向地固有の残留基準値を考慮しなければなりません。2025年6月、米国農務省(USDA)の海外農業局は、果物、野菜、ナッツ、豆類、その他の園芸品目の主要輸出市場における農薬残留要件を網羅したMRLクイックリファレンスシートを導入しました。このリソースは、米国の生産者や出荷業者が市場固有の要件を特定し、国際貿易のコンプライアンス計画を支援するものです。欧州連合も規則(EC)第396/2005号に基づき農薬MRLを定期的に改正しており、サプライチェーン参加者は適用される規制変更を監視する必要があります。さらに、民間小売業者や認証プロトコルは、法定基準よりも厳格な残留閾値または試験要件を課す場合があります。れらの要件は、病害虫防除を維持しながら検出可能な残留物を最小化するよう設計された作物保護ソリューションの採用を生産者や輸出業者に促す可能性があります。その結果、生物的作物保護製品、低残留製剤、および生産者がバイヤー仕様を満たし輸出・プレミアム小売チャネルへのアクセスを維持するための総合的病害虫管理ソリューションへの需要が増加する可能性があります。
有機農業および総合的病害虫管理プログラムの拡大
有機農業および総合的病害虫管理(IPM)プログラムの拡大は、生産者が従来の合成農薬への依存を低減しながら病害虫を管理するための生物的作物保護製品への需要を支えています。ドイツ連邦農業省の有機市場情報ポータルによると、ドイツの有機食品・飲料の売上は2025年に182.3億ユーロ(191.4億米ドル)に達し、前年比6.7%増加しました[1]。これは有機農産物に対する消費者需要が継続していることを示しており、生産者が有機基準と小売業者要件に準拠した生産システムを維持するインセンティブを生み出しています。フランスでは、政府の植物防疫製品代替品開発戦略計画(PARSADA)が、効果的な代替品が依然として限られている用途向けのソリューションを含む、従来の作物保護製品の代替品の研究開発を支援しています。このような取り組みは、生物的防除剤、生物農薬、その他の低残留作物保護技術の開発と普及を強化する可能性があります。有機生産基準は多くの合成農薬の使用を制限し、IPMプログラムは生産者が害虫圧力に応じて生物的防除、害虫モニタリング、栽培管理、および選択的処理を組み合わせることを奨励しています。施設栽培では、管理された栽培条件が有益昆虫、微生物製品、および計画的な作物管理プログラムへの標的施用の統合をさらに支援できます。これらのトレンドは、生産者が害虫圧力を管理し、生産基準を満たし、市場アクセスを維持するための効果的なソリューションの必要性を高めることで、残留物フリー作物保護市場を支えています。
従来の化学物質に対する害虫抵抗性
従来の作物保護化学物質に対する害虫抵抗性の増大は、生産者が病害虫管理戦略を多様化し、代替作用機序を検討することを促しています。欧州・地中海植物保護機関(EPPO)によると、2025年10月の専門家作業部会会合以降、249件の新たな抵抗性事例が確認されており、除草剤抵抗性がこれらの事例の74%、殺菌剤抵抗性が16%を占めています[2]。EPPOはまた、高付加価値作物に影響を与える主要な糸状菌病原体であるBotrytis cinereaが、そのデータベースにおいて6つの異なる殺菌剤作用機序グループにわたる抵抗性が記録されていると報告しています。さらに、2025年8月にToxics誌に掲載されたレビューでは、有機リン系、ピレスロイド系、ネオニコチノイド系を含む殺虫剤に対して600種以上の節足動物種が抵抗性を発達させたと報告されています。これらの知見は、同じ化学クラスに繰り返し依存することの限界を浮き彫りにし、抵抗性管理戦略の重要性を強調しています。微生物生物農薬や生物的防除剤を含む生物的作物保護製品は、総合的病害虫管理プログラム内で代替作用機序を提供し、生産者が処理を多様化し従来の化学物質への依存を低減するのに役立ちます。その結果、抵抗性への懸念は、特に高付加価値園芸や輸出志向の生産において、効果的な病害虫防除と残留要件および市場アクセス基準のバランスが求められる中、残留意識の高い作物保護ソリューションへの需要を支える可能性があります。
生物製剤の製剤化と送達技術の進歩
生物製剤の製剤化と送達技術の進歩は、製品の安定性、保存期間、および施用の一貫性を改善し、生物的作物保護製品に関連する運用上の課題の一部に対処するのに役立っています。2025年11月、Corteva Agriscience LLCは、Beauveria bassiana 203菌を基にした微物バイオ殺虫剤Goltrevaを発表しました。この製剤は、より長い保存期間と抵抗性発達の可能性を低減するよう設計されています[3]。商業販売は、規制当局の承認を条件として、早ければ2027年にラテンアメリカで開始される見込みでした。この開発は、生物的殺虫剤を商業農業システムにとってより実用的なものにするための取り組みを示しています。2025年12月、欧州委員会も生物的防除製品の市場アクセスを加速するための措置を提案し、規制の遅延、優先順位付けの不足、および断片的な入手可能性を普及の障壁として挙げました。これらの開発と並行して、発酵スケールアップ、マイクロカプセル化、および改良された送達システムなどの技術は、メーカーが微生物の生存率を高め、活性成分を境劣化から保護し、施用性能を改善するのに役立ちます。このような進歩は、園芸作物および広域作物にわたる生物的作物保護製品の潜在的な使用を広げる可能性があります。残留物フリー作物保護市場にとって、より安定した製剤と信頼性の高いフィールド性能は、生物的代替品に対する生産者の信頼を高め、残留要件を満たすよう設計された作物保護プログラムへの統合を支援できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 環境間でのフィールド性能の不一致 | -2.0% | 熱帯および半乾燥気候で最も顕著、世界全体 | 短期(2年以内) |
| 短い保存期間とコールドチェーン依存性 | -1.5% | インド、ブラジル、南アフリカ、オーストラリア、東南アジア | 中期(2〜4年) |
| 登録の遅延と非調和な定義 | -1.8% | EU加盟国、米国、中国、インド | 長期(4年以上) |
| 高い初期コストと限られた技術サポート | -1.3% | インド、中国、ブラジル、南アフリカ、および世界の小規模農家市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
環境間でのフィールド性能の不一致
環境条件間でのフィード性能の不一致は、特に生きた微生物や環境に敏感な活性成分を含む生物製剤において、残留物フリー作物保護製品の普及を制約する可能性があります。紫外線、温度変動、湿度、降雨、および土壌条件は微生物の生存、持続性、および有効性に影響を与える可能性があり、信頼性の高い結果を達成するために施用タイミング、保管、および作物ステージ管理が重要となります。一部の従来の化学処理とは異なり、生物製品は適切な防除を維持するために、より精密な施用条件、繰り返し処理、または他の病害虫管理措置との統合が必要な場合があります。2025年にフランス国立農業・食品・環境研究所(INRAE)が発表した評価では、農薬フリーの農業システムを検討し、経済的成果を決定する上での生産環境と市場アクセスの重要性を強調しました。このようなシステムは環境上の利点を提供できますが、その商業的実行可能性は栽培条件とプレミアム市場へのアクセスによって異なる場合があります。これらの課題は、農業アドバイザー、適切な保管施設、および定期的な害虫モニタリングへのアクセスが限らている小規模農家にとってより顕著になる可能性があります。その結果、フィールド有効性に関する不確実性、追加のモニタリング要件、および繰り返し施用の潜在的なコストが、特に生物製品が総合的病害虫管理プログラムの構成要素としてではなく単独の代替品として使用される場合に、残留物フリー作物保護ソリューションの普及を遅らせる可能性があります。
登録の遅延と非調和な定義
長期にわたる登録手続きと生物的作物保護製品の規制上の取り扱いの違いは、商業化を遅らせ、メーカーの開発コストを増加させる可能性があります。欧州連合は規則(EC)第1107/2009号に基づく植物保護製品の共通フレームワークを有していますが、承認タイムラインは評価責任の割り当て、各国の規制能力、および個々の製品に適用される要件によって影響を受ける可能性があります。2025年12月、欧州委員会は、長期にわたる評価手続き、加盟国当局のリソース不足、および低リスク・生物的ソリューションに対するインセンティブの不足を既存の規制フレームワークの弱点として特定しました。欧州委員は、特に革新的な開発者や中小企業に対して、生物的防除製品の市場アクセスを加速し、行政負担を軽減するための措置を提案しました。規制の不確実性と長期にわたる評価タイムラインは、コンプライアンスコストを増加させ、製品発売を延期し、新しい生物的活性物質が生産者に届くスピードを制限する可能性があります。これらの障壁は、規制リソースが限られている小規模開発者に不均衡な影響を与え、市場間での代替作物保護製品の入手可能性を低下させる可能性があります。その結果、登録の遅延は、新しい生物的ソリューションの商業化を遅らせ、国間での製品入手可能性に不均一性を生み出すことで、残留物フリー作物保護化学品市場の拡大を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
バイオ殺菌剤がリード、バイオ除草剤が加速バイオ殺菌剤は2026年の残留物フリー作物保護化学品市場シェアの40.4%を占め、最大の製品タイプセグメントとなりました。その主導的地位は、ブドウ、野菜、果樹など高付加価値作物における生物的病害管理への需要を反映しており生産者は病害防除と残留要件および市場アクセス基準のバランスを取る必要があります。バイオ殺菌剤は、代替作用機序を提供し従来の殺菌剤への依存を低減することで、総合的病害虫管理プログラムを補完できます。2025年6月、Koppert B.V.とAmoébaは、Willaertia magna C2c Makyの溶解物を基にしたバイオ殺菌剤について、18のヨーロッパ諸国と米国のブドウおよび野菜作物を対象とした5年間の独占販売契約を締結しました。この契約はEUによる活性物質の承認後に締結され、製品発売は当初2026年初頭に予定されていました。バイオ殺虫剤とバイオ殺線虫剤も、生物的または生物由来のメカニズムを通じて昆虫害虫と土壌中の線虫に対処することで市場に貢献しています。2025年10月AlbaughはBIOST 2Gについて米国環境保護庁(EPA)の承認を取得しました。BIOST 2Gは、植物寄生性線虫と初期の土壌中害虫を防除または抑制するよう設計された生物的殺線虫剤・殺虫剤種子処理剤です。これらの開発は、病害、昆虫、線虫管理にわたる生物的作物保護ソリューションへの継続的な投資を示しています。
バイオ除草剤は、2027年から2032年にかけてCAGR 17.4%で拡大し、最も成長が速い製品タイプセグメントになると予測されています。除草剤抵抗性が増大し生産者が従来の化学プログラムを多様化しようとする中、追加の雑草管理オプションへの需要が成長見通しを支えています。ただし、商業的普及は、確立された除草剤と比較した雑草防除有効性、作物選択性、施用タイミング、およびコスト競争力に依存します。天然物質由来の生化学農薬やRNA干渉(RNAi)ベースの技術を含む他の新興アプローチは、製品が開発・登録を経て進歩するにつれて、生産者が利用できる代替品の範囲を広げる可能性があります。米国では、特定の最小リスク農薬製品は、適用される成分、ラベリング、その他の要を満たす場合、FIFRA第25条(b)項に基づく連邦登録が免除される場合があります。この免除はすべての生物的または植物性製品に自動的に適用されるわけではありません。有益生物、微生物製剤、および植物由来製品も、施設栽培および有機生産における病害虫管理プログラムを支援しています。製剤技術、フィールド検証、および規制経路が進歩するにつれて、バイオ除草剤は市場のより大きなシェアを獲得できる可能性があります。



供給源別:
微生物製品がリード、セミオケミカルが加速微生物製品は2026年の市場シェアの52.3%を占め、残留物フリー物保護化学品市場における確立された普及を反映しています。Bacillus属を含む細菌製剤は、Beauveria bassiana、Metarhizium anisopliaeなどの昆虫病原性菌や、Trichodermaベースのバイオ殺菌剤と並んで使用されています。その用途は病害抑制、昆虫防除、根圏管理に及び、微生物製品に作物タイプと施用形態にわたる幅広い役割を与えています。確立されたフィールド使用と明確に定義された登録データ要件が、特に新しい製品カテゴリーと比較して、この主導的地位を支えています。植物性・植物抽出物は、収穫後処理、有機葉面プログラム、および抵抗性誘導プログラムで使用されています。
セミオケミカルは、2027年から2032年にかけてCAGR 15.4%で拡大すると予測されています。フェロモンによる交尾妨害と大量誘殺は、生産者が選択的な病害虫管理オプションを求める中、果樹から畑作物、ブドウ園、野菜生産へと移行しています。2025年、Bayer AGはM2i Groupとアジア太平洋、ラテンアメリカ、米国向けのフェロモンゲルに関する開発・販売契約を締結しました。発酵ベースの合成がコストを削減し、以前は高いログラムコストが高付加価値作物への使用を制限していた広域展開の経済性を改善しています。これらのツールは、残留物フリー作物保護化学品市場においてモニタリングベースのIPMプログラム内に統合でき、従来の園芸を超えてその役割を拡大しています。
用途別:
葉面散布が規模と成長を兼ね備える葉面散布は2026年の市場シェアの50.1%を占め、2027年から2032年にかけてCAGR 16.5%で成長すると予測されています。既存の散布機器と確立された農場カレンダーが生物的普及への運用上の障壁を低下させており、生産者は多くの製品を慣れ親しんだ処理ルーティンに組み込むことができます。葉面処理は、フィールド作業に大きな変更を加えることなく病害・昆虫管理プログラムに適合でき、生産者がシーズン中の害虫圧力に対応できるようにします。この形式は、タイムリーなカバレッジが重要な葉面病害や吸汁性害虫の影響を受ける果物・野菜に特に関連しています。作物と対象害虫を定義する製品登録は、残留物フリー作物保護化学品市場への信頼を強化できます。
種子処理は、特に初期の害虫圧力が発生する前に根圏を保護する生物的殺線虫剤とバイオ殺菌剤において成長しています。収穫後処理は、残留状態がサプライチェーン検査中に可視化され、生鮮農産物の商業的受け入れに直接影響するため魅力的です。BiotalysとAgroFresh Solutionsは、AGROBODYプラットフォームを使用した生物的収穫後保護を開発するための2025年5月のパートナーシップを発表しました。土壌処理は、害虫被害が品質と市場性のある収量を低下させる可能性がある野菜や果樹園における線虫および土壌伝染性菌類管理に役立ちます。幹注入および関連する標的アプローチは、活性成分を植物システム内に配置することで、オリーブ、柑橘類、核果類を含む多年生作物を支援します。
作物タイプ別:
果物・野菜が需要を牽引果物・野菜は2026年の市場シェアの34.7%を占め、2027年から2032年にかけてCAGR 14.4%で成長すると予測されています。生鮮農産物の輸出業者は、生物的資材の統合と文書化された処理選択を優先する輸入国のMRLとバイヤー残留プロトコルに直面しています。ブラジル、メキシコ、スペイン、エジプト、インドは主要輸出カテゴリーでこれらの要件にさらされており、作物の状態と残留状態がバイヤーの決定に影響します。インドのGrapeNetシステムは、輸出出荷のための農場散布記録、検査室結果、植物検疫書類を結びつけており、トレーサビリティが農場での資材選択をどのように形成できるかを示しています。コーヒー、カカオ、綿花、サトウキビを含む換金作物も、持続可能性認証と輸出監査を通じてバイヤーの精査に直面しています。
穀物・雑穀も重要ですが、生物的資材の浸透率は、性能と処理経済性がより大きなフィールドスケールで機能する必要があるため、園芸よりも低いままです。Syngenta AGとAmoébaは、2025年11月にEUと英国における小麦向けアメーバベースのバイオ殺菌剤を開発するための覚書を締結しました。両社の2025年の発表によると、Septoria tritici blotchと黄色さび病はEUと英国で年間900万〜1,200万ヘクタールに影響を与えています。油糧種子・豆類、特にブラジルの大豆は、生産者がより多様な作物保護プログラムを求める中、生物的種子処理と葉面生物的防除を採用しています。残留物フリ作物保護化学品市場は、合成活性物質が密閉または都市環境で制限に直面する繊維作物、芝生、観賞植物にも拡大できます。

地域分析
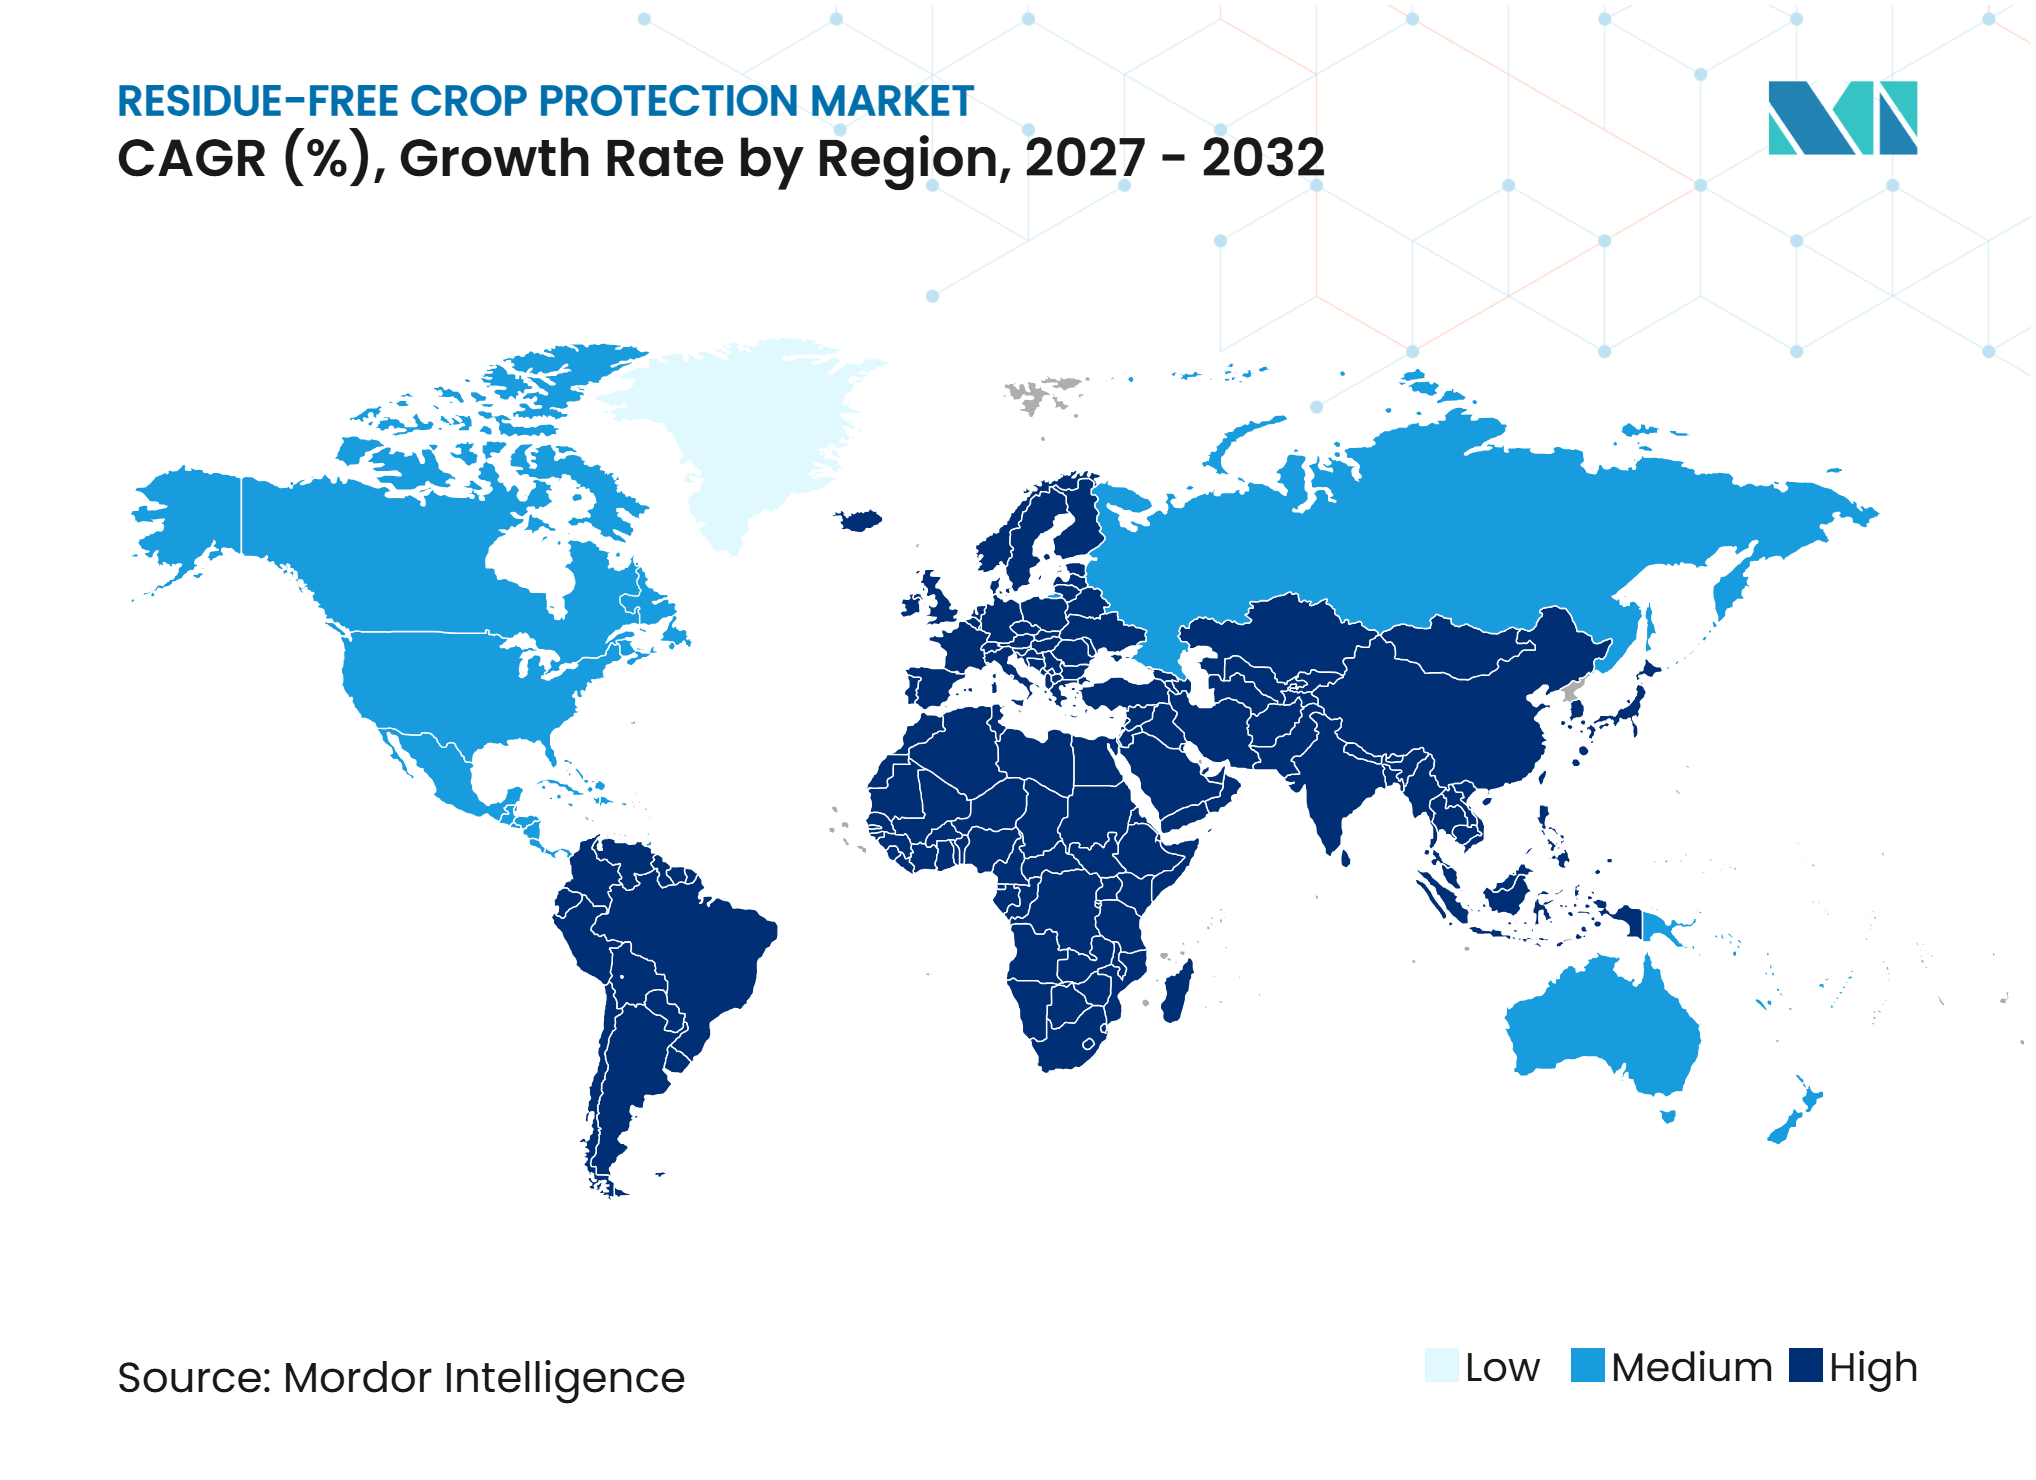
アジア太平洋は2026年の残留物フリー作物保護化学品市場シェアの36.2%を占め、拡大する園芸生産、輸出志向の農業、および従来の農薬に対する生物的代替品への関心の高まりに支えられています。輸出業者は仕向地固有のMRLを遵守しなければならず、作物保護の選択、施用タイミング、および残留モニタリングが生産計画の重要な部分となっています。日本のポジティブリスト制度は、特定のMRLまたは適用除外が存在しない農薬残留物に対して、1キログラムあたり0.01ミリグラムのデフォルト基準値を適用しています。これらの要件は、国際市場に供給する輸出業者にとってトレーサブルな作物保護プログラムの重要性を高めています。生物製品は生産者が病害虫管理戦略を多様化するのに役立ちますが、普及は製品登録、フィールド有効性、作物適合性、および経済性に依存します。
アジア太平洋はまた、2027年から2032年にかけてCAGR 12.2%で拡大し、最も成長が速い地域市場になると予測されています。成長見通しは、拡大する輸出園芸、残留要件への関心の高まり、および生物製品とIPMプログラムの採用によって支えられています。中国の農業イノベーション取り組みとインドの成長する果物・野菜輸出セクターは、生産者がバイヤー仕様を満たしながら病害虫を管理するためのソリューションの機会を生み出しています。輸出業者が仕向地市場全体でより厳格な残留要件に直面する中、これらの製品が信頼性の高いフィールド性能を発揮し商業的に実行可能であり続ける限り、従来の病害虫管理プログラムを補完する生物的作物保護製品への需要が増加する可能性があります。
欧州は有機農業、従来の農薬の代替品に関する研究、および農薬残留物への規制上の注目から恩恵を受けています。フランスの植物防疫製品代替品開発戦略計画(PARSADA)プログラムは代替作物保護方法の研究を支援し、EUのモニタリングプログラムは食品中の農薬残留物を追跡しています。北米は確立された生物農薬登録経路と残留意識の高い生産慣行への需要によって支えられています。2025年10月、Albaughは生物的殺線虫剤・殺虫剤種子処理剤BIOST 2Gについて米国環境保護庁(EPA)の承認を取得し、生物的作物保護における継続的な商業開発を示しました。南米はブラジルなどの主要農業市場における生物的作物保護用途を通じて機会を提供し、中東・アフリカは施設栽培と輸出園芸に潜在性を示しています。これらの地域全体で、市場開発は製品登録、効果的な病害虫防除、技術サポート、および生産者が生物的ソリューションを商業的に実行可能な生産プログラムに統合する能力に依存します。
競合環境
市場集中度
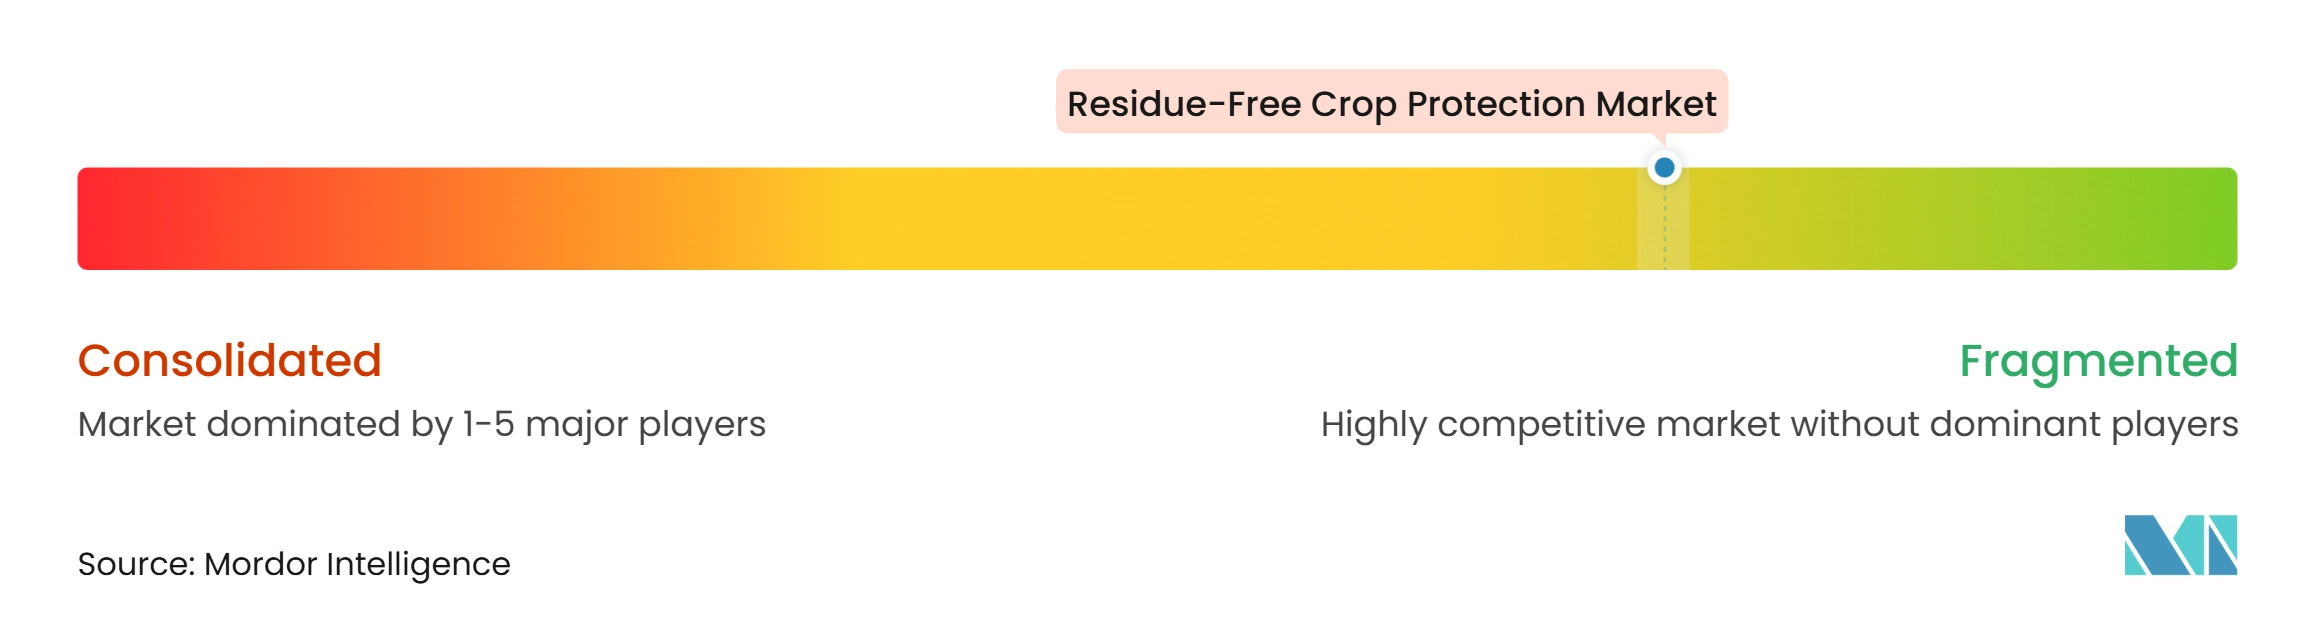
残留物フリー作物保護化学品市場は2026年に断片化しており、Koppert B.V.、Syngenta AG、UPL Limited、BASF SE、Corteva Agriscience LLCが主要プレイヤーとして特定されました。競合ポジションは、生物製品ポートフォリオ、研究能力、規制専門知識、販売ネットワーク、および農業支援によって形成されています。従来の作物保護製品とは異なり、生物的ソリューションは特定の保管条件、施用タイミング、および作物管理慣行を必要とする場合があり、技術支援と地域市場知識が商業的普及の重要な要素となっています。したがって、企業は製品有効性、製剤安定性、作物固有の用途、登録カバレッジ、および生産者が生物製品を既存の病害虫管理プログラムに統合するのを支援する能力を通じて競争ています。
戦略的パートナーシップと技術開発が競合差別化を形成しています。2025年、Corteva Agriscience LLCはMicropep Technologiesと協力し、潜在的な生物的防除とバイオ殺菌剤用途のためにKrisalixペプチド探索ライブラリへのアクセスを得ました。2025年6月、Koppert B.V.とAmoébaは、18のヨーロッパ諸国と米国にわたるAmoébaバイオ殺菌剤の5年間の独占販売契約を締結しました。2025年11月、Syngenta AGとAmoébaは、穀物・畑作物向けの生物的殺菌剤ソリューションの開発に焦点を当てたコラボレーションを発表しました。これらの開発は、確立された作物保護企業と専門的な生物的イノベーターが研究能力と販売・商業化の専門知識を組み合わせている様子を示しています。このようなパートナーシップは、製品パイプラインを拡大し、生物的ソリューションへのアクセスを改善できます。
長期的な競合ポジショニングは、一貫したフィールド性能を提供し、製品安定性を維持し、規制承認を確保し、異なる作物と栽培環境にわたって信頼性の高い技術サポートを提供する能力に依存します。追加の効的なソリューションが必要な穀物病害管理、生物的雑草防除、収穫後保護、および抵抗性管理プログラムに機会が残っています。微生物製剤、発酵、およびRNA干渉などの新興技術の進歩は、製品ポートフォリオを広げる可能性があります。確立された企業は研究インフラと販売ネットワークを活用でき、専門的な開発者は差別化された技術と作物固有の専門知識を通じて競争できます。したがって、多国籍作物保護企業が研究とパートナーシップを通じて生物的能力を拡大し、専門的なイノベーターが未充足の病害虫管理ニーズに対応し続ける中、市場は断片化したままである可能性が高いです。
残留物フリー作物保護産業のリーダー企業
-
Koppert B.V.
-
UPL Limited
-
BASF SE
-
Syngenta AG
-
Corteva Agriscience LLC
- 注:主要企業の掲載順は順位を示すものではありません。
残留物フリー作物保護市場 このレポートでカバーされる企業
- BASF SE
- Bayer AG
- Syngenta AG (Syngenta Group)
- Corteva Agriscience LLC (Corteva, Inc.)
- UPL Limited
- FMC Corporation
- Koppert B.V.
- Valent BioSciences LLC (Sumitomo Chemical Company, Limited)
- Certis U.S.A. L.L.C. (Mitsui & Co., Ltd.)
- Andermatt Group AG
- Novozymes A/S (Novonesis Group)
- Lallemand Inc.
- Biobest Group NV (Floridienne SA/NV)
- Bioline AgroSciences Ltd. (Eurazeo-backed)
- Provivi, Inc.
- Suterra LLC (The Wonderful Company LLC)
- Seipasa, S.A.
- PI Industries Limited
- Coromandel International Limited
最近の産業開発事情 残留物フリー作物保護市場
- 2026年9月Koppert B.V.はブラジルで生物的葉面殺菌剤Macanを発売しました。Bacillus velezensis株CECT 8237を基にしたMacanは、大豆、トウモロコシ、サトウキビにおけるさび病、葉斑病、標的斑点病、その他の葉面病害を抑制することを目的としています。
- 2026年5月:BioWorksは特用作物向けの植物性殺線虫剤TotalNema Axを発売しました。この製品は植物性油のブレンドを使用して植物寄生性線虫を管理し、ジャガイモ、タマネギ、イチゴ、葉物野菜を含む作物を対象としています。同社はこれを米国EPAのFIFRA第25条(b)項フレームワークに基づく最小リスク農薬として説明しています。
- 2026年3月:BASF SEはAgBiTechの買収を完了し、生物的昆虫防除ポートフォリオを拡大しました。AgBiTechのブラジルにおける確立されたプレゼンスと生物的昆虫防除技術は、BASF SEが追加市場全体で生物的ソリューションを拡大するのに役立つと期待されています。
- 2025年11月:Corteva Agriscience LLCは、生物農薬ポートフォリオにおける初のバイオ殺虫剤Goltrevaを発表しました。GoltrevaはBeauveria bassiana株203を基にしており、コナジラミ、アブラムシ、トモロコシヨコバイを含む選択された汁液吸収性および咀嚼性昆虫を防除するよう設計されています。
世界の残留物フリー作物保護市場レポートの範囲
残留物フリー作物保護化学品とは、推奨される施用慣行に従って使用した場合に、収穫作物上の検出可能な化学残留物を最小化または排除しながら、病害虫、病害、および雑草を防除するよう設計された作物保護製品です。これらには、食品安全、持続可能な農業、および最大残留基準値(MRL)への準拠を支援する生物農薬、植物性抽出物、生化学農薬、微生物剤、その他の低残留または残留免除作物保護ソリューションが含まれます。
残留物フリー作物保護市場は、製品タイプ別(バイオ殺菌剤、バイオ殺虫剤、バイオ除草剤、バイオ殺線虫剤、生化学農薬、有益昆虫・線虫、RNAiベース農薬、その他の製品タイプ)、供給源別(微生物、植物性・植物抽出物、生化学、大型生物、セミオケミカル、植物組み込み型保護剤)、用途別(葉面散布、種子処理、土壌処理、収穫後処理、幹注入およびその他の標的施用)、作物タイプ別(果物・野菜、穀物・雑穀、油糧種子・豆類、繊維作物、換金作物、芝生・観賞植物、その他の作物タイプ)、地域別(北米、南米、欧州、アジア太平洋、アフリカ、中東)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| バイオ殺菌剤 |
| バイオ殺虫剤 |
| バイオ除草剤 |
| バイオ殺線虫剤 |
| 生化学農薬 |
| 有益昆虫・線虫 |
| RNAiベース農薬 |
| その他の製品タイプ |
| 微生物 |
| 植物性・植物抽出物 |
| 生化学 |
| 大型生物 |
| セミオケミカル |
| 植物組み込み型保護剤 |
| 葉面散布 |
| 種子処理 |
| 土壌処理 |
| 収穫後処理 |
| 幹注入およびその他の標的施用 |
| 果物・野菜 |
| 穀物・雑穀 |
| 油糧種子・豆類 |
| 繊維作物 |
| 換金作物 |
| 芝生・観賞植物 |
| その他の作物タイプ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 製品タイプ別 | バイオ殺菌剤 | |
| バイオ殺虫剤 | ||
| バイオ除草剤 | ||
| バイオ殺線虫剤 | ||
| 生化学農薬 | ||
| 有益昆虫・線虫 | ||
| RNAiベース農薬 | ||
| その他の製品タイプ | ||
| 供給源別 | 微生物 | |
| 植物性・植物抽出物 | ||
| 生化学 | ||
| 大型生物 | ||
| セミオケミカル | ||
| 植物組み込み型保護剤 | ||
| 用途別 | 葉面散布 | |
| 種子処理 | ||
| 土壌処理 | ||
| 収穫後処理 | ||
| 幹注入およびその他の標的施用 | ||
| 作物タイプ別 | 果物・野菜 | |
| 穀物・雑穀 | ||
| 油糧種子・豆類 | ||
| 繊維作物 | ||
| 換金作物 | ||
| 芝生・観賞植物 | ||
| その他の作物タイプ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
残留物フリー作物保護化学品市場の規模はどのくらいですか?
残留物フリー作物保護化学品市場は2026年に72.7億米ドルと評価され、予測期間2027年から2032年にかけてCAGR 12.19%で、2027年の81.6億米ドルから2032年には145.0億米ドルへと成長する見込みです。
残留物フリー作物保護化学品をリードする製品タイプはどれですか?
バイオ殺菌剤は2026年に40.4%の市場シェアでリードし、バイオ除草剤は2027年から2032年にかけてCAGR 17.4%で拡大すると予測されています。バオ殺菌剤はブドウ、果樹、野菜生産において確立されており、バイオ除草剤は従来の除草剤抵抗性がフィールドオプションを減少させた雑草防除ローテーションの未充足ニーズに対応しています。
残留物フリー作物保護化学品の採用を促進しているものは何ですか?
より厳格なMRL、有機農業・IPMプログラム、害虫抵抗性、および改良された送達方法が採用を支えています。輸出志向の生鮮農産物プログラムも、文書化された処理選択、信頼性の高い残留コンプライアンス、およびバイヤー承認済み作物保護ツールへのアクセスを必要としています。これらのドライバーは、規制要件、小売業者プロトコル、および農業支援がサプライチェーン全体で連携して機能する場合に最も強力です。また、既存の生産者ルーティン、作物固有の管理ニーズ、および文書化された輸出手続きと整合する製品の価値も高めます。
生物的作物保護製品のスケールアップが難しい理由は何ですか?
フィールド性能は天候と施用条件によって異なる場合があり、保存期間、コールドチェーンの必要性、技術サポート、および規制承認が展開を制限する可能性があります。これらの要件は、技術的または流通インフラを持たない小規模農家や新規開発者にとって特に困難です。残留物フリー作物保護化学品市場は、したがって実用的な製剤、地域のアドバイス、および信頼性の高い流通に依存しています。