
Marktgröße und Marktanteil für rückstandsfreien Pflanzenschutz
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 8.16 Milliarden US-Dollar |
| Marktgröße (2032) | 14.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für rückstandsfreien Pflanzenschutz von Mordor Intelligence
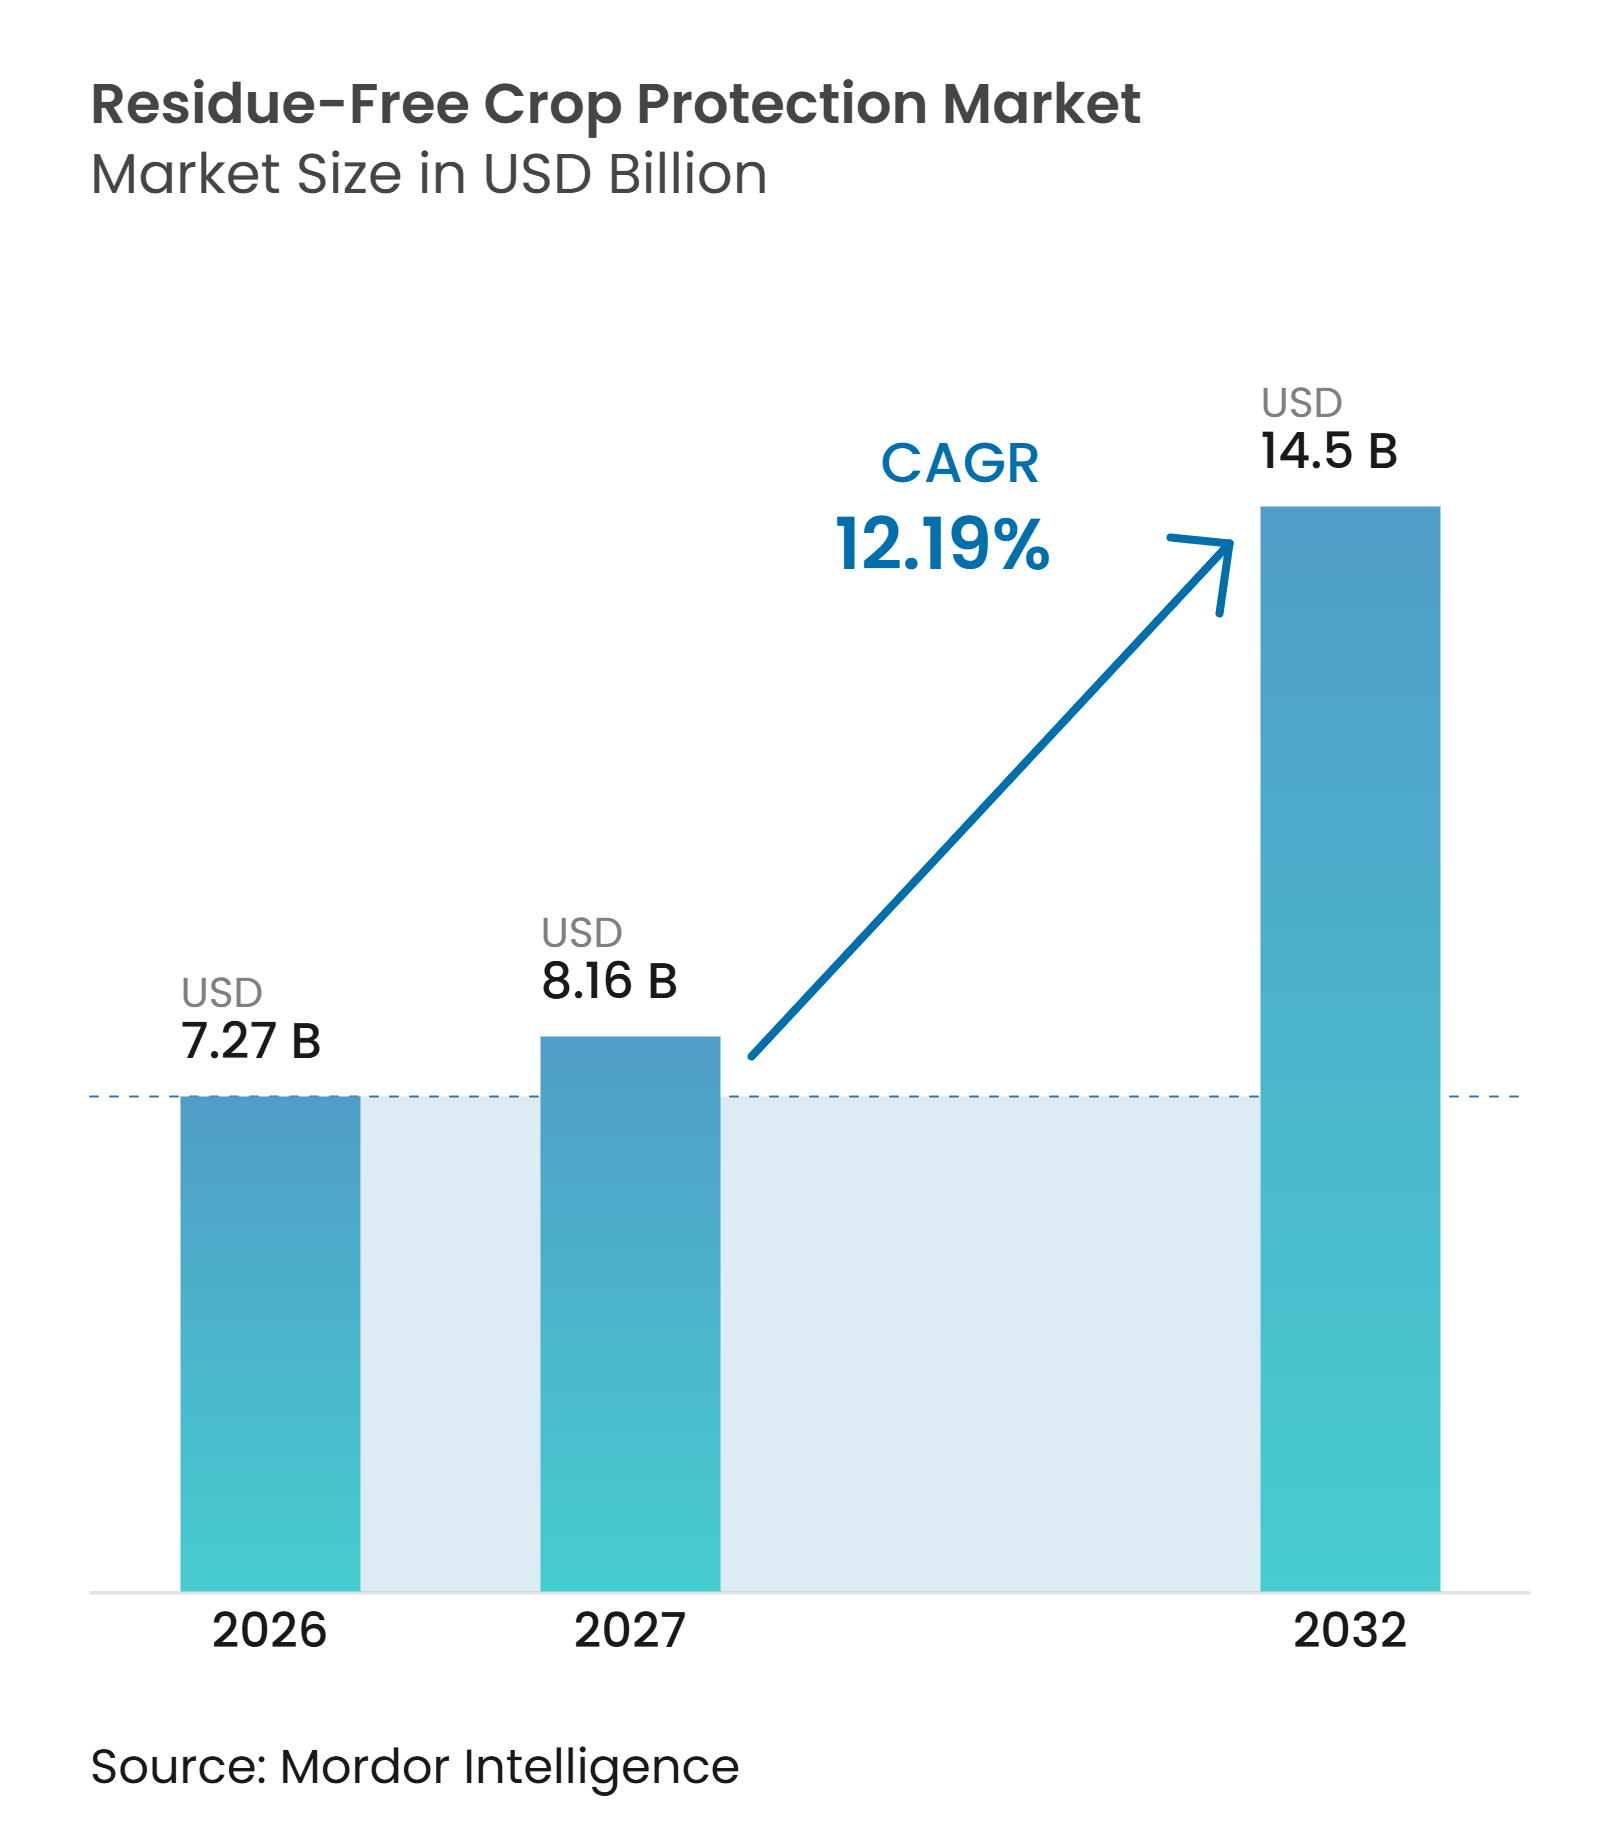
Die Marktgröße für rückstandsfreien Pflanzenschutz wurde im Jahr 2026 auf 7,27 Milliarden USD geschätzt und soll von 8,16 Milliarden USD im Jahr 2027 auf 14,50 Milliarden USD bis 2032 wachsen, bei einer CAGR von 12,19 % im Prognosezeitraum 2027 bis 2032. Der Markt umfasst biologische und biochemische Betriebsmittel, die synthetische Rückstände auf Erntegut reduzieren, darunter Biopilzmittel, Bioinsektizide, Bioherbizide, Bionematizide, Semiochemikalien und Nützlinge. Diese Produkte werden in Programmen eingesetzt, die auf Schädlings- und Krankheitsbekämpfung abzielen, ohne konventionelle synthetische Rückstände auf vermarkteten Kulturen zu hinterlassen. Strengere Rückstandskontrollen stärken die Nachfrage, da Exporteure sowohl gesetzliche Höchstgehalte an Rückständen als auch Käuferprotokolle entlang der Produktions-, Verpackungs- und Versandphasen einhalten müssen. Das koordinierte Pestizid-Rückstandsüberwachungsprogramm der Europäischen Union (EU) für 2026–2028 weist auf eine anhaltende Überprüfung der gesamten Lieferketten hin. Produktentwickler verbinden biologische Forschung mit Vertriebspartnerschaften, da technische Leistungsfähigkeit, agronomische Unterstützung und Lagerhaltbarkeitsmanagement weiterhin zentral für die Marktdurchdringung sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt waren Biofungizide das größte Segment und hielten im Jahr 2026 einen Marktanteil von 40,4 % am Markt für rückstandsfreien Pflanzenschutz, während Bioherbizide das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 17,4 % expandieren werden.
- Nach Quelle waren mikrobielle Produkte das größte Segment und hielten im Jahr 2026 einen Marktanteil von 52,3 % am Markt für rückstandsfreien Pflanzenschutz, während Semiochemikalien das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 15,4 % expandieren werden.
- Nach Anwendung war die Blattspritzung das größte Segment und hielt im Jahr 2026 einen Marktanteil von 50,1 %, und es ist auch das am schnellsten wachsende Segment und wird voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 16,5 % expandieren.
- Nach Kulturpflanzentyp waren Obst und Gemüse das größte Segment und hielten im Jahr 2026 einen Marktanteil von 34,7 %, und sie sind auch das am schnellsten wachsende Segment und werden voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 14,4 % expandieren.
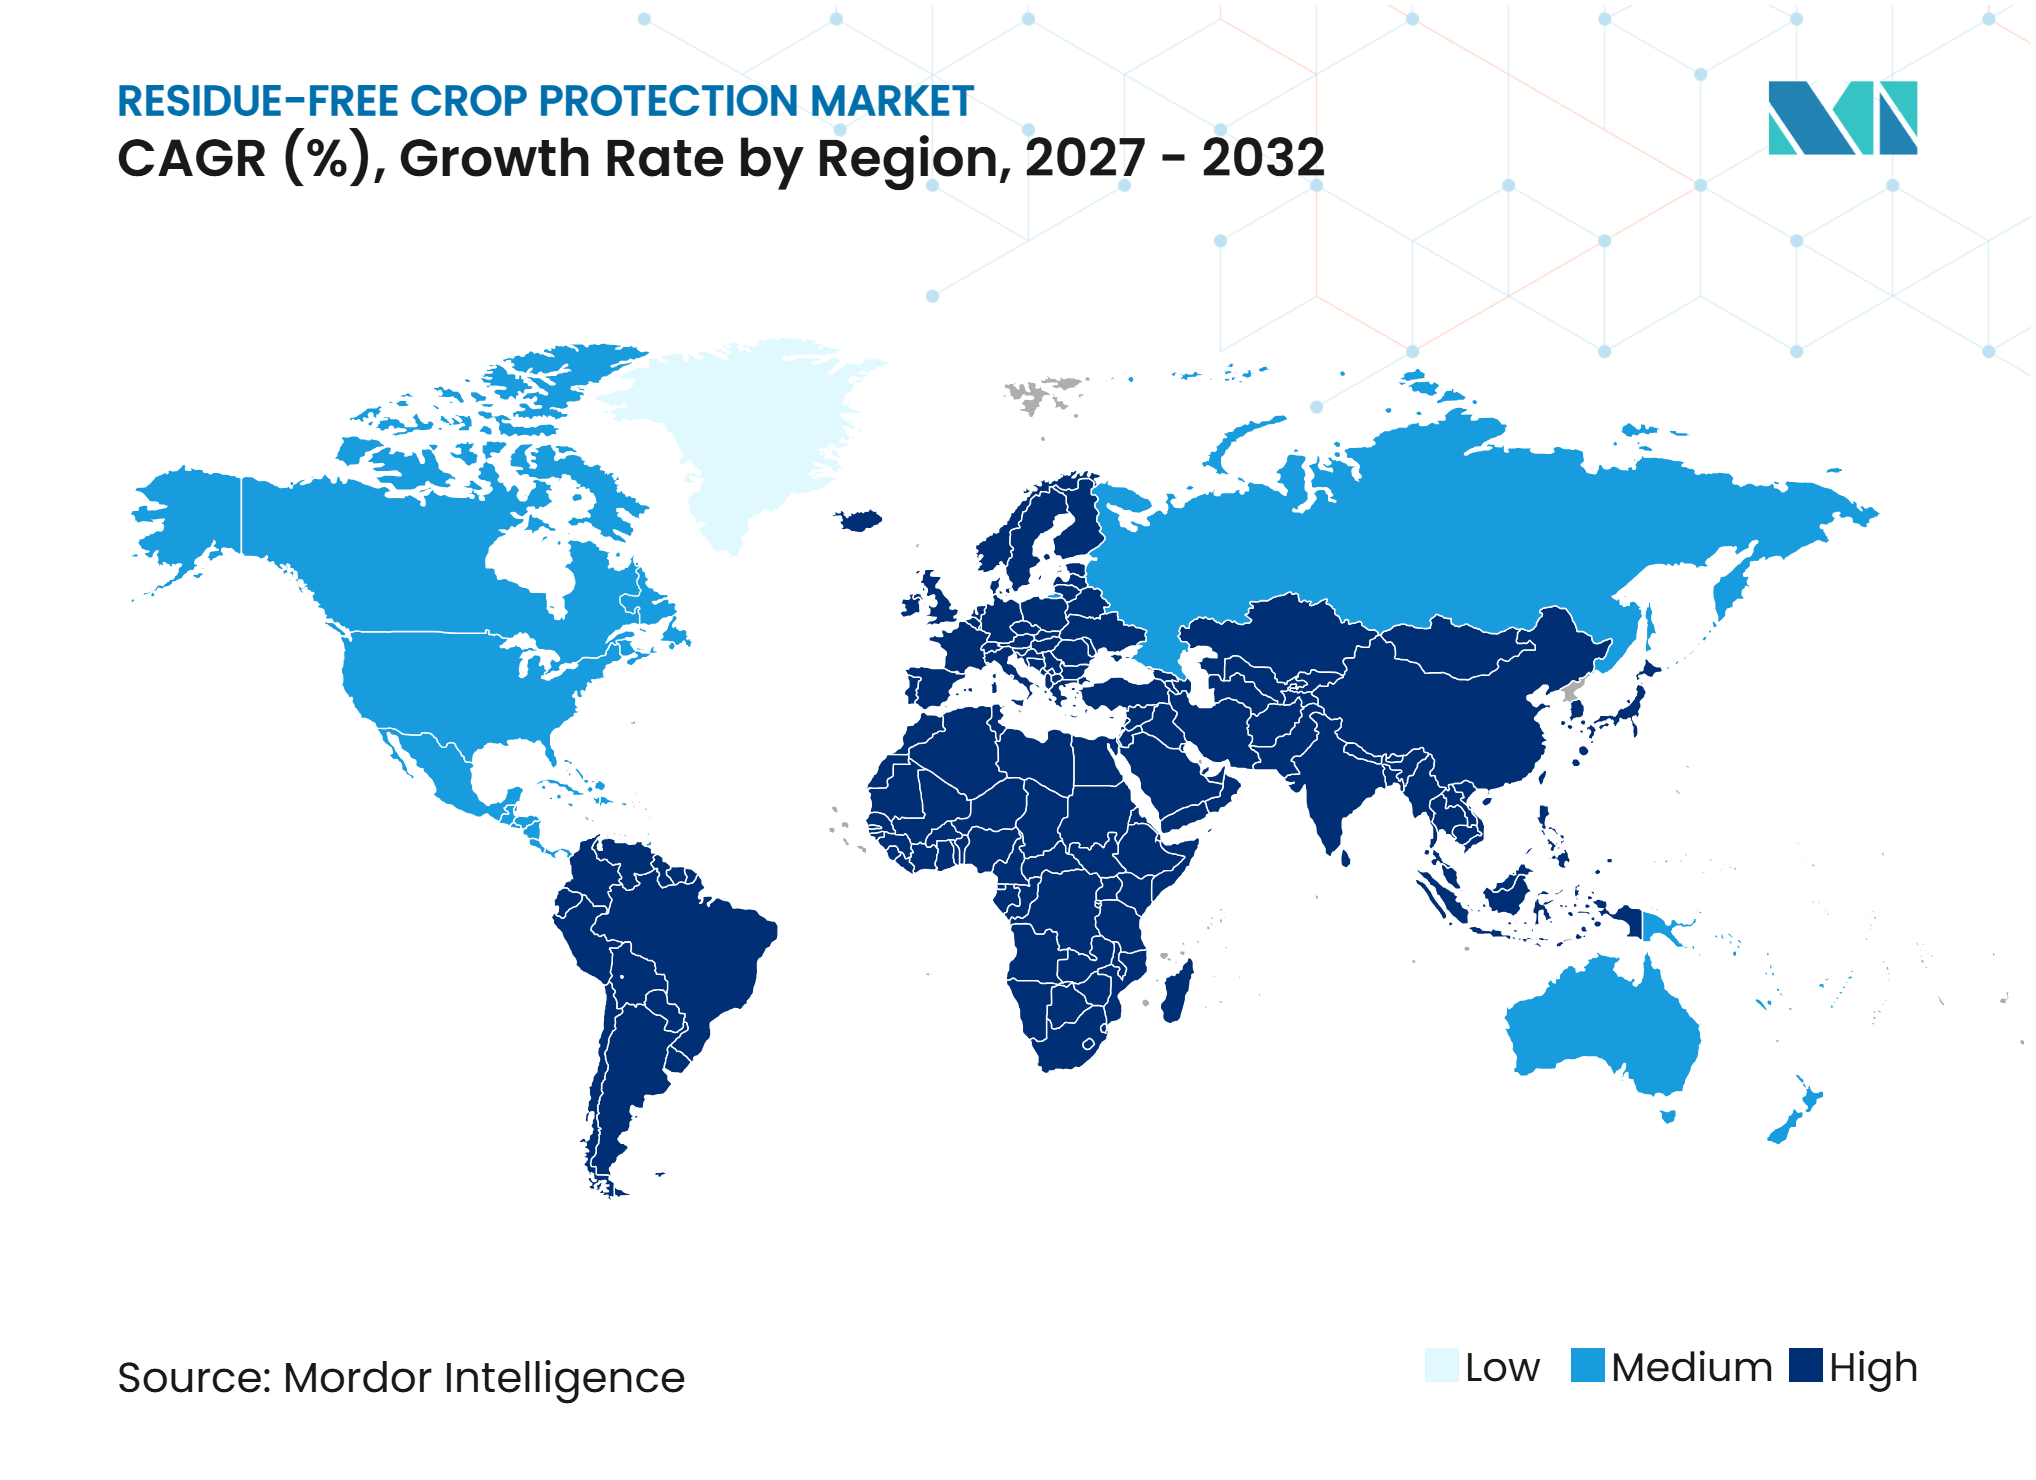
- Nach Geografie war Asien-Pazifik das größte Segment und hielt im Jahr 2026 einen Marktanteil von 36,2 %, während es auch die am schnellsten wachsende Region ist und zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 12,2 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Höchstgehalte an Rückständen und Einzelhandelsprotokoll | +3.5% | Global, mit höchster Intensität in der Europäischen Union, Japan, dem Vereinigten Königreich und China | Kurzfristig (≤ 2 Jahre) |
| Ausweitung ökologischer Landwirtschaft und integrierter Pflanzenschutzprogramme | +2.5% | Vereinigte Staaten, Deutschland, Frankreich, Indien und Niederlande | Mittelfristig (2–4 Jahre) |
| Schädlingsresistenz gegenüber konventionellen Chemikalien | +2.2% | Brasilien, Vereinigte Staaten, China, Indien und Australien | Mittelfristig (2–4 Jahre) |
| Fortschritte bei biologischen Formulierungen und Ausbringungstechnologien | +2.0% | Vereinigte Staaten, Deutschland, Japan und Brasilien | Langfristig (≥ 4 Jahre) |
| Rückverfolgbarkeit von Exportkulturen und Zugang zu Premiummärkten | +1.8% | Brasilien, Mexiko, Spanien, Vietnam, Südafrika und Ägypten | Kurzfristig (≤ 2 Jahre) |
| Lokalisierte biologische Schädlingsbekämpfung im hochwertigen Gartenbau | +1.5% | Niederlande, Spanien, Mexiko, China und Israel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Höchstgehalte an Rückständen und Einzelhandelsprotokoll
Sich weiterentwickelnde Anforderungen an Höchstgehalte an Rückständen (MRL) und strengere Käuferspezifikationen erhöhen die Bedeutung des Rückstandsmanagements in Lieferketten für frische Erzeugnisse. Exporteure müssen bei der Auswahl von Pflanzenschutzmitteln, der Festlegung von Aufwandmengen und Wartezeiten sowie der Führung von Behandlungsaufzeichnungen die zielmarktspezifischen Rückstandshöchstgehalte berücksichtigen. Im Juni 2025 führte der Auslandsdienst des US-amerikanischen Landwirtschaftsministeriums MRL-Kurzreferenzblätter ein, die Pestizid-Rückstandsanforderungen in wichtigen Exportmärkten für Obst, Gemüse, Nüsse, Hülsenfrüchte und andere Gartenbauerzeugnisse abdecken. Die Ressource hilft US-amerikanischen Erzeugern und Versendern, marktspezifische Anforderungen zu identifizieren, und unterstützt die Compliance-Planung für den internationalen Handel. Die Europäische Union ändert auch regelmäßig Pestizid-MRLs gemäß der Verordnung (EG) Nr. 396/2005, was Lieferkettenakteure dazu verpflichtet, anwendbare regulatorische Änderungen zu überwachen. Darüber hinaus können private Einzelhändler- und Zertifizierungsprotokolle Rückstandsschwellenwerte oder Testanforderungen vorschreiben, die strenger sind als gesetzliche Grenzwerte. Diese Anforderungen können Erzeuger und Exporteure dazu veranlassen, Pflanzenschutzlösungen einzusetzen, die darauf ausgelegt sind, nachweisbare Rückstände zu minimieren und gleichzeitig die Schädlings- und Krankheitsbekämpfung aufrechtzuerhalten. Infolgedessen kann die Nachfrage nach biologischen Pflanzenschutzmitteln, rückstandsarmen Formulierungen und integrierten Pflanzenschutzlösungen steigen, die Erzeugern helfen, Käuferspezifikationen zu erfüllen und den Zugang zu Export- und Premiumeinzelhandelskanälen zu sichern.
Ausweitung ökologischer Landwirtschaft und integrierter Pflanzenschutzprogramme
Die Ausweitung des ökologischen Landbaus und integrierter Pflanzenschutzprogramme (IPM) unterstützt die Nachfrage nach biologischen Pflanzenschutzmitteln, die Erzeugern helfen, Schädlinge und Krankheiten zu bekämpfen und gleichzeitig die Abhängigkeit von konventionellen synthetischen Pestiziden zu reduzieren. Laut dem Informationsportal für den ökologischen Markt des deutschen Bundesministeriums für Ernährung und Landwirtschaft erreichten die deutschen Umsätze mit ökologischen Lebensmitteln und Getränken im Jahr 2025 18,23 Milliarden EUR (19,14 Milliarden USD), was einem Anstieg von 6,7 % gegenüber dem Vorjahr entsprichtDer Ökomarkt wird 1 weiter deutlich wachsen, oekolandbau.de">[1]. Dies zeigt eine anhaltende Verbrauchernachfrage nach ökologisch erzeugten Lebensmitteln und schafft einen Anreiz für Erzeuger, Produktionssysteme aufrechtzuerhalten, die ökologischen Standards und Einzelhändleranforderungen entsprechen. In Frankreich unterstützt der Strategische Plan der Regierung zur Entwicklung von Alternativen zu Pflanzenschutzmitteln (PARSADA) die Forschung und Entwicklung von Alternativen zu konventionellen Pflanzenschutzmitteln, einschließlich Lösungen für Anwendungen, bei denen wirksame Substitute noch begrenzt sind. Solche Initiativen können die Entwicklung und Einführung von biologischen Bekämpfungsmitteln, Biopestiziden und anderen rückstandsarmen Pflanzenschutztechnologien stärken. Ökologische Produktionsstandards schränken den Einsatz vieler synthetischer Pestizide ein, während IPM-Programme Erzeuger dazu ermutigen, biologische Bekämpfungsmittel, Schädlingsüberwachung, kulturelle Praktiken und selektive Behandlungen entsprechend dem Schädlingsdruck zu kombinieren. Im geschützten Anbau können kontrollierte Wachstumsbedingungen die Integration von Nützlingen, mikrobiellen Produkten und gezielten Anwendungen in geplante Kulturpflanzenmanagementprogramme weiter unterstützen. Diese Trends unterstützen den Markt für rückstandsfreien Pflanzenschutz, indem sie den Bedarf an wirksamen Lösungen erhöhen, die Erzeugern helfen, den Schädlingsdruck zu bewältigen, Produktionsstandards zu erfüllen und den Marktzugang zu erhalten.
Schädlingsresistenz gegenüber konventionellen Chemikalien
Die zunehmende Resistenz von Schädlingen gegenüber konventionellen Pflanzenschutzchemikalien veranlasst Erzeuger, Schädlingsbekämpfungsstrategien zu diversifizieren und alternative Wirkmechanismen in Betracht zu ziehen. Laut der Europäischen und Mediterranen Pflanzenschutzorganisation (EPPO) wurden seit ihrer Expertengruppentagung im Oktober 2025 249 neue Resistenzfälle validiert, wobei Herbizidresistenz 74 % und Fungizidresistenz 16 % dieser Fälle ausmachtenEPPO-Datenbank zu Resistenzfällen, resistance.eppo.int">[2]. Die EPPO berichtete auch, dass Botrytis cinerea, ein bedeutender Pilzpathogen, der hochwertige Kulturen befällt, in ihrer Datenbank dokumentierte Resistenzen gegenüber sechs verschiedenen Fungizid-Wirkungsmechanismusgruppen aufwies. Darüber hinaus berichtete eine im August 2025 in Toxics veröffentlichte Übersichtsarbeit, dass mehr als 600 Arthropodenarten Resistenzen gegenüber Insektiziden entwickelt hatten, darunter Organophosphate, Pyrethroide und Neonicotinoide. Diese Erkenntnisse verdeutlichen die Grenzen der wiederholten Anwendung derselben chemischen Klassen und unterstreichen die Bedeutung von Resistenzmanagementstrategien. Biologische Pflanzenschutzmittel, einschließlich mikrobieller Biopestizide und biologischer Bekämpfungsmittel, können alternative Wirkmechanismen innerhalb integrierter Pflanzenschutzprogramme bieten und Erzeugern helfen, Behandlungen zu diversifizieren und die Abhängigkeit von konventionellen Chemikalien zu reduzieren. Infolgedessen können Resistenzbedenken die Nachfrage nach rückstandsbewussten Pflanzenschutzlösungen unterstützen, insbesondere im hochwertigen Gartenbau und in der exportorientierten Produktion, wo eine wirksame Schädlingsbekämpfung mit Rückstandsanforderungen und Marktzugangsstandards in Einklang gebracht werden muss.
Fortschritte bei biologischen Formulierungen und Ausbringungstechnologien
Fortschritte bei biologischen Formulierungs- und Ausbringungstechnologien verbessern die Produktstabilität, Lagerfähigkeit und Anwendungskonsistenz und helfen dabei, einige der betrieblichen Herausforderungen im Zusammenhang mit biologischen Pflanzenschutzmitteln zu bewältigen. Im November 2025 kündigte Corteva Goltrevo an, ein mikrobielles Bioinsektizid auf Basis des Pilzes Beauveria bassiana 203, mit einer Formulierung, die eine längere Haltbarkeit und ein geringeres Resistenzentwicklungspotenzial bieten sollCorteva kündigt naturinspirierte Lösungen zur Insektenbekämpfung an und hilft Landwirten, den Ertrag zu schützen, corteva.com">[3]. Der kommerzielle Vertrieb sollte vorbehaltlich behördlicher Genehmigungen bereits ab 2027 in Lateinamerika beginnen. Diese Entwicklung veranschaulicht Bemühungen, biologische Insektizide für kommerzielle Landwirtschaftssysteme praktikabler zu machen. Im Dezember 2025 schlug die Europäische Kommission auch Maßnahmen vor, um den Marktzugang für Biokontrollprodukte zu beschleunigen, und nannte regulatorische Verzögerungen, begrenzte Priorisierung und fragmentierte Verfügbarkeit als Hindernisse für die Einführung. Neben diesen Entwicklungen können Technologien wie die Fermentationsskalierung, Mikroverkapselung und verbesserte Ausbringungssysteme Herstellern helfen, die mikrobielle Lebensfähigkeit zu verbessern, Wirkstoffe vor Umweltabbau zu schützen und die Anwendungsleistung zu verbessern. Solche Fortschritte können das potenzielle Einsatzgebiet biologischer Pflanzenschutzmittel auf Gartenbau- und Ackerkulturen ausweiten. Für den Markt für rückstandsfreien Pflanzenschutz können stabilere Formulierungen und zuverlässige Feldleistung das Vertrauen der Erzeuger in biologische Alternativen stärken und ihre Integration in Pflanzenschutzprogramme unterstützen, die darauf ausgelegt sind, Rückstandsanforderungen zu erfüllen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inkonsistente Feldleistung in verschiedenen Umgebungen | -2.0% | Global, am stärksten ausgeprägt in tropischen und semiariden Klimazonen | Kurzfristig (≤ 2 Jahre) |
| Kurze Haltbarkeit und Abhängigkeit von der Kühlkette | -1.5% | Indien, Brasilien, Südafrika, Australien und Südostasien | Mittelfristig (2–4 Jahre) |
| Zulassungsverzögerungen und nicht harmonisierte Definitionen | -1.8% | Mitgliedstaaten der Europäischen Union, Vereinigte Staaten, China und Indien | Langfristig (≥ 4 Jahre) |
| Höhere Anfangskosten und begrenzte technische Unterstützung | -1.3% | Indien, China, Brasilien, Südafrika und globale Kleinbauernmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inkonsistente Feldleistung in verschiedenen Umgebungen
Inkonsistente Feldleistung unter verschiedenen Umweltbedingungen kann die Einführung von Produkten für den rückstandsfreien Pflanzenschutz einschränken, insbesondere biologische Formulierungen, die lebende Mikroorganismen oder umweltsensible Wirkstoffe enthalten. Ultraviolette Strahlung, Temperaturschwankungen, Luftfeuchtigkeit, Niederschlag und Bodenbedingungen können das mikrobielle Überleben, die Persistenz und die Wirksamkeit beeinflussen, was Anwendungszeitpunkt, Lagerung und Kulturpflanzenstadienverwaltung wichtig macht, um zuverlässige Ergebnisse zu erzielen. Im Gegensatz zu einigen konventionellen chemischen Behandlungen können biologische Produkte präzisere Anwendungsbedingungen, wiederholte Behandlungen oder die Integration mit anderen Schädlingsbekämpfungsmaßnahmen erfordern, um eine angemessene Bekämpfung aufrechtzuerhalten. Eine 2025 vom Französischen Nationalen Forschungsinstitut für Landwirtschaft, Ernährung und Umwelt (INRAE) veröffentlichte Bewertung untersuchte pestizidfreie Landwirtschaftssysteme und hob die Bedeutung des Produktionskontexts und des Marktzugangs für die Bestimmung wirtschaftlicher Ergebnisse hervor. Obwohl solche Systeme Umweltvorteile bieten können, kann ihre kommerzielle Rentabilität je nach Anbaubedingungen und Zugang zu Premiummärkten variieren. Diese Herausforderungen können für Kleinbauern ausgeprägter sein, die nur begrenzten Zugang zu Agrarberatern, geeigneten Lagereinrichtungen und routinemäßiger Schädlingsüberwachung haben. Infolgedessen können Unsicherheiten über die Feldwirksamkeit, zusätzliche Überwachungsanforderungen und die potenziellen Kosten von Wiederholungsanwendungen die Einführung von Lösungen für den rückstandsfreien Pflanzenschutz verlangsamen, insbesondere wenn biologische Produkte als eigenständige Substitute anstatt als Komponenten integrierter Pflanzenschutzprogramme eingesetzt werden.
Zulassungsverzögerungen und nicht harmonisierte Definitionen
Langwierige Zulassungsverfahren und Unterschiede in der regulatorischen Behandlung biologischer Pflanzenschutzmittel können die Vermarktung verzögern und die Entwicklungskosten für Hersteller erhöhen. Obwohl die Europäische Union einen gemeinsamen Rahmen für Pflanzenschutzmittel gemäß der Verordnung (EG) Nr. 1107/2009 hat, können Genehmigungszeiträume durch die Zuweisung von Bewertungsverantwortlichkeiten, die nationale Regulierungskapazität und die für einzelne Produkte geltenden Anforderungen beeinflusst werden. Im Dezember 2025 identifizierte die Europäische Kommission langwierige Bewertungsverfahren, unzureichende Ressourcen in den Behörden der Mitgliedstaaten und begrenzte Anreize für risikoarme und biologische Lösungen als Schwächen des bestehenden Regulierungsrahmens. Die Kommission schlug Maßnahmen vor, um den Marktzugang für Biokontrollprodukte zu beschleunigen und den Verwaltungsaufwand zu reduzieren, insbesondere für innovative Entwickler und kleinere Unternehmen. Regulatorische Unsicherheit und verlängerte Bewertungszeiträume können die Compliance-Kosten erhöhen, Produkteinführungen verzögern und die Geschwindigkeit begrenzen, mit der neue biologische Wirkstoffe die Erzeuger erreichen. Diese Hindernisse können kleinere Entwickler mit begrenzten regulatorischen Ressourcen unverhältnismäßig stark belasten und die Verfügbarkeit alternativer Pflanzenschutzmittel auf den Märkten verringern. Infolgedessen können Zulassungsverzögerungen die Expansion des Marktes für rückstandsfreie Pflanzenschutzchemikalien einschränken, indem sie die Vermarktung neuer biologischer Lösungen verlangsamen und eine ungleiche Produktverfügbarkeit zwischen den Ländern schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
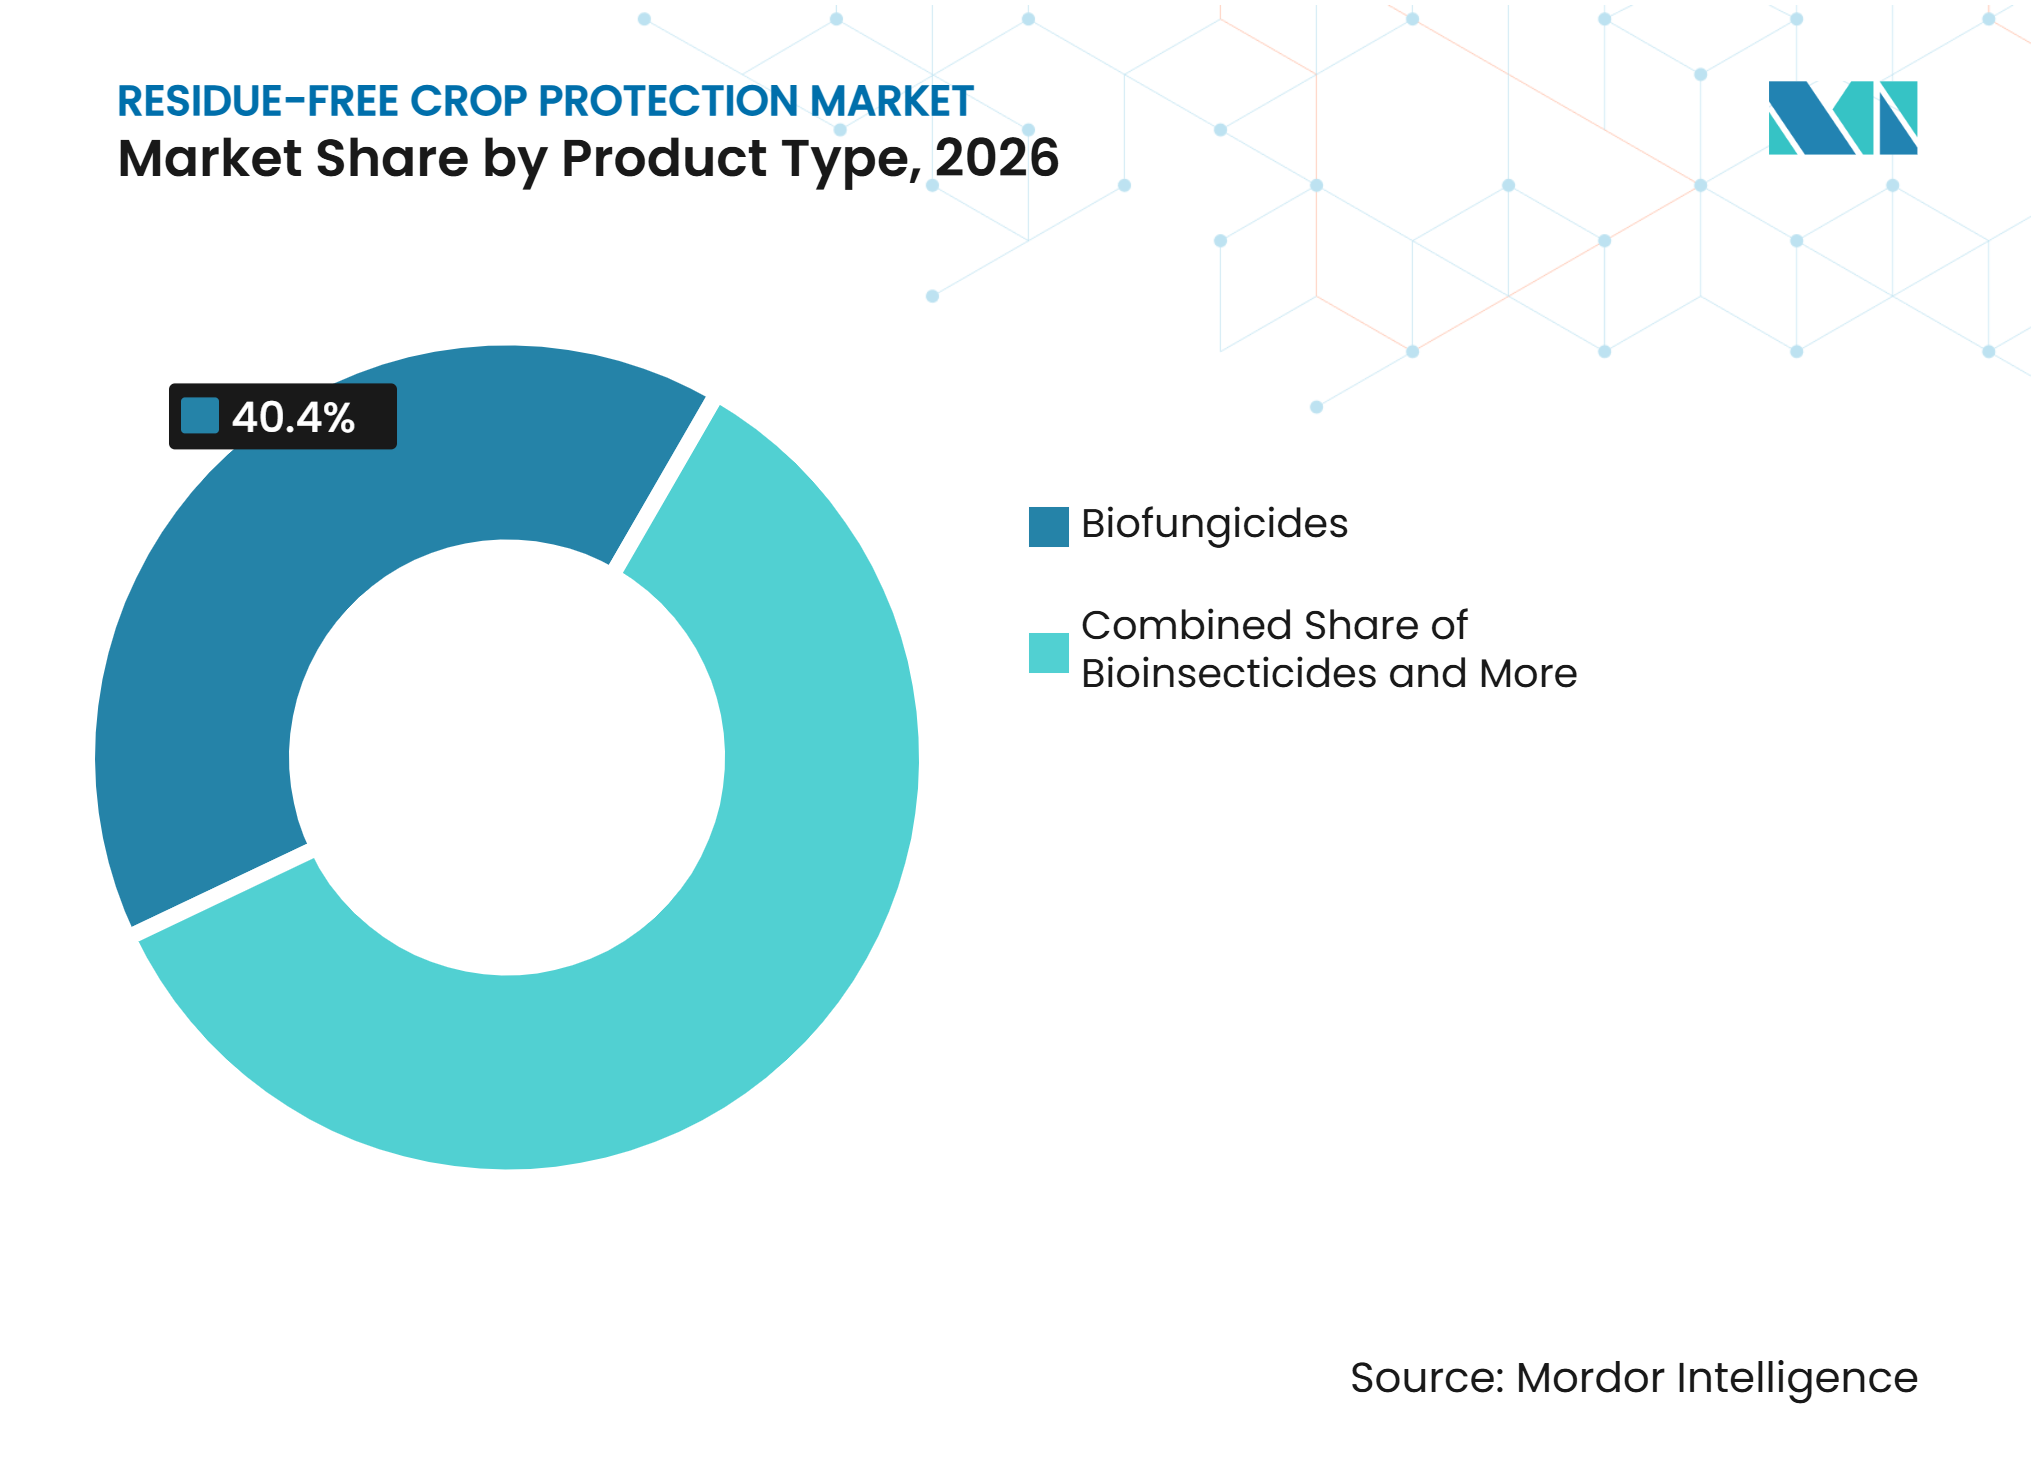
Biofungizide führen, während Bioherbizide beschleunigenBiofungizide hielten im Jahr 2026 einen Marktanteil von 40,4 % am Markt für rückstandsfreie Pflanzenschutzchemikalien und waren damit das größte Produkttypsegment. Ihre führende Position spiegelt die Nachfrage nach biologischem Krankheitsmanagement in hochwertigen Kulturen wie Weintrauben, Gemüse und Baumobst wider, wo Erzeuger die Krankheitsbekämpfung mit Rückstandsanforderungen und Marktzugangsstandards in Einklang bringen müssen. Biofungizide können integrierte Pflanzenschutzprogramme ergänzen, indem sie alternative Wirkmechanismen bieten und die Abhängigkeit von konventionellen Fungiziden reduzieren. Im Juni 2025 unterzeichneten Koppert und Amoéba eine fünfjährige exklusive Vertriebsvereinbarung für ein Biofungizid auf Basis des Lysats von Willaertia magna C2c Maky, das auf Wein- und Gemüsekulturen in 18 europäischen Ländern und den Vereinigten Staaten abzielt. Die Vereinbarung folgte der EU-Zulassung des Wirkstoffs, wobei die Produkteinführung zunächst für Anfang 2026 geplant war. Bioinsektizide und Bionematizide tragen ebenfalls zum Markt bei, indem sie Insektenschädlinge und bodenbürtige Nematoden durch biologische oder biologisch abgeleitete Mechanismen bekämpfen. Im Oktober 2025 erhielt Albaugh die Genehmigung der US-amerikanischen Umweltschutzbehörde für BIOST 2G, ein biologisches Nematizid und Insektizid-Saatgutbehandlungsmittel, das zur Bekämpfung oder Unterdrückung von pflanzenparasitären Nematoden und frühen bodenbewohnenden Schädlingen entwickelt wurde. Diese Entwicklungen veranschaulichen anhaltende Investitionen in biologische Pflanzenschutzlösungen für das Krankheits-, Insekten- und Nematodenmanagement.
Bioherbizide werden voraussichtlich das am schnellsten wachsende Produkttypsegment sein und zwischen 2027 und 2032 mit einem CAGR von 17,4 % expandieren. Die Wachstumsaussichten werden durch den Bedarf an zusätzlichen Unkrautbekämpfungsoptionen unterstützt, da die Herbizidresistenz zunimmt und Erzeuger konventionelle chemische Programme diversifizieren möchten. Die kommerzielle Einführung wird jedoch von der Unkrautbekämpfungswirksamkeit, der Kulturpflanzenselektivität, dem Anwendungszeitpunkt und der Kostenkonkurrenzfähigkeit im Vergleich zu etablierten Herbiziden abhängen. Andere aufkommende Ansätze, einschließlich biochemischer Pestizide aus natürlichen Substanzen und RNA-Interferenz-basierter Technologien, können die Palette der für Erzeuger verfügbaren Alternativen erweitern, wenn Produkte die Entwicklungs- und Zulassungsphase durchlaufen. In den Vereinigten Staaten können bestimmte qualifizierende Pestizidprodukte mit minimalem Risiko von der bundesstaatlichen Registrierung gemäß FIFRA Abschnitt 25(b) befreit sein, sofern sie die geltenden Anforderungen an Inhaltsstoffe, Kennzeichnung und andere Anforderungen erfüllen; diese Befreiung gilt nicht automatisch für alle biologischen oder botanischen Produkte. Nützlinge, mikrobielle Präparate und pflanzliche Produkte unterstützen ebenfalls Schädlingsbekämpfungsprogramme im geschützten Anbau und in der ökologischen Produktion. Mit dem Fortschritt der Formulierungstechnologie, der Feldvalidierung und der Regulierungswege könnten Bioherbizide einen größeren Marktanteil gewinnen.



Nach Quelle:
Mikrobielle Produkte führen, während Semiochemikalien an Dynamik gewinnenMikrobielle Produkte hielten im Jahr 2026 einen Marktanteil von 52,3 % und spiegeln die etablierte Einführung innerhalb des Marktes für rückstandsfreie Pflanzenschutzchemikalien wider. Bakterielle Formulierungen, einschließlich Bacillus-Arten, werden neben entomopathogenen Pilzen wie Beauveria bassiana und Metarhizium anisopliae sowie Trichoderma-basierten Biofungiziden eingesetzt. Ihre Anwendungen umfassen Krankheitsunterdrückung, Insektenbekämpfung und Wurzelzonenmanagement, was mikrobiellen Produkten eine breite Rolle über Kulturpflanzentypen und Anwendungsformate hinweg verleiht. Etablierter Feldeinsatz und klar definierte Anforderungen an Zulassungsdaten unterstützen diese führende Position, insbesondere im Vergleich zu neueren Produktkategorien. Botanische und Pflanzenextrakte werden in der Nacherntebehandlung, ökologischen Blattspritzprogrammen und Resistenzinduktionsprogrammen eingesetzt.
Semiochemikalien werden voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 15,4 % expandieren. Pheromonbasierte Paarungsunterbrechung und Massenfang verlagern sich von Baumobst auf Ackerkulturen, Weinberge und Gemüseproduktion, da Erzeuger selektive Schädlingsbekämpfungsoptionen suchen. Im Jahr 2025 unterzeichnete Bayer eine Entwicklungs- und Vertriebsvereinbarung mit der M2i Group für Pheromongelees in Asien-Pazifik, Lateinamerika und den Vereinigten Staaten. Die fermentationsbasierte Synthese senkt die Produktionskosten und verbessert die Wirtschaftlichkeit des großflächigen Einsatzes, wo zuvor hohe Programmkosten die Nutzung auf hochwertige Kulturen beschränkten. Diese Werkzeuge können in überwachungsbasierte IPM-Programme im Markt für rückstandsfreie Pflanzenschutzchemikalien integriert werden und ihre Rolle über den traditionellen Gartenbau hinaus erweitern.
Nach Anwendung:
Blattspritzung verbindet Skalierung und WachstumDie Blattspritzung hielt im Jahr 2026 einen Marktanteil von 50,1 % und wird voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 16,5 % wachsen. Vorhandene Sprühgeräte und etablierte Betriebskalender senken die betriebliche Hürde für die biologische Einführung, da Erzeuger viele Produkte in vertraute Behandlungsroutinen integrieren können. Blattbehandlungen können in Krankheits- und Insektenbekämpfungsprogramme integriert werden, ohne wesentliche Änderungen im Feldbetrieb vorzunehmen, und ermöglichen es Erzeugern, während der Saison auf Schädlingsdruck zu reagieren. Das Format ist besonders relevant für Obst und Gemüse, das von Blattkrankheiten und saugenden Schädlingen betroffen ist, wo eine rechtzeitige Abdeckung wichtig ist. Produktzulassungen, die Kulturen und Zielschädlinge definieren, können das Vertrauen in den Markt für rückstandsfreie Pflanzenschutzchemikalien stärken.
Die Saatgutbehandlung wächst, insbesondere für biologische Nematizide und Biofungizide, die die Wurzelzone schützen, bevor früher Schädlings- und Krankheitsdruck entsteht. Die Nacherntebehandlung ist attraktiv, weil der Rückstandsstatus bei der Lieferketteninspektion sichtbar ist und die kommerzielle Akzeptanz verderblicher Erzeugnisse direkt beeinflusst. Biotalys und AgroFresh Solutions kündigten im Mai 2025 eine Partnerschaft zur Entwicklung biologischen NachernteSchutzes unter Verwendung der AGROBODY-Plattform an. Die Bodenbehandlung dient dem Nematoden- und bodenbürtigen Pilzmanagement in Gemüse und Obstgärten, wo Schädlingsschäden die Qualität und den vermarktbaren Ertrag reduzieren können. Stamminjektionen und verwandte gezielte Ansätze unterstützen mehrjährige Kulturen, einschließlich Oliven, Zitrusfrüchte und Steinobst, indem Wirkstoffe in Pflanzensysteme eingebracht werden.
Nach Kulturpflanzentyp:
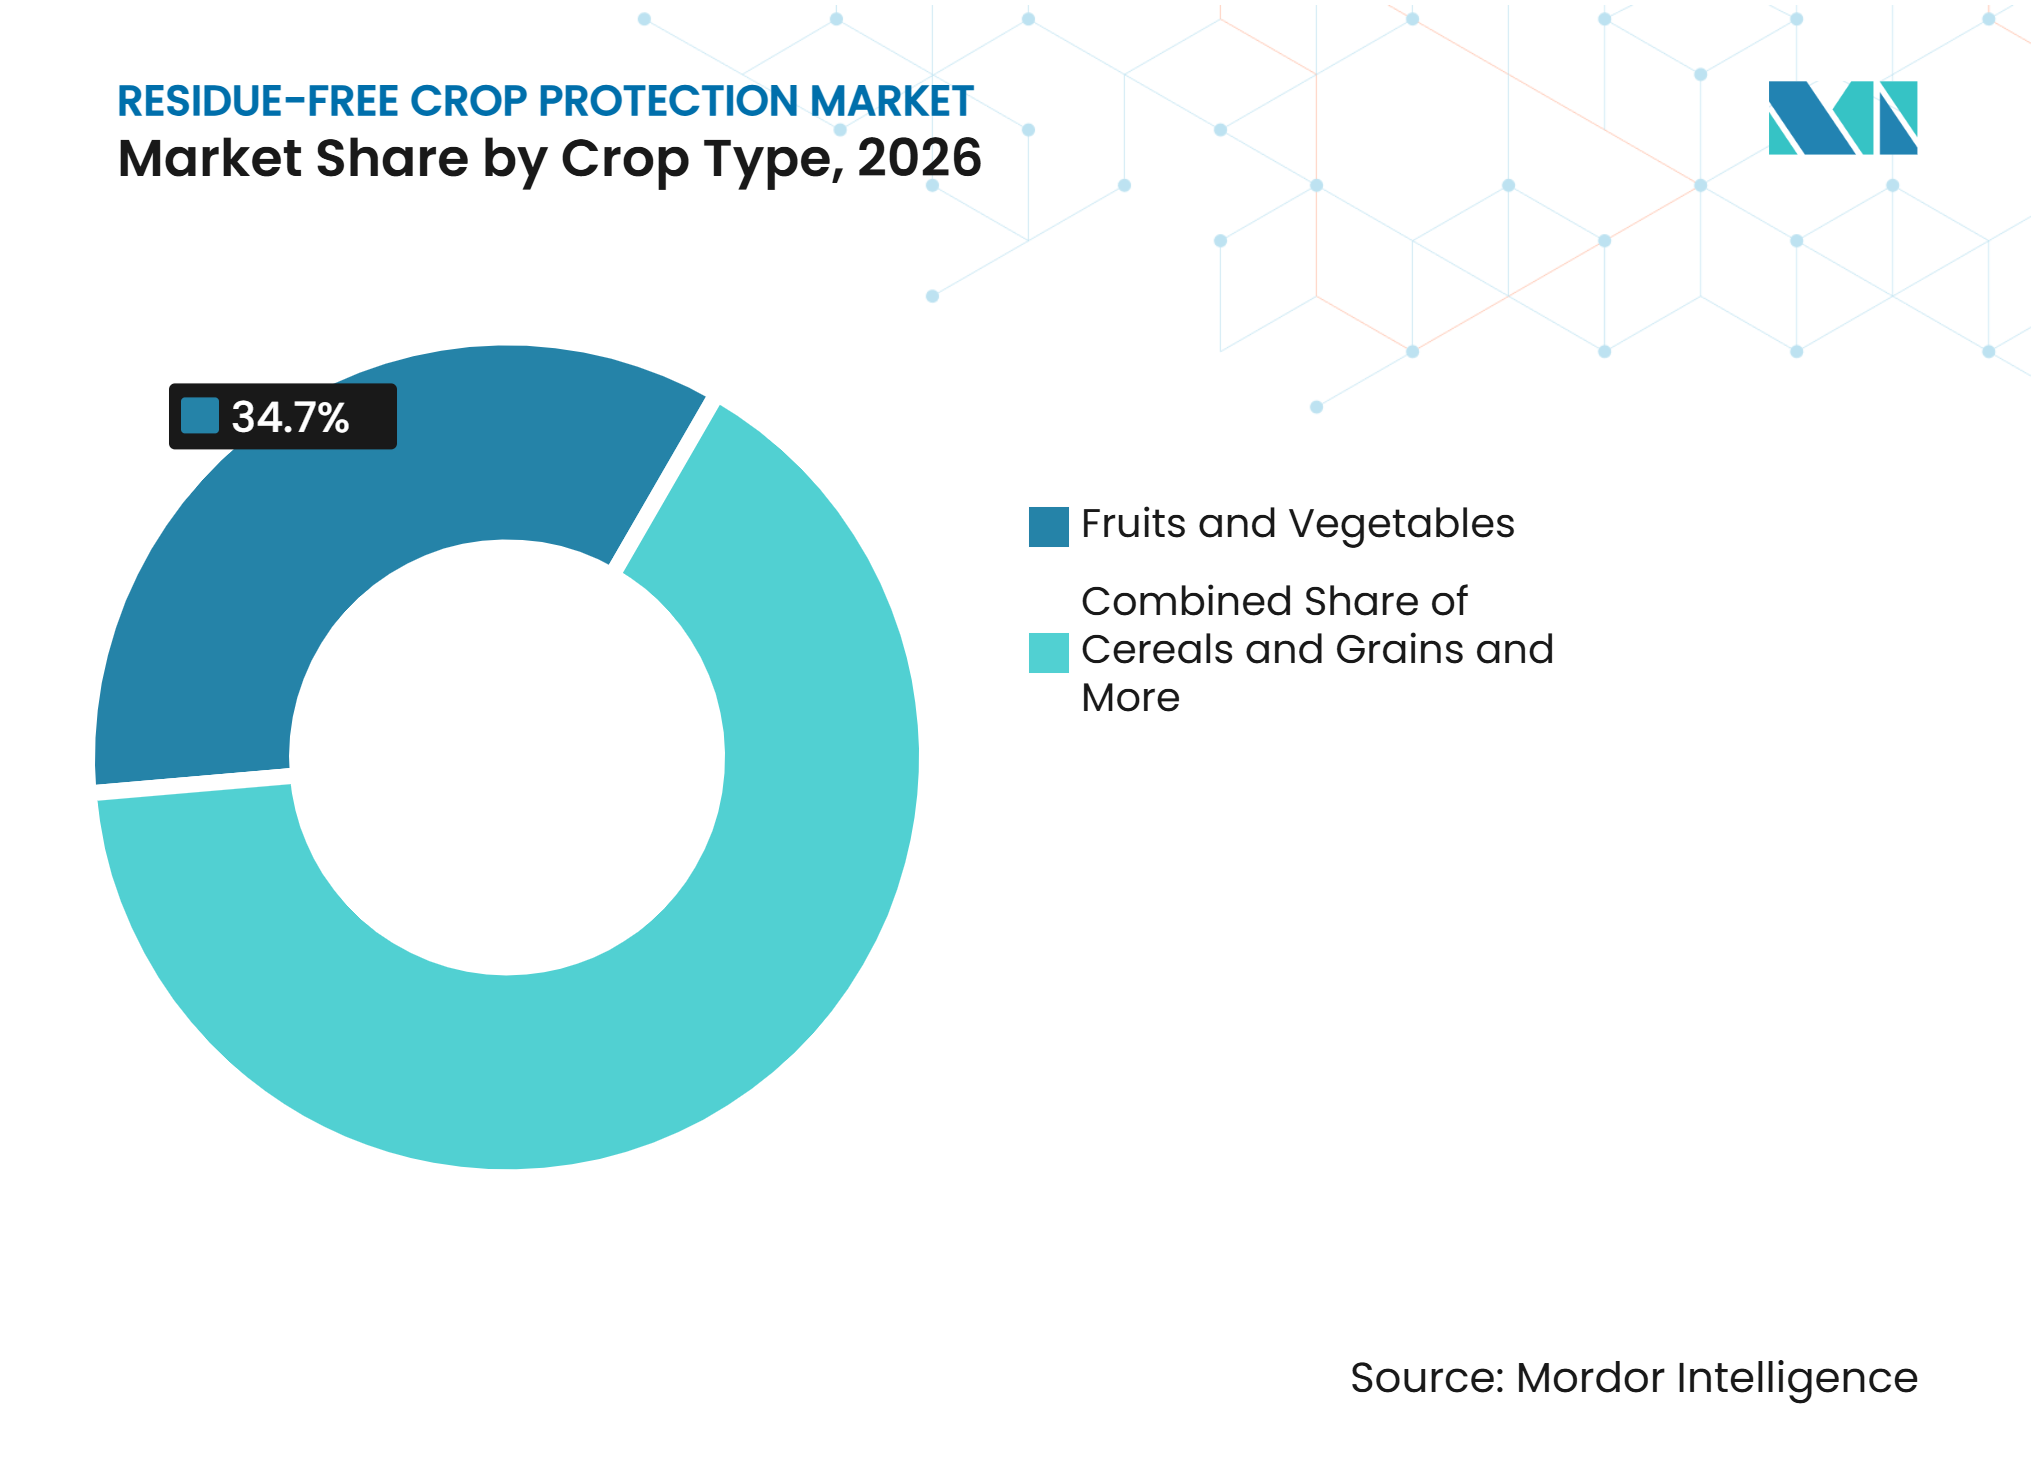
Obst und Gemüse treiben die Nachfrage anObst und Gemüse hielten im Jahr 2026 einen Marktanteil von 34,7 % und werden voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 14,4 % wachsen. Exporteure frischer Erzeugnisse sind mit MRLs der Importländer und Käufer-Rückstandsprotokollen konfrontiert, die die Integration biologischer Betriebsmittel und dokumentierte Behandlungsentscheidungen begünstigen. Brasilien, Mexiko, Spanien, Ägypten und Indien sind in wichtigen Exportkategorien diesen Anforderungen ausgesetzt, wo der Kulturpflanzenzustand und der Rückstandsstatus die Käuferentscheidungen beeinflussen. Indiens GrapeNet-System verbindet Betriebssprühaufzeichnungen, Laborergebnisse und phytosanitäre Dokumente für Exportsendungen und zeigt, wie Rückverfolgbarkeit die betriebliche Betriebsmittelauswahl beeinflussen kann. Handelskulturen, einschließlich Kaffee, Kakao, Baumwolle und Zuckerrohr, sind ebenfalls durch Nachhaltigkeitszertifizierungen und Exportprüfungen der Käuferkontrolle ausgesetzt.
Getreide und Körner sind ebenfalls bedeutend, obwohl die Durchdringung biologischer Betriebsmittel geringer ist als im Gartenbau, da Leistung und Behandlungsökonomie in einem größeren Feldmaßstab funktionieren müssen. Syngenta und Amoéba unterzeichneten im November 2025 eine Absichtserklärung zur Entwicklung eines amöbenbasierten Biofungizids für Weizen in der Europäischen Union und dem Vereinigten Königreich. Laut der Ankündigung der Unternehmen aus dem Jahr 2025 betreffen Septoria tritici-Blattfleckenkrankheit und Gelbrost jährlich 9–12 Millionen Hektar in der EU und dem Vereinigten Königreich. Ölsaaten und Hülsenfrüchte, insbesondere Sojabohnen in Brasilien, übernehmen biologische Saatgutbehandlungen und Blatt-Biokontrollen, da Erzeuger vielfältigere Pflanzenschutzprogramme anstreben. Der Markt für rückstandsfreie Pflanzenschutzchemikalien kann sich auch auf Faserkulturen, Rasenflächen und Zierpflanzen erstrecken, wo synthetische Wirkstoffe in geschlossenen oder städtischen Umgebungen Einschränkungen unterliegen.

Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 36,2 % am Markt für rückstandsfreie Pflanzenschutzchemikalien, unterstützt durch die Ausweitung der Gartenbauproduktion, exportorientierte Landwirtschaft und wachsendes Interesse an biologischen Alternativen zu konventionellen Pestiziden. Exporteure müssen zielmarktspezifische Höchstgehalte an Rückständen (MRLs) einhalten, was die Auswahl von Pflanzenschutzmitteln, den Anwendungszeitpunkt und die Rückstandsüberwachung zu wichtigen Teilen der Produktionsplanung macht. Japans Positivlistensystem wendet einen Standardgrenzwert von 0,01 Milligramm pro Kilogramm auf Rückstände landwirtschaftlicher Chemikalien an, für die keine spezifischen MRLs oder anwendbare Ausnahmen bestehen. Diese Anforderungen erhöhen die Bedeutung rückverfolgbarer Pflanzenschutzprogramme für Exporteure, die internationale Märkte beliefern. Biologische Produkte können Erzeugern helfen, Schädlingsbekämpfungsstrategien zu diversifizieren, obwohl die Einführung von der Produktzulassung, der Feldwirksamkeit, der Kulturpflanzeneignung und der Erschwinglichkeit abhängt.
Asien-Pazifik wird auch voraussichtlich der am schnellsten wachsende regionale Markt sein und zwischen 2027 und 2032 mit einem CAGR von 12,2 % expandieren. Die Wachstumsaussichten werden durch die Ausweitung des Exportgartenbaus, zunehmende Aufmerksamkeit für Rückstandsanforderungen und die Einführung biologischer Produkte und integrierter Pflanzenschutzprogramme unterstützt. Chinas landwirtschaftliche Innovationsinitiativen und Indiens wachsender Obst- und Gemüseexportsektor schaffen Möglichkeiten für Lösungen, die Erzeugern helfen, Schädlinge zu bekämpfen und gleichzeitig Käuferspezifikationen zu erfüllen. Da Exporteure strengeren Rückstandsanforderungen auf den Zielmärkten gegenüberstehen, kann die Nachfrage nach biologischen Pflanzenschutzmitteln, die konventionelle Schädlingsbekämpfungsprogramme ergänzen, steigen, sofern diese Produkte eine zuverlässige Feldleistung erbringen und kommerziell rentabel bleiben.
Europa profitiert von ökologischem Landbau, Forschung zu Alternativen zu konventionellen Pestiziden und regulatorischer Aufmerksamkeit für Pestizidrückstände. Das PARSADA-Programm (Strategischer Plan zur Entwicklung von Alternativen zu Pflanzenschutzmitteln) Frankreichs unterstützt die Forschung zu alternativen Pflanzenschutzmethoden, während Überwachungsprogramme der Europäischen Union Pestizidrückstände in Lebensmitteln verfolgen. Nordamerika wird durch etablierte Biopestizid-Zulassungswege und die Nachfrage nach rückstandsbewussten Produktionspraktiken unterstützt. Im Oktober 2025 erhielt Albaugh die Genehmigung der US-amerikanischen Umweltschutzbehörde für BIOST 2G, ein biologisches Nematizid und Insektizid-Saatgutbehandlungsmittel, was die anhaltende kommerzielle Entwicklung im biologischen Pflanzenschutz veranschaulicht. Südamerika bietet Möglichkeiten durch biologische Pflanzenschutzanwendungen in wichtigen Agrarmärkten wie Brasilien, während der Nahe Osten und Afrika Potenzial im geschützten Anbau und im Exportgartenbau aufweisen. In all diesen Regionen wird die Marktentwicklung von der Produktzulassung, wirksamer Schädlingsbekämpfung, technischer Unterstützung und der Fähigkeit der Erzeuger abhängen, biologische Lösungen in kommerziell rentable Produktionsprogramme zu integrieren.
Wettbewerbslandschaft
Marktkonzentration
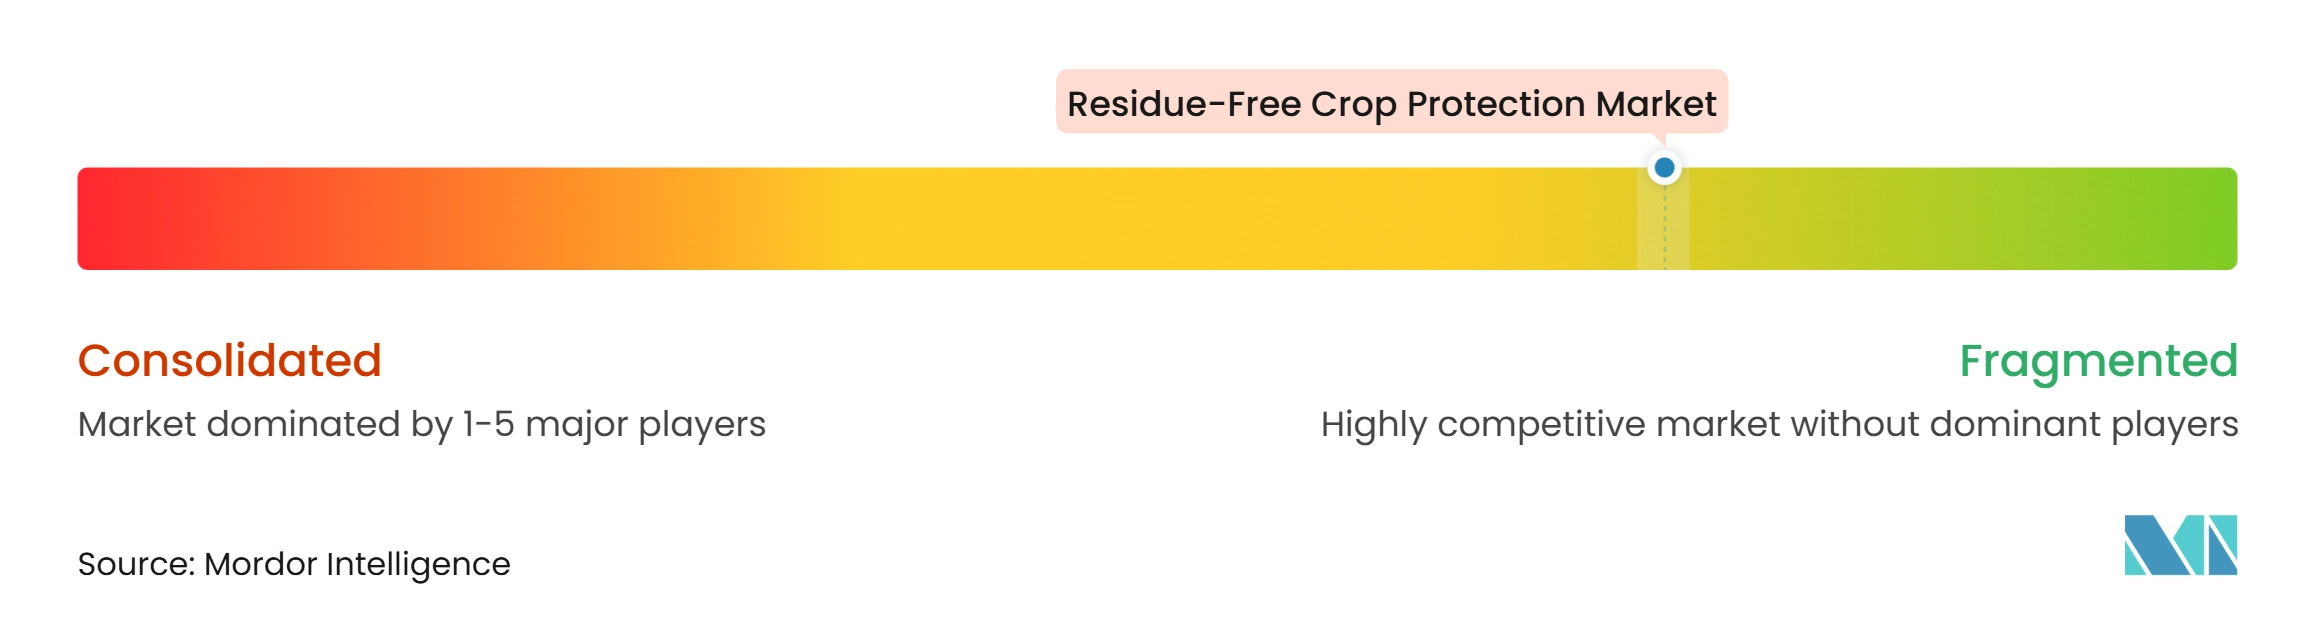
Der Markt für rückstandsfreie Pflanzenschutzchemikalien war im Jahr 2026 fragmentiert, wobei Koppert B.V., Syngenta AG, UPL Limited, BASF SE und Corteva Agriscience LLC zu den wichtigsten Marktteilnehmern zählten. Wettbewerbspositionen werden durch biologische Produktportfolios, Forschungskapazitäten, regulatorisches Fachwissen, Vertriebsnetzwerke und agronomische Unterstützung geprägt. Im Gegensatz zu konventionellen Pflanzenschutzmitteln können biologische Lösungen spezifische Lagerbedingungen, Anwendungszeitpunkte und Kulturpflanzenmanagementpraktiken erfordern, was technische Unterstützung und lokales Marktwissen zu wichtigen Faktoren bei der kommerziellen Einführung macht. Unternehmen konkurrieren daher durch Produktwirksamkeit, Formulierungsstabilität, kulturpflanzenspezifische Anwendungen, Zulassungsabdeckung und ihre Fähigkeit, Erzeugern zu helfen, biologische Produkte in bestehende Schädlingsbekämpfungsprogramme zu integrieren.
Strategische Partnerschaften und Technologieentwicklung prägen die Wettbewerbsdifferenzierung. Im Jahr 2025 arbeitete Corteva mit Micropep Technologies zusammen, um Zugang zu seiner Krisalix-Peptidentdeckungsbibliothek für potenzielle Biokontroll- und Biofungizidanwendungen zu erhalten. Im Juni 2025 unterzeichneten Koppert und Amoéba eine fünfjährige exklusive Vertriebsvereinbarung für ein Amoéba-Biofungizid in 18 europäischen Ländern und den Vereinigten Staaten. Im November 2025 kündigten Syngenta und Amoéba eine Zusammenarbeit zur Entwicklung einer biologischen Fungizidlösung für Getreide und Ackerkulturen an. Diese Entwicklungen veranschaulichen, wie etablierte Pflanzenschutzunternehmen und spezialisierte biologische Innovatoren Forschungskapazitäten mit Vertriebs- und Vermarktungsexpertise kombinieren. Solche Partnerschaften können Produktpipelines erweitern und den Zugang zu biologischen Lösungen verbessern.
Die langfristige Wettbewerbspositionierung hängt von der Fähigkeit ab, konsistente Feldleistung zu erbringen, Produktstabilität aufrechtzuerhalten, behördliche Genehmigungen zu sichern und zuverlässige technische Unterstützung über verschiedene Kulturen und Anbauumgebungen hinweg bereitzustellen. Möglichkeiten bestehen im Getreidekrankheitsmanagement, der biologischen Unkrautbekämpfung, dem Nacherntesch utz und Resistenzmanagementprogrammen, wo zusätzliche wirksame Lösungen benötigt werden. Fortschritte bei mikrobiellen Formulierungen, Fermentation und aufkommenden Technologien wie RNA-Interferenz können Produktportfolios erweitern. Etablierte Unternehmen können ihre Forschungsinfrastruktur und Vertriebsnetzwerke nutzen, während spezialisierte Entwickler durch differenzierte Technologien und kulturpflanzenspezifisches Fachwissen konkurrieren können. Der Markt wird daher wahrscheinlich fragmentiert bleiben, da multinationale Pflanzenschutzunternehmen biologische Kapazitäten durch Forschung und Partnerschaften ausbauen, während spezialisierte Innovatoren weiterhin ungedeckte Schädlingsbekämpfungsbedürfnisse adressieren.
Marktführer im Bereich rückstandsfreier Pflanzenschutz
-
Koppert B.V.
-
UPL Limited
-
BASF SE
-
Syngenta AG
-
Corteva Agriscience LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Rückstandsfreier Pflanzenschutzmarkt Unternehmen in diesem Bericht
- BASF SE
- Bayer AG
- Syngenta AG (Syngenta Group)
- Corteva Agriscience LLC (Corteva, Inc.)
- UPL Limited
- FMC Corporation
- Koppert B.V.
- Valent BioSciences LLC (Sumitomo Chemical Company, Limited)
- Certis U.S.A. L.L.C. (Mitsui & Co., Ltd.)
- Andermatt Group AG
- Novozymes A/S (Novonesis Group)
- Lallemand Inc.
- Biobest Group NV (Floridienne SA/NV)
- Bioline AgroSciences Ltd. (Eurazeo-backed)
- Provivi, Inc.
- Suterra LLC (The Wonderful Company LLC)
- Seipasa, S.A.
- PI Industries Limited
- Coromandel International Limited
Neueste Industrielle Entwicklungen in Rückstandsfreier Pflanzenschutzmarkt
- September 2026: Koppert B.V. brachte Macan, ein biologisches Blattfungizid, in Brasilien auf den Markt. Macan basiert auf dem Bacillus velezensis-Stamm CECT 8237 und soll Roste, Blattflecken, Zielflecken und andere Blattkrankheiten in Sojabohnen, Mais und Zuckerrohr unterdrücken.
- Mai 2026: BioWorks brachte TotalNema Ax, ein botanisches Nematizid für Spezialkulturen, auf den Markt. Das Produkt verwendet eine Mischung botanischer Öle zur Bekämpfung pflanzenparasitärer Nematoden und ist für Kulturen wie Kartoffeln, Zwiebeln, Erdbeeren und Blattgemüse bestimmt. Das Unternehmen beschreibt es als Pestizid mit minimalem Risiko gemäß dem FIFRA-Abschnitt-25(b)-Rahmen der US-amerikanischen Umweltschutzbehörde.
- März 2026: BASF schloss die Übernahme von AgBiTech ab und erweiterte damit sein biologisches Insektenbekämpfungsportfolio. Die etablierte Präsenz von AgBiTech in Brasilien und seine biologischen Insektenbekämpfungstechnologien sollen BASF dabei helfen, biologische Lösungen auf zusätzlichen Märkten zu skalieren.
- November 2025: Corteva kündigte Goltrevo an, sein erstes Bioinsektizid in seinem Biologicals-Portfolio. Goltrevo basiert auf dem Beauveria bassiana-Stamm 203 und ist darauf ausgelegt, ausgewählte saugende und kauende Insekten zu bekämpfen, darunter Weiße Fliegen, Blattläuse und Maiszikaden.
Globaler Berichtsumfang des Marktes für rückstandsfreien Pflanzenschutz
Rückstandsfreie Pflanzenschutzchemikalien sind Pflanzenschutzmittel, die darauf ausgelegt sind, Schädlinge, Krankheiten und Unkräuter zu bekämpfen und dabei nachweisbare chemische Rückstände auf geernteten Kulturen zu minimieren oder zu eliminieren, wenn sie gemäß den empfohlenen Anwendungspraktiken eingesetzt werden. Sie umfassen biologische Pestizide, botanische Extrakte, biochemische Pestizide, mikrobielle Mittel und andere rückstandsarme oder rückstandsfreie Pflanzenschutzlösungen, die Lebensmittelsicherheit, nachhaltige Landwirtschaft und die Einhaltung von Höchstgehalten an Rückständen (MRLs) unterstützen.
Der Markt für rückstandsfreien Pflanzenschutz ist segmentiert nach Produkttyp (Biofungizide, Bioinsektizide, Bioherbizide, Bionematizide, Biochemische Pestizide, Nützlinge und Nematoden, RNAi-basierte Pestizide und andere Produkttypen), nach Quelle (Mikrobielle Produkte, Botanische und Pflanzenextrakte, Biochemische Produkte, Makrobielle Produkte, Semiochemikalien und Pflanzenschutzproteine), nach Anwendung (Blattspritzung, Saatgutbehandlung, Bodenbehandlung, Nacherntebehandlung und Stamminjektion und andere gezielte Anwendungen), nach Kulturpflanzentyp (Obst und Gemüse, Getreide und Körner, Ölsaaten und Hülsenfrüchte, Faserkulturen, Handelskulturen, Rasenflächen und Zierpflanzen und andere Kulturpflanzentypen) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Afrika und der Nahe Osten). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Biofungizide |
| Bioinsektizide |
| Bioherbizide |
| Bionematizide |
| Biochemische Pestizide |
| Nützlinge und Nematoden |
| RNAi-basierte Pestizide |
| Andere Produkttypen |
| Mikrobielle Produkte |
| Botanische und Pflanzenextrakte |
| Biochemische Produkte |
| Makrobielle Produkte |
| Semiochemikalien |
| Pflanzenschutzproteine |
| Blattspritzung |
| Saatgutbehandlung |
| Bodenbehandlung |
| Nacherntebehandlung |
| Stamminjektion und andere gezielte Anwendungen |
| Obst und Gemüse |
| Getreide und Körner |
| Ölsaaten und Hülsenfrüchte |
| Faserkulturen |
| Handelskulturen |
| Rasenflächen und Zierpflanzen |
| Andere Kulturpflanzentypen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Biofungizide | |
| Bioinsektizide | ||
| Bioherbizide | ||
| Bionematizide | ||
| Biochemische Pestizide | ||
| Nützlinge und Nematoden | ||
| RNAi-basierte Pestizide | ||
| Andere Produkttypen | ||
| Nach Quelle | Mikrobielle Produkte | |
| Botanische und Pflanzenextrakte | ||
| Biochemische Produkte | ||
| Makrobielle Produkte | ||
| Semiochemikalien | ||
| Pflanzenschutzproteine | ||
| Nach Anwendung | Blattspritzung | |
| Saatgutbehandlung | ||
| Bodenbehandlung | ||
| Nacherntebehandlung | ||
| Stamminjektion und andere gezielte Anwendungen | ||
| Nach Kulturpflanzentyp | Obst und Gemüse | |
| Getreide und Körner | ||
| Ölsaaten und Hülsenfrüchte | ||
| Faserkulturen | ||
| Handelskulturen | ||
| Rasenflächen und Zierpflanzen | ||
| Andere Kulturpflanzentypen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für rückstandsfreie Pflanzenschutzchemikalien?
Der Markt für rückstandsfreie Pflanzenschutzchemikalien wurde im Jahr 2026 auf 7,27 Milliarden USD bewertet und wird voraussichtlich von 8,16 Milliarden USD im Jahr 2027 auf 14,50 Milliarden USD bis 2032 wachsen, bei einem CAGR von 12,19 % während des Prognosezeitraums 2027 bis 2032.
Welcher Produkttyp führt bei rückstandsfreien Pflanzenschutzchemikalien?
Biofungizide führten im Jahr 2026 mit einem Marktanteil von 40,4 %, während Bioherbizide voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 17,4 % expandieren werden. Biofungizide sind in Weinbergen, Baumobst und Gemüseproduktion etabliert, während Bioherbizide einen ungedeckten Bedarf an Unkrautbekämpfungsrotation adressieren, wo konventionelle Herbizidresistenz die Feldoptionen reduziert hat.
Was treibt die Einführung rückstandsfreier Pflanzenschutzchemikalien an?
Strengere MRLs, ökologische und IPM-Programme, Schädlingsresistenz und verbesserte Ausbringungsmethoden unterstützen die Einführung. Exportorientierte Programme für frische Erzeugnisse benötigen ebenfalls dokumentierte Behandlungsentscheidungen, zuverlässige Rückstandskonformität und Zugang zu käufergenehmigten Pflanzenschutzmitteln. Diese Treiber sind am stärksten, wenn regulatorische Anforderungen, Einzelhändlerprotokolle und agronomische Unterstützung gemeinsam entlang der Lieferkette wirken. Sie erhöhen auch den Wert von Produkten, die mit bestehenden Erzeugungsroutinen, kulturpflanzenspezifischen Managementbedürfnissen und dokumentierten Exportverfahren übereinstimmen.
Warum sind biologische Pflanzenschutzmittel schwieriger zu skalieren?
Die Feldleistung kann je nach Wetter und Anwendungsbedingungen variieren, während Haltbarkeit, Kühlkettenbedarf, technische Unterstützung und behördliche Genehmigungen den Rollout einschränken können. Diese Anforderungen sind besonders schwierig für kleinere Erzeuger und neuere Entwickler ohne technische oder Vertriebsinfrastruktur. Der Markt für rückstandsfreie Pflanzenschutzchemikalien hängt daher von praktischer Formulierung, lokaler Beratung und zuverlässigem Vertrieb ab.