
Tamanho e Participação do Mercado de Componentes Elétricos Residenciais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
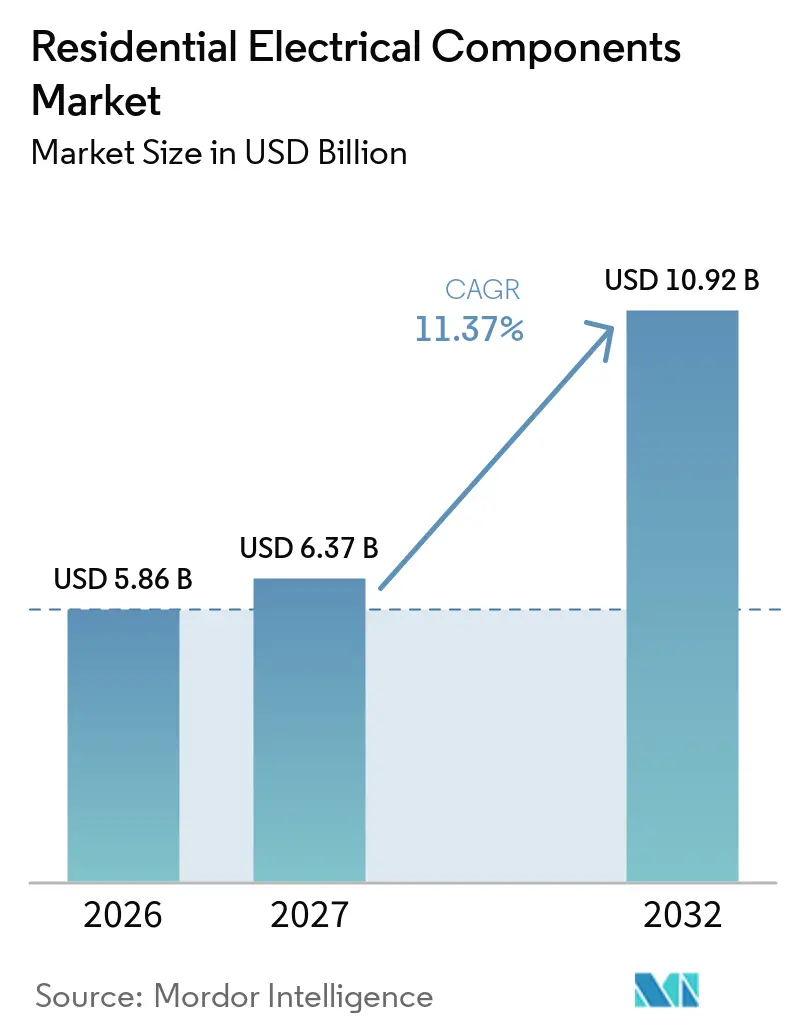
| Tamanho do Mercado (2027) | 6.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.92 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.37 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Componentes Elétricos Residenciais por Mordor Intelligence
O tamanho do Mercado de Componentes Elétricos Residenciais está projetado para expandir de 5,86 bilhões de USD em 2026 e 6,37 bilhões de USD em 2027 para 10,92 bilhões de USD até 2032, a um CAGR de 11,37% entre 2027 e 2032. O mercado de componentes elétricos residenciais é sustentado pela construção de habitações, obras de renovação e pela eletrificação doméstica mais ampla. Cargas domésticas mais elevadas provenientes de carregadores de veículos elétricos, bombas de calor e sistemas solares em telhados estão aumentando a demanda por painéis atualizados, proteção de circuitos e proteção contra surtos. Os códigos de segurança também criam demanda de substituição quando o início de obras habitacionais é fraco. Os controles conectados estão migrando de projetos premium para instalações residenciais mais padrão à medida que a compatibilidade melhora. Os fabricantes, portanto, competem por meio de produtos conectados, portfólios em conformidade e melhor acesso aos canais de distribuição locais.
Principais Conclusões do Relatório
- Por produto, os interruptores detinham 22,6% da participação do mercado de componentes elétricos residenciais em 2026, enquanto os dispositivos de proteção contra surtos têm previsão de crescer a um CAGR de 11,8% até 2032.
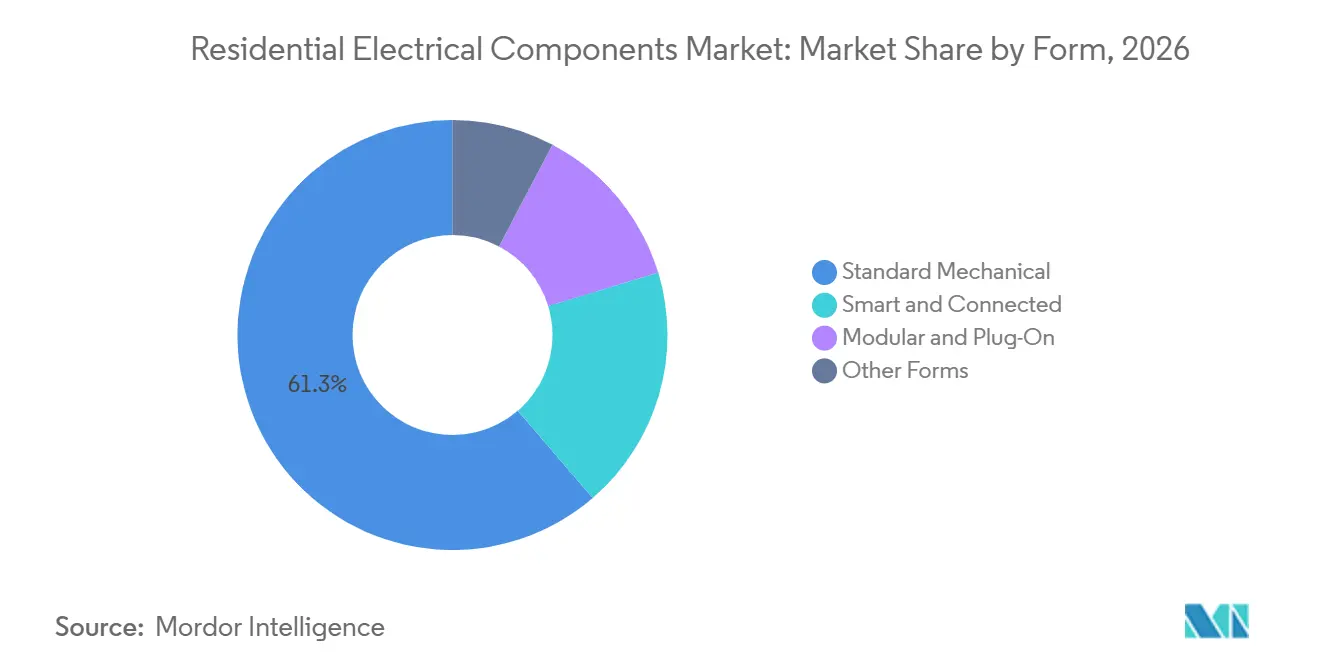
- Por forma, os componentes mecânicos padrão representavam 61,3% da participação do mercado de componentes elétricos residenciais em 2026, enquanto os dispositivos inteligentes e conectados têm previsão de expandir a um CAGR de 12,5% até 2032.
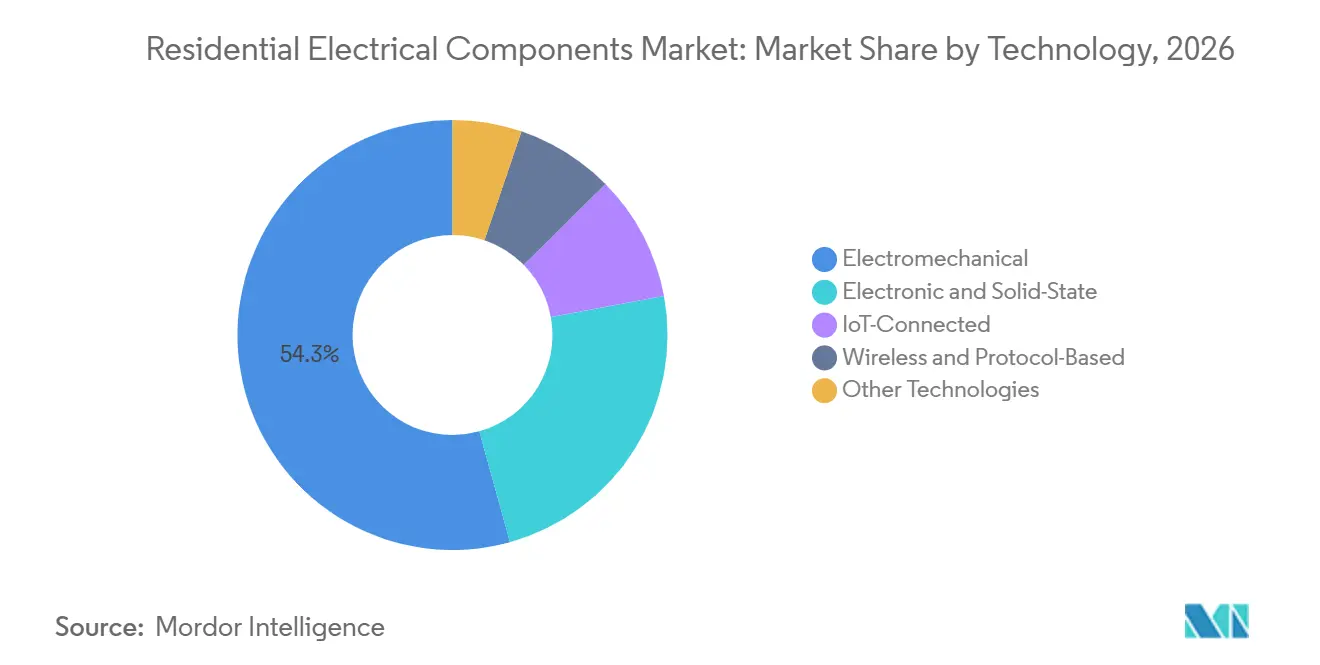
- Por tecnologia, os produtos eletromecânicos detinham 54,3% da participação do mercado de componentes elétricos residenciais em 2026, enquanto a tecnologia conectada por IoT tem previsão de crescer a um CAGR de 14,3% até 2032.
- Por geografia, a Ásia-Pacífico representava 40,8% da participação do mercado de componentes elétricos residenciais em 2026 e tem previsão de crescer a um CAGR de 11,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construção Residencial e Formação de Habitação Urbana | +2.10% | Global; maior intensidade na Ásia-Pacífico e América do Sul | Médio prazo (2–4 anos) |
| Adoção de Residências Inteligentes e Fiação Conectada | +3.20% | América do Norte, UE, núcleo da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Atualizações de Códigos de Segurança Elétrica e Eficiência Energética | +1.80% | América do Norte, UE, Austrália; expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Ciclos de Retrofit e Substituição em Habitações Antigas | +1.50% | América do Norte e UE; ganhos iniciais no Japão e Coreia do Sul | Médio prazo (2–4 anos) |
| Eletrificação de Carregamento de Veículos Elétricos, Bombas de Calor e Energia Distribuída | +2.00% | Núcleo da UE, América do Norte, Ásia-Pacífico | Médio prazo (2–4 anos) |
| Demanda Liderada por Instaladores por Dispositivos Mais Rápidos, Modulares e que Economizam Mão de Obra | +1.00% | América do Norte, Alemanha, Reino Unido, Austrália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Construção Residencial e Formação de Habitação Urbana
O mercado de componentes elétricos residenciais se beneficia de um déficit de oferta habitacional que sustenta a demanda por instalações elétricas básicas. A Associação Nacional de Construtores de Residências previu 940.000 inícios de obras de residências unifamiliares nos EUA para 2026, um aumento de 1%, enquanto estimou uma escassez nacional de 1,2 milhão de residências[1]. Cada nova habitação necessita de interruptores, tomadas, acessórios de fiação, proteção de circuitos e um quadro de distribuição. A construção de casas em fileira aumenta a demanda porque sistemas de entrada compartilhada, provisão para veículos elétricos e submedição de energia são frequentemente especificados no nível do projeto. Os programas habitacionais da Índia e o programa de renovação da China também sustentam a demanda por produtos elétricos padrão em projetos habitacionais de grande volume. Isso cria uma base de instalação que pode posteriormente suportar atualizações para dispositivos conectados.
A atividade habitacional não afeta todas as categorias de produtos da mesma forma. Interruptores básicos, tomadas, conectores e invólucros permanecem estreitamente ligados à construção e reforma de unidades. Quadros de distribuição e dispositivos de proteção recebem um impulso maior onde os incorporadores preveem futuras bombas de calor, sistemas solares ou carregamento de veículos elétricos. A inflação dos preços dos materiais pode elevar os custos dos projetos, mas os requisitos dos códigos limitam a capacidade de remover dispositivos de segurança essenciais de uma instalação elétrica. O mercado de componentes elétricos residenciais, portanto, tem suporte tanto da formação de novas habitações quanto das especificações elétricas exigidas nessas residências. Os fabricantes que oferecem linhas de produtos completas e em conformidade com os códigos podem atender aos empreiteiros por meio de um único relacionamento de compras.
Adoção de Residências Inteligentes e Fiação Conectada
O mercado de componentes elétricos residenciais está ganhando valor à medida que interruptores, tomadas, dimmers e controles de carga conectados se tornam mais fáceis de instalar e usar. Padrões comuns de dispositivos reduzem os problemas de compatibilidade entre produtos de diferentes fornecedores. Isso é importante porque os proprietários frequentemente adicionam dispositivos conectados em etapas, em vez de adquirir um sistema completo de uma só vez. O lançamento de medidores inteligentes na Alemanha e as medidas de eficiência em edificações estão aumentando o valor prático dos produtos conectados para monitoramento de energia e resposta à demanda. O programa MaPrimeRénov' da França apoia obras de renovação elegíveis e pode direcionar gastos para controles de energia e atualizações elétricas relacionadas. Esses programas tornam os dispositivos conectados relevantes para orçamentos de renovação, e não apenas para projetos de residências de luxo.
O caminho para o mercado está mudando à medida que a atividade de retrofit se torna mais importante na Europa. Os distribuidores comerciais continuam sendo importantes para trabalhos liderados por instaladores, mas os canais de varejo e online importam quando os proprietários escolhem diretamente uma tomada inteligente ou controle de iluminação. Os produtos precisam de configuração simples, atualizações de software confiáveis e informações claras de compatibilidade. Isso dá às marcas elétricas estabelecidas uma vantagem onde podem combinar a confiança do instalador com suporte acessível ao consumidor. O mercado de componentes elétricos residenciais também se beneficia quando os dispositivos conectados fornecem visibilidade clara de energia, em vez de apenas comutação remota. Os fabricantes que integram essas funções em dispositivos de fiação familiares podem reduzir a complexidade percebida da adoção de residências inteligentes.
Atualizações de Códigos de Segurança Elétrica e Eficiência Energética
O mercado de componentes elétricos residenciais recebe suporte de curto prazo de códigos elétricos que ampliam o uso de dispositivos de proteção. O Código Elétrico Nacional de 2020 exigiu proteção contra surtos nas entradas de serviço residencial, e a edição de 2023 estendeu os requisitos para alimentadores e determinadas ocupações[2]. A edição de 2026 abrange ainda casas móveis, casas pré-fabricadas e alojamentos para socorristas de emergência. O Código Elétrico da Califórnia de 2025 entrou em vigor em janeiro de 2026 e é baseado no de 2023. Esses requisitos sustentam a demanda por proteção contra surtos, proteção contra falhas à terra e proteção contra falhas de arco durante obras de construção e renovação com licença.
As mudanças nos códigos criam demanda que não depende apenas dos volumes de construção em destaque. Um proprietário que adiou obras sob um código anterior pode precisar atender a requisitos mais recentes ao solicitar uma nova licença. Isso aumenta a necessidade de substituição de receptáculos, disjuntores e equipamentos de proteção em cozinhas, banheiros, garagens e circuitos externos. Os eletricistas também preferem produtos com documentação direta e aprovações reconhecidas porque erros de conformidade podem atrasar um projeto. O mercado de componentes elétricos residenciais se beneficia quando as normas de segurança são adotadas em mais jurisdições. Os fornecedores com produtos testados e suporte técnico local estão melhor posicionados para converter mudanças nos códigos em vendas recorrentes.
Eletrificação, Retrofit e Necessidades dos Instaladores
A eletrificação residencial está aumentando a capacidade exigida das unidades de consumo e quadros de distribuição. Uma residência que utiliza um carregador de veículo elétrico de Nível 2 e uma bomba de calor pode impor uma carga maior em painéis elétricos mais antigos. Um estudo de 2025 modelou a sobrecarga de curta duração de transformadores onde o carregamento de veículos elétricos e o uso de bombas de calor ocorreram simultaneamente em redes residenciais. Isso sustenta atualizações de disjuntores, barramentos, painéis e fiação de entrada. A previsão de bombas de calor da ISO New England para 2026 também reconhece o aumento do uso de eletricidade proveniente da eletrificação residencial. O mercado de componentes elétricos residenciais se beneficia quando a demanda de energia migra de equipamentos a combustíveis fósseis para sistemas domésticos movidos a eletricidade.
As residências mais antigas são uma importante fonte de demanda de substituição, especialmente na América do Norte, Europa, Japão e Coreia do Sul. Os instaladores que trabalham nessas propriedades valorizam painéis modulares, disjuntores de encaixe e conexões sem ferramentas que reduzem o tempo de instalação. A escassez de mão de obra torna a velocidade de instalação mais importante para empreiteiros e incorporadores. A ABB adquiriu a Lumin para adicionar gerenciamento de energia residencial que coordena o carregamento de veículos elétricos, bombas de calor e armazenamento solar por meio do painel elétrico[3]. Essa iniciativa mostra por que os equipamentos elétricos estão se tornando um ponto de controle para o uso de energia doméstica. Produtos que simplificam o trabalho de retrofit enquanto adicionam gerenciamento de energia visível podem atender tanto às necessidades dos instaladores quanto às dos proprietários.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Insumos de Cobre, Resina e Aço | -1.20% | Global; mais aguda para fabricantes na Ásia-Pacífico e América do Sul | Médio prazo (2–4 anos) |
| Riscos de Interoperabilidade e Cibersegurança em Dispositivos Conectados | -0.60% | América do Norte e UE; expansão para o núcleo da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Gargalos de Instaladores Qualificados e Certificação de Conformidade | -0.50% | América do Norte, Europa Ocidental, Austrália | Curto prazo (≤ 2 anos) |
| Concorrência de Produtos Falsificados de Baixo Custo e Não Conformes | -0.40% | Global; concentrado em canais de comércio eletrônico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Insumos de Cobre, Resina e Aço
A volatilidade dos custos de insumos pode limitar as margens do mercado de componentes elétricos residenciais, particularmente nas linhas de produtos mecânicos sensíveis ao preço. O cobre é um material de alto custo em produtos relacionados à fiação, terminais, barramentos e conexões elétricas. A TTI Europe identificou pressão contínua de matérias-primas na cadeia de suprimentos de componentes eletrônicos em sua análise de 2025[4]. Os produtores nem sempre conseguem repassar custos de materiais mais elevados aos distribuidores e empreiteiros imediatamente. Isso é mais difícil onde importações de baixo preço competem pelas mesmas categorias de produtos padrão. Acordos de compra de longo prazo e design eficiente de produtos podem reduzir a exposição, mas não eliminam o risco.
A pressão de custos também afeta o ritmo das atualizações de produtos. Os construtores podem escolher produtos mecânicos padrão quando o custo inicial das alternativas conectadas aumenta. Fornecedores menores podem enfrentar maior pressão porque têm menos poder de compra e menos opções para proteger as compras de matérias-primas. Os custos de cobre, resina e aço também podem afetar o capital de giro necessário para manter estoques. O mercado de componentes elétricos residenciais permanece exposto a essa restrição porque os produtos de segurança não podem facilmente substituir os materiais condutores. Escala, fornecimento local e precificação disciplinada são, portanto, importantes para preservar as margens.
Riscos de Interoperabilidade e Cibersegurança em Dispositivos Conectados
Os produtos de fiação conectada introduzem preocupações de cibersegurança e interoperabilidade que não surgem com interruptores e tomadas mecânicos convencionais. Em janeiro de 2026, a CISA identificou vulnerabilidades de negação de serviço afetando as linhas de produtos Wiser Zigbee da Schneider Electric, incluindo tomadas inteligentes e interruptores dimmer conectados. A Schneider Electric emitiu orientações de mitigação para os produtos afetados. A orientação da NIST de 2026 descreve atividades fundamentais de cibersegurança que os fabricantes de produtos IoT devem implementar antes que os produtos cheguem ao mercado. Essas expectativas podem adicionar custos de desenvolvimento e conformidade para fornecedores que não possuem recursos dedicados de segurança de software. Os compradores podem atrasar a adoção quando estão incertos sobre privacidade, atualizações de dispositivos ou compatibilidade de sistemas.
A interoperabilidade é importante porque uma residência conectada frequentemente inclui dispositivos adquiridos em momentos diferentes e por meio de canais diferentes. Produtos que não conseguem funcionar com as principais plataformas podem perder relevância mesmo que o hardware elétrico seja confiável. Atualizações seguras de firmware, períodos de suporte transparentes e conectividade baseada em padrões podem reduzir as preocupações dos compradores. Falhas de cibersegurança também podem prejudicar a confiança na categoria mais ampla, e não apenas na marca afetada. O mercado de componentes elétricos residenciais precisa de controles confiáveis à medida que se torna mais habilitado por software. Os fornecedores que tratam a manutenção digital como parte do produto podem proteger melhor a demanda de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Proteção contra Surtos Ganha Espaço por meio da Adoção de CódigosOs interruptores detinham 22,6% da participação do mercado de componentes elétricos residenciais em 2026 porque toda habitação os exige, e a demanda de substituição permanece estável. Seu amplo uso abrange novas construções, renovações e manutenção de rotina. Tomadas e receptáculos também mantêm altos volumes porque variantes protegidas são exigidas em locais como cozinhas, banheiros, garagens e áreas externas. Os dispositivos de proteção de circuito atendem às necessidades de segurança em todo o sistema elétrico. Os quadros de distribuição e unidades de consumo estão ganhando valor onde as residências exigem maior capacidade de serviço. Acessórios de fiação, conectores, terminais, caixas de junção e invólucros permanecem produtos de suporte necessários para cada instalação.
Os dispositivos de proteção contra surtos têm as perspectivas mais fortes, com o tamanho do mercado de componentes elétricos residenciais para este grupo de produtos com previsão de crescer a um CAGR de 11,8% até 2032. O resultado reflete requisitos mais amplos dos códigos em serviços, alimentadores e ocupações residenciais adicionais. A categoria também está indo além de um produto básico de conformidade à medida que os fornecedores adicionam recursos de diagnóstico e links de monitoramento. Eaton, Leviton e Siemens têm portfólios de produtos que posicionam a proteção no nível do painel ao lado de sistemas de gerenciamento de energia residencial. A ação da CPSC contra marcas de segurança falsificadas fortalece a importância de aprovações confiáveis nesta categoria. Essa combinação de regulamentação e atualizações de recursos sustenta a demanda por produtos de proteção contra surtos certificados.
Por Forma:
Produtos Conectados se Expandem a partir de uma Base MecânicaOs componentes mecânicos padrão comandavam 61,3% da participação do mercado de componentes elétricos residenciais em 2026. Sua grande base instalada e menor custo inicial sustentam o uso contínuo em mercados habitacionais de volume. Eles permanecem especialmente relevantes na Ásia, América do Sul e partes do Oriente Médio, onde a acessibilidade orienta muitas especificações. Os produtos mecânicos também têm práticas de instalação familiares e estoques de distribuidores estabelecidos. Os designs modulares e de encaixe estão ganhando interesse onde a disponibilidade de mão de obra é limitada. Esses formatos podem reduzir o tempo de montagem do painel e simplificar o trabalho de manutenção.
Os dispositivos inteligentes e conectados têm previsão de crescer a um CAGR de 12,5% até 2032. A queda nos custos dos módulos sem fio e a maior interoperabilidade sustentam seu uso em projetos convencionais. Interruptores, tomadas e módulos de controle conectados podem fornecer visibilidade de energia, controle de iluminação e gerenciamento remoto de dispositivos. Os programas de renovação e a implantação de medidores inteligentes fortalecem o motivo para instalar esses dispositivos em residências existentes. A categoria de forma ainda precisará de orientações claras de instalação porque os produtos conectados podem criar necessidades de suporte técnico após a conclusão do trabalho elétrico. Os fornecedores que combinam comissionamento fácil com produtos físicos duráveis podem aumentar a adoção sem perturbar os fluxos de trabalho dos instaladores.
Por Tecnologia:
Dispositivos Conectados por IoT Lideram as Perspectivas de CrescimentoA tecnologia eletromecânica detinha 54,3% da participação do mercado de componentes elétricos residenciais em 2026. Ela permanece central para categorias de produtos onde durabilidade, operação previsível e baixo custo são essenciais. As cadeias de suprimentos de longa data também sustentam seu papel nos grandes mercados de construção. Os produtos eletrônicos e de estado sólido atendem a aplicações que precisam de controle de dimmer, controle de comutação ou menor uso de energia em espera. Os produtos sem fio e baseados em protocolos são particularmente úteis em retrofits onde a instalação de novos cabos de dados seria difícil. Essas tecnologias oferecem aos proprietários mais opções para atualizar os sistemas elétricos existentes.
A tecnologia conectada por IoT tem previsão de crescer a um CAGR de 14,3% até 2032, a maior taxa entre as categorias de tecnologia. Sistemas sem fio integrados e processos de configuração padronizados podem reduzir a diferença entre produtos conectados e convencionais. Tomadas, painéis e interruptores conectados podem fornecer dados para plataformas de gerenciamento de energia, além de desempenhar uma função elétrica básica. Isso sustenta a demanda de retrofit onde os proprietários desejam melhorias práticas sem grandes obras de reconstrução. O progresso da categoria depende de firmware seguro, compatibilidade de dispositivos e suporte confiável ao longo do ciclo de vida do produto. Os fabricantes que atendem a essas condições podem tornar a tecnologia conectada mais aceitável para projetos residenciais de médio preço.
Análise Geográfica
Mercado de Componentes Elétricos Residenciais da APAC
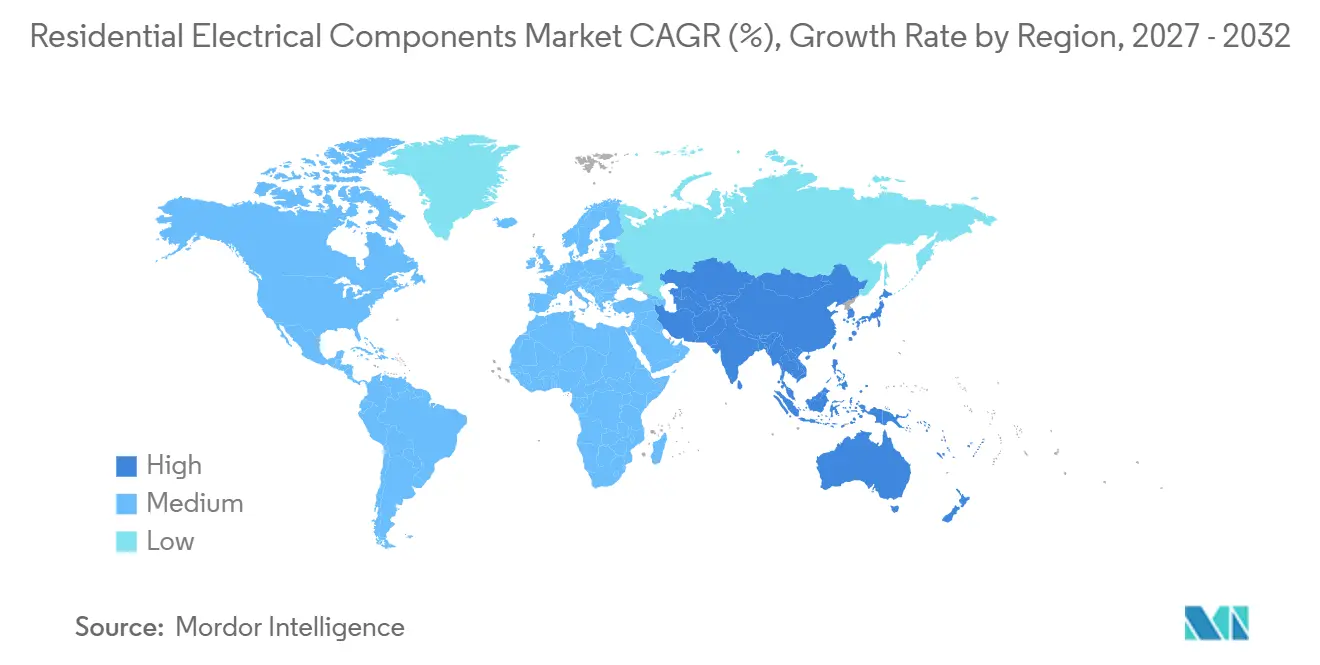
A Ásia-Pacífico deteve 40,8% da participação no mercado de componentes elétricos residenciais em 2026 e tem previsão de crescimento a um CAGR de 11,7% até 2032. A China sustenta a demanda regional por meio de reformas residenciais, uma grande base habitacional e o uso mais amplo de dispositivos conectados. A Índia acrescenta demanda por meio da entrega de habitações e da eletrificação residencial. Os mercados do Sudeste Asiático se beneficiam da urbanização e da atividade de construção. O Japão e a Coreia do Sul oferecem uma oportunidade diferente por meio da renovação do estoque habitacional maduro. A região combina demanda por equipamentos elétricos básicos com crescente interesse em produtos inteligentes.
Mercado de Componentes Elétricos Residenciais da América do Norte e Europa
A América do Norte e a Europa formam um importante cluster de demanda moldado por obras de retrofit e conformidade com normas de segurança. O Departamento do Censo dos Estados Unidos registrou inícios de obras habitacionais anualizados de 1,275 milhão em agosto de 2026, incluindo 918.000 inícios de residências unifamiliares. As licenças de reforma nos Estados Unidos também sustentam atualizações de proteção contra falhas de aterramento, proteção contra falhas de arco e proteção contra surtos. O Canadá registrou inícios de obras habitacionais a uma taxa anual ajustada sazonalmente de 229.000 em agosto de 2026. A Europa é moldada por regulamentos de eficiência energética em edificações, implantação de medidores inteligentes e atividade de renovação. A Alemanha permanece importante para produtos compatíveis com KNX e Matter que suportam controles residenciais conectados.
Mercado de Componentes Elétricos Residenciais do Oriente Médio e África e América do Sul
A América do Sul, o Oriente Médio e a África são mercados em estágio inicial para dispositivos conectados premium, mas sua demanda elétrica básica está em expansão. Os programas habitacionais do Brasil sustentam requisitos para quadros de distribuição, acessórios de fiação e interruptores padrão. Argentina e Chile acrescentam demanda em grandes centros urbanos onde a densidade habitacional está aumentando. A Arábia Saudita e os Emirados Árabes Unidos apoiam o desenvolvimento residencial tecnicamente avançado por meio de grandes projetos urbanos. Egito, Marrocos e África do Sul acrescentam demanda à medida que as conexões à rede elétrica alcançam mais residências. O tamanho do mercado de componentes elétricos residenciais nessas regiões pode obter maior suporte à medida que os padrões locais se alinham às práticas da IEC e os preços de importação melhoram.
Cenário Competitivo
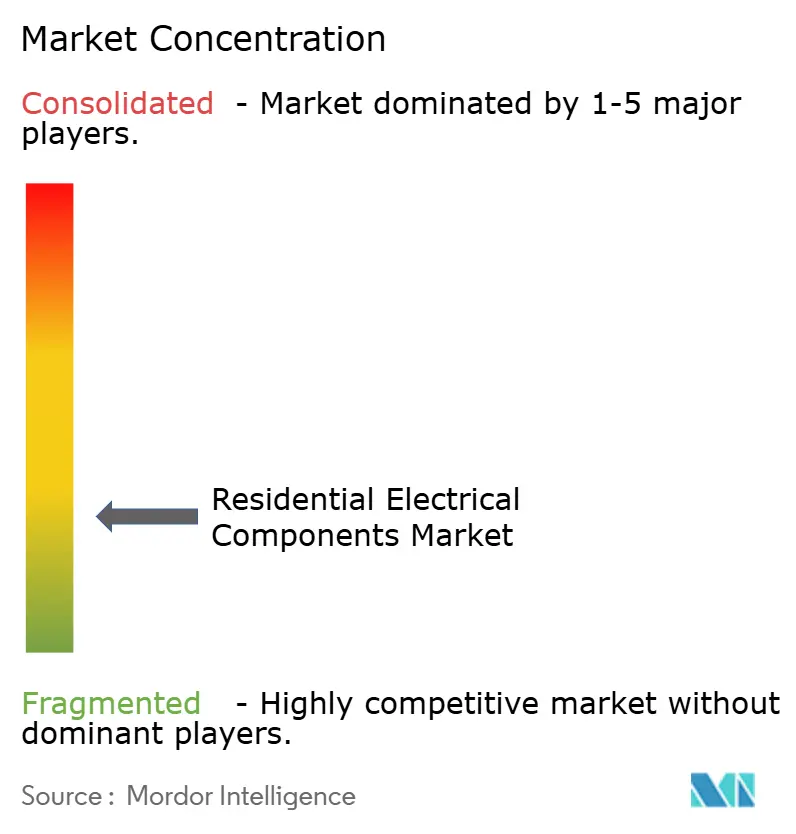
O mercado de componentes elétricos residenciais é fragmentado, incluindo fornecedores globais como Schneider Electric, ABB, Legrand, Eaton e Siemens. Essas empresas competem com especialistas regionais, incluindo Havells, CHINT, Leviton, Lutron, Panasonic, Hager, Niko, Vimar, Gewiss, ALBRECHT JUNG e Simon. Os grandes fornecedores têm vantagens em amplitude de produtos, aprovações, recursos de engenharia e relacionamentos com distribuidores. As empresas regionais podem competir por meio de conhecimento do mercado local, precificação, design e cobertura especializada de canais. A competição está se movendo além de interruptores e tomadas convencionais em direção a produtos conectados, controles de energia e equipamentos de retrofit em conformidade. Isso favorece empresas que podem vincular hardware elétrico com suporte digital e acesso a canais.
A Schneider Electric anunciou uma oferta pública voluntária de aquisição da Shelly Group em setembro de 2026, avaliada em 1,2 bilhões de EUR, para adicionar capacidades de IoT e edificações inteligentes. A ABB também adquiriu a Lumin para ampliar sua oferta de gerenciamento de energia residencial. Essas iniciativas mostram que as plataformas tecnológicas e o acesso local aos instaladores são ativos estratégicos. As empresas estão cada vez mais adquirindo capacidades que levariam tempo para desenvolver internamente. O resultado é uma competição mais acirrada por posições em residências conectadas e por distribuição em regiões de alto crescimento.
Espaços em branco permanecem na Europa Oriental, Sudeste Asiático e partes do Oriente Médio, onde a demanda por produtos conectados em conformidade ainda está se desenvolvendo. A CHINT continua a competir em mercados emergentes por meio de preços alinhados com as normas da IEC. A Havells está expandindo sua linha de acessórios para residências inteligentes para compradores urbanos indianos. Niko, Hager, Simon e ALBRECHT JUNG mantêm posições premium por meio de produtos orientados ao design e conhecimento de conformidade regional. A campanha da CPSC contra etiquetas de segurança falsas pode elevar o custo das importações não conformes e apoiar marcas certificadas estabelecidas. O mercado de componentes elétricos residenciais é moderadamente concentrado no topo, mas a especialização de produtos e a distribuição local deixam espaço para concorrentes bem posicionados.
Líderes do Setor de Componentes Elétricos Residenciais
-
Schneider Electric SE
-
Legrand S.A.
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Componentes Elétricos Residenciais Empresas cobertas neste relatório
- ABB Ltd
- ALBRECHT JUNG GMBH & CO. KG
- CHINT Group Co., Ltd.
- Eaton Corporation plc
- GEWISS S.p.A.
- Hager SE
- Havells India Limited
- Hubbell Incorporated
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Mitsubishi Electric Corporation
- Niko Group NV
- Panasonic Holdings Corporation
- Polycab India Ltd.
- Resideo Technologies Inc.
- Schneider Electric SE
- Siemens AG
- Simon, S.A.
- Vimar S.p.A.
Desenvolvimentos industriais recentes em Mercado de Componentes Elétricos Residenciais
- Setembro de 2026: A Schneider Electric anunciou uma oferta pública voluntária de aquisição da Shelly Group, fornecedora de soluções de IoT e edificações inteligentes, em uma transação totalmente em dinheiro avaliada em 1,2 bilhões de EUR, oferecendo EUR 70 por ação e com o apoio dos cofundadores detentores de 57% das ações em circulação. O negócio integrará a plataforma de gerenciamento de energia residencial orientada por software da Shelly com as capacidades de hardware da Schneider Electric em edificações residenciais, de retrofit e comerciais de pequeno porte. Espera-se que a transação seja concluída até o primeiro trimestre de 2027, sujeita a aprovações regulatórias.
- Setembro de 2026: A Eaton assinou um acordo para adquirir o COL Group, fabricante europeu de equipamentos de média tensão sem SF₆, tecnologias de automação de redes elétricas e sistemas de energia modulares, por 810 milhões de EUR. O negócio expande a presença de fabricação de distribuição de energia da Eaton na Europa, e espera-se que a transação seja concluída no primeiro trimestre de 2027.
- Julho de 2026: A ABB anunciou um acordo para adquirir a Advantics, especialista francesa em conversão de energia baseada em Carboneto de Silício, expandindo o portfólio de corrente contínua da ABB em infraestrutura de veículos elétricos, eletrificação residencial e aplicações de microrredes industriais. Espera-se que a transação seja concluída até o quarto trimestre de 2026.
- Julho de 2026: A ABB anunciou uma oferta recomendada em dinheiro para adquirir a Rotork plc, fornecedora global de controle inteligente de fluxo e atuadores elétricos, financiada por 5,8 bilhões de USD em caixa existente e linhas de crédito bancário comprometidas, reforçando ainda mais a linha de produtos de eletrificação e automação da ABB.
Escopo do Relatório Global do Mercado de Componentes Elétricos Residenciais
O mercado de componentes elétricos residenciais abrange produtos e dispositivos elétricos utilizados em edificações residenciais para distribuir, controlar, proteger, conectar e gerenciar energia elétrica. Esses componentes são instalados em novas construções residenciais, renovações e aplicações de substituição.
O Mercado de Componentes Elétricos Residenciais é segmentado por produto, forma, tecnologia e geografia. Por produto, o mercado é segmentado em interruptores, tomadas, dispositivos de proteção de circuito, quadros de distribuição, acessórios de fiação, caixas de junção e dispositivos de proteção contra surtos. Por forma, o mercado é segmentado em mecânico padrão, inteligente e conectado, e modular. Por tecnologia, o mercado é segmentado em eletromecânico, estado sólido, conectado por IoT e sem fio. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de componentes elétricos residenciais em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Interruptores |
| Tomadas e Receptáculos |
| Dispositivos de Proteção de Circuito |
| Quadros de Distribuição e Unidades de Consumo |
| Acessórios de Fiação e Cabos |
| Conectores e Terminais |
| Caixas de Junção e Invólucros |
| Dispositivos de Proteção contra Surtos |
| Outros Produtos |
| Mecânico Padrão |
| Inteligente e Conectado |
| Modular e de Encaixe |
| Outras Formas |
| Eletromecânico |
| Eletrônico e de Estado Sólido |
| Conectado por IoT |
| Sem Fio e Baseado em Protocolo |
| Outras Tecnologias |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Produto | Interruptores | |
| Tomadas e Receptáculos | ||
| Dispositivos de Proteção de Circuito | ||
| Quadros de Distribuição e Unidades de Consumo | ||
| Acessórios de Fiação e Cabos | ||
| Conectores e Terminais | ||
| Caixas de Junção e Invólucros | ||
| Dispositivos de Proteção contra Surtos | ||
| Outros Produtos | ||
| Por Forma | Mecânico Padrão | |
| Inteligente e Conectado | ||
| Modular e de Encaixe | ||
| Outras Formas | ||
| Por Tecnologia | Eletromecânico | |
| Eletrônico e de Estado Sólido | ||
| Conectado por IoT | ||
| Sem Fio e Baseado em Protocolo | ||
| Outras Tecnologias | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os componentes elétricos residenciais?
O mercado de componentes elétricos residenciais tem previsão de crescer a um CAGR de 11,37% de 2027 a 2032, atingindo 10,92 bilhões de USD em 2032.
Qual produto elétrico residencial está crescendo mais rapidamente?
Os dispositivos de proteção contra surtos têm previsão de crescer a um CAGR de 11,8% até 2032, sustentados por requisitos mais amplos dos códigos de segurança.
Por que os dispositivos elétricos inteligentes estão ganhando adoção nas residências?
Interruptores, tomadas e controles conectados suportam monitoramento de energia, gerenciamento de dispositivos e atualizações de retrofit, enquanto a melhor compatibilidade reduz as barreiras de instalação.
Qual região lidera a demanda por componentes elétricos residenciais?
A Ásia-Pacífico detinha 40,8% de participação em 2026 e tem previsão de crescer a um CAGR de 11,7% até 2032.
Como os carregadores de veículos elétricos e as bombas de calor afetam os sistemas elétricos residenciais?
Eles podem exigir painéis de maior capacidade, proteção de circuito aprimorada e gerenciamento de energia residencial para lidar com o aumento das cargas elétricas domésticas.
Quem são as principais empresas em equipamentos elétricos residenciais?
Os principais fornecedores incluem Schneider Electric, ABB, Legrand, Eaton, Siemens, Havells, CHINT, Leviton, Lutron, Panasonic e Hager.