
住宅用電気部品市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
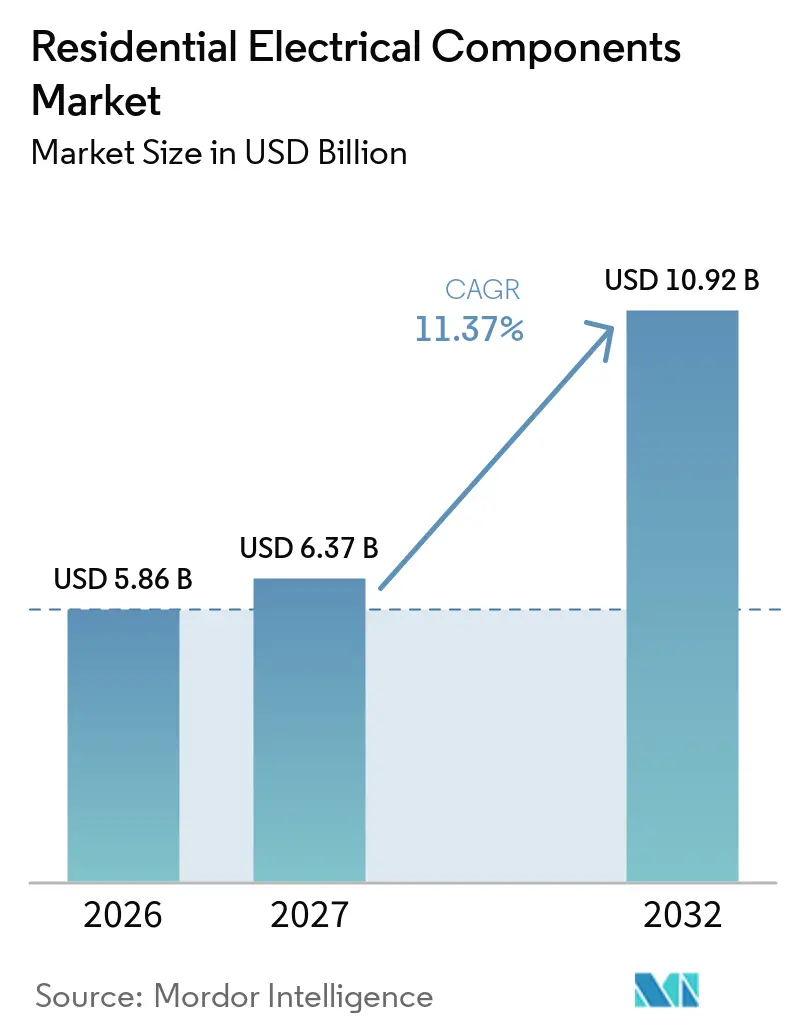
| 市場規模 (2027) | 6.37 十億米ドル |
| 市場規模 (2032) | 10.92 十億米ドル |
| 成長率 (2027 - 2032) | 11.37 % |
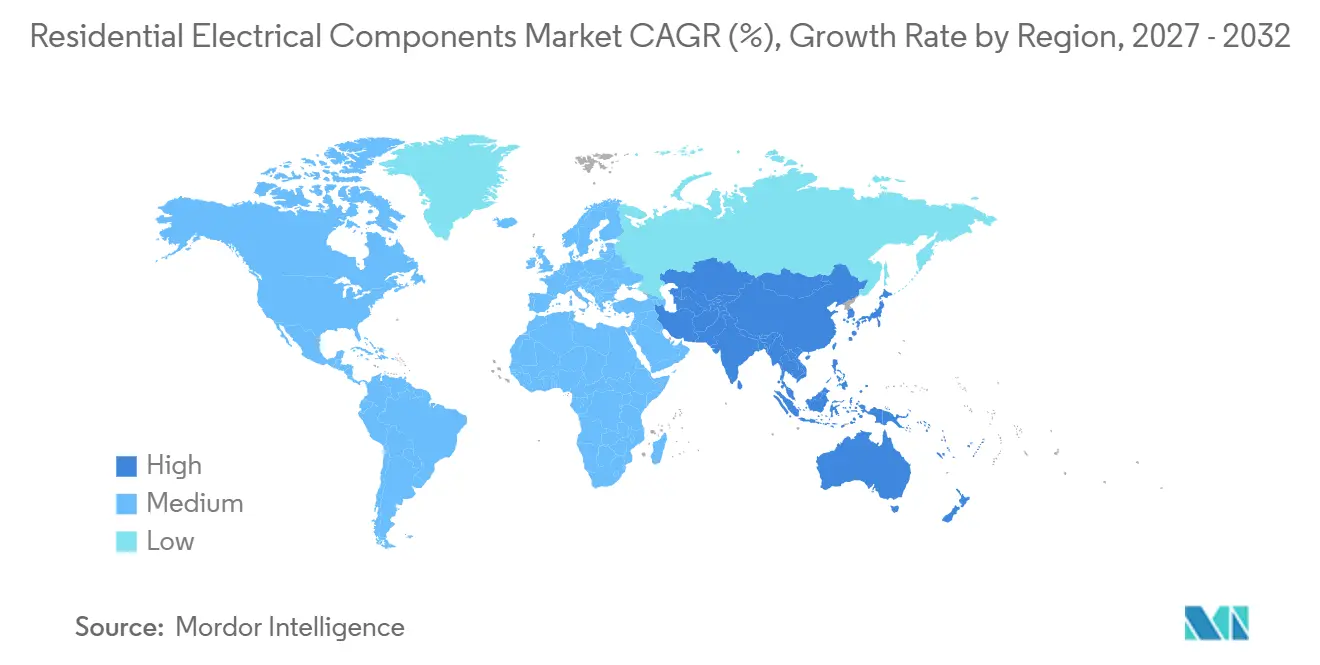
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
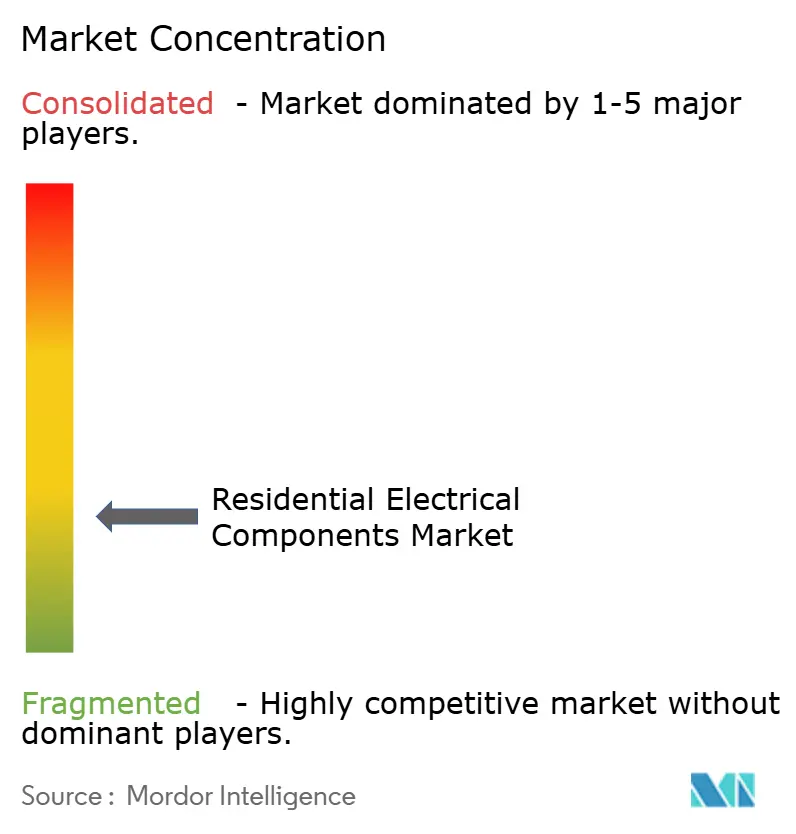
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる住宅用電気部品市場分析
住宅用電気部品市場の規模は、2026年の5.86 ビリオン 米ドルおよび2027年の6.37 ビリオン 米ドルから、2032年までに10.92 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間のCAGRは11.37%です。住宅用電気部品市場は、住宅建設、リノベーション工事、および家庭電化の拡大によって支えられています。EVチャージャー、ヒートポンプ、屋上太陽光発電システムによる家庭内負荷の増大が、パネル、回路保護、サージ保護のアップグレード需要を高めています。安全基準もまた、住宅着工が低迷する局面での交換需要を生み出しています。互換性の向上に伴い、コネクテッド制御はプレミアムプロジェクトから標準的な住宅設備へと普及しつつあります。メーカーはそのため、コネクテッド製品、法令準拠ポートフォリオ、および地域流通チャネルへのアクセス強化を通じて競争しています。
主要レポートのポイント
- 製品別で、スイッチが2026年の住宅用電気部品市場シェアの22.6%を占め、サージ保護デバイスは2032年にかけてCAGR 11.8%で成長すると予測されています。
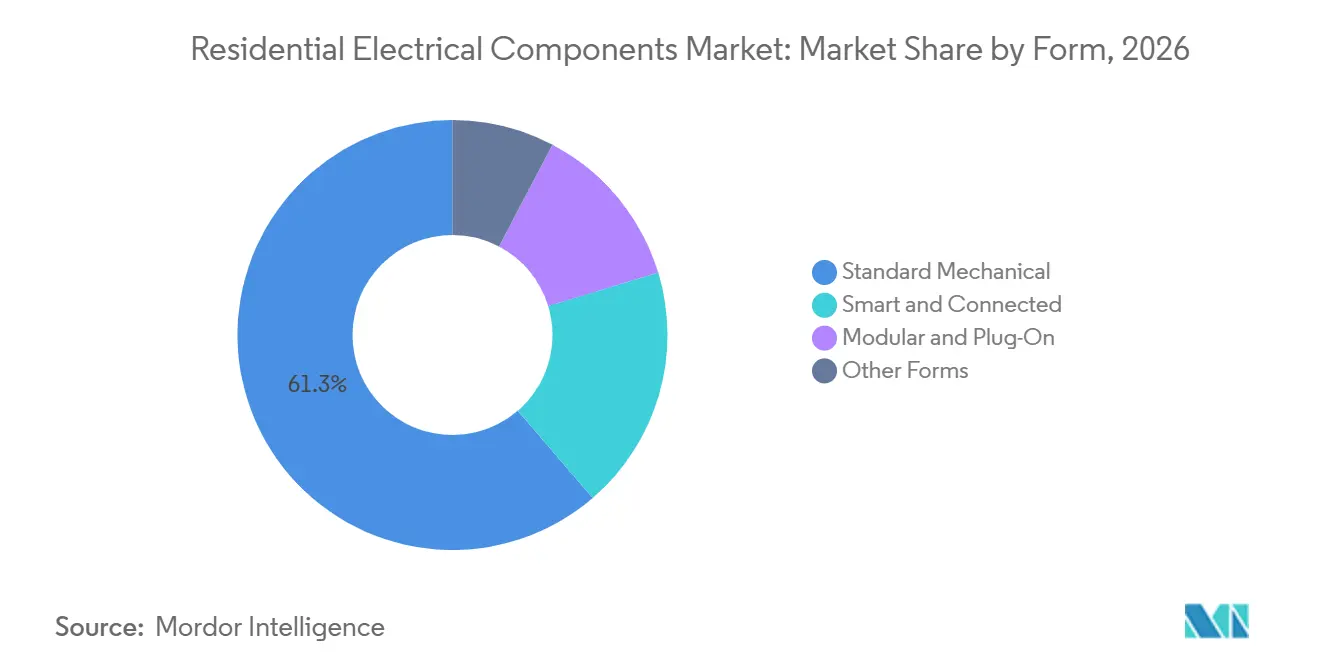
- 形態別では、標準機械式部品が2026年の住宅用電気部品市場シェアの61.3%を占め、スマート・コネクテッドデバイスは2032年にかけてCAGR 12.5%で拡大すると予測されています。
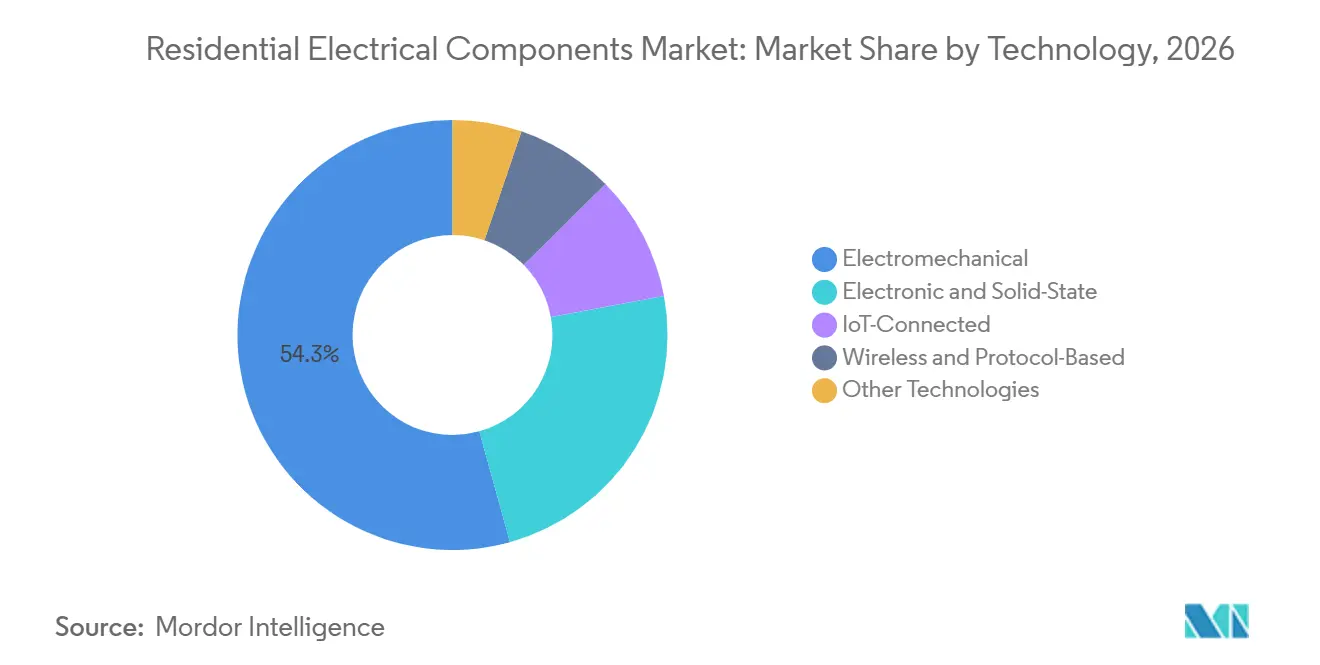
- 技術別では、電気機械式製品が2026年の住宅用電気部品市場シェアの54.3%を占め、IoT接続型技術は2032年にかけてCAGR 14.3%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の住宅用電気部品市場シェアの40.8%を占め、2032年にかけてCAGR 11.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅建設と都市部住宅形成 | +2.10% | 世界全体;アジア太平洋および南米で最も高い | 中期(2〜4年) |
| スマートホームおよびコネクテッド配線の普及 | +3.20% | 北米、EU、アジア太平洋中核地域 | 長期(4年以上) |
| 電気安全・エネルギー効率基準の改定 | +1.80% | 北米、EU、オーストラリア;中東・アフリカへの波及 | 短期(2年以内) |
| 老朽住宅の改修・交換サイクル | +1.50% | 北米および EU;日本・韓国での初期利益 | 中期(2〜4年) |
| EVチャージング、ヒートポンプ、分散型エネルギーの電化 | +2.00% | EU中核地域、北米、アジア太平洋 | 中期(2〜4年) |
| 施工業者主導による迅速・モジュール式・省力化デバイスへの需要 | +1.00% | 北米、ドイツ、英国、オーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
住宅建設と都市部住宅形成
住宅用電気部品市場は、基本的な電気設備への需要を支える住宅供給不足の恩恵を受けています。全米住宅建設業者協会は2026年の米国一戸建て着工件数を94万戸(前年比1%増)と予測し、全国で120万戸の住宅不足を推計しています[1]。新築住宅にはスイッチ、コンセント、配線アクセサリー、回路保護、分電盤が必要です。タウンハウス建設では、共用エントリーシステム、EV対応、エネルギーサブメータリングがプロジェクトレベルで仕様化されることが多く、需要を押し上げています。インドの住宅プログラムや中国のリノベーションプログラムも、大量供給住宅プロジェクトにおける標準電気製品の需要を支えています。これにより、後にコネクテッドデバイスへのアップグレードを支える設置基盤が形成されます。
住宅活動がすべての製品カテゴリーに同様の影響を与えるわけではありません。基本的なスイッチ、ソケット、コネクター、エンクロージャーは、住宅の新築・改修と密接に連動しています。分電盤と保護デバイスは、開発業者がヒートポンプ、太陽光発電システム、または電気自動車充電に対応する場合に、より大きな恩恵を受けます。資材価格のインフレはプロジェクトコストを引き上げる可能性がありますが、基準要件により電気設備から中核的な安全デバイスを省くことは制限されています。住宅用電気部品市場は、新規住宅形成と、それらの住宅に求められる電気仕様の両面から支えられています。コード準拠の完全な製品ラインナップを提供するメーカーは、単一の調達関係を通じて施工業者にサービスを提供できます。
スマートホームとコネクテッド配線の普及
住宅用電気部品市場は、コネクテッドスイッチ、ソケット、調光器、負荷制御機器の設置・使用が容易になるにつれて付加価値を高めています。共通のデバイス標準により、異なるサプライヤーの製品間の互換性問題が軽減されています。これは、住宅所有者がシステム全体を一度に購入するのではなく、段階的にコネクテッドデバイスを追加することが多いため重要です。ドイツのスマートメーターの普及と建物省エネ対策は、エネルギー監視とデマンドレスポンスにおけるコネクテッド製品の実用的価値を高めています。フランスのMaPrimeRénov'プログラムは対象となるリノベーション工事を支援し、エネルギー制御および関連する電気アップグレードへの支出を促進します。これらのプログラムにより、コネクテッドデバイスは高級住宅プロジェクトだけでなく、リノベーション予算においても重要な位置を占めるようになっています。
欧州ではレトロフィット活動の重要性が増すにつれ、市場への流通経路が変化しています。施工業者主導の工事においてはトレード流通業者が引き続き重要ですが、住宅所有者がスマートソケットや照明制御を直接選択する場合には、小売・オンラインチャネルが重要になります。製品には、シンプルなセットアップ、信頼性の高いソフトウェアアップデート、明確な互換性情報が求められます。これにより、施工業者の信頼と消費者向けサポートを組み合わせられる確立された電気ブランドが優位に立てます。住宅用電気部品市場は、コネクテッドデバイスが単なるリモートスイッチングだけでなく、明確なエネルギー可視化を提供する場合にも恩恵を受けます。これらの機能を使い慣れた配線デバイスに統合するメーカーは、スマートホーム普及における認知された複雑さを低減できます。
電気安全・エネルギー効率基準の改定
住宅用電気部品市場は、保護デバイスの使用を拡大する電気基準から短期的な支援を受けています。2020年版全米電気工事規程は住宅サービス引込口にサージ保護を義務付け、2023年版はフィーダーおよび特定の用途への要件を拡大しました[2]。2026年版はさらに移動住宅、製造住宅、緊急対応者の宿泊施設をカバーしています。カリフォルニア州の2025年電気基準は2026年1月に施行され、2023年版に基づいています。これらの要件は、建設および許可を受けたリノベーション工事の両方において、サージ保護、地絡保護、アーク故障保護への需要を支えています。
基準の変更は、住宅着工件数の動向だけに依存しない需要を生み出します。以前の基準のもとで工事を延期した住宅所有者は、新たな許可申請時により新しい要件を満たす必要が生じる場合があります。これにより、キッチン、浴室、ガレージ、屋外回路のコンセント、ブレーカー、保護機器の交換需要が増加します。電気工事業者も、コンプライアンス違反がプロジェクトを遅延させる可能性がるため、明確な文書と認定された承認を持つ製品を好みます。住宅用電気部品市場は、安全基準がより多くの管轄区域で採用されることで恩恵を受けます。試験済み製品と地域技術サポートを持つサプライヤーは、基準変更を継続的な売上に転換するうえで有利な立場にあります。
電化、レトロフィット、および施工業者のニーズ
住宅の電化は、コンシューマーユニットおよび分電盤に求められる容量を高めています。レベル2 EVチャージャーとヒートポンプを使用する家庭では、老朽化した電気パネルに大きな負荷がかかる可能性があります。2025年の研究では、住宅ネットワークにおいてEV充電とヒートポンプの使用が同時に発生した場合の短時間変圧器過負荷がモデル化されました。これにより、ブレーカー、ブスバー、パネル、引込配線のアップグレードが促進されます。ISO ニューイングランドの2026年ヒートポンプ予測も、住宅電化による電力使用量の増加を認識しています。住宅用電気部品市場は、電力需要が化石燃料機器から電動家庭システムへと移行することで恩恵を受けます。
老朽住宅は、特に北米、欧州、日本、韓国において重要な交換需要の源泉です。これらの物件で作業する施工業者は、設置時間を短縮するモジュール式パネル、プラグオン式ブレーカー、ツールフリー接続を重視します。労働力不足により、施工業者や開発業者にとって設置速度の重要性が増しています。ABBはLuminを買収し、電気パネルを通じてEV充電、ヒートポンプ、太陽光蓄電を調整するホームエネルギー管理機能を追加しました[3]。この動きは、電気機器が家庭のエネルギー使用の制御拠点になりつつある理由を示しています。レトロフィット工事を簡素化しながら可視化されたエネルギー管理を追加する製品は、施工業者と住宅所有者の両方のニーズを満たすことができます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅、樹脂、鉄鋼の原材料コストの変動 | -1.20% | 世界全体;アジア太平洋および南米のメーカーで最も深刻 | 中期(2〜4年) |
| コネクテッドデバイスにおける相互運用性とサイバーセキュリティリスク | -0.60% | 北米およびEU;アジア太平洋中核地域への波及 | 長期(4年以上) |
| 熟練施工業者不足とコンプライアンス認証のボトルネック | -0.50% | 北米、西欧、オーストラリア | 短期(2年以内) |
| 低コスト模倣品・非準拠製品との競争 | -0.40% | 世界全体;Eコマースチャネルに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
銅、樹脂、鉄鋼の原材料コストの変動
原材料コストの変動は、住宅用電気部品市場、特に価格感応度の高い機械式製品ラインのマージンを制限する可能性があります。銅は、配線関連製品、端子、ブスバー、電気接続部における高コスト材料です。TTI ヨーロッパは2025年の分析において、電子部品サプライチェーンにおける原材料圧力の継続を指摘しました[4]。メーカーは常に高い材料コストを流通業者や施工業者に即座に転嫁できるわけではありません。低価格輸入品が同じ標準製品カテゴリーで競合する場合、これはさらに困難になります。長期購買契約と効率的な製品設計はリスクへのエクスポージャーを低減できますが、リスクを完全に排除することはできません。
コスト圧力は製品アップグレードのペースにも影響します。コネクテッド製品の初期コストが上昇すると、建設業者は標準機械式製品を選択する場合があります。中小サプライヤーは購買力が低く、原材料購入のヘッジ手段が少ないため、より大きな圧力に直面する可能性があります。銅、樹脂、鉄鋼のコストは、在庫維持に必要な運転資本にも影響を与えます。住宅用電気部品市場は、安全製品が導電性材料から容易に代替できないため、この制約にさらされ続けています。したがって、規模、地域調達、規律ある価格設定がマージン維持に重要です。
コネクテッドデバイスにおける相互運用性とサイバーセキュリティリスク
コネクテッド配線製品は、従来の機械式スイッチやソケットには生じないサイバーセキュリティおよび相互運用性の懸念をもたらします。2026年1月、米国サイバーセキュリティ・インフラセキュリティ庁(CISA)は、スマートソケットコンセントやコネクテッド調光スイッチを含むSchneider Electric Wiser Zigbee製品ラインに影響するサービス拒否脆弱性を特定しました。Schneider Electricは影響を受ける製品に対して緩和ガイダンスを発行しました。米国国立標準技術研究所(NIST)の2026年ガイダンスは、IoT製品メーカーが製品を市場に投入する前に実施すべき基本的なサイバーセキュリティ活動を説明しています。これらの要件は、専任のソフトウェアセキュリティリソースを持たないサプライヤーに開発・コンプライアンスコストを追加する可能性があります。プライバシー、デバイスアップデート、またはシステム互換性について不確実な場合、購入者は採用を遅らせる可能性があります。
相互運用性は、コネクテッドホームが異なる時期に異なるチャネルを通じて購入されたデバイスを含むことが多いため重要です。主要プラットフォームと連携できない製品は、電気ハードウェアが信頼性の高いものであっても、関連性を失う可能性があります。安全なファームウェアアップデート、透明なサポート期間、標準ベースの接続性は購入者の懸念を軽減できます。サイバーセキュリティの失敗は、影響を受けたブランドだけでなく、カテゴリー全体への信頼を損なう可能性もあります。住宅用電気部品市場は、よりソフトウェア主導になるにつれて信頼性の高い制御が必要です。デジタルメンテナンスを製品の一部として扱うサプライヤーは、長期的な需要をより適切に保護できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
基準採用によるサージ保護の拡大スイッチは2026年の住宅用電気部品市場シェアの22.6%を占めました。これはすべての住宅に必要であり、交換需要が安定しているためです。その広範な使用は、新築、リノベーション、定期メンテナンスにわたります。ソケットおよびコンセントも、キッチン、浴室、ガレージ、屋外エリアなどの場所で保護型が必とされるため、高い需要を維持しています。回路保護デバイスは電気システム全体の安全ニーズに対応しています。分電盤とコンシューマーユニットは、より高いサービス容量を必要とする住宅において価値を高めています。配線アクセサリー、コネクター、端子、ジャンクションボックス、エンクロージャーは、各設備に必要な支持製品として引き続き重要です。
サージ保護デバイスは最も強い見通しを持ち、この製品グループの住宅用電気部品市場規模は2032年にかけてCAGR 11.8%で成長すると予測されています。この結果は、サービス、フィーダー、および追加の住宅用途における広範な基準要件を反映しています。このカテゴリーはまた、サプライヤーが診断機能と監視リンクを追加するにつれて、基本的なコンプライアンス製品を超えて進化しています。Eaton、Leviton、Siemensは、パネルレベルの保護をホームエネルギー管理システムと並べて位置付ける製品ポートフォリオを持っています。米国消費者製品安全委員会(CPSC)による偽造安全マークへの対応は、このカテゴリーにおける信頼できる承認の重要性を強化しています。規制と機能アップグレードのこの組み合わせが、認定サージ保護製品への需要を支えています。
形態別:
機械式基盤からのコネクテッド製品の拡大標準機械式部品は2026年の住宅用電気部品市場シェアの61.3%を占めました。大規模な設置基盤と低い初期コストが、量産住宅市場での継続的な使用を支えています。特にアジア、南米、中東の一部では、手頃な価格が多くの仕様を左右するため、引き続き重要です。機械式製品はまた、使い慣れた設置方法と確立された流通業者在庫を持っています。モジュール式およびプラグオン設計は、労働力が限られている場所で関心を集めています。これらの形式はパネル組立時間を短縮し、サービス作業を簡素化できます。
スマート・コネクテッドデバイスは2032年にかけてCAGR 12.5%で成長すると予測されています。ワイヤレスモジュールコストの低下と相互運用性の向上が、主流プロジェクトでの使用を支えています。コネクテッドスイッチ、ソケット、制御モジュールはエネルギー可視化、照明制御、リモートデバイス管理を提供できます。リノベーションプログラムとスマートメーターの普及が、既存住宅へのこれらのデバイスの設置理由を強化しています。コネクテッド製品は電気工事完了後に技術サポートのニーズを生じさせる可能性があるため、この形態カテゴリーには引き続き明確な設置ガイダンスが必要です。簡単なコミッショニングと耐久性のある物理製品を組み合わせるサプライヤーは、施工業者のワークフローを乱すことなく普及を促進できます。
技術別:
IoT接続型デバイスが成長見通しをリード電気機械式技術は2026年の住宅用電気部品市場シェアの54.3%を占めました。耐久性、予測可能な動作、低コストが不可欠な製品カテゴリーにおいて中心的な役割を維持しています。長年のサプライチェーンも大規模建設市場での役割を支えています。電子・ソリッドステート製品は、調光、スイッチング制御、または低スタンバイエネルギー使用を必要とするアプリケーションに対応しています。ワイヤレスおよびプロトコルベースの製品は、新しいデータ配線が困難なレトロフィットで特に有用です。これらの技術により、住宅所有者は既存の電気システムをアップグレードするためのより多くの選択肢を持てます。
IoT接続型技術は2032年にかけてCAGR 14.3%で成長すると予測されており、技術カテゴリーの中で最も高い成長率です。統合ワイヤレスシステムと標準化されたセットアッププロセスにより、コネクテッド製品と従来製品のギャップを縮小できます。コネクテッドソケット、パネル、スイッチは、基本的な電気機能を果たすとともに、エネルギー管理プラットフォームにデータを提供できます。これにより、大規模な改修なしに実用的な改善を求める住宅所有者のレトロフィット需要を支えます。このカテゴリーの進展は、製品ライフサイクル全体にわたる安全なファームウェア、デバイス互換性、信頼性の高いサポートに依存しています。これらの条件に対応するメーカーは、コネクテッド技術を中価格帯の住宅プロジェクトにとってより受け入れやすいものにできます。
地域分析
アジア太平洋地域の住宅用電気部品市場
アジア太平洋地域は2026年の住宅用電気部品市場シェアの40.8%を占め、2032年にかけて11.7%のCAGRで成長すると予測されている。中国は住宅リノベーション、大規模な住宅基盤、およびコネクテッデバイスの普及拡大を通じて地域需要を支えている。インドは住宅供給と住宅電化を通じて需要を加えている。東南アジア市場は都市化と建設活動の恩恵を受けている。日本と韓国は、成熟した住宅ストックのリノベーションを通じて異なる機会を提供している。同地域は基本的な電気機器への需要とスマート製品への関心の高まりを組み合わせている。
北米および欧州の住宅用電気部品市場
北米と欧州は、改修工事と安全規制への適合によって形成された主要な需要クラスターを構成している。米国国勢調査局は2026年8月の年率換算住宅着工件数を127万5,000件と報告しており、そのうち一戸建て着工件数は91万8,000件であった。米国の改修許可件数も、地絡保護、アーク故障保護、およびサージ保護のアップグレードを後押ししている。カナダは2026年8月の季節調整済み年率換算住宅着工件数を22万9,000件と記録した。欧州は建築エネルギー規制、スマートメーターの普及、および改修活動によって形成されている。ドイツはコネクテッドホームコントロールをサポートするKNXおよびMatter対応製品におい引き続き重要な位置を占めている。
中東・アフリカおよび南米の住宅用電気部品市場
南米、中東、およびアフリカはプレミアムコネクテッドデバイスにおいては初期段階の市場であるが、基本的な電気需要は拡大している。ブラジルの住宅プログラムは分電盤、配線アクセサリー、および標準スイッチへの需要を維持している。アルゼンチンとチリは住宅密度が高まっている大都市圏において需要を加えている。サウジアラビアとアラブ首長国連邦は大規模な都市プロジェクトを通じて技術的に高度な住宅開発を支援している。エジプト、モロッコ、および南アフリカはより多くの家庭に電力網接続が広がるにつれて需要を加えている。これらの地域における住宅用電気部品市場規模は、現地規格がIEC慣行に整合し輸入価格が改善するにつれてさらなる支援を得られる可能性がある。
競合環境
住宅用電気部品市場は断片化しており、Schneider Electric、ABB、Legrand、Eaton、Siemensなどのグローバルサプライヤーが含まれています。これらの企業は、Havells、CHINT、Leviton、Lutron、Panasonic、Hager、Niko、Vimar、Gewiss、ALBRECHT JUNG、Simonなどの地域専門企業と競合しています。大手サプライヤーは製品の幅広さ、承認、エンジニアリングリソース、流通業者との関係において優位性を持っています。地域企業は地域市場知識、価格設定、デザイン、専門的なチャネルカバレッジを通じて競争できます。競争は従来のスイッチやソケットを超え、コネクテッド製品、エネルギー制御、準拠レトロフィット機器へと移行しています。これは、電気ハードウェアをデジタルサポートとチャネルアクセスと結びつけられる企業に有利です。
Schneider Electricは2026年9月にShelly Groupに対する任意公開買付けを発表し、12億ユーロの評価額でIoTおよびスマートビルディング機能を追加しました。ABBもLuminを買収し、住宅エネルギー管理の提供を拡大しました。これらの動きは、技術プラットフォームと施工業者への地域アクセスの両方が戦略的資産であることを示しています。企業は社内で構築するのに時間がかかる能力を買収することが増えています。その結果、コネクテッドホームのポジションと高成長地域での流通をめぐる競争が激化しています。
東欧、東南アジア、中東の一部では、準拠コネクテッド製品への需要がまだ発展途上であるため、ホワイトスペースが残っています。CHINTはIEC標準に沿った価格設定を通じて新興市場での競争を続けています。Havellsは都市部のインド人購入者向けにスマートホームアクセサリーのラインナップを拡大しています。Niko、Hager、Simon、ALBRECHT JUNGは、デザイン主導の製品と地域コンプライアンス知識を通じてプレミアムポジションを維持しています。偽造安全ラベルに対する米国消費者製品安全委員会(CPSC)のキャンペーンは、非準拠輸入品のコストを引き上げ、確立された認定ブランドを支援する可能性があります。住宅用電気部品市場は上位では適度に集中していますが、製品の専門化と地域流通により、適切なポジションを持つ挑戦者にとっての余地が残っています。
住宅用電気部品業界リーダー
-
Schneider Electric SE
-
Legrand S.A.
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
住宅用電気部品市場 このレポートでカバーされる企業
- ABB Ltd
- ALBRECHT JUNG GMBH & CO. KG
- CHINT Group Co., Ltd.
- Eaton Corporation plc
- GEWISS S.p.A.
- Hager SE
- Havells India Limited
- Hubbell Incorporated
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Mitsubishi Electric Corporation
- Niko Group NV
- Panasonic Holdings Corporation
- Polycab India Ltd.
- Resideo Technologies Inc.
- Schneider Electric SE
- Siemens AG
- Simon, S.A.
- Vimar S.p.A.
最近の産業開発事情 住宅用電気部品市場
- 2026年9月:Schneider Electricは、IoTおよびスマートビルディングソリューションのプロバイダーであるShelly Groupに対する任意公開買付けを発表しました。全額現金取引で評価額は12億ユーロ、1株当たり70ユーロを提示し、発行済み株式の57%を保有する共同創業者が支持しています。この取引により、Shellyのソフトウェアベースのホームエネルギー管理プラットフォームがSchneider Electricの住宅、レトロフィット、小規模商業ビルにわたるハードウェア機能と統合されます。取引は規制当局の承認を条件に2027年第1四半期までに完了する見込みです。
- 2026年9月:EatonはCOL Groupの買収契約を締結しました。COL Groupは欧州のSF₆フリー中圧開閉装置、グリッド自動化技術、モジュール式電力システムのメーカーであり、取引額は8億1,000万ユーロです。この取引によりEatonの欧州電力配電製造拠点が拡大し、2027年第1四半期に完了する見込みです。
- 2026年7月:ABBはフランスを拠点とする炭化ケイ素ベースの電力変換専門企業Advanticsの買収契約を発表し、EVインフラ、住宅電化、産業用マイクログリッドアプリケーションにわたるABBの直流ポートフォリオを拡大しました。取引は2026年第4四半期までに完了する見込みです。
- 2026年7月:ABBは、インテリジェントフロー制御および電動アクチュエーターのグローバルプロバイダーであるRotork plcに対する推奨現金公開買付けを発表しました。既存の現金58億米ドルおよびコミット済み銀行融資枠を通じて資金調達し、ABBの電化・自動化製品ラインナップをさらに強化します。
世界の住宅用電気部品市場レポートの調査範囲
住宅用電気部品市場は、住宅建物において電力を分配、制御、保護、接続、管理するために使用される電気製品およびデバイスを対象としています。これらの部品は、新築住宅、リノベーション、および交換用途に設置されます。
住宅用電気部品市場は、製品別、形態別、技術別、地域別に区分されています。製品別では、スイッチ、ソケット、回路保護デバイス、分電盤、配線アクセサリー、ジャンクションボックス、サージ保護デバイスに区分されています。形態別では、準機械式、スマート・コネクテッド、モジュール式に区分されています。技術別では、電気機械式、ソリッドステート、IoT接続型、ワイヤレスに区分されています。本レポートはまた、主要地域の26カ国における世界の住宅用電気部品市場の規模と予測を対象としています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| スイッチ |
| ソケット・コンセント |
| 回路保護デバイス |
| 分電盤・コンシューマーユニット |
| 配線・ケーブルアクセサリー |
| コネクター・端子 |
| ジャンクションボックス・エンクロージャー |
| サージ保護デバイス |
| その他の製品 |
| 標準機械式 |
| スマート・コネクテッド |
| モュール式・プラグオン |
| その他の形態 |
| 電気機械式 |
| 電子・ソリッドステート |
| IoT接続型 |
| ワイヤレス・プロトコルベース |
| その他の技術 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 製品別 | スイッチ | |
| ソケット・コンセント | ||
| 回路保護デバイス | ||
| 分電盤・コンシューマーユニット | ||
| 配線・ケーブルアクセサリー | ||
| コネクター・端子 | ||
| ジャンクションボックス・エンクロージャー | ||
| サージ保護デバイス | ||
| その他の製品 | ||
| 形態別 | 標準機械式 | |
| スマート・コネクテッド | ||
| モュール式・プラグオン | ||
| その他の形態 | ||
| 技術別 | 電気機械式 | |
| 電子・ソリッドステート | ||
| IoT接続型 | ||
| ワイヤレス・プロトコルベース | ||
| その他の技術 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
住宅用電気部品の予測成長率はどのくらいですか?
住宅用電気部品市場は2027年から2032年にかけてCAGR 11.37%で成長し、2032年に10.92 ビリオン 米ドルに達すると予測されています。
最も成長が速い住宅用電気製品はどれですか?
サージ保護デバイスは、より広範な安全基準要件に支えられ、2032年にかけてCAGR 11.8%で成長すると予測されています。
スマート電気デバイスが住宅で普及している理由は何ですか?
コネクテッドスイッチ、ソケット、制御機器はエネルギー監視、デバイス管理、レトロフィットアップグレードをサポートし、互換性の向上により設置の障壁が低下しています。
住宅用電気部品の需要をリードしている地域はどこですか?
アジア太平洋は2026年に40.8%のシェアを占め、2032年にかけてCAGR 11.7%で成長すると予測されています。
EVチャージャーとヒートポンプは家庭の電気システムにどのような影響を与えますか?
家庭内の電気負荷の増大に対応するため、より大容量のパネル、アップグレードされた回路保護、ホームエネルギー管理が必要になる場合があります。
住宅用電気機器の主要企業はどこですか?
主要サプライヤーには、Schneider Electric、ABB、Legrand、Eaton、Siemens、Havells、CHINT、Leviton、Lutron、Panasonic、Hagerが含まれます。