
Tamaño y Participación del Mercado de Componentes Eléctricos Residenciales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.37 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.92 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Componentes Eléctricos Residenciales por Mordor Intelligence
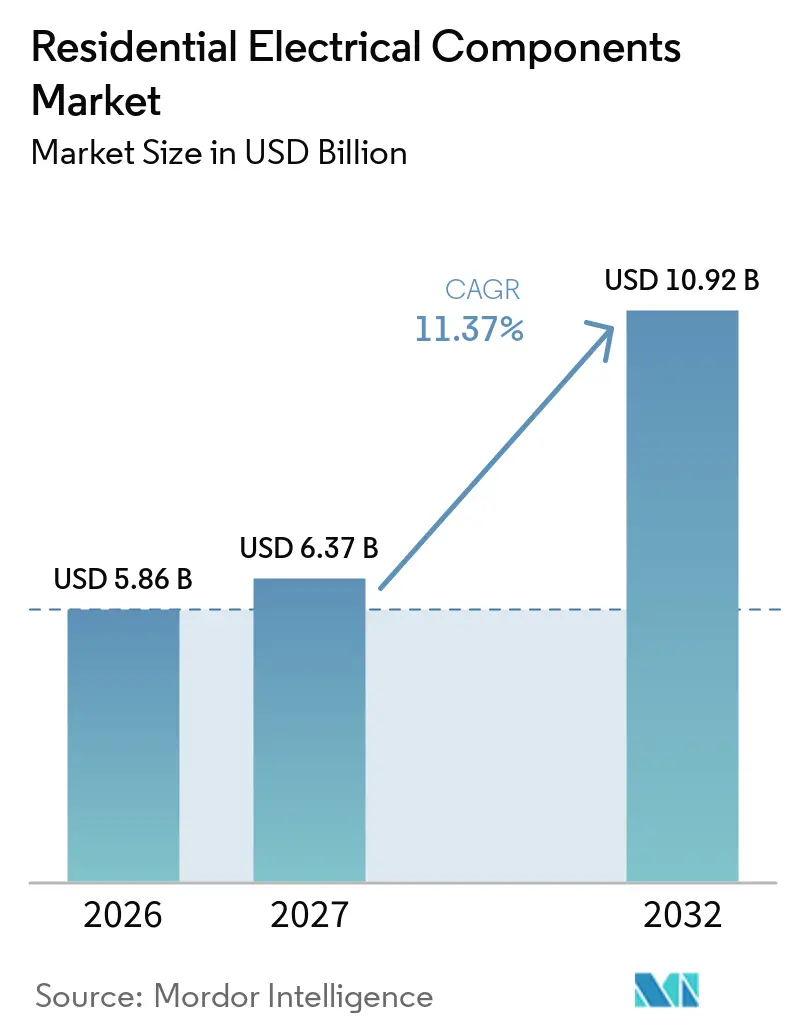
Se proyecta que el tamaño del Mercado de Componentes Eléctricos Residenciales se expanda desde 5,86 mil millones de USD en 2026 y 6,37 mil millones de USD en 2027 hasta 10,92 mil millones de USD en 2032, a una CAGR del 11,37% entre 2027 y 2032. El mercado de componentes eléctricos residenciales está respaldado por la construcción de viviendas, las obras de renovación y la electrificación doméstica más amplia. Las cargas domésticas más elevadas provenientes de cargadores de vehículos eléctricos, bombas de calor y sistemas solares en tejados están aumentando la demanda de paneles mejorados, protección de circuitos y protección contra sobretensiones. Los códigos de seguridad también generan demanda de reemplazo cuando los inicios de construcción de viviendas son débiles. Los controles conectados están pasando de proyectos premium a instalaciones residenciales más estándar a medida que mejora la compatibilidad. Los fabricantes, por tanto, compiten a través de productos conectados, carteras conformes y mejor acceso a los canales de distribución locales.
Conclusiones Clave del Informe
- Por producto, los interruptores representaron el 22,6% de la participación del mercado de componentes eléctricos residenciales en 2026, mientras que se prevé que los dispositivos de protección contra sobretensiones crezcan a una CAGR del 11,8% hasta 2032.
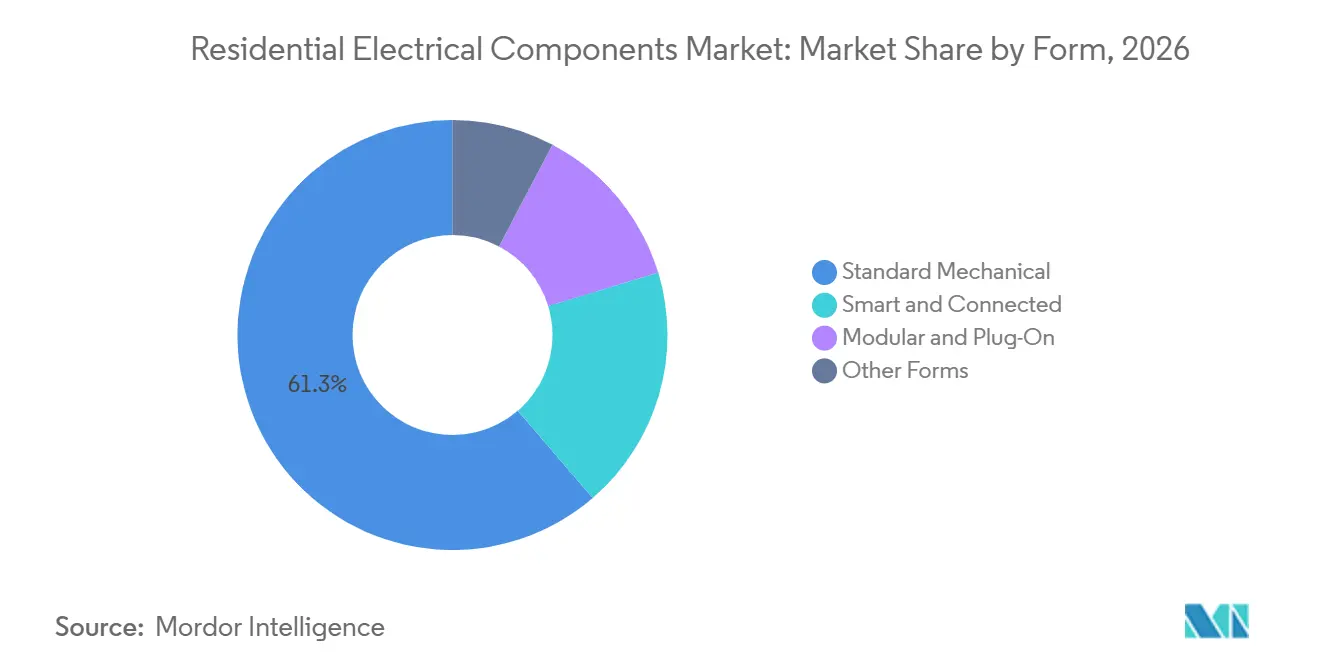
- Por forma, los componentes mecánicos estándar representaron el 61,3% de la participación del mercado de componentes eléctricos residenciales en 2026, mientras que se prevé que los dispositivos inteligentes y conectados se expandan a una CAGR del 12,5% hasta 2032.
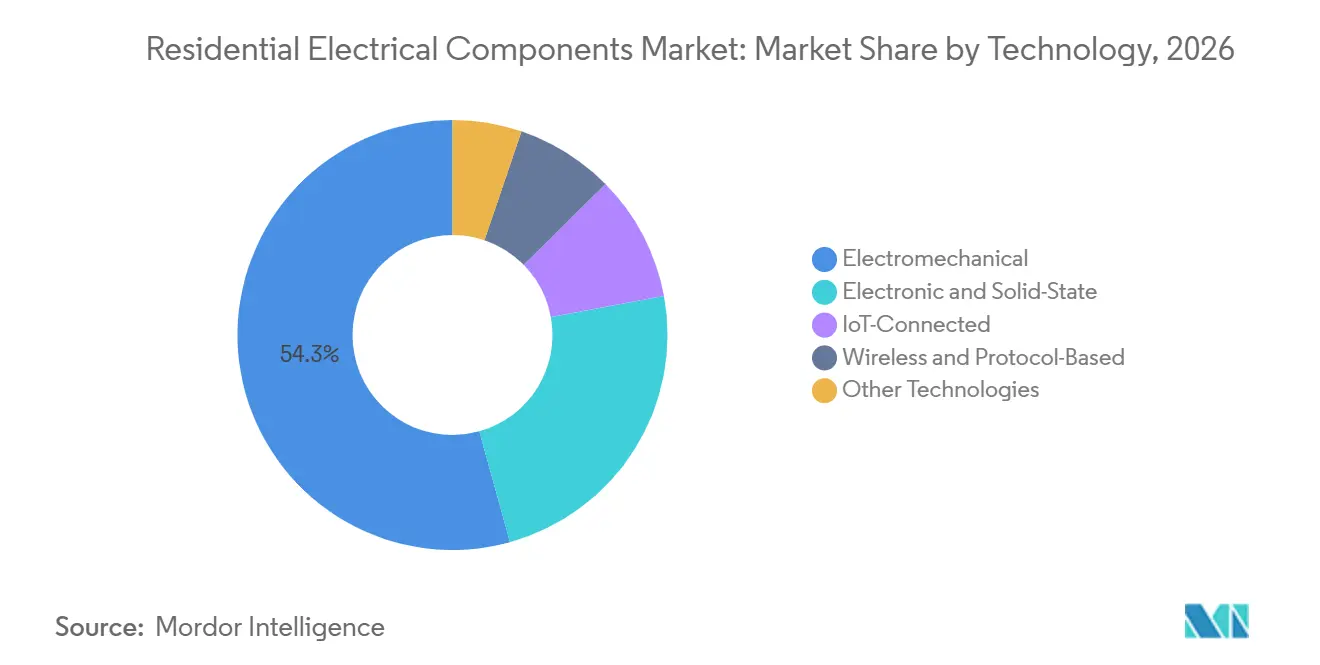
- Por tecnología, los productos electromecánicos representaron el 54,3% de la participación del mercado de componentes eléctricos residenciales en 2026, mientras que se prevé que la tecnología conectada por IoT crezca a una CAGR del 14,3% hasta 2032.
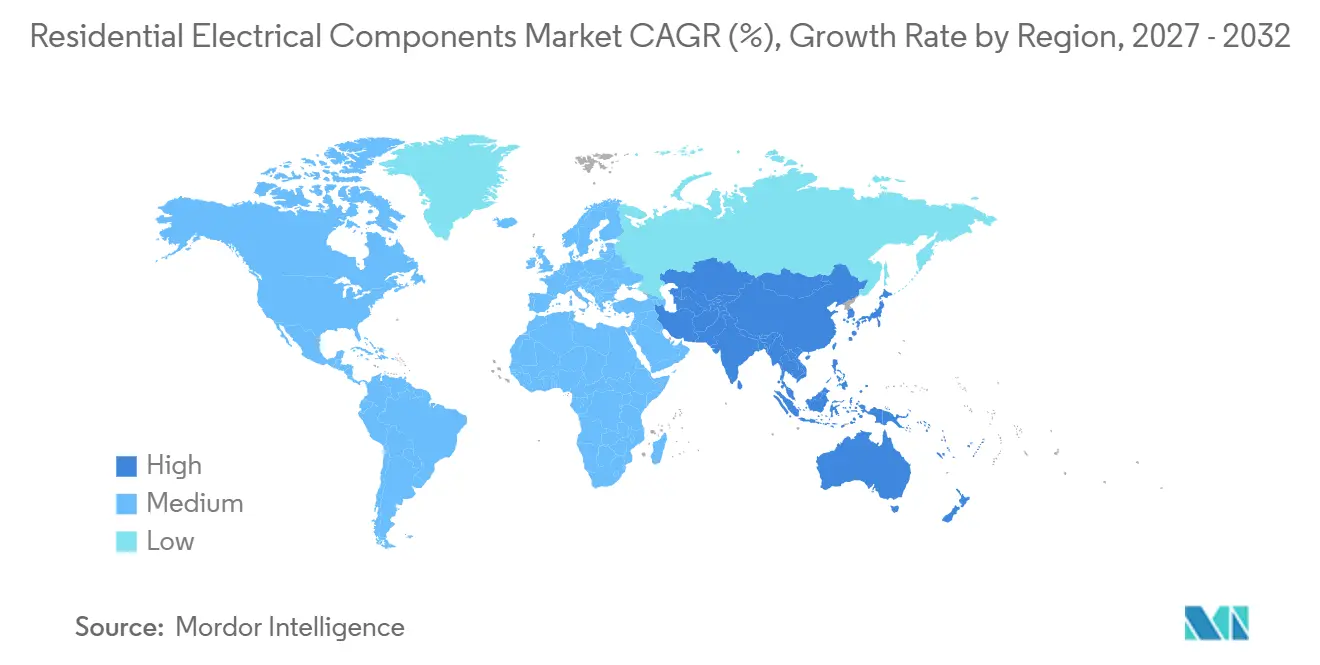
- Por geografía, Asia-Pacífico representó el 40,8% de la participación del mercado de componentes eléctricos residenciales en 2026 y se prevé que crezca a una CAGR del 11,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Construcción Residencial y Formación de Vivienda Urbana | +2.10% | Global; mayor intensidad en Asia-Pacífico y América del Sur | Mediano plazo (2–4 años) |
| Adopción de Domótica y Cableado Conectado | +3.20% | América del Norte, UE, núcleo de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Actualizaciones de Códigos de Seguridad Eléctrica y Eficiencia Energética | +1.80% | América del Norte, UE, Australia; extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Ciclos de Modernización y Reemplazo de Viviendas Antiguas | +1.50% | América del Norte y UE; ganancias tempranas en Japón y Corea del Sur | Mediano plazo (2–4 años) |
| Electrificación de Carga de Vehículos Eléctricos, Bombas de Calor y Energía Distribuida | +2.00% | Núcleo de la UE, América del Norte, Asia-Pacífico | Mediano plazo (2–4 años) |
| Demanda de Instaladores por Dispositivos Más Rápidos, Modulares y que Ahorran Mano de Obra | +1.00% | América del Norte, Alemania, Reino Unido, Australia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Construcción Residencial y Formación de Vivienda Urbana
El mercado de componentes eléctricos residenciales se beneficia de un déficit de oferta de vivienda que respalda la demanda de instalaciones eléctricas básicas. La Asociación Nacional de Constructores de Viviendas pronosticó 940.000 inicios de viviendas unifamiliares en Estados Unidos para 2026, un aumento del 1%, mientras estimaba una escasez nacional de 1,2 millones de viviendas[1]. Cada nueva vivienda necesita interruptores, enchufes, accesorios de cableado, protección de circuitos y un tablero de distribución. La construcción de casas adosadas añade demanda porque los sistemas de entrada compartida, la provisión para vehículos eléctricos y la submedición de energía suelen especificarse a nivel de proyecto. Los programas de vivienda de India y el programa de renovación de China también respaldan la demanda de productos eléctricos estándar en proyectos de vivienda de gran volumen. Esto crea una base de instalación que posteriormente puede respaldar actualizaciones a dispositivos conectados.
La actividad de construcción de viviendas no afecta a todas las categorías de productos de la misma manera. Los interruptores básicos, enchufes, conectores y carcasas siguen estrechamente vinculados a la construcción y renovación de unidades. Los tableros de distribución y los dispositivos de protección reciben un mayor impulso donde los promotores prevén futuras bombas de calor, sistemas solares o carga de vehículos eléctricos. La inflación de los precios de los materiales puede elevar los costos de los proyectos, aunque los requisitos de los códigos limitan la posibilidad de eliminar los dispositivos de seguridad básicos de una instalación eléctrica. El mercado de componentes eléctricos residenciales, por tanto, cuenta con el respaldo tanto de la nueva formación de viviendas como de las especificaciones eléctricas requeridas en esas viviendas. Los fabricantes que ofrecen gamas de productos completas y conformes con los códigos pueden atender a los contratistas a través de una única relación de adquisición.
Adopción de Domótica y Cableado Conectado
El mercado de componentes eléctricos residenciales está ganando valor a medida que los interruptores, enchufes, reguladores de intensidad y controles de carga conectados se vuelven más fáciles de instalar y usar. Los estándares comunes de dispositivos reducen los problemas de compatibilidad entre productos de diferentes proveedores. Esto es importante porque los propietarios de viviendas suelen añadir dispositivos conectados por etapas en lugar de adquirir un sistema completo de una sola vez. El despliegue de contadores inteligentes en Alemania y las medidas de eficiencia en edificios están aumentando el valor práctico de los productos conectados para la monitorización de energía y la respuesta a la demanda. El programa MaPrimeRénov' de Francia respalda las obras de renovación elegibles y puede dirigir el gasto hacia controles de energía y mejoras eléctricas relacionadas. Estos programas hacen que los dispositivos conectados sean relevantes para los presupuestos de renovación y no solo para proyectos de viviendas de lujo.
La ruta al mercado está cambiando a medida que la actividad de modernización se vuelve más importante en Europa. Los distribuidores comerciales siguen siendo importantes para los trabajos dirigidos por instaladores, pero los canales minoristas y en línea importan cuando los propietarios eligen directamente un enchufe inteligente o un control de iluminación. Los productos necesitan una configuración sencilla, actualizaciones de software fiables e información de compatibilidad clara. Esto otorga a las marcas eléctricas establecidas una ventaja donde pueden combinar la confianza del instalador con un soporte al consumidor accesible. El mercado de componentes eléctricos residenciales también se beneficia cuando los dispositivos conectados proporcionan una visibilidad energética clara en lugar de solo conmutación remota. Los fabricantes que integran estas funciones en dispositivos de cableado familiares pueden reducir la complejidad percibida de la adopción de la domótica.
Actualizaciones de Códigos de Seguridad Eléctrica y Eficiencia Energética
El mercado de componentes eléctricos residenciales recibe apoyo a corto plazo de los códigos eléctricos que amplían el uso de dispositivos de protección. El Código Eléctrico Nacional de 2020 exigió protección contra sobretensiones en las entradas de servicio residenciales, y la edición de 2023 amplió los requisitos a los alimentadores y ciertas ocupaciones[2]. La edición de 2026 cubre además casas móviles, casas prefabricadas y dormitorios de personal de respuesta a emergencias. El Código Eléctrico de California de 2025 entró en vigor en enero de 2026 y se basa en el de 2023. Estos requisitos respaldan la demanda de protección contra sobretensiones, protección contra fallas a tierra y protección contra fallas de arco durante la construcción y las obras de renovación con permiso.
Los cambios en los códigos generan demanda que no depende únicamente de los volúmenes de construcción. Un propietario que retrasó una obra bajo un código anterior puede necesitar cumplir con requisitos más recientes al solicitar un nuevo permiso. Esto aumenta la necesidad de reemplazo de receptáculos, disyuntores y equipos de protección en cocinas, baños, garajes y circuitos exteriores. Los contratistas eléctricos también prefieren productos con documentación sencilla y aprobaciones reconocidas porque los errores de cumplimiento pueden retrasar un proyecto. El mercado de componentes eléctricos residenciales se beneficia cuando las normas de seguridad se adoptan en más jurisdicciones. Los proveedores con productos probados y soporte técnico local están mejor posicionados para convertir los cambios de código en ventas recurrentes.
Electrificación, Modernización y Necesidades de los Instaladores
La electrificación residencial está aumentando la capacidad requerida de las unidades de consumo y los tableros de distribución. Un hogar que utiliza un cargador de vehículo eléctrico de Nivel 2 y una bomba de calor puede imponer una carga mayor en los paneles eléctricos más antiguos. Un estudio de 2025 modeló la sobrecarga de transformadores de corta duración cuando la carga de vehículos eléctricos y el uso de bombas de calor ocurrían simultáneamente en redes residenciales. Esto respalda las actualizaciones de disyuntores, barras colectoras, paneles y cableado de entrada. El pronóstico de bombas de calor de ISO New England para 2026 también reconoce el aumento del uso de electricidad derivado de la electrificación residencial. El mercado de componentes eléctricos residenciales se beneficia cuando la demanda de energía se traslada de equipos de combustibles fósiles a sistemas domésticos alimentados eléctricamente.
Las viviendas antiguas son una fuente importante de demanda de reemplazo, especialmente en América del Norte, Europa, Japón y Corea del Sur. Los instaladores que trabajan en estas propiedades valoran los paneles modulares, los disyuntores de conexión directa y las conexiones sin herramientas que reducen el tiempo de instalación. La escasez de mano de obra hace que la velocidad de instalación sea más importante para los contratistas y promotores. ABB adquirió Lumin para añadir gestión de energía doméstica que coordina la carga de vehículos eléctricos, las bombas de calor y el almacenamiento solar a través del panel eléctrico[3]. Este movimiento muestra por qué el equipo eléctrico se está convirtiendo en un punto de control para el uso de energía doméstica. Los productos que simplifican las obras de modernización al tiempo que añaden una gestión de energía visible pueden satisfacer tanto las necesidades del instalador como las del propietario.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo de Insumos de Cobre, Resina y Acero | -1.20% | Global; más aguda para los fabricantes en Asia-Pacífico y América del Sur | Mediano plazo (2–4 años) |
| Riesgos de Interoperabilidad y Ciberseguridad en Dispositivos Conectados | -0.60% | América del Norte y UE; extensión al núcleo de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cuellos de Botella en Instaladores Cualificados y Certificación de Cumplimiento | -0.50% | América del Norte, Europa Occidental, Australia | Corto plazo (≤ 2 años) |
| Competencia de Productos Falsificados de Bajo Costo y No Conformes | -0.40% | Global; concentrado en canales de comercio electrónico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo de Insumos de Cobre, Resina y Acero
La volatilidad del costo de los insumos puede limitar los márgenes del mercado de componentes eléctricos residenciales, particularmente en las líneas de productos mecánicos sensibles al precio. El cobre es un material de alto costo en productos relacionados con el cableado, terminales, barras colectoras y conexiones eléctricas. TTI Europe identificó una presión continua sobre las materias primas en la cadena de suministro de componentes electrónicos en su análisis de 2025[4]. Los productores no siempre pueden trasladar los mayores costos de materiales a los distribuidores y contratistas de inmediato. Esto es más difícil cuando las importaciones de bajo precio compiten por las mismas categorías de productos estándar. Los acuerdos de compra a largo plazo y el diseño eficiente de productos pueden reducir la exposición, pero no eliminan el riesgo.
La presión de costos también afecta el ritmo de las actualizaciones de productos. Los constructores pueden optar por productos mecánicos estándar cuando el costo inicial de las alternativas conectadas aumenta. Los proveedores más pequeños pueden enfrentar una mayor presión porque tienen menos poder de compra y menos opciones para cubrir las compras de materias primas. Los costos del cobre, la resina y el acero también pueden afectar el capital de trabajo necesario para mantener el inventario. El mercado de componentes eléctricos residenciales sigue expuesto a esta restricción porque los productos de seguridad no pueden sustituir fácilmente los materiales conductores. La escala, el abastecimiento local y la fijación de precios disciplinada son, por tanto, importantes para preservar los márgenes.
Riesgos de Interoperabilidad y Ciberseguridad en Dispositivos Conectados
Los productos de cableado conectado introducen preocupaciones de ciberseguridad e interoperabilidad que no surgen con los interruptores y enchufes mecánicos convencionales. En enero de 2026, la CISA identificó vulnerabilidades de denegación de servicio que afectaban a las líneas de productos Wiser Zigbee de Schneider Electric, incluidos enchufes inteligentes y interruptores reguladores de intensidad conectados. Schneider Electric emitió orientación de mitigación para los productos afectados. La guía de NIST de 2026 describe las actividades fundamentales de ciberseguridad que los fabricantes de productos IoT deben implementar antes de que los productos lleguen al mercado. Estas expectativas pueden añadir costos de desarrollo y cumplimiento para los proveedores que carecen de recursos dedicados a la seguridad del software. Los compradores pueden retrasar la adopción cuando tienen incertidumbre sobre la privacidad, las actualizaciones de dispositivos o la compatibilidad del sistema.
La interoperabilidad es importante porque un hogar conectado a menudo incluye dispositivos comprados en diferentes momentos y a través de diferentes canales. Los productos que no pueden funcionar con las principales plataformas pueden perder relevancia incluso si el hardware eléctrico es fiable. Las actualizaciones de firmware seguras, los períodos de soporte transparentes y la conectividad basada en estándares pueden reducir las preocupaciones de los compradores. Los fallos de ciberseguridad también pueden dañar la confianza en la categoría en general y no solo en la marca afectada. El mercado de componentes eléctricos residenciales necesita controles fiables a medida que se vuelve más habilitado por software. Los proveedores que tratan el mantenimiento digital como parte del producto pueden proteger mejor la demanda a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Las Protecciones contra Sobretensiones Ganan Terreno a través de la Adopción de CódigosLos interruptores representaron el 22,6% de la participación del mercado de componentes eléctricos residenciales en 2026 porque cada vivienda los requiere y la demanda de reemplazo se mantiene constante. Su amplio uso abarca la nueva construcción, la renovación y el mantenimiento rutinario. Los enchufes y receptáculos también mantienen altos volúmenes porque las variantes protegidas son necesarias en ubicaciones como cocinas, baños, garajes y áreas exteriores. Los dispositivos de protección de circuitos satisfacen las necesidades de seguridad en todo el sistema eléctrico. Los tableros de distribución y las unidades de consumo están ganando valor donde los hogares requieren mayor capacidad de servicio. Los accesorios de cableado, conectores, terminales, cajas de empalme y carcasas siguen siendo productos de soporte necesarios para cada instalación.
Los dispositivos de protección contra sobretensiones tienen las perspectivas más sólidas, con un tamaño del mercado de componentes eléctricos residenciales para este grupo de productos que se prevé crezca a una CAGR del 11,8% hasta 2032. El resultado refleja requisitos de código más amplios en servicios, alimentadores y ocupaciones residenciales adicionales. La categoría también está evolucionando más allá de un producto básico de cumplimiento a medida que los proveedores añaden funciones de diagnóstico y enlaces de monitorización. Eaton, Leviton y Siemens tienen carteras de productos que posicionan la protección a nivel de panel junto con sistemas de gestión de energía doméstica. La acción de la CPSC contra las marcas de seguridad falsificadas refuerza la importancia de las aprobaciones de confianza en esta categoría. Esta combinación de regulación y mejoras de características respalda la demanda de productos de protección contra sobretensiones certificados.
Por Forma:
Los Productos Conectados se Expanden desde una Base MecánicaLos componentes mecánicos estándar representaron el 61,3% de la participación del mercado de componentes eléctricos residenciales en 2026. Su gran base instalada y su menor costo inicial respaldan su uso continuado en los mercados de vivienda de gran volumen. Siguen siendo especialmente relevantes en Asia, América del Sur y partes de Oriente Medio, donde la asequibilidad guía muchas especificaciones. Los productos mecánicos también tienen prácticas de instalación familiares e inventarios de distribuidores establecidos. Los diseños modulares y de conexión directa están ganando interés donde la disponibilidad de mano de obra es limitada. Estos formatos pueden reducir el tiempo de ensamblaje del panel y simplificar las labores de servicio.
Se prevé que los dispositivos inteligentes y conectados crezcan a una CAGR del 12,5% hasta 2032. La reducción de los costos de los módulos inalámbricos y una mayor interoperabilidad respaldan su uso en proyectos convencionales. Los interruptores, enchufes y módulos de control conectados pueden ofrecer visibilidad energética, control de iluminación y gestión remota de dispositivos. Los programas de renovación y el despliegue de contadores inteligentes refuerzan la razón para instalar estos dispositivos en viviendas existentes. La categoría de forma seguirá necesitando orientación de instalación clara porque los productos conectados pueden generar necesidades de soporte técnico después de que se complete el trabajo eléctrico. Los proveedores que combinan una puesta en marcha sencilla con productos físicos duraderos pueden aumentar la adopción sin interrumpir los flujos de trabajo de los instaladores.
Por Tecnología:
Los Dispositivos Conectados por IoT Lideran las Perspectivas de CrecimientoLa tecnología electromecánica representó el 54,3% de la participación del mercado de componentes eléctricos residenciales en 2026. Sigue siendo central en las categorías de productos donde la durabilidad, el funcionamiento predecible y el bajo costo son esenciales. Las cadenas de suministro de larga data también respaldan su papel en los grandes mercados de construcción. Los productos electrónicos y de estado sólido sirven para aplicaciones que necesitan regulación de intensidad, control de conmutación o menor consumo de energía en espera. Los productos inalámbricos y basados en protocolos son particularmente útiles en modernizaciones donde el nuevo cableado de datos sería difícil. Estas tecnologías ofrecen a los propietarios más opciones para actualizar los sistemas eléctricos existentes.
Se prevé que la tecnología conectada por IoT crezca a una CAGR del 14,3% hasta 2032, la tasa más alta entre las categorías de tecnología. Los sistemas inalámbricos integrados y los procesos de configuración estandarizados pueden reducir la brecha entre los productos conectados y los convencionales. Los enchufes, paneles e interruptores conectados pueden proporcionar datos a las plataformas de gestión de energía además de realizar una función eléctrica básica. Esto respalda la demanda de modernización donde los propietarios desean mejoras prácticas sin grandes obras de reconstrucción. El progreso de la categoría depende de un firmware seguro, la compatibilidad de los dispositivos y un soporte fiable a lo largo del ciclo de vida del producto. Los fabricantes que aborden estas condiciones pueden hacer que la tecnología conectada sea más aceptable para los proyectos residenciales de precio medio.
Análisis Geográfico
Mercado de Componentes Eléctricos Residenciales de Asia-Pacífico
Asia-Pacífico concentró el 40,8% de la cuota del mercado de componentes eléctricos residenciales en 2026 y se prevé que crezca a una CAGR del 11,7% hasta 2032. China impulsa la demanda regional a través de la renovación residencial, una amplia base de viviendas y un mayor uso de dispositivos conectados. India suma demanda mediante la entrega de viviendas y la electrificación residencial. Los mercados del Sudeste Asiático se benefician de la urbanización y la actividad constructora. Japón y Corea del Sur ofrecen una oportunidad diferente a través de la renovación del parque de viviendas maduro. La región combina demanda de equipos eléctricos básicos con un creciente interés en productos inteligentes.
Mercado de Componentes Eléctricos Residenciales de América del Norte y Europa
América del Norte y Europa conforman un importante clúster de demanda moldeado por las obras de rehabilitación y el cumplimiento de normativas de seguridad. La Oficina del Censo de los Estados Unidos reportó inicios de construcción de viviendas anualizados de 1,275 millones en agosto de 2026, incluyendo 918.000 inicios de viviendas unifamiliares. Los permisos de renovación en Estados Unidos también respaldan las actualizaciones de protección contra fallas a tierra, protección contra arcos eléctricos y protección contra sobretensiones. Canadá registró inicios de construcción de viviendas a una tasa anual ajustada estacionalmente de 229.000 en agosto de 2026. Europa está marcada por las normativas de eficiencia energética en edificios, el despliegue de contadores inteligentes y la actividad de renovación. Alemania sigue siendo relevante para los productos compatibles con KNX y Matter que respaldan los controles del hogar conectado.
Mercado de Componentes Eléctricos Residenciales de Oriente Medio, África y América del Sur
América del Sur, Oriente Medio y África son mercados en etapas más tempranas para los dispositivos conectados de gama alta, aunque su demanda eléctrica básica está en expansión. Los programas de vivienda de Brasil sostienen los requisitos de cuadros de distribución, accesorios de cableado e interruptores estándar. Argentina y Chile suman demanda en los principales centros urbanos donde la densidad habitacional está aumentando. Arabia Saudita y los Emiratos Árabes Unidos impulsan el desarrollo residencial técnicamente avanzado a través de grandes proyectos urbanos. Egipto, Marruecos y Sudáfrica incrementan la demanda a medida que las conexiones a la red eléctrica llegan a más hogares. El tamaño del mercado de componentes eléctricos residenciales en estas regiones puede recibir mayor impulso a medida que las normas locales se alineen con las prácticas de la IEC y mejoren los precios de importación.
Panorama Competitivo
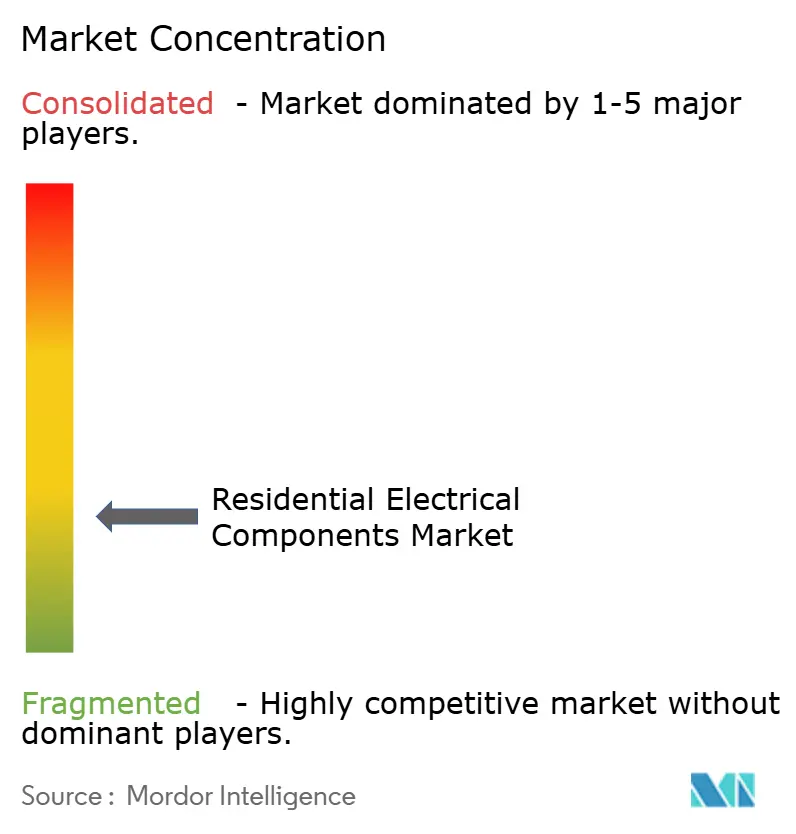
El mercado de componentes eléctricos residenciales está fragmentado, e incluye proveedores globales como Schneider Electric, ABB, Legrand, Eaton y Siemens. Estas empresas compiten con especialistas regionales, entre ellos Havells, CHINT, Leviton, Lutron, Panasonic, Hager, Niko, Vimar, Gewiss, ALBRECHT JUNG y Simon. Los grandes proveedores tienen ventajas en amplitud de productos, aprobaciones, recursos de ingeniería y relaciones con distribuidores. Las empresas regionales pueden competir a través del conocimiento del mercado local, los precios, el diseño y la cobertura especializada de canales. La competencia está evolucionando más allá de los interruptores y enchufes convencionales hacia productos conectados, controles de energía y equipos de modernización conformes. Esto favorece a las empresas que pueden vincular el hardware eléctrico con el soporte digital y el acceso a los canales.
Schneider Electric anunció una oferta pública de adquisición voluntaria sobre Shelly Group en septiembre de 2026, valorada en 1,2 mil millones de EUR, para añadir capacidades de IoT y edificios inteligentes. ABB también adquirió Lumin para ampliar su oferta de gestión de energía residencial. Estos movimientos muestran que las plataformas tecnológicas y el acceso local a los instaladores son activos estratégicos. Las empresas están adquiriendo cada vez más capacidades que llevarían tiempo desarrollar internamente. El resultado es una competencia más intensa por las posiciones en el hogar conectado y por la distribución en regiones de alto crecimiento.
Quedan espacios en blanco en Europa del Este, el Sudeste Asiático y partes de Oriente Medio, donde la demanda de productos conectados conformes aún se está desarrollando. CHINT continúa compitiendo en los mercados emergentes a través de precios alineados con las normas IEC. Havells está ampliando su gama de accesorios para hogar inteligente para los compradores urbanos de India. Niko, Hager, Simon y ALBRECHT JUNG mantienen posiciones premium a través de productos de diseño destacado y conocimiento de cumplimiento regional. La campaña de la CPSC contra las etiquetas de seguridad falsas puede elevar el costo de las importaciones no conformes y respaldar a las marcas certificadas establecidas. El mercado de componentes eléctricos residenciales está moderadamente concentrado en la cima, pero la especialización de productos y la distribución local dejan espacio para competidores bien posicionados.
Líderes de la Industria de Componentes Eléctricos Residenciales
-
Schneider Electric SE
-
Legrand S.A.
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Componentes Eléctricos Residenciales Empresas cubiertas en este informe
- ABB Ltd
- ALBRECHT JUNG GMBH & CO. KG
- CHINT Group Co., Ltd.
- Eaton Corporation plc
- GEWISS S.p.A.
- Hager SE
- Havells India Limited
- Hubbell Incorporated
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Mitsubishi Electric Corporation
- Niko Group NV
- Panasonic Holdings Corporation
- Polycab India Ltd.
- Resideo Technologies Inc.
- Schneider Electric SE
- Siemens AG
- Simon, S.A.
- Vimar S.p.A.
Desarrollos recientes de la industria en Mercado de Componentes Eléctricos Residenciales
- Septiembre de 2026: Schneider Electric anunció una oferta pública de adquisición voluntaria sobre Shelly Group, un proveedor de soluciones de IoT y edificios inteligentes, en una transacción en efectivo valorada en 1,2 mil millones de EUR, ofreciendo 70 EUR por acción y respaldada por cofundadores que poseen el 57% de las acciones en circulación. El acuerdo integrará la plataforma de gestión de energía doméstica liderada por software de Shelly con las capacidades de hardware de Schneider Electric en edificios residenciales, de modernización y comerciales pequeños. Se espera que la transacción se cierre en el primer trimestre de 2027, sujeta a las aprobaciones regulatorias.
- Septiembre de 2026: Eaton firmó un acuerdo para adquirir COL Group, un fabricante europeo de equipos de conmutación de media tensión sin SF₆, tecnologías de automatización de redes y sistemas de energía modulares, por 810 millones de EUR. El acuerdo amplía la huella de fabricación de distribución de energía de Eaton en Europa, y se espera que la transacción se cierre en el primer trimestre de 2027.
- Julio de 2026: ABB anunció un acuerdo para adquirir Advantics, un especialista en conversión de energía basada en carburo de silicio con sede en Francia, ampliando la cartera de corriente continua de ABB en infraestructura de vehículos eléctricos, electrificación residencial y aplicaciones de microrredes industriales. Se espera que la transacción se cierre en el cuarto trimestre de 2026.
- Julio de 2026: ABB anunció una oferta en efectivo recomendada para adquirir Rotork plc, un proveedor global de control de flujo inteligente y actuadores eléctricos, financiada mediante 5,8 mil millones de USD en efectivo existente y líneas de crédito bancarias comprometidas, reforzando aún más la gama de productos de electrificación y automatización de ABB.
Alcance del Informe Global del Mercado de Componentes Eléctricos Residenciales
El mercado de componentes eléctricos residenciales abarca los productos y dispositivos eléctricos utilizados en edificios residenciales para distribuir, controlar, proteger, conectar y gestionar la energía eléctrica. Estos componentes se instalan en nuevas construcciones residenciales, renovaciones y aplicaciones de reemplazo.
El Mercado de Componentes Eléctricos Residenciales está segmentado por producto, forma, tecnología y geografía. Por producto, el mercado está segmentado en interruptores, enchufes, dispositivos de protección de circuitos, tableros de distribución, accesorios de cableado, cajas de empalme y dispositivos de protección contra sobretensiones. Por forma, el mercado está segmentado en mecánico estándar, inteligente y conectado, y modular. Por tecnología, el mercado está segmentado en electromecánico, estado sólido, conectado por IoT e inalámbrico. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de componentes eléctricos residenciales en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Interruptores |
| Enchufes y Receptáculos |
| Dispositivos de Protección de Circuitos |
| Tableros de Distribución y Unidades de Consumo |
| Accesorios de Cableado y Cable |
| Conectores y Terminales |
| Cajas de Empalme y Carcasas |
| Dispositivos de Protección contra Sobretensiones |
| Otros Productos |
| Mecánico Estándar |
| Inteligente y Conectado |
| Modular y de Conexión Directa |
| Otras Formas |
| Electromecánico |
| Electrónico y de Estado Sólido |
| Conectado por IoT |
| Inalámbrico y Basado en Protocolos |
| Otras Tecnologías |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Producto | Interruptores | |
| Enchufes y Receptáculos | ||
| Dispositivos de Protección de Circuitos | ||
| Tableros de Distribución y Unidades de Consumo | ||
| Accesorios de Cableado y Cable | ||
| Conectores y Terminales | ||
| Cajas de Empalme y Carcasas | ||
| Dispositivos de Protección contra Sobretensiones | ||
| Otros Productos | ||
| Por Forma | Mecánico Estándar | |
| Inteligente y Conectado | ||
| Modular y de Conexión Directa | ||
| Otras Formas | ||
| Por Tecnología | Electromecánico | |
| Electrónico y de Estado Sólido | ||
| Conectado por IoT | ||
| Inalámbrico y Basado en Protocolos | ||
| Otras Tecnologías | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los componentes eléctricos residenciales?
Se prevé que el mercado de componentes eléctricos residenciales crezca a una CAGR del 11,37% de 2027 a 2032, alcanzando los 10,92 mil millones de USD en 2032.
¿Qué producto eléctrico residencial está creciendo más rápido?
Se prevé que los dispositivos de protección contra sobretensiones crezcan a una CAGR del 11,8% hasta 2032, respaldados por requisitos de códigos de seguridad más amplios.
¿Por qué los dispositivos eléctricos inteligentes están ganando adopción en los hogares?
Los interruptores, enchufes y controles conectados respaldan la monitorización de energía, la gestión de dispositivos y las actualizaciones de modernización, mientras que una mejor compatibilidad reduce las barreras de instalación.
¿Qué región lidera la demanda de componentes eléctricos residenciales?
Asia-Pacífico representó el 40,8% de la participación en 2026 y se prevé que crezca a una CAGR del 11,7% hasta 2032.
¿Cómo afectan los cargadores de vehículos eléctricos y las bombas de calor a los sistemas eléctricos domésticos?
Pueden requerir paneles de mayor capacidad, protección de circuitos mejorada y gestión de energía doméstica para manejar las mayores cargas eléctricas del hogar.
¿Quiénes son las principales empresas en equipos eléctricos residenciales?
Los principales proveedores incluyen Schneider Electric, ABB, Legrand, Eaton, Siemens, Havells, CHINT, Leviton, Lutron, Panasonic y Hager.