
Marktgröße und Marktanteil für Wohngebäude-Elektrokomponenten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.37 Milliarden US-Dollar |
| Marktgröße (2032) | 10.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.37 % |
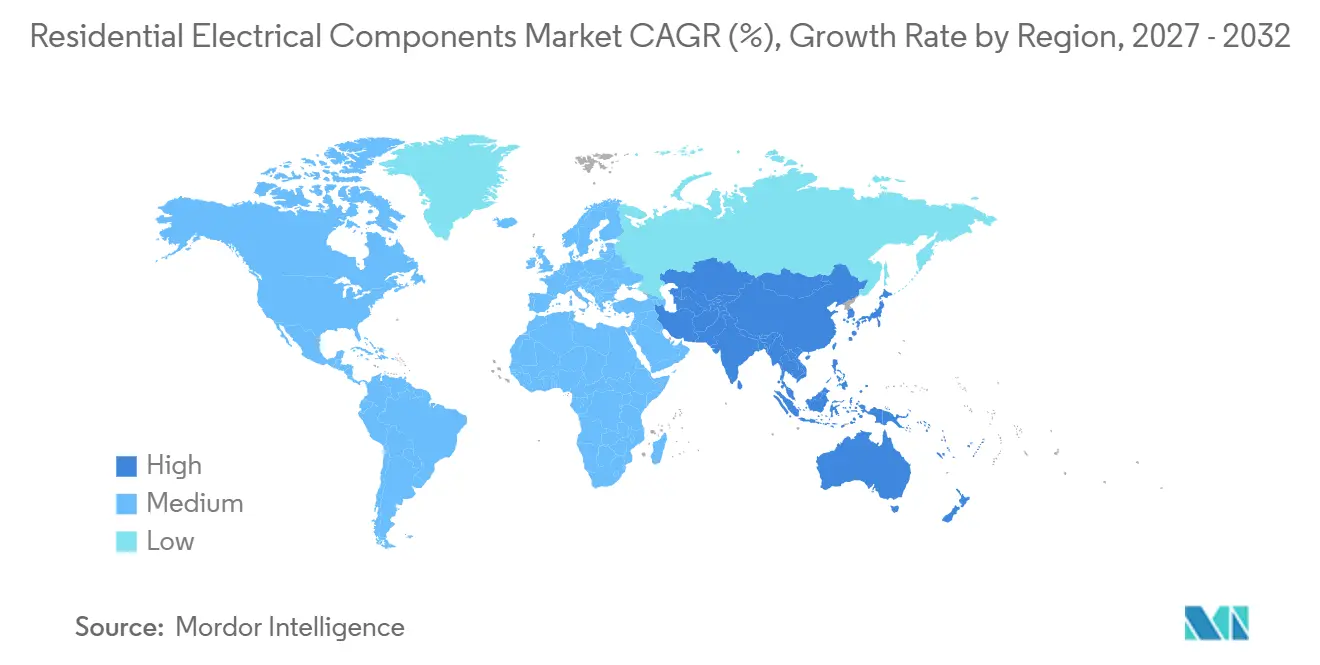
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
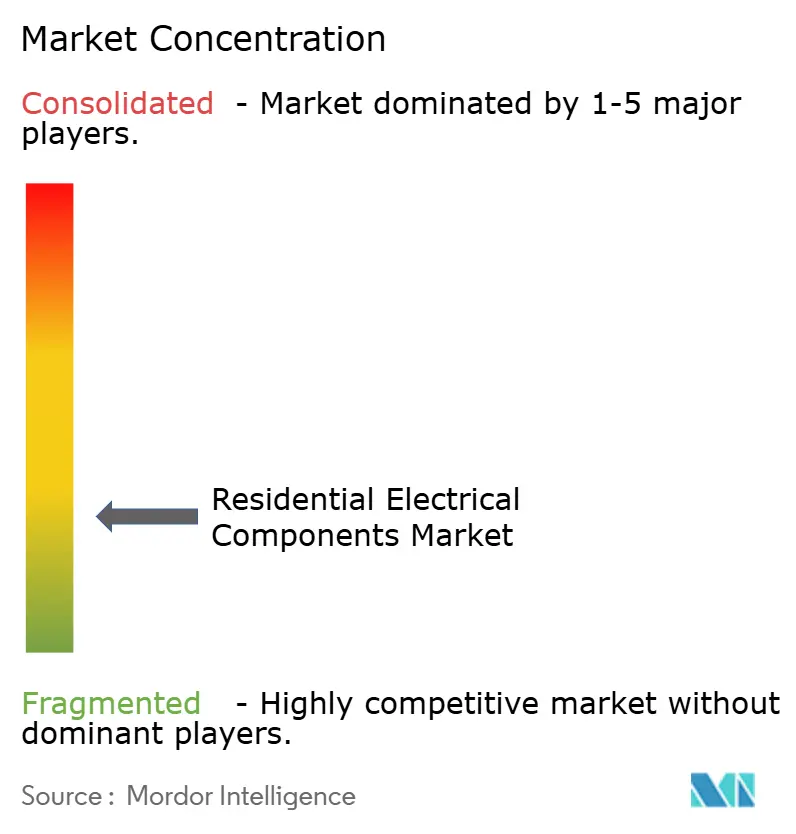
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wohngebäude-Elektrokomponenten von Mordor Intelligence
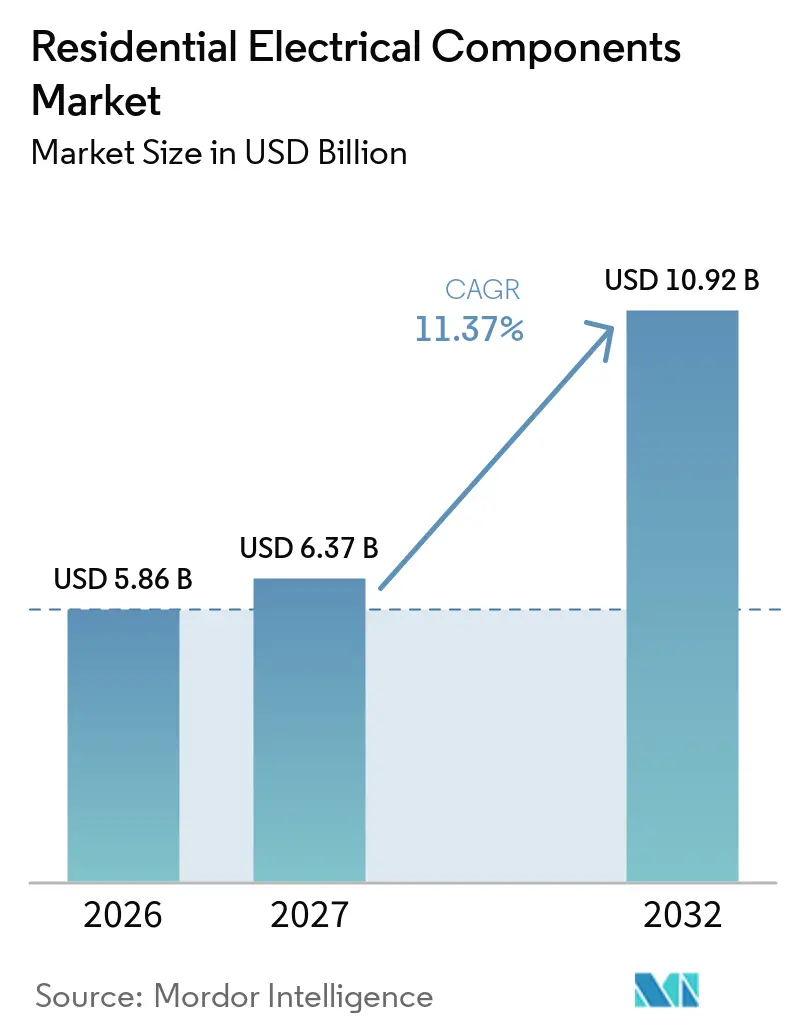
Die Marktgröße für Wohngebäude-Elektrokomponenten wird voraussichtlich von 5,86 Milliarden USD im Jahr 2026 und 6,37 Milliarden USD im Jahr 2027 auf 10,92 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 11,37 % zwischen 2027 und 2032. Der Markt für Wohngebäude-Elektrokomponenten wird durch den Wohnungsbau, Renovierungsarbeiten und eine umfassendere Elektrifizierung von Haushalten gestützt. Höhere Haushaltslasten durch Ladestationen für Elektrofahrzeuge, Wärmepumpen und Dachsolaranlagen erhöhen die Nachfrage nach aufgerüsteten Verteilertafeln, Überstromschutz und Überspannungsschutz. Sicherheitsvorschriften erzeugen auch dann Ersatzbedarf, wenn die Bautätigkeit schwach ist. Vernetzte Steuerungen wandern von Premiumprojekten in standardmäßigere Wohninstallationen, da die Kompatibilität sich verbessert. Hersteller konkurrieren daher über vernetzte Produkte, konforme Produktportfolios und einen besseren Zugang zu lokalen Vertriebskanälen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten Schalter im Jahr 2026 einen Marktanteil von 22,6 % am Markt für Wohngebäude-Elektrokomponenten, während Überspannungsschutzgeräte bis 2032 voraussichtlich mit einem CAGR von 11,8 % wachsen werden.
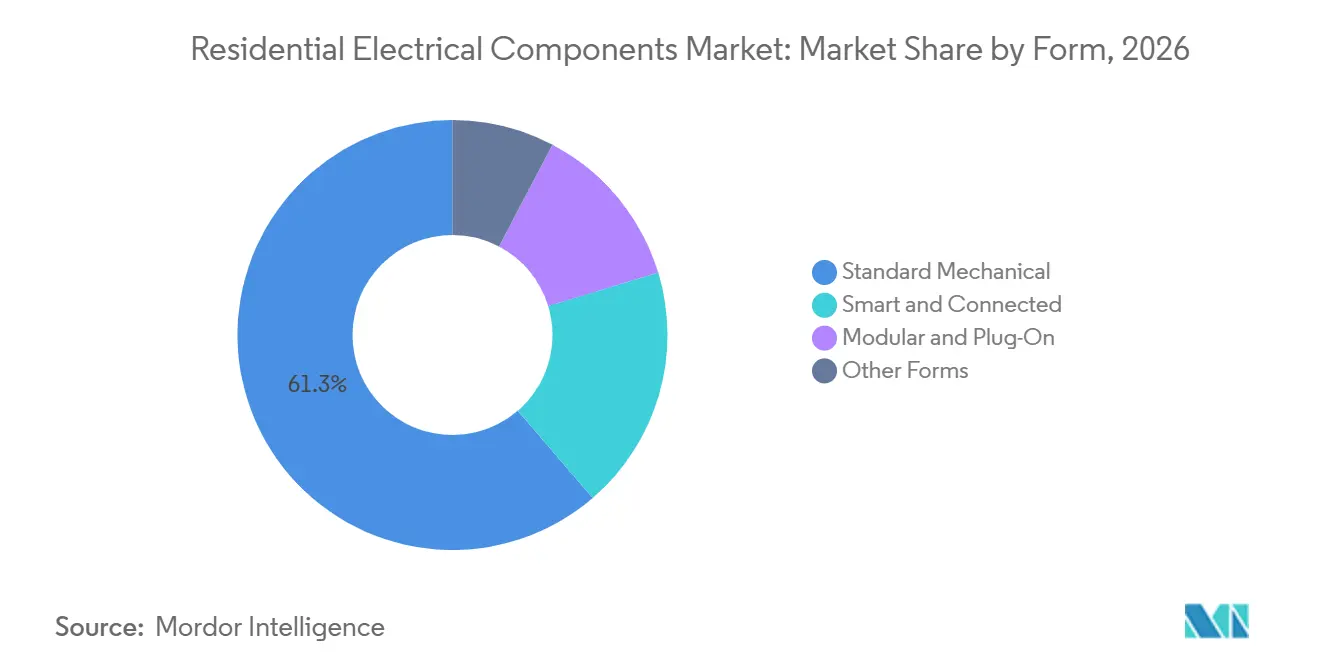
- Nach Form entfielen im Jahr 2026 61,3 % des Marktanteils für Wohngebäude-Elektrokomponenten auf Standard-Mechanische Komponenten, während Smart- und Vernetzt-Geräte bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen werden.
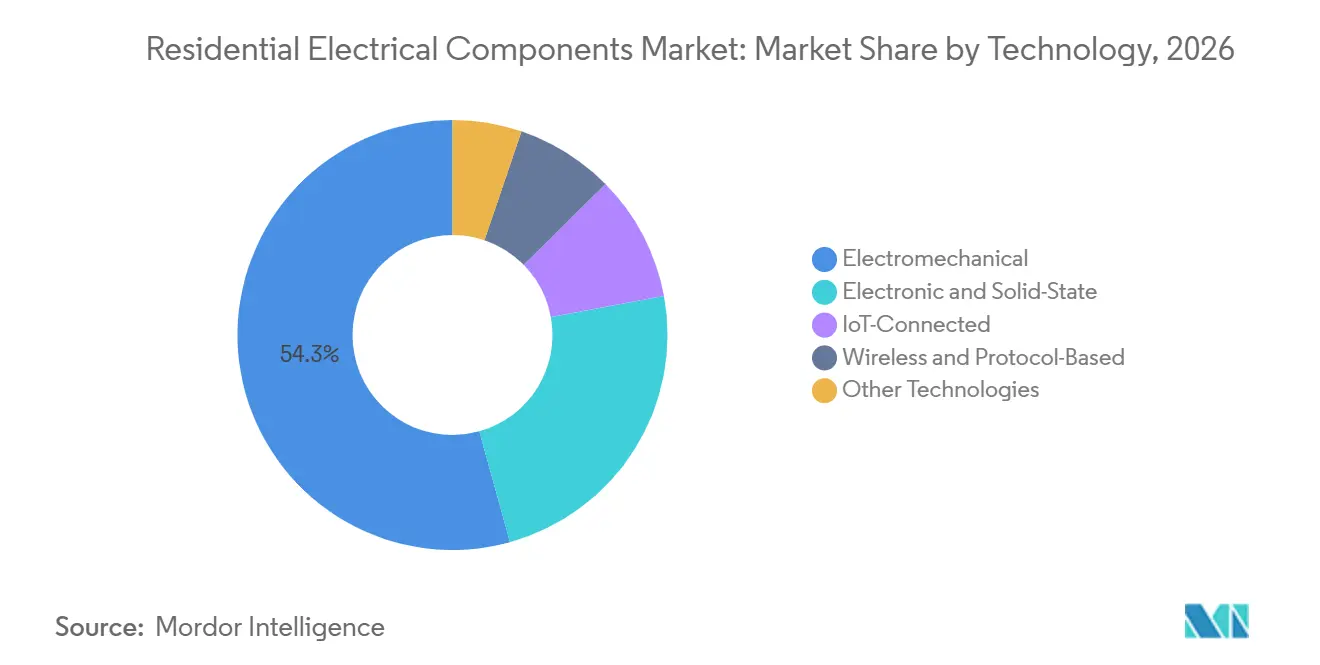
- Nach Technologie hielten elektromechanische Produkte im Jahr 2026 einen Marktanteil von 54,3 % am Markt für Wohngebäude-Elektrokomponenten, während IoT-vernetzte Technologie bis 2032 voraussichtlich mit einem CAGR von 14,3 % wachsen wird.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2026 ein Marktanteil von 40,8 % am Markt für Wohngebäude-Elektrokomponenten, und es wird ein CAGR von 11,7 % bis 2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wohnungsbau und städtische Wohnraumbildung | +2.10% | Global; höchste Intensität in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Smart-Home und vernetzter Verkabelung | +3.20% | Nordamerika, EU, Asien-Pazifik-Kernregion | Langfristig (≥ 4 Jahre) |
| Aktualisierungen der Vorschriften zu elektrischer Sicherheit und Energieeffizienz | +1.80% | Nordamerika, EU, Australien; Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungs- und Ersatzzyklen für Altbauten | +1.50% | Nordamerika und EU; frühe Gewinne in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Ladestationen für Elektrofahrzeuge, Wärmepumpen und dezentraler Energie | +2.00% | EU-Kernregion, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Installateursgetriebene Nachfrage nach schnelleren, modularen und arbeitssparenden Geräten | +1.00% | Nordamerika, Deutschland, Vereinigtes Königreich, Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnungsbau und städtische Wohnraumbildung
Der Markt für Wohngebäude-Elektrokomponenten profitiert von einem Wohnungsangebotsdefizit, das die Nachfrage nach grundlegenden Elektroinstallationen stützt. Der National Association of Home Builders prognostizierte für 2026 940.000 Neubaustarts bei Einfamilienhäusern in den USA, ein Anstieg von 1 %, und schätzte einen nationalen Mangel von 1,2 Millionen Wohnungen[1]. Jedes neue Gebäude benötigt Schalter, Steckdosen, Installationszubehör, Überstromschutz und eine Verteilertafel. Der Reihenhausbau erhöht die Nachfrage, da gemeinsame Zugangssysteme, Ladeinfrastruktur für Elektrofahrzeuge und Energieunterzählung häufig auf Projektebene spezifiziert werden. Indiens Wohnungsbauprogramme und Chinas Renovierungsprogramm stützen ebenfalls die Nachfrage nach Standard-Elektroprodukten in großvolumigen Wohnbauprojekten. Dies schafft eine Installationsbasis, die später Upgrades auf vernetzte Geräte unterstützen kann.
Die Bautätigkeit wirkt sich nicht auf alle Produktkategorien in gleicher Weise aus. Einfache Schalter, Steckdosen, Verbinder und Gehäuse bleiben eng mit dem Wohnungsbau und der Sanierung verbunden. Verteilertafeln und Schutzgeräte erhalten einen größeren Auftrieb, wenn Bauträger Vorkehrungen für künftige Wärmepumpen, Solaranlagen oder Ladestationen für Elektrofahrzeuge treffen. Materialpreisinflation kann die Projektkosten erhöhen, doch Vorschriften schränken die Möglichkeit ein, Kernsicherheitsgeräte aus einer Elektroinstallation zu entfernen. Der Markt für Wohngebäude-Elektrokomponenten wird daher sowohl durch die Bildung neuer Wohneinheiten als auch durch die in diesen Wohnungen erforderlichen Elektroinstallationen gestützt. Hersteller, die vollständige, vorschriftskonforme Produktsortimente anbieten, können Auftragnehmer über eine einzige Beschaffungsbeziehung bedienen.
Einführung von Smart-Home und vernetzter Verkabelung
Der Markt für Wohngebäude-Elektrokomponenten gewinnt an Wert, da vernetzte Schalter, Steckdosen, Dimmer und Laststeuerungen einfacher zu installieren und zu bedienen werden. Gemeinsame Gerätestandards reduzieren Kompatibilitätsprobleme zwischen Produkten verschiedener Anbieter. Dies ist wichtig, weil Hausbesitzer vernetzte Geräte häufig schrittweise hinzufügen, anstatt ein vollständiges System auf einmal zu kaufen. Der deutsche Smart-Meter-Rollout und Maßnahmen zur Gebäudeeffizienz erhöhen den praktischen Nutzen vernetzter Produkte für die Energieüberwachung und das Lastmanagement. Das französische Programm MaPrimeRénov' unterstützt förderfähige Renovierungsarbeiten und kann Ausgaben für Energiesteuerungen und damit verbundene Elektro-Upgrades lenken. Diese Programme machen vernetzte Geräte für Renovierungsbudgets relevant und nicht nur für Luxuswohnprojekte.
Der Vertriebsweg verändert sich, da Nachrüstungsaktivitäten in Europa immer wichtiger werden. Fachhändler bleiben wichtig für installateurgeführte Arbeiten, aber Einzel- und Online-Kanäle sind relevant, wenn Hausbesitzer direkt eine Smart-Steckdose oder Lichtsteuerung wählen. Produkte benötigen eine einfache Einrichtung, zuverlässige Software-Updates und klare Kompatibilitätsinformationen. Dies verschafft etablierten Elektromarken einen Vorteil, wenn sie das Vertrauen von Installateuren mit zugänglichem Verbraucherservice verbinden können. Der Markt für Wohngebäude-Elektrokomponenten profitiert auch, wenn vernetzte Geräte eine klare Energietransparenz bieten und nicht nur eine Fernschaltung. Hersteller, die diese Funktionen in vertraute Installationsgeräte integrieren, können die wahrgenommene Komplexität der Smart-Home-Einführung verringern.
Aktualisierungen der Vorschriften zu elektrischer Sicherheit und Energieeffizienz
Der Markt für Wohngebäude-Elektrokomponenten erhält kurzfristige Unterstützung durch Elektrovorschriften, die den Einsatz von Schutzgeräten ausweiten. Der National Electrical Code von 2020 schrieb Überspannungsschutz an Wohngebäude-Einspeisepunkten vor, und die Ausgabe von 2023 erweiterte die Anforderungen auf Zuleitungen und bestimmte Nutzungsarten[2]. Die Ausgabe von 2026 deckt darüber hinaus Mobilheime, Fertighäuser und Schlafräume für Notfallkräfte ab. Kaliforniens Elektrovorschrift von 2025 trat im Januar 2026 in Kraft und basiert auf der Ausgabe von 2023. Diese Anforderungen stützen die Nachfrage nach Überspannungsschutz, Fehlerstromschutz und Lichtbogenfehler-Schutz sowohl bei Neubauten als auch bei genehmigten Renovierungsarbeiten.
Vorschriftsänderungen erzeugen Nachfrage, die nicht allein von den Bautätigkeitsvolumina abhängt. Ein Hausbesitzer, der Arbeiten unter einer früheren Vorschrift aufgeschoben hat, muss möglicherweise neuere Anforderungen erfüllen, wenn er einen neuen Genehmigungsantrag stellt. Dies erhöht den Ersatzbedarf für Steckdosen, Sicherungsautomaten und Schutzgeräte in Küchen, Badezimmern, Garagen und Außenstromkreisen. Elektriker bevorzugen auch Produkte mit unkomplizierter Dokumentation und anerkannten Zulassungen, da Konformitätsfehler ein Projekt verzögern können. Der Markt für Wohngebäude-Elektrokomponenten profitiert, wenn Sicherheitsstandards in mehr Rechtsgebieten übernommen werden. Lieferanten mit geprüften Produkten und lokalem technischen Support sind besser positioniert, um Vorschriftsänderungen in wiederkehrende Umsätze umzuwandeln.
Elektrifizierung, Nachrüstung und Installateurbedarf
Die Wohngebäude-Elektrifizierung erhöht die erforderliche Kapazität von Verbrauchseinheiten und Verteilertafeln. Ein Haushalt, der eine Level-2-Ladestation für Elektrofahrzeuge und eine Wärmepumpe nutzt, kann eine höhere Last auf ältere Elektrotafeln legen. Eine Studie aus dem Jahr 2025 modellierte kurzfristige Transformatorüberlastungen, wenn Laden von Elektrofahrzeugen und Wärmepumpenbetrieb gleichzeitig in Wohnnetzen auftraten. Dies unterstützt Upgrades bei Sicherungsautomaten, Sammelschienen, Verteilertafeln und Zuleitungsverkabelung. Die Wärmepumpenprognose von ISO New England für 2026 erkennt ebenfalls den steigenden Stromverbrauch durch die Wohngebäude-Elektrifizierung an. Der Markt für Wohngebäude-Elektrokomponenten profitiert, wenn die Energienachfrage von fossilen Brennstoffgeräten auf elektrisch betriebene Haushaltssysteme verlagert wird.
Ältere Wohngebäude sind eine wichtige Quelle für Ersatzbedarf, insbesondere in Nordamerika, Europa, Japan und Südkorea. Installateure, die an diesen Objekten arbeiten, schätzen modulare Verteilertafeln, aufsteckbare Sicherungsautomaten und werkzeugfreie Verbindungen, die die Installationszeit verkürzen. Arbeitskräftemangel macht die Installationsgeschwindigkeit für Auftragnehmer und Bauträger wichtiger. ABB erwarb Lumin, um ein Heimenergiemanagement hinzuzufügen, das das Laden von Elektrofahrzeugen, Wärmepumpen und Solarspeicher über die Elektrotafel koordiniert[3]. Dieser Schritt zeigt, warum elektrische Ausrüstung zu einem Kontrollpunkt für den Haushaltsenergiekonsum wird. Produkte, die Nachrüstungsarbeiten vereinfachen und gleichzeitig sichtbares Energiemanagement hinzufügen, können sowohl den Bedürfnissen von Installateuren als auch von Hausbesitzern gerecht werden.
Analyse der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität der Inputkosten für Kupfer, Harz und Stahl | -1.20% | Global; am stärksten ausgeprägt für Hersteller in Asien-Pazifik und Sdamerika | Mittelfristig (2–4 Jahre) |
| Interoperabilitäts- und Cybersicherheitsrisiken bei vernetzten Geräten | -0.60% | Nordamerika und EU; Ausstrahlungseffekte auf den Asien-Pazifik-Kern | Langfristig (≥ 4 Jahre) |
| Engpässe bei qualifizierten Installateuren und Konformitätszertifizierungen | -0.50% | Nordamerika, Westeuropa, Australien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch kostengünstige Fälschungen und nicht konforme Produkte | -0.40% | Global; konzentriert in E-Commerce-Kanälen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Inputkosten für Kupfer, Harz und Stahl
Die Volatilität der Inputkosten kann die Margen im Markt für Wohngebäude-Elektrokomponenten einschränken, insbesondere bei preissensitiven mechanischen Produktlinien. Kupfer ist ein kostenintensives Material bei verkabelungsbezogenen Produkten, Klemmen, Sammelschienen und elektrischen Verbindungen. TTI Europe identifizierte in seiner Analyse von 2025 anhaltenden Rohstoffdruck in der Lieferkette für elektronische Komponenten[4]. Hersteller können höhere Materialkosten nicht immer sofort an Händler und Auftragnehmer weitergeben. Dies ist schwieriger, wenn preisgünstige Importe um dieselben Standard-Produktkategorien konkurrieren. Langfristige Einkaufsvereinbarungen und effizientes Produktdesign können die Exponierung verringern, beseitigen das Risiko jedoch nicht.
Kostendruck beeinflusst auch das Tempo von Produkt-Upgrades. Bauherren können Standard-Mechanische Produkte wählen, wenn die Anfangskosten vernetzter Alternativen steigen. Kleinere Lieferanten können einem größeren Druck ausgesetzt sein, da sie weniger Einkaufsmacht und weniger Möglichkeiten zur Absicherung von Rohstoffeinkäufen haben. Kupfer-, Harz- und Stahlkosten können auch das Betriebskapital beeinflussen, das zur Aufrechterhaltung von Lagerbeständen erforderlich ist. Der Markt für Wohngebäude-Elektrokomponenten bleibt diesem Hemmnis ausgesetzt, da Sicherheitsprodukte leitfähige Materialien nicht ohne Weiteres ersetzen können. Skalierung, lokale Beschaffung und disziplinierte Preisgestaltung sind daher wichtig für die Margenerhaltung.
Interoperabilitäts- und Cybersicherheitsrisiken bei vernetzten Geräten
Vernetzte Installationsprodukte führen Cybersicherheits- und Interoperabilitätsbedenken ein, die bei herkömmlichen mechanischen Schaltern und Steckdosen nicht auftreten. Im Januar 2026 identifizierte die CISA Denial-of-Service-Schwachstellen, die Schneider Electric Wiser Zigbee-Produktlinien betrafen, darunter Smart-Steckdosen und vernetzte Dimmer-Schalter. Schneider Electric veröffentlichte Minderungshinweise für betroffene Produkte. Die NIST-Leitlinien von 2026 beschreiben grundlegende Cybersicherheitsaktivitäten, die IoT-Produkthersteller vor dem Markteintritt von Produkten umsetzen sollten. Diese Erwartungen können Entwicklungs- und Konformitätskosten für Lieferanten erhöhen, denen dedizierte Software-Sicherheitsressourcen fehlen. Käufer können die Einführung verzögern, wenn sie unsicher über Datenschutz, Geräte-Updates oder Systemkompatibilität sind.
Interoperabilität ist wichtig, weil ein vernetztes Zuhause häufig Geräte umfasst, die zu verschiedenen Zeiten und über verschiedene Kanäle gekauft wurden. Produkte, die nicht mit großen Plattformen zusammenarbeiten können, können an Relevanz verlieren, selbst wenn die elektrische Hardware zuverlässig ist. Sichere Firmware-Updates, transparente Support-Zeiträume und standardbasierte Konnektivität können Käuferbedenken reduzieren. Cybersicherheitsfehler können auch das Vertrauen in die gesamte Kategorie beschädigen und nicht nur in die betroffene Marke. Der Markt für Wohngebäude-Elektrokomponenten benötigt zuverlässige Steuerungen, da er zunehmend softwaregestützt wird. Lieferanten, die digitale Wartung als Teil des Produkts behandeln, können die langfristige Nachfrage besser schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Überspannungsschutz gewinnt durch VorschriftsübernahmeSchalter hielten im Jahr 2026 einen Marktanteil von 22,6 % am Markt für Wohngebäude-Elektrokomponenten, da jedes Gebäude sie benötigt und die Ersatznachfrage konstant bleibt. Ihre breite Verwendung erstreckt sich auf Neubau, Renovierung und routinemäßige Wartung. Steckdosen und Steckdosenleisten behalten ebenfalls hohe Volumina, da geschützte Varianten an Orten wie Küchen, Badezimmern, Garagen und Außenbereichen erforderlich sind. Überstromschutzgeräte dienen Sicherheitsbedürfnissen im gesamten Elektrosystem. Verteilertafeln und Verbrauchseinheiten gewinnen an Wert, wo Wohngebäude eine höhere Anschlusskapazität benötigen. Installationszubehör, Verbinder, Klemmen, Abzweigdosen und Gehäuse bleiben notwendige Hilfsprodukte für jede Installation.
Überspannungsschutzgeräte haben die stärksten Aussichten, wobei die Marktgröße für Wohngebäude-Elektrokomponenten in dieser Produktgruppe bis 2032 voraussichtlich mit einem CAGR von 11,8 % wachsen wird. Das Ergebnis spiegelt umfassendere Vorschriftsanforderungen an Einspeisepunkten, Zuleitungen und zusätzlichen Wohnnutzungsarten wider. Die Kategorie entwickelt sich auch über ein einfaches Konformitätsprodukt hinaus, da Lieferanten Diagnosefunktionen und Überwachungsverbindungen hinzufügen. Eaton, Leviton und Siemens verfügen über Produktportfolios, die Schutz auf Verteilertafeleben neben Heimenergiemanagement-Systemen positionieren. CPSC-Maßnahmen gegen gefälschte Sicherheitskennzeichen stärken die Bedeutung vertrauenswürdiger Zulassungen in dieser Kategorie. Diese Kombination aus Regulierung und Funktions-Upgrades stützt die Nachfrage nach zertifizierten Überspannungsschutzprodukten.
Nach Form:
Vernetzte Produkte expandieren von einer mechanischen BasisStandard-Mechanische Komponenten hatten im Jahr 2026 einen Marktanteil von 61,3 % am Markt für Wohngebäude-Elektrokomponenten. Ihre große installierte Basis und niedrigere Anfangskosten unterstützen die weitere Nutzung in volumenstarken Wohnungsmärkten. Sie bleiben besonders relevant in Asien, Südamerika und Teilen des Nahen Ostens, wo Erschwinglichkeit viele Spezifikationen bestimmt. Mechanische Produkte haben auch vertraute Installationspraktiken und etablierte Händlerbestände. Modulare und aufsteckbare Designs gewinnen an Interesse, wo die Verfügbarkeit von Arbeitskräften begrenzt ist. Diese Formate können die Montagezeit von Verteilertafeln verkürzen und Servicearbeiten vereinfachen.
Smart- und Vernetzt-Geräte werden bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen. Sinkende Kosten für Drahtlosmodule und eine breitere Interoperabilität unterstützen ihre Verwendung in Standardprojekten. Vernetzte Schalter, Steckdosen und Steuermodule können Energietransparenz, Lichtsteuerung und Ferngeräteverwaltung bieten. Renovierungsprogramme und Smart-Meter-Rollout stärken den Grund für die Installation dieser Geräte in bestehenden Wohngebäuden. Die Formkategorie wird weiterhin klare Installationsanleitungen benötigen, da vernetzte Produkte nach Abschluss der Elektroarbeiten technischen Supportbedarf erzeugen können. Lieferanten, die einfache Inbetriebnahme mit langlebigen physischen Produkten verbinden, können die Einführung steigern, ohne Installateursabläufe zu stören.
Nach Technologie:
IoT-vernetzte Geräte führen die Wachstumsaussichten anElektromechanische Technologie hielt im Jahr 2026 einen Marktanteil von 54,3 % am Markt für Wohngebäude-Elektrokomponenten. Sie bleibt zentral für Produktkategorien, bei denen Langlebigkeit, vorhersehbarer Betrieb und niedrige Kosten wesentlich sind. Langjährige Lieferketten unterstützen ebenfalls ihre Rolle in großen Baumärkten. Elektronische und Festkörper-Produkte dienen Anwendungen, die Dimmen, Schaltsteuerung oder geringeren Standby-Energieverbrauch benötigen. Drahtlose und protokollbasierte Produkte sind besonders nützlich bei Nachrüstungen, bei denen neue Datenleitungen schwierig wären. Diese Technologien geben Hausbesitzern mehr Möglichkeiten zur Aufrüstung bestehender Elektrosysteme.
IoT-vernetzte Technologie wird bis 2032 voraussichtlich mit einem CAGR von 14,3 % wachsen, der höchsten Rate unter den Technologiekategorien. Integrierte Drahtlossysteme und standardisierte Einrichtungsprozesse können die Lücke zwischen vernetzten und herkömmlichen Produkten verringern. Vernetzte Steckdosen, Verteilertafeln und Schalter können Daten an Energiemanagement-Plattformen liefern und gleichzeitig eine grundlegende elektrische Funktion erfüllen. Dies unterstützt die Nachrüstungsnachfrage, wo Hausbesitzer praktische Verbesserungen ohne größere Umbaumaßnahmen wünschen. Der Fortschritt der Kategorie hängt von sicherer Firmware, Gerätekompatibilität und zuverlässigem Support über den gesamten Produktlebenszyklus ab. Hersteller, die diese Bedingungen erfüllen, können vernetzte Technologie für mittelpreisige Wohnprojekte akzeptabler machen.
Geografische Analyse
APAC-Markt für Wohnelektrische Komponenten
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 40,8 % am Markt für wohnelektrische Komponenten und wird voraussichtlich bis 2032 mit einer CAGR von 11,7 % wachsen. China stützt die regionale Nachfrage durch Wohnrenovierungen, einen großen Wohnungsbestand und den zunehmenden Einsatz vernetzter Geräte. Indien trägt durch Wohnungsbauvorhaben und die Elektrifizierung von Wohngebäuden zur Nachfrage bei. Die südostasiatischen Märkte profitieren von Urbanisierung und Bautätigkeit. Japan und Südkorea bieten eine andere Chance durch die Renovierung des bestehenden Wohnungsbestands. Die Region vereint die Nachfrage nach grundlegender Elektroausrüstung mit einem wachsenden Interesse an intelligenten Produkten.
Markt für Wohnelektrische Komponenten in Nordamerika und Europa
Nordamerika und Europa bilden einen bedeutenden Nachfrageverbund, der durch Nachrüstarbeiten und die Einhaltung von Sicherheitsvorschriften geprägt ist. Das U.S. Census Bureau meldete für August 2026 annualisierte Wohnungsbaubeginne von 1.275 Millionen, darunter 918.000 Einfamilienhausstarts. Auch Renovierungsgenehmigungen in den USA unterstützen Aufrüstungen beim Erdschlussschutz, Lichtbogenfehler-Schutz und Überspannungsschutz. Kanada verzeichnete im August 2026 saisonbereinigte Wohnungsbaubeginne auf Jahresbasis von 229.000. Europa wird durch Gebäudeenergievorschriften, den Rollout intelligenter Stromzähler und Renovierungsaktivitäten geprägt. Deutschland bleibt für KNX- und Matter-kompatible Produkte bedeutend, die vernetzte Heimsteuerungen unterstützen.
Markt für Wohnelektrische Komponenten in Nahost/Afrika und Südamerika
Südamerika, der Nahe Osten und Afrika sind Märkte in einem früheren Entwicklungsstadium für hochwertige vernetzte Geräte, doch ihre grundlegende Elektronachfrage wächst. Brasiliens Wohnungsbauprogramme sichern den Bedarf an Verteilertafeln, Verdrahtungszubehör und Standardschaltern. Argentinien und Chile tragen in größeren städtischen Zentren zur Nachfrage bei, wo die Wohnungsdichte zunimmt. Saudi-Arabien und die Vereinigten Arabischen Emirate fördern technisch fortschrittliche Wohnbebauung durch große Stadtprojekte. Ägypten, Marokko und Südafrika steigern die Nachfrage, da Netzanschlüsse mehr Haushalte erreichen. Die Marktgröße für wohnelektrische Komponenten in diesen Regionen kann weiteren Auftrieb erhalten, wenn lokale Normen sich an IEC-Praktiken angleichen und Importpreise sich verbessern.
Wettbewerbslandschaft
Der Markt für Wohngebäude-Elektrokomponenten ist fragmentiert und umfasst globale Lieferanten wie Schneider Electric, ABB, Legrand, Eaton und Siemens. Diese Unternehmen konkurrieren mit regionalen Spezialisten, darunter Havells, CHINT, Leviton, Lutron, Panasonic, Hager, Niko, Vimar, Gewiss, ALBRECHT JUNG und Simon. Große Lieferanten haben Vorteile in Produktbreite, Zulassungen, Engineering-Ressourcen und Händlerbeziehungen. Regionale Unternehmen können durch lokales Marktwissen, Preisgestaltung, Design und spezialisierte Kanalabdeckung konkurrieren. Der Wettbewerb verlagert sich über herkömmliche Schalter und Steckdosen hinaus hin zu vernetzten Produkten, Energiesteuerungen und konformen Nachrüstungsgeräten. Dies begünstigt Unternehmen, die elektrische Hardware mit digitalem Support und Kanalzugang verbinden können.
Schneider Electric kündigte im September 2026 ein freiwilliges öffentliches Übernahmeangebot für Shelly Group an, bewertet mit 1,2 Milliarden EUR, um IoT- und Smart-Building-Fähigkeiten hinzuzufügen. ABB erwarb ebenfalls Lumin, um sein Angebot im Bereich Heimenergiemanagement zu erweitern. Diese Schritte zeigen, dass Technologieplattformen und lokaler Zugang zu Installateuren beides strategische Vermögenswerte sind. Unternehmen erwerben zunehmend Fähigkeiten, deren interne Entwicklung Zeit in Anspruch nehmen würde. Das Ergebnis ist ein strkerer Wettbewerb um Positionen im vernetzten Zuhause und um den Vertrieb in wachstumsstarken Regionen.
Weißer Fleck verbleibt in Osteuropa, Südostasien und Teilen des Nahen Ostens, wo die Nachfrage nach konformen vernetzten Produkten noch im Entstehen ist. CHINT konkurriert weiterhin in Schwellenmärkten durch Preisgestaltung, die auf IEC-Standards ausgerichtet ist. Havells erweitert sein Smart-Home-Zubehörsortiment für städtische indische Käufer. Niko, Hager, Simon und ALBRECHT JUNG behaupten Premiumpositionen durch designorientierte Produkte und regionales Konformitätswissen. Die CPSC-Kampagne gegen gefälschte Sicherheitsetiketten kann die Kosten für nicht konforme Importe erhöhen und etablierte zertifizierte Marken stärken. Der Markt für Wohngebäude-Elektrokomponenten ist an der Spitze mäßig konzentriert, aber Produktspezialisierung und lokaler Vertrieb lassen Raum für gut positionierte Herausforderer.
Marktführer der Branche für Wohngebäude-Elektrokomponenten
-
Schneider Electric SE
-
Legrand S.A.
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wohnelektrische Komponenten Unternehmen in diesem Bericht
- ABB Ltd
- ALBRECHT JUNG GMBH & CO. KG
- CHINT Group Co., Ltd.
- Eaton Corporation plc
- GEWISS S.p.A.
- Hager SE
- Havells India Limited
- Hubbell Incorporated
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Mitsubishi Electric Corporation
- Niko Group NV
- Panasonic Holdings Corporation
- Polycab India Ltd.
- Resideo Technologies Inc.
- Schneider Electric SE
- Siemens AG
- Simon, S.A.
- Vimar S.p.A.
Neueste Industrielle Entwicklungen in Markt für Wohnelektrische Komponenten
- September 2026: Schneider Electric kündigte ein freiwilliges öffentliches Übernahmeangebot für Shelly Group, einen Anbieter von IoT- und Smart-Building-Lösungen, in einer reinen Bartransaktion im Wert von 1,2 Milliarden EUR an, mit einem Angebot von 70 EUR je Aktie, unterstützt von Mitgründern, die 57 % der ausstehenden Aktien halten. Die Transaktion wird die softwaregestützte Heimenergiemanagement-Plattform von Shelly mit den Hardwarefähigkeiten von Schneider Electric in Wohngebäuden, Nachrüstungen und kleinen Gewerbegebäuden integrieren. Der Abschluss der Transaktion wird bis Q1 2027 erwartet, vorbehaltlich behördlicher Genehmigungen.
- September 2026: Eaton unterzeichnete eine Vereinbarung zur Übernahme der COL Group, eines europäischen Herstellers von SF₆-freien Mittelspannungsschaltanlagen, Netzautomatisierungstechnologien und modularen Energiesystemen, für 810 Millionen EUR. Die Transaktion erweitert Eatons europäischen Fertigungsstandort für Energieverteilung, und der Abschluss wird für Q1 2027 erwartet.
- Juli 2026: ABB gab eine Vereinbarung zur Übernahme von Advantics bekannt, einem in Frankreich ansässigen Spezialisten für Siliziumkarbid-basierte Energieumwandlung, der ABBs Gleichstromportfolio in den Bereichen Elektrofahrzeug-Infrastruktur, Wohngebäude-Elektrifizierung und industrielle Mikronetz-Anwendungen erweitert. Der Abschluss der Transaktion wird bis Q4 2026 erwartet.
- Juli 2026: ABB gab ein empfohlenes Barangebot zur Übernahme von Rotork plc bekannt, einem globalen Anbieter von intelligenter Durchflusssteuerung und elektrischen Stellantrieben, finanziert durch 5,8 Milliarden USD aus vorhandenen Barmitteln und zugesagten Bankfazilitäten, was ABBs Elektrifizierungs- und Automatisierungsproduktpalette weiter stärkt.
Umfang des globalen Marktberichts für Wohngebäude-Elektrokomponenten
Der Markt für Wohngebäude-Elektrokomponenten umfasst elektrische Produkte und Geräte, die in Wohngebäuden zur Verteilung, Steuerung, zum Schutz, zur Verbindung und zum Management elektrischer Energie eingesetzt werden. Diese Komponenten werden in Neubauten, Renovierungen und Ersatzanwendungen im Wohnbereich installiert.
Der Markt für Wohngebäude-Elektrokomponenten ist nach Produkt, Form, Technologie und Geografie segmentiert. Nach Produkt ist der Markt in Schalter, Steckdosen, Überstromschutzgeräte, Verteilertafeln, Installationszubehör, Abzweigdosen und Überspannungsschutzgeräte segmentiert. Nach Form ist der Markt in Standard-Mechanisch, Smart und Vernetzt sowie Modular segmentiert. Nach Technologie ist der Markt in Elektromechanisch, Festkörper, IoT-Vernetzt und Kabellos segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Wohngebäude-Elektrokomponenten in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Schalter |
| Steckdosen und Steckdosenleisten |
| Überstromschutzgeräte |
| Verteilertafeln und Verbrauchseinheiten |
| Leitungs- und Kabelzubehör |
| Verbinder und Klemmen |
| Abzweigdosen und Gehäuse |
| Überspannungsschutzgeräte |
| Sonstige Produkte |
| Standard-Mechanisch |
| Smart und Vernetzt |
| Modular und Aufsteckbar |
| Sonstige Formen |
| Elektromechanisch |
| Elektronisch und Festkörper |
| IoT-Vernetzt |
| Drahtlos und Protokollbasiert |
| Sonstige Technologien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkt | Schalter | |
| Steckdosen und Steckdosenleisten | ||
| Überstromschutzgeräte | ||
| Verteilertafeln und Verbrauchseinheiten | ||
| Leitungs- und Kabelzubehör | ||
| Verbinder und Klemmen | ||
| Abzweigdosen und Gehäuse | ||
| Überspannungsschutzgeräte | ||
| Sonstige Produkte | ||
| Nach Form | Standard-Mechanisch | |
| Smart und Vernetzt | ||
| Modular und Aufsteckbar | ||
| Sonstige Formen | ||
| Nach Technologie | Elektromechanisch | |
| Elektronisch und Festkörper | ||
| IoT-Vernetzt | ||
| Drahtlos und Protokollbasiert | ||
| Sonstige Technologien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Wohngebäude-Elektrokomponenten?
Der Markt für Wohngebäude-Elektrokomponenten wird voraussichtlich mit einem CAGR von 11,37 % von 2027 bis 2032 wachsen und im Jahr 2032 10,92 Milliarden USD erreichen.
Welches Wohngebäude-Elektroprodukt wächst am schnellsten?
Überspannungsschutzgeräte werden bis 2032 voraussichtlich mit einem CAGR von 11,8 % wachsen, unterstützt durch umfassendere Sicherheitsvorschriften.
Warum werden Smart-Elektrogeräte in Wohngebäuden zunehmend eingesetzt?
Vernetzte Schalter, Steckdosen und Steuerungen unterstützen Energieüberwachung, Geräteverwaltung und Nachrüstungs-Upgrades, während bessere Kompatibilität Installationsbarrieren senkt.
Welche Region führt die Nachfrage nach Wohngebäude-Elektrokomponenten an?
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Anteil von 40,8 % und wird bis 2032 voraussichtlich mit einem CAGR von 11,7 % wachsen.
Wie wirken sich Ladestationen für Elektrofahrzeuge und Wärmepumpen auf Haushaltselektrosysteme aus?
Sie können Verteilertafeln mit höherer Kapazität, aufgerüsteten Überstromschutz und Heimenergiemanagement erfordern, um erhöhte Haushaltsstromlasten zu bewältigen.
Wer sind die führenden Unternehmen im Bereich Wohngebäude-Elektroausrüstung?
Zu den wichtigsten Lieferanten gehören Schneider Electric, ABB, Legrand, Eaton, Siemens, Havells, CHINT, Leviton, Lutron, Panasonic und Hager.