
Taille et part du marché des composants électriques résidentiels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.37 Milliards de dollars |
| Taille du Marché (2032) | 10.92 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composants électriques résidentiels par Mordor Intelligence
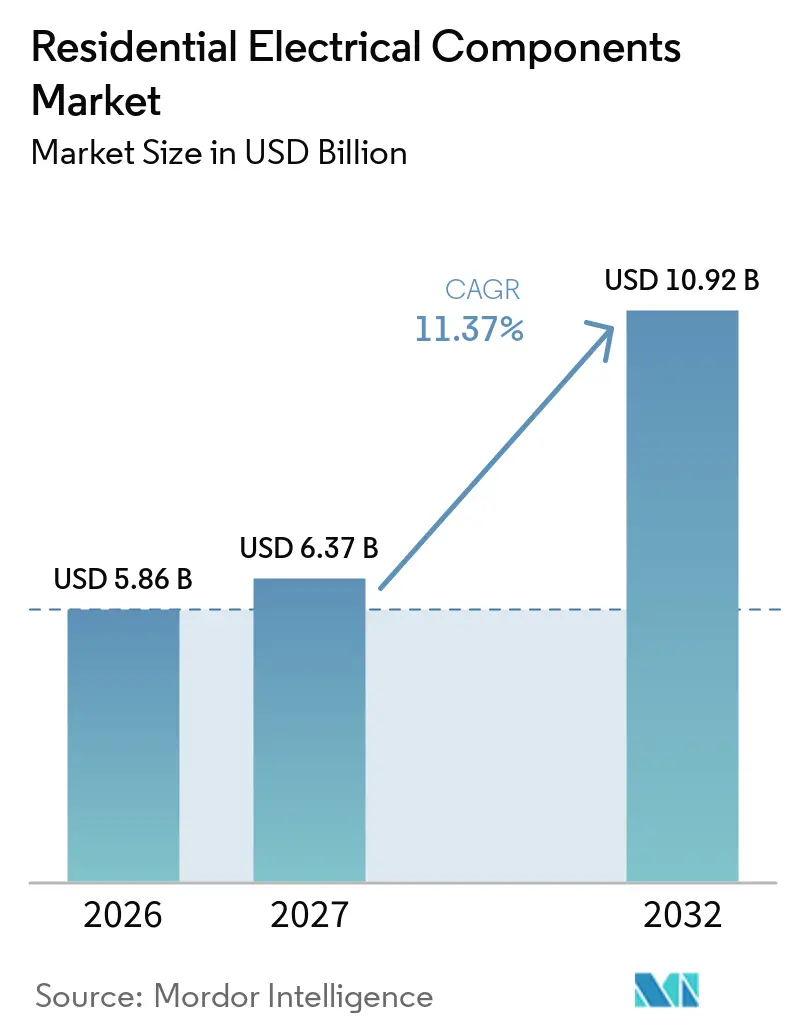
La taille du marché des composants électriques résidentiels devrait passer de 5,86 milliards USD en 2026 et 6,37 milliards USD en 2027 à 10,92 milliards USD d'ici 2032, à un CAGR de 11,37 % entre 2027 et 2032. Le marché des composants électriques résidentiels est soutenu par la construction de logements, les travaux de rénovation et l'électrification plus large des foyers. Les charges domestiques plus élevées provenant des chargeurs de véhicules électriques, des pompes à chaleur et des systèmes solaires en toiture accroissent la demande de tableaux électriques modernisés, de protection des circuits et de protection contre les surtensions. Les codes de sécurité génèrent également une demande de remplacement lorsque les mises en chantier de logements sont faibles. Les commandes connectées passent des projets haut de gamme aux installations résidentielles plus standard à mesure que la compatibilité s'améliore. Les fabricants se font donc concurrence à travers des produits connectés, des gammes conformes et un meilleur accès aux canaux de distribution locaux.
Points clés du rapport
- Par produit, les interrupteurs détenaient 22,6 % de la part du marché des composants électriques résidentiels en 2026, tandis que les dispositifs de protection contre les surtensions devraient croître à un CAGR de 11,8 % jusqu'en 2032.
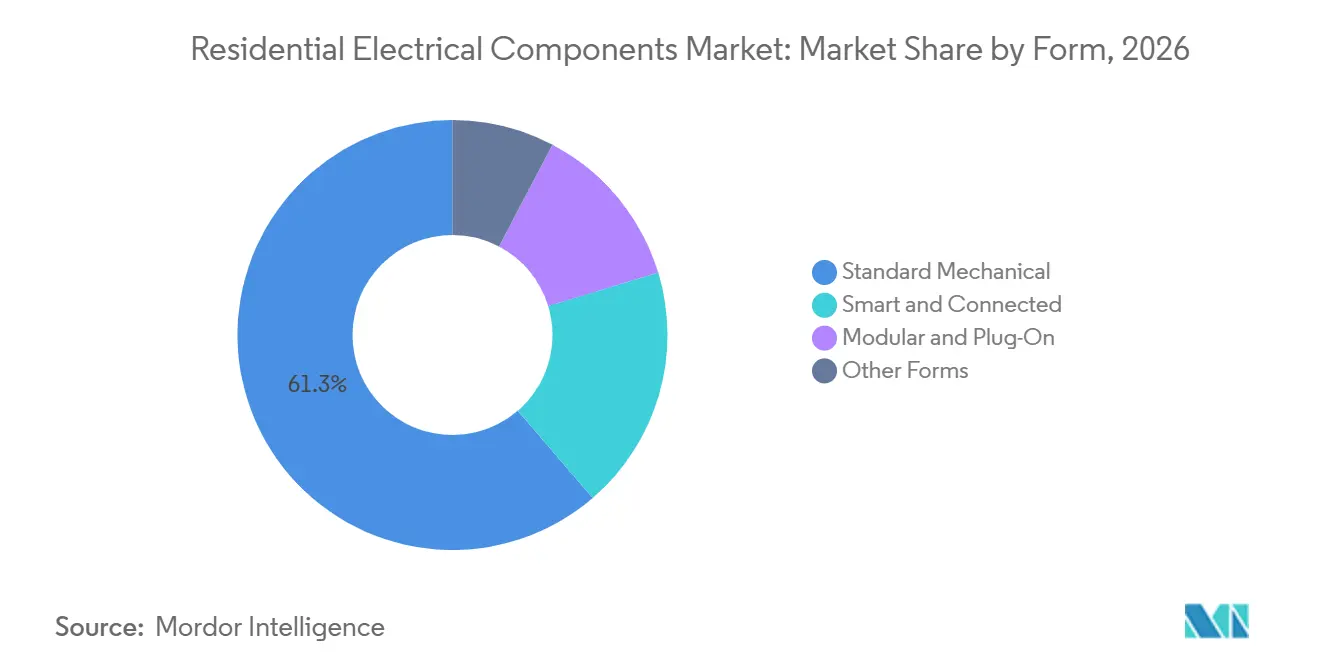
- Par forme, les composants mécaniques standard représentaient 61,3 % de la part du marché des composants électriques résidentiels en 2026, tandis que les appareils intelligents et connectés devraient se développer à un CAGR de 12,5 % jusqu'en 2032.
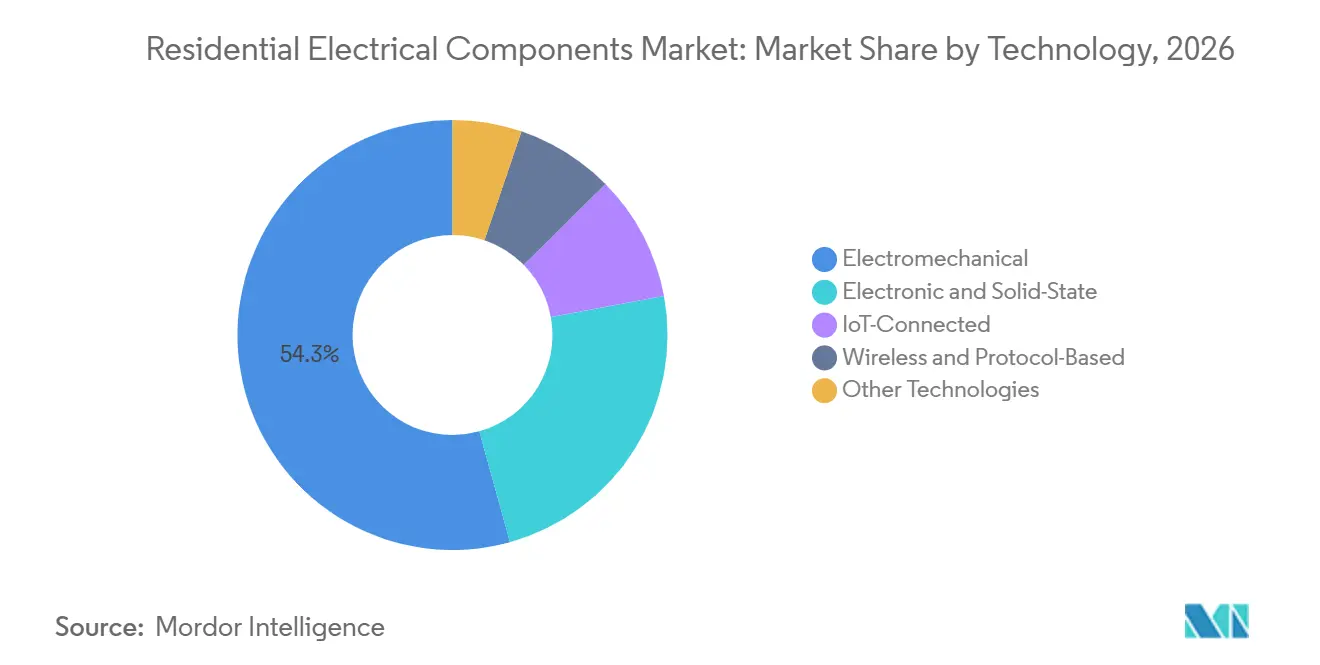
- Par technologie, les produits électromécaniques détenaient 54,3 % de la part du marché des composants électriques résidentiels en 2026, tandis que la technologie connectée IoT devrait croître à un CAGR de 14,3 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 40,8 % de la part du marché des composants électriques résidentiels en 2026 et devrait croître à un CAGR de 11,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction résidentielle et formation de logements urbains | +2.10% | Mondial ; intensité la plus élevée en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Adoption de la maison intelligente et du câblage connecté | +3.20% | Amérique du Nord, UE, cœur de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Mises à niveau des codes de sécurité électrique et d'efficacité énergétique | +1.80% | Amérique du Nord, UE, Australie ; extension au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Cycles de rénovation et de remplacement des logements anciens | +1.50% | Amérique du Nord et UE ; premiers gains au Japon et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Électrification de la recharge des véhicules électriques, des pompes à chaleur et de l'énergie distribuée | +2.00% | Cœur de l'UE, Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande des installateurs pour des appareils plus rapides, modulaires et économisant la main-d'œuvre | +1.00% | Amérique du Nord, Allemagne, Royaume-Uni, Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Construction résidentielle et formation de logements urbains
Le marché des composants électriques résidentiels bénéficie d'un déficit d'offre de logements qui soutient la demande d'installations électriques de base. La National Association of Home Builders a prévu 940 000 mises en chantier de maisons individuelles aux États-Unis pour 2026, en hausse de 1 %, tout en estimant une pénurie nationale de 1,2 million de logements[1]. Chaque nouveau logement nécessite des interrupteurs, des prises, des accessoires de câblage, une protection des circuits et un tableau de distribution. La construction de maisons de ville accroît la demande car les systèmes d'entrée partagée, la provision pour véhicules électriques et le sous-comptage énergétique sont souvent spécifiés au niveau du projet. Les programmes de logement de l'Inde et le programme de rénovation de la Chine soutiennent également la demande de produits électriques standard dans les projets de logements à grand volume. Cela crée une base d'installation qui peut ensuite prendre en charge les mises à niveau vers des appareils connectés.
L'activité de construction de logements n'affecte pas toutes les catégories de produits de la même manière. Les interrupteurs, prises, connecteurs et boîtiers de base restent étroitement liés à la construction et à la rénovation d'unités. Les tableaux de distribution et les dispositifs de protection bénéficient d'un plus grand essor là où les promoteurs prévoient des pompes à chaleur, des systèmes solaires ou la recharge de véhicules électriques. L'inflation des prix des matériaux peut augmenter les coûts des projets, mais les exigences des codes limitent la possibilité de supprimer les dispositifs de sécurité essentiels d'une installation électrique. Le marché des composants électriques résidentiels bénéficie donc à la fois de la formation de nouveaux logements et des spécifications électriques requises dans ces logements. Les fabricants qui proposent des gammes de produits complètes et conformes aux codes peuvent servir les entrepreneurs via une relation d'approvisionnement unique.
Adoption de la maison intelligente et du câblage connecté
Le marché des composants électriques résidentiels gagne en valeur à mesure que les interrupteurs, prises, variateurs et commandes de charge connectés deviennent plus faciles à installer et à utiliser. Les normes communes pour les appareils réduisent les problèmes de compatibilité entre les produits de différents fournisseurs. Cela est important car les propriétaires ajoutent souvent des appareils connectés par étapes plutôt que d'acheter un système complet en une seule fois. Le déploiement des compteurs intelligents en Allemagne et les mesures d'efficacité des bâtiments augmentent la valeur pratique des produits connectés pour la surveillance de l'énergie et la réponse à la demande. Le programme MaPrimeRénov' en France soutient les travaux de rénovation éligibles et peut orienter les dépenses vers les commandes énergétiques et les mises à niveau électriques associées. Ces programmes rendent les appareils connectés pertinents pour les budgets de rénovation plutôt que pour les seuls projets de maisons de luxe.
La voie vers le marché évolue à mesure que l'activité de rénovation devient plus importante en Europe. Les distributeurs professionnels restent importants pour les travaux menés par les installateurs, mais les canaux de vente au détail et en ligne comptent lorsque les propriétaires choisissent directement une prise intelligente ou une commande d'éclairage. Les produits nécessitent une configuration simple, des mises à jour logicielles fiables et des informations de compatibilité claires. Cela donne un avantage aux marques électriques établies qui peuvent combiner la confiance des installateurs avec un support consommateur accessible. Le marché des composants électriques résidentiels bénéficie également lorsque les appareils connectés offrent une visibilité énergétique claire plutôt que seulement une commutation à distance. Les fabricants qui intègrent ces fonctions dans des appareils de câblage familiers peuvent réduire la complexité perçue de l'adoption de la maison intelligente.
Mises à niveau des codes de sécurité électrique et d'efficacité énergétique
Le marché des composants électriques résidentiels bénéficie d'un soutien à court terme de la part des codes électriques qui élargissent l'utilisation des dispositifs de protection. Le Code national de l'électricité 2020 exigeait une protection contre les surtensions aux entrées de service résidentielles, et l'édition 2023 a étendu les exigences aux alimentations et à certaines occupations[2]. L'édition 2026 couvre en outre les maisons mobiles, les maisons préfabriquées et les quartiers de sommeil des intervenants d'urgence. Le Code électrique 2025 de la Californie est entré en vigueur en janvier 2026 et est basé sur celui de 2023. Ces exigences soutiennent la demande de protection contre les surtensions, de protection contre les défauts de mise à la terre et de protection contre les arcs électriques lors des travaux de construction et de rénovation autorisés.
Les modifications des codes créent une demande qui ne dépend pas uniquement des volumes de construction globaux. Un propriétaire qui a retardé des travaux sous un code antérieur peut devoir satisfaire aux exigences plus récentes lors de la demande d'un nouveau permis. Cela accroît le besoin de remplacement des prises, disjoncteurs et équipements de protection dans les cuisines, salles de bains, garages et circuits extérieurs. Les entrepreneurs en électricité préfèrent également les produits avec une documentation simple et des approbations reconnues car les erreurs de conformité peuvent retarder un projet. Le marché des composants électriques résidentiels bénéficie lorsque les normes de sécurité sont adoptées dans un plus grand nombre de juridictions. Les fournisseurs disposant de produits testés et d'un support technique local sont mieux placés pour convertir les modifications des codes en ventes récurrentes.
Électrification, rénovation et besoins des installateurs
L'électrification résidentielle augmente la capacité requise des unités de consommation et des tableaux de distribution. Un foyer utilisant un chargeur de véhicule électrique de niveau 2 et une pompe à chaleur peut imposer une charge plus importante sur les anciens tableaux électriques. Une étude de 2025 a modélisé la surcharge de courte durée des transformateurs lorsque la recharge des véhicules électriques et l'utilisation des pompes à chaleur se produisaient simultanément dans les réseaux résidentiels. Cela soutient les mises à niveau des disjoncteurs, jeux de barres, tableaux et câblages d'arrivée. Les prévisions de pompes à chaleur 2026 d'ISO New England reconnaissent également la hausse de la consommation d'électricité due à l'électrification résidentielle. Le marché des composants électriques résidentiels bénéficie lorsque la demande d'énergie passe des équipements à combustibles fossiles aux systèmes domestiques alimentés électriquement.
Les logements anciens constituent une source importante de demande de remplacement, notamment en Amérique du Nord, en Europe, au Japon et en Corée du Sud. Les installateurs travaillant sur ces propriétés apprécient les tableaux modulaires, les disjoncteurs enfichables et les connexions sans outil qui réduisent le temps d'installation. Les pénuries de main-d'œuvre rendent la rapidité d'installation plus importante pour les entrepreneurs et les promoteurs. ABB a acquis Lumin pour ajouter une gestion de l'énergie domestique qui coordonne la recharge des véhicules électriques, les pompes à chaleur et le stockage solaire via le tableau électrique[3]. Cette démarche montre pourquoi les équipements électriques deviennent un point de contrôle pour la consommation d'énergie des ménages. Les produits qui simplifient les travaux de rénovation tout en ajoutant une gestion visible de l'énergie peuvent répondre à la fois aux besoins des installateurs et des propriétaires.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des intrants en cuivre, résine et acier | -1.20% | Mondial ; plus aiguë pour les fabricants en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Risques d'interopérabilité et de cybersécurité dans les appareils connectés | -0.60% | Amérique du Nord et UE ; extension au cœur de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Goulots d'étranglement liés aux installateurs qualifiés et à la certification de conformité | -0.50% | Amérique du Nord, Europe occidentale, Australie | Court terme (≤ 2 ans) |
| Concurrence des produits contrefaits à bas coût et non conformes | -0.40% | Mondial ; concentré dans les canaux de commerce électronique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des intrants en cuivre, résine et acier
La volatilité des coûts des intrants peut limiter les marges du marché des composants électriques résidentiels, en particulier dans les gammes de produits mécaniques sensibles aux prix. Le cuivre est un matériau à coût élevé dans les produits liés au câblage, les bornes, les jeux de barres et les connexions électriques. TTI Europe a identifié une pression continue sur les matières premières dans la chaîne d'approvisionnement des composants électroniques dans son analyse de 2025[4]. Les producteurs ne peuvent pas toujours répercuter immédiatement les coûts des matériaux plus élevés sur les distributeurs et les entrepreneurs. Cela est plus difficile lorsque des importations à bas prix sont en concurrence pour les mêmes catégories de produits standard. Les accords d'achat à long terme et une conception efficace des produits peuvent réduire l'exposition, mais ils n'éliminent pas le risque.
La pression sur les coûts affecte également le rythme des mises à niveau des produits. Les constructeurs peuvent choisir des produits mécaniques standard lorsque le coût initial des alternatives connectées augmente. Les fournisseurs plus petits peuvent faire face à une pression plus grande car ils ont moins de pouvoir d'achat et moins d'options pour couvrir les achats de matières premières. Les coûts du cuivre, de la résine et de l'acier peuvent également affecter le fonds de roulement nécessaire au maintien des stocks. Le marché des composants électriques résidentiels reste exposé à cette contrainte car les produits de sécurité ne peuvent pas facilement se substituer aux matériaux conducteurs. L'échelle, l'approvisionnement local et une tarification rigoureuse sont donc importants pour préserver les marges.
Risques d'interopérabilité et de cybersécurité dans les appareils connectés
Les produits de câblage connectés introduisent des préoccupations en matière de cybersécurité et d'interopérabilité qui ne se posent pas avec les interrupteurs et prises mécaniques conventionnels. En janvier 2026, la CISA a identifié des vulnérabilités de déni de service affectant les gammes de produits Zigbee Wiser de Schneider Electric, notamment les prises intelligentes et les variateurs connectés. Schneider Electric a publié des conseils d'atténuation pour les produits concernés. Les orientations 2026 du NIST décrivent les activités fondamentales de cybersécurité que les fabricants de produits IoT devraient mettre en œuvre avant que les produits n'atteignent le marché. Ces attentes peuvent ajouter des coûts de développement et de conformité pour les fournisseurs qui manquent de ressources dédiées à la sécurité logicielle. Les acheteurs peuvent retarder l'adoption lorsqu'ils sont incertains quant à la confidentialité, aux mises à jour des appareils ou à la compatibilité des systèmes.
L'interopérabilité est importante car une maison connectée comprend souvent des appareils achetés à différents moments et via différents canaux. Les produits qui ne peuvent pas fonctionner avec les principales plateformes peuvent perdre en pertinence même si le matériel électrique est fiable. Les mises à jour sécurisées du micrologiciel, des périodes de support transparentes et une connectivité basée sur des normes peuvent réduire les préoccupations des acheteurs. Les défaillances en matière de cybersécurité peuvent également nuire à la confiance dans la catégorie dans son ensemble plutôt que seulement dans la marque concernée. Le marché des composants électriques résidentiels a besoin de commandes fiables à mesure qu'il devient davantage piloté par les logiciels. Les fournisseurs qui traitent la maintenance numérique comme faisant partie du produit peuvent mieux protéger la demande à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
la protection contre les surtensions progresse grâce à l'adoption des codesLes interrupteurs détenaient 22,6 % de la part du marché des composants électriques résidentiels en 2026 car chaque logement en nécessite, et la demande de remplacement reste stable. Leur utilisation répandue couvre la construction neuve, la rénovation et la maintenance courante. Les prises et réceptacles maintiennent également des volumes élevés car des variantes protégées sont requises dans des emplacements tels que les cuisines, salles de bains, garages et zones extérieures. Les dispositifs de protection des circuits répondent aux besoins de sécurité de l'ensemble du système électrique. Les tableaux de distribution et unités de consommation gagnent en valeur là où les logements nécessitent une capacité de service plus élevée. Les accessoires de câblage, connecteurs, bornes, boîtes de jonction et boîtiers restent des produits de support nécessaires pour chaque installation.
Les dispositifs de protection contre les surtensions ont les perspectives les plus solides, la taille du marché des composants électriques résidentiels pour ce groupe de produits devant croître à un CAGR de 11,8 % jusqu'en 2032. Ce résultat reflète des exigences de code plus larges au niveau des services, des alimentations et des occupations résidentielles supplémentaires. La catégorie évolue également au-delà d'un simple produit de conformité à mesure que les fournisseurs ajoutent des fonctions de diagnostic et des liens de surveillance. Eaton, Leviton et Siemens disposent de portefeuilles de produits qui positionnent la protection au niveau du tableau aux côtés des systèmes de gestion de l'énergie domestique. L'action de la CPSC contre les marques de sécurité contrefaites renforce l'importance des approbations de confiance dans cette catégorie. Cette combinaison de réglementation et de mises à niveau des fonctionnalités soutient la demande de produits de protection contre les surtensions certifiés.
Par forme :
les produits connectés s'étendent à partir d'une base mécaniqueLes composants mécaniques standard représentaient 61,3 % de la part du marché des composants électriques résidentiels en 2026. Leur grande base installée et leur coût initial plus faible soutiennent leur utilisation continue dans les marchés de logements à grand volume. Ils restent particulièrement pertinents en Asie, en Amérique du Sud et dans certaines parties du Moyen-Orient, où l'accessibilité financière guide de nombreuses spécifications. Les produits mécaniques bénéficient également de pratiques d'installation familières et de stocks de distributeurs établis. Les conceptions modulaires et enfichables suscitent un intérêt croissant là où la disponibilité de la main-d'œuvre est limitée. Ces formats peuvent réduire le temps d'assemblage des tableaux et simplifier les travaux de maintenance.
Les appareils intelligents et connectés devraient croître à un CAGR de 12,5 % jusqu'en 2032. La baisse des coûts des modules sans fil et une interopérabilité plus large soutiennent leur utilisation dans les projets courants. Les interrupteurs, prises et modules de commande connectés peuvent offrir une visibilité énergétique, une commande d'éclairage et une gestion à distance des appareils. Les programmes de rénovation et le déploiement des compteurs intelligents renforcent la raison d'installer ces appareils dans les logements existants. La catégorie de forme aura toujours besoin de conseils d'installation clairs car les produits connectés peuvent créer des besoins de support technique après la fin des travaux électriques. Les fournisseurs qui associent une mise en service facile à des produits physiques durables peuvent augmenter l'adoption sans perturber les flux de travail des installateurs.
Par technologie :
les appareils connectés IoT mènent les perspectives de croissanceLa technologie électromécanique détenait 54,3 % de la part du marché des composants électriques résidentiels en 2026. Elle reste centrale pour les catégories de produits où la durabilité, le fonctionnement prévisible et le faible coût sont essentiels. Des chaînes d'approvisionnement de longue date soutiennent également son rôle dans les grands marchés de la construction. Les produits électroniques et à semi-conducteurs servent des applications nécessitant une gradation, une commande de commutation ou une consommation d'énergie en veille plus faible. Les produits sans fil et basés sur des protocoles sont particulièrement utiles dans les rénovations où un nouveau câblage de données serait difficile. Ces technologies offrent aux propriétaires plus d'options pour moderniser les systèmes électriques existants.
La technologie connectée IoT devrait croître à un CAGR de 14,3 % jusqu'en 2032, le taux le plus élevé parmi les catégories technologiques. Les systèmes sans fil intégrés et les processus de configuration standardisés peuvent réduire l'écart entre les produits connectés et conventionnels. Les prises, tableaux et interrupteurs connectés peuvent fournir des données aux plateformes de gestion de l'énergie tout en remplissant une fonction électrique de base. Cela soutient la demande de rénovation là où les propriétaires souhaitent des améliorations pratiques sans reconstruction majeure. La progression de la catégorie dépend d'un micrologiciel sécurisé, de la compatibilité des appareils et d'un support fiable tout au long du cycle de vie du produit. Les fabricants qui répondent à ces conditions peuvent rendre la technologie connectée plus acceptable pour les projets résidentiels à prix moyen.
Analyse géographique
Marché des Composants Électriques Résidentiels en Asie-Pacifique
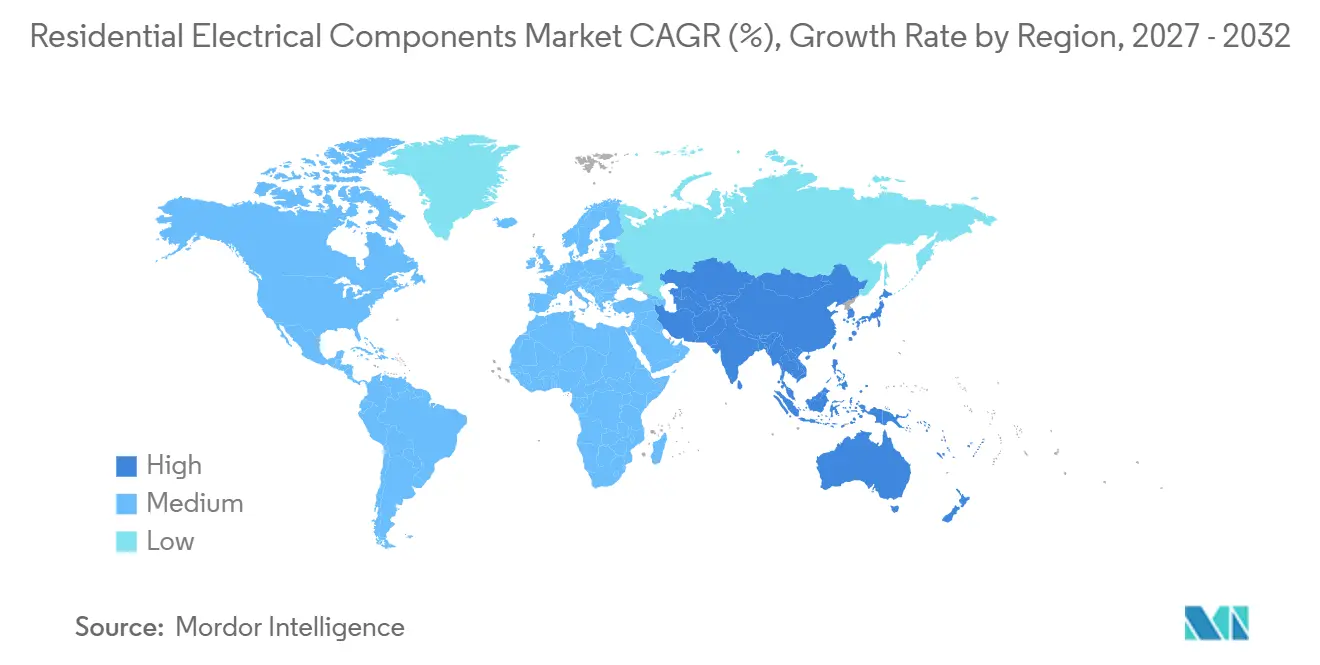
L'Asie-Pacifique détenait 40,8 % de la part de marché des composants électriques résidentiels en 2026 et devrait croître à un TCAC de 11,7 % jusqu'en 2032. La Chine soutient la demande régionale grâce à la rénovation résidentielle, à un parc immobilier important et à une utilisation plus large des appareils connectés. L'Inde contribue à la demande par la livraison de logements et l'électrification résidentielle. Les marchés d'Asie du Sud-Est bénéficient de l'urbanisation et de l'activité de construction. Le Japon et la Corée du Sud offrent une opportunité différente à travers la rénovation d'un parc immobilier mature. La région combine la demande en équipements électriques de base avec un intérêt croissant pour les produits intelligents.
Marché des Composants Électriques Résidentiels en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe forment un pôle de demande majeur façonné par les travaux de rénovation et la conformité aux normes de sécurité. Le Bureau du recensement des États-Unis a signalé des mises en chantier annualisées de 1,275 million en août 2026, dont 918 000 mises en chantier de maisons individuelles. Les permis de rénovation aux États-Unis soutiennent également les mises à niveau en matière de protection contre les défauts de mise à la terre, de protection contre les arcs électriques et de protection contre les surtensions. Le Canada a enregistré des mises en chantier à un taux annuel corrigé des variations saisonnières de 229 000 en août 2026. L'Europe est façonnée par les réglementations sur la performance énergétique des bâtiments, le déploiement des compteurs intelligents et l'activité de rénovation. L'Allemagne reste importante pour les produits compatibles KNX et Matter qui prennent en charge les commandes de maison connectée.
Marché des Composants Électriques Résidentiels au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés un stade moins avancé pour les appareils connectés haut de gamme, mais leur demande en électricité de base est en expansion. Les programmes de logement au Brésil maintiennent les besoins en tableaux de distribution, accessoires de câblage et interrupteurs standard. L'Argentine et le Chili ajoutent de la demande dans les grands centres urbains où la densité de logements augmente. L'Arabie Saoudite et les Émirats Arabes Unis soutiennent le développement résidentiel techniquement avancé à travers de grands projets urbains. L'Égypte, le Maroc et l'Afrique du Sud ajoutent de la demande à mesure que les raccordements au réseau électrique atteignent davantage de foyers. La taille du marché des composants électriques résidentiels dans ces régions peut bénéficier d'un soutien supplémentaire à mesure que les normes locales s'alignent sur les pratiques de la CEI et que les prix à l'importation s'améliorent.
Paysage concurrentiel
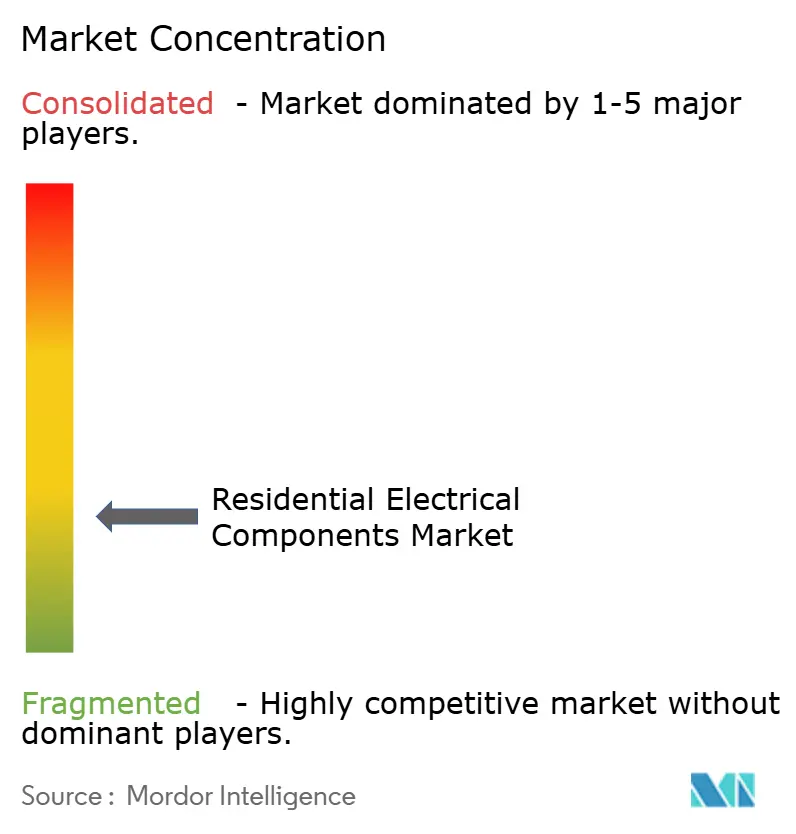
Le marché des composants électriques résidentiels est fragmenté, ce qui inclut des fournisseurs mondiaux tels que Schneider Electric, ABB, Legrand, Eaton et Siemens. Ces entreprises sont en concurrence avec des spécialistes régionaux, notamment Havells, CHINT, Leviton, Lutron, Panasonic, Hager, Niko, Vimar, Gewiss, ALBRECHT JUNG et Simon. Les grands fournisseurs ont des avantages en termes d'étendue de gamme, d'approbations, de ressources d'ingénierie et de relations avec les distributeurs. Les entreprises régionales peuvent se démarquer grâce à leur connaissance du marché local, leur tarification, leur design et leur couverture de canaux spécialisés. La concurrence évolue au-delà des interrupteurs et prises conventionnels vers des produits connectés, des commandes énergétiques et des équipements de rénovation conformes. Cela favorise les entreprises capables de lier le matériel électrique au support numérique et à l'accès aux canaux de distribution.
Schneider Electric a annoncé une offre publique d'achat volontaire sur Shelly Group en septembre 2026, valorisée à 1,2 milliard EUR, pour ajouter des capacités IoT et de bâtiment intelligent. ABB a également acquis Lumin pour élargir son offre de gestion de l'énergie résidentielle. Ces démarches montrent que les plateformes technologiques et l'accès local aux installateurs sont tous deux des actifs stratégiques. Les entreprises acquièrent de plus en plus des capacités qui prendraient du temps à développer en interne. Il en résulte une concurrence plus forte pour les positions dans la maison connectée et pour la distribution dans les régions à forte croissance.
Des espaces blancs subsistent en Europe de l'Est, en Asie du Sud-Est et dans certaines parties du Moyen-Orient, où la demande de produits connectés conformes est encore en développement. CHINT continue de se démarquer sur les marchés émergents grâce à une tarification alignée sur les normes CEI. Havells étend sa gamme d'accessoires pour maison intelligente destinée aux acheteurs urbains indiens. Niko, Hager, Simon et ALBRECHT JUNG maintiennent des positions haut de gamme grâce à des produits axés sur le design et une connaissance de la conformité régionale. La campagne de la CPSC contre les fausses étiquettes de sécurité peut augmenter le coût des importations non conformes et soutenir les marques certifiées établies. Le marché des composants électriques résidentiels est modérément concentré au sommet, mais la spécialisation des produits et la distribution locale laissent de la place pour des challengers bien positionnés.
Leaders du secteur des composants électriques résidentiels
-
Schneider Electric SE
-
Legrand S.A.
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Composants Électriques Résidentiels Entreprises couvertes dans ce rapport
- ABB Ltd
- ALBRECHT JUNG GMBH & CO. KG
- CHINT Group Co., Ltd.
- Eaton Corporation plc
- GEWISS S.p.A.
- Hager SE
- Havells India Limited
- Hubbell Incorporated
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Mitsubishi Electric Corporation
- Niko Group NV
- Panasonic Holdings Corporation
- Polycab India Ltd.
- Resideo Technologies Inc.
- Schneider Electric SE
- Siemens AG
- Simon, S.A.
- Vimar S.p.A.
Développements industriels récents dans Marché des Composants Électriques Résidentiels
- Septembre 2026 : Schneider Electric a annoncé une offre publique d'achat volontaire sur Shelly Group, un fournisseur de solutions IoT et de bâtiment intelligent, dans le cadre d'une transaction entièrement en numéraire valorisée à 1,2 milliard EUR, offrant 70 EUR par action et soutenue par des cofondateurs détenant 57 % des actions en circulation. L'opération intégrera la plateforme de gestion de l'énergie domestique pilotée par logiciel de Shelly avec les capacités matérielles de Schneider Electric dans les bâtiments résidentiels, de rénovation et commerciaux de petite taille. La transaction devrait être finalisée d'ici le premier trimestre 2027, sous réserve des approbations réglementaires.
- Septembre 2026 : Eaton a signé un accord pour acquérir COL Group, un fabricant européen d'appareillages de moyenne tension sans SF₆, de technologies d'automatisation du réseau et de systèmes d'alimentation modulaires, pour 810 millions EUR. L'opération élargit l'empreinte de fabrication de distribution d'énergie européenne d'Eaton, et la transaction devrait être finalisée au premier trimestre 2027.
- Juillet 2026 : ABB a annoncé un accord pour acquérir Advantics, un spécialiste français de la conversion d'énergie à base de carbure de silicium, élargissant le portefeuille de courant continu d'ABB dans les infrastructures de véhicules électriques, l'électrification résidentielle et les applications de microréseaux industriels. La transaction devrait être finalisée d'ici le quatrième trimestre 2026.
- Juillet 2026 : ABB a annoncé une offre en numéraire recommandée pour acquérir Rotork plc, un fournisseur mondial d'actionneurs électriques et de commande de flux intelligents, financée par 5,8 milliards USD en liquidités existantes et en facilités bancaires engagées, renforçant davantage la gamme de produits d'électrification et d'automatisation d'ABB.
Périmètre du rapport mondial sur le marché des composants électriques résidentiels
Le marché des composants électriques résidentiels couvre les produits et appareils électriques utilisés dans les bâtiments résidentiels pour distribuer, contrôler, protéger, connecter et gérer l'énergie électrique. Ces composants sont installés dans les nouvelles constructions résidentielles, les rénovations et les applications de remplacement.
Le marché des composants électriques résidentiels est segmenté par produit, forme, technologie et géographie. Par produit, le marché est segmenté en interrupteurs, prises, dispositifs de protection des circuits, tableaux de distribution, accessoires de câblage, boîtes de jonction et dispositifs de protection contre les surtensions. Par forme, le marché est segmenté en mécanique standard, intelligent et connecté, et modulaire. Par technologie, le marché est segmenté en électromécanique, à semi-conducteurs, connecté IoT et sans fil. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des composants électriques résidentiels dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Interrupteurs |
| Prises et réceptacles |
| Dispositifs de protection des circuits |
| Tableaux de distribution et unités de consommation |
| Accessoires de câblage et de câbles |
| Connecteurs et bornes |
| Boîtes de jonction et boîtiers |
| Dispositifs de protection contre les surtensions |
| Autres produits |
| Mécanique standard |
| Intelligent et connecté |
| Modulaire et enfichable |
| Autres formes |
| Électromécanique |
| Électronique et à semi-conducteurs |
| Connecté IoT |
| Sans fil et basé sur des protocoles |
| Autres technologies |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit | Interrupteurs | |
| Prises et réceptacles | ||
| Dispositifs de protection des circuits | ||
| Tableaux de distribution et unités de consommation | ||
| Accessoires de câblage et de câbles | ||
| Connecteurs et bornes | ||
| Boîtes de jonction et boîtiers | ||
| Dispositifs de protection contre les surtensions | ||
| Autres produits | ||
| Par forme | Mécanique standard | |
| Intelligent et connecté | ||
| Modulaire et enfichable | ||
| Autres formes | ||
| Par technologie | Électromécanique | |
| Électronique et à semi-conducteurs | ||
| Connecté IoT | ||
| Sans fil et basé sur des protocoles | ||
| Autres technologies | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les composants électriques résidentiels ?
Le marché des composants électriques résidentiels devrait croître à un CAGR de 11,37 % de 2027 à 2032, pour atteindre 10,92 milliards USD en 2032.
Quel produit électrique résidentiel connaît la croissance la plus rapide ?
Les dispositifs de protection contre les surtensions devraient croître à un CAGR de 11,8 % jusqu'en 2032, soutenus par des exigences de codes de sécurité plus larges.
Pourquoi les appareils électriques intelligents gagnent-ils en adoption dans les foyers ?
Les interrupteurs, prises et commandes connectés soutiennent la surveillance de l'énergie, la gestion des appareils et les mises à niveau de rénovation, tandis qu'une meilleure compatibilité réduit les obstacles à l'installation.
Quelle région mène la demande de composants électriques résidentiels ?
L'Asie-Pacifique détenait 40,8 % de la part en 2026 et devrait croître à un CAGR de 11,7 % jusqu'en 2032.
Comment les chargeurs de véhicules électriques et les pompes à chaleur affectent-ils les systèmes électriques des foyers ?
Ils peuvent nécessiter des tableaux de plus grande capacité, une protection des circuits améliorée et une gestion de l'énergie domestique pour gérer les charges électriques domestiques accrues.
Qui sont les principales entreprises dans le domaine des équipements électriques résidentiels ?
Les principaux fournisseurs comprennent Schneider Electric, ABB, Legrand, Eaton, Siemens, Havells, CHINT, Leviton, Lutron, Panasonic et Hager.