
Tamanho e Participação do Mercado de Construção Residencial
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
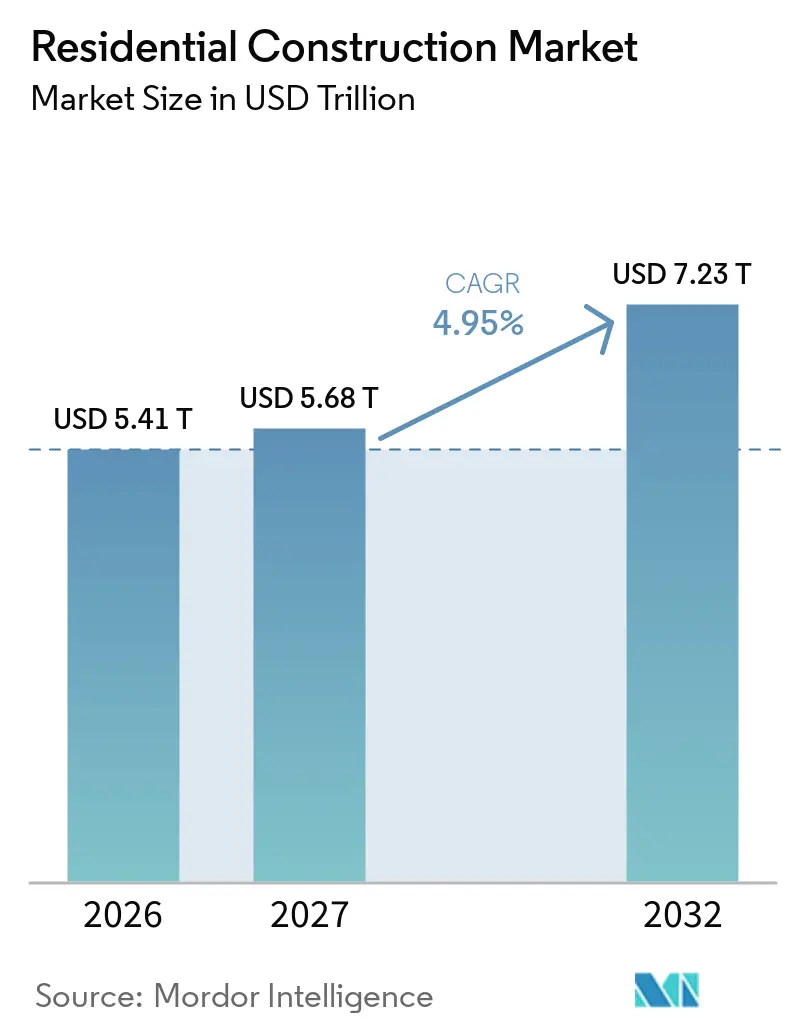
| Tamanho do Mercado (2027) | 5.68 Trilhões de dólares |
| Tamanho do Mercado (2032) | 7.23 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.95 % |
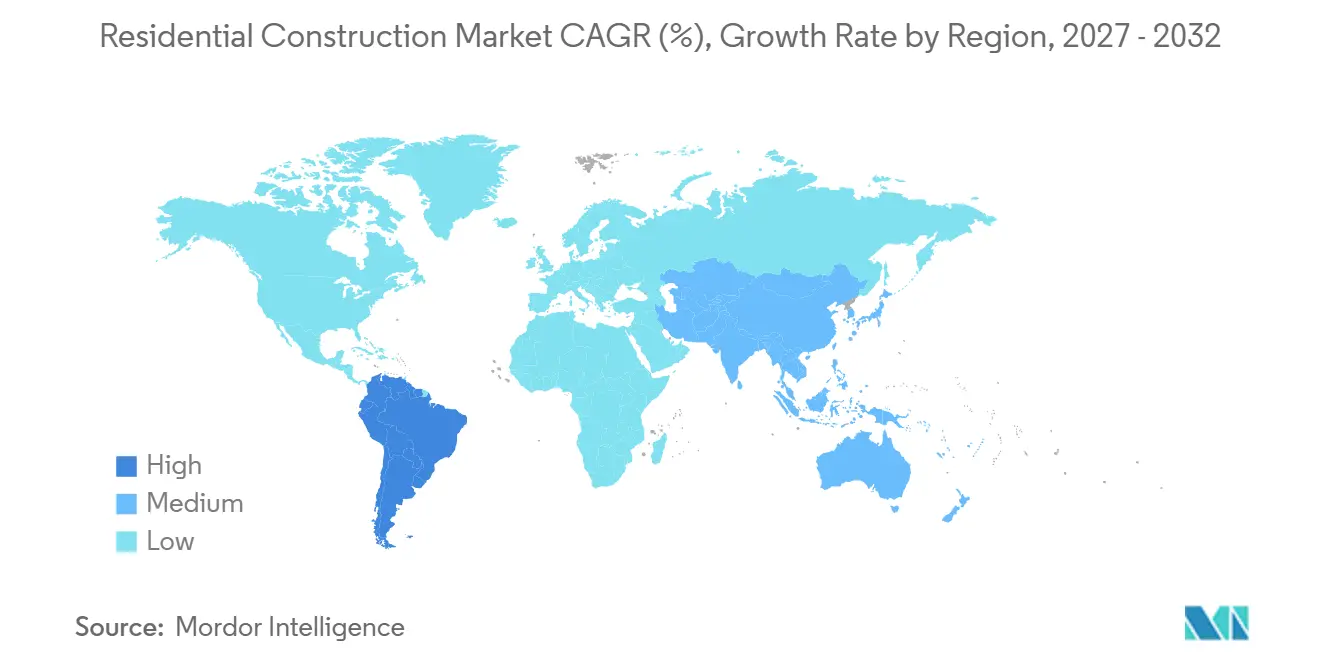
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
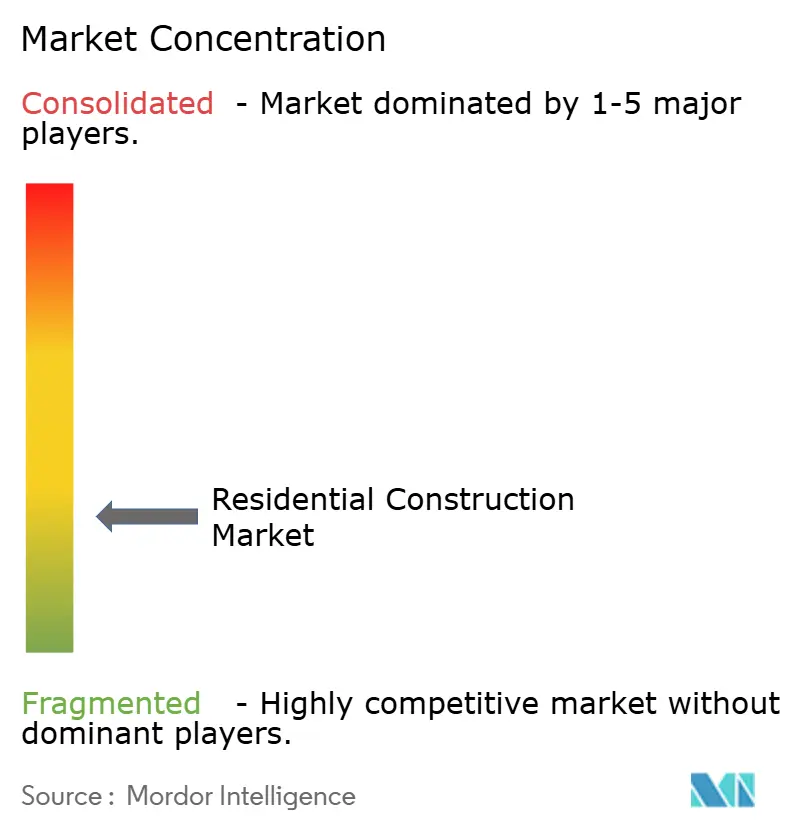
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Residencial por Mordor Intelligence
O tamanho do Mercado de Construção Residencial deve aumentar de 5,41 trilhões de USD em 2026 para 5,68 trilhões de USD em 2027 e atingir 7,23 trilhões de USD até 2032, crescendo a um CAGR de 4,95% no período de 2027 a 2032.
O mercado global de construção residencial é impulsionado pela escassez de habitação, pela formação de domicílios e por programas públicos que oferecem a construtores e incorporadores horizontes de planejamento mais longos. O financiamento público está ganhando importância à medida que os compradores privados enfrentam altos custos de crédito, particularmente em projetos de habitação acessível e de posse mista. As regulamentações de energia também estão reformulando o design dos projetos, exigindo sistemas construtivos mais eficientes em novas residências e melhorias no estoque habitacional existente. O mercado apresenta oportunidades na construção de apartamentos, renovação, habitação para locação e sistemas construtivos de base fabril. No entanto, os altos custos de materiais, os atrasos no licenciamento e a escassez de mão de obra continuam a restringir a entrega de projetos. A vantagem competitiva depende cada vez mais do acesso a terrenos, parcerias com o setor público, capacidades técnicas e cadeias de suprimentos confiáveis.
Principais Conclusões do Relatório
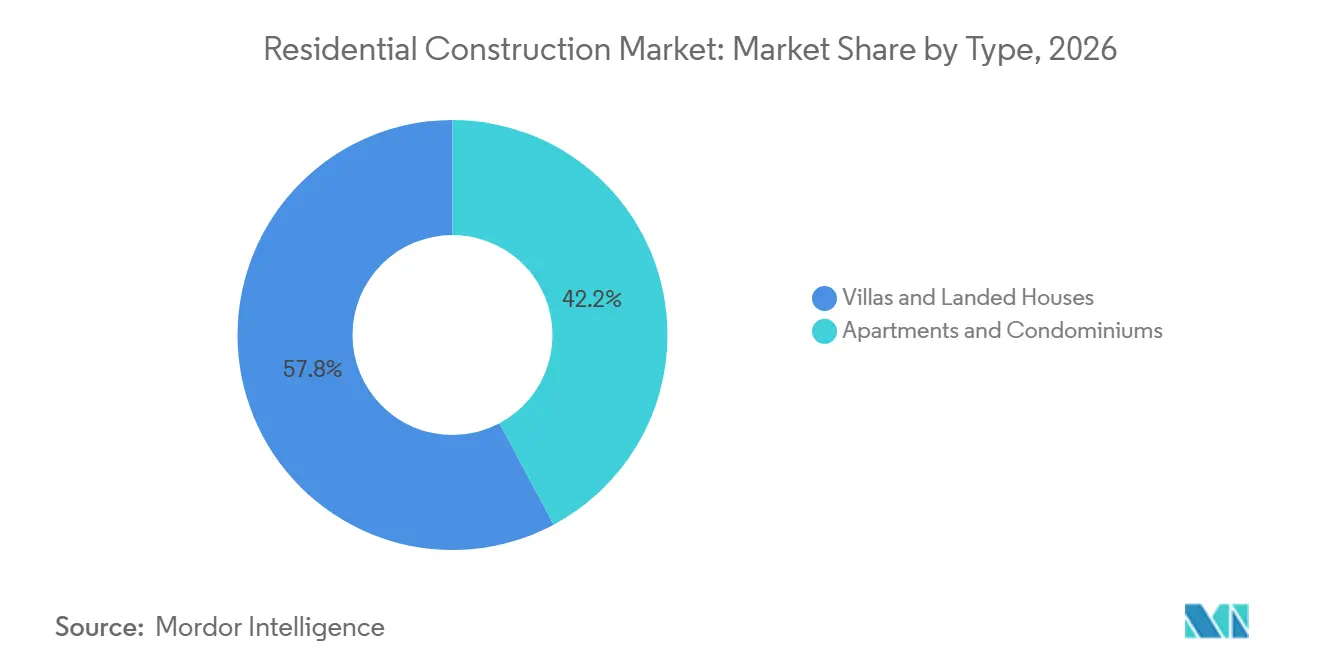
- Por tipo de imóvel, vilas e casas em terreno próprio detinham 57,8% da participação do mercado global de construção residencial em 2026, enquanto apartamentos e condomínios têm previsão de crescer a um CAGR de 5,66% até 2032.
- Por tipo de construção, a nova construção representou 65,7% da participação do mercado global de construção residencial em 2026, enquanto a renovação tem previsão de crescer a um CAGR de 5,52% até 2032.
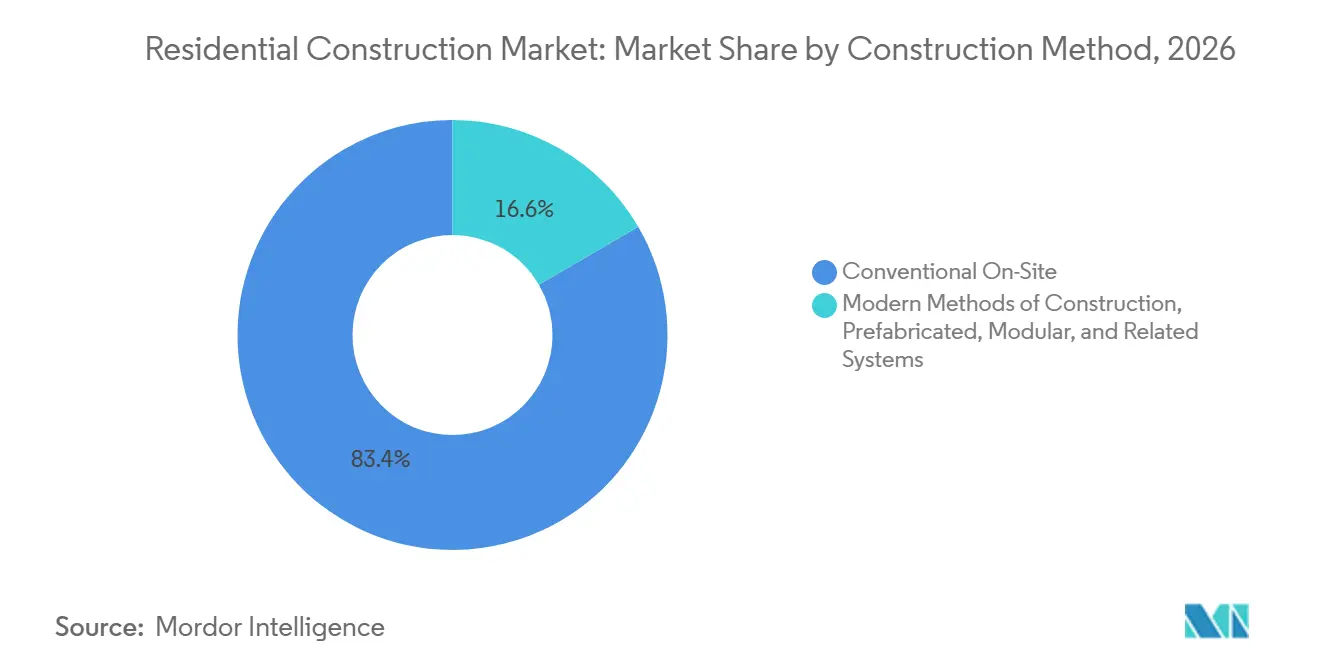
- Por método de construção, a construção convencional no local detinha 83,4% do tamanho do mercado global de construção residencial em 2026, enquanto os métodos modernos de construção, pré-fabricados, modulares e sistemas correlatos têm previsão de crescer a um CAGR de 5,91% até 2032.
- Por fonte de investimento, o investimento privado representou 80,1% do mercado global de construção residencial em 2026, enquanto o investimento público tem previsão de crescer a um CAGR de 5,78% até 2032.
- Por geografia, a Ásia-Pacífico detinha 35,6% do mercado global de construção residencial em 2026, enquanto a América do Sul tem previsão de crescer a um CAGR de 6,01% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas Governamentais de Habitação Acessível | +1.5% | Global, concentrado no Reino Unido, União Europeia, Brasil, Arábia Saudita e Índia | Médio prazo (2 a 4 anos) |
| Formação de Domicílios e Mudança nas Estruturas Familiares | +1.2% | Global, mais forte na África Subsaariana, Sul da Ásia e América do Sul | Longo prazo (≥ 4 anos) |
| Adoção de Construção Modular e Sistemas Construtivos Pré-Fabricados | +0.7% | América do Norte, Europa, Ásia-Pacífico, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Infraestrutura de Transporte Apoiando Novos Locais Residenciais | +0.6% | Ásia-Pacífico, América do Sul e América do Norte | Médio prazo (2 a 4 anos) |
| Padrões de Eficiência Energética para Edifícios Residenciais | +0.5% | União Europeia, América do Norte, Austrália e Oriente Médio | Curto prazo (≤ 2 anos) |
| Reurbanização Apoiando Habitação de Maior Densidade | +0.4% | Europa, Leste Asiático e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas Governamentais de Habitação Proporcionando uma Base de Demanda
Os programas governamentais de habitação oferecem ao mercado global de construção residencial uma fonte de demanda mais estável quando as compras privadas de imóveis enfraquecem. O Reino Unido confirmou o Programa de Habitação Social e Acessível para 2026–2036, com meta de 300.000 habitações sociais e acessíveis, com pelo menos 60% destinadas ao Aluguel Social[1]. Em dezembro de 2025, a Comissão Europeia lançou seu primeiro Plano Europeu de Habitação Acessível, com o objetivo de entregar mais de 2 milhões de novas habitações anualmente até 2035. O Banco Europeu de Investimento também ampliou seu financiamento habitacional para 2026 e aprovou a iniciativa HousingTechEU para apoiar métodos de construção industrializados. Esses programas melhoram a visibilidade dos projetos para os empreiteiros, permitindo-lhes planejar o trabalho em torno de carteiras financiadas em vez de vendas privadas de curto prazo. Eles também direcionam o mercado global de construção residencial para parcerias entre incorporadores, agências habitacionais e investidores de longo prazo.
Formação de Domicílios e Mudança nas Estruturas Familiares
A formação de domicílios impulsiona a demanda por novas unidades habitacionais e melhorias nas residências existentes no mercado global de construção residencial. O Centro Comum de Investigação da Comissão Europeia estima que a União Europeia precisará de mais de 2 milhões de habitações adicionais anualmente até 2035. O Diretor Parlamentar de Orçamento do Canadá projeta uma formação média anual de 159.000 domicílios de 2025 a 2035, enquanto a Associação de Banqueiros Hipotecários prevê uma demanda habitacional média anual de 1,13 milhão de unidades nos Estados Unidos no mesmo período. Domicílios menores, moradia individual e domicílios multigeracionais estão aumentando a demanda por uma gama mais ampla de formatos de apartamentos, locação e casas em terreno próprio. Essa tendência beneficia os incorporadores que conseguem adaptar os tamanhos das unidades e os layouts dos terrenos mantendo a eficiência construtiva.
Adoção de Construção Modular e Sistemas Construtivos Pré-Fabricados
Os sistemas construtivos modulares e pré-fabricados permitem que os incorporadores residenciais fabriquem componentes construtivos em fábricas e os montem no local, reduzindo o tempo de construção e melhorando a consistência da qualidade. A Vistry Works tem como meta mais de 6.000 unidades em 2026, demonstrando a escalabilidade da produção habitacional de base fabril[2]. A adoção é particularmente forte em projetos com designs padronizados, layouts repetíveis e volumes de construção suficientes para maximizar os benefícios da fabricação fora do local. A produção fabril também reduz a dependência de mão de obra no local e melhora a utilização de materiais. A integração de sistemas modulares apoia cronogramas de projetos mais previsíveis e reduz a exposição a interrupções relacionadas ao clima. No entanto, a adoção bem-sucedida requer coordenação antecipada de design, transporte eficiente e redes de fornecedores confiáveis para garantir a entrega e montagem no prazo.
Infraestrutura de Transporte Abrindo Locais Residenciais
O investimento em infraestrutura de transporte está expandindo as áreas adequadas para o desenvolvimento residencial, com projetos rodoviários e ferroviários fortalecendo o apelo das cidades de Nível 2 da Índia. Novos corredores de transporte melhoram o acesso aos centros de emprego e tornam os locais periurbanos mais viáveis, frequentemente oferecendo custos de terreno mais baixos do que as áreas urbanas centrais. Uma melhor conectividade permite que os incorporadores atendam a diversas necessidades habitacionais em diferentes tamanhos de unidades e faixas de preço. O monitoramento dos cronogramas de projetos de infraestrutura também ajuda os incorporadores a identificar corredores emergentes de crescimento residencial e a alinhar as decisões de aquisição de terrenos, design e financiamento com as melhorias de conectividade planejadas, reduzindo o risco de investimento prematuro em locais sem infraestrutura essencial.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Crédito Hipotecário | -0.9% | América do Norte, Europa, Brasil e mercados globais | Curto prazo (≤ 2 anos) |
| Volatilidade nos Preços de Materiais de Construção | -0.7% | Global, mais aguda na América do Norte e no Reino Unido | Curto prazo (≤ 2 anos) |
| Escassez de Trabalhadores Qualificados na Construção | -0.5% | América do Norte, Europa e Austrália | Médio prazo (2 a 4 anos) |
| Regulamentações de Uso do Solo e Longos Processos de Aprovação de Projetos | -0.4% | América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Crédito Hipotecário
Os altos custos hipotecários restringem a acessibilidade dos compradores de imóveis e desaceleram a demanda por novas habitações. A Associação Nacional de Construtores de Imóveis espera que as taxas hipotecárias permaneçam acima de 6% até 2027, potencialmente deslocando a demanda para habitação de locação e apoiando projetos de apartamentos e construção para locação. Isso também aumenta o papel dos investidores institucionais e dos programas de habitação pública no desenvolvimento residencial. Custos de crédito mais elevados podem atrasar a compra de imóveis e reduzir a demanda por novas residências unifamiliares. Os incorporadores podem ajustar os lançamentos de projetos, as estratégias de precificação e o mix habitacional para manter as vendas e gerenciar os riscos financeiros. Iniciativas de habitação acessível e empreendimentos voltados para locação poderiam ajudar a sustentar a atividade construtiva em meio a pressões prolongadas de custos hipotecários.
Volatilidade nos Preços de Materiais de Construção
O aumento dos custos de materiais e a escassez de mão de obra qualificada elevam as despesas de construção e atrasam a entrega dos projetos. Dados da Associação Geral de Empreiteiros da América mostram que os custos de insumos para nova construção subiram 11,9% em relação ao ano anterior em setembro de 2026, com produtos de aço de usinas aumentando 27,6%, formas de cobre e latão 30% e formas de alumínio 25,2%[3]. No Reino Unido, os preços de materiais para novas habitações subiram 5,6% em relação ao ano anterior em agosto de 2026, enquanto os preços de aço estrutural fabricado aumentaram 21,2%. Além disso, 88% das empresas pesquisadas relataram que as funções de trabalhadores especializados eram tão difíceis ou mais difíceis de preencher do que um ano antes. Os incorporadores estão respondendo por meio de aquisição antecipada, designs simplificados, construção modular e execução de projetos em fases.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Vilas e Casas em Terreno Próprio Lideram Enquanto Apartamentos e Condomínios Crescem Mais RapidamenteVilas e casas em terreno próprio devem representar 57,8% do mercado global de construção residencial em 2026, tornando-as o maior tipo de imóvel. A demanda permanece forte nos mercados suburbanos da América do Norte, Sudeste Asiático e Austrália, onde os domicílios priorizam espaço e moradia de menor densidade. A melhoria da conectividade de transporte também torna os locais periurbanos mais práticos para compradores que trabalham em cidades maiores. A contínua força da construção personalizada de residências nos Estados Unidos apoia ainda mais a demanda por casas em terreno próprio diferenciadas.
Apartamentos e condomínios têm previsão de crescer a um CAGR de 5,66% de 2027 a 2032. Políticas de densidade urbana, demanda por locação e investimento institucional em projetos de construção para locação estão apoiando a nova oferta multifamiliar. Novos empreendimentos de apartamentos podem integrar sistemas eficientes de aquecimento e controles prediais desde o início, permitindo que os incorporadores atendam a padrões futuros. No entanto, os incorporadores devem equilibrar os altos custos de aquisição de terrenos e construção com a demanda por locação e a disponibilidade limitada de terrenos urbanos bem conectados.

Por Tipo de Construção:
Nova Construção É a Maior e a Renovação Ganha ImpulsoA nova construção deve representar 65,7% do mercado global de construção residencial em 2026, refletindo a escala do desenvolvimento em áreas não urbanizadas nas regiões de alto crescimento. A escassez de habitação acessível e a expansão urbana estão impulsionando novos projetos residenciais no Sul e Sudeste Asiático, no Oriente Médio e na América do Sul. Os programas públicos também apoiam a nova construção à medida que os governos buscam expandir rapidamente o estoque habitacional. Espera-se que o Brasil construa 438.000 unidades habitacionais entre abril de 2025 e abril de 2026, com quase metade associada a programas governamentais voltados para famílias de baixa renda. A nova construção pode proporcionar a maior adição imediata à oferta habitacional quando terrenos, infraestrutura e aprovações estão disponíveis. Ela também permite que os construtores incorporem sistemas eficientes de aquecimento, água e energia sem as restrições de design de imóveis mais antigos. Essa capacidade ajuda os incorporadores a atender a padrões que podem ser mais difíceis de alcançar por meio de melhorias limitadas. O mercado global de construção residencial continua a depender da nova construção para expandir a oferta habitacional em mercados com déficits significativos.
A renovação é o tipo de construção de crescimento mais rápido, com um CAGR previsto de 5,52% até 2032; as regulamentações que exigem melhor desempenho energético das habitações existentes apoiam o crescimento do segmento. As regras da União Europeia priorizam a renovação das habitações com menor eficiência energética como parte dos esforços para reduzir o consumo de energia residencial. O Padrão Nacional de Construção Verde inclui um caminho de certificação para renovação, fornecendo aos construtores uma estrutura reconhecida para projetos de melhoria. A renovação oferece uma opção prática em cidades onde o terreno para desenvolvimento é escasso e as aprovações de planejamento para novos projetos são difíceis de obter. Ela também permite que os proprietários mantenham o estoque habitacional existente enquanto reduzem os custos operacionais. No entanto, os projetos de renovação podem exigir avaliações de local mais detalhadas do que a nova construção, pois os imóveis mais antigos variam em estrutura e condição. Os empreiteiros com expertise técnica em renovação e redes confiáveis de subempreiteiros estão melhor posicionados para atender a essa categoria em crescimento.
Por Método de Construção:
A Entrega Convencional no Local Mantém Escala Enquanto os Métodos Modernos de Construção, Pré-Fabricados, Modulares e Sistemas Correlatos AvançamA construção convencional no local deve representar 83,4% do mercado global de construção residencial em 2026. Ela permanece a abordagem padrão em mercados caracterizados por requisitos de design diversificados, capacidade fabril limitada e sistemas construtivos baseados em mão de obra. A entrega no local pode se adaptar a materiais locais, regulamentações e parcelas de terreno irregulares. É particularmente relevante para projetos residenciais menores ou em áreas onde componentes padronizados não estão prontamente disponíveis. A entrega convencional também permanece familiar para compradores, credores e empreiteiros locais. Esses fatores explicam por que esse método mantém uma base substancialmente maior do que as abordagens de base fabril. No entanto, a incerteza de cronograma e a disponibilidade de mão de obra podem tornar a construção no local mais difícil de gerenciar. Portanto, o mercado global de construção residencial provavelmente manterá os métodos convencionais enquanto aumenta o uso de elementos pré-fabricados em projetos selecionados.
Os métodos modernos de construção, incluindo sistemas pré-fabricados, modulares e correlatos, devem se expandir a um CAGR de 5,91% até 2032. O Instituto de Construção Modular projeta que a construção modular permanente nos Estados Unidos gerará 20,5 bilhões de USD em 2025, com uma perspectiva de crescimento anual de 6,5% até 2030. A Vistry Works deve entregar 4.643 unidades em estrutura de madeira em 2025, em comparação com 2.900 unidades em 2024, e planeja superar 6.000 unidades em 2026. A empresa afirma que a construção em estrutura de madeira pode reduzir o tempo de construção em seis semanas e o carbono incorporado em 30% em comparação com a construção em tijolo e bloco. A produção fabril pode reduzir as interrupções relacionadas ao clima e melhorar o controle de compras para designs repetitivos. Esse método é mais adequado para projetos com volume suficiente e repetição de design para justificar a configuração da fábrica e a logística. No entanto, ele não elimina a necessidade de aprovações locais, fundações, conexões de utilidades e trabalho final no local. Sua proposta de valor é mais forte onde a velocidade do projeto, as restrições de mão de obra e a qualidade consistente são requisitos críticos.
Por Fonte de Investimento:
O Capital Privado Domina e o Financiamento Público Cresce Mais RapidamenteO investimento privado detinha 80,1% do mercado global de construção residencial em 2026. Incorporadores privados, compradores individuais, investidores institucionais e credores continuam sendo as principais fontes de financiamento para projetos residenciais na maioria dos países. Sua atividade depende da renda dos domicílios, das taxas de juros, dos valores dos terrenos e da disponibilidade de financiamento para desenvolvimento. O capital privado é particularmente importante na habitação suburbana para venda, em projetos de apartamentos e em carteiras de locação. Ele também pode financiar a aquisição de terrenos e o trabalho inicial do projeto antes que o financiamento público seja confirmado. A grande base privada significa que as taxas hipotecárias e a confiança dos compradores ainda têm grandes efeitos sobre os inícios de construção. Os proprietários institucionais de imóveis para locação podem fornecer uma fonte de capital mais estável onde a demanda por imóveis ocupados pelo proprietário é fraca. O mercado global de construção residencial precisa de capital privado para atender à demanda na escala exigida pela escassez de habitação.
O investimento público deve crescer a um CAGR de 5,78% de 2027 a 2032. O Programa de Habitação Social e Acessível do Reino Unido fornece um longo horizonte de financiamento para os parceiros de entrega. O Plano de Habitação Acessível da Comissão Europeia e o financiamento habitacional do Banco Europeu de Investimento também mostram um papel público mais amplo no apoio à oferta. O financiamento público pode reduzir o risco para os construtores ao apoiar infraestrutura, montagem de terrenos ou unidades acessíveis. Ele também pode impor obrigações mais rigorosas de relatórios, acessibilidade e entrega. As parcerias funcionam melhor quando as agências públicas fornecem requisitos claros e os incorporadores trazem capacidade de entrega. Essa estrutura cria oportunidades para construtores que conseguem gerenciar grandes terrenos e habitação de posse mista. Ela também reduz a dependência de vendas privadas de curto prazo em mercados onde a acessibilidade está sob pressão.
Análise Geográfica
A Ásia-Pacífico deve representar 35,6% da construção residencial global em 2026, apoiada pela atividade na Índia, China e Sudeste Asiático. O Departamento Nacional de Estatísticas da China relatou um declínio de 16,3% no investimento residencial em 2025. A região se beneficia da urbanização contínua, da expansão da infraestrutura de transporte e dos diversos requisitos habitacionais. No entanto, os incorporadores devem navegar pelo apoio político desigual, pela confiança dos compradores e pelas condições locais de oferta entre os países.
A América do Sul tem previsão de ser a região de crescimento mais rápido no mercado global de construção residencial, registrando um CAGR de 6,01% até 2032. O Brasil representa uma fonte-chave de atividade, pois os programas de habitação pública apoiam a entrega de habitação para famílias de menor renda. De acordo com a Administração de Comércio Internacional dos Estados Unidos, espera-se que o Brasil construa 438.000 unidades habitacionais entre abril de 2025 e abril de 2026, com quase metade associada a programas de habitação para baixa renda. O Banco Interamericano de Desenvolvimento documentou 69,5 milhões de unidades habitacionais com déficits qualitativos na América Latina e no Caribe em 2026. Espera-se que esse déficit apoie a nova construção, a atividade de renovação, os métodos de construção industrializados e os modelos de financiamento para domicílios desassistidos.
A Europa combina a demanda por novas habitações com requisitos substanciais de retrofit sob regulamentações de energia, enquanto o financiamento público e as políticas de habitação acessível fornecem suporte. A América do Norte enfrenta altos custos de crédito e restrições de mão de obra; no entanto, a demanda domiciliar de longo prazo permanece significativa no Canadá e nos Estados Unidos. O Oriente Médio se beneficia de comunidades planejadas e programas de infraestrutura em grande escala. Os mercados africanos oferecem potencial de longo prazo impulsionado pela urbanização e pela formação de domicílios, embora a disponibilidade de financiamento e a oferta formal de habitação permaneçam restritas. A Austrália e outros mercados da Oceania se beneficiam de iniciativas habitacionais, mas continuam a enfrentar pressões de capacidade de mão de obra e empreiteiros.
Cenário Competitivo
O mercado global de construção residencial é fragmentado no nível internacional, enquanto os mercados nacionais individuais podem ser muito mais concentrados. Os construtores maiores se beneficiam de escala na aquisição de terrenos, compras, equipes de planejamento e acesso a financiamento. Os incorporadores locais menores continuam sendo importantes porque o design habitacional, as regulamentações e as necessidades dos clientes variam por cidade e país. Os programas governamentais favorecem empresas que conseguem atender aos requisitos de acessibilidade, gerenciar relatórios e entregar grandes volumes no prazo. As empresas que controlam terrenos, usam designs padronizados ou mantêm parcerias de longo prazo podem reduzir o risco de execução.
Os movimentos estratégicos estão cada vez mais focados na entrega em parceria, habitação para locação e construção industrializada. A Greystar adquiriu uma carteira de 904 residências para construção para locação no Elephant Park em Londres em junho de 2026, expandindo ainda mais sua marca residencial Momento. A Greystar também concluiu a estrutura do Stratford Mill no Leste de Londres em outubro de 2025, um projeto de 247 residências com 205 unidades para locação e 42 habitações acessíveis. A Vistry Works entregou 4.643 unidades em estrutura de madeira em 2025 e tem como meta mais de 6.000 em 2026, mostrando uma mudança em direção à entrega de base fabril. Esses movimentos mostram o interesse contínuo em habitação de locação gerenciada profissionalmente e métodos construtivos padronizados.
A tecnologia e a conformidade estão ampliando a lacuna entre empresas com capacidades internas e aquelas dependentes de cadeias de suprimentos fragmentadas. As novas regras de energia europeias exigem que os construtores compreendam os padrões de edifícios de emissão zero e as necessidades de renovação. O Padrão Nacional de Construção Verde fornece uma estrutura de certificação para desempenho energético, hídrico e ambiental interno nos Estados Unidos. A conformidade pode elevar as barreiras de entrada porque requer expertise em design, engenharia, materiais e documentação.
Líderes do Setor de Construção Residencial
-
Barratt Redrow plc
-
Persimmon plc
-
Taylor Wimpey plc
-
Bellway plc
-
Vistry Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção Residencial Empresas cobertas neste relatório
- Barratt Redrow plc
- Persimmon plc
- Taylor Wimpey plc
- Bellway plc
- Vistry Group plc
- Berkeley Group Holdings plc
- Crest Nicholson Holdings plc
- Cala Group Ltd
- Bloor Homes Limited
- Miller Homes Limited
- Kier Group plc
- Morgan Sindall Group plc
- Mace Group
- Lendlease Corporation
- Balfour Beatty plc
- Bouygues UK
- Skanska UK plc
- Laing O’Rourke plc
- Galliford Try Holdings plc
- Willmott Dixon Holdings Ltd
- Greystar Real Estate Partners, LLC
- Grainger plc
- Emaar Properties PJSC (UAE)
- D.R. Horton, Inc.
- Lennar Corporation (USA)
Desenvolvimentos industriais recentes em Mercado de Construção Residencial
- Outubro de 2026: A Development Victoria selecionou uma joint venture entre Hamton e Hostplus para entregar o Arden Central, um complexo orientado ao transporte de 12 hectares no norte interno de Melbourne. Ancorado pela Estação Arden, o empreendimento incluirá mais de 5.400 residências, com pelo menos 10% destinadas à habitação acessível. A mobilização da Fase 1 deve começar em 2027, apoiando aproximadamente 3.800 empregos na construção e mais de 1.100 empregos contínuos em todo o complexo.
- Junho de 2026: A Greystar, por meio de seu fundo Greystar Equity Partners Europe II de 2,9 bilhões de USD, adquiriu uma carteira de 904 residências para construção para locação no Elephant Park em Londres da CPP Investments e da Lendlease por aproximadamente 650 milhões de USD.
- Abril de 2026: A Places for People (PfP) e a Barratt Redrow anunciaram uma joint venture para desenvolver uma comunidade de cidade-jardim de 8.500 residências nos arredores de Gilston, East Hertfordshire. O projeto, um dos empreendimentos residenciais em local único mais ambiciosos do Reino Unido, compreenderá seis aldeias interconectadas e caminháveis em 660 hectares de espaço público aberto e incluirá pelo menos 1.950 habitações acessíveis. A parceria combina as capacidades de desenvolvimento em grande escala da Barratt Redrow com a expertise da PfP em gestão comunitária de longo prazo.
Escopo do Relatório Global do Mercado de Construção Residencial
Visão geral da segmentação
| Apartamentos e Condomínios |
| Vilas e Casas em Terreno Próprio |
| Nova Construção |
| Renovação |
| Convencional no Local |
| Métodos Modernos de Construção, Pré-Fabricados, Modulares e Sistemas Correlatos |
| Público |
| Privado |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África | |
| Oceania | Austrália |
| Nova Zelândia | |
| Restante da Oceania |
| Por Tipo | Apartamentos e Condomínios | |
| Vilas e Casas em Terreno Próprio | ||
| Por Tipo de Construção | Nova Construção | |
| Renovação | ||
| Por Método de Construção | Convencional no Local | |
| Métodos Modernos de Construção, Pré-Fabricados, Modulares e Sistemas Correlatos | ||
| Por Fonte de Investimento | Público | |
| Privado | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Oceania | Austrália | |
| Nova Zelândia | ||
| Restante da Oceania | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para a construção residencial global?
O mercado de construção residencial tem previsão de crescer a um CAGR de 4,95% de 2027 a 2032.
Qual tipo de imóvel lidera a construção residencial em todo o mundo?
Vilas e casas em terreno próprio lideram, com uma participação de 57,8% em 2026.
Qual formato residencial está crescendo mais rapidamente?
Apartamentos e condomínios têm previsão de crescer a um CAGR de 5,66% até 2032.
Por que a renovação está crescendo na construção residencial?
As regulamentações de energia e o estoque habitacional ineficiente apoiam o crescimento da renovação a um CAGR de 5,52%.
Qual é a importância da construção modular para a entrega de habitação?
Os métodos modernos de construção, pré-fabricados, modulares e sistemas correlatos têm previsão de crescer a um CAGR de 5,91% até 2032.
Qual região deve crescer mais rapidamente na construção residencial?
A América do Sul tem previsão de crescer a um CAGR de 6,01% até 2032.