
Taille et part du marché de la construction résidentielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.68 Trillions de dollars américains |
| Taille du Marché (2032) | 7.23 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.95 % |
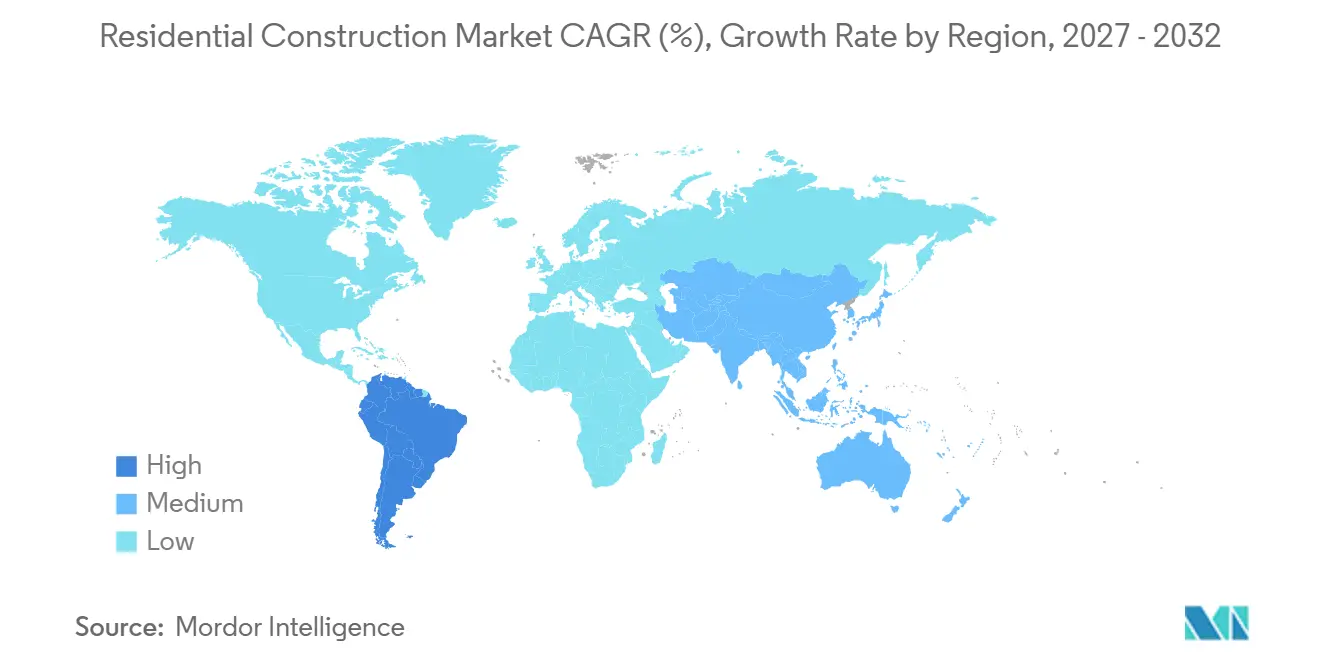
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
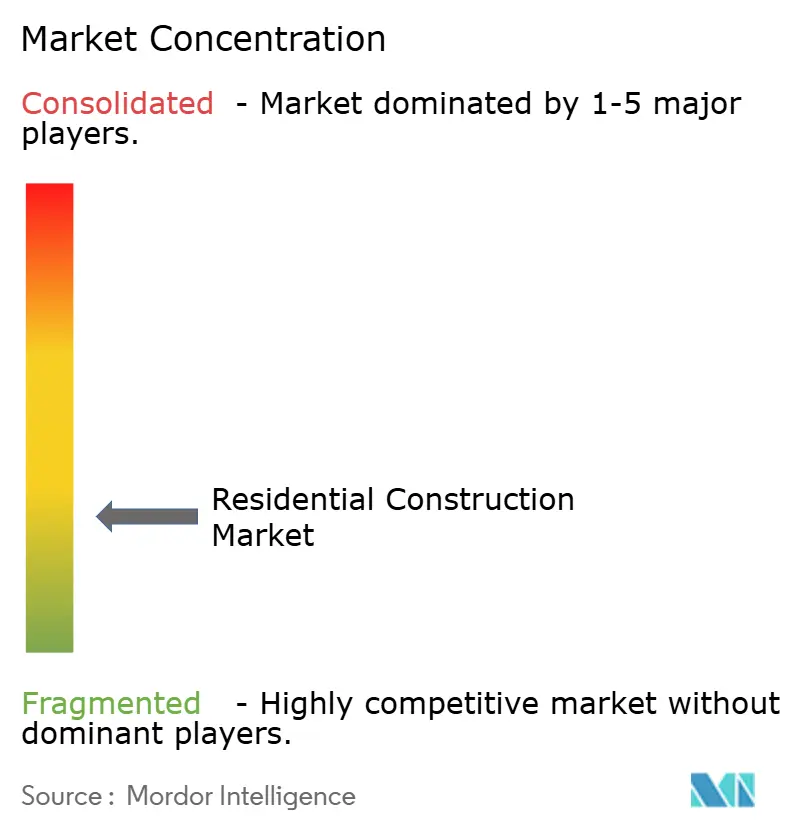
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction résidentielle par Mordor Intelligence
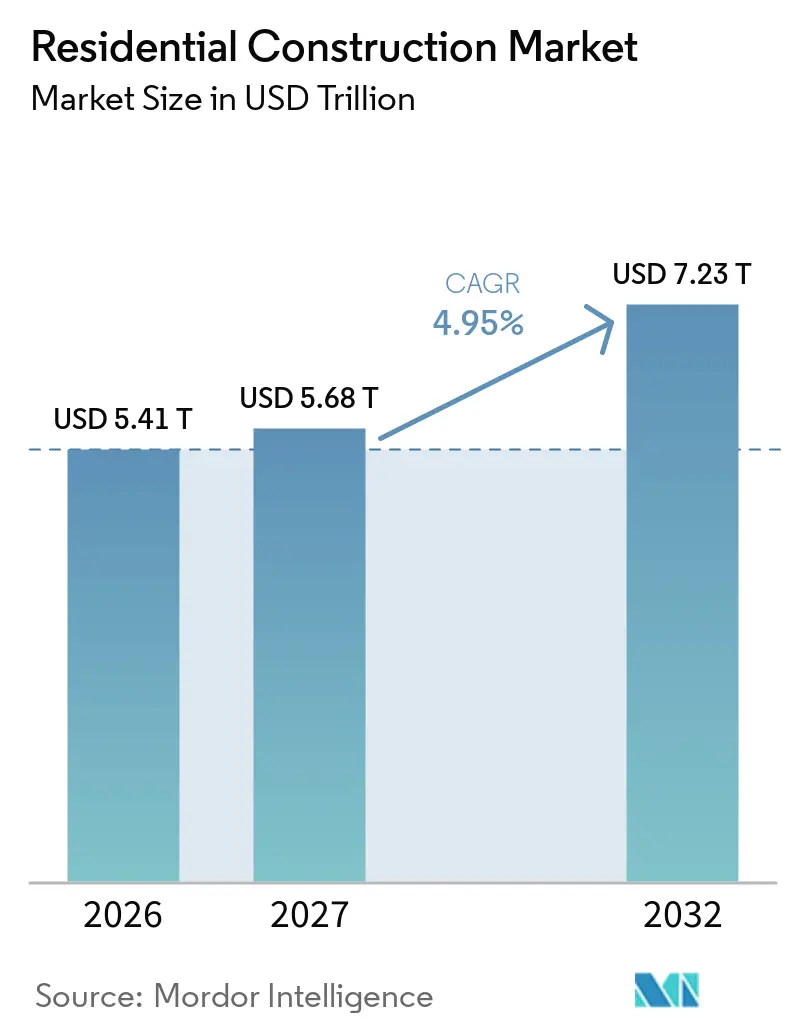
La taille du marché de la construction résidentielle devrait passer de 5,41 billions USD en 2026 à 5,68 billions USD en 2027 et atteindre 7,23 billions USD d'ici 2032, avec un CAGR de 4,95 % sur la période 2027-2032.
Le marché mondial de la construction résidentielle est porté par les pénuries de logements, la formation de ménages et les programmes publics qui offrent aux constructeurs et aux promoteurs des horizons de planification plus longs. Le financement public gagne en importance à mesure que les acheteurs privés font face à des coûts d'emprunt élevés, notamment dans les projets de logements abordables et à occupation mixte. Les réglementations énergétiques remodèlent également la conception des projets, exigeant des systèmes de construction plus efficaces dans les nouvelles maisons et des mises à niveau du parc immobilier existant. Le marché offre des opportunités dans la construction d'appartements, la rénovation, le logement locatif et les systèmes de construction en usine. Cependant, les coûts élevés des matériaux, les retards de planification et les pénuries de main-d'œuvre continuent de contraindre la livraison des projets. L'avantage concurrentiel dépend de plus en plus de l'accès au foncier, des partenariats avec le secteur public, des capacités techniques et des chaînes d'approvisionnement fiables.
Points clés du rapport
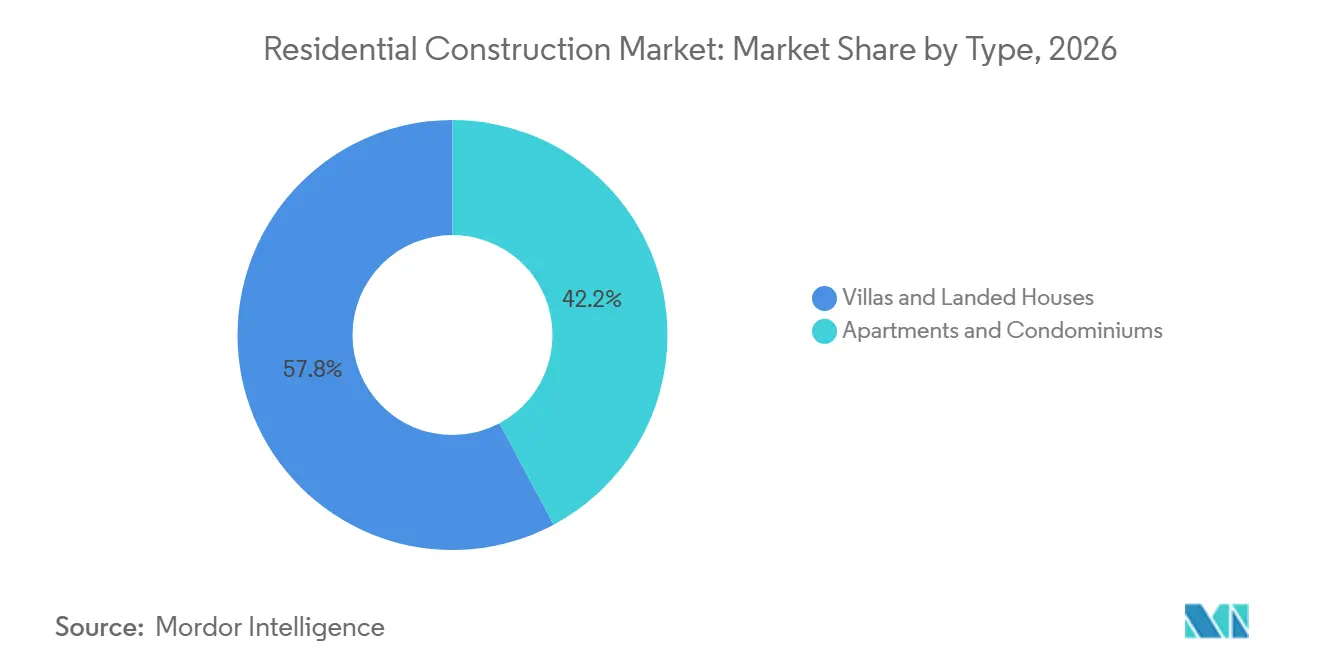
- Par type de bien, les villas et maisons individuelles détenaient 57,8 % de la part du marché mondial de la construction résidentielle en 2026, tandis que les appartements et copropriétés devraient croître à un CAGR de 5,66 % jusqu'en 2032.
- Par type de construction, la nouvelle construction représentait 65,7 % de la part du marché mondial de la construction résidentielle en 2026, tandis que la rénovation devrait croître à un CAGR de 5,52 % jusqu'en 2032.
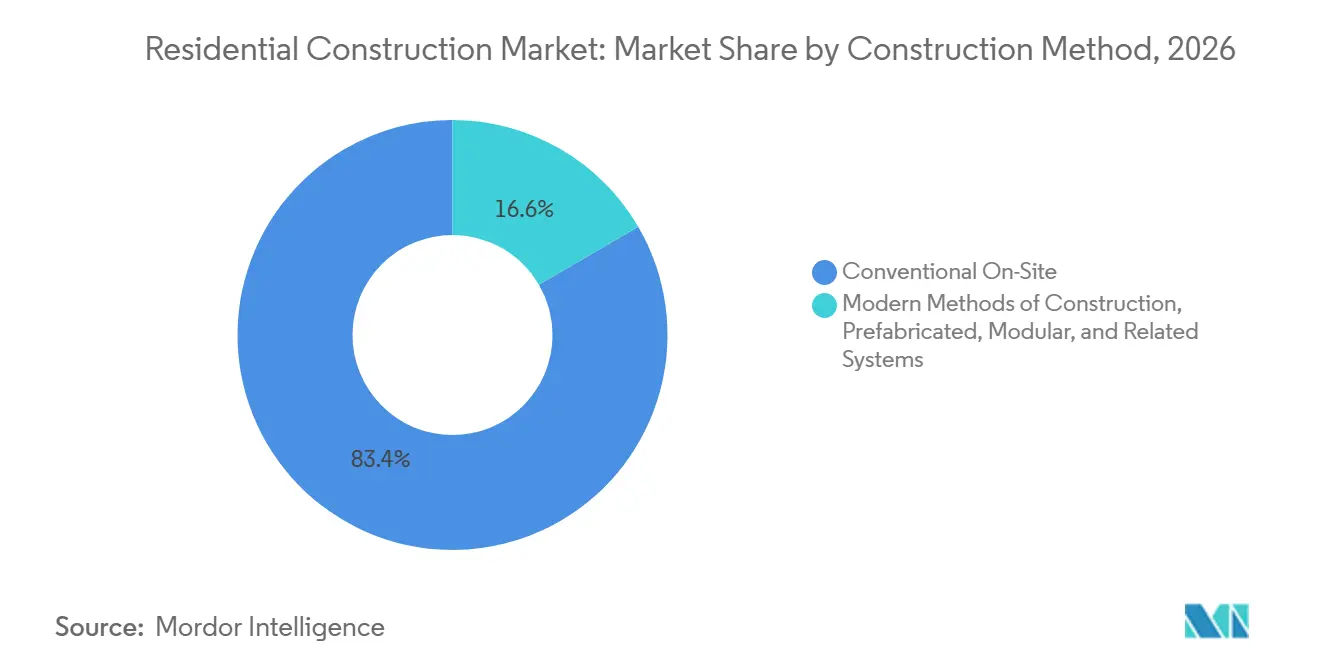
- Par méthode de construction, la construction traditionnelle sur site détenait 83,4 % de la taille du marché mondial de la construction résidentielle en 2026, tandis que les méthodes modernes de construction, les systèmes préfabriqués, modulaires et apparentés devraient croître à un CAGR de 5,91 % jusqu'en 2032.
- Par source d'investissement, l'investissement privé représentait 80,1 % du marché mondial de la construction résidentielle en 2026, tandis que l'investissement public devrait croître à un CAGR de 5,78 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 35,6 % du marché mondial de la construction résidentielle en 2026, tandis que l'Amérique du Sud devrait croître à un CAGR de 6,01 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Programmes de logements abordables soutenus par les gouvernements | +1.5% | Mondial, concentré au Royaume-Uni, dans l'Union européenne, au Brésil, en Arabie saoudite et en Inde | Moyen terme (2-4 ans) |
| Formation des ménages et évolution des structures familiales | +1.2% | Mondial, plus marqué en Afrique subsaharienne, en Asie du Sud et en Amérique du Sud | Long terme (≥ 4 ans) |
| Adoption de la construction modulaire et des systèmes de construction préfabriqués | +0.7% | Amérique du Nord, Europe, Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Infrastructures de transport soutenant de nouveaux emplacements résidentiels | +0.6% | Asie-Pacifique, Amérique du Sud et Amérique du Nord | Moyen terme (2-4 ans) |
| Normes d'efficacité énergétique pour les bâtiments résidentiels | +0.5% | Union européenne, Amérique du Nord, Australie et Moyen-Orient | Court terme (≤ 2 ans) |
| Réaménagement urbain soutenant des logements à plus haute densité | +0.4% | Europe, Asie de l'Est et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les programmes de logements publics constituent une base de demande
Les programmes de logements publics offrent au marché mondial de la construction résidentielle une source de demande plus stable lorsque les achats de logements privés fléchissent. Le Royaume-Uni a confirmé le Programme de logements sociaux et abordables pour 2026-2036, visant 300 000 logements sociaux et abordables, dont au moins 60 % alloués au loyer social[1]. En décembre 2025, la Commission européenne a lancé son premier Plan européen de logements abordables, visant à livrer plus de 2 millions de nouveaux logements par an d'ici 2035. La Banque européenne d'investissement a également élargi son financement du logement pour 2026 et approuvé l'initiative HousingTechEU pour soutenir les méthodes de construction industrialisées. Ces programmes améliorent la visibilité des projets pour les entrepreneurs en leur permettant de planifier les travaux autour de pipelines financés plutôt que de ventes à court terme dans le secteur privé. Ils orientent également le marché mondial de la construction résidentielle vers des partenariats entre promoteurs, agences de logement et investisseurs à long terme.
Formation des ménages et évolution des structures familiales
La formation des ménages stimule la demande de nouveaux logements et de rénovations dans le marché mondial de la construction résidentielle. Le Centre commun de recherche de la Commission européenne estime que l'Union européenne aura besoin de plus de 2 millions de logements supplémentaires par an jusqu'en 2035. Le directeur parlementaire du budget du Canada prévoit une formation annuelle moyenne de 159 000 ménages de 2025 à 2035, tandis que la Mortgage Bankers Association prévoit une demande annuelle moyenne de logements de 1,13 million d'unités aux États-Unis sur la même période. Les ménages plus petits, les personnes vivant seules et les ménages multigénérationnels accroissent la demande pour une gamme plus large de formats d'appartements, de logements locatifs et de maisons individuelles. Cette tendance profite aux promoteurs capables d'adapter les tailles des unités et les aménagements de sites tout en maintenant l'efficacité de la construction.
Adoption de la construction modulaire et des systèmes de construction préfabriqués
Les systèmes de construction modulaires et préfabriqués permettent aux promoteurs résidentiels de fabriquer des composants de bâtiments en usine et de les assembler sur site, réduisant ainsi les délais de construction et améliorant la cohérence de la qualité. Vistry Works vise plus de 6 000 unités en 2026, démontrant l'évolutivité de la production de logements en usine[2]. L'adoption est particulièrement forte dans les projets à conception standardisée, aux agencements répétables et aux volumes de construction suffisants pour maximiser les avantages de la fabrication hors site. La production en usine réduit également la dépendance à la main-d'œuvre sur site et améliore l'utilisation des matériaux. L'intégration de systèmes modulaires favorise des calendriers de projet plus prévisibles et réduit l'exposition aux perturbations liées aux conditions météorologiques. Cependant, une adoption réussie nécessite une coordination précoce de la conception, un transport efficace et des réseaux de fournisseurs fiables pour garantir une livraison et un assemblage dans les délais.
Les infrastructures de transport ouvrent de nouveaux emplacements résidentiels
Les investissements dans les infrastructures de transport élargissent les zones propices au développement résidentiel, les projets routiers et ferroviaires renforçant l'attrait des villes de rang 2 en Inde. Les nouveaux corridors de transport améliorent l'accès aux centres d'emploi et rendent les emplacements périurbains plus viables, offrant souvent des coûts fonciers inférieurs à ceux des zones urbaines centrales. Une meilleure connectivité permet aux promoteurs de répondre à des besoins de logement diversifiés en termes de tailles d'unités et de gammes de prix. Le suivi des calendriers des projets d'infrastructure aide également les promoteurs à identifier les corridors de croissance résidentielle émergents et à aligner les décisions d'acquisition foncière, de conception et de financement sur les améliorations de connectivité planifiées, réduisant ainsi le risque d'investissement prématuré dans des emplacements manquant d'infrastructures essentielles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts d'emprunt hypothécaire élevés | -0.9% | Amérique du Nord, Europe, Brésil et marchés mondiaux | Court terme (≤ 2 ans) |
| Volatilité des prix des matériaux de construction | -0.7% | Mondial, plus aiguë en Amérique du Nord et au Royaume-Uni | Court terme (≤ 2 ans) |
| Pénuries de travailleurs qualifiés dans la construction | -0.5% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Règles d'utilisation des sols et longues procédures d'approbation des projets | -0.4% | Amérique du Nord, Europe et Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'emprunt hypothécaire élevés
Les coûts hypothécaires élevés limitent la capacité financière des acheteurs et ralentissent la demande de nouveaux logements. La National Association of Home Builders s'attend à ce que les taux hypothécaires restent supérieurs à 6 % jusqu'en 2027, ce qui pourrait déplacer la demande vers le logement locatif et soutenir les projets d'appartements et de construction à des fins locatives. Cela accroît également le rôle des investisseurs institutionnels et des programmes de logements publics dans le développement résidentiel. Des coûts d'emprunt plus élevés peuvent retarder les achats immobiliers et réduire la demande de nouvelles maisons individuelles. Les promoteurs peuvent ajuster les lancements de projets, les stratégies de tarification et la composition des logements pour maintenir les ventes et gérer les risques financiers. Les initiatives de logements abordables et les développements axés sur la location pourraient contribuer à soutenir l'activité de construction face à des pressions prolongées sur les coûts hypothécaires.
Volatilité des prix des matériaux de construction
La hausse des coûts des matériaux et les pénuries de main-d'œuvre qualifiée augmentent les dépenses de construction et retardent la livraison des projets. Les données de l'Associated General Contractors of America montrent que les coûts des intrants pour la nouvelle construction ont augmenté de 11,9 % en glissement annuel en septembre 2026, avec une hausse de 27,6 % pour les produits en acier laminé, de 30 % pour les profilés en cuivre et laiton, et de 25,2 % pour les profilés en aluminium[3]. Au Royaume-Uni, les prix des matériaux pour les nouveaux logements ont augmenté de 5,6 % en glissement annuel en août 2026, tandis que les prix de l'acier de structure fabriqué ont augmenté de 21,2 %. De plus, 88 % des entreprises interrogées ont indiqué que les postes d'artisans étaient aussi difficiles ou plus difficiles à pourvoir qu'un an auparavant. Les promoteurs répondent par des achats anticipés, des conceptions simplifiées, la construction modulaire et une exécution de projet par phases.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les villas et maisons individuelles dominent tandis que les appartements et copropriétés croissent plus rapidementLes villas et maisons individuelles devraient représenter 57,8 % du marché mondial de la construction résidentielle en 2026, ce qui en fait le type de bien le plus important. La demande reste forte sur les marchés suburbains d'Amérique du Nord, d'Asie du Sud-Est et d'Australie, où les ménages privilégient l'espace et les modes de vie à faible densité. L'amélioration de la connectivité des transports rend également les emplacements périurbains plus pratiques pour les acheteurs travaillant dans les grandes villes. La vigueur persistante de la construction de maisons sur mesure aux États-Unis soutient davantage la demande de maisons individuelles différenciées.
Les appartements et copropriétés devraient croître à un CAGR de 5,66 % de 2027 à 2032. Les politiques de densification urbaine, la demande locative et l'investissement institutionnel dans les projets de construction à des fins locatives soutiennent la nouvelle offre multifamiliale. Les nouveaux développements d'appartements peuvent intégrer des systèmes de chauffage efficaces et des contrôles de bâtiment dès le départ, permettant aux promoteurs de répondre aux normes futures. Cependant, les promoteurs doivent équilibrer les coûts élevés d'acquisition foncière et de construction par rapport à la demande locative et à la disponibilité limitée de terrains urbains bien connectés.

Par type de construction :
la nouvelle construction est la plus importante et la rénovation prend de l'élanLa nouvelle construction devrait représenter 65,7 % du marché mondial de la construction résidentielle en 2026, reflétant l'ampleur du développement en zone vierge dans les régions à forte croissance. Les pénuries de logements abordables et l'expansion urbaine stimulent de nouveaux projets résidentiels en Asie du Sud et du Sud-Est, au Moyen-Orient et en Amérique du Sud. Les programmes publics soutiennent également la nouvelle construction alors que les gouvernements cherchent à accroître rapidement le parc de logements. Le Brésil devrait construire 438 000 logements entre avril 2025 et avril 2026, dont près de la moitié associés à des programmes gouvernementaux ciblant les ménages à faibles revenus. La nouvelle construction peut apporter la plus grande addition immédiate à l'offre de logements lorsque le foncier, les infrastructures et les autorisations sont disponibles. Elle permet également aux constructeurs d'intégrer des systèmes de chauffage, d'eau et d'énergie efficaces sans les contraintes de conception des propriétés plus anciennes. Cette capacité aide les promoteurs à respecter des normes qui pourraient être plus difficiles à atteindre par des mises à niveau limitées. Le marché mondial de la construction résidentielle continue de s'appuyer sur la nouvelle construction pour accroître l'offre de logements sur les marchés présentant des déficits importants.
La rénovation est le type de construction à la croissance la plus rapide, avec un CAGR prévu de 5,52 % jusqu'en 2032 ; les réglementations exigeant une meilleure performance énergétique des logements existants soutiennent la croissance du segment. Les règles de l'Union européenne donnent la priorité à la rénovation des logements les moins efficaces sur le plan énergétique dans le cadre des efforts visant à réduire la consommation d'énergie résidentielle. La norme nationale de construction verte comprend une voie de certification pour la rénovation, offrant aux constructeurs un cadre reconnu pour les projets de mise à niveau. La rénovation offre une option pratique dans les villes où les terrains constructibles sont rares et où les autorisations de planification pour de nouveaux projets sont difficiles à obtenir. Elle permet également aux propriétaires de conserver le parc immobilier existant tout en réduisant les coûts d'exploitation. Cependant, les projets de rénovation peuvent nécessiter des évaluations de site plus détaillées que la nouvelle construction, car les propriétés plus anciennes varient en structure et en état. Les entrepreneurs disposant d'une expertise technique en rénovation et de réseaux de sous-traitants fiables sont mieux positionnés pour servir cette catégorie en croissance.
Par méthode de construction :
la construction traditionnelle sur site conserve son envergure tandis que les méthodes modernes de construction, les systèmes préfabriqués, modulaires et apparentés progressentLa construction traditionnelle sur site devrait représenter 83,4 % du marché mondial de la construction résidentielle en 2026. Elle reste l'approche par défaut sur les marchés caractérisés par des exigences de conception diversifiées, une capacité d'usine limitée et des systèmes de construction basés sur la main-d'œuvre. La livraison sur site peut s'adapter aux matériaux locaux, aux réglementations et aux parcelles de terrain irrégulières. Elle est particulièrement pertinente pour les projets résidentiels de plus petite taille ou dans les zones où les composants standardisés ne sont pas facilement disponibles. La livraison traditionnelle reste également familière aux acheteurs, aux prêteurs et aux entrepreneurs locaux. Ces facteurs expliquent pourquoi cette méthode maintient une base substantiellement plus large que les approches basées en usine. Cependant, l'incertitude des calendriers et la disponibilité de la main-d'œuvre peuvent rendre la construction sur site plus difficile à gérer. Par conséquent, le marché mondial de la construction résidentielle est susceptible de conserver les méthodes traditionnelles tout en augmentant l'utilisation d'éléments préfabriqués dans certains projets.
Les méthodes modernes de construction, notamment les systèmes préfabriqués, modulaires et apparentés, devraient se développer à un CAGR de 5,91 % jusqu'en 2032. Le Modular Building Institute prévoit que la construction modulaire permanente aux États-Unis générera 20,5 milliards USD en 2025, avec une perspective de croissance annuelle de 6,5 % jusqu'en 2030. Vistry Works devrait livrer 4 643 unités à ossature bois en 2025, contre 2 900 unités en 2024, et prévoit de dépasser 6 000 unités en 2026. L'entreprise indique que la construction à ossature bois peut réduire le délai de construction de six semaines et le carbone incorporé de 30 % par rapport à la construction en brique et parpaing. La production en usine peut réduire les perturbations liées aux conditions météorologiques et améliorer le contrôle des achats pour les conceptions répétitives. Cette méthode convient mieux aux projets avec un volume suffisant et une répétition de conception pour justifier l'installation d'usine et la logistique. Cependant, elle n'élimine pas le besoin d'autorisations locales, de fondations, de raccordements aux réseaux et de travaux finaux sur site. Sa proposition de valeur est la plus forte là où la rapidité du projet, les contraintes de main-d'œuvre et la qualité constante sont des exigences critiques.
Par source d'investissement :
le capital privé domine et le financement public croît plus rapidementL'investissement privé représentait 80,1 % du marché mondial de la construction résidentielle en 2026. Les promoteurs privés, les acheteurs individuels, les investisseurs institutionnels et les prêteurs restent les principales sources de financement des projets résidentiels dans la plupart des pays. Leur activité dépend des revenus des ménages, des taux d'intérêt, des valeurs foncières et de la disponibilité du financement du développement. Le capital privé est particulièrement important dans le logement suburbain à vendre, les projets d'appartements et les portefeuilles locatifs. Il peut également financer l'acquisition foncière et les premiers travaux de projet avant que le financement public ne soit confirmé. La large base privée signifie que les taux hypothécaires et la confiance des acheteurs ont encore des effets majeurs sur les mises en chantier. Les propriétaires institutionnels de logements locatifs peuvent fournir une source de capital plus stable là où la demande de logements occupés par leur propriétaire est faible. Le marché mondial de la construction résidentielle a besoin de capital privé pour répondre à la demande à l'échelle requise par les pénuries de logements.
L'investissement public devrait croître à un CAGR de 5,78 % de 2027 à 2032. Le Programme de logements sociaux et abordables du Royaume-Uni offre un horizon de financement long pour les partenaires de livraison. Le Plan de logements abordables de la Commission européenne et le financement du logement de la Banque européenne d'investissement montrent également un rôle public plus large dans le soutien à l'offre. Le financement public peut réduire le risque pour les constructeurs en soutenant les infrastructures, l'assemblage foncier ou les unités abordables. Il peut également imposer des obligations plus strictes en matière de reporting, d'accessibilité financière et de livraison. Les partenariats fonctionnent mieux lorsque les agences publiques fournissent des exigences claires et que les promoteurs apportent une capacité de livraison. Cette structure crée des opportunités pour les constructeurs capables de gérer de grands sites et des logements à occupation mixte. Elle réduit également la dépendance aux ventes privées à court terme sur les marchés où l'accessibilité financière est sous pression.
Analyse géographique
L'Asie-Pacifique devrait représenter 35,6 % de la construction résidentielle mondiale en 2026, soutenue par l'activité en Inde, en Chine et en Asie du Sud-Est. Le Bureau national des statistiques de Chine a signalé une baisse de 16,3 % de l'investissement résidentiel en 2025. La région bénéficie d'une urbanisation continue, de l'expansion des infrastructures de transport et de besoins en logements diversifiés. Cependant, les promoteurs doivent naviguer dans un soutien politique inégal, une confiance des acheteurs variable et des conditions d'offre locales différentes selon les pays.
L'Amérique du Sud devrait être la région à la croissance la plus rapide du marché mondial de la construction résidentielle, enregistrant un CAGR de 6,01 % jusqu'en 2032. Le Brésil représente une source clé d'activité, les programmes de logements publics soutenant la livraison de logements pour les ménages à faibles revenus. Selon l'Administration du commerce international des États-Unis, le Brésil devrait construire 438 000 logements entre avril 2025 et avril 2026, dont près de la moitié associés à des programmes de logements pour les ménages à faibles revenus. La Banque interaméricaine de développement a recensé 69,5 millions de logements présentant des déficits qualitatifs en Amérique latine et dans les Caraïbes en 2026. Ce déficit devrait soutenir la nouvelle construction, l'activité de rénovation, les méthodes de construction industrialisées et les modèles de financement pour les ménages mal desservis.
L'Europe combine la demande de nouveaux logements avec d'importants besoins de rénovation dans le cadre des réglementations énergétiques, tandis que le financement public et les politiques de logements abordables apportent un soutien. L'Amérique du Nord fait face à des coûts d'emprunt élevés et à des contraintes de main-d'œuvre ; cependant, la demande de logements à long terme reste significative au Canada et aux États-Unis. Le Moyen-Orient bénéficie de communautés planifiées et de programmes d'infrastructure à grande échelle. Les marchés africains offrent un potentiel à long terme porté par l'urbanisation et la formation des ménages, bien que la disponibilité du financement et l'offre de logements formels restent contraintes. L'Australie et les autres marchés d'Océanie bénéficient d'initiatives de logement mais continuent de faire face à des pressions sur la capacité de main-d'œuvre et d'entrepreneurs.
Paysage concurrentiel
Le marché mondial de la construction résidentielle est fragmenté au niveau international, tandis que les marchés nationaux individuels peuvent être beaucoup plus concentrés. Les grands constructeurs bénéficient d'économies d'échelle dans l'acquisition foncière, les achats, les équipes de planification et l'accès au financement. Les petits promoteurs locaux restent importants car la conception des logements, les réglementations et les besoins des clients varient selon les villes et les pays. Les programmes gouvernementaux favorisent les entreprises capables de répondre aux exigences d'accessibilité financière, de gérer le reporting et de livrer de grands volumes dans les délais. Les entreprises qui contrôlent le foncier, utilisent des conceptions standardisées ou maintiennent des partenariats à long terme peuvent réduire le risque d'exécution.
Les mouvements stratégiques se concentrent de plus en plus sur la livraison en partenariat, le logement locatif et la construction industrialisée. Greystar a acquis un portefeuille de 904 logements à construire à des fins locatives à Elephant Park à Londres en juin 2026, élargissant ainsi sa marque résidentielle Momento. Greystar a également achevé la structure de Stratford Mill dans l'est de Londres en octobre 2025, un projet de 247 logements comprenant 205 unités locatives et 42 logements abordables. Vistry Works a livré 4 643 unités à ossature bois en 2025 et vise plus de 6 000 en 2026, montrant une évolution vers la livraison en usine. Ces mouvements témoignent d'un intérêt continu pour le logement locatif géré professionnellement et les méthodes de construction standardisées.
La technologie et la conformité creusent l'écart entre les entreprises disposant de capacités internes et celles dépendantes de chaînes d'approvisionnement fragmentées. Les nouvelles règles énergétiques européennes exigent que les constructeurs comprennent les normes de bâtiments à émissions nulles et les besoins de rénovation. La norme nationale de construction verte fournit un cadre de certification pour la performance énergétique, hydrique et environnementale intérieure aux États-Unis. La conformité peut élever les barrières à l'entrée car elle requiert une expertise en conception, ingénierie, matériaux et documentation.
Leaders du secteur de la construction résidentielle
-
Barratt Redrow plc
-
Persimmon plc
-
Taylor Wimpey plc
-
Bellway plc
-
Vistry Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la construction résidentielle Entreprises couvertes dans ce rapport
- Barratt Redrow plc
- Persimmon plc
- Taylor Wimpey plc
- Bellway plc
- Vistry Group plc
- Berkeley Group Holdings plc
- Crest Nicholson Holdings plc
- Cala Group Ltd
- Bloor Homes Limited
- Miller Homes Limited
- Kier Group plc
- Morgan Sindall Group plc
- Mace Group
- Lendlease Corporation
- Balfour Beatty plc
- Bouygues UK
- Skanska UK plc
- Laing O’Rourke plc
- Galliford Try Holdings plc
- Willmott Dixon Holdings Ltd
- Greystar Real Estate Partners, LLC
- Grainger plc
- Emaar Properties PJSC (UAE)
- D.R. Horton, Inc.
- Lennar Corporation (USA)
Développements industriels récents dans Marché de la construction résidentielle
- Octobre 2026 : Development Victoria a sélectionné une coentreprise Hamton-Hostplus pour réaliser Arden Central, un quartier orienté vers le transport en commun de 12 hectares dans le nord intérieur de Melbourne. Ancré par la station Arden, le développement comprendra plus de 5 400 logements, dont au moins 10 % alloués au logement abordable. La mobilisation de la phase 1 devrait commencer en 2027, soutenant environ 3 800 emplois dans la construction et plus de 1 100 emplois permanents à l'échelle du quartier.
- Juin 2026 : Greystar, par l'intermédiaire de son fonds Greystar Equity Partners Europe II de 2,9 milliards USD, a acquis un portefeuille de 904 logements à construire à des fins locatives à Elephant Park à Londres auprès de CPP Investments et Lendlease pour environ 650 millions USD.
- Avril 2026 : Places for People (PfP) et Barratt Redrow ont annoncé une coentreprise pour développer une communauté de ville-jardin de 8 500 logements en périphérie de Gilston, dans l'est du Hertfordshire. Le projet, l'un des développements résidentiels sur site unique les plus ambitieux du Royaume-Uni, comprendra six villages interconnectés et accessibles à pied sur 660 hectares d'espaces publics ouverts et inclura au moins 1 950 logements abordables. Le partenariat combine les capacités de développement à grande échelle de Barratt Redrow avec l'expertise de PfP en matière de gestion communautaire à long terme.
Périmètre du rapport mondial sur le marché de la construction résidentielle
Aperçu de la segmentation
| Appartements et copropriétés |
| Villas et maisons individuelles |
| Nouvelle construction |
| Rénovation |
| Construction traditionnelle sur site |
| Méthodes modernes de construction, systèmes préfabriqués, modulaires et apparentés |
| Public |
| Privé |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique | |
| Océanie | Australie |
| Nouvelle-Zélande | |
| Reste de l'Océanie |
| Par type | Appartements et copropriétés | |
| Villas et maisons individuelles | ||
| Par type de construction | Nouvelle construction | |
| Rénovation | ||
| Par méthode de construction | Construction traditionnelle sur site | |
| Méthodes modernes de construction, systèmes préfabriqués, modulaires et apparentés | ||
| Par source d'investissement | Public | |
| Privé | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Océanie | Australie | |
| Nouvelle-Zélande | ||
| Reste de l'Océanie | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la construction résidentielle mondiale ?
Le marché de la construction résidentielle devrait croître à un CAGR de 4,95 % de 2027 à 2032.
Quel type de bien domine la construction résidentielle dans le monde ?
Les villas et maisons individuelles dominent, avec une part de 57,8 % en 2026.
Quel format résidentiel connaît la croissance la plus rapide ?
Les appartements et copropriétés devraient croître à un CAGR de 5,66 % jusqu'en 2032.
Pourquoi la rénovation progresse-t-elle dans le bâtiment résidentiel ?
Les réglementations énergétiques et le parc de logements peu efficaces soutiennent la croissance de la rénovation à un CAGR de 5,52 %.
Quelle est l'importance de la construction modulaire pour la livraison de logements ?
Les méthodes modernes de construction, les systèmes préfabriqués, modulaires et apparentés devraient croître à un CAGR de 5,91 % jusqu'en 2032.
Quelle région devrait connaître la croissance la plus rapide dans la construction résidentielle ?
L'Amérique du Sud devrait croître à un CAGR de 6,01 % jusqu'en 2032.