
Tamaño y Participación del Mercado de Construcción Residencial
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
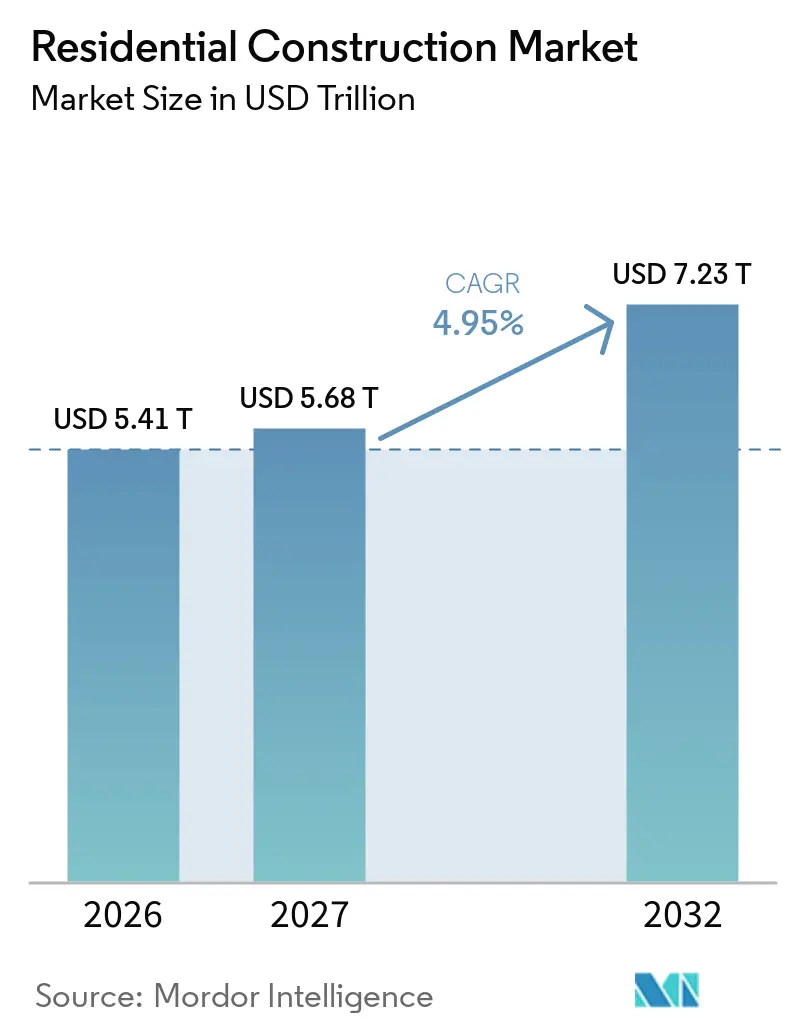
| Tamaño del Mercado (2027) | 5.68 Billones de dólares |
| Tamaño del Mercado (2032) | 7.23 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.95 % |
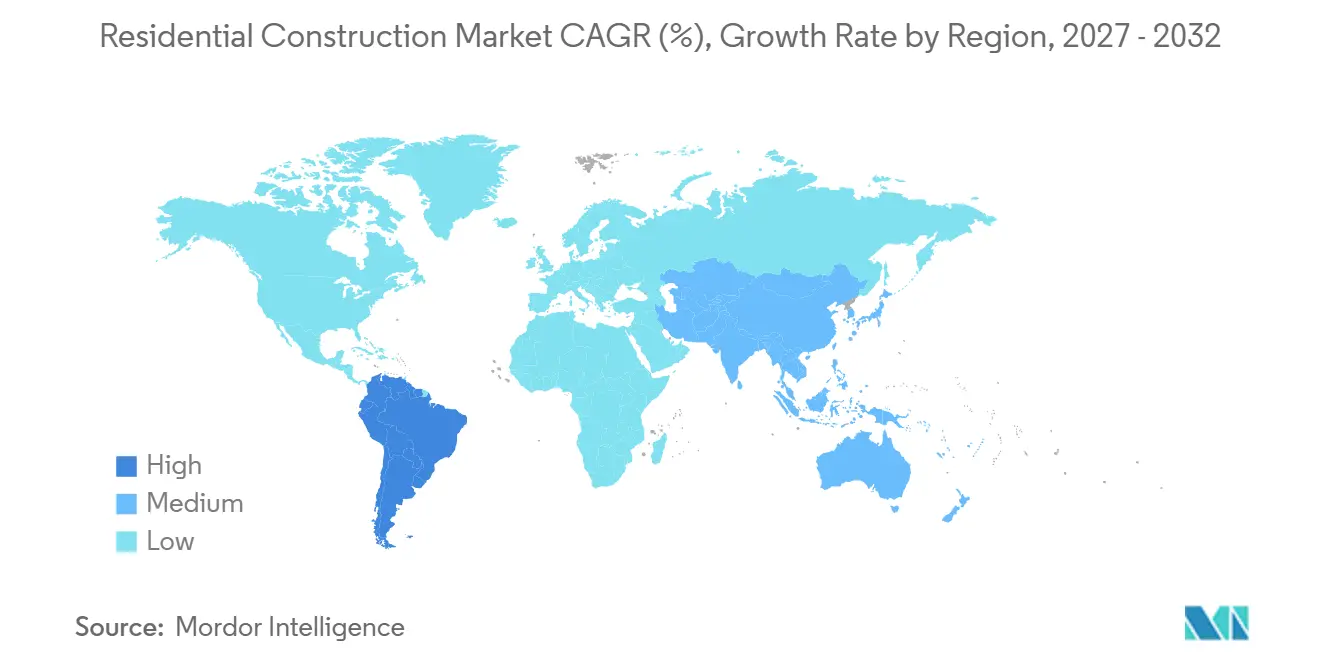
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
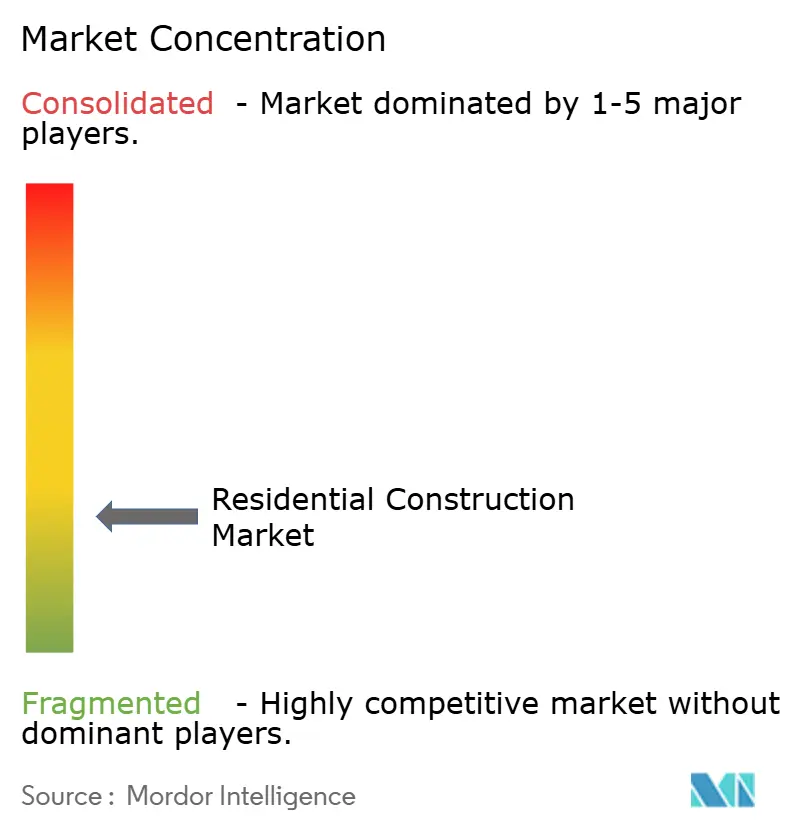
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción Residencial por Mordor Intelligence
Se espera que el tamaño del Mercado de Construcción Residencial aumente de 5,41 billones de USD en 2026 a 5,68 billones de USD en 2027 y alcance los 7,23 billones de USD para 2032, creciendo a una CAGR del 4,95% durante 2027-2032.
El mercado mundial de construcción residencial está impulsado por la escasez de vivienda, la formación de hogares y los programas públicos que proporcionan a los constructores y promotores horizontes de planificación más amplios. La financiación pública está ganando importancia a medida que los compradores privados enfrentan altos costos de endeudamiento, particularmente en proyectos de vivienda asequible y de tenencia mixta. Las regulaciones energéticas también están rediseñando los proyectos, requiriendo sistemas de construcción más eficientes en las nuevas viviendas y mejoras en el parque habitacional existente. El mercado presenta oportunidades en la construcción de apartamentos, renovación, vivienda en alquiler y sistemas de construcción en fábrica. Sin embargo, los altos costos de materiales, los retrasos en la planificación y la escasez de mano de obra continúan limitando la entrega de proyectos. La ventaja competitiva depende cada vez más del acceso a terrenos, las asociaciones con el sector público, las capacidades técnicas y las cadenas de suministro confiables.
Conclusiones Clave del Informe
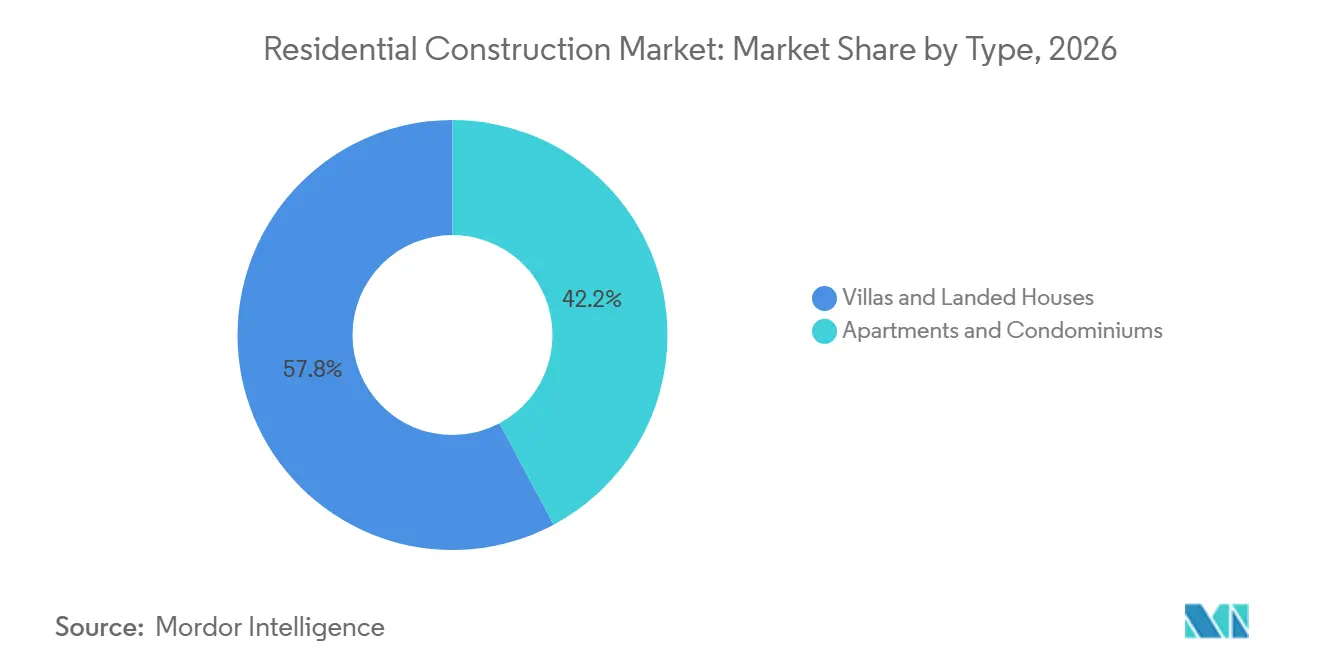
- Por tipo de propiedad, las villas y casas unifamiliares representaron el 57,8% de la participación del mercado mundial de construcción residencial en 2026, mientras que se prevé que los apartamentos y condominios crezcan a una CAGR del 5,66% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 65,7% de la participación del mercado mundial de construcción residencial en 2026, mientras que se prevé que la renovación crezca a una CAGR del 5,52% hasta 2032.
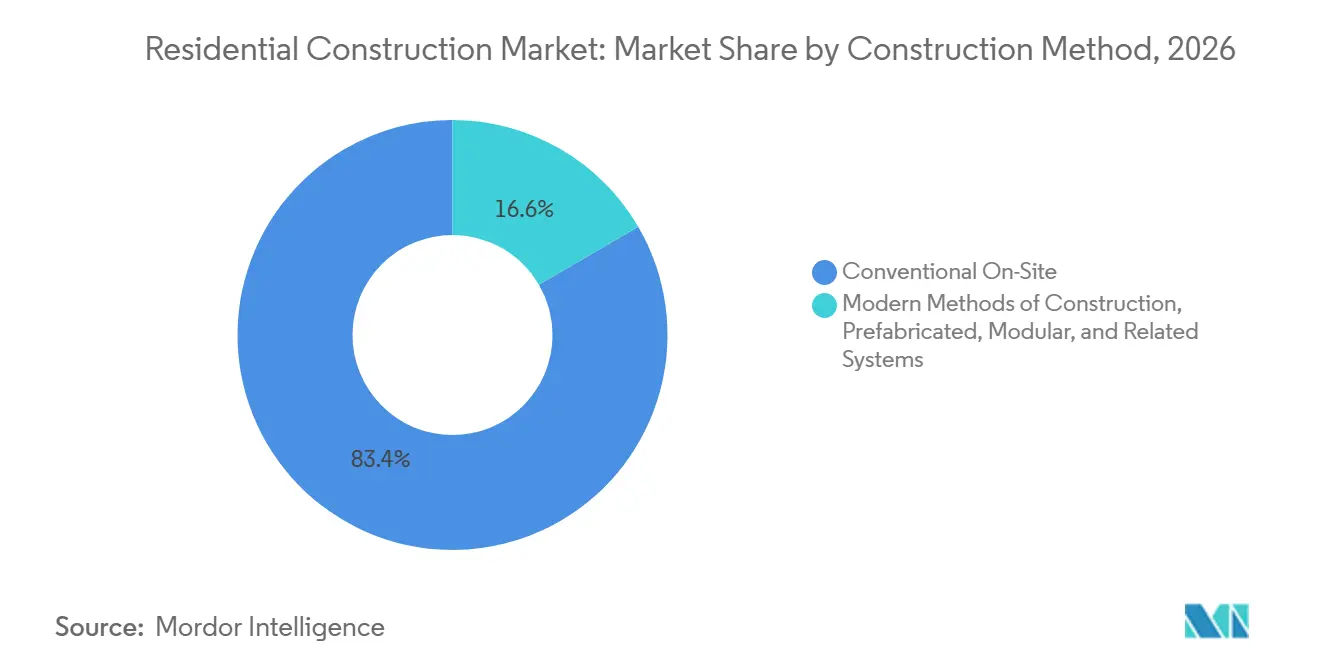
- Por método de construcción, la construcción convencional en obra representó el 83,4% del tamaño del mercado mundial de construcción residencial en 2026, mientras que se prevé que los métodos modernos de construcción, prefabricados, modulares y sistemas relacionados crezcan a una CAGR del 5,91% hasta 2032.
- Por fuente de inversión, la inversión privada representó una participación del 80,1% en el mercado mundial de construcción residencial en 2026, mientras que se prevé que la inversión pública crezca a una CAGR del 5,78% hasta 2032.
- Por geografía, Asia-Pacífico representó el 35,6% del mercado mundial de construcción residencial en 2026, mientras que se prevé que América del Sur crezca a una CAGR del 6,01% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de Vivienda Asequible Respaldados por el Gobierno | +1.5% | Global, concentrado en el Reino Unido, la Unión Europea, Brasil, Arabia Saudita e India | Mediano plazo (2-4 años) |
| Formación de Hogares y Cambios en las Estructuras Familiares | +1.2% | Global, más fuerte en el África Subsahariana, Asia del Sur y América del Sur | Largo plazo (≥ 4 años) |
| Adopción de Construcción Modular y Sistemas de Construcción Prefabricados | +0.7% | América del Norte, Europa, Asia-Pacífico, con expansión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Infraestructura de Transporte que Apoya Nuevas Ubicaciones Residenciales | +0.6% | Asia-Pacífico, América del Sur y América del Norte | Mediano plazo (2-4 años) |
| Normas de Eficiencia Energética para Edificios Residenciales | +0.5% | Unión Europea, América del Norte, Australia y Oriente Medio | Corto plazo (≤ 2 años) |
| Reurbanización Urbana que Apoya Viviendas de Mayor Densidad | +0.4% | Europa, Asia Oriental y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Programas de Vivienda Gubernamentales Proporcionan una Base de Demanda
Los programas de vivienda gubernamentales proporcionan al mercado mundial de construcción residencial una fuente de demanda más estable cuando las compras privadas de vivienda se debilitan. El Reino Unido confirmó el Programa de Viviendas Sociales y Asequibles para 2026-2036, con el objetivo de construir 300.000 viviendas sociales y asequibles, con al menos el 60% asignado al Alquiler Social[1]. En diciembre de 2025, la Comisión Europea lanzó su primer Plan Europeo de Vivienda Asequible, con el objetivo de entregar más de 2 millones de nuevas viviendas anuales para 2035. El Banco Europeo de Inversiones también amplió su financiación para vivienda en 2026 y aprobó la iniciativa HousingTechEU para apoyar los métodos de construcción industrializada. Estos programas mejoran la visibilidad de los proyectos para los contratistas al permitirles planificar el trabajo en torno a canalizaciones financiadas en lugar de ventas privadas a corto plazo. También orientan el mercado mundial de construcción residencial hacia asociaciones entre promotores, agencias de vivienda e inversores a largo plazo.
Formación de Hogares y Cambios en las Estructuras Familiares
La formación de hogares impulsa la demanda de nuevas unidades de vivienda y mejoras en las viviendas existentes en el mercado mundial de construcción residencial. El Centro Común de Investigación de la Comisión Europea estima que la Unión Europea necesitará más de 2 millones de viviendas adicionales anuales hasta 2035. La Oficina Presupuestaria Parlamentaria de Canadá proyecta una formación media anual de hogares de 159.000 entre 2025 y 2035, mientras que la Asociación de Banqueros Hipotecarios prevé una demanda media anual de vivienda de 1,13 millones de unidades en los Estados Unidos durante el mismo período. Los hogares más pequeños, la vida unipersonal y los hogares multigeneracionales están aumentando la demanda de una gama más amplia de formatos de apartamentos, alquiler y viviendas unifamiliares. Esta tendencia beneficia a los promotores que pueden adaptar los tamaños de las unidades y los diseños de los terrenos manteniendo la eficiencia constructiva.
Adopción de Construcción Modular y Sistemas de Construcción Prefabricados
Los sistemas de construcción modular y prefabricada permiten a los promotores residenciales fabricar componentes de construcción en fábricas y ensamblarlos en obra, reduciendo el tiempo de construcción y mejorando la consistencia de la calidad. Vistry Works tiene como objetivo más de 6.000 unidades en 2026, demostrando la escalabilidad de la producción de viviendas en fábrica[2]. La adopción es particularmente fuerte en proyectos con diseños estandarizados, distribuciones repetibles y volúmenes de construcción suficientes para maximizar los beneficios de la fabricación fuera de obra. La producción en fábrica también reduce la dependencia de la mano de obra en obra y mejora la utilización de materiales. La integración de sistemas modulares favorece cronogramas de proyectos más predecibles y reduce la exposición a interrupciones relacionadas con el clima. Sin embargo, una adopción exitosa requiere coordinación temprana del diseño, transporte eficiente y redes de proveedores confiables para garantizar la entrega y el ensamblaje a tiempo.
La Infraestructura de Transporte Abre Nuevas Ubicaciones Residenciales
La inversión en infraestructura de transporte está ampliando las áreas aptas para el desarrollo residencial, con proyectos de carreteras y ferrocarriles que refuerzan el atractivo de las ciudades de Nivel 2 de India. Los nuevos corredores de transporte mejoran el acceso a los centros de empleo y hacen que las ubicaciones periurbanas sean más viables, ofreciendo a menudo costos de terreno más bajos que las áreas urbanas centrales. Una mejor conectividad permite a los promotores atender diversas necesidades habitacionales en distintos tamaños de unidades y rangos de precios. El seguimiento de los cronogramas de los proyectos de infraestructura también ayuda a los promotores a identificar corredores emergentes de crecimiento residencial y alinear las decisiones de adquisición de terrenos, diseño y financiación con las mejoras de conectividad planificadas, reduciendo el riesgo de inversión prematura en ubicaciones que carecen de infraestructura esencial.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Endeudamiento Hipotecario | -0.9% | América del Norte, Europa, Brasil y mercados globales | Corto plazo (≤ 2 años) |
| Volatilidad en los Precios de Materiales de Construcción | -0.7% | Global, más aguda en América del Norte y el Reino Unido | Corto plazo (≤ 2 años) |
| Escasez de Trabajadores Calificados en Construcción | -0.5% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Normativas de Uso del Suelo y Largos Procesos de Aprobación de Proyectos | -0.4% | América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Endeudamiento Hipotecario
Los altos costos hipotecarios limitan la asequibilidad de los compradores de vivienda y ralentizan la demanda de nuevas viviendas. La Asociación Nacional de Constructores de Viviendas espera que las tasas hipotecarias se mantengan por encima del 6% hasta 2027, lo que podría desplazar la demanda hacia la vivienda en alquiler y apoyar los proyectos de apartamentos y construcción para alquiler. Esto también aumenta el papel de los inversores institucionales y los programas de vivienda pública en el desarrollo residencial. Los mayores costos de endeudamiento pueden retrasar la compra de viviendas y reducir la demanda de nuevas viviendas unifamiliares. Los promotores pueden ajustar los lanzamientos de proyectos, las estrategias de precios y la combinación de viviendas para mantener las ventas y gestionar los riesgos financieros. Las iniciativas de vivienda asequible y los desarrollos orientados al alquiler podrían ayudar a sostener la actividad constructiva ante presiones prolongadas en los costos hipotecarios.
Volatilidad en los Precios de Materiales de Construcción
El aumento de los costos de materiales y la escasez de mano de obra calificada incrementan los gastos de construcción y retrasan la entrega de proyectos. Los datos de la Asociación de Contratistas Generales de América muestran que los costos de insumos para nueva construcción aumentaron un 11,9% interanual en septiembre de 2026, con productos de acero laminado aumentando un 27,6%, formas de cobre y latón un 30%, y formas de aluminio un 25,2%[3]. En el Reino Unido, los precios de materiales para vivienda nueva aumentaron un 5,6% interanual en agosto de 2026, mientras que los precios del acero estructural fabricado aumentaron un 21,2%. Además, el 88% de las empresas encuestadas informó que los puestos de trabajadores especializados eran igual de difíciles o más difíciles de cubrir que un año antes. Los promotores están respondiendo mediante adquisición anticipada, diseños simplificados, construcción modular y ejecución de proyectos por fases.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Villas y Casas Unifamiliares Lideran Mientras los Apartamentos y Condominios Crecen Más RápidoSe proyecta que las villas y casas unifamiliares representen el 57,8% del mercado mundial de construcción residencial en 2026, convirtiéndolas en el tipo de propiedad más grande. La demanda sigue siendo sólida en los mercados suburbanos de América del Norte, el Sudeste Asiático y Australia, donde los hogares priorizan el espacio y la vida de baja densidad. La mejora de la conectividad de transporte también hace que las ubicaciones periurbanas sean más prácticas para los compradores que trabajan en ciudades más grandes. La continua fortaleza de la construcción de viviendas personalizadas en los Estados Unidos apoya aún más la demanda de viviendas unifamiliares diferenciadas.
Se prevé que los apartamentos y condominios crezcan a una CAGR del 5,66% de 2027 a 2032. Las políticas de densidad urbana, la demanda de alquiler y la inversión institucional en proyectos de construcción para alquiler están apoyando la nueva oferta multifamiliar. Los nuevos desarrollos de apartamentos pueden integrar sistemas de calefacción eficientes y controles de edificios desde el principio, permitiendo a los promotores cumplir con los estándares futuros. Sin embargo, los promotores deben equilibrar los altos costos de adquisición de terrenos y construcción frente a la demanda de alquiler y la disponibilidad limitada de terrenos urbanos bien conectados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
La Nueva Construcción es la Más Grande y la Renovación Gana ImpulsoSe proyecta que la nueva construcción represente el 65,7% del mercado mundial de construcción residencial en 2026, reflejando la escala del desarrollo en terrenos sin urbanizar en regiones de alto crecimiento. La escasez de vivienda asequible y la expansión urbana están impulsando nuevos proyectos residenciales en el sur y sudeste de Asia, Oriente Medio y América del Sur. Los programas públicos también apoyan la nueva construcción a medida que los gobiernos buscan ampliar el parque habitacional rápidamente. Se espera que Brasil construya 438.000 unidades de vivienda entre abril de 2025 y abril de 2026, con casi la mitad asociada a programas gubernamentales dirigidos a hogares de bajos ingresos. La nueva construcción puede proporcionar la mayor adición inmediata a la oferta de vivienda cuando el terreno, la infraestructura y las aprobaciones están disponibles. También permite a los constructores incorporar sistemas eficientes de calefacción, agua y energía sin las limitaciones de diseño de propiedades más antiguas. Esta capacidad ayuda a los promotores a cumplir con estándares que pueden ser más difíciles de alcanzar mediante mejoras limitadas. El mercado mundial de construcción residencial continúa dependiendo de la nueva construcción para ampliar la oferta de vivienda en mercados con déficits significativos.
La renovación es el tipo de construcción de más rápido crecimiento, con una CAGR prevista del 5,52% hasta 2032; las regulaciones que exigen una mejor eficiencia energética de las viviendas existentes apoyan el crecimiento del segmento. Las normas de la Unión Europea priorizan la renovación de las viviendas con menor eficiencia energética como parte de los esfuerzos para reducir el consumo energético residencial. La Norma Nacional de Construcción Verde incluye una vía de certificación para renovaciones, proporcionando a los constructores un marco reconocido para los proyectos de mejora. La renovación ofrece una opción práctica en ciudades donde el terreno urbanizable es escaso y las aprobaciones de planificación para nuevos proyectos son difíciles de obtener. También permite a los propietarios conservar el parque habitacional existente mientras reducen los costos operativos. Sin embargo, los proyectos de renovación pueden requerir evaluaciones de sitio más detalladas que la nueva construcción porque las propiedades más antiguas varían en estructura y condición. Los contratistas con experiencia técnica en renovación y redes confiables de subcontratistas están mejor posicionados para atender esta categoría en crecimiento.
Por Método de Construcción:
La Construcción Convencional en Obra Mantiene su Escala Mientras los Métodos Modernos de Construcción, Prefabricados, Modulares y Sistemas Relacionados AvanzanSe proyecta que la construcción convencional en obra represente el 83,4% del mercado mundial de construcción residencial en 2026. Sigue siendo el enfoque predeterminado en mercados caracterizados por requisitos de diseño diversos, capacidad fabril limitada y sistemas de construcción basados en mano de obra. La entrega en obra puede adaptarse a materiales locales, regulaciones y parcelas de terreno irregulares. Es particularmente relevante para proyectos residenciales más pequeños o en áreas donde los componentes estandarizados no están fácilmente disponibles. La entrega convencional también sigue siendo familiar para compradores, prestamistas y contratistas locales. Estos factores explican por qué este método mantiene una base sustancialmente mayor que los enfoques basados en fábrica. Sin embargo, la incertidumbre en los cronogramas y la disponibilidad de mano de obra pueden hacer que la construcción en obra sea más difícil de gestionar. Por lo tanto, es probable que el mercado mundial de construcción residencial conserve los métodos convencionales mientras aumenta el uso de elementos prefabricados en proyectos seleccionados.
Se proyecta que los métodos modernos de construcción, incluidos los sistemas prefabricados, modulares y relacionados, se expandan a una CAGR del 5,91% hasta 2032. El Instituto de Construcción Modular proyecta que la construcción modular permanente en los Estados Unidos generará 20,5 mil millones de USD en 2025, con una perspectiva de crecimiento anual del 6,5% hasta 2030. Se espera que Vistry Works entregue 4.643 unidades de estructura de madera en 2025, en comparación con 2.900 unidades en 2024, y planea superar las 6.000 unidades en 2026. La empresa afirma que la construcción con estructura de madera puede reducir el tiempo de construcción en seis semanas y el carbono incorporado en un 30% en comparación con la construcción de ladrillo y bloque. La producción en fábrica puede reducir las interrupciones relacionadas con el clima y mejorar el control de compras para diseños repetitivos. Este método es más adecuado para proyectos con volumen suficiente y repetición de diseño para justificar la configuración de la fábrica y la logística. Sin embargo, no elimina la necesidad de aprobaciones locales, cimentaciones, conexiones de servicios y trabajo final en obra. Su propuesta de valor es más sólida donde la velocidad del proyecto, las limitaciones de mano de obra y la calidad consistente son requisitos críticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
El Capital Privado Domina y la Financiación Pública Crece Más RápidoLa inversión privada representó el 80,1% del mercado mundial de construcción residencial en 2026. Los promotores privados, los compradores individuales, los inversores institucionales y los prestamistas siguen siendo las principales fuentes de financiación para los proyectos residenciales en la mayoría de los países. Su actividad depende de los ingresos de los hogares, las tasas de interés, los valores del suelo y la disponibilidad de financiación para el desarrollo. El capital privado es particularmente importante en la vivienda suburbana en venta, los proyectos de apartamentos y las carteras de alquiler. También puede financiar la adquisición de terrenos y el trabajo inicial del proyecto antes de que se confirme la financiación pública. La gran base privada significa que las tasas hipotecarias y la confianza de los compradores siguen teniendo efectos importantes en los inicios de construcción. Los propietarios institucionales de alquiler pueden proporcionar una fuente de capital más estable donde la demanda de vivienda en propiedad es débil. El mercado mundial de construcción residencial necesita capital privado para satisfacer la demanda a la escala requerida por la escasez de vivienda.
Se espera que la inversión pública crezca a una CAGR del 5,78% de 2027 a 2032. El Programa de Viviendas Sociales y Asequibles del Reino Unido proporciona un horizonte de financiación a largo plazo para los socios de entrega. El Plan de Vivienda Asequible de la Comisión Europea y la financiación para vivienda del Banco Europeo de Inversiones también muestran un papel público más amplio en el apoyo a la oferta. La financiación pública puede reducir el riesgo para los constructores al apoyar la infraestructura, la consolidación de terrenos o las unidades asequibles. También puede imponer obligaciones más estrictas de presentación de informes, asequibilidad y entrega. Las asociaciones funcionan mejor cuando las agencias públicas proporcionan requisitos claros y los promotores aportan capacidad de entrega. Esta estructura crea oportunidades para los constructores que pueden gestionar grandes terrenos y viviendas de tenencia mixta. También reduce la dependencia de las ventas privadas a corto plazo en mercados donde la asequibilidad está bajo presión.
Análisis Geográfico
Se proyecta que Asia-Pacífico represente el 35,6% de la construcción residencial mundial en 2026, apoyada por la actividad en India, China y el Sudeste Asiático. La Oficina Nacional de Estadísticas de China informó una disminución del 16,3% en la inversión residencial en 2025. La región se beneficia de la urbanización en curso, la expansión de la infraestructura de transporte y los diversos requisitos habitacionales. Sin embargo, los promotores deben navegar por un apoyo político desigual, la confianza de los compradores y las condiciones de oferta local en los distintos países.
Se prevé que América del Sur sea la región de más rápido crecimiento en el mercado mundial de construcción residencial, registrando una CAGR del 6,01% hasta 2032. Brasil representa una fuente clave de actividad, ya que los programas de vivienda pública apoyan la entrega de viviendas para hogares de menores ingresos. Según la Administración de Comercio Internacional de los Estados Unidos, se espera que Brasil construya 438.000 unidades de vivienda entre abril de 2025 y abril de 2026, con casi la mitad asociada a programas de vivienda para hogares de bajos ingresos. El Banco Interamericano de Desarrollo documentó 69,5 millones de unidades de vivienda con déficits cualitativos en América Latina y el Caribe en 2026. Se espera que este déficit apoye la nueva construcción, la actividad de renovación, los métodos de construcción industrializada y los modelos de financiación para hogares desatendidos.
Europa combina la demanda de nuevas viviendas con importantes requisitos de rehabilitación bajo las regulaciones energéticas, mientras que la financiación pública y las políticas de vivienda asequible proporcionan apoyo. América del Norte enfrenta altos costos de endeudamiento y limitaciones de mano de obra; sin embargo, la demanda habitacional a largo plazo sigue siendo significativa en Canadá y los Estados Unidos. Oriente Medio se beneficia de comunidades planificadas y programas de infraestructura a gran escala. Los mercados africanos ofrecen potencial a largo plazo impulsado por la urbanización y la formación de hogares, aunque la disponibilidad de financiación y la oferta formal de vivienda siguen siendo limitadas. Australia y otros mercados de Oceanía se benefician de iniciativas de vivienda, pero continúan enfrentando presiones de capacidad de mano de obra y contratistas.
Panorama Competitivo
El mercado mundial de construcción residencial está fragmentado a nivel internacional, mientras que los mercados nacionales individuales pueden estar mucho más concentrados. Los constructores más grandes se benefician de la escala en la adquisición de terrenos, la contratación, los equipos de planificación y el acceso a la financiación. Los promotores locales más pequeños siguen siendo importantes porque el diseño de viviendas, las regulaciones y las necesidades de los clientes varían según la ciudad y el país. Los programas gubernamentales favorecen a las empresas que pueden cumplir con los requisitos de asequibilidad, gestionar los informes y entregar grandes volúmenes a tiempo. Las empresas que controlan terrenos, utilizan diseños estandarizados o mantienen asociaciones a largo plazo pueden reducir el riesgo de ejecución.
Los movimientos estratégicos se centran cada vez más en la entrega en asociación, la vivienda en alquiler y la construcción industrializada. Greystar adquirió una cartera de 904 viviendas de construcción para alquiler en Elephant Park en Londres en junio de 2026, ampliando aún más su marca residencial Momento. Greystar también completó la estructura de Stratford Mill en el este de Londres en octubre de 2025, un proyecto de 247 viviendas con 205 unidades de alquiler y 42 viviendas asequibles. Vistry Works entregó 4.643 unidades de estructura de madera en 2025 y tiene como objetivo más de 6.000 en 2026, mostrando un cambio hacia la entrega basada en fábrica. Estos movimientos muestran el interés continuo en la vivienda de alquiler gestionada profesionalmente y los métodos de construcción estandarizados.
La tecnología y el cumplimiento normativo están ampliando la brecha entre las empresas con capacidades internas y las que dependen de cadenas de suministro fragmentadas. Las nuevas normas energéticas europeas requieren que los constructores comprendan los estándares de edificios de cero emisiones y las necesidades de renovación. La Norma Nacional de Construcción Verde proporciona un marco de certificación para el rendimiento energético, hídrico y ambiental interior en los Estados Unidos. El cumplimiento puede elevar las barreras de entrada porque requiere experiencia en diseño, ingeniería, materiales y documentación.
Líderes de la Industria de la Construcción Residencial
-
Barratt Redrow plc
-
Persimmon plc
-
Taylor Wimpey plc
-
Bellway plc
-
Vistry Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción Residencial Empresas cubiertas en este informe
- Barratt Redrow plc
- Persimmon plc
- Taylor Wimpey plc
- Bellway plc
- Vistry Group plc
- Berkeley Group Holdings plc
- Crest Nicholson Holdings plc
- Cala Group Ltd
- Bloor Homes Limited
- Miller Homes Limited
- Kier Group plc
- Morgan Sindall Group plc
- Mace Group
- Lendlease Corporation
- Balfour Beatty plc
- Bouygues UK
- Skanska UK plc
- Laing O’Rourke plc
- Galliford Try Holdings plc
- Willmott Dixon Holdings Ltd
- Greystar Real Estate Partners, LLC
- Grainger plc
- Emaar Properties PJSC (UAE)
- D.R. Horton, Inc.
- Lennar Corporation (USA)
Desarrollos recientes de la industria en Mercado de Construcción Residencial
- Octubre de 2026: Development Victoria seleccionó una empresa conjunta Hamton-Hostplus para desarrollar Arden Central, un recinto orientado al transporte de 12 hectáreas en el norte interior de Melbourne. Anclado en la Estación Arden, el desarrollo incluirá más de 5.400 viviendas, con al menos el 10% asignado a vivienda asequible. Se espera que la movilización de la Etapa 1 comience en 2027, apoyando aproximadamente 3.800 empleos en construcción y más de 1.100 empleos continuos en todo el recinto.
- Junio de 2026: Greystar, a través de su fondo Greystar Equity Partners Europe II de 2,9 mil millones de USD, adquirió una cartera de 904 viviendas de construcción para alquiler en Elephant Park en Londres de CPP Investments y Lendlease por aproximadamente 650 millones de USD.
- Abril de 2026: Places for People (PfP) y Barratt Redrow anunciaron una empresa conjunta para desarrollar una comunidad de ciudad jardín de 8.500 viviendas en las afueras de Gilston, East Hertfordshire. El proyecto, uno de los desarrollos residenciales en un solo emplazamiento más ambiciosos del Reino Unido, comprenderá seis aldeas interconectadas y transitables a pie en 660 hectáreas de espacio público abierto e incluirá al menos 1.950 viviendas asequibles. La asociación combina las capacidades de desarrollo a gran escala de Barratt Redrow con la experiencia de PfP en la gestión comunitaria a largo plazo.
Alcance del Informe del Mercado Mundial de Construcción Residencial
Resumen de la segmentación
| Apartamentos y Condominios |
| Villas y Casas Unifamiliares |
| Nueva Construcción |
| Renovación |
| Convencional en Obra |
| Métodos Modernos de Construcción, Prefabricados, Modulares y Sistemas Relacionados |
| Pública |
| Privada |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África | |
| Oceanía | Australia |
| Nueva Zelanda | |
| Resto de Oceanía |
| Por Tipo | Apartamentos y Condominios | |
| Villas y Casas Unifamiliares | ||
| Por Tipo de Construcción | Nueva Construcción | |
| Renovación | ||
| Por Método de Construcción | Convencional en Obra | |
| Métodos Modernos de Construcción, Prefabricados, Modulares y Sistemas Relacionados | ||
| Por Fuente de Inversión | Pública | |
| Privada | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Oceanía | Australia | |
| Nueva Zelanda | ||
| Resto de Oceanía | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para la construcción residencial mundial?
Se prevé que el mercado de construcción residencial crezca a una CAGR del 4,95% de 2027 a 2032.
¿Qué tipo de propiedad lidera la construcción residencial a nivel mundial?
Las villas y casas unifamiliares lideran, con una participación del 57,8% en 2026.
¿Qué formato residencial crece más rápido?
Se prevé que los apartamentos y condominios crezcan a una CAGR del 5,66% hasta 2032.
¿Por qué crece la renovación en la construcción residencial?
Las normas energéticas y el parque habitacional ineficiente apoyan el crecimiento de la renovación a una CAGR del 5,52%.
¿Qué importancia tiene la construcción modular para la entrega de viviendas?
Se prevé que los métodos modernos de construcción, prefabricados, modulares y sistemas relacionados crezcan a una CAGR del 5,91% hasta 2032.
¿Qué región se espera que crezca más rápido en construcción residencial?
Se prevé que América del Sur crezca a una CAGR del 6,01% hasta 2032.