
住宅建設市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
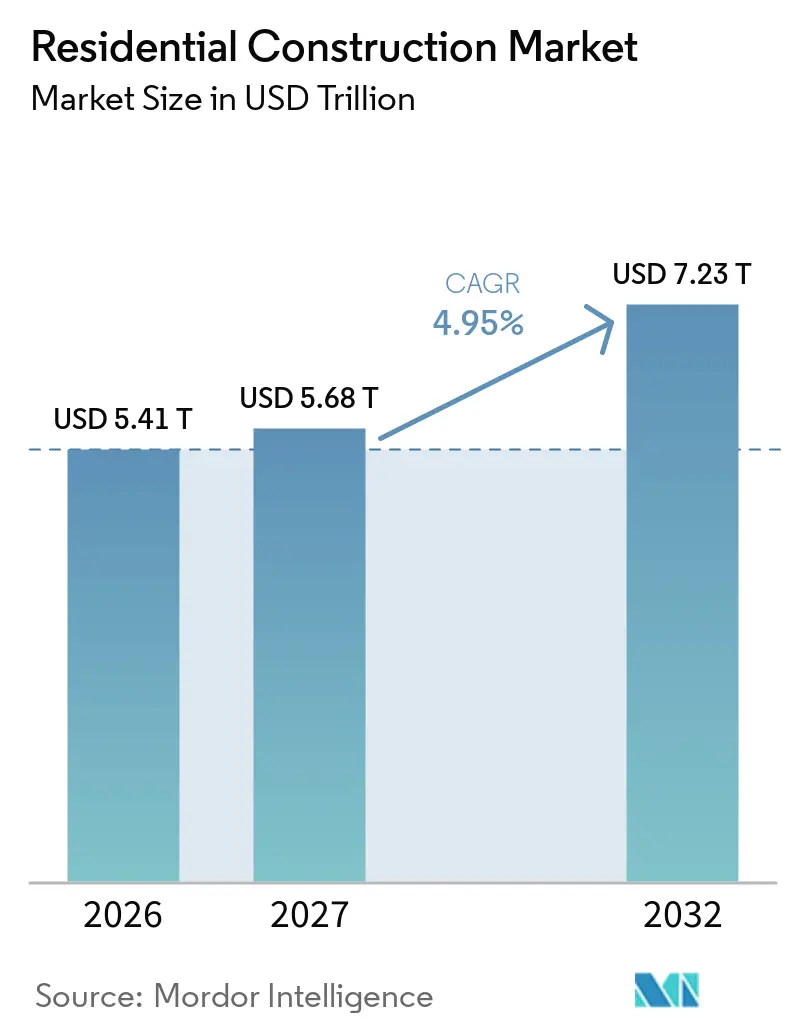
| 市場規模 (2027) | 5.68 兆米ドル |
| 市場規模 (2032) | 7.23 兆米ドル |
| 成長率 (2027 - 2032) | 4.95 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
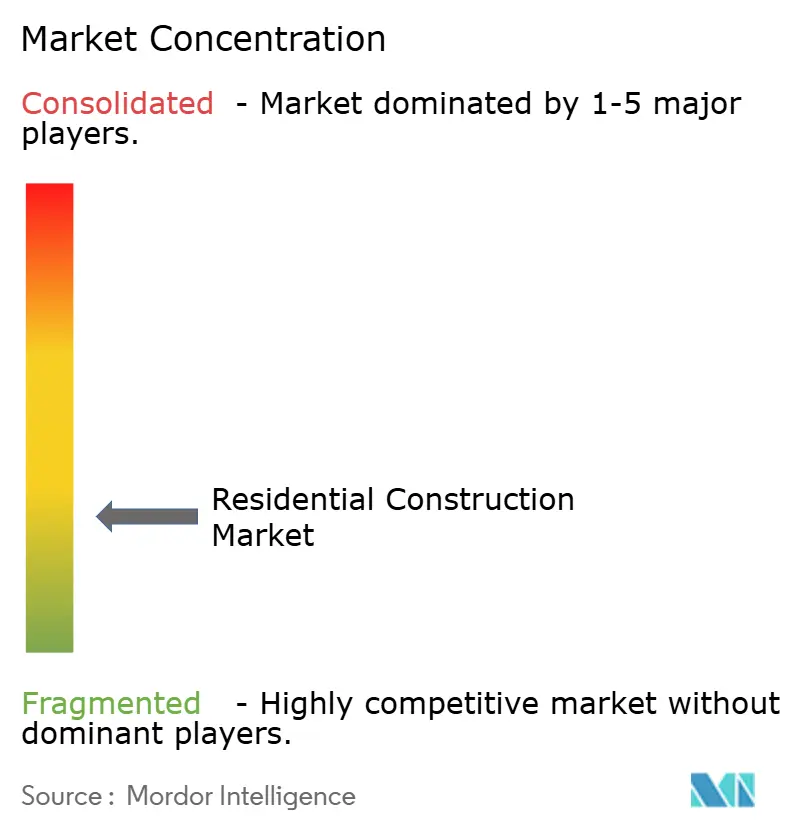
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる住宅建設市場分析
住宅建設市場規模は、2026年の5.41 トリリオン 米ドルから2027年には5.68 トリリオン 米ドルに増加し、2027年から2032年にかけて4.95%のCAGRで成長して2032年までに7.23 トリリオン 米ドルに達する見込みです。
世界の住宅建設市場は、住宅不足、世帯形成、および建設業者・開発業者に長期的な計画の見通しを提供する公共プログラムによって牽引されています。民間購入者が高い借入コストに直面する中、特に手頃な価格の住宅や混合保有形態のプロジェクトにおいて、公的資金の重要性が高まっています。エネルギー規制もプロジェト設計を再形成しており、新築住宅においてより効率的な建築システムが求められ、既存住宅ストックのアップグレードも必要とされています。市場は、集合住宅建設、リノベーション、賃貸住宅、工場ベースの建築システムにおける機会を提供しています。しかし、高い資材コスト、計画の遅延、労働力不足が引き続きプロジェクトの遂行を制約しています。競争優位性は、土地へのアクセス、公共部門とのパートナーシップ、技術的能力、および信頼性の高いサプライチェーンへの依存度をますます高めています。
レポートの主要ポイント
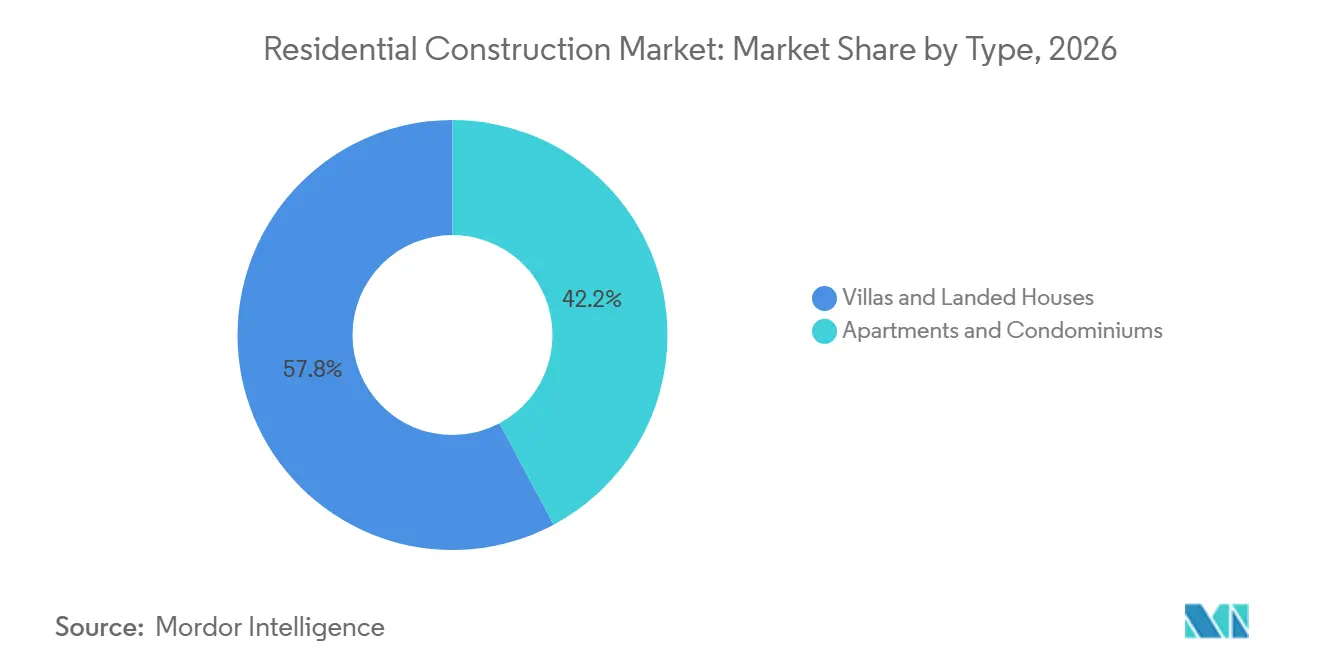
- 物件タイプ別では、ヴィラおよび戸建て住宅が2026年の世界住宅建設市場シェアの57.8%を占め、集合住宅・コンドミニアムは2032年にかけて5.66%のCAGRで成長すると予測されています。
- 建設タイプ別では、新築が2026年の世界住宅建設市場シェアの65.7%を占め、リノベーションは2032年にかけて5.52%のCAGRで成長すると予測されています。
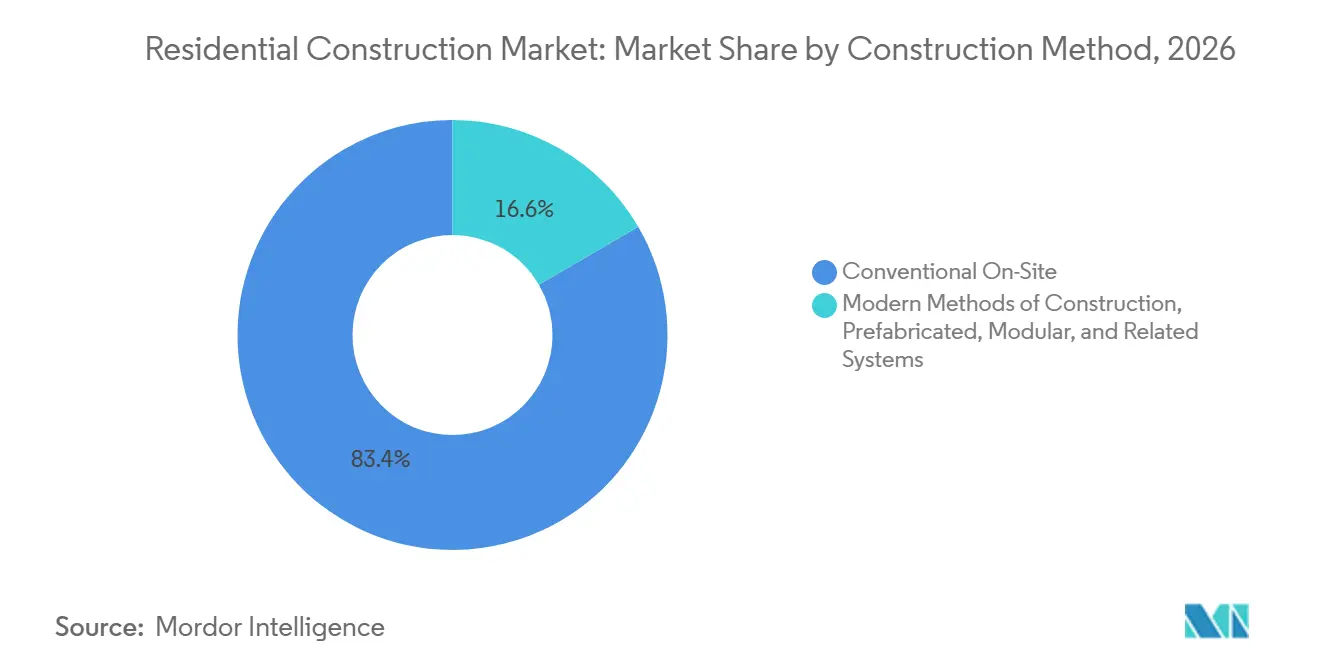
- 建設工法別では、従来型現場施工が2026年の世界住宅建設市場規模の83.4%を占め、モダンな建設工法、プレハ、モジュラー、および関連システムは2032年にかけて5.91%のCAGRで成長すると予測されています。
- 投資源別では、民間投資が2026年の世界住宅建設市場の80.1%のシェアを占め、公共投資は2032年にかけて5.78%のCAGRで成長すると予測されています。
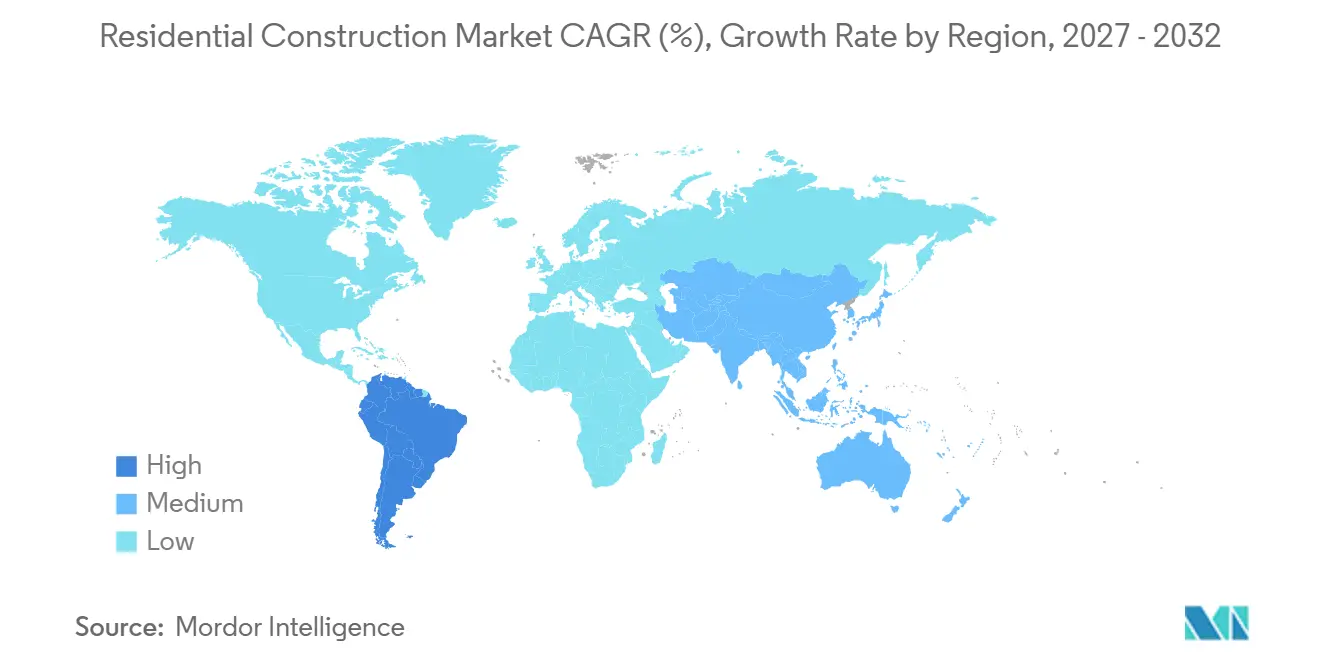
- 地域別では、アジア太平洋が2026年の世界住宅建設市場の35.6%のシェアを占め、南米は2032年にかけて6.01%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府支援による手頃な価格の住宅プログラム | +1.5% | 世界全体、特に英国、欧州連合、ブラジル、サウジアラビア、インドに集中 | 中期(2〜4年) |
| 世帯形成と変化する家族構造 | +1.2% | 世界全体、サブサハラアフリカ、南アジア、南米で最も顕著 | 長期(4年以) |
| モジュラー建設およびプレハブ建築システムの採用 | +0.7% | 北米、欧州、アジア太平洋、中東・アフリカへの波及を含む | 短期(2年以内) |
| 新たな住宅立地を支える交通インフラ | +0.6% | アジア太平洋、南米、北米 | 中期(2〜4年) |
| 住宅建築物のエネルギー効率基準 | +0.5% | 欧州連合、北米、オーストラリア、中東 | 短期(2年以内) |
| 高密度住宅を支える都市再開発 | +0.4% | 欧州、東アジア、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
需要基盤を提供する政府住宅プログラム
政府の住宅プログラムは、民間住宅購入が弱まった際に、世界の住宅建設市場に対してより安定した需要源を提供します。英国は2026年から2036年にかけての社会的・手頃な価格の住宅プログラムを確認し、30万戸の社会的・手頃な価格の住宅を目標とし、少なくとも60%を社会賃貸に割り当てています[1]。2025年12月、欧州委員会は初の欧州手頃な価格の住宅計画を開始し、2035年までに年間200万戸以上の新築住宅の供給を目指しています。欧州投資銀行も2026年の住宅融資を拡大し、工業化建設工法を支援するHousingTechEUイニシアチブを承認しました。これらのプログラムは、短期的な民間部門の販売ではなく、資金調達済みのパイプラインを中心に業務を計画できるようにすることで、請負業者のプロジェクト可視性を向上させます。また、世界の住宅建設市場を、開発業者、住宅機関、長期投資家間のパートナーシップへと移行させます。
世帯形成と変化する家族構造
世帯形成は、世界の住宅建設市場における新規住宅ユニットの需要と既存住宅のアップグレードを促進します。欧州委員会の共同研究センターは、欧州連合が2035年まで年間200万戸以上の追加住宅を必要とすると推定しています。カナダの議会予算局は2025年から2035年にかけての年間平均世帯形成数を15万9,000件と予測し、住宅ローン銀行協会は同期間における米国の年間平均住宅需要を113万ユニットと予測しています。小規模世帯、単身生活多世代世帯が、集合住宅、賃貸、戸建て住宅など、より幅広い形態への需要を高めています。このトレンドは、建設効率を維持しながらユニットサイズとサイトレイアウトを適応させることができる開発業者に恩恵をもたらします。
モジュラー建設およびプレハブ建築システムの採用
モジュラーおよびプレハブ建築システムにより、住宅開発業者は工場で建築部材を製造し、現場で組み立てることができ、建設時間を短縮し品質の一貫性を向上させます。Vistry Worksは2026年に6,000ユニット以上を目標としており、工場ベースの住宅生産のスケーラビリティを実証しています[2]。採用は特に、標準化されたデザイン、繰り返し可能なレイアウト、およびオフサイト製造の利点を最大化するのに十分な建設量を持つプロジェクトで強くなっています。工場生はまた、現場労働への依存を減らし、材料利用を改善します。モジュラーシステムの統合は、より予測可能なプロジェクトスケジュールをサポートし、天候関連の混乱へのエクスポージャーを低減します。しかし、採用を成功させるには、早期の設計調整、効率的な輸送、および適時の納品と組み立てを確保するための信頼性の高いサプライヤーネットワークが必要です。
住宅立地を開拓する交通インフラ
交通インフラへの投資は住宅開発に適した地域を拡大しており、道路・鉄道プロジェクトがインドの地方中核都市の魅力を高めています。新たな交通回廊は雇用センターへのアクセスを改善し、都市中心部よりも低い土地コストを提供することが多い都市周辺部の立地をより実現可能にします。接続性の向上により、開発業者はユニットサイズや価格帯にわたる多様な住宅ニーズに対応できます。インフラプロジェクトのタイムラインを監視することで、開発業者は新興の住宅成長回廊を特定し、計画された接続性改善に合わせて土地取得、設計、資金調達の決定を調整し、必要なインフラが不足している立地への時期尚早な投資リスクを低減することができます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅ローン借入コストの上昇 | -0.9% | 北米、欧州、ブラジル、および世界市場 | 短期(2年以内) |
| 建設資材価格の変動 | -0.7% | 世界全体、特に北米と英国で顕著 | 短期(2年以内) |
| 熟練建設労働者の不足 | -0.5% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 土地利用規制と長期にわたるプロジェクト承認 | -0.4% | 北米、欧州、東アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅ローン借入コストの上昇
高い住宅ローンコストは住宅購入者の購入能力を制約し、新築住宅への需要を鈍化させます。全米住宅建設業者協会は、住宅ローン金利が2027年まで6%を超えた水準にとどまると予想しており、需要が賃貸住宅にシフトし、集合住宅および建設賃貸プロジェクトを支援する可能性があります。これはまた、住宅開発における機関投資家と公共住宅プログラムの役割を高めます。借入コストの上昇は住宅購入を遅らせ、新築一戸建て住宅への需要を低下させる可能性があります。開発業者は、販売を維持し財務リスクを管理するために、プロジェクトの立ち上げ、価格戦略、住宅ミックスを調整する場合があります。手頃な価格の住宅イニシアチブと賃貸重視の開発は、長期的な住宅ローンコスト圧力の中でも建設活動を維持するのに役立つ可能性があります。
建設資材価格の変動
資材コストの上昇と熟練労働者の不足は建設費用を増加させ、プロジェクトの納期を遅延させます。米国ゼネラルコントラクター協会のデータによると、新築建設の投入コストは2026年9月に前年比11.9%上昇し、鉄鋼製品が27.6%、銅・真鍮製品が30%、アルミニウム製品が25.2%増加しました[3]。英国では、新築住宅の資材価格が2026年8月に前年比5.6%上昇し、組み立て構造用鉄骨価格は21.2%増加しました。さらに、調査対象企業の88%が、職人の採用が1年前と同程度かそれ以上に困難であると回答しました。開発業者は、早期調達、設計の簡素化、モジュラー建設、段階的なプロジェクト実行によって対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ヴィラおよび戸建て住宅がリードし、集合住宅・コンドミニアムがより速く成長ヴィラおよび戸建て住宅は2026年の世界住宅建設市場の57.8%を占めると予測されており、最大の物件タイプとなっています。北米、東南アジア、オーストラリアの郊外市場では、世帯がスペースと低密度の生活を優先するため、需要が引き続き強くなっています。交通接続性の向上により、大都市で働く購入者にとって都市周辺部の立地がより実用的になっています。米国におけるカスタム住宅建設の継続的な強さも、差別化された戸建て住宅への需要を支えています。
集合住宅・ンドミニアムは2027年から2032年にかけて5.66%のCAGRで成長すると予測されています。都市密度政策、賃貸需要、および建設賃貸プロジェクトへの機関投資が新規多世帯住宅の供給を支えています。新規集合住宅開発は、最初から効率的な暖房システムと建物制御を統合でき、開発業者が将来の基準を満たすことを可能にします。しかし、開発業者は高い土地取得・建設コストと賃貸需要および接続性の高い都市用地の限られた供給とのバランスを取る必要があります。

建設タイプ別:
新築が最大であり、リノベーションが勢いを増す新築は2026年の世界住宅建設市場の65.7%を占めると予測されており、高成長地域におけるグリーンフィールド開発の模を反映しています。手頃な価格の住宅不足と都市拡大が、南アジア・東南アジア、中東、南米全体で新規住宅プロジェクトを推進しています。政府が住宅ストックを迅速に拡大しようとする中、公共プログラムも新築を支援しています。ブラジルは2025年4月から2026年4月の間に43万8,000戸の住宅ユニットを建設する見込みであり、そのほぼ半数が低所得世帯を対象とした政府プログラムに関連しています。新築は、土地、インフラ、承認が利用可能な場合に、住宅供給への最大の即時追加を提供できます。また、建設業者が古い物件の設計上の制約なしに、効率的な暖房、水道、エネルギーシステムを組み込むことも可能にします。この能力は、限られたアップグレードでは達成が困難な基準を開発業者が満たすのに役立ちます。世界の住宅建設市場は、大幅な不足を抱える市場で住宅供給を拡大するために引き続き新築に依存しています。
リノベーションは最も成長の速い建設タイプであり、2032年にかけて5.52%のCAGRが予測されています。既存住宅のエネルギー性能向上を求める規制がこのセグメントの成を支えています。欧州連合の規則は、住宅エネルギー消費削減の取り組みの一環として、最もエネルギー非効率な住宅のリノベーションを優先しています。全米グリーンビルディング基準にはリノベーション認証経路が含まれており、建設業者にアップグレードプロジェクトのための認知されたフレームワークを提供しています。リノベーションは、開発可能な土地が希少で新規プロジェクトの計画承認が困難な都市において実用的な選択肢を提供します。また、物件所有者が既存の住宅ストックを維持しながら運営コストを削減することも可能にします。しかし、リノベーションプロジェクトは、古い物件が構造や状態において異なるため、新築よりも詳細な現地調査が必要になる場合があります。技術的なリノベーション専門知識と信頼性の高い下請業者ネットワークを持つ請負業者は、この成長カテゴリーにより良い位置でサービスを提供できます。
建設工法別:
従来型現場施工が規模を維持し、モダンな建設工法、プレハブ、モジュラー、および関連システムが進展従来型現場施工は2026年の界住宅建設市場の83.4%を占めると予測されています。多様な設計要件、限られた工場能力、および労働ベースの建設システムを特徴とする市場においてデフォルトのアプローチであり続けています。現場施工は地域の資材、規制、不規則な土地区画に適応できます。標準化されたコンポーネントが容易に入手できない地域や、小規模な住宅プロジェクトに特に関連しています。従来型施工はまた、購入者、貸し手、地域の請負業者にとって馴染み深いものです。これらの要因が、この工法が工場ベースのアプローチよりも実質的に大きな基盤を維持している理由を説明しています。しかし、スケジュールの不確実性と労働力の可用性により、現場施工の管理がより困難になる場合があります。したがって、世界の住宅建設市場は、従来型工法を維持しながら、選択されたプロジェクトでプレハブ要素の使用を増やす可能性が高いです。
プレハブ、モジュラー、および関連システムを含むモダンな建設工法は、2032年にかけて5.91%のCAGRで拡大すると予測されています。モジュラービルディング協会は、米国におる恒久的なモジュラー建設が2025年に205億 米ドルを生み出し、2030年にかけて年間6.5%の成長見通しがあると予測しています。Vistry Worksは2025年に4,643戸の木造フレームユニットを納品する見込みであり、2024年の2,900ユニットと比較して、2026年には6,000ユニット以上を計画しています。同社は、木造フレーム建設がレンガ・ブロック建設と比較して建設時間を6週間短縮し、内包炭素を30%削減できると述べています。工場生産は天候関連の混乱を減らし、繰り返しデザインの購買管理を改善できます。この工法は、工場設備と物流を正当化するのに十分な量とデザインの繰り返しを持つプロジェクトに最も適しています。しかし、地域の承認、基礎工事、公共設備の接続、および最終的な現場作業の必要性をなくすものではありません。その価値提案は、プロジェクトスピード、労働力の制約、および一貫した品質が重要な要件である場合に最も強くなります。
投資源別:
民間資本が支配し、公共資金がより速く成長民間投資は2026年の世界住宅建設市場の80.1%を占めました。民間開発業者、個人購入者、機関投資家、および貸し手は、ほとんどの国で住宅プロジェクトの主要な資金源であり続けています。その活動は、世帯収入、金利、土地価値、および開発融資の可用性に依存しています。民間資本は、郊外の分譲住宅、集合住宅プロジェクト、および賃貸ポートフォリオにおいて特に重要です。また、公的資金が確認される前に土地取得と初期プロジェクト作業を資金調達することもできます。大きな民間基盤は、住宅ローン金利と購入者の信頼が建設着工に依然として大きな影響を与えることを意味します。機関賃貸オーナーは、持ち家需要が弱い場合により安定した資本源を提供する可能性があります。世界の住宅建市場は、住宅不足が必要とする規模で需要を満たすために民間資本を必要としています。
公共投資は2027年から2032年にかけて5.78%のCAGRで成長すると予測されています。英国の社会的・手頃な価格の住宅プログラムは、デリバリーパートナーに長期的な資金調達の見通しを提供します。欧州委員会の手頃な価格の住宅計画と欧州投資銀行の住宅融資も、供給支援における広範な公共の役割を示しています。公的資金は、インフラ、土地整備、または手頃な価格のユニットを支援することで建設業者のリスクを低減できます。また、より強力な報告、手頃な価格、および納品義務を課すこともできます。パートナーシップは、公共機関が明確な要件を提供し、開発業者が納品能力をもたらす場合に最もうまく機能します。この構造は、大規模なサイトと混合保有形態の住宅を管理できる建設業者に機会を生み出します。また、手頃な価格が圧迫されている市場での短期的な民間販売への依存を低減します。
地域分析
アジア太平洋は2026年の世界住宅建設の35.6%のシェアを占めると予測されており、イン、中国、東南アジアでの活動に支えられています。中国国家統計局は2025年の住宅投資が16.3%減少したと報告しました。この地域は継続的な都市化、交通インフラの拡大、および多様な住宅需要の恩恵を受けています。しかし、開発業者は国ごとに不均一な政策支援、購入者の信頼、および地域の供給状況に対応する必要があります。
南米は世界の住宅建設市場で最も成長の速い地域となり、2032年にかけて6.01%のCAGRを記録すると予測されています。ブラジルは主要な活動源であり、公共住宅プログラムが低所得世帯への住宅供給を支援しています。米国国際貿易局によると、ブラジルは2025年4月から2026年4月の間に43万8,000戸の住宅ユニットを建設する見込みであり、そのほぼ半数が低所得住宅プログラムに関連しています。米州開発銀行は2026年にラテンアメリカとカリブ海地域全体で6,950万戸の質的欠陥を持つ住宅ユニットを記録しました。この不足は、新築、リノベーション活動、工業化建設工法、および未開拓世帯向けの融資モデルを支援すると予想されています。
欧州はエネルギー規制に基づく大規模な改修要件と新築住宅への需要を組み合わせており、公的融資と手頃な価格の住宅政策が支援を提供しています。北米は高い借入コストと労働力の制約に直面していますが、カナダと米国では長期的な世帯需要が依然として重要です。中東は計画的なコミュニティと大規模なインフラプログラムの恩恵を受けています。アフリカ市場は都市化と世帯形成によって長期的な可能性を提供していますが、融資の可用性と正式な住宅供給は依然として制約されています。オーストラリアおよびその他のオセアニア市場は住宅イニシアチブの恩恵を受けていますが、労働力と請負業者の能力に関する圧力が続いています。
競争環境
世界の住宅建設市場は国際レベルでは分散していますが、個々の内市場はより集中している場合があります。大手建設業者は、土地取得、調達、計画チーム、および資金調達へのアクセスにおいてスケールの恩恵を受けています。住宅設計、規制、および顧客ニーズが都市や国によって異なるため、地域の中小開発業者は依然として重要です。政府プログラムは、手頃な価格の要件を満たし、報告を管理し、大量の住宅を期限通りに納品できる企業を優遇します。土地を管理し、標準化されたデザインを使用し、または長期的なパートナーシップを維持する企業は実行リスクを低減できます。
戦略的な動きは、パートナーシップによる納品、賃貸住宅、および工業化建設にますます焦点を当てています。Greystarは2026年6月にロンドンのエレファントパークにある904戸の建設賃貸ポートフォリオを取得し、Momentoの住宅ブランドをさらに拡大しました。Greystarはまた、2025年10月に東ロンドンのストラットフォードミルのトッピングアウトを行い、205戸の賃貸ユニットと42戸の手頃な価格の住宅を含む247戸のプロジェクトを完成させました。Vistry Worksは2025年に4,643戸の木造フレーユニットを納品し、2026年には6,000戸以上を目標としており、工場ベースの納品へのシフトを示しています。これらの動きは、専門的に管理された賃貸住宅と標準化された建設工法への継続的な関心を示しています。
技術とコンプライアンスは、社内能力を持つ企業と分散したサプライチェーンに依存する企業との間のギャップを広げています。欧州の新しいエネルギー規則は、建設業者がゼロエミッション建築基準とリノベーションのニーズを理解することを求めています。全米グリーンビルディング基準は、米国におけるエネルギー、水、および室内環境性能の認証フレームワークを提供しています。コンプライアンスは、設計、エンジニアリング、資材、および文書化の専門知識を必要とするため、参入障壁を高める可能性があります。
住宅建設業界リーダー
-
Barratt Redrow plc
-
Persimmon plc
-
Taylor Wimpey plc
-
Bellway plc
-
Vistry Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
住宅建設市場 このレポートでカバーされる企業
- Barratt Redrow plc
- Persimmon plc
- Taylor Wimpey plc
- Bellway plc
- Vistry Group plc
- Berkeley Group Holdings plc
- Crest Nicholson Holdings plc
- Cala Group Ltd
- Bloor Homes Limited
- Miller Homes Limited
- Kier Group plc
- Morgan Sindall Group plc
- Mace Group
- Lendlease Corporation
- Balfour Beatty plc
- Bouygues UK
- Skanska UK plc
- Laing O’Rourke plc
- Galliford Try Holdings plc
- Willmott Dixon Holdings Ltd
- Greystar Real Estate Partners, LLC
- Grainger plc
- Emaar Properties PJSC (UAE)
- D.R. Horton, Inc.
- Lennar Corporation (USA)
最近の産業開発事情 住宅建設市場
- 2026年10月:Development Victoriaは、メルボルン北部内側のアーデン中央部に12ヘクタールの交通指向型地区を開発するため、Hamton-Hostplusジョイントベンチャーを選定しました。アーデン駅を中心とするこの開発には5,400戸以上の住宅が含まれ、少なくとも10%が手頃な価格の住宅に割り当てられます。第1段階の動員は2027年に開始される見込みで、推定3,800件の建設雇用と1,100件以上の地区全体の継続的な雇用を支援します。
- 2026年6月:Greystarは、2.9 ビリオン 米ドルのGreystar Equity Partners Europe IIファンドを通じて、CPP InvestmentsおよびLendleaseからロンドンのエレファントパークにある904戸の建設賃貸ポートフォリオを約650 ミリオン 米ドルで取得しました。
- 2026年4月:Places for People(PfP)とBarratt Redrowは、イースト・ハートフォードシャー州ギルストン郊外に8,500戸のガーデンタウンコミュニティを開発するジョイントベンチャーを発表しました。英国で最も野心的な単一サイト住宅開発の一つであるこのプロジェクトは、660ヘクタールの公共オープンスペースにわたる6つの相互接続された歩行可能な村で構成され、少なくと1,950戸の手頃な価格の住宅が含まれます。このパートナーシップは、Barratt Redrowの大規模開発能力とPfPの長期的なコミュニティ管理における専門知識を組み合わせています。
世界の住宅建設市場レポートの範囲
セグメンテーション概要
| 集合住宅・コンドミニアム |
| ヴィラおよび戸建て住宅 |
| 新築 |
| リノベーション |
| 従来型現場施工 |
| モダンな建設工法、レハブ、モジュラー、および関連システム |
| 公共 |
| 民間 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ | |
| オセアニア | オーストラリア |
| ニュージーランド | |
| その他のオセアニア |
| タイプ別 | 集合住宅・コンドミニアム | |
| ヴィラおよび戸建て住宅 | ||
| 建設タイプ別 | 新築 | |
| リノベーション | ||
| 建設工法別 | 従来型現場施工 | |
| モダンな建設工法、レハブ、モジュラー、および関連システム | ||
| 投資源別 | 公共 | |
| 民間 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| オセアニア | オーストラリア | |
| ニュージーランド | ||
| その他のオセアニア | ||
レポートで回答される主要な質問
世界の住宅建設の予測成長率はどのくらいですか?
住宅建設市場は2027年から2032年にかけて4.95%のCAGRで成長すると予測されています。
世界の住宅建設をリードする物件タイプはどれですか?
ヴィラおよび戸建て住宅がリードしており、2026年のシェアは57.8%です。
最も速く成長している住宅形態はどれですか?
集合住宅・コンドミニアムは2032年にかけて5.66%のCAGRで成長すると予測されています。
住宅建設においてリノベーションが成長している理由は何ですか?
エネルギー規制とエネルギー非効率な住宅ストックが、5.52%のCAGRでのリノベーション成長を支えています。
住宅供給においてモジュラー建はどの程度重要ですか?
モダンな建設工法、プレハブ、モジュラー、および関連システムは2032年にかけて5.91%のCAGRで成長すると予測されています。
住宅建設で最も速く成長すると予想される地域はどこですか?
南米は2032年にかけて6.01%のCAGRで成長すると予測されています。