
Marktgröße und Marktanteile im Wohnungsbau
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5.68 Billionen US-Dollar |
| Marktgröße (2032) | 7.23 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.95 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
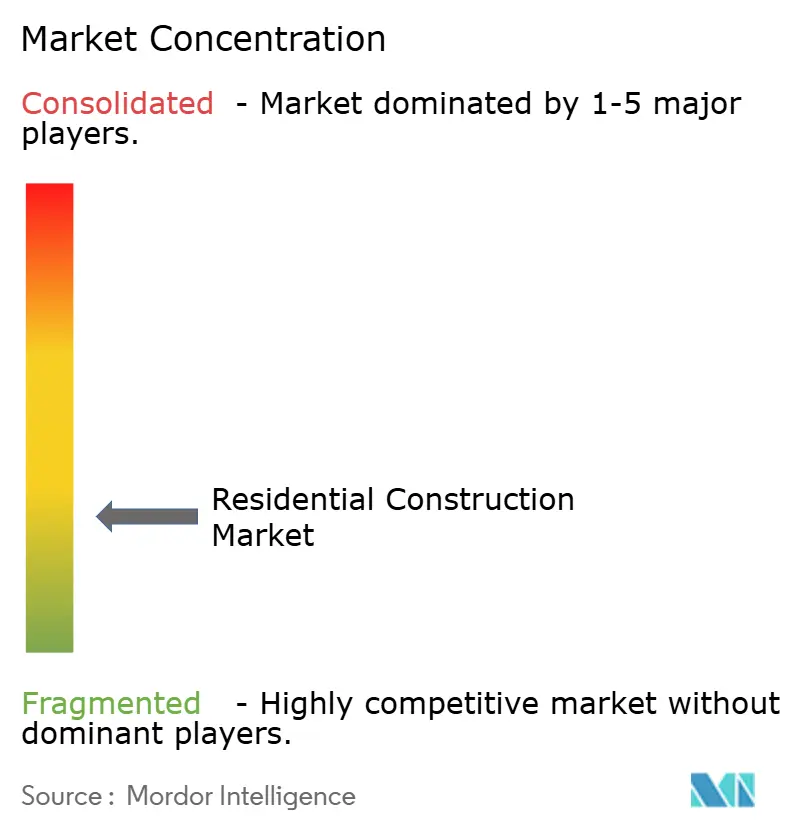
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wohnungsbaumarktanalyse von Mordor Intelligence
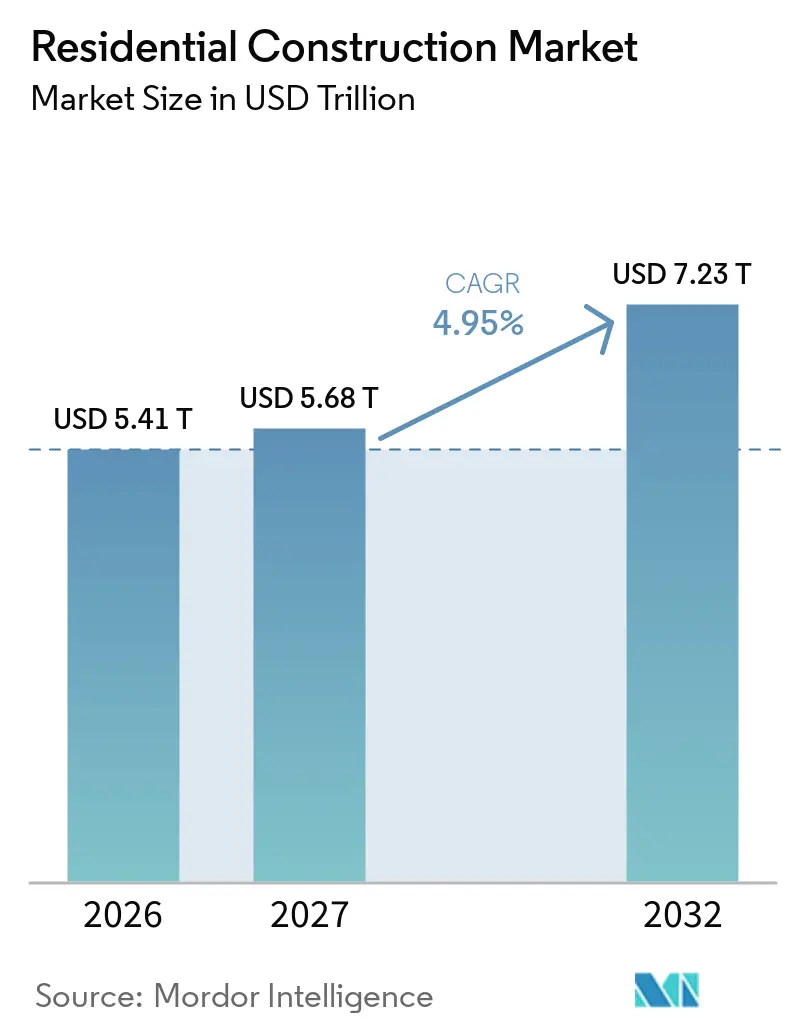
Die Marktgröße im Wohnungsbau wird voraussichtlich von 5,41 Billionen USD im Jahr 2026 auf 5,68 Billionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 7,23 Billionen USD erreichen, was einem Wachstum mit einer CAGR von 4,95 % über den Zeitraum 2027–2032 entspricht.
Der globale Wohnungsbaumarkt wird durch Wohnungsmangel, Haushaltsneugründungen und öffentliche Programme angetrieben, die Bauunternehmen und Projektentwicklern längere Planungshorizonte bieten. Öffentliche Finanzierung gewinnt an Bedeutung, da private Käufer mit hohen Kreditkosten konfrontiert sind, insbesondere bei Projekten im Bereich des bezahlbaren Wohnens und des gemischten Mietmodells. Energievorschriften gestalten auch die Projektplanung neu und erfordern effizientere Gebäudesysteme in Neubauten sowie Modernisierungen des bestehenden Wohnungsbestands. Der Markt bietet Chancen im Wohnungsbau, bei Renovierungen, im Mietwohnungsbau und bei fabrikbasierten Bausystemen. Hohe Materialkosten, Planungsverzögerungen und Arbeitskräftemangel schränken jedoch weiterhin die Projektabwicklung ein. Wettbewerbsvorteile hängen zunehmend vom Zugang zu Grundstücken, Partnerschaften mit dem öffentlichen Sektor, technischen Fähigkeiten und zuverlässigen Lieferketten ab.
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp hielten Villen und Einfamilienhäuser im Jahr 2026 einen Anteil von 57,8 % am globalen Wohnungsbaumarkt, während Wohnungen und Eigentumswohnungen bis 2032 voraussichtlich mit einer CAGR von 5,66 % wachsen werden.
- Nach Bauart entfiel im Jahr 2026 ein Anteil von 65,7 % am globalen Wohnungsbaumarkt auf den Neubau, während Renovierungen bis 2032 voraussichtlich mit einer CAGR von 5,52 % wachsen werden.
- Nach Baumethode hielt der konventionelle Vor-Ort-Bau im Jahr 2026 einen Anteil von 83,4 % am globalen Wohnungsbaumarkt, während moderne Baumethoden, Fertigbau, modulare Bauweise und verwandte Systeme bis 2032 voraussichtlich mit einer CAGR von 5,91 % wachsen werden.
- Nach Investitionsquelle entfiel im Jahr 2026 ein Anteil von 80,1 % am globalen Wohnungsbaumarkt auf private Investitionen, während öffentliche Investitionen bis 2032 voraussichtlich mit einer CAGR von 5,78 % wachsen werden.
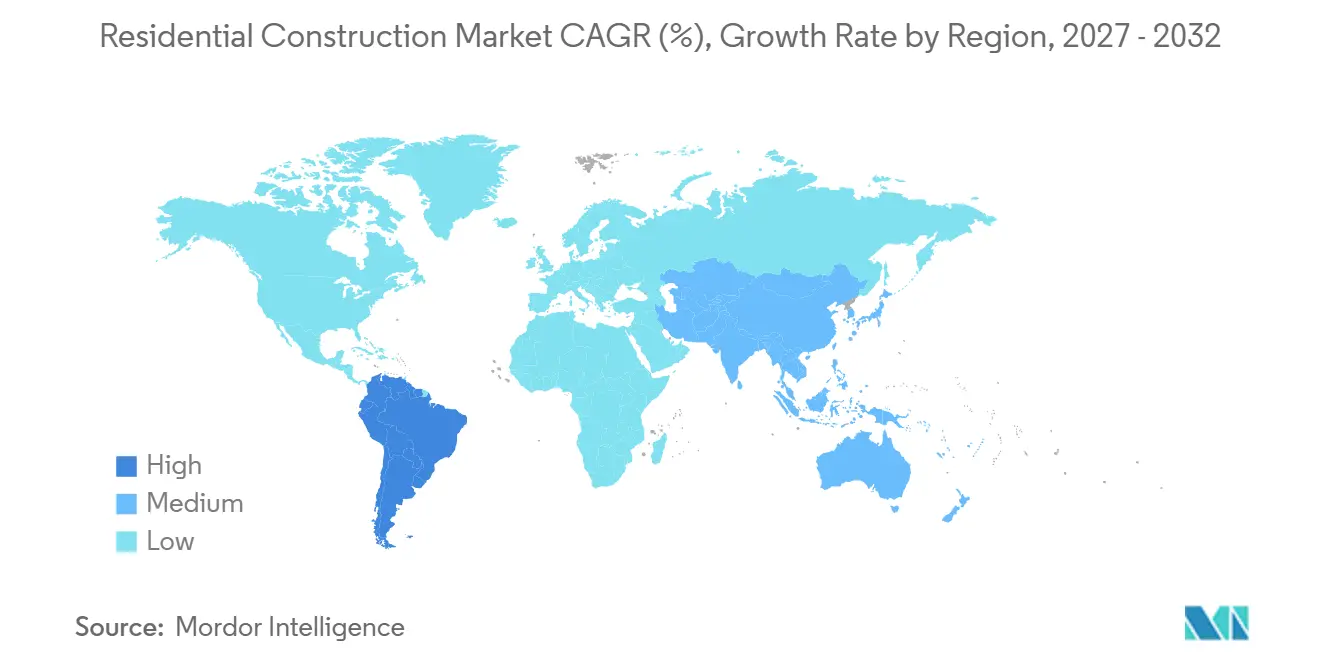
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 35,6 % am globalen Wohnungsbaumarkt, während Südamerika bis 2032 voraussichtlich mit einer CAGR von 6,01 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geförderte Programme für bezahlbaren Wohnraum | +1.5% | Global, konzentriert im Vereinigten Königreich, der Europäischen Union, Brasilien, Saudi-Arabien und Indien | Mittelfristig (2–4 Jahre) |
| Haushaltsneugründungen und veränderte Familienstrukturen | +1.2% | Global, am stärksten in Subsahara-Afrika, Südasien und Südamerika | Langfristig (≥ 4 Jahre) |
| Einführung von modularer Bauweise und Fertigbausystemen | +0.7% | Nordamerika, Europa, Asien-Pazifik, mit Ausstrahlungseffekten in den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Verkehrsinfrastruktur zur Erschließung neuer Wohnstandorte | +0.6% | Asien-Pazifik, Südamerika und Nordamerika | Mittelfristig (2–4 Jahre) |
| Energieeffizienzstandards für Wohngebäude | +0.5% | Europäische Union, Nordamerika, Australien und der Nahe Osten | Kurzfristig (≤ 2 Jahre) |
| Stadtentwicklung zur Förderung von Wohnbebauung mit höherer Dichte | +0.4% | Europa, Ostasien und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Wohnbauprogramme als Nachfragebasis
Staatliche Wohnbauprogramme bieten dem globalen Wohnungsbaumarkt eine stabilere Nachfragequelle, wenn private Hauskäufe nachlassen. Das Vereinigte Königreich bestätigte das Programm für soziale und bezahlbare Wohnungen (Social and Affordable Homes Program) für 2026–2036 mit dem Ziel, 300.000 Sozial- und Sozialwohnungen zu schaffen, von denen mindestens 60 % für Sozialmieten vorgesehen sind[1]. Im Dezember 2025 legte die Europäische Kommission ihren ersten Europäischen Plan für bezahlbares Wohnen vor, mit dem Ziel, bis 2035 jährlich mehr als 2 Millionen neue Wohnungen zu schaffen. Die Europäische Investitionsbank weitete zudem ihre Wohnraumfinanzierung für 2026 aus und genehmigte die Initiative HousingTechEU zur Unterstützung industrialisierter Baumethoden. Diese Programme verbessern die Projekttransparenz für Auftragnehmer, indem sie ihnen ermöglichen, ihre Arbeit auf finanzierte Pipelines statt auf kurzfristige Privatverkäufe auszurichten. Sie verlagern den globalen Wohnungsbaumarkt auch in Richtung Partnerschaften zwischen Projektentwicklern, Wohnungsbaugesellschaften und langfristigen Investoren.
Haushaltsneugründungen und veränderte Familienstrukturen
Haushaltsneugründungen treiben die Nachfrage nach neuen Wohneinheiten und der Modernisierung bestehender Wohnungen im globalen Wohnungsbaumarkt an. Das Gemeinsame Forschungszentrum der Europäischen Kommission schätzt, dass die Europäische Union bis 2035 jährlich mehr als 2 Millionen zusätzliche Wohnungen benötigen wird. Der Parlamentarische Haushaltsbeauftragte Kanadas prognostiziert eine durchschnittliche jährliche Haushaltsneugründung von 159.000 im Zeitraum 2025 bis 2035, während die Mortgage Bankers Association für die Vereinigten Staaten im gleichen Zeitraum eine durchschnittliche jährliche Wohnungsnachfrage von 1,13 Millionen Einheiten prognostiziert. Kleinere Haushalte, Einpersonenhaushalte und Mehrgenerationenhaushalte erhöhen die Nachfrage nach einem breiteren Spektrum an Wohnungs-, Miet- und Einfamilienhausformaten. Dieser Trend kommt Projektentwicklern zugute, die Einheitsgrößen und Grundstückslayouts anpassen können, während sie die Baueffizienz aufrechterhalten.
Einführung von modularer Bauweise und Fertigbausystemen
Modulare und vorgefertigte Bausysteme ermöglichen es Wohnungsbauunternehmen, Gebäudekomponenten in Fabriken herzustellen und vor Ort zu montieren, wodurch die Bauzeit verkürzt und die Qualitätskonsistenz verbessert wird. Vistry Works strebt für 2026 mehr als 6.000 Einheiten an und demonstriert damit die Skalierbarkeit der fabrikbasierten Wohnungsproduktion[2]. Die Einführung ist besonders stark bei Projekten mit standardisierten Designs, wiederholbaren Grundrissen und ausreichenden Bauvolumina, um die Vorteile der Fertigung außerhalb des Standorts zu maximieren. Die fabrikbasierte Produktion reduziert auch die Abhängigkeit von Vor-Ort-Arbeitskräften und verbessert die Materialnutzung. Die Integration modularer Systeme unterstützt besser planbare Projektzeitpläne und reduziert die Anfälligkeit für witterungsbedingte Störungen. Eine erfolgreiche Einführung erfordert jedoch eine frühzeitige Designkoordination, effizienten Transport und zuverlässige Lieferantennetzwerke, um eine rechtzeitige Lieferung und Montage zu gewährleisten.
Verkehrsinfrastruktur erschließt neue Wohnstandorte
Investitionen in die Verkehrsinfrastruktur erweitern die für die Wohnbebauung geeigneten Gebiete, wobei Straßen- und Schienenprojekte die Attraktivität der Städte der zweiten Reihe in Indien stärken. Neue Verkehrskorridore verbessern den Zugang zu Beschäftigungszentren und machen stadtrandnahe Lagen attraktiver, die häufig niedrigere Grundstückskosten als zentrale Stadtgebiete bieten. Eine bessere Anbindung ermöglicht es Projektentwicklern, unterschiedliche Wohnbedürfnisse über Einheitsgrößen und Preisklassen hinweg zu bedienen. Die Überwachung von Infrastrukturprojektzeitplänen hilft Projektentwicklern auch dabei, aufkommende Wohnwachstumskorridore zu identifizieren und Grundstückserwerb, Design und Finanzierungsentscheidungen mit geplanten Konnektivitätsverbesserungen abzustimmen, wodurch das Risiko vorzeitiger Investitionen in Standorte ohne wesentliche Infrastruktur verringert wird.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Hypothekenkreditkosten | -0.9% | Nordamerika, Europa, Brasilien und globale Märkte | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Baumaterialien | -0.7% | Global, am stärksten in Nordamerika und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Bauarbeitern | -0.5% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Flächennutzungsvorschriften und langwierige Projektgenehmigungen | -0.4% | Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Hypothekenkreditkosten
Hohe Hypothekenkosten schränken die Erschwinglichkeit für Hauskäufer ein und verlangsamen die Nachfrage nach neuen Wohnungen. Der Nationale Verband der Hausbauer (National Association of Home Builders) erwartet, dass die Hypothekenzinsen bis 2027 über 6 % bleiben werden, was die Nachfrage möglicherweise in Richtung Mietwohnungen verlagert und Mehrfamilienwohnungs- und Build-to-Rent-Projekte unterstützt. Dies erhöht auch die Rolle institutioneller Investoren und öffentlicher Wohnbauprogramme in der Wohnbebauung. Höhere Kreditkosten können Hauskäufe verzögern und die Nachfrage nach neuen Einfamilienhäusern verringern. Projektentwickler können Projektstarts, Preisstrategien und den Wohnungsmix anpassen, um den Absatz aufrechtzuerhalten und finanzielle Risiken zu steuern. Initiativen für bezahlbares Wohnen und mietorientierte Entwicklungen könnten dazu beitragen, die Bautätigkeit bei anhaltend hohem Hypothekenkostendruck aufrechtzuerhalten.
Preisvolatilität bei Baumaterialien
Steigende Materialkosten und Mangel an qualifizierten Arbeitskräften erhöhen die Baukosten und verzögern die Projektabwicklung. Daten der Associated General Contractors of America zeigen, dass die Inputkosten für den Neubau im September 2026 im Jahresvergleich um 11,9 % gestiegen sind, wobei Stahlwerksprodukte um 27,6 %, Kupfer- und Messingwalzprodukte um 30 % und Aluminiumwalzprodukte um 25,2 % zulegten[3]. Im Vereinigten Königreich stiegen die Materialpreise für Neubauten im August 2026 im Jahresvergleich um 5,6 %, während die Preise für vorgefertigten Konstruktionsstahl um 21,2 % zulegten. Darüber hinaus berichteten 88 % der befragten Unternehmen, dass Facharbeiterstellen genauso schwer oder schwerer zu besetzen waren als ein Jahr zuvor. Projektentwickler reagieren mit frühzeitiger Beschaffung, vereinfachten Designs, modularer Bauweise und phasenweiser Projektabwicklung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
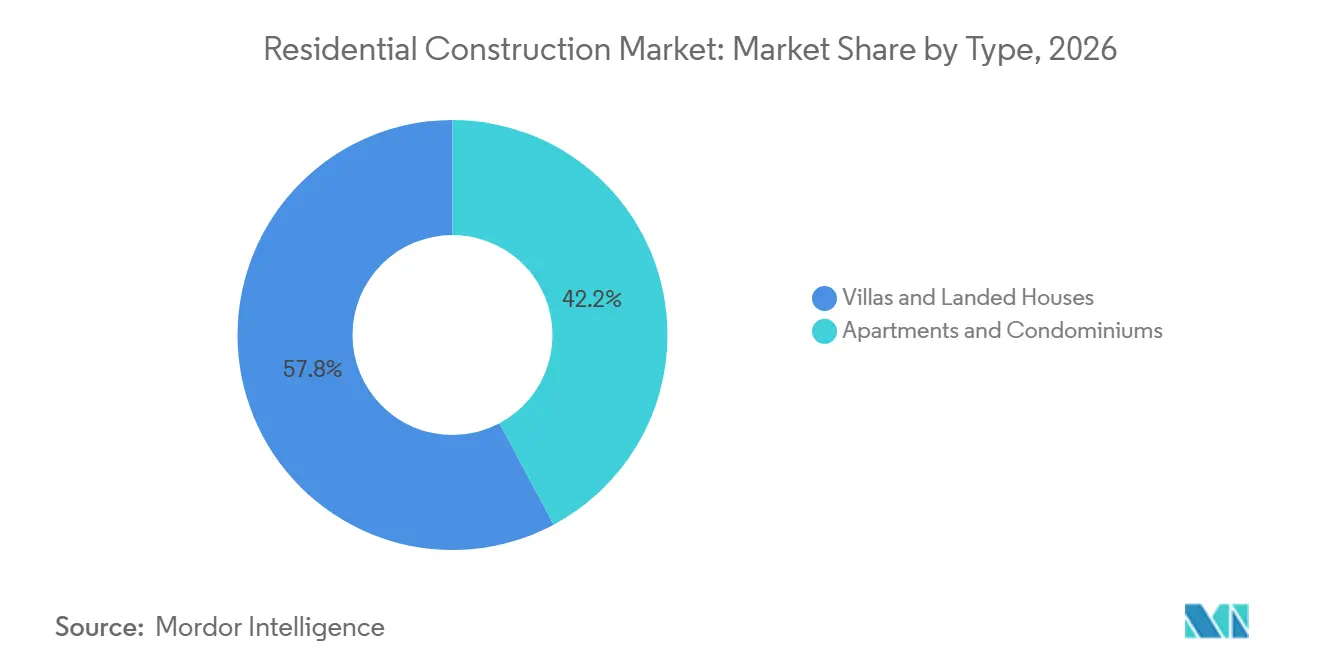
Villen und Einfamilienhäuser führen, während Wohnungen und Eigentumswohnungen schneller wachsenVillen und Einfamilienhäuser werden voraussichtlich im Jahr 2026 einen Anteil von 57,8 % am globalen Wohnungsbaumarkt ausmachen und sind damit der größte Immobilientyp. Die Nachfrage bleibt in Vorortmärkten in Nordamerika, Südostasien und Australien stark, wo Haushalte Platz und Wohnen mit geringerer Dichte priorisieren. Eine verbesserte Verkehrsanbindung macht stadtrandnahe Lagen auch für Käufer, die in größeren Städten arbeiten, praktischer. Die anhaltende Stärke des individuellen Hausbaus in den Vereinigten Staaten unterstützt die Nachfrage nach differenzierten Einfamilienhäusern weiter.
Wohnungen und Eigentumswohnungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,66 % wachsen. Stadtdichtepolitiken, Mietwohnungsnachfrage und institutionelle Investitionen in Build-to-Rent-Projekte unterstützen das neue Mehrfamilienwohnungsangebot. Neue Wohnungsbauprojekte können von Anfang an effiziente Heizsysteme und Gebäudesteuerungen integrieren, sodass Projektentwickler künftige Standards erfüllen können. Projektentwickler müssen jedoch hohe Grundstückserwerbs- und Baukosten gegen die Mietwohnungsnachfrage und die begrenzte Verfügbarkeit gut angebundener städtischer Grundstücke abwägen.

Nach Bauart:
Neubau ist am größten und Renovierung gewinnt an DynamikNeubau wird voraussichtlich im Jahr 2026 einen Anteil von 65,7 % am globalen Wohnungsbaumarkt ausmachen, was das Ausmaß der Erschließung auf der grünen Wiese in wachstumsstarken Regionen widerspiegelt. Mangel an bezahlbarem Wohnraum und städtische Expansion treiben neue Wohnbauprojekte in Süd- und Südostasien, dem Nahen Osten und Südamerika voran. Öffentliche Programme unterstützen auch den Neubau, da Regierungen den Wohnungsbestand rasch ausbauen wollen. Brasilien wird voraussichtlich zwischen April 2025 und April 2026 438.000 Wohneinheiten bauen, wobei fast die Hälfte mit staatlichen Programmen für einkommensschwache Haushalte verbunden ist. Neubau kann die größte unmittelbare Ergänzung des Wohnungsangebots liefern, wenn Grundstücke, Infrastruktur und Genehmigungen verfügbar sind. Er ermöglicht es Bauunternehmen auch, effiziente Heizungs-, Wasser- und Energiesysteme ohne die Designbeschränkungen älterer Immobilien zu integrieren. Diese Fähigkeit hilft Projektentwicklern, Standards zu erfüllen, die durch begrenzte Modernisierungen möglicherweise schwieriger zu erreichen sind. Der globale Wohnungsbaumarkt verlässt sich weiterhin auf den Neubau, um das Wohnungsangebot in Märkten mit erheblichen Defiziten auszubauen.
Renovierung ist die am schnellsten wachsende Bauart mit einer prognostizierten CAGR von 5,52 % bis 2032; Vorschriften, die eine verbesserte Energieeffizienz von bestehenden Wohngebäuden fordern, unterstützen das Wachstum des Segments. Regeln der Europäischen Union priorisieren die Renovierung der energieeffizientesten Gebäude als Teil der Bemühungen zur Reduzierung des Wohnenergieverbrauchs. Der National Green Building Standard umfasst einen Zertifizierungspfad für Renovierungen und bietet Bauunternehmen einen anerkannten Rahmen für Modernisierungsprojekte. Renovierung bietet eine praktische Option in Städten, in denen bebaubares Land knapp ist und Baugenehmigungen für neue Projekte schwer zu erhalten sind. Sie ermöglicht es Immobilieneigentümern auch, den bestehenden Wohnungsbestand zu erhalten und gleichzeitig die Betriebskosten zu senken. Renovierungsprojekte können jedoch detailliertere Standortbewertungen erfordern als Neubauten, da ältere Immobilien in Struktur und Zustand variieren. Auftragnehmer mit technischer Renovierungskompetenz und zuverlässigen Subunternehmernetzwerken sind besser positioniert, um diese wachsende Kategorie zu bedienen.
Nach Baumethode:
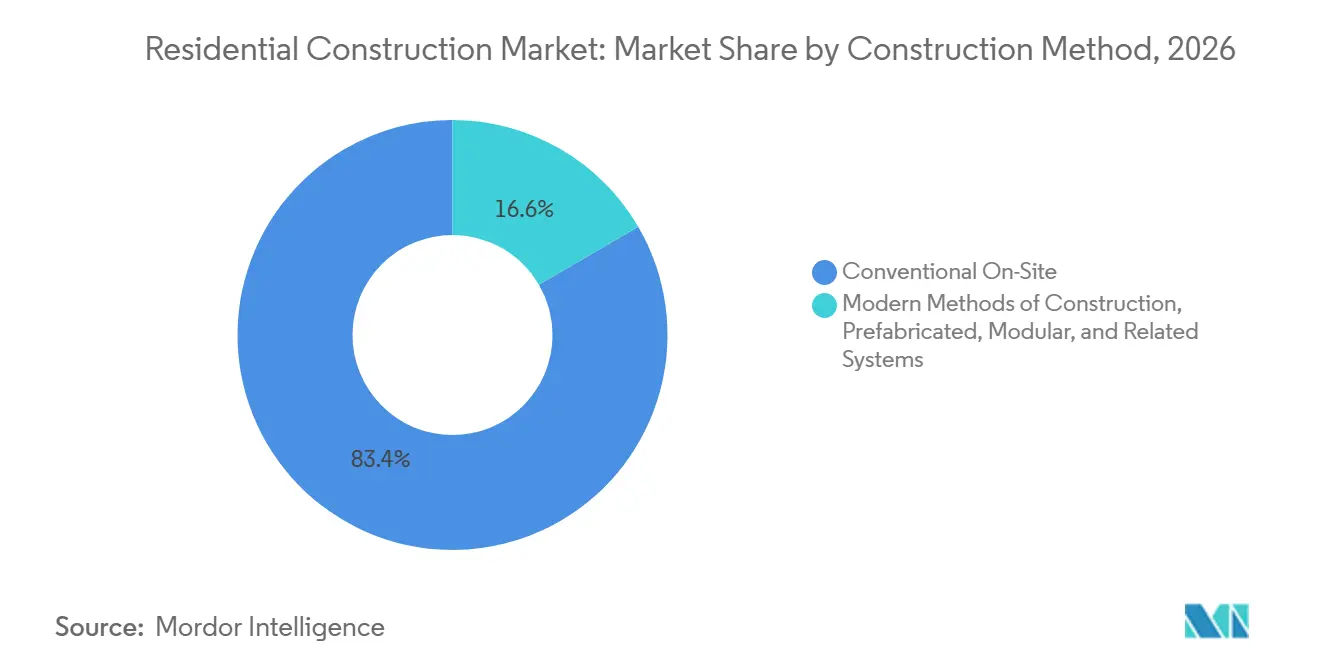
Konventioneller Vor-Ort-Bau behält seine Größe, während moderne Baumethoden, Fertigbau, modulare Bauweise und verwandte Systeme voranschreitenKonventioneller Vor-Ort-Bau wird voraussichtlich im Jahr 2026 einen Anteil von 83,4 % am globalen Wohnungsbaumarkt ausmachen. Er bleibt der Standardansatz in Märkten, die durch vielfältige Designanforderungen, begrenzte Fabrikkapazitäten und arbeitskraftbasierte Bausysteme gekennzeichnet sind. Vor-Ort-Bau kann sich an lokale Materialien, Vorschriften und unregelmäßige Grundstücke anpassen. Er ist besonders relevant für kleinere Wohnbauprojekte oder in Gebieten, in denen standardisierte Komponenten nicht ohne Weiteres verfügbar sind. Konventioneller Bau ist auch Käufern, Kreditgebern und lokalen Auftragnehmern vertraut. Diese Faktoren erklären, warum diese Methode eine wesentlich größere Basis als fabrikbasierte Ansätze beibehält. Terminunsicherheit und Arbeitskräfteverfügbarkeit können den Vor-Ort-Bau jedoch schwieriger zu steuern machen. Daher wird der globale Wohnungsbaumarkt wahrscheinlich konventionelle Methoden beibehalten und gleichzeitig den Einsatz vorgefertigter Elemente in ausgewählten Projekten erhöhen.
Moderne Baumethoden, einschließlich Fertigbau, modularer Bauweise und verwandter Systeme, werden voraussichtlich bis 2032 mit einer CAGR von 5,91 % expandieren. Das Modular Building Institute prognostiziert, dass der permanente Modulbau in den Vereinigten Staaten im Jahr 2025 20,5 Milliarden USD generieren wird, mit einem jährlichen Wachstumsausblick von 6,5 % bis 2030. Vistry Works wird voraussichtlich im Jahr 2025 4.643 Holzrahmeneinheiten liefern, verglichen mit 2.900 Einheiten im Jahr 2024, und plant, im Jahr 2026 mehr als 6.000 Einheiten zu übertreffen. Das Unternehmen gibt an, dass der Holzrahmenbau die Bauzeit um sechs Wochen verkürzen und den eingebetteten Kohlenstoff im Vergleich zum Ziegel-und-Block-Bau um 30 % reduzieren kann. Die Fabrikproduktion kann witterungsbedingte Störungen reduzieren und die Einkaufskontrolle für repetitive Designs verbessern. Diese Methode eignet sich am besten für Projekte mit ausreichendem Volumen und Designwiederholung, um den Fabrikaufbau und die Logistik zu rechtfertigen. Sie beseitigt jedoch nicht die Notwendigkeit lokaler Genehmigungen, Fundamente, Versorgungsanschlüsse und abschließender Vor-Ort-Arbeiten. Ihr Wertversprechen ist am stärksten, wo Projektgeschwindigkeit, Arbeitskräftemangel und gleichbleibende Qualität kritische Anforderungen sind.
Nach Investitionsquelle:
Privatkapital dominiert und öffentliche Finanzierung wächst schnellerPrivate Investitionen hielten im Jahr 2026 einen Anteil von 80,1 % am globalen Wohnungsbaumarkt. Private Projektentwickler, Einzelkäufer, institutionelle Investoren und Kreditgeber bleiben in den meisten Ländern die wichtigsten Finanzierungsquellen für Wohnbauprojekte. Ihre Aktivität hängt von Haushaltseinkommen, Zinssätzen, Grundstückswerten und der Verfügbarkeit von Entwicklungsfinanzierungen ab. Privatkapital ist besonders wichtig im Vorort-Eigenheimverkauf, bei Wohnungsprojekten und Mietportfolios. Es kann auch den Grundstückserwerb und frühe Projektarbeiten finanzieren, bevor öffentliche Mittel bestätigt sind. Die große private Basis bedeutet, dass Hypothekenzinsen und Käufervertrauen weiterhin erhebliche Auswirkungen auf Baubeginne haben. Institutionelle Mietimmobilieneigentümer können eine stabilere Kapitalquelle bieten, wenn die Nachfrage nach selbst genutztem Wohneigentum schwach ist. Der globale Wohnungsbaumarkt benötigt Privatkapital, um die Nachfrage in dem durch Wohnungsmangel erforderlichen Ausmaß zu decken.
Öffentliche Investitionen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,78 % wachsen. Das Programm für soziale und bezahlbare Wohnungen des Vereinigten Königreichs bietet Lieferpartnern einen langen Finanzierungshorizont. Der Erschwingliche Wohnungsplan der Europäischen Kommission und die Wohnraumfinanzierung der Europäischen Investitionsbank zeigen ebenfalls eine breitere öffentliche Rolle bei der Unterstützung des Angebots. Öffentliche Finanzierung kann das Risiko für Bauunternehmen senken, indem sie Infrastruktur, Grundstückszusammenlegung oder bezahlbare Einheiten unterstützt. Sie kann auch stärkere Berichts-, Erschwinglichkeits- und Lieferverpflichtungen auferlegen. Partnerschaften funktionieren am besten, wenn öffentliche Stellen klare Anforderungen stellen und Projektentwickler Lieferkapazitäten einbringen. Diese Struktur schafft Chancen für Bauunternehmen, die große Standorte und gemischte Mietwohnungen verwalten können. Sie reduziert auch die Abhängigkeit von kurzfristigen Privatverkäufen in Märkten, in denen die Erschwinglichkeit unter Druck steht.
Geografische Analyse
Asien-Pazifik wird voraussichtlich im Jahr 2026 einen Anteil von 35,6 % am globalen Wohnungsbau ausmachen, unterstützt durch Aktivitäten in Indien, China und Südostasien. Das Nationale Statistikamt Chinas meldete im Jahr 2025 einen Rückgang der Wohnbauinvestitionen um 16,3 %. Die Region profitiert von anhaltender Urbanisierung, dem Ausbau der Verkehrsinfrastruktur und vielfältigen Wohnbedürfnissen. Projektentwickler müssen jedoch uneinheitliche politische Unterstützung, Käufervertrauen und lokale Angebotsbedingungen in den einzelnen Ländern navigieren.
Südamerika wird voraussichtlich die am schnellsten wachsende Region im globalen Wohnungsbaumarkt sein und bis 2032 eine CAGR von 6,01 % verzeichnen. Brasilien ist eine wichtige Aktivitätsquelle, da öffentliche Wohnbauprogramme die Wohnungsversorgung für einkommensschwache Haushalte unterstützen. Laut der Internationalen Handelsbehörde der Vereinigten Staaten wird Brasilien voraussichtlich zwischen April 2025 und April 2026 438.000 Wohneinheiten bauen, wobei fast die Hälfte mit Programmen für einkommensschwache Wohnungen verbunden ist. Die Interamerikanische Entwicklungsbank dokumentierte im Jahr 2026 69,5 Millionen Wohneinheiten mit qualitativen Defiziten in Lateinamerika und der Karibik. Dieses Defizit wird voraussichtlich Neubau, Renovierungsaktivitäten, industrialisierte Baumethoden und Finanzierungsmodelle für unterversorgte Haushalte unterstützen.
Europa kombiniert die Nachfrage nach neuen Wohnungen mit erheblichen Sanierungsanforderungen im Rahmen von Energievorschriften, während öffentliche Finanzierung und Politiken für bezahlbares Wohnen Unterstützung bieten. Nordamerika sieht sich mit hohen Kreditkosten und Arbeitskräftemangel konfrontiert; die langfristige Haushaltsnachfrage bleibt jedoch in Kanada und den Vereinigten Staaten erheblich. Der Nahe Osten profitiert von geplanten Gemeinschaften und groß angelegten Infrastrukturprogrammen. Afrikanische Märkte bieten langfristiges Potenzial, das durch Urbanisierung und Haushaltsneugründungen angetrieben wird, obwohl die Verfügbarkeit von Finanzierungen und das formelle Wohnungsangebot weiterhin eingeschränkt sind. Australien und andere Ozeanien-Märkte profitieren von Wohnbauinitiativen, sehen sich jedoch weiterhin mit Druck durch Arbeitskräfte- und Auftragnehmerkapazitäten konfrontiert.
Wettbewerbslandschaft
Der globale Wohnungsbaumarkt ist auf internationaler Ebene fragmentiert, während einzelne nationale Märkte deutlich konzentrierter sein können. Größere Bauunternehmen profitieren von Skaleneffekten beim Grundstückserwerb, der Beschaffung, Planungsteams und dem Zugang zu Finanzierungen. Kleinere lokale Projektentwickler bleiben wichtig, da Wohnungsdesign, Vorschriften und Kundenbedürfnisse je nach Stadt und Land variieren. Staatliche Programme bevorzugen Unternehmen, die Erschwinglichkeitsanforderungen erfüllen, Berichterstattung verwalten und große Volumina pünktlich liefern können. Unternehmen, die Grundstücke kontrollieren, standardisierte Designs verwenden oder langfristige Partnerschaften pflegen, können das Ausführungsrisiko reduzieren.
Strategische Schritte konzentrieren sich zunehmend auf Partnerschaftslieferung, Mietwohnungen und industrialisiertes Bauen. Greystar erwarb im Juni 2026 ein Build-to-Rent-Portfolio mit 904 Wohnungen im Elephant Park in London und erweiterte damit seine Wohnmarke Momento weiter. Greystar schloss auch im Oktober 2025 das Richtfest für Stratford Mill in East London ab, ein Projekt mit 247 Wohnungen, davon 205 Mietwohnungen und 42 Sozialwohnungen. Vistry Works lieferte im Jahr 2025 4.643 Holzrahmeneinheiten und strebt für 2026 mehr als 6.000 an, was eine Verlagerung hin zur fabrikbasierten Lieferung zeigt. Diese Schritte zeigen das anhaltende Interesse an professionell verwalteten Mietwohnungen und standardisierten Baumethoden.
Technologie und Compliance vergrößern die Lücke zwischen Unternehmen mit internen Fähigkeiten und solchen, die von fragmentierten Lieferketten abhängig sind. Neue europäische Energievorschriften erfordern, dass Bauunternehmen Nullemissionsgebäudestandards und Renovierungsbedarf verstehen. Der National Green Building Standard bietet einen Zertifizierungsrahmen für Energie-, Wasser- und Innenraumqualität in den Vereinigten Staaten. Compliance kann Markteintrittsbarrieren erhöhen, da sie Design-, Ingenieur-, Material- und Dokumentationskompetenz erfordert.
Marktführer in der Wohnungsbaubranche
-
Barratt Redrow plc
-
Persimmon plc
-
Taylor Wimpey plc
-
Bellway plc
-
Vistry Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wohnungsbaumarkt Unternehmen in diesem Bericht
- Barratt Redrow plc
- Persimmon plc
- Taylor Wimpey plc
- Bellway plc
- Vistry Group plc
- Berkeley Group Holdings plc
- Crest Nicholson Holdings plc
- Cala Group Ltd
- Bloor Homes Limited
- Miller Homes Limited
- Kier Group plc
- Morgan Sindall Group plc
- Mace Group
- Lendlease Corporation
- Balfour Beatty plc
- Bouygues UK
- Skanska UK plc
- Laing O’Rourke plc
- Galliford Try Holdings plc
- Willmott Dixon Holdings Ltd
- Greystar Real Estate Partners, LLC
- Grainger plc
- Emaar Properties PJSC (UAE)
- D.R. Horton, Inc.
- Lennar Corporation (USA)
Neueste Industrielle Entwicklungen in Wohnungsbaumarkt
- Oktober 2026: Development Victoria wählte ein Gemeinschaftsunternehmen von Hamton und Hostplus aus, um Arden Central zu realisieren, ein 12 Hektar großes, verkehrsorientiertes Quartier im inneren Norden Melbournes. Verankert durch den Bahnhof Arden, wird die Entwicklung mehr als 5.400 Wohnungen umfassen, von denen mindestens 10 % für bezahlbares Wohnen vorgesehen sind. Die Mobilisierung der ersten Phase soll 2027 beginnen und schätzungsweise 3.800 Bauarbeitsplätze sowie mehr als 1.100 dauerhafte quartiersweite Arbeitsplätze unterstützen.
- Juni 2026: Greystar erwarb über seinen 2,9 Milliarden USD schweren Fonds Greystar Equity Partners Europe II ein Build-to-Rent-Portfolio mit 904 Wohnungen im Elephant Park in London von CPP Investments und Lendlease für rund 650 Millionen USD.
- April 2026: Places for People (PfP) und Barratt Redrow kündigten ein Gemeinschaftsunternehmen zur Entwicklung einer Gartenstadt-Gemeinschaft mit 8.500 Wohnungen am Stadtrand von Gilston, East Hertfordshire, an. Das Projekt, eine der ehrgeizigsten Einzelstandort-Wohnbebauungen im Vereinigten Königreich, wird aus sechs miteinander verbundenen, fußläufigen Dörfern auf 660 Hektar öffentlichem Freiraum bestehen und mindestens 1.950 Sozialwohnungen umfassen. Die Partnerschaft verbindet Barratt Redrows Fähigkeiten zur großflächigen Entwicklung mit PfPs Expertise in der langfristigen Gemeinschaftsverwaltung.
Berichtsumfang des globalen Wohnungsbaumarkts
Segmentierungsübersicht
| Wohnungen und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
| Neubau |
| Renovierung |
| Konventioneller Vor-Ort-Bau |
| Moderne Baumethoden, Fertigbau, modulare Bauweise und verwandte Systeme |
| Öffentlich |
| Privat |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika | |
| Ozeanien | Australien |
| Neuseeland | |
| Übriges Ozeanien |
| Nach Typ | Wohnungen und Eigentumswohnungen | |
| Villen und Einfamilienhäuser | ||
| Nach Bauart | Neubau | |
| Renovierung | ||
| Nach Baumethode | Konventioneller Vor-Ort-Bau | |
| Moderne Baumethoden, Fertigbau, modulare Bauweise und verwandte Systeme | ||
| Nach Investitionsquelle | Öffentlich | |
| Privat | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Ozeanien | Australien | |
| Neuseeland | ||
| Übriges Ozeanien | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate im globalen Wohnungsbau?
Der Wohnungsbaumarkt wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 4,95 % wachsen.
Welcher Immobilientyp führt den Wohnungsbau weltweit an?
Villen und Einfamilienhäuser führen mit einem Anteil von 57,8 % im Jahr 2026.
Welches Wohnformat wächst am schnellsten?
Wohnungen und Eigentumswohnungen werden voraussichtlich bis 2032 mit einer CAGR von 5,66 % wachsen.
Warum wächst die Renovierung im Wohnungsbau?
Energievorschriften und ineffizienter Wohnungsbestand unterstützen das Renovierungswachstum mit einer CAGR von 5,52 %.
Wie wichtig ist die modulare Bauweise für die Wohnungslieferung?
Moderne Baumethoden, Fertigbau, modulare Bauweise und verwandte Systeme werden voraussichtlich bis 2032 mit einer CAGR von 5,91 % wachsen.
Welche Region wird im Wohnungsbau voraussichtlich am schnellsten wachsen?
Südamerika wird voraussichtlich bis 2032 mit einer CAGR von 6,01 % wachsen.