
Tamanho e Participação do Mercado de Seguro para Locatários
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
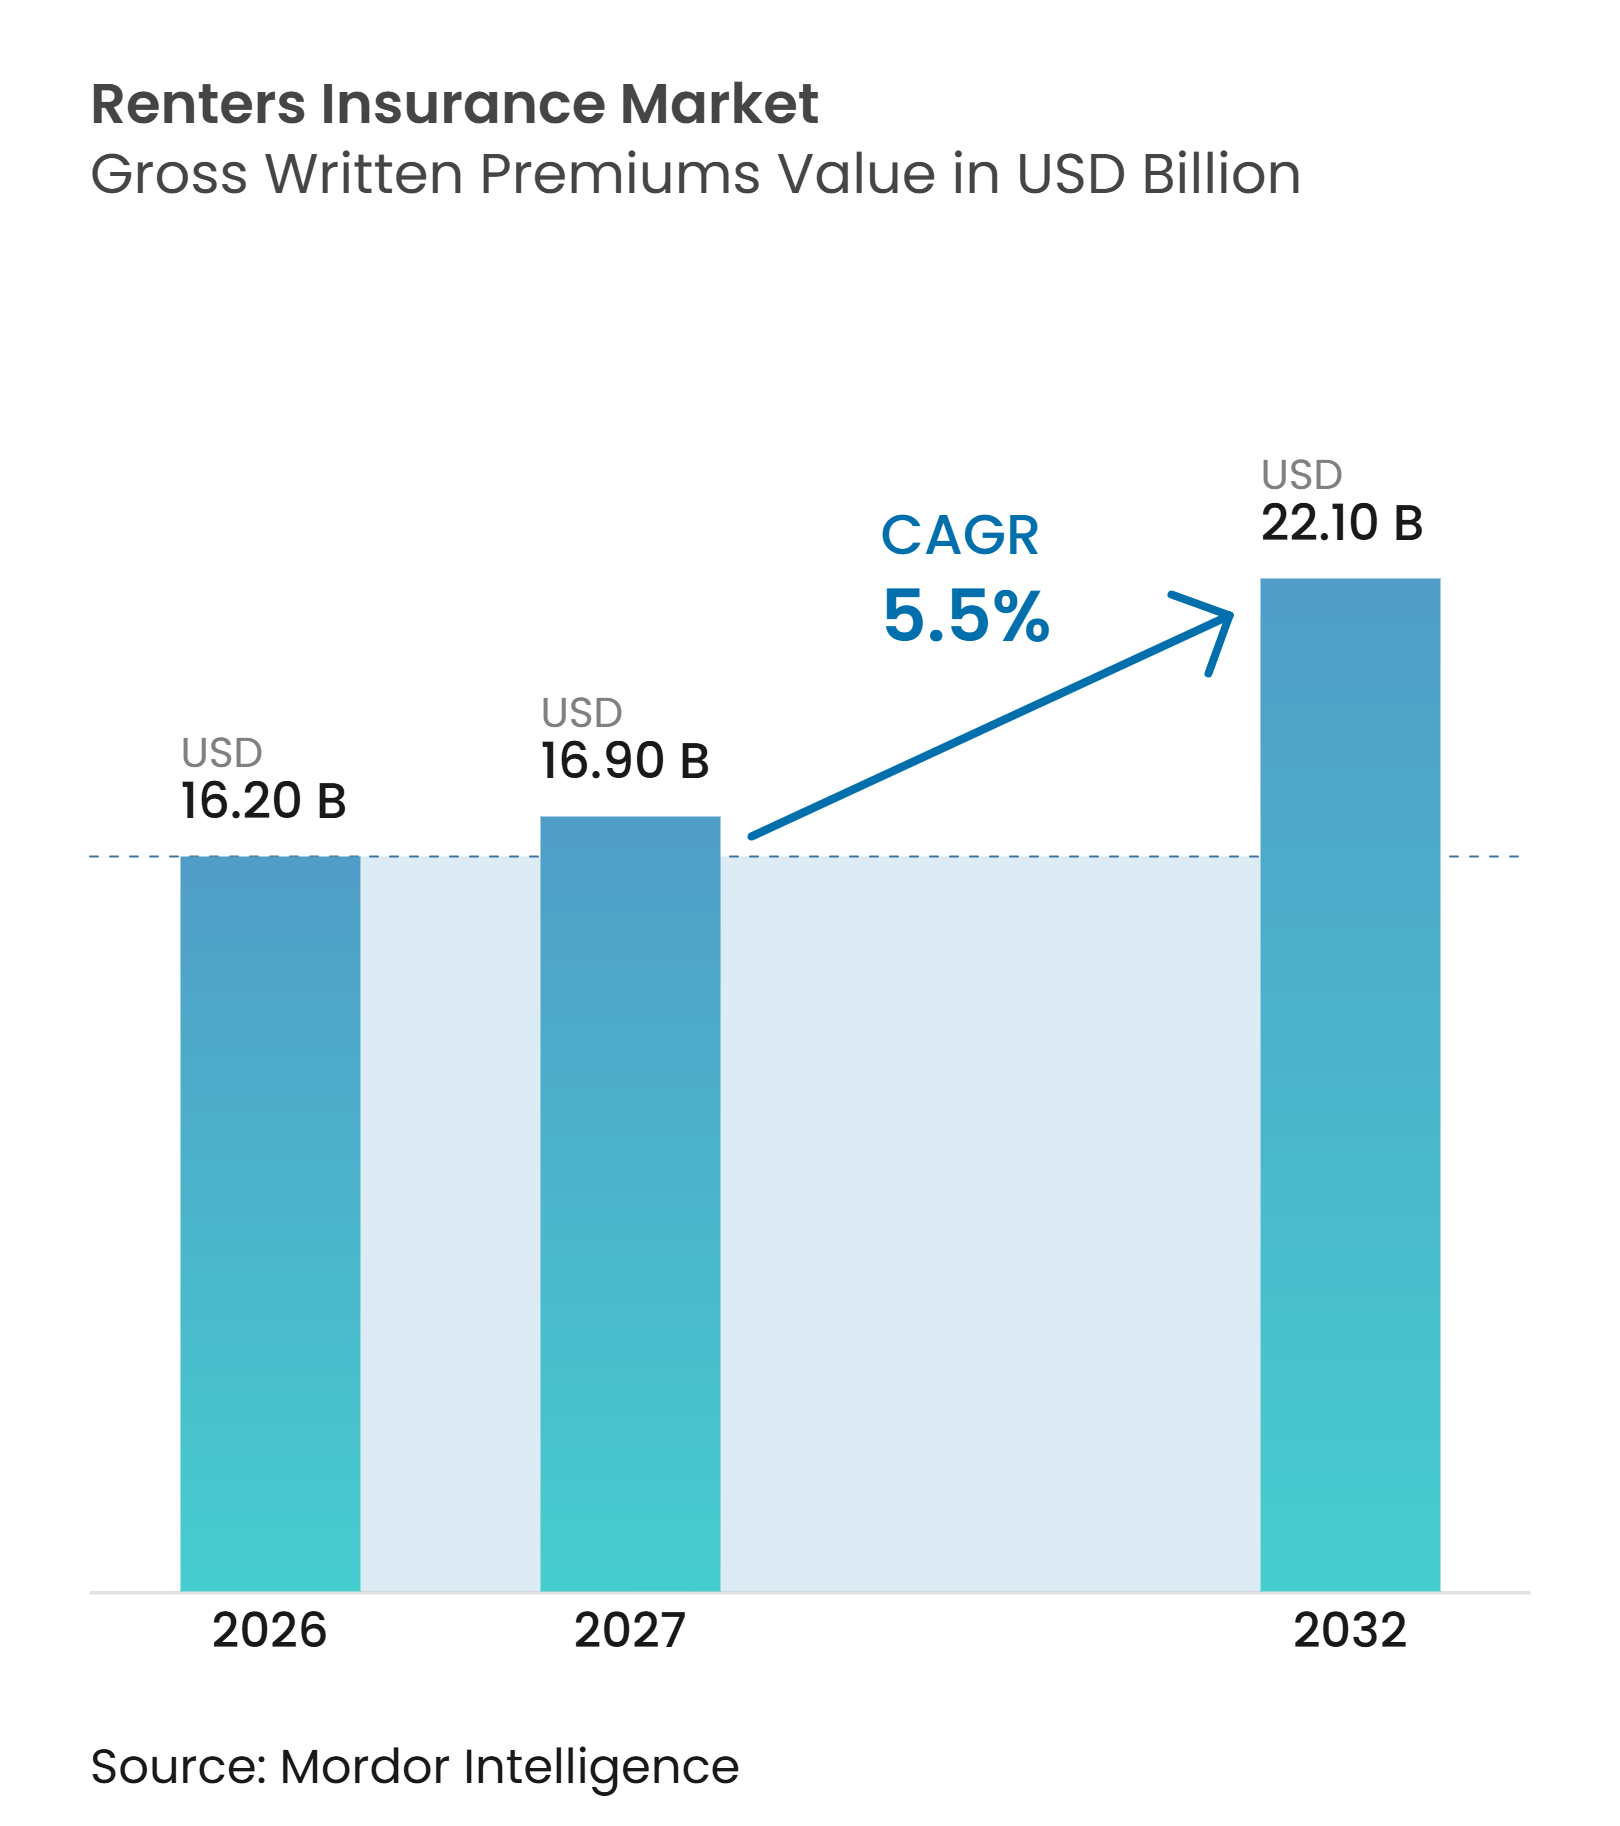
| Tamanho do Mercado (2027) | 16.90 Bilhões de dólares |
| Tamanho do Mercado (2032) | 22.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro para Locatários pela Mordor Intelligence
O tamanho do Mercado de Seguro para Locatários em termos de valor de prêmios brutos subscritos foi avaliado em 16,20 bilhões de USD em 2026 e estima-se que cresça de 16,90 bilhões de USD em 2027 para atingir 22,10 bilhões de USD até 2032, a um CAGR de 5,5% durante o período de previsão (2027-2032).
O mercado de seguro para locatários é sustentado por um período mais longo de locação, uma vez que os custos de aquisição de imóveis e as condições de financiamento retardam a aquisição da casa própria para muitos domicílios. Uma base maior de locatários pode ampliar a oportunidade de prêmios, especialmente onde as seguradoras conseguem tornar a cobertura mais fácil de compreender e contratar. Os requisitos de contrato de locação, a aquisição por dispositivos móveis e as integrações com administradoras de imóveis estão mudando a forma como os locatários têm acesso à cobertura. A resposta competitiva inclui atendimento digital de sinistros, distribuição incorporada mais ampla e retiradas seletivas de localidades de alto risco. A baixa conscientização, a pressão sobre a acessibilidade, os cancelamentos de apólices e as lacunas de cobertura continuam a limitar a adoção no setor de seguro para locatários.
Principais Conclusões do Relatório
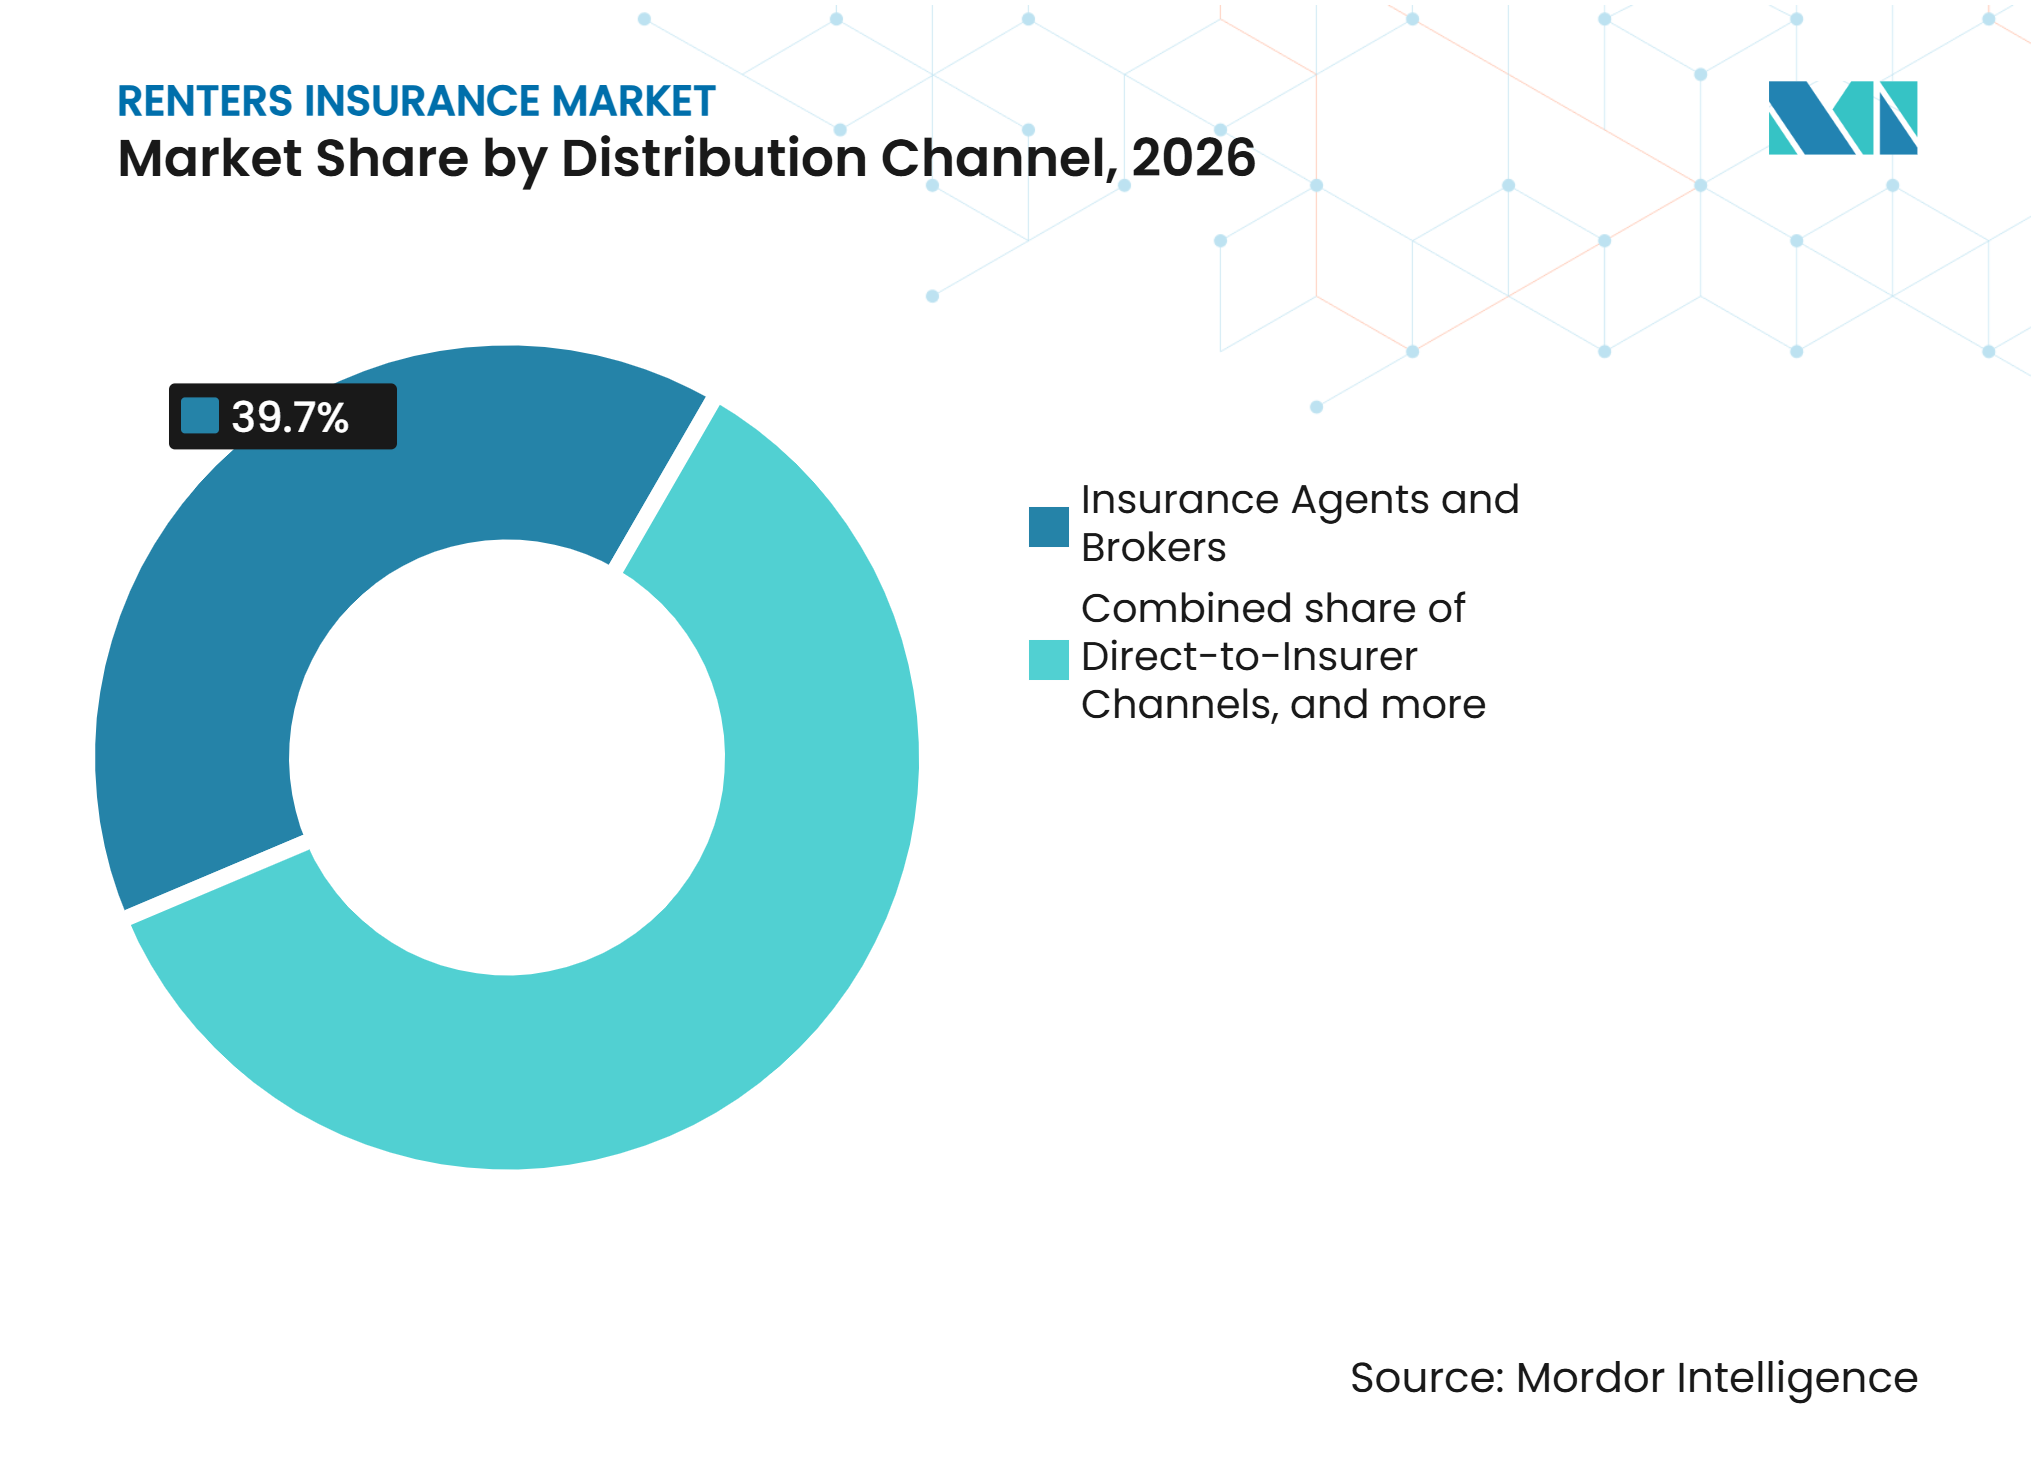
- Por canal de distribuição, agentes e corretores de seguros capturaram 39,7% da participação do mercado de seguro para locatários em 2026, enquanto as plataformas de aluguel e os canais incorporados de administradoras de imóveis têm projeção de crescimento a um CAGR de 9,8% até 2032.
- Por tipo de residência alugada, apartamentos e unidades residenciais multifamiliares capturaram 44,8% da participação do mercado de seguro para locatários em 2026, enquanto as acomodações estudantis de uso específico têm projeção de crescimento a um CAGR de 7,5% até 2032.
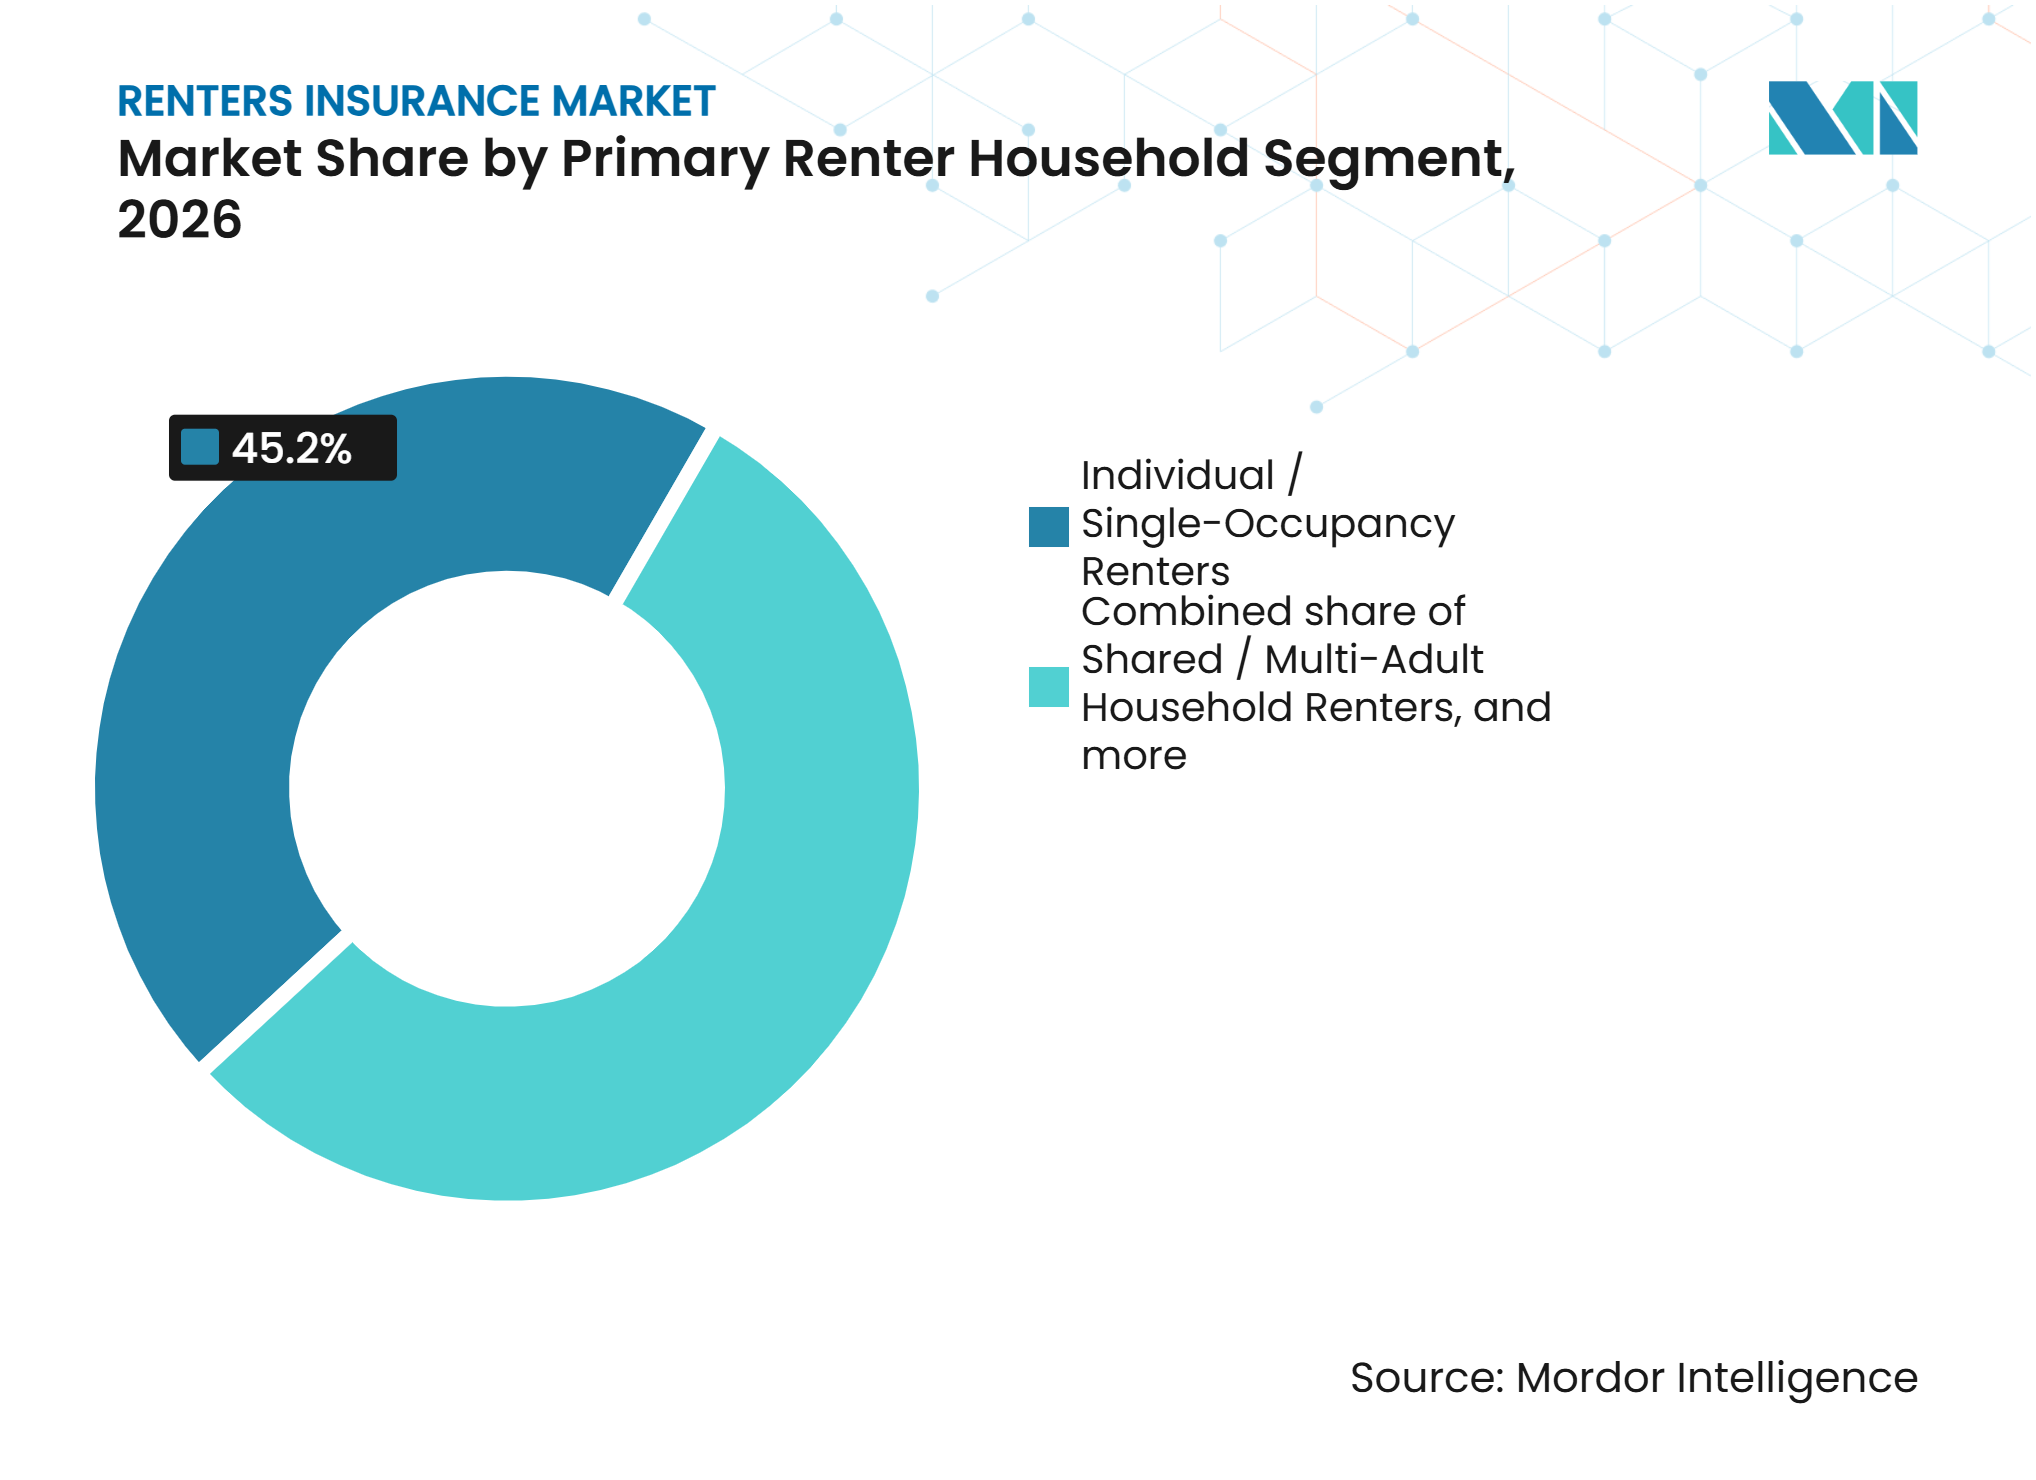
- Por segmento principal de domicílio locatário, locatários individuais e de ocupação única capturaram 45,2% da participação do setor de seguro para locatários em 2026, enquanto os locatários corporativos, de realocação e patrocinados por empregadores têm projeção de crescimento a um CAGR de 6,8% até 2032.
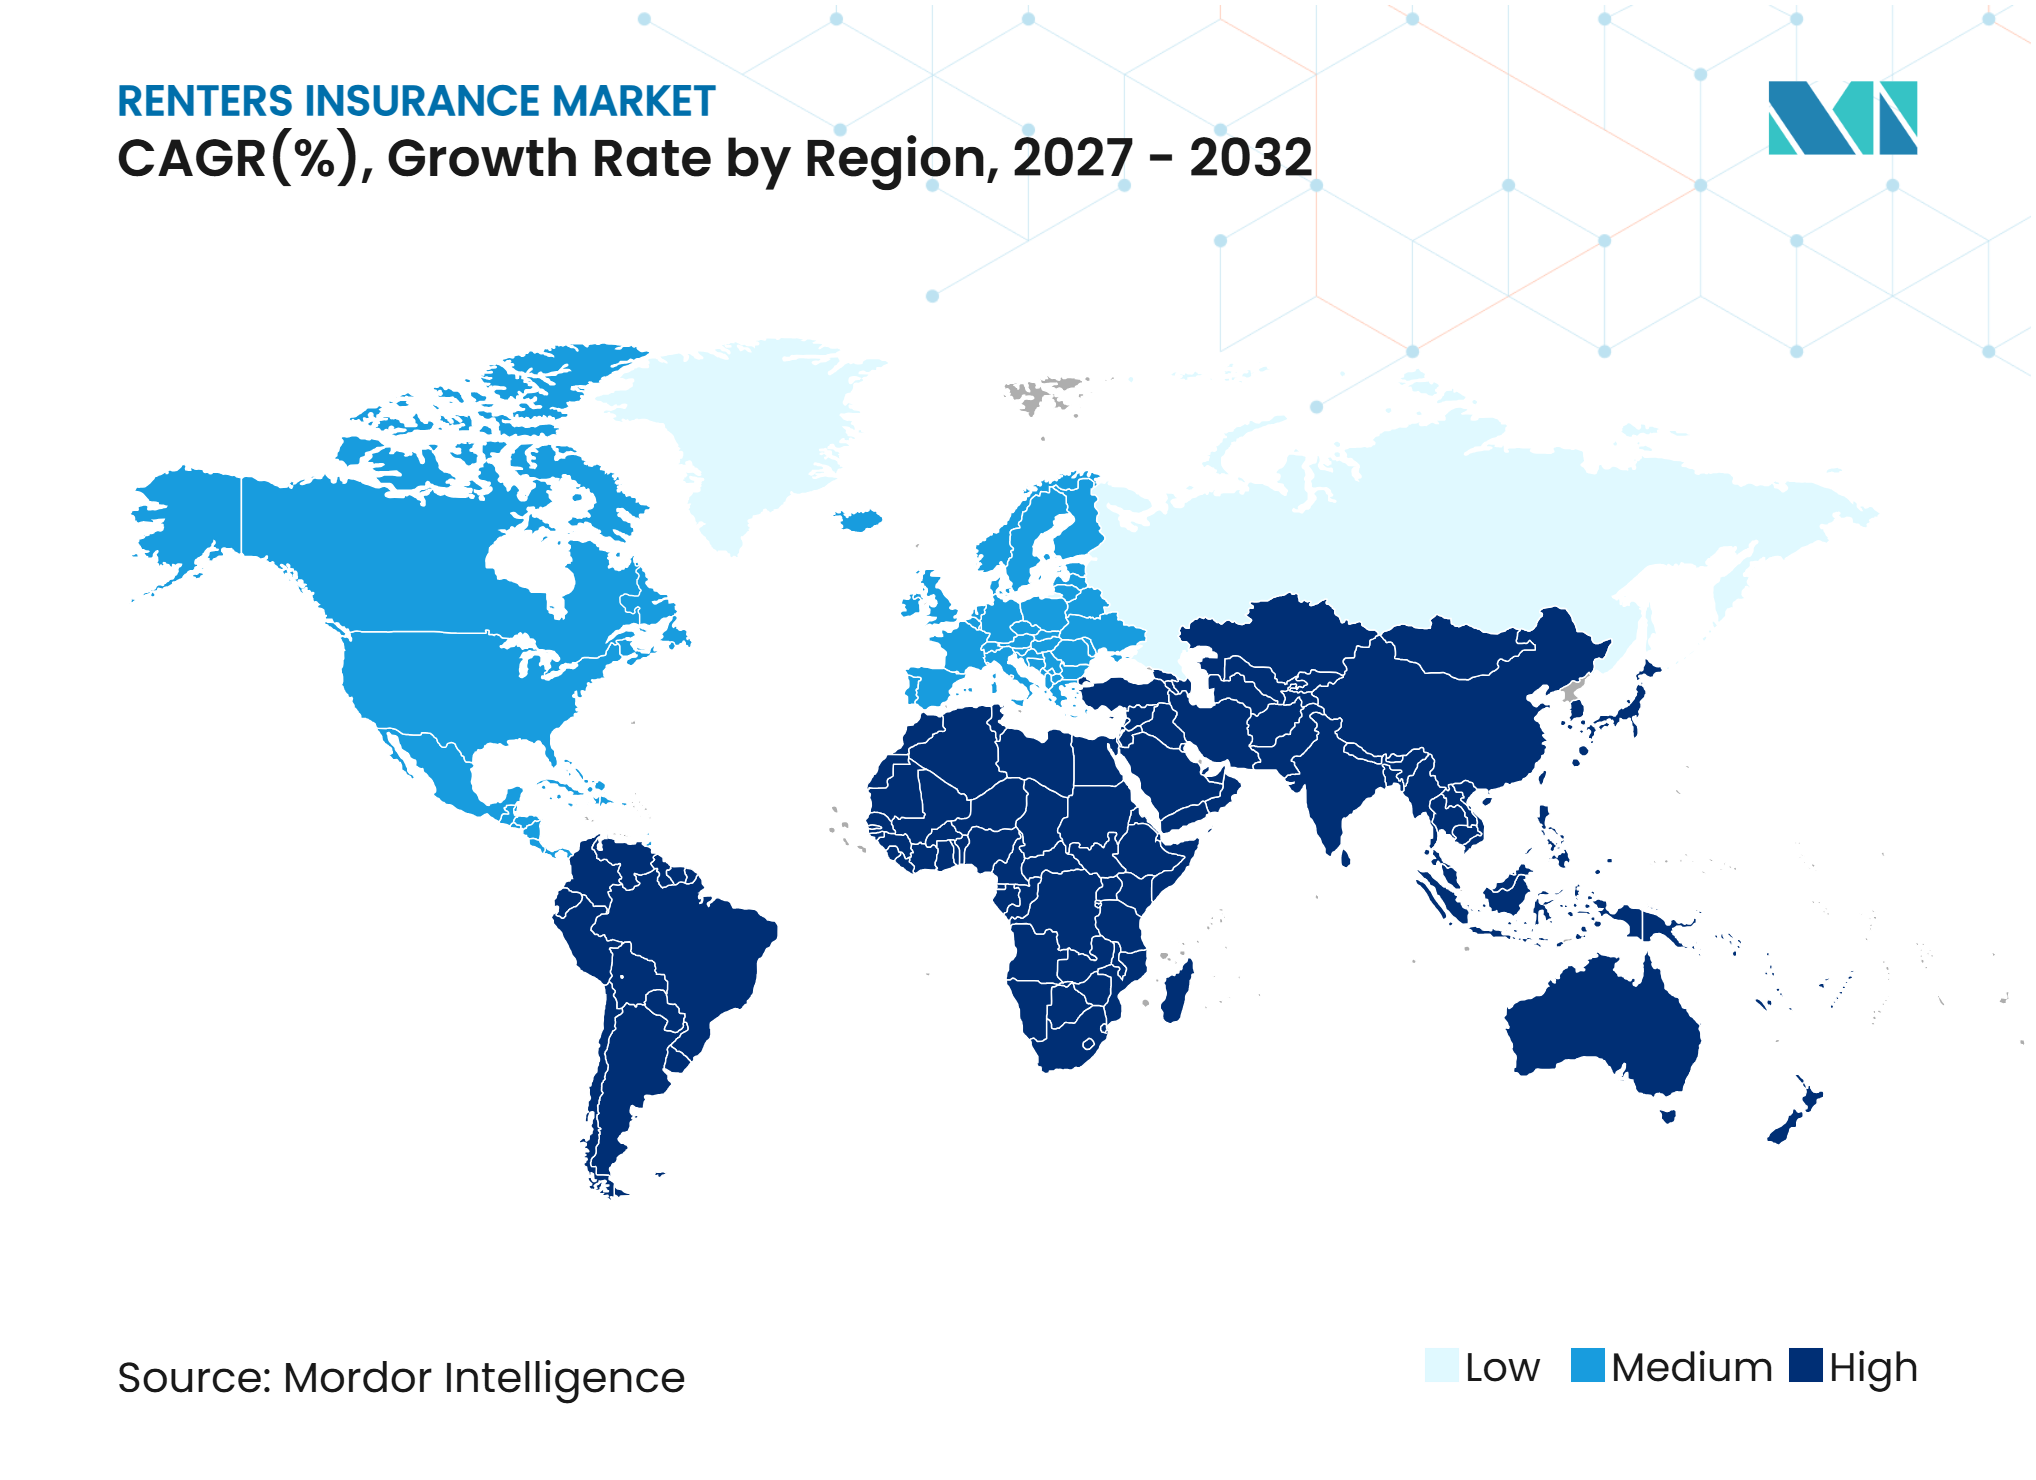
- Por geografia, a América do Norte capturou 43,1% da participação do setor de seguro para locatários em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento nos Domicílios em Regime de Aluguel e Prolongamento do Período de Locação | +1.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Requisitos de Seguro para Locatários Impostos pelos Proprietários | +0.9% | América do Norte e Austrália | Curto prazo (≤ 2 anos) |
| Compra e Atendimento de Sinistros com Prioridade Digital | +0.7% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Distribuição Incorporada por Meio de Plataformas de Aluguel | +0.8% | América do Norte, Canadá e Europa | Curto prazo (≤ 2 anos) |
| Maior Valor dos Bens Pessoais e Necessidades de Proteção de Conteúdo | +0.5% | Global | Médio prazo (2-4 anos) |
| Crescente Conscientização sobre Riscos de Responsabilidade Civil e Perda de Propriedade | +0.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nos Domicílios em Regime de Aluguel e Prolongamento do Período de Locação
As barreiras à aquisição da casa própria estão prolongando o período durante o qual muitos domicílios vivem em regime de aluguel, criando uma base mais ampla para o mercado de seguro para locatários. A TransUnion informou que os locatários representavam 35,0% dos domicílios ocupados nos Estados Unidos no segundo trimestre de 2026. A mesma pesquisa descreveu uma idade mediana do locatário de 40 anos, renda familiar mediana de 56.000 USD e tempo médio de permanência no mesmo endereço de 3,3 anos[1]. Essas características desafiam a suposição de que os locatários são uniformemente de curto prazo e difíceis de reter. Elas também apoiam uma subscrição mais direcionada e o design de produtos para domicílios que podem permanecer em habitações de aluguel por períodos mais longos.
Requisitos de Seguro para Locatários Impostos pelos Proprietários
As cláusulas de contrato de locação que exigem seguro para locatários criam uma conexão direta entre a ocupação da habitação e a contratação da apólice. Essas disposições são especialmente importantes em habitações multifamiliares geridas profissionalmente, onde os requisitos podem ser aplicados de forma consistente em grandes portfólios. A prática pode reduzir a incerteza para inquilinos e gestores de imóveis ao especificar a cobertura de responsabilidade civil ou de conteúdo antes da mudança. As regras estaduais nos Estados Unidos, incluindo Oregon ORS 90.222 e Virginia §55-248.7:2, fornecem uma estrutura para os requisitos de seguro do proprietário e as proteções ao consumidor. O mercado de seguro para locatários se beneficia quando esses requisitos são comunicados com clareza e as práticas de cobrança de prêmios permanecem transparentes. Os gestores de imóveis também podem usar ferramentas de verificação para identificar apólices que vencem durante um período de locação.
Compra e Atendimento de Sinistros de Seguro para Locatários com Prioridade Digital
O atendimento digital pode reduzir o custo administrativo de emissão e gestão de apólices de locatários com prêmios baixos. A Lemonade declarou em seu relatório anual de 2025 que seus sistemas de inteligência artificial trataram 96% dos primeiros avisos de sinistro sem intervenção humana em 31 de dezembro de 2025[2]. A empresa também declarou que seu processo automatizado de sinistros poderia concluir algumas decisões simples em segundos após as verificações de fraude. A automação pode tornar mais prático atender locatários que buscam cobertura de menor custo por meio de uma interface móvel. Também pode encurtar o tempo entre o registro de um sinistro e uma decisão inicial para reclamações simples.
Distribuição de Seguro Incorporado por Meio de Plataformas de Aluguel e Fluxos de Trabalho de Locação
A distribuição incorporada coloca o seguro nos sistemas que os locatários já utilizam para alugar uma casa, agendar uma mudança ou enviar documentos. Em outubro de 2026, a MSI incorporou sua cobertura de locatários na plataforma da Moved, que atende mais de 4.000 imóveis e mais de 1 milhão de unidades em todo o país[3]. O acordo permite que os residentes obtenham uma apólice dentro do processo de mudança, em vez de preencher uma solicitação separada. Em maio de 2026, a Yardi expandiu o RentCafe Renter Essentials no Canadá por meio de uma parceria com a APOLLO Insurance[4]. Esses acordos mostram como o mercado de seguro para locatários pode alcançar os locatários em um momento em que a cobertura é imediatamente relevante.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa Conscientização sobre o Seguro para Locatários e as Limitações da Cobertura do Proprietário | -0.8% | Ásia-Pacífico, Oriente Médio e África, América do Sul e mercados europeus emergentes | Longo prazo (≥ 4 anos) |
| Restrições de Acessibilidade de Prêmios entre Locatários Sensíveis ao Custo | -0.7% | Global, concentrado na Ásia-Pacífico e em locatários de baixa renda nos Estados Unidos | Médio prazo (2-4 anos) |
| Exclusões de Cobertura, Franquias e Lacunas de Proteção | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Perdas por Fraude e Desafios de Verificação | -0.4% | América do Norte e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Conscientização sobre o Seguro para Locatários e as Limitações da Cobertura do Proprietário
A baixa conscientização continua sendo uma restrição importante porque muitos locatários não sabem que a apólice de um proprietário geralmente não protege seus bens pessoais. O Departamento de Seguros da Carolina do Norte citou uma pesquisa da Associação Nacional de Comissários de Seguros mostrando que apenas 21% dos adultos da Geração Z possuíam seguro para locatários em 2025. A lacuna não se limita aos Estados Unidos, pois os locatários no Reino Unido também podem entender mal a responsabilidade pela cobertura de conteúdo. As seguradoras podem abordar isso usando explicações curtas e simples na assinatura do contrato de locação e durante o processo de integração. A educação deve explicar tanto o valor da cobertura de bens pessoais quanto o papel da proteção de responsabilidade civil pessoal.
Restrições de Acessibilidade de Prêmios entre Locatários Sensíveis ao Custo
A acessibilidade é uma restrição porque os locatários com maior exposição financeira podem ser os menos capazes de adicionar outra despesa recorrente. O Instituto de Informações de Seguros informou um prêmio médio anual de seguro para locatários nos Estados Unidos de 170 USD em 2025. Mesmo um pagamento anual modesto pode competir com aluguel, serviços públicos, pagamentos de dívidas e outras despesas essenciais. Esse desafio é mais pronunciado em locais onde o risco de catástrofe contribui para preços mais elevados de seguro de propriedade. A frequência de pagamento flexível e níveis de cobertura claros podem ajudar os locatários a comparar uma apólice com as consequências financeiras de uma perda não segurada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Canal de Distribuição:
Agentes e Corretores Mantêm Escala Enquanto os Canais Incorporados Lideram o CrescimentoAgentes e corretores de seguros capturaram 39,7% da participação do mercado de seguro para locatários em 2026. Sua posição reflete a importância de longa data do aconselhamento licenciado em seguros pessoais, especialmente quando os locatários combinam a cobertura com automóvel ou outras apólices. Os agentes podem ajudar os clientes a avaliar os valores do conteúdo, os limites de responsabilidade civil e as diferenças entre a cobertura pelo valor em dinheiro real e pelo custo de reposição. Isso continua sendo útil para locatários com bens valiosos, arranjos domésticos complexos ou dúvidas sobre os requisitos do proprietário. O tamanho do mercado de seguro para locatários associado a agentes e corretores reflete a demanda por aconselhamento acessível, e não apenas uma estrutura de distribuição legada.
As plataformas de aluguel e os canais incorporados de gestores de imóveis têm projeção de crescimento a um CAGR de 9,8% até 2032. A relação da MSI com a Moved em 2026 mostra como uma única parceria de plataforma pode conectar a cobertura a mais de 1 milhão de unidades. Esses canais podem tornar a contratação da apólice mais rápida e podem fornecer verificação contínua após o cadastro. Seu sucesso dependerá de escolha transparente, uma experiência de sinistros confiável e um processo para locatários que precisam de ajuda além dos prompts automatizados. O setor de seguro para locatários continuará a depender tanto de consultores quanto de tecnologia incorporada, à medida que diferentes necessidades dos locatários exigem diferentes modelos de serviço.


Por Tipo de Residência Alugada:
Habitação Multifamiliar Lidera Enquanto a Habitação Estudantil se ExpandeApartamentos e unidades residenciais multifamiliares capturaram 44,8% da participação do mercado de seguro para locatários em 2026. O segmento se beneficia da concentração de locatários em edifícios geridos por organizações que podem aplicar requisitos de seguro em muitas unidades. A Assurant declarou que mais da metade das 50 maiores empresas de gestão de imóveis nos Estados Unidos trabalha com ela para seguro de locatários. Residências unifamiliares para aluguel e unidades de condomínio alugadas individualmente também representam oportunidades significativas, embora seus requisitos de seguro possam ser menos padronizados. Casas pré-fabricadas e móveis acrescentam uma necessidade distinta de cobertura porque a exposição a eventos climáticos pode ser alta em relação aos recursos do domicílio.
As acomodações estudantis de uso específico têm projeção de crescimento a um CAGR de 7,5% até 2032. O segmento reúne acomodações geridas profissionalmente, mudanças frequentes de ocupação e locatários que podem estar contratando cobertura pela primeira vez. A Lei dos Direitos dos Locatários do Reino Unido de 2025 criou uma isenção específica para acomodações estudantis de uso específico aprovadas, preservando os contratos de locação de prazo fixo para esse tipo de habitação a partir de 1º de maio de 2026. Um programa da Rider University em 2025 que incorporou seguro coletivo em seu portal de habitação aumentou a participação dos estudantes em 50 vezes em comparação com o semestre anterior. O mercado de seguro para locatários pode se expandir nesse segmento quando a cobertura estudantil for clara, acessível e integrada ao processo de habitação.
Por Segmento Primário de Domicílio do Locatário:
Ocupantes Únicos Lideram Enquanto os Locatários Corporativos Crescem Mais RapidamenteLocatários individuais e de ocupação única capturaram 45,2% da participação do mercado de seguro para locatários em 2026. A pesquisa de locatários de 2026 da TransUnion indica que a renda familiar mediana do locatário é de 56.000 USD e o tempo médio de permanência no mesmo endereço é de 3,3 anos. Esses atributos podem apoiar ofertas de cobertura mais personalizadas e programas de retenção. Domicílios compartilhados e com múltiplos adultos exigem tratamento cuidadoso de responsabilidade civil e bens, pois nem todos os ocupantes podem ter as mesmas necessidades de proteção. Os locatários estudantes também podem precisar de orientação quando a cobertura de proprietários de imóveis dos pais não se aplica mais a um aluguel independente.
Os locatários corporativos, de realocação e patrocinados por empregadores têm projeção de crescimento a um CAGR de 6,8% até 2032. O segmento é apoiado por programas de mobilidade que incluem habitação temporária e seguro como parte de um pacote de realocação mais amplo. A ECA International informou que 96% dos empregadores priorizam acomodação temporária em pacotes de realocação em 2026. Isso oferece às seguradoras uma rota de menor custo de aquisição do que o marketing individual ao cliente, mas o serviço deve atender às necessidades tanto do empregador quanto do funcionário. O segmento também deve se beneficiar à medida que a mobilidade global se expande além dos cargos executivos seniores.

Análise Geográfica
A América do Norte capturou 43,1% da participação do mercado de seguro para locatários em 2026. Os Estados Unidos sustentam a posição da região por meio de um sistema maduro de seguros de linhas pessoais, fortes redes de agentes e uma grande base de aluguel multifamiliar. Os dados da Associação Nacional de Comissários de Seguros mostram que a State Farm detinha 18,63% do prêmio subscrito de locatários nos Estados Unidos, a Allstate detinha 8,44% e a Liberty Mutual detinha 6,86%. O Canadá também está desenvolvendo a distribuição incorporada, à medida que a Yardi expandiu o RentCafe Renter Essentials com a APOLLO Insurance para usuários canadenses do Voyager em maio de 2026. A América do Norte combina práticas de cobertura estabelecidas com novos canais de cadastro liderados por tecnologia.
Os Estados Unidos também mostram os efeitos das decisões de gestão de risco em estados expostos a catástrofes. A Liberty Mutual planejou sair das linhas de condomínio e locatários da Califórnia em 2026, enquanto a Mercury Insurance anunciou um programa de transição para os clientes afetados da Safeco por meio de sua rede de agentes. A State Farm reabriu a cobertura de locatários e condomínios da Califórnia para certos segurados existentes que se mudavam dentro do estado em janeiro de 2026. Tais ações podem remodelar a disponibilidade no nível estadual sem alterar a importância nacional do mercado de seguro para locatários. As seguradoras devem equilibrar o risco do portfólio com uma transição clara e justa para os segurados. Os provedores digitais podem encontrar oportunidades onde as seguradoras estabelecidas restringem os critérios de subscrição.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,8% até 2032, tornando-a o segmento regional de crescimento mais rápido no mercado de seguro para locatários. A oportunidade está ligada à migração urbana, ao crescimento da habitação para aluguel e à capacidade de cadastrar clientes por meio de canais móveis. O Japão permanece mais maduro porque o seguro contra incêndio é comumente associado a contratos de locação, enquanto outros mercados têm maior espaço para a adoção pela primeira vez. O crescimento variará em toda a região porque os regulamentos locais, a conscientização sobre seguros e as práticas de gestão de imóveis diferem amplamente. As seguradoras precisam de parceiros de distribuição locais e explicações claras ao consumidor, em vez de uma única estratégia regional. O tamanho do mercado de seguro para locatários na Ásia-Pacífico dependerá de se os canais incorporados conseguem construir confiança enquanto atendem aos requisitos de conformidade locais.
A Europa apresenta um quadro misto de populações de locatários estabelecidas e adoção desigual de seguro de conteúdo. A Alemanha tem uma grande população de locatários e uma forte cultura de cobertura de responsabilidade civil pessoal, o que pode criar um caminho para uma proteção de conteúdo mais ampla. No Reino Unido, a penetração do seguro de conteúdo entre os locatários privados caiu de 51% em 2023 para 46% em 2025. Esse declínio mostra que a conscientização e a acessibilidade podem enfraquecer a adoção mesmo onde o produto de seguro é familiar. A América do Sul, o Oriente Médio e a África permanecem contribuintes menores para o mercado de seguro para locatários, mas a expansão da habitação urbana pode criar demanda futura. As seguradoras nessas regiões precisam considerar as condições cambiais, a regulamentação local e a disponibilidade de sistemas de pagamento digital antes de escalar a distribuição.
Cenário Competitivo
Concentração do Mercado
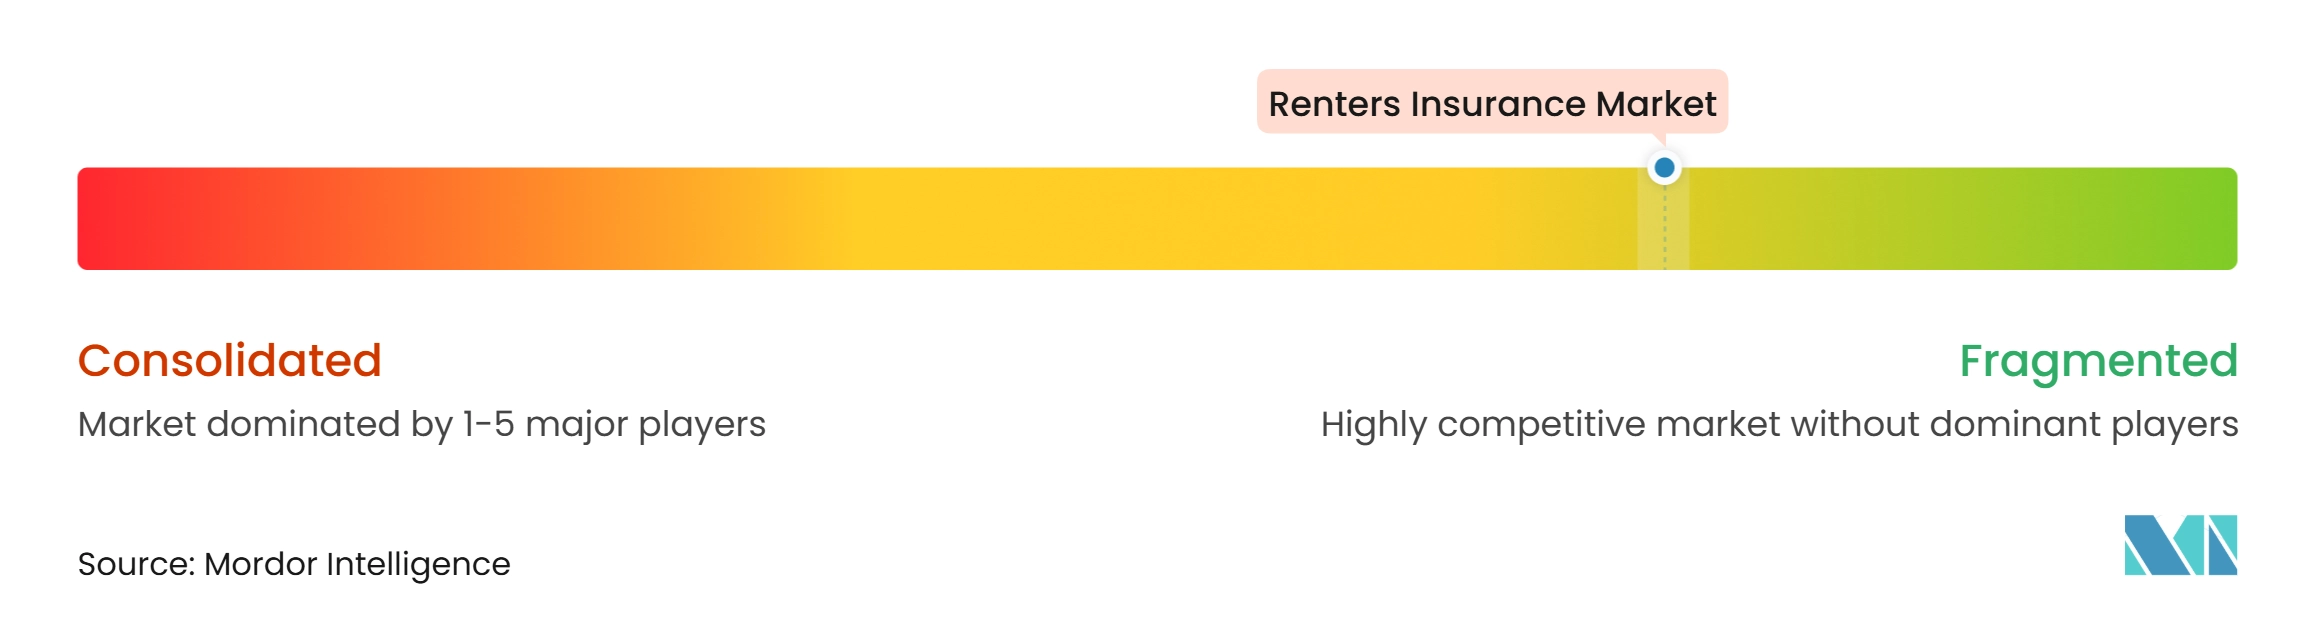
O mercado de seguro para locatários é fragmentado, especialmente nas regiões globais, com concorrência abrangendo seguradoras tradicionais, provedores especializados, seguradoras digitais e agências gestoras gerais. Embora as cinco principais seguradoras tenham respondido por 43% do prêmio subscrito nos Estados Unidos, o mercado inclui numerosos provedores que competem por meio de preços, cobertura combinada, parcerias de distribuição e serviços digitais. State Farm, Allstate, Nationwide e The Travelers Companies alavancam marcas estabelecidas e amplas redes de distribuição, enquanto Assurant e Intact Financial se concentram em relacionamentos com gestores de imóveis. O posicionamento competitivo, portanto, depende tanto do alcance ao consumidor quanto do acesso a portfólios de imóveis para aluguel.
As seguradoras estão fortalecendo suas posições por meio de aquisições, benefícios de apólice ampliados e parcerias de distribuição incorporada. A Assurant adquiriu o negócio de locatários da América do Norte do QBE Insurance Group em maio de 2025, expandindo sua presença em seguros multifamiliares e relacionamentos com gestores de imóveis. A Allstate também introduziu a proteção contra roubo de identidade como um benefício padrão para segurados elegíveis de apólices residenciais, de automóvel e de locatários em 14 estados em abril de 2026. Enquanto isso, seguradoras digitais como a Lemonade competem por meio de cadastro mais rápido, atendimento de apólices por dispositivos móveis e processos automatizados de sinistros. As parcerias envolvendo Aviva, Lemonade e BNP Paribas Cardif ilustram ainda mais como as seguradoras estabelecidas estão aproveitando a distribuição digital para alcançar os clientes.
A fragmentação também cria oportunidades para provedores que visam gestores de imóveis de pequeno e médio porte por meio de soluções integradas de seguro e tecnologia. A colaboração da MSI com a Moved expande o acesso ao seguro para locatários por meio do ecossistema de tecnologia imobiliária, enquanto a Sure e a Groma lançaram um programa integrado de seguro para locatários, verificação de conformidade e responsabilidade civil do inquilino em outubro de 2026. Essas iniciativas demonstram como os provedores especializados podem competir sem depender exclusivamente de grandes redes de vendas diretas. No geral, espera-se que o mercado permaneça fragmentado à medida que seguradoras tradicionais, seguradoras digitais, provedores especializados e plataformas de seguro incorporado competem por meio de produtos diferenciados, parcerias de distribuição e melhores experiências do cliente.
Líderes do Setor de Seguro para Locatários
-
State Farm Mutual Automobile Insurance Company
-
Allstate Corporation
-
Liberty Mutual Insurance
-
The Travelers Companies, Inc.
-
Nationwide Mutual Insurance Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguro para Inquilinos Empresas cobertas neste relatório
- State Farm
- Allstate
- Liberty Mutual
- The Travelers Companies
- Nationwide
- USAA
- Lemonade
- American Family Insurance
- Farmers Insurance Group
- Chubb
- Erie Insurance
- Amica Mutual Insurance
- Assurant
- The Hartford
- Auto-Owners Insurance
- Intact Financial Corporation
- Allianz
- QBE Insurance Group
- Suncorp Group
- Aviva
Desenvolvimentos industriais recentes em Mercado de Seguro para Inquilinos
- Outubro de 2026: Sure e Groma lançaram seguro integrado para locatários, verificação de conformidade com inteligência artificial e um programa de Responsabilidade Civil do Inquilino. A implantação combinada em todo o portfólio multifamiliar da Groma foi concluída em menos de 30 dias, fornecendo cobertura em todo o portfólio, rastreamento automatizado de conformidade por meio da ferramenta Verify da Sure e proteção de Responsabilidade Civil do Inquilino para unidades não conformes. O lançamento marcou uma das primeiras soluções totalmente integradas de seguro para locatários e conformidade implantadas simultaneamente em um portfólio de investimentos multifamiliares.
- Outubro de 2026: A MSI incorporou o seguro para locatários na plataforma de tecnologia imobiliária da Moved, alcançando mais de 1 milhão de unidades. No âmbito da colaboração, as apólices da MSI, que ofereciam cobertura de responsabilidade civil de 100.000 USD a 300.000 USD e cobertura de conteúdo de até 100.000 USD, estavam disponíveis com aprovação garantida dentro do fluxo de trabalho de mudança de residentes existente da Moved. A LeaseTrack forneceu monitoramento contínuo de conformidade.
- Maio de 2026: A Yardi expandiu o RentCafe Renter Essentials no Canadá por meio de uma parceria com a APOLLO Insurance. A integração incorporou o seguro do inquilino diretamente no fluxo de trabalho de locação do RentCafe para todos os usuários canadenses do Voyager. Ela permitiu que os residentes comprassem ou enviassem comprovante de seguro sem sair da plataforma.
- Abril de 2026: A Allstate tornou-se a primeira grande seguradora dos Estados Unidos a incluir proteção contra roubo de identidade como benefício padrão. A implantação começou em 14 estados para 6,8 milhões de clientes com apólices residenciais, de automóvel ou de locatários. A expansão para estados adicionais foi planejada para 2026.
Escopo do Relatório Global do Mercado de Seguro para Locatários
Visão geral da segmentação
| Agentes e Corretores de Seguros |
| Canais Diretos à Seguradora |
| Plataformas de Aluguel e Canais Incorporados de Gestores de Imóveis |
| Canais de Afinidade, Parceria e Outros Canais Intermediados |
| Apartamentos e Unidades Residenciais Multifamiliares |
| Residências Unifamiliares para Aluguel |
| Unidades de Condomínio Alugadas Individualmente |
| Acomodações Estudantis de Uso Específico |
| Casas Pré-fabricadas e Móveis |
| Outros Aluguéis Residenciais |
| Locatários Individuais / de Ocupação Única |
| Locatários em Domicílios Compartilhados / com Múltiplos Adultos |
| Locatários Estudantes |
| Locatários Corporativos, de Realocação e Patrocinados por Empregadores |
| Outros / Não Classificados |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Canal de Distribuição | Agentes e Corretores de Seguros | |
| Canais Diretos à Seguradora | ||
| Plataformas de Aluguel e Canais Incorporados de Gestores de Imóveis | ||
| Canais de Afinidade, Parceria e Outros Canais Intermediados | ||
| Por Tipo de Residência Alugada | Apartamentos e Unidades Residenciais Multifamiliares | |
| Residências Unifamiliares para Aluguel | ||
| Unidades de Condomínio Alugadas Individualmente | ||
| Acomodações Estudantis de Uso Específico | ||
| Casas Pré-fabricadas e Móveis | ||
| Outros Aluguéis Residenciais | ||
| Por Segmento Primário de Domicílio do Locatário | Locatários Individuais / de Ocupação Única | |
| Locatários em Domicílios Compartilhados / com Múltiplos Adultos | ||
| Locatários Estudantes | ||
| Locatários Corporativos, de Realocação e Patrocinados por Empregadores | ||
| Outros / Não Classificados | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o seguro para locatários?
O mercado de seguro para locatários tem projeção de crescimento a um CAGR de 5,5% de 2027 a 2032, atingindo 22,1 bilhões de USD até 2032.
Qual canal de distribuição tem a maior participação?
Agentes e corretores de seguros detêm a maior participação com 39,7% em 2026, enquanto as plataformas de aluguel incorporadas têm o maior crescimento projetado com um CAGR de 9,8%.
Por que as plataformas de aluguel são importantes para a adoção da cobertura?
Elas apresentam a cobertura durante a locação ou a mudança, o que reduz as etapas separadas necessárias para os locatários comprarem uma apólice e enviarem comprovante de seguro.
Qual tipo de residência alugada está crescendo mais rapidamente?
As acomodações estudantis de uso específico têm projeção de crescimento a um CAGR de 7,5% até 2032, apoiadas por habitação gerida profissionalmente e cadastro baseado em contrato de locação.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,8% até 2032, apoiada pelo crescimento do aluguel urbano e pelas oportunidades de distribuição com prioridade móvel.
Quão concentrada é a concorrência entre as seguradoras?
As 5 principais seguradoras dos Estados Unidos respondem por 43% do prêmio subscrito, enquanto a concorrência global permanece fragmentada entre regiões e modelos de distribuição.