
賃貸人保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 16.90 十億米ドル |
| 市場規模 (2032) | 22.10 十億米ドル |
| 成長率 (2027 - 2032) | 5.50 % |
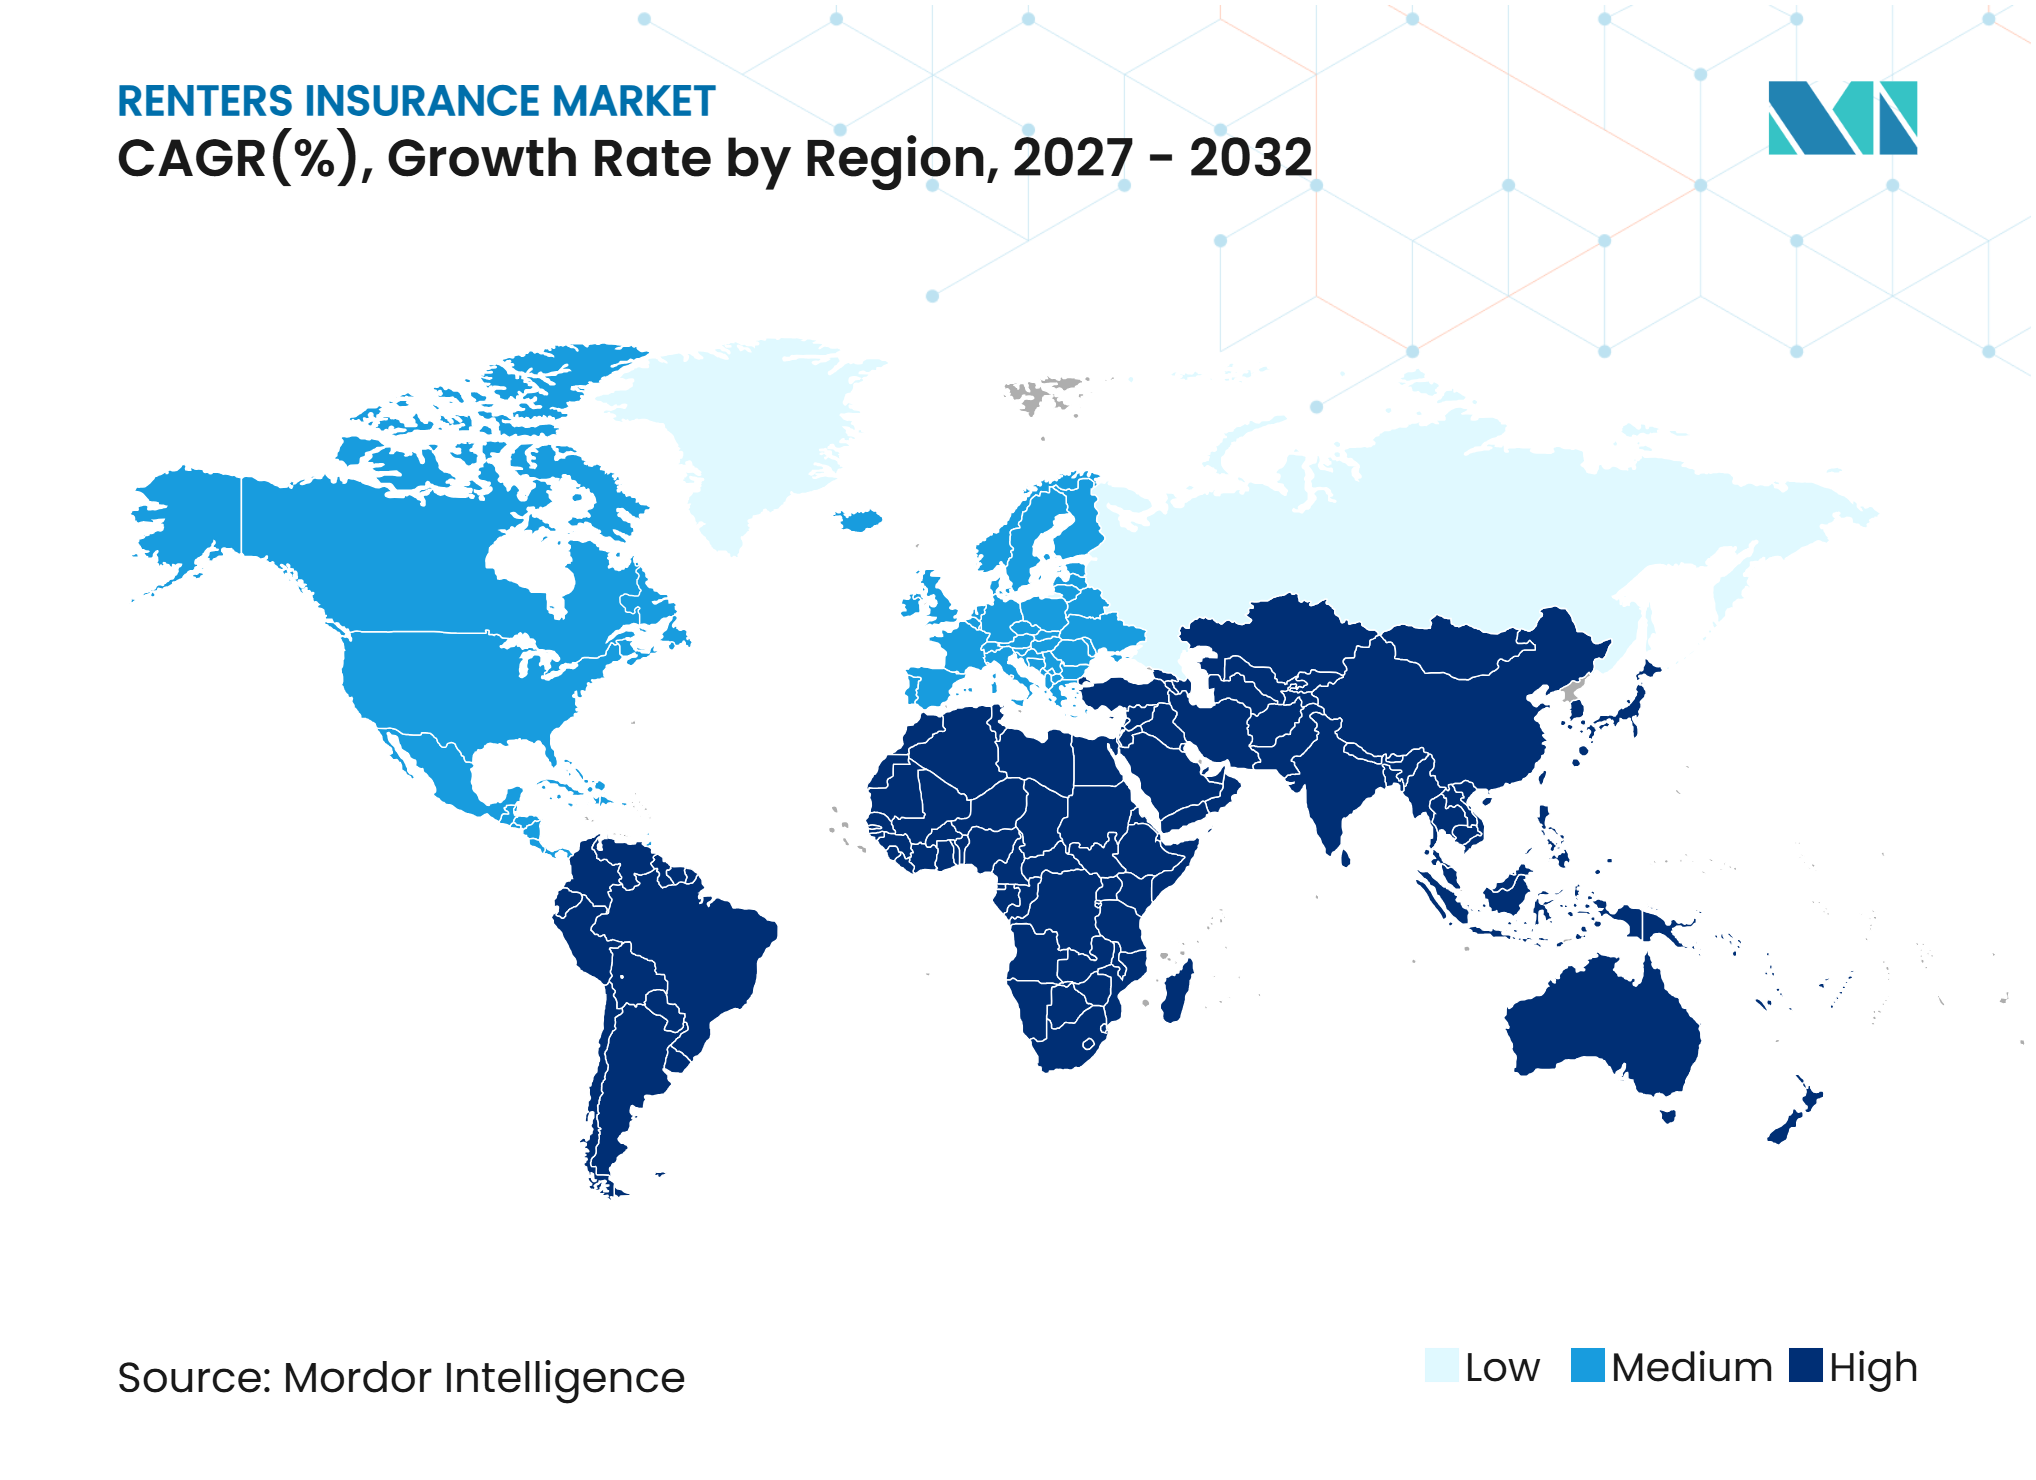
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる賃貸人保険市場分析
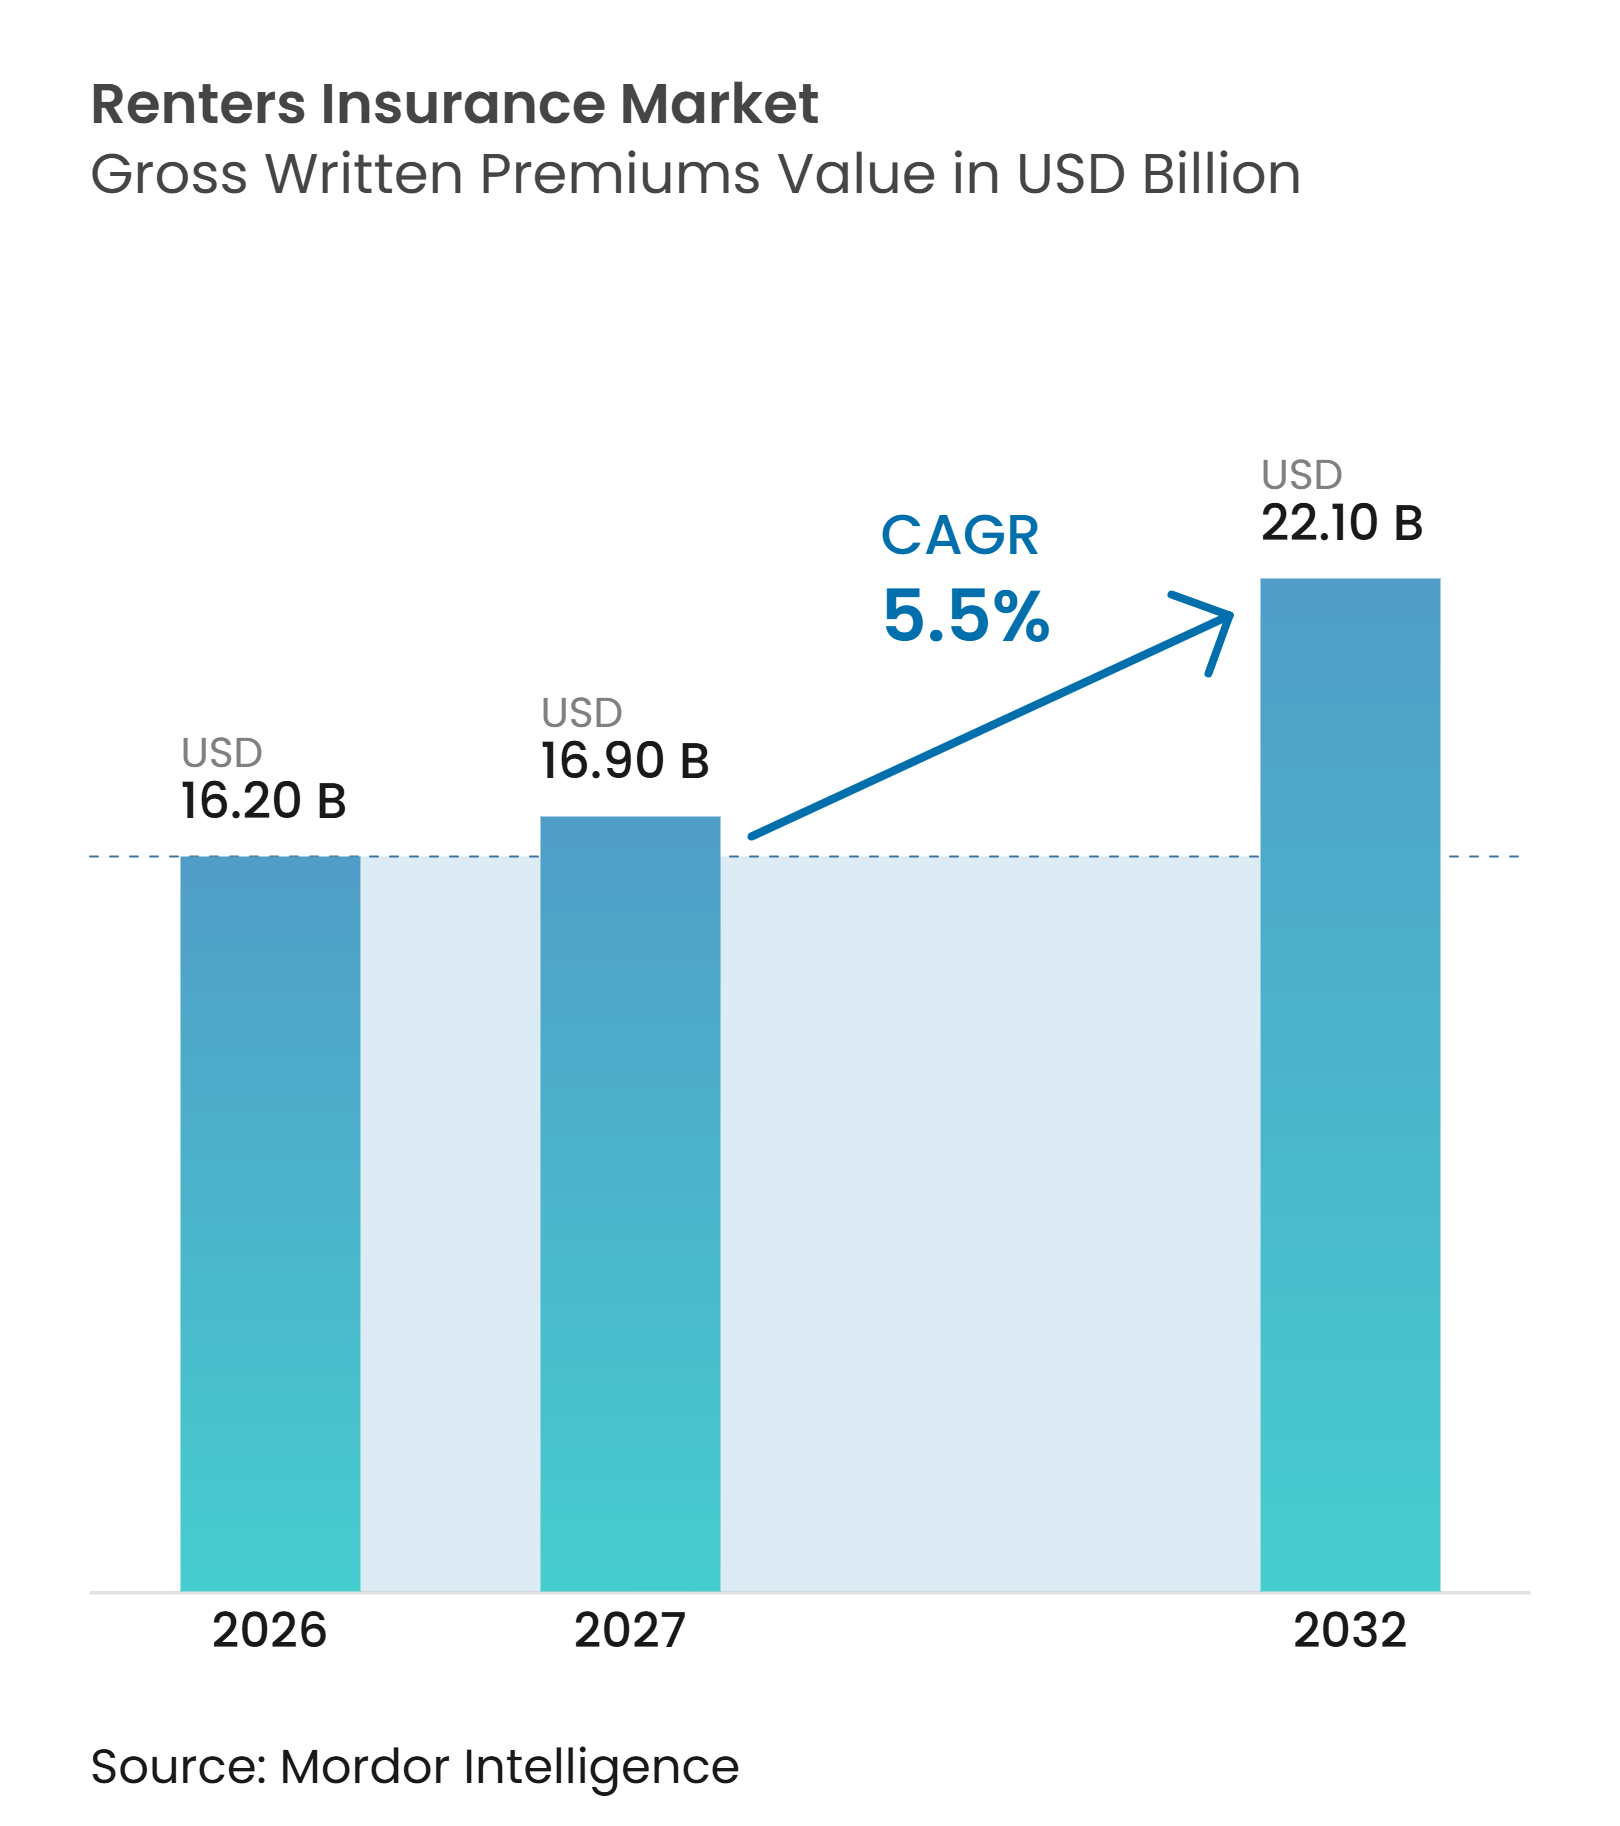
賃貸人保険市場の元受保険料総額ベースの規模は、2026年に16.20 ビリオン 米ドルと評価され、2027年の16.90 ビリオン 米ドルから2032年には22.10 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.5%です。
借家人保険市場は、住宅購入コストや借入条件が多くの世帯にとって持ち家取得を遅らせているため、賃貸期間の長期化によって支えられています。賃借人基盤の拡大は、特に保険会社が補償内容をより理解しやすく購入しやすくできる場合に、保険料収入の機会を広げる可能性があります。リース要件、モバイル購入、および不動産管理システムとの統合により、賃借人が補償に接する方法が変化しています。競争上の対応策としては、デジタル請求サービス、より広範な組み込み型流通、およびリスクの高い地域からの選択的撤退が挙げられます。認知度の低さ、保険料負担の増大、保険契約の解約、および補償のギャップが、借家人保険業界における普及を引き続き制限しています。
レポートの主要ポイント
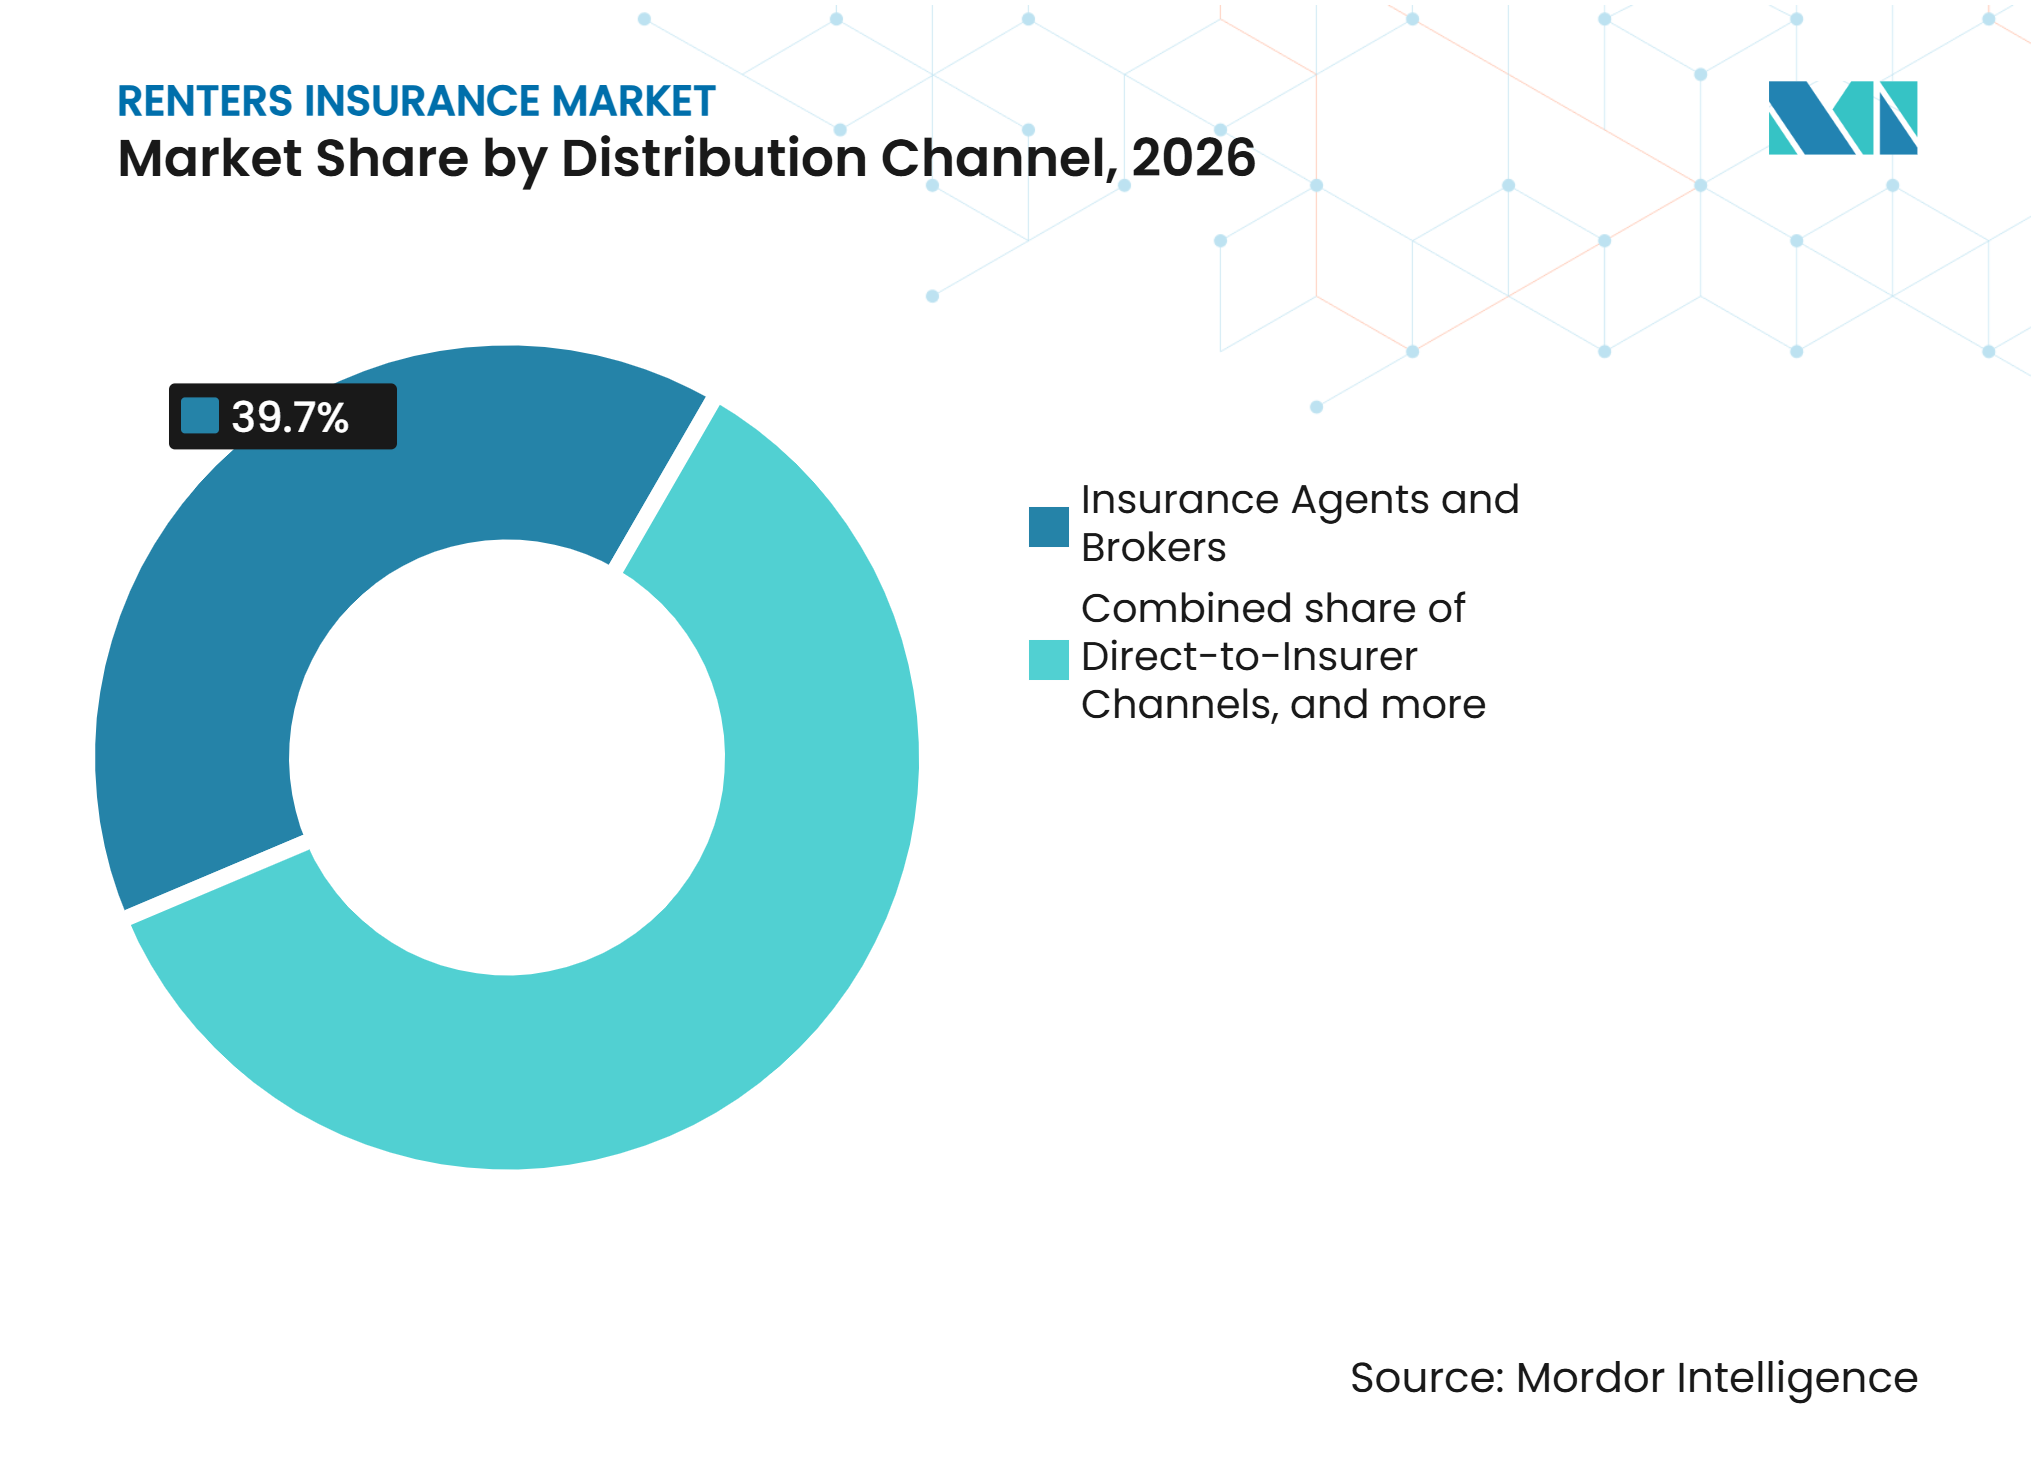
- 流通チャネル別では、保険代理店およびブローカーが2026年の借家人保険市場シェアの39.7%を占め、賃貸プラットフォームおよび不動産管理会社組み込み型チャネルは2032年までに9.8%のCAGRで成すると予測されています。
- 賃貸住居の種類別では、アパートおよび集合賃貸住宅が2026年の借家人保険市場シェアの44.8%を占め、目的建設型学生向け住宅は2032年までに7.5%のCAGRで成長すると予測されています。
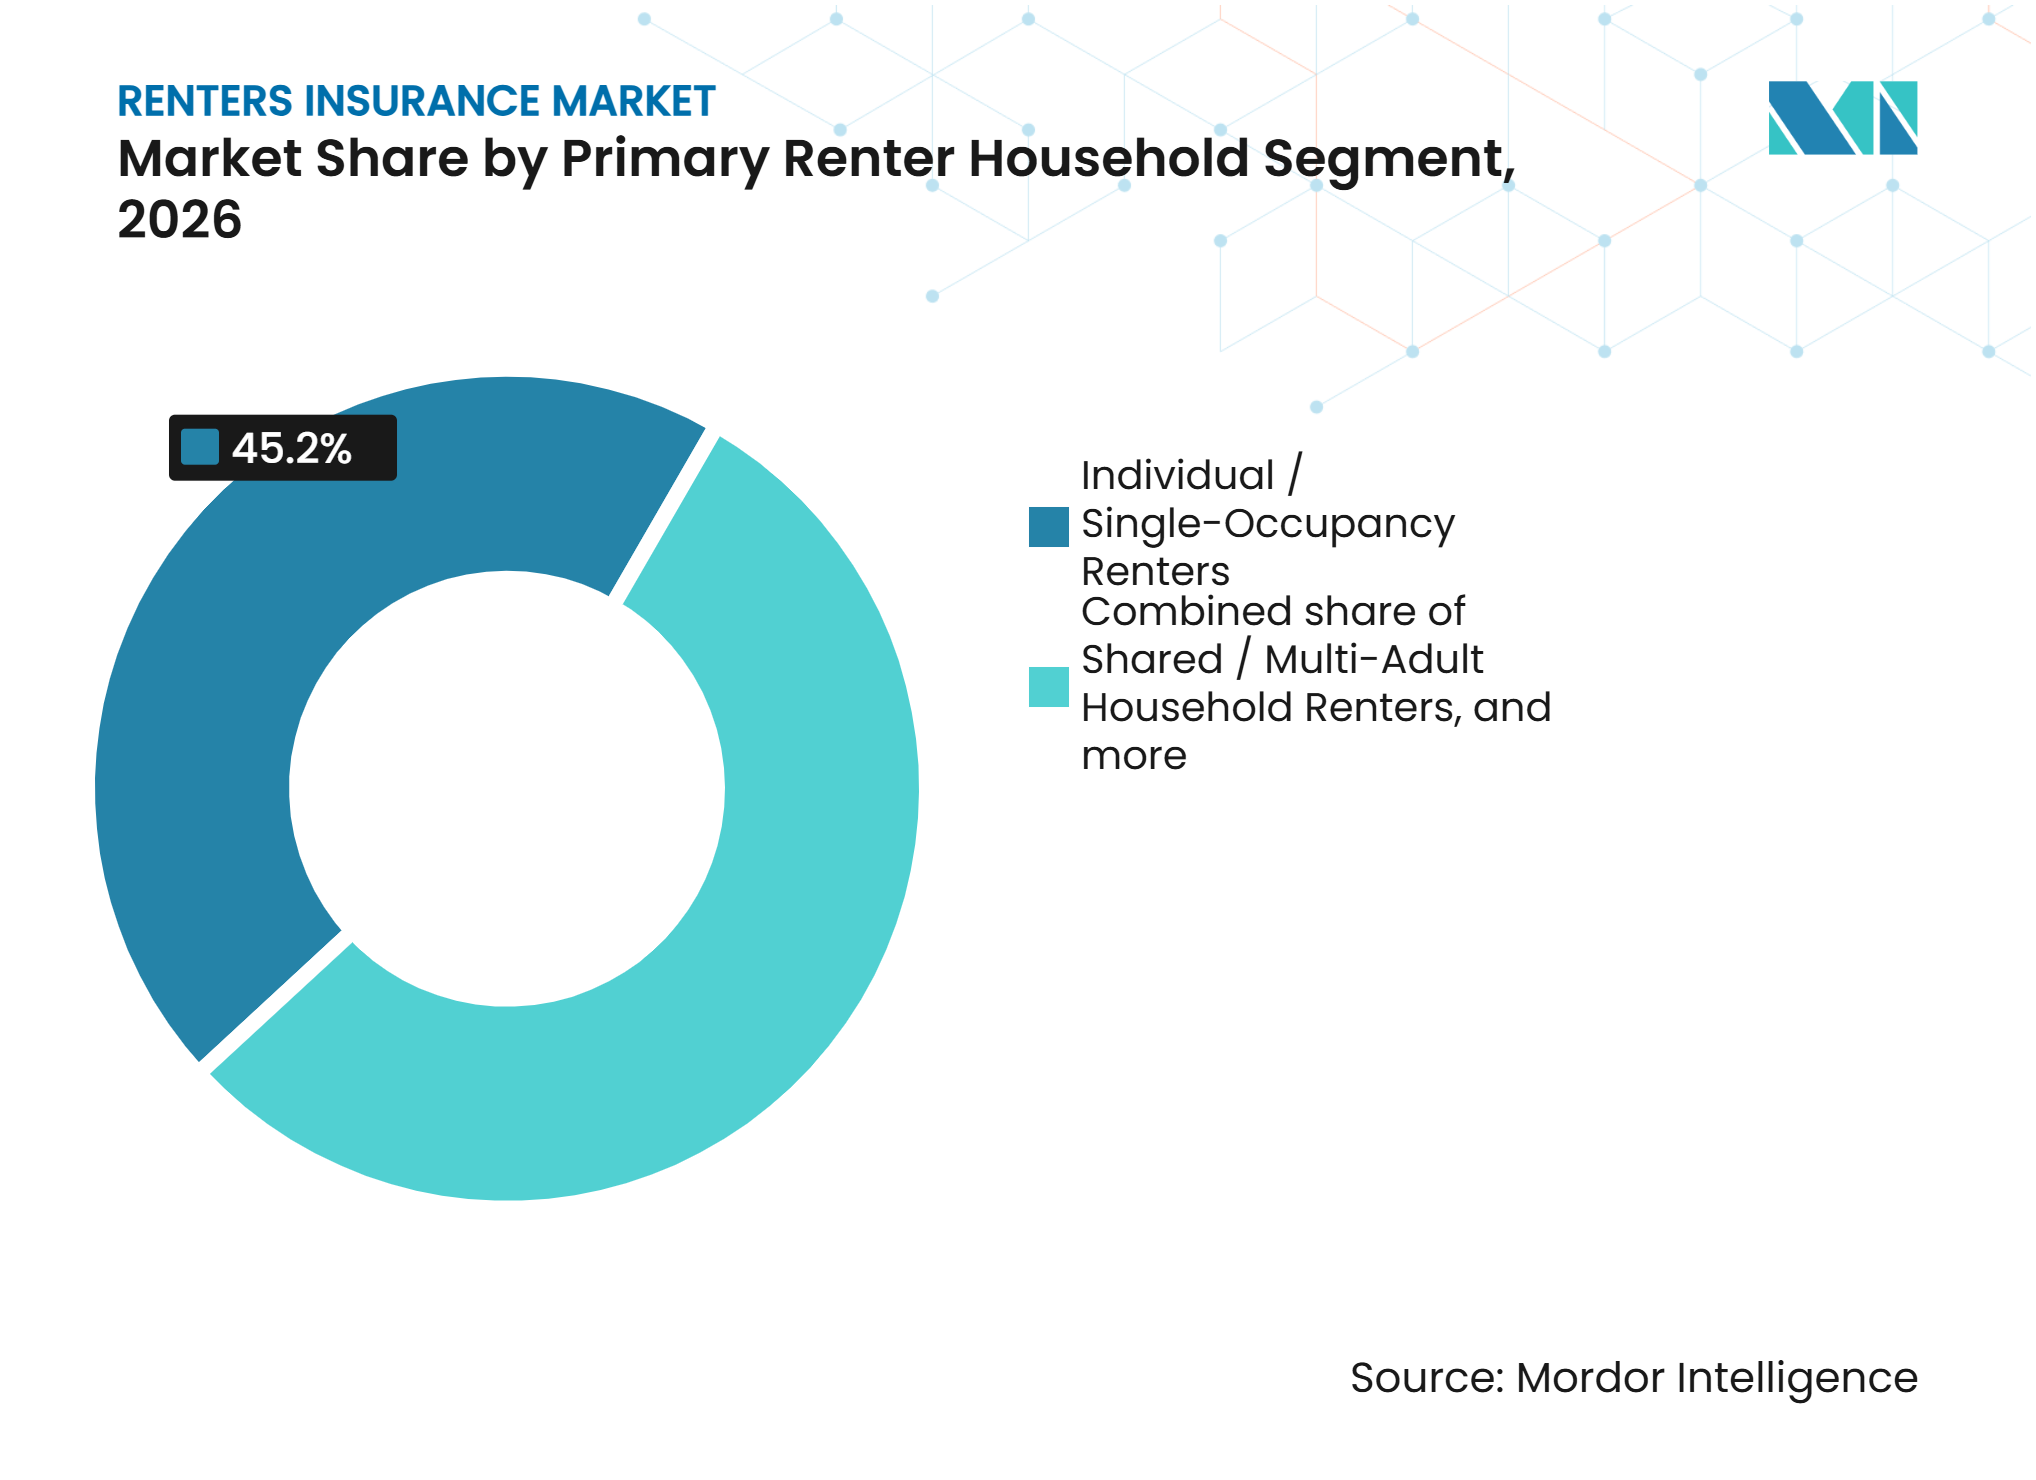
- 主要賃借人世帯セグメント別では、個人および単身入居者が2026年の借家人保険業界シェアの45.2%を占め、法人・転勤・雇用主負担型賃借人は2032年までに6.8%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の借家人保険業界シェアの43.1%を占め、アジア太平洋地域は2032年までに7.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 賃貸世帯の増加と 賃貸期間の長期化 | +1.2% | 北米 およびヨーロッパ | 短期 (2年以内) |
| 家主による 賃貸人保険加入義務化 | +0.9% | 北米 およびオーストラリア | 短期 (2年以内) |
| デジタルファーストによる 購入・請求サービス | +0.7% | グローバル、 北米およびアジア太平洋地域主導 | 中期 (2〜4年) |
| 賃貸プラットフォームを通じた 組み込み型流通 | +0.8% | 北米、 カナダ、およびヨーロッパ | 短期 (2年以内) |
| 個人財産・家財保護ニーズの 価値向上 | +0.5% | グローバル | 中期 (2〜4年) |
| 賠償責任・財産損失リスクに対する 認識の高まり | +0.4% | グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
賃貸世帯の増加と賃貸期間の長期化
持ち家取得の障壁が多くの世帯の賃貸期間を延長させており、賃貸人保険市場のより広い基盤を形成しています。TransUnionは、2026年第2四半期において米国の居住世帯の35.0%が賃貸人であったと報告しています。同調査では、賃貸人の年齢中央値が40歳、世帯収入中央値が56,000 ミリオン 米ドル、同一住所での平均居住期間が3.3年であることも示されています[1]。これらの特性は、賃貸人が一様に期滞在で維持が難しいという前提に疑問を呈するものです。また、より長期間賃貸住宅に留まる可能性のある世帯に向けた、より的を絞ったアンダーライティングと商品設計を支持するものでもあります。
家主による賃貸人保険加入義務化
賃貸人保険の加入を義務付けるリース条項は、住宅入居と保険契約購入の間に直接的なつながりを生み出します。これらの規定は、大規模なポートフォリオ全体に要件を一貫して適用できる、専門的に管理された集合住宅において特に重要です。この慣行は、入居前に賠償責任または家財補償を明示することで、入居者と不動産管理会社の不確実性を軽減することができます。オレゴン州ORS 90.222およびバージニア州§55-248.7:2を含む米国の州規則は、家主の保険要件と消費者保護のための枠組みを提供しています。賃貸人保険市場は、これらの要件が明確に伝達され、保険料徴収慣行が透明性を保つ場合に恩恵を受けます。不動産管理会社はまた、リース期間中に失効した保険契約を特定するための確認ツールを使用することができます。
デジタルファーストによる賃貸人保険の購入・請求サービス
デジタルサービスは、少額保険料の賃貸人保険契約の発行・管理にかかる管理コストを削減することができます。Lemonadeは2025年の年次報告書において、2025年12月31日時点でAIシステムが人間の介入なしに初回損害通知の96%を処理したと述べています[2]。同社はまた、自動化された請求プロセスにより、不正チェック後に数秒で一部の簡単な請求判断を完了できると述べています。自動化により、モバイルインターフェースを通じて低コストの補償を求める賃貸人へのサービス提供がより実用的になります。また、単純な請求については、損害報告から初回判断までの時間を短縮することもできます。
賃貸プラットフォームおよびリースワークフローを通じた組み込み型保険流通
組み込み型流通は、賃貸人がすでに住宅のリース、引越しのスケジュール設定、または書類のアップロードに使用しているシステムに保険を組み込みます。2026年10月、MSIは4,000以上の物件と全国100万戸以上のユニットにサービスを提供するMovedのプラットフォームに賃貸人補償を組み込みました[3]。この取り決めにより、居住者は別途申請を完了するのではなく、入居プロセス内で保険契約を取得できます。2026年5月、YardiはAPOLLO Insuranceとのパートナーシップを通じてカナダでRentCafe Renter Essentialsを拡大しました[4]。これらの契約は、賃貸人保険市場が補償が即座に関連性を持つタイミングで賃貸人にリーチできることを示しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 賃貸人保険および家主補償の限界に対する 低い認知度 | -0.8% | アジア太平洋地域、 中東・アフリカ、南米、および新興ヨーロッパ市場 | 長期 (4年以上) |
| コスト意識の高い賃貸人における 保険料負担能力の制約 | -0.7% | グローバル、 アジア太平洋地域および所得層の米国賃貸人に集中 | 中期 (2〜4年) |
| 補償除外事項、免責金額、 および保護のギャップ | -0.3% | グローバル | 長期 (4年以上) |
| 不正損失と 確認上の課題 | -0.4% | 北米 および新興アジア太平洋市場 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
賃貸人保険および家主補償の限界に対する低い認知度
多くの賃貸人が家主の保険契約では通常自分の個人財産が保護されないことを知らないため、低い認知度は依然として大きな制約となっています。ノースカロライナ州保険局は、全米保険監督官協会の調査を引用し、2025年にZ世代の成人のうち賃貸人保険に加入しているのはわずか21%であることを示しました。このギャップは米国に限ったことではなく、英国の賃貸人も家財補償の責任について誤解している可能性があります。保険会社は、リース署名時およびオンボーディング中に短く平易な説明を使用することでこれに対処できます。教育は、個人財産補償の価値と個人賠償責任保護の役割の両方を説明する必要があります。
コスト意識の高い賃貸人における保険料負担能力の制約
最も大きな財務的リスクにさらされている賃貸人が、別の定期的な支出を追加する余裕が最も少ない可能性があるため、負担能力は制約要因となっています。保険情報協会は、2025年の米国における賃貸人保険の平均年間保険料を170 ミリオン 米ドルと報告しています。わずかな年間支払いでも、家賃、光熱費、債務返済、その他の必須支出と競合する可能性があります。この課題は、大規模災害リスクが不動産保険料の高騰に寄与している地域でより顕著です。柔軟な支払い頻度と明確な補償ティアは、賃貸人が保険契約と無保険損失の財務的影響を比較するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
販売チャネル別:
代理店・ブローカーが規模を維持する一方、組み込み型チャネルが成長をリード保険代理店・ブローカーは2026年の賃貸人保険市場シェアの39.7%を占めました。その地位は、特に賃貸人が自動車保険やその他の保険と補償をバンドルする場合に、個人保険における認可されたアドバイスの長年の重要性を反映しています。代理店は、家財価値、賠償責任限度額、および実際現金価値と再調達価額補償の違いを顧客が評価するのを支援できます。これは、高価な所持品を持つ賃貸人、複雑な世帯構成、または家主要件に関する質問がある賃貸人にとって依然として有用です。代理店・ブローカーに関連する賃貸人保険市場規模は、単なる旧来の流通構造ではなく、アクセスしやすいアドバイスへの需要を反映しています。
賃貸プラットフォームおよび不動産管理会社組み込み型チャネルは、2032年までに9.8%のCAGRで成長すると予測されています。MSIの2026年のMovedとの関係は、単一のプラットフォームパートナーシップが100万戸以上のユニットに補償を接続できることを示しています。これらのチャネルは保険契約購入を迅速化し、登録後も継続的な確認を提供できます。その成功は、透明な選択肢、信頼性の高い請求体験、および自動化されたプロンプト以上の支援を必要とする賃貸人のためのプロセスにかかっています。賃貸人保険業界は、異なる賃貸人ニーズが異なるサービスモデルを必要とするため、アドバイザーと組み込み型テクノロジーの両方に引き続き依存するでしょう。


賃貸住居タイプ別:
集合住宅がリードし、学生向け住宅が拡大アパート・集合賃貸住宅は2026年の賃貸人保険市場シェアの44.8%を占めました。このセグメントは、多くのユニットに保険要件を適用できる組織が管理する建物への賃貸人の集中から恩恵を受けています。Assurantは、米国の上位50社の不動産管理会社の半数以上が賃貸人保険のために同社と協力していると述べています。一戸建て賃貸住宅および個別賃貸コンドミニアムユニットも重要な機会を示していますが、その保険要件はあまり標準化されていない場合があります。製造住宅およびモバイルホームは、気象災害へのリスクが世帯資源に対して高い可能性があるため、補償に対する独自のニーズを加えます。
目的別建設学生向け住宅は、2032年までに7.5%のCAGRで成長すると予測されています。このセグメントは、専門的に管理された住宅、頻繁な入居者の変化、および初めて補償を購入する可能性のある賃貸人を組み合わせています。英国の2025年賃貸人権利法は、承認された目的別建設学生向け住宅に特定の適用除外を設け、2026年5月1日からこの住宅タイプの定期リース契約を維持しました。2025年のライダー大学のプログラムは、住宅ポータルにグループ保険を組み込み、前学期と比較して学生の参加を50倍に増加させました。賃貸人保険市場は、学生向け補償が明確で、安価で、住宅プロセスに統合されている場合に、このセグメントで拡大できます。
主要賃貸人世帯セグメント別:
単独入居者がリードし、法人賃貸人が最速成長個人・単独入居賃貸人は2026年の賃貸人保険市場シェアの45.2%を占めました。TransUnionの2026年賃貸人調査は、賃貸人世帯収入の中央値が56,000 ミリオン 米ドルであり、同一住所での平均居住期間が3.3年であることを示しています。これらの属性は、より的を絞った補償オファーと維持プログラムを支援できます。共有・複数成人世帯は、すべての入居者が同じ保護ニーズを持っているわけではないため、賠償責任と所持品の慎重な取り扱いが必要です。学生賃貸人は、親の持ち家保険の補償が独立した賃貸物件に適用されなくなった場合にもガイダンスが必要な場合があります。
法人・転勤・雇用主負担型賃貸人は、2032年までに6.8%のCAGRで成長すると予測されています。このセグメントは、より広範な転勤パッケージの一部として一時的な住宅と保険を含むモビリティプログラムによって支えられています。ECA Internationalは、2026年に雇用主の96%が転勤パッケージにおいて一時的な住宅を優先していると報告しました。これにより、保険会社は個人顧客マーケティングよりも低い顧客獲得コストのルートを得られますが、サービスは雇用主と従業員の両方のニーズを満たす必要があります。このセグメントは、グローバルモビリティが上級管理職の役割を超えて広がるにつれて恩恵を受ける可能性も高いです。

地域分析
北米は2026年の賃貸人保険市場シェアの43.1%を占めました。米国は、成熟した個人保険システム、強力な代理店ネットワーク、および大規模な集合賃貸住宅基盤を通じて地域の地位を支えています。全米保険監督官協会のデータによると、State Farmは米国の賃貸人元受保険料の18.63%を保有し、Allstateは8.44%、Liberty Mutualは6.86%を保有しています。カナダも組み込み型流通を発展させており、Yardiは2026年5月にカナダのVoyagerユーザー向けにAPOLLO InsuranceとのRentCafe Renter Essentialsを拡大しました。北米は、確立された補償慣行と新しいテクノロジー主導の登録チャネルを組み合わせています。
米国はまた、大規模災害リスクにさらされた州におけるリスク管理上の決定の影響も示しています。Liberty Mutualは2026年にカリフォルニア州のコンドミニアムおよび賃貸人保険ラインから撤退する計画を立て、Mercury Insuranceは代理店ネットワークを通じて影響を受けるSafecoの顧客向けの移行プログラムを発表しました。State Farmは2026年1月に、州内で転居する特定の既存契約者向けにカリフォルニア州の賃貸人およびコンドミニアム補償を再開しました。このような行動は、賃貸人保険市場の全国的な重要性を変えることなく、州レベルでの利用可能性を再形成する可能性があります。保険会社は、ポートフォリオリスクと契約者への明確かつ公正な移行のバランスを取る必要があります。デジタルプロバイダーは、既存の保険会社がアンダーライティング基準を絞り込む場所で機会を見つける可能性があります。
アジア太平洋地域は2032年までに7.8%のCAGRで成長すると予測されており、賃貸人保険市場において最も成長の速い地域セグメントとなっています。この機会は、都市への移住、賃貸住宅の増加、およびモバイルチャネルを通じて顧客を登録する能力に関連しています。日本は火災保険が賃貸契約と一般的に関連付けられているため、より成熟した市場であり、他の市場では初回普及の余地がより大きいです。地域全体での成長は、地域の規制、保険認知度、および不動産管理慣行が大きく異なるため、地域によって異なります。保険会社は、単一の地域戦略ではなく、地域の流通パートナーと明確な消費者向け説明が必要です。アジア太平洋地域の賃貸人保険市場規模は、組み込み型チャネルが地域のコンプライアンス要件を満たしながら信頼を構築できるかどうかにかかっています。
ヨーロッパは、確立された賃貸人口と不均一な家財保険普及率という複雑な状況を示しています。ドイツは大規模な賃貸人口と強い個人賠償責任補償の文化を持っており、より広範な家財保護への道を開く可能性があります。英国では、民間賃貸人の家財保険普及率が2023年の51%から2025年には46%に低下しました。この低下は、保険商品が馴染み深い場合でも、認知度と負担能力が普及を弱める可能性があることを示しています。南米、中東、アフリカは賃貸人保険市場への貢献は小さいままですが、都市住宅の拡大が将来の需要を生み出す可能性があります。これらの地域の保険会社は、流通を拡大する前に、通貨条件、地域規制、およびデジタル決済システムの利用可能性を考慮する必要があります。
競争環境
市場集中度
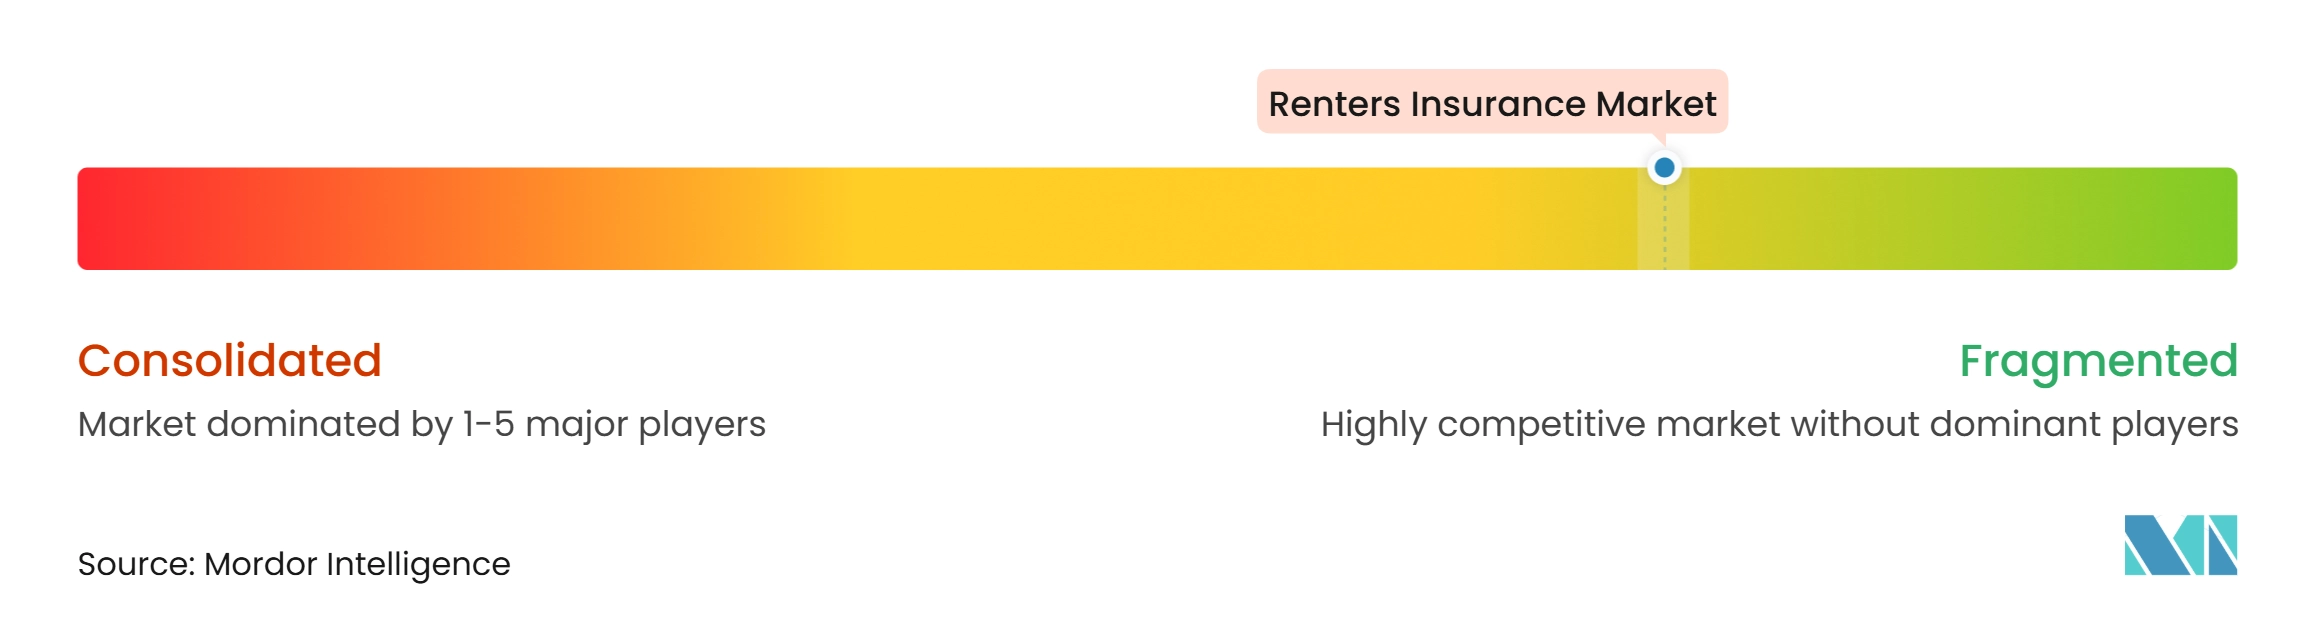
賃貸人保険市場は、特に世界各地域にわたって断片化しており、伝統的な保険会社、専門プロバイダー、デジタル保険会社、および保険引受代理店にわたる競争が展開されています。上位5社の保険会社が米国の元受保険料の43%を占めているものの、市場には価格設定、バンドル補償、流通パートナーシップ、およびデジタルサービスを通じて競争する多数のプロバイダーが含まれています。State Farm、Allstate、Nationwide、およびThe Travelers Companiesは確立されたブランドと広範な流通ネットワークを活用し、AssurantとIntact Financialは不動産管理会社との関係に注力しています。したがって、競争上のポジショニングは、消費者へのリーチと賃貸物件ポートフォリオへのアクセスの両方に依存しています。
保険会社は、買収、拡大された保険給付、および組み込み型流通パートナーシップを通じてポジションを強化しています。Assurantは2025年5月にQBE Insurance Groupの北米賃貸人事業を買収し、集合住宅保険のプレゼンスと不動産管理会社との関係を拡大しました。Allstateはまた、2026年4月に14州の適格な住宅、自動車、または賃貸人保険契約者に対して個人情報盗難保護を標準給付として導入しました。一方、Lemonadeなどのデジタル保険会社は、より迅速な登録、モバイル保険サービス、および自動化された請求プロセスを通じて競争しています。Aviva、Lemonade、およびBNP Paribas Cardifが関与するパートナーシップは、既存の保険会社が顧客にリーチするためにデジタル流通を活用している方法をさらに示しています。
断片化はまた、統合された保険とテクノロジーソリューションを通じて中小規模の不動産管理会社をターゲットにするプロバイダーに機会を生み出します。MSIのMovedとのコラボレーションは不動産テクノロジーエコシステムを通じた賃貸人保険へのアクセスを拡大し、SureとGromaは2026年10月に統合された賃貸人保険、コンプライアンス確認、およびテナント法的賠償責任プログラムを開始しました。これらの取り組みは、専門プロバイダーが大規模な直接販売ネットワークのみに依存せずに競争できることを示しています。全体として、伝統的な保険会社、デジタル保険会社、専門プロバイダー、および組み込み型保険プラットフォームが差別化された商品、流通パートナーシップ、および改善された顧客体験を通じて競争するため、市場は断片化したままであると予想されます。
賃貸人保険業界リーダー
-
State Farm Mutual Automobile Insurance Company
-
Allstate Corporation
-
Liberty Mutual Insurance
-
The Travelers Companies, Inc.
-
Nationwide Mutual Insurance Company
- 注:主要企業の掲載順は順位を示すものではありません。
借家人保険市場 このレポートでカバーされる企業
- State Farm
- Allstate
- Liberty Mutual
- The Travelers Companies
- Nationwide
- USAA
- Lemonade
- American Family Insurance
- Farmers Insurance Group
- Chubb
- Erie Insurance
- Amica Mutual Insurance
- Assurant
- The Hartford
- Auto-Owners Insurance
- Intact Financial Corporation
- Allianz
- QBE Insurance Group
- Suncorp Group
- Aviva
最近の産業開発事情 借家人保険市場
- 2026年10月:SureとGromaは、統合された賃貸人保険、AI搭載コンプライアンス確認、およびテナント法的賠償責任プログラムを開始しました。Gromaの集合住宅ポートフォリオ全体への統合展開は30日以内に完了し、ポートフォリオ全体の補償、SureのVerifyツールによる自動コンプライアンス追跡、および非準拠ユニットへのテナント法的賠償責任保護を提供しました。この開始は、集合住宅投資ポートフォリオ全体に同時に展開された最初の完全統合賃貸人保険・コンプライアンスソリューシンの一つとなりました。
- 2026年10月:MSIはMovedのプロップテックプラットフォームに賃貸人保険を組み込み、100万戸以上のユニットにリーチしました。このコラボレーションの下、100,000 ミリオン 米ドルから300,000 ミリオン 米ドルの賠償責任補償と100,000 ミリオン 米ドルまでの家財補償を提供するMSIの保険契約が、Movedの既存の居住者入居ワークフロー内で保証付き承認で利用可能となりました。LeaseTrackが継続的なコンプライアンス監視を提供しました。
- 2026年5月:YardiはAPOLLO Insuranceとのパートナーシップを通じてカナダでRentCafe Renter Essentialsを拡大しました。この統合により、すべてのカナダのVoyagerユーザーのRentCafeリースワークフローにテナント保険が直接組み込まれました。居住者はプラットフォームを離れることなく保険を購入または保険証明書をアップロードできるようになりました。
- 2026年4月:Allstateは、個人情報盗難保護を標準給付として含める最初の主要な米国保険会社となりました。展開は、住宅、自動車、または賃貸人保険契約を保有する680万人の顧客を対象に14州で開始されました。追加の州への拡大は2026年を通じて計画されていました。
世界の賃貸人保険市場レポートの範囲
セグメンテーション概要
| 保険代理店・ブローカー |
| 直接保険会社チャネル |
| 賃貸プラットフォームおよび不動産管理会社組み込み型チャネル |
| アフィニティ、パートナーシップ、およびその他の仲介チャネル |
| アパート・集合賃貸住宅 |
| 一戸建て賃貸住宅 |
| 個別賃貸コンドミニアムユニット |
| 目的別建設学生向け住宅 |
| 製造住宅・モバイルホーム |
| その他の住宅賃貸 |
| 個人・単独入居賃貸人 |
| 共有・複数成人世帯賃貸人 |
| 学生賃貸人 |
| 法人・転勤・雇用主負担型賃貸人 |
| その他・未分類 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 販売チャネル別 | 保険代理店・ブローカー | |
| 直接保険会社チャネル | ||
| 賃貸プラットフォームおよび不動産管理会社組み込み型チャネル | ||
| アフィニティ、パートナーシップ、およびその他の仲介チャネル | ||
| 賃貸住居タイプ別 | アパート・集合賃貸住宅 | |
| 一戸建て賃貸住宅 | ||
| 個別賃貸コンドミニアムユニット | ||
| 目的別建設学生向け住宅 | ||
| 製造住宅・モバイルホーム | ||
| その他の住宅賃貸 | ||
| 主要賃貸人世帯セグメント別 | 個人・単独入居賃貸人 | |
| 共有・複数成人世帯賃貸人 | ||
| 学生賃貸人 | ||
| 法人・転勤・雇用主負担型賃貸人 | ||
| その他・未分類 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
賃貸人保険の予測成長率は?
賃貸人保険市場は2027年から2032年にかけて5.5%のCAGRで成長し、2032年までに22.10 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つ販売チャネルはどれですか?
保険代理店・ブローカーが2026年に39.7%で最大のシェアを保有し、組み込み型賃貸プラットフォームが9.8%のCAGRで最高の予測成長率を持っています。
賃貸プラットフォームが補償普及にとって重要な理由は何ですか?
リースまたは入居時に補償を提示することで、賃貸人が保険を購入し保険証明書を提出するために必要な別途の手順が削減されます。
最も成長が速い賃貸住居タイプはどれですか?
目的別建設学生向け住宅は、専門的に管理された住宅とリースベースの登録に支えられ、2032年までに7.5%のCAGRで成長すると予測されています。
最も成長が速い地域はどこですか?
アジア太平洋地域は、都市賃貸の成長とモバイルファーストの流通機会に支えられ、2032年までに7.8%のCAGRで成長すると予測されています。
保険会社間の競争はどの程度集中していますか?
米国の上位5社の保険会社が元受保険料の43%を占めており、世界的な競争は地域および流通モデル全体にわたって断片化したままです。