
Taille et part du marché de l'assurance locataire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
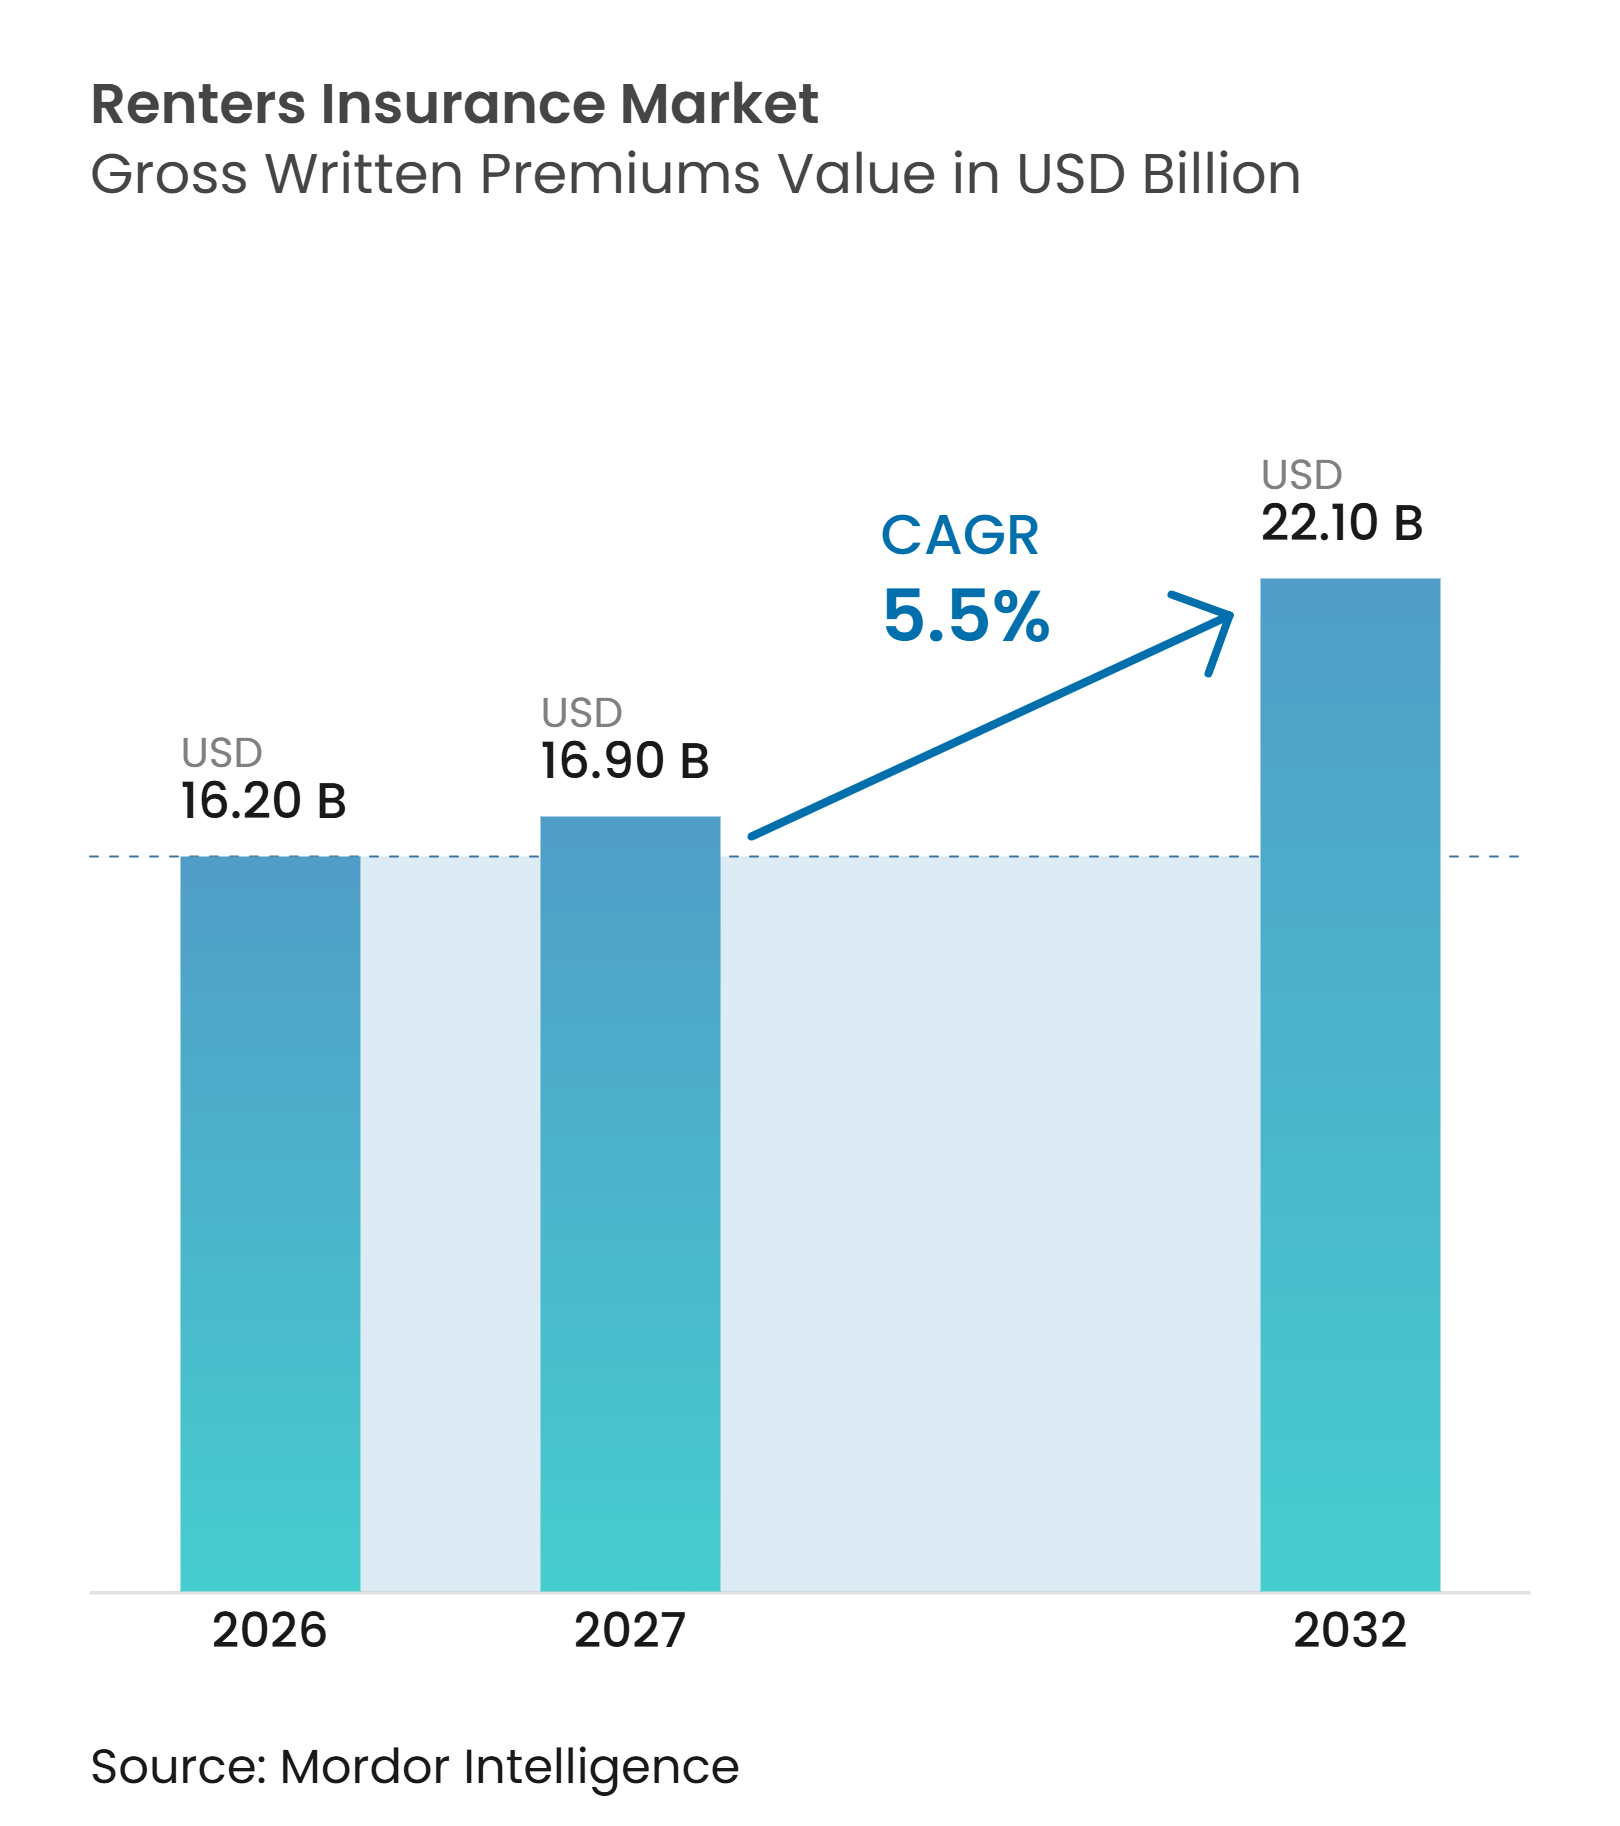
| Taille du Marché (2027) | 16.90 Milliards de dollars |
| Taille du Marché (2032) | 22.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance locataire par Mordor Intelligence
La taille du marché de l'assurance locataire, en termes de valeur des primes brutes émises, était évaluée à 16,20 milliards USD en 2026 et devrait croître de 16,90 milliards USD en 2027 pour atteindre 22,10 milliards USD d'ici 2032, à un CAGR de 5,5 % pendant la période de prévision (2027-2032).
Le marché de l'assurance locataire est soutenu par une période de location plus longue, les coûts d'acquisition immobilière et les conditions d'emprunt retardant l'accession à la propriété pour de nombreux ménages. Une base de locataires plus large peut élargir les opportunités de primes, notamment lorsque les assureurs parviennent à rendre la couverture plus facile à comprendre et à souscrire. Les exigences des baux, les achats via mobile et les intégrations avec les gestionnaires de biens immobiliers modifient la façon dont les locataires prennent connaissance des couvertures disponibles. La réponse concurrentielle inclut la gestion numérique des sinistres, une distribution intégrée plus large et des retraits sélectifs des zones à haut risque. La faible sensibilisation, la pression sur l'accessibilité financière, les annulations de polices et les lacunes en matière de couverture continuent de limiter l'adoption dans le secteur de l'assurance locataire.
Points clés du rapport
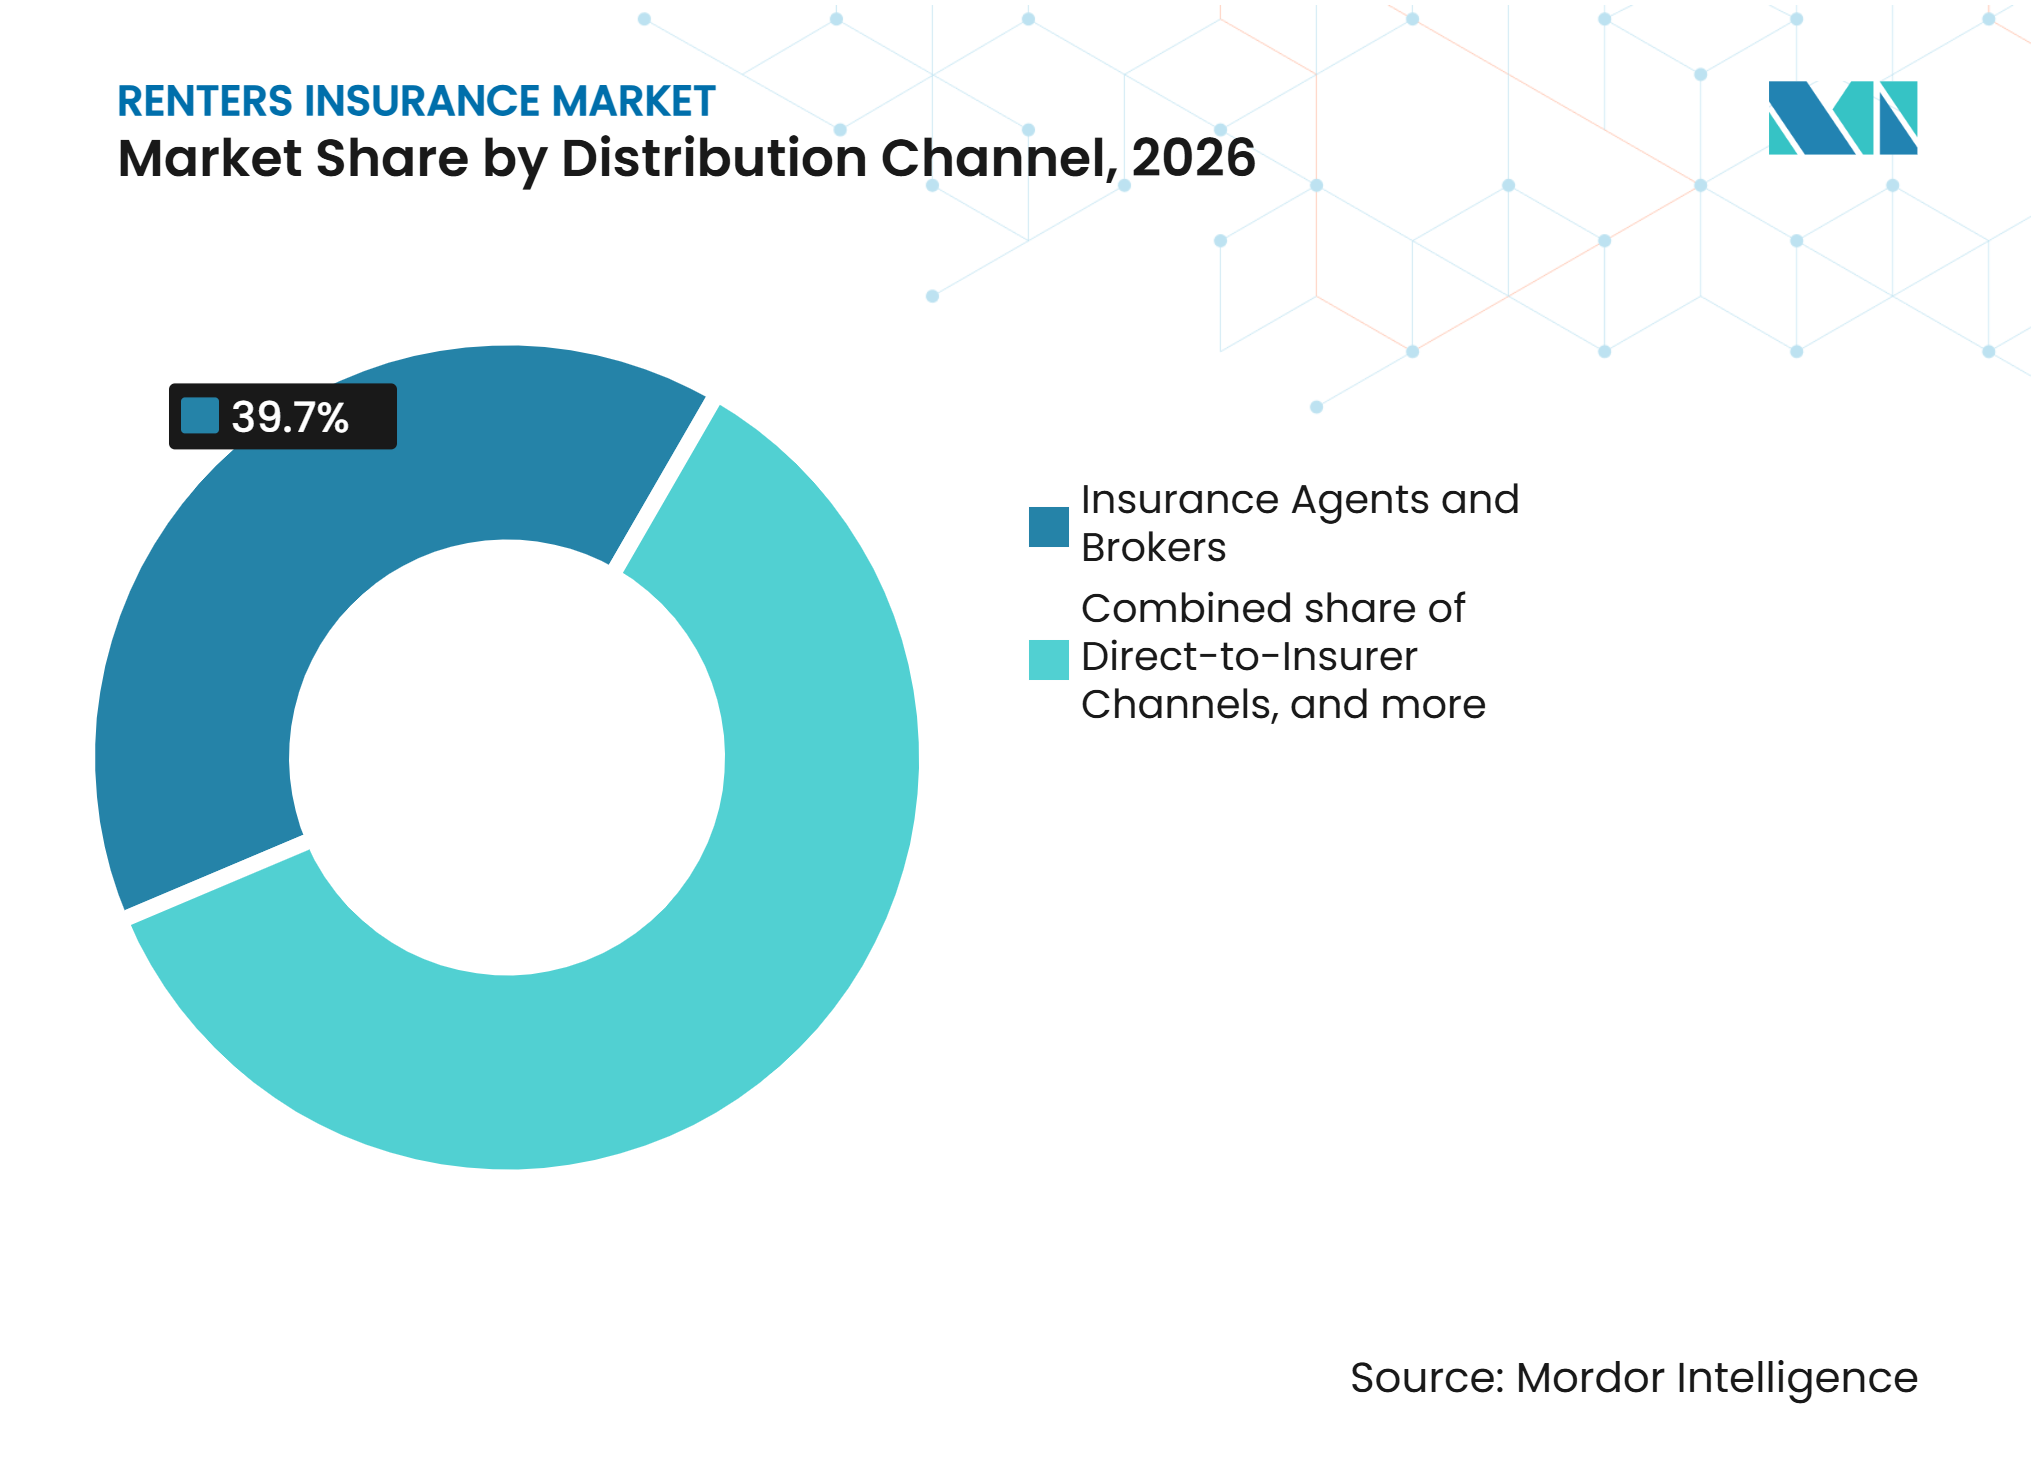
- Par canal de distribution, les agents et courtiers d'assurance ont capté 39,7 % de la part de marché de l'assurance locataire en 2026, tandis que les plateformes de location et les canaux intégrés aux gestionnaires de biens immobiliers devraient croître à un CAGR de 9,8 % jusqu'en 2032.
- Par type de résidence louée, les appartements et les unités locatives multifamiliales ont capté 44,8 % de la part de marché de l'assurance locataire en 2026, tandis que les logements étudiants construits à cet effet devraient croître à un CAGR de 7,5 % jusqu'en 2032.
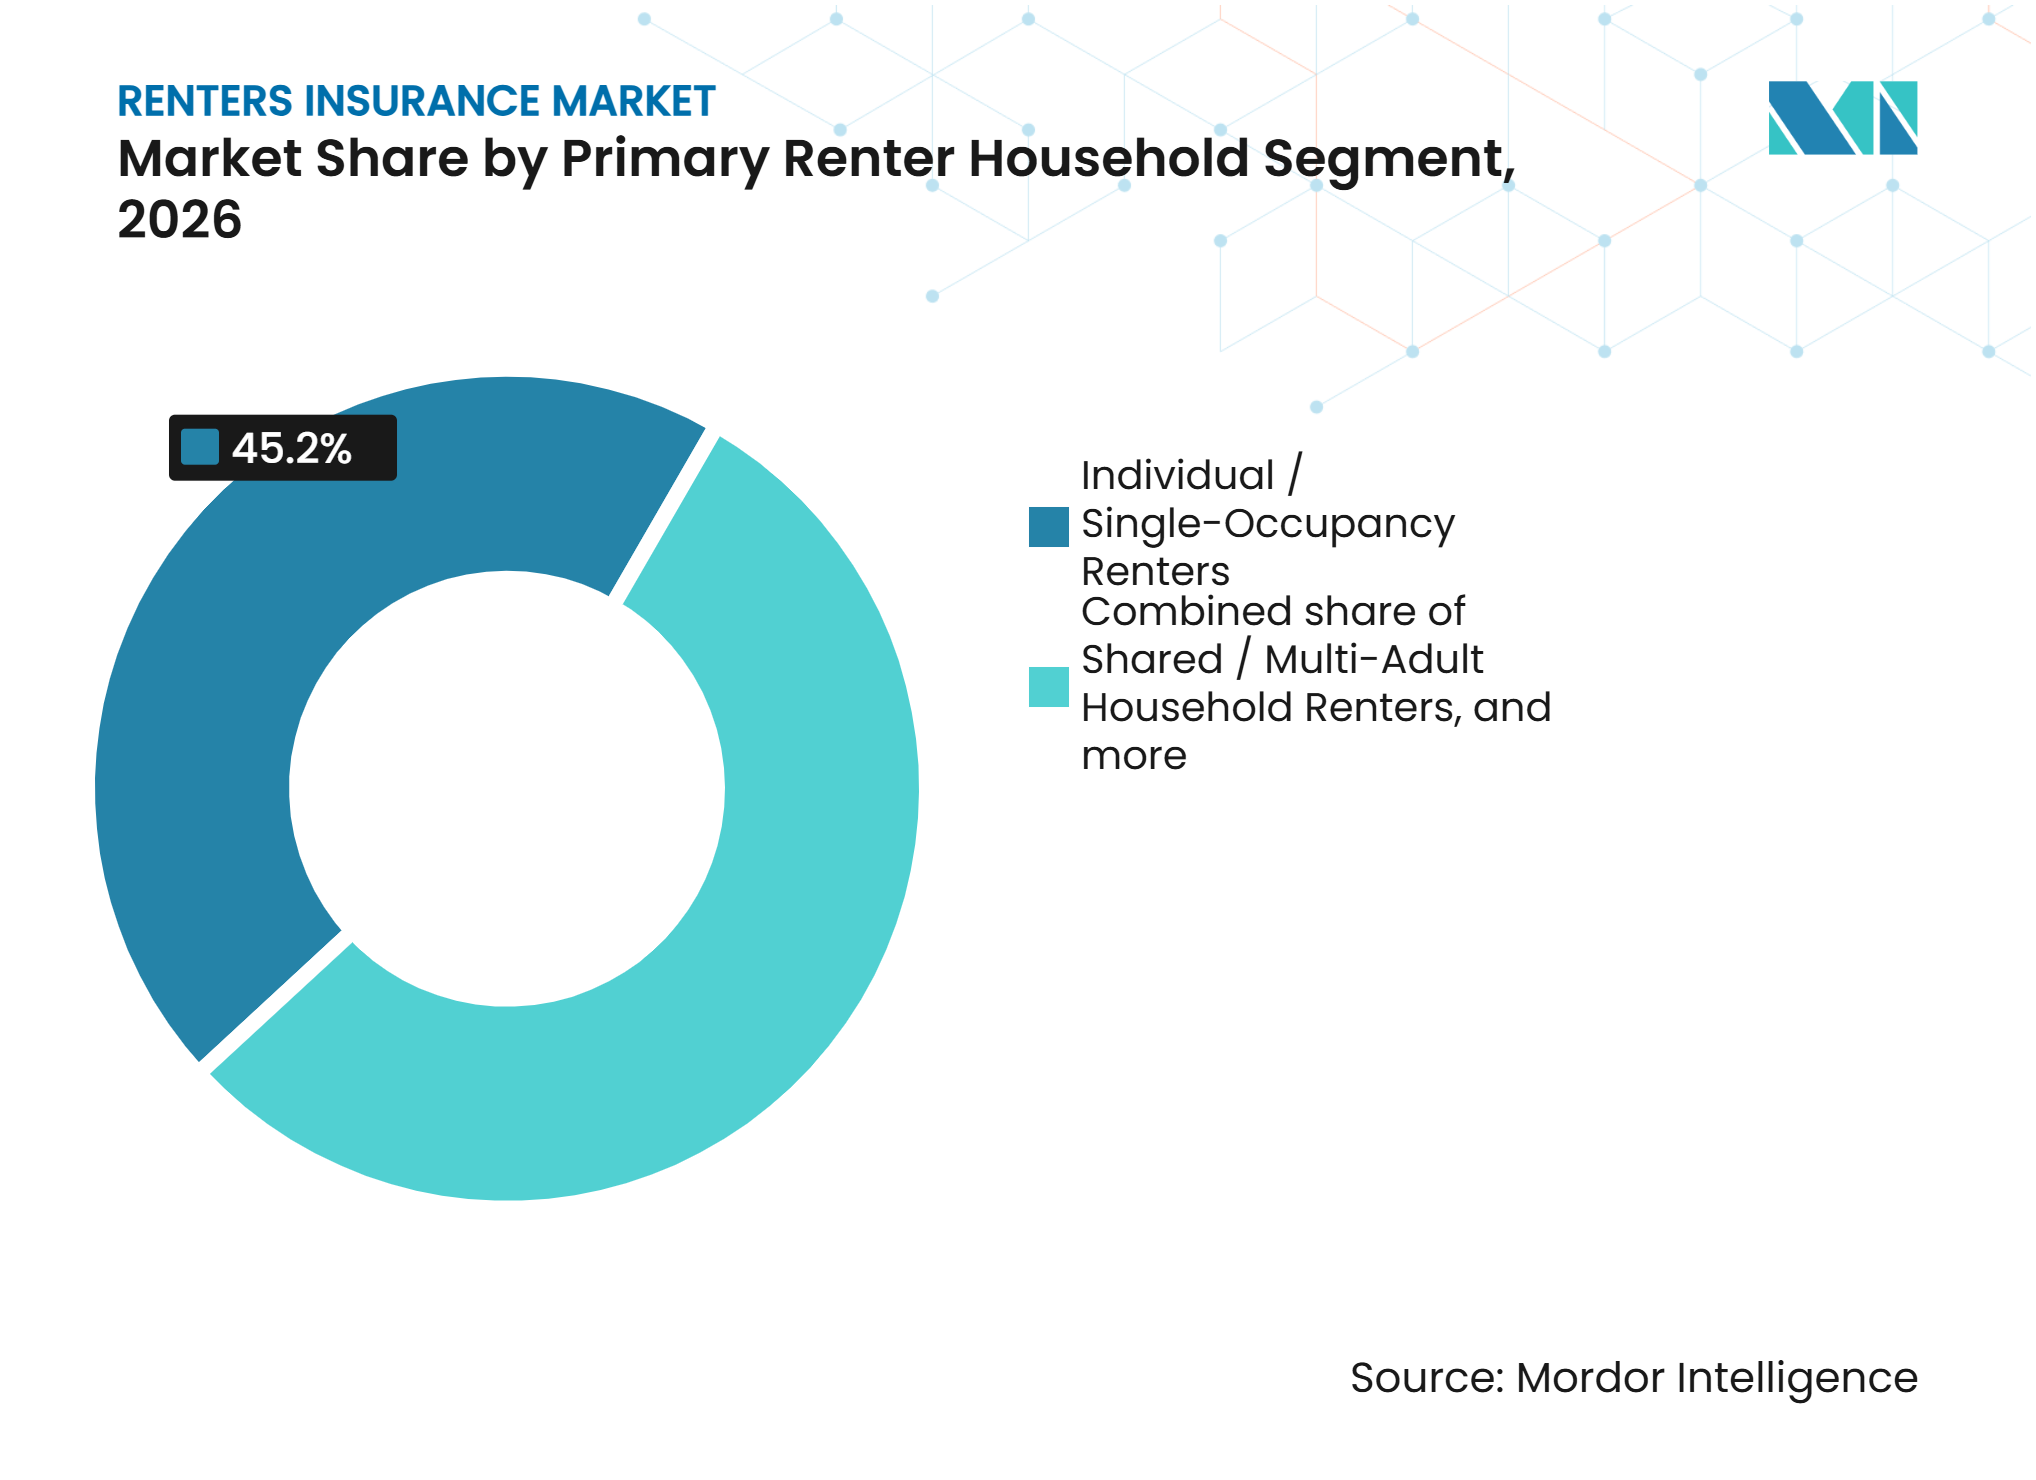
- Par segment de ménage locataire principal, les locataires individuels et en occupation simple ont capté 45,2 % de la part du secteur de l'assurance locataire en 2026, tandis que les locataires d'entreprise, en mutation et parrainés par un employeur devraient croître à un CAGR de 6,8 % jusqu'en 2032.
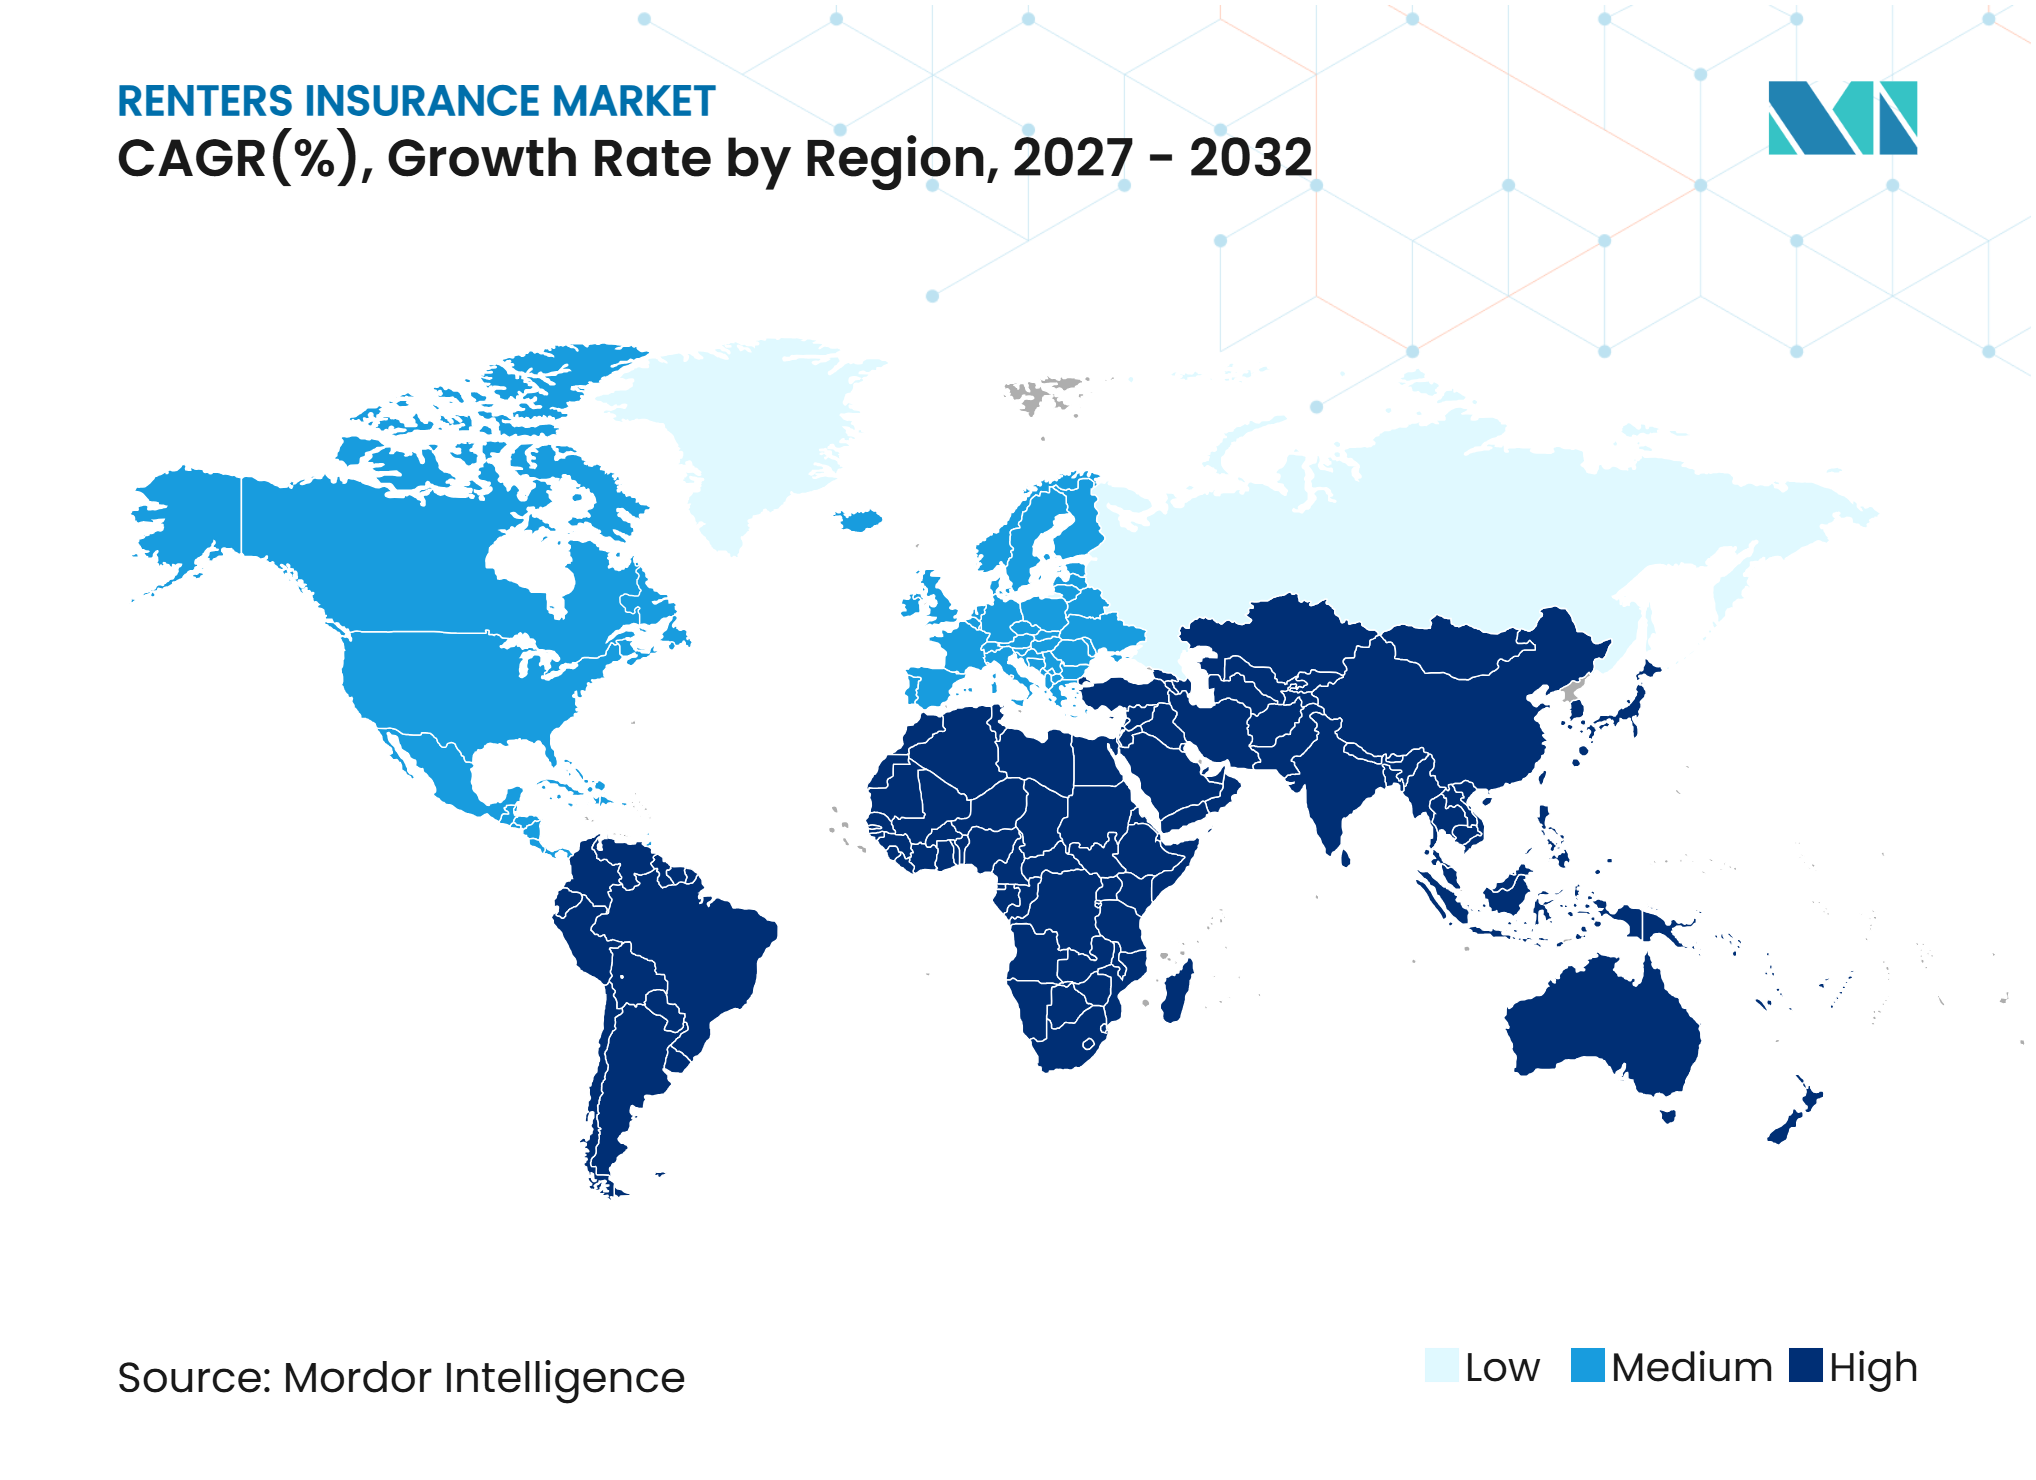
- Par zone géographique, l'Amérique du Nord a capté 43,1 % de la part du secteur de l'assurance locataire en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance des ménages locataires et prolongation de la durée de location | +1.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Exigences d'assurance locataire imposées par les propriétaires | +0.9% | Amérique du Nord et Australie | Court terme (≤ 2 ans) |
| Souscription et gestion des sinistres en priorité numérique | +0.7% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Distribution intégrée via les plateformes de location | +0.8% | Amérique du Nord, Canada et Europe | Court terme (≤ 2 ans) |
| Valeur plus élevée des biens personnels et besoins de protection du contenu | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Sensibilisation croissante aux risques de responsabilité civile et de perte immobilière | +0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des ménages locataires et prolongation de la durée de location
Les obstacles à l'accession à la propriété prolongent la période pendant laquelle de nombreux ménages louent, créant une base plus large pour le marché de l'assurance locataire. TransUnion a rapporté que les locataires représentaient 35,0 % des ménages occupés aux États-Unis au deuxième trimestre 2026. La même étude décrivait un âge médian des locataires de 40 ans, un revenu médian des ménages de 56 000 USD et une durée moyenne de résidence à la même adresse de 3,3 ans[1]. Ces caractéristiques remettent en question l'hypothèse selon laquelle les locataires sont uniformément à court terme et difficiles à fidéliser. Elles soutiennent également une souscription plus ciblée et une conception de produits adaptés aux ménages susceptibles de rester en logement locatif pendant de plus longues périodes.
Exigences d'assurance locataire imposées par les propriétaires
Les clauses de bail exigeant une assurance locataire créent un lien direct entre l'occupation du logement et la souscription d'une police. Ces dispositions sont particulièrement importantes dans les logements multifamiliaux gérés de manière professionnelle, où les exigences peuvent être appliquées de manière cohérente sur de grands portefeuilles. Cette pratique peut réduire l'incertitude pour les locataires et les gestionnaires immobiliers en précisant la couverture de responsabilité civile ou du contenu avant l'emménagement. Les réglementations des États aux États-Unis, notamment l'ORS 90.222 de l'Oregon et le §55-248.7:2 de Virginie, fournissent un cadre pour les exigences d'assurance des propriétaires et les protections des consommateurs. Le marché de l'assurance locataire bénéficie lorsque ces exigences sont communiquées clairement et que les pratiques de collecte des primes restent transparentes. Les gestionnaires immobiliers peuvent également utiliser des outils de vérification pour identifier les polices qui expirent pendant la durée d'un bail.
Souscription et gestion des sinistres d'assurance locataire en priorité numérique
Les services numériques peuvent réduire le coût administratif de l'émission et de la gestion des polices d'assurance locataire à faible prime. Lemonade a indiqué dans son rapport annuel 2025 que ses systèmes d'intelligence artificielle ont traité 96 % des premières déclarations de sinistres sans intervention humaine au 31 décembre 2025[2]. La société a également indiqué que son processus automatisé de traitement des sinistres pouvait compléter certaines décisions simples en quelques secondes après les vérifications antifraude. L'automatisation peut rendre plus pratique le service aux locataires recherchant une couverture à faible coût via une interface mobile. Elle peut également raccourcir le délai entre le signalement d'un sinistre et une décision initiale pour les réclamations simples.
Distribution d'assurance intégrée via les plateformes de location et les flux de travail de bail
La distribution intégrée place l'assurance dans les systèmes que les locataires utilisent déjà pour louer un logement, planifier un déménagement ou télécharger des documents. En octobre 2026, MSI a intégré sa couverture locataire dans la plateforme de Moved, qui dessert plus de 4 000 propriétés et plus d'un million d'unités à l'échelle nationale[3]. Cet accord permet aux résidents d'obtenir une police dans le cadre du processus d'emménagement plutôt que de remplir une demande séparée. En mai 2026, Yardi a étendu RentCafe Renter Essentials au Canada grâce à un partenariat avec APOLLO Insurance[4]. Ces accords montrent comment le marché de l'assurance locataire peut atteindre les locataires à un moment où la couverture est immédiatement pertinente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Faible sensibilisation à l'assurance locataire et aux limites de la couverture des propriétaires | -0.8% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et marchés européens émergents | Long terme (≥ 4 ans) |
| Contraintes d'accessibilité financière des primes pour les locataires sensibles aux coûts | -0.7% | Mondial, concentré en Asie-Pacifique et chez les locataires américains à faibles revenus | Moyen terme (2-4 ans) |
| Exclusions de couverture, franchises et lacunes de protection | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Pertes liées à la fraude et défis de vérification | -0.4% | Amérique du Nord et marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Faible sensibilisation à l'assurance locataire et aux limites de la couverture des propriétaires
La faible sensibilisation reste une contrainte majeure car de nombreux locataires ignorent que la police d'un propriétaire ne protège généralement pas leurs biens personnels. Le Département des assurances de Caroline du Nord a cité une enquête de l'Association nationale des commissaires aux assurances montrant que seulement 21 % des adultes de la génération Z détenaient une assurance locataire en 2025. L'écart ne se limite pas aux États-Unis, car les locataires au Royaume-Uni peuvent également mal comprendre la responsabilité en matière de couverture du contenu. Les assureurs peuvent y remédier en utilisant des explications courtes et claires lors de la signature du bail et pendant l'intégration. La sensibilisation doit expliquer à la fois la valeur de la couverture des biens personnels et le rôle de la protection de la responsabilité civile personnelle.
Contraintes d'accessibilité financière des primes pour les locataires sensibles aux coûts
L'accessibilité financière est un frein car les locataires ayant la plus grande exposition financière peuvent être les moins à même d'ajouter une autre dépense récurrente. L'Institut d'information sur les assurances a rapporté une prime annuelle moyenne d'assurance locataire aux États-Unis de 170 USD en 2025. Même un paiement annuel modeste peut entrer en concurrence avec le loyer, les services publics, les remboursements de dettes et d'autres dépenses essentielles. Ce défi est plus prononcé dans les zones où le risque de catastrophe contribue à des prix d'assurance immobilière plus élevés. La fréquence de paiement flexible et des niveaux de couverture clairs peuvent aider les locataires à comparer une police avec les conséquences financières d'un sinistre non assuré.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par canal de distribution :
les agents et courtiers maintiennent leur envergure tandis que les canaux intégrés mènent la croissanceLes agents et courtiers d'assurance ont capté 39,7 % de la part du marché de l'assurance locataire en 2026. Leur position reflète l'importance de longue date des conseils agréés dans l'assurance des particuliers, notamment lorsque les locataires regroupent leur couverture avec l'automobile ou d'autres polices. Les agents peuvent aider les clients à évaluer les valeurs du contenu, les limites de responsabilité civile et les différences entre la valeur de remplacement au coût réel et la couverture au coût de remplacement. Cela reste utile pour les locataires possédant des biens de valeur, des arrangements ménagers complexes ou des questions sur les exigences des propriétaires. La taille du marché de l'assurance locataire associée aux agents et courtiers reflète la demande de conseils accessibles plutôt qu'une simple structure de distribution héritée.
Les plateformes de location et les canaux intégrés aux gestionnaires immobiliers devraient croître à un CAGR de 9,8 % jusqu'en 2032. La relation de MSI avec Moved en 2026 montre comment un seul partenariat de plateforme peut connecter la couverture à plus d'un million d'unités. Ces canaux peuvent accélérer la souscription de polices et assurer une vérification continue après l'inscription. Leur succès dépendra de la transparence des choix, d'une expérience de sinistres fiable et d'un processus pour les locataires ayant besoin d'aide au-delà des invites automatisées. Le secteur de l'assurance locataire continuera de s'appuyer à la fois sur les conseillers et la technologie intégrée, car les différents besoins des locataires nécessitent différents modèles de service.


Par type de résidence louée :
le logement multifamilial est en tête tandis que le logement étudiant se développeLes appartements et les unités locatives multifamiliales ont capté 44,8 % de la part du marché de l'assurance locataire en 2026. Le segment bénéficie de la concentration des locataires dans des immeubles gérés par des organisations pouvant appliquer des exigences d'assurance sur de nombreuses unités. Assurant a indiqué que plus de la moitié des 50 plus grandes sociétés de gestion immobilière aux États-Unis travaillent avec elle pour l'assurance locataire. Les maisons individuelles en location et les unités de copropriété louées individuellement représentent également des opportunités significatives, bien que leurs exigences d'assurance puissent être moins standardisées. Les maisons préfabriquées et mobiles ajoutent un besoin distinct de couverture car l'exposition aux événements météorologiques peut être élevée par rapport aux ressources des ménages.
Les logements étudiants construits à cet effet devraient croître à un CAGR de 7,5 % jusqu'en 2032. Le segment rassemble des logements gérés de manière professionnelle, des changements fréquents d'occupation et des locataires qui peuvent souscrire une couverture pour la première fois. La loi britannique sur les droits des locataires de 2025 a créé une exemption spécifique pour les logements étudiants construits à cet effet et approuvés, préservant les arrangements de location à durée déterminée pour ce type de logement à partir du 1er mai 2026. Un programme de l'Université Rider en 2025 qui a intégré une assurance collective dans son portail de logement a multiplié par 50 la participation des étudiants par rapport au semestre précédent. Le marché de l'assurance locataire peut se développer dans ce segment lorsque la couverture étudiante est claire, peu coûteuse et intégrée au processus de logement.
Par segment principal de ménage locataire :
les occupants uniques sont en tête tandis que les locataires d'entreprise connaissent la croissance la plus rapideLes locataires individuels et à occupation unique ont capté 45,2 % de la part du marché de l'assurance locataire en 2026. Les recherches de TransUnion sur les locataires en 2026 indiquent que le revenu médian des ménages locataires est de 56 000 USD et la durée moyenne de résidence à la même adresse est de 3,3 ans. Ces attributs peuvent soutenir des offres de couverture plus personnalisées et des programmes de fidélisation. Les ménages partagés et multi-adultes nécessitent un traitement attentif de la responsabilité civile et des biens car tous les occupants peuvent ne pas avoir les mêmes besoins de protection. Les locataires étudiants peuvent également avoir besoin de conseils lorsque la couverture d'assurance habitation parentale ne s'applique plus à une location indépendante.
Les locataires d'entreprise, en mutation et parrainés par leur employeur devraient croître à un CAGR de 6,8 % jusqu'en 2032. Le segment est soutenu par des programmes de mobilité qui incluent le logement temporaire et l'assurance dans le cadre d'un package de relocalisation plus large. ECA International a rapporté que 96 % des employeurs accordent la priorité au logement temporaire dans les packages de relocalisation en 2026. Cela offre aux assureurs un canal d'acquisition à moindre coût que le marketing individuel auprès des clients, mais le service doit répondre aux besoins à la fois de l'employeur et de l'employé. Le segment devrait également bénéficier de l'élargissement de la mobilité mondiale au-delà des rôles de cadres supérieurs.

Analyse géographique
L'Amérique du Nord a capté 43,1 % de la part du marché de l'assurance locataire en 2026. Les États-Unis soutiennent la position de la région grâce à un système d'assurance des particuliers mature, de solides réseaux d'agents et une large base locative multifamiliale. Les données de l'Association nationale des commissaires aux assurances montrent que State Farm détenait 18,63 % des primes émises pour l'assurance locataire aux États-Unis, Allstate 8,44 % et Liberty Mutual 6,86 %. Le Canada développe également la distribution intégrée, Yardi ayant étendu RentCafe Renter Essentials avec APOLLO Insurance pour les utilisateurs canadiens de Voyager en mai 2026. L'Amérique du Nord combine des pratiques de couverture établies avec de nouveaux canaux d'inscription pilotés par la technologie.
Les États-Unis montrent également les effets des décisions de gestion des risques dans les États exposés aux catastrophes. Liberty Mutual prévoyait de se retirer des lignes de copropriété et d'assurance locataire en Californie en 2026, tandis que Mercury Insurance a annoncé un programme de transition pour les clients Safeco concernés via son réseau d'agents. State Farm a rouvert la couverture locataire et de copropriété en Californie pour certains assurés existants déménageant dans l'État en janvier 2026. De telles actions peuvent remodeler la disponibilité au niveau de l'État sans modifier l'importance nationale du marché de l'assurance locataire. Les assureurs doivent équilibrer le risque de portefeuille avec une transition claire et équitable pour les assurés. Les fournisseurs numériques peuvent trouver des opportunités là où les assureurs établis resserrent leurs critères de souscription.
L'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2032, ce qui en fait le segment régional à la croissance la plus rapide du marché de l'assurance locataire. L'opportunité est liée à la migration urbaine, au développement du logement locatif et à la capacité d'inscrire des clients via des canaux mobiles. Le Japon reste plus mature car l'assurance incendie est couramment associée aux contrats de location, tandis que d'autres marchés ont plus de marge pour une première adoption. La croissance variera selon les régions car les réglementations locales, la sensibilisation à l'assurance et les pratiques de gestion immobilière diffèrent considérablement. Les assureurs ont besoin de partenaires de distribution locaux et d'explications claires pour les consommateurs plutôt que d'une stratégie régionale unique. La taille du marché de l'assurance locataire en Asie-Pacifique dépendra de la capacité des canaux intégrés à renforcer la confiance tout en respectant les exigences de conformité locales.
L'Europe présente un tableau mixte de populations locataires établies et d'une adoption inégale de l'assurance du contenu. L'Allemagne dispose d'une grande population de locataires et d'une forte culture de couverture de responsabilité civile personnelle, ce qui peut créer un chemin vers une protection plus large du contenu. Au Royaume-Uni, le taux de pénétration de l'assurance du contenu parmi les locataires privés a diminué de 51 % en 2023 à 46 % en 2025. Ce déclin montre que la sensibilisation et l'accessibilité financière peuvent affaiblir l'adoption même là où le produit d'assurance est familier. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des contributeurs plus modestes au marché de l'assurance locataire, mais l'expansion du logement urbain peut créer une demande future. Les assureurs dans ces régions doivent tenir compte des conditions monétaires, de la réglementation locale et de la disponibilité des systèmes de paiement numérique avant de développer la distribution.
Paysage concurrentiel
Concentration du Marché
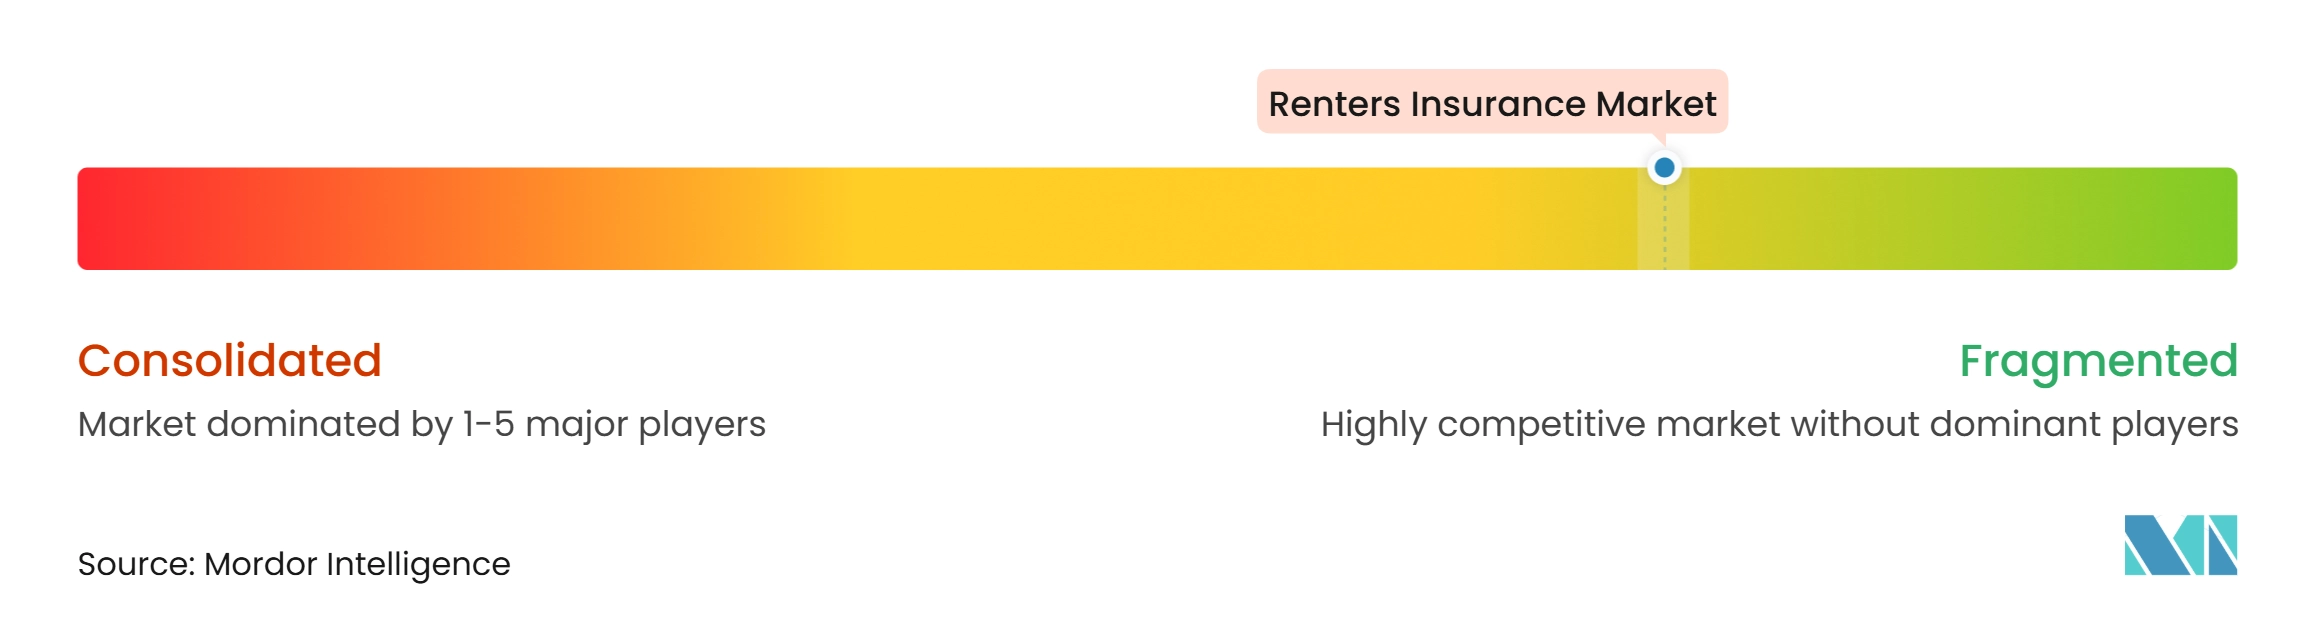
Le marché de l'assurance locataire est fragmenté, notamment dans les régions mondiales, avec une concurrence couvrant les assureurs traditionnels, les fournisseurs spécialisés, les assureurs numériques et les agences générales de gestion. Bien que les cinq premiers assureurs représentaient 43 % des primes émises aux États-Unis, le marché comprend de nombreux fournisseurs en concurrence par les prix, la couverture groupée, les partenariats de distribution et les services numériques. State Farm, Allstate, Nationwide et The Travelers Companies s'appuient sur des marques établies et de larges réseaux de distribution, tandis qu'Assurant et Intact Financial se concentrent sur les relations avec les gestionnaires immobiliers. Le positionnement concurrentiel dépend donc à la fois de la portée auprès des consommateurs et de l'accès aux portefeuilles immobiliers locatifs.
Les assureurs renforcent leurs positions par des acquisitions, des avantages de polices élargis et des partenariats de distribution intégrée. Assurant a acquis l'activité locataire nord-américaine de QBE Insurance Group en mai 2025, élargissant sa présence dans l'assurance multifamiliale et ses relations avec les gestionnaires immobiliers. Allstate a également introduit la protection contre le vol d'identité comme avantage standard pour les assurés éligibles en habitation, automobile et assurance locataire dans 14 États en avril 2026. Pendant ce temps, les assureurs numériques tels que Lemonade se démarquent par une inscription plus rapide, une gestion des polices via mobile et des processus automatisés de traitement des sinistres. Les partenariats impliquant Aviva, Lemonade et BNP Paribas Cardif illustrent davantage comment les assureurs établis tirent parti de la distribution numérique pour atteindre les clients.
La fragmentation crée également des opportunités pour les fournisseurs ciblant les petits et moyens gestionnaires immobiliers via des solutions intégrées d'assurance et de technologie. La collaboration de MSI avec Moved élargit l'accès à l'assurance locataire via l'écosystème technologique immobilier, tandis que Sure et Groma ont lancé un programme intégré d'assurance locataire, de vérification de conformité et de responsabilité civile des locataires en octobre 2026. Ces initiatives démontrent comment les fournisseurs spécialisés peuvent être compétitifs sans s'appuyer uniquement sur de grands réseaux de vente directe. Dans l'ensemble, le marché devrait rester fragmenté car les assureurs traditionnels, les assureurs numériques, les fournisseurs spécialisés et les plateformes d'assurance intégrée se font concurrence par des produits différenciés, des partenariats de distribution et des expériences client améliorées.
Leaders du secteur de l'assurance locataire
-
State Farm Mutual Automobile Insurance Company
-
Allstate Corporation
-
Liberty Mutual Insurance
-
The Travelers Companies, Inc.
-
Nationwide Mutual Insurance Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance locataire Entreprises couvertes dans ce rapport
- State Farm
- Allstate
- Liberty Mutual
- The Travelers Companies
- Nationwide
- USAA
- Lemonade
- American Family Insurance
- Farmers Insurance Group
- Chubb
- Erie Insurance
- Amica Mutual Insurance
- Assurant
- The Hartford
- Auto-Owners Insurance
- Intact Financial Corporation
- Allianz
- QBE Insurance Group
- Suncorp Group
- Aviva
Développements industriels récents dans Marché de l'assurance locataire
- Octobre 2026 : Sure et Groma ont lancé une assurance locataire intégrée, une vérification de conformité assistée par intelligence artificielle et un programme de responsabilité civile des locataires. Le déploiement combiné sur le portefeuille multifamilial de Groma a été réalisé en moins de 30 jours, offrant une couverture à l'échelle du portefeuille, un suivi automatisé de la conformité via l'outil Verify de Sure et une protection de responsabilité civile des locataires pour les unités non conformes. Le lancement a marqué l'une des premières solutions entièrement intégrées d'assurance locataire et de conformité déployées simultanément sur un portefeuille d'investissement multifamilial.
- Octobre 2026 : MSI a intégré l'assurance locataire dans la plateforme proptech de Moved, atteignant plus d'un million d'unités. Dans le cadre de la collaboration, les polices de MSI, qui offraient une couverture de responsabilité civile de 100 000 USD à 300 000 USD et une couverture du contenu jusqu'à 100 000 USD, étaient disponibles avec une approbation garantie dans le flux de travail d'emménagement existant des résidents de Moved. LeaseTrack assurait un suivi continu de la conformité.
- Mai 2026 : Yardi a étendu RentCafe Renter Essentials au Canada grâce à un partenariat avec APOLLO Insurance. L'intégration a incorporé l'assurance locataire directement dans le flux de travail de location RentCafe pour tous les utilisateurs canadiens de Voyager. Elle a permis aux résidents de souscrire ou de télécharger une preuve d'assurance sans quitter la plateforme.
- Avril 2026 : Allstate est devenu le premier grand assureur américain à inclure la protection contre le vol d'identité comme avantage standard. Le déploiement a débuté dans 14 États pour 6,8 millions de clients détenant des polices d'habitation, d'automobile ou d'assurance locataire. L'extension à d'autres États était prévue tout au long de 2026.
Portée du rapport mondial sur le marché de l'assurance locataire
Aperçu de la segmentation
| Agents et courtiers d'assurance |
| Canaux directs auprès de l'assureur |
| Canaux intégrés aux plateformes de location et aux gestionnaires immobiliers |
| Canaux d'affinité, de partenariat et autres canaux intermédiés |
| Appartements et unités locatives multifamiliales |
| Maisons individuelles en location |
| Unités de copropriété louées individuellement |
| Logements étudiants construits à cet effet |
| Maisons préfabriquées et mobiles |
| Autres locations résidentielles |
| Locataires individuels / à occupation unique |
| Locataires en ménage partagé / multi-adultes |
| Locataires étudiants |
| Locataires d'entreprise, en mutation et parrainés par leur employeur |
| Autres / Non classifiés |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par canal de distribution | Agents et courtiers d'assurance | |
| Canaux directs auprès de l'assureur | ||
| Canaux intégrés aux plateformes de location et aux gestionnaires immobiliers | ||
| Canaux d'affinité, de partenariat et autres canaux intermédiés | ||
| Par type de résidence louée | Appartements et unités locatives multifamiliales | |
| Maisons individuelles en location | ||
| Unités de copropriété louées individuellement | ||
| Logements étudiants construits à cet effet | ||
| Maisons préfabriquées et mobiles | ||
| Autres locations résidentielles | ||
| Par segment principal de ménage locataire | Locataires individuels / à occupation unique | |
| Locataires en ménage partagé / multi-adultes | ||
| Locataires étudiants | ||
| Locataires d'entreprise, en mutation et parrainés par leur employeur | ||
| Autres / Non classifiés | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'assurance locataire ?
Le marché de l'assurance locataire devrait croître à un CAGR de 5,5 % de 2027 à 2032, pour atteindre 22,1 milliards USD d'ici 2032.
Quel canal de distribution détient la plus grande part ?
Les agents et courtiers d'assurance détiennent la plus grande part à 39,7 % en 2026, tandis que les plateformes de location intégrées affichent la croissance projetée la plus élevée à un CAGR de 9,8 %.
Pourquoi les plateformes de location sont-elles importantes pour l'adoption de la couverture ?
Elles présentent la couverture lors de la location ou de l'emménagement, ce qui réduit les étapes séparées nécessaires aux locataires pour souscrire une police et soumettre une preuve d'assurance.
Quel type de résidence louée connaît la croissance la plus rapide ?
Les logements étudiants construits à cet effet devraient croître à un CAGR de 7,5 % jusqu'en 2032, soutenus par des logements gérés de manière professionnelle et une inscription basée sur le bail.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2032, soutenue par la croissance de la location urbaine et les opportunités de distribution axées sur le mobile.
Quelle est la concentration de la concurrence parmi les assureurs ?
Les 5 premiers assureurs aux États-Unis représentent 43 % des primes émises, tandis que la concurrence mondiale reste fragmentée selon les régions et les modèles de distribution.