
Marktgröße und Marktanteil der Mieterversicherung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
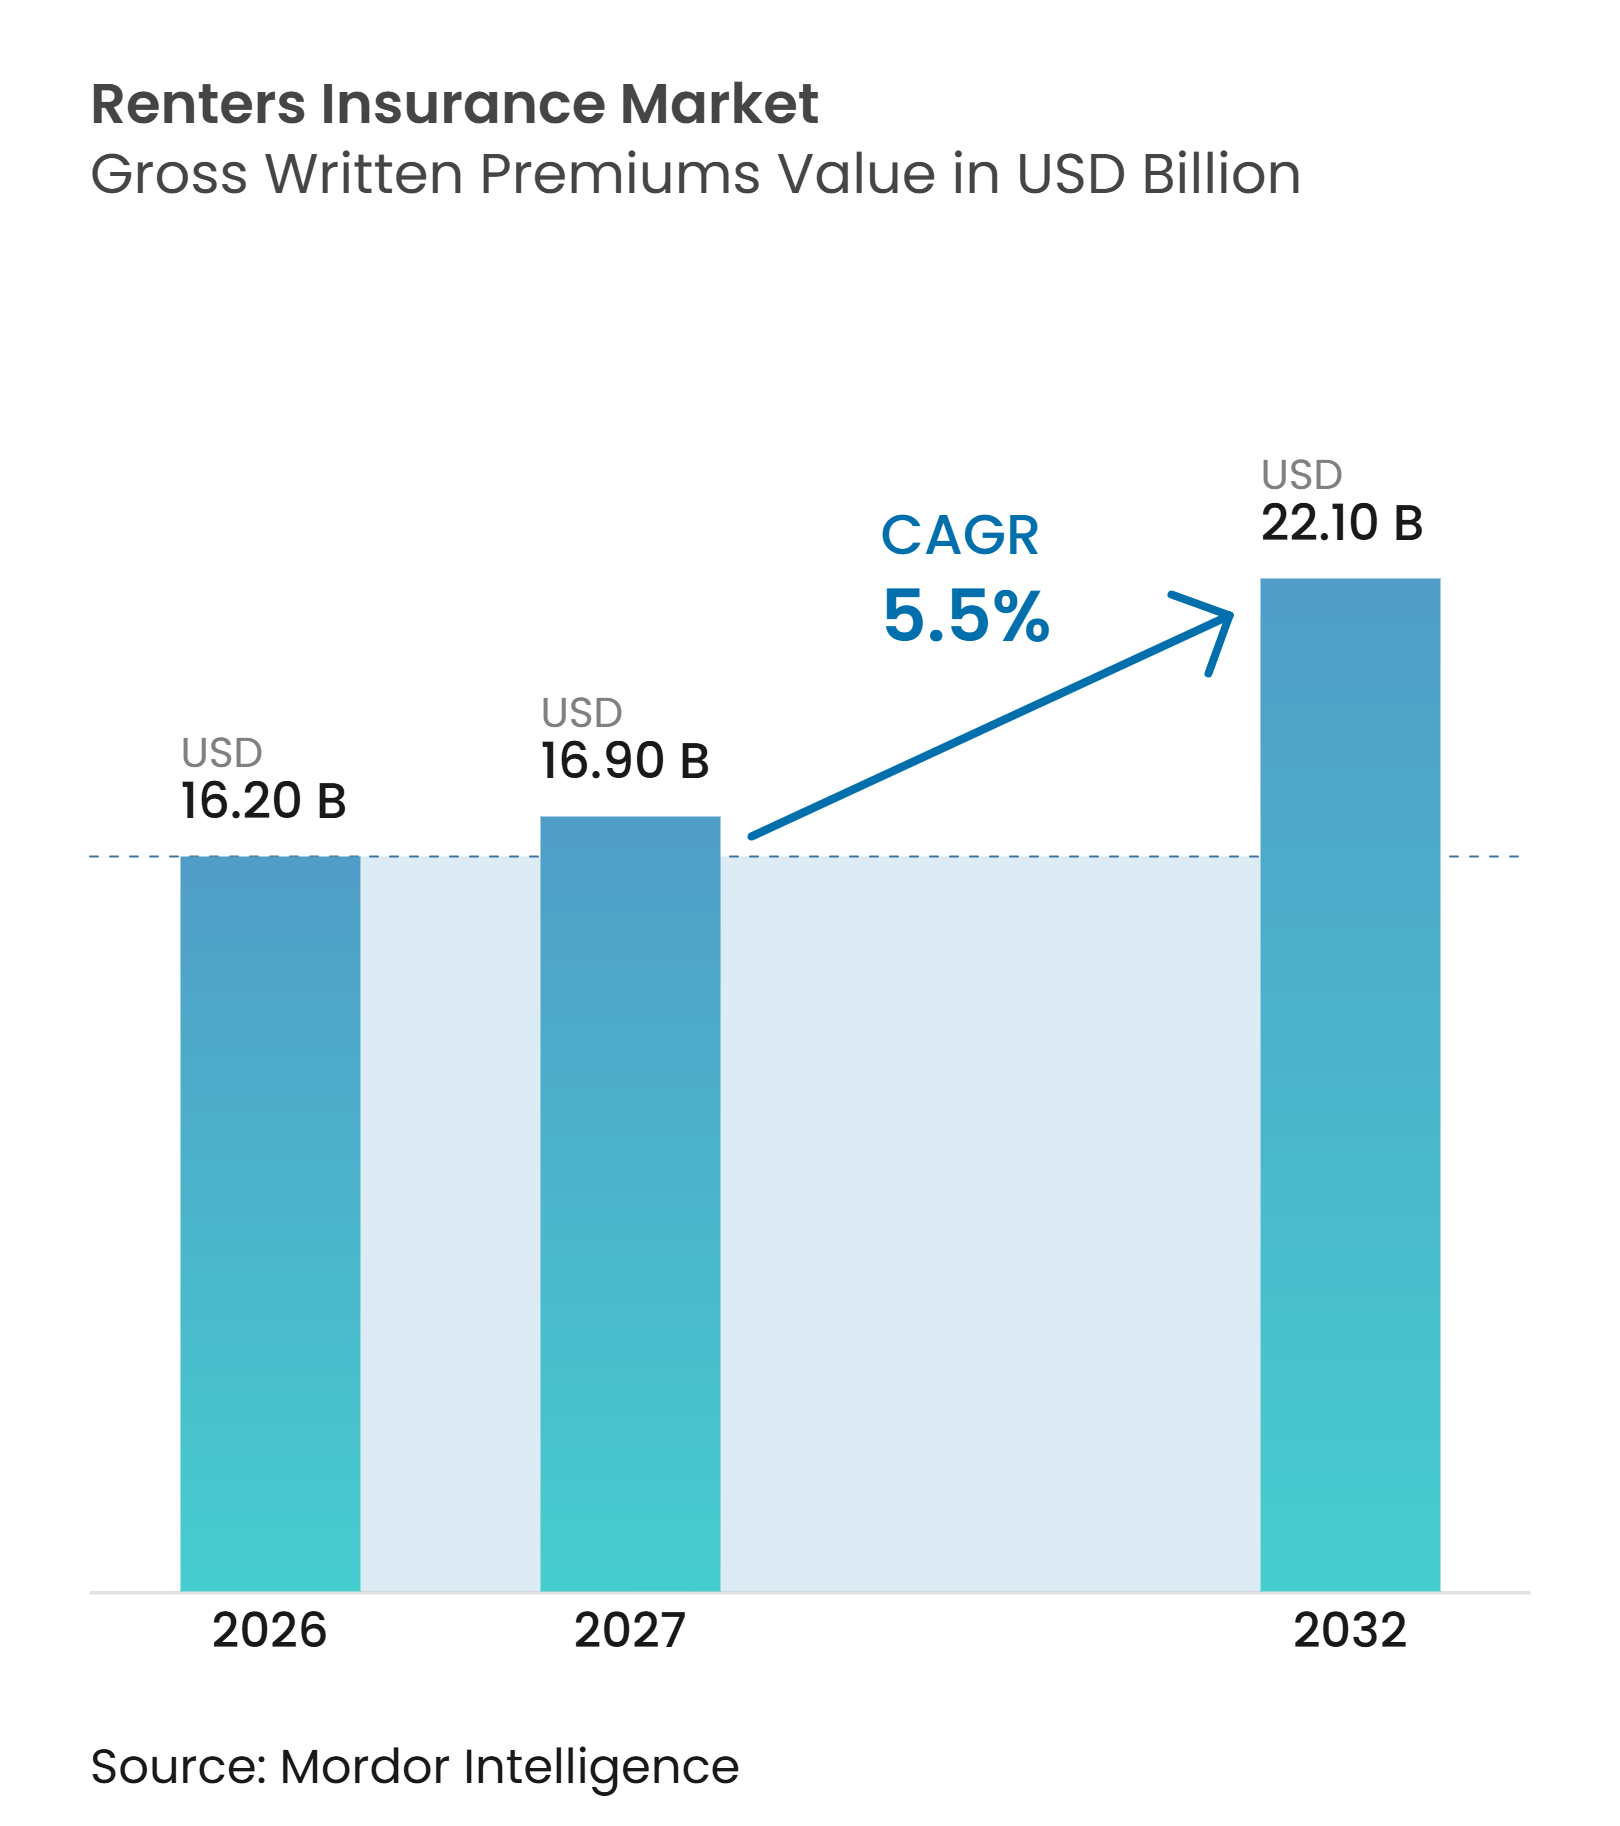
| Marktgröße (2027) | 16.90 Milliarden US-Dollar |
| Marktgröße (2032) | 22.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Mieterversicherung von Mordor Intelligence
Die Marktgröße der Mieterversicherung, gemessen am Wert der gebuchten Bruttoprämien, wurde 2026 auf 16,20 Milliarden USD geschätzt und soll von 16,90 Milliarden USD im Jahr 2027 auf 22,10 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,5 % während des Prognosezeitraums (2027–2032).
Der Mieterversicherungsmarkt wird durch längere Mietdauern gestützt, da hohe Immobilienkaufpreise und restriktive Kreditbedingungen den Erwerb von Wohneigentum für viele Haushalte verzögern. Eine größere Mieterbasis kann die Prämienopportunitäten ausweiten, insbesondere dort, wo Versicherer den Abschluss und das Verständnis von Versicherungsschutz erleichtern können. Mietvertragliche Anforderungen, mobiler Versicherungsabschluss und Integrationen mit Immobilienverwaltungssystemen verändern die Art und Weise, wie Mieter auf Versicherungsschutz aufmerksam werden. Die wettbewerbliche Reaktion umfasst digitale Schadenabwicklung, eine breitere eingebettete Distribution sowie selektive Rückzüge aus Hochrisikostandorten. Geringe Bekanntheit, Erschwinglichkeitsdruck, Policenstornierungen und Deckungslücken schränken die Verbreitung in der Mieterversicherungsbranche weiterhin ein.
Wichtigste Erkenntnisse des Berichts
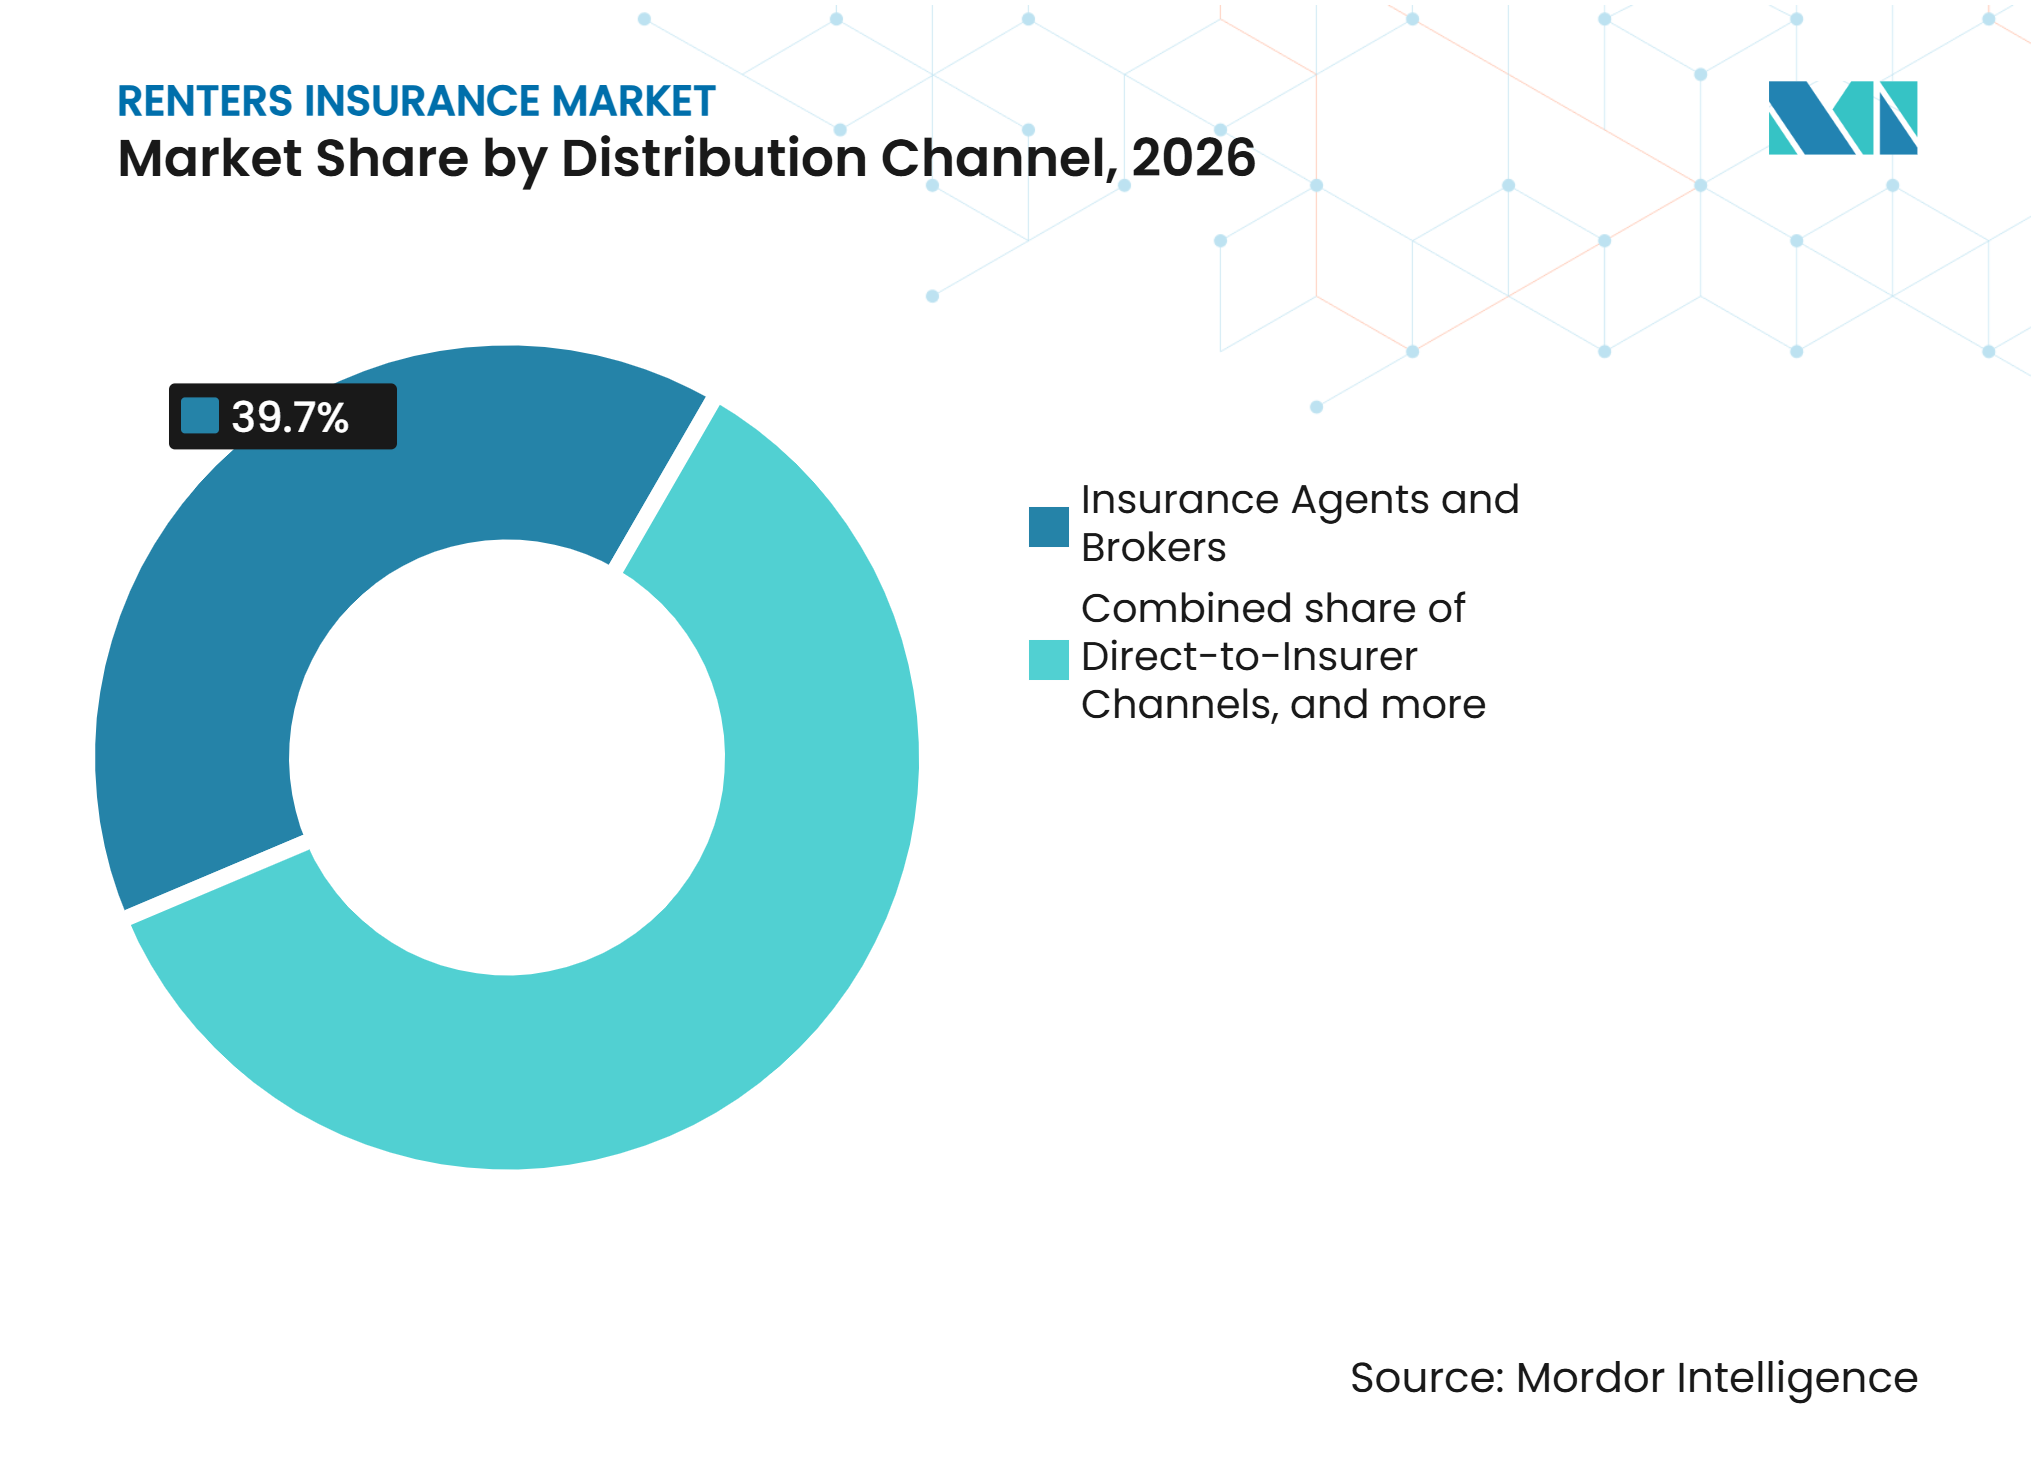
- Nach Vertriebskanal entfielen im Jahr 2026 39,7 % des Mieterversicherungsmarktanteils auf Versicherungsagenten und -makler, während Mietplattformen und in Immobilienverwaltungen eingebettete Kanäle bis 2032 voraussichtlich mit einer CAGR von 9,8 % wachsen werden.
- Nach Art der gemieteten Unterkunft entfielen im Jahr 2026 44,8 % des Mieterversicherungsmarktanteils auf Wohnungen und Mehrfamilienmietobjekte, während zweckgebundene Studierendenwohnheime bis 2032 voraussichtlich mit einer CAGR von 7,5 % wachsen werden.
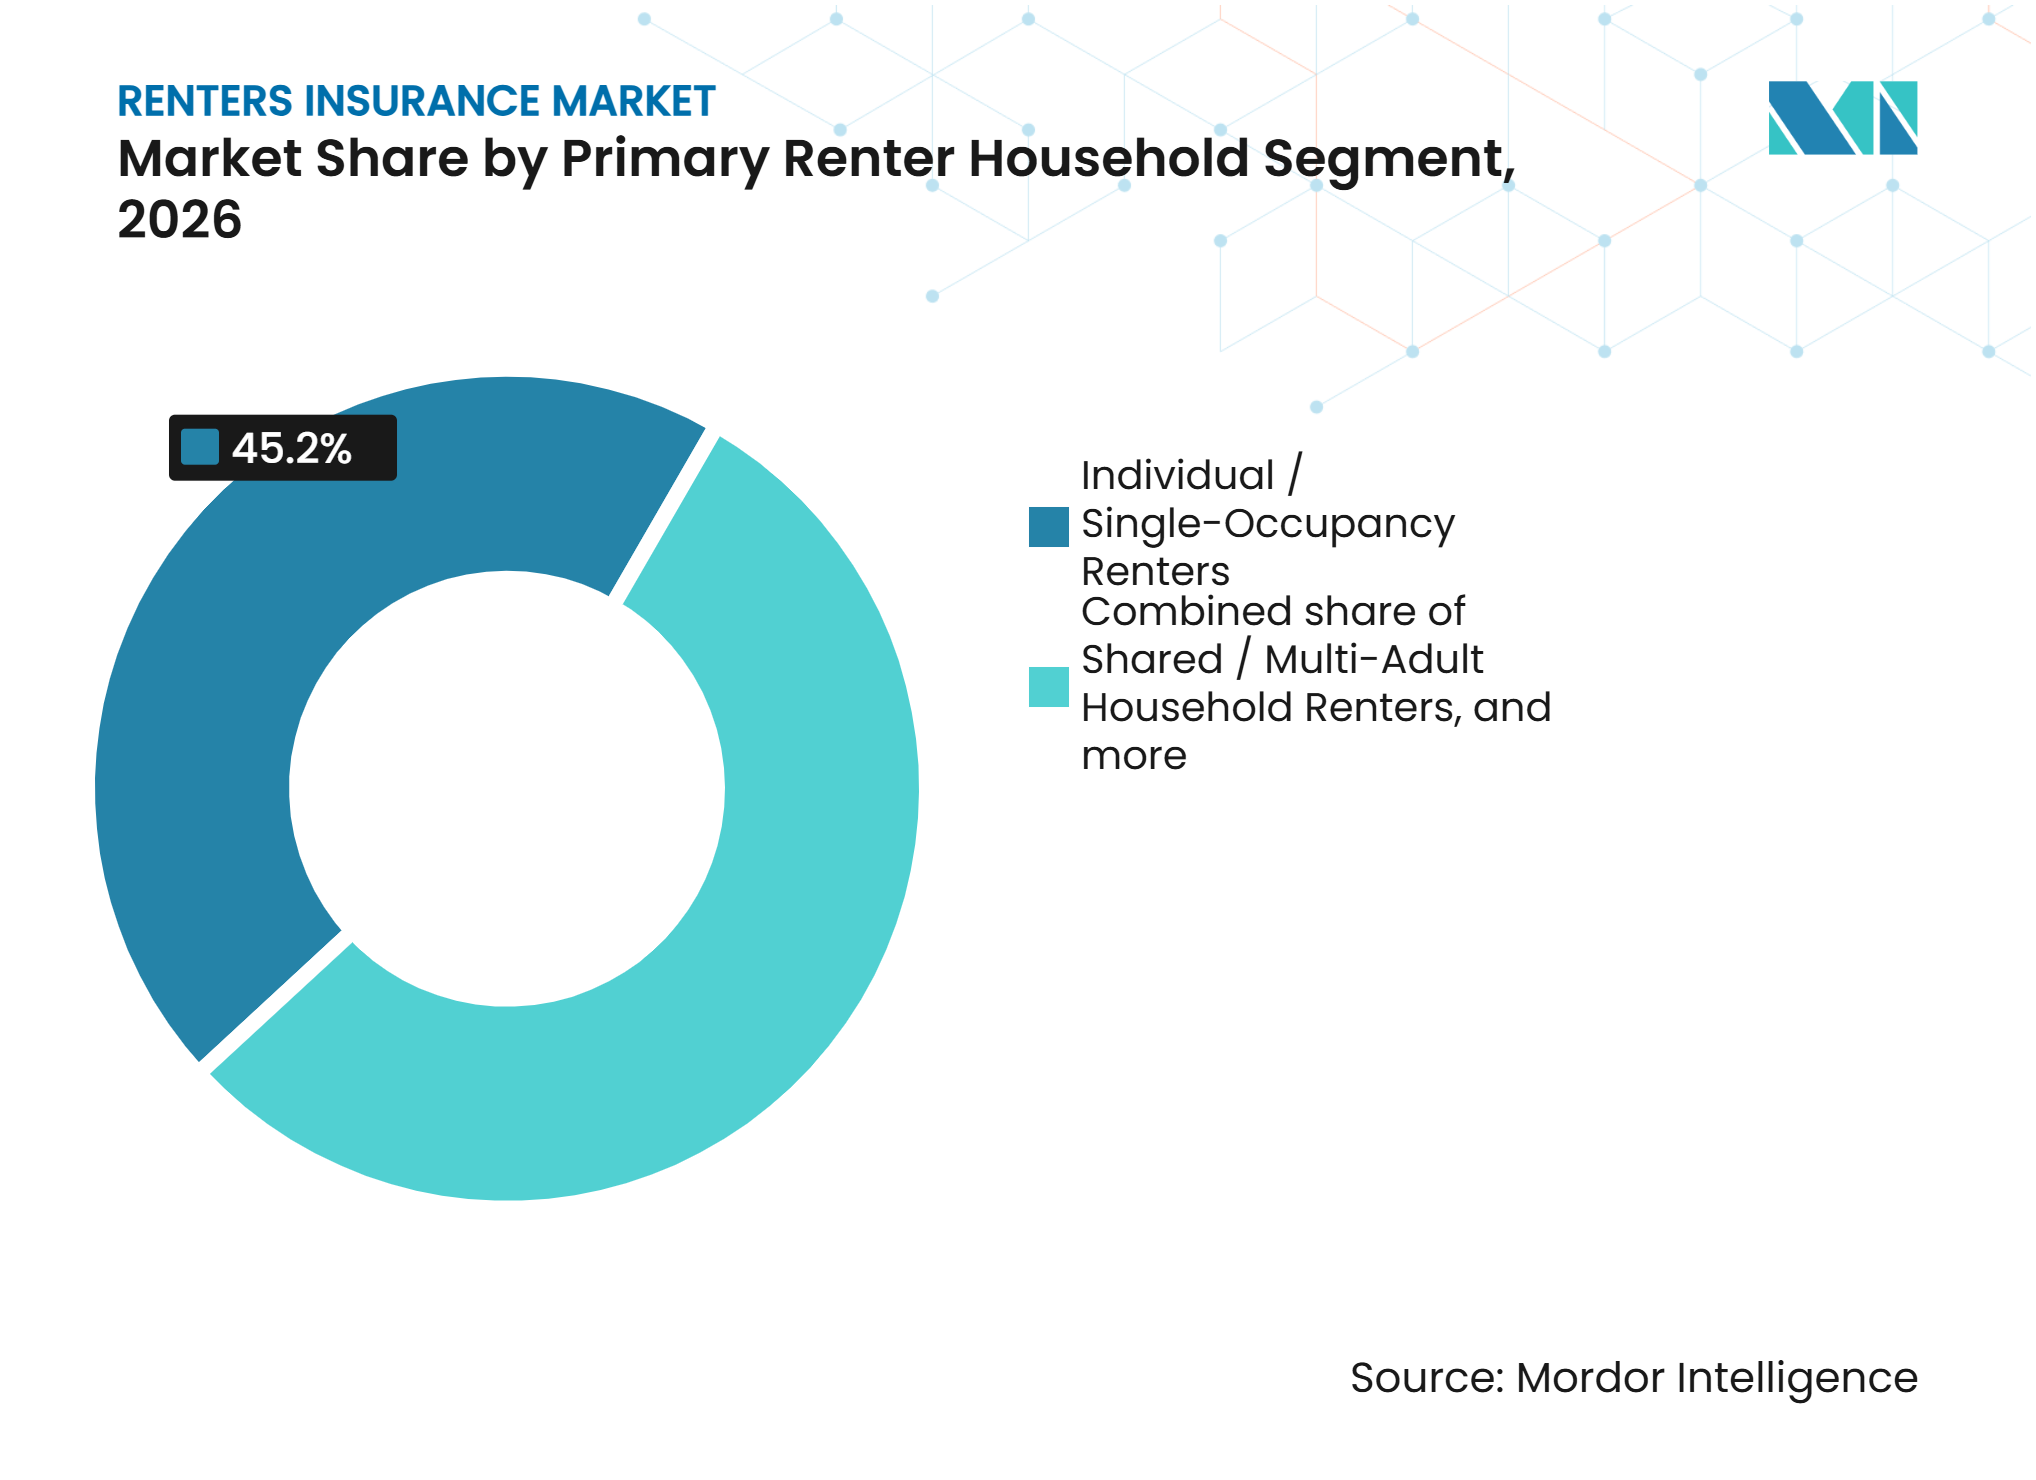
- Nach primärem Mieterhaushaltssegment entfielen im Jahr 2026 45,2 % des Mieterversicherungsbranchenanteils auf Einzel- und Einpersonenmieter, während Unternehmens-, Umzugs- und arbeitgebergeförderte Mieter bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
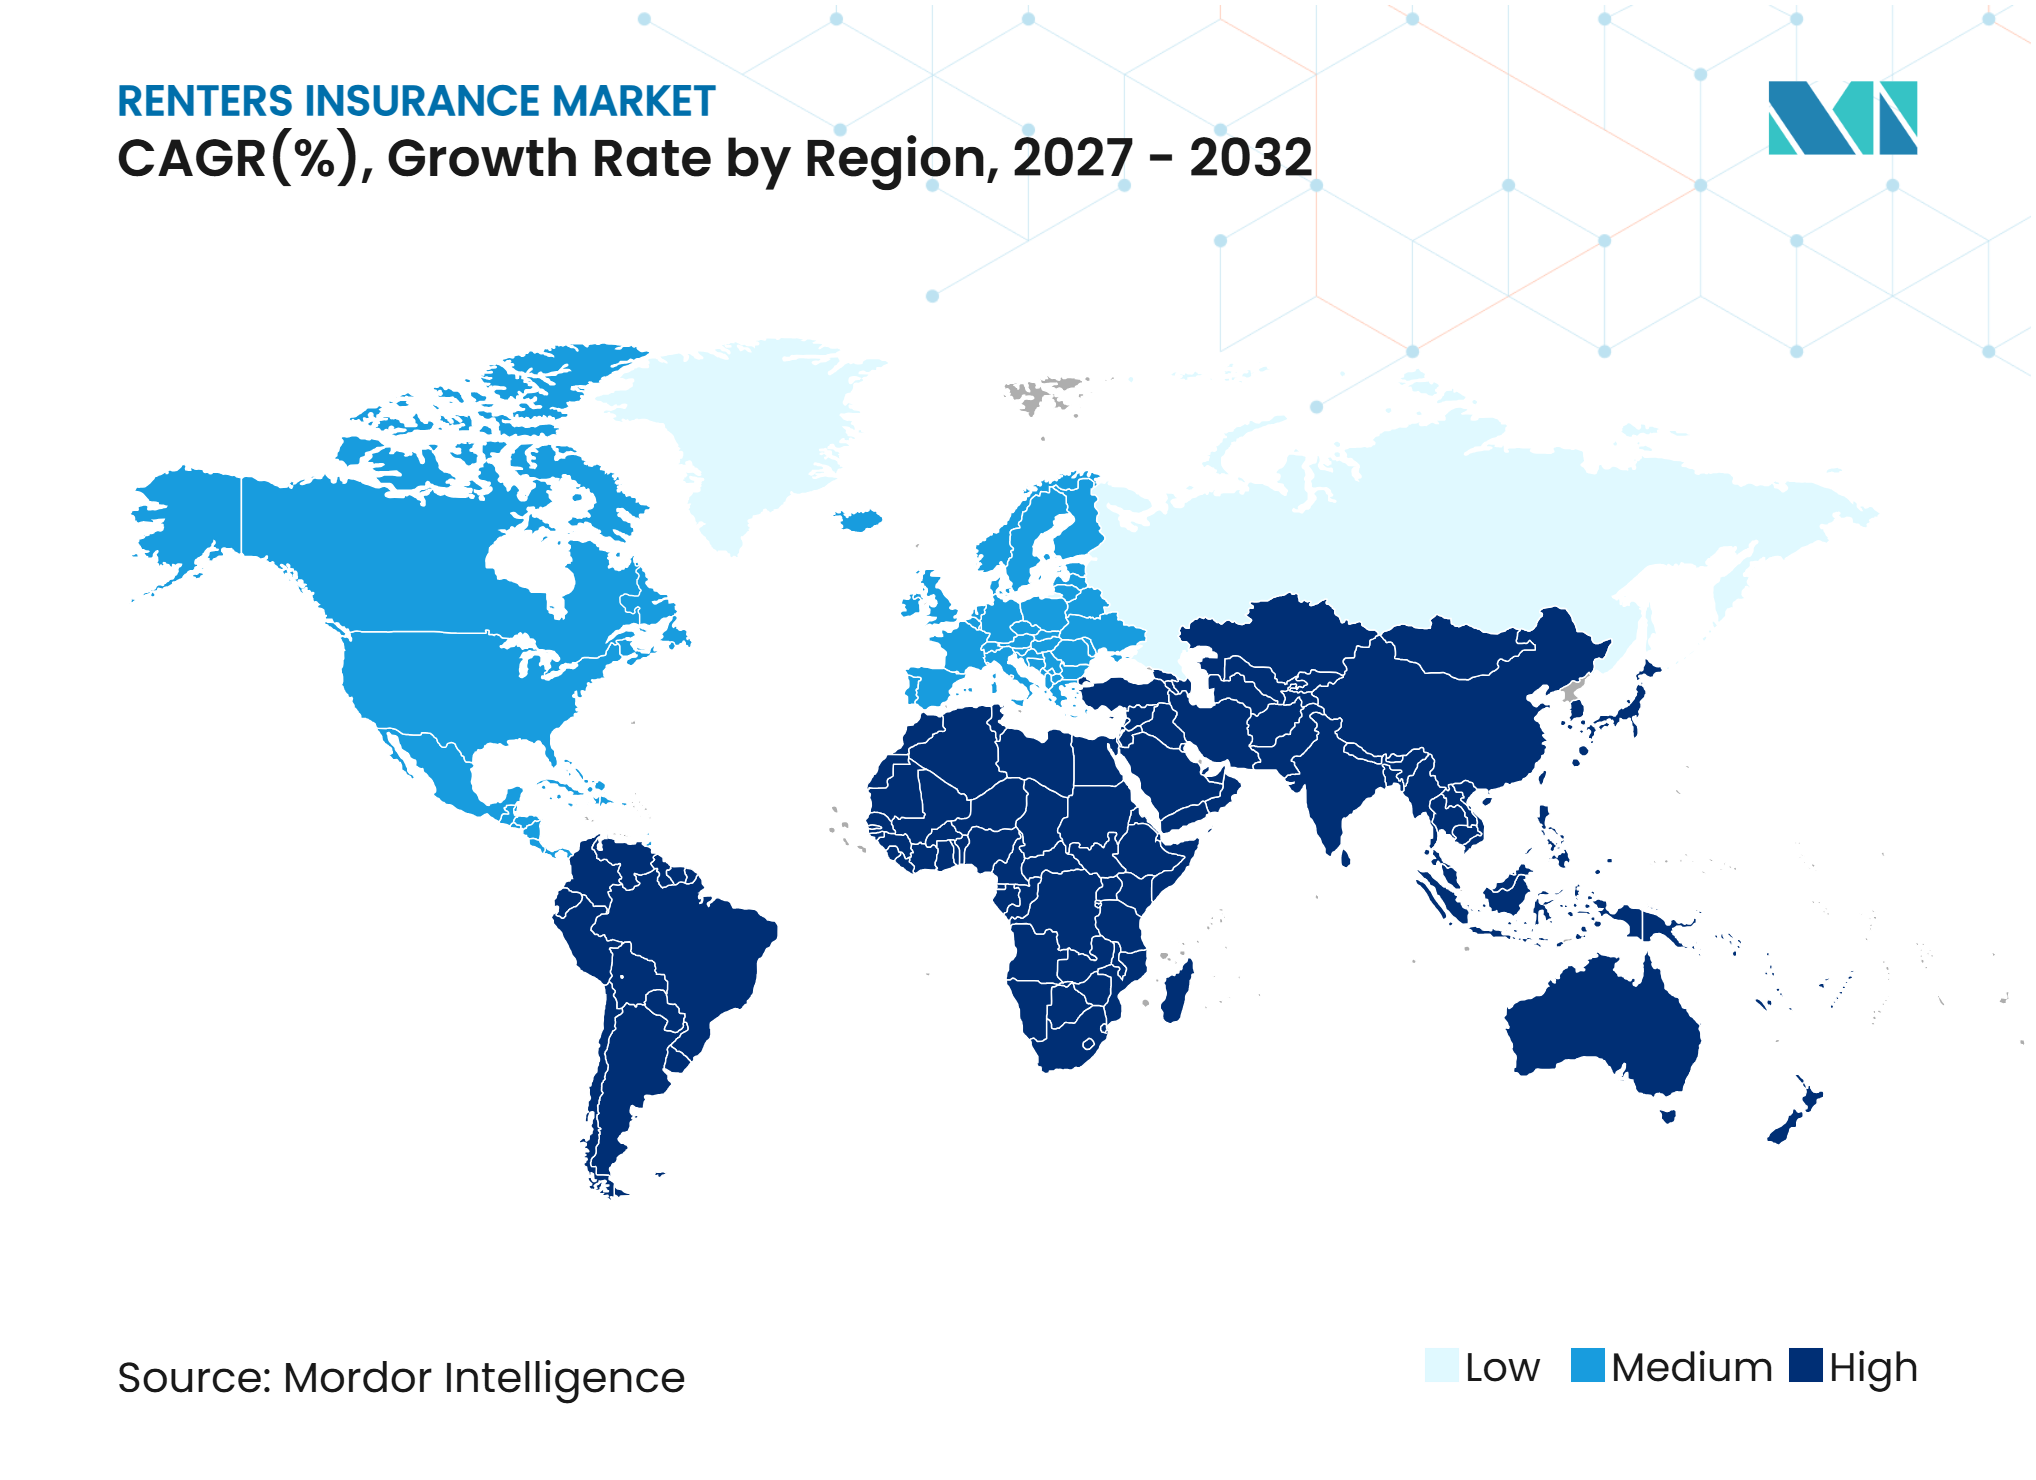
- Nach Geografie entfielen im Jahr 2026 43,1 % des Mieterversicherungsbranchenanteils auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei Mieterhaushalten und verlängertes Mietverhältnis | +1.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Von Vermietern auferlegte Pflichten zur Mieterversicherung | +0.9% | Nordamerika und Australien | Kurzfristig (≤ 2 Jahre) |
| Digital-First-Ansatz beim Abschluss und bei der Schadenabwicklung | +0.7% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Eingebetteter Vertrieb über Mietplattformen | +0.8% | Nordamerika, Kanada und Europa | Kurzfristig (≤ 2 Jahre) |
| Höherer Wert persönlicher Gegenstände und Bedarf an Hausratschutz | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Haftungs- und Sachschadenrisiken | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Mieterhaushalten und verlängertes Mietverhältnis
Hindernisse beim Erwerb von Wohneigentum verlängern den Zeitraum, in dem viele Haushalte zur Miete wohnen, und schaffen damit eine breitere Basis für den Markt für Mieterversicherungen. TransUnion berichtete, dass Mieter im zweiten Quartal 2026 35,0 % der bewohnten Haushalte in den Vereinigten Staaten ausmachten. Dieselbe Studie beschrieb ein mittleres Mieteralter von 40 Jahren, ein mittleres Haushaltseinkommen von 56.000 USD und eine durchschnittliche Wohndauer an derselben Adresse von 3,3 Jahren[1]. Diese Merkmale stellen die Annahme in Frage, dass Mieter einheitlich kurzfristig und schwer zu halten sind. Sie unterstützen auch eine gezieltere Risikozeichnung und Produktgestaltung für Haushalte, die möglicherweise für längere Zeiträume in Mietwohnungen verbleiben.
Von Vermietern auferlegte Pflichten zur Mieterversicherung
Mietvertragsklauseln, die eine Mieterversicherung vorschreiben, schaffen eine direkte Verbindung zwischen Wohnungsbelegung und Policenabschluss. Diese Bestimmungen sind besonders wichtig bei professionell verwalteten Mehrfamilienwohnungen, wo Anforderungen einheitlich über große Portfolios hinweg angewendet werden können. Die Praxis kann Unsicherheiten für Mieter und Immobilienverwalter reduzieren, indem Haftungs- oder Hausratschutz vor dem Einzug festgelegt wird. Staatliche Regelungen in den Vereinigten Staaten, darunter Oregon ORS 90.222 und Virginia §55-248.7:2, bieten einen Rahmen für Vermieter-Versicherungsanforderungen und Verbraucherschutz. Der Markt für Mieterversicherungen profitiert, wenn diese Anforderungen klar kommuniziert werden und die Prämienerhebungspraktiken transparent bleiben. Immobilienverwalter können auch Verifizierungstools einsetzen, um Policen zu identifizieren, die während einer Mietlaufzeit erlöschen.
Digital-First-Ansatz beim Abschluss und bei der Schadenabwicklung von Mieterversicherungen
Digitale Abwicklung kann die Verwaltungskosten für die Ausstellung und Verwaltung von Mieterversicherungspolicen mit geringen Prämien senken. Lemonade gab in seinem Jahresbericht 2025 an, dass seine KI-Systeme zum 31. Dezember 2025 96 % der Erstschadenmeldungen ohne menschliches Eingreifen bearbeiteten[2]. Das Unternehmen gab außerdem an, dass sein automatisierter Schadenbearbeitungsprozess einige einfache Schadenentscheidungen nach Betrugsprüfungen in Sekunden abschließen könne. Automatisierung kann es praktikabler machen, Mieter zu bedienen, die kostengünstigeren Versicherungsschutz über eine mobile Oberfläche suchen. Sie kann auch die Zeit zwischen einer Schadenmeldung und einer ersten Entscheidung bei unkomplizierten Schäden verkürzen.
Eingebetteter Versicherungsvertrieb über Mietplattformen und Mietvertragsabläufe
Eingebetteter Vertrieb platziert Versicherungen in den Systemen, die Mieter bereits nutzen, um eine Wohnung zu mieten, einen Umzug zu planen oder Dokumente hochzuladen. Im Oktober 2026 integrierte MSI seinen Mieterversicherungsschutz in die Plattform von Moved, die mehr als 4.000 Objekte und über 1 Million Einheiten landesweit bedient[3]. Die Vereinbarung ermöglicht es Bewohnern, eine Police im Rahmen des Einzugsprozesses abzuschließen, anstatt einen separaten Antrag auszufüllen. Im Mai 2026 erweiterte Yardi RentCafe Renter Essentials in Kanada durch eine Partnerschaft mit APOLLO Insurance[4]. Diese Vereinbarungen zeigen, wie der Markt für Mieterversicherungen Mieter zu einem Zeitpunkt erreichen kann, an dem Versicherungsschutz unmittelbar relevant ist.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Bewusstsein für Mieterversicherungen und Deckungsgrenzen von Vermieterversicherungen | -0.8% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika und aufstrebende europäische Märkte | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei der Prämienerschwinglichkeit für kostenbewusste Mieter | -0.7% | Global, konzentriert im asiatisch-pazifischen Raum und bei einkommensschwachen Mietern in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Deckungsausschlüsse, Selbstbehalte und Schutzlücken | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Betrugsverluste und Verifizierungsherausforderungen | -0.4% | Nordamerika und aufstrebende asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Bewusstsein für Mieterversicherungen und Deckungsgrenzen von Vermieterversicherungen
Geringes Bewusstsein bleibt ein wesentliches Hemmnis, da viele Mieter nicht wissen, dass eine Vermieterpolice in der Regel nicht ihr persönliches Eigentum schützt. Das Versicherungsministerium von North Carolina zitierte eine Umfrage der Nationalen Vereinigung der Versicherungskommissare, die zeigte, dass nur 21 % der Erwachsenen der Generation Z im Jahr 2025 eine Mieterversicherung besaßen. Die Lücke beschränkt sich nicht auf die Vereinigten Staaten, da Mieter im Vereinigten Königreich möglicherweise auch die Verantwortung für den Hausratschutz missverstehen. Versicherer können dem entgegenwirken, indem sie bei der Unterzeichnung des Mietvertrags und beim Onboarding kurze, verständliche Erklärungen verwenden. Aufklärung muss sowohl den Wert des Hausratschutzes als auch die Rolle des persönlichen Haftpflichtschutzes erläutern.
Einschränkungen bei der Prämienerschwinglichkeit für kostenbewusste Mieter
Erschwinglichkeit ist ein Hemmnis, da Mieter mit dem größten finanziellen Risiko möglicherweise am wenigsten in der Lage sind, eine weitere wiederkehrende Ausgabe hinzuzufügen. Das Versicherungsinformationsinstitut berichtete von einer durchschnittlichen jährlichen Mieterversicherungsprämie in den Vereinigten Staaten von 170 USD im Jahr 2025. Selbst eine bescheidene jährliche Zahlung kann mit Miete, Nebenkosten, Schuldenrückzahlungen und anderen wesentlichen Ausgaben konkurrieren. Diese Herausforderung ist an Standorten ausgeprägter, wo Katastrophenrisiken zu höheren Sachversicherungspreisen beitragen. Flexible Zahlungsfrequenz und klare Deckungsstufen können Mietern helfen, eine Police mit den finanziellen Folgen eines unversicherten Schadens zu vergleichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Vertriebskanal:
Agenten und Makler behalten ihre Marktstellung, während eingebettete Kanäle das Wachstum anführenVersicherungsagenten und -makler entfielen 2026 auf 39,7 % des Marktanteils der Mieterversicherung. Ihre Position spiegelt die langjährige Bedeutung lizenzierter Beratung in der Privatversicherung wider, insbesondere wenn Mieter Versicherungsschutz mit Kfz- oder anderen Policen bündeln. Agenten können Kunden dabei helfen, Hausratwerte, Haftungsgrenzen und die Unterschiede zwischen dem tatsächlichen Zeitwert und dem Wiederbeschaffungswert zu bewerten. Dies bleibt nützlich für Mieter mit wertvollen Besitztümern, komplexen Haushaltssituationen oder Fragen zu Vermieteranforderungen. Die mit Agenten und Maklern verbundene Marktgröße der Mieterversicherung spiegelt die Nachfrage nach zugänglicher Beratung wider und nicht nur eine veraltete Vertriebsstruktur.
Mietplattformen und in Immobilienverwaltungen eingebettete Kanäle werden bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen. Die Moved-Partnerschaft von MSI im Jahr 2026 zeigt, wie eine einzelne Plattformpartnerschaft den Versicherungsschutz mit mehr als 1 Million Einheiten verbinden kann. Diese Kanäle können den Policenabschluss beschleunigen und eine kontinuierliche Verifizierung nach der Registrierung ermöglichen. Ihr Erfolg wird von transparenter Wahlmöglichkeit, einer zuverlässigen Schadenerfahrung und einem Prozess für Mieter abhängen, die über automatisierte Eingabeaufforderungen hinaus Hilfe benötigen. Die Mieterversicherungsbranche wird weiterhin sowohl auf Berater als auch auf eingebettete Technologie angewiesen sein, da unterschiedliche Mieterbedürfnisse unterschiedliche Servicemodelle erfordern.


Nach Art der gemieteten Unterkunft:
Mehrfamilienwohnungen führen, während Studierendenwohnheime expandierenWohnungen und Mehrfamilienmietobjekte entfielen 2026 auf 44,8 % des Marktanteils der Mieterversicherung. Das Segment profitiert von der Konzentration von Mietern in Gebäuden, die von Organisationen verwaltet werden, die Versicherungsanforderungen über viele Einheiten hinweg anwenden können. Assurant gab an, dass mehr als die Hälfte der 50 größten Immobilienverwaltungsunternehmen in den Vereinigten Staaten mit ihm für Mieterversicherungen zusammenarbeiten. Einfamilienmietobjekte und einzeln vermietete Eigentumswohnungen stellen ebenfalls bedeutende Chancen dar, obwohl ihre Versicherungsanforderungen möglicherweise weniger standardisiert sind. Fabrik- und Mobilheime schaffen einen besonderen Bedarf an Versicherungsschutz, da das Risiko durch Wetterereignisse im Verhältnis zu den Haushaltsmitteln hoch sein kann.
Zweckgebundene Studierendenwohnheime werden bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen. Das Segment vereint professionell verwaltete Unterkünfte, häufige Belegungswechsel und Mieter, die möglicherweise zum ersten Mal eine Versicherung abschließen. Das britische Mieterrechtsgesetz 2025 schuf eine spezifische Ausnahme für genehmigte zweckgebundene Studierendenwohnheime und bewahrte Festlaufzeit-Mietvereinbarungen für diese Wohnungsart ab dem 1. Mai 2026. Ein Programm der Rider University aus dem Jahr 2025, das eine Gruppenversicherung in sein Wohnungsportal integrierte, steigerte die Studentenbeteiligung im Vergleich zum vorherigen Semester um das 50-Fache. Der Markt für Mieterversicherungen kann in diesem Segment wachsen, wenn der Studierendenversicherungsschutz klar, kostengünstig und in den Wohnungsprozess integriert ist.
Nach primärem Mieterhaushaltssegment:
Einzelmieter führen, während Unternehmensmieter am schnellsten wachsenEinzel- und Einzelbelegungsmieter entfielen 2026 auf 45,2 % des Marktanteils der Mieterversicherung. Die Mieterforschung von TransUnion aus dem Jahr 2026 zeigt, dass das mittlere Haushaltseinkommen von Mietern 56.000 USD beträgt und die durchschnittliche Wohndauer an derselben Adresse 3,3 Jahre beträgt. Diese Merkmale können gezieltere Versicherungsangebote und Bindungsprogramme unterstützen. Wohngemeinschaften und Mehrpersonenhaushalte erfordern eine sorgfältige Behandlung von Haftung und Besitztümern, da nicht alle Bewohner möglicherweise denselben Schutzbedarf haben. Studierende Mieter benötigen möglicherweise auch Orientierung, wenn der elterliche Hausbesitzerschutz nicht mehr für eine unabhängige Mietwohnung gilt.
Unternehmens-, Umzugs- und arbeitgebergeförderte Mieter werden bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen. Das Segment wird durch Mobilitätsprogramme gestützt, die vorübergehende Unterkunft und Versicherung als Teil eines umfassenderen Umzugspakets umfassen. ECA International berichtete, dass 96 % der Arbeitgeber im Jahr 2026 vorübergehende Unterkunft in Umzugspaketen priorisieren. Dies bietet Versicherern einen kostengünstigeren Akquisitionsweg als das individuelle Kundenmarketing, aber der Service muss sowohl den Bedürfnissen des Arbeitgebers als auch des Arbeitnehmers gerecht werden. Das Segment wird voraussichtlich auch davon profitieren, dass sich die globale Mobilität über leitende Führungspositionen hinaus ausweitet.

Geografische Analyse
Nordamerika entfiel 2026 auf 43,1 % des Marktanteils der Mieterversicherung. Die Vereinigten Staaten stützen die Position der Region durch ein ausgereiftes Privatversicherungssystem, starke Agentennetzwerke und eine große Mehrfamilienmietbasis. Daten der Nationalen Vereinigung der Versicherungskommissare zeigen, dass State Farm 18,63 % der gebuchten Mieterversicherungsprämien in den Vereinigten Staaten hielt, Allstate 8,44 % und Liberty Mutual 6,86 %. Kanada entwickelt ebenfalls eingebettete Vertriebswege, da Yardi RentCafe Renter Essentials mit APOLLO Insurance für kanadische Voyager-Nutzer im Mai 2026 erweiterte. Nordamerika kombiniert etablierte Versicherungspraktiken mit neuen technologiegestützten Registrierungskanälen.
Die Vereinigten Staaten zeigen auch die Auswirkungen von Risikomanagemententscheidungen in katastrophengefährdeten Bundesstaaten. Liberty Mutual plante, 2026 aus den Eigentumswohnungs- und Mieterversicherungslinien in Kalifornien auszusteigen, während Mercury Insurance ein Übergangsprogramm für betroffene Safeco-Kunden über sein Agentennetzwerk ankündigte. State Farm öffnete im Januar 2026 den Mieter- und Eigentumswohnungsversicherungsschutz in Kalifornien für bestimmte bestehende Versicherungsnehmer, die innerhalb des Bundesstaates umziehen, wieder. Solche Maßnahmen können die Verfügbarkeit auf Bundesstaatsebene umgestalten, ohne die nationale Bedeutung des Marktes für Mieterversicherungen zu verändern. Versicherer müssen das Portfoliorisiko mit einem klaren und fairen Übergang für Versicherungsnehmer in Einklang bringen. Digitale Anbieter können Chancen finden, wo etablierte Versicherer die Zeichnungskriterien einschränken.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen und ist damit das am schnellsten wachsende regionale Segment im Markt für Mieterversicherungen. Die Chance ist mit städtischer Migration, wachsendem Mietwohnungsbau und der Möglichkeit verbunden, Kunden über mobile Kanäle zu gewinnen. Japan ist reifer, da Feuerversicherungen häufig mit Mietverträgen verbunden sind, während andere Märkte mehr Raum für die erstmalige Einführung haben. Das Wachstum wird in der gesamten Region variieren, da lokale Vorschriften, Versicherungsbewusstsein und Immobilienverwaltungspraktiken stark voneinander abweichen. Versicherer benötigen lokale Vertriebspartner und klare Verbrauchererklärungen anstelle einer einheitlichen regionalen Strategie. Die Marktgröße der Mieterversicherung im asiatisch-pazifischen Raum wird davon abhängen, ob eingebettete Kanäle Vertrauen aufbauen können und gleichzeitig lokale Compliance-Anforderungen erfüllen.
Europa zeigt ein gemischtes Bild aus etablierten Mieterpopulationen und ungleichmäßiger Durchdringung von Hausratversicherungen. Deutschland hat eine große Mieterbevölkerung und eine starke Kultur der privaten Haftpflichtversicherung, was einen Weg zu einem breiteren Hausratschutz schaffen kann. Im Vereinigten Königreich sank die Durchdringung von Hausratversicherungen bei privaten Mietern von 51 % im Jahr 2023 auf 46 % im Jahr 2025. Dieser Rückgang zeigt, dass Bewusstsein und Erschwinglichkeit die Akzeptanz schwächen können, selbst wenn das Versicherungsprodukt bekannt ist. Südamerika, der Nahe Osten und Afrika bleiben kleinere Beitragsleister zum Markt für Mieterversicherungen, aber expandierender städtischer Wohnungsbau kann künftige Nachfrage schaffen. Versicherer in diesen Regionen müssen Währungsbedingungen, lokale Regulierung und die Verfügbarkeit digitaler Zahlungssysteme berücksichtigen, bevor sie den Vertrieb skalieren.
Wettbewerbslandschaft
Marktkonzentration
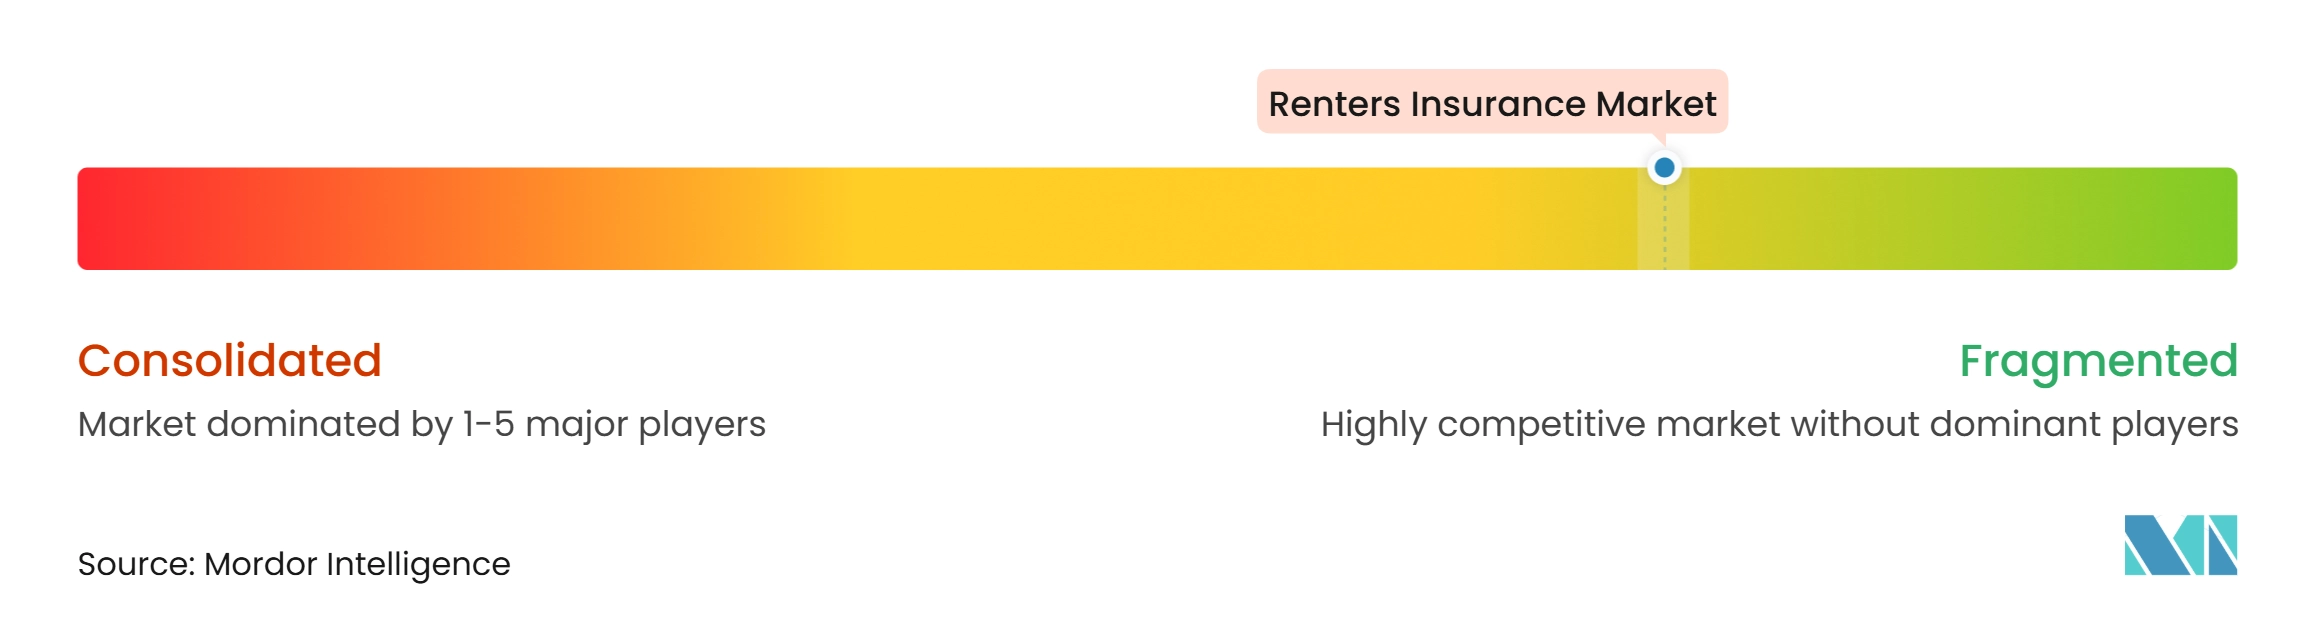
Der Markt für Mieterversicherungen ist fragmentiert, insbesondere in globalen Regionen, wobei der Wettbewerb traditionelle Versicherer, Spezialanbieter, digitale Versicherer und Managing General Agencies umfasst. Obwohl die fünf größten Versicherer 43 % der gebuchten Prämien in den Vereinigten Staaten ausmachten, umfasst der Markt zahlreiche Anbieter, die über Preisgestaltung, gebündelten Versicherungsschutz, Vertriebspartnerschaften und digitale Dienstleistungen konkurrieren. State Farm, Allstate, Nationwide und The Travelers Companies nutzen etablierte Marken und breite Vertriebsnetzwerke, während Assurant und Intact Financial sich auf Beziehungen zu Immobilienverwaltern konzentrieren. Die Wettbewerbspositionierung hängt daher sowohl von der Verbraucherreichweite als auch vom Zugang zu Mietimmobilienportfolios ab.
Versicherer stärken ihre Positionen durch Akquisitionen, erweiterte Policenleistungen und eingebettete Vertriebspartnerschaften. Assurant erwarb im Mai 2025 das nordamerikanische Mieterversicherungsgeschäft von QBE Insurance Group und erweiterte damit seine Mehrfamilienversicherungspräsenz und Immobilienverwaltungsbeziehungen. Allstate führte im April 2026 auch Identitätsdiebstahlschutz als Standardleistung für berechtigte Haus-, Kfz- und Mieterversicherungsnehmer in 14 Bundesstaaten ein. Digitale Versicherer wie Lemonade konkurrieren derweil durch schnellere Registrierung, mobile Policenverwaltung und automatisierte Schadenprozesse. Partnerschaften mit Aviva, Lemonade und BNP Paribas Cardif veranschaulichen weiter, wie etablierte Versicherer den digitalen Vertrieb nutzen, um Kunden zu erreichen.
Fragmentierung schafft auch Chancen für Anbieter, die kleine und mittelgroße Immobilienverwalter durch integrierte Versicherungs- und Technologielösungen ansprechen. Die Zusammenarbeit von MSI mit Moved erweitert den Zugang zur Mieterversicherung über das Immobilientechnologie-Ökosystem, während Sure und Groma im Oktober 2026 ein integriertes Programm für Mieterversicherung, Compliance-Verifizierung und Mieter-Haftpflicht starteten. Diese Initiativen zeigen, wie Spezialanbieter konkurrieren können, ohne sich ausschließlich auf große Direktvertriebsnetzwerke zu stützen. Insgesamt wird erwartet, dass der Markt fragmentiert bleibt, da traditionelle Versicherer, digitale Versicherer, Spezialanbieter und eingebettete Versicherungsplattformen durch differenzierte Produkte, Vertriebspartnerschaften und verbesserte Kundenerlebnisse konkurrieren.
Marktführer der Mieterversicherungsbranche
-
State Farm Mutual Automobile Insurance Company
-
Allstate Corporation
-
Liberty Mutual Insurance
-
The Travelers Companies, Inc.
-
Nationwide Mutual Insurance Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mieterversicherungsmarkt Unternehmen in diesem Bericht
- State Farm
- Allstate
- Liberty Mutual
- The Travelers Companies
- Nationwide
- USAA
- Lemonade
- American Family Insurance
- Farmers Insurance Group
- Chubb
- Erie Insurance
- Amica Mutual Insurance
- Assurant
- The Hartford
- Auto-Owners Insurance
- Intact Financial Corporation
- Allianz
- QBE Insurance Group
- Suncorp Group
- Aviva
Neueste Industrielle Entwicklungen in Mieterversicherungsmarkt
- Oktober 2026: Sure und Groma starteten eine integrierte Mieterversicherung, KI-gestützte Compliance-Verifizierung und ein Mieter-Haftpflichtprogramm. Der kombinierte Rollout über das Mehrfamilienportfolio von Groma wurde in weniger als 30 Tagen abgeschlossen und bot portfolioweiten Versicherungsschutz, automatisiertes Compliance-Tracking über das Verify-Tool von Sure sowie Mieter-Haftpflichtschutz für nicht konforme Einheiten. Der Start markierte eine der ersten vollständig integrierten Mieterversicherungs- und Compliance-Lösungen, die gleichzeitig über ein Mehrfamilieninvestitionsportfolio eingesetzt wurden.
- Oktober 2026: MSI integrierte Mieterversicherungen in die Proptech-Plattform von Moved und erreichte damit über 1 Million Einheiten. Im Rahmen der Zusammenarbeit waren die Policen von MSI, die Haftpflichtschutz von 100.000 USD bis 300.000 USD und Hausratschutz bis zu 100.000 USD boten, mit garantierter Genehmigung im bestehenden Einzugsablauf für Bewohner von Moved verfügbar. LeaseTrack stellte kontinuierliches Compliance-Monitoring bereit.
- Mai 2026: Yardi erweiterte RentCafe Renter Essentials in Kanada durch eine Partnerschaft mit APOLLO Insurance. Die Integration bettete Mieterversicherungen direkt in den RentCafe-Mietvertragsablauf für alle kanadischen Voyager-Nutzer ein. Sie ermöglichte es Bewohnern, eine Versicherung abzuschließen oder einen Versicherungsnachweis hochzuladen, ohne die Plattform zu verlassen.
- April 2026: Allstate wurde der erste große US-amerikanische Versicherer, der Identitätsdiebstahlschutz als Standardleistung einschloss. Der Rollout begann in 14 Bundesstaaten für 6,8 Millionen Kunden mit Haus-, Kfz- oder Mieterversicherungspolicen. Eine Ausweitung auf weitere Bundesstaaten war für 2026 geplant.
Berichtsumfang des globalen Marktes für Mieterversicherungen
Segmentierungsübersicht
| Versicherungsagenten und -makler |
| Direktvertriebskanäle zum Versicherer |
| Mietplattformen und in Immobilienverwaltungen eingebettete Kanäle |
| Affinitäts-, Partnerschafts- und sonstige vermittelte Kanäle |
| Wohnungen und Mehrfamilienmietobjekte |
| Einfamilienmietobjekte |
| Einzeln vermietete Eigentumswohnungen |
| Zweckgebundene Studierendenwohnheime |
| Fabrik- und Mobilheime |
| Sonstige Wohnmietobjekte |
| Einzel- / Einzelbelegungsmieter |
| Mieter in Wohngemeinschaften / Mehrpersonenhaushalten |
| Studierende Mieter |
| Unternehmens-, Umzugs- und arbeitgebergeförderte Mieter |
| Sonstige / Nicht klassifizierte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Vertriebskanal | Versicherungsagenten und -makler | |
| Direktvertriebskanäle zum Versicherer | ||
| Mietplattformen und in Immobilienverwaltungen eingebettete Kanäle | ||
| Affinitäts-, Partnerschafts- und sonstige vermittelte Kanäle | ||
| Nach Art der gemieteten Unterkunft | Wohnungen und Mehrfamilienmietobjekte | |
| Einfamilienmietobjekte | ||
| Einzeln vermietete Eigentumswohnungen | ||
| Zweckgebundene Studierendenwohnheime | ||
| Fabrik- und Mobilheime | ||
| Sonstige Wohnmietobjekte | ||
| Nach primärem Mieterhaushaltssegment | Einzel- / Einzelbelegungsmieter | |
| Mieter in Wohngemeinschaften / Mehrpersonenhaushalten | ||
| Studierende Mieter | ||
| Unternehmens-, Umzugs- und arbeitgebergeförderte Mieter | ||
| Sonstige / Nicht klassifizierte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Mieterversicherungen?
Der Markt für Mieterversicherungen wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,5 % wachsen und bis 2032 einen Wert von 22,1 Milliarden USD erreichen.
Welcher Vertriebskanal hat den größten Marktanteil?
Versicherungsagenten und -makler halten mit 39,7 % im Jahr 2026 den größten Marktanteil, während eingebettete Mietplattformen mit einem CAGR von 9,8 % das höchste prognostizierte Wachstum aufweisen.
Warum sind Mietplattformen für die Akzeptanz von Versicherungsschutz wichtig?
Sie präsentieren Versicherungsschutz während der Vermietung oder des Einzugs, was die separaten Schritte reduziert, die Mieter benötigen, um eine Police abzuschließen und einen Versicherungsnachweis einzureichen.
Welche Art von Mietobjekt wächst am schnellsten?
Zweckgebundene Studierendenwohnheime werden bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen, unterstützt durch professionell verwaltete Unterkünfte und mietvertragsbasierte Registrierung.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen, unterstützt durch städtisches Mietwachstum und Mobile-First-Vertriebschancen.
Wie konzentriert ist der Wettbewerb unter den Versicherern?
Die fünf größten Versicherer in den Vereinigten Staaten machen 43 % der gebuchten Prämien aus, während der globale Wettbewerb über Regionen und Vertriebsmodelle hinweg fragmentiert bleibt.