
Tamaño y Participación del Mercado de Seguros de Arrendatarios
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.90 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.50 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Arrendatarios por Mordor Intelligence
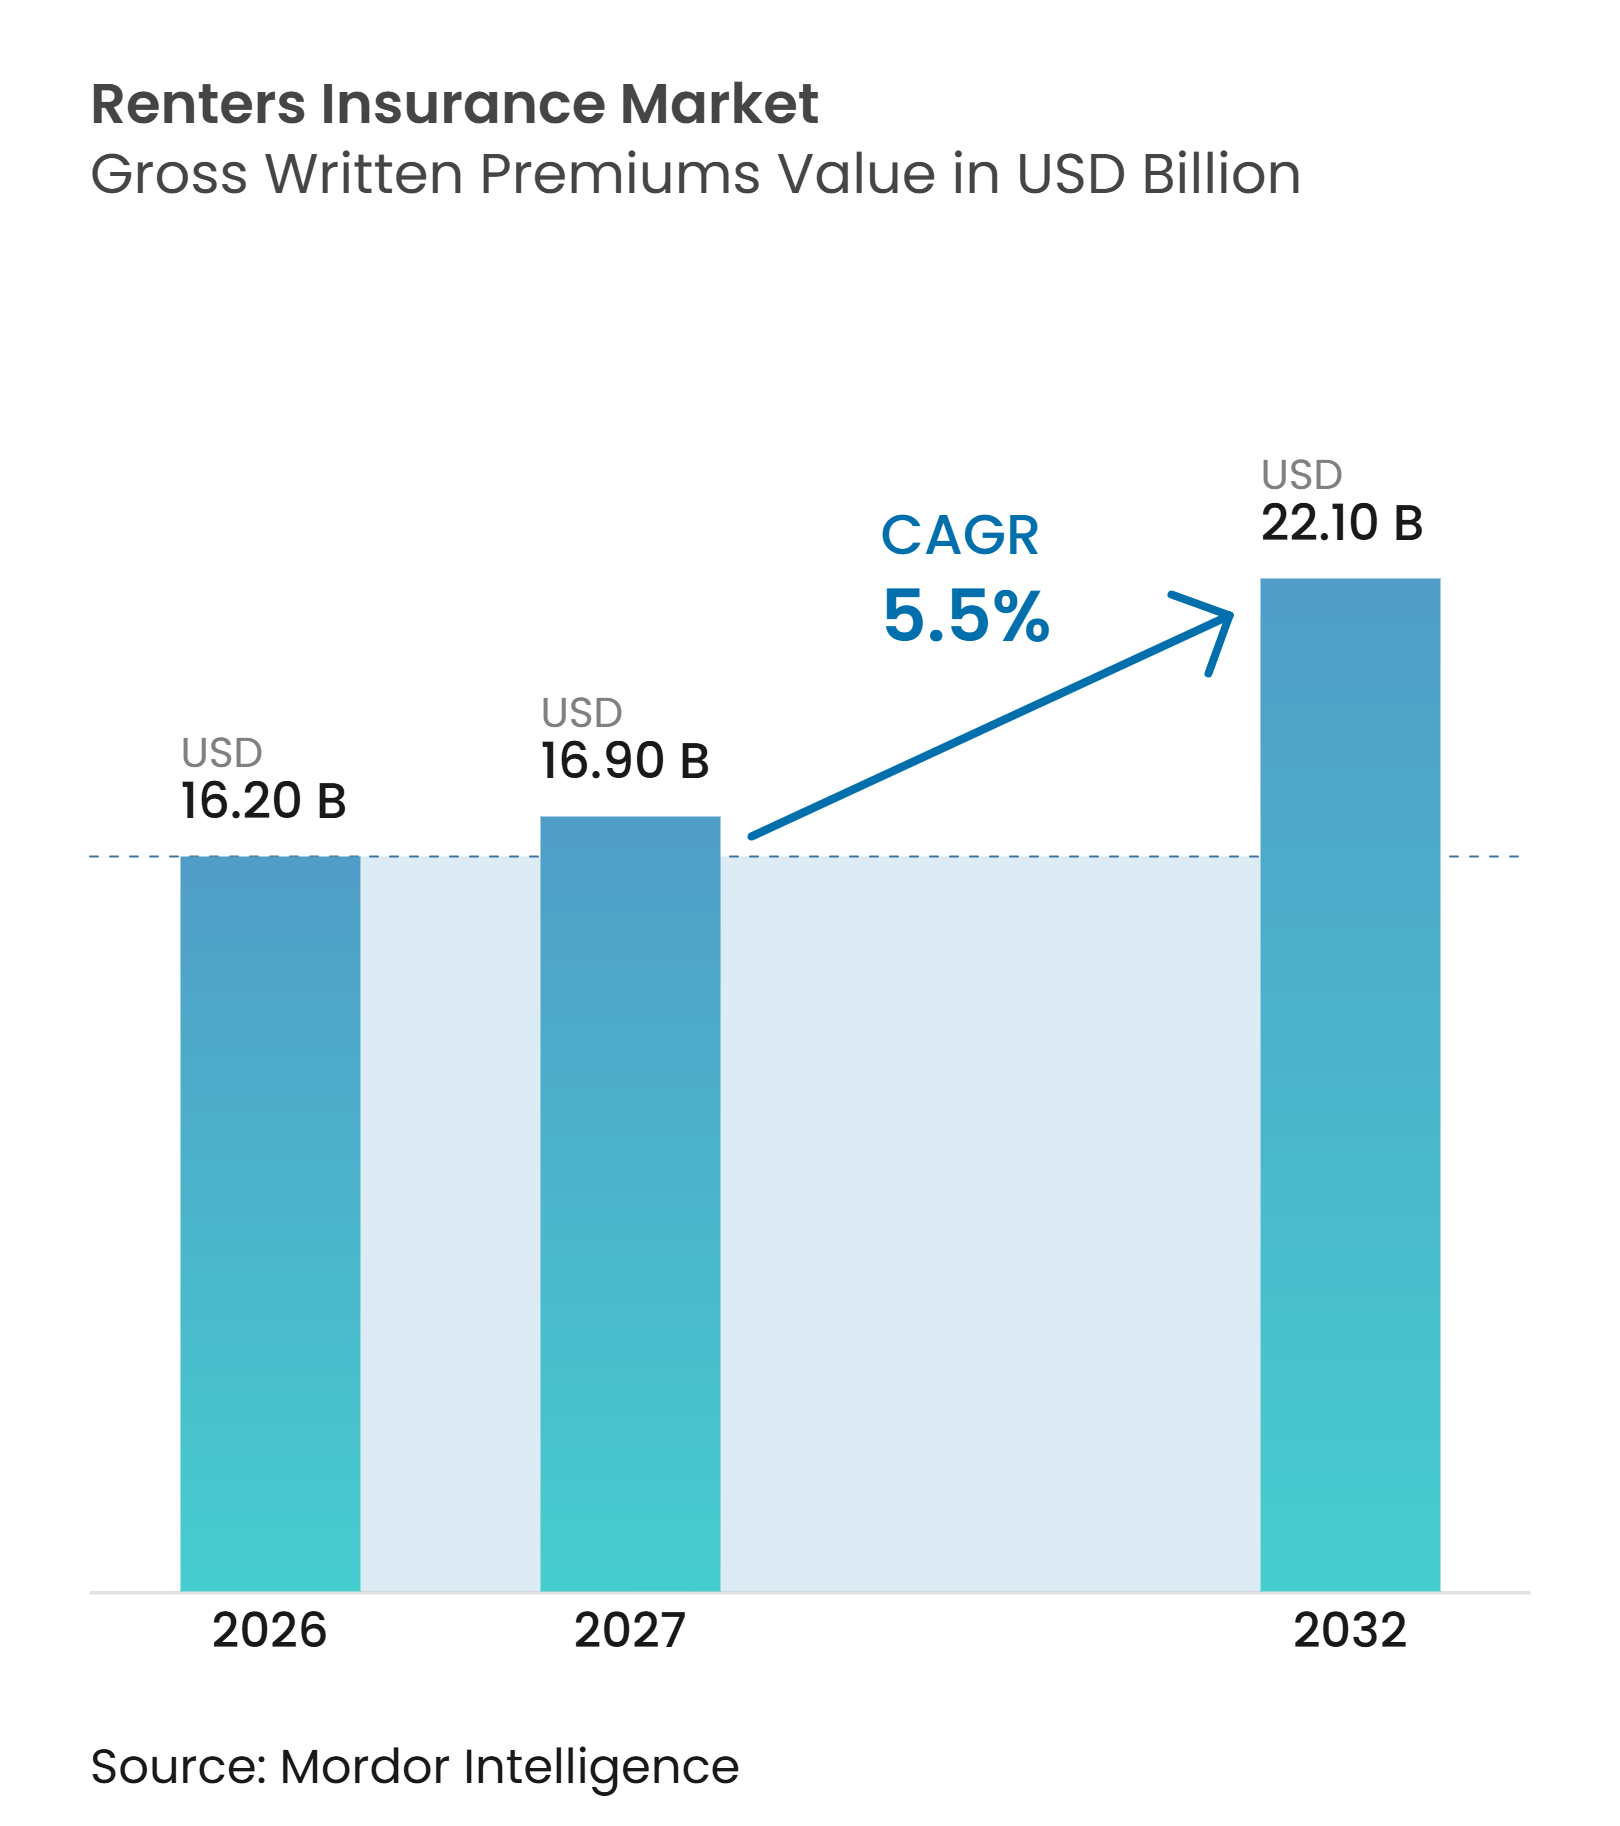
El tamaño del Mercado de Seguros de Arrendatarios en términos de valor de primas brutas emitidas fue valorado en 16,20 mil millones de USD en 2026 y se estima que crecerá desde 16,90 mil millones de USD en 2027 hasta alcanzar los 22,10 mil millones de USD para 2032, a una CAGR del 5,5% durante el período de pronóstico (2027-2032).
El mercado de seguros para inquilinos está respaldado por un período más prolongado de arrendamiento, ya que los costos de adquisición de vivienda y las condiciones de financiamiento retrasan el acceso a la propiedad para muchos hogares. Una base de inquilinos más amplia puede ampliar la oportunidad de primas, especialmente cuando las aseguradoras logran hacer que la cobertura sea más fácil de entender y contratar. Los requisitos de los contratos de arrendamiento, la compra a través de dispositivos móviles y las integraciones con administradoras de propiedades están transformando la forma en que los inquilinos acceden a la cobertura. La respuesta competitiva incluye la gestión digital de siniestros, una distribución integrada más amplia y retiros selectivos de ubicaciones de alto riesgo. La baja concienciación, la presión sobre la asequibilidad, las cancelaciones de pólizas y las brechas de cobertura continúan limitando la adopción en la industria de seguros para inquilinos.
Conclusiones Clave del Informe
- Por canal de distribución, los agentes y corredores de seguros captaron el 39,7% de la participación del mercado de seguros para inquilinos en 2026, mientras que se proyecta que las plataformas de alquiler y los canales integrados de administradoras de propiedades crezcan a una CAGR del 9,8% hasta 2032.
- Por tipo de residencia en alquiler, los apartamentos y las unidades de alquiler multifamiliares captaron el 44,8% de la participación del mercado de seguros para inquilinos en 2026, mientras que se proyecta que los alojamientos estudiantiles de construcción específica crezcan a una CAGR del 7,5% hasta 2032.
- Por segmento principal de hogar inquilino, los inquilinos individuales y de ocupación única captaron el 45,2% de la participación de la industria de seguros para inquilinos en 2026, mientras que se proyecta que los inquilinos corporativos, de reubicación y patrocinados por empleadores crezcan a una CAGR del 6,8% hasta 2032.
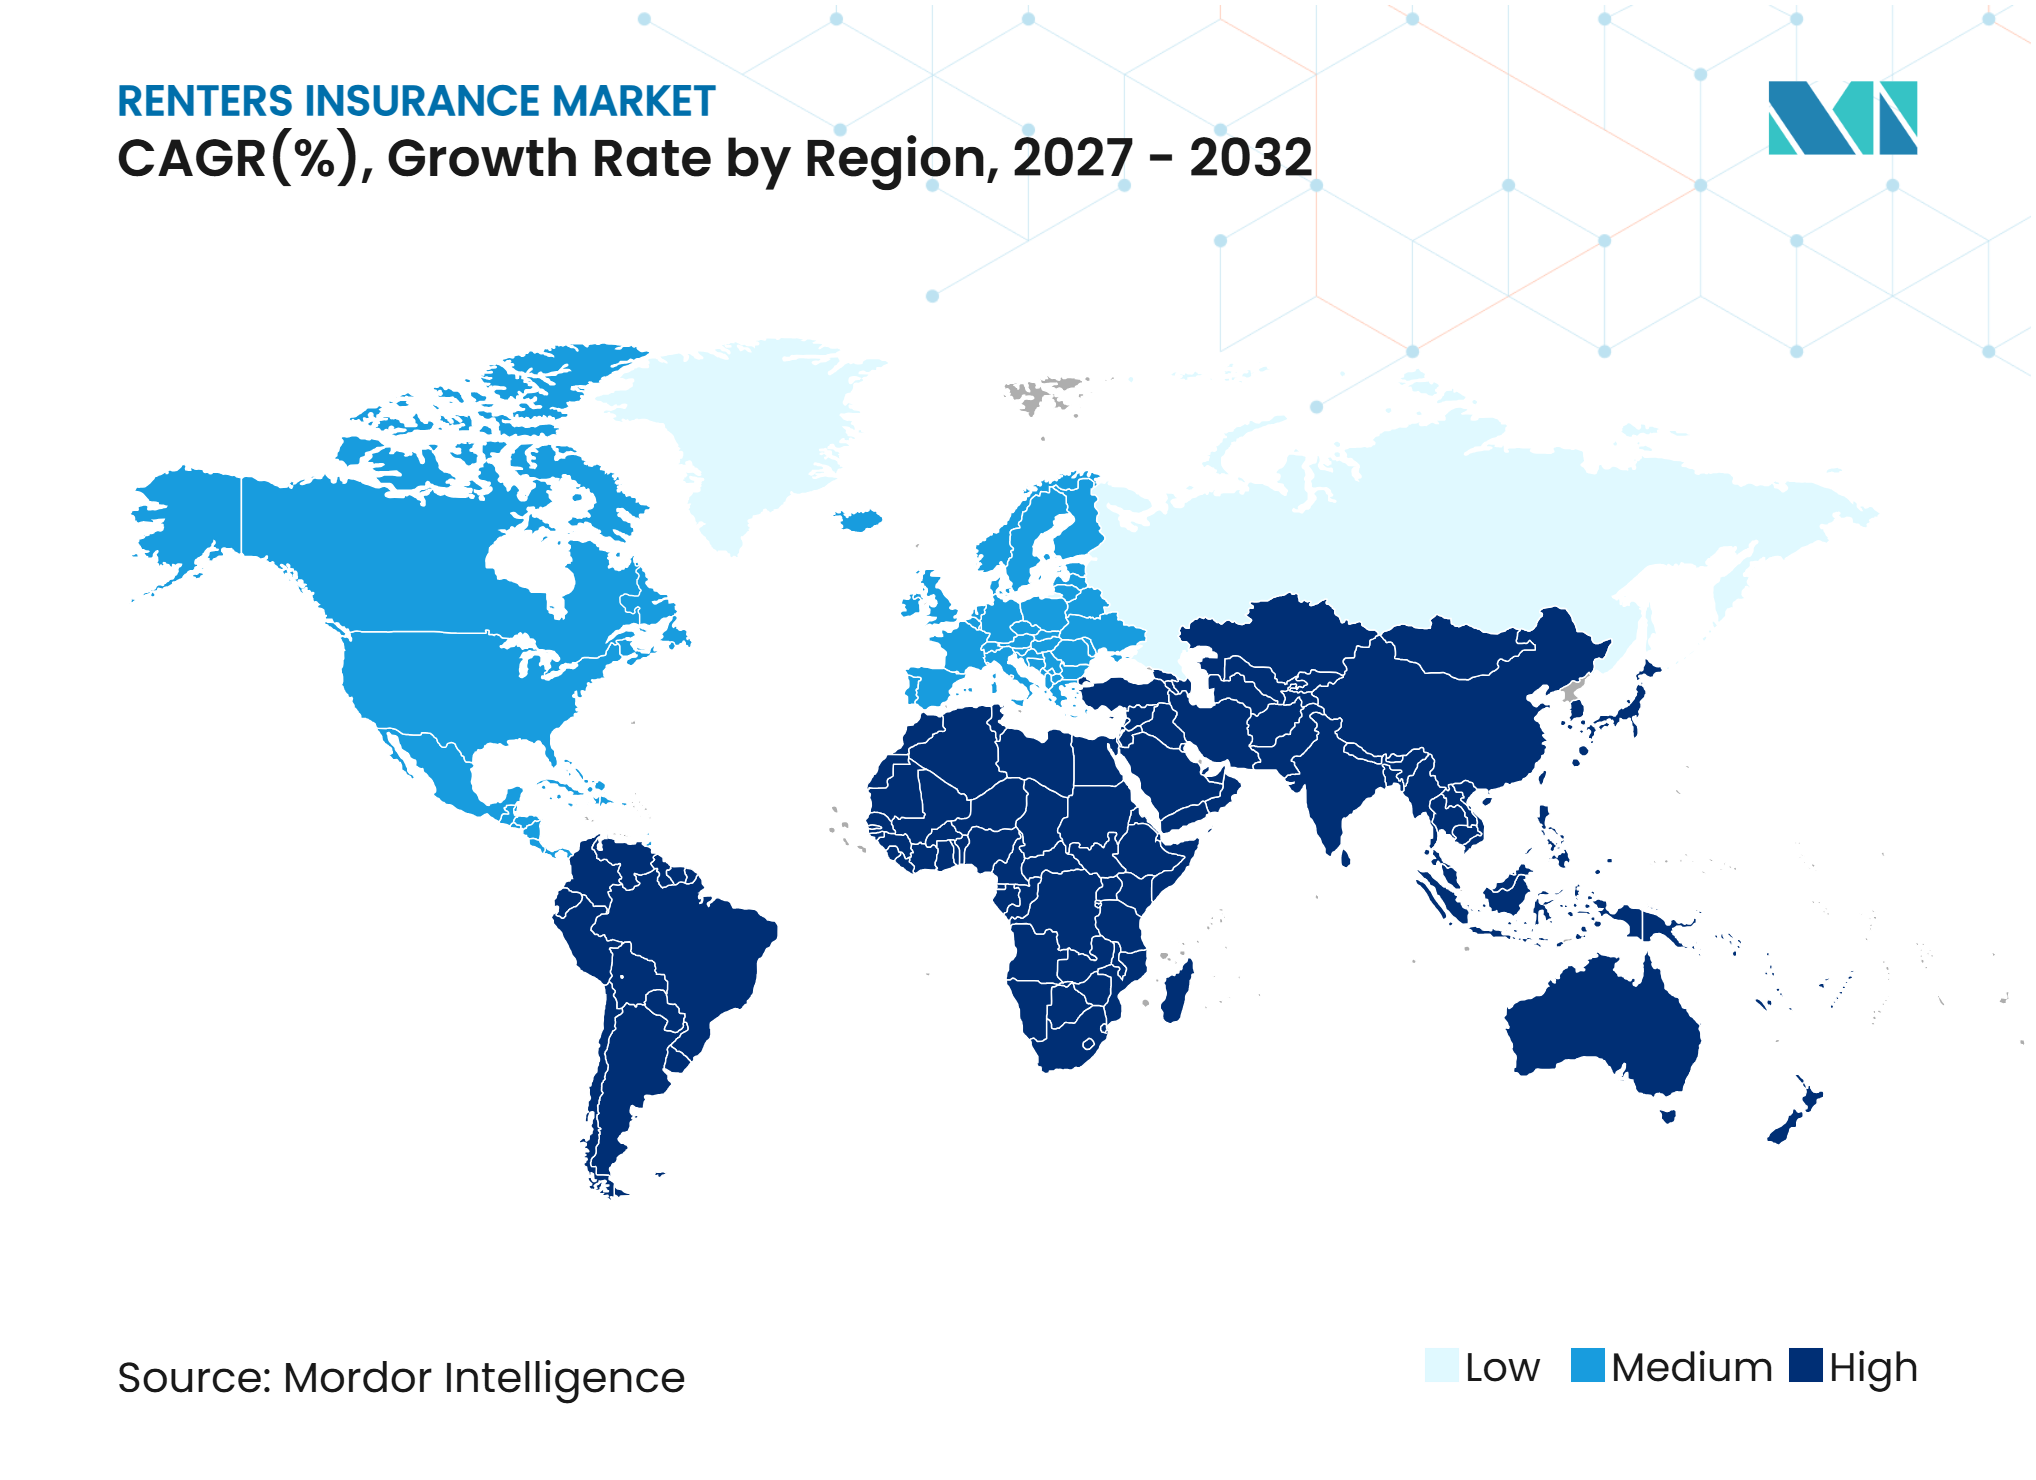
- Por geografía, América del Norte captó el 43,1% de la participación de la industria de seguros para inquilinos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento en Hogares en Alquiler y Arrendamiento Prolongado | +1.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Requisitos de Seguros de Arrendatarios Impuestos por Propietarios | +0.9% | América del Norte y Australia | Corto plazo (≤ 2 años) |
| Compra y Gestión de Siniestros con Enfoque Digital | +0.7% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Distribución Integrada a Través de Plataformas de Alquiler | +0.8% | América del Norte, Canadá y Europa | Corto plazo (≤ 2 años) |
| Mayor Valor de los Bienes Personales y Necesidades de Protección de Contenidos | +0.5% | Global | Mediano plazo (2-4 años) |
| Mayor Concienciación sobre Riesgos de Responsabilidad Civil y Pérdida de Propiedad | +0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Hogares en Alquiler y Arrendamiento Prolongado
Las barreras para la propiedad inmobiliaria están extendiendo el período durante el cual muchos hogares arriendan, creando una base más amplia para el mercado de seguros de arrendatarios. TransUnion informó que los arrendatarios representaron el 35,0% de los hogares ocupados en los Estados Unidos en el segundo trimestre de 2026. La misma investigación describió una edad media del arrendatario de 40 años, un ingreso familiar medio de 56.000 USD y una permanencia media en la misma dirección de 3,3 años[1]. Estas características cuestionan la suposición de que los arrendatarios son uniformemente de corto plazo y difíciles de retener. También respaldan una suscripción más específica y un diseño de productos para hogares que pueden permanecer en viviendas de alquiler durante períodos más prolongados.
Requisitos de Seguros de Arrendatarios Impuestos por Propietarios
Las cláusulas de arrendamiento que exigen un seguro de arrendatarios crean una conexión directa entre la ocupación de la vivienda y la adquisición de la póliza. Estas disposiciones son especialmente importantes en las viviendas multifamiliares gestionadas profesionalmente, donde los requisitos pueden aplicarse de manera uniforme en grandes carteras. La práctica puede reducir la incertidumbre para los inquilinos y los administradores de propiedades al especificar la cobertura de responsabilidad civil o de contenidos antes de la mudanza. Las normas estatales en los Estados Unidos, incluidas la ORS 90.222 de Oregón y la §55-248.7:2 de Virginia, proporcionan un marco para los requisitos de seguros del propietario y las protecciones al consumidor. El mercado de seguros de arrendatarios se beneficia cuando estos requisitos se comunican con claridad y las prácticas de cobro de primas siguen siendo transparentes. Los administradores de propiedades también pueden utilizar herramientas de verificación para identificar las pólizas que caducan durante un período de arrendamiento.
Compra y Gestión de Siniestros de Seguros de Arrendatarios con Enfoque Digital
La gestión digital puede reducir el costo administrativo de emitir y gestionar pólizas de arrendatarios de prima reducida. Lemonade declaró en su informe anual de 2025 que sus sistemas de inteligencia artificial gestionaron el 96% de los primeros avisos de siniestro sin intervención humana al 31 de diciembre de 2025[2]. La empresa también declaró que su proceso automatizado de siniestros podía completar algunas decisiones de siniestros simples en segundos tras las verificaciones de fraude. La automatización puede hacer más práctico atender a los arrendatarios que buscan cobertura de menor costo a través de una interfaz móvil. También puede acortar el tiempo entre el reporte de un siniestro y una decisión inicial para reclamaciones sencillas.
Distribución de Seguros Integrada a Través de Plataformas de Alquiler y Flujos de Trabajo de Arrendamiento
La distribución integrada coloca el seguro en los sistemas que los arrendatarios ya utilizan para arrendar una vivienda, programar una mudanza o cargar documentos. En octubre de 2026, MSI integró su cobertura de arrendatarios en la plataforma de Moved, que atiende a más de 4.000 propiedades y más de 1 millón de unidades en todo el país[3]. El acuerdo permite a los residentes obtener una póliza dentro del proceso de mudanza en lugar de completar una solicitud por separado. En mayo de 2026, Yardi amplió RentCafe Renter Essentials en Canadá a través de una asociación con APOLLO Insurance[4]. Estos acuerdos muestran cómo el mercado de seguros de arrendatarios puede llegar a los arrendatarios en un momento en que la cobertura es inmediatamente relevante.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Baja Concienciación sobre los Seguros de Arrendatarios y las Limitaciones de Cobertura del Propietario | -0.8% | Asia-Pacífico, Oriente Medio y África, América del Sur y mercados europeos emergentes | Largo plazo (≥ 4 años) |
| Restricciones de Asequibilidad de Primas entre Arrendatarios Sensibles al Costo | -0.7% | Global, concentrado en Asia-Pacífico y arrendatarios de bajos ingresos en los Estados Unidos | Mediano plazo (2-4 años) |
| Exclusiones de Cobertura, Deducibles y Brechas de Protección | -0.3% | Global | Largo plazo (≥ 4 años) |
| Pérdidas por Fraude y Desafíos de Verificación | -0.4% | América del Norte y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Baja Concienciación sobre los Seguros de Arrendatarios y las Limitaciones de Cobertura del Propietario
La baja concienciación sigue siendo una restricción importante porque muchos arrendatarios no saben que la póliza de un propietario generalmente no protege sus bienes personales. El Departamento de Seguros de Carolina del Norte citó una encuesta de la Asociación Nacional de Comisionados de Seguros que mostraba que solo el 21% de los adultos de la Generación Z tenían seguro de arrendatarios en 2025. La brecha no se limita a los Estados Unidos, ya que los arrendatarios en el Reino Unido también pueden malinterpretar la responsabilidad sobre la cobertura de contenidos. Las aseguradoras pueden abordar esto utilizando explicaciones breves y sencillas en la firma del contrato de arrendamiento y durante la incorporación. La educación debe explicar tanto el valor de la cobertura de bienes personales como el papel de la protección de responsabilidad civil personal.
Restricciones de Asequibilidad de Primas entre Arrendatarios Sensibles al Costo
La asequibilidad es una restricción porque los arrendatarios con mayor exposición financiera pueden ser los menos capaces de añadir otro gasto recurrente. El Instituto de Información de Seguros informó una prima media anual de seguro de arrendatarios en los Estados Unidos de 170 USD en 2025. Incluso un pago anual modesto puede competir con el alquiler, los servicios públicos, el pago de deudas y otros gastos esenciales. Este desafío es más pronunciado en ubicaciones donde el riesgo de catástrofe contribuye a precios más altos en los seguros de propiedad. La frecuencia de pago flexible y los niveles de cobertura claros pueden ayudar a los arrendatarios a comparar una póliza con las consecuencias financieras de una pérdida no asegurada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Canal de Distribución:
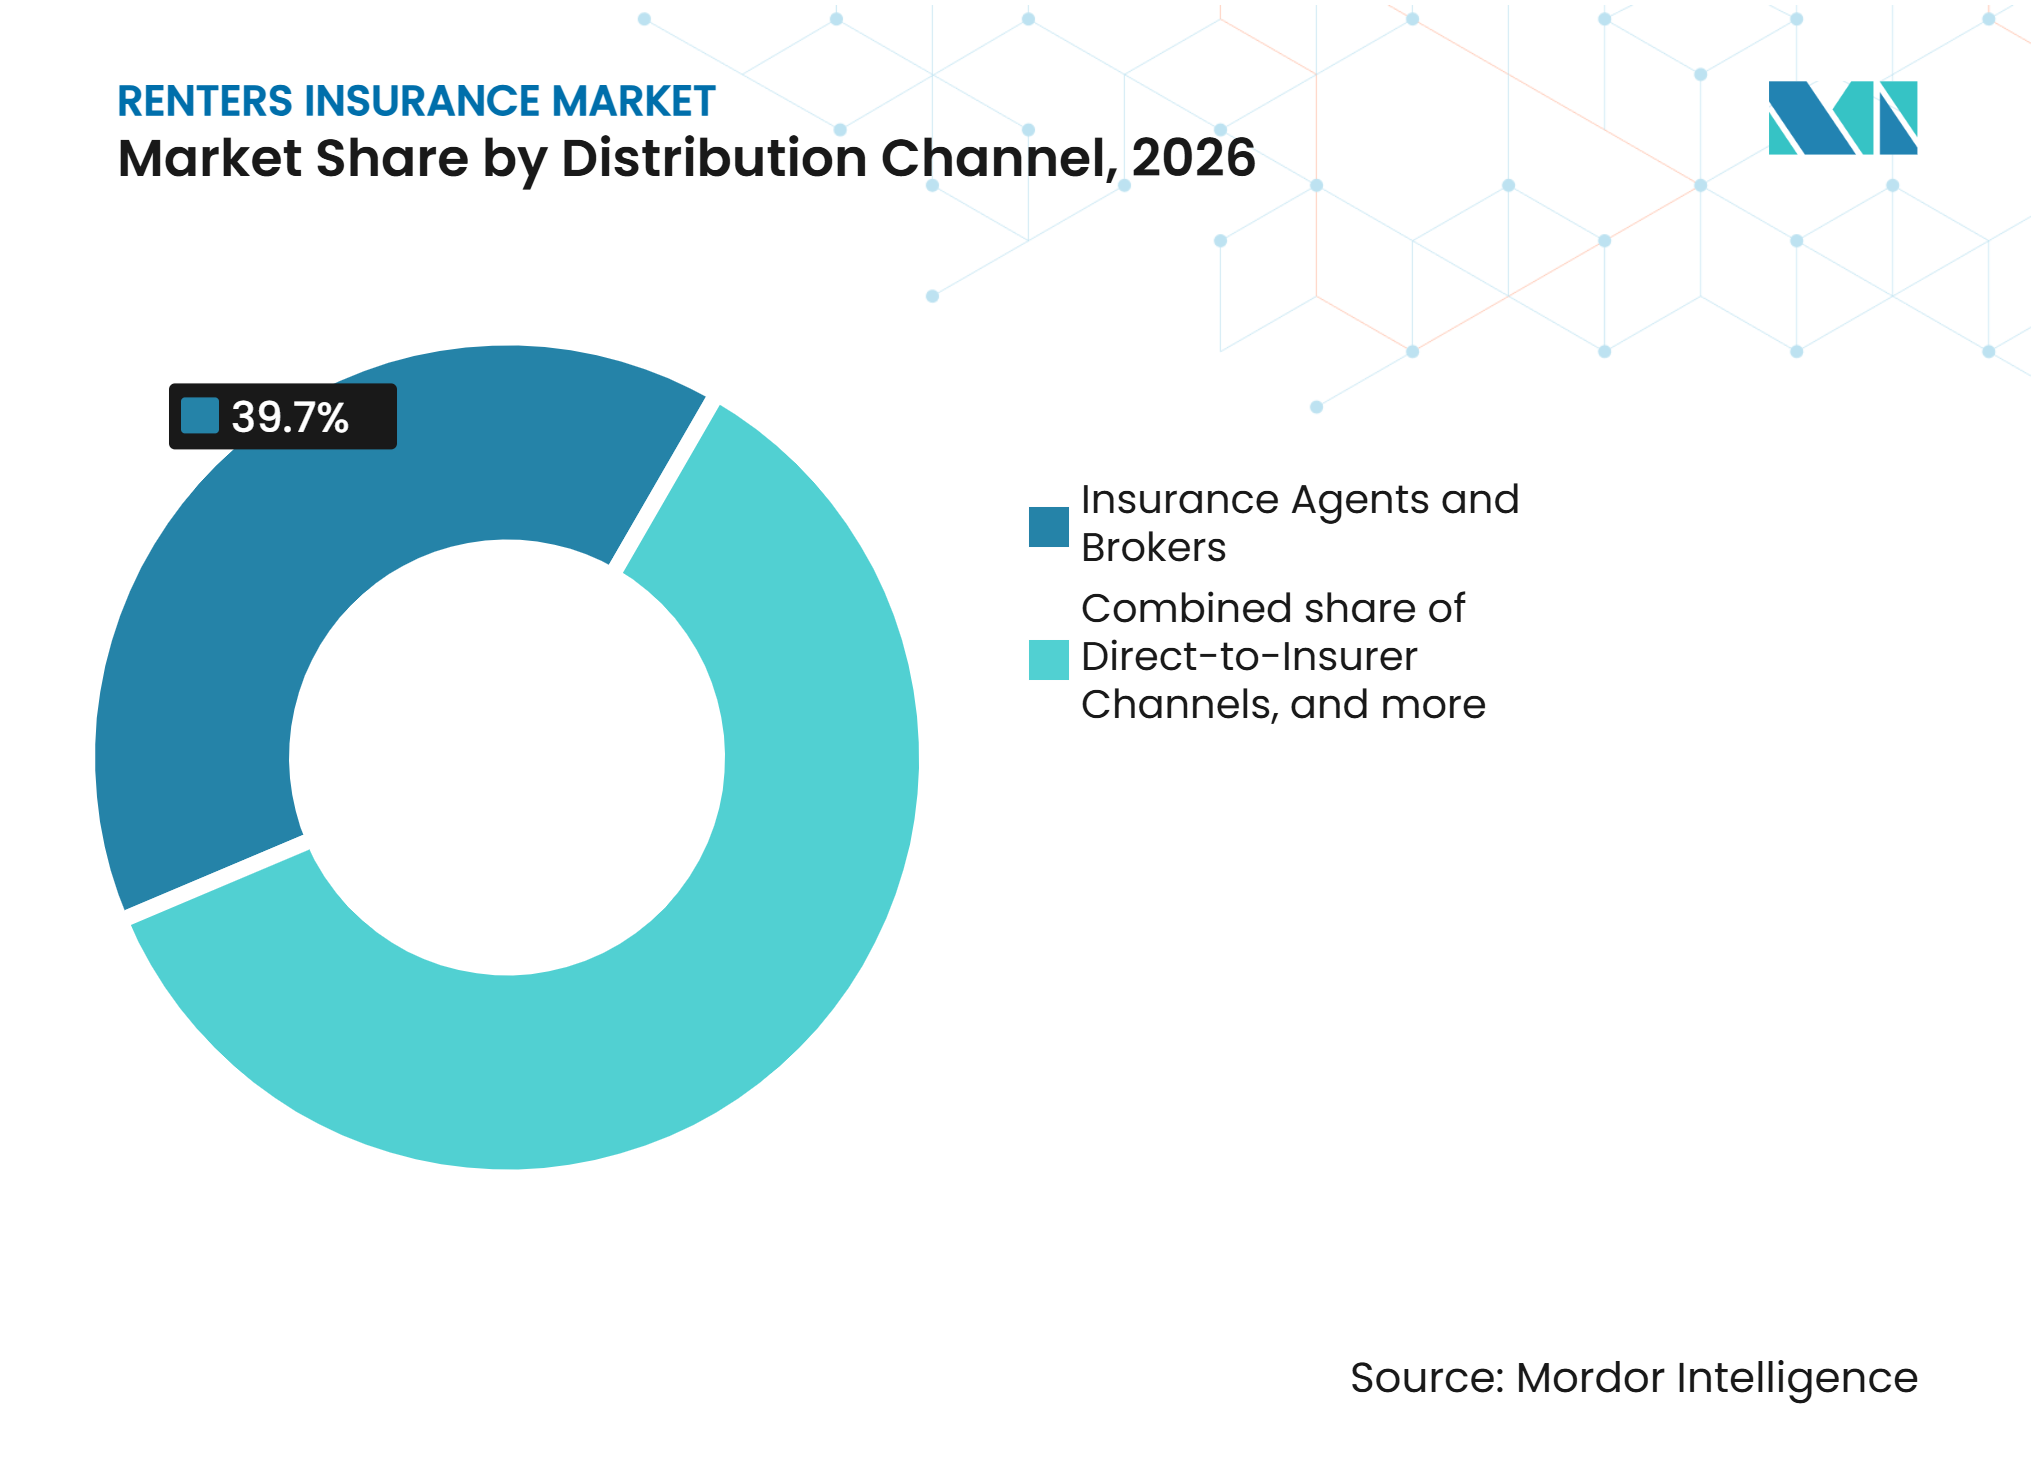
Los Agentes y Corredores Mantienen Escala Mientras los Canales Integrados Lideran el CrecimientoLos agentes y corredores de seguros captaron el 39,7% de la participación del mercado de seguros de arrendatarios en 2026. Su posición refleja la importancia duradera del asesoramiento con licencia en los seguros personales, especialmente cuando los arrendatarios combinan la cobertura con el seguro de automóvil u otras pólizas. Los agentes pueden ayudar a los clientes a evaluar los valores de los contenidos, los límites de responsabilidad civil y las diferencias entre la cobertura de valor en efectivo real y la cobertura de costo de reposición. Esto sigue siendo útil para los arrendatarios con posesiones valiosas, arreglos domésticos complejos o preguntas sobre los requisitos del propietario. El tamaño del mercado de seguros de arrendatarios asociado con los agentes y corredores refleja la demanda de asesoramiento accesible más que solo una estructura de distribución heredada.
Se proyecta que las plataformas de alquiler y los canales integrados de administradores de propiedades crezcan a una CAGR del 9,8% hasta 2032. La relación de MSI con Moved en 2026 muestra cómo una única asociación de plataforma puede conectar la cobertura a más de 1 millón de unidades. Estos canales pueden agilizar la adquisición de pólizas y pueden proporcionar verificación continua después de la inscripción. Su éxito dependerá de la transparencia en la elección, una experiencia de siniestros confiable y un proceso para los arrendatarios que necesiten ayuda más allá de los mensajes automatizados. La industria de seguros de arrendatarios seguirá dependiendo tanto de los asesores como de la tecnología integrada, ya que las diferentes necesidades de los arrendatarios requieren diferentes modelos de servicio.


Por Tipo de Residencia Arrendada:
La Vivienda Multifamiliar Lidera Mientras la Vivienda Estudiantil se ExpandeLos apartamentos y las unidades de alquiler multifamiliar captaron el 44,8% de la participación del mercado de seguros de arrendatarios en 2026. El segmento se beneficia de la concentración de arrendatarios en edificios gestionados por organizaciones que pueden aplicar requisitos de seguro en muchas unidades. Assurant declaró que más de la mitad de las 50 mayores empresas de administración de propiedades en los Estados Unidos trabajan con ella para el seguro de arrendatarios. Las viviendas unifamiliares en alquiler y las unidades de condominio arrendadas individualmente también representan oportunidades significativas, aunque sus requisitos de seguro pueden estar menos estandarizados. Las viviendas prefabricadas y móviles añaden una necesidad específica de cobertura porque la exposición a eventos climáticos puede ser alta en relación con los recursos del hogar.
Se proyecta que el alojamiento estudiantil de construcción específica crezca a una CAGR del 7,5% hasta 2032. El segmento reúne alojamiento gestionado profesionalmente, cambios frecuentes en la ocupación y arrendatarios que pueden estar adquiriendo cobertura por primera vez. La Ley de Derechos de los Arrendatarios del Reino Unido de 2025 creó una exención específica para el alojamiento estudiantil de construcción específica aprobado, preservando los acuerdos de arrendamiento a plazo fijo para este tipo de vivienda a partir del 1 de mayo de 2026. Un programa de la Universidad Rider de 2025 que integró el seguro grupal en su portal de vivienda aumentó la participación estudiantil 50 veces en comparación con el semestre anterior. El mercado de seguros de arrendatarios puede expandirse en este segmento cuando la cobertura estudiantil sea clara, económica e integrada con el proceso de vivienda.
Por Segmento Principal de Hogar Arrendatario:
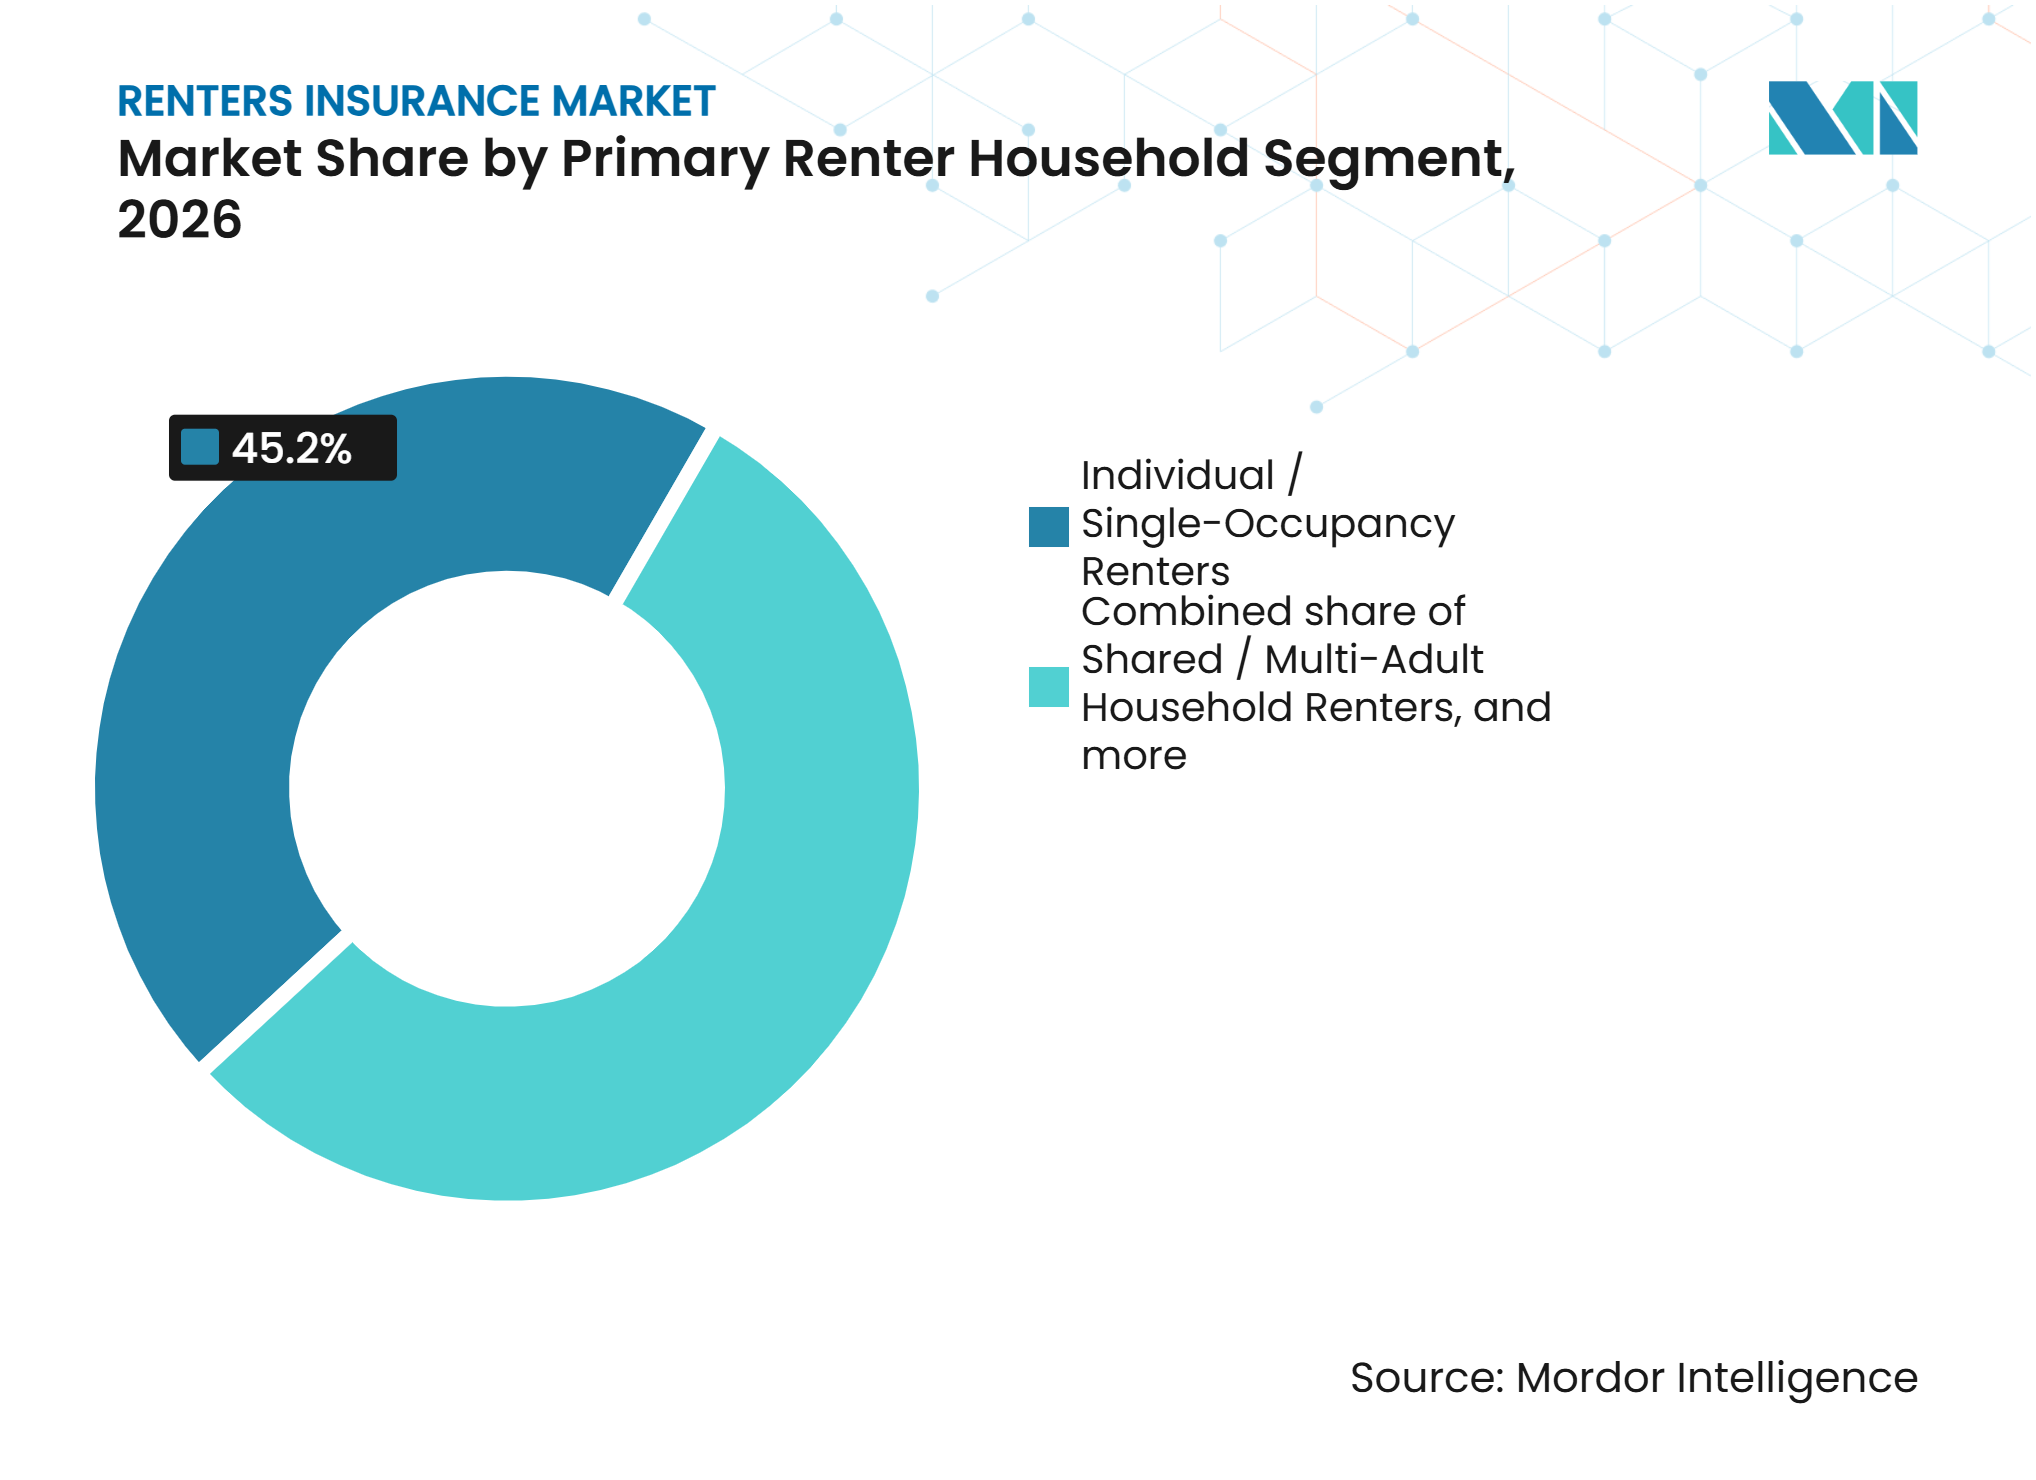
Los Ocupantes Individuales Lideran Mientras los Arrendatarios Corporativos Crecen Más RápidoLos arrendatarios individuales y de ocupación individual captaron el 45,2% de la participación del mercado de seguros de arrendatarios en 2026. La investigación de arrendatarios de TransUnion de 2026 indica que el ingreso familiar medio del arrendatario es de 56.000 USD y la permanencia media en la misma dirección es de 3,3 años. Estos atributos pueden respaldar ofertas de cobertura más personalizadas y programas de retención. Los hogares compartidos y de múltiples adultos requieren un tratamiento cuidadoso de la responsabilidad civil y las posesiones, ya que no todos los ocupantes pueden tener las mismas necesidades de protección. Los arrendatarios estudiantes también pueden necesitar orientación cuando la cobertura del seguro de propietario de los padres ya no se aplica a un alquiler independiente.
Se proyecta que los arrendatarios corporativos, de reubicación y patrocinados por empleadores crezcan a una CAGR del 6,8% hasta 2032. El segmento está respaldado por programas de movilidad que incluyen alojamiento temporal y seguro como parte de un paquete de reubicación más amplio. ECA International informó que el 96% de los empleadores priorizan el alojamiento temporal en los paquetes de reubicación en 2026. Esto ofrece a los aseguradores una ruta de menor costo de adquisición que el marketing individual al cliente, pero el servicio debe satisfacer las necesidades tanto del empleador como del empleado. Es probable que el segmento también se beneficie a medida que la movilidad global se amplíe más allá de los roles ejecutivos de alto nivel.

Análisis Geográfico
América del Norte captó el 43,1% de la participación del mercado de seguros de arrendatarios en 2026. Los Estados Unidos respaldan la posición de la región a través de un sistema de seguros de líneas personales maduro, sólidas redes de agentes y una gran base de alquiler multifamiliar. Los datos de la Asociación Nacional de Comisionados de Seguros muestran que State Farm mantuvo el 18,63% de las primas emitidas de arrendatarios en los Estados Unidos, Allstate mantuvo el 8,44% y Liberty Mutual mantuvo el 6,86%. Canadá también está desarrollando la distribución integrada, ya que Yardi amplió RentCafe Renter Essentials con APOLLO Insurance para los usuarios canadienses de Voyager en mayo de 2026. América del Norte combina prácticas de cobertura establecidas con nuevos canales de inscripción liderados por la tecnología.
Los Estados Unidos también muestran los efectos de las decisiones de gestión de riesgos en los estados expuestos a catástrofes. Liberty Mutual planeó salir de las líneas de condominios y arrendatarios de California en 2026, mientras que Mercury Insurance anunció un programa de transición para los clientes afectados de Safeco a través de su red de agentes. State Farm reabrió la cobertura de arrendatarios y condominios de California para ciertos asegurados existentes que se mudaban dentro del estado en enero de 2026. Tales acciones pueden remodelar la disponibilidad a nivel estatal sin cambiar la importancia nacional del mercado de seguros de arrendatarios. Los aseguradores deben equilibrar el riesgo de cartera con una transición clara y justa para los asegurados. Los proveedores digitales pueden encontrar oportunidades donde las aseguradoras establecidas reduzcan los criterios de suscripción.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,8% hasta 2032, convirtiéndolo en el segmento regional de más rápido crecimiento en el mercado de seguros de arrendatarios. La oportunidad está vinculada a la migración urbana, el crecimiento de la vivienda en alquiler y la capacidad de inscribir clientes a través de canales móviles. Japón sigue siendo más maduro porque el seguro contra incendios se asocia comúnmente con los contratos de arrendamiento, mientras que otros mercados tienen mayor margen para la adopción por primera vez. El crecimiento variará en toda la región porque las regulaciones locales, la concienciación sobre los seguros y las prácticas de administración de propiedades difieren ampliamente. Los aseguradores necesitan socios de distribución locales y explicaciones claras para los consumidores en lugar de una única estrategia regional. El tamaño del mercado de seguros de arrendatarios de Asia-Pacífico dependerá de si los canales integrados pueden generar confianza mientras cumplen con los requisitos de cumplimiento local.
Europa presenta un panorama mixto de poblaciones de arrendatarios establecidas y una adopción desigual del seguro de contenidos. Alemania tiene una gran población de arrendatarios y una sólida cultura de cobertura de responsabilidad civil personal, lo que puede crear un camino hacia una protección de contenidos más amplia. En el Reino Unido, la penetración del seguro de contenidos entre los arrendatarios privados disminuyó del 51% en 2023 al 46% en 2025. Esta disminución muestra que la concienciación y la asequibilidad pueden debilitar la adopción incluso donde el producto de seguro es familiar. América del Sur, Oriente Medio y África siguen siendo contribuyentes menores al mercado de seguros de arrendatarios, pero la expansión de la vivienda urbana puede crear demanda futura. Los aseguradores en estas regiones deben considerar las condiciones cambiarias, la regulación local y la disponibilidad de sistemas de pago digital antes de escalar la distribución.
Panorama Competitivo
Concentración del Mercado
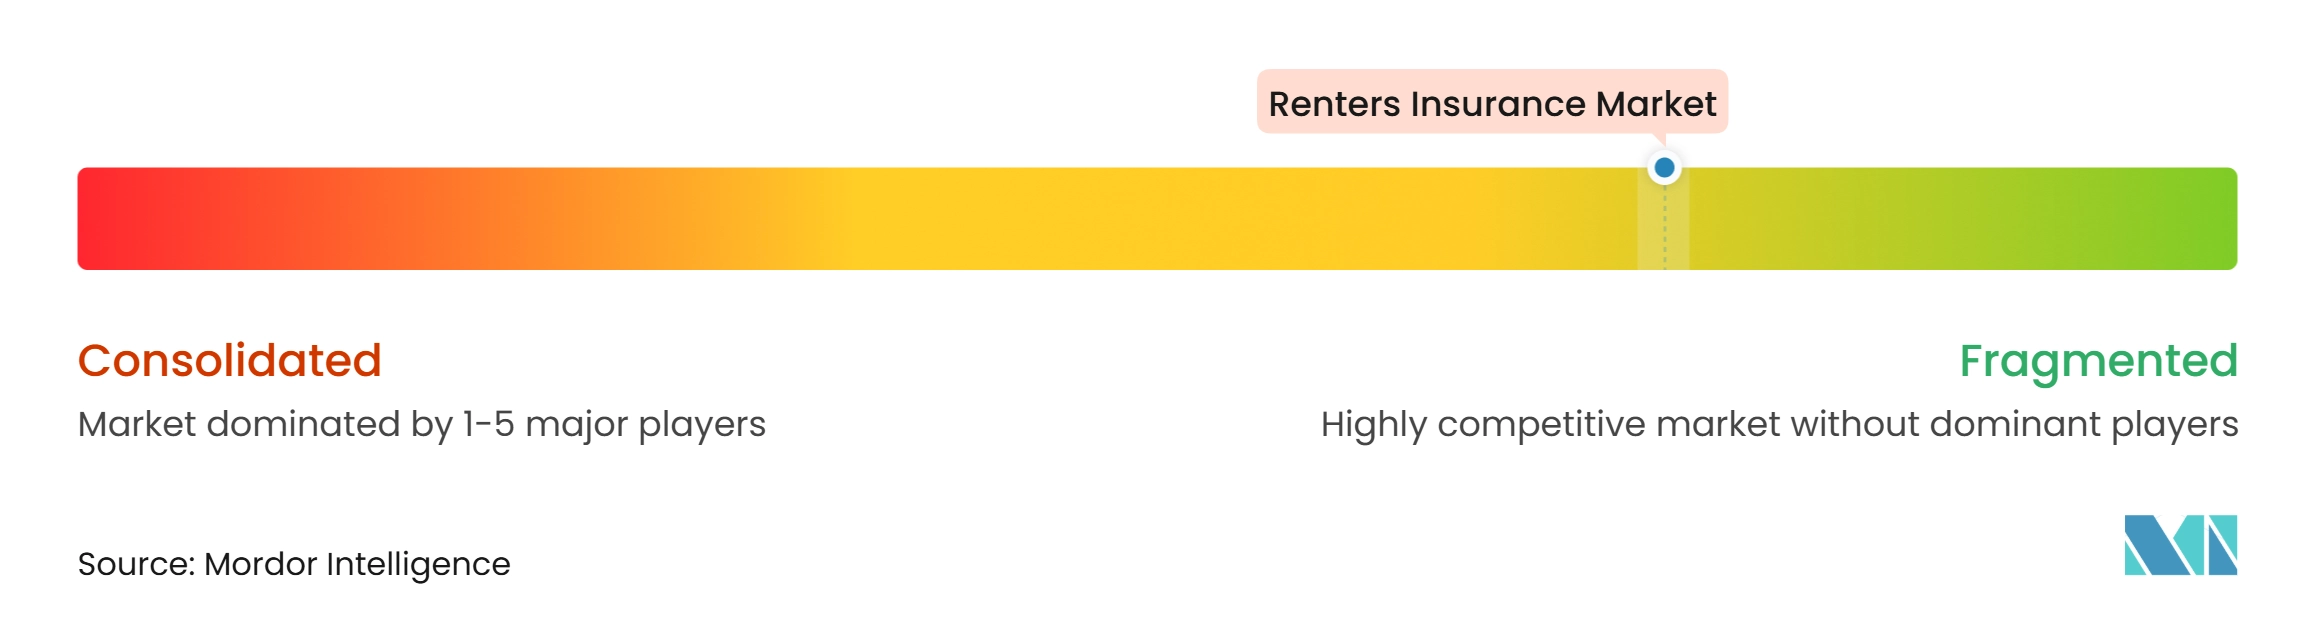
El mercado de seguros de arrendatarios está fragmentado, particularmente en las regiones globales, con competencia que abarca aseguradoras tradicionales, proveedores especializados, aseguradoras digitales y agencias generales administradoras. Aunque las cinco principales aseguradoras representaron el 43% de las primas emitidas en los Estados Unidos, el mercado incluye numerosos proveedores que compiten a través de precios, cobertura combinada, asociaciones de distribución y servicios digitales. State Farm, Allstate, Nationwide y The Travelers Companies aprovechan marcas establecidas y amplias redes de distribución, mientras que Assurant e Intact Financial se centran en las relaciones con los administradores de propiedades. El posicionamiento competitivo depende, por tanto, tanto del alcance al consumidor como del acceso a las carteras de propiedades en alquiler.
Los aseguradores están fortaleciendo sus posiciones a través de adquisiciones, beneficios de póliza ampliados y asociaciones de distribución integrada. Assurant adquirió el negocio de arrendatarios de América del Norte de QBE Insurance Group en mayo de 2025, ampliando su presencia en seguros multifamiliares y las relaciones con administradores de propiedades. Allstate también introdujo la protección contra el robo de identidad como beneficio estándar para los asegurados elegibles de hogar, automóvil y arrendatarios en 14 estados en abril de 2026. Mientras tanto, las aseguradoras digitales como Lemonade compiten a través de una inscripción más rápida, gestión de pólizas móvil y procesos automatizados de siniestros. Las asociaciones que involucran a Aviva, Lemonade y BNP Paribas Cardif ilustran además cómo las aseguradoras establecidas están aprovechando la distribución digital para llegar a los clientes.
La fragmentación también crea oportunidades para los proveedores que se dirigen a los administradores de propiedades pequeños y medianos a través de soluciones integradas de seguros y tecnología. La colaboración de MSI con Moved amplía el acceso al seguro de arrendatarios a través del ecosistema de tecnología inmobiliaria, mientras que Sure y Groma lanzaron un programa integrado de seguro de arrendatarios, verificación de cumplimiento y responsabilidad legal del inquilino en octubre de 2026. Estas iniciativas demuestran cómo los proveedores especializados pueden competir sin depender únicamente de grandes redes de ventas directas. En general, se espera que el mercado siga fragmentado a medida que las aseguradoras tradicionales, las aseguradoras digitales, los proveedores especializados y las plataformas de seguros integradas compitan a través de productos diferenciados, asociaciones de distribución y mejores experiencias del cliente.
Líderes de la Industria de Seguros de Arrendatarios
-
State Farm Mutual Automobile Insurance Company
-
Allstate Corporation
-
Liberty Mutual Insurance
-
The Travelers Companies, Inc.
-
Nationwide Mutual Insurance Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros para Inquilinos Empresas cubiertas en este informe
- State Farm
- Allstate
- Liberty Mutual
- The Travelers Companies
- Nationwide
- USAA
- Lemonade
- American Family Insurance
- Farmers Insurance Group
- Chubb
- Erie Insurance
- Amica Mutual Insurance
- Assurant
- The Hartford
- Auto-Owners Insurance
- Intact Financial Corporation
- Allianz
- QBE Insurance Group
- Suncorp Group
- Aviva
Desarrollos recientes de la industria en Mercado de Seguros para Inquilinos
- Octubre de 2026: Sure y Groma lanzaron un seguro de arrendatarios integrado, verificación de cumplimiento impulsada por inteligencia artificial y un programa de Responsabilidad Legal del Inquilino. El lanzamiento combinado en toda la cartera multifamiliar de Groma se completó en menos de 30 días, proporcionando cobertura para toda la cartera, seguimiento automatizado del cumplimiento a través de la herramienta Verify de Sure y protección de Responsabilidad Legal del Inquilino para las unidades no conformes. El lanzamiento marcó una de las primeras soluciones totalmente integradas de seguro de arrendatarios y cumplimiento implementadas simultáneamente en una cartera de inversión multifamiliar.
- Octubre de 2026: MSI integró el seguro de arrendatarios en la plataforma proptech de Moved, alcanzando más de 1 millón de unidades. En el marco de la colaboración, las pólizas de MSI, que ofrecían cobertura de responsabilidad civil desde 100.000 USD hasta 300.000 USD y cobertura de contenidos de hasta 100.000 USD, estaban disponibles con aprobación garantizada dentro del flujo de trabajo de mudanza de residentes existente de Moved. LeaseTrack proporcionó monitoreo continuo del cumplimiento.
- Mayo de 2026: Yardi amplió RentCafe Renter Essentials en Canadá a través de una asociación con APOLLO Insurance. La integración incorporó el seguro de inquilinos directamente en el flujo de trabajo de arrendamiento de RentCafe para todos los usuarios canadienses de Voyager. Permitió a los residentes adquirir o cargar prueba de seguro sin salir de la plataforma.
- Abril de 2026: Allstate se convirtió en la primera gran aseguradora de los Estados Unidos en incluir la protección contra el robo de identidad como beneficio estándar. El lanzamiento comenzó en 14 estados para 6,8 millones de clientes con pólizas de hogar, automóvil o arrendatarios. Se planeó la expansión a estados adicionales durante 2026.
Alcance del Informe Global del Mercado de Seguros de Arrendatarios
Resumen de la segmentación
| Agentes y Corredores de Seguros |
| Canales Directos al Asegurador |
| Plataformas de Alquiler y Canales Integrados de Administradores de Propiedades |
| Canales de Afinidad, Asociación y Otros Canales Intermediados |
| Apartamentos y Unidades de Alquiler Multifamiliar |
| Viviendas Unifamiliares en Alquiler |
| Unidades de Condominio Arrendadas Individualmente |
| Alojamiento Estudiantil de Construcción Específica |
| Viviendas Prefabricadas y Móviles |
| Otros Alquileres Residenciales |
| Arrendatarios Individuales / de Ocupación Individual |
| Arrendatarios de Hogares Compartidos / de Múltiples Adultos |
| Arrendatarios Estudiantes |
| Arrendatarios Corporativos, de Reubicación y Patrocinados por Empleadores |
| Otros / No Clasificados |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Canal de Distribución | Agentes y Corredores de Seguros | |
| Canales Directos al Asegurador | ||
| Plataformas de Alquiler y Canales Integrados de Administradores de Propiedades | ||
| Canales de Afinidad, Asociación y Otros Canales Intermediados | ||
| Por Tipo de Residencia Arrendada | Apartamentos y Unidades de Alquiler Multifamiliar | |
| Viviendas Unifamiliares en Alquiler | ||
| Unidades de Condominio Arrendadas Individualmente | ||
| Alojamiento Estudiantil de Construcción Específica | ||
| Viviendas Prefabricadas y Móviles | ||
| Otros Alquileres Residenciales | ||
| Por Segmento Principal de Hogar Arrendatario | Arrendatarios Individuales / de Ocupación Individual | |
| Arrendatarios de Hogares Compartidos / de Múltiples Adultos | ||
| Arrendatarios Estudiantes | ||
| Arrendatarios Corporativos, de Reubicación y Patrocinados por Empleadores | ||
| Otros / No Clasificados | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los seguros de arrendatarios?
Se proyecta que el mercado de seguros de arrendatarios crezca a una CAGR del 5,5% de 2027 a 2032, alcanzando los 22,1 mil millones de USD para 2032.
¿Qué canal de distribución tiene la mayor participación?
Los agentes y corredores de seguros tienen la mayor participación con el 39,7% en 2026, mientras que las plataformas de alquiler integradas tienen el mayor crecimiento proyectado con una CAGR del 9,8%.
¿Por qué son importantes las plataformas de alquiler para la adopción de cobertura?
Presentan la cobertura durante el arrendamiento o la mudanza, lo que reduce los pasos separados que los arrendatarios deben seguir para adquirir una póliza y presentar prueba de seguro.
¿Qué tipo de residencia arrendada está creciendo más rápido?
Se proyecta que el alojamiento estudiantil de construcción específica crezca a una CAGR del 7,5% hasta 2032, respaldado por la vivienda gestionada profesionalmente y la inscripción basada en contratos de arrendamiento.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,8% hasta 2032, respaldado por el crecimiento del alquiler urbano y las oportunidades de distribución con enfoque móvil.
¿Qué tan concentrada es la competencia entre las aseguradoras?
Las 5 principales aseguradoras de los Estados Unidos representan el 43% de las primas emitidas, mientras que la competencia global sigue fragmentada en todas las regiones y modelos de distribución.