
Tamanho e Participação do Mercado de REIT
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.30 Trilhões de dólares |
| Tamanho do Mercado (2032) | 2.9 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.60 % |
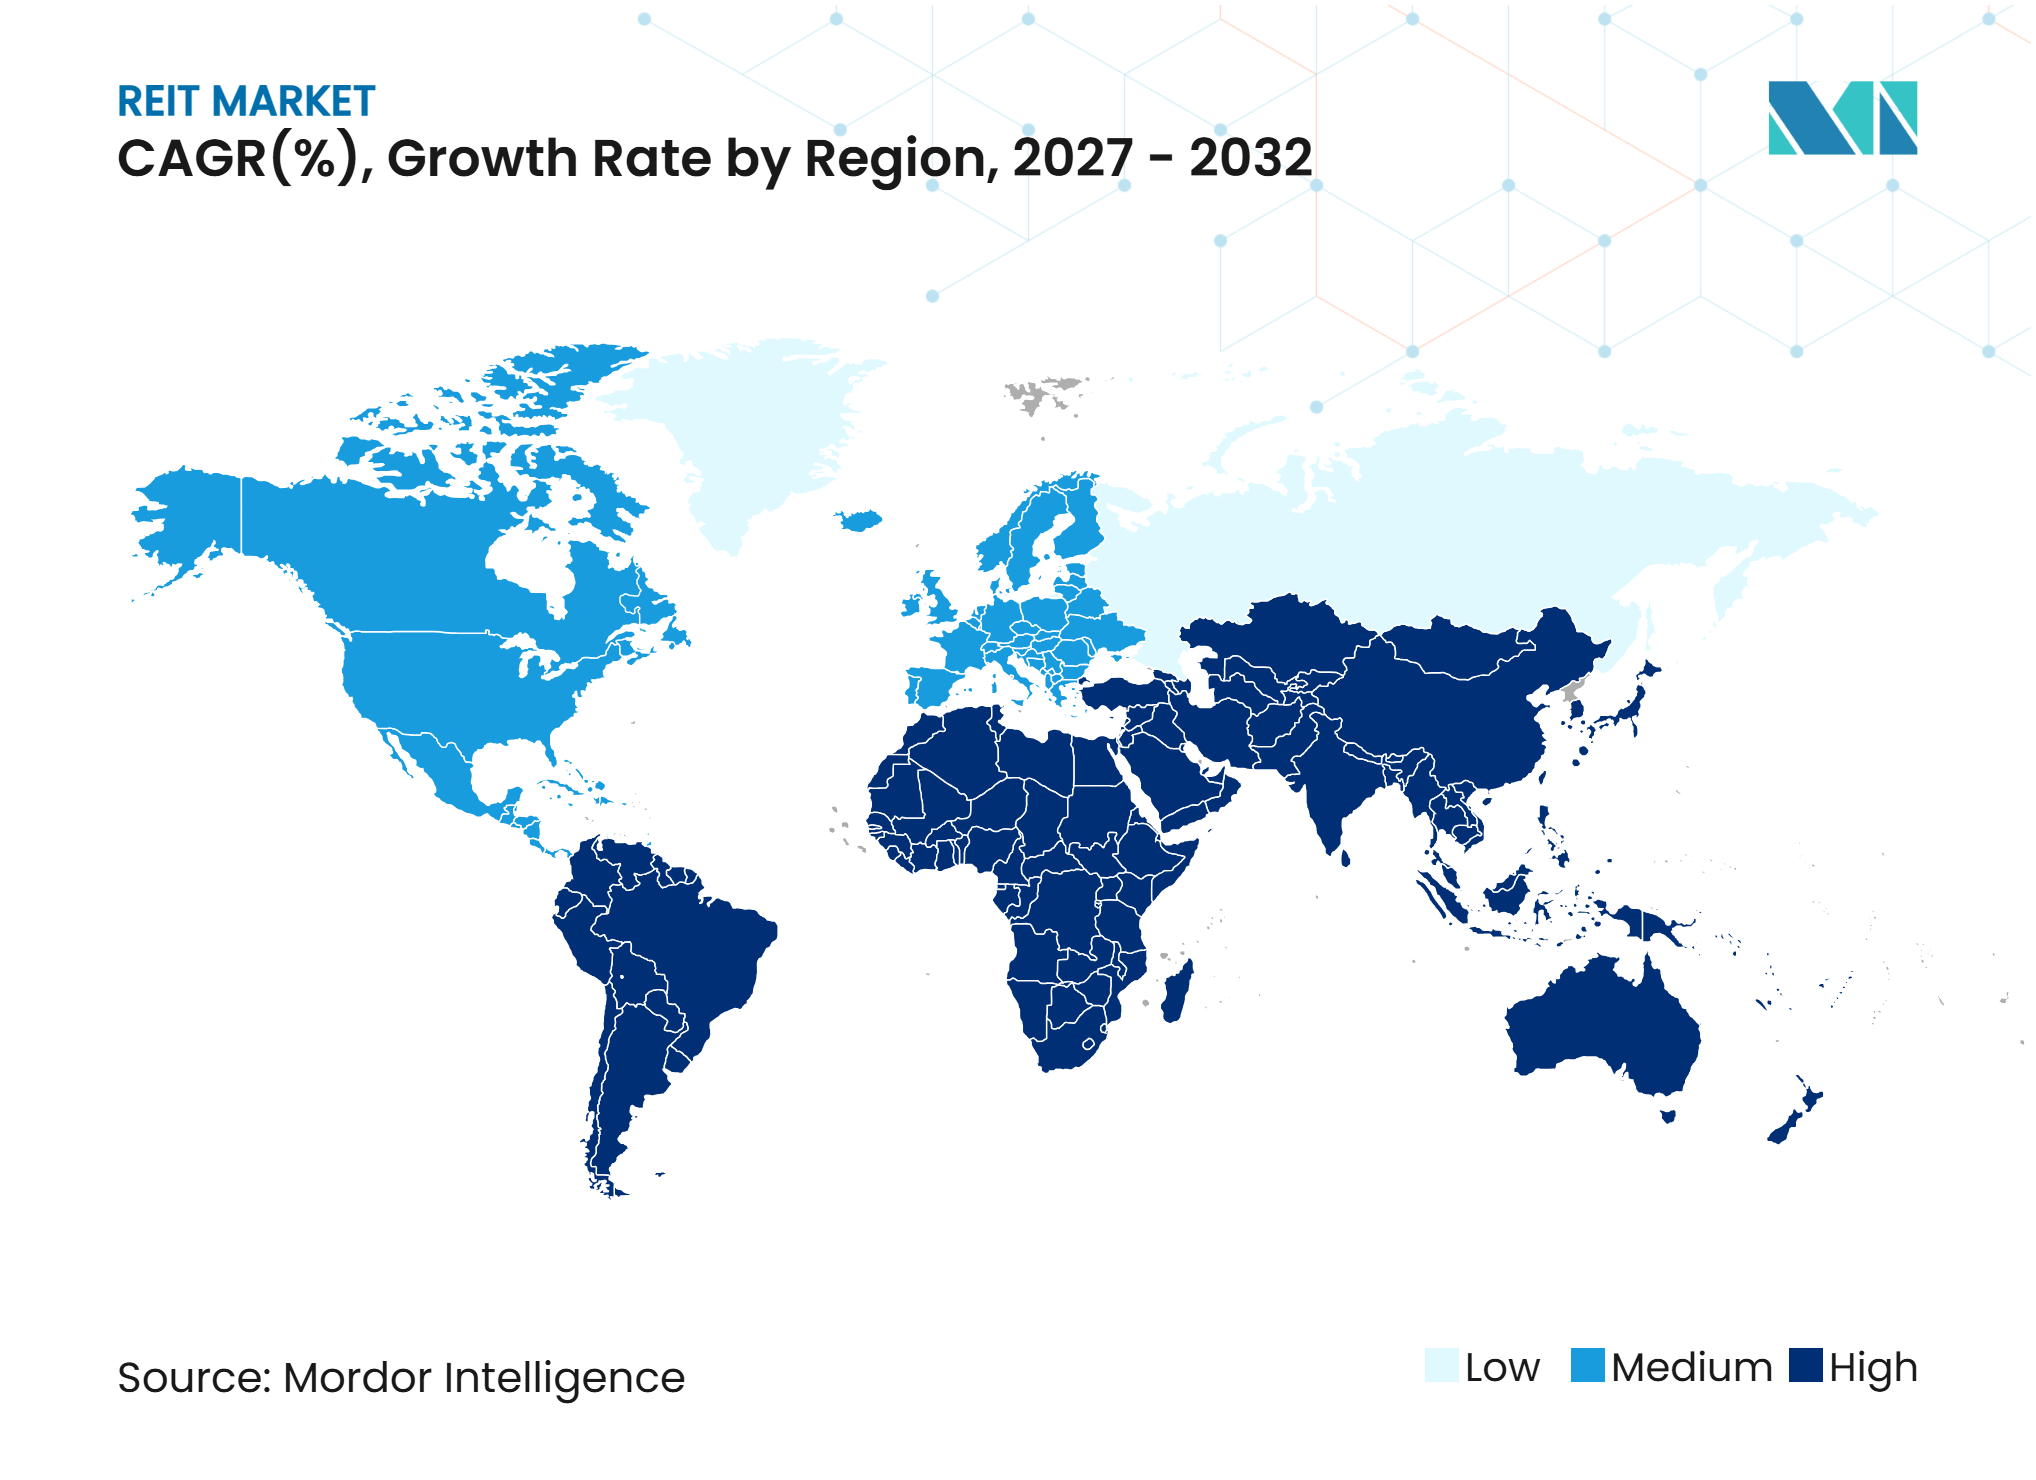
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de REIT por Mordor Intelligence
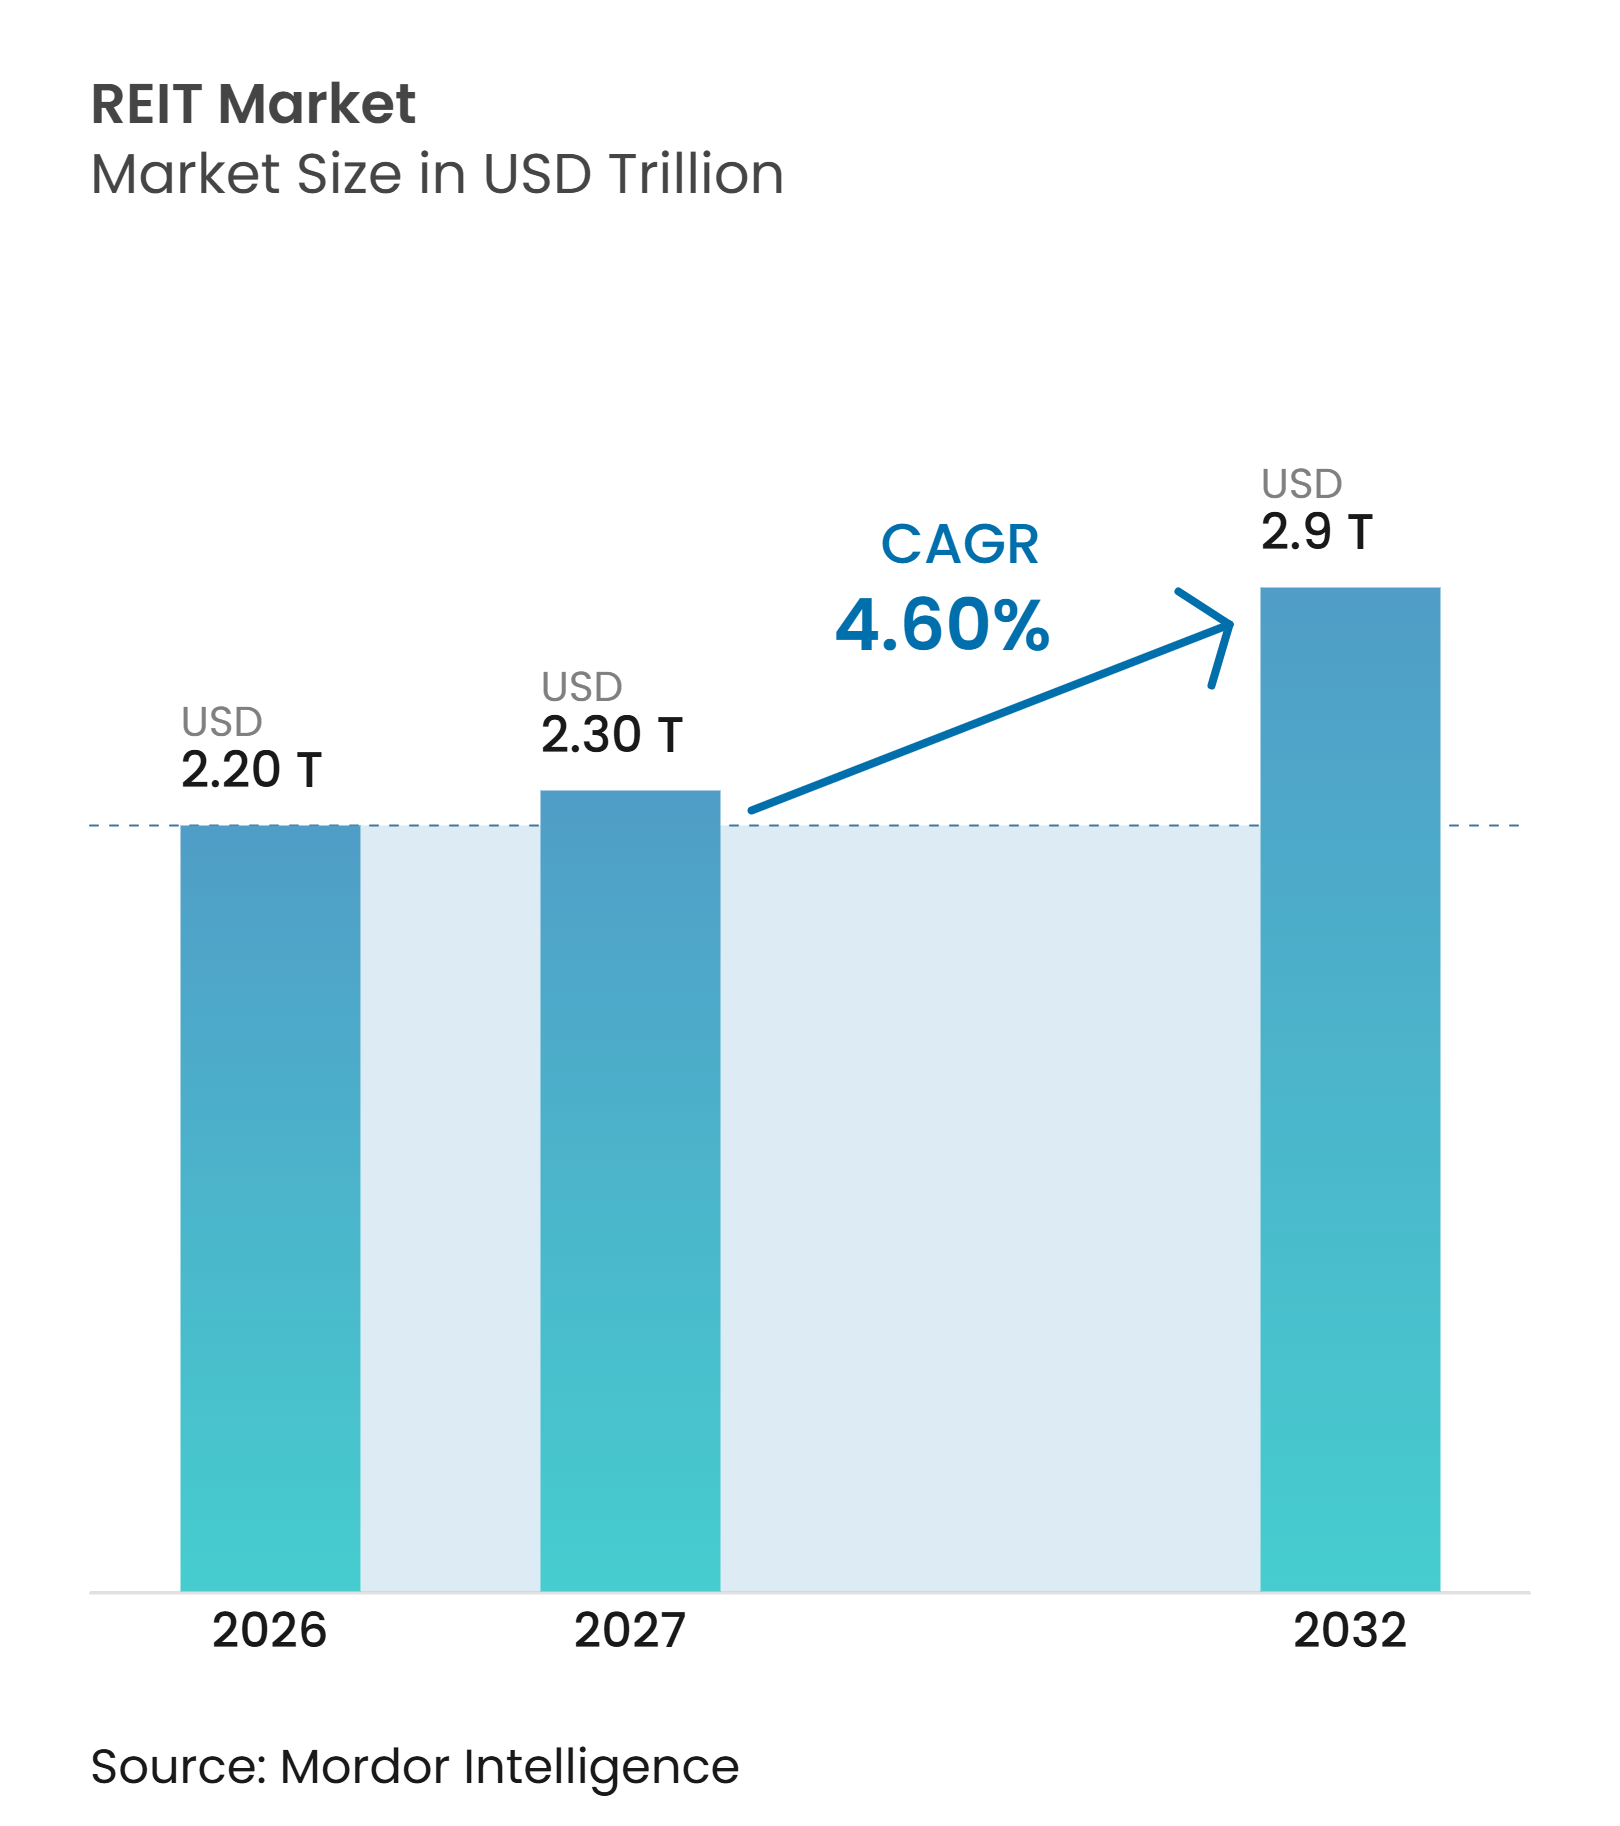
O tamanho do Mercado de REIT foi avaliado em 2,20 trilhões de USD em 2026 e estima-se que cresça de 2,30 trilhões de USD em 2027 para atingir 2,9 trilhões de USD até 2032, a um CAGR de 4,60% durante o período de previsão (2027-2032).
Os investidores institucionais continuam a utilizar o mercado imobiliário listado para obter exposição diversificada a propriedades, especialmente onde as transações diretas oferecem acesso limitado a grandes ativos. Os veículos listados publicamente também são negociados com desconto em relação aos valores do mercado imobiliário privado, o que poderia apoiar uma recuperação no desempenho caso a volatilidade das taxas de juros diminua e as transações imobiliárias melhorem. As condições operacionais diferem significativamente por tipo de propriedade, com data centers e habitação para idosos apresentando demanda mais forte do que imóveis de escritório. A consolidação também está alterando o cenário competitivo, à medida que operadores maiores buscam custos de financiamento mais baixos, capacidades de desenvolvimento mais amplas e acesso a ativos especializados. O mercado de REIT, portanto, combina uma base madura no mercado público com novas oportunidades de crescimento em veículos privados e estruturas regulatórias emergentes.
Principais Conclusões do Relatório
- Por estrutura de REIT, os REITs de patrimônio capturaram 85,7% da participação do mercado de REIT em 2026, enquanto os REITs hipotecários têm projeção de crescimento a um CAGR de 6,5% até 2032.
- Por setor imobiliário, os REITs de saúde detinham 17,4% da participação do mercado de REIT em 2026, enquanto os data centers têm projeção de crescimento a um CAGR de 11,8% até 2032.
- Por status de listagem e negociação, os REITs negociados publicamente capturaram 83,8% do tamanho do mercado de REIT em 2026, enquanto os REITs privados têm projeção de crescimento a um CAGR de 7,5% até 2032.
- Por tamanho de capitalização de mercado, os REITs de grande capitalização responderam por 75,1% da participação do mercado de REIT em 2026, enquanto os REITs de pequena capitalização têm projeção de crescimento a um CAGR de 6,5% até 2032.
- Por geografia, a América do Norte detinha 70,3% da participação do mercado de REIT em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda dos Investidores por Mercado Imobiliário Listado e Diversificação de Portfólio | +1.2% | Global | Médio prazo (2-4 anos) |
| Digitalização e Crescimento da Demanda por Propriedades de Data Center | +0.9% | Global, liderado pela América do Norte | Curto prazo (≤ 2 anos) |
| Expansão das Estruturas de REIT e Acesso ao Capital Institucional | +0.8% | Núcleo da Ásia-Pacífico, com impacto no Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescimento da Demanda por Ativos Imobiliários Geradores de Renda | +0.7% | Global | Médio prazo (2-4 anos) |
| Cláusulas de Reajuste de Aluguel e Crescimento da Renda de Aluguel de Imóveis | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Restrições de Oferta em Mercados Imobiliários de Alta Demanda | +0.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Digitalização e Crescimento da Demanda por Propriedades de Data Center
A transição do armazenamento em nuvem para cargas de trabalho de inferência de inteligência artificial alterou a demanda por propriedades de data center. Os compromissos de locação estão sendo firmados muito antes de a nova capacidade ser disponibilizada, especialmente em grandes áreas metropolitanas onde energia e licenças permanecem limitadas. A Equinix relatou que as cargas de trabalho de inteligência artificial responderam por 60% de seus maiores negócios no quarto trimestre de 2025, enquanto sua receita anual atingiu 9,2 bilhões de USD, 5% acima do ano anterior. Sua orientação de receita para 2026, de 10,1 bilhões de USD a 10,2 bilhões de USD, indicou crescimento de 10% a 11%[1]. A Iron Mountain relatou 488 MW de capacidade existente, aproximadamente 97% de capacidade de data center locada e uma capacidade potencial total de 1.340 MW em terrenos e edificações atualmente de sua propriedade ou operados em seu relatório anual de 2025, e sua receita de data center cresceu 30% durante 2025[2]. O mercado de REIT é cada vez mais moldado pela capacidade de garantir esses locais com oferta restrita.
Crescimento da Demanda dos Investidores por Mercado Imobiliário Listado e Diversificação de Portfólio
A demanda por mercado imobiliário listado é sustentada por investidores que precisam de acesso líquido a setores imobiliários como data centers e habitação para idosos. Os retornos totais dos REITs superaram os principais índices de ações dos Estados Unidos em 4,6 pontos percentuais no primeiro semestre de 2026, revertendo parcialmente o déficit de 15,1 pontos percentuais registrado em 2025[3]. Grandes fundos de pensão e fundos soberanos podem utilizar REITs listados quando as transações privadas não conseguem fornecer escala suficiente ou exposição a tipos especializados de propriedades. A emissão de ações por REITs dos Estados Unidos no início de 2026 foi quase o dobro do total do ano completo de 2025, com os recursos direcionados para aquisições em vez de refinanciamento. Esse uso de capital acionário pode melhorar a capacidade dos operadores estabelecidos de agir quando os proprietários de imóveis precisam de liquidez. O mercado de REIT também se beneficia quando os investidores veem os veículos listados como uma forma prática de reequilibrar as alocações imobiliárias sem vender grandes ativos físicos.
Expansão das Estruturas de REIT e Acesso ao Capital Institucional
Regulamentações novas e revisadas na Ásia-Pacífico e no Oriente Médio estão ampliando o universo do mercado de REIT de veículos imobiliários listados. O Conselho de Valores Mobiliários e Câmbio da Índia reclassificou os REITs como instrumentos de patrimônio a partir de 1º de janeiro de 2026, permitindo que fundos mútuos de ações domésticos e estratégias passivas aumentem sua exposição. O regulador também emitiu uma circular mestre abrangente em julho de 2025 e introduziu disposições para REITs de pequeno e médio porte em abril de 2025. O programa de desenvolvimento do mercado de ações de SGD 5 bilhões (3,7 bilhões de USD) de Singapura identifica os REITs listados como beneficiários, enquanto duas ofertas públicas iniciais de REITs de Singapura captaram um total combinado de 1,3 bilhão de USD em 2025. A Arábia Saudita também alterou seus regulamentos de fundos de investimento imobiliário em 2025, e os Emirados Árabes Unidos esclareceram as condições de isenção fiscal para REITs qualificados. Essas medidas melhoram o acesso ao capital institucional para veículos que oferecem exposição imobiliária sem propriedade direta.
Crescimento da Demanda por Ativos Imobiliários Geradores de Renda, Renda de Aluguel e Restrições de Oferta
A habitação para idosos demonstra como a demanda dentro do mercado de REIT pode superar a oferta disponível. A Welltower reportou crescimento de 20,5% no lucro operacional líquido das mesmas lojas em seu portfólio operacional de habitação para idosos no segundo trimestre de 2026, após crescimento de 20,4% no quarto trimestre de 2025[4]. As cláusulas de reajuste de aluguel podem ajudar os proprietários a proteger a renda quando os inquilinos permanecem no local e os custos operacionais aumentam. Restrições de oferta semelhantes sustentam os preços em data centers, logística de alto padrão e ativos selecionados de saúde. Isso torna a seleção de ativos importante, pois propriedades com demanda fraca ou excesso de oferta podem apresentar resultados de aluguel muito diferentes.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de Juros Mais Altas e Custos de Refinanciamento de Dívidas | -0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Volatilidade na Avaliação de Propriedades e Aumento das Taxas de Capitalização | -0.5% | Global | Médio prazo (2-4 anos) |
| Requisitos Obrigatórios de Distribuição e Retenção Limitada de Capital Interno | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Aumento dos Custos Operacionais e de Manutenção de Propriedades | -0.3% | Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Juros Mais Altas e Custos de Refinanciamento de Dívidas
Os custos de captação mais elevados continuam sendo uma restrição material para os proprietários que precisam refinanciar dívidas emitidas em períodos de taxas mais baixas. Em outubro de 2026, o cupom médio ponderado da dívida de REIT atingiu 5,4% no terceiro trimestre de 2026, em comparação com 4,7% no primeiro trimestre. O consequente aumento nas despesas com juros pode reduzir o retorno disponível nas aquisições e atrasar transações que não atendem mais aos rendimentos exigidos. Os grandes REITs listados geralmente têm acesso mais amplo a dívidas sem garantia e capital acionário do que os operadores menores. Operadores menores com estruturas de dívida garantida ou em múltiplas camadas têm menos flexibilidade quando os empréstimos vencem. As regras de distribuição obrigatória podem limitar ainda mais o caixa disponível para reinvestimento interno, aumentando a necessidade de financiamento externo em todo o mercado de REIT.
Volatilidade na Avaliação de Propriedades, Aumento das Taxas de Capitalização e Custos Operacionais
Mudanças nas taxas de capitalização podem pressionar os valores dos ativos e o spread entre os rendimentos das propriedades e os custos de financiamento. Isso é mais difícil para portfólios que combinam ativos com aluguéis fracos e despesas operacionais mais elevadas. Edifícios de escritório secundários e shopping centers regionais estão mais expostos porque enfrentam demanda mais fraca e potencialmente maiores requisitos de capital. Em contrapartida, propriedades com oferta nova limitada e forte demanda dos ocupantes podem proteger a renda de forma mais eficaz. O aumento dos custos de manutenção, seguros, energia e pessoal ainda pode reduzir as margens, especialmente onde os aumentos de aluguel ficam atrás das despesas. O mercado de REIT permanece sensível a essas diferenças porque portfólios diversificados podem conter categorias de propriedades tanto resilientes quanto sob pressão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura de REIT:
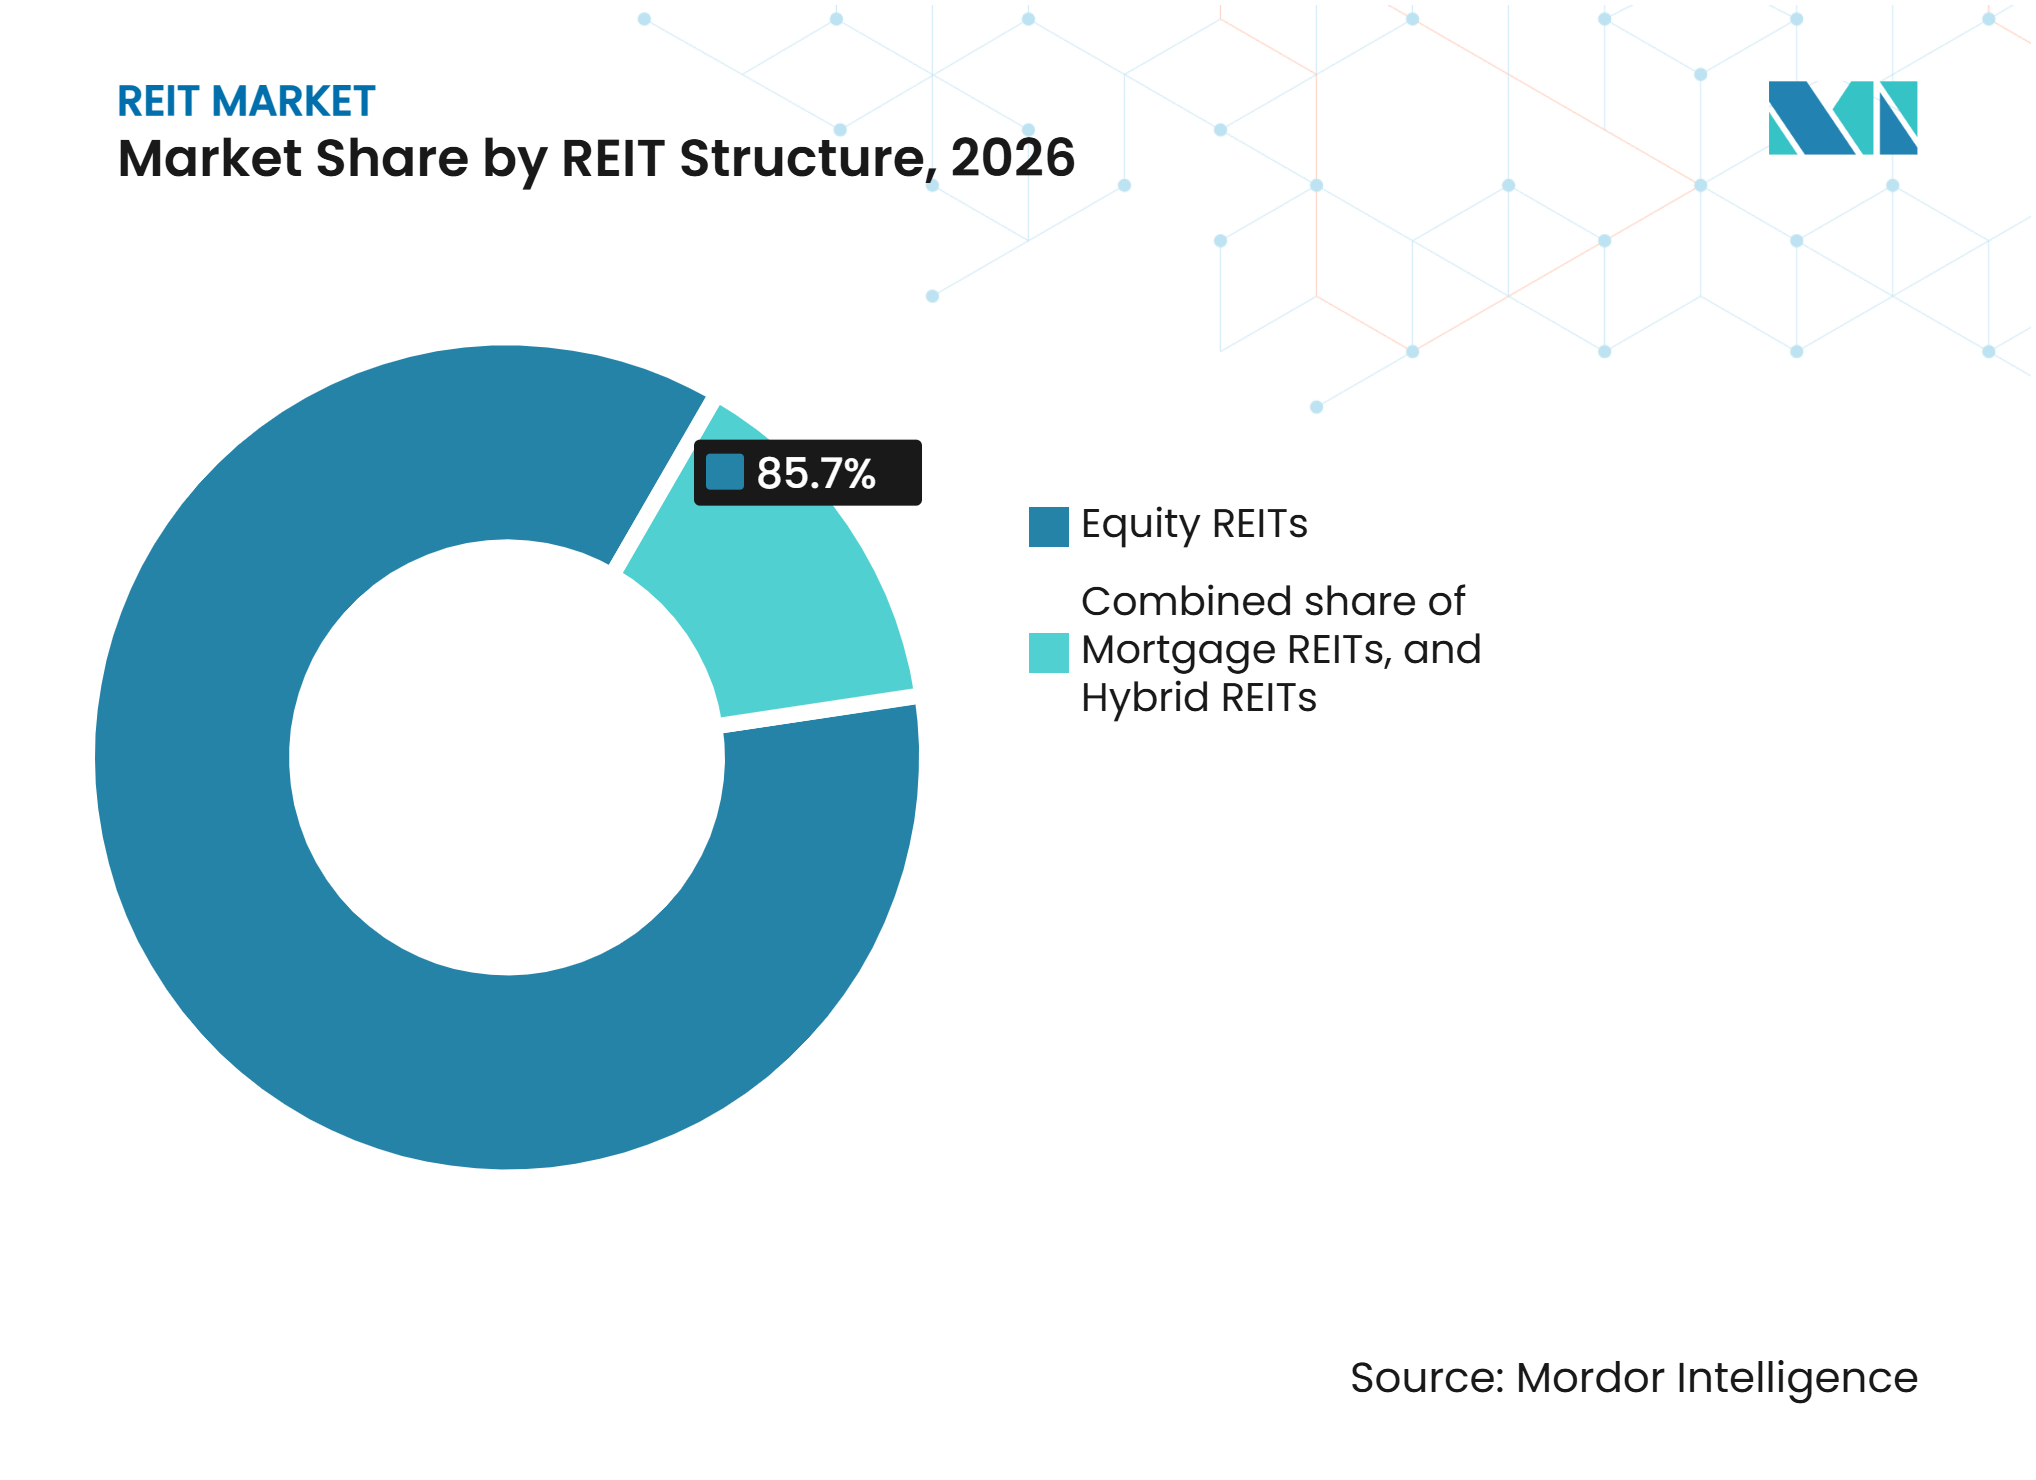
REITs de Patrimônio Mantêm Escala Enquanto REITs Hipotecários se RecuperamOs REITs de patrimônio detinham uma participação de 85,7% no mercado de REIT em 2026, refletindo o papel de longa data da propriedade direta de imóveis no mercado imobiliário listado. Essas entidades possuem ativos geradores de renda em categorias que incluem data centers, terras florestais, apartamentos, instalações de saúde, propriedades logísticas e centros de varejo. Seu status regulatório estabelecido e base de investidores apoiam o acesso a financiamento público por meio de ações e dívidas. Os REITs híbridos ocupam uma posição menor e combinam renda imobiliária com atividades hipotecárias. Essa estrutura pode ser atraente onde os operadores buscam maior flexibilidade entre ativos e atividades de crédito.
Os REITs hipotecários têm projeção de crescimento a um CAGR de 6,5% até 2032, à medida que custos de financiamento mais baixos sustentam as margens de juros líquidas. As reduções de taxa do Federal Reserve totalizando 75 pontos-base no segundo semestre de 2025 melhoraram o ambiente de taxas de juros para os REITs hipotecários. O Índice FTSE Nareit de REITs Hipotecários entregou um retorno total de 16,02% em 2025 e registrou um rendimento de dividendos de 12,24% no final do ano, em comparação com 4,07% para os REITs de patrimônio. A Associação de Banqueiros Hipotecários previu originações totais de hipotecas unifamiliares nos Estados Unidos de 2,2 trilhões de USD em 2026, incluindo aproximadamente 737 bilhões de USD em originações de refinanciamento, criando oportunidades potenciais para credores hipotecários e REITs especializados. A automação nos processos de originação e atendimento de empréstimos pode ainda apoiar a eficiência operacional ao simplificar o processamento e reduzir as cargas de trabalho manuais.


Por Setor Imobiliário:
Saúde Fornece Escala Enquanto Data Centers Lideram o CrescimentoOs REITs de saúde detinham uma participação de 17,4% do tamanho do mercado de REIT por setor imobiliário em 2026. Sua posição reflete a demanda por instalações de cuidados e habitação para idosos à medida que as populações envelhecem. A oferta nova restrita pode apoiar as condições operacionais para portfólios de habitação para idosos bem localizados. O varejo também demonstra resiliência em localizações privilegiadas, enquanto as propriedades residenciais e industriais permanecem categorias importantes de renda. O tipo de propriedade importa porque o crescimento dos aluguéis, a atividade de construção e a demanda dos inquilinos diferem amplamente entre os portfólios.
Os data centers têm projeção de crescimento a um CAGR de 11,8% até 2032, a taxa mais rápida entre os setores imobiliários no mercado de REIT. As cargas de trabalho de inteligência artificial estão impulsionando a demanda antes que novas instalações sejam entregues. A Equinix e a Digital Realty têm um pipeline de desenvolvimento combinado de 8 GW em grandes localizações metropolitanas, onde o acesso à energia e o licenciamento criam barreiras de entrada. As propriedades de escritório permanecem sob pressão do trabalho híbrido, particularmente em localizações secundárias. Jogos, infraestrutura de telecomunicações, autoarmazenamento, terras florestais, hospedagem e ativos especializados atendem a grupos de demanda mais definidos. A VICI Properties adquiriu 7 propriedades de cassino da Golden Entertainment por 1,16 bilhão de USD em uma estrutura de venda com arrendamento de volta com uma taxa de capitalização inicial de 7,5% e reajuste anual de aluguel de 2%.
Por Status de Listagem e Negociação:
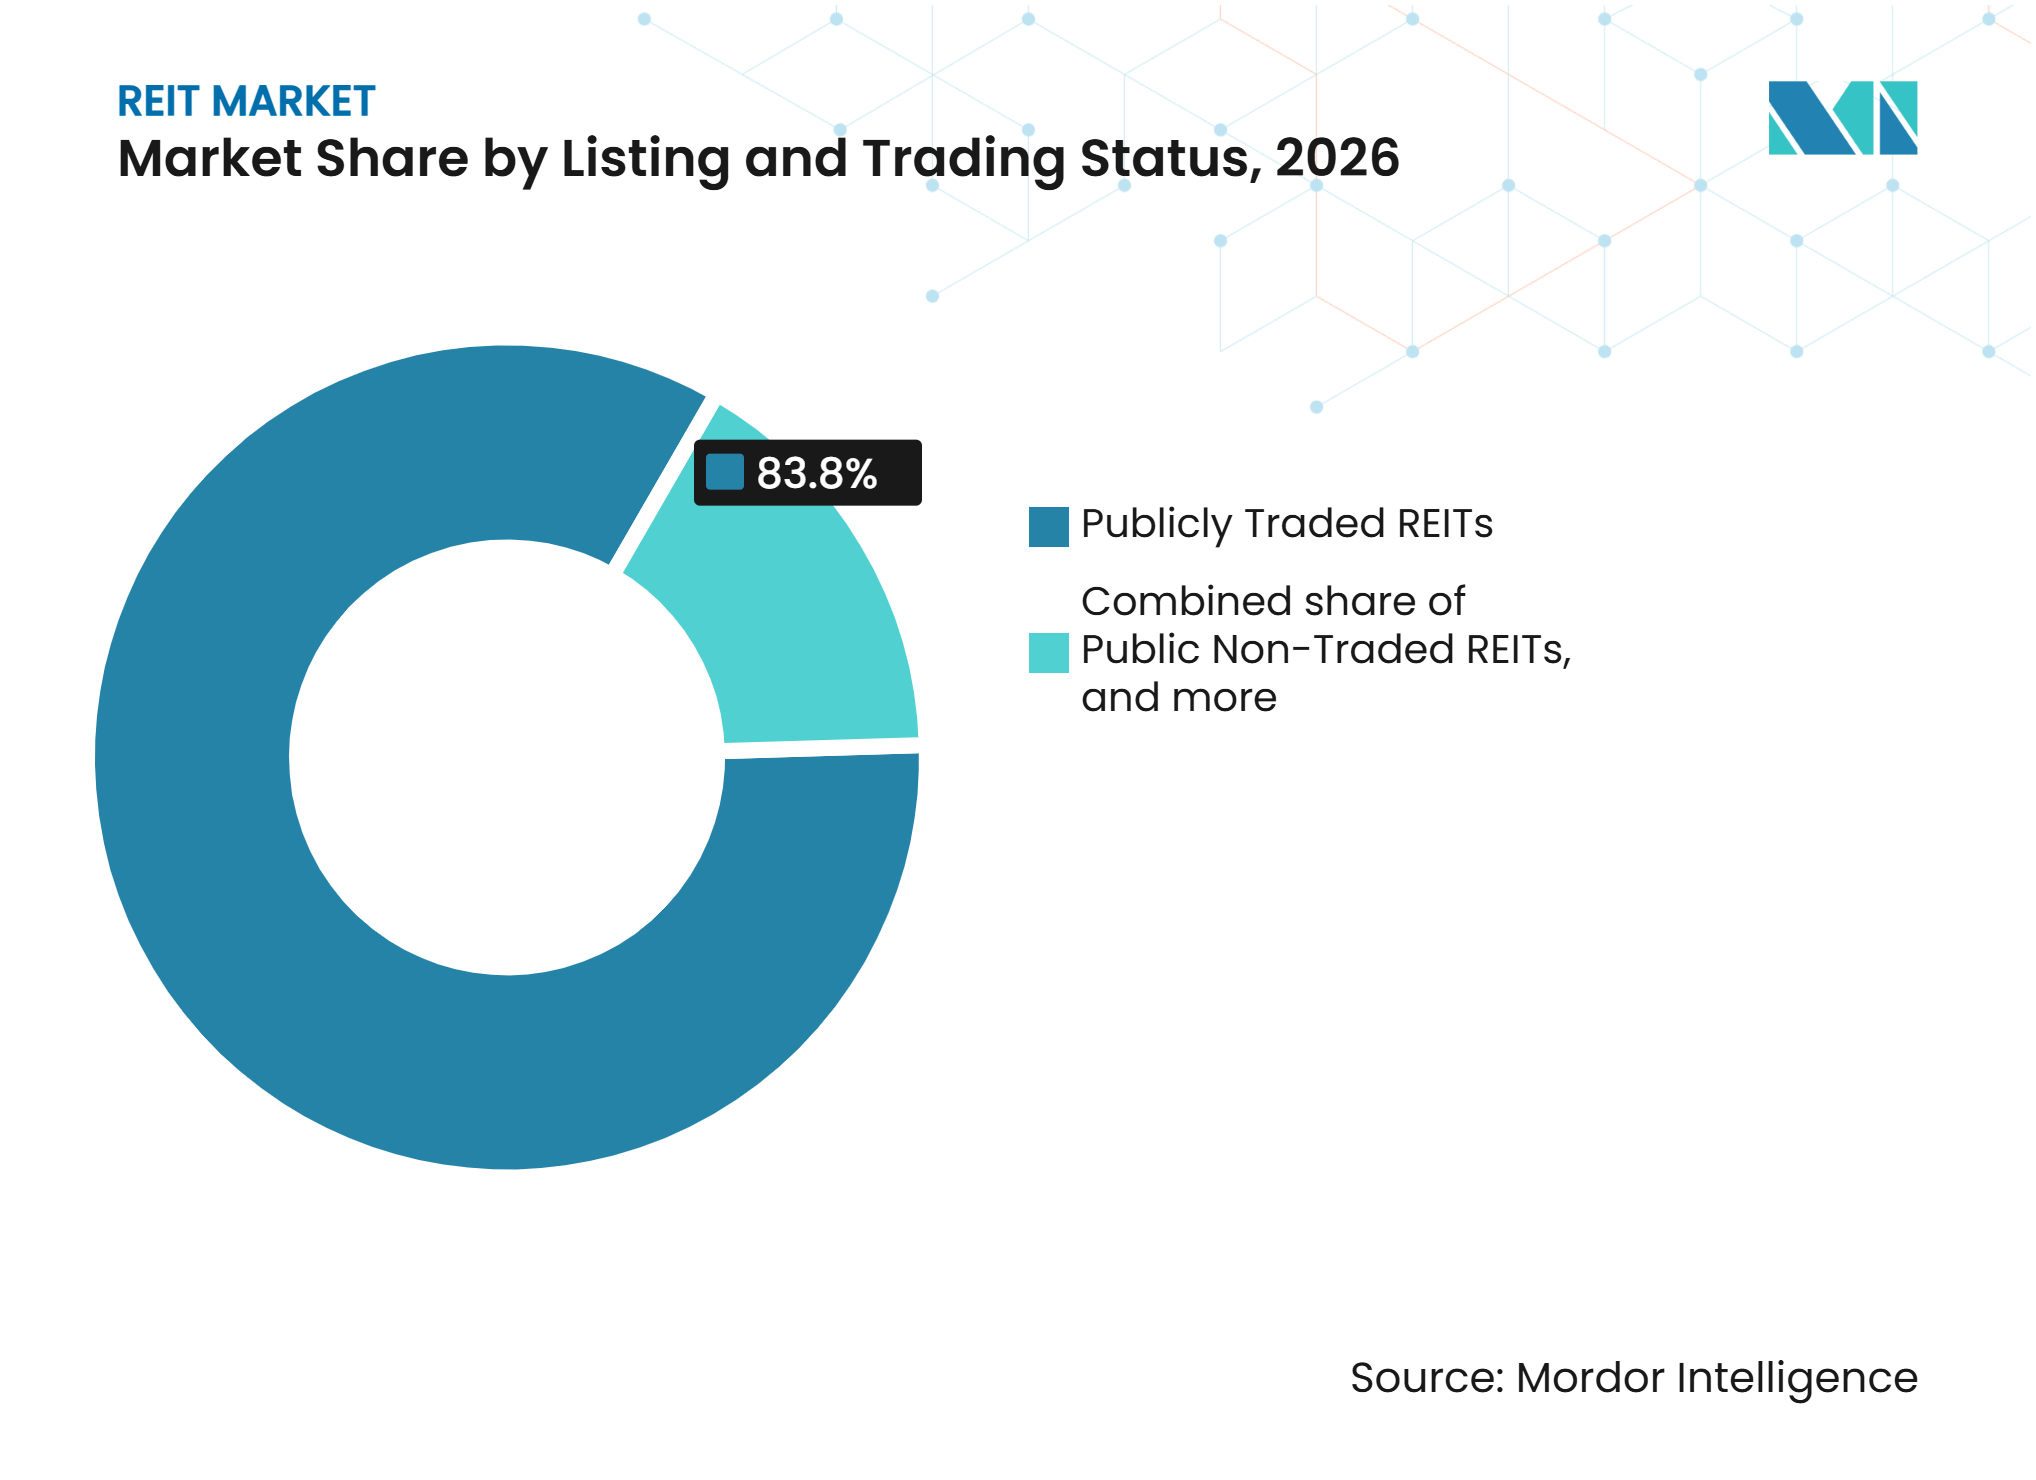
REITs Negociados Publicamente Lideram Enquanto Veículos Privados se ExpandemOs REITs negociados publicamente capturaram 83,8% do tamanho do mercado de REIT em 2026, proporcionando liquidez diária, precificação de mercado e divulgação regular. Essas características atendem a mandatos institucionais que precisam de avaliações transparentes e governança clara. Os REITs públicos não negociados oferecem uma alternativa para investidores que buscam exposição imobiliária sem um preço de ação listado. A estrutura de três formatos oferece aos investidores opções entre liquidez, divulgação e preferências de retorno. Os requisitos de listagem nos Estados Unidos, Reino Unido, Singapura e Austrália apoiam as expectativas de governança para veículos públicos.
Os REITs privados têm projeção de crescimento a um CAGR de 7,5% até 2032. Esses veículos podem atrair investidores que preferem retornos baseados no valor patrimonial líquido em vez da precificação diária do mercado público. Eles também podem fornecer exposição imobiliária por meio de portfólios mais recentes com ativos avaliados mais próximos das condições atuais. Isso pode limitar o efeito das avaliações de ativos legados nos retornos reportados. Sua expansão confere ao mercado de REIT uma base mais ampla de capital institucional e privado.

Por Tamanho de Capitalização de Mercado:
Vantagens de Financiamento de Grande Capitalização Contrastam com a Formação de Pequena CapitalizaçãoOs REITs de grande capitalização responderam por uma participação de 75,1% da capitalização do mercado de REIT em 2026, apoiados por acesso mais amplo a títulos, ações preferenciais e veículos de capital privado. Essa escala pode reduzir os custos de financiamento e apoiar grandes programas de desenvolvimento ou aquisições transfronteiriças. Em 2026, a AvalonBay Communities e a Equity Residential anunciaram uma fusão totalmente em ações que criaria a Vivmark, a maior fusão de REIT da história dos Estados Unidos. Em outubro de 2026, a Prologis confirmou a aprovação pelos acionistas da SEGRO da fusão de 18,8 bilhões de USD. Plataformas maiores podem usar sua escala para desenvolver capacidades especializadas que concorrentes menores podem ter dificuldade em igualar.
Os REITs de pequena capitalização têm projeção de crescimento a um CAGR de 6,5% até 2032, à medida que novos programas se formam na Índia, Singapura e no Oriente Médio. O valor dos REITs da Índia cresceu 62% entre o final de 2024 e março de 2026, e o país se tornou o quarto maior mercado de REIT da Ásia por capitalização de mercado. O Índice iEdge S-REIT de Singapura inclui 40 veículos listados, com 70% na categoria de pequena capitalização abaixo de SGD 3 bilhões (2,2 bilhões de USD). O Programa de Desenvolvimento do Mercado de Ações de SGD 5 bilhões (3,7 bilhões de USD) pode apoiar a formação adicional de capital. Os operadores de média capitalização enfrentam uma posição mais difícil porque podem carecer da escala das grandes empresas enquanto carregam estruturas mais complexas do que os veículos menores.
Análise Geográfica
A América do Norte detinha 70,3% da participação do mercado de REIT em 2026, apoiada pelo arcabouço legislativo dos Estados Unidos, mercados de ações desenvolvidos e participação estabelecida de investidores. O sistema de mercado imobiliário listado da região opera há décadas e oferece mais profundidade e liquidez do que outras regiões. Os fundos agregados de operações de REIT e o lucro operacional líquido atingiram níveis recordes no segundo trimestre de 2026. O Índice FTSE Nareit All Equity REITs retornou 14,9% até meados de 2026, superando o Índice Russell 1000 em 4,6 pontos percentuais. O Canadá possui estruturas maduras de REIT, enquanto os Fibras do México podem se beneficiar à medida que a relocalização de produção apoia a atividade industrial ao longo do corredor Estados Unidos-México.
A Europa possui estruturas de propriedade listada estabelecidas no Reino Unido, França, Alemanha, Itália e Espanha. A Prologis e a SEGRO planejam combinar suas operações após a aprovação pelos acionistas da SEGRO, criando um portfólio industrial europeu de 363 milhões de pés quadrados quando a transação deve ser concluída no primeiro semestre de 2027. A América do Sul possui uma estrutura de REIT menos madura, embora os Fundos de Investimento Imobiliário do Brasil forneçam o formato mais desenvolvido da região. As condições macroeconômicas da Argentina limitam a formação institucional de REIT, enquanto outros países sul-americanos permanecem em estágios iniciais de desenvolvimento de estruturas.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,8% até 2032, tornando-a a região de crescimento mais rápido no mercado de REIT. Índia, Singapura e China estão ampliando o acesso regulatório e aprofundando os mercados de capitais locais. Austrália e Japão são destinos importantes para capital imobiliário transfronteiriço, seguidos por Singapura, Coreia do Sul e Índia. A CapitaLand Ascendas REIT anunciou 1,4 bilhão de USD em aquisições em março de 2026, abrangendo ativos logísticos em Singapura e um data center hiperescala japonês, juntamente com uma captação de ações de 900 milhões de USD. O Oriente Médio e a África também estão desenvolvendo suas estruturas, com os Emirados Árabes Unidos exigindo que os REITs autorizados no Centro Financeiro Internacional de Dubai distribuam 80% da renda e mantenham governança de conselho independente, enquanto a África do Sul mantém o sistema de propriedade listada mais maduro da África Subsaariana.
Cenário Competitivo
Concentração do Mercado
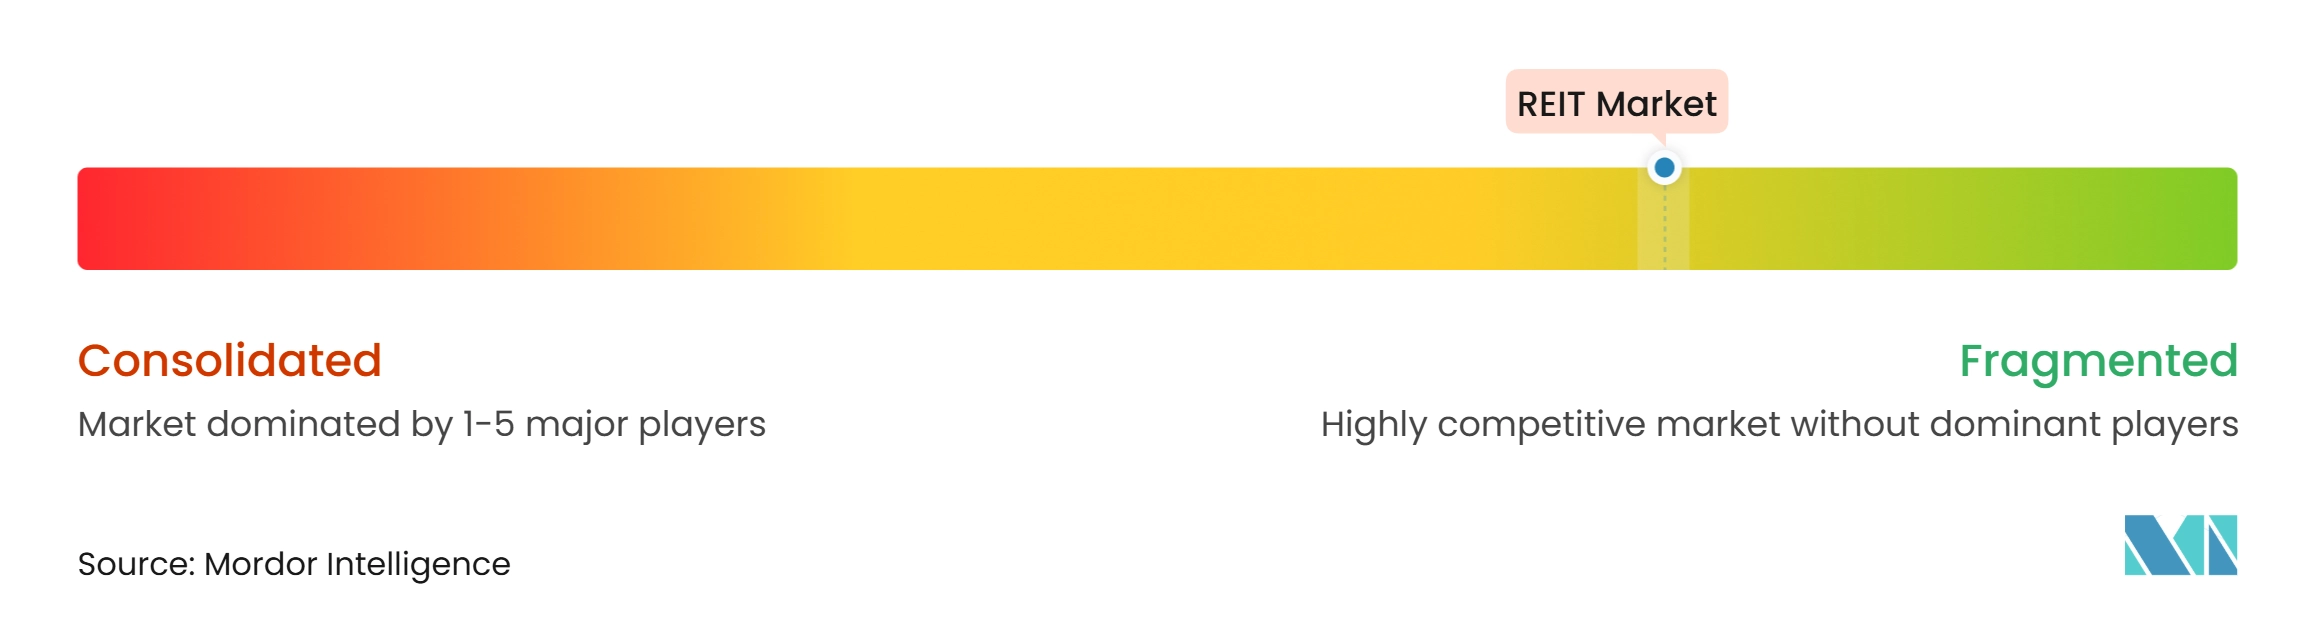
O mercado de REIT é fragmentado, com a concorrência distribuída entre múltiplos setores imobiliários, mercados geográficos e operadores especializados, apesar da presença de grandes empresas com capital significativo e capacidades de desenvolvimento. Os grandes REITs se beneficiam do acesso a financiamento, oportunidades de aquisição e investimentos em tecnologia, enquanto os operadores menores competem por meio de expertise local e portfólios focados. A Nareit reportou 14 aquisições anunciadas de REITs listados no valor de 100,9 bilhões de USD em 2026, compreendendo seis transações público a público no valor de 75,6 bilhões de USD e oito privatizações no valor de 25,3 bilhões de USD. A concorrência varia por tipo de propriedade, com os data centers enfrentando maiores barreiras de entrada porque os desenvolvedores precisam de terrenos adequados, disponibilidade de energia, licenças e relacionamentos com grandes clientes.
A Iron Mountain ilustra como os REITs especializados podem se diferenciar por meio de conformidade, segurança e confiabilidade operacional. Seu portfólio de data centers atende a grandes hiperescaladores e mantém certificações e relatórios de garantia cobrindo ISO 27001, ISO 22301, ISO 9001, SOC 2 e PCI-DSS. A Welltower, por sua vez, aplica sistemas de dados proprietários ao gerenciamento de ocupação, alocação de pessoal de cuidados e otimização de receita em seu portfólio de habitação para idosos, reportando 87,3% de ocupação no primeiro trimestre de 2026. O Goodman Group também demonstra a escala alcançável em infraestrutura especializada, com seu banco de energia global atingindo 6,4 GW e seu pipeline de obras em andamento atingindo AUD 19,7 bilhões em junho de 2026, dos quais 78% eram atribuíveis a data centers. Esses exemplos destacam as vantagens da expertise especializada sem indicar que o mercado de REIT mais amplo é dominado por um pequeno número de operadores.
As oportunidades de crescimento permanecem em mercados de data centers com restrições de energia, habitação para idosos em cidades secundárias e mercados de REIT em desenvolvimento no Sudeste Asiático, Oriente Médio e África Subsaariana. Operadores menores e regionais podem competir por meio do conhecimento do mercado local, portfólios de ativos direcionados e parcerias com investidores institucionais. Por exemplo, o Goodman Group e a Aware Super estabeleceram uma plataforma logística de 1,3 bilhão de USD na Califórnia em setembro de 2025, inicialmente composta por três propriedades atendendo a inquilinos incluindo Amazon, Maersk e Relativity Space. Transações de venda com arrendamento de volta, joint ventures e parcerias de capital institucional podem ajudar os proprietários de imóveis a financiar a expansão sem depender exclusivamente dos mercados públicos de ações.
Líderes do Setor de REIT
-
Welltower
-
Prologis
-
Equinix
-
American Tower
-
Simon Property Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de REIT Empresas cobertas neste relatório
- Welltower Inc.
- Prologis, Inc.
- Equinix, Inc.
- American Tower Corporation
- Simon Property Group, Inc.
- Digital Realty Trust, Inc.
- Realty Income Corporation
- Public Storage
- Goodman Group
- Ventas, Inc.
- Iron Mountain Incorporated
- VICI Properties Inc.
- Extra Space Storage Inc.
- Weyerhaeuser Company
- Unibail-Rodamco-Westfield SE
- Vonovia SE
- SEGRO plc
- CapitaLand Integrated Commercial Trust
- Essex Property Trust, Inc.
- Crown Castle Inc.
Desenvolvimentos industriais recentes em Mercado de REIT
- Outubro de 2026: A Prologis elevou sua orientação de desenvolvimento para 2026 para 5,0 bilhões de USD a 5,75 bilhões de USD e confirmou a aprovação pelos acionistas da SEGRO da fusão de 18,8 bilhões de USD, que deve criar um portfólio industrial europeu de 363 milhões de pés quadrados no primeiro semestre de 2027.
- Setembro de 2026: A Nareit reportou que os REITs captaram 19,8 bilhões de USD por meio de ofertas secundárias de dívida e ações no terceiro trimestre de 2026, elevando o capital captado no acumulado do ano para 65,7 bilhões de USD.
- Agosto de 2026: O banco de energia global do Goodman Group aumentou para 6,4 GW, e seu pipeline de obras em andamento tinha como meta atingir AUD 18 bilhões (11,7 bilhões de USD) até junho de 2026, com 75% em ativos de data center.
- Março de 2026: A CapitaLand Ascendas REIT anunciou 1,4 bilhão de USD em aquisições abrangendo instalações logísticas em Singapura e uma participação de 49% em um data center hiperescala na Grande Osaka, apoiada por uma captação de ações de 900 milhões de USD.
Escopo do Relatório Global do Mercado de REIT
Visão geral da segmentação
| REITs de Patrimônio |
| REITs Hipotecários |
| REITs Híbridos |
| Residencial |
| Varejo |
| Industrial e Logística |
| Escritório |
| Saúde |
| Data Centers |
| Infraestrutura de Telecomunicações |
| Autoarmazenamento |
| Hospedagem e Resorts |
| Jogos |
| Terras Florestais |
| Especialidade |
| Diversificado |
| REITs Negociados Publicamente |
| REITs Públicos Não Negociados |
| REITs Privados |
| Grande Capitalização |
| Média Capitalização |
| Pequena Capitalização |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Estrutura de REIT | REITs de Patrimônio | |
| REITs Hipotecários | ||
| REITs Híbridos | ||
| Por Setor Imobiliário | Residencial | |
| Varejo | ||
| Industrial e Logística | ||
| Escritório | ||
| Saúde | ||
| Data Centers | ||
| Infraestrutura de Telecomunicações | ||
| Autoarmazenamento | ||
| Hospedagem e Resorts | ||
| Jogos | ||
| Terras Florestais | ||
| Especialidade | ||
| Diversificado | ||
| Por Status de Listagem e Negociação | REITs Negociados Publicamente | |
| REITs Públicos Não Negociados | ||
| REITs Privados | ||
| Por Tamanho de Capitalização de Mercado | Grande Capitalização | |
| Média Capitalização | ||
| Pequena Capitalização | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no mercado de REIT?
O mercado de REIT tem projeção de crescimento a um CAGR de 4,6% até 2032, apoiado por alocações institucionais, demanda por data centers, demanda por habitação para idosos e estruturas de REIT mais amplas.
Qual setor imobiliário de REIT está crescendo mais rapidamente?
Os data centers têm projeção de crescimento a um CAGR de 11,8% até 2032, à medida que as cargas de trabalho de inteligência artificial aumentam a demanda por locação.
Qual estrutura de REIT tem a maior participação?
Os REITs de patrimônio detinham 85,7% de participação em 2026 porque a propriedade direta de imóveis continua sendo a estrutura dominante no mercado imobiliário listado.
Por que os REITs privados estão ganhando força?
Os REITs privados têm projeção de crescimento a um CAGR de 7,5% até 2032, apoiados por investidores que buscam retornos baseados no valor patrimonial líquido e acesso diversificado ao capital.
Qual região tem a maior participação no mercado de REIT?
A América do Norte detinha 70,3% de participação em 2026, apoiada por mercados de capitais profundos e um arcabouço jurídico estabelecido nos Estados Unidos.
O que restringe o desempenho dos REITs?
Custos de refinanciamento mais elevados, volatilidade nas avaliações, requisitos de distribuição e aumento dos custos operacionais de propriedades podem reduzir os retornos e limitar o capital disponível para investimento.