
REIT市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.30 兆米ドル |
| 市場規模 (2032) | 2.9 兆米ドル |
| 成長率 (2027 - 2032) | 4.60 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるREIT市場分析
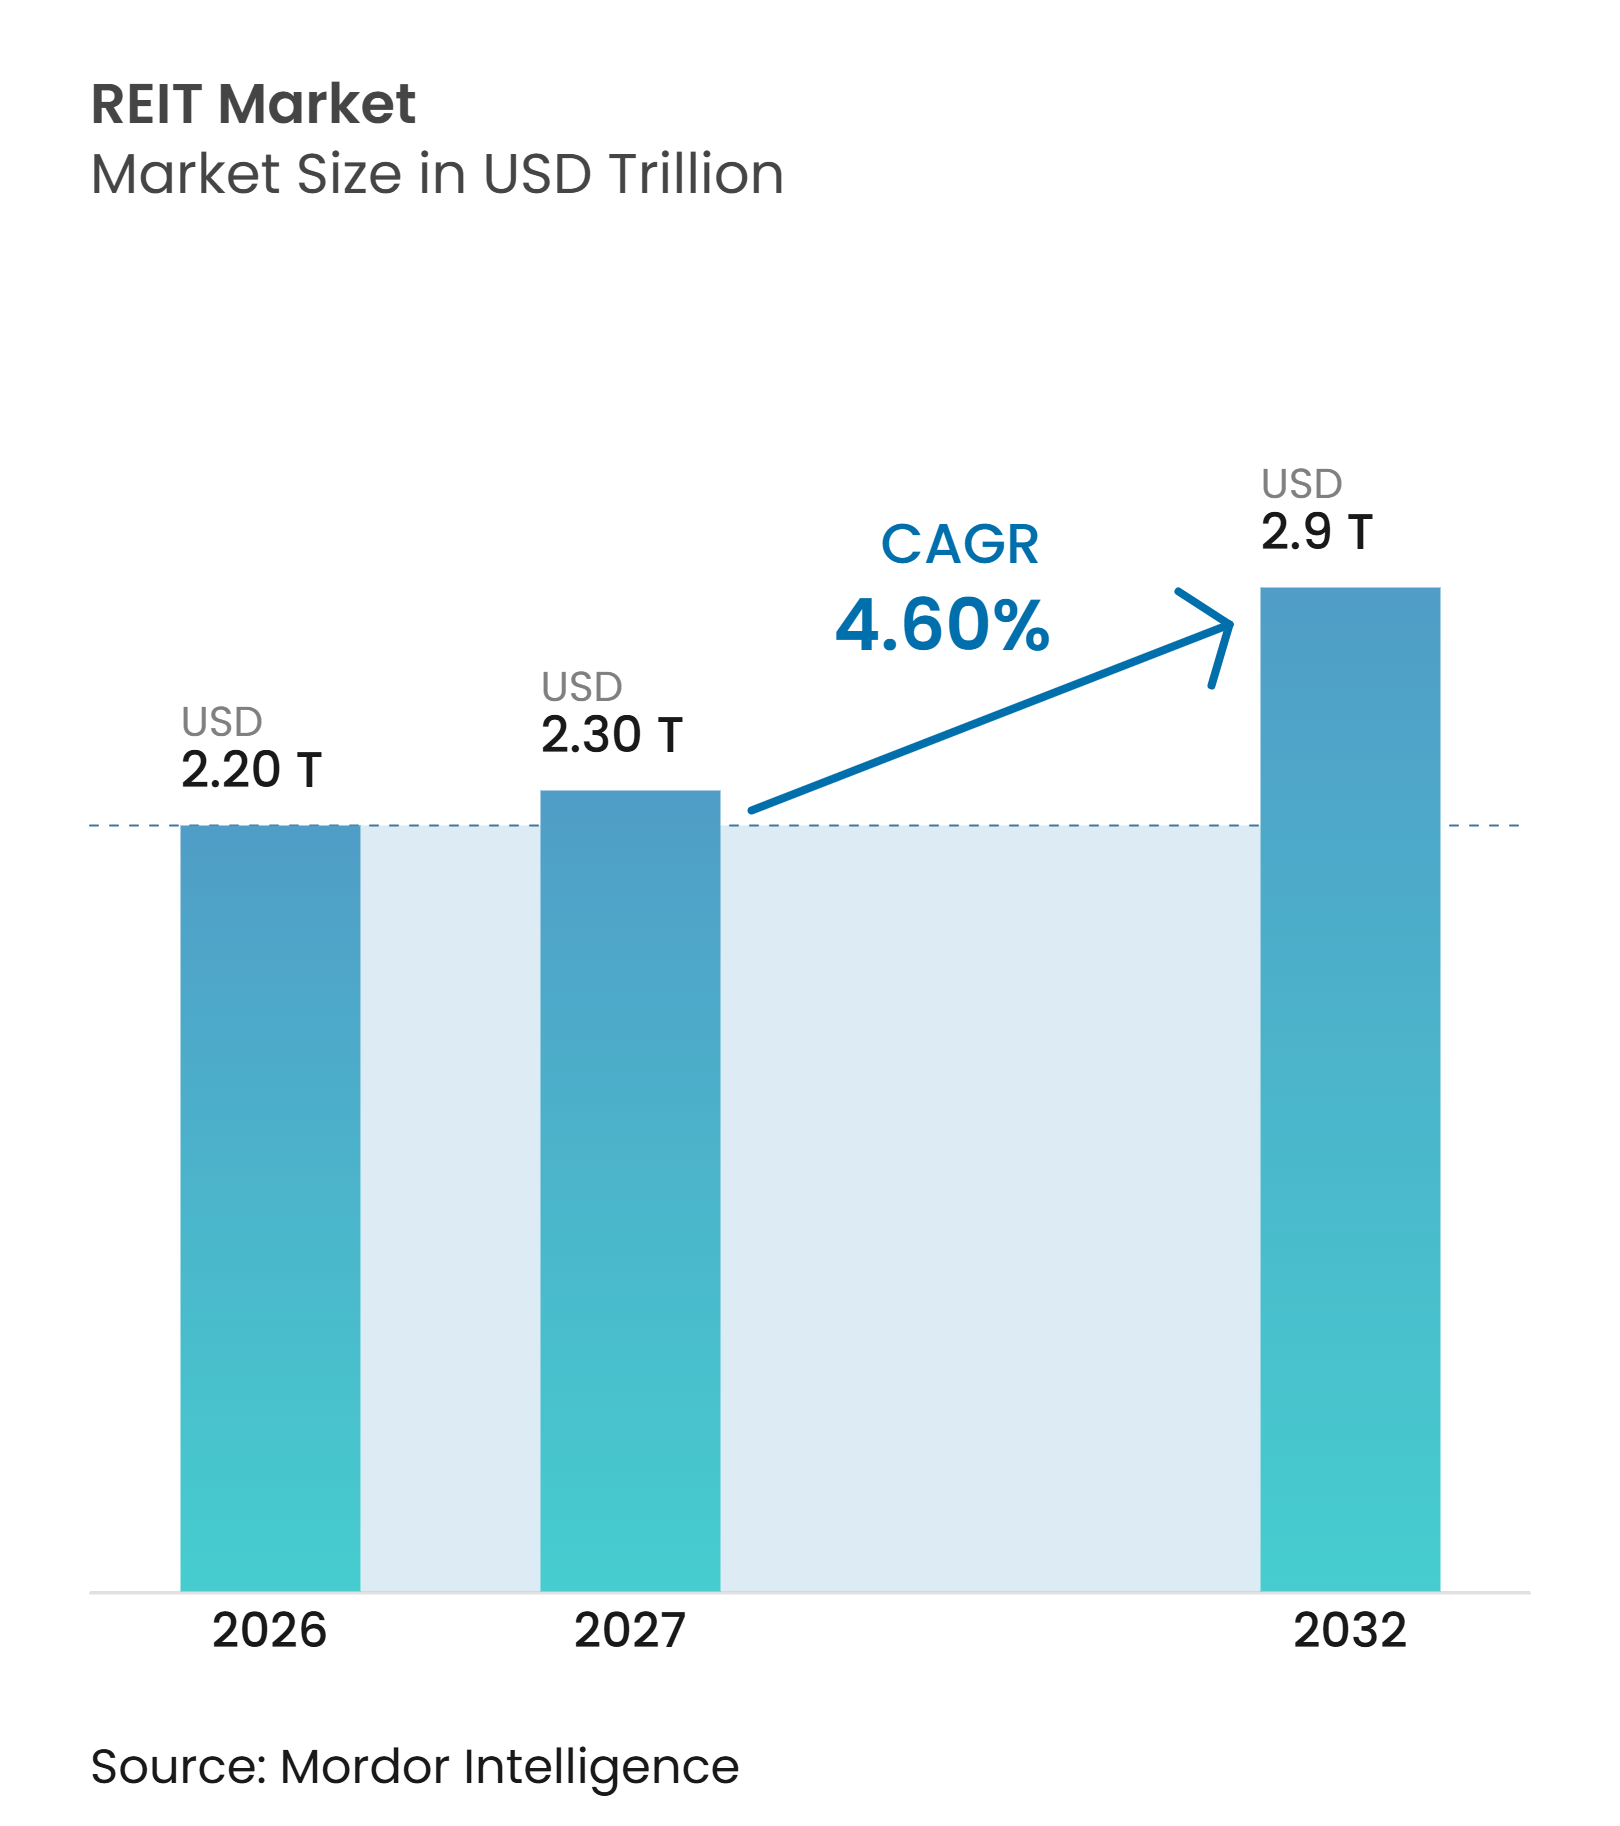
REIT市場規模は2026年に2.20 トリリオン 米ドルと評価され、2027年の2.30 トリリオン 米ドルから成長し、予測期間(2027年~2032年)中に4.60%のCAGRで2032年までに2.9 トリリオン 米ドルに達すると推定されています。
機関投資家は、直接取引では大型資産へのアクセスが限られる場合に特に、分散した不動産エクスポージャーを得るために上場不動産を引き続き活用しています。公開上場ビークルはまた、民間不動産価値に対してディスカウントで取引されており、金利ボラティリティが緩和され不動産取引が改善すれば、パフォーマンスの回復を支援する可能性があります。運営環境は不動産タイプによって大きく異なり、データセンターとシニアハウジングはオフィス物件よりも強い需要を示しています。また、大規模オペレーターが低い資金調達コスト、より広い開発能力、および専門資産へのアクセスを求めるにつれて、統合が競争環境を変えています。したがってREIT市場は、成熟した公開市場基盤と、プライベートビークルおよび新興規制フレームワークにおける新たな成長機会を組み合わせています。
主要レポートのポイント
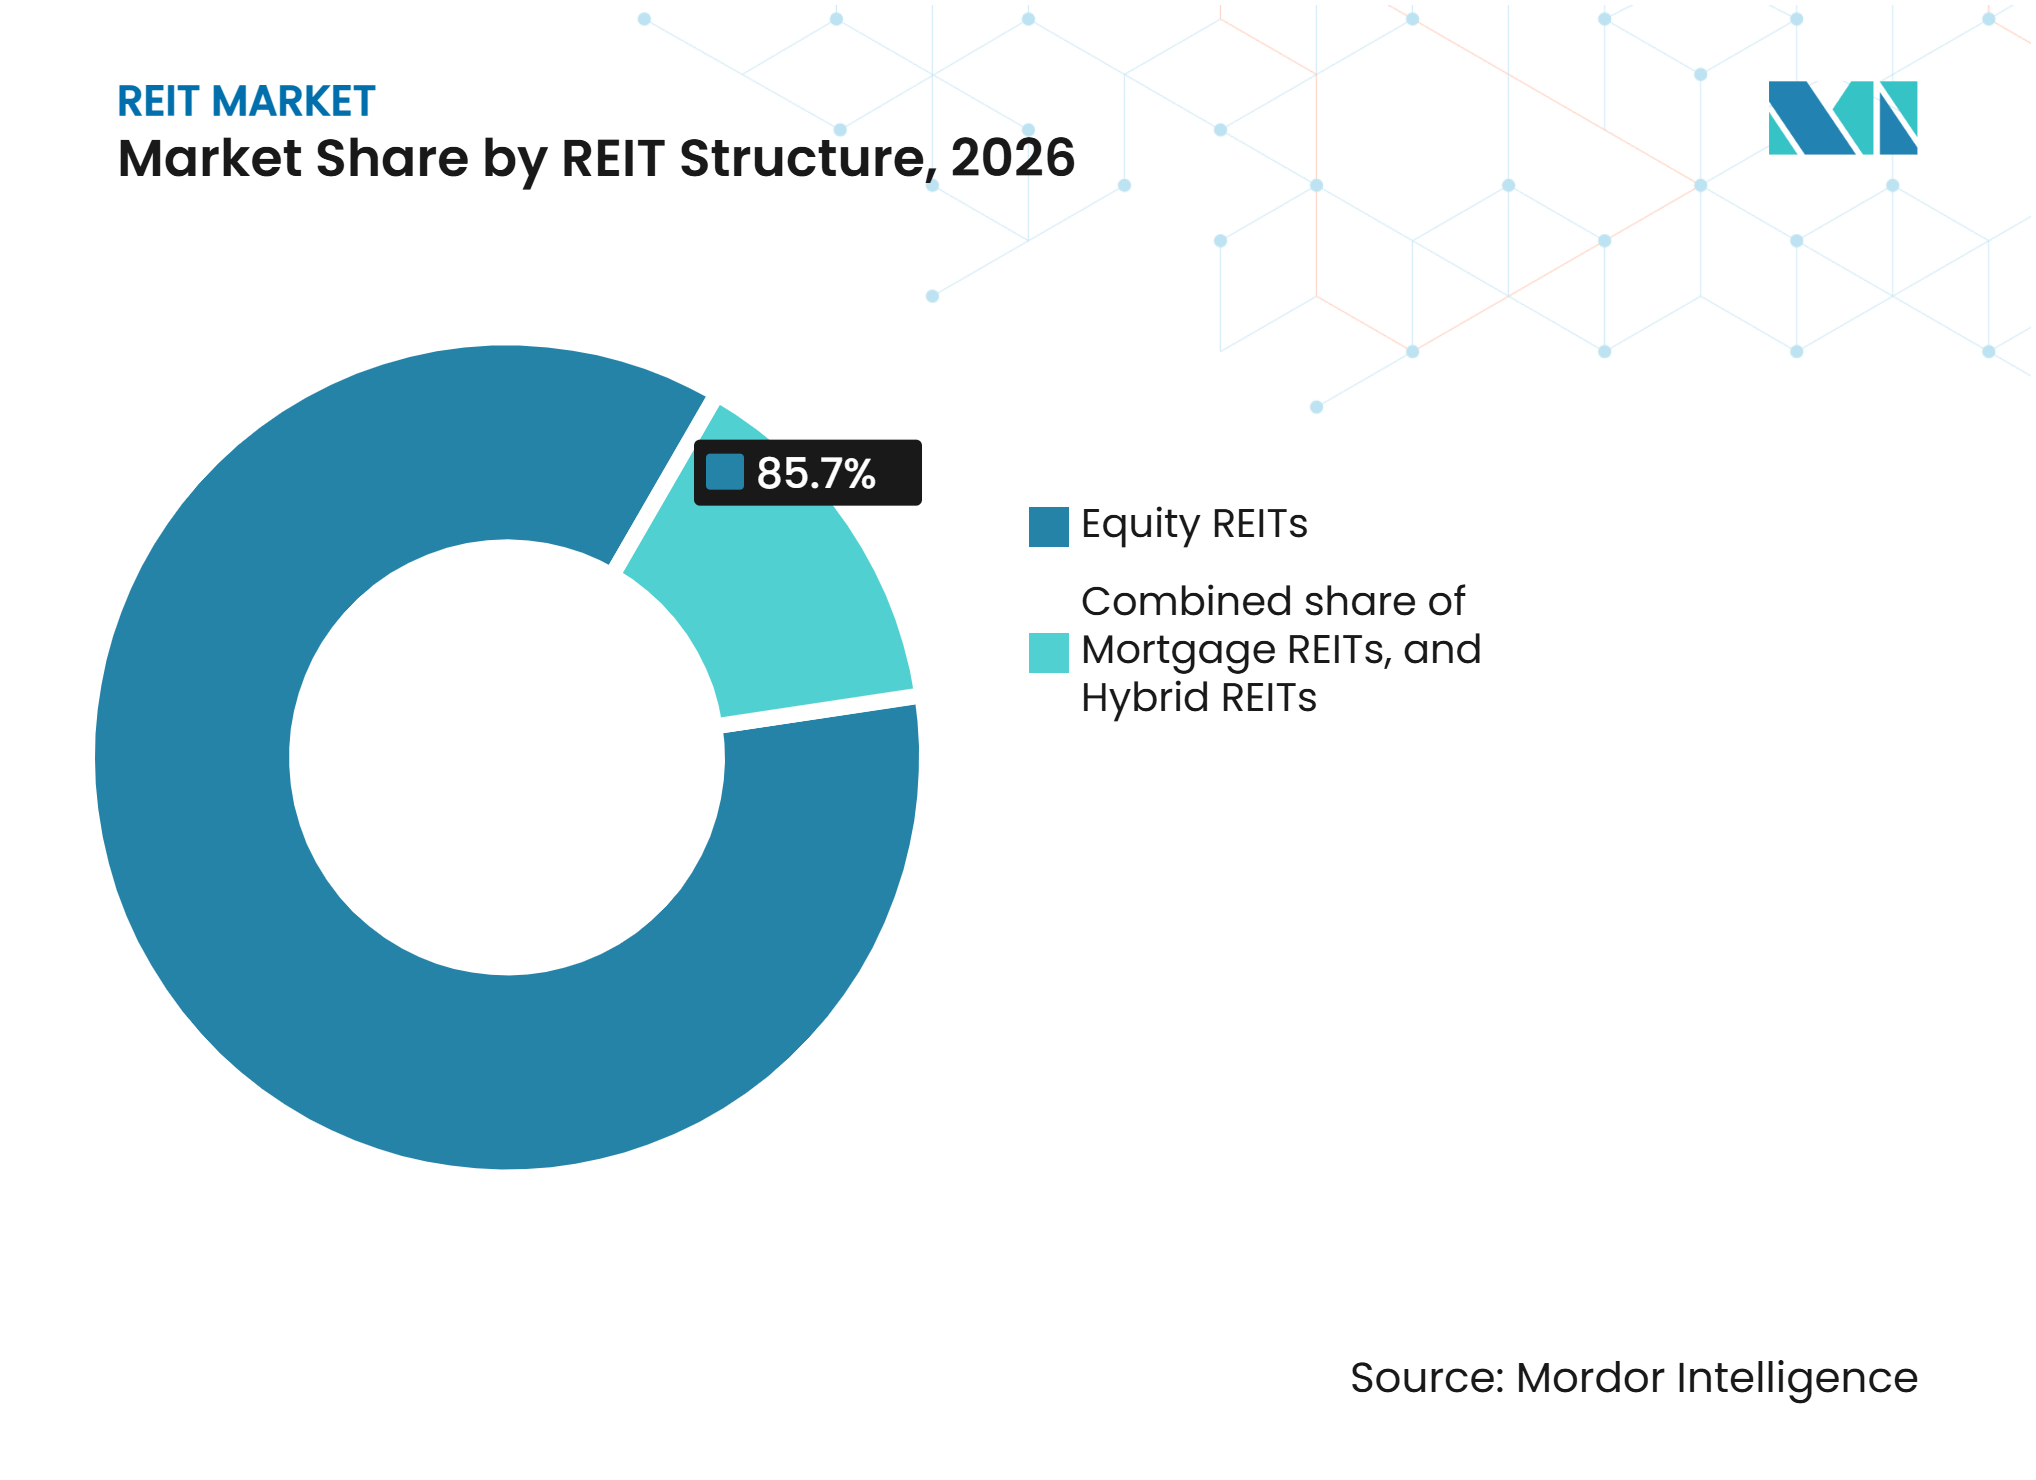
- REIT構造別では、エクイティREITが2026年のREIT市場シェアの85.7%を占め、モーゲージREITは2032年までに6.5%のCAGRで成長すると予測されています。
- 不動産セクター別では、ヘルスケアREITが2026年のREIT市場シェアの17.4%を保有し、データセンターは2032年までに11.8%のCAGRで成長すると予測されています。
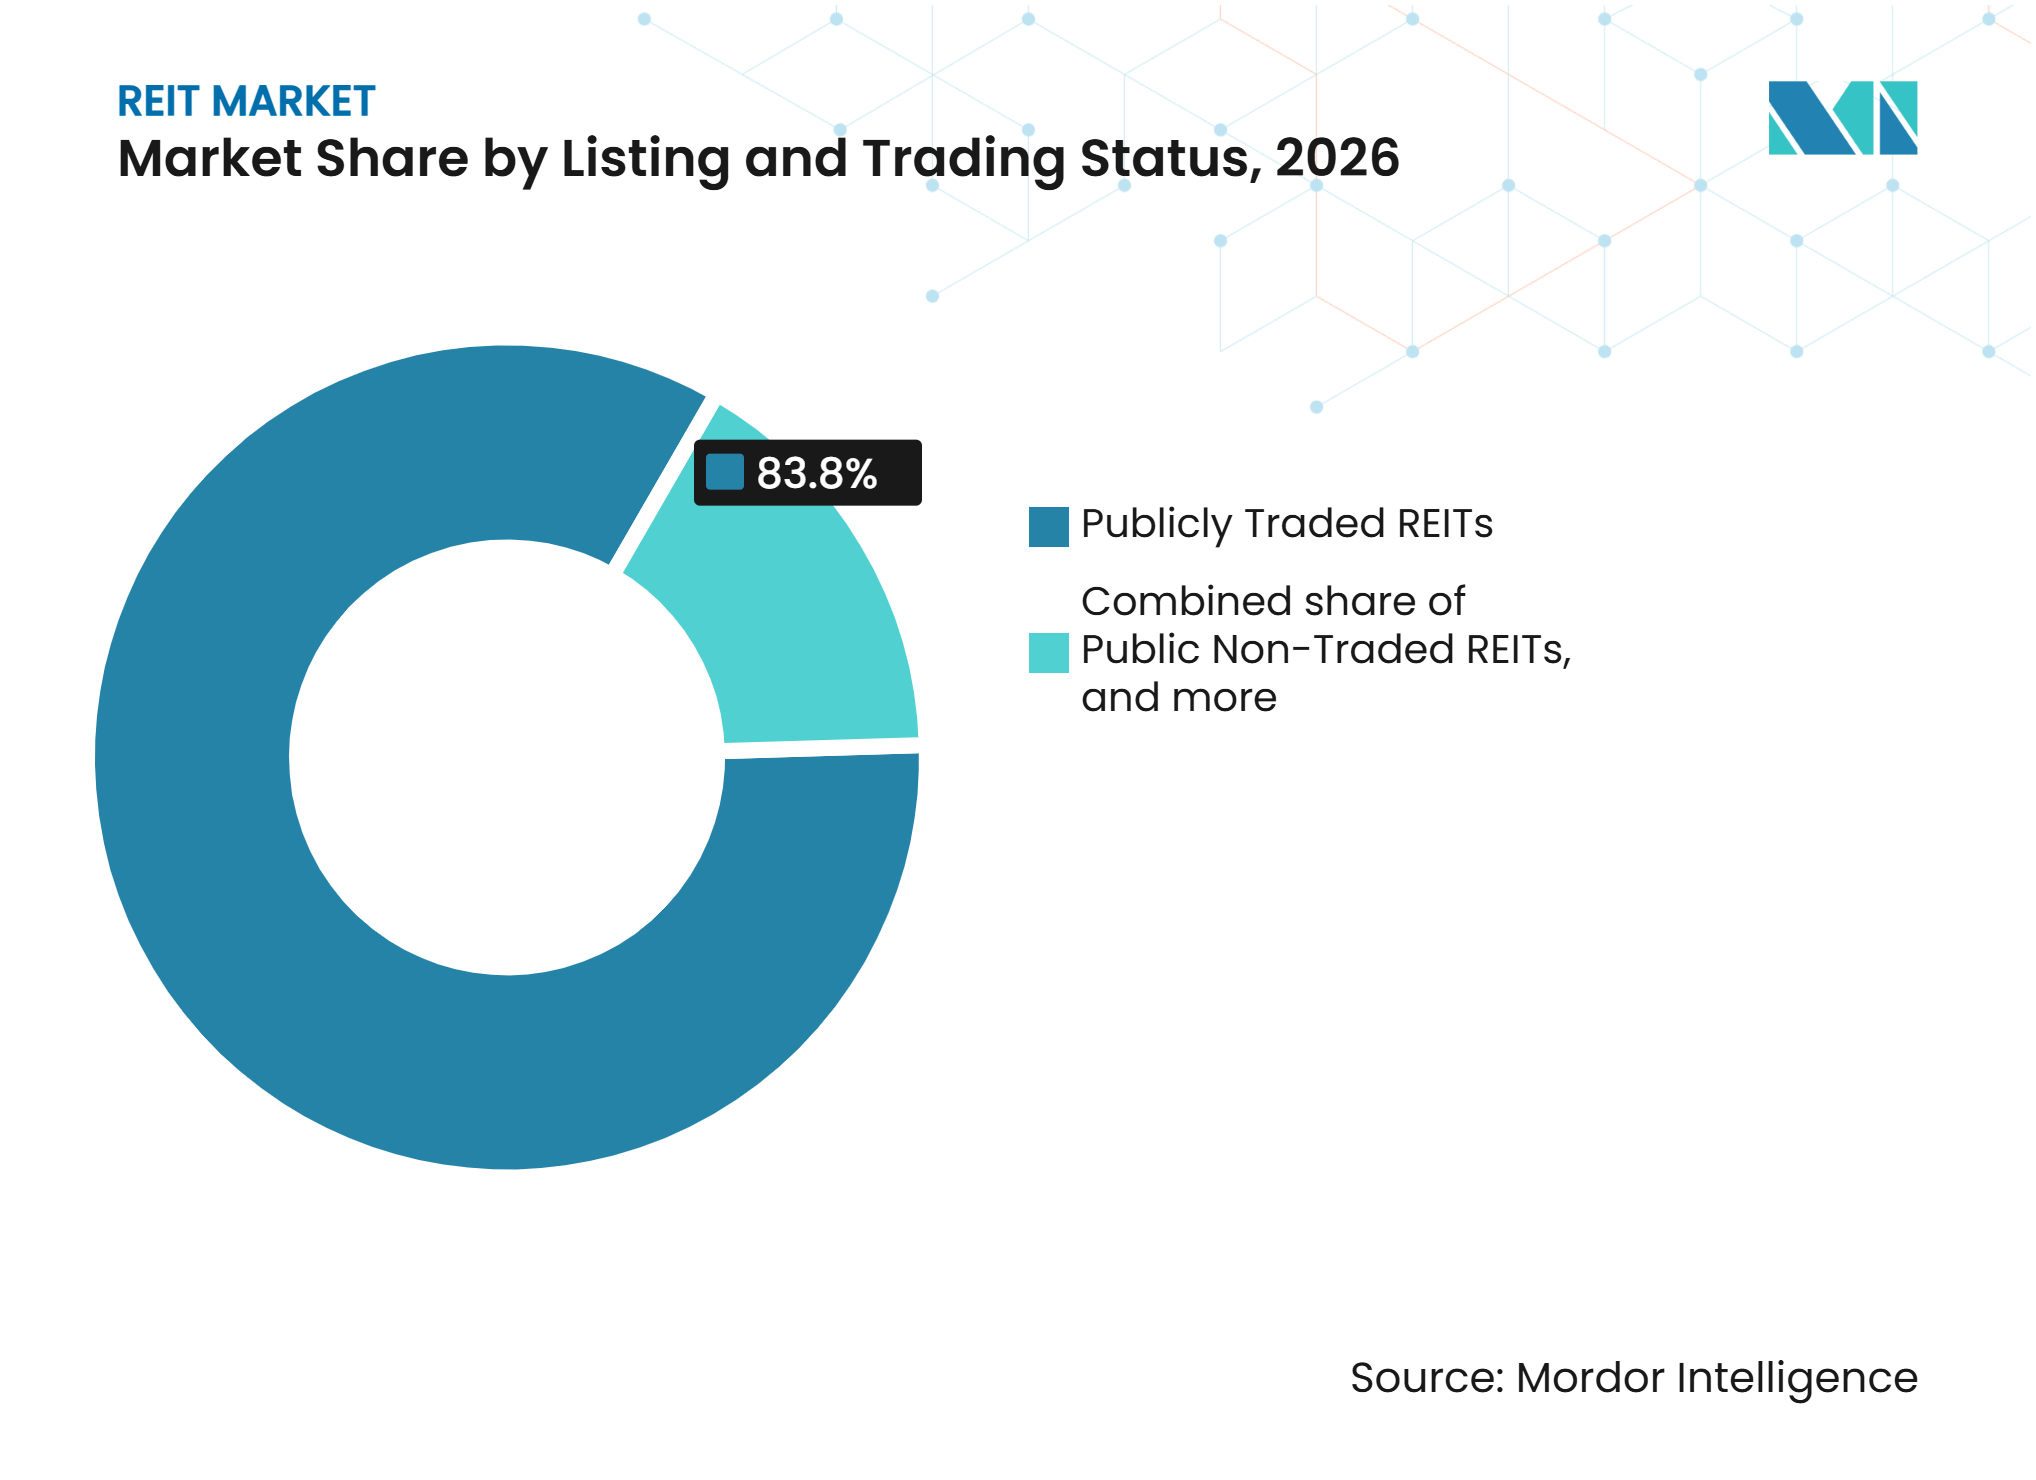
- 上場・取引ステータス別では、公開取引REITが2026年のREIT市場規模の83.8%を占め、プライベートREITは2032年までに7.5%のCAGRで成長すると予測されています。
- 時価総額規模別では、大型株REITが2026年のREIT市場シェアの75.1%を占め、小型株REITは2032年までに6.5%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のREIT市場シェアの70.3%を保有し、アジア太平洋は2032年までに7.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 上場不動産および ポートフォリオ分散に対する投資家需要の増大 | +1.2% | グローバル | 中期 (2~4年) |
| デジタル化と データセンター物件への需要増大 | +0.9% | グローバル、 北米主導 | 短期 (2年以内) |
| REITフレームワークの拡大と 機関資本へのアクセス | +0.8% | アジア太平洋 中心、中東・アフリカへの波及 | 中期 (2~4年) |
| 収益を生む不動産資産への 需要の増大 | +0.7% | グローバル | 中期 (2~4年) |
| 賃料エスカレーション条項と 不動産賃料収入の増大 | +0.5% | グローバル | 長期 (4年以上) |
| 需要の高い不動産市場における 供給制約 | +0.4% | 北米 および欧州 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
デジタル化とデータセンター物件への需要増大
クラウドストレージから人工知能推論ワークロードへのシフトにより、データセンター物件への需要が変化しています。特に電力と許可が依然として限られている主要都市圏では、新たな容量が利用可能になる前に賃貸契約が締結されています。Equinixは、2025年第4四半期の最大規模の取引の60%を人工知能ワークロードが占めたと報告し、通年収益は9.2 ビリオン 米ドルに達し、前年比5%増となりました。2026年の収益ガイダンスである10.1 ビリオン 米ドルから10.2 ビリオン 米ドは、10%から11%の成長を示しました[1]。Iron Mountainは2025年の年次報告書において、既存容量488MW、データセンター容量の約97%が賃貸済み、および現在所有または運営している土地・建物における総潜在容量1,340MWを報告し、2025年中にデータセンター収益が30%増加しました[2]。REIT市場は、こうした制約のあるサイトを確保する能力によってますます形成されています。
上場不動産およびポートフォリオ分散に対する投資家需要の増大
上場不動産への需要は、データセンターやシニアハウジングなどの不動産セクターへの流動的なアクセスを必要とする投資家によって支えられています。REITの総リターンは2026年上半期に米国の広範な株式ベンチマークを4.6パーセントポイント上回り、2025年に記録された15.1パーセントポイントの不足分を部分的に取り戻しました[3]。大規模な年金基金や政府系ファンドは、民間取引が十分な規模や専門不動産タイプへのエクスポージャーを提供できない場合に上場REITを活用できます。2026年初頭における米国REITによる株式発行は、2025年の通年合計のほぼ2倍に達し、資金は借り換えではなく買収に向けられました。この株式資本の活用は、不動産オーナーが流動性を必要とする際に確立されたオペレーターが行動する能力を向上させることができます。REIT市場はまた、投資家が上場ビークルを大型物理資産を売却せずに不動産配分を再調整する実用的な方法として見なす場合にも恩恵を受けます。
REITフレームワークの拡大と機関資本へのアクセス
アジア太平洋および中東における新規・改訂規制が、上場不動産ビークルのREIT市場ユニバースを拡大しています。インドの証券取引委員会(インド証券取引委員会)は2026年1月1日付でREITを株式商品として再分類し、国内株式投資信託およびパッシブ戦略がエクスポージャーを拡大できるようにしました。同規制当局はまた2025年7月に包括的なマスターサーキュラーを発行し、2025年4月には中小REIT規定を導入しました。シンガポールの50 ビリオン シンガポールドル(3.7 ビリオン 米ドル)株式市場開発プログラムは上場REITを受益者として特定しており、2025年にはシンガポールREITの2件の新規株式公開が合計1.3 ビリオン 米ドルを調達しました。サウジアラビアも2025年に不動産投資ファンド規制を改正し、アラブ首長国連邦は適格REITに対する税免除条件を明確化しました。これらの措置は、直接所有なしに不動産エクスポジャーを提供するビークルに対する機関資本へのルートを改善します。
収益を生む不動産資産への需要の増大、賃料収入、および供給制約
シニアハウジングは、REIT市場内の需要が利用可能な供給を上回る可能性を示しています。Welltowerは2026年第2四半期のシニアハウジング運営ポートフォリオにおける同店舗純営業利益成長率が20.5%であったと報告し、これは2025年第4四半期の20.4%成長に続くものです[4]。賃料エスカレーション条項は、テナントが留まり運営コストが増加する際に、オーナーが収入を保護するのに役立ちます。同様の供給制約が、データセンター、プライム物流、および選択されたヘルスケア資産の価格設定を支えています。これにより、需要が弱い物件や供給過剰の物件は非常に異なる賃料結果を経験する可能性があるため、資産選択が重要になります。
制約の影響分析*
| 制約 | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高金利と 債務借り換えコスト | -0.8% | 北米 および欧州 | 短期 (2年以内) |
| 不動産評価のボラティリティと 資本化率の上昇 | -0.5% | グローバル | 中期 (2~4年) |
| 強制分配要件と 内部資本留保の制限 | -0.3% | グローバル | 長期 (4年以上) |
| 不動産運営・維持コストの 上昇 | -0.3% | アジア太平洋 および北米 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
高金利と債務借り換えコスト
借入コストの上昇は、低金利期間中に発行された債務を借り換えなければならないオーナーにとって重大な制約となっています。2026年10月時点で、REIT債務の加重平均クーポンは2026年第3四半期に5.4%に達し、第1四半期の4.7%と比較されます。利息費用の結果的な増加は、買収から得られるリターンを減少させ、必要な利回りを満たさなくなった取引を遅延させる可能性があります。大規模な上場REITは一般的に、小規模オペレーターよりも無担保債務および株式資本へのより広いアクセスを持っています。担保付きまたは多層的な債務構造を持つ小規模オペレーターは、ローンが満期を迎える際の柔軟性が低くなります。強制分配ルールは、内部再投資に利用可能な現金をさらに制限し、REIT市場全体で外部資金調達の必要性を高める可能性があります。
不動産評価のボラティリティ、資本化率の上昇、および運営コスト
資本化率の変化は、資産価値および不動産利回りと資金調達コストのスプレッドに圧力をかける可能性があります。これは、軟調な賃料と高い運営費用を持つ資産を組み合わせたポートフォリオにとって最も困難です。セカンダリーオフィスビルと地域モールは、需要の弱さと潜在的に高い資本要件に直面しているため、より露出しています。対照的に、新規供給が限られ入居者需要が強い物件は、収入をより効果的に保護できる可能性があります。維持費、保険、エネルギー、および人件費の上昇は、特に賃料上昇が費用に遅れる場合、依然としてマージンを減少させる可能性があります。REIT市場は、分散ポートフォリオが回復力のある不動産カテゴリーと圧迫された不動産カテゴリーの両方を含む可能性があるため、これら違いに敏感なままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
REIT構造別:
エクイティREITが規模を維持しモーゲージREITが回復エクイティREITは2026年のREIT市場の85.7%のシェアを保有し、上場不動産における直接不動産所有の長年の役割を反映しています。これらの事業体は、データセンター、木材地、アパート、医療施設、物流物件、小売センターを含むカテゴリーにわたって収益を生む資産を所有しています。確立された規制上の地位と投資家基盤は、公開株式および債務資金調達へのアクセスを支援します。ハイブリッドREITはより小さなポジションを占め、不動産収入とモーゲージ活動を組み合わせています。この構造は、オペレーターが資産と貸付活動にわたってより大きな柔軟性を求める場合に魅力的かもしれません。
モーゲージREITは、低い資金調達コストが純利息マージンを支援するにつれて、2032年までに6.5%のCAGRで成長すると予測されています。2025年下半期における連邦準備制度の合計75ベーシスポイントの利下げにより、モーゲージREITの金利環境が改善しました。FTSEナレイトモーゲージREITインデックスは2025年に16.02%の総リターンを達成し、年末時点で12.24%の配当利回りを記録しました(エクイティREITの4.07%と比較)。モーゲージ銀行協会は、2026年の米国一戸建て住宅モーゲージ組成総額を2.2 トリリオン 米ドルと予測しており、約737 ビリオン 米ドルの借り換え組成を含み、モーゲージ貸し手および専門REITに潜在的な機会を生み出しています。ローン組成とサービシングにわたる自動化は、処理を合理化し手動作業を削減することで、運営効率をさらに支援できます。


不動産セクター別:
ヘルスケアが規模を提供しデータセンターが成長をリードヘルスケアREITは2026年の不動産セクター別REIT市場規模の17.4%のシェアを保有しました。その地位は、人口高齢化に伴うケア施設およびシニアハウジングへの需要を反映しています。新規供給の制約は、好立地のシニアハウジングポートフォリオの運営条件を支援できます。小売もプライムロケーションで回復力を示しており、住宅および産業物件は重要な収入カテゴリーとして残っています。賃料成長、建設活動、およびテナント需要がポートフォリオ全体で大きく異なるため、不動産タイプが重要です。
データセンターは、REIT市場の不動産セクターの中で最も速い成長率で、2032年までに11.8%のCAGRで成長すると予測されています。人工知能ワークロードが新施設の引き渡し前に需要を牽引しています。EquinixとDigital Realtyは、電力アクセスと許可が参入障壁を生み出す主要都市圏に合計8GWの開発パイプラインを持っています。オフィス物件は、特にセカンダリーロケーションでハイブリッドワークによる圧力を受け続けています。ゲーミング、通信インフラ、セルフストレージ、木材地、宿泊施設、および特殊資産は、より定義された需要プールにサービスを提供しています。VICI Propertiesは、7.5%の初期資本化率と年2%の賃料エスカレーションを伴うセールリースバック構造で、7つのGolden Entertainmentカジノ物件を1.16 ビリオン 米ドルで取得しました。
上場・取引ステータス別:
公開取引REITがリードしプライベートビークルが拡大公開取引REITは2026年のREIT市場規模の83.8%を占め、日次流動性、市場価格設定、および定期的な開示を提供しています。これらの特徴は、透明な評価と明確なガバナンスを必要とする機関のマンデートに適しています。公開非取引REITは、上場株価なしに不動産エクスポージャーを求める投資家に代替手段を提供します。3つの形式の構造は、流動性、開示、およびリターン選好にわたって投資家に選択肢を与えます。米国、英国、シンガポール、およびオーストラリアの上場要件は、公開ビークルのガバナンス期待を支援します。
プライベートREITは2032年までに7.5%のCAGRで成長すると予測されています。これらのビークルは、日次公開市場価格設定よりも純資産価値ベースのリターンを好む投資家に魅力的かもしれません。また、現在の状況に近い価値で評価された資産を持つ新しいポートフォリオを通じて不動産エクスポージャーを提供する可能性もあります。これにより、報告されたリターンに対するレガシー資産評価の影響を制限できます。その拡大はREIT市場に機関および民間資本のより広い基盤を与えます。

時価総額規模別:
大型株の資金調達優位性と小型株の形成の対比大型株REITは2026年のREIT時価総額の75.1%のシェアを占め、債券、優先株式、およびプライベート資本ビークルへのより広いアクセスによって支えられています。この規模は資金調達コストを低下させ、大規模な開発プログラムや国境を越えた買収を支援できます。2026年、AvalonBay CommunitiesとEquity Residentialは、米国史上最大のREIT合併となるVivmarkを創設する全株式合併を発表しました。2026年10月、PrologisはSEGROの株主承認を確認し、18.8 ビリオン 米ドルの合併を確認しました。大規模プラットフォームはその規模を活用して、小規模競合他社が対応困難な専門能力を構築できます。
小型株REITは、インド、シンガポール、および中東で新しいプログラムが形成されるにつれて、2032年までに6.5%のCAGRで成長すると予測されています。インドのREIT価値は2024年末から2026年3月の間に62%成長し、同国は時価総額でアジア第4位のREIT市場となりました。シンガポールのiEdge S-REITインデックスには40の上場ビークルが含まれており、70%が30 ビリオン シンガポールドル(2.2 ビリオン 米ドル)未満の小型株カテゴリーに属しています。50 ビリオン シンガポールドル(3.7 ビリオン 米ドル)の株式市場開発プログラムはさらなる資本形成を支援できます。中型株オペレーターは、大企業の規模を欠きながら小規模ビークルよりも複雑な構造を持つ可能性があるため、より困難な立場に置かれています。
地域分析
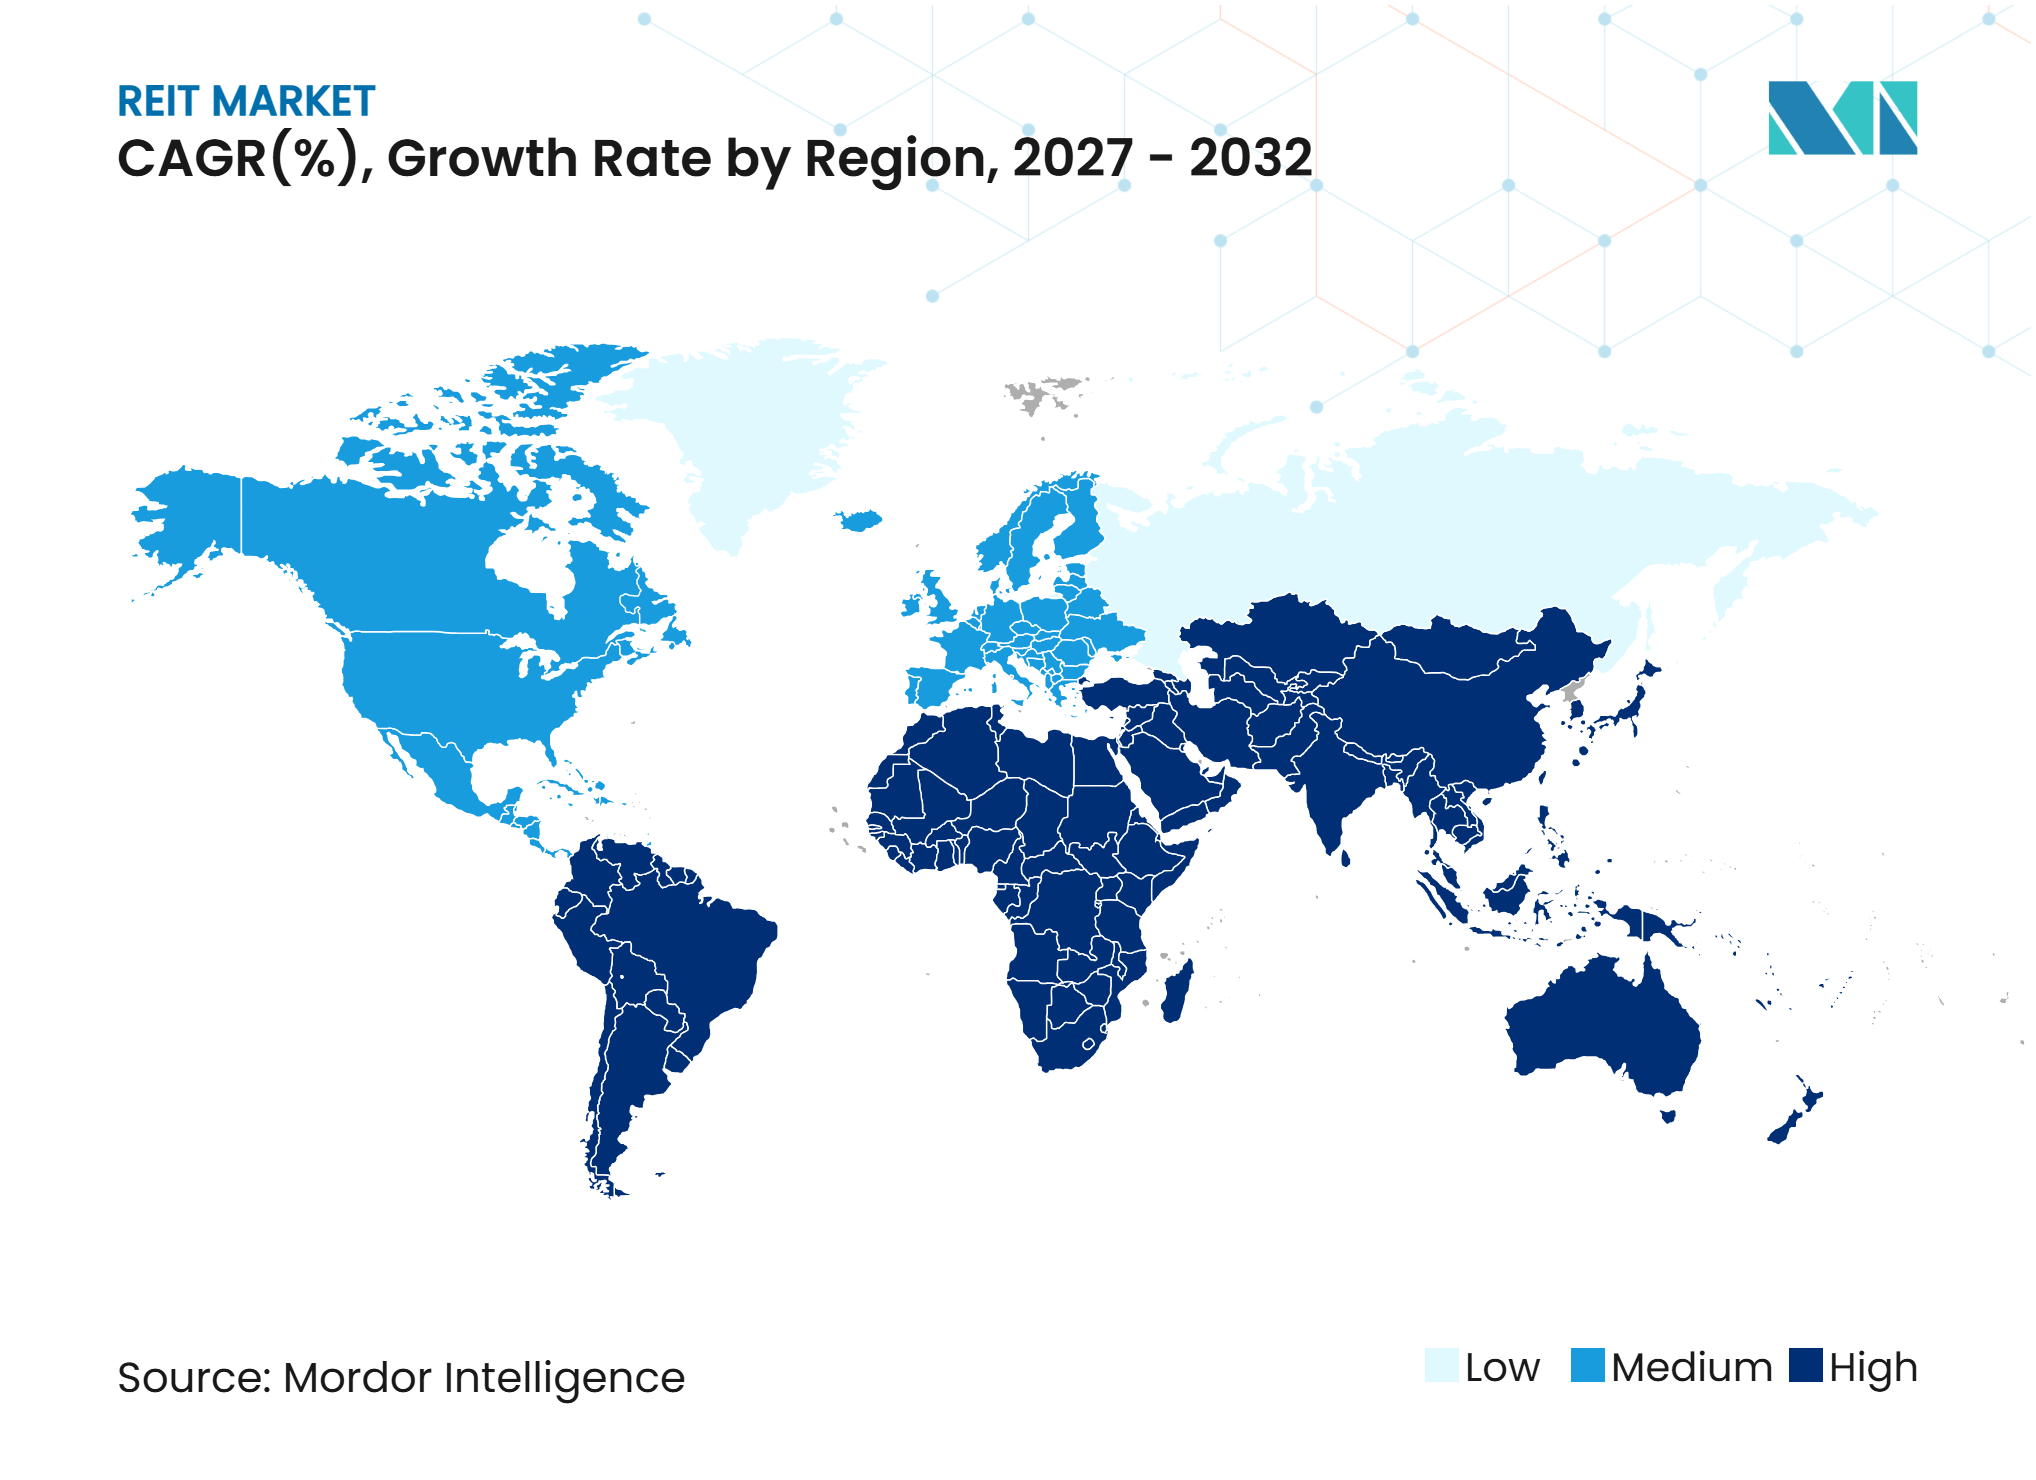
北米は2026年のREIT市場シェアの70.3%を保有し、米国の立法フレームワーク、発達した株式市場、および確立された投資家参加によって支えられています。同地域の上場不動産システムは数十年にわたって運営されており、他の地域よりも深みと流動性を提供しています。REITの運営からの資金と純営業利益の合計は2026年第2四半期に記録的な水準に達しました。FTSEナレイト全エクイティREITインデックスは2026年中間時点で14.9%のリターンを達成し、ラッセル1000インデックスを4.6ーセントポイント上回りました。カナダは成熟したREIT構造を持ち、メキシコのフィブラスはニアショアリングが米国・メキシコ回廊沿いの産業活動を支援するにつれて恩恵を受ける可能性があります。
欧州は英国、フランス、ドイツ、イタリア、スペインに確立された上場不動産フレームワークを持っています。PrologisとSEGROは、SEGROの株主承認後に事業を統合し、取引が2027年上半期に完了する見込みで、3億6,300万平方フィートの欧州産業ポートフォリオを創設する計画です。南米はREIT構造が成熟していませんが、ブラジルの不動産投資ファンドが同地域で最も発達した形式を提供しています。アルゼンチンのマクロ経済状況は機関REITの形成を制限しており、他の南米国はフレームワーク開発の初期段階にとどまっています。
アジア太平洋はREIT市場で最も成長の速い地域として、2032年までに7.8%のCAGRで成長すると予測されています。インド、シンガポール、および中国は規制アクセスを拡大し、地域資本市場を深化させています。オーストラリアと日本は国境を越えた不動産資本の重要な目的地であり、シンガポール、韓国、インドがそれに続きます。CapitaLand Ascendas REITは2026年3月にシンガポールの物流資産と日本のハイパースケールデータセンターにわたって1.4 ビリオン 米ドルの買収を発表し、900 ミリオン 米ドルの株式調達を行いました。中東・アフリカもフレームワークを開発しており、アラブ首長国連邦はドバイ国際金融センターの認可REITに対して収入の80%を分配し独立した取締役会ガバナンスを維持することを要求しており、南アフリカはサブサハラアフリカで最も成熟した上場不動産システムを維持しています。
競争環境
市場集中度
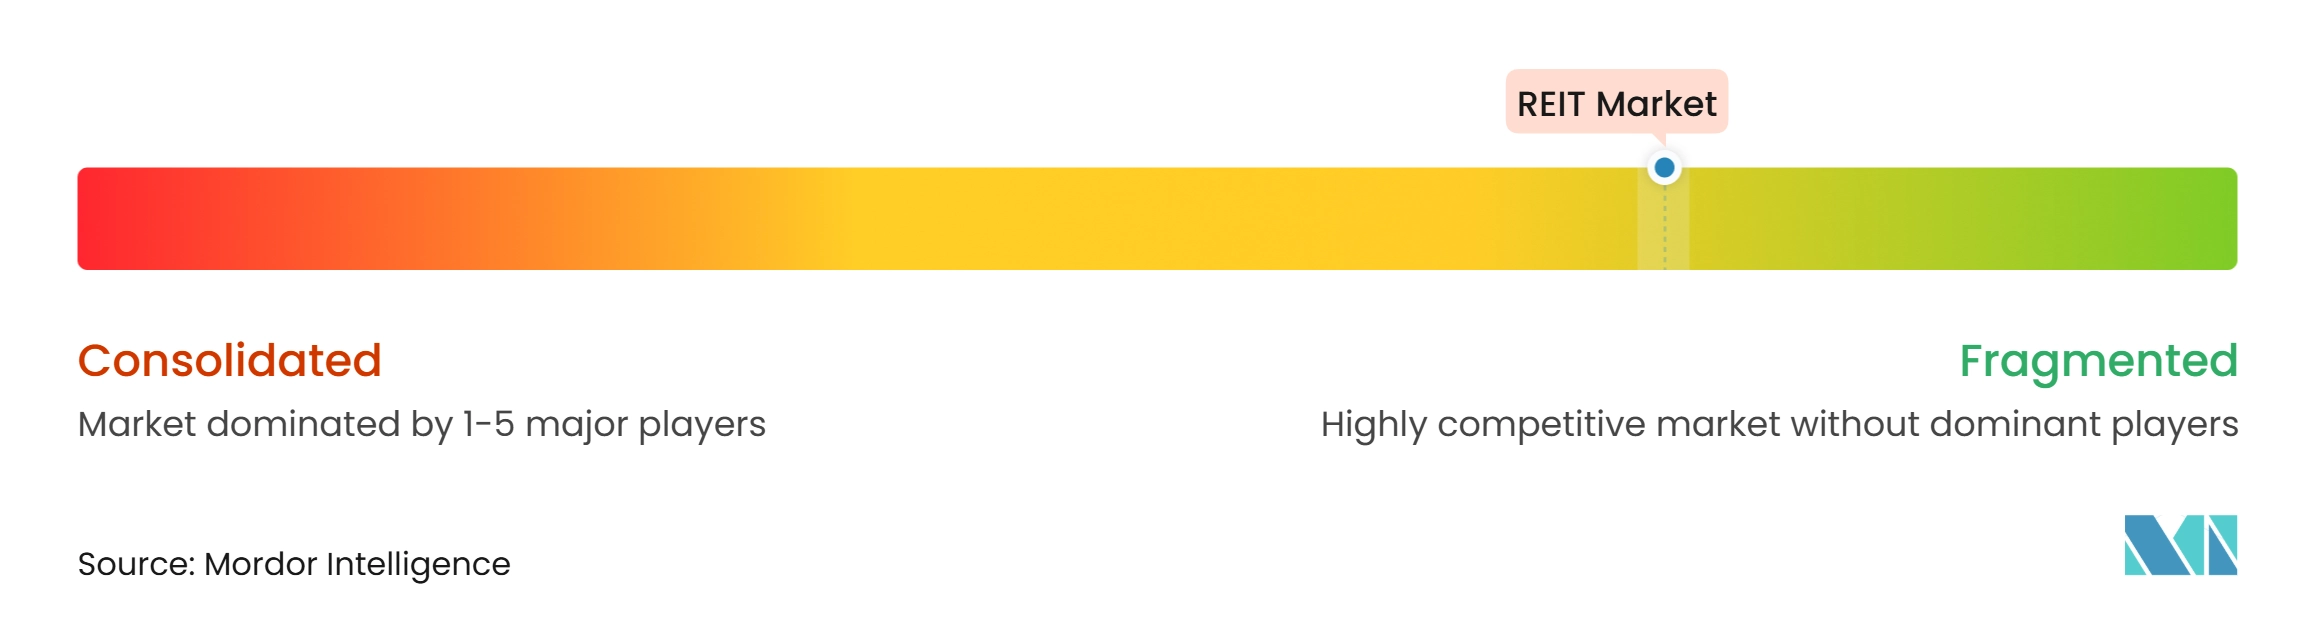
REIT市場は断片化しており、大規模な資本と開発能力を持つ大企業が存在するにもかかわらず、競争は複数の不動産セクター、地理的市場、および専門オペレーターにわたって分散しています。大規模REITは資金調達、買収機会、および技術投資へのアクセスから恩恵を受け、小規模オペレーターは地域の専門知識と集中したポートフォリオを通じて競争しています。Nareitは2026年に100.9 ビリオン 米ドル相当の14件の上場REIT買収が発表されたと報告しており、75.6 ビリオン 米ドル相当の6件の公開対公開取引と25.3 ビリオン 米ドル相当の8件の非公開化が含まれています。競争は不動産タイプによって異なり、データセンターは開発者が適切な土地、電力供給、許可、および主要顧客との関係を必要とするため、より高い参入障壁に直面しています。
Iron Mountainは、専門REITがコンプライアンス、セキュリティ、および運営信頼性を通じて差別化できる方法を示しています。そのデータセンターポートフォリオは主要なハイパースケーラーをサポートし、ISO 27001、ISO 22301、ISO 9001、SOC 2、およびPCI-DSSをカバーする認証と保証レポートを維持しています。一方Welltowerは、シニアハウジングポートフォリオ全体の入居管理、ケアスタッフィング、および収益最適化に独自のデータシステムを適用し、2026年第1四半期に87.3%の入居率を報告しています。Goodman Groupもまた専門インフラにおいて達成可能な規模を示しており、2026年6月時点でグローバルパワーバンクが6.4GWに達し、開発進行中パイプラインが197 ビリオン オーストラリアドルに達し、そのうち78%がデータセンターに起因しています。これらの例は、より広いREIT市場が少数のオペレーターによって支配されていることを示すことなく、専門的な専門知識の優位性を強調しています。
成長機会は、電力制約のあるデータセンター市場、セカンダリー都市のシニアハウジング、および東南アジア、中東、サブサハラアフリカにわたる発展途上のREIT市場に残っています。小規模および地域オペレーターは、地域市場の知識、ターゲットを絞った資産ポートフォリオ、および機関投資家とのパートナーシップを通じ競争できます。例えば、Goodman GroupとAware Superは2025年9月にカリフォルニアで1.3 ビリオン 米ドルの物流プラットフォームを設立し、当初はAmazon、Maersk、およびRelativity Spaceを含むテナントにサービスを提供する3つの物件で構成されています。セールリースバック取引、ジョイントベンチャー、および機関資本パートナーシップは、不動産オーナーが公開株式市場に独占的に依存することなく拡大を資金調達するのに役立ちます。
REIT業界リーダー
-
Welltower
-
Prologis
-
Equinix
-
American Tower
-
Simon Property Group
- 注:主要企業の掲載順は順位を示すものではありません。
REIT市場 このレポートでカバーされる企業
- Welltower Inc.
- Prologis, Inc.
- Equinix, Inc.
- American Tower Corporation
- Simon Property Group, Inc.
- Digital Realty Trust, Inc.
- Realty Income Corporation
- Public Storage
- Goodman Group
- Ventas, Inc.
- Iron Mountain Incorporated
- VICI Properties Inc.
- Extra Space Storage Inc.
- Weyerhaeuser Company
- Unibail-Rodamco-Westfield SE
- Vonovia SE
- SEGRO plc
- CapitaLand Integrated Commercial Trust
- Essex Property Trust, Inc.
- Crown Castle Inc.
最近の産業開発事情 REIT市場
- 2026年10月:Prologisは2026年の開発ガイダンスを5.0 ビリオン 米ドルから5.75 ビリオン 米ドルに引き上げ、18.8 ビリオン 米ドルの合併に対するSEGROの株主承認を確認しました。この合併は2027年上半期に3億6,300万平方フィートの欧州産業ポートフォリオを創設する見込みです。
- 2026年9月:Nareitは、REITが2026年第3四半期に二次債務および株式オファリングを通じて19.8 ビリオン 米ドルを調達し、年初来の調達資本が65.7 ビリオン 米ドルに達したと報告しました。
- 2026年8月:Goodman Groupのグローバルパワーバンクが6.4GWに増加し、進行中パイプラインは2026年6月までに180 ビリオン オーストラリアドル(11.7 ビリオン 米ドル)に達することを目標とし、75%がデータセンター資産です。
- 2026年3月:CapitaLand Ascendas REITは、シンガポールの物流施設と大阪圏のハイパースケールデータセンターの49%持分にわたって1.4 ビリオン 米ドルの買収を発表し、900 ミリオン 米ドルの株式調達によって支援されました。
グローバルREIT市場レポートの範囲
セグメンテーション概要
| エクイティREIT |
| モーゲージREIT |
| ハイブリッドREIT |
| 住宅 |
| 小売 |
| 産業・物流 |
| オフィス |
| ヘルスケア |
| データセンター |
| 通信インフラ |
| セルフストレージ |
| 宿泊施設・リゾート |
| ゲーミング |
| 木材地 |
| 特殊 |
| 分散型 |
| 公開取引REIT |
| 公開非取引REIT |
| プライベートREIT |
| 大型株 |
| 中型株 |
| 小型株 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| REIT構造別 | エクイティREIT | |
| モーゲージREIT | ||
| ハイブリッドREIT | ||
| 不動産セクター別 | 住宅 | |
| 小売 | ||
| 産業・物流 | ||
| オフィス | ||
| ヘルスケア | ||
| データセンター | ||
| 通信インフラ | ||
| セルフストレージ | ||
| 宿泊施設・リゾート | ||
| ゲーミング | ||
| 木材地 | ||
| 特殊 | ||
| 分散型 | ||
| 上場・取引ステータス別 | 公開取引REIT | |
| 公開非取引REIT | ||
| プライベートREIT | ||
| 時価総額規模別 | 大型株 | |
| 中型株 | ||
| 小型株 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
REIT市場の成長を牽引しているものは何ですか?
REIT市場は、機関配分、データセンター需要、シニアハウジング需要、およびより広いREITフレームワークに支えられ、2032年までに4.6%のCAGRで成長すると予測されています。
最も成長が速いREIT不動産セクターはどれですか?
データセンターは、人工知能ワークロードが賃貸需要を増加させるにつれて、2032年までに11.8%のCAGRで成長すると予測されています。
最大のシェアを持つREIT構造はどれですか?
エクイティREITは、直接不動産所有が支配的な上場不動産構造であり続けるため、2026年に85.7%のシェアを保有しました。
プライベートREITが注目を集めているのはなぜですか?
プライベートREITは、純資産価値ベースのリターンと分散した資本アクセスを求める投資家に支えられ、2032年までに7.5%のCAGRで成長すると予測されています。
最も高いREITシェアを持つ地域はどこですか?
北米は、深い資本市場と確立された米国の法的フレームワークに支えられ、2026年に70.3%のシェアを保有しました。
REITのパフォーマンスを制約するものは何ですか?
高い借り換えコスト、評価のボラティリティ、分配要件、および不動産運営コストの上昇は、リターンを減少させ投資に利用可能な資本を制限する可能性があります。