
Taille et Part du Marché des REIT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.30 Trillions de dollars américains |
| Taille du Marché (2032) | 2.9 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.60 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des REIT par Mordor Intelligence
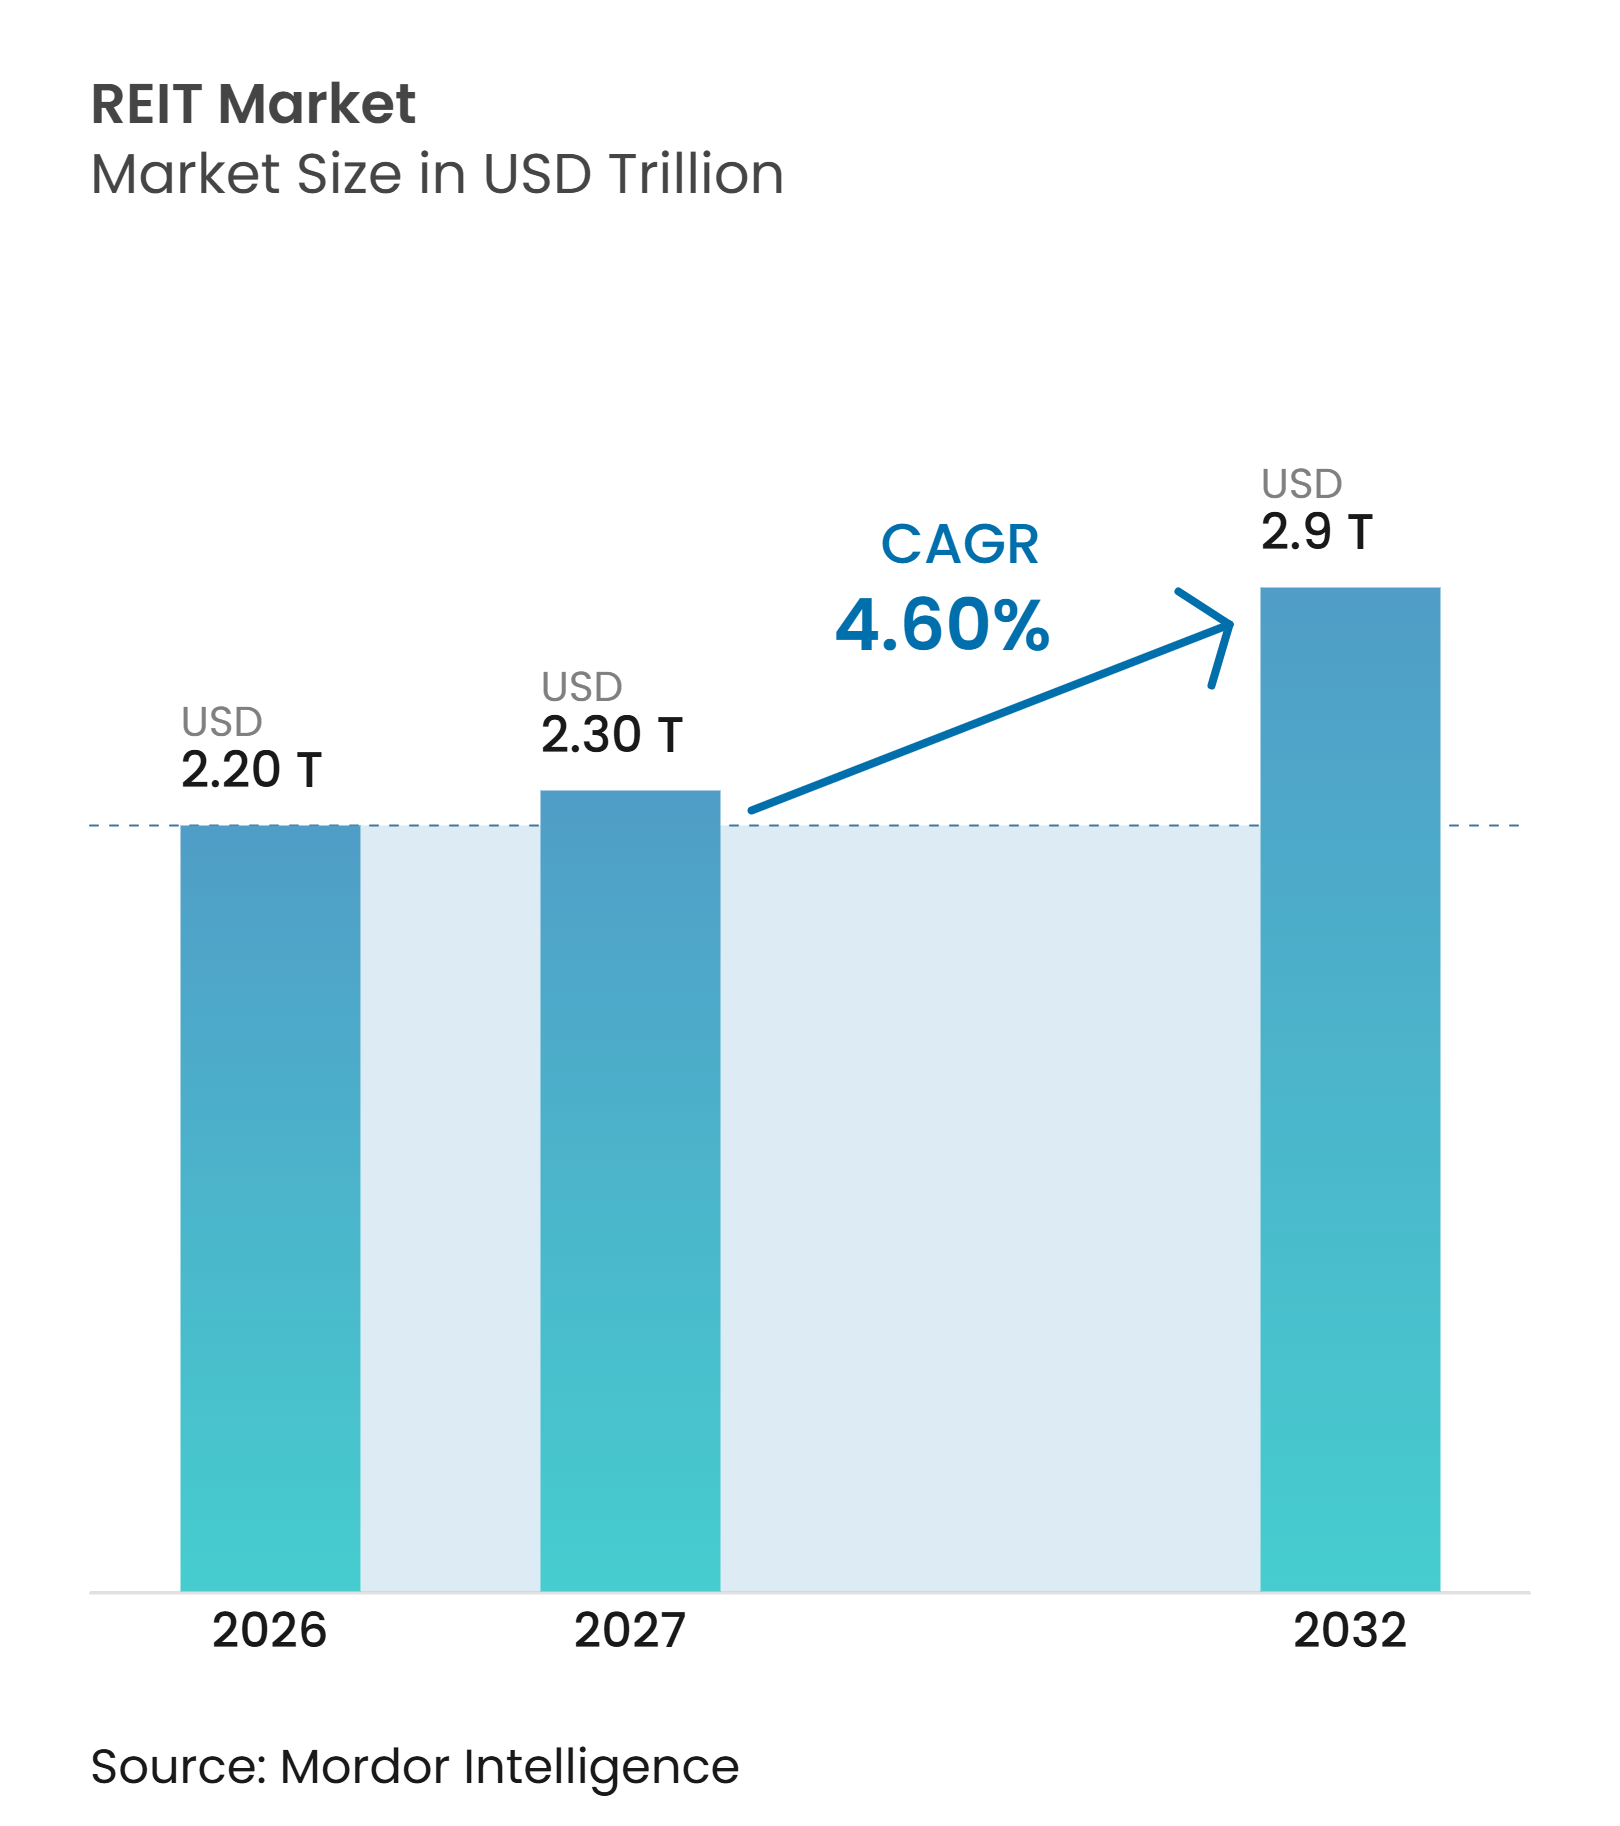
La taille du marché des REIT était évaluée à 2,20 billions USD en 2026 et devrait croître de 2,30 billions USD en 2027 pour atteindre 2,9 billions USD d'ici 2032, à un CAGR de 4,60 % pendant la période de prévision (2027-2032).
Les investisseurs institutionnels continuent d'utiliser l'immobilier coté pour une exposition diversifiée aux actifs immobiliers, notamment lorsque les transactions directes offrent un accès limité aux grands actifs. Les véhicules cotés en bourse se négocient également avec une décote par rapport aux valeurs de l'immobilier privé, ce qui pourrait soutenir une reprise des performances si la volatilité des taux d'intérêt se stabilise et si les transactions immobilières s'améliorent. Les conditions d'exploitation diffèrent considérablement selon le type de bien, les centres de données et les résidences pour personnes âgées affichant une demande plus forte que les bureaux. La consolidation modifie également le paysage concurrentiel, les grands opérateurs cherchant à réduire leurs coûts de financement, à élargir leurs capacités de développement et à accéder à des actifs spécialisés. Le marché des REIT combine donc une base de marché public mature avec de nouvelles opportunités de croissance dans les véhicules privés et les cadres réglementaires émergents.
Principaux Enseignements du Rapport
- Par structure de REIT, les REIT d'actions ont capturé 85,7 % de la part du marché des REIT en 2026, tandis que les REIT hypothécaires devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par secteur immobilier, les REIT de santé ont détenu 17,4 % de la part du marché des REIT en 2026, tandis que les centres de données devraient croître à un CAGR de 11,8 % jusqu'en 2032.
- Par statut de cotation et de négociation, les REIT cotés en bourse ont capturé 83,8 % de la taille du marché des REIT en 2026, tandis que les REIT privés devraient croître à un CAGR de 7,5 % jusqu'en 2032.
- Par taille de capitalisation boursière, les REIT à grande capitalisation ont représenté 75,1 % de la part du marché des REIT en 2026, tandis que les REIT à petite capitalisation devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu 70,3 % de la part du marché des REIT en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Demande Croissante des Investisseurs pour l'Immobilier Coté et la Diversification de Portefeuille | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Numérisation et Demande Croissante pour les Propriétés de Centres de Données | +0.9% | Mondial, porté par l'Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion des Cadres REIT et Accès au Capital Institutionnel | +0.8% | Cœur Asie-Pacifique, retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Croissance de la Demande d'Actifs Immobiliers Générateurs de Revenus | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Clauses d'Escalade des Loyers et Croissance des Revenus Locatifs Immobiliers | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Contraintes d'Offre sur les Marchés Immobiliers à Forte Demande | +0.4% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Numérisation et Demande Croissante pour les Propriétés de Centres de Données
Le passage du stockage en nuage aux charges de travail d'inférence d'intelligence artificielle a modifié la demande de propriétés pour centres de données. Les engagements de location sont désormais pris bien avant que de nouvelles capacités ne soient disponibles, notamment dans les grandes zones métropolitaines où l'alimentation électrique et les permis restent limités. Equinix a indiqué que les charges de travail d'intelligence artificielle représentaient 60 % de ses plus grandes transactions au quatrième trimestre 2025, tandis que son chiffre d'affaires annuel a atteint 9,2 milliards USD, soit 5 % de plus que l'année précédente. Ses prévisions de chiffre d'affaires pour 2026, comprises entre 10,1 milliards USD et 10,2 milliards USD, indiquaient une croissance de 10 % à 11 %[1]. Iron Mountain a déclaré 488 MW de capacité existante, environ 97 % de capacité de centres de données louée, et une capacité potentielle totale de 1 340 MW sur les terrains et bâtiments actuellement détenus ou exploités dans son rapport annuel 2025, et ses revenus liés aux centres de données ont augmenté de 30 % au cours de 2025[2]. Le marché des REIT est de plus en plus façonné par la capacité à sécuriser ces sites sous contrainte.
Demande Croissante des Investisseurs pour l'Immobilier Coté et la Diversification de Portefeuille
La demande d'immobilier coté est soutenue par des investisseurs qui ont besoin d'un accès liquide à des secteurs immobiliers tels que les centres de données et les résidences pour personnes âgées. Les rendements totaux des REIT ont dépassé les indices boursiers américains généraux de 4,6 points de pourcentage au premier semestre 2026, inversant partiellement le déficit de 15,1 points de pourcentage enregistré en 2025[3]. Les grands fonds de pension et les fonds souverains peuvent utiliser les REIT cotés lorsque les transactions privées ne peuvent pas fournir une échelle suffisante ou une exposition aux types de propriétés spécialisées. Les émissions d'actions par les REIT américains au début de 2026 étaient presque deux fois supérieures au total annuel de 2025, les fonds étant dirigés vers des acquisitions plutôt que vers des refinancements. Cette utilisation du capital en actions peut améliorer la capacité des opérateurs établis à agir lorsque les propriétaires immobiliers ont besoin de liquidités. Le marché des REIT bénéficie également lorsque les investisseurs considèrent les véhicules cotés comme un moyen pratique de rééquilibrer les allocations immobilières sans vendre de grands actifs physiques.
Expansion des Cadres REIT et Accès au Capital Institutionnel
Des réglementations nouvelles et révisées en Asie-Pacifique et au Moyen-Orient élargissent l'univers du marché des REIT en matière de véhicules immobiliers cotés. Le Conseil des valeurs mobilières et des changes d'Inde a reclassé les REIT en instruments de capitaux propres à compter du 1er janvier 2026, permettant aux fonds communs de placement en actions nationaux et aux stratégies passives d'augmenter leur exposition. Le régulateur a également publié une circulaire directrice complète en juillet 2025 et introduit des dispositions pour les REIT de petite et moyenne taille en avril 2025. Le programme de développement du marché des actions de Singapour d'un montant de 5 milliards SGD (3,7 milliards USD) identifie les REIT cotés comme bénéficiaires, tandis que deux introductions en bourse de REIT singapouriens ont levé un total combiné de 1,3 milliard USD en 2025. L'Arabie saoudite a également modifié ses réglementations sur les fonds d'investissement immobilier en 2025, et les Émirats arabes unis ont clarifié les conditions d'exonération fiscale pour les REIT éligibles. Ces mesures améliorent l'accès au capital institutionnel pour les véhicules offrant une exposition immobilière sans propriété directe.
Croissance de la Demande d'Actifs Immobiliers Générateurs de Revenus, de Revenus Locatifs et Contraintes d'Offre
Les résidences pour personnes âgées illustrent comment la demande au sein du marché des REIT peut dépasser l'offre disponible. Welltower a déclaré une croissance de 20,5 % du résultat net d'exploitation à périmètre constant dans son portefeuille d'exploitation de résidences pour personnes âgées au deuxième trimestre 2026, après une croissance de 20,4 % au quatrième trimestre 2025[4]. Les clauses d'escalade des loyers peuvent aider les propriétaires à protéger leurs revenus lorsque les locataires restent en place et que les coûts d'exploitation augmentent. Des contraintes d'offre similaires soutiennent les prix dans les centres de données, la logistique de premier ordre et certains actifs de santé. Cela rend la sélection des actifs importante, car les propriétés à faible demande ou en surcapacité peuvent connaître des résultats locatifs très différents.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Hausse des Taux d'Intérêt et Coûts de Refinancement de la Dette | -0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Volatilité de l'Évaluation Immobilière et Hausse des Taux de Capitalisation | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Exigences de Distribution Obligatoire et Rétention Limitée du Capital Interne | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Hausse des Coûts d'Exploitation et de Maintenance Immobilière | -0.3% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Taux d'Intérêt et Coûts de Refinancement de la Dette
La hausse des coûts d'emprunt reste une contrainte importante pour les propriétaires qui doivent refinancer des dettes contractées pendant des périodes de taux plus bas. En octobre 2026, le coupon moyen pondéré sur la dette des REIT a atteint 5,4 % au troisième trimestre 2026, contre 4,7 % au premier trimestre. L'augmentation résultante des charges d'intérêts peut réduire le rendement disponible des acquisitions et retarder les transactions qui ne satisfont plus aux rendements requis. Les grands REIT cotés ont généralement un accès plus large à la dette non garantie et au capital en actions que les opérateurs plus petits. Les opérateurs plus petits disposant de structures de dette garanties ou à plusieurs niveaux ont moins de flexibilité lorsque les prêts arrivent à échéance. Les règles de distribution obligatoire peuvent encore limiter les liquidités disponibles pour le réinvestissement interne, augmentant le besoin de financement externe sur l'ensemble du marché des REIT.
Volatilité de l'Évaluation Immobilière, Hausse des Taux de Capitalisation et Coûts d'Exploitation
Les variations des taux de capitalisation peuvent exercer une pression sur les valeurs des actifs et sur l'écart entre les rendements immobiliers et les coûts de financement. Cela est particulièrement difficile pour les portefeuilles qui combinent des actifs à loyers faibles et des charges d'exploitation plus élevées. Les immeubles de bureaux secondaires et les centres commerciaux régionaux sont plus exposés car ils font face à une demande plus faible et à des besoins en capital potentiellement plus élevés. En revanche, les propriétés avec une offre nouvelle limitée et une forte demande des occupants peuvent protéger les revenus plus efficacement. La hausse des coûts de maintenance, d'assurance, d'énergie et de personnel peut néanmoins réduire les marges, notamment lorsque les augmentations de loyers sont en retard sur les dépenses. Le marché des REIT reste sensible à ces différences car les portefeuilles diversifiés peuvent contenir à la fois des catégories immobilières résilientes et sous pression.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Structure de REIT :
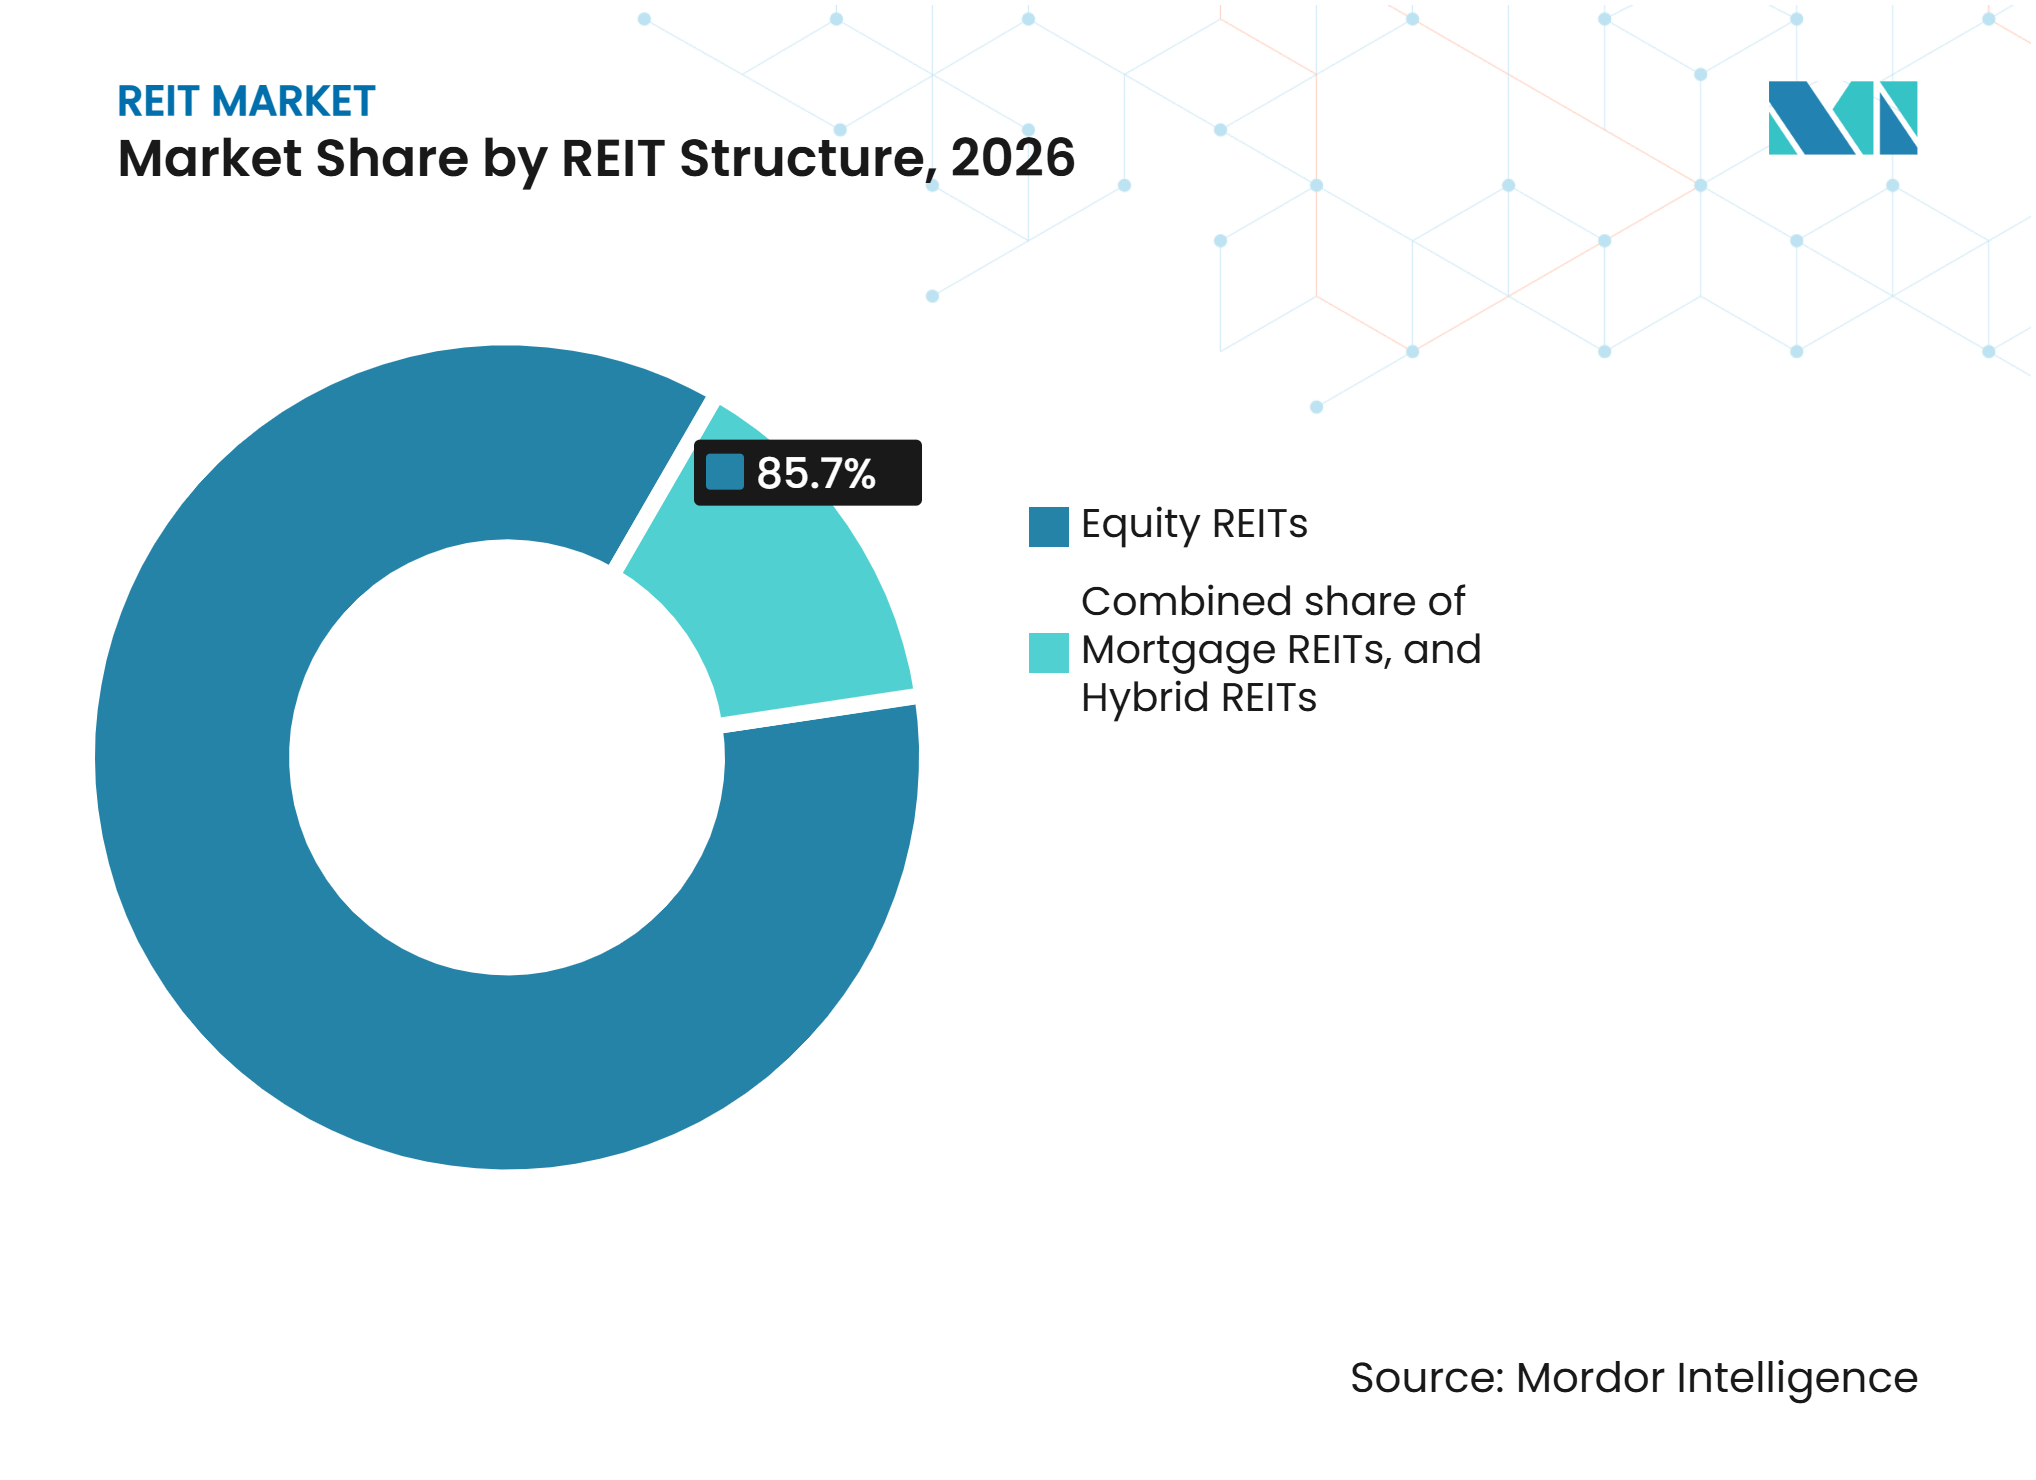
Les REIT d'Actions Conservent leur Échelle Tandis que les REIT Hypothécaires se RedressentLes REIT d'actions détenaient une part de 85,7 % du marché des REIT en 2026, reflétant le rôle de longue date de la propriété directe d'actifs dans l'immobilier coté. Ces entités possèdent des actifs générateurs de revenus dans des catégories comprenant les centres de données, les forêts d'exploitation, les appartements, les établissements de soins de santé, les propriétés logistiques et les centres commerciaux. Leur statut réglementaire établi et leur base d'investisseurs soutiennent l'accès au financement par actions publiques et par dette. Les REIT hybrides occupent une position plus modeste et combinent des revenus immobiliers avec des activités hypothécaires. Cette structure peut être attrayante lorsque les opérateurs recherchent une plus grande flexibilité entre les actifs et les activités de prêt.
Les REIT hypothécaires devraient croître à un CAGR de 6,5 % jusqu'en 2032, la baisse des coûts de financement soutenant les marges nettes d'intérêt. Les réductions de taux de la Réserve fédérale totalisant 75 points de base au second semestre 2025 ont amélioré l'environnement des taux d'intérêt pour les REIT hypothécaires. L'indice FTSE Nareit Mortgage REITs a délivré un rendement total de 16,02 % en 2025 et a enregistré un rendement en dividendes de 12,24 % en fin d'année, contre 4,07 % pour les REIT d'actions. L'Association des banquiers hypothécaires a prévu des originations totales de prêts hypothécaires unifamiliaux aux États-Unis de 2,2 billions USD en 2026, dont environ 737 milliards USD en originations de refinancement, créant des opportunités potentielles pour les prêteurs hypothécaires et les REIT spécialisés. L'automatisation des processus d'origination et de service des prêts peut également soutenir l'efficacité opérationnelle en rationalisant le traitement et en réduisant les charges de travail manuelles.


Par Secteur Immobilier :
La Santé Fournit l'Échelle Tandis que les Centres de Données Mènent la CroissanceLes REIT de santé détenaient une part de 17,4 % de la taille du marché des REIT par secteur immobilier en 2026. Leur position reflète la demande d'établissements de soins et de résidences pour personnes âgées à mesure que les populations vieillissent. La contrainte de nouvelle offre peut soutenir les conditions d'exploitation pour les portefeuilles de résidences pour personnes âgées bien situés. Le commerce de détail montre également une résilience dans les emplacements de premier ordre, tandis que les propriétés résidentielles et industrielles restent des catégories de revenus importantes. Le type de propriété est important car la croissance des loyers, l'activité de construction et la demande des locataires diffèrent considérablement selon les portefeuilles.
Les centres de données devraient croître à un CAGR de 11,8 % jusqu'en 2032, le taux le plus rapide parmi les secteurs immobiliers du marché des REIT. Les charges de travail d'intelligence artificielle stimulent la demande avant la livraison de nouvelles installations. Equinix et Digital Realty disposent d'un pipeline de développement combiné de 8 GW dans les grandes zones métropolitaines, où l'accès à l'énergie et les autorisations créent des barrières à l'entrée. Les propriétés de bureaux restent sous pression en raison du travail hybride, notamment dans les emplacements secondaires. Les jeux, les infrastructures de télécommunications, le self-stockage, les forêts d'exploitation, l'hôtellerie et les actifs spécialisés servent des bassins de demande plus définis. VICI Properties a acquis 7 propriétés de casino Golden Entertainment pour 1,16 milliard USD dans le cadre d'une structure de cession-bail avec un taux de capitalisation initial de 7,5 % et une escalade annuelle des loyers de 2 %.
Par Statut de Cotation et de Négociation :
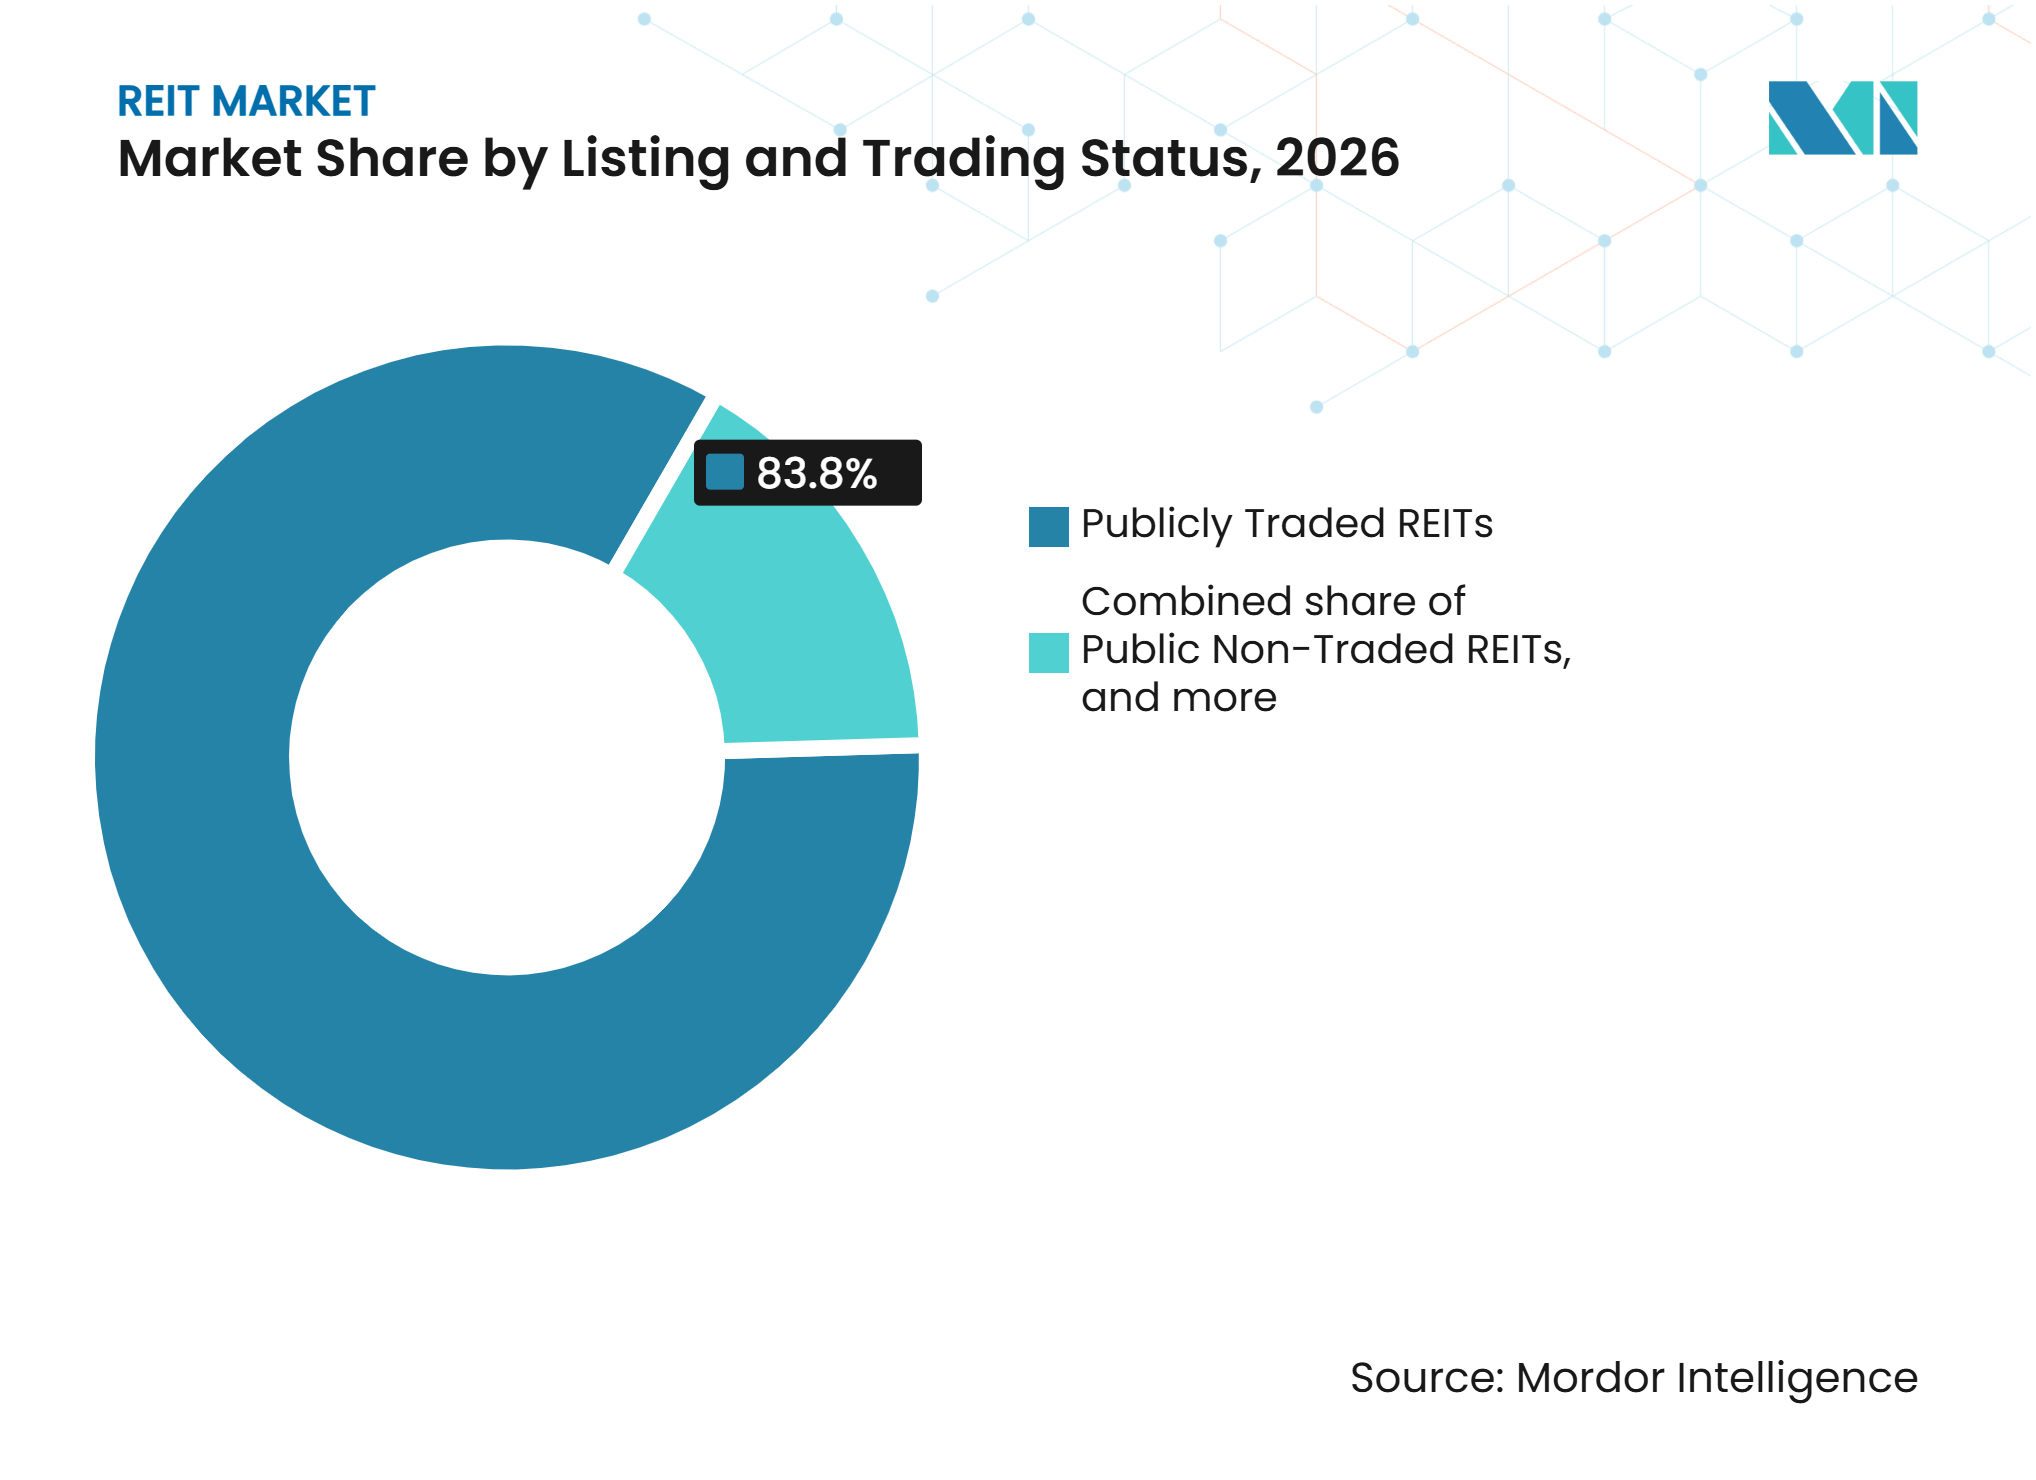
Les REIT Cotés en Bourse Dominent Tandis que les Véhicules Privés se DéveloppentLes REIT cotés en bourse ont capturé 83,8 % de la taille du marché des REIT en 2026, offrant une liquidité quotidienne, une tarification de marché et une divulgation régulière. Ces caractéristiques conviennent aux mandats institutionnels qui nécessitent des évaluations transparentes et une gouvernance claire. Les REIT publics non cotés offrent une alternative aux investisseurs recherchant une exposition immobilière sans cours boursier coté. La structure à trois formats offre aux investisseurs des choix en matière de liquidité, de divulgation et de préférences de rendement. Les exigences de cotation aux États-Unis, au Royaume-Uni, à Singapour et en Australie soutiennent les attentes en matière de gouvernance pour les véhicules publics.
Les REIT privés devraient croître à un CAGR de 7,5 % jusqu'en 2032. Ces véhicules peuvent attirer des investisseurs qui préfèrent des rendements basés sur la valeur nette d'inventaire plutôt que sur la tarification quotidienne du marché public. Ils peuvent également offrir une exposition immobilière à travers des portefeuilles plus récents avec des actifs valorisés plus proches des conditions actuelles. Cela peut limiter l'effet des évaluations d'actifs hérités sur les rendements déclarés. Leur expansion donne au marché des REIT une base plus large de capital institutionnel et privé.

Par Taille de Capitalisation Boursière :
Les Avantages de Financement des Grandes Capitalisations Contrastent avec la Formation des Petites CapitalisationsLes REIT à grande capitalisation représentaient une part de 75,1 % de la capitalisation boursière des REIT en 2026, soutenus par un accès plus étendu aux obligations, aux actions privilégiées et aux véhicules de capital privé. Cette échelle peut réduire les coûts de financement et soutenir de grands programmes de développement ou des acquisitions transfrontalières. En 2026, AvalonBay Communities et Equity Residential ont annoncé une fusion entièrement en actions qui créerait Vivmark, la plus grande fusion de REIT de l'histoire des États-Unis. En octobre 2026, Prologis a confirmé l'approbation par les actionnaires de SEGRO de la fusion de 18,8 milliards USD. Les grandes plateformes peuvent utiliser leur échelle pour développer des capacités spécialisées que les concurrents plus petits pourraient avoir du mal à égaler.
Les REIT à petite capitalisation devraient croître à un CAGR de 6,5 % jusqu'en 2032, à mesure que de nouveaux programmes se forment en Inde, à Singapour et au Moyen-Orient. La valeur des REIT indiens a augmenté de 62 % entre fin 2024 et mars 2026, et le pays est devenu le quatrième plus grand marché REIT d'Asie par capitalisation boursière. L'indice iEdge S-REIT de Singapour comprend 40 véhicules cotés, dont 70 % dans la catégorie des petites capitalisations en dessous de 3 milliards SGD (2,2 milliards USD). Le Programme de Développement du Marché des Actions de 5 milliards SGD (3,7 milliards USD) peut soutenir la formation de capital supplémentaire. Les opérateurs à moyenne capitalisation se trouvent dans une position plus difficile car ils peuvent manquer de l'échelle des grandes entreprises tout en portant des structures plus complexes que les véhicules plus petits.
Analyse Géographique
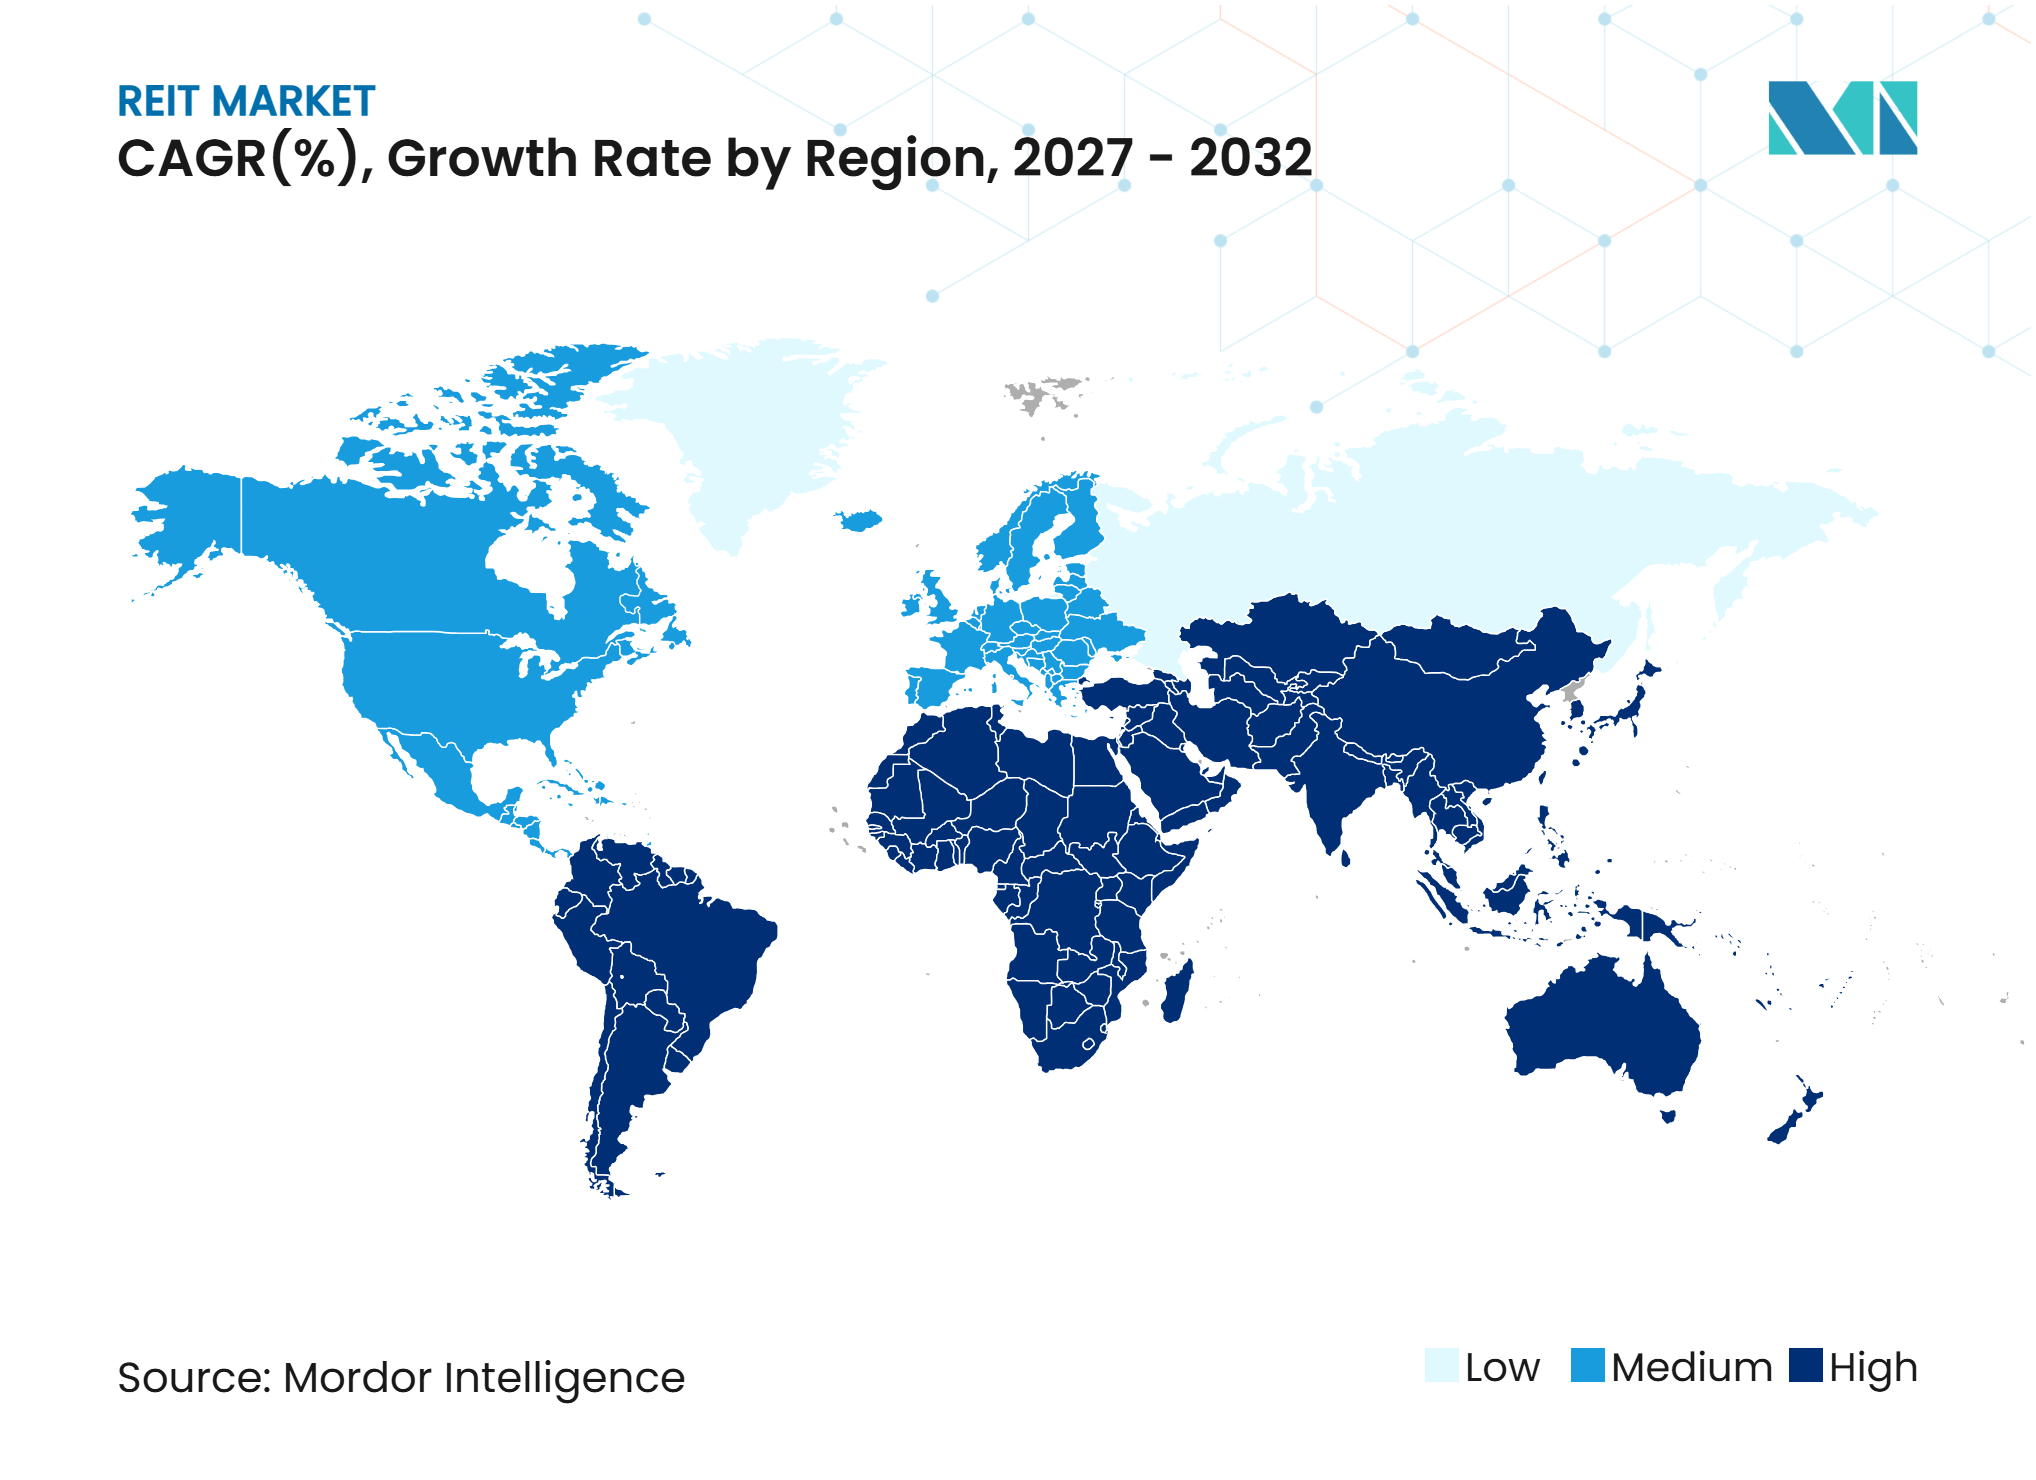
L'Amérique du Nord détenait 70,3 % de la part du marché des REIT en 2026, soutenue par le cadre législatif américain, les marchés d'actions développés et la participation établie des investisseurs. Le système immobilier coté de la région fonctionne depuis des décennies et offre plus de profondeur et de liquidité que les autres régions. Les fonds provenant des opérations agrégés des REIT et le résultat net d'exploitation ont atteint des niveaux records au deuxième trimestre 2026. L'indice FTSE Nareit All Equity REITs a enregistré un rendement de 14,9 % jusqu'à mi-2026, dépassant l'indice Russell 1000 de 4,6 points de pourcentage. Le Canada dispose de structures REIT matures, tandis que les Fibras mexicaines peuvent bénéficier du soutien de l'activité industrielle le long du corridor États-Unis-Mexique grâce à la délocalisation de proximité.
L'Europe dispose de cadres immobiliers cotés établis au Royaume-Uni, en France, en Allemagne, en Italie et en Espagne. Prologis et SEGRO prévoient de combiner leurs opérations après l'approbation des actionnaires de SEGRO, créant un portefeuille industriel européen de 363 millions de pieds carrés lorsque la transaction devrait être finalisée au premier semestre 2027. L'Amérique du Sud dispose d'une structure REIT moins mature, bien que les Fundos de Investimento Imobiliário brésiliens fournissent le format le plus développé de la région. Les conditions macroéconomiques de l'Argentine limitent la formation institutionnelle de REIT, tandis que les autres pays d'Amérique du Sud en sont à des stades antérieurs de développement du cadre réglementaire.
L'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide du marché des REIT. L'Inde, Singapour et la Chine élargissent l'accès réglementaire et approfondissent les marchés de capitaux locaux. L'Australie et le Japon sont des destinations importantes pour le capital immobilier transfrontalier, suivis de Singapour, de la Corée du Sud et de l'Inde. CapitaLand Ascendas REIT a annoncé 1,4 milliard USD d'acquisitions en mars 2026 portant sur des actifs logistiques à Singapour et un centre de données hyperscale au Japon, accompagnées d'une levée de fonds propres de 900 millions USD. Le Moyen-Orient et l'Afrique développent également leurs cadres réglementaires, les Émirats arabes unis exigeant que les REIT autorisés dans le Centre financier international de Dubaï distribuent 80 % de leurs revenus et maintiennent une gouvernance de conseil indépendante, tandis que l'Afrique du Sud conserve le système immobilier coté le plus mature d'Afrique subsaharienne.
Paysage Concurrentiel
Concentration du Marché
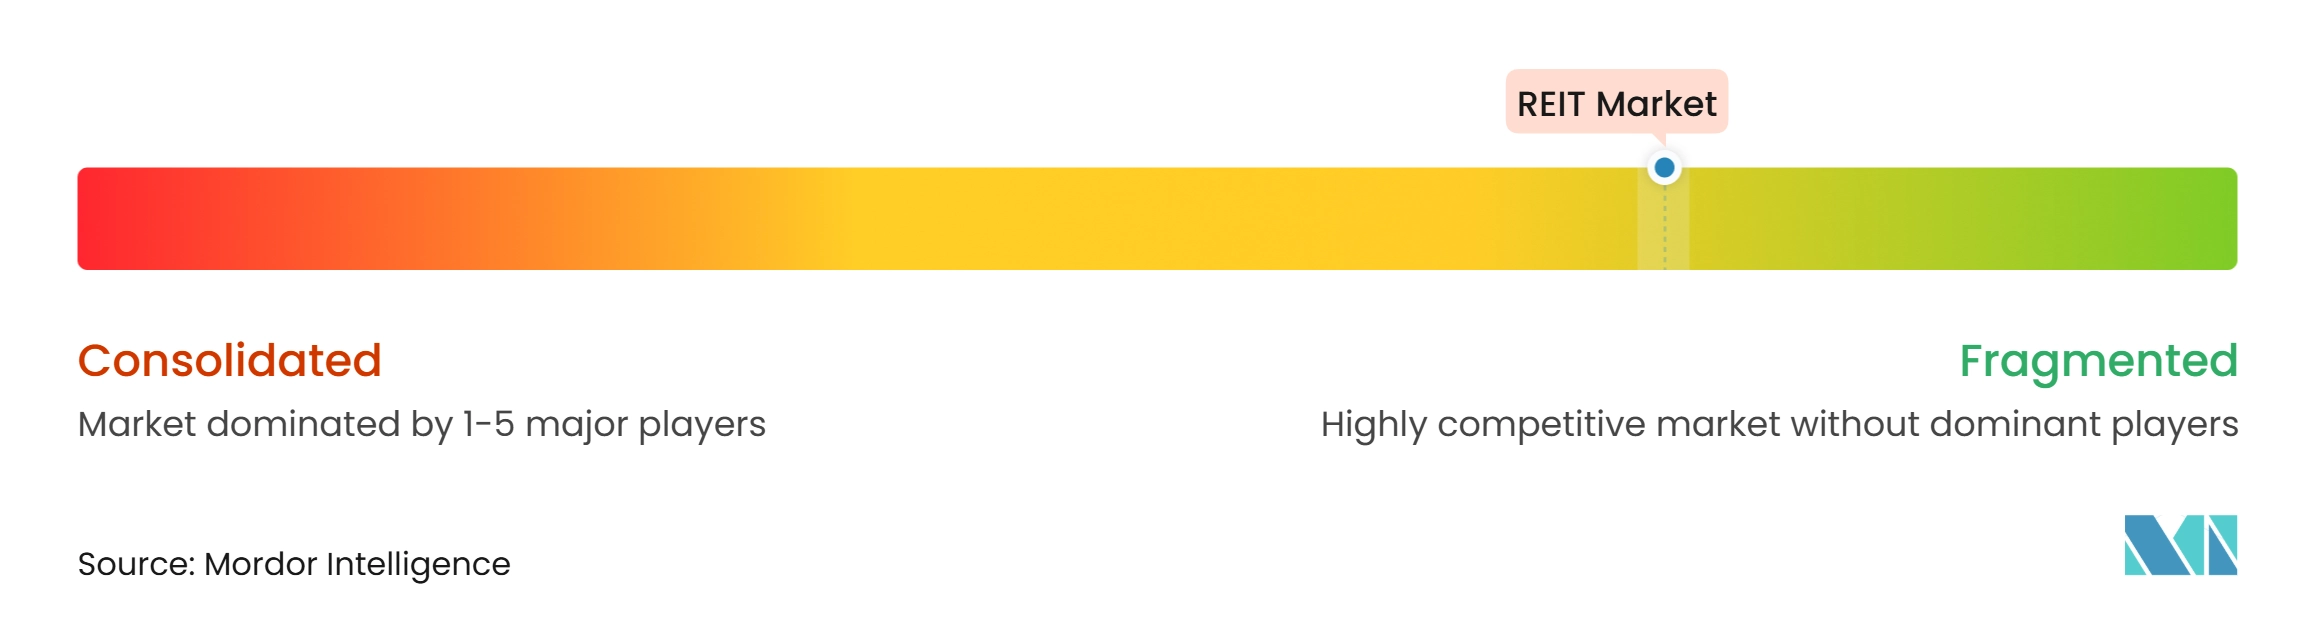
Le marché des REIT est fragmenté, avec une concurrence répartie entre plusieurs secteurs immobiliers, marchés géographiques et opérateurs spécialisés, malgré la présence de grandes entreprises disposant d'un capital important et de capacités de développement. Les grands REIT bénéficient d'un accès au financement, à des opportunités d'acquisition et à des investissements technologiques, tandis que les opérateurs plus petits se démarquent par leur expertise locale et leurs portefeuilles ciblés. Nareit a signalé 14 acquisitions annoncées de REIT cotés d'une valeur de 100,9 milliards USD en 2026, comprenant six transactions de public à public d'une valeur de 75,6 milliards USD et huit privatisations d'une valeur de 25,3 milliards USD. La concurrence varie selon le type de propriété, les centres de données faisant face à des barrières à l'entrée plus élevées car les promoteurs ont besoin de terrains appropriés, d'une disponibilité d'énergie, de permis et de relations avec les grands clients.
Iron Mountain illustre comment les REIT spécialisés peuvent se différencier grâce à la conformité, à la sécurité et à la fiabilité opérationnelle. Son portefeuille de centres de données soutient les principaux hyperscalers et maintient des certifications et des rapports d'assurance couvrant ISO 27001, ISO 22301, ISO 9001, SOC 2 et PCI-DSS. Welltower, quant à lui, applique des systèmes de données propriétaires à la gestion de l'occupation, aux effectifs de soins et à l'optimisation des revenus dans son portefeuille de résidences pour personnes âgées, déclarant un taux d'occupation de 87,3 % au premier trimestre 2026. Goodman Group démontre également l'échelle réalisable dans les infrastructures spécialisées, avec sa banque d'énergie mondiale atteignant 6,4 GW et son pipeline de travaux en cours de développement atteignant 19,7 milliards AUD en juin 2026, dont 78 % attribuables aux centres de données. Ces exemples mettent en évidence les avantages de l'expertise spécialisée sans indiquer que le marché des REIT au sens large est dominé par un petit nombre d'opérateurs.
Des opportunités de croissance subsistent sur les marchés de centres de données sous contrainte d'énergie, dans les résidences pour personnes âgées dans les villes secondaires, et sur les marchés REIT en développement en Asie du Sud-Est, au Moyen-Orient et en Afrique subsaharienne. Les opérateurs plus petits et régionaux peuvent se démarquer grâce à leur connaissance du marché local, à des portefeuilles d'actifs ciblés et à des partenariats avec des investisseurs institutionnels. Par exemple, Goodman Group et Aware Super ont établi une plateforme logistique de 1,3 milliard USD en Californie en septembre 2025, comprenant initialement trois propriétés au service de locataires dont Amazon, Maersk et Relativity Space. Les transactions de cession-bail, les coentreprises et les partenariats en capital institutionnel peuvent aider les propriétaires immobiliers à financer leur expansion sans dépendre exclusivement des marchés d'actions publics.
Leaders du Secteur des REIT
-
Welltower
-
Prologis
-
Equinix
-
American Tower
-
Simon Property Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des REIT Entreprises couvertes dans ce rapport
- Welltower Inc.
- Prologis, Inc.
- Equinix, Inc.
- American Tower Corporation
- Simon Property Group, Inc.
- Digital Realty Trust, Inc.
- Realty Income Corporation
- Public Storage
- Goodman Group
- Ventas, Inc.
- Iron Mountain Incorporated
- VICI Properties Inc.
- Extra Space Storage Inc.
- Weyerhaeuser Company
- Unibail-Rodamco-Westfield SE
- Vonovia SE
- SEGRO plc
- CapitaLand Integrated Commercial Trust
- Essex Property Trust, Inc.
- Crown Castle Inc.
Développements industriels récents dans Marché des REIT
- Octobre 2026 : Prologis a relevé ses prévisions de développement pour 2026 à 5,0 milliards USD à 5,75 milliards USD et a confirmé l'approbation par les actionnaires de SEGRO de la fusion de 18,8 milliards USD, qui devrait créer un portefeuille industriel européen de 363 millions de pieds carrés au premier semestre 2027.
- Septembre 2026 : Nareit a indiqué que les REIT ont levé 19,8 milliards USD par le biais d'émissions secondaires de dette et d'actions au troisième trimestre 2026, portant le capital levé depuis le début de l'année à 65,7 milliards USD.
- Août 2026 : La banque d'énergie mondiale de Goodman Group a augmenté à 6,4 GW, et son pipeline de travaux en cours visait à atteindre 18 milliards AUD (11,7 milliards USD) d'ici juin 2026, avec 75 % dans des actifs de centres de données.
- Mars 2026 : CapitaLand Ascendas REIT a annoncé 1,4 milliard USD d'acquisitions portant sur des installations logistiques à Singapour et une participation de 49 % dans un centre de données hyperscale dans la grande région d'Osaka, soutenues par une levée de fonds propres de 900 millions USD.
Portée du Rapport sur le Marché Mondial des REIT
Aperçu de la segmentation
| REIT d'Actions |
| REIT Hypothécaires |
| REIT Hybrides |
| Résidentiel |
| Commerce de Détail |
| Industriel et Logistique |
| Bureaux |
| Santé |
| Centres de Données |
| Infrastructures de Télécommunications |
| Self-Stockage |
| Hôtellerie et Villégiature |
| Jeux |
| Forêts d'Exploitation |
| Spécialisé |
| Diversifié |
| REIT Cotés en Bourse |
| REIT Publics Non Cotés |
| REIT Privés |
| Grande Capitalisation |
| Moyenne Capitalisation |
| Petite Capitalisation |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Structure de REIT | REIT d'Actions | |
| REIT Hypothécaires | ||
| REIT Hybrides | ||
| Par Secteur Immobilier | Résidentiel | |
| Commerce de Détail | ||
| Industriel et Logistique | ||
| Bureaux | ||
| Santé | ||
| Centres de Données | ||
| Infrastructures de Télécommunications | ||
| Self-Stockage | ||
| Hôtellerie et Villégiature | ||
| Jeux | ||
| Forêts d'Exploitation | ||
| Spécialisé | ||
| Diversifié | ||
| Par Statut de Cotation et de Négociation | REIT Cotés en Bourse | |
| REIT Publics Non Cotés | ||
| REIT Privés | ||
| Par Taille de Capitalisation Boursière | Grande Capitalisation | |
| Moyenne Capitalisation | ||
| Petite Capitalisation | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la croissance du marché des REIT ?
Le marché des REIT devrait croître à un CAGR de 4,6 % jusqu'en 2032, soutenu par les allocations institutionnelles, la demande de centres de données, la demande de résidences pour personnes âgées et des cadres REIT plus larges.
Quel secteur immobilier REIT connaît la croissance la plus rapide ?
Les centres de données devraient croître à un CAGR de 11,8 % jusqu'en 2032, à mesure que les charges de travail d'intelligence artificielle augmentent la demande de location.
Quelle structure de REIT détient la plus grande part ?
Les REIT d'actions détenaient une part de 85,7 % en 2026, car la propriété directe d'actifs reste la structure dominante de l'immobilier coté.
Pourquoi les REIT privés gagnent-ils en popularité ?
Les REIT privés devraient croître à un CAGR de 7,5 % jusqu'en 2032, soutenus par des investisseurs recherchant des rendements basés sur la valeur nette d'inventaire et un accès diversifié au capital.
Quelle région détient la plus grande part de REIT ?
L'Amérique du Nord détenait une part de 70,3 % en 2026, soutenue par des marchés de capitaux profonds et un cadre juridique américain établi.
Qu'est-ce qui freine la performance des REIT ?
La hausse des coûts de refinancement, la volatilité des évaluations, les exigences de distribution et la hausse des coûts d'exploitation immobilière peuvent réduire les rendements et limiter le capital disponible pour l'investissement.