
REIT-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.30 Billionen US-Dollar |
| Marktgröße (2032) | 2.9 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.60 % |
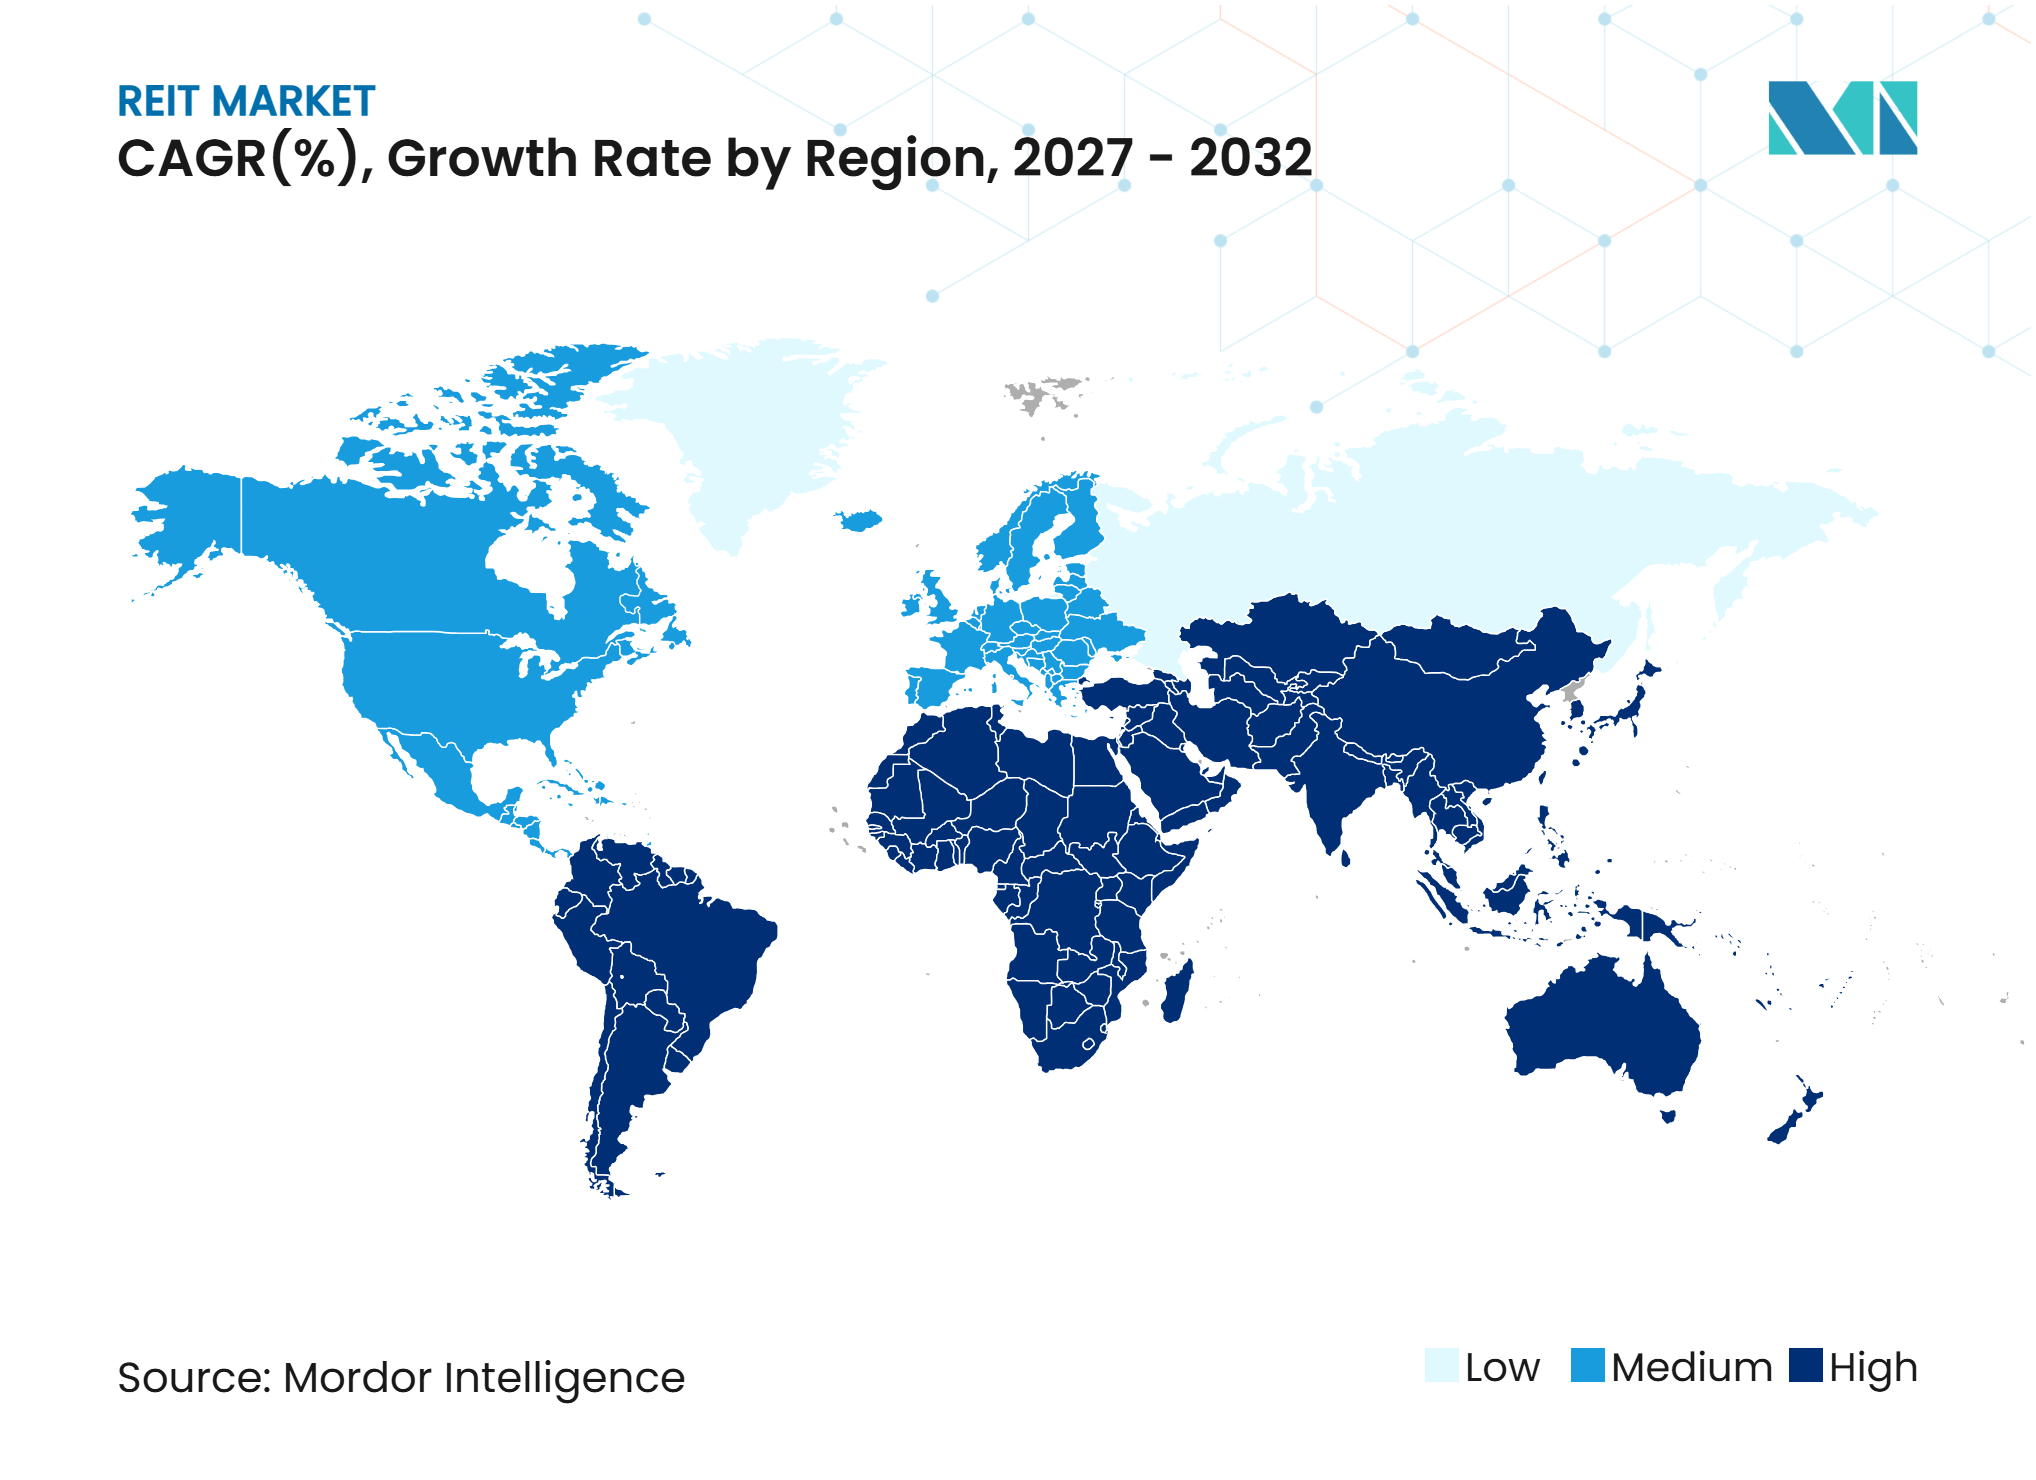
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
REIT-Marktanalyse von Mordor Intelligence
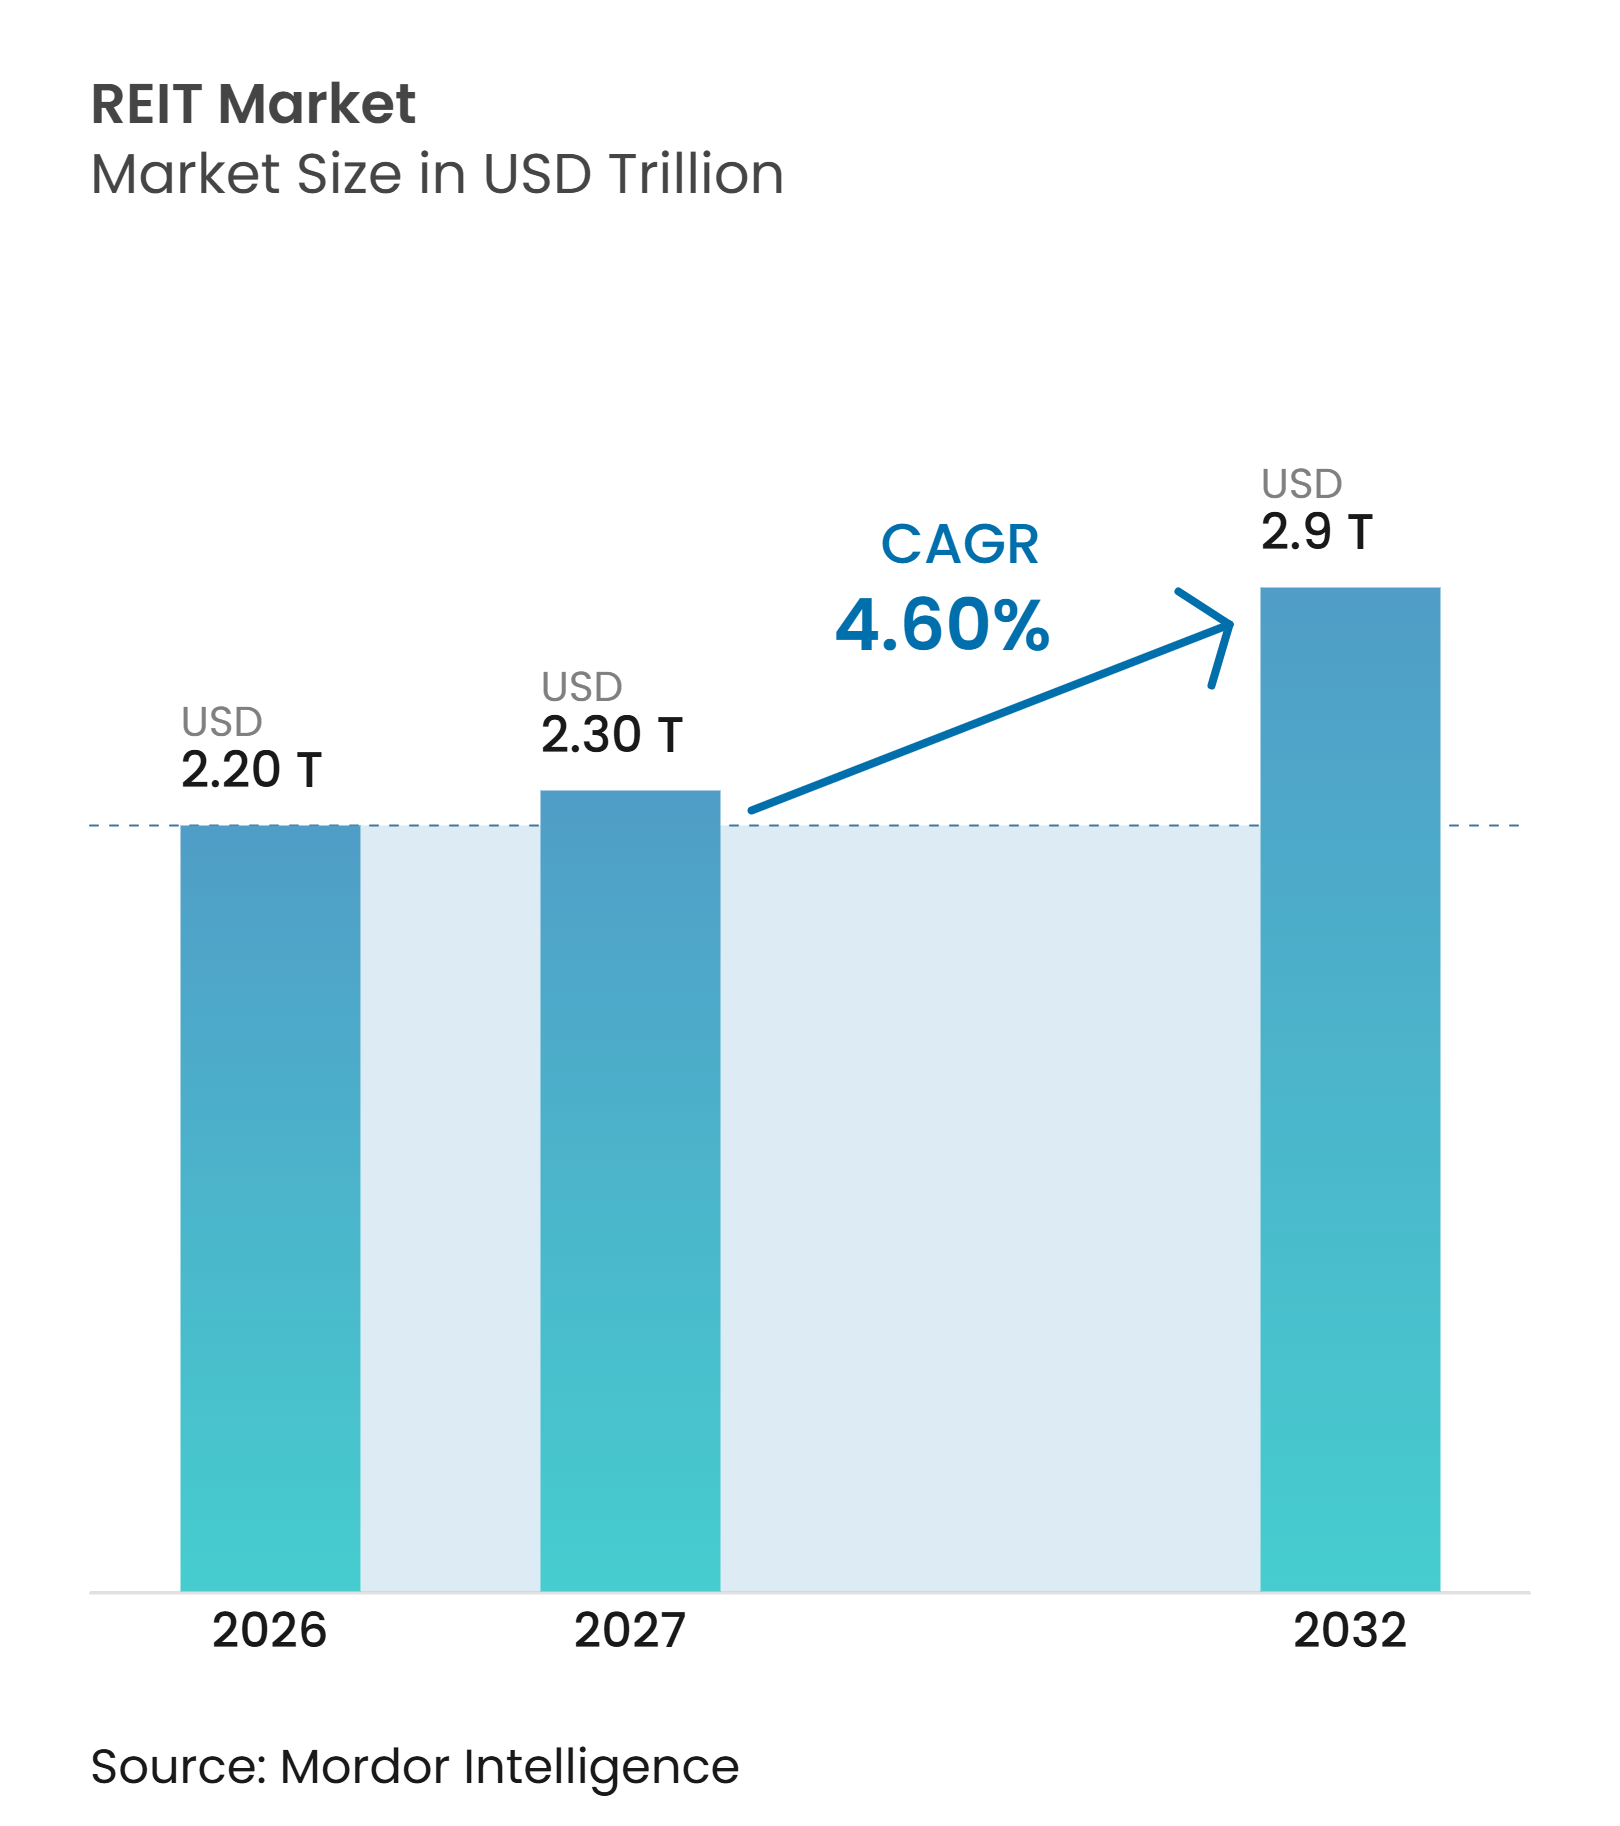
Die REIT-Marktgröße wurde im Jahr 2026 auf 2,20 Billionen USD geschätzt und soll von 2,30 Billionen USD im Jahr 2027 auf 2,9 Billionen USD bis 2032 wachsen, bei einem CAGR von 4,60 % während des Prognosezeitraums (2027–2032).
Institutionelle Anleger nutzen weiterhin börsennotierte Immobilien für ein diversifiziertes Immobilienengagement, insbesondere dort, wo direkte Transaktionen nur begrenzten Zugang zu großen Vermögenswerten bieten. Börsennotierte Vehikel werden zudem mit einem Abschlag gegenüber privaten Immobilienwerten gehandelt, was eine Erholung der Performance begünstigen könnte, sofern die Zinssatzvolatilität nachlässt und Immobilientransaktionen zunehmen. Die Betriebsbedingungen unterscheiden sich je nach Immobilientyp erheblich, wobei Rechenzentren und Seniorenwohnungen eine stärkere Nachfrage aufweisen als Büroimmobilien. Konsolidierungen verändern zudem das Wettbewerbsumfeld, da größere Betreiber niedrigere Finanzierungskosten, breitere Entwicklungskapazitäten und Zugang zu Spezialimmobilien anstreben. Der REIT-Markt verbindet daher eine ausgereifte Basis an öffentlichen Märkten mit neueren Wachstumschancen in privaten Vehikeln und aufkommenden regulatorischen Rahmenbedingungen.
Wichtigste Erkenntnisse des Berichts
- Nach REIT-Struktur entfielen 85,7 % des REIT-Marktanteils im Jahr 2026 auf Equity-REITs, während Hypotheken-REITs bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
- Nach Immobiliensektor hielten Gesundheitsimmobilien-REITs im Jahr 2026 einen Marktanteil von 17,4 %, während Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 11,8 % wachsen werden.
- Nach Notierungs- und Handelsstatus entfielen 83,8 % der REIT-Marktgröße im Jahr 2026 auf börsennotierte REITs, während private REITs bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen werden.
- Nach Marktkapitalisierungsgröße entfielen 75,1 % des REIT-Marktanteils im Jahr 2026 auf Large-Cap-REITs, während Small-Cap-REITs bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen REIT-Marktanteil von 70,3 %, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage der Anleger nach börsennotierten Immobilien und Portfoliodiversifikation | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Digitalisierung und steigende Nachfrage nach Rechenzentrumsimmobilien | +0.9% | Global, angeführt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der REIT-Rahmenbedingungen und Zugang zu institutionellem Kapital | +0.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum der Nachfrage nach einkommenserzielenden Immobilienanlagen | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Mietanpassungsklauseln und Wachstum der Immobilienmieteinnahmen | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Angebotsengpässe in stark nachgefragten Immobilienmärkten | +0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitalisierung und steigende Nachfrage nach Rechenzentrumsimmobilien
Der Wandel von der Cloud-Speicherung hin zu Inferenz-Workloads der künstlichen Intelligenz hat die Nachfrage nach Rechenzentrumsimmobilien verändert. Mietverpflichtungen werden nun weit vor der Verfügbarkeit neuer Kapazitäten eingegangen, insbesondere in großen Ballungsräumen, wo Strom und Genehmigungen weiterhin begrenzt sind. Equinix berichtete, dass KI-Workloads im vierten Quartal 2025 60 % seiner größten Abschlüsse ausmachten, während der Jahresumsatz 9,2 Milliarden USD erreichte, 5 % über dem Vorjahr. Die Umsatzprognose für 2026 von 10,1 Milliarden USD bis 10,2 Milliarden USD deutete auf ein Wachstum von 10 % bis 11 % hin[1]. Iron Mountain meldete in seiner Jahreseinreichung 2025 eine bestehende Kapazität von 488 MW, eine zu rund 97 % vermietete Rechenzentrumskapazität sowie eine Gesamtpotenzialkapazität von 1.340 MW in eigenen oder betriebenen Grundstücken und Gebäuden; der Rechenzentrumsumsatz stieg im Jahr 2025 um 30 %[2]. Der REIT-Markt wird zunehmend durch die Fähigkeit geprägt, diese knappen Standorte zu sichern.
Wachsende Nachfrage der Anleger nach börsennotierten Immobilien und Portfoliodiversifikation
Die Nachfrage nach börsennotierten Immobilien wird von Anlegern getragen, die liquiden Zugang zu Immobiliensektoren wie Rechenzentren und Seniorenwohnungen benötigen. Die Gesamtrenditen von REITs übertrafen die breiten US-amerikanischen Aktienindizes im ersten Halbjahr 2026 um 4,6 Prozentpunkte und machten damit teilweise den Rückstand von 15,1 Prozentpunkten aus dem Jahr 2025 wett[3]. Große Pensionsfonds und Staatsfonds können börsennotierte REITs nutzen, wenn private Transaktionen nicht ausreichend Größe oder Engagement in Spezialimmobilientypen bieten. Die Aktienemissionen von US-amerikanischen REITs Anfang 2026 waren fast doppelt so hoch wie das Gesamtjahresvolumen 2025, wobei die Mittel für Akquisitionen statt für Refinanzierungen eingesetzt wurden. Diese Nutzung von Eigenkapital kann die Kapazität etablierter Betreiber verbessern, zu handeln, wenn Immobilieneigentümer Liquidität benötigen. Der REIT-Markt profitiert auch, wenn Anleger börsennotierte Vehikel als praktischen Weg betrachten, Immobilienallokationen neu auszurichten, ohne große physische Vermögenswerte zu verkaufen.
Ausweitung der REIT-Rahmenbedingungen und Zugang zu institutionellem Kapital
Neue und überarbeitete Vorschriften im Asien-Pazifik-Raum und im Nahen Osten erweitern das Universum börsennotierter Immobilienvehikel im REIT-Markt. Das indische Wertpapier- und Börsenaufsichtsgremium reklassifizierte REITs ab dem 1. Januar 2026 als Eigenkapitalinstrumente, wodurch inländische Aktienfonds und passive Strategien ihr Engagement erhöhen können. Die Aufsichtsbehörde veröffentlichte im Juli 2025 auch ein umfassendes Rundschreiben und führte im April 2025 Bestimmungen für kleine und mittlere REITs ein. Singapurs Programm zur Entwicklung des Aktienmarkts im Umfang von 5 Milliarden SGD (3,7 Milliarden USD) identifiziert börsennotierte REITs als Begünstigte, während zwei Singapurer REIT-Börsengänge im Jahr 2025 zusammen 1,3 Milliarden USD einbrachten. Saudi-Arabien änderte 2025 ebenfalls seine Vorschriften für Immobilieninvestmentfonds, und die Vereinigten Arabischen Emirate klärten die Bedingungen für Steuerbefreiungen für qualifizierte REITs. Diese Maßnahmen verbessern den Zugang zu institutionellem Kapital für Vehikel, die Immobilienengagement ohne direktes Eigentum bieten.
Wachstum der Nachfrage nach einkommenserzielenden Immobilienanlagen, Mieteinnahmen und Angebotsengpässe
Seniorenwohnungen veranschaulichen, wie die Nachfrage im REIT-Markt das verfügbare Angebot übersteigen kann. Welltower meldete im zweiten Quartal 2026 ein Wachstum des gleichflächigen Nettobetriebsergebnisses von 20,5 % in seinem Seniorenwohnungs-Betriebsportfolio, nach einem Wachstum von 20,4 % im vierten Quartal 2025[4]. Mietanpassungsklauseln können Eigentümern helfen, Einnahmen zu schützen, wenn Mieter verbleiben und Betriebskosten steigen. Ähnliche Angebotsengpässe stützen die Preisgestaltung in Rechenzentren, erstklassiger Logistik und ausgewählten Gesundheitsimmobilien. Dies macht die Vermögensauswahl wichtig, da Immobilien mit schwacher Nachfrage oder Überangebot sehr unterschiedliche Mietergebnisse erzielen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Zinssätze und Kosten der Schuldenrefinanzierung | -0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Immobilienbewertung und steigende Kapitalisierungsraten | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Pflichtausschüttungsanforderungen und begrenzte interne Kapitalrückhaltung | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Betriebs- und Instandhaltungskosten für Immobilien | -0.3% | Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Zinssätze und Kosten der Schuldenrefinanzierung
Höhere Kreditkosten bleiben eine wesentliche Einschränkung für Eigentümer, die in Niedrigzinsphasen aufgenommene Schulden refinanzieren müssen. Stand Oktober 2026 erreichte der gewichtete Durchschnittskupon auf REIT-Schulden im dritten Quartal 2026 5,4 %, verglichen mit 4,7 % im ersten Quartal. Der daraus resultierende Anstieg der Zinsaufwendungen kann die aus Akquisitionen erzielbare Rendite verringern und Transaktionen verzögern, die die erforderlichen Renditen nicht mehr erfüllen. Große börsennotierte REITs haben im Allgemeinen einen breiteren Zugang zu unbesicherten Schulden und Eigenkapital als kleinere Betreiber. Kleinere Betreiber mit besicherten oder mehrschichtigen Schuldenstrukturen haben weniger Flexibilität, wenn Darlehen fällig werden. Pflichtausschüttungsregeln können den für interne Reinvestitionen verfügbaren Barmittelbestand weiter einschränken und den Bedarf an externer Finanzierung im gesamten REIT-Markt erhöhen.
Volatilität der Immobilienbewertung, steigende Kapitalisierungsraten und Betriebskosten
Veränderungen der Kapitalisierungsraten können Druck auf Vermögenswerte und auf die Spanne zwischen Immobilienrenditen und Finanzierungskosten ausüben. Dies ist am schwierigsten für Portfolios, die Vermögenswerte mit schwachen Mieten und höheren Betriebskosten kombinieren. Sekundäre Bürogebäude und regionale Einkaufszentren sind stärker exponiert, da sie mit schwächerer Nachfrage und potenziell höheren Kapitalanforderungen konfrontiert sind. Im Gegensatz dazu können Immobilien mit begrenztem Neubauangebot und starker Mietnachfrage Einnahmen effektiver schützen. Steigende Instandhaltungs-, Versicherungs-, Energie- und Personalkosten können die Margen dennoch verringern, insbesondere wenn Mieterhöhungen hinter den Ausgaben zurückbleiben. Der REIT-Markt bleibt für diese Unterschiede sensibel, da diversifizierte Portfolios sowohl widerstandsfähige als auch belastete Immobilienkategorien enthalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach REIT-Struktur:
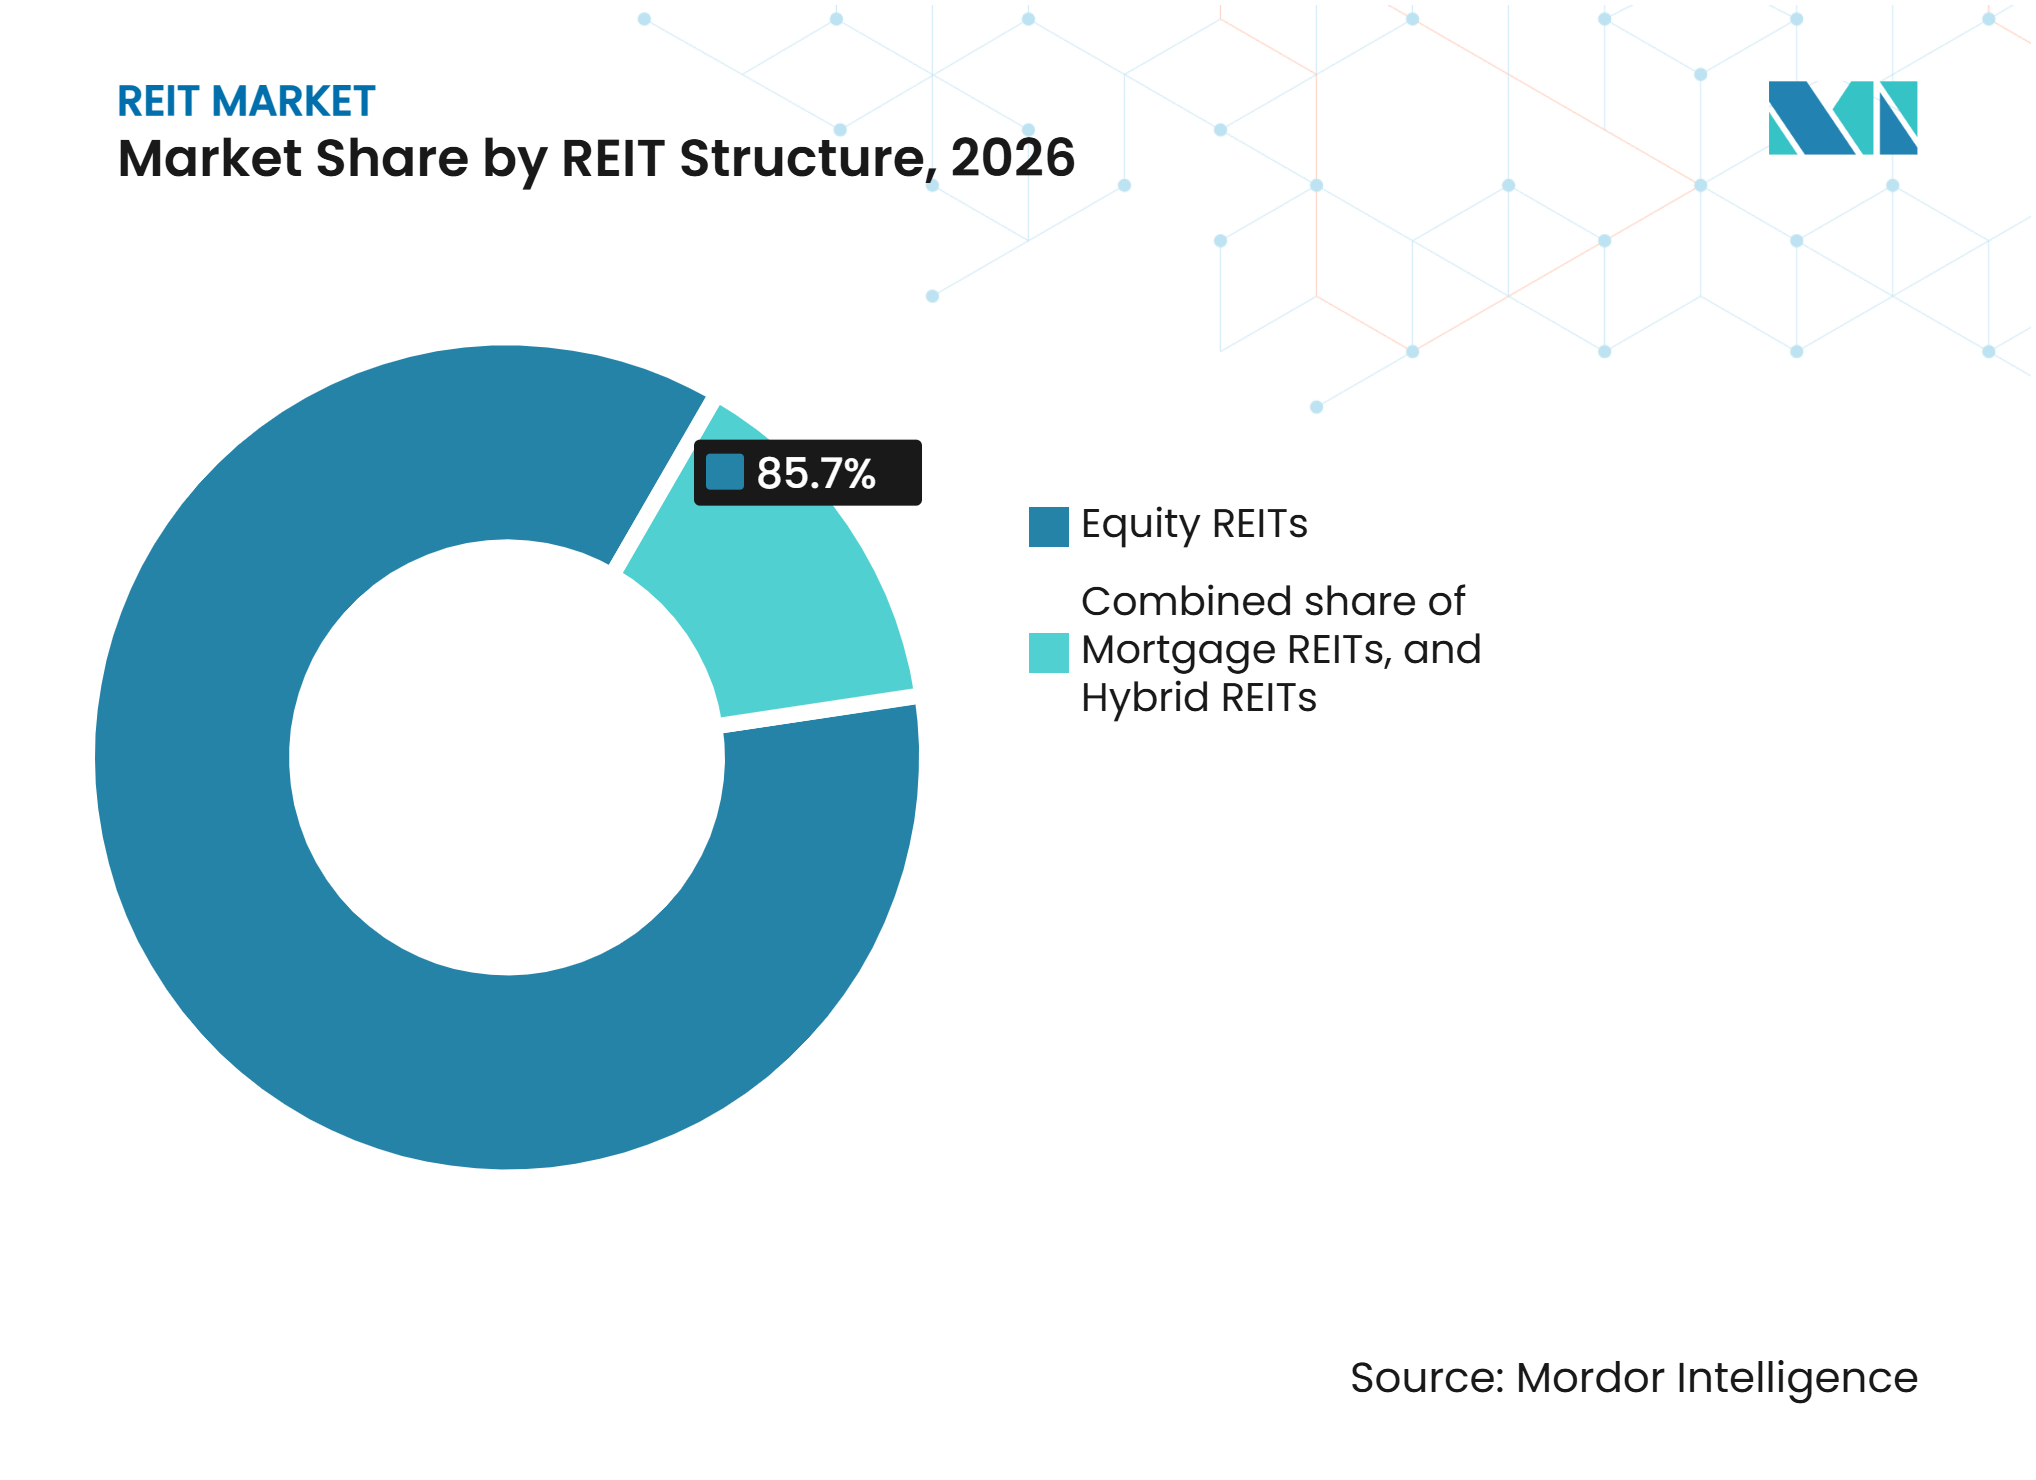
Equity-REITs behalten ihre Größe, während Hypotheken-REITs sich erholenEquity-REITs hielten im Jahr 2026 einen Anteil von 85,7 % am REIT-Markt, was die langjährige Rolle des direkten Immobilieneigentums in börsennotierten Immobilien widerspiegelt. Diese Einheiten besitzen einkommenserzielende Vermögenswerte in Kategorien wie Rechenzentren, Forstflächen, Wohnungen, Gesundheitseinrichtungen, Logistikimmobilien und Einzelhandelszentren. Ihr etablierter regulatorischer Status und ihre Anlegerbasis unterstützen den Zugang zu öffentlichem Eigenkapital und Fremdfinanzierung. Hybrid-REITs nehmen eine kleinere Position ein und kombinieren Immobilieneinkommen mit Hypothekenaktivitäten. Diese Struktur kann dort attraktiv sein, wo Betreiber mehr Flexibilität über Vermögenswerte und Kreditaktivitäten hinweg anstreben.
Hypotheken-REITs sollen bis 2032 mit einem CAGR von 6,5 % wachsen, da niedrigere Finanzierungskosten die Nettozinsmargen stützen. Zinssenkungen der US-amerikanischen Notenbank von insgesamt 75 Basispunkten im zweiten Halbjahr 2025 verbesserten das Zinsumfeld für Hypotheken-REITs. Der FTSE Nareit Mortgage REITs Index erzielte im Jahr 2025 eine Gesamtrendite von 16,02 % und verzeichnete zum Jahresende eine Dividendenrendite von 12,24 %, verglichen mit 4,07 % für Equity-REITs. Die Mortgage Bankers Association prognostizierte für 2026 ein Gesamtvolumen an US-amerikanischen Einfamilienhypothekenvergaben von 2,2 Billionen USD, darunter rund 737 Milliarden USD an Refinanzierungsvergaben, was potenzielle Chancen für Hypothekengeber und spezialisierte REITs schafft. Die Automatisierung in der Darlehensvergabe und -abwicklung kann die betriebliche Effizienz durch Prozessvereinfachung und Reduzierung manueller Arbeitsabläufe weiter unterstützen.


Nach Immobiliensektor:
Gesundheitsimmobilien bieten Größe, während Rechenzentren das Wachstum anführenGesundheitsimmobilien-REITs hielten im Jahr 2026 einen Anteil von 17,4 % an der REIT-Marktgröße nach Immobiliensektor. Ihre Position spiegelt die Nachfrage nach Pflegeeinrichtungen und Seniorenwohnungen angesichts einer alternden Bevölkerung wider. Begrenztes Neubauangebot kann die Betriebsbedingungen für gut gelegene Seniorenwohnungsportfolios stützen. Auch der Einzelhandel zeigt Widerstandsfähigkeit an erstklassigen Standorten, während Wohn- und Industrieimmobilien wichtige Einkommenskategorien bleiben. Der Immobilientyp ist entscheidend, da Mietwachstum, Bautätigkeit und Mietnachfrage im Portfolio stark variieren.
Rechenzentren sollen bis 2032 mit einem CAGR von 11,8 % wachsen, der schnellsten Rate unter den Immobiliensektoren im REIT-Markt. KI-Workloads treiben die Nachfrage an, bevor neue Einrichtungen fertiggestellt werden. Equinix und Digital Realty verfügen gemeinsam über eine Entwicklungspipeline von 8 GW in großen Ballungsräumen, wo Stromzugang und Genehmigungen Markteintrittsbarrieren schaffen. Büroimmobilien stehen weiterhin unter Druck durch hybrides Arbeiten, insbesondere an sekundären Standorten. Gaming, Telekommunikationsinfrastruktur, Selbstlagerung, Forstflächen, Beherbergung und Spezialimmobilien bedienen spezifischere Nachfragepools. VICI Properties erwarb 7 Golden Entertainment-Kasinoimmobilien für 1,16 Milliarden USD im Rahmen einer Sale-Leaseback-Struktur mit einer anfänglichen Kapitalisierungsrate von 7,5 % und einer jährlichen Mietsteigerung von 2 %.
Nach Notierungs- und Handelsstatus:
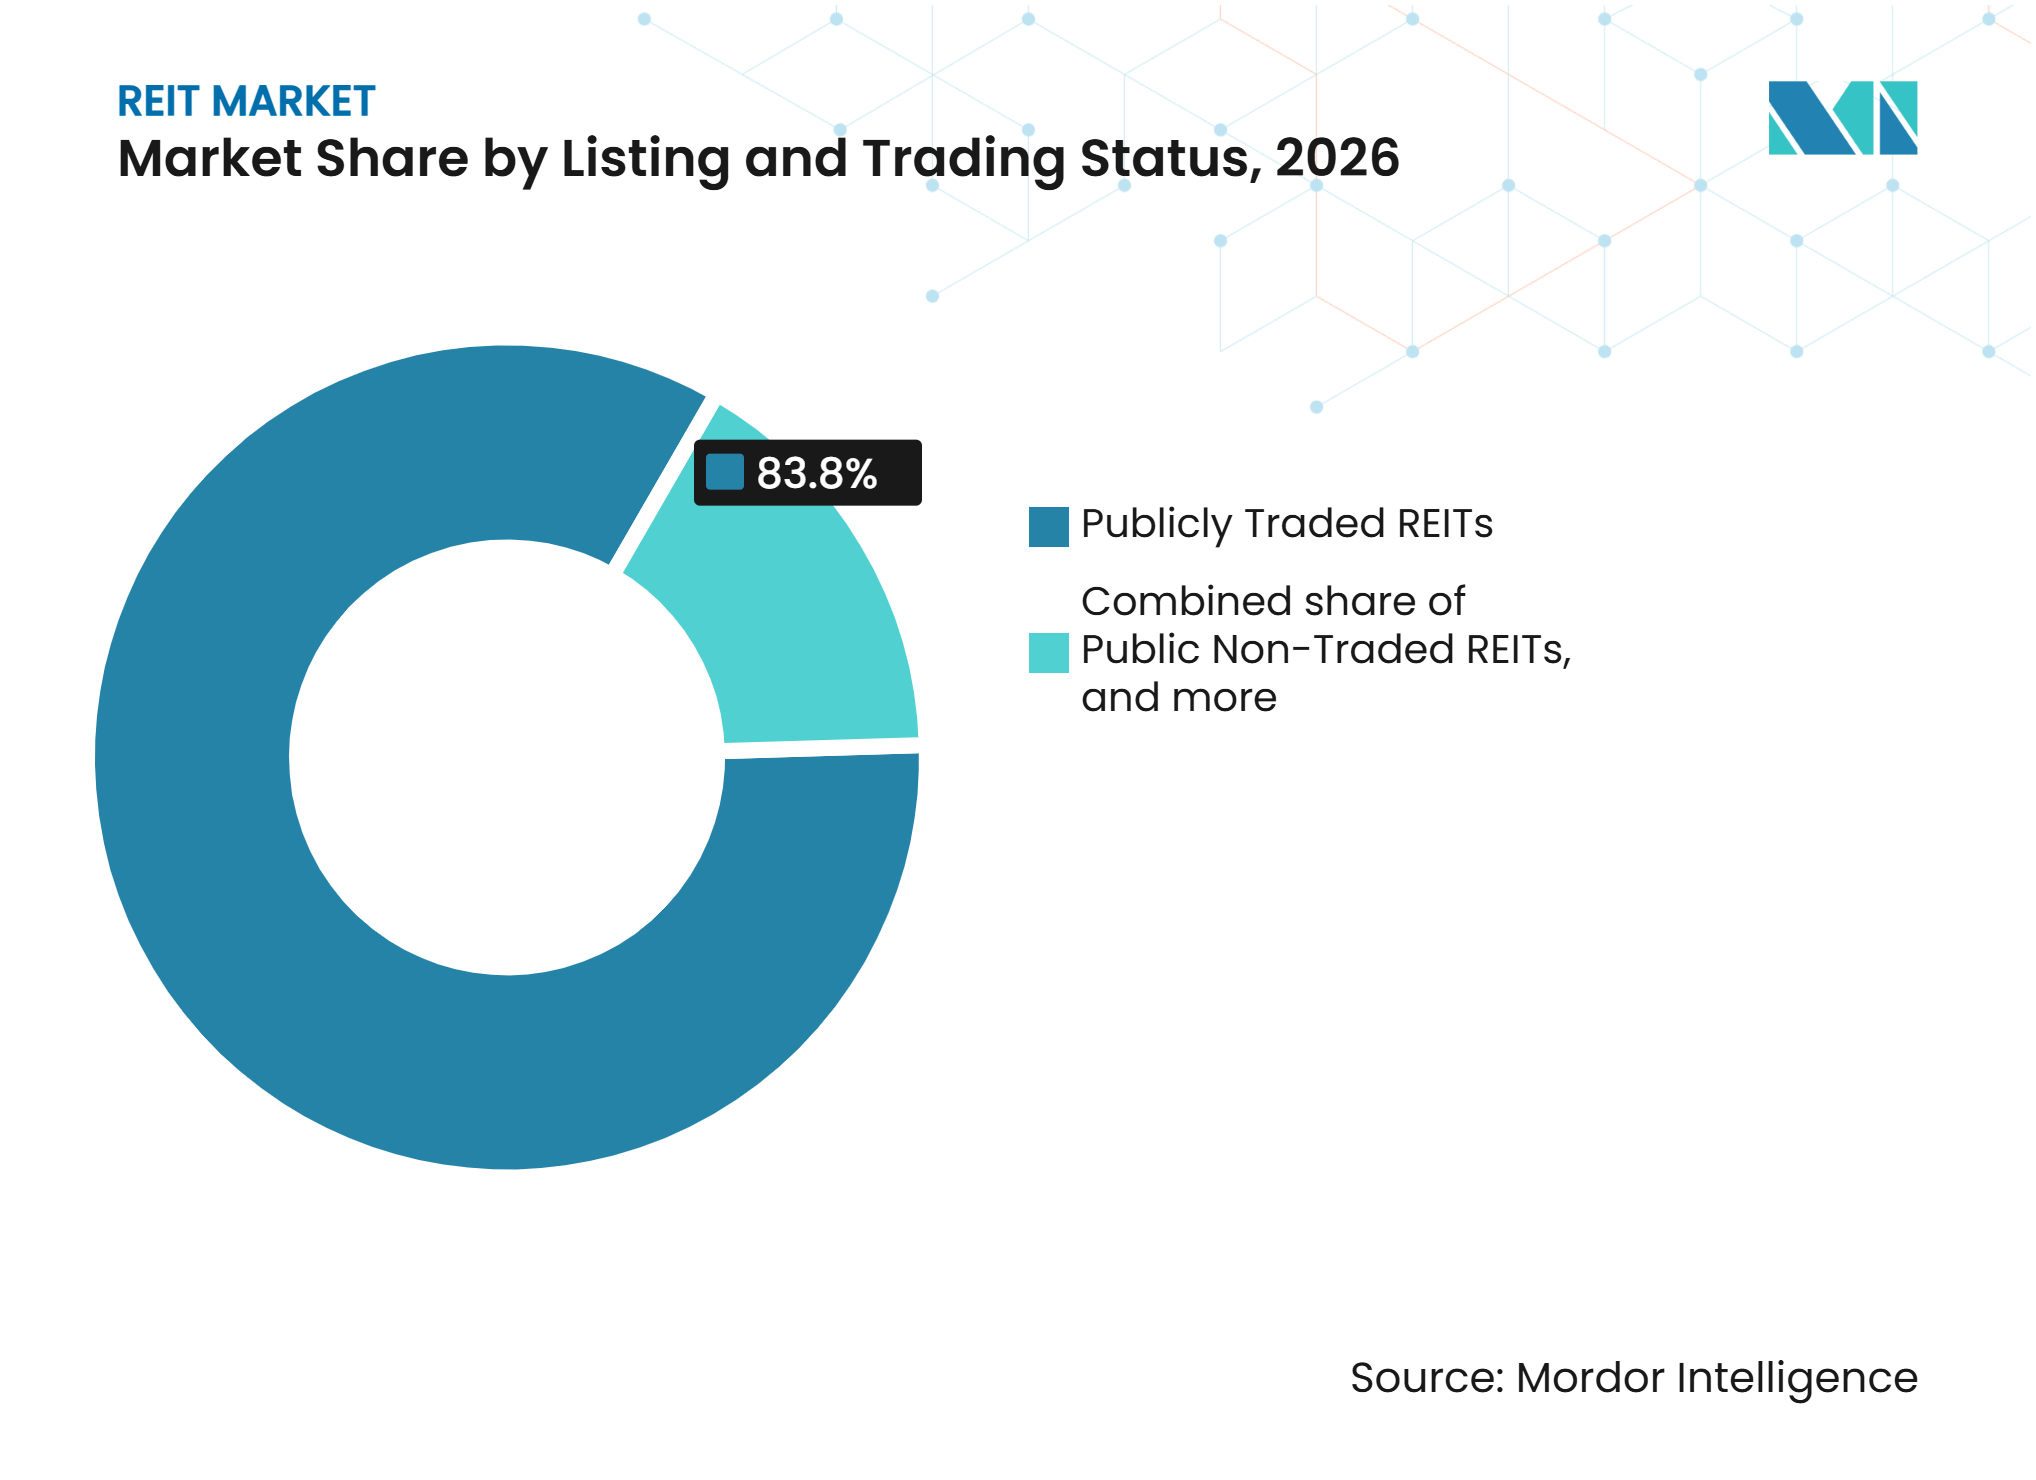
Börsennotierte REITs führen, während private Vehikel expandierenBörsennotierte REITs entfielen im Jahr 2026 auf 83,8 % der REIT-Marktgröße und bieten tägliche Liquidität, Marktpreisbildung und regelmäßige Offenlegung. Diese Merkmale eignen sich für institutionelle Mandate, die transparente Bewertungen und klare Unternehmensführung erfordern. Öffentlich nicht gehandelte REITs bieten eine Alternative für Anleger, die Immobilienengagement ohne einen börsennotierten Aktienkurs suchen. Die dreigliedrige Struktur gibt Anlegern Wahlmöglichkeiten hinsichtlich Liquidität, Offenlegung und Renditeerwartungen. Notierungsanforderungen in den Vereinigten Staaten, dem Vereinigten Königreich, Singapur und Australien unterstützen die Governance-Erwartungen für öffentliche Vehikel.
Private REITs sollen bis 2032 mit einem CAGR von 7,5 % wachsen. Diese Vehikel können Anleger ansprechen, die nettoinventarwertbasierte Renditen gegenüber täglicher Marktpreisbildung bevorzugen. Sie können auch Immobilienengagement durch neuere Portfolios mit Vermögenswerten bieten, die näher an aktuellen Bedingungen bewertet werden. Dies kann den Einfluss von Altvermögensbewertungen auf die ausgewiesenen Renditen begrenzen. Ihre Expansion gibt dem REIT-Markt eine breitere Basis an institutionellem und privatem Kapital.

Nach Marktkapitalisierungsgröße:
Finanzierungsvorteile von Large-Cap-REITs im Kontrast zur Small-Cap-BildungLarge-Cap-REITs entfielen im Jahr 2026 auf einen Anteil von 75,1 % der REIT-Marktkapitalisierung, gestützt durch umfangreicheren Zugang zu Anleihen, Vorzugskapital und privaten Kapitalvehikeln. Diese Größe kann Finanzierungskosten senken und große Entwicklungsprogramme oder grenzüberschreitende Akquisitionen unterstützen. Im Jahr 2026 kündigten AvalonBay Communities und Equity Residential eine reine Aktientransaktion an, die Vivmark schaffen würde, die größte REIT-Fusion in der Geschichte der Vereinigten Staaten. Im Oktober 2026 bestätigte Prologis die Zustimmung der SEGRO-Aktionäre zur Fusion im Wert von 18,8 Milliarden USD. Größere Plattformen können ihre Größe nutzen, um spezialisierte Fähigkeiten aufzubauen, die kleinere Wettbewerber möglicherweise nur schwer erreichen können.
Small-Cap-REITs sollen bis 2032 mit einem CAGR von 6,5 % wachsen, da neue Programme in Indien, Singapur und dem Nahen Osten entstehen. Indiens REIT-Wert wuchs zwischen Ende 2024 und März 2026 um 62 %, und das Land wurde zum viertgrößten REIT-Markt Asiens nach Marktkapitalisierung. Singapurs iEdge S-REIT-Index umfasst 40 börsennotierte Vehikel, von denen 70 % in der Small-Cap-Kategorie unter 3 Milliarden SGD (2,2 Milliarden USD) liegen. Das Programm zur Entwicklung des Aktienmarkts im Umfang von 5 Milliarden SGD (3,7 Milliarden USD) kann die weitere Kapitalbildung unterstützen. Mid-Cap-Betreiber befinden sich in einer schwierigeren Position, da ihnen möglicherweise die Größe großer Unternehmen fehlt, während sie komplexere Strukturen als kleinere Vehikel aufweisen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen REIT-Marktanteil von 70,3 %, gestützt durch den gesetzlichen Rahmen der Vereinigten Staaten, entwickelte Aktienmärkte und etablierte Anlegerbeteiligung. Das börsennotierte Immobiliensystem der Region ist seit Jahrzehnten in Betrieb und bietet mehr Tiefe und Liquidität als andere Regionen. Die aggregierten Mittel aus dem operativen Geschäft und das Nettobetriebsergebnis von REITs erreichten im zweiten Quartal 2026 Rekordniveaus. Der FTSE Nareit All Equity REITs Index erzielte bis Mitte 2026 eine Rendite von 14,9 % und übertraf den Russell 1000 Index um 4,6 Prozentpunkte. Kanada verfügt über ausgereifte REIT-Strukturen, während Mexikos Fibras von der Nearshoring-Entwicklung profitieren können, die die Industrieaktivität entlang des US-amerikanisch-mexikanischen Korridors unterstützt.
Europa verfügt über etablierte börsennotierte Immobilienrahmen im Vereinigten Königreich, Frankreich, Deutschland, Italien und Spanien. Prologis und SEGRO planen nach der Zustimmung der SEGRO-Aktionäre die Zusammenführung ihrer Aktivitäten, wodurch ein europäisches Industrieportfolio von 363 Millionen Quadratfuß entsteht, wenn der Abschluss des Deals im ersten Halbjahr 2027 erwartet wird. Südamerika verfügt über eine weniger ausgereifte REIT-Struktur, obwohl Brasiliens Fundos de Investimento Imobiliário das am weitesten entwickelte Format der Region darstellen. Argentiniens makroökonomische Bedingungen begrenzen die institutionelle REIT-Bildung, während andere südamerikanische Länder sich in früheren Phasen der Rahmenentwicklung befinden.
Der Asien-Pazifik-Raum soll bis 2032 mit einem CAGR von 7,8 % wachsen und ist damit die am schnellsten wachsende Region im REIT-Markt. Indien, Singapur und China erweitern den regulatorischen Zugang und vertiefen die lokalen Kapitalmärkte. Australien und Japan sind wichtige Ziele für grenzüberschreitendes Immobilienkapital, gefolgt von Singapur, Südkorea und Indien. CapitaLand Ascendas REIT kündigte im März 2026 Akquisitionen im Wert von 1,4 Milliarden USD an, darunter Singapurer Logistikimmobilien und ein japanisches Hyperscale-Rechenzentrum, begleitet von einer Kapitalerhöhung von 900 Millionen USD. Der Nahe Osten und Afrika entwickeln ebenfalls ihre Rahmenbedingungen, wobei die Vereinigten Arabischen Emirate von autorisierten REITs im Dubai International Financial Centre verlangen, 80 % der Einnahmen auszuschütten und eine unabhängige Vorstandsführung aufrechtzuerhalten, während Südafrika das ausgereifteste börsennotierte Immobiliensystem südlich der Sahara beibehält.
Wettbewerbslandschaft
Marktkonzentration
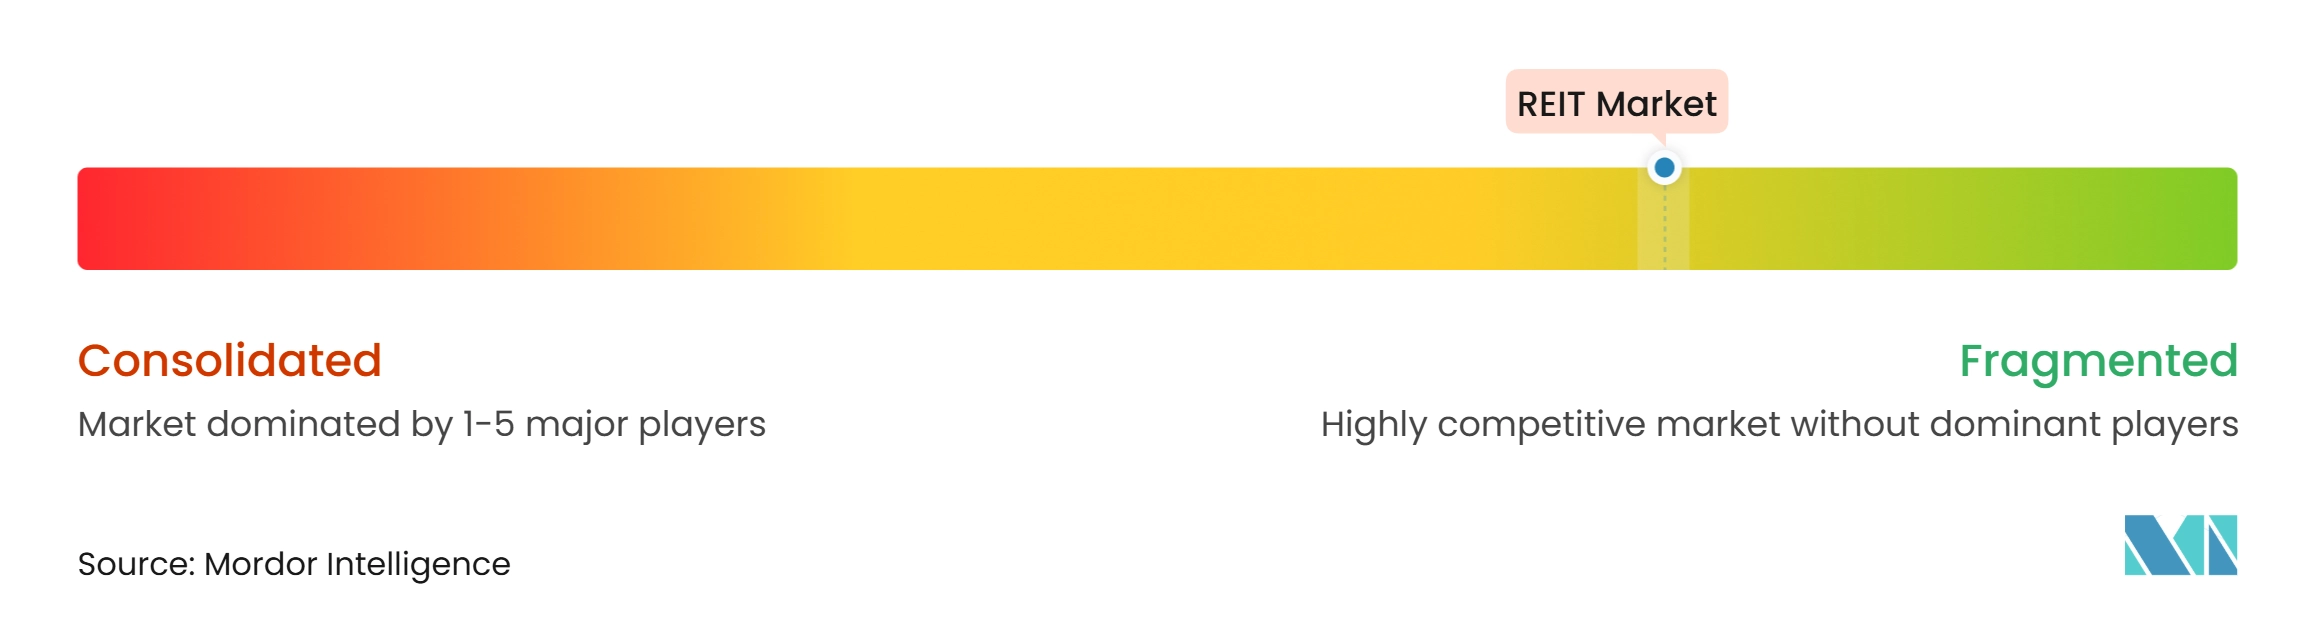
Der REIT-Markt ist fragmentiert, wobei der Wettbewerb trotz der Präsenz großer Unternehmen mit erheblichem Kapital und Entwicklungskapazitäten auf mehrere Immobiliensektoren, geografische Märkte und spezialisierte Betreiber verteilt ist. Große REITs profitieren vom Zugang zu Finanzierung, Akquisitionsmöglichkeiten und Technologieinvestitionen, während kleinere Betreiber durch lokales Fachwissen und fokussierte Portfolios konkurrieren. Nareit meldete 14 angekündigte börsennotierte REIT-Akquisitionen im Wert von 100,9 Milliarden USD im Jahr 2026, bestehend aus sechs öffentlich-zu-öffentlich-Transaktionen im Wert von 75,6 Milliarden USD und acht Privatisierungen im Wert von 25,3 Milliarden USD. Der Wettbewerb variiert je nach Immobilientyp, wobei Rechenzentren höhere Markteintrittsbarrieren aufweisen, da Entwickler geeignetes Land, Stromverfügbarkeit, Genehmigungen und Beziehungen zu wichtigen Kunden benötigen.
Iron Mountain veranschaulicht, wie spezialisierte REITs sich durch Compliance, Sicherheit und betriebliche Zuverlässigkeit differenzieren können. Sein Rechenzentrumsportfolio unterstützt wichtige Hyperscaler und verfügt über Zertifizierungen und Prüfberichte, die ISO 27001, ISO 22301, ISO 9001, SOC 2 und PCI-DSS abdecken. Welltower setzt unterdessen proprietäre Datensysteme für das Belegungsmanagement, die Pflegebesetzung und die Umsatzoptimierung in seinem Seniorenwohnungsportfolio ein und meldete im ersten Quartal 2026 eine Belegungsrate von 87,3 %. Goodman Group demonstriert auch die in spezialisierter Infrastruktur erreichbare Größe, wobei ihre globale Strombank bis Juni 2026 6,4 GW erreichte und ihre laufende Entwicklungspipeline 19,7 Milliarden AUD betrug, von denen 78 % auf Rechenzentren entfielen. Diese Beispiele verdeutlichen die Vorteile von Spezialexpertise, ohne darauf hinzudeuten, dass der breitere REIT-Markt von einer kleinen Anzahl von Betreibern dominiert wird.
Wachstumschancen bestehen weiterhin in stromkonstringierten Rechenzentrumsmärkten, Seniorenwohnungen in sekundären Städten und sich entwickelnden REIT-Märkten in Südostasien, dem Nahen Osten und Subsahara-Afrika. Kleinere und regionale Betreiber können durch lokales Marktwissen, gezielte Vermögensportfolios und Partnerschaften mit institutionellen Anlegern konkurrieren. Beispielsweise gründeten Goodman Group und Aware Super im September 2025 eine Logistikplattform im Wert von 1,3 Milliarden USD in Kalifornien, die zunächst drei Immobilien umfasste, die Mieter wie Amazon, Maersk und Relativity Space bedienen. Sale-Leaseback-Transaktionen, Joint Ventures und institutionelle Kapitalpartnerschaften können Immobilieneigentümern helfen, die Expansion zu finanzieren, ohne sich ausschließlich auf öffentliche Aktienmärkte zu verlassen.
Führende Unternehmen der REIT-Branche
-
Welltower
-
Prologis
-
Equinix
-
American Tower
-
Simon Property Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
REIT-Markt Unternehmen in diesem Bericht
- Welltower Inc.
- Prologis, Inc.
- Equinix, Inc.
- American Tower Corporation
- Simon Property Group, Inc.
- Digital Realty Trust, Inc.
- Realty Income Corporation
- Public Storage
- Goodman Group
- Ventas, Inc.
- Iron Mountain Incorporated
- VICI Properties Inc.
- Extra Space Storage Inc.
- Weyerhaeuser Company
- Unibail-Rodamco-Westfield SE
- Vonovia SE
- SEGRO plc
- CapitaLand Integrated Commercial Trust
- Essex Property Trust, Inc.
- Crown Castle Inc.
Neueste Industrielle Entwicklungen in REIT-Markt
- Oktober 2026: Prologis erhöhte seine Entwicklungsprognose für 2026 auf 5,0 Milliarden USD bis 5,75 Milliarden USD und bestätigte die Zustimmung der SEGRO-Aktionäre zur Fusion im Wert von 18,8 Milliarden USD, die voraussichtlich im ersten Halbjahr 2027 ein europäisches Industrieportfolio von 363 Millionen Quadratfuß schaffen wird.
- September 2026: Nareit meldete, dass REITs im dritten Quartal 2026 durch sekundäre Schulden- und Aktienangebote 19,8 Milliarden USD einsammelten, womit das seit Jahresbeginn aufgenommene Kapital auf 65,7 Milliarden USD stieg.
- August 2026: Die globale PowerBank von Goodman Group stieg auf 6,4 GW, und die laufende Entwicklungspipeline sollte bis Juni 2026 18 Milliarden AUD (11,7 Milliarden USD) erreichen, mit 75 % in Rechenzentrumsimmobilien.
- März 2026: CapitaLand Ascendas REIT kündigte Akquisitionen im Wert von 1,4 Milliarden USD an, darunter Singapurer Logistikeinrichtungen und einen 49-%-Anteil an einem Hyperscale-Rechenzentrum im Großraum Osaka, unterstützt durch eine Kapitalerhöhung von 900 Millionen USD.
Umfang des globalen REIT-Marktberichts
Segmentierungsübersicht
| Equity-REITs |
| Hypotheken-REITs |
| Hybrid-REITs |
| Wohnimmobilien |
| Einzelhandel |
| Industrie und Logistik |
| Büro |
| Gesundheitswesen |
| Rechenzentren |
| Telekommunikationsinfrastruktur |
| Selbstlagerung |
| Beherbergung und Resorts |
| Gaming |
| Forstflächen |
| Spezialimmobilien |
| Diversifiziert |
| Börsennotierte REITs |
| Öffentlich nicht gehandelte REITs |
| Private REITs |
| Large-Cap |
| Mid-Cap |
| Small-Cap |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach REIT-Struktur | Equity-REITs | |
| Hypotheken-REITs | ||
| Hybrid-REITs | ||
| Nach Immobiliensektor | Wohnimmobilien | |
| Einzelhandel | ||
| Industrie und Logistik | ||
| Büro | ||
| Gesundheitswesen | ||
| Rechenzentren | ||
| Telekommunikationsinfrastruktur | ||
| Selbstlagerung | ||
| Beherbergung und Resorts | ||
| Gaming | ||
| Forstflächen | ||
| Spezialimmobilien | ||
| Diversifiziert | ||
| Nach Notierungs- und Handelsstatus | Börsennotierte REITs | |
| Öffentlich nicht gehandelte REITs | ||
| Private REITs | ||
| Nach Marktkapitalisierungsgröße | Large-Cap | |
| Mid-Cap | ||
| Small-Cap | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im REIT-Markt an?
Der REIT-Markt soll bis 2032 mit einem CAGR von 4,6 % wachsen, unterstützt durch institutionelle Allokationen, Rechenzentrumsnachfrage, Nachfrage nach Seniorenwohnungen und breitere REIT-Rahmenbedingungen.
Welcher REIT-Immobiliensektor wächst am schnellsten?
Rechenzentren sollen bis 2032 mit einem CAGR von 11,8 % wachsen, da KI-Workloads die Vermietungsnachfrage steigern.
Welche REIT-Struktur hat den größten Anteil?
Equity-REITs hielten im Jahr 2026 einen Anteil von 85,7 %, da direktes Immobilieneigentum die dominante börsennotierte Immobilienstruktur bleibt.
Warum gewinnen private REITs an Bedeutung?
Private REITs sollen bis 2032 mit einem CAGR von 7,5 % wachsen, unterstützt durch Anleger, die nettoinventarwertbasierte Renditen und diversifizierten Kapitalzugang suchen.
Welche Region hat den höchsten REIT-Anteil?
Nordamerika hielt im Jahr 2026 einen Anteil von 70,3 %, gestützt durch tiefe Kapitalmärkte und einen etablierten gesetzlichen Rahmen der Vereinigten Staaten.
Was schränkt die REIT-Performance ein?
Höhere Refinanzierungskosten, Bewertungsvolatilität, Ausschüttungsanforderungen und steigende Immobilienbetriebskosten können Renditen verringern und das für Investitionen verfügbare Kapital begrenzen.