
Tamaño y Participación del Mercado de REIT
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
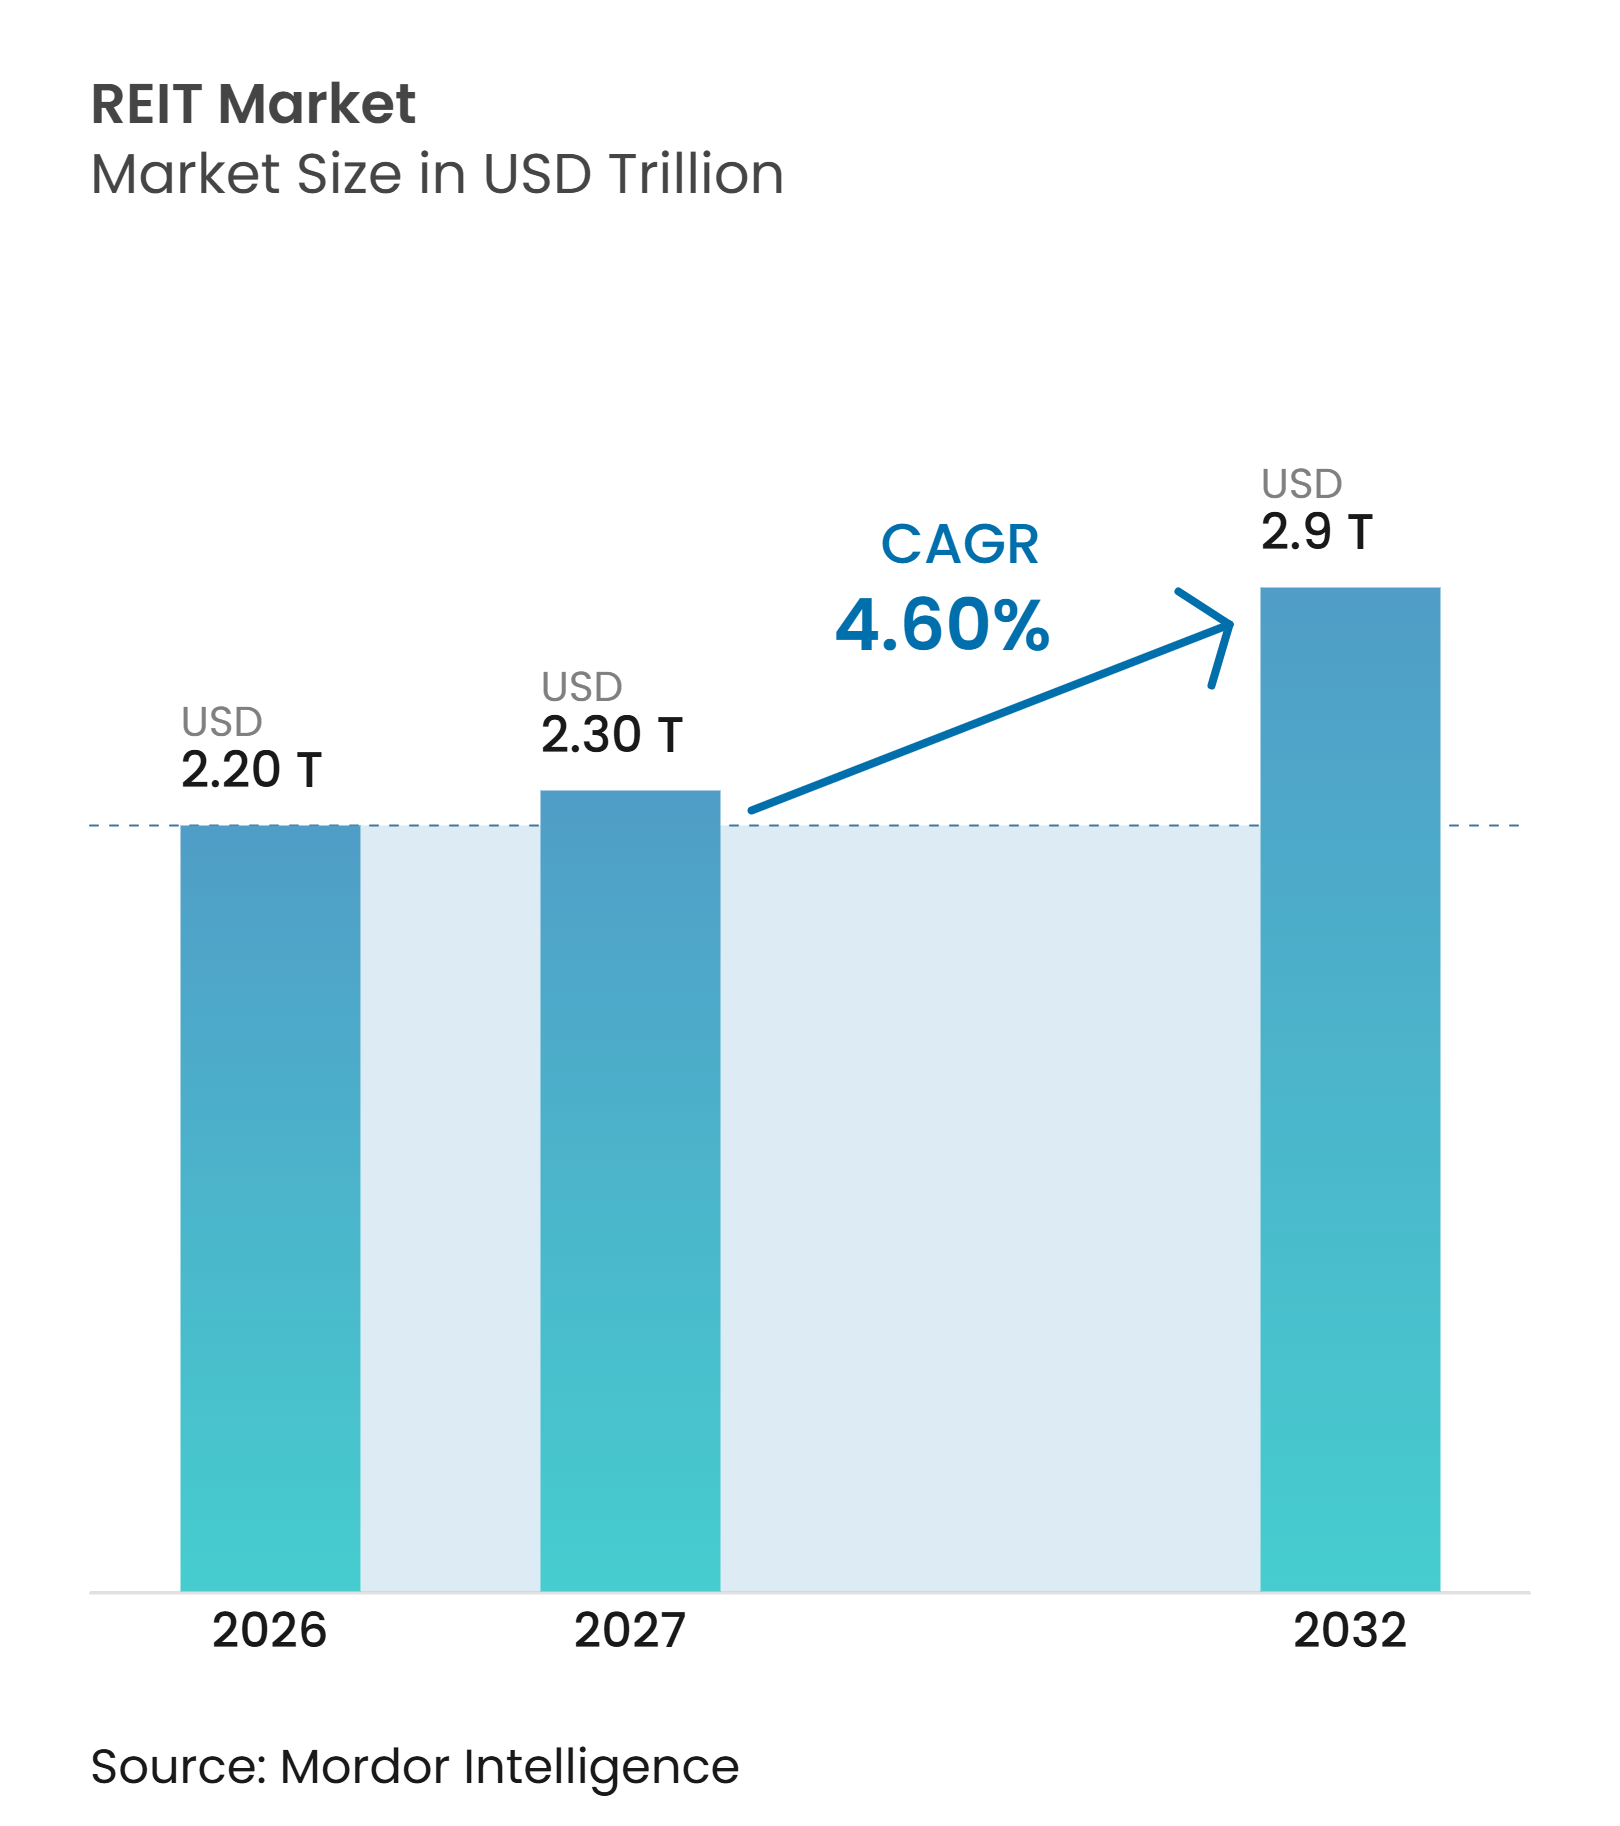
| Tamaño del Mercado (2027) | 2.30 Billones de dólares |
| Tamaño del Mercado (2032) | 2.9 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.60 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de REIT por Mordor Intelligence
El tamaño del Mercado de REIT fue valorado en 2,20 billones de USD en 2026 y se estima que crecerá desde 2,30 billones de USD en 2027 hasta alcanzar 2,9 billones de USD para 2032, a una CAGR del 4,60% durante el período de pronóstico (2027-2032).
Los inversores institucionales continúan utilizando el sector inmobiliario cotizado para obtener exposición diversificada a propiedades, especialmente donde las transacciones directas ofrecen acceso limitado a activos de gran tamaño. Los vehículos cotizados públicamente también se negocian con descuento respecto a los valores inmobiliarios privados, lo que podría respaldar una recuperación del rendimiento si la volatilidad de los tipos de interés se reduce y las transacciones inmobiliarias mejoran. Las condiciones operativas difieren significativamente según el tipo de propiedad, con los centros de datos y las residencias para personas mayores mostrando una demanda más sólida que las propiedades de oficinas. La consolidación también está cambiando el entorno competitivo a medida que los operadores más grandes buscan menores costos de financiación, mayores capacidades de desarrollo y acceso a activos especializados. El mercado de REIT combina, por tanto, una base madura en los mercados públicos con nuevas oportunidades de crecimiento en vehículos privados y marcos regulatorios emergentes.
Conclusiones Clave del Informe
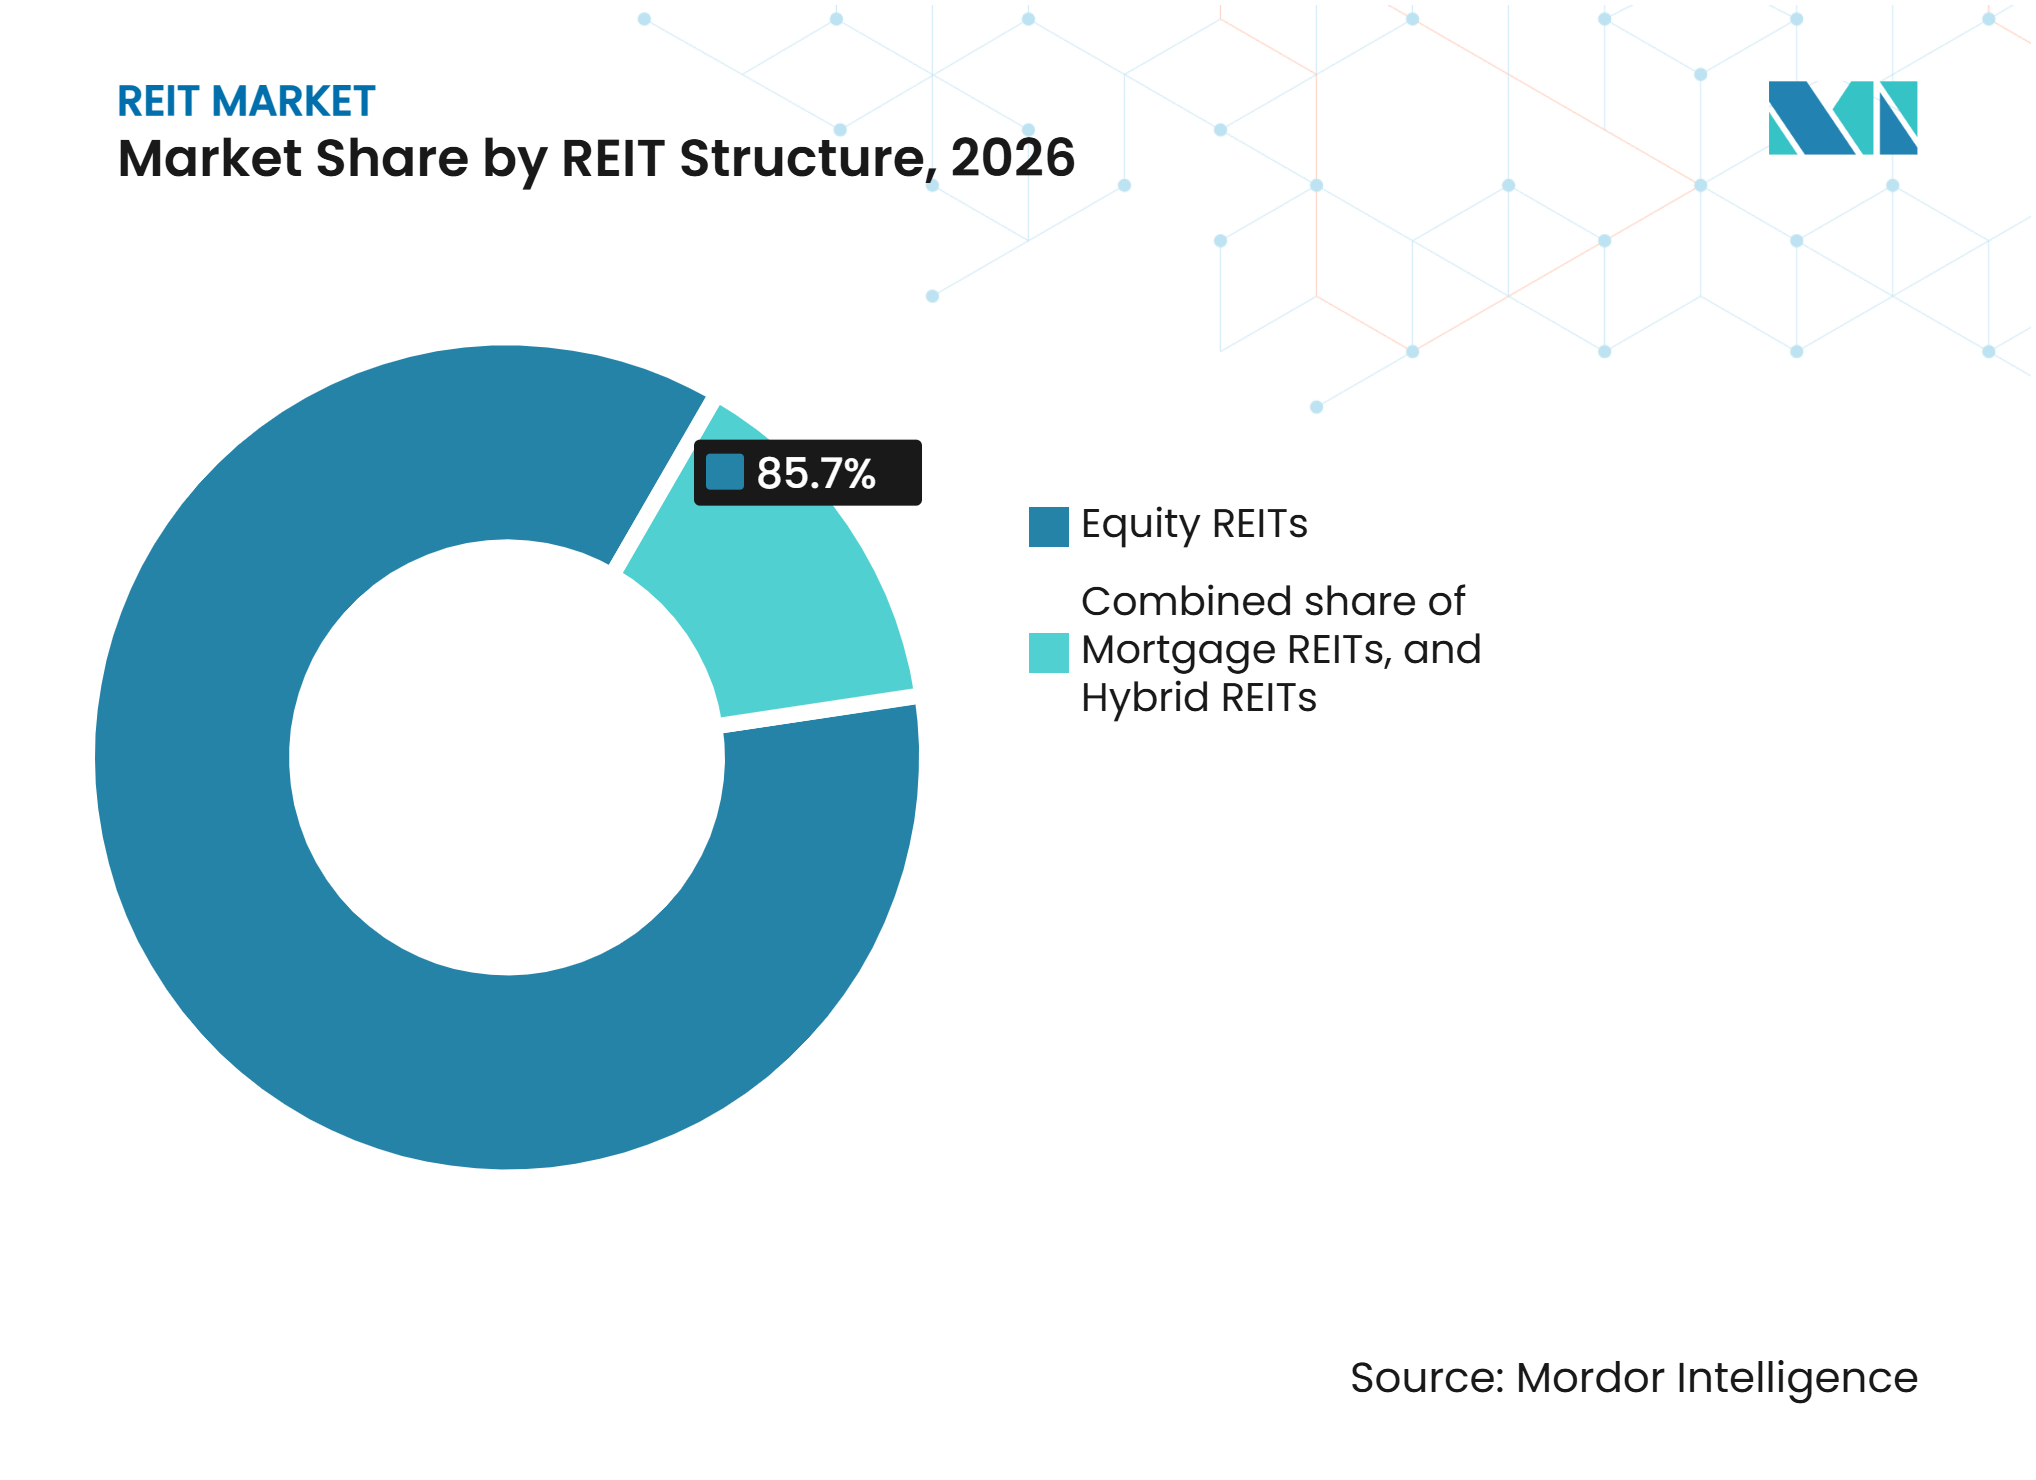
- Por estructura de REIT, los REIT de renta variable capturaron el 85,7% de la participación del mercado de REIT en 2026, mientras que se proyecta que los REIT hipotecarios crezcan a una CAGR del 6,5% hasta 2032.
- Por sector inmobiliario, los REIT de atención médica mantuvieron el 17,4% de la participación del mercado de REIT en 2026, mientras que se proyecta que los centros de datos crezcan a una CAGR del 11,8% hasta 2032.
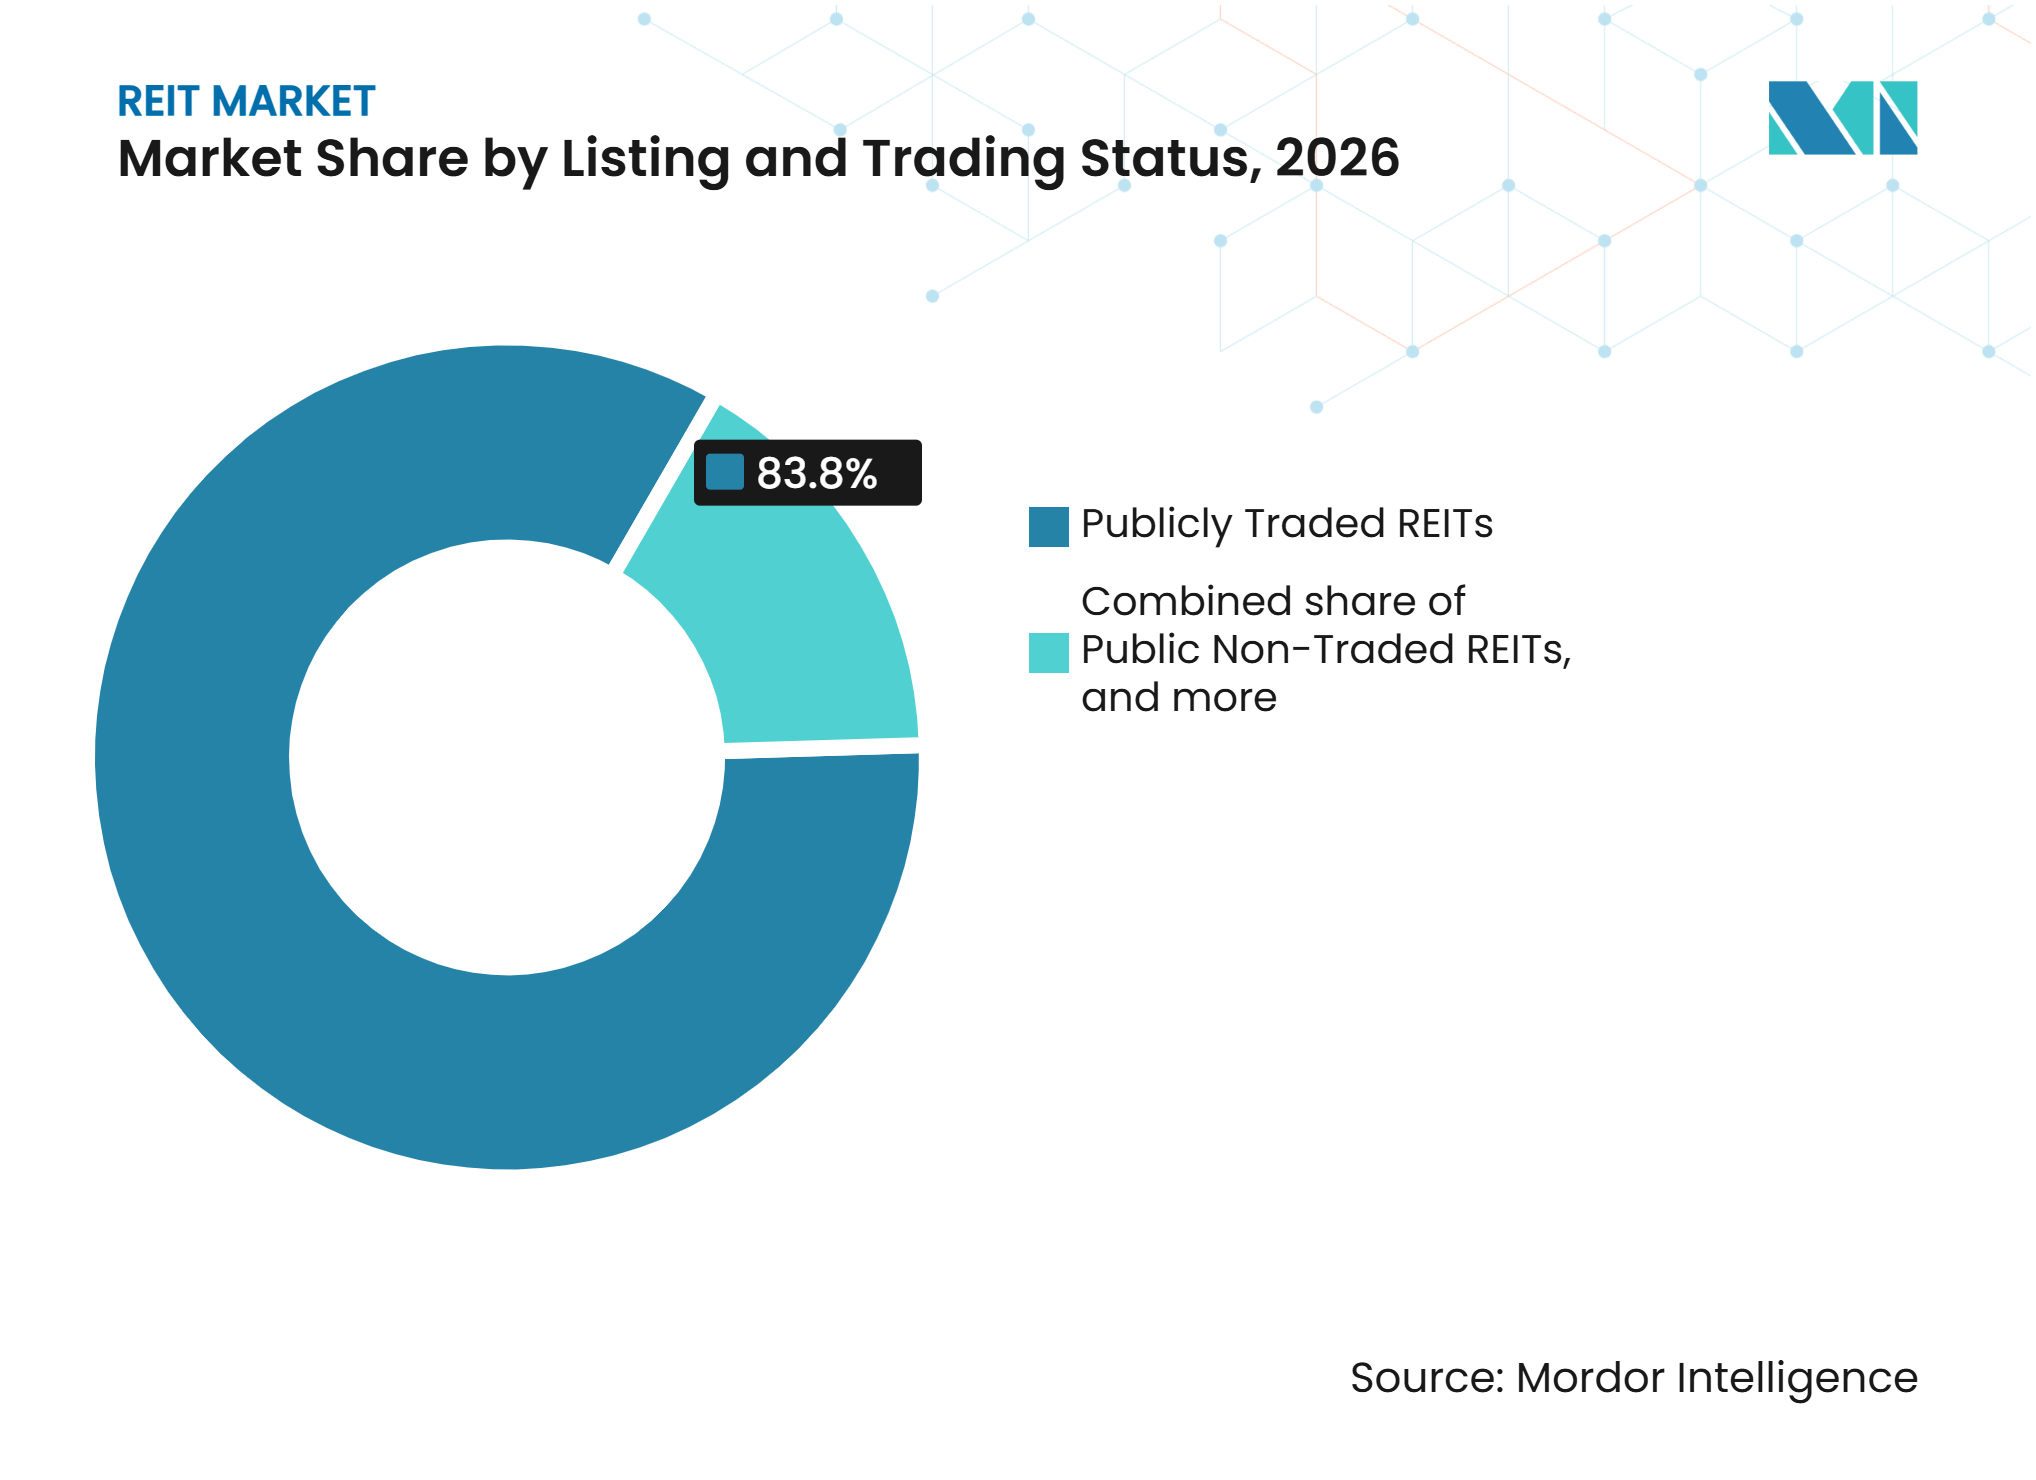
- Por estado de cotización y negociación, los REIT cotizados públicamente capturaron el 83,8% del tamaño del mercado de REIT en 2026, mientras que se proyecta que los REIT privados crezcan a una CAGR del 7,5% hasta 2032.
- Por tamaño de capitalización de mercado, los REIT de gran capitalización representaron el 75,1% de la participación del mercado de REIT en 2026, mientras que se proyecta que los REIT de pequeña capitalización crezcan a una CAGR del 6,5% hasta 2032.
- Por geografía, América del Norte mantuvo el 70,3% de la participación del mercado de REIT en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Demanda de los Inversores por Sector Inmobiliario Cotizado y Diversificación de Cartera | +1.2% | Global | Mediano plazo (2-4 años) |
| Digitalización y Creciente Demanda de Propiedades para Centros de Datos | +0.9% | Global, liderado por América del Norte | Corto plazo (≤ 2 años) |
| Expansión de los Marcos de REIT y Acceso al Capital Institucional | +0.8% | Asia-Pacífico como núcleo, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento en la Demanda de Activos Inmobiliarios Generadores de Ingresos | +0.7% | Global | Mediano plazo (2-4 años) |
| Cláusulas de Escalada de Alquiler y Crecimiento en los Ingresos por Alquiler de Propiedades | +0.5% | Global | Largo plazo (≥ 4 años) |
| Restricciones de Oferta en los Mercados Inmobiliarios de Alta Demanda | +0.4% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Digitalización y Creciente Demanda de Propiedades para Centros de Datos
El cambio del almacenamiento en la nube a las cargas de trabajo de inferencia de inteligencia artificial ha modificado la demanda de propiedades para centros de datos. Los compromisos de arrendamiento se están realizando mucho antes de que la nueva capacidad esté disponible, especialmente en las principales áreas metropolitanas donde la energía y los permisos siguen siendo limitados. Equinix informó que las cargas de trabajo de inteligencia artificial representaron el 60% de sus mayores acuerdos en el cuarto trimestre de 2025, mientras que sus ingresos anuales alcanzaron 9,2 mil millones de USD, un 5% por encima del año anterior. Su guía de ingresos para 2026 de 10,1 mil millones a 10,2 mil millones de USD indicó un crecimiento del 10% al 11%[1]. Iron Mountain informó 488 MW de capacidad existente, aproximadamente el 97% de capacidad de centros de datos arrendada, y una capacidad potencial total de 1.340 MW en terrenos y edificios actualmente de su propiedad u operados en su informe anual de 2025, y sus ingresos por centros de datos aumentaron un 30% durante 2025[2]. El mercado de REIT está siendo moldeado cada vez más por la capacidad de asegurar estos sitios con disponibilidad limitada.
Creciente Demanda de los Inversores por Sector Inmobiliario Cotizado y Diversificación de Cartera
La demanda de sector inmobiliario cotizado está respaldada por inversores que necesitan acceso líquido a sectores inmobiliarios como centros de datos y residencias para personas mayores. Los rendimientos totales de los REIT superaron los índices de referencia de renta variable de los Estados Unidos en 4,6 puntos porcentuales en el primer semestre de 2026, revirtiendo parcialmente el déficit de 15,1 puntos porcentuales registrado en 2025[3]. Los grandes fondos de pensiones y los fondos soberanos de riqueza pueden utilizar los REIT cotizados cuando las transacciones privadas no pueden proporcionar la escala suficiente o la exposición a tipos de propiedades especializadas. La emisión de acciones por parte de los REIT de los Estados Unidos a principios de 2026 fue casi el doble del total del año completo de 2025, con financiación dirigida hacia adquisiciones en lugar de refinanciación. Este uso del capital accionario puede mejorar la capacidad de los operadores establecidos para actuar cuando los propietarios de inmuebles necesitan liquidez. El mercado de REIT también se beneficia cuando los inversores consideran los vehículos cotizados como una forma práctica de reequilibrar las asignaciones inmobiliarias sin vender grandes activos físicos.
Expansión de los Marcos de REIT y Acceso al Capital Institucional
Las regulaciones nuevas y revisadas en Asia-Pacífico y Oriente Medio están ampliando el universo del mercado de REIT de vehículos inmobiliarios cotizados. La Junta de Valores e Intercambio de la India reclasificó los REIT como instrumentos de renta variable a partir del 1 de enero de 2026, permitiendo que los fondos mutuos de renta variable nacionales y las estrategias pasivas aumenten su exposición. El regulador también emitió una circular maestra integral en julio de 2025 e introdujo disposiciones para REIT pequeños y medianos en abril de 2025. El programa de desarrollo del mercado de renta variable de Singapur de 5.000 millones de SGD (3.700 millones de USD) identifica a los REIT cotizados como beneficiarios, mientras que dos ofertas públicas iniciales de REIT de Singapur recaudaron un total combinado de 1.300 millones de USD en 2025. Arabia Saudita también modificó sus regulaciones de fondos de inversión inmobiliaria en 2025, y los Emiratos Árabes Unidos aclararon las condiciones de exención fiscal para los REIT calificados. Estas medidas mejoran el acceso al capital institucional para los vehículos que ofrecen exposición inmobiliaria sin propiedad directa.
Crecimiento en la Demanda de Activos Inmobiliarios Generadores de Ingresos, Ingresos por Alquiler y Restricciones de Oferta
Las residencias para personas mayores demuestran cómo la demanda dentro del mercado de REIT puede superar la oferta disponible. Welltower informó un crecimiento del 20,5% en el ingreso operativo neto de la misma tienda en su cartera operativa de residencias para personas mayores en el segundo trimestre de 2026, tras un crecimiento del 20,4% en el cuarto trimestre de 2025[4]. Las cláusulas de escalada de alquiler pueden ayudar a los propietarios a proteger los ingresos cuando los inquilinos permanecen en el lugar y los costos operativos aumentan. Restricciones de oferta similares respaldan los precios en centros de datos, logística de primer nivel y activos sanitarios seleccionados. Esto hace que la selección de activos sea importante porque las propiedades con demanda débil o exceso de oferta pueden experimentar resultados de alquiler muy diferentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Tasas de Interés más Altas y Costos de Refinanciación de Deuda | -0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad en la Valoración de Propiedades y Aumento de las Tasas de Capitalización | -0.5% | Global | Mediano plazo (2-4 años) |
| Requisitos de Distribución Obligatoria y Retención Limitada de Capital Interno | -0.3% | Global | Largo plazo (≥ 4 años) |
| Aumento de los Costos Operativos y de Mantenimiento de Propiedades | -0.3% | Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Tasas de Interés más Altas y Costos de Refinanciación de Deuda
Los mayores costos de endeudamiento siguen siendo una restricción material para los propietarios que deben refinanciar deuda emitida durante períodos de tasas más bajas. A octubre de 2026, el cupón promedio ponderado de la deuda de los REIT alcanzó el 5,4% en el tercer trimestre de 2026, en comparación con el 4,7% en el primer trimestre. El consiguiente aumento en los gastos por intereses puede reducir el rendimiento disponible de las adquisiciones y retrasar las transacciones que ya no cumplen con los rendimientos requeridos. Los grandes REIT cotizados generalmente tienen un acceso más amplio a la deuda no garantizada y al capital accionario que los operadores más pequeños. Los operadores más pequeños con estructuras de deuda garantizada o de múltiples capas tienen menos flexibilidad cuando vencen los préstamos. Las reglas de distribución obligatoria pueden limitar aún más el efectivo disponible para la reinversión interna, aumentando la necesidad de financiación externa en todo el mercado de REIT.
Volatilidad en la Valoración de Propiedades, Aumento de las Tasas de Capitalización y Costos Operativos
Los cambios en las tasas de capitalización pueden ejercer presión sobre los valores de los activos y sobre el diferencial entre los rendimientos de las propiedades y los costos de financiación. Esto es más difícil para las carteras que combinan activos con rentas débiles y mayores gastos operativos. Los edificios de oficinas secundarios y los centros comerciales regionales están más expuestos porque enfrentan una demanda más débil y potencialmente mayores requisitos de capital. Por el contrario, las propiedades con oferta nueva limitada y una fuerte demanda de ocupantes pueden proteger los ingresos de manera más efectiva. El aumento de los costos de mantenimiento, seguros, energía y personal puede reducir los márgenes, especialmente cuando los aumentos de alquiler van por detrás de los gastos. El mercado de REIT sigue siendo sensible a estas diferencias porque las carteras diversificadas pueden contener tanto categorías de propiedades resilientes como estresadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura de REIT:
Los REIT de Renta Variable Mantienen la Escala Mientras los REIT Hipotecarios se RecuperanLos REIT de renta variable mantuvieron una participación del 85,7% del mercado de REIT en 2026, lo que refleja el papel de larga data de la propiedad directa de inmuebles en el sector inmobiliario cotizado. Estas entidades poseen activos generadores de ingresos en categorías que incluyen centros de datos, tierras madereras, apartamentos, instalaciones de atención médica, propiedades logísticas y centros comerciales. Su condición regulatoria establecida y su base de inversores respaldan el acceso a financiación pública de renta variable y deuda. Los REIT híbridos ocupan una posición menor y combinan ingresos inmobiliarios con actividades hipotecarias. Esta estructura puede resultar atractiva cuando los operadores buscan mayor flexibilidad en activos y actividades de préstamo.
Se proyecta que los REIT hipotecarios crezcan a una CAGR del 6,5% hasta 2032 a medida que los menores costos de financiación respalden los márgenes de interés neto. Las reducciones de tasas de la Reserva Federal que totalizaron 75 puntos básicos en el segundo semestre de 2025 mejoraron el entorno de tasas de interés para los REIT hipotecarios. El Índice FTSE Nareit de REIT Hipotecarios entregó un rendimiento total del 16,02% en 2025 y registró un rendimiento por dividendo del 12,24% a fin de año, en comparación con el 4,07% para los REIT de renta variable. La Asociación de Banqueros Hipotecarios pronosticó originaciones totales de hipotecas unifamiliares en los Estados Unidos de 2,2 billones de USD en 2026, incluidas aproximadamente 737.000 millones de USD en originaciones de refinanciación, creando oportunidades potenciales para prestamistas hipotecarios y REIT especializados. La automatización en la originación y el servicio de préstamos puede respaldar aún más la eficiencia operativa al agilizar el procesamiento y reducir las cargas de trabajo manuales.


Por Sector Inmobiliario:
La Atención Médica Proporciona Escala Mientras los Centros de Datos Lideran el CrecimientoLos REIT de atención médica mantuvieron una participación del 17,4% del tamaño del mercado de REIT por sector inmobiliario en 2026. Su posición refleja la demanda de instalaciones de atención y residencias para personas mayores a medida que las poblaciones envejecen. La limitada oferta nueva puede respaldar las condiciones operativas para las carteras de residencias para personas mayores bien ubicadas. El sector minorista también muestra resiliencia en ubicaciones privilegiadas, mientras que las propiedades residenciales e industriales siguen siendo categorías de ingresos importantes. El tipo de propiedad importa porque el crecimiento del alquiler, la actividad de construcción y la demanda de los inquilinos difieren ampliamente en toda la cartera.
Se proyecta que los centros de datos crezcan a una CAGR del 11,8% hasta 2032, la tasa más rápida entre los sectores inmobiliarios del mercado de REIT. Las cargas de trabajo de inteligencia artificial están impulsando la demanda antes de que se entreguen las nuevas instalaciones. Equinix y Digital Realty tienen una cartera de desarrollo combinada de 8 GW en las principales ubicaciones metropolitanas, donde el acceso a la energía y los permisos crean barreras de entrada. Las propiedades de oficinas siguen bajo presión por el trabajo híbrido, particularmente en ubicaciones secundarias. Los activos de juego, infraestructura de telecomunicaciones, autoalmacenamiento, tierras madereras, alojamiento y activos especializados sirven a grupos de demanda más definidos. VICI Properties adquirió 7 propiedades de casino de Golden Entertainment por 1.160 millones de USD bajo una estructura de venta con arrendamiento posterior con una tasa de capitalización inicial del 7,5% y una escalada anual del alquiler del 2%.
Por Estado de Cotización y Negociación:
Los REIT Cotizados Públicamente Lideran Mientras los Vehículos Privados se ExpandenLos REIT cotizados públicamente capturaron el 83,8% del tamaño del mercado de REIT en 2026, proporcionando liquidez diaria, precios de mercado y divulgación regular. Estas características se adaptan a los mandatos institucionales que necesitan valoraciones transparentes y una gobernanza clara. Los REIT públicos no cotizados ofrecen una alternativa para los inversores que buscan exposición inmobiliaria sin un precio de acción cotizado. La estructura de tres formatos ofrece a los inversores opciones en cuanto a liquidez, divulgación y preferencias de rendimiento. Los requisitos de cotización en los Estados Unidos, el Reino Unido, Singapur y Australia respaldan las expectativas de gobernanza para los vehículos públicos.
Se proyecta que los REIT privados crezcan a una CAGR del 7,5% hasta 2032. Estos vehículos pueden resultar atractivos para los inversores que prefieren rendimientos basados en el valor liquidativo en lugar de precios diarios del mercado público. También pueden proporcionar exposición inmobiliaria a través de carteras más nuevas con activos valorados más cerca de las condiciones actuales. Esto puede limitar el efecto de las valoraciones de activos heredados en los rendimientos reportados. Su expansión otorga al mercado de REIT una base más amplia de capital institucional y privado.

Por Tamaño de Capitalización de Mercado:
Las Ventajas de Financiación de Gran Capitalización Contrastan con la Formación de Pequeña CapitalizaciónLos REIT de gran capitalización representaron una participación del 75,1% de la capitalización del mercado de REIT en 2026, respaldados por un acceso más amplio a bonos, acciones preferentes y vehículos de capital privado. Esta escala puede reducir los costos de financiación y respaldar grandes programas de desarrollo o adquisiciones transfronterizas. En 2026, AvalonBay Communities y Equity Residential anunciaron una fusión totalmente en acciones que crearía Vivmark, la mayor fusión de REIT en la historia de los Estados Unidos. En octubre de 2026, Prologis confirmó la aprobación de los accionistas de SEGRO para la fusión de 18.800 millones de USD. Las plataformas más grandes pueden utilizar su escala para desarrollar capacidades especializadas que los competidores más pequeños pueden encontrar difíciles de igualar.
Se proyecta que los REIT de pequeña capitalización crezcan a una CAGR del 6,5% hasta 2032 a medida que se formen nuevos programas en India, Singapur y Oriente Medio. El valor de los REIT de India creció un 62% entre finales de 2024 y marzo de 2026, y el país se convirtió en el cuarto mayor mercado de REIT de Asia por capitalización de mercado. El Índice iEdge S-REIT de Singapur incluye 40 vehículos cotizados, con el 70% en la categoría de pequeña capitalización por debajo de 3.000 millones de SGD (2.200 millones de USD). El Programa de Desarrollo del Mercado de Renta Variable de 5.000 millones de SGD (3.700 millones de USD) puede respaldar una mayor formación de capital. Los operadores de mediana capitalización se encuentran en una posición más difícil porque pueden carecer de la escala de las grandes empresas mientras llevan estructuras más complejas que los vehículos más pequeños.
Análisis Geográfico
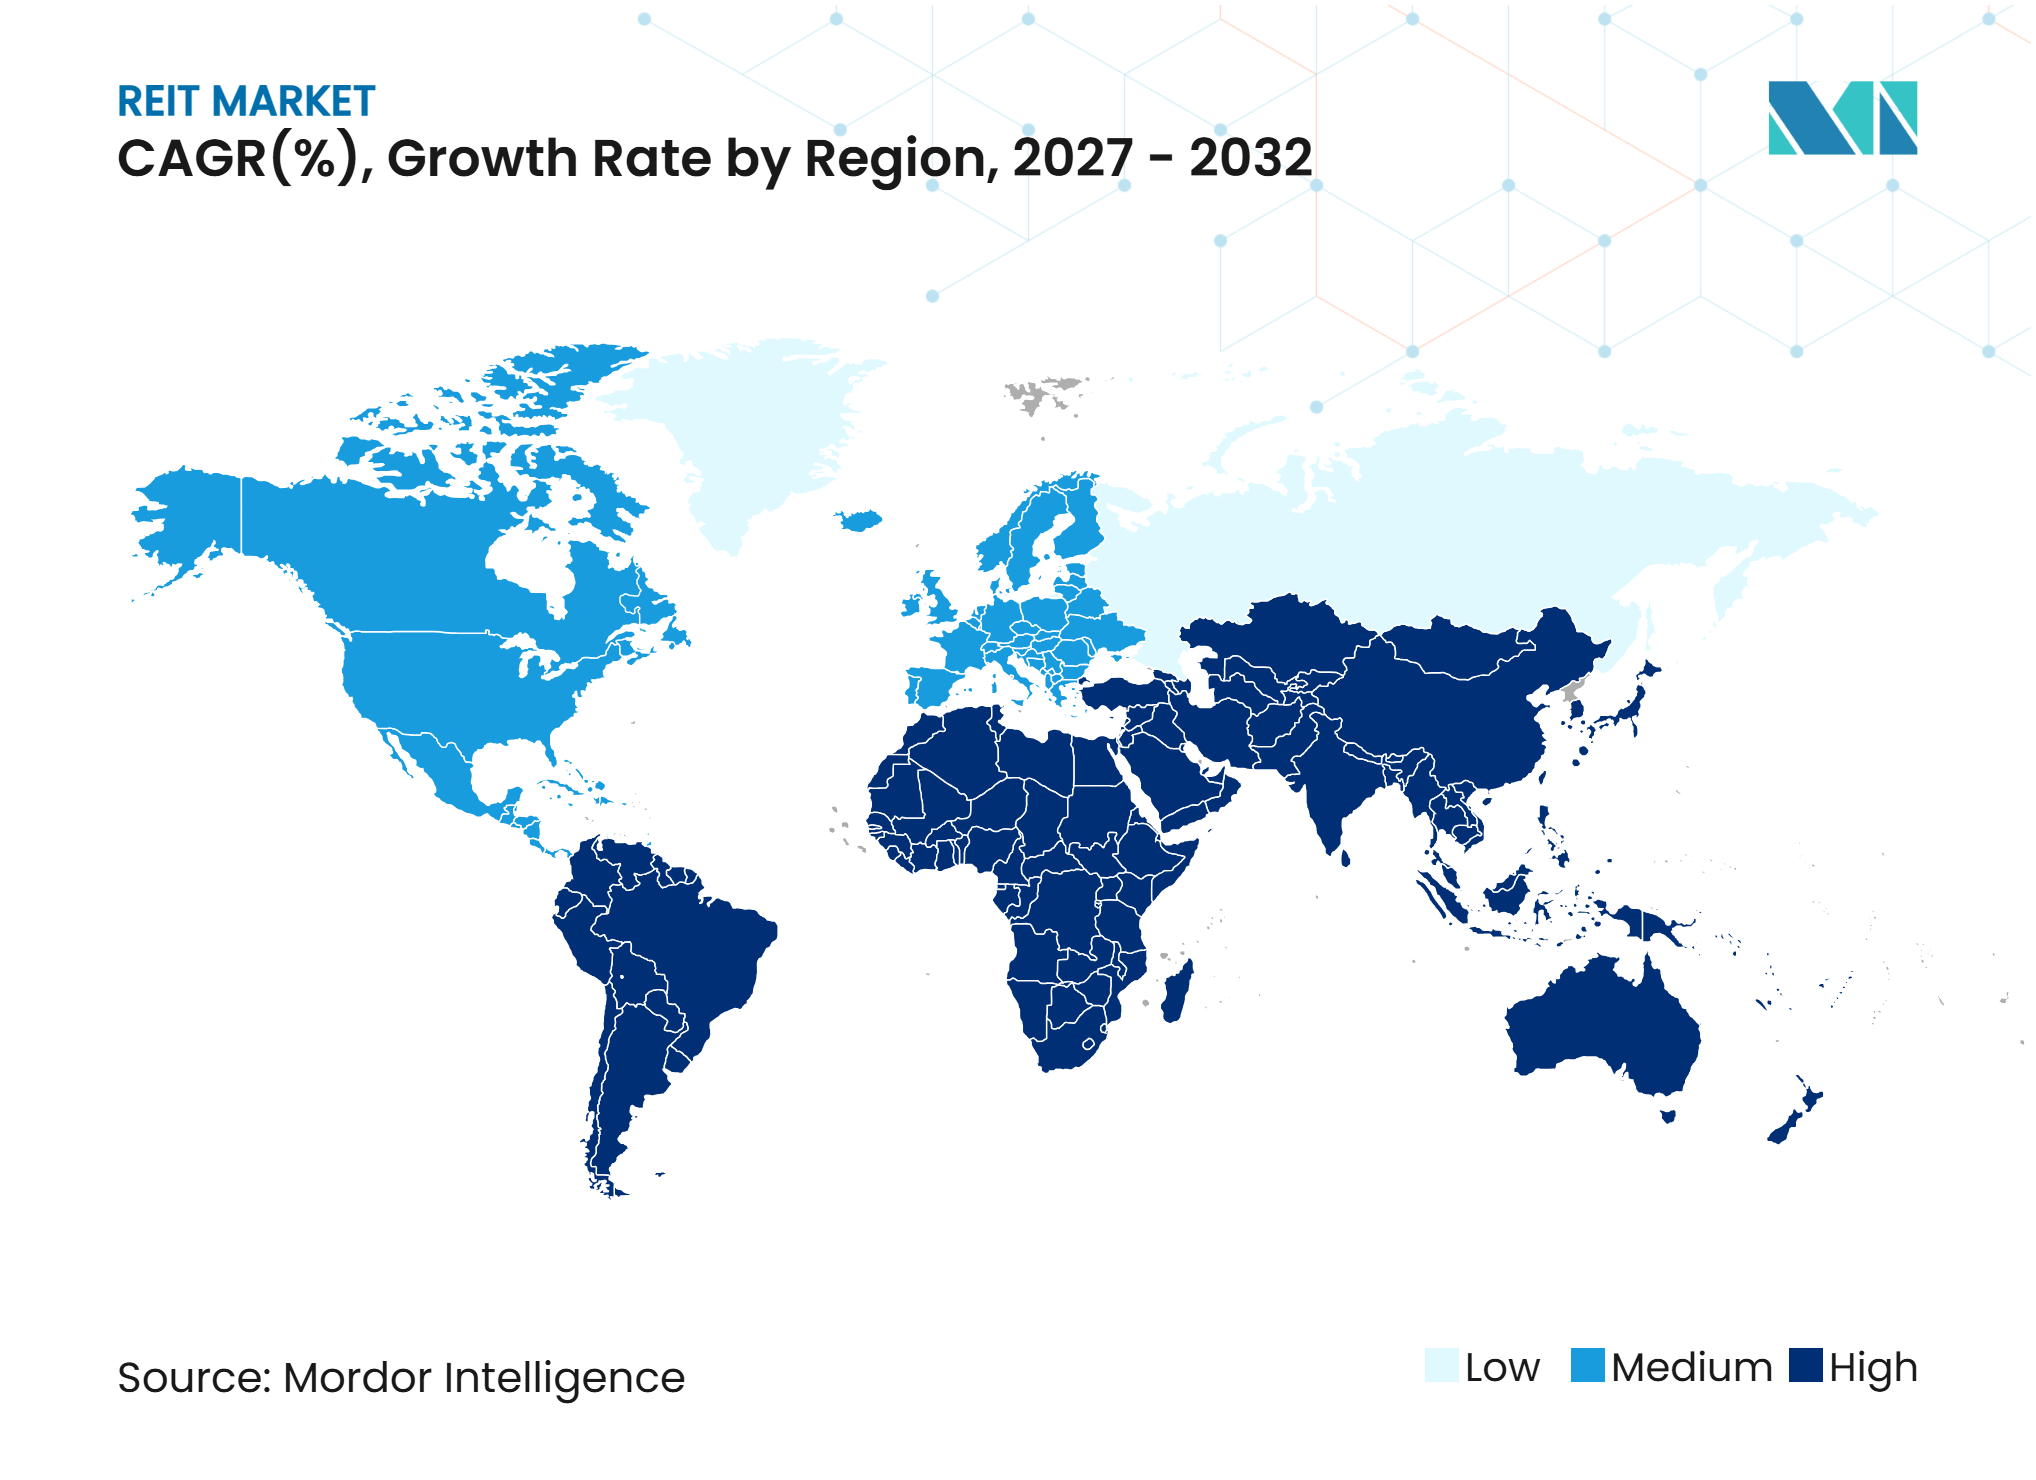
América del Norte mantuvo el 70,3% de la participación del mercado de REIT en 2026, respaldada por el marco legislativo de los Estados Unidos, los mercados de renta variable desarrollados y la participación establecida de los inversores. El sistema de sector inmobiliario cotizado de la región ha operado durante décadas y ofrece mayor profundidad y liquidez que otras regiones. Los fondos agregados de operaciones de REIT y el ingreso operativo neto alcanzaron niveles récord en el segundo trimestre de 2026. El Índice FTSE Nareit de Todos los REIT de Renta Variable retornó un 14,9% hasta mediados de 2026, superando al Índice Russell 1000 en 4,6 puntos porcentuales. Canadá tiene estructuras de REIT maduras, mientras que los Fibras de México pueden beneficiarse a medida que la relocalización de empresas respalda la actividad industrial a lo largo del corredor Estados Unidos-México.
Europa tiene marcos de propiedad cotizada establecidos en el Reino Unido, Francia, Alemania, Italia y España. Prologis y SEGRO planean combinar sus operaciones tras la aprobación de los accionistas de SEGRO, creando una cartera industrial europea de 363 millones de pies cuadrados cuando se espera que el acuerdo se cierre en el primer semestre de 2027. América del Sur tiene una estructura de REIT menos madura, aunque los Fundos de Investimento Imobiliário de Brasil proporcionan el formato más desarrollado de la región. Las condiciones macroeconómicas de Argentina limitan la formación institucional de REIT, mientras que otros países de América del Sur se encuentran en etapas más tempranas de desarrollo del marco regulatorio.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,8% hasta 2032, convirtiéndola en la región de más rápido crecimiento en el mercado de REIT. India, Singapur y China están ampliando el acceso regulatorio y profundizando los mercados de capital locales. Australia y Japón son destinos importantes para el capital inmobiliario transfronterizo, seguidos de Singapur, Corea del Sur e India. CapitaLand Ascendas REIT anunció 1.400 millones de USD en adquisiciones en marzo de 2026 en activos logísticos de Singapur y un centro de datos de hiperescala japonés, junto con una ampliación de capital de 900 millones de USD. Oriente Medio y África también están desarrollando sus marcos regulatorios, con los Emiratos Árabes Unidos exigiendo a los REIT autorizados en el Centro Financiero Internacional de Dubái distribuir el 80% de los ingresos y mantener una gobernanza de junta independiente, mientras que Sudáfrica mantiene el sistema de propiedad cotizada más maduro del África subsahariana.
Panorama Competitivo
Concentración del Mercado
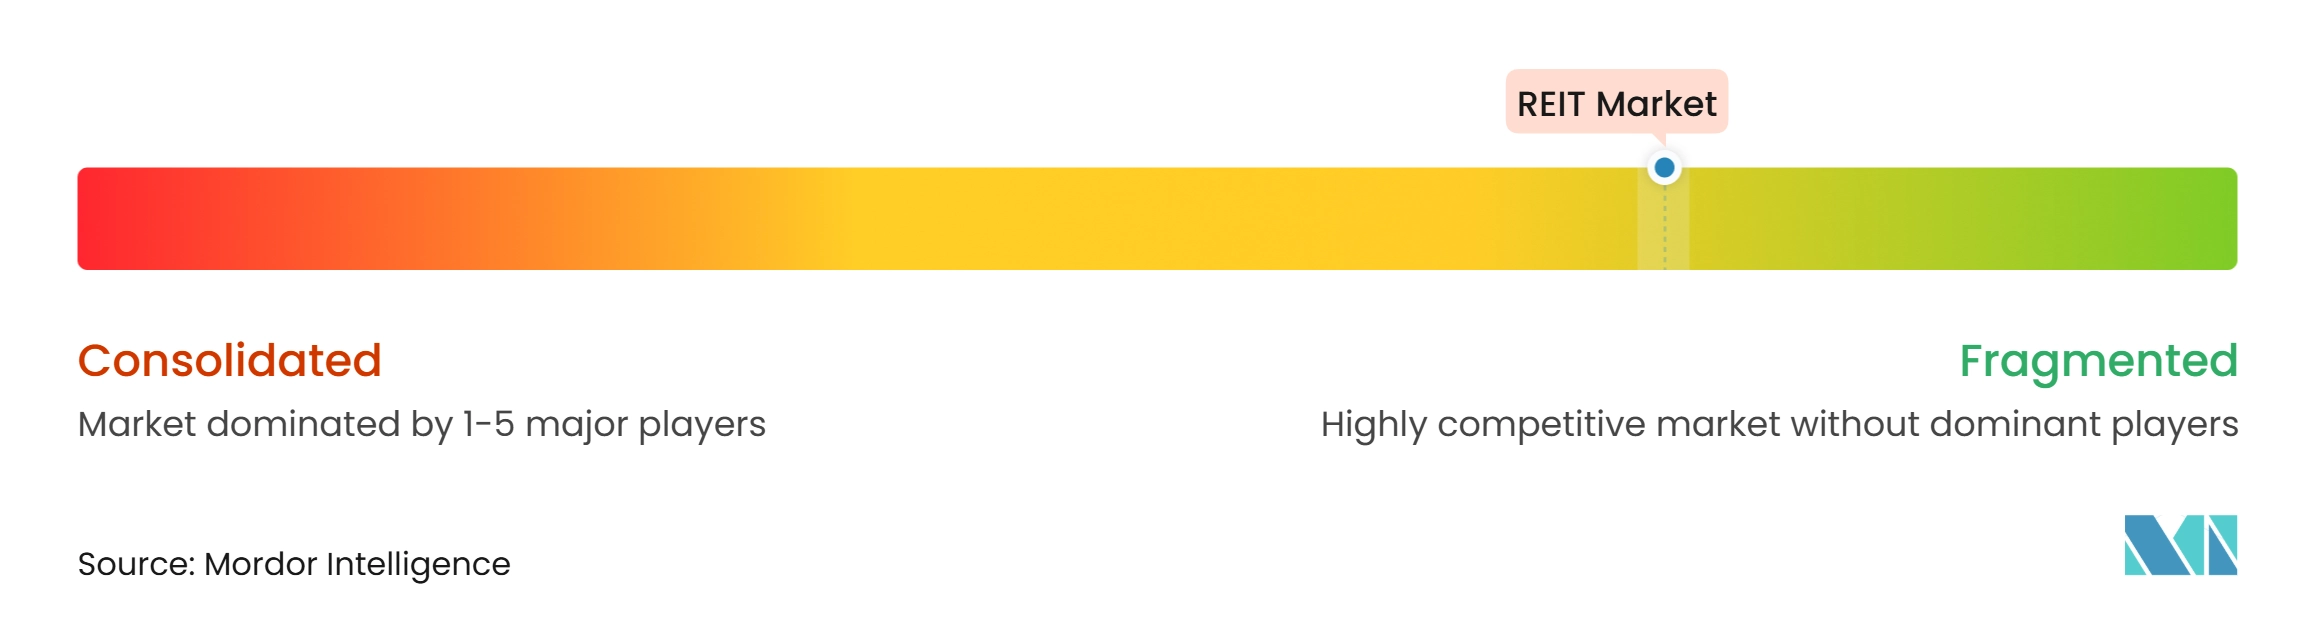
El mercado de REIT está fragmentado, con la competencia distribuida entre múltiples sectores inmobiliarios, mercados geográficos y operadores especializados, a pesar de la presencia de grandes empresas con capital significativo y capacidades de desarrollo. Los grandes REIT se benefician del acceso a financiación, oportunidades de adquisición e inversiones tecnológicas, mientras que los operadores más pequeños compiten a través de la experiencia local y carteras enfocadas. Nareit informó 14 adquisiciones anunciadas de REIT cotizados por valor de 100.900 millones de USD en 2026, que comprenden seis transacciones de público a público por valor de 75.600 millones de USD y ocho privatizaciones por valor de 25.300 millones de USD. La competencia varía según el tipo de propiedad, con los centros de datos enfrentando mayores barreras de entrada porque los desarrolladores necesitan terrenos adecuados, disponibilidad de energía, permisos y relaciones con los principales clientes.
Iron Mountain ilustra cómo los REIT especializados pueden diferenciarse a través del cumplimiento normativo, la seguridad y la fiabilidad operativa. Su cartera de centros de datos respalda a los principales hiperescaladores y mantiene certificaciones e informes de garantía que cubren ISO 27001, ISO 22301, ISO 9001, SOC 2 y PCI-DSS. Welltower, por su parte, aplica sistemas de datos propietarios para la gestión de ocupación, la dotación de personal de atención y la optimización de ingresos en su cartera de residencias para personas mayores, reportando una ocupación del 87,3% en el primer trimestre de 2026. Goodman Group también demuestra la escala alcanzable en infraestructura especializada, con su banco de energía global alcanzando 6,4 GW y su cartera de trabajos en curso de desarrollo alcanzando 19.700 millones de AUD a junio de 2026, de los cuales el 78% correspondía a centros de datos. Estos ejemplos destacan las ventajas de la experiencia especializada sin indicar que el mercado de REIT más amplio esté dominado por un pequeño número de operadores.
Las oportunidades de crecimiento permanecen en los mercados de centros de datos con restricciones de energía, residencias para personas mayores en ciudades secundarias y mercados de REIT en desarrollo en el Sudeste Asiático, Oriente Medio y el África subsahariana. Los operadores más pequeños y regionales pueden competir a través del conocimiento del mercado local, carteras de activos específicas y asociaciones con inversores institucionales. Por ejemplo, Goodman Group y Aware Super establecieron una plataforma logística de 1.300 millones de USD en California en septiembre de 2025, que inicialmente comprende tres propiedades que atienden a inquilinos como Amazon, Maersk y Relativity Space. Las transacciones de venta con arrendamiento posterior, las empresas conjuntas y las asociaciones de capital institucional pueden ayudar a los propietarios de inmuebles a financiar la expansión sin depender exclusivamente de los mercados de renta variable pública.
Líderes de la Industria de REIT
-
Welltower
-
Prologis
-
Equinix
-
American Tower
-
Simon Property Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de REIT Empresas cubiertas en este informe
- Welltower Inc.
- Prologis, Inc.
- Equinix, Inc.
- American Tower Corporation
- Simon Property Group, Inc.
- Digital Realty Trust, Inc.
- Realty Income Corporation
- Public Storage
- Goodman Group
- Ventas, Inc.
- Iron Mountain Incorporated
- VICI Properties Inc.
- Extra Space Storage Inc.
- Weyerhaeuser Company
- Unibail-Rodamco-Westfield SE
- Vonovia SE
- SEGRO plc
- CapitaLand Integrated Commercial Trust
- Essex Property Trust, Inc.
- Crown Castle Inc.
Desarrollos recientes de la industria en Mercado de REIT
- Octubre de 2026: Prologis elevó su guía de desarrollo para 2026 a entre 5.000 millones y 5.750 millones de USD y confirmó la aprobación de los accionistas de SEGRO para la fusión de 18.800 millones de USD, que se espera cree una cartera industrial europea de 363 millones de pies cuadrados en el primer semestre de 2027.
- Septiembre de 2026: Nareit informó que los REIT recaudaron 19.800 millones de USD a través de ofertas secundarias de deuda y renta variable en el tercer trimestre de 2026, elevando el capital recaudado en lo que va del año a 65.700 millones de USD.
- Agosto de 2026: El banco de energía global de Goodman Group aumentó a 6,4 GW, y su cartera de trabajos en curso tenía como objetivo alcanzar 18.000 millones de AUD (11.700 millones de USD) para junio de 2026, con el 75% en activos de centros de datos.
- Marzo de 2026: CapitaLand Ascendas REIT anunció 1.400 millones de USD en adquisiciones en instalaciones logísticas de Singapur y una participación del 49% en un centro de datos de hiperescala en el Gran Osaka, respaldado por una ampliación de capital de 900 millones de USD.
Alcance del Informe Global del Mercado de REIT
Resumen de la segmentación
| REIT de Renta Variable |
| REIT Hipotecarios |
| REIT Híbridos |
| Residencial |
| Minorista |
| Industrial y Logística |
| Oficinas |
| Atención Médica |
| Centros de Datos |
| Infraestructura de Telecomunicaciones |
| Autoalmacenamiento |
| Alojamiento y Centros Turísticos |
| Juego |
| Tierras Madereras |
| Especializado |
| Diversificado |
| REIT Cotizados Públicamente |
| REIT Públicos No Cotizados |
| REIT Privados |
| Gran capitalización |
| Mediana capitalización |
| Pequeña capitalización |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Estructura de REIT | REIT de Renta Variable | |
| REIT Hipotecarios | ||
| REIT Híbridos | ||
| Por Sector Inmobiliario | Residencial | |
| Minorista | ||
| Industrial y Logística | ||
| Oficinas | ||
| Atención Médica | ||
| Centros de Datos | ||
| Infraestructura de Telecomunicaciones | ||
| Autoalmacenamiento | ||
| Alojamiento y Centros Turísticos | ||
| Juego | ||
| Tierras Madereras | ||
| Especializado | ||
| Diversificado | ||
| Por Estado de Cotización y Negociación | REIT Cotizados Públicamente | |
| REIT Públicos No Cotizados | ||
| REIT Privados | ||
| Por Tamaño de Capitalización de Mercado | Gran capitalización | |
| Mediana capitalización | ||
| Pequeña capitalización | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el mercado de REIT?
Se proyecta que el mercado de REIT crezca a una CAGR del 4,6% hasta 2032, respaldado por asignaciones institucionales, demanda de centros de datos, demanda de residencias para personas mayores y marcos de REIT más amplios.
¿Qué sector inmobiliario de REIT está creciendo más rápido?
Se proyecta que los centros de datos crezcan a una CAGR del 11,8% hasta 2032 a medida que las cargas de trabajo de inteligencia artificial aumentan la demanda de arrendamiento.
¿Qué estructura de REIT tiene la mayor participación?
Los REIT de renta variable mantuvieron una participación del 85,7% en 2026 porque la propiedad directa de inmuebles sigue siendo la estructura dominante del sector inmobiliario cotizado.
¿Por qué los REIT privados están ganando terreno?
Se proyecta que los REIT privados crezcan a una CAGR del 7,5% hasta 2032, respaldados por inversores que buscan rendimientos basados en el valor liquidativo y acceso diversificado al capital.
¿Qué región tiene la mayor participación de REIT?
América del Norte mantuvo una participación del 70,3% en 2026, respaldada por mercados de capital profundos y un marco legal establecido en los Estados Unidos.
¿Qué limita el rendimiento de los REIT?
Los mayores costos de refinanciación, la volatilidad de las valoraciones, los requisitos de distribución y el aumento de los costos operativos de las propiedades pueden reducir los rendimientos y limitar el capital disponible para la inversión.