
Tamanho e Participação do Mercado de Celulose Regenerada
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 18.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 26.91 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.12 % |
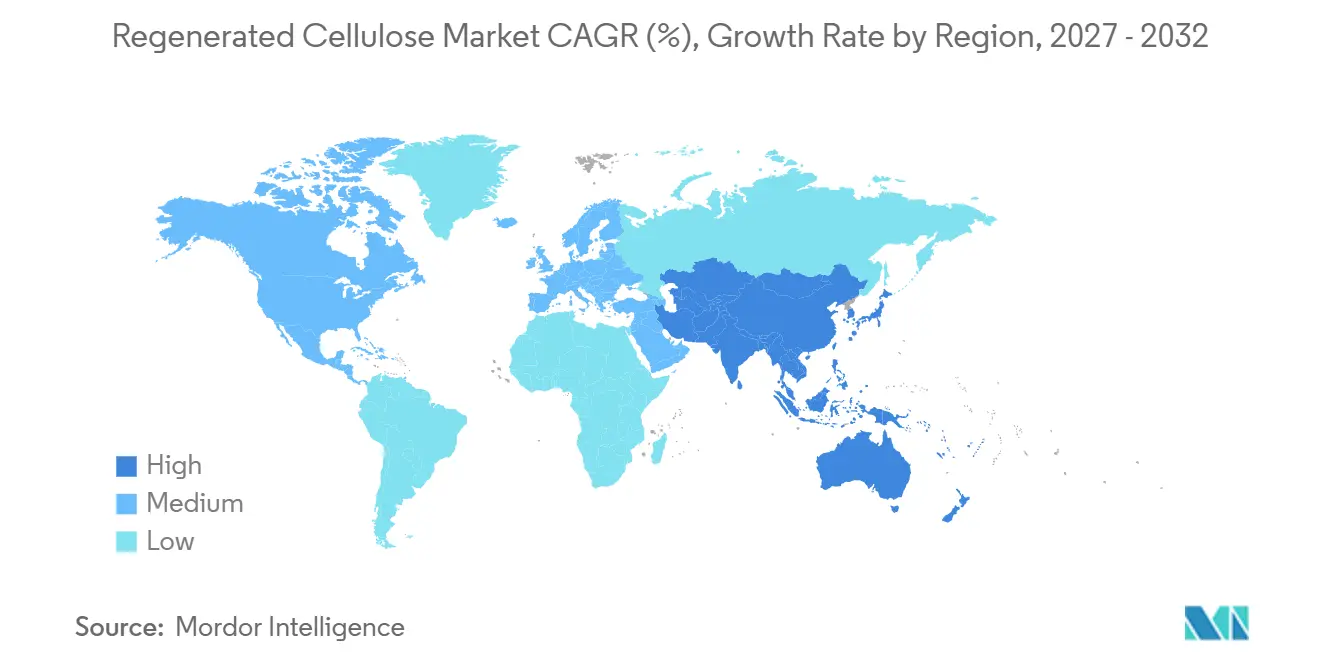
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
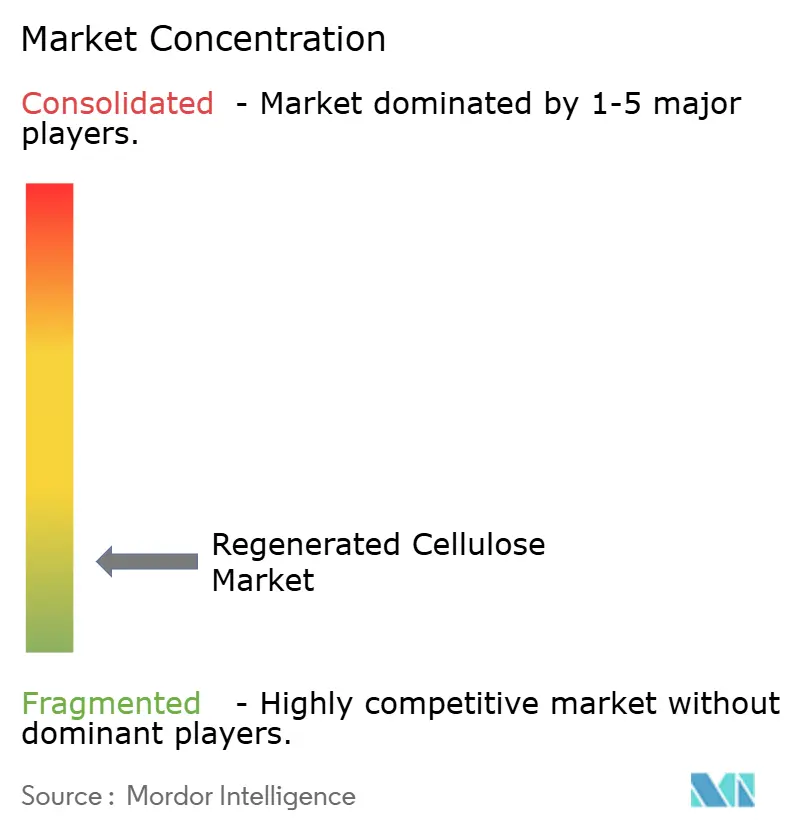
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Celulose Regenerada por Mordor Intelligence
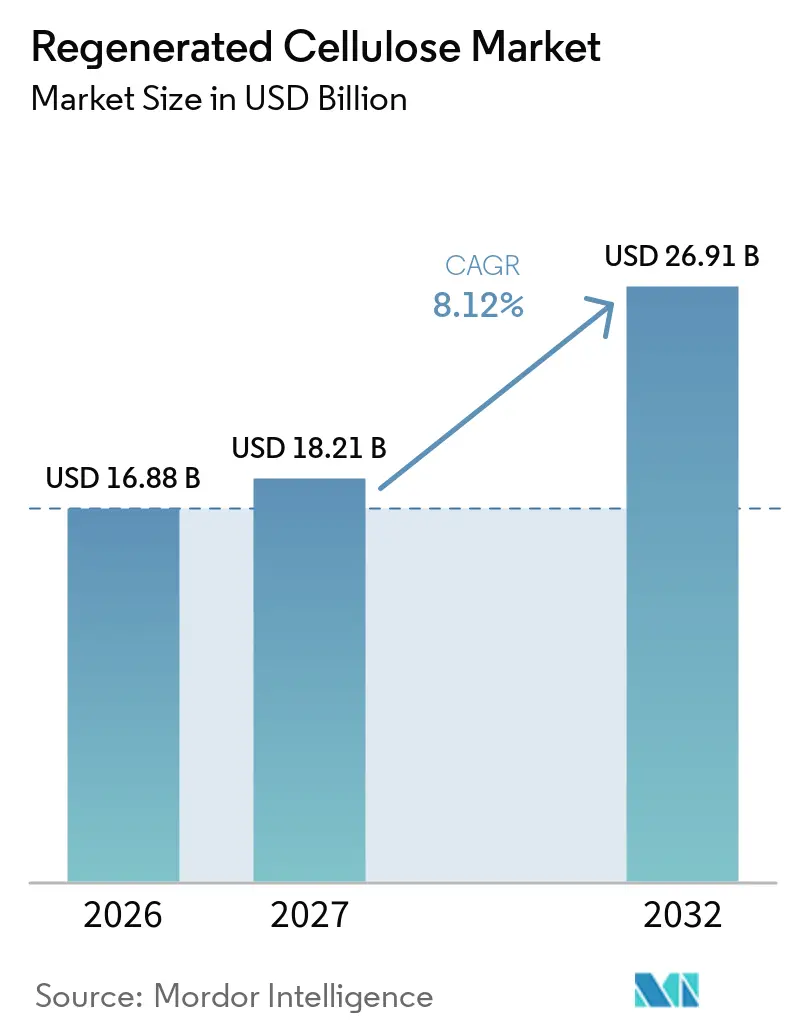
O tamanho do Mercado de Celulose Regenerada foi avaliado em 16,88 bilhões de USD em 2026 e estima-se que cresça de 18,21 bilhões de USD em 2027 para atingir 26,91 bilhões de USD até 2032, a um CAGR de 8,12% durante o período de previsão (2027-2032). O mercado de celulose regenerada está sendo impulsionado por compradores têxteis que estão se afastando de materiais à base de petróleo e buscando fibras com propriedades biodegradáveis. A demanda também está se ampliando em não tecidos para higiene e uso médico, especialmente na Ásia, onde o maior uso de lenços umedecidos, produtos de higiene feminina e produtos para cuidados com bebês sustenta materiais absorventes à base de celulose. A produção de lyocell em circuito fechado está indo além de um nicho têxtil premium à medida que os produtores aumentam a capacidade e reduzem a diferença entre aplicações especializadas e convencionais. Os requisitos regulatórios de rastreabilidade, conteúdo reciclado e fornecimento livre de desmatamento estão aumentando o valor das cadeias de fornecimento de polpa verificadas no mercado de celulose regenerada. Essas forças favorecem os produtores que conseguem combinar escala, acesso confiável à polpa e desempenho ambiental documentado, ao mesmo tempo que expõem os produtores não integrados a maiores pressões de custo e conformidade.
Principais Conclusões do Relatório
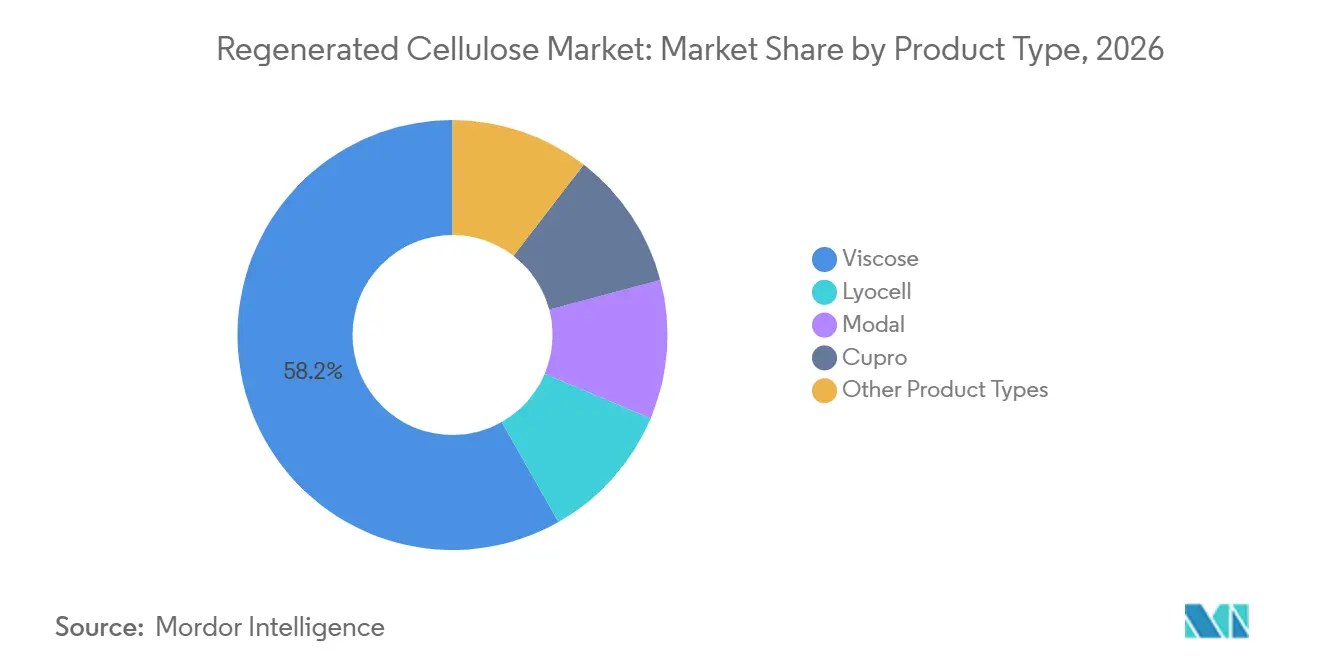
- Por tipo de produto, a viscose detinha 58,21% da participação do mercado de celulose regenerada em 2026, enquanto o lyocell tem previsão de avançar a um CAGR de 8,57% até 2032.
- Por forma de fibra, a fibra cortada detinha 64,34% da participação do mercado de celulose regenerada em 2026, enquanto a fibra de filamento tem previsão de avançar a um CAGR de 8,79% até 2032.
- Por fonte, a polpa de madeira detinha 73,67% da participação do mercado de celulose regenerada em 2026, enquanto os linters de algodão têm previsão de avançar a um CAGR de 8,91% até 2032.
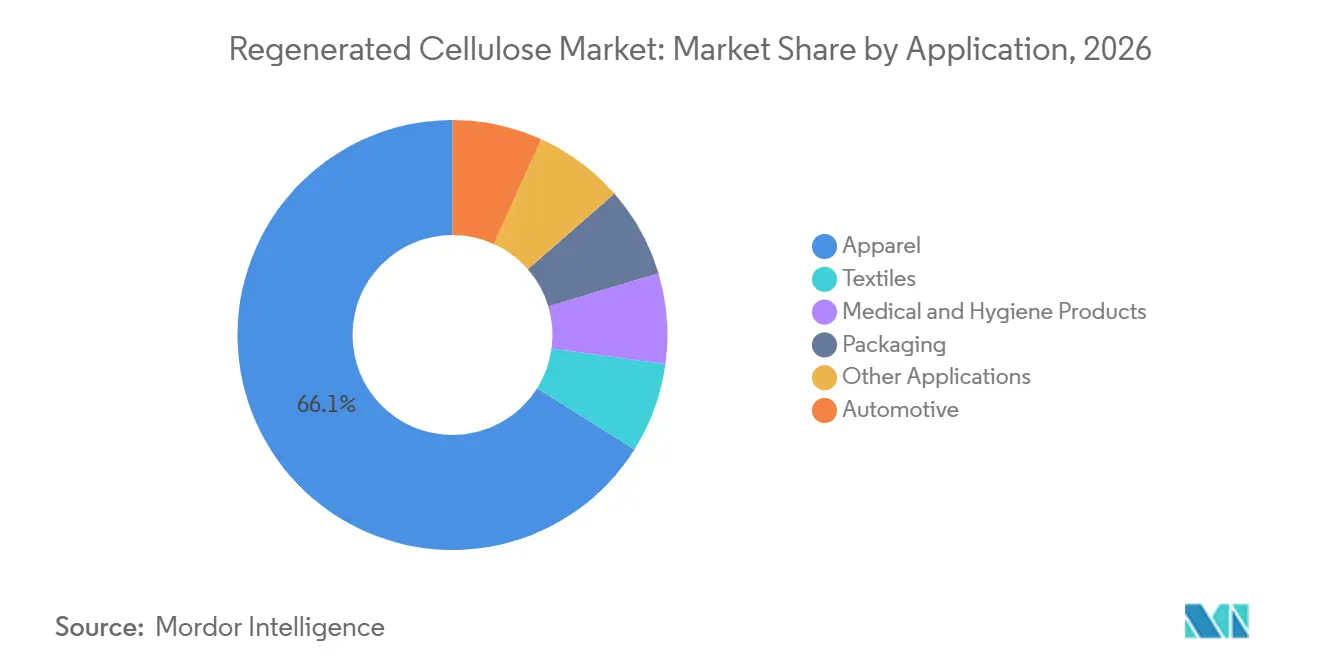
- Por aplicação, o vestuário detinha 66,06% da participação do mercado de celulose regenerada em 2026, enquanto os produtos médicos e de higiene têm previsão de avançar a um CAGR de 9,15% até 2032.
- Por geografia, a Ásia-Pacífico detinha 40,72% da participação do mercado de celulose regenerada em 2026 e tem previsão de avançar a um CAGR de 9,08% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição Orientada pela Sustentabilidade de Fibras à Base de Petróleo | +2.8% | Global, liderado pela UE, América do Norte e Leste Asiático | Médio prazo (2-4 anos) |
| Expansão do Vestuário Sustentável e Têxteis para o Lar | +2.3% | Global com núcleo na APAC, expansão para o MEA | Médio prazo (2-4 anos) |
| Crescimento em Não Tecidos para Higiene e Uso Médico | +1.7% | Núcleo na APAC, América do Norte e UE | Curto prazo (≤ 2 anos) |
| Pressão Regulatória por Insumos Têxteis Reciclados e Rastreáveis | +1.3% | UE, América do Norte, com influência na cadeia de fornecimento para China e Índia | Longo prazo (≥ 4 anos) |
| Expansão da Polpa de Dissolução Têxtil para Têxtil | +0.9% | China, UE, com adoção global seletiva | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição Orientada pela Sustentabilidade de Fibras à Base de Petróleo
A preocupação com a liberação de microplásticos e os impactos no fim da vida útil está aumentando a atenção para alternativas às fibras à base de petróleo. As fibras de celulose regenerada podem se biodegradar em condições padrão de compostagem, oferecendo às marcas uma opção de material que não está disponível nas fibras sintéticas convencionais. H&M e Patagonia incluíram expectativas de materiais preferenciais em suas abordagens de fornecimento, o que sustenta a demanda por fibras com atributos ambientais reconhecidos. A mudança não é uniforme entre as faixas de preço, pois o vestuário premium está adotando lyocell e modal, enquanto os fabricantes sensíveis ao preço em Bangladesh, Vietnã e Indonésia continuam a depender de fibra cortada de viscose com preços competitivos. Essa divisão sustenta diferentes estratégias de produto dentro do mercado de celulose regenerada, em vez de um único padrão de demanda. A Sateri relatou que a capacidade global de lyocell ultrapassou 1,3 milhão de toneladas métricas em 2025, indicando que o lyocell está ganhando a base de produção necessária para entrar em uma gama mais ampla de categorias de vestuário.
Expansão do Vestuário Sustentável e Têxteis para o Lar
A demanda por fibras celulósicas no vestuário está se tornando parte das especificações de compra e dos requisitos de certificação de produtos, em vez de depender apenas de compromissos públicos de sustentabilidade. A Grasim Industries Limited reportou INR 15.987 crore em receita de fibras celulósicas para o exercício fiscal de 2025, equivalente a aproximadamente 1,91 bilhões de USD, e declarou que a receita aumentou 6% em relação ao ano anterior por meio de maiores volumes. O resultado demonstra demanda contínua dos clientes mesmo quando as condições de preços são difíceis para os produtores. As aplicações em têxteis para o lar também estão se ampliando à medida que a Eastman Chemical Company introduziu o Naia Renew para enchimento de edredons e colchas na Heimtextil em janeiro de 2025. As aplicações de enchimento criam um caminho para o lyocell além dos tecidos planos, onde o penas e o poliéster têm sido tradicionalmente escolhas comuns. Os 400.000 toneladas métricas de produção de lyocell reportados pela Sateri em 2025 sugerem que a escala pode suportar um acesso mais amplo às aplicações de têxteis para o lar no mercado de massa.
Pressão Regulatória por Insumos Têxteis Reciclados e Rastreáveis
A Diretiva (UE) 2025/1892 introduziu regras harmonizadas de responsabilidade alargada do produtor para têxteis nos estados-membros da União Europeia. As regras exigem que os produtores financiem a recolha, triagem e reciclagem de resíduos têxteis pós-consumo, fortalecendo a demanda por insumos de fibras rastreáveis[1]. O Regulamento (UE) 2024/1781 fornece o quadro mais amplo de Ecodesign para Produtos Sustentáveis, incluindo a base para requisitos de produtos que podem favorecer o conteúdo reciclado e melhores informações sobre materiais. As marcas europeias enfrentam responsabilidade direta, mas os produtores asiáticos de fibras precisarão de polpa de dissolução reciclada certificada e confiável se quiserem fornecer materiais conformes. A Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd e a Circ anunciaram uma parceria de fornecimento de cinco anos em julho de 2025 para fabricar fibras cortadas de lyocell contendo 30% de conteúdo reciclado. Nos Estados Unidos, a Lei de Identificação de Produtos de Fibras Têxteis exige rotulagem genérica precisa das fibras, o que reforça a necessidade de declarações de fibras auditáveis.
Expansão da Polpa de Dissolução Têxtil para Têxtil
Uma planta de fibra de celulose regenerada à base de líquido iônico com capacidade de 1.000 toneladas métricas começou a operar na Província de Henan em julho de 2025. A planta foi desenvolvida pelo Instituto de Engenharia de Processos da Academia Chinesa de Ciências e marcou um passo comercial para um processo destinado a reduzir as emissões relacionadas a solventes[2]. O processo supostamente recupera mais de 99% do seu solvente e reduz as emissões de dióxido de carbono em 5.000 toneladas métricas por ano em comparação com os benchmarks de fibras fósseis. A Yibin Grace Group Co., Ltd. comissionou uma instalação de polpa de dissolução reciclada em Sichuan em abril de 2025 com uma capacidade inicial de 1.500 toneladas métricas por ano. A empresa planeja aumentar a capacidade para 60.000 toneladas métricas até 2027, utilizando resíduos têxteis pós-industriais e pós-consumo. Esses projetos indicam que as matérias-primas de próxima geração estão progredindo de pequenos testes para capacidades que podem influenciar as escolhas de fornecimento no mercado de celulose regenerada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Produção em Comparação com Algodão e Poliéster | -2.0% | Global, mais agudo no Sul da Ásia e na ASEAN | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços de Polpa de Dissolução e Energia | -1.4% | Global, mais pronunciado na Europa e em produtores asiáticos não integrados | Médio prazo (2-4 anos) |
| Infraestrutura de Coleta Insuficiente para Resíduos Têxteis e Resíduos Agrícolas | -0.8% | Mercados emergentes no Sul da Ásia e MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção em Comparação com Algodão e Poliéster
A produção de celulose regenerada, especialmente a viscose, necessita de soda cáustica, dissulfeto de carbono, tratamento de água e equipamentos de processamento especializados. Esses requisitos criam um ônus de custo que não se aplica da mesma forma à produção de poliéster. O custo de produção de fibra cortada de viscose pode ser 30%-50% superior ao da fibra cortada de poliéster em uma faixa de denier semelhante, enquanto o algodão pode se tornar mais competitivo durante períodos de colheita forte. A Grasim Industries Limited declarou que os altos preços das matérias-primas contribuíram para um declínio de 12% na lucratividade do negócio de fibras celulósicas no exercício fiscal de 2025 em relação ao ano anterior, apesar do crescimento. Os produtores europeus também enfrentam custos mais elevados de energia e conformidade ambiental, como demonstrado pela Kelheim Fibres GmbH ao entrar com pedido de insolvência autoadministrada em outubro de 2024. As regras de responsabilidade alargada do produtor podem reduzir a diferença de custo do ciclo de vida com os plásticos, mas as mudanças regulatórias não eliminarão a pressão de preços de curto prazo sobre os produtores de fibras.
Volatilidade dos Preços de Polpa de Dissolução e Energia
A polpa de madeira para dissolução representa 50%-55% do custo de produção da viscose, tornando as margens sensíveis às variações nos preços da polpa. O fornecimento de polpa está concentrado em um grupo limitado de regiões produtoras, enquanto a disponibilidade de polpa de dissolução de madeira macia pode permanecer restrita no médio prazo. Interrupções no fornecimento na América do Sul ou no Sudeste Asiático podem se refletir rapidamente na economia da fabricação de fibras, pois um grupo limitado de locais fornece grandes volumes. Os produtores especializados europeus enfrentam um desafio adicional decorrente dos custos voláteis de energia em mercados de carbono regulamentados, o que pode limitar sua capacidade de competir em produtos de grau padrão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Lyocell Avança Contra a Base de Receita da ViscoseA viscose detinha 58,21% da participação do mercado de celulose regenerada em 2026, refletindo a grande base de produção instalada na China e na Índia. As fiações em Bangladesh, Vietnã e países da Associação de Nações do Sudeste Asiático (ASEAN) continuam a usar viscose porque é versátil em uma ampla gama de deniers de fibra. Sua cadeia de fornecimento estabelecida significa que a substituição rápida é improvável no curto prazo. No entanto, as marcas estão monitorando mais de perto as emissões de dissulfeto de carbono da produção convencional de viscose. Isso coloca maior ênfase em práticas operacionais verificadas e rastreabilidade da polpa. O lyocell tem projeção de avançar a um CAGR de 8,57% até 2032, à medida que a capacidade se expande e as aplicações vão além do vestuário premium. A Sateri relatou que atingiu 600.000 toneladas métricas de capacidade de lyocell em 4 unidades na China até meados de 2026. Seu lançamento em setembro de 2025 da The Lyocell Company demonstrou seu esforço para posicionar o material para um público comercial mais amplo.
O lyocell está sendo usado em denim, materiais de enchimento, vestuário tecido e não tecidos técnicos. Seu perfil de produção em circuito fechado o torna relevante onde as marcas desejam documentação ambiental mais robusta sem abrir mão do desempenho da fibra. O modal permanece importante no vestuário íntimo porque sua maciez e durabilidade podem sustentar uma posição de produto premium. O cupro serve para forros de luxo e tecidos de moda onde o caimento e a respirabilidade são valorizados. A Asahi Kasei Corporation produz cupro Bemberg a partir de linters de algodão por meio de um processo de amônio cúprico em circuito fechado, o que demonstra o papel contínuo das fibras celulósicas especializadas. A Lenzing AG introduziu o TENCEL Lyocell HV100 em 2025 usando a tecnologia Variocut para comprimentos de fibra variados destinados a imitar texturas de algodão. O setor de celulose regenerada, portanto, inclui tanto o fornecimento de viscose em alto volume quanto materiais especializados que competem em desempenho, fornecimento e certificação.

Por Forma de Fibra:
A Escala da Fibra Cortada Encontra o Impulso da Fibra de FilamentoA fibra cortada detinha 64,34% do mercado de celulose regenerada em 2026 e permanece a principal forma utilizada pelos sistemas globais de fiação de fios. O formato se adapta às cadeias de fornecimento de vestuário estabelecidas e suporta usos em tecidos planos, malhas, não tecidos e fios misturados. Sua ampla compatibilidade mantém a fibra cortada como elemento central da demanda. A fibra de filamento tem projeção de avançar a um CAGR de 8,79% até 2032. O crescimento está sendo sustentado pelos requisitos do vestuário de luxo por alternativas à seda e ao nylon em tecidos leves. O desenvolvimento de filamento de lyocell de denier fino também amplia o escopo da celulose regenerada em tecidos premium. A Eastman Chemical Company e a Huafon Chemical anunciaram uma joint venture em agosto de 2025 para produzir fio de filamento de acetato de celulose Naia na China. Os parceiros apresentaram amostras de fio de alta tenacidade na Intertextile Shanghai 2025 para uso por fiações têxteis chinesas.
A produção de filamento requer capacidade especializada, o que oferece aos produtores estabelecidos oportunidades em categorias de vestuário com maiores expectativas de desempenho. A Xinxiang Chemical Fiber Co., Ltd. tem uma linha de filamento de celulose de biomassa de 30.000 toneladas métricas em construção, apoiando o desenvolvimento de material produzido localmente para essa forma. O projeto reflete o crescente interesse no filamento de celulose tanto para usos em moda quanto em têxteis técnicos. A fibra para não tecidos também está ganhando importância à medida que as marcas de consumo buscam materiais biodegradáveis para lenços umedecidos, absorventes higiênicos e geotêxteis. Esses produtos podem usar materiais à base de fibra cortada enquanto atendem a diferentes condições de demanda em relação ao vestuário. O fio e outras formas abastecem aplicações especializadas menores, incluindo usos industriais e em compósitos. Sua contribuição para a demanda é menor, mas os requisitos de desempenho técnico podem sustentar um valor realizado mais elevado. O mercado de celulose regenerada, portanto, tem uma base estável de fibra cortada ao lado de formatos de filamento e especializados de movimento mais rápido.
Por Fonte:
A Polpa de Madeira Ancora o Fornecimento, os Linters de Algodão Ganham ImpulsoA polpa de madeira detinha 73,67% do mercado de celulose regenerada em 2026 porque a infraestrutura de polpa de dissolução à base de plantações foi desenvolvida ao longo de várias décadas. A maioria dos processos de produção de viscose e lyocell em grande escala foi construída em torno da celulose derivada da madeira. Essa matéria-prima tem uma base ampla de fornecedores, mas também vincula os produtores de fibras à certificação florestal e à conformidade relacionada ao desmatamento. A Georgia-Pacific anunciou um projeto de modernização e expansão de 800 milhões de USD para sua fábrica Alabama River Cellulose, que deve adicionar 100.000 toneladas métricas de capacidade de polpa de madeira macia. Sua escala destaca o investimento contínuo em polpa de madeira como a principal fonte para derivados celulósicos. O fornecimento à base de madeira permanecerá importante, mas os clientes avaliam cada vez mais como ele é rastreado, certificado e processado.
A polpa de bambu está emergindo como uma alternativa não madeireira para produtores que conseguem garantir fornecimento certificado. A Jilin Chemical Fiber Co., Ltd. iniciou a produção comercial de REBOOCEL em maio de 2025 com 30.000 toneladas métricas por ano, usando 70% de bambu certificado pelo Conselho de Manejo Florestal e 30% de bambu reciclado. A polpa de resíduos agrícolas permanece em um estágio comercial inicial, embora o interesse político esteja aumentando na China. Os linters de algodão têm projeção de avançar a um CAGR de 8,91% até 2032. Seu uso sustenta o cupro, a celulose microcristalina de grau farmacêutico e aplicações químicas que requerem alta pureza de celulose alfa. As regras de rotulagem de fibras da Comissão Federal de Comércio também incentivam a divulgação clara do conteúdo para produtos têxteis vendidos nos Estados Unidos. A diversificação de fontes pode reduzir a dependência de uma única matéria-prima, mas cada alternativa deve atender a padrões confiáveis de qualidade e rastreabilidade.
Por Aplicação:
O Vestuário Ancora a Receita, os Produtos Médicos e de Higiene Impulsionam o CrescimentoO vestuário detinha 66,06% do mercado de celulose regenerada em 2026 e permanece o principal canal para viscose, lyocell, modal e cupro. O segmento se beneficia da respirabilidade, gestão da umidade e toque associados às fibras celulósicas. As marcas podem usar essas propriedades em produtos de moda onde o conforto é uma consideração de compra. A demanda por vestuário também sustenta grandes sistemas de fiação e tecelagem em toda a Ásia. Os produtos médicos e de higiene têm projeção de avançar a um CAGR de 9,15% até 2032. A demanda por lenços secos e úmidos premium na China está sustentando o consumo de não tecidos spunlace. Os consumidores associam cada vez mais os materiais biodegradáveis ao posicionamento de produtos orientados para a higiene. Isso oferece aos fornecedores de fibras um caminho para crescer por meio de aplicações menos dependentes dos ciclos do vestuário.
O envelhecimento das populações nos países desenvolvidos sustenta a demanda por produtos de incontinência adulta com componentes celulósicos absorventes. O crescente uso de produtos de higiene feminina e cuidados com bebês no Sul e Sudeste Asiático fornece outra fonte de demanda. A Daicel Corporation introduziu o BELLOCEA BS7 em março de 2025 como uma partícula esférica de acetato de celulose biodegradável para cosméticos, projetada para substituir microesferas sintéticas. O produto demonstra como os limites regulatórios sobre partículas plásticas podem criar demanda fora dos têxteis convencionais. Os têxteis para o lar, embalagens e usos automotivos acrescentam maior diversidade de aplicações. Os filmes de acetato de celulose podem ser usados como alternativas ao tereftalato de polietileno em aplicações de embalagem selecionadas. Os não tecidos automotivos podem ser usados em forros de teto e materiais de revestimento de assentos. Esses casos de uso fornecem demanda incremental enquanto o vestuário e a higiene permanecem as principais áreas de aplicação para o mercado de celulose regenerada.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 40,72% do mercado de celulose regenerada em 2026 e tem projeção de avançar a um CAGR de 9,08% até 2032. A China possui uma grande base de produção de fibra cortada de viscose, e a Sateri reportou 600.000 toneladas métricas de capacidade de lyocell em 4 unidades até meados de 2026. A Índia está se tornando um centro de fornecimento adicional porque a Grasim Industries Limited tem 824.000 toneladas métricas por ano de capacidade de fibra cortada de viscose e espera comissionar seu projeto de lyocell de primeira fase de 55.000 toneladas métricas em Harihar até meados de 2027. O Japão mantém uma posição premium por meio das operações de cupro da Asahi Kasei Corporation e do fornecimento rastreável de linters de algodão, enquanto as exportações de vestuário premium da Coreia do Sul sustentam a demanda por lyocell de maior valor. A densidade de produção, a capacidade de conversão têxtil e o crescente interesse dos consumidores em materiais premium sustentam a liderança da região.
América do Norte
A América do Norte é um consumidor a jusante e um definidor de ritmo regulatório, embora também possua importantes ativos de polpa a montante. A Lei de Identificação de Produtos de Fibras Têxteis exige nomenclatura genérica precisa das fibras para produtos têxteis vendidos nos Estados Unidos, o que confere vantagem aos fornecedores que conseguem documentar a composição e a origem das fibras. O investimento de 800 milhões de USD da Georgia-Pacific na Alabama River Cellulose deve adicionar 100.000 toneladas métricas de capacidade de polpa de dissolução de madeira macia até 2027. A Eastman Chemical Company expandiu seu portfólio Naia para enchimento de cama, roupas esportivas e denim, indicando trabalho contínuo com marcas e conversores têxteis em categorias de maior valor. O México e o Canadá acrescentam atividade de acabamento têxtil e consumo, enquanto os requisitos de fornecimento das marcas e o investimento em polpa moldam o papel da região.
Europa e Outras Regiões
A Europa é um centro de influência regulatória e demanda especializada. O Regulamento da União Europeia sobre Desmatamento exige que os grandes operadores demonstrem cadeias de fornecimento livres de desmatamento para produtos relevantes derivados da madeira a partir de 30 de dezembro de 2026, aumentando a importância da documentação do Conselho de Manejo Florestal e do Programa para o Reconhecimento de Certificação Florestal. O programa austríaco da Lenzing AG, incluindo uma expansão do Viscostar, sustenta uma estratégia focada em desempenho, rastreabilidade e aplicações de higiene. A América do Sul está expandindo seu papel de fornecimento de polpa de madeira para dissolução, enquanto uma planta planejada de polpa reciclada da Circ na França e a fabricação de produtos de higiene nos países do Conselho de Cooperação do Golfo podem ampliar a demanda circular e a jusante.
Cenário Competitivo
O mercado de celulose regenerada é altamente fragmentado, com os cinco principais players incluindo Sateri, Lenzing AG, Grasim Industries Limited, Tangshan Sanyou Xingda Chemical Fiber CO., Ltd. e Eastman Chemical Company. Os produtores chineses focam em escala e controle de custos em viscose padrão e lyocell de commodities, enquanto os fornecedores europeus e japoneses visam higiene, têxteis de luxo, produtos técnicos e aplicações que requerem certificação. Essas estratégias refletem diferenças no acesso a matérias-primas, tecnologia, custos operacionais e relacionamentos com clientes. A estrutura competitiva está dividida entre fornecimento de volume e diferenciação de maior margem. Os grandes fornecedores têm escala de compras e amplo alcance de clientes, mas a concorrência permanece ativa em produtos e regiões.
A Lenzing AG está fortalecendo sua posição em não tecidos especializados por meio de seu investimento Viscostar na Áustria. A Sateri expandiu sua posição em lyocell por meio dos projetos de Changzhou e Yutai e lançou The Lyocell Company em setembro de 2025. A Eastman Chemical Company fez parceria com a Huafon Chemical para estabelecer a fabricação local de fio de filamento de acetato de celulose na China. A Kelheim Fibres GmbH foi adquirida pelo LEO III Fund após seus processos de insolvência, e o novo proprietário planeja investimentos na infraestrutura de produção e eficiência na Alemanha. Essas ações demonstram investimento tanto na proximidade com a fabricação têxtil quanto no desenvolvimento de aplicações especializadas.
A reciclagem têxtil para têxtil, a polpa de resíduos agrícolas e a fiação com líquido iônico permanecem áreas onde os produtores podem estabelecer diferenciação. A instalação de líquido iônico de Henan e o projeto de polpa de dissolução reciclada da Yibin Grace Group Co., Ltd. mostram que os fornecedores chineses estão buscando matérias-primas de próxima geração, além do crescimento de capacidade. A Diretiva (UE) 2025/1892 e o Regulamento da União Europeia sobre Desmatamento favorecem os produtores que conseguem fornecer conteúdo reciclado verificado e insumos de madeira rastreáveis. O Naia Renew da Eastman Chemical Company usa 60% de polpa de madeira de origem sustentável e 40% de resíduos reciclados certificados pelo Padrão Global Reciclado por meio de contabilidade de balanço de massa, enquanto as práticas ambientais alinhadas à ISO 14001 podem influenciar as aquisições das marcas.
Líderes do Setor de Celulose Regenerada
-
Sateri
-
Lenzing AG
-
Grasim Industries Limited
-
Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd
-
Eastman Chemical Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Celulose Regenerada Empresas cobertas neste relatório
- Asahi Kasei Corporation
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- GP Cellulose GmbH
- Grasim Industries Limited
- Jilin Chemical Fiber Co., Ltd.
- Kelheim Fibres GmbH
- Lenzing AG
- Sappi Limited
- Sateri
- Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd
- Xinxiang Chemical Fiber Co., Ltd.
- Yibin Grace Group Co., Ltd.
- Zhejiang Fulida Fibre Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Celulose Regenerada
- Junho de 2026: A Grasim Industries Limited anunciou um investimento de INR 3.094 crore (aproximadamente 360,5 milhões de USD) para estabelecer uma capacidade adicional de 110.000 toneladas métricas por ano de fibra de lyocell em sua instalação de Harihar, em Karnataka, Índia. A expansão compreenderá duas linhas de produção de 55.000 toneladas métricas por ano cada, com comissionamento previsto para 2028 e 2030, respectivamente, apoiando o mercado de celulose regenerada por meio do aumento da produção doméstica de fibras celulósicas sustentáveis.
- Março de 2026: A Lenzing AG iniciou a produção de fibras de lyocell para não tecidos em sua instalação de Prachinburi, na Tailândia, sob sua marca VEOCEL, marcando a primeira produção dessa categoria de fibra na Ásia. O desenvolvimento expande as capacidades de fornecimento regional para fibras de lyocell biodegradáveis à base de madeira usadas em aplicações de higiene e não tecidos, apoiando o mercado de celulose regenerada por meio do aumento da disponibilidade de fibras especializadas.
Escopo do Relatório Global do Mercado de Celulose Regenerada
A celulose regenerada é um material fibroso produzido pela dissolução de celulose natural de fontes vegetais e sua conversão em fibras por meio de processamento químico ou físico. Ela combina a origem renovável da celulose com propriedades como maciez, absorção de umidade e versatilidade em aplicações têxteis e industriais.
O Mercado de Celulose Regenerada é segmentado por tipo de produto, forma de fibra, fonte, aplicação e geografia. Por tipo de produto, o mercado é segmentado em viscose, lyocell, modal, cupro e outros tipos de produto. Por forma de fibra, o mercado é segmentado em fibra cortada, fibra de filamento, fio, fibra para não tecidos e outras formas de fibra. Por fonte, o mercado é segmentado em polpa de madeira, linters de algodão, polpa de bambu, polpa de resíduos agrícolas e outras fontes. Por aplicação, o mercado é segmentado em vestuário, têxteis, produtos médicos e de higiene, embalagens, automotivo e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para a celulose regenerada em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Viscose |
| Lyocell |
| Modal |
| Cupro |
| Outros Tipos de Produto |
| Fibra Cortada |
| Fibra de Filamento |
| Fio |
| Fibra para Não Tecidos |
| Outras Formas de Fibra |
| Polpa de Madeira |
| Linters de Algodão |
| Polpa de Bambu |
| Polpa de Resíduos Agrícolas |
| Outras Fontes |
| Vestuário |
| Têxteis |
| Produtos Médicos e de Higiene |
| Embalagens |
| Automotivo |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Viscose | |
| Lyocell | ||
| Modal | ||
| Cupro | ||
| Outros Tipos de Produto | ||
| Por Forma de Fibra | Fibra Cortada | |
| Fibra de Filamento | ||
| Fio | ||
| Fibra para Não Tecidos | ||
| Outras Formas de Fibra | ||
| Por Fonte | Polpa de Madeira | |
| Linters de Algodão | ||
| Polpa de Bambu | ||
| Polpa de Resíduos Agrícolas | ||
| Outras Fontes | ||
| Por Aplicação | Vestuário | |
| Têxteis | ||
| Produtos Médicos e de Higiene | ||
| Embalagens | ||
| Automotivo | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de celulose regenerada?
O tamanho do mercado de celulose regenerada foi avaliado em 16,88 bilhões de USD em 2026 e estima-se que cresça de 18,21 bilhões de USD em 2027 para atingir 26,91 bilhões de USD até 2032, a um CAGR de 8,12% durante o período de previsão (2027-2032).
Qual tipo de produto detinha a maior participação em 2026?
A viscose detinha uma participação de 58,21% em 2026.
Por que o lyocell está crescendo mais rapidamente do que outras fibras de celulose regenerada?
As adições de capacidade, a produção em circuito fechado e o uso em vestuário, denim, materiais de enchimento e não tecidos sustentam o crescimento do lyocell.
Qual aplicação tem projeção de crescer mais rapidamente até 2032?
Os produtos médicos e de higiene têm projeção de avançar a um CAGR de 9,15% até 2032, sustentados pela demanda por lenços umedecidos, higiene feminina, cuidados com bebês e incontinência adulta.