
Taille et part du marché de la cellulose régénérée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 18.21 Milliards de dollars |
| Taille du Marché (2032) | 26.91 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la cellulose régénérée par Mordor Intelligence
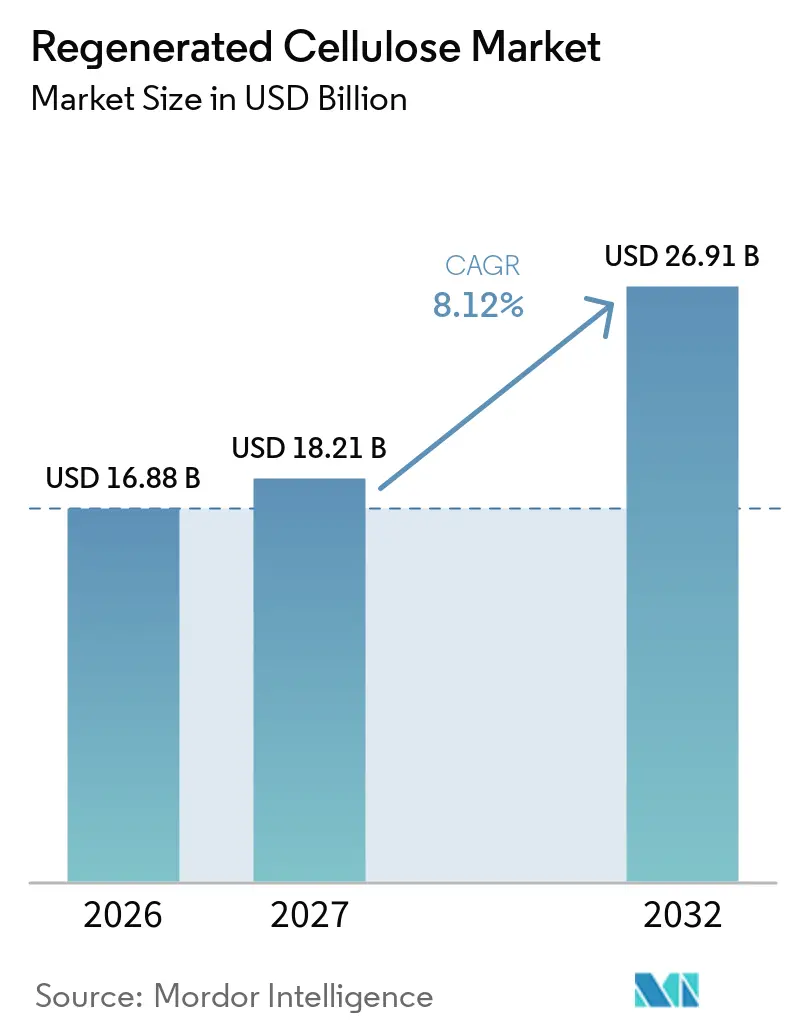
La taille du marché de la cellulose régénérée était évaluée à 16,88 milliards USD en 2026 et devrait croître de 18,21 milliards USD en 2027 pour atteindre 26,91 milliards USD d'ici 2032, à un CAGR de 8,12 % pendant la période de prévision (2027-2032). Le marché de la cellulose régénérée est soutenu par des acheteurs textiles qui s'éloignent des matériaux à base de pétrole et recherchent des fibres aux propriétés biodégradables. La demande s'élargit également dans les non-tissés hygiéniques et médicaux, notamment en Asie, où l'utilisation accrue de lingettes, de produits d'hygiène féminine et de produits de soins pour bébés soutient les matériaux absorbants à base de cellulose. La production de lyocell en circuit fermé dépasse le créneau textile premium à mesure que les producteurs augmentent leurs capacités et réduisent l'écart entre les applications spécialisées et grand public. Les exigences réglementaires en matière de traçabilité, de contenu recyclé et d'approvisionnement sans déforestation augmentent la valeur des chaînes d'approvisionnement en pâte vérifiée sur le marché de la cellulose régénérée. Ces forces favorisent les producteurs capables de combiner échelle, accès fiable à la pâte et performance environnementale documentée, tout en exposant les producteurs non intégrés à une pression accrue en matière de coûts et de conformité.
Points clés du rapport
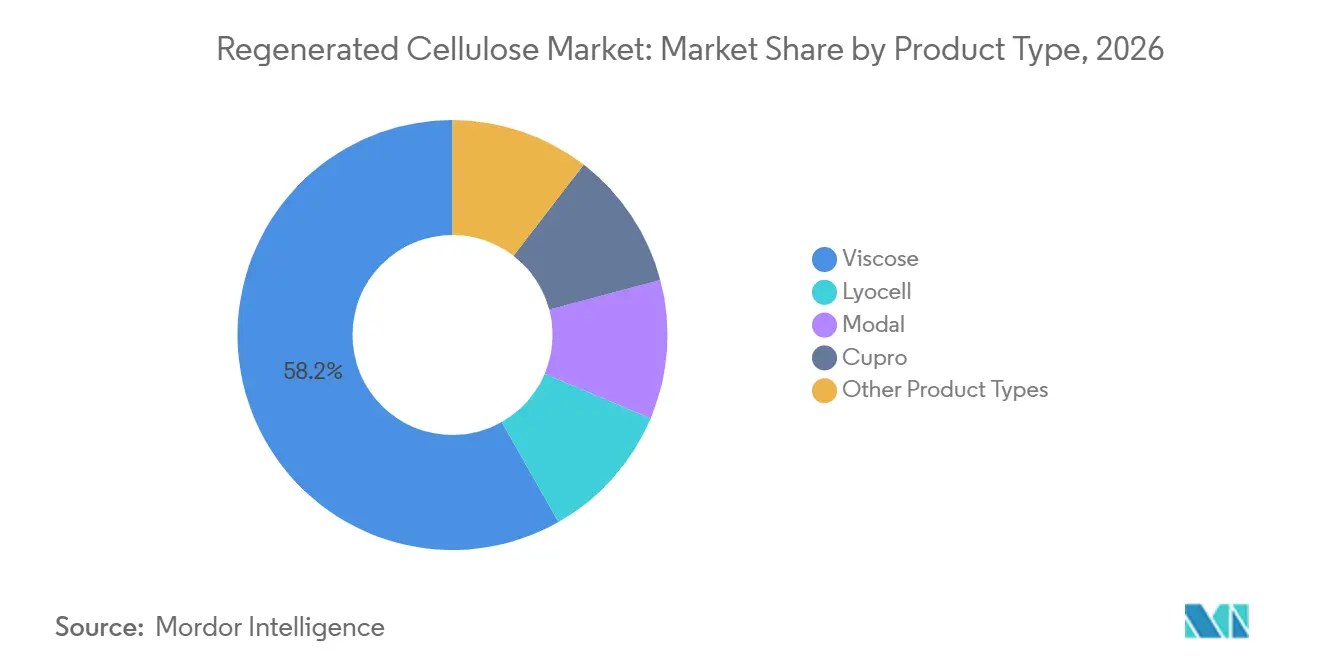
- Par type de produit, la viscose détenait 58,21 % de la part du marché de la cellulose régénérée en 2026, tandis que le lyocell devrait progresser à un CAGR de 8,57 % jusqu'en 2032.
- Par forme de fibre, la fibre courte détenait 64,34 % de la part du marché de la cellulose régénérée en 2026, tandis que la fibre filament devrait progresser à un CAGR de 8,79 % jusqu'en 2032.
- Par source, la pâte de bois détenait 73,67 % de la part du marché de la cellulose régénérée en 2026, tandis que les linters de coton devraient progresser à un CAGR de 8,91 % jusqu'en 2032.
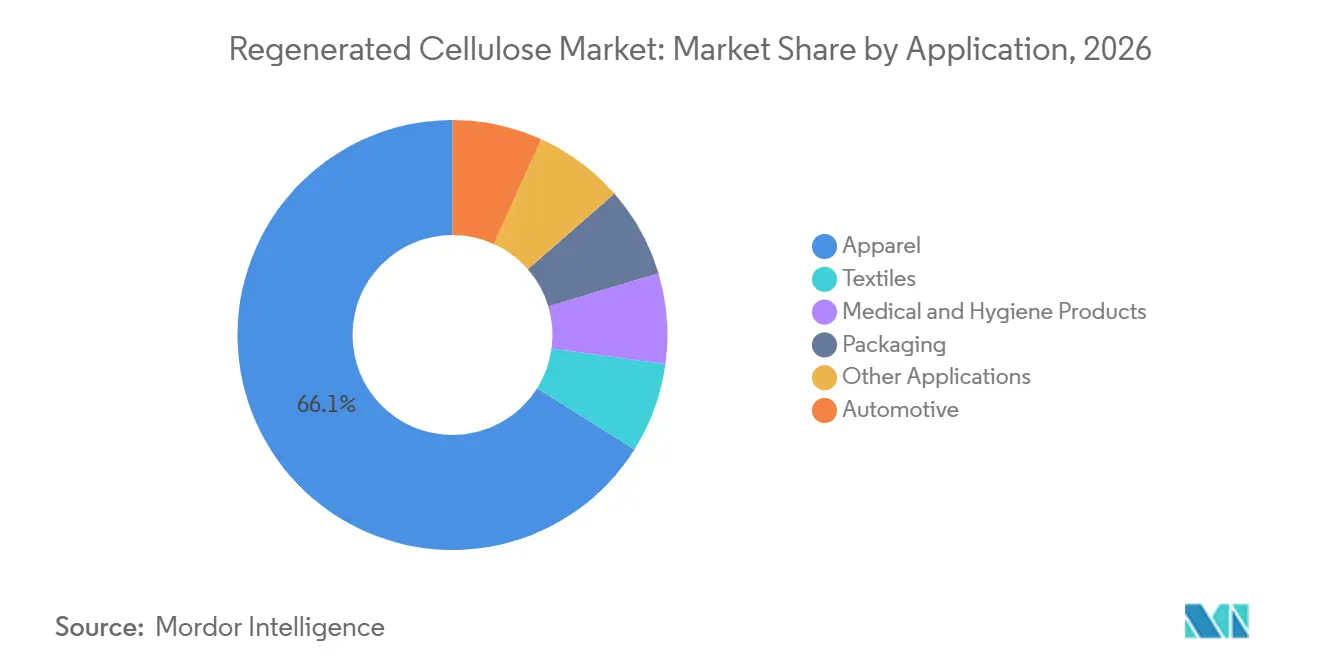
- Par application, l'habillement détenait 66,06 % de la part du marché de la cellulose régénérée en 2026, tandis que les produits médicaux et d'hygiène devraient progresser à un CAGR de 9,15 % jusqu'en 2032.
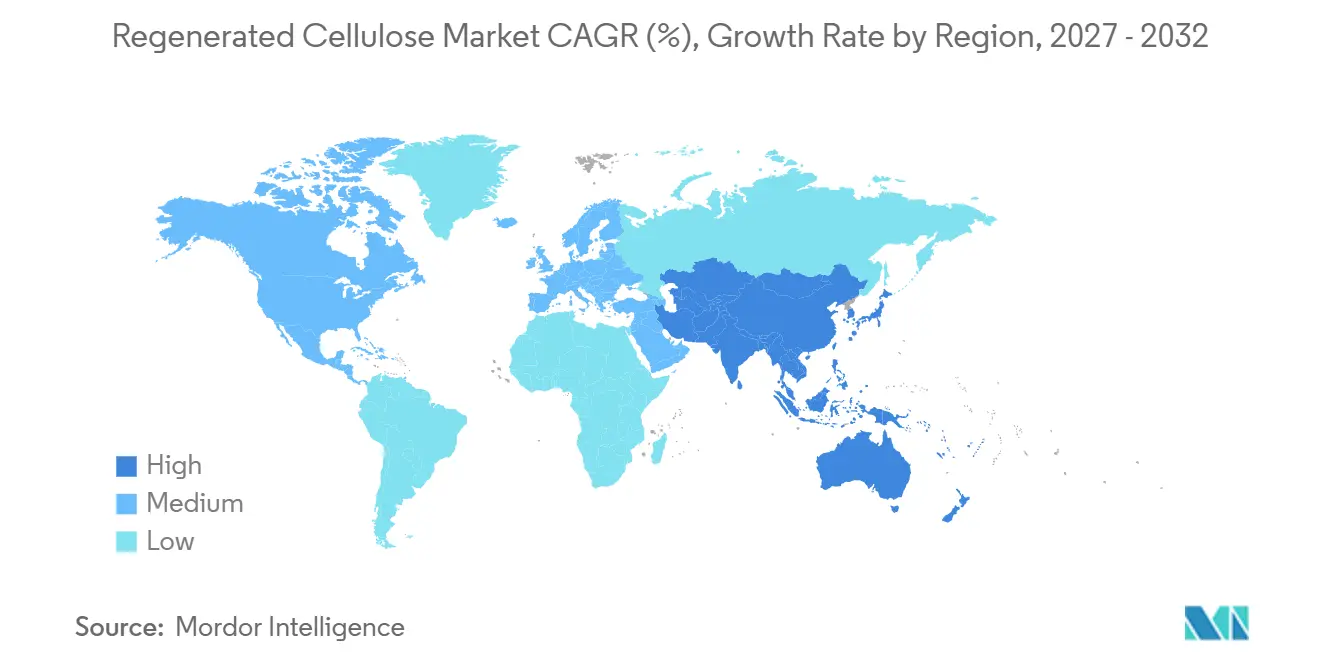
- Par géographie, l'Asie-Pacifique détenait 40,72 % de la part du marché de la cellulose régénérée en 2026 et devrait progresser à un CAGR de 9,08 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Substitution axée sur la durabilité des fibres à base de pétrole | +2.8% | Mondial, porté par l'UE, l'Amérique du Nord et l'Asie de l'Est | Moyen terme (2-4 ans) |
| Expansion de l'habillement durable et des textiles de maison | +2.3% | Mondial avec un cœur en APAC, débordement vers le MEA | Moyen terme (2-4 ans) |
| Croissance des non-tissés hygiéniques et médicaux | +1.7% | Cœur en APAC, Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Pression réglementaire pour des intrants textiles recyclés et traçables | +1.3% | UE, Amérique du Nord, avec une traction de la chaîne d'approvisionnement vers la Chine et l'Inde | Long terme (≥ 4 ans) |
| Montée en puissance de la pâte à dissoudre textile à textile | +0.9% | Chine, UE, avec une adoption mondiale sélective | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution axée sur la durabilité des fibres à base de pétrole
Les préoccupations concernant la dispersion de plastique et les impacts en fin de vie accroissent l'attention portée aux alternatives aux fibres à base de pétrole. Les fibres de cellulose régénérée peuvent se biodégrader dans des conditions de compostage standard, offrant aux marques une option de matériau non disponible avec les fibres synthétiques conventionnelles. H&M et Patagonia ont inclus des attentes en matière de matériaux préférés dans leurs approches d'approvisionnement, ce qui soutient la demande de fibres aux attributs environnementaux reconnus. Le changement n'est pas uniforme selon les niveaux de prix, car l'habillement haut de gamme adopte le lyocell et le modal, tandis que les fabricants sensibles aux prix au Bangladesh, au Vietnam et en Indonésie continuent de s'appuyer sur la fibre courte de viscose à prix compétitif. Cette division soutient différentes stratégies de produits au sein du marché de la cellulose régénérée plutôt qu'un schéma unique de demande. Sateri a rapporté que la capacité mondiale de lyocell a dépassé 1,3 million de tonnes métriques en 2025, indiquant que le lyocell acquiert la base de production nécessaire pour pénétrer une gamme plus large de catégories d'habillement.
Expansion de l'habillement durable et des textiles de maison
La demande de fibres cellulosiques dans l'habillement fait désormais partie des spécifications d'achat et des exigences de certification des produits, plutôt que de dépendre uniquement des engagements publics en matière de durabilité. Grasim Industries Limited a déclaré un chiffre d'affaires de fibres cellulosiques de 15 987 crores INR pour l'exercice 2025, soit environ 1,91 milliard USD, et a indiqué que le chiffre d'affaires a augmenté de 6 % d'une année sur l'autre grâce à des volumes plus élevés. Ce résultat témoigne d'une demande continue des clients même lorsque les conditions de prix sont difficiles pour les producteurs. Les applications de textiles de maison s'élargissent également, Eastman Chemical Company ayant présenté Naia Renew pour le rembourrage de couettes et d'édredons à Heimtextil en janvier 2025. Les applications de rembourrage créent une voie pour le lyocell au-delà des tissus plats, où le duvet et le polyester ont traditionnellement été des choix courants. Les 400 000 tonnes métriques de production de lyocell rapportées par Sateri en 2025 suggèrent que l'échelle peut soutenir un accès plus large aux applications de textiles de maison grand public.
Pression réglementaire pour des intrants textiles recyclés et traçables
La directive (UE) 2025/1892 a introduit des règles harmonisées de responsabilité élargie des producteurs pour les textiles dans les États membres de l'Union européenne. Ces règles obligent les producteurs à financer la collecte, le tri et le recyclage des déchets textiles post-consommation, renforçant la demande d'intrants fibreux traçables[1]. Le règlement (UE) 2024/1781 fournit le cadre plus large de l'écoconception pour des produits durables, y compris la base pour des exigences de produits pouvant favoriser le contenu recyclé et une meilleure information sur les matériaux. Les marques européennes font face à une responsabilité directe, mais les producteurs de fibres asiatiques devront disposer de pâte à dissoudre recyclée certifiée fiable s'ils souhaitent fournir des matériaux conformes. Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd et Circ ont annoncé un partenariat d'approvisionnement de cinq ans en juillet 2025 pour fabriquer des fibres courtes de lyocell contenant 30 % de contenu recyclé. Aux États-Unis, le Textile Fiber Products Identification Act exige un étiquetage précis des fibres génériques, ce qui renforce la nécessité de déclarations de fibres auditables.
Montée en puissance de la pâte à dissoudre textile à textile
Une usine de fibres de cellulose régénérée à base de liquide ionique d'une capacité de 1 000 tonnes métriques a commencé à fonctionner dans la province du Henan en juillet 2025. L'usine a été développée par l'Institut de génie des procédés de l'Académie des sciences de Chine et a marqué une étape commerciale pour un procédé destiné à réduire les émissions liées aux solvants[2]. Le procédé récupère apparemment plus de 99 % de son solvant et réduit les émissions de dioxyde de carbone de 5 000 tonnes métriques chaque année par rapport aux références en fibres fossiles. Yibin Grace Group Co., Ltd. a mis en service une installation de pâte à dissoudre recyclée dans le Sichuan en avril 2025 avec une capacité initiale de 1 500 tonnes métriques par an. L'entreprise prévoit de porter la capacité à 60 000 tonnes métriques d'ici 2027, en utilisant des déchets textiles post-industriels et post-consommation. Ces projets indiquent que les matières premières de nouvelle génération progressent des petits essais vers des capacités pouvant influencer les choix d'approvisionnement sur le marché de la cellulose régénérée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts de production élevés par rapport au coton et au polyester | -2.0% | Mondial, plus aigu en Asie du Sud et en ASEAN | Court terme (≤ 2 ans) |
| Volatilité des prix de la pâte à dissoudre et de l'énergie | -1.4% | Mondial, plus prononcé en Europe et chez les producteurs asiatiques non intégrés | Moyen terme (2-4 ans) |
| Infrastructure de collecte insuffisante pour les déchets textiles et les résidus agricoles | -0.8% | Marchés émergents en Asie du Sud, MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés par rapport au coton et au polyester
La production de cellulose régénérée, notamment la viscose, nécessite de la soude caustique, du disulfure de carbone, un traitement de l'eau et des équipements de traitement spécialisés. Ces exigences créent une charge de coûts qui ne s'applique pas de la même manière à la production de polyester. Le coût de production de la fibre courte de viscose peut être supérieur de 30 % à 50 % à celui de la fibre courte de polyester dans une gamme de deniers similaire, tandis que le coton peut devenir plus compétitif lors de périodes de récolte abondante. Grasim Industries Limited a déclaré que des prix élevés des matières premières ont contribué à une baisse de 12 % d'une année sur l'autre de la rentabilité de son activité de fibres cellulosiques pour l'exercice 2025, malgré la croissance. Les producteurs européens font également face à des coûts d'énergie et de conformité environnementale plus élevés, comme en témoigne l'entrée de Kelheim Fibres GmbH dans une procédure d'insolvabilité auto-administrée en octobre 2024. Les règles de responsabilité élargie des producteurs pourraient réduire l'écart de coût du cycle de vie avec les plastiques, mais les changements réglementaires ne supprimeront pas la pression à court terme sur les prix des fibres.
Volatilité des prix de la pâte à dissoudre et de l'énergie
La pâte de bois à dissoudre représente 50 % à 55 % du coût de production de la viscose, rendant les marges sensibles aux variations des prix de la pâte. L'approvisionnement en pâte est concentré dans un groupe limité de régions productrices, tandis que la disponibilité de la pâte à dissoudre de résineux peut rester contrainte à moyen terme. Les perturbations de l'approvisionnement en Amérique du Sud ou en Asie du Sud-Est peuvent se répercuter rapidement sur l'économie de la fabrication de fibres, car un groupe limité de sites fournit des volumes importants. Les producteurs spécialisés européens font face à un défi supplémentaire lié à la volatilité des coûts énergétiques dans les marchés carbone réglementés, ce qui peut limiter leur capacité à concurrencer sur les produits de qualité standard.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le lyocell progresse face à la base de revenus de la viscoseLa viscose détenait 58,21 % de la part du marché de la cellulose régénérée en 2026, reflétant la grande base de production installée en Chine et en Inde. Les filatures au Bangladesh, au Vietnam et dans les pays de l'Association des nations de l'Asie du Sud-Est (ASEAN) continuent d'utiliser la viscose en raison de sa polyvalence sur une large gamme de deniers de fibres. Sa chaîne d'approvisionnement établie rend un remplacement rapide peu probable à court terme. Cependant, les marques surveillent de plus près les émissions de disulfure de carbone provenant de la production conventionnelle de viscose. Cela met davantage l'accent sur les pratiques opérationnelles vérifiées et la traçabilité de la pâte. Le lyocell devrait progresser à un CAGR de 8,57 % jusqu'en 2032, à mesure que la capacité s'étend et que les applications dépassent l'habillement haut de gamme. Sateri a rapporté avoir atteint 600 000 tonnes métriques de capacité de lyocell sur 4 sites en Chine à mi-2026. Son lancement en septembre 2025 de The Lyocell Company a montré ses efforts pour positionner le matériau auprès d'un public commercial plus large.
Le lyocell est utilisé dans le denim, les matériaux de rembourrage, les vêtements tissés et les non-tissés techniques. Son profil de production en circuit fermé le rend pertinent lorsque les marques souhaitent une documentation environnementale plus solide sans sacrifier les performances des fibres. Le modal reste important dans la lingerie en raison de sa douceur et de sa durabilité, qui peuvent soutenir un positionnement de produit haut de gamme. Le cupro sert les doublures de luxe et les tissus de mode où le tombé et la respirabilité sont valorisés. Asahi Kasei Corporation produit le cupro Bemberg à partir de linters de coton par un procédé cuivre-ammonium en circuit fermé, ce qui illustre le rôle continu des fibres cellulosiques spécialisées. Lenzing AG a introduit TENCEL Lyocell HV100 en 2025 en utilisant la technologie Variocut pour des longueurs de fibres variées destinées à imiter les textures du coton. Le secteur de la cellulose régénérée comprend donc à la fois un approvisionnement en viscose à grand volume et des matériaux spécialisés qui se distinguent par leurs performances, leur approvisionnement et leur certification.

Par forme de fibre :
l'échelle de la fibre courte rencontre la dynamique de la fibre filamentLa fibre courte détenait 64,34 % du marché de la cellulose régénérée en 2026 et reste la principale forme utilisée par les systèmes mondiaux de filature de fils. Ce format s'adapte aux chaînes d'approvisionnement établies dans l'habillement et soutient les utilisations dans les tissus tissés, la bonneterie, les non-tissés et les fils mélangés. Sa large compatibilité maintient la fibre courte au cœur de la demande. La fibre filament devrait progresser à un CAGR de 8,79 % jusqu'en 2032. La croissance est soutenue par les exigences de l'habillement de luxe pour des alternatives à la soie et au nylon dans les tissus légers. Le développement de filaments de lyocell à faible denier élargit également la portée de la cellulose régénérée dans les tissus haut de gamme. Eastman Chemical Company et Huafon Chemical ont annoncé une coentreprise en août 2025 pour produire du fil de filament d'acétate de cellulose Naia en Chine. Les partenaires ont présenté des échantillons de fil à haute ténacité à Intertextile Shanghai 2025 pour une utilisation par les filatures textiles chinoises.
La production de filaments nécessite des capacités spécialisées, ce qui offre aux producteurs établis des opportunités dans les catégories d'habillement aux exigences de performance plus élevées. Xinxiang Chemical Fiber Co., Ltd. dispose d'une ligne de filament de cellulose de biomasse de 30 000 tonnes métriques en construction, soutenant le développement de matériaux produits localement pour cette forme. Le projet reflète un intérêt croissant pour le filament de cellulose pour les usages textiles de mode et techniques. La fibre non-tissée gagne également en importance à mesure que les marques grand public recherchent des matériaux biodégradables pour les lingettes, les serviettes hygiéniques et les géotextiles. Ces produits peuvent utiliser des matériaux à base de fibres courtes tout en répondant à des conditions de demande différentes de celles de l'habillement. Le fil et les autres formes approvisionnent des applications spécialisées plus petites, notamment des usages industriels et composites. Leur contribution à la demande est plus faible, mais les exigences de performance technique peuvent soutenir une valeur réalisée plus élevée. Le marché de la cellulose régénérée dispose donc d'une base stable de fibres courtes aux côtés de formats filament et spécialisés à évolution plus rapide.
Par source :
la pâte de bois ancre l'approvisionnement, les linters de coton gagnent en dynamiqueLa pâte de bois détenait 73,67 % du marché de la cellulose régénérée en 2026, car l'infrastructure de pâte à dissoudre à base de plantation a été développée sur plusieurs décennies. La plupart des procédés de production de viscose et de lyocell à grande échelle ont été construits autour de la cellulose dérivée du bois. Cette matière première dispose d'une large base de fournisseurs, mais elle lie également les producteurs de fibres à la certification forestière et à la conformité liée à la déforestation. Georgia-Pacific a annoncé un projet de modernisation et d'expansion de 800 millions USD pour son usine Alabama River Cellulose, qui devrait ajouter 100 000 tonnes métriques de capacité de pâte de résineux. Son envergure souligne l'investissement continu dans la pâte de bois comme source principale pour les dérivés cellulosiques. L'approvisionnement à base de bois restera important, mais les clients évaluent de plus en plus la manière dont il est tracé, certifié et transformé.
La pâte de bambou émerge comme une alternative non ligneuse pour les producteurs capables de sécuriser un approvisionnement certifié. Jilin Chemical Fiber Co., Ltd. a commencé la production commerciale de REBOOCEL en mai 2025 à 30 000 tonnes métriques par an, en utilisant 70 % de bambou certifié Forest Stewardship Council et 30 % de bambou recyclé. La pâte de résidus agricoles reste à un stade commercial précoce, bien que l'intérêt politique soit croissant en Chine. Les linters de coton devraient progresser à un CAGR de 8,91 % jusqu'en 2032. Leur utilisation soutient le cupro, la cellulose microcristalline de qualité pharmaceutique et les applications chimiques nécessitant une pureté élevée en cellulose alpha. Les règles d'étiquetage des fibres de la Federal Trade Commission encouragent également une divulgation claire du contenu pour les produits textiles vendus aux États-Unis. La diversification des sources peut réduire la dépendance à une seule matière première, mais chaque alternative doit répondre à des normes fiables de qualité et de traçabilité.
Par application :
l'habillement ancre les revenus, les produits médicaux et d'hygiène propulsent la croissanceL'habillement détenait 66,06 % du marché de la cellulose régénérée en 2026 et reste le principal débouché pour la viscose, le lyocell, le modal et le cupro. Le segment bénéficie de la respirabilité, de la gestion de l'humidité et du toucher associés aux fibres cellulosiques. Les marques peuvent utiliser ces propriétés dans des produits de mode où le confort est un critère d'achat. La demande en habillement soutient également de grands systèmes de filature et de tissage en Asie. Les produits médicaux et d'hygiène devraient progresser à un CAGR de 9,15 % jusqu'en 2032. La demande de lingettes sèches et humides haut de gamme en Chine soutient la consommation de non-tissés spunlace. Les consommateurs associent de plus en plus les matériaux biodégradables à un positionnement de produit orienté vers l'hygiène. Cela offre aux fournisseurs de fibres une voie de croissance à travers des applications moins dépendantes des cycles de l'habillement.
Le vieillissement des populations dans les pays développés soutient la demande de produits d'incontinence pour adultes avec des composants cellulosiques absorbants. L'utilisation croissante de produits d'hygiène féminine et de soins pour bébés en Asie du Sud et du Sud-Est constitue une autre source de demande. Daicel Corporation a introduit BELLOCEA BS7 en mars 2025 en tant que particule sphérique d'acétate de cellulose biodégradable pour les cosmétiques, conçue pour remplacer les microbilles synthétiques. Le produit montre comment les limites réglementaires sur les particules plastiques peuvent créer une demande en dehors des textiles conventionnels. Les textiles de maison, l'emballage et les usages automobiles ajoutent une diversité d'applications supplémentaire. Les films d'acétate de cellulose peuvent être utilisés comme alternatives au polyéthylène téréphtalate dans certaines applications d'emballage. Les non-tissés automobiles peuvent être utilisés dans les garnitures de plafond et les matériaux de doublure de sièges. Ces cas d'utilisation fournissent une demande incrémentale tandis que l'habillement et l'hygiène restent les principaux domaines d'application du marché de la cellulose régénérée.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 40,72 % du marché de la cellulose régénérée en 2026 et devrait progresser à un CAGR de 9,08 % jusqu'en 2032. La Chine dispose d'une grande base de production de fibre courte de viscose, et Sateri a rapporté 600 000 tonnes métriques de capacité de lyocell sur 4 sites à mi-2026. L'Inde devient un centre d'approvisionnement supplémentaire, car Grasim Industries Limited dispose d'une capacité de 824 000 tonnes métriques par an de fibre courte de viscose et prévoit de mettre en service son projet de lyocell de première phase de 55 000 tonnes métriques à Harihar d'ici mi-2027. Le Japon conserve une position premium grâce aux opérations de cupro d'Asahi Kasei Corporation et à l'approvisionnement traçable en linters de coton, tandis que les exportations d'habillement haut de gamme de la Corée du Sud soutiennent une demande de lyocell à plus haute valeur. La densité de production, la capacité de conversion textile et l'intérêt croissant des consommateurs pour les matériaux haut de gamme soutiennent le leadership de la région.
Amérique du Nord
L'Amérique du Nord est un consommateur en aval et un précurseur réglementaire, bien qu'elle dispose également d'importants actifs de pâte en amont. Le Textile Fiber Products Identification Act exige une dénomination précise des fibres génériques pour les produits textiles vendus aux États-Unis, ce qui avantage les fournisseurs capables de documenter la composition et l'origine des fibres. L'investissement de 800 millions USD de Georgia-Pacific dans Alabama River Cellulose devrait ajouter 100 000 tonnes métriques de capacité de pâte à dissoudre de résineux d'ici 2027. Eastman Chemical Company a étendu son portefeuille Naia au rembourrage de literie, aux vêtements de sport et au denim, indiquant un travail continu avec les marques et les transformateurs textiles dans des catégories à plus haute valeur. Le Mexique et le Canada ajoutent des activités de finition et de consommation textiles, tandis que les exigences d'approvisionnement des marques et l'investissement dans la pâte façonnent le rôle de la région.
Europe et autres régions
L'Europe est un centre d'influence réglementaire et de demande spécialisée. Le règlement de l'Union européenne sur la déforestation oblige les grands opérateurs à démontrer des chaînes d'approvisionnement sans déforestation pour les produits dérivés du bois concernés à partir du 30 décembre 2026, renforçant l'importance de la documentation Forest Stewardship Council et Programme for the Endorsement of Forest Certification. Le programme autrichien de Lenzing AG, incluant une expansion Viscostar, soutient une stratégie axée sur la performance, la traçabilité et les applications hygiéniques. L'Amérique du Sud élargit son rôle d'approvisionnement en pâte de bois à dissoudre, tandis qu'une usine de pâte recyclée Circ prévue en France et la fabrication de produits hygiéniques dans les pays du Conseil de coopération du Golfe pourraient élargir la demande circulaire et en aval.
Paysage concurrentiel
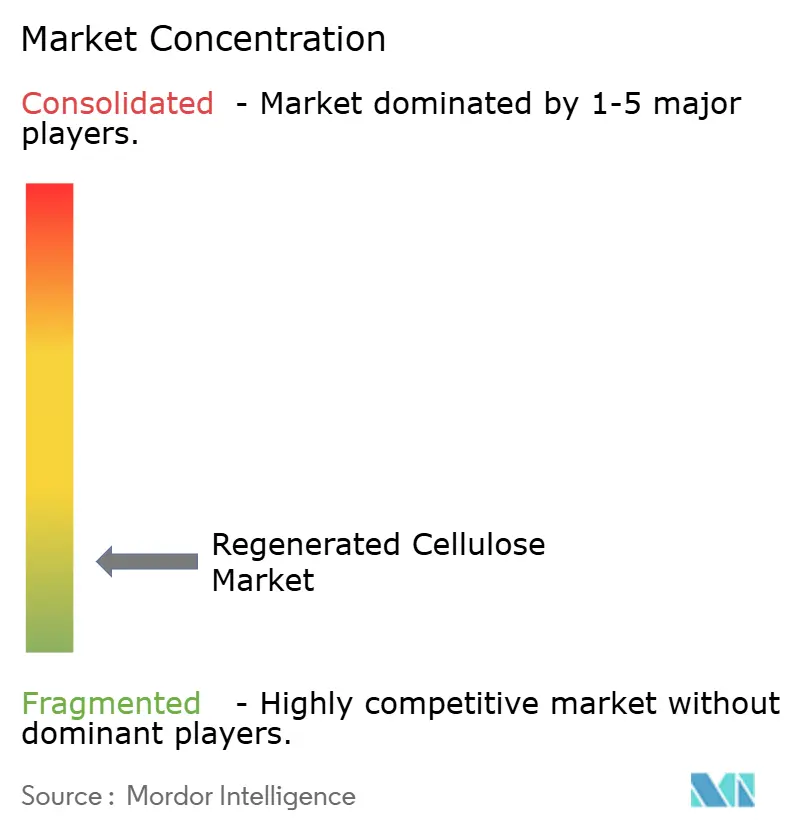
Le marché de la cellulose régénérée est très fragmenté, les cinq premiers acteurs étant Sateri, Lenzing AG, Grasim Industries Limited, Tangshan Sanyou Xingda Chemical Fiber CO., Ltd. et Eastman Chemical Company. Les producteurs chinois se concentrent sur l'échelle et le contrôle des coûts dans la viscose standard et le lyocell de base, tandis que les fournisseurs européens et japonais ciblent l'hygiène, les textiles de luxe, les produits techniques et les applications nécessitant une certification. Ces stratégies reflètent des différences dans l'accès aux matières premières, la technologie, les coûts d'exploitation et les relations avec les clients. La structure concurrentielle est divisée entre l'approvisionnement en volume et la différenciation à marges plus élevées. Les grands fournisseurs disposent d'un pouvoir d'achat à grande échelle et d'une large portée client, mais la concurrence reste active sur les produits et les régions.
Lenzing AG renforce sa position dans les non-tissés spécialisés grâce à son investissement Viscostar en Autriche. Sateri a élargi sa position dans le lyocell grâce aux projets de Changzhou et Yutai et a lancé The Lyocell Company en septembre 2025. Eastman Chemical Company s'est associé à Huafon Chemical pour établir une fabrication locale de fil de filament d'acétate de cellulose en Chine. Kelheim Fibres GmbH a été acquis par le fonds LEO III après sa procédure d'insolvabilité, et le nouveau propriétaire prévoit des investissements dans l'infrastructure de production allemande et l'efficacité. Ces actions témoignent d'investissements à la fois dans la proximité avec la fabrication textile et le développement d'applications spécialisées.
Le recyclage textile à textile, la pâte de résidus agricoles et le filage par liquide ionique restent des domaines où les producteurs peuvent établir une différenciation. L'installation de liquide ionique du Henan et le projet de pâte à dissoudre recyclée de Yibin Grace Group Co., Ltd. montrent que les fournisseurs chinois poursuivent des matières premières de nouvelle génération ainsi que la croissance des capacités. La directive (UE) 2025/1892 et le règlement de l'Union européenne sur la déforestation favorisent les producteurs capables de fournir du contenu recyclé vérifié et des intrants bois traçables. Naia Renew d'Eastman Chemical Company utilise 60 % de pâte de bois d'origine durable et 40 % de déchets recyclés certifiés Global Recycled Standard par comptabilité de masse, tandis que les pratiques environnementales alignées sur l'ISO 14001 peuvent influencer les achats des marques.
Leaders du secteur de la cellulose régénérée
-
Sateri
-
Lenzing AG
-
Grasim Industries Limited
-
Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd
-
Eastman Chemical Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la cellulose régénérée Entreprises couvertes dans ce rapport
- Asahi Kasei Corporation
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- GP Cellulose GmbH
- Grasim Industries Limited
- Jilin Chemical Fiber Co., Ltd.
- Kelheim Fibres GmbH
- Lenzing AG
- Sappi Limited
- Sateri
- Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd
- Xinxiang Chemical Fiber Co., Ltd.
- Yibin Grace Group Co., Ltd.
- Zhejiang Fulida Fibre Co., Ltd.
Développements industriels récents dans Marché de la cellulose régénérée
- Juin 2026 : Grasim Industries Limited a annoncé un investissement de 3 094 crores INR (environ 360,5 millions USD) pour établir une capacité supplémentaire de 110 000 tonnes métriques par an de fibres de lyocell dans son installation de Harihar au Karnataka, en Inde. L'expansion comprendra deux lignes de production de 55 000 tonnes métriques par an chacune, avec une mise en service prévue en 2028 et 2030 respectivement, soutenant le marché de la cellulose régénérée par une augmentation de la production nationale de fibres cellulosiques durables.
- Mars 2026 : Lenzing AG a commencé la production de fibres de lyocell de qualité non-tissée dans son installation de Prachinburi en Thaïlande sous sa marque VEOCEL, marquant la première production de cette catégorie de fibres en Asie. Ce développement élargit les capacités d'approvisionnement régionales pour les fibres de lyocell biodégradables à base de bois utilisées dans les applications hygiéniques et non-tissées, soutenant le marché de la cellulose régénérée par une disponibilité accrue de fibres spécialisées.
Portée du rapport mondial sur le marché de la cellulose régénérée
La cellulose régénérée est un matériau fibreux produit en dissolvant la cellulose naturelle provenant de sources végétales et en la convertissant en fibres par traitement chimique ou physique. Elle combine l'origine renouvelable de la cellulose avec des propriétés telles que la douceur, l'absorption d'humidité et la polyvalence dans les applications textiles et industrielles.
Le marché de la cellulose régénérée est segmenté par type de produit, forme de fibre, source, application et géographie. Par type de produit, le marché est segmenté en viscose, lyocell, modal, cupro et autres types de produits. Par forme de fibre, le marché est segmenté en fibre courte, fibre filament, fil, fibre non-tissée et autres formes de fibres. Par source, le marché est segmenté en pâte de bois, linters de coton, pâte de bambou, pâte de résidus agricoles et autres sources. Par application, le marché est segmenté en habillement, textiles, produits médicaux et d'hygiène, emballage, automobile et autres applications. Le rapport couvre également la taille du marché et les prévisions pour la cellulose régénérée dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Viscose |
| Lyocell |
| Modal |
| Cupro |
| Autres types de produits |
| Fibre courte |
| Fibre filament |
| Fil |
| Fibre non-tissée |
| Autres formes de fibres |
| Pâte de bois |
| Linters de coton |
| Pâte de bambou |
| Pâte de résidus agricoles |
| Autres sources |
| Habillement |
| Textiles |
| Produits médicaux et d'hygiène |
| Emballage |
| Automobile |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Viscose | |
| Lyocell | ||
| Modal | ||
| Cupro | ||
| Autres types de produits | ||
| Par forme de fibre | Fibre courte | |
| Fibre filament | ||
| Fil | ||
| Fibre non-tissée | ||
| Autres formes de fibres | ||
| Par source | Pâte de bois | |
| Linters de coton | ||
| Pâte de bambou | ||
| Pâte de résidus agricoles | ||
| Autres sources | ||
| Par application | Habillement | |
| Textiles | ||
| Produits médicaux et d'hygiène | ||
| Emballage | ||
| Automobile | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la cellulose régénérée ?
La taille du marché de la cellulose régénérée était évaluée à 16,88 milliards USD en 2026 et devrait croître de 18,21 milliards USD en 2027 pour atteindre 26,91 milliards USD d'ici 2032, à un CAGR de 8,12 % pendant la période de prévision (2027-2032).
Quel type de produit détenait la plus grande part en 2026 ?
La viscose détenait une part de 58,21 % en 2026.
Pourquoi le lyocell croît-il plus vite que les autres fibres de cellulose régénérée ?
Les ajouts de capacité, la production en circuit fermé et l'utilisation dans l'habillement, le denim, les matériaux de rembourrage et les non-tissés soutiennent la croissance du lyocell.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les produits médicaux et d'hygiène devraient progresser à un CAGR de 9,15 % jusqu'en 2032, soutenus par la demande de lingettes, d'hygiène féminine, de soins pour bébés et de produits d'incontinence pour adultes.