
Marktgröße und Marktanteile für Regenerierte Zellulose
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 18.21 Milliarden US-Dollar |
| Marktgröße (2032) | 26.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
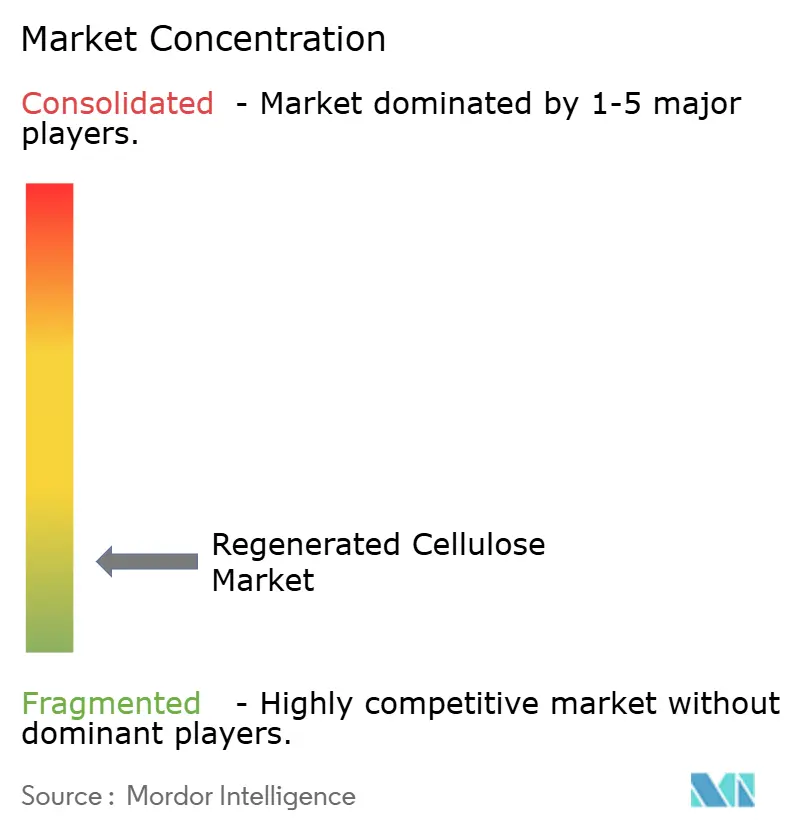
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Regenerierte Zellulose von Mordor Intelligence
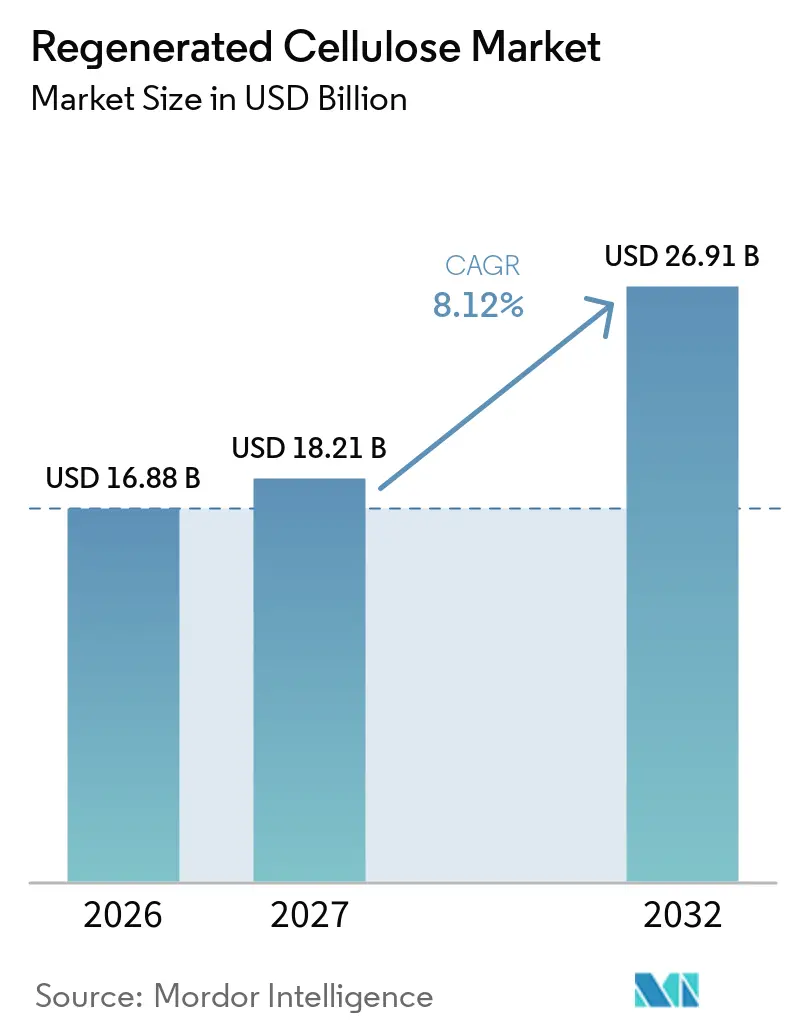
Die Marktgröße für Regenerierte Zellulose wurde 2026 auf 16,88 Milliarden USD geschätzt und soll von 18,21 Milliarden USD im Jahr 2027 auf 26,91 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,12 % während des Prognosezeitraums (2027–2032). Der Markt für Regenerierte Zellulose wird von Textileinkäufern unterstützt, die sich von erdölbasierten Materialien abwenden und Fasern mit biologisch abbaubaren Eigenschaften suchen. Die Nachfrage weitet sich auch bei Hygiene- und medizinischen Vliesstoffen aus, insbesondere in Asien, wo der verstärkte Einsatz von Feuchttüchern, Damenhygieneprodukten und Babypflegeprodukten zellulosebasierte Saugmaterialien begünstigt. Die Lyocell-Produktion im geschlossenen Kreislauf geht über eine Premium-Textielnische hinaus, da Hersteller Kapazitäten aufbauen und die Lücke zwischen Spezial- und Massenanwendungen verringern. Regulatorische Anforderungen an Rückverfolgbarkeit, Recyclinganteil und entwaldungsfreie Beschaffung erhöhen den Wert verifizierter Zellstofflieferketten im Markt für Regenerierte Zellulose. Diese Kräfte begünstigen Hersteller, die Skalierung, zuverlässigen Zellstoffzugang und dokumentierte Umweltleistung kombinieren können, während nicht integrierte Hersteller einem höheren Kosten- und Compliance-Druck ausgesetzt sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Viskose 2026 einen Marktanteil von 58,21 % am Markt für Regenerierte Zellulose, während Lyocell bis 2032 voraussichtlich mit einer CAGR von 8,57 % wachsen wird.
- Nach Faserform hielt Stapelfaser 2026 einen Marktanteil von 64,34 % am Markt für Regenerierte Zellulose, während Filamentfaser bis 2032 voraussichtlich mit einer CAGR von 8,79 % wachsen wird.
- Nach Quelle hielt Holzzellstoff 2026 einen Marktanteil von 73,67 % am Markt für Regenerierte Zellulose, während Baumwoll-Linters bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen werden.
- Nach Anwendung hielt Bekleidung 2026 einen Marktanteil von 66,06 % am Markt für Regenerierte Zellulose, während Medizin- und Hygieneprodukte bis 2032 voraussichtlich mit einer CAGR von 9,15 % wachsen werden.
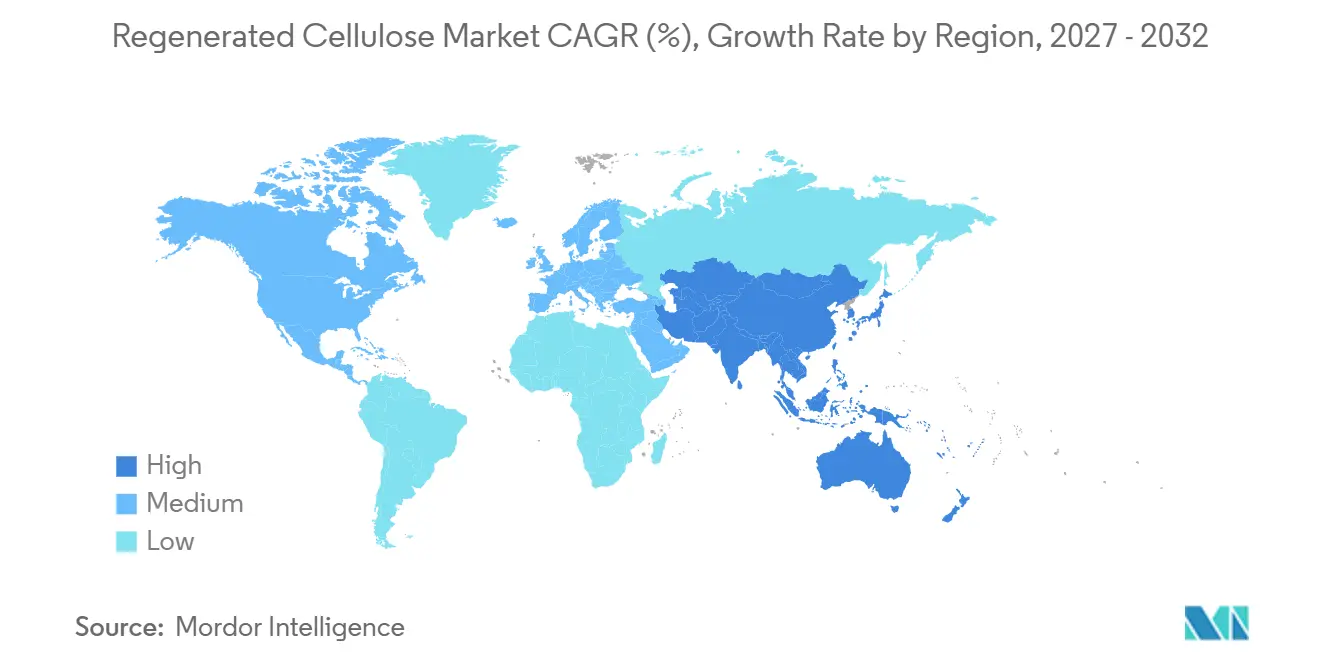
- Nach Geografie hielt Asien-Pazifik 2026 einen Marktanteil von 40,72 % am Markt für Regenerierte Zellulose und soll bis 2032 mit einer CAGR von 9,08 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachhaltigkeitsgetriebene Substitution erdölbasierter Fasern | +2.8% | Global, angeführt von EU, Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Expansion nachhaltiger Bekleidung und Heimtextilien | +2.3% | Global mit APAC-Kern, Ausweitung auf MEA | Mittelfristig (2–4 Jahre) |
| Wachstum bei Hygiene- und medizinischen Vliesstoffen | +1.7% | APAC-Kern, Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für recycelte und rückverfolgbare Textilinputs | +1.3% | EU, Nordamerika, mit Lieferketteneinfluss auf China und Indien | Langfristig (≥ 4 Jahre) |
| Skalierung von Textil-zu-Textil-Dissolving-Zellstoff | +0.9% | China, EU, mit selektiver globaler Übernahme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachhaltigkeitsgetriebene Substitution erdölbasierter Fasern
Die Besorgnis über Kunststoffabrieb und Auswirkungen am Lebensende erhöht die Aufmerksamkeit für Alternativen zu erdölbasierten Fasern. Regenerierte Zellulosefasern können unter standardmäßigen Kompostierungsbedingungen biologisch abgebaut werden, was Marken eine Materialoption bietet, die bei konventionellen Synthesefasern nicht verfügbar ist. H&M und Patagonia haben bevorzugte Materialerwartungen in ihre Beschaffungsansätze aufgenommen, was die Nachfrage nach Fasern mit anerkannten Umwelteigenschaften unterstützt. Der Wandel ist nicht einheitlich über alle Preissegmente hinweg, da Premium-Bekleidung Lyocell und Modal übernimmt, während preissensible Hersteller in Bangladesch, Vietnam und Indonesien weiterhin auf wettbewerbsfähig bepreiste Viskose-Stapelfasern setzen. Diese Aufspaltung unterstützt unterschiedliche Produktstrategien im Markt für Regenerierte Zellulose, anstatt eines einheitlichen Nachfragemusters. Sateri berichtete, dass die globale Lyocell-Kapazität 2025 1,3 Millionen Tonnen überstieg, was darauf hindeutet, dass Lyocell die Produktionsbasis gewinnt, die für den Eintritt in ein breiteres Spektrum von Bekleidungskategorien erforderlich ist.
Expansion nachhaltiger Bekleidung und Heimtextilien
Die Nachfrage nach zellulosischen Fasern in der Bekleidung wird Teil von Einkaufsspezifikationen und Produktzertifizierungsanforderungen, anstatt nur auf öffentliche Nachhaltigkeitszusagen zu setzen. Grasim Industries Limited meldete für das Geschäftsjahr 2025 einen Umsatz von INR 15.987 Crore im Bereich zellulosische Fasern, was ungefähr 1,91 Milliarden USD entspricht, und erklärte, dass der Umsatz durch höhere Volumina um 6 % gegenüber dem Vorjahr gestiegen ist. Das Ergebnis zeigt eine anhaltende Kundennachfrage, auch wenn die Preisbedingungen für Hersteller schwierig sind. Heimtextilienanwendungen weiten sich ebenfalls aus, da Eastman Chemical Company Naia Renew für Bettdecken- und Steppdeckenfüllungen auf der Heimtextil im Januar 2025 eingeführt hat. Füllungsanwendungen schaffen einen Weg für Lyocell jenseits von Flachgeweben, wo Daunen und Polyester traditionell gängige Optionen waren. Sateris gemeldete 400.000 Tonnen Lyocell-Produktion im Jahr 2025 legt nahe, dass die Skalierung einen breiteren Zugang zu Massenmarkt-Heimtextilienanwendungen unterstützen kann.
Regulatorischer Druck für recycelte und rückverfolgbare Textilinputs
Die Richtlinie (EU) 2025/1892 führte harmonisierte Regeln zur erweiterten Herstellerverantwortung für Textilien in den Mitgliedstaaten der Europäischen Union ein. Die Regeln verpflichten Hersteller, die Sammlung, Sortierung und das Recycling von Post-Consumer-Textilabfällen zu finanzieren, was die Nachfrage nach rückverfolgbaren Faserinputs stärkt[1]. Die Verordnung (EU) 2024/1781 bietet den übergeordneten Rahmen für Ökodesign für nachhaltige Produkte, einschließlich der Grundlage für Produktanforderungen, die Recyclinganteil und bessere Materialinformationen begünstigen können. Europäische Marken tragen direkte Verantwortung, aber asiatische Faserhersteller benötigen zuverlässig zertifizierten recycelten Dissolving-Zellstoff, wenn sie konforme Materialien liefern wollen. Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd und Circ gaben im Juli 2025 eine fünfjährige Lieferpartnerschaft bekannt, um Lyocell-Stapelfasern mit 30 % Recyclinganteil herzustellen. In den Vereinigten Staaten schreibt der Textile Fiber Products Identification Act eine genaue generische Faserkennzeichnung vor, was den Bedarf an prüfbaren Faserangaben verstärkt.
Skalierung von Textil-zu-Textil-Dissolving-Zellstoff
Eine auf ionischen Flüssigkeiten basierende Anlage zur Herstellung von Regenerierter Zellulosefaser mit einer Kapazität von 1.000 Tonnen nahm im Juli 2025 in der Provinz Henan den Betrieb auf. Die Anlage wurde vom Institut für Prozessingenieurwesen der Chinesischen Akademie der Wissenschaften entwickelt und markierte einen kommerziellen Schritt für ein Verfahren, das darauf abzielt, lösungsmittelbezogene Emissionen zu reduzieren[2]. Das Verfahren soll mehr als 99 % seines Lösungsmittels zurückgewinnen und die Kohlendioxidemissionen im Vergleich zu Benchmarks auf Basis fossiler Fasern um 5.000 Tonnen pro Jahr reduzieren. Yibin Grace Group Co., Ltd. nahm im April 2025 in Sichuan eine Anlage für recycelten Dissolving-Zellstoff mit einer Anfangskapazität von 1.500 Tonnen pro Jahr in Betrieb. Das Unternehmen plant, die Kapazität bis 2027 auf 60.000 Tonnen zu erhöhen, unter Verwendung von Post-Industrial- und Post-Consumer-Textilabfällen. Diese Projekte zeigen, dass Rohstoffe der nächsten Generation von kleinen Versuchen zu Kapazitäten fortschreiten, die Beschaffungsentscheidungen im Markt für Regenerierte Zellulose beeinflussen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten im Vergleich zu Baumwolle und Polyester | -2.0% | Global, am stärksten in Südasien und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Dissolving-Zellstoff und Energie | -1.4% | Global, am ausgeprägtesten in Europa und nicht integrierten asiatischen Herstellern | Mittelfristig (2–4 Jahre) |
| Unzureichende Sammelinfrastruktur für Textilabfälle und landwirtschaftliche Reststoffe | -0.8% | Schwellenmärkte in Südasien und MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten im Vergleich zu Baumwolle und Polyester
Die Herstellung von Regenerierter Zellulose, insbesondere Viskose, erfordert Natronlauge, Schwefelkohlenstoff, Wasseraufbereitung und spezialisierte Verarbeitungsanlagen. Diese Anforderungen schaffen eine Kostenbelastung, die bei der Polyesterproduktion in gleicher Weise nicht anfällt. Die Produktionskosten für Viskose-Stapelfasern können in einem vergleichbaren Denierbereich 30 %–50 % über denen von Polyester-Stapelfasern liegen, während Baumwolle in starken Erntejahren wettbewerbsfähiger werden kann. Grasim Industries Limited erklärte, dass hohe Rohstoffpreise trotz Wachstum zu einem Rückgang der Rentabilität im Bereich zellulosische Fasern im Geschäftsjahr 2025 um 12 % gegenüber dem Vorjahr beigetragen haben. Europäische Hersteller sehen sich zudem höheren Energie- und Umwelt-Compliance-Kosten gegenüber, wie die Einleitung eines Insolvenzverfahrens in Eigenverwaltung durch Kelheim Fibres GmbH im Oktober 2024 zeigt. Regeln zur erweiterten Herstellerverantwortung können die Lebenszykluskosten im Vergleich zu Kunststoffen verringern, aber regulatorische Änderungen werden den kurzfristigen Preisdruck auf Faserhersteller nicht beseitigen.
Preisvolatilität bei Dissolving-Zellstoff und Energie
Dissolving-Holzzellstoff macht 50 %–55 % der Viskose-Produktionskosten aus, was die Margen anfällig für Änderungen der Zellstoffpreise macht. Die Zellstoffversorgung ist auf eine begrenzte Gruppe von Herstellerregionen konzentriert, während die Verfügbarkeit von Nadelholz-Dissolving-Zellstoff mittelfristig eingeschränkt bleiben kann. Versorgungsunterbrechungen in Südamerika oder Südostasien können sich schnell auf die Wirtschaftlichkeit der Faserherstellung auswirken, da eine begrenzte Anzahl von Standorten große Mengen liefert. Europäische Spezialitätenhersteller stehen vor einer zusätzlichen Herausforderung durch volatile Energiekosten in regulierten Kohlenstoffmärkten, was ihre Wettbewerbsfähigkeit bei Standardprodukten einschränken kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
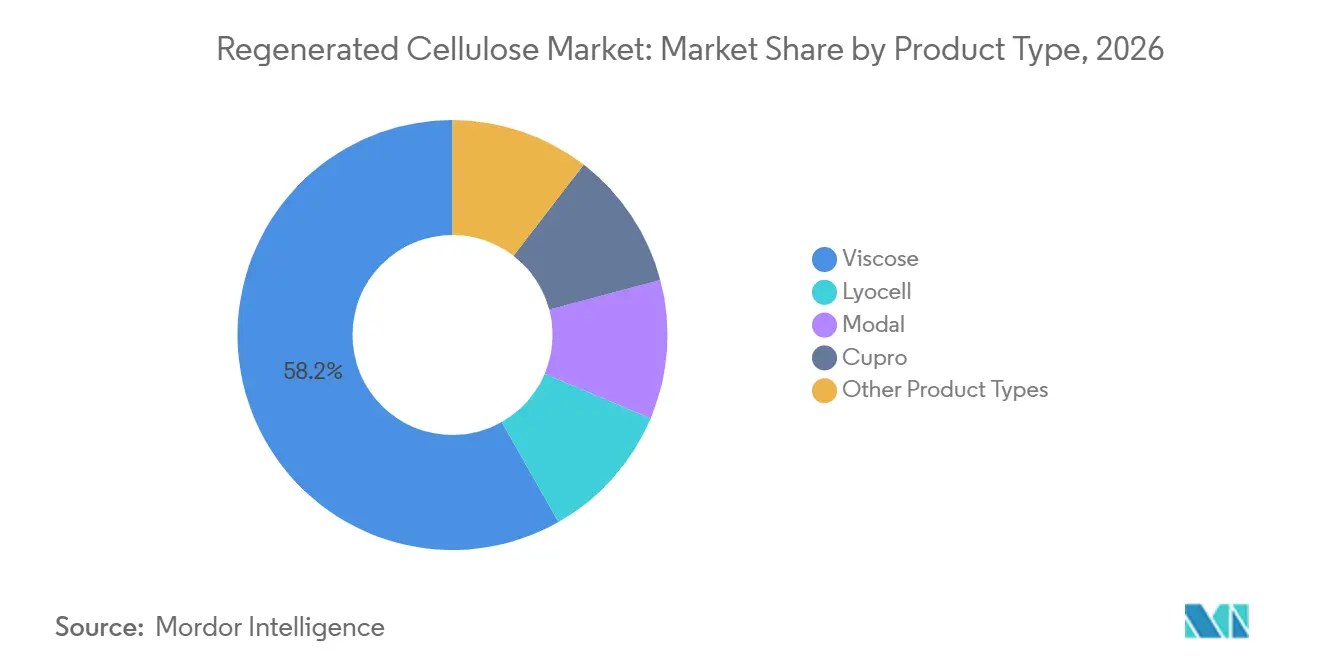
Lyocell gewinnt gegenüber der Umsatzbasis von ViskoseViskose hielt 2026 einen Marktanteil von 58,21 % am Markt für Regenerierte Zellulose, was die große installierte Produktionsbasis in China und Indien widerspiegelt. Spinnereien in Bangladesch, Vietnam und den Ländern des Verbands Südostasiatischer Nationen (ASEAN) verwenden weiterhin Viskose, da sie über ein breites Spektrum an Faserfeinheiten vielseitig einsetzbar ist. Ihre etablierte Lieferkette macht eine schnelle Substitution kurzfristig unwahrscheinlich. Marken beobachten jedoch die Schwefelkohlenstoffemissionen aus der konventionellen Viskoseproduktion genauer. Dies legt größeren Wert auf verifizierte Betriebspraktiken und Zellstoffrückverfolgbarkeit. Lyocell soll bis 2032 mit einer CAGR von 8,57 % wachsen, da die Kapazitäten ausgebaut werden und Anwendungen über Premium-Bekleidung hinausgehen. Sateri berichtete, dass es bis Mitte 2026 eine Lyocell-Kapazität von 600.000 Tonnen an 4 Standorten in China erreicht hat. Die im September 2025 gestartete The Lyocell Company zeigte das Bestreben, das Material einem breiteren kommerziellen Publikum zu positionieren.
Lyocell wird in Denim, Füllmaterialien, gewebter Bekleidung und technischen Vliesstoffen eingesetzt. Sein Produktionsprofil im geschlossenen Kreislauf macht es relevant, wenn Marken eine stärkere Umweltdokumentation wünschen, ohne auf Faserleistung zu verzichten. Modal bleibt in der Unterwäsche wichtig, da seine Weichheit und Haltbarkeit eine Premium-Produktpositionierung unterstützen können. Cupro dient Luxusfutterstoffen und Modestoffgeweben, bei denen Fließverhalten und Atmungsaktivität geschätzt werden. Asahi Kasei Corporation stellt Bemberg-Cupro aus Baumwoll-Linters durch ein geschlossenes Kupfer-Ammonium-Verfahren her, was die anhaltende Rolle von Spezial-Zellulosefasern zeigt. Lenzing AG führte 2025 TENCEL Lyocell HV100 unter Verwendung der Variocut-Technologie für unterschiedliche Faserlängen ein, die Baumwolltexturen ähneln sollen. Der Markt für Regenerierte Zellulose umfasst daher sowohl hochvolumige Viskoseversorgung als auch Spezialitätenmaterialien, die auf Leistung, Beschaffung und Zertifizierung konkurrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Faserform:
Skalierung der Stapelfaser trifft auf Dynamik der FilamentfaserStapelfaser hielt 2026 einen Marktanteil von 64,34 % am Markt für Regenerierte Zellulose und bleibt die Hauptform, die von globalen Garnspinnsystemen verwendet wird. Das Format passt zu etablierten Bekleidungslieferketten und unterstützt Anwendungen in Webgeweben, Strickwaren, Vliesstoffen und Mischgarnen. Seine breite Kompatibilität hält Stapelfaser im Mittelpunkt der Nachfrage. Filamentfaser soll bis 2032 mit einer CAGR von 8,79 % wachsen. Das Wachstum wird durch Anforderungen der Luxusbekleidung nach Alternativen zu Seide und Nylon in leichten Geweben unterstützt. Die Entwicklung von Lyocell-Filament in feiner Feinheit erweitert auch den Anwendungsbereich von Regenerierter Zellulose in Premium-Geweben. Eastman Chemical Company und Huafon Chemical gaben im August 2025 ein Gemeinschaftsunternehmen zur Herstellung von Naia-Zelluloseacetat-Filamentgarn in China bekannt. Die Partner stellten auf der Intertextile Shanghai 2025 hochfeste Garnmuster für chinesische Textilmühlen vor.
Die Filamentproduktion erfordert spezialisierte Fähigkeiten, was etablierten Herstellern Chancen in Bekleidungskategorien mit höheren Leistungsanforderungen bietet. Xinxiang Chemical Fiber Co., Ltd. hat eine Biomasse-Zellulose-Filamentlinie mit 30.000 Tonnen im Bau, die die Entwicklung von lokal produziertem Material für diese Form unterstützt. Das Projekt spiegelt das wachsende Interesse an Zellulose-Filament für Mode- und technische Textilverwendungen wider. Vliesstoff-Fasern gewinnen ebenfalls an Bedeutung, da Verbrauchermarken biologisch abbaubare Materialien für Feuchttücher, Hygienepads und Geotextilien suchen. Diese Produkte können stapelbasierte Materialien verwenden und dabei anderen Nachfragebedingungen als Bekleidung dienen. Garn und andere Formen versorgen kleinere Spezialanwendungen, einschließlich industrieller und Verbundanwendungen. Ihr Beitrag zur Nachfrage ist geringer, aber technische Leistungsanforderungen können einen höheren realisierten Wert unterstützen. Der Markt für Regenerierte Zellulose hat daher eine stabile Stapelfaserbasis neben schneller wachsenden Filament- und Spezialformaten.
Nach Quelle:
Holzzellstoff verankert die Versorgung, Baumwoll-Linters gewinnen an DynamikHolzzellstoff hielt 2026 einen Marktanteil von 73,67 % am Markt für Regenerierte Zellulose, da die auf Plantagen basierende Dissolving-Zellstoff-Infrastruktur über mehrere Jahrzehnte aufgebaut wurde. Die meisten großvolumigen Viskose- und Lyocell-Produktionsprozesse wurden auf Basis von holzbasierter Zellulose aufgebaut. Dieser Rohstoff hat eine breite Lieferantenbasis, verbindet Faserhersteller aber auch mit Forstzertifizierung und entwaldungsbezogener Compliance. Georgia-Pacific kündigte ein Modernisierungs- und Erweiterungsprojekt im Wert von 800 Millionen USD für seine Alabama River Cellulose-Mühle an, das voraussichtlich 100.000 Tonnen Nadelholzzellstoffkapazität hinzufügen wird. Die Größenordnung unterstreicht anhaltende Investitionen in Holzzellstoff als Kernquelle für Zellulosederivate. Die holzbasierte Versorgung wird wichtig bleiben, aber Kunden bewerten zunehmend, wie sie rückverfolgt, zertifiziert und verarbeitet wird.
Bambus-Zellstoff entwickelt sich als Nicht-Holz-Alternative für Hersteller, die zertifizierte Versorgung sichern können. Jilin Chemical Fiber Co., Ltd. begann im Mai 2025 mit der kommerziellen Produktion von REBOOCEL mit 30.000 Tonnen pro Jahr, unter Verwendung von 70 % Forest Stewardship Council-zertifiziertem Bambus und 30 % recyceltem Bambus. Zellstoff aus landwirtschaftlichen Reststoffen befindet sich noch in einem frühen kommerziellen Stadium, obwohl das politische Interesse in China zunimmt. Baumwoll-Linters sollen bis 2032 mit einer CAGR von 8,91 % wachsen. Ihre Verwendung unterstützt Cupro, mikrokristalline Zellulose in pharmazeutischer Qualität und chemische Anwendungen, die eine hohe Alpha-Zellulose-Reinheit erfordern. Die Faserkennzeichnungsregeln der Federal Trade Commission fördern auch eine klare Inhaltsangabe für in den Vereinigten Staaten verkaufte Textilprodukte. Die Diversifizierung der Quellen kann die Abhängigkeit von einem einzigen Rohstoff verringern, aber jede Alternative muss zuverlässige Qualitäts- und Rückverfolgbarkeitsstandards erfüllen.
Nach Anwendung:
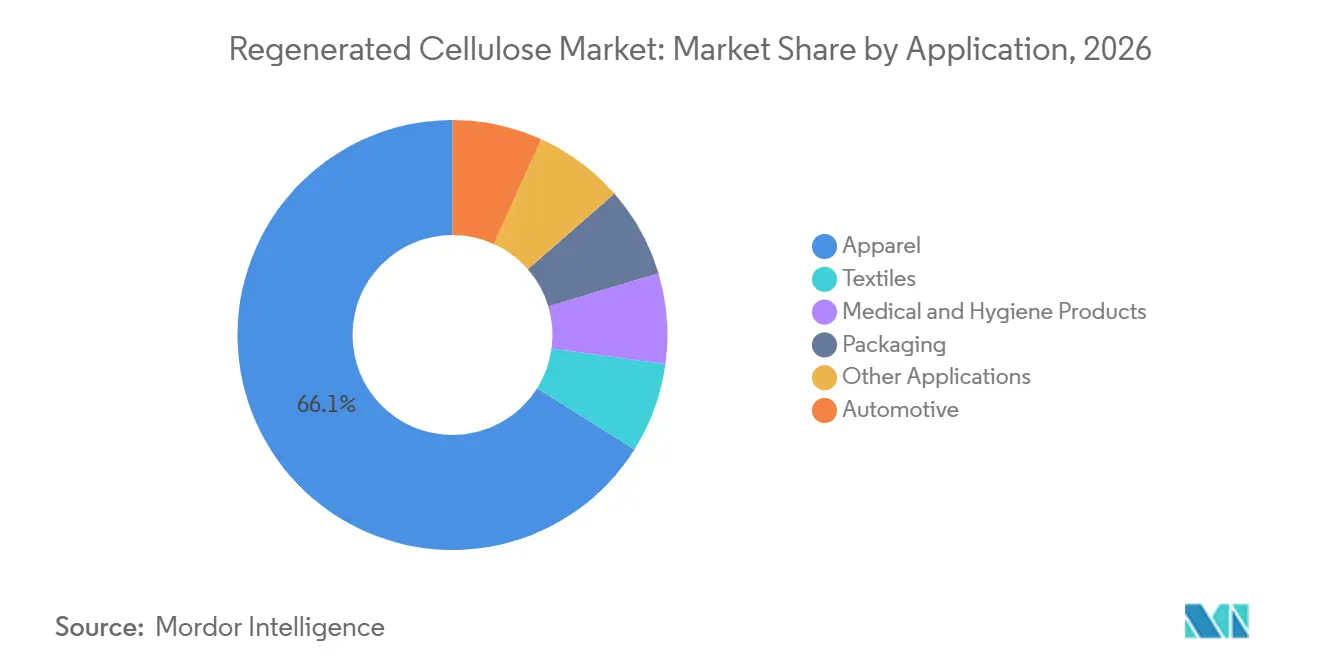
Bekleidung verankert den Umsatz, Medizin- und Hygieneprodukte treiben das Wachstum voranBekleidung hielt 2026 einen Marktanteil von 66,06 % am Markt für Regenerierte Zellulose und bleibt der Hauptabsatzmarkt für Viskose, Lyocell, Modal und Cupro. Das Segment profitiert von der Atmungsaktivität, dem Feuchtigkeitsmanagement und dem Tragegefühl, das mit zellulosischen Fasern verbunden ist. Marken können diese Eigenschaften in Modeprodukten nutzen, bei denen Komfort ein Kaufkriterium ist. Die Bekleidungsnachfrage unterstützt auch große Spinn- und Websysteme in ganz Asien. Medizin- und Hygieneprodukte sollen bis 2032 mit einer CAGR von 9,15 % wachsen. Die Premium-Nachfrage nach trockenen und feuchten Feuchttüchern in China unterstützt den Verbrauch von Spunlace-Vliesstoffen. Verbraucher verbinden biologisch abbaubare Materialien zunehmend mit hygienisch ausgerichteter Produktpositionierung. Dies gibt Faserlieferanten einen Weg, durch Anwendungen zu wachsen, die weniger von Bekleidungszyklen abhängig sind.
Alternde Bevölkerungen in entwickelten Ländern unterstützen die Nachfrage nach Inkontinenzprodukten für Erwachsene mit saugfähigen Zelluloseanteilen. Der wachsende Einsatz von Damenhygiene- und Babypflegeprodukten in Süd- und Südostasien bietet eine weitere Nachfragequelle. Daicel Corporation führte im März 2025 BELLOCEA BS7 als biologisch abbaubares sphärisches Zelluloseacetat-Partikel für Kosmetika ein, das synthetische Mikroperlen ersetzen soll. Das Produkt zeigt, wie regulatorische Beschränkungen für Kunststoffpartikel Nachfrage außerhalb konventioneller Textilien schaffen können. Heimtextilien, Verpackungen und Automobilanwendungen fügen weitere Anwendungsvielfalt hinzu. Zelluloseacetat-Folien können als Alternativen zu Polyethylenterephthalat in ausgewählten Verpackungsanwendungen eingesetzt werden. Automobil-Vliesstoffe können in Dachhimmeln und Sitzbezugsmaterialien verwendet werden. Diese Anwendungsfälle bieten inkrementelle Nachfrage, während Bekleidung und Hygiene die Hauptanwendungsbereiche für den Markt für Regenerierte Zellulose bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt 2026 einen Marktanteil von 40,72 % am Markt für Regenerierte Zellulose und soll bis 2032 mit einer CAGR von 9,08 % wachsen. China verfügt über eine große Produktionsbasis für Viskose-Stapelfasern, und Sateri berichtete bis Mitte 2026 über eine Lyocell-Kapazität von 600.000 Tonnen an 4 Standorten. Indien entwickelt sich zu einem weiteren Versorgungszentrum, da Grasim Industries Limited über eine Viskose-Stapelfaserkapazität von 824.000 Tonnen pro Jahr verfügt und erwartet, sein Lyocell-Projekt der ersten Phase mit 55.000 Tonnen in Harihar bis Mitte 2027 in Betrieb zu nehmen. Japan behält eine Premium-Position durch die Cupro-Aktivitäten von Asahi Kasei Corporation und die rückverfolgbare Baumwoll-Linter-Beschaffung, während Südkoreas Premium-Bekleidungsexporte eine höherwertige Lyocell-Nachfrage unterstützen. Produktionsdichte, Textilverarbeitungskapazität und wachsendes Verbraucherinteresse an Premium-Materialien unterstützen die Führungsposition der Region.
Nordamerika
Nordamerika ist ein nachgelagerter Verbraucher und regulatorischer Schrittmacher, obwohl es auch wichtige vorgelagerte Zellstoffanlagen besitzt. Der Textile Fiber Products Identification Act schreibt eine genaue generische Faserbenennung für in den Vereinigten Staaten verkaufte Textilprodukte vor, was Lieferanten begünstigt, die Faserzusammensetzung und Herkunft dokumentieren können. Georgia-Pacifics Investition von 800 Millionen USD in Alabama River Cellulose soll bis 2027 100.000 Tonnen Nadelholz-Dissolving-Zellstoffkapazität hinzufügen. Eastman Chemical Company hat sein Naia-Portfolio auf Bettfüllungen, Aktivbekleidung und Denim ausgeweitet, was auf anhaltende Zusammenarbeit mit Marken und Textilverarbeitern in höherwertigen Kategorien hindeutet. Mexiko und Kanada fügen Textilveredelungs- und Verbrauchsaktivitäten hinzu, während Markenbeschaffungsanforderungen und Zellstoffinvestitionen die Rolle der Region prägen.
Europa und andere Regionen
Europa ist ein Zentrum für regulatorischen Einfluss und Spezialitätennachfrage. Die EU-Entwaldungsverordnung verpflichtet große Betreiber ab dem 30. Dezember 2026, entwaldungsfreie Lieferketten für relevante holzbasierte Produkte nachzuweisen, was die Bedeutung von Forest Stewardship Council- und Programme for the Endorsement of Forest Certification-Dokumentation erhöht. Lenzing AGs österreichisches Programm, einschließlich einer Viscostar-Erweiterung, unterstützt eine Strategie, die auf Leistung, Rückverfolgbarkeit und Hygieneanwendungen ausgerichtet ist. Südamerika baut seine Rolle als Lieferant von Dissolving-Holzzellstoff aus, während eine geplante Circ-Recycling-Zellstoffanlage in Frankreich und Hygieneproduktion in Ländern des Golfkooperationsrats die zirkuläre und nachgelagerte Nachfrage ausweiten könnten.
Wettbewerbslandschaft
Der Markt für Regenerierte Zellulose ist stark fragmentiert, wobei die fünf größten Akteure Sateri, Lenzing AG, Grasim Industries Limited, Tangshan Sanyou Xingda Chemical Fiber CO., Ltd. und Eastman Chemical Company umfassen. Chinesische Hersteller konzentrieren sich auf Skalierung und Kostenkontrolle bei Standard-Viskose und Commodity-Lyocell, während europäische und japanische Lieferanten auf Hygiene, Luxustextilien, technische Produkte und zertifizierungspflichtige Anwendungen abzielen. Diese Strategien spiegeln Unterschiede in Rohstoffzugang, Technologie, Betriebskosten und Kundenbeziehungen wider. Die Wettbewerbsstruktur ist zwischen Mengenversorgung und höhermargiger Differenzierung aufgeteilt. Große Lieferanten haben Einkaufsskalierung und breite Kundenreichweite, aber der Wettbewerb bleibt über Produkte und Regionen hinweg aktiv.
Lenzing AG stärkt seine Spezialvliesstoffposition durch seine Viscostar-Investition in Österreich. Sateri erweiterte seine Lyocell-Position durch die Projekte in Changzhou und Yutai und startete im September 2025 The Lyocell Company. Eastman Chemical Company kooperierte mit Huafon Chemical, um eine lokale Herstellung von Zelluloseacetat-Filamentgarn in China aufzubauen. Kelheim Fibres GmbH wurde nach seinem Insolvenzverfahren vom LEO III Fund übernommen, und der neue Eigentümer plant Investitionen in die deutsche Produktionsinfrastruktur und Effizienz. Diese Maßnahmen zeigen Investitionen sowohl in die Nähe zur Textilproduktion als auch in die Entwicklung von Spezialanwendungen.
Textil-zu-Textil-Recycling, Zellstoff aus landwirtschaftlichen Reststoffen und Ionische-Flüssigkeits-Spinnen bleiben Bereiche, in denen Hersteller Differenzierung aufbauen können. Die Ionische-Flüssigkeits-Anlage in Henan und das Projekt für recycelten Dissolving-Zellstoff von Yibin Grace Group Co., Ltd. zeigen, dass chinesische Lieferanten neben Kapazitätswachstum auch Rohstoffe der nächsten Generation verfolgen. Die Richtlinie (EU) 2025/1892 und die EU-Entwaldungsverordnung begünstigen Hersteller, die verifizierten Recyclinganteil und rückverfolgbare Holzinputs nachweisen können. Eastman Chemical Companys Naia Renew verwendet 60 % nachhaltig beschafften Holzzellstoff und 40 % Global Recycled Standard-zertifizierten Recyclingabfall durch Mass-Balance-Bilanzierung, während ISO 14001-konforme Umweltpraktiken die Markenbeschaffung beeinflussen können.
Marktführer im Bereich Regenerierte Zellulose
-
Sateri
-
Lenzing AG
-
Grasim Industries Limited
-
Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd
-
Eastman Chemical Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Regenerierte Zellulose Unternehmen in diesem Bericht
- Asahi Kasei Corporation
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- GP Cellulose GmbH
- Grasim Industries Limited
- Jilin Chemical Fiber Co., Ltd.
- Kelheim Fibres GmbH
- Lenzing AG
- Sappi Limited
- Sateri
- Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd
- Xinxiang Chemical Fiber Co., Ltd.
- Yibin Grace Group Co., Ltd.
- Zhejiang Fulida Fibre Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Regenerierte Zellulose
- Juni 2026: Grasim Industries Limited gab eine Investition von INR 3.094 Crore (ungefähr 360,5 Millionen USD) bekannt, um eine zusätzliche Lyocell-Faserkapazität von 110.000 Tonnen pro Jahr an seiner Anlage in Harihar im indischen Bundesstaat Karnataka aufzubauen. Die Erweiterung umfasst zwei Produktionslinien mit jeweils 55.000 Tonnen pro Jahr, mit geplanter Inbetriebnahme in 2028 und 2030, und unterstützt den Markt für Regenerierte Zellulose durch erhöhte inländische Produktion nachhaltiger zellulosischer Fasern.
- März 2026: Lenzing AG nahm die Produktion von Lyocell-Fasern für Vliesstoffanwendungen in seiner Anlage in Prachinburi, Thailand, unter seiner Marke VEOCEL auf und markierte damit die erste Produktion dieser Faserkategorie in Asien. Die Entwicklung erweitert die regionalen Versorgungskapazitäten für biologisch abbaubare holzbasierte Lyocell-Fasern, die in Hygiene- und Vliesstoffanwendungen eingesetzt werden, und unterstützt den Markt für Regenerierte Zellulose durch erhöhte Verfügbarkeit von Spezialfasern.
Berichtsumfang des globalen Marktes für Regenerierte Zellulose
Regenerierte Zellulose ist ein Fasermaterial, das durch Auflösen natürlicher Zellulose aus pflanzenbasierten Quellen und deren Umwandlung in Fasern durch chemische oder physikalische Verarbeitung hergestellt wird. Es kombiniert den erneuerbaren Ursprung der Zellulose mit Eigenschaften wie Weichheit, Feuchtigkeitsaufnahme und Vielseitigkeit in Textil- und Industrieanwendungen.
Der Markt für Regenerierte Zellulose ist nach Produkttyp, Faserform, Quelle, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Viskose, Lyocell, Modal, Cupro und sonstige Produkttypen segmentiert. Nach Faserform ist der Markt in Stapelfaser, Filamentfaser, Garn, Vliesstoff-Faser und sonstige Faserformen segmentiert. Nach Quelle ist der Markt in Holzzellstoff, Baumwoll-Linters, Bambus-Zellstoff, Zellstoff aus landwirtschaftlichen Reststoffen und sonstige Quellen segmentiert. Nach Anwendung ist der Markt in Bekleidung, Textilien, Medizin- und Hygieneprodukte, Verpackung, Automobil und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Regenerierte Zellulose in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Viskose |
| Lyocell |
| Modal |
| Cupro |
| Sonstige Produkttypen |
| Stapelfaser |
| Filamentfaser |
| Garn |
| Vliesstoff-Faser |
| Sonstige Faserformen |
| Holzzellstoff |
| Baumwoll-Linters |
| Bambus-Zellstoff |
| Zellstoff aus landwirtschaftlichen Reststoffen |
| Sonstige Quellen |
| Bekleidung |
| Textilien |
| Medizin- und Hygieneprodukte |
| Verpackung |
| Automobil |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Viskose | |
| Lyocell | ||
| Modal | ||
| Cupro | ||
| Sonstige Produkttypen | ||
| Nach Faserform | Stapelfaser | |
| Filamentfaser | ||
| Garn | ||
| Vliesstoff-Faser | ||
| Sonstige Faserformen | ||
| Nach Quelle | Holzzellstoff | |
| Baumwoll-Linters | ||
| Bambus-Zellstoff | ||
| Zellstoff aus landwirtschaftlichen Reststoffen | ||
| Sonstige Quellen | ||
| Nach Anwendung | Bekleidung | |
| Textilien | ||
| Medizin- und Hygieneprodukte | ||
| Verpackung | ||
| Automobil | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Regenerierte Zellulose?
Die Marktgröße für Regenerierte Zellulose wurde 2026 auf 16,88 Milliarden USD geschätzt und soll von 18,21 Milliarden USD im Jahr 2027 auf 26,91 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,12 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp hatte 2026 den größten Marktanteil?
Viskose hielt 2026 einen Marktanteil von 58,21 %.
Warum wächst Lyocell schneller als andere Regenerierte Zellulosefasern?
Kapazitätserweiterungen, Produktion im geschlossenen Kreislauf sowie der Einsatz in Bekleidung, Denim, Füllmaterialien und Vliesstoffen unterstützen das Lyocell-Wachstum.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Medizin- und Hygieneprodukte sollen bis 2032 mit einer CAGR von 9,15 % wachsen, unterstützt durch Nachfrage nach Feuchttüchern, Damenhygiene, Babypflege und Inkontinenzprodukten für Erwachsene.