
Tamaño y participación del mercado de celulosa regenerada
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 18.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 26.91 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.12 % |
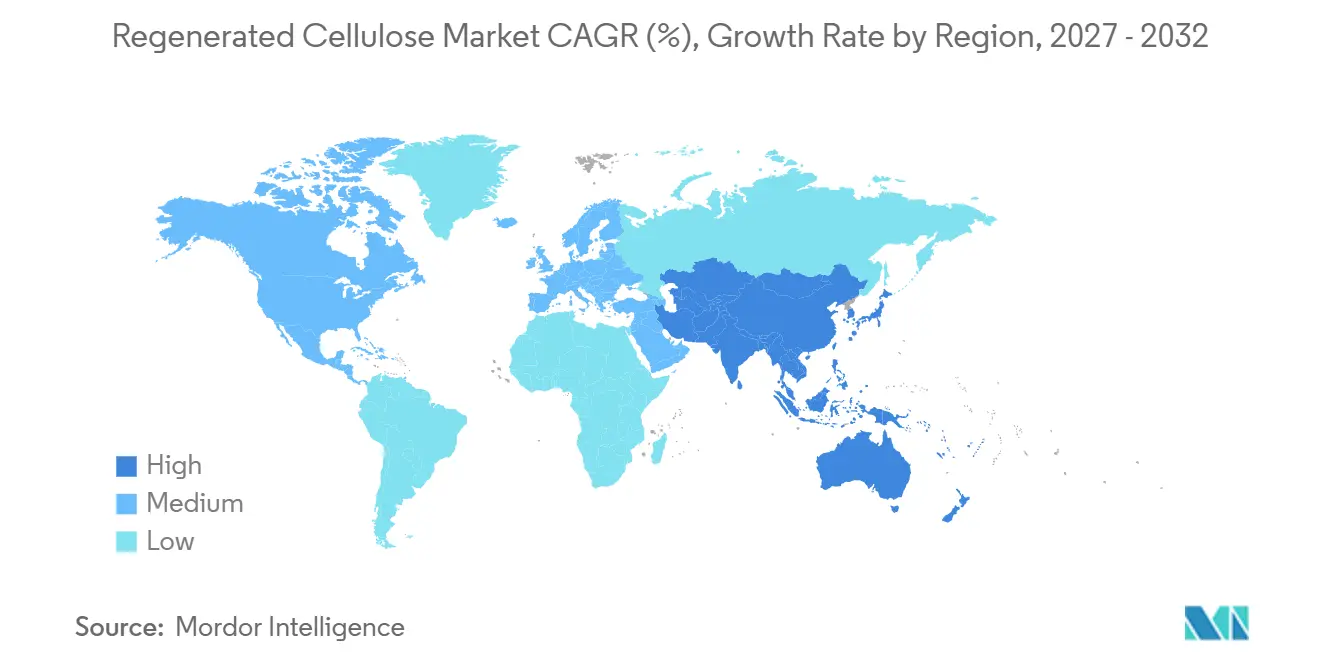
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
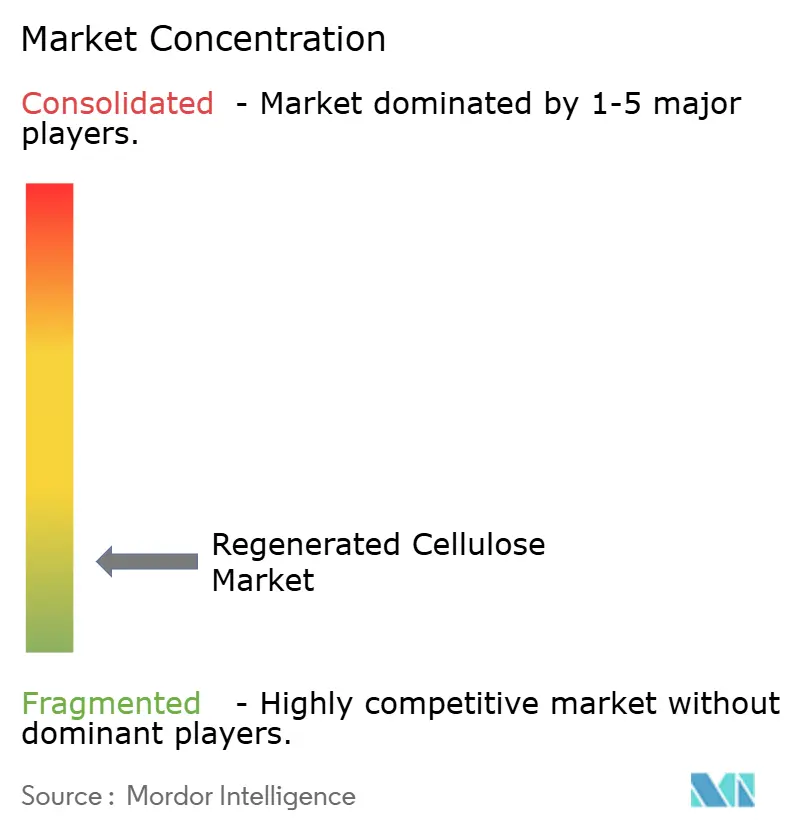
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de celulosa regenerada por Mordor Intelligence
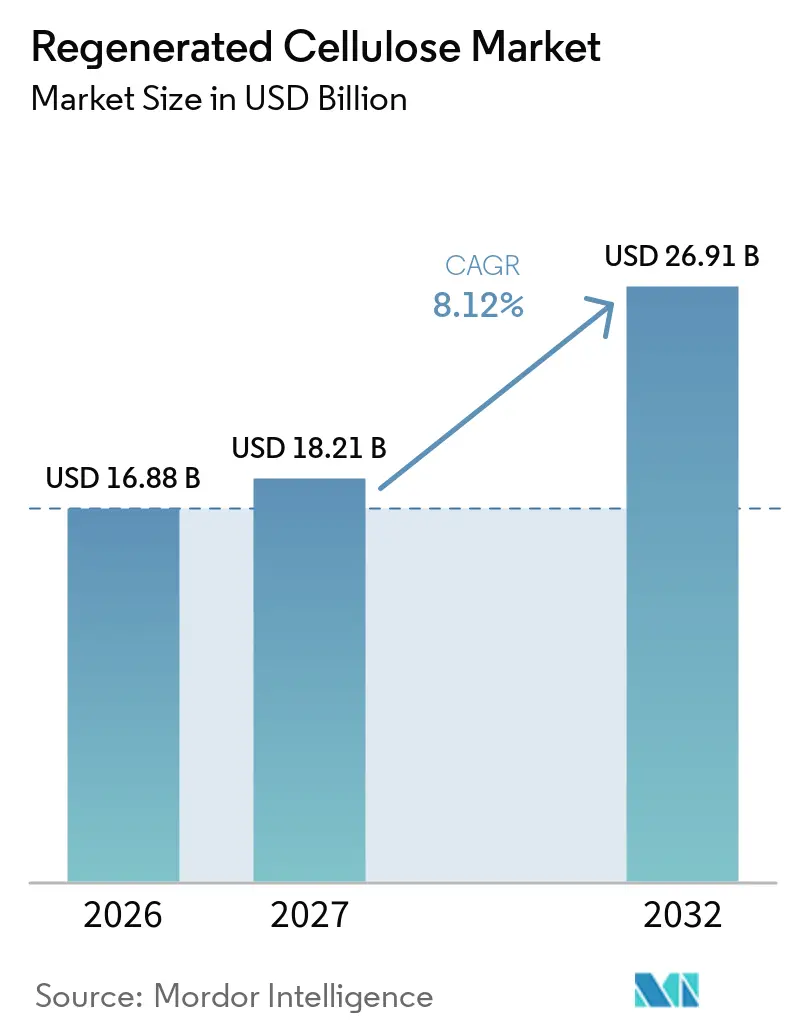
El tamaño del mercado de celulosa regenerada se valoró en 16,88 mil millones de USD en 2026 y se estima que crecerá desde 18,21 mil millones de USD en 2027 hasta alcanzar 26,91 mil millones de USD en 2032, a una CAGR del 8,12% durante el período de pronóstico (2027-2032). El mercado de celulosa regenerada está siendo respaldado por compradores textiles que se alejan de los materiales a base de petróleo y buscan fibras con propiedades biodegradables. La demanda también se está ampliando en telas no tejidas para higiene y uso médico, especialmente en Asia, donde el mayor uso de toallitas, productos de higiene femenina y productos de cuidado infantil respalda los materiales absorbentes a base de celulosa. La producción de lyocell en circuito cerrado está superando el nicho textil premium a medida que los productores amplían la capacidad y reducen la brecha entre las aplicaciones especializadas y las convencionales. Los requisitos regulatorios de trazabilidad, contenido reciclado y abastecimiento libre de deforestación están aumentando el valor de las cadenas de suministro de pasta verificadas en el mercado de celulosa regenerada. Estas fuerzas favorecen a los productores que pueden combinar escala, acceso confiable a la pasta y desempeño ambiental documentado, al tiempo que exponen a los productores no integrados a una mayor presión de costos y cumplimiento normativo.
Conclusiones clave del informe
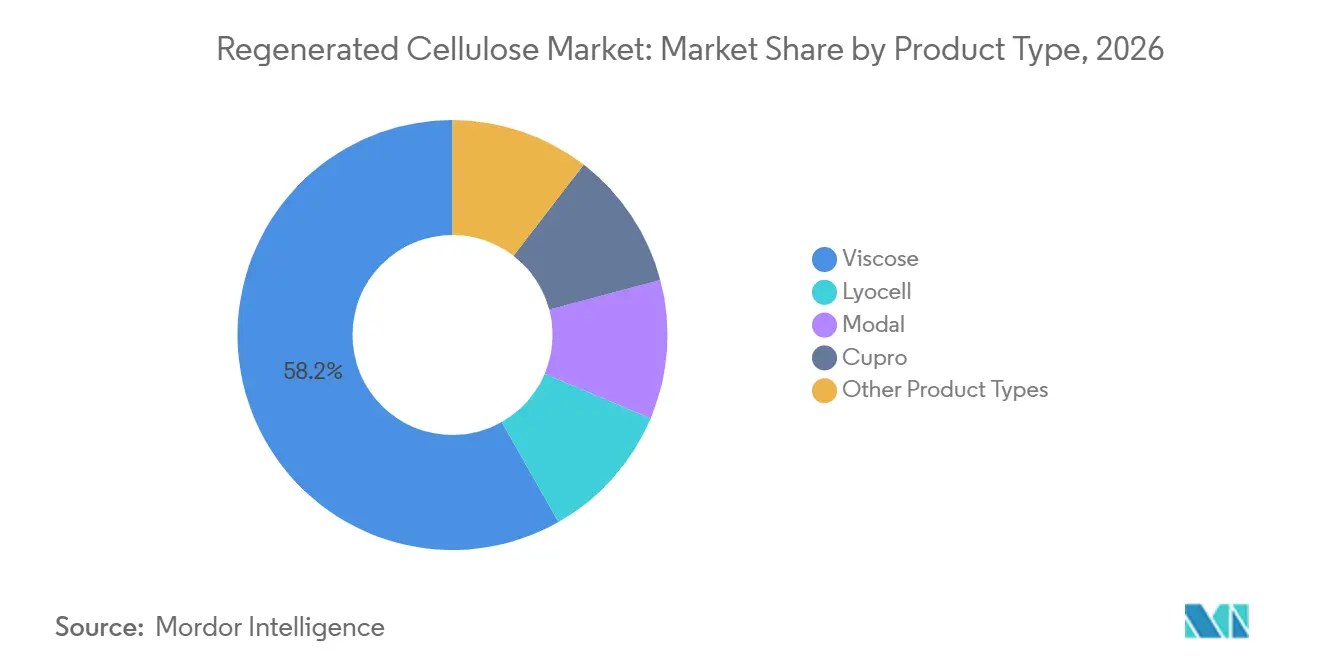
- Por tipo de producto, la viscosa representó el 58,21% de la participación del mercado de celulosa regenerada en 2026, mientras que se prevé que el lyocell avance a una CAGR del 8,57% hasta 2032.
- Por forma de fibra, la fibra cortada representó el 64,34% de la participación del mercado de celulosa regenerada en 2026, mientras que se prevé que la fibra de filamento avance a una CAGR del 8,79% hasta 2032.
- Por fuente, la pasta de madera representó el 73,67% de la participación del mercado de celulosa regenerada en 2026, mientras que se prevé que los linters de algodón avancen a una CAGR del 8,91% hasta 2032.
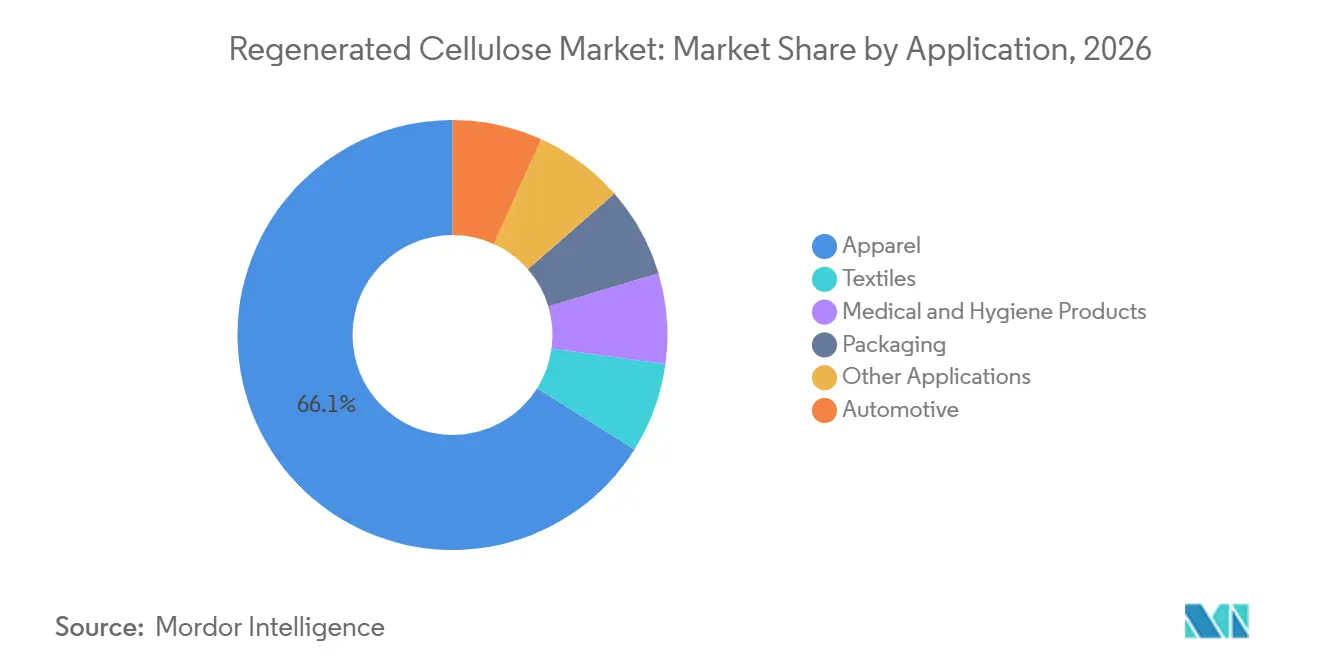
- Por aplicación, las prendas de vestir representaron el 66,06% de la participación del mercado de celulosa regenerada en 2026, mientras que se prevé que los productos médicos e higiénicos avancen a una CAGR del 9,15% hasta 2032.
- Por geografía, Asia-Pacífico representó el 40,72% de la participación del mercado de celulosa regenerada en 2026 y se prevé que avance a una CAGR del 9,08% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Sustitución impulsada por la sostenibilidad de las fibras a base de petróleo | +2.8% | Global, liderado por la UE, América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Expansión de prendas de vestir sostenibles y textiles para el hogar | +2.3% | Global con núcleo en APAC, expansión hacia MEA | Mediano plazo (2-4 años) |
| Crecimiento en telas no tejidas para higiene y uso médico | +1.7% | Núcleo en APAC, América del Norte y UE | Corto plazo (≤ 2 años) |
| Presión regulatoria para insumos textiles reciclados y trazables | +1.3% | UE, América del Norte, con arrastre de la cadena de suministro hacia China e India | Largo plazo (≥ 4 años) |
| Escalado de pasta de disolver de textil a textil | +0.9% | China, UE, con adopción global selectiva | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución impulsada por la sostenibilidad de las fibras a base de petróleo
La preocupación por el desprendimiento de plásticos y los impactos al final de su vida útil está aumentando la atención hacia las alternativas a las fibras a base de petróleo. Las fibras de celulosa regenerada pueden biodegradarse en condiciones estándar de compostaje, lo que ofrece a las marcas una opción de material que no está disponible en las fibras sintéticas convencionales. H&M y Patagonia han incluido expectativas de materiales preferidos en sus enfoques de abastecimiento, lo que respalda la demanda de fibras con atributos ambientales reconocidos. El cambio no es uniforme en todos los segmentos de precio, ya que la ropa de lujo está adoptando lyocell y modal, mientras que los fabricantes sensibles al precio en Bangladesh, Vietnam e Indonesia continúan dependiendo de la fibra cortada de viscosa a precios competitivos. Esta división respalda diferentes estrategias de producto dentro del mercado de celulosa regenerada en lugar de un único patrón de demanda. Sateri informó que la capacidad global de lyocell superó 1,3 millones de toneladas métricas en 2025, lo que indica que el lyocell está ganando la base de producción necesaria para ingresar a una gama más amplia de categorías de prendas de vestir.
Expansión de prendas de vestir sostenibles y textiles para el hogar
La demanda de fibras celulósicas en prendas de vestir se está convirtiendo en parte de las especificaciones de compra y los requisitos de certificación de productos, en lugar de depender únicamente de compromisos públicos de sostenibilidad. Grasim Industries Limited reportó INR 15.987 crore en ingresos por fibras celulósicas para el ejercicio fiscal 2025, equivalente a aproximadamente 1,91 mil millones de USD, y declaró que los ingresos aumentaron un 6% interanual gracias a mayores volúmenes. El resultado muestra una demanda continua de los clientes incluso cuando las condiciones de precios son difíciles para los productores. Las aplicaciones de textiles para el hogar también se están ampliando a medida que Eastman Chemical Company introdujo Naia Renew para el relleno de edredones y colchas en Heimtextil en enero de 2025. Las aplicaciones de relleno crean una vía para el lyocell más allá de las telas planas, donde el plumón y el poliéster han sido tradicionalmente opciones comunes. Los 400.000 toneladas métricas de producción de lyocell reportados por Sateri en 2025 sugieren que la escala puede respaldar un acceso más amplio a las aplicaciones de textiles para el hogar en el mercado masivo.
Presión regulatoria para insumos textiles reciclados y trazables
La Directiva (UE) 2025/1892 introdujo normas armonizadas de responsabilidad ampliada del productor para textiles en los estados miembros de la Unión Europea. Las normas exigen que los productores financien la recogida, clasificación y reciclaje de los residuos textiles posconsumo, lo que fortalece la demanda de insumos de fibra trazables[1]. El Reglamento (UE) 2024/1781 proporciona el marco más amplio de Ecodiseño para Productos Sostenibles, incluida la base para los requisitos de productos que pueden favorecer el contenido reciclado y una mejor información sobre los materiales. Las marcas europeas enfrentan responsabilidad directa, pero los productores de fibras asiáticos necesitarán pasta de disolver reciclada certificada y confiable si desean suministrar materiales conformes. Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd y Circ anunciaron una asociación de suministro de cinco años en julio de 2025 para fabricar fibras cortadas de lyocell con un 30% de contenido reciclado. En los Estados Unidos, la Ley de Identificación de Productos de Fibras Textiles exige un etiquetado genérico preciso de las fibras, lo que refuerza la necesidad de declaraciones de fibra auditables.
Escalado de pasta de disolver de textil a textil
Una planta de fibra de celulosa regenerada a base de líquido iónico de 1.000 toneladas métricas comenzó a operar en la provincia de Henan en julio de 2025. La planta fue desarrollada por el Instituto de Ingeniería de Procesos de la Academia China de Ciencias y marcó un paso comercial para un proceso destinado a reducir las emisiones relacionadas con los solventes[2]. Según se informó, el proceso recupera más del 99% de su solvente y reduce las emisiones de dióxido de carbono en 5.000 toneladas métricas cada año en comparación con los parámetros de referencia de fibras fósiles. Yibin Grace Group Co., Ltd. puso en marcha una instalación de pasta de disolver reciclada en Sichuan en abril de 2025 con una capacidad inicial de 1.500 toneladas métricas por año. La empresa planea aumentar la capacidad a 60.000 toneladas métricas para 2027, utilizando residuos textiles postindustriales y posconsumo. Estos proyectos indican que las materias primas de próxima generación están progresando desde pequeñas pruebas hacia una capacidad que puede influir en las decisiones de abastecimiento en el mercado de celulosa regenerada.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de producción frente al algodón y el poliéster | -2.0% | Global, más agudo en Asia del Sur y ASEAN | Corto plazo (≤ 2 años) |
| Volatilidad del precio de la pasta de disolver y la energía | -1.4% | Global, más pronunciado en Europa y los productores asiáticos no integrados | Mediano plazo (2-4 años) |
| Infraestructura de recolección insuficiente para residuos textiles y residuos agrícolas | -0.8% | Mercados emergentes en Asia del Sur y MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de producción frente al algodón y el poliéster
La producción de celulosa regenerada, especialmente la viscosa, requiere sosa cáustica, disulfuro de carbono, tratamiento de agua y equipos de procesamiento especializados. Estos requisitos crean una carga de costos que no se aplica de la misma manera a la producción de poliéster. El costo de producción de fibra cortada de viscosa puede ser entre un 30% y un 50% superior al de la fibra cortada de poliéster en un rango de denier similar, mientras que el algodón puede volverse más competitivo durante períodos de cosechas abundantes. Grasim Industries Limited declaró que los altos precios de las materias primas contribuyeron a una disminución del 12% interanual en la rentabilidad del negocio de fibras celulósicas en el ejercicio fiscal 2025, a pesar del crecimiento. Los productores europeos también enfrentan mayores costos de energía y cumplimiento ambiental, como lo demuestra Kelheim Fibres GmbH al iniciar procedimientos de insolvencia autoadministrada en octubre de 2024. Las normas de responsabilidad ampliada del productor pueden reducir la brecha de costos del ciclo de vida con los plásticos, pero el cambio regulatorio no eliminará la presión de precios a corto plazo sobre los productores de fibras.
Volatilidad del precio de la pasta de disolver y la energía
La pasta de madera de disolver representa entre el 50% y el 55% del costo de producción de la viscosa, lo que hace que los márgenes sean sensibles a los cambios en los precios de la pasta. El suministro de pasta está concentrado en un grupo limitado de regiones productoras, mientras que la disponibilidad de pasta de disolver de madera blanda puede permanecer restringida a mediano plazo. Las interrupciones del suministro en América del Sur o el Sudeste Asiático pueden trasladarse rápidamente a la economía de fabricación de fibras porque un grupo limitado de ubicaciones suministra grandes volúmenes. Los productores especializados europeos enfrentan un desafío adicional derivado de los costos de energía volátiles en los mercados de carbono regulados, lo que puede limitar su capacidad para competir en productos de grado estándar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
el lyocell avanza frente a la base de ingresos de la viscosaLa viscosa representó el 58,21% de la participación del mercado de celulosa regenerada en 2026, lo que refleja la gran base de producción instalada en China e India. Los molinos de hilado en Bangladesh, Vietnam y los países de la Asociación de Naciones del Sudeste Asiático (ASEAN) continúan utilizando viscosa porque es versátil en una amplia gama de deniers de fibra. Su cadena de suministro establecida significa que es poco probable que sea reemplazada rápidamente a corto plazo. Sin embargo, las marcas están monitoreando más de cerca las emisiones de disulfuro de carbono de la producción convencional de viscosa. Esto pone mayor énfasis en las prácticas operativas verificadas y la trazabilidad de la pasta. Se proyecta que el lyocell avance a una CAGR del 8,57% hasta 2032 a medida que la capacidad se expande y las aplicaciones se extienden más allá de las prendas de vestir premium. Sateri informó que alcanzó 600.000 toneladas métricas de capacidad de lyocell en 4 sitios en China a mediados de 2026. Su lanzamiento en septiembre de 2025 de The Lyocell Company mostró su esfuerzo por posicionar el material para una audiencia comercial más amplia.
El lyocell se está utilizando en denim, materiales de relleno, prendas de vestir tejidas y telas no tejidas técnicas. Su perfil de producción en circuito cerrado lo hace relevante donde las marcas desean una documentación ambiental más sólida sin renunciar al rendimiento de la fibra. El modal sigue siendo importante en la ropa interior porque su suavidad y durabilidad pueden respaldar una posición de producto premium. El cupro sirve para forros de lujo y telas de moda donde se valoran la caída y la transpirabilidad. Asahi Kasei Corporation produce cupro Bemberg a partir de linters de algodón mediante un proceso de cobre-amonio en circuito cerrado, lo que muestra el papel continuo de las fibras celulósicas especializadas. Lenzing AG introdujo TENCEL Lyocell HV100 en 2025 utilizando tecnología Variocut para longitudes de fibra variadas destinadas a imitar las texturas del algodón. La industria de celulosa regenerada incluye, por tanto, tanto el suministro de viscosa de alto volumen como los materiales especializados que compiten en rendimiento, abastecimiento y certificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por forma de fibra:
la escala de la fibra cortada se encuentra con el impulso de la fibra de filamentoLa fibra cortada representó el 64,34% del mercado de celulosa regenerada en 2026 y sigue siendo la forma principal utilizada por los sistemas globales de hilado de hilo. El formato se adapta a las cadenas de suministro de prendas de vestir establecidas y respalda usos en telas tejidas, tejidos de punto, telas no tejidas e hilados mezclados. Su amplia compatibilidad mantiene a la fibra cortada como elemento central de la demanda. Se proyecta que la fibra de filamento avance a una CAGR del 8,79% hasta 2032. El crecimiento está siendo respaldado por los requisitos de la ropa de lujo para alternativas a la seda y el nailon en telas ligeras. El desarrollo de filamento de lyocell de denier fino también amplía el alcance de la celulosa regenerada en telas premium. Eastman Chemical Company y Huafon Chemical anunciaron una empresa conjunta en agosto de 2025 para producir hilo de filamento de acetato de celulosa Naia en China. Los socios presentaron muestras de hilo de alta tenacidad en Intertextile Shanghai 2025 para uso de los molinos textiles chinos.
La producción de filamento requiere capacidad especializada, lo que brinda a los productores establecidos oportunidades en categorías de prendas de vestir con mayores expectativas de rendimiento. Xinxiang Chemical Fiber Co., Ltd. tiene una línea de filamento de celulosa de biomasa de 30.000 toneladas métricas en construcción, lo que respalda el desarrollo de material producido localmente para esta forma. El proyecto refleja el creciente interés en el filamento de celulosa tanto para usos textiles de moda como técnicos. La fibra no tejida también está ganando importancia a medida que las marcas de consumo buscan materiales biodegradables para toallitas, compresas higiénicas y geotextiles. Estos productos pueden utilizar materiales a base de fibra cortada mientras sirven a diferentes condiciones de demanda que las prendas de vestir. El hilo y otras formas abastecen aplicaciones especializadas más pequeñas, incluidos usos industriales y compuestos. Su contribución a la demanda es menor, pero los requisitos de rendimiento técnico pueden respaldar un mayor valor realizado. El mercado de celulosa regenerada tiene, por tanto, una base estable de fibra cortada junto con formatos de filamento y especializados de mayor dinamismo.
Por fuente:
la pasta de madera ancla el suministro, los linters de algodón ganan impulsoLa pasta de madera representó el 73,67% del mercado de celulosa regenerada en 2026 porque la infraestructura de pasta de disolver a base de plantaciones se ha desarrollado durante varias décadas. La mayoría de los procesos de producción de viscosa y lyocell a gran escala se construyeron en torno a la celulosa derivada de la madera. Esta materia prima tiene una amplia base de proveedores, pero también vincula a los productores de fibras con la certificación forestal y el cumplimiento relacionado con la deforestación. Georgia-Pacific anunció un proyecto de modernización y expansión de 800 millones de USD para su molino Alabama River Cellulose, que se espera que agregue 100.000 toneladas métricas de capacidad de pasta de madera blanda. Su escala destaca la inversión continua en pasta de madera como fuente principal para los derivados celulósicos. El suministro a base de madera seguirá siendo importante, pero los clientes evalúan cada vez más cómo se rastrea, certifica y procesa.
La pasta de bambú está emergiendo como una alternativa no maderera para los productores que pueden asegurar un suministro certificado. Jilin Chemical Fiber Co., Ltd. inició la producción comercial de REBOOCEL en mayo de 2025 a 30.000 toneladas métricas por año, utilizando un 70% de bambú certificado por el Consejo de Administración Forestal y un 30% de bambú reciclado. La pasta de residuos agrícolas se encuentra en una etapa comercial temprana, aunque el interés político está aumentando en China. Se proyecta que los linters de algodón avancen a una CAGR del 8,91% hasta 2032. Su uso respalda el cupro, la celulosa microcristalina de grado farmacéutico y las aplicaciones químicas que requieren alta pureza de celulosa alfa. Las normas de etiquetado de fibras de la Comisión Federal de Comercio también fomentan la divulgación clara del contenido para los productos textiles vendidos en los Estados Unidos. La diversificación de fuentes puede reducir la dependencia de una sola materia prima, pero cada alternativa debe cumplir con estándares confiables de calidad y trazabilidad.
Por aplicación:
las prendas de vestir anclan los ingresos, los productos médicos e higiénicos impulsan el crecimientoLas prendas de vestir representaron el 66,06% del mercado de celulosa regenerada en 2026 y siguen siendo el principal canal para la viscosa, el lyocell, el modal y el cupro. El segmento se beneficia de la transpirabilidad, el manejo de la humedad y la sensación asociados con las fibras celulósicas. Las marcas pueden utilizar estas propiedades en productos de moda donde la comodidad es una consideración de compra. La demanda de prendas de vestir también respalda grandes sistemas de hilado y tejido en toda Asia. Se proyecta que los productos médicos e higiénicos avancen a una CAGR del 9,15% hasta 2032. La demanda de toallitas secas y húmedas premium en China está respaldando el consumo de telas no tejidas por hidroenredado. Los consumidores asocian cada vez más los materiales biodegradables con el posicionamiento de productos orientados a la higiene. Esto brinda a los proveedores de fibras una vía para crecer a través de aplicaciones que dependen menos de los ciclos de prendas de vestir.
El envejecimiento de la población en los países desarrollados respalda la demanda de productos de incontinencia para adultos con componentes absorbentes de celulosa. El creciente uso de productos de higiene femenina y cuidado infantil en Asia del Sur y el Sudeste Asiático proporciona otra fuente de demanda. Daicel Corporation introdujo BELLOCEA BS7 en marzo de 2025 como una partícula esférica de acetato de celulosa biodegradable para cosméticos diseñada para reemplazar las microesferas sintéticas. El producto muestra cómo los límites regulatorios sobre las partículas de plástico pueden crear demanda fuera de los textiles convencionales. Los textiles para el hogar, el embalaje y los usos automotrices añaden mayor diversidad de aplicaciones. Las películas de acetato de celulosa pueden utilizarse como alternativas al tereftalato de polietileno en aplicaciones de embalaje seleccionadas. Las telas no tejidas automotrices pueden utilizarse en revestimientos de techos y materiales de forro de asientos. Estos casos de uso proporcionan demanda incremental mientras las prendas de vestir y la higiene siguen siendo las principales áreas de aplicación para el mercado de celulosa regenerada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Asia-Pacífico
Asia-Pacífico representó el 40,72% del mercado de celulosa regenerada en 2026 y se proyecta que avance a una CAGR del 9,08% hasta 2032. China tiene una gran base de producción de fibra cortada de viscosa, y Sateri informó 600.000 toneladas métricas de capacidad de lyocell en 4 sitios a mediados de 2026. India se está convirtiendo en un centro de suministro adicional porque Grasim Industries Limited tiene 824.000 toneladas métricas por año de capacidad de fibra cortada de viscosa y espera poner en marcha su proyecto de lyocell de primera fase de 55.000 toneladas métricas en Harihar a mediados de 2027. Japón mantiene una posición premium a través de las operaciones de cupro de Asahi Kasei Corporation y el abastecimiento trazable de linters de algodón, mientras que las exportaciones de prendas de vestir premium de Corea del Sur respaldan una mayor demanda de lyocell de mayor valor. La densidad de producción, la capacidad de conversión textil y el creciente interés de los consumidores en materiales premium respaldan el liderazgo de la región.
América del Norte
América del Norte es un consumidor final y un referente regulatorio, aunque también cuenta con importantes activos de pasta en la cadena ascendente. La Ley de Identificación de Productos de Fibras Textiles exige una denominación genérica precisa de las fibras para los productos textiles vendidos en los Estados Unidos, lo que otorga una ventaja a los proveedores que pueden documentar la composición y el origen de las fibras. La inversión de 800 millones de USD de Georgia-Pacific en Alabama River Cellulose se espera que agregue 100.000 toneladas métricas de capacidad de pasta de disolver de madera blanda hasta 2027. Eastman Chemical Company ha ampliado su cartera Naia hacia el relleno de ropa de cama, ropa deportiva y denim, lo que indica un trabajo continuo con marcas y convertidores textiles en categorías de mayor valor. México y Canadá añaden actividad de acabado textil y consumo, mientras que los requisitos de abastecimiento de las marcas y la inversión en pasta configuran el papel de la región.
Europa y otras regiones
Europa es un centro de influencia regulatoria y demanda especializada. El Reglamento de la Unión Europea sobre Deforestación exige que los grandes operadores demuestren cadenas de suministro libres de deforestación para los productos derivados de la madera pertinentes a partir del 30 de diciembre de 2026, lo que aumenta la importancia de la documentación del Consejo de Administración Forestal y del Programa para el Reconocimiento de la Certificación Forestal. El programa austriaco de Lenzing AG, incluida una expansión de Viscostar, respalda una estrategia centrada en el rendimiento, la trazabilidad y las aplicaciones de higiene. América del Sur está ampliando su papel como proveedor de pasta de madera de disolver, mientras que una planta de pasta reciclada de Circ planificada en Francia y la fabricación de productos de higiene en los países del Consejo de Cooperación del Golfo pueden ampliar la demanda circular y de la cadena descendente.
Panorama competitivo
El mercado de celulosa regenerada está muy fragmentado, con los cinco principales actores que incluyen Sateri, Lenzing AG, Grasim Industries Limited, Tangshan Sanyou Xingda Chemical Fiber CO., Ltd. y Eastman Chemical Company. Los productores chinos se centran en la escala y el control de costos en la viscosa estándar y el lyocell de uso general, mientras que los proveedores europeos y japoneses se dirigen a la higiene, los textiles de lujo, los productos técnicos y las aplicaciones que requieren certificación. Estas estrategias reflejan diferencias en el acceso a materias primas, la tecnología, los costos operativos y las relaciones con los clientes. La estructura competitiva está dividida entre el suministro de volumen y la diferenciación de mayor margen. Los grandes proveedores tienen escala de compra y amplio alcance de clientes, pero la competencia sigue siendo activa en todos los productos y regiones.
Lenzing AG está fortaleciendo su posición en telas no tejidas especializadas a través de su inversión Viscostar en Austria. Sateri amplió su posición en lyocell a través de los proyectos de Changzhou y Yutai y lanzó The Lyocell Company en septiembre de 2025. Eastman Chemical Company se asoció con Huafon Chemical para establecer la fabricación local de hilo de filamento de acetato de celulosa en China. Kelheim Fibres GmbH fue adquirida por LEO III Fund tras sus procedimientos de insolvencia, y el nuevo propietario planea inversiones en infraestructura de producción y eficiencia en Alemania. Estas acciones muestran inversión tanto en la proximidad a la fabricación textil como en el desarrollo de aplicaciones especializadas.
El reciclaje de textil a textil, la pasta de residuos agrícolas y el hilado con líquido iónico siguen siendo áreas donde los productores pueden establecer diferenciación. La instalación de líquido iónico de Henan y el proyecto de pasta de disolver reciclada de Yibin Grace Group Co., Ltd. muestran que los proveedores chinos están persiguiendo materias primas de próxima generación además del crecimiento de capacidad. La Directiva (UE) 2025/1892 y el Reglamento de la Unión Europea sobre Deforestación favorecen a los productores que pueden proporcionar contenido reciclado verificado e insumos de madera trazables. Naia Renew de Eastman Chemical Company utiliza un 60% de pasta de madera de origen sostenible y un 40% de residuos reciclados certificados por la Norma Global de Reciclado mediante contabilidad de balance de masa, mientras que las prácticas ambientales alineadas con ISO 14001 pueden influir en la adquisición de las marcas.
Líderes de la industria de celulosa regenerada
-
Sateri
-
Lenzing AG
-
Grasim Industries Limited
-
Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd
-
Eastman Chemical Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de celulosa regenerada Empresas cubiertas en este informe
- Asahi Kasei Corporation
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- GP Cellulose GmbH
- Grasim Industries Limited
- Jilin Chemical Fiber Co., Ltd.
- Kelheim Fibres GmbH
- Lenzing AG
- Sappi Limited
- Sateri
- Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd
- Xinxiang Chemical Fiber Co., Ltd.
- Yibin Grace Group Co., Ltd.
- Zhejiang Fulida Fibre Co., Ltd.
Desarrollos recientes de la industria en Mercado de celulosa regenerada
- Junio de 2026: Grasim Industries Limited anunció una inversión de INR 3.094 crore (aproximadamente 360,5 millones de USD) para establecer 110.000 toneladas métricas adicionales por año de capacidad de fibra de lyocell en su instalación de Harihar en Karnataka, India. La expansión comprenderá dos líneas de producción de 55.000 toneladas métricas por año cada una, con puesta en marcha programada para 2028 y 2030, respectivamente, apoyando el mercado de celulosa regenerada mediante el aumento de la producción nacional de fibras celulósicas sostenibles.
- Marzo de 2026: Lenzing AG inició la producción de fibras de lyocell de grado no tejido en su instalación de Prachinburi en Tailandia bajo su marca VEOCEL, marcando la primera producción de esta categoría de fibra en Asia. El desarrollo amplía las capacidades de suministro regional para fibras de lyocell biodegradables a base de madera utilizadas en aplicaciones de higiene y telas no tejidas, apoyando el mercado de celulosa regenerada mediante una mayor disponibilidad de fibras especializadas.
Alcance del informe global del mercado de celulosa regenerada
La celulosa regenerada es un material de fibra producido disolviendo celulosa natural de fuentes vegetales y convirtiéndola en fibras mediante procesamiento químico o físico. Combina el origen renovable de la celulosa con propiedades como suavidad, absorción de humedad y versatilidad en aplicaciones textiles e industriales.
El mercado de celulosa regenerada está segmentado por tipo de producto, forma de fibra, fuente, aplicación y geografía. Por tipo de producto, el mercado está segmentado en viscosa, lyocell, modal, cupro y otros tipos de productos. Por forma de fibra, el mercado está segmentado en fibra cortada, fibra de filamento, hilo, fibra no tejida y otras formas de fibra. Por fuente, el mercado está segmentado en pasta de madera, linters de algodón, pasta de bambú, pasta de residuos agrícolas y otras fuentes. Por aplicación, el mercado está segmentado en prendas de vestir, textiles, productos médicos e higiénicos, embalaje, automotriz y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para la celulosa regenerada en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Viscosa |
| Lyocell |
| Modal |
| Cupro |
| Otros tipos de productos |
| Fibra cortada |
| Fibra de filamento |
| Hilo |
| Fibra no tejida |
| Otras formas de fibra |
| Pasta de madera |
| Linters de algodón |
| Pasta de bambú |
| Pasta de residuos agrícolas |
| Otras fuentes |
| Prendas de vestir |
| Textiles |
| Productos médicos e higiénicos |
| Embalaje |
| Automotriz |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Viscosa | |
| Lyocell | ||
| Modal | ||
| Cupro | ||
| Otros tipos de productos | ||
| Por forma de fibra | Fibra cortada | |
| Fibra de filamento | ||
| Hilo | ||
| Fibra no tejida | ||
| Otras formas de fibra | ||
| Por fuente | Pasta de madera | |
| Linters de algodón | ||
| Pasta de bambú | ||
| Pasta de residuos agrícolas | ||
| Otras fuentes | ||
| Por aplicación | Prendas de vestir | |
| Textiles | ||
| Productos médicos e higiénicos | ||
| Embalaje | ||
| Automotriz | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de celulosa regenerada?
El tamaño del mercado de celulosa regenerada se valoró en 16,88 mil millones de USD en 2026 y se estima que crecerá desde 18,21 mil millones de USD en 2027 hasta alcanzar 26,91 mil millones de USD en 2032, a una CAGR del 8,12% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto tuvo la mayor participación en 2026?
La viscosa tuvo una participación del 58,21% en 2026.
¿Por qué el lyocell crece más rápido que otras fibras de celulosa regenerada?
Las adiciones de capacidad, la producción en circuito cerrado y el uso en prendas de vestir, denim, materiales de relleno y telas no tejidas respaldan el crecimiento del lyocell.
¿Qué aplicación se proyecta que crezca más rápido hasta 2032?
Se proyecta que los productos médicos e higiénicos avancen a una CAGR del 9,15% hasta 2032, respaldados por la demanda de toallitas, higiene femenina, cuidado infantil e incontinencia de adultos.