
再生セルロース市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 18.21 十億米ドル |
| 市場規模 (2032) | 26.91 十億米ドル |
| 成長率 (2027 - 2032) | 8.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
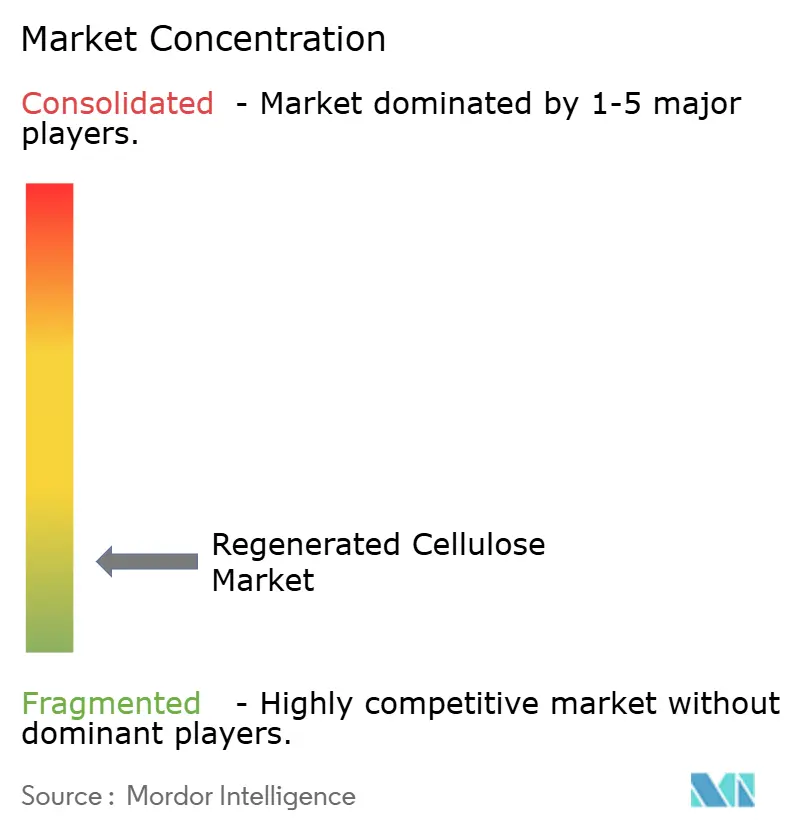
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる再生セルロース市場分析
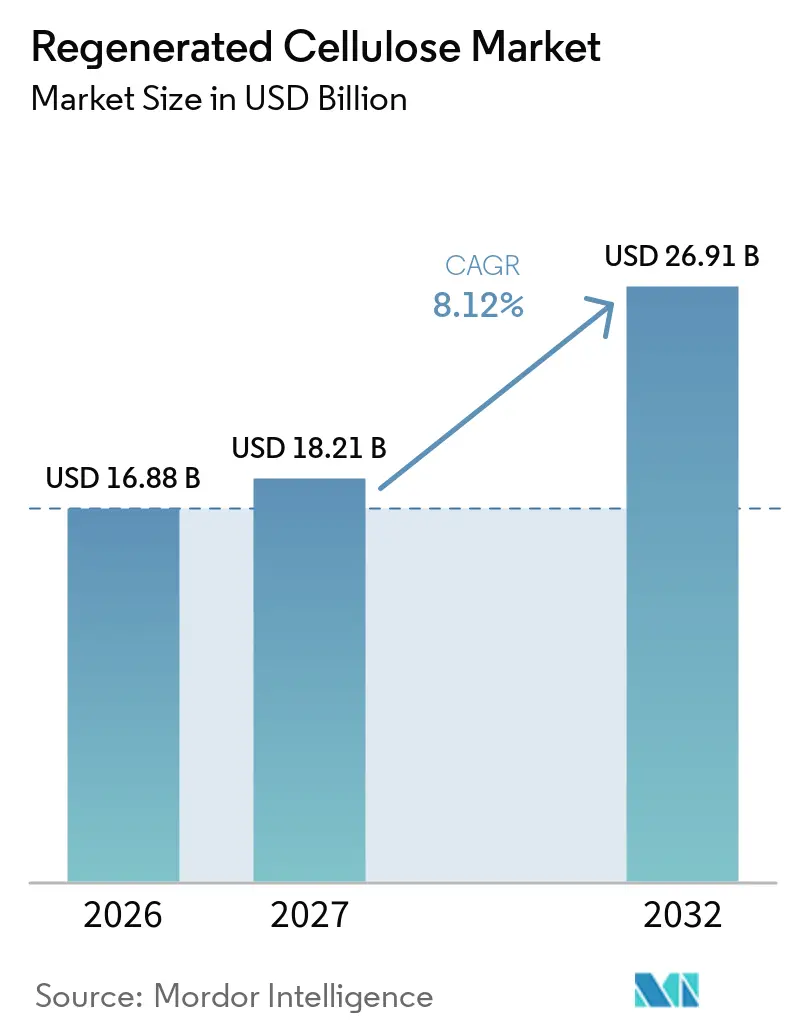
再生セルロース市場規模は2026年に16.88 ビリオン 米ドルと評価され、2027年の18.21 ビリオン 米ドルから2032年には26.91 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは8.12%となっています。再生セルロース市場は、石油系素材から離れ、生分解性を持つ繊維を求めるテキスタイルバイヤーによって支えられています。衛生・医療用不織布における需要も拡大しており、特にアジアではウェットティッシュ、フェミニン衛生用品、ベビーケア製品の使用増加がセルロース系吸収材の需要を支えています。クローズドループ型リヨセル生産は、メーカーが生産能力を拡大し、特殊用途と主流用途のギャップを縮小するにつれて、プレミアムテキスタイルのニッチ市場を超えて広がっています。トレーサビリティ、リサイクルコンテンツ、森林破壊フリー調達に関する規制要件が、再生セルロース市場における認証済みパルプサプライチェーンの価値を高めいます。これらの力は、規模、信頼性の高いパルプ調達、および文書化された環境パフォーマンスを組み合わせることができるメーカーに有利に働く一方、非統合型メーカーはコストおよびコンプライアンス面でより大きな圧力にさらされています。
レポートの主要ポイント
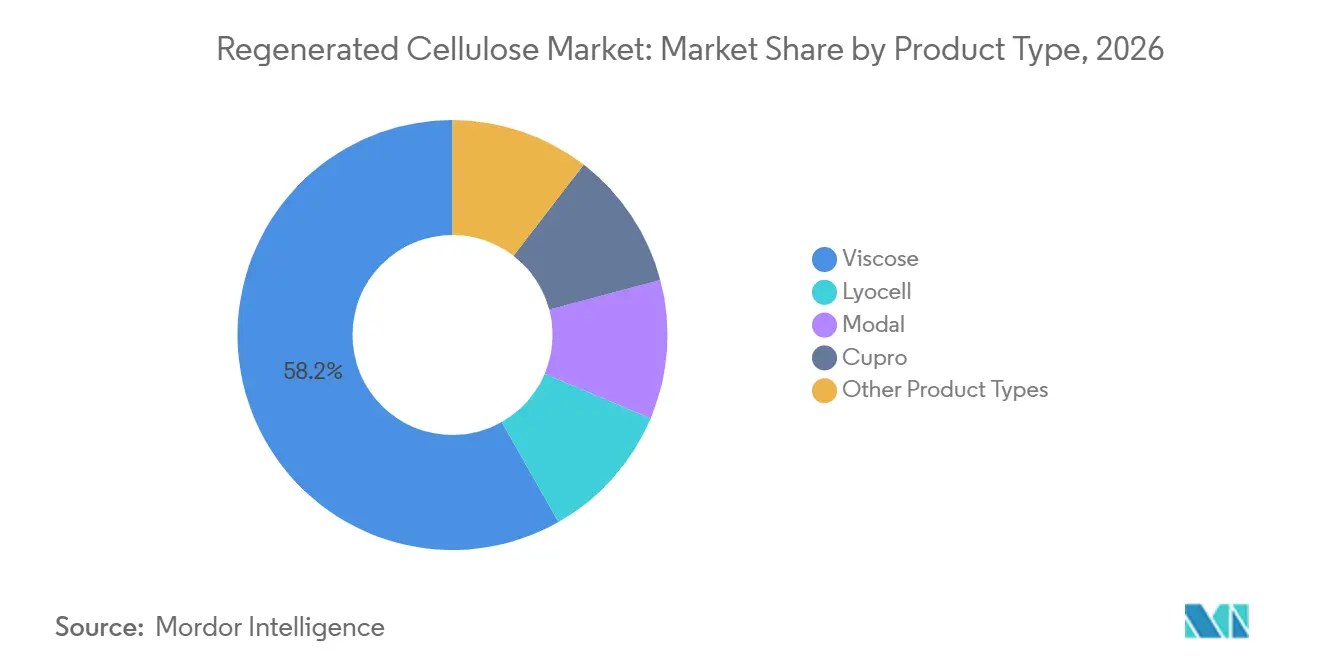
- 製品タイプ別では、ビスコースが2026年の再生セルロース市場シェアの58.21%を占め、リヨセルは2032年にかけて8.57%のCAGRで成長すると予測されています。
- 繊維形態別では、ステープルファイバーが2026年の再生セルロース市場シェアの64.34%を占め、フィラメントファイバーは2032年にかけて8.79%のCAGRで成長すると予測されています。
- 原料別では、木材パルプが2026年の再生セルロース市場シェアの73.67%を占め、コットンリンターは2032年にかけて8.91%のCAGRで成長すると予測されています。
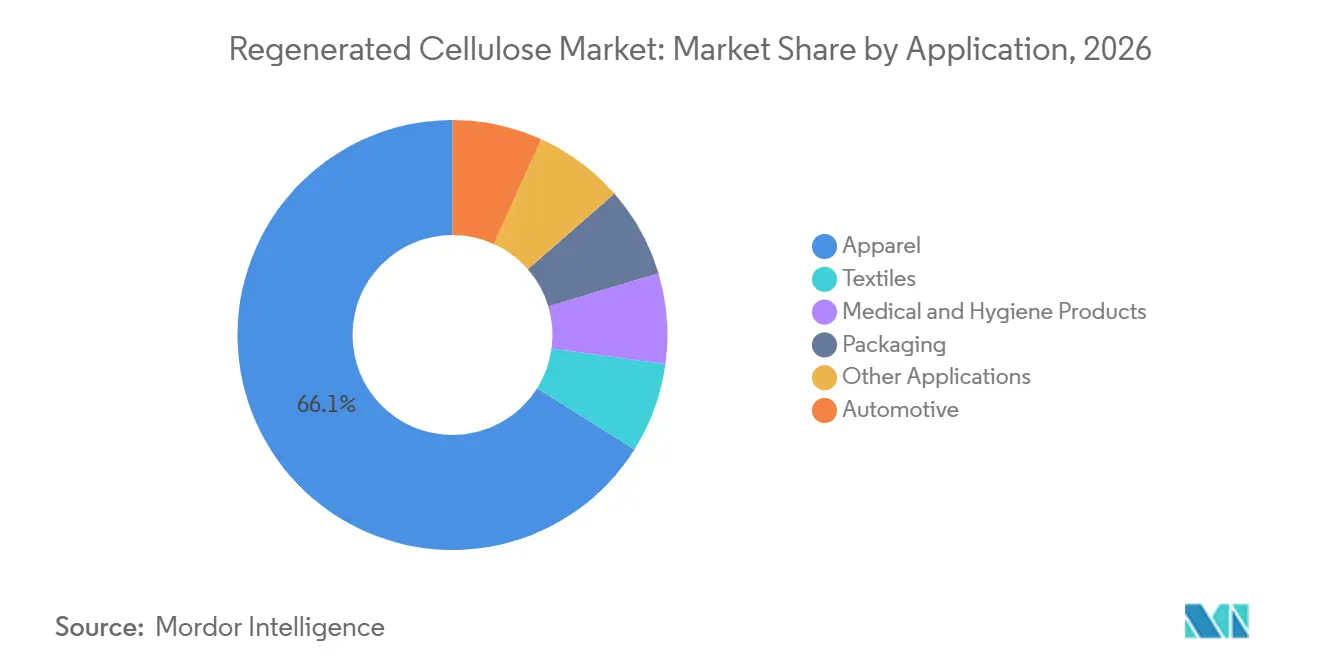
- 用途別では、アパレルが2026年の再生セルロース市場シェアの66.06%を占め、医療・衛生製品は2032年にかけて9.15%のCAGRで成長すると予測されています。
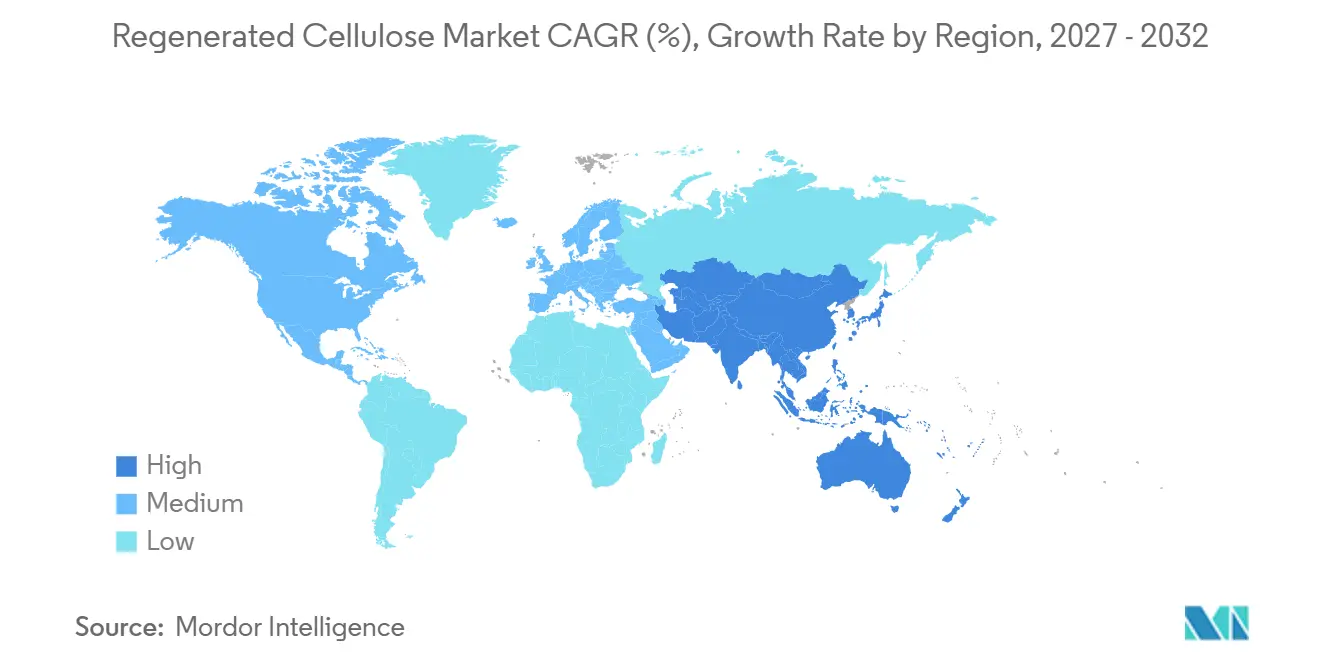
- 地域別では、アジア太平洋が2026年の再生セルロース市場シアの40.72%を占め、2032年にかけて9.08%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油系繊維からの持続可能性主導の代替 | +2.8% | 欧州連合、北米、東アジアが主導するグローバル | 中期(2〜4年) |
| 持続可能なアパレルおよびホームテキスタイルの拡大 | +2.3% | アジア太平洋がコア、中東・アフリカへの波及を伴うグローバル | 中期(2〜4年) |
| 衛生・医療用不織布の成長 | +1.7% | アジア太平洋がコア、北米・欧州連合 | 短期(2年以内) |
| リサイクルおよびトレーサブルなテキスタイル原料に対する規制圧力 | +1.3% | 欧州連合、北米、中国・インドへのサプライチェーン波及を伴う | 長期(4年以上) |
| 繊維間溶解パルプの規模拡大 | +0.9% | 中国、欧州連合、選択的なグローバル採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油系繊維からの持続可能性主導の代替
プラスチックの脱落および使用後の影響に対する懸念が、石油系繊維の代替品への注目を高めています。再生セルース繊維は標準的な堆肥化条件下で生分解できるため、従来の合成繊維では得られない素材オプションをブランドに提供します。H&MおよびPatagoniaは調達アプローチに優先素材の期待を盛り込んでおり、認知された環境特性を持つ繊維への需要を支えています。この転換は価格帯によって均一ではなく、プレミアムアパレルはリヨセルとモーダルを採用している一方、バングラデシュ、ベトナム、インドネシアの価格重視のメーカーは競争力のある価格のビスコースステープルファイバーに引き続き依存しています。この分裂は、単一の需要パターンではなく、再生セルロース市場内の異なる製品戦略を支えています。Sateriは、2025年に世界のリヨセル生産能力が130万メトリックトンを超えたと報告しており、リヨセルがより幅広いアパレルカテゴリーに参入するために必要な生産基盤を獲得しつつあることを示しています。
持続可能なアパレルおよびホームテキスタイルの拡大
アパレルにおけるセルロース系繊維の需要は、公的な持続可能性の誓約だけに依存するのではなく、購買仕様や製品認証要の一部となりつつあります。Grasim Industries Limitedは、2025年度のセルロース系繊維収益として15,987クロールピーを報告し、これは約1.91 ビリオン 米ドルに相当し、収益は数量増加により前年比6%増加したと述べています。この結果は、価格条件がメーカーにとって厳しい場合でも、顧客需要が継続していることを示しています。ホームテキスタイル用途も拡大しており、Eastman Chemical Companyは2025年1月のハイムテキスタイルで掛け布団・キルト用中綿向けにNaia Renewを発表しました。中綿用途は、従来ダウンやポリエステルが一般的であった平織り生地以外でのリヨセルの展開経路を生み出します。Sateriが2025年に報告した40万メトリックトンのリヨセル生産量は、規模がマスマーケットのホームテキスタイル用途へのより広いアクセスを支えられることを示唆しています。
リサイクルおよびトレーサブルなテキスタイル原料に対する規制圧力
指令(EU)2025/1892は、欧州連合加盟国全体でテキスタイルに関する調和された拡大生産者責任規則を導入しました。この規則はメーカーに使用後テキスタイル廃棄物の回収、選別、リサイクルの資金調達を義務付け、トレーサブルな繊維原料への需要を強化しています[1]。規則(EU)2024/1781は、リサイクルコンテンツおよびより良い素材情報を優遇できる製品要件の基礎を含む、持続可能な製品のためのエコデザインの広範な枠組みを提供しています。欧州ブランドは直接的な責任を負いますが、アジアの繊維メーカーは適合素材を供給したい場合、信頼性の高い認証済みリサイクル溶解パルプが必要になります。Tangshan Sanyou Xingda Chemical Fiber CO.,LtdとCircは、2025年7月に30%リサイクルコンテンツを含むリヨセルステープルファイバーを製造するための5年間の供給パートナーシップを発表しました。米国では、テキスタイル繊維製品識別法が正確な汎用繊維表示を義務付けており、監査可能な繊維表示の必要性を強化しています。
繊維間溶解パルプの規模拡大
1,000メトリックトンのイオン液体ベースの再生セルロース繊維プラントが2025年7月に河南省で稼働を開始しました。このプラントは中国科学院プロセス工学研究所によって開発され、溶媒関連排出量の削減を目的したプロセスの商業的な一歩を示しました[2]。このプロセスは溶媒の99%以上を回収し、化石繊維のベンチマークと比較して年間5,000メトリックトンの二酸化炭素排出量を削減すると報告されています。Yibin Grace Group Co., Ltd.は2025年4月に四川省でリサイクル溶解パルプ施設を稼働させ、初期生産能力は年間1,500メトリックトンです。同社は産業廃棄物および使用後テキスタイル廃棄物を使用して、2027年までに生産能力を60,000メトリックトンに引き上げる計画です。これらのプロジェクトは、次世代原料が小規模試験から再生セルロース市場の調達選択に影響を与えられる規模へと進展していることを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 綿・ポリエステルに対する高い生産コスト | -2.0% | 南アジアおよびASEANで最も顕著なグローバル | 短期(2年以内) |
| 溶解パルプおよびエネルギー価格の変動 | -1.4% | 欧州および非統合型アジアメーカーで最も顕著なグローバル | 中期(2〜4年) |
| テキスタイル廃棄物および農業残渣の回収インフラの不足 | -0.8% | 南アジア、中東・アフリカの新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
綿・ポリエステルに対する高い生産コスト
再生セルロースの生産、特にビスコースは、苛性ソーダ、二硫化炭素、排水処理、および専門的な加工設備を必要とします。これらの要件は、ポリエステル生産と同じ形では適用されないコスト負担を生み出します。ビスコースステープルファイバーの生産コストは、同様のデニール範囲のポリエステルステープルファイバーより30%〜50%高くなる可能性があり、綿は豊作期にはより競争力を持つことがあります。Grasim Industries Limitedは、高原材料価格が長にもかかわらず2025年度のセルロース系繊維事業の収益性を前年比12%低下させる一因となったと述べています。欧州のメーカーも、Kelheim Fibres GmbHが2024年10月に自主管理型破産手続きに入ったことに示されるように、より高いエネルギーおよび環境コンプライアンスコストに直面しています。拡大生産者責任規則はプラスチックとのライフサイクルコストのギャップを縮小する可能性がありますが、規制の変化は繊維メーカーへの短期的な価格圧力を取り除くことはありません。
溶解パルプおよびエネルギー価格の変動
溶解木材パルプはビスコース生産コストの50%〜55%を占めており、マージンはパルプ価格の変動に敏感です。パルプ供給は限られたメーカー地域に集中しており、針葉樹溶解パルプの供給は中期的に制約されたままになる可能性があります。南米または東南アジアでの供給障害は、限られた地域が主要な量を供給しているため、繊維製造の経済性に迅速に波及する可能性があります。欧州の特殊メーカーは、規制された炭素市場における不安定なエネルギーコストという追加的な課題に直面しており、標準グレード製品での競争能力を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
リヨセルがビスコースの収益基盤に対して前進ビスコースは2026年の再生セルロース市場シェアの58.21%を占め、中国とインドの大規模な設置済み生産基盤を反映しています。バングラデシュ、ベトナム、東南アジア諸国連合(ASEAN)諸国の紡績工場は、幅広い繊維デニールにわたって汎用性があるためビスコースを引き続き使用しています。確立されたサプライチェーンは、近い将来の急速な代替を困難にしています。しかし、ブランドは従来のビスコース生産からの二硫化炭素排出をより厳密に監視しています。これにより、検証済みの操業慣行とパルプのトレーサビリティへの重点が高まっています。リヨセルは、生産能力が拡大し用途がプレミアムアパレルを超えて広がるにつれて、2032年にかけて8.57%のCAGRで成長すると予測されています。Sateriは、2026年半ばまでに中国の4拠点で60万メトリックトンのリヨセル生産能力に達したと報告しています。2025年9月のThe Lyocell Companyの立ち上げは、素材をより広い商業的な対象者に向けて位置付けようとする取り組みを示しています。
リヨセルはデニム、中綿素材、織物アパレル、技術用不織布に使用されています。そのクローズドループ生産プロファイルは、繊維性能を犠牲にせずにより強力な環境文書化を求めるブランドに関連性があります。モーダルは、その柔らかさと耐久性がプレミアム製品ポジションを支えられるため、インナーウェアにおいて引き続き重要です。キュプラは、ドレープ性と通気性が重視される高級裏地やファッション生地に使用されています。Asahi Kasei Corporationは、クローズドループ銅アンモニウムプロセスを通じてコットンリンターからBembergキュプラを生産しており、特殊セルロース系繊維の継続的な役割を示しています。Lenzing AGは2025年にVariocut技術を使用したTENCEL Lyocell HV100を発表し、綿のテクスチャーに似せた様々な繊維長を実現しました。再生セルロース産業には、大量のビスコース供給と、性能、調達、認証で競争する特殊素材の両方が含まれています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
繊維形態別:
ステープルファイバーの規模とフィラメントファイバーの勢いステープルファイバーは2026年の再生セルロース市場の64.34%を占め、世界の糸紡績システムで使用される主要な形態であり続けています。この形態は確立されたアパレルサプライチェーンに適合し、織物、ニット、不織布、混紡糸での使用を支えています。その幅広い互換性がステープルファイバーを需要の中心に保っています。フィラメントファイバーは2032年にかけて8.79%のCAGRで成長すると予測されています。成長は、軽量生地におけるシルクやナイロンの代替品に対する高級アパレルの要件によって支えられています。細デニールリヨセルフィラメントの開発も、プレミアム生地における再生セルロースの範囲を広げています。Eastman Chemical CompanyとHuafon Chemicalは2025年8月に中国でNaiaセルロースアセテートフィラメント糸を生産する合弁事業を発表しました。両社は中国の繊維工場が使用するための高強力糸サンプルをIntertextile Shanghai 2025で発表しました。
フィラメント生産には専門的な能力が必要であり、より高い性能要件を持つアパレルカテゴリーで確立されたメーカーに機会を与えます。Xinxiang Chemical Fiber Co., Ltd.は30,000メトリックトンのバイオマスセルロースフィラメントラインを建設中であり、この形態の国内生産素材の開発を支えています。このプロジェクトは、ファッションおよび技術テキスタイル用途の両方でセルロースフィラメントへの関心が高まっていることを反映しています。不織布繊維も、消費者ブランドがウェットティッシュ、衛生パッド、ジオテキスタイル向けの生分解性素材を求めるにつれて重要性を増しています。これらの製品はステープルベースの素材を使用できる一方、アパレルとは異なる需要条件に対応しています。糸およびその他の形態は、産業用・複合材用途を含む小規模な特殊用途に供給しています。需要への貢献は低いですが、技術的性能要件がより高い実現価値を支えることができます。再生セルロース市場は、安定したステープルファイバー基盤と、より速く動くフィラメントおよび特殊形態を併せ持っています。
原料別:
木材パルプが供給を支え、コットンリンターが勢いを増す木材パルプは2026年の再生セルロース市場の73.67%を占めており、プランテーションベースの溶解パルプインフラが数十年にわたって開発されてきたためです。大規模なビスコースおよびリヨセル生産プロセスのほとんどは、木材由来のセルロースを中心に構築されました。この原料は幅広いサプライヤー基盤を持っていますが、繊維メーカーを林業認証および森林破壊関連のコンプライアンスと結びつけています。Georgia-Pacificはアラバマ川セルロース工場の近代化・拡張プロジェクトに800 ミリオン 米ドルを発表し、10万メトリックトンの針葉樹パルプ生産能力を追加する見込みです。その規模は、セルロース誘導体の主要原料としての木材パルプへの継続的な投資を示しています。木材ベースの供給は引き続き重要ですが、顧客はそのトレーサビリティ、認証、および加工方をますます評価しています。
竹パルプは、認証済み供給を確保できるメーカーにとって非木材代替品として台頭しています。Jilin Chemical Fiber Co., Ltd.は2025年5月にREBOOCELの商業生産を年間30,000メトリックトンで開始し、70%の森林管理協議会認証竹と30%のリサイクル竹を使用しています。農業残渣パルプは初期商業段階にとどまっていますが、中国では政策的関心が高まっています。コットンリンターは2032年にかけて8.91%のCAGRで成長すると予測されています。その使用はキュプラ、医薬品グレードの微結晶セルロース、および高アルファセルロース純度を必要とする化学用途を支えています。連邦取引委員会の繊維表示規則も、米国で販売されるテキスタイル製品の明確なコンテンツ開示を促進しています。原料の多様化は単一原材料への依存を減らすことができますが、各代替品は信頼性の高い品質とトレーサビリティ基準を満たす必要があります。
用途別:
アパレルが収益を支え、医療・衛生製品が成長を牽引アパレルは2026年の再生セルロース市場の66.06%を占め、ビスコース、リヨセル、モーダル、キュプラの主要な出口であり続けています。このセグメントは、セルロース系繊維に関連する通気性、吸湿性、および風合いから恩恵を受けています。ブランドはこれらの特性を、快適性が購買考慮事項となるファッション製品に活用できます。アパレル需要はアジア全体の大規模な紡績・織布システムも支えています。医療・衛生製品は2032年にかけて9.15%のCAGRで成長すると予測されています。中国でのプレミアムドライ・ウェットティッシュ需要がスパンレース不織布の消費を支えています。消費者はますます生分解性素材を衛生志向の製品ポジショニングと結びつけています。これにより、繊維サプライヤーはアパレルサイクルへの依存度が低い用途を通じて成長する手段を得ています。
先進国の高齢化人口は、吸収性セルロース成分を含む成人用失禁製品への需要を支えています。南アジアおよび東南アジアにおけるフェミニン衛生用品およびベビーケア製品の使用増加が別の需要源を提供しています。Daicel Corporationは2025年3月に、合成マイクロビーズを置き換えるために設計された生分解性セルロースアセテート球状粒子であるBELLOCEA BS7をコスメティクス向けに発表しました。この製品は、プラスチック粒子に対する規制制限が従来のテキスタイル以外での需要を生み出す方法を示しています。ホームテキスタイル、包装、自動車用途がさらなる用途の多様性を加えています。セルロースアセテートフィルムは、選択された包装用途でポリエチレンテレフタレートの代替品として使用できます。自動車用不織布はヘッドライナーやシート裏地素材に使用できます。これらのユースケースは、アパレルと衛生が再生セルロース市場の主要な用途領域であり続ける中で、段階的な需要を提供しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年の再生セルロース市場の40.72%を占め、2032年にかけて9.08%のCAGRで成長すると予測されています。中国は大規模なビスコースステープルファイバー生産基盤を持ち、Sateriは2026年半ばまでに中国の4拠点で60万メトリックトンのリヨセル生産能力に達したと報告しています。インドは追加の供給センターとなりつつあり、Grasim Industries Limitedは年間82万4,000メトリックトンのビスコースステープルファイバー生産能力を持ち、ハリハルでの5万5,000メトリックトンの第1フェーズリヨセルプロジェクトを2027年半ばまでに稼働させる予定です。日本はAsahi Kasei Corporationのキュプラ事業とトレーサブルなコットンリンター調達を通じてプレミアムポジションを維持しており、韓国のプレミアムアパレル輸出は高付加価値リヨセル需要を支えています。生産密度、テキスタイル転換能力、およびプレミアム素材への消費者関心の高まりが、この地域のリーダーシップを支えています。
北米
北米は下流の消費者および規制のペースセッターであり、重要な上流パルプ資産も保有しています。テキスタイル繊維製品識別法は、米国で販売されるテキスタイル製品に正確な汎用繊維名称を義務付けており、繊維組成と原産地を文書化できるサプライヤーに優位性を与えています。Georgia-PacificのアラバマRiver Cellulose投資800 ミリオン 米ドルは、2027年までに10万メトリックトンの針葉樹溶解パルプ生産能力を追加する見込みです。Eastman Chemical Companyは寝具用中綿、アクティブウェア、デニムにNaiaポートフォリオを拡大し、高付加価値カテゴリーでのブランドおよびテキスタイルコンバーターとの継続的な取り組みを示しています。メキシコとカナダはテキスタイル仕上げと消費活動を加えており、ブランドの調達要件とパルプ投資がこの地域の役割を形成しています。
欧州およびその他の地域
欧州は規制の影響力と特殊需要の中心地です。欧州連合森林破壊規則は、2026年12月30日から関連する木材由来製品について大規模事業者に森林破壊フリーのサプライチェーンを実証することを義務付けており、森林管理協議会および森林認証承認プログラムの文書化の重要性を高めています。Lenzing AGのオーストリアプログラム(Viscostar拡張を含む)は、性能、トレーサビリティ、衛生用途に焦点を当てた戦略を支えています。南米は溶解木材パルプの供給役割を拡大しており、フランスでのCircリサイクルパルプ工場の計画および湾岸協力会議諸国での衛生製品製造が循環型および下流需要を広げる可能性があります。
競合環境
再生セルロース市場は高度に断片化されており、上位5社にはSateri、Lenzing AG、Grasim Industries Limited、Tangshan Sanyou Xingda Chemical Fiber CO., Ltd.、およびEastman Chemical Companyが含まれます。中国のメーカーは標準ビスコースおよびコモディティリヨセルにおける規模とコスト管理に注力しており、欧州および日本のサプライヤーは衛生、高級テキスタイル、技術製品、および認証を必要とする用途をターゲットにしています。これらの戦略は、原料アクセス、技術、操業コスト、および顧関係の違いを反映しています。競合構造は、大量供給と高マージンの差別化の間で分かれています。大規模サプライヤーは購買規模と幅広い顧客リーチを持っていますが、製品と地域にわたって競争は活発なままです。
Lenzing AGはオーストリアでのViscostar投資を通じて特殊不織布ポジションを強化しています。Sateriは常州および宇泰プロジェクトを通じてリヨセルポジションを拡大し、2025年9月にThe Lyocell Companyを立ち上げました。Eastman Chemical CompanyはHuafon Chemicalと提携して中国でのセルロースアセテートフィラメント糸の現地製造を確立しました。Kelheim Fibres GmbHは破産手続き後にLEO III Fundに買収され、新オーナーはドイツの生産インフラと効率への投資を計画しています。これらの行動は、テキスタイル製造への近接性と特殊用途開発の両方への投資を示しています。
繊維間リサイクル、農業残渣パルプ、およびイオン液体紡糸は、メーカーが差別化を確立できる分野です。河南省のイオン液体施設およびYibin Grace Group Co., Ltd.のリサイクル溶解パルププロジェクトは、中国のサプライヤーが生産能力拡大だけでなく次世代原料も追求していることを示しています。指令(EU)2025/1892および欧州連合森林破壊規則は、検証済みリサイクルコンテンツとトレーサブルな木材原料を提供できるメーカーに有利です。Eastman Chemical CompanyのNaia Renewは、マスバランス会計を通じて60%の持続可能に調達された木材パルプと40%のグローバルリサイクル基準認証リサイクル廃棄物を使用しており、ISO 14001に準拠した環境慣行はブランドの調達に影響を与えることができます。
再生セルロース産業のリーダー
-
Sateri
-
Lenzing AG
-
Grasim Industries Limited
-
Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd
-
Eastman Chemical Company
- 注:主要企業の掲載順は順位を示すものではありません。
再生セルロース市場 このレポートでカバーされる企業
- Asahi Kasei Corporation
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- GP Cellulose GmbH
- Grasim Industries Limited
- Jilin Chemical Fiber Co., Ltd.
- Kelheim Fibres GmbH
- Lenzing AG
- Sappi Limited
- Sateri
- Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd
- Xinxiang Chemical Fiber Co., Ltd.
- Yibin Grace Group Co., Ltd.
- Zhejiang Fulida Fibre Co., Ltd.
最近の産業開発事情 再生セルロース市場
- 2026年6月:Grasim Industries Limitedは、インドのカルナータカ州ハリハル施設に年間11万メトリックトンのリヨセル繊維生産能力を追加するために3,094クロールピー(約360.5 ミリオン 米ドル)の投資を発表しました。こ拡張は年間各5万5,000メトリックトンの2本の生産ラインで構成され、それぞれ2028年と2030年に稼働予定であり、持続可能なセルロース系繊維の国内生産増加を通じて再生セルロース市場を支えます。
- 2026年3月:Lenzing AGはタイのプラチンブリ施設でVEOCELブランドの下で不織布グレードのリヨセル繊維の生産を開始し、アジアでのこの繊維カテゴリーの初の生産を記録しました。この開発は衛生・不織布用途に使用される生分解性木材ベースのリヨセル繊維の地域供給能力を拡大し、特殊繊維の供給増加を通じて再生セルロース市場を支えます。
世界の再生セルロース市場レポートの範囲
再生セルロースは、植物由来の原料から天然セルロースを溶解し、化学的または物理的処理を通じて繊維に変換することで製造される繊維素材です。セルロースの再生可能な起源と、柔らかさ、吸湿性、テキスタイルおよび産業用途にわたる汎用性などの特性を組み合わせています。
再生セルロース市場は、製品タイプ、繊維形態、原料、用途、および地域別にセグメント化されています。製品タイプ別では、市場はビスコース、リヨセル、モーダル、キュプラ、およびその他の製品タイプにセグメント化されています。繊維形態別では、市場はステープルファイバー、フィラメントファイバー、糸、不織布繊維、およびその他の繊維形態にセグメント化されています。原料別では、市場は木材パルプ、コットンリンター、竹パルプ、農業残渣パルプ、およびその他の原料にセグメント化されています。用途別では、市場はアパレル、テキスタイル、医療・衛生製品、包装、自動車、およびその他の用途にセグメント化されています。レポートは15カ国の再生セルロースの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ビスコース |
| リヨセル |
| モーダル |
| キュプラ |
| その他の製品タイプ |
| ステープルファイバー |
| フィラメントファイバー |
| 糸 |
| 不織布繊維 |
| その他の繊維形態 |
| 木材パルプ |
| コットンリンター |
| 竹パルプ |
| 農業残渣パルプ |
| その他の原料 |
| アパレル |
| テキスタイル |
| 医療・衛生製品 |
| 包装 |
| 自動車 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | ビスコース | |
| リヨセル | ||
| モーダル | ||
| キュプラ | ||
| その他の製品タイプ | ||
| 繊維形態別 | ステープルファイバー | |
| フィラメントファイバー | ||
| 糸 | ||
| 不織布繊維 | ||
| その他の繊維形態 | ||
| 原料別 | 木材パルプ | |
| コットンリンター | ||
| 竹パルプ | ||
| 農業残渣パルプ | ||
| その他の原料 | ||
| 用途別 | アパレル | |
| テキスタイル | ||
| 医療・衛生製品 | ||
| 包装 | ||
| 自動車 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
再生セルロース市場の規模はどのくらいですか?
再生セルロース市場規模は2026年に16.88 ビリオン 米ドルと評価され、2027年の18.21 ビリオン 米ドルから2032年には26.91 ビリオン 米ドルに達すると推定され、予測期間(2027年〜2032年)中のCAGRは8.12%となっています。
2026年に最大のシェアを持った製品タイプはどれですか?
ビスコースは2026年に58.21%のシェアを占めました。
リヨセルが他の再生セルロース繊維よりも速く成長しているのはなぜですか?
生産能力の追加、クロズドループ生産、およびアパレル、デニム、中綿素材、不織布での使用がリヨセルの成長を支えています。
2032年にかけて最も速く成長すると予測されている用途はどれですか?
医療・衛生製品は、ウェットティッシュ、フェミニン衛生、ベビーケア、成人用失禁製品の需要に支えられ、2032年にかけて9.15%のCAGRで成長すると予測されています。