
Tamanho e Participação do Mercado de Vinho Tinto
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 182.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 211.61 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 2.98 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vinho Tinto por Mordor Intelligence
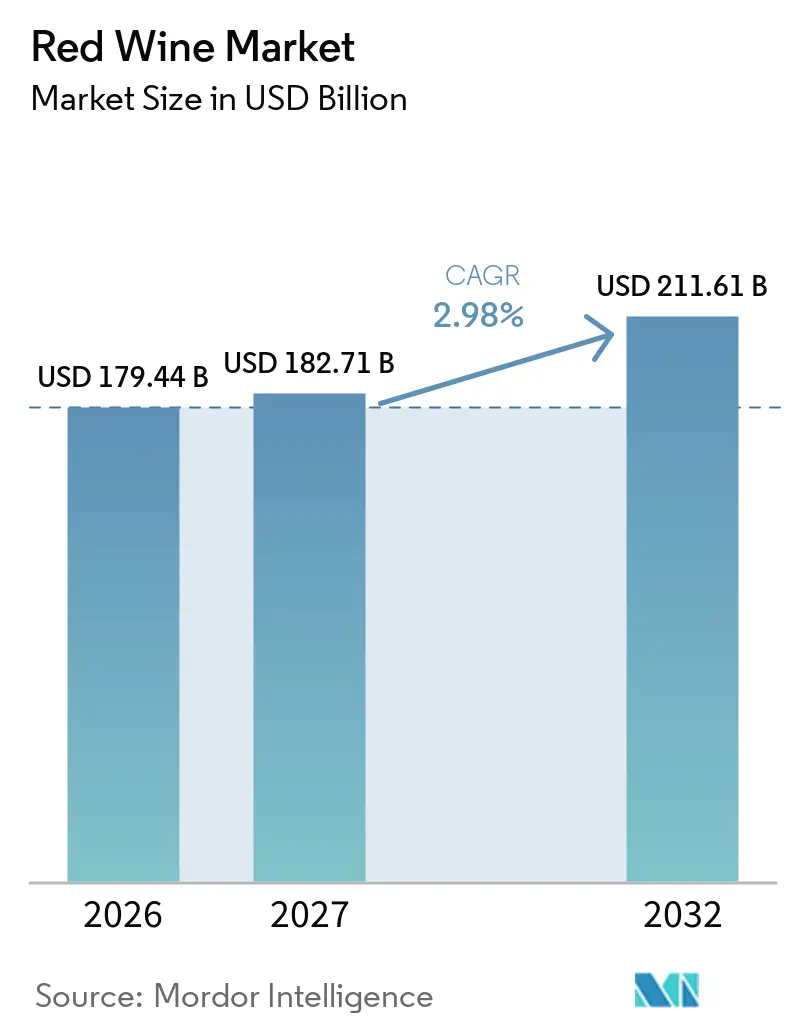
O tamanho do Mercado de Vinho Tinto é avaliado em 179,44 mil milhões de USD em 2026, estimado em 182,71 mil milhões de USD em 2027, e previsto para atingir 211,61 mil milhões de USD até 2032, a um CAGR de 2,98% de 2027 a 2032. O mercado de vinho tinto está a ganhar valor através de compras premium mesmo onde os volumes por caixa estão sob pressão, uma vez que os vinhos com preço acima de 30 USD registaram um aumento de 9,4% em valor nos Estados Unidos durante 2025. Os produtores recorrem cada vez mais à certificação orgânica, vendas diretas, turismo e hotelaria para proteger as margens e fortalecer as relações com os clientes. Os avisos de saúde e a mudança nos hábitos de consumo criam um ambiente operacional mais difícil, particularmente para os produtores que não oferecem opções mais leves ou de menor teor alcoólico. Os grandes grupos vitivinícolas estão a responder através de vendas de portfólio, alterações na cadeia de abastecimento e maior atenção às marcas premium e canais selecionados. Estas condições deixam espaço para as quintas que conseguem demonstrar uma origem clara, práticas de sustentabilidade credíveis e uma ligação direta com os compradores.
Principais Conclusões do Relatório
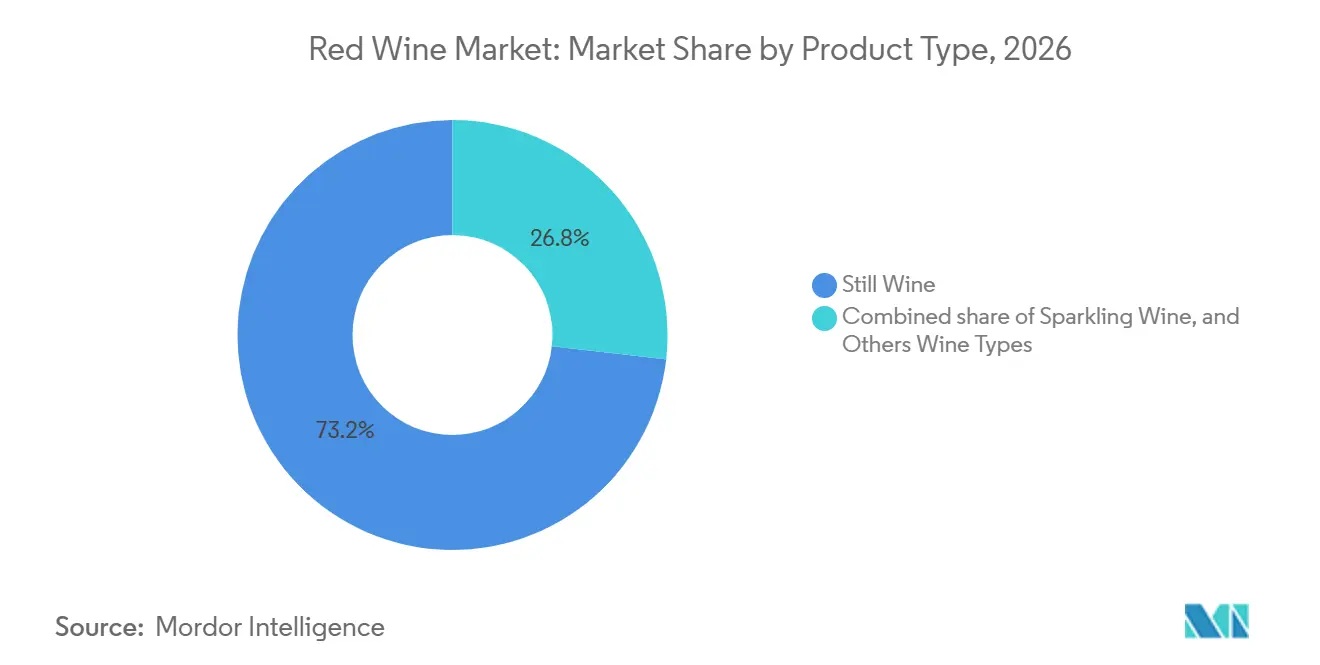
- Por tipo de produto, o vinho tranquilo detinha 73,2% da quota do mercado de vinho tinto em 2026, enquanto o vinho espumante está projetado para crescer a um CAGR de 4,9% até 2032.
- Por faixa de preço, o vinho de massa representava 58,7% da quota do mercado de vinho tinto em 2026, enquanto o vinho premium está projetado para crescer a um CAGR de 5,2% até 2032.
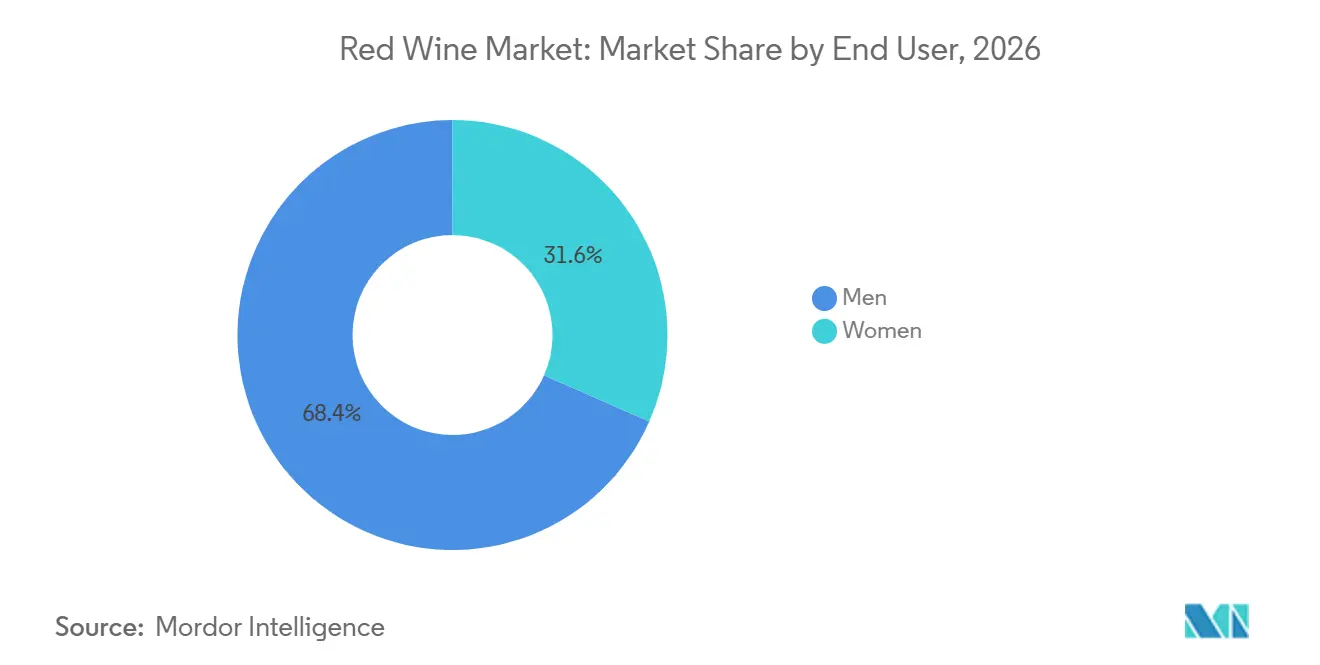
- Por utilizador final, os homens representavam 68,4% da quota do mercado de vinho tinto em 2026, enquanto as mulheres estão projetadas para crescer a um CAGR de 4,5% até 2032.
- Por canal de distribuição, os canais off-trade representavam 67,4% da quota do mercado de vinho tinto em 2026, enquanto os canais on-trade estão projetados para crescer a um CAGR de 5,5% até 2032.
- Por geografia, a Europa detinha 38,7% da quota do mercado de vinho tinto em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 5,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Interesse em Viticultura Orgânica e Sustentável | +0.7% | Europa, Austrália e América do Sul | Médio prazo (2 a 4 anos) |
| Expansão do Comércio Eletrônico e Vendas Diretas ao Consumidor | +0.5% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fortes Tradições Culturais e Sociais de Consumo de Bebidas | +0.7% | Europa e América do Sul | Longo prazo (≥ 4 anos) |
| Crescimento do Turismo Enológico e da Hospitalidade | +0.4% | Europa e América do Sul, incluindo Mendoza, Santiago e Valparaíso | Longo prazo (≥ 4 anos) |
| Cultura de Presentes e Ocasiões Especiais | +0.3% | Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Inovação de Produtos e Variedade | +0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Interesse em Viticultura Orgânica e Sustentável
A produção orgânica está moldando cada vez mais os preços e as vendas de vinho tinto premium. Um estudo acadêmico de 2025 constatou que a certificação orgânica aprovada pela UE pode gerar um prêmio de preço ao consumidor de 20,5% em comparação com vinhos convencionais. O estudo também constatou que a produção sem pesticidas pode representar até 74% desse prêmio, indicando que os consumidores atribuem valor significativo à produção de vinho com menor uso de produtos químicos e ambientalmente responsável. O Plano Estratégico 2025–2030 da OIV também identifica a sustentabilidade como uma prioridade fundamental para a política e a comunicação da viticultura. À medida que varejistas, empresas de hospitalidade e consumidores dão maior ênfase ao abastecimento sustentável, práticas orgânicas e ambientais verificadas podem ajudar os produtores a fortalecer seu acesso a canais de vendas premium. Ao combinar a certificação orgânica com qualidade consistente, origem regional clara e forte posicionamento de marca, os produtores podem desenvolver ofertas de vinho tinto de maior valor e se diferenciar no mercado premium.
Expansão do Comércio Eletrônico e Vendas Diretas ao Consumidor
As vendas diretas permitem que as vinícolas mantenham maior controle sobre preços, dados de clientes e apresentação da marca, ao mesmo tempo em que constroem relacionamentos mais sólidos com os consumidores. Nos Estados Unidos, o preço médio por garrafa no canal direto ao consumidor atingiu 52,7 USD no primeiro semestre de 2025, alta de 8% em relação ao ano anterior, apesar de uma queda de 12% no volume de remessas. Vinhos com preço acima de 100 USD também registraram um aumento de 5% no valor total do canal direto ao consumidor, destacando a demanda contínua por ofertas premium. Essas tendências indicam que a venda direta ajuda as vinícolas premium a proteger margens e aumentar a receita por garrafa, em vez de se concentrar apenas nos volumes de remessa. Também permite que vinícolas menores alcancem consumidores e compitam de forma mais eficaz sem desenvolver as extensas redes de distribuição física utilizadas por grandes grupos vinícolas. Para o mercado de vinho tinto, integrar visitas à vinícola, compras online e programas de associação em uma estratégia unificada de relacionamento com o cliente pode apoiar a fidelidade do cliente, compras recorrentes e vendas de produtos premium.
Fortes Tradições Culturais e Sociais de Consumo de Bebidas
O vinho tinto continua a desempenhar um papel importante em refeições, presentes e ocasiões sociais formais nas principais regiões produtoras e consumidoras. O vinho representou a maioria das ocasiões de presente e harmonização com jantar em 2025–2026, destacando sua forte associação com celebrações, hospitalidade e experiências gastronômicas compartilhadas. Em Mendoza, o número de estabelecimentos vinícolas que atendem turistas do vinho aumentou 57,5% entre 2018 e 2024, refletindo o crescente interesse dos consumidores no turismo enológico e nas experiências regionais de vinho. Esses hábitos continuam a sustentar a demanda por vinho tinto em ocasiões selecionadas, mesmo que alguns consumidores bebam álcool com menos frequência. Os consumidores também preferem cada vez mais garrafas distintas que reflitam origem, qualidade e adequação para compartilhar. O mercado de vinho tinto se beneficia quando os produtores conectam suas marcas à cultura alimentar local, ao patrimônio regional e às tradições vinícolas consolidadas.
Crescimento do Turismo Enológico e da Hospitalidade
O turismo enológico evoluiu de uma atividade secundária de venda direta na vinícola para uma importante fonte de receita para as vinícolas. Um estudo global de 2025 com 1.310 vinícolas em 47 países constatou que 88% ofereciam atividades de turismo enológico, como degustações, visitas guiadas e experiências para visitantes. Em média, essas atividades geraram 25% da receita das vinícolas, enquanto os produtores não europeus obtiveram uma participação ainda maior, de 32%. As visitas às vinícolas criam oportunidades para vendas diretas e permitem que os clientes conheçam os vinhos, o patrimônio e o processo de produção de uma vinícola. Elas também ajudam as vinícolas a reduzir sua dependência de distribuidores e promoções no varejo, construindo relacionamentos diretos com os consumidores. No mercado de vinho tinto, uma experiência bem gerenciada para visitantes pode fortalecer o valor da origem de um vinho e incentivar os clientes a realizar compras recorrentes.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos à Saúde Associados ao Consumo de Álcool | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Requisitos Regulatórios e de Rotulagem Rigorosos | -0.4% | Europa, América do Norte e Austrália | Médio prazo (2 a 4 anos) |
| Concorrência de Bebidas Alternativas | -0.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Gargalos na Cadeia de Suprimentos e Logística | -0.3% | Global, com concentração na América do Sul e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos à Saúde Associados ao Consumo de Álcool
As evidências científicas sobre saúde estão a criar uma pressão duradoura sobre o consumo de álcool, incluindo o vinho tinto. O aviso do Cirurgião-Geral dos EUA de 2025 afirma que o consumo de álcool está causalmente associado a pelo menos 7 tipos de cancro. A Associação Americana do Coração declarou em 2025 que não foi estabelecida uma relação de causa e efeito entre o consumo moderado de álcool e a melhoria da saúde cardíaca[1]. A OIV também incluiu a comunicação responsável sobre o consumo no seu trabalho atual. Estas posições tornam a rotulagem relacionada com a saúde e o marketing cuidadoso mais importantes em todo o mercado de vinho tinto. Os consumidores mais jovens que estão a reduzir a frequência de consumo de álcool podem ser especialmente difíceis de alcançar através das mensagens tradicionais da categoria.
Concorrência de Bebidas Alternativas
As bebidas alternativas competem cada vez mais com o vinho tinto durante ocasiões de refeição, reuniões sociais e consumo voltado ao bem-estar. Nos Estados Unidos, as vendas de vinho sem álcool cresceram 22% em 2025 e ultrapassaram 1 milhão de caixas, refletindo o crescente interesse dos consumidores por opções de bebidas mais saudáveis e com menor teor alcoólico. Em dezembro de 2025, a Decoy lançou o Featherweight Cabernet Sauvignon, produzido com uvas premium da Califórnia, contendo 80 calorias por dose e 9% de teor alcoólico. Esse lançamento de produto destaca como marcas de vinho consolidadas estão se adaptando à demanda dos consumidores por opções com menor teor alcoólico sem comprometer a qualidade. Produtores que não abordam as mudanças nas preferências de bem-estar podem perder ocasiões de consumo para bebidas sem álcool e com baixo teor alcoólico, destilados e outras alternativas. Como resultado, o mercado de vinho tinto enfrenta pressão crescente para oferecer uma gama mais ampla de produtos, mantendo sua imagem premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Vinho Tranquilo Lidera, o Vinho Espumante Ganha TerrenoO vinho tranquilo representou 73,2% da participação do mercado de vinho tinto em 2026. Sua posição reflete a importância dos estilos estabelecidos de vinho tinto de Bordeaux, Borgonha, Rioja, Barolo e regiões comparáveis do Novo Mundo. O vinho tranquilo tem a presença mais ampla no varejo, restaurantes e listas de vinhos especializadas, o que oferece aos produtores uma plataforma confiável tanto para rótulos conhecidos quanto para descobertas regionais. Ele também ocupa o lugar mais familiar no vocabulário utilizado por consumidores e sommeliers. Isso torna o vinho tranquilo um ponto de partida comum para novos compradores de vinho tinto na Ásia-Pacífico e em outros mercados de consumo em desenvolvimento.
A premiumização continua a reforçar a posição do vinho tinto tranquilo. Os vinhos de mesa premium e acima representaram 34,4% do volume de vinhos de mesa nos EUA em 2025, em comparação com 12,4% na virada do século. Cabernet Sauvignon, Pinot Noir e Malbec permanecem centrais nesse grupo de maior valor porque são facilmente compreendidos pelos consumidores e amplamente utilizados nas listas de vinhos de restaurantes. O vinho espumante tem previsão de registrar um CAGR de 4,9% até 2032 no mercado de vinho tinto. Seu apelo voltado a ocasiões pode se beneficiar da demanda mais ampla por formatos comemorativos, adequados para harmonização com alimentos e com menor teor alcoólico.

Por Faixa de Preço:
O Vinho Popular Lidera a Receita Enquanto o Vinho Premium Avança Mais RapidamenteO vinho popular detinha 58,7% da participação do mercado de vinho tinto em 2026. Ele permanece acessível por meio de supermercados e outros pontos de venda off-trade, onde a disponibilidade e os preços claros simplificam as decisões de compra cotidianas. O segmento é importante para ocasiões regulares na Europa e na América do Sul, onde o vinho frequentemente faz parte das compras domésticas. A ampla notoriedade de rótulos e os preços competitivos por garrafa também sustentam seu alcance entre grupos de consumidores consolidados. No entanto, essa faixa enfrenta o efeito mais claro dos consumidores que estão bebendo com menos frequência e escolhendo garrafas melhores quando o fazem.
O vinho premium tem previsão de expandir a um CAGR de 5,2% até 2032. Os vinhos dos EUA com preço acima de 30 USD aumentaram 9,4% em valor em 2025. Esse movimento reflete o comportamento de migração para categorias superiores em mercados maduros e compras aspiracionais em mercados emergentes, onde uma denominação de origem reconhecida pode reduzir a incerteza para compradores menos experientes. A certificação orgânica e as credenciais de sustentabilidade podem sustentar um preço premium quando verificadas de forma independente. O setor de vinho tinto está equilibrando o acesso por volume no vinho popular com uma criação de valor mais forte nos rótulos premium.
Por Usuário Final:
Os Homens Formam o Maior Grupo de Clientes Enquanto as Mulheres Expandem Mais RapidamenteOs homens representaram 68,4% da receita do mercado de vinho tinto em 2026. Esse padrão reflete as normas de consumo estabelecidas no Sul da Europa e na América do Norte, bem como o interesse duradouro em vinhos tintos estruturados e colecionáveis. Os consumidores do sexo masculino estão fortemente associados a rótulos premium e colecionáveis, compras diretas e ocasiões de gastronomia refinada. A cerveja e o uísque permanecem alternativas significativas para homens entre 25 e 44 anos, tornando o posicionamento baseado em ocasiões importante para os produtores de vinho. Os produtores estão respondendo ao fortalecer o posicionamento em bares de vinho e restaurantes, onde a descoberta, a harmonização com alimentos e a orientação dos funcionários podem influenciar uma compra.
As mulheres têm previsão de crescer a um CAGR de 4,5% até 2032. No Brasil, as mulheres representaram 53% dos consumidores de vinho em 2024, alta de 6 pontos percentuais em relação a 2019. As mulheres estão ingressando na categoria por meio do varejo social, do comércio eletrônico e do turismo enológico, além da gastronomia refinada. Esses canais podem favorecer ofertas orgânicas e estilos mais leves em detrimento de formatos clássicos mais encorpados, especialmente quando as informações sobre origem e produção são de fácil acesso. Marcas que posicionam o vinho tinto em torno de ocasiões sociais, proveniência e escolha informada têm uma forma mais clara de atender a essa demanda.
Por Canal de Distribuição:
O Off-Trade Lidera as Vendas Enquanto o On-Trade se RecuperaOs canais off-trade representaram 67,4% da participação do mercado de vinho tinto em 2026. Varejistas de supermercados, lojas especializadas em bebidas alcoólicas e lojas digitais oferecem o acesso mais amplo ao consumidor e permitem que os compradores escolham entre opções conhecidas e de descoberta. As lojas especializadas continuam sendo particularmente úteis para rótulos premium, pois os funcionários podem explicar o estilo, o produtor e a origem. O canal também apoia compras para jantar em casa, presentes e ocasiões informais. Mudanças na embalagem podem ampliar esse uso, como demonstrado pelo lançamento da Bota Box em 2026 de um Cabernet Sauvignon do Vale de Napa de 1,5 litro no formato bag-in-box a um preço de varejo sugerido de 20 USD.
Os canais on-trade têm previsão de crescer a um CAGR de 5,5% até 2032. A velocidade de valor on-premise nos EUA aumentou 5% ano a ano em abril de 2026, enquanto a contagem de tickets aumentou 7%. Sair para consumir oferece aos consumidores mais oportunidades de experimentar vinhos desconhecidos e migrar para seleções de restaurantes com menos risco do que uma compra no varejo desconhecida. Os restaurantes também conectam o vinho à harmonização com alimentos, que é uma força duradoura para o vinho tinto. O mercado de vinho tinto pode usar esse canal para construir familiaridade com a marca antes de compras recorrentes no off-trade.
Análise Geográfica
Mercado de Vinho Tinto na Europa
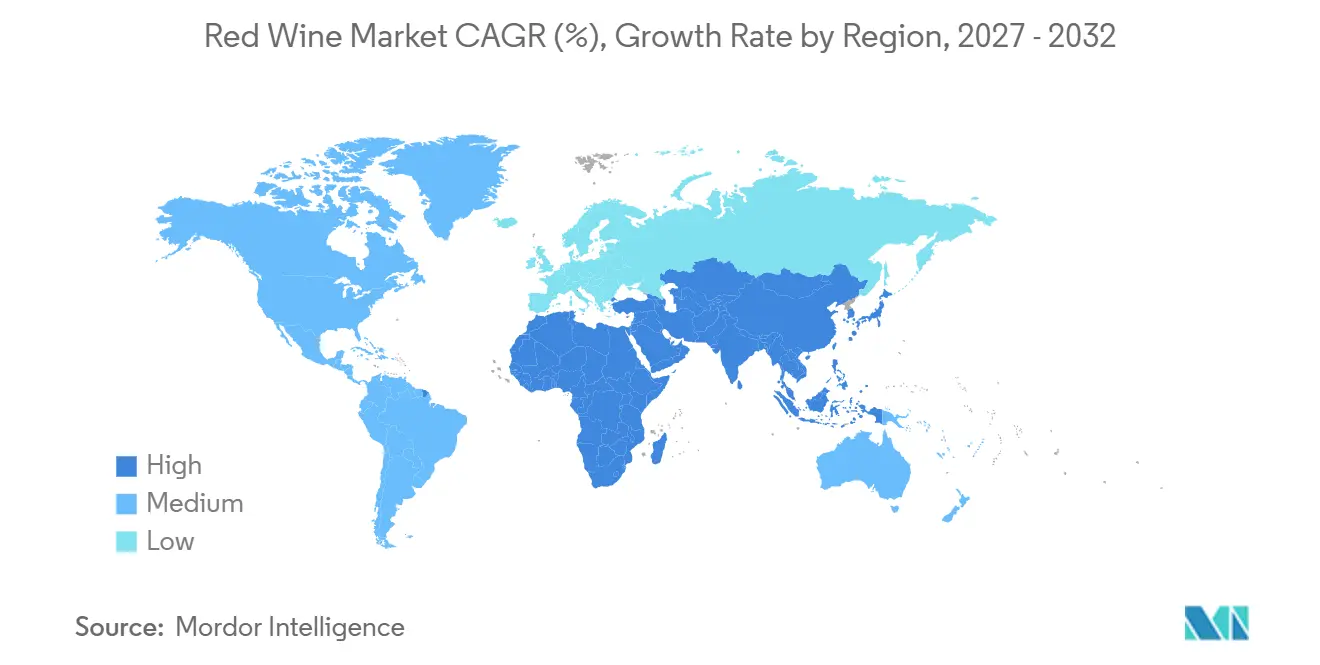
A Europa detinha 38,7% da participação no mercado de vinho tinto em 2026. França, Itália, Espanha, Portugal e Alemanha fornecem uma base densa de produção e consumo orientados por denominação de origem, com demanda local consolidada e reconhecimento internacional. Os produtores da região estão defendendo o valor por meio de rótulos premium baseados em origem geográfica e enoturismo que aproxima os consumidores das vinhas e adegas. Os países do norte e do leste europeu, incluindo Países Baixos, Polônia, Bélgica e Suécia, oferecem corredores de crescimento à medida que os consumidores urbanos ampliam suas compras de vinho e os requisitos ambientais tornam-se mais importantes para o acesso ao varejo premium e à hotelaria.
Mercado de Vinho Tinto na Ásia-Pacífico
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 5,1% até 2032. As importações de vinho da Índia aumentaram mais de 50% no primeiro semestre de 2025. As reduções tarifárias do ECTA Austrália-Índia tornaram as importações premium mais acessíveis em um mercado que havia enfrentado barreiras tarifárias de 150%, apoiando a disponibilidade em restaurantes e no varejo. A China continua sendo o maior mercado da Ásia-Pacífico em valor e segue favorecendo o posicionamento premium, apesar de um ambiente de consumo mais seletivo. Tailândia, Indonésia e Vietnã estão estimulando a experimentação por meio da hotelaria urbana e do turismo, enquanto Japão e Coreia do Sul permanecem mercados de valor estável para vinhos premium franceses e italianos.
Mercado de Vinho Tinto nas Américas e no Oriente Médio e África
A América do Norte permaneceu como o maior mercado de vinho por valor em um único país, com 74,3 bilhões de USD em 2025, embora o volume tenha recuado 2% naquele ano. Napa representou 50% do valor do canal direto ao consumidor dos EUA em 2025, demonstrando a resiliência de uma identidade geográfica premium. A América do Sul combina grande produção na Argentina e no Chile com demanda crescente no Brasil, onde as mulheres representaram 53% dos consumidores de vinho em 2024. O Oriente Médio e a África permanecem mercados menores, porém positivos, com a África do Sul atuando como polo de produção e consumo, e os Emirados Árabes Unidos e a Arábia Saudita emergindo como mercados de importação premium. O turismo, o investimento em hotelaria e o aumento dos gastos discricionários urbanos sustentam essa direção.
Cenário Competitivo
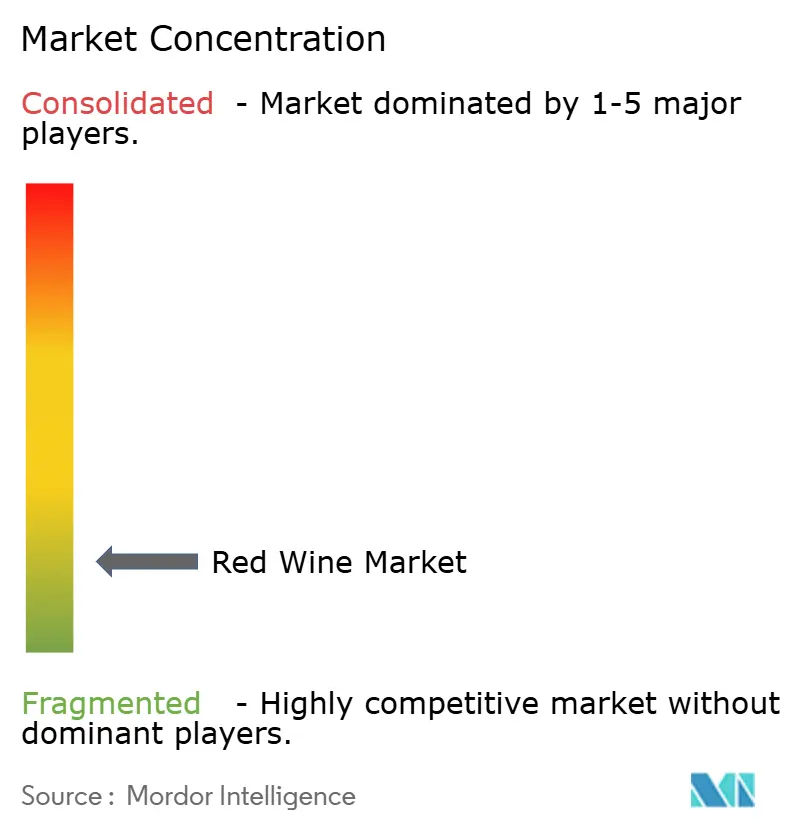
O mercado de vinho tinto é fragmentado, com os principais intervenientes incluindo Treasury Wine Estates Limited, E. & J. Gallo Winery, Constellation Brands e Pernod Ricard Winemakers. As quintas independentes e de propriedade familiar detêm uma posição forte nos segmentos premium e ultra-premium, uma vez que as suas marcas estão associadas a vinhas, regiões ou histórias familiares específicas. Os grandes grupos, por sua vez, concentram recursos em marcas e canais com margens mais elevadas. Em junho de 2025, The Wine Group adquiriu seis marcas premium e ultra-premium da Constellation Brands, juntamente com três instalações de produção na Califórnia, 6.600 acres de vinha e 500 colaboradores.
A vantagem competitiva depende cada vez mais da proveniência, do acesso direto ao comprador e de um posicionamento claro na faixa de preço. Ferramentas digitais como a verificação de proveniência, a comunicação personalizada e os clubes de vinho ajudam os produtores premium a manter as relações com os clientes e a identificar o que impulsiona as compras repetidas. Os produtores de menor dimensão podem competir em áreas como tintos com certificação orgânica, variantes de menor teor alcoólico e formatos alternativos sem necessitar de igualar a escala de distribuição dos grandes grupos. Em maio de 2025, a Familia Torres transferiu o frete europeu para o transporte ferroviário a partir da fronteira Espanha-França, trabalhando com distribuidores na Alemanha e nos Países Baixos, esperando uma redução de 30 a 40% nas emissões de gases com efeito de estufa relacionadas com a distribuição.
A disciplina no abastecimento e no portfólio é fundamental à medida que as preferências dos consumidores mudam mais rapidamente do que os planos de produção conseguem acompanhar. A Treasury Wine Estates Limited registou um encargo pós-imposto de 394 milhões de USD em agosto de 2026 para amortizar o inventário de vinho a granel e reequilibrar a sua cadeia de abastecimento nos EUA, evidenciando o risco financeiro de manter inventário que já não está alinhado com a procura. Os produtores independentes podem responder mais rapidamente através de marcas orientadas para o terroir, práticas orgânicas e vendas diretas na adega. As empresas que alinham a produção, a embalagem e a distribuição com ocasiões de consumo específicas estão melhor posicionadas para crescer neste mercado.
Líderes do Setor de Vinho Tinto
-
E. & J. Gallo Winery
-
Treasury Wine Estates Limited
-
Castel Frères
-
The Wine Group LLC
-
Trinchero Family Estates
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vinho Tinto Empresas cobertas neste relatório
- Accolade Wines
- Bacardi Limited
- Bodegas Torres
- Bronco Wine Company
- Caviro S.C.A.
- Castel Frères
- Compagnia Del Vino SRL
- Constellation Brands, Inc.
- E. & J. Gallo Winery
- Familia Torres
- Foley Family Wines
- Gruppo Campari
- Grupo Peñaflor S.A.
- Henkell Freixenet
- Jackson Family Wines
- Moët Hennessy
- Opus One Winery
- Pernod Ricard Winemakers
- Treasury Wine Estates Limited
- The Wine Group LLC
Desenvolvimentos industriais recentes em Mercado de Vinho Tinto
- Agosto de 2026: A Bota Box lançou um Cabernet Sauvignon Reserva Limitada do Vale de Napa no formato bag-in-box a um preço de varejo sugerido de 20 USD para 1,5 litro, sinalizando a credibilidade do formato para vinho tinto premium além do posicionamento de commodity.
- Março de 2026: A Mercer Wine Estates adquiriu quatro marcas de vinho do Estado de Washington, Matthews, Tenor, Jaine e Single Barrel, da Avallé, aprofundando seu portfólio do Vale de Columbia e formalizando um relacionamento de fornecimento de vinhedos de vários anos.
- Fevereiro de 2026: A Crimson Wine Group adquiriu a marca de vinho Raeburn da Purple Brands, adicionando aproximadamente 250.000 caixas anuais de Pinot Noir e Chardonnay premium do Condado de Sonoma provenientes do Vale do Rio Russian e expandindo a produção anual da Crimson para acima de 400.000 caixas.
- Junho de 2025: The Wine Group concluiu a aquisição de 6 marcas premium e ultra-premium da Constellation Brands, Cook's, J. Rogét, Meiomi, Robert Mondavi Private Selection, SIMI e Woodbridge, juntamente com 3 instalações de produção na Califórnia e aproximadamente 6.600 acres de vinhedos, integrando aproximadamente 500 funcionários.
Escopo do Relatório Global do Mercado de Vinho Tinto
O Mercado de Vinho Tinto refere-se ao mercado de vinho tinto, uma bebida alcoólica produzida por meio da fermentação de variedades de uvas tintas ou pretas, tipicamente com as cascas das uvas mantidas durante a fermentação para desenvolver sua cor característica, taninos e perfil de sabor. Por tipo de produto, o mercado é segmentado em vinho tranquilo, vinho espumante e outros tipos de vinho. Por faixa de preço, o mercado é dividido nas categorias popular e premium. Por usuário final, o mercado é segmentado em homens e mulheres. Por canal de distribuição, o mercado é dividido em on-trade e off-trade, com o off-trade sendo ainda segmentado em lojas especializadas/de bebidas alcoólicas e outros canais off-trade. Geograficamente, o mercado abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país nos principais mercados, incluindo Estados Unidos, Canadá, México, Alemanha, Reino Unido, Itália, França, Espanha, Países Baixos, Polônia, Bélgica, Suécia, China, Índia, Japão, Austrália, Indonésia, Coreia do Sul, Tailândia, Singapura, Brasil, Argentina, Colômbia, Chile, Peru, África do Sul, Arábia Saudita, Emirados Árabes Unidos, Nigéria, Egito, Marrocos e Turquia, juntamente com as respectivas categorias regionais de resto do país. As previsões de mercado são apresentadas em termos de valor (USD) e Volume (Litros).
Visão geral da segmentação
| Vinho Tranquilo |
| Vinho Espumante |
| Outros Tipos de Vinho |
| Popular |
| Premium |
| Homens |
| Mulheres |
| On-Trade | |
| Off-Trade | Lojas Especializadas/de Bebidas Alcoólicas |
| Outros Canais Off-Trade |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Vinho Tranquilo | |
| Vinho Espumante | ||
| Outros Tipos de Vinho | ||
| Por Faixa de Preço | Popular | |
| Premium | ||
| Por Usuário Final | Homens | |
| Mulheres | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Lojas Especializadas/de Bebidas Alcoólicas | |
| Outros Canais Off-Trade | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de vinho tinto em 2026?
O mercado é avaliado em 179,44 bilhões de USD em 2026 e tem previsão de atingir 211,61 bilhões de USD até 2032.
Qual taxa de crescimento é prevista para o vinho tinto até 2032?
O CAGR previsto é de 2,98% de 2027 a 2032.
Qual tipo de produto de vinho tinto lidera as vendas globais?
O vinho tranquilo lidera com 73,2% de participação em 2026, enquanto o vinho espumante deve crescer a um CAGR de 4,9% até 2032.
Qual região tem previsão de crescer mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 5,1% até 2032, apoiada pelo crescimento das importações da Índia e pela demanda premium na China.