
赤ワイン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
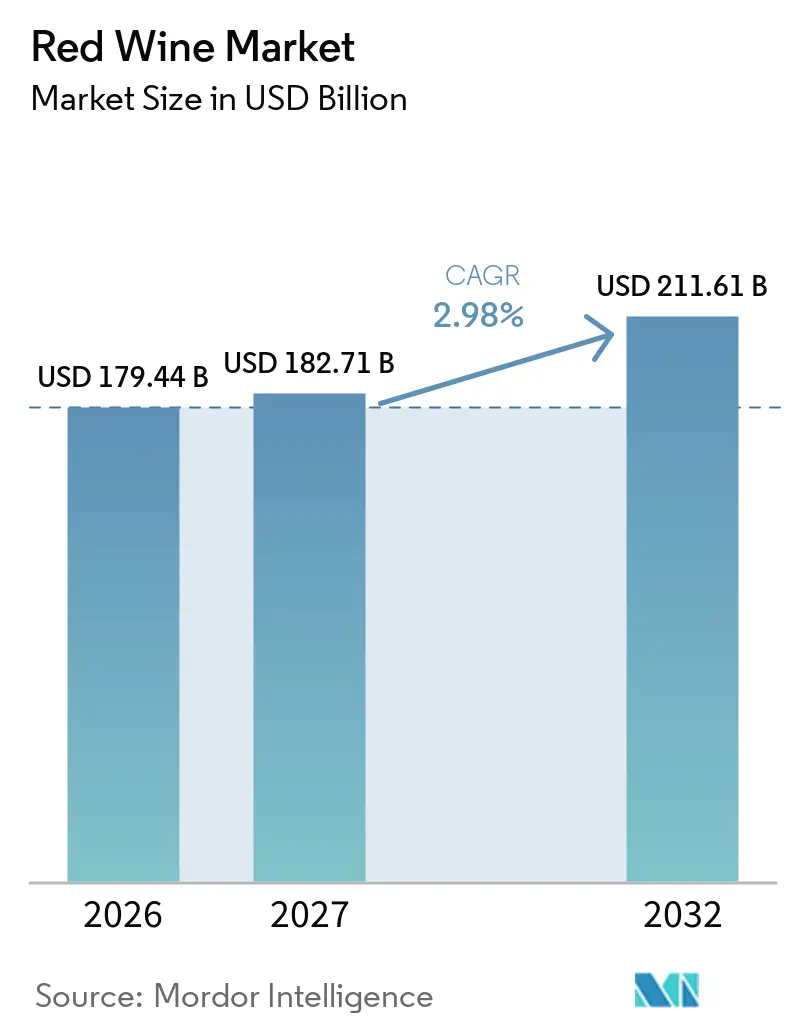
| 市場規模 (2027) | 182.71 十億米ドル |
| 市場規模 (2032) | 211.61 十億米ドル |
| 成長率 (2027 - 2032) | 2.98 % |
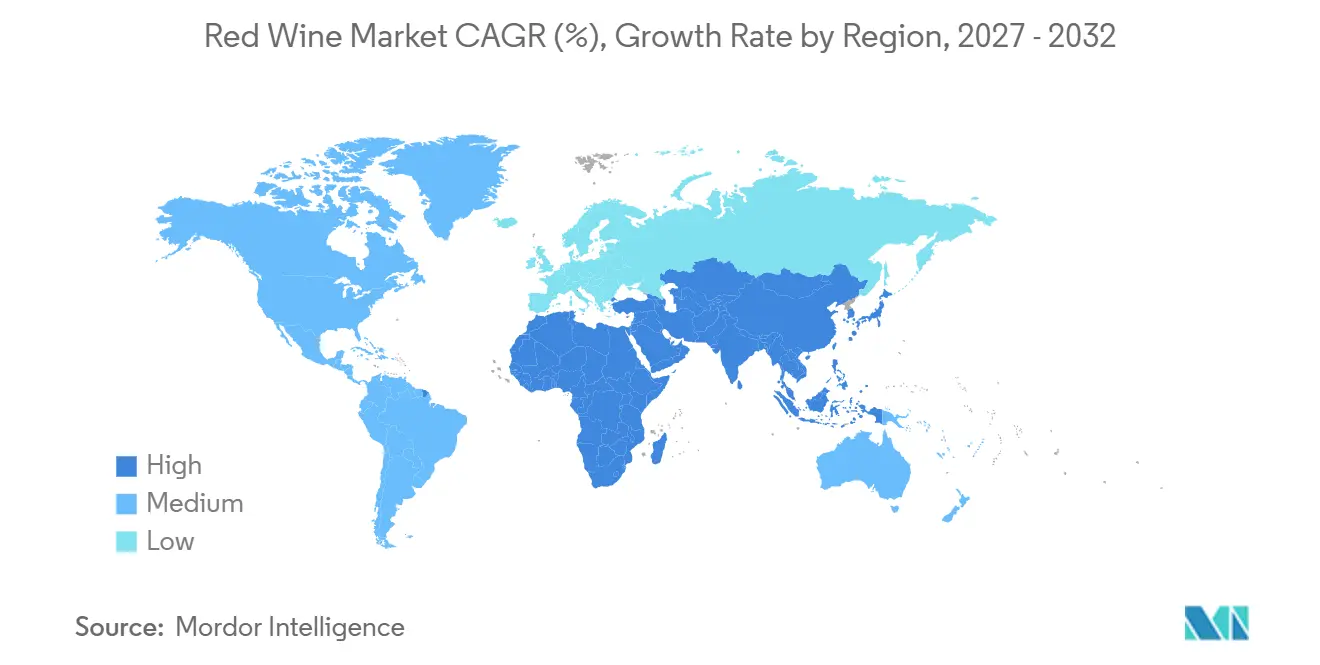
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
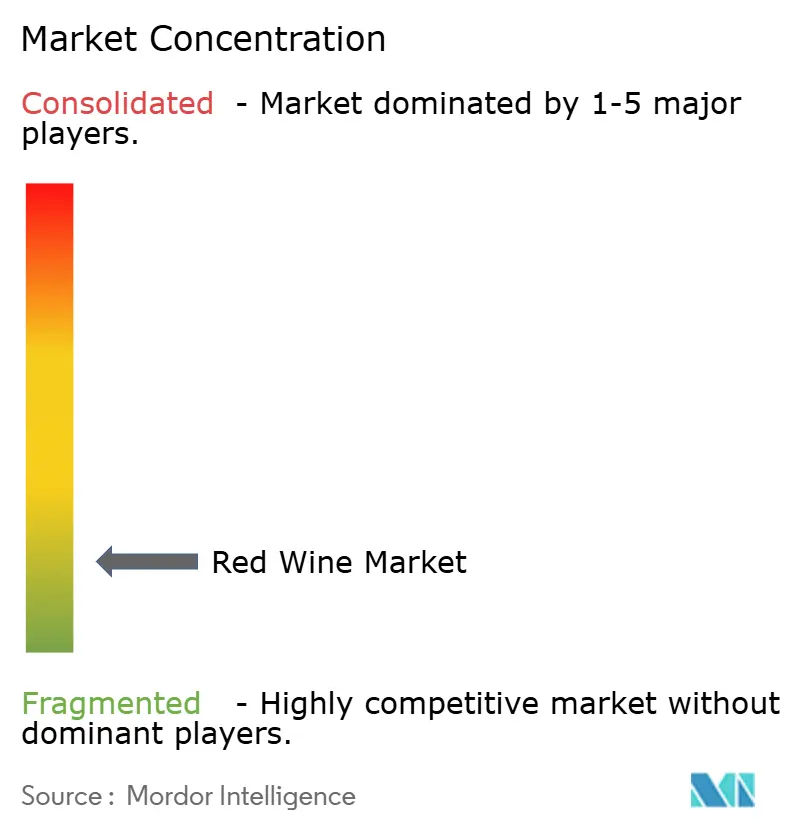
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる赤ワイン市場分析
赤ワイン市場規模は2026年に179.44 ビリオン 米ドルと評価され、2027年には182.71 ビリオン 米ドルと推定され、2032年までに211.61 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 2.98%で成長する見込みです。赤ワイン市場は、ケース数量が圧迫を受けている状況においても、プレミアム購買を通じて価値を高めており、2025年の米国では30米ドル以上の価格帯のワインが金額ベースで9.4%増加しました。生産者はマージンを守り顧客関係を強化するために、オーガニック認証、直販、観光、ホスピタリティをますます活用しています。健康に関する警告や飲酒習慣の変化により、特にライトまたは低アルコールの選択肢を提供していない生産者にとって、事業環境はより困難なものとなっています。大手ワイングループは、ポートフォリオの売却、サプライチェーンの変更、プレミアムラベルおよび選定チャネルへの注力強化によって対応しています。こうした状況は、明確な産地、信頼性の高いサステナビリティの取り組み、そして購買者との直接的なつながりを示すことができるエステートに成長の余地をもたらしています。
レポートの主要ポイント
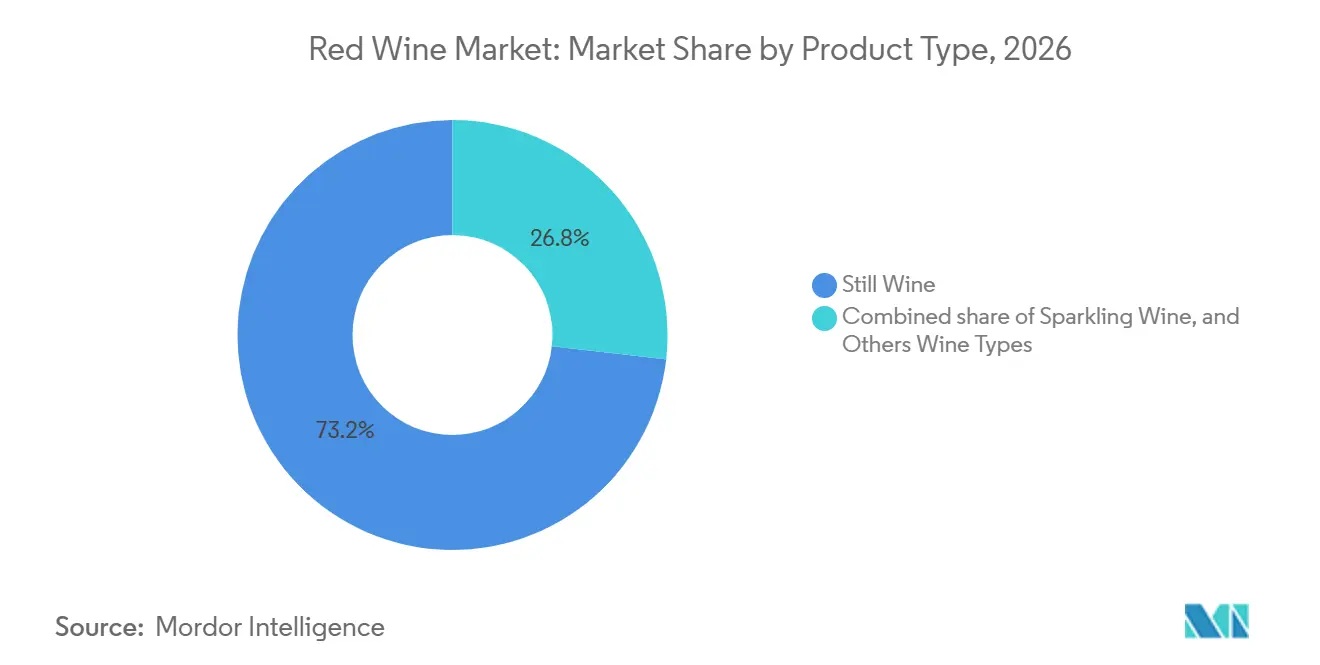
- 製品タイプ別では、スティルワインが2026年の赤ワイン市場シェアの73.2%を占め、スパークリングワインは2032年にかけてCAGR 4.9%で成長すると予測されています。
- 価格帯別では、マスワインが2026年の赤ワイン市場シェアの58.7%を占め、プレミアムワインは2032年にかけてCAGR 5.2%で成長すると予測されています。
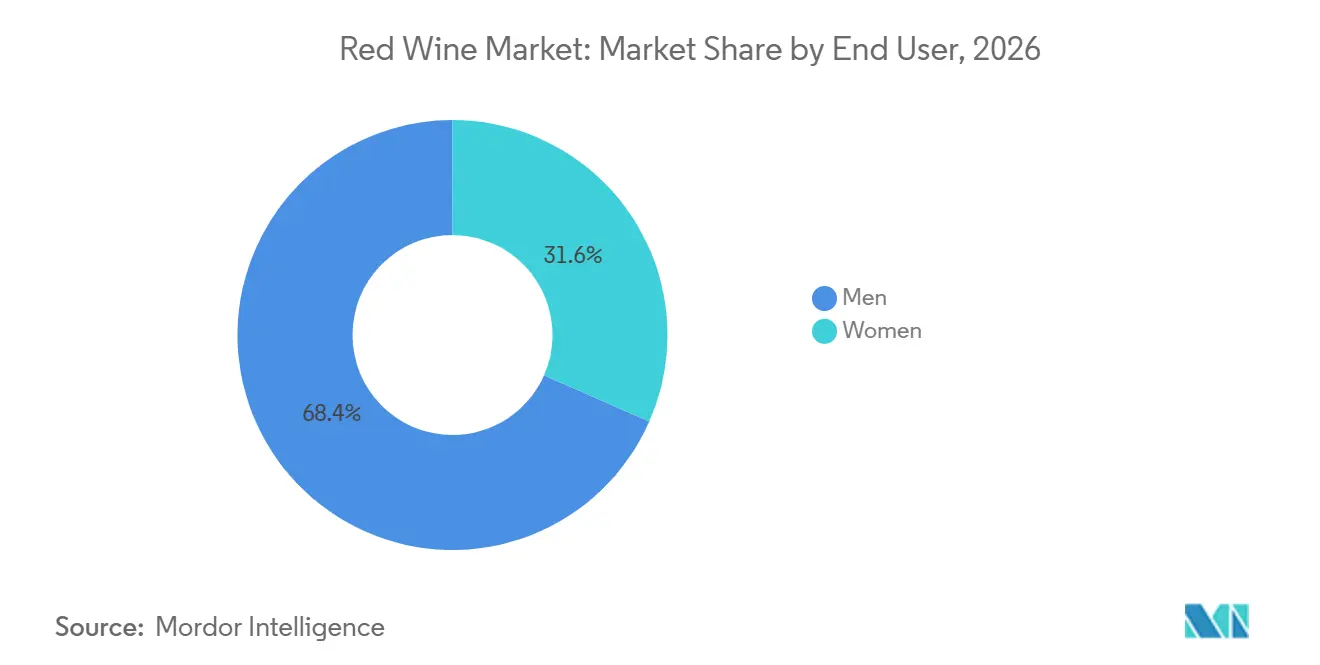
- エンドユーザー別では、男性が2026年の赤ワイン市場シェアの68.4%を占め、女性は2032年にかけてCAGR 4.5%で成長すると予測されいます。
- 流通チャネル別では、オフトレードチャネルが2026年の赤ワイン市場シェアの67.4%を占め、オントレードチャネルは2032年にかけてCAGR 5.5%で成長すると予測されています。
- 地域別では、欧州が2026年の赤ワイン市場シェアの38.7%を占め、アジア太平洋地域は2032年にかけてCAGR 5.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーガニックおよびサステナブルなビティカルチャーへの関心の高まり | +0.7% | 欧州、オーストラリア、南米 | 中期(2〜4年) |
| Eコマースおよびダイレクト・トゥ・コンシューマー販売の拡大 | +0.5% | 北米およびアジア太平洋 | 中期(2〜4年) |
| 強固な文化的・社会的飲の伝統 | +0.7% | 欧州および南米 | 長期(4年以上) |
| ワインツーリズムとホスピタリティの成長 | +0.4% | 欧州および南米(メンドーサ、サンティアゴ、バルパライソを含む) | 長期(4年以上) |
| 贈答文化と特別な機会 | +0.3% | アジア太平洋(中東・アフリカへの波及を含む) | 中期(2〜4年) |
| 製品イノベーションと多様性 | +0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オーガニックおよびサステナブルなビティカルチャーへの関心の高まり
オーガニック生産はプレミアム赤ワインの価格設定と販売においてますます重要な役割を果たしています。2025年の学術研究によると、EU認定のオーガニック認証は従来のワインと比較して20.5%の消費者価格プレミアムを生み出す可能性があることが明らかになりました。同研究では、農薬不使用の生産がこのプレミアムの最大74%を占める可能性があることも示されており、消費者が低化学物質かつ環境に配慮したワイン生産に高い価値を置いていることが示唆されています。OIVの2025〜2030年戦略計画においても、サステナビリティがビティカルチャー政策とコミュニケーションの重要な先事項として位置づけられています。小売業者、ホスピタリティ事業者、消費者がサステナブルな調達をより重視するようになる中、検証済みのオーガニックおよび環境的実践は、生産者がプレミアム販売チャネルへのアクセスを強化するのに役立ちます。オーガニック認証と一貫した品質、明確な地域産地、強力なブランドポジショニングを組み合わせることで、生産者はより高付加価値の赤ワイン製品を開発し、プレミアム市場での差別化を図ることができます。
Eコマースおよびダイレクト・トゥ・コンシューマー販売の拡大
直接販売により、ワイナリーは価格設定、顧客データ、ブランドプレゼンテーションをより大きくコントロールしながら、消費者との強固な関係を構築することができます。米国では、ダイレクト・トゥ・コンシューマーの平均ボトル価格が2025年上半期に52.7米ドルに達し、前年比8%上昇しました。これは出荷数量が12%減少したにもかかわらずの結果です。100米ドル以上のワインもダイレクト・トゥ・コンシューマーチャネルの総価値で5%増加しており、プレミアム製品へ継続的な需要が浮き彫りになっています。これらのトレンドは、直接販売がプレミアムワイナリーの出荷数量だけでなく、マージンの保護とボトルあたりの収益増加に役立つことを示しています。また、小規模なワイナリーが大手ワイングループが活用するような広範な物理的流通ネットワークを構築することなく、消費者にリーチし、より効果的に競争することを可能にします。赤ワイン市場においては、ワイナリー訪問、オンライン購入、会員プログラムを統合された顧客関係戦略に組み込むことで、顧客ロイヤルティ、リピート購入、プレミアム製品販売を支援することができます。
強固な文化的・社会的飲酒の伝統
赤ワインは、主要な生産・消費地域において、食事、贈答、フォーマルな社交の場で引き続き重要な役割を果たしています。2025〜2026年において、ワインは贈答やディナーペアリングの機会の大部分を占めており、祝祭、ホスピタリティ、共食体験との強い結びつきが浮き彫りになっています。メンドーサでは、ワインツーリストにワインを提供するワイナリー施設の数が2018年か2024年の間に57.5%増加しており、ワインツーリズムと地域のワイン体験への消費者の関心の高まりが反映されています。一部の消費者がアルコールを飲む頻度を減らしている中でも、こうした習慣は特定の機会における赤ワイン需要を引き続き支えています。消費者はまた、産地、品質、共有に適した特徴を反映した個性的なボトルをますます好むようになっています。生産者が自社ブランドを地域の食文化、地域の伝統、信頼されたワインの伝統と結びつけることで、赤ワイン市場は恩恵を受けます。
ワインツーリズムとホスピタリティの成長
ワインツーリズムは、二次的なセラードアの活動からワイナリーにとって重要な収益源へと進化しました。2025年に47カ国1,310のワイナリーを対象とした世界的な調査では、88%がテイスティング、ガイドツアー、訪問者体験などのワインツーリズム活動を提供していることが明らかになりました。平均して、これらの活動はワイナリー収益の25%を生み出しており、欧州以外の生産者はさらに高い32%の割合を得ています。ワイナリー訪問は直接販売の機会を生み出、顧客がワイナリーのワイン、歴史、製造プロセスについて学ぶことを可能にします。また、消費者との直接的な関係を構築することで、ディストリビューターや小売プロモーションへの依存を軽減するのにも役立ちます。赤ワイン市場において、適切に管理された訪問者体験は、ワインの産地の価値を強化し、顧客のリピート購入を促進することができます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルコール消費に関連する健康リスク | -0.8% | グローバル | 長期(4年以上) |
| 厳格な規制および表示要件 | -0.4% | 欧州、北米、オーストラリア | 中期(2〜4年) |
| 代替飲料との競合 | -0.6% | 北米および欧州 | 短期(2年以内) |
| サプライチェーンおよびロジスティクスのボトルネック | -0.3% | グローバル(南米および欧州に集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アルコール消費に関連する健康リスク
健康に関するエビデンスは、赤ワインを含むアルコール消費に対して持続的な圧力をもたらしています。米国公衆衛生局長官の2025年勧告では、アルコール消費は少なくとも7種類のがんと因果関係があると述べられています。アメリカ心臓協会は2025年に、適度なアルコール摂取と心臓の健康改善との間に因果関係は確立されていないと表明しました[1]。国際ブドウ・ワイン機構(OIV)もまた、現在の活動において消費に関する責任ある情報発信を取り上げています。こうした立場は、赤ワイン市場全体において、健康関連のラベリングおよび慎重なマーケティングをより重要なものとしています。飲酒頻度を減らしている若年層の消費者は、従来のカテゴリーメッセージではリーチが特に難しい層となる可能性があります。
代替飲料との競合
代替飲料は、食事の機会、社交の場、ウェルネス志向の消費において赤ワインとの競合を強めています。米国では、ノンアルコールワインの売上が2025年に22%増加し、100万ケースを超えており、より健康的で低アルコールの飲料オプションへの消費者の関心の高まりが反映されています。2025年12月、DecoyはFeatherweight カベルネ・ソーヴィニヨンを発売しました。これはカリフォルニア産のプレミアムフルーツを使用し、1サービングあたり80カロリー、アルコール度数9%の製品です。この製品発売は、確立されたワインブランドが品質を損なうことなく低アルコールの選択肢への消費者需要に適応していることを示しています。変化するウェルネス志向に対応しない生産者は、ノンアルコールおよび低アルコール飲料、スピリッツ、その他の代替品に消費機会を奪われる可能性があります。その結果、赤ワイン市場はプレミアムイメージを維持しながら、より幅広い製品ラインナップを提供するという増大する圧力に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スティルワインがリード、スパークリングワインが台頭スティルワインは2026年の赤ワイン市場シェアの73.2%を占めました。このポジションは、ボルドー、ブルゴーニュ、リオハ、バローロ、および同等のニューワールド地域における確立された赤ワインスタイルの重要性を反映しています。スティルワインは小売、レストラン、専門ワインリストで最も広い存在感を持ち、生産者に馴染みのあるラベルと地域の発見の両方に対して信頼性の高いプラットフォームを提供しいます。また、消費者やソムリエが使用する語彙の中で最も馴染みのある位置を占めています。これにより、スティルワインはアジア太平洋やその他の新興消費市場における新規赤ワイン購買者の一般的な出発点となっています。
プレミアム化はスティル赤ワインのポジションを引き続き強化しています。プレミアムプラスワインは2025年の米国テーブルワイン数量の34.4%を占め、世紀の変わり目の12.4%から増加しました。カベルネ・ソーヴィニヨン、ピノ・ノワール、マルベックは、消費者に広く理解されレストランのワインリストで広く使用されているため、この高付加価値グループの中心であり続けています。スパークリングワインは赤ワイン市場において2032年にかけてCAGR 4.9%を記録すると予測されています。その機会主導の訴求力は、祝祭的、食事に合う、低アルコールフォーマットへの幅広い需要から恩恵を受けることができます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
価格帯別:
マスワインが収益をリードし、プレミアムワインがより速く成長マスワインは2026年の赤ワイン市場シェアの58.7%を占めました。スーパーマーケットやその他のオフトレードアウトレットを通じてアクセスしやすく、入手しやすさと明確な価格設定が日常的な購買決定を簡素化しています。このセグメントは、ワインが家庭の買い物の一部であることが多い欧州や南米における日常的な機会にとって重要です。幅広いラベル認知度と競争力のあるボトル価格も、確立された消費者グループへのリーチを支えています。しかし、このティアは飲酒頻度を減らし、飲む際にはより良いボトルを選ぶ消費者からの影響を最も明確に受けています。
プレミアムワインは2032年にかけてCAGR 5.2%で拡大すると予測されています。2025年に米国では30米ドル以上のワインが金額ベースで9.4%増加しました。この動きは成熟市場でのトレードアップ行動と新興市場での向上心的な購買を反映しており、認知されたアペラシオンが経験の少ない購買者の不確実性を軽減することができます。オーガニック認証とサステナビリティの実績は、独立して検証された場合にプレミアム価格を支援することができます。赤ワイン産業は、マスワインにおける数量アクセスとプレミアムラベルにおけるより強い価値創造のバランスを取っています。
エンドユーザー別:
男性が最大の顧客グループを形成し、女性がより速く拡大男性は2026年の赤ワイン市場収益の68.4%を占めました。このパターンは、南欧および北米における確立された消費規範と、構造的でコレクタブルな赤ワインへの持続的な関心を反映しています。男性消費者はプレミアムおよびコレクタブルなラベル、直接購入、ファインダイニングの機会と強く結びついています。ビールとウイスキーは25〜44歳の男性にとって依然として重要な代替品であり、ワイン生産者にとって機会ベースのプレースメントが重要となっています。生産者は、発見、フードペアリング、スタッフのガイダンスが購買を形成できるワインバーやレストランでのプレースメントを強化することで対応しています。
女性は2032年にかけてCAGR 4.5%で成長すると予測されています。ブラジルでは、2024年に女性がワイン消費者の53%を占め、2019年から6パーセントポイント上昇しました。女性はソーシャルリテール、Eコマース、ワインツーリズム、ファインダイニングを通じてカテゴリーに参入しています。これらのチャネルは、産地と生産に関する情報に容易にアクセスできる場合、特に重厚なクラシカルフォーマットよりもオーガニック製品や軽量スタイルを好む傾向があります。社交の機会、産地、情報に基づいた選択を中心に赤ワインを位置づけるブランドは、この需要に応えるためのより明確な方法を持っています。
流通チャネル別:
オフトレードが販売をリードし、オントレードが回復オフトレードチャネルは2026年の赤ワイン市場シェアの67.4%を占めました。食料品小売業者、専門酒販店、デジタルストアフロントは最も広い消費者アクセスを提供し、買い物客が馴染みのある選択肢と探索的な選択肢から選ぶことを可能にします。専門店はスタッフがスタイル、生産者、産地を説明できるため、プレミアムラベルに特に有用です。このチャネルは家庭での食事、贈答、インフォーマルな機会のための購入も支援します。包装の変更はこの用途を広げることができ、Bota Boxが2026年に1.5リットルのナパバレー カベルネ・ソーヴィニヨンをバッグインボックス形式で20米ドルの希望小売価格で発売したことがその例として挙げられます。
オントレードチャネルは2032年にかけてCAGR 5.5%で成長すると予測されています。米国のオンプレミスの価値速度は2026年4月に前年比5%上昇し、チケット数は7%増加しました。外出することで消費者は馴染みのないワインを試し、小売での馴染みのない購入よりもリスクが少な形でレストランのセレクションにトレードアップする機会が増えます。レストランはまたワインをフードペアリングと結びつけており、これは赤ワインの持続的な強みです。赤ワイン市場はこのチャネルを活用して、オフトレードでのリピート購入前にブランドの認知度を構築することができます。
地域分析
ヨーロッパ赤ワイン市場
ヨーロッパは2026年の赤ワイン市場シェアの38.7%を占めた。フランス、イタリア、スペイン、ポルトガル、ドイツは、アペラシオン主導の生産と消費の強固な基盤を提供しており、確立された国内需要と国際的な認知度を誇る。同地域のプロデューサーは、産地に基づくプレミアムラベルと、消費者をブドウ畑やワイナリーに近づけるワインツーリズムを通じて価値を守っている。オランダ、ポーランド、ベルギー、スウェーデンを含む北欧・東欧諸国は、都市部の消費者がワインの購買を広げ、環境要件がプレミアムリテールおよびホスピタリティへのアクセスにおいてより重要になるにつれ、成長の回廊を提供している。
アジア太平洋赤ワイン市場
アジア太平洋地域は2032年にかけて5.1%のCAGRで成長すると予測されている。インドのワイン輸入量は2025年上半期に50%以上増加した。オーストラリア・インドECTAの関税引き下げにより、150%の関税障壁に直面していた市場においてプレミアム輸入品へのアクセスが向上し、レストランおよびリテールでの入手可能性を支援した。中国はアジア太平洋地域において金額ベースで最大の市場であり続け、より選択的な消費環境にもかかわらずプレミアムポジショニングを引き続き重視している。タイ、インドネシア、ベトナムは都市部のホスピタリティおよびツーリズムを通じてトライアルを支援しており、日本と韓国はフランス産およびイタリア産プレミアムワインの安定した価値市場であり続けている。
南北アメリカおよびMEA赤ワイン市場
北米は2025年において金額ベースで最大の単一国ワイン市場であり続け、74.3 ビリオン 米ドルに達したが、同年の販売量は2%減少した。ナパは2025年の米国直販チャネルの価値の50%を占め、プレミアムな地理的アイデンティティの強靭性を示した。南米はアルゼンチンとチリにおける主要な生産と、ブラジルにおける需要の拡大を組み合わせており、ブラジルでは2024年にワイン消費者の53%を女性が占めた。中東およびアフリカは依然として規模は小さいながらも成長が見込まれる市場であり、南アフリカが生産・消費のハブとして機能し、アラブ首長国連邦とサウジアラビアがプレミアム輸入市場として台頭している。ツーリズム、ホスピタリティ投資、および都市部における可処分所得の増加がこの方向性を支えている。
競合環境
赤ワイン市場は細分化されており、主要プレーヤーにはTreasury Wine Estates Limited、E. & J. Gallo Winery、Constellation Brands、Pernod Ricard Winemakerが含まれます。独立系および家族経営のエステートは、プレミアムおよびウルトラプレミアムセグメントにおいて強固な地位を占めており、そのブランドは特定のブドウ園、産地、または家族の歴史と結びついています。一方、大手グループはより高いマージンを持つラベルおよびチャネルにリソースを集中させています。2025年6月、The Wine GroupはConstellation Brandsからプレミアムおよびウルトラプレミアムブランド6銘柄を、カリフォルニアの生産施設3か所、6,600エーカーのブドウ園、および500名の従業員とともに取得しました。
競争優位性はますます、産地の明確さ、購買者への直接アクセス、および明確な価格帯ポジションに依存するようになっています。産地証明、パーソナライズされたアウトリーチ、ワインクラブなどのデジタルツールは、プレミアム生産者が顧客関係を維持し、リピート購買を促進する要因を特定するのに役立っています。小規模生産者は、大手グループの流通規模に匹敵することなく、オーガニック認証の赤ワイン、低アルコールバリアント、代替フォーマットなどの分野で競争することができます。2025年5月、Familia Torresはスペイン・フランス国境からの欧州向けフレートを鉄道輸送に切り替え、ドイツおよびオランダの流通業者と連携することで、流通関連の温室効果ガス排出量を30〜40%削減することを見込んでいます。
消費者の嗜好が生産計画の調整よりも速く変化する中、サプライおよびポートフォリオの規律は極めて重要です。Treasury Wine Estates Limitedは2026年8月に、バルクワイン在庫の評価減および国サプライチェーンの再均衡化のために、税引後3億9,400万米ドルの費用を計上し、需要と一致しなくなった在庫を保有することの財務リスクを浮き彫りにしました。独立系生産者は、テロワール主導のラベル、オーガニック農法、セラードアでの直販を通じてより迅速に対応することができます。生産、包装、流通を特定の消費者シーンに合わせて調整している企業は、この市場での成長においてより有利な立場にあります。
赤ワイン産業のリーダー企業
-
E. & J. Gallo Winery
-
Treasury Wine Estates Limited
-
Castel Frères
-
The Wine Group LLC
-
Trinchero Family Estates
- 注:主要企業の掲載順は順位を示すものではありません。
赤ワイン市場 このレポートでカバーされる企業
- Accolade Wines
- Bacardi Limited
- Bodegas Torres
- Bronco Wine Company
- Caviro S.C.A.
- Castel Frères
- Compagnia Del Vino SRL
- Constellation Brands, Inc.
- E. & J. Gallo Winery
- Familia Torres
- Foley Family Wines
- Gruppo Campari
- Grupo Peñaflor S.A.
- Henkell Freixenet
- Jackson Family Wines
- Moët Hennessy
- Opus One Winery
- Pernod Ricard Winemakers
- Treasury Wine Estates Limited
- The Wine Group LLC
最近の産業開発事情 赤ワイン市場
- 2026年8月:Bota Boxは、1.5リットルのバッグインボックス形式でリミテッドリザーブ ナパバレー カベルネ・ソーヴィニヨンを20米ドルの希望小売価格で発売し、コモディティポジショニングを超えたプレミアム赤ワインにおけるこのフォーマットの信頼性を示しました。
- 2026年3月:Mercer Wine EstatesはAvalléからワシントン州の4つのワインブランド(Matthews、Tenor、Jaine、Single Barrel)を取得し、コロンビアバレーのポートフォリオを深化させ、複数年にわたるブドウ園供給関係を正式化しました。
- 2026年2月:Crimson Wine GroupはPurple BrandsからRaeburnワインブランドを取得し、ロシアンリバーバレーからのソノマカウンティ産プレミアム ピノ・ワールとシャルドネの年間約25万ケースを追加し、Crimsonの年間生産量を40万ケース以上に拡大しました。
- 2025年6月:The Wine GroupはConstellation Brandsから6つのプレミアムおよびウルトラプレミアムブランド(Cook's、J. Rogét、Meiomi、Robert Mondavi Private Selection、SIMI、Woodbridge)の取得を完了し、カリフォルニアの3つの生産施設と約6,600エーカーのブドウ園、約500名の従業員を統合しました。
グローバル赤ワイン市場レポートの範囲
赤ワイン市場とは、赤ワインの市場を指します。赤ワインは赤またはのブドウ品種の発酵によって生産されるアルコール飲料であり、通常、発酵中にブドウの皮を残すことで特徴的な色、タンニン、風味プロファイルを発展させます。製品タイプ別では、市場はスティルワイン、スパークリングワイン、その他のワインタイプにセグメント化されています。価格帯別では、市場はマスとプレミアムのカテゴリーに分類されています。エンドユーザー別では、市場は男性と女性にセグメント化されています。流通チャネル別では、市場はオントレードとオフトレードに分類され、オフトレードはさらに専門店・酒販店とその他のオフトレードチャネルにセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーし、米国、カナダ、メキシコ、ドイツ、英国、イタリア、フランス、スペイン、オランダ、ポーランド、ベルギー、スウェーデン、中国、インド、日本、オーストラリア、インドネシア、韓国、タイ、シンガポール、ブラジル、アルゼンチン、コロンビア、チリ、ペルー、南アフリカ、サウジアラビア、アラブ首長国連邦、イジェリア、エジプト、モロッコ、トルコを含む主要市場の国レベルのカバレッジと、それぞれの地域の残余カテゴリーが含まれます。市場予測は金額(米ドル)および数量(リットル)で提供されます。
セグメンテーション概要
| スティルワイン |
| スパークリングワイン |
| その他のワインタイプ |
| マス |
| プレミアム |
| 男性 |
| 女性 |
| オントレード | |
| オフトレード | 専門店・酒販店 |
| その他のオフトレードチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | スティルワイン | |
| スパークリングワイン | ||
| その他のワインタイプ | ||
| 価格帯別 | マス | |
| プレミアム | ||
| エンドユーザー別 | 男性 | |
| 女性 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | 専門店・酒販店 | |
| その他のオフトレードチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2026年の赤ワイン市場の価値はいくらですか?
市場は2026年に179.44 ビリオン 米ドルと評価されており、2032年までに211.61 ビリオン 米ドルに達すると予測されています。
2032年にかけての赤ワインの成長率予測はどのくらいですか?
予測CAGRは2027年から2032年にかけて2.98%です。
グローバル販売をリードする赤ワインの製品タイプはどれですか?
スティルワインが2026年に73.2%のシェアでリードしており、スパークリングワインは2032年にかけてCAGR 4.9%で成長すると予測されています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋は2032年にかけてCAGR 5.1%で成長すると予測されており、インドの輸入成長と中国のプレミアム需要に支えられています。