
Taille et part du marché du vin rouge
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 182.71 Milliards de dollars |
| Taille du Marché (2032) | 211.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 2.98 % |
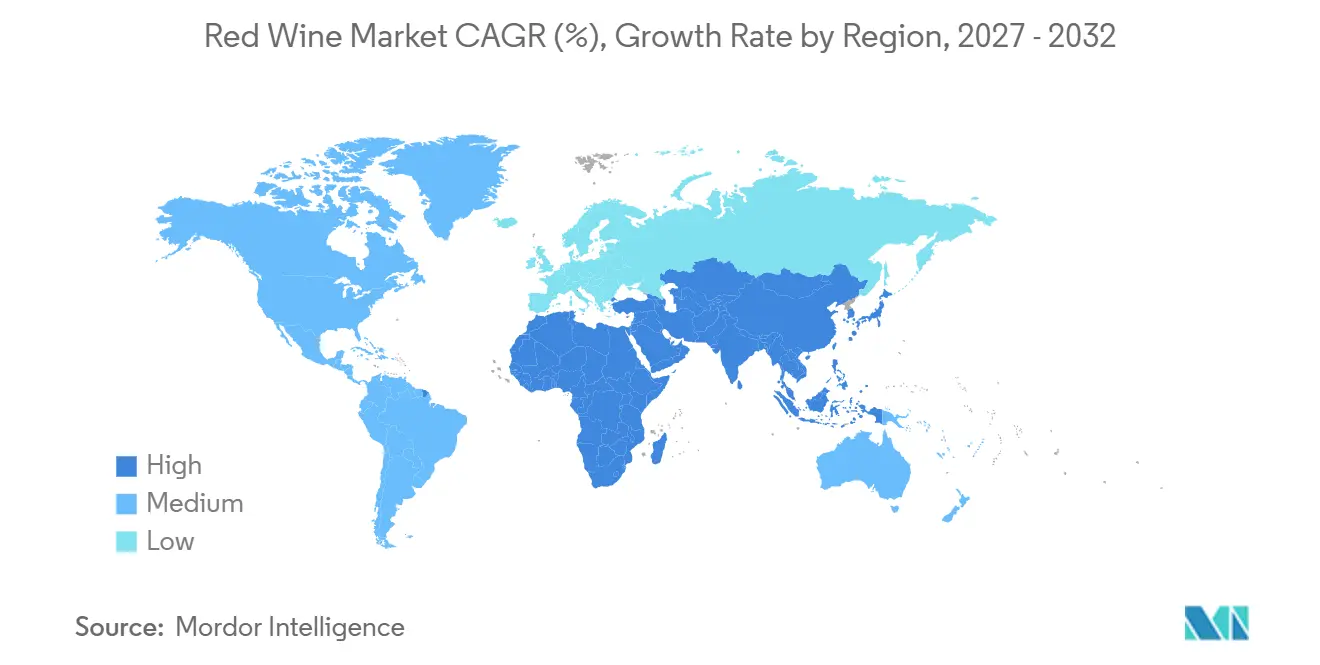
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
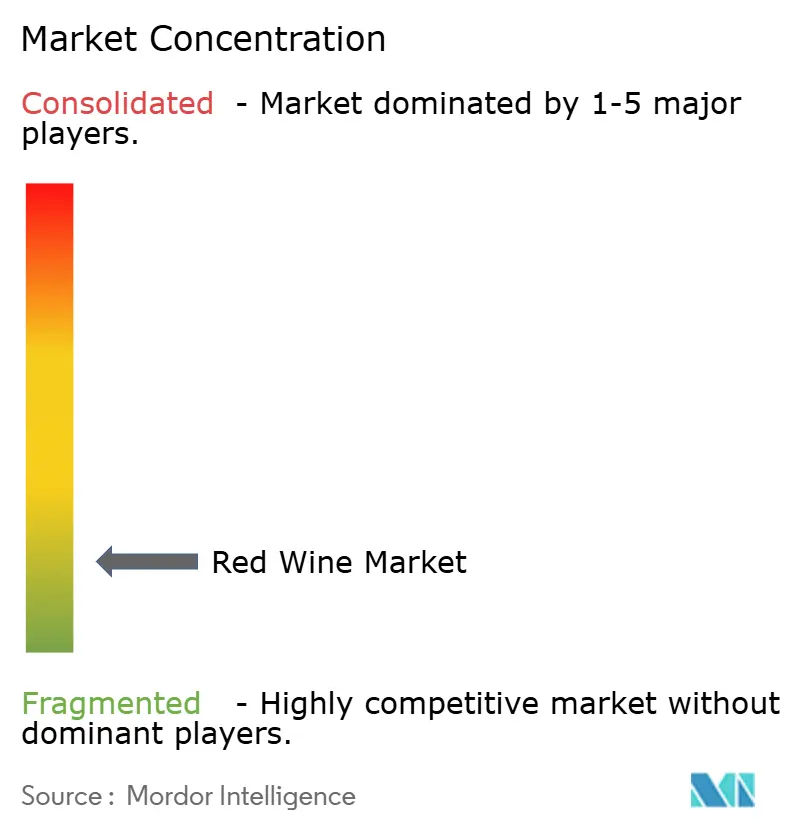
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du vin rouge par Mordor Intelligence
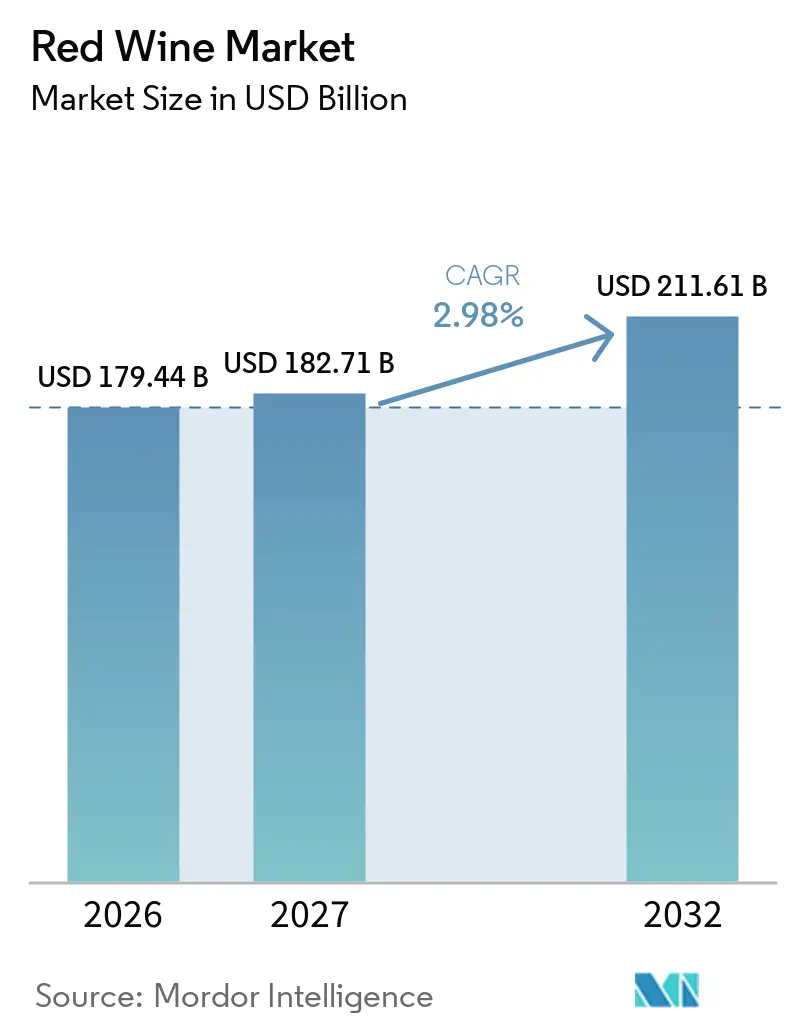
La taille du marché du vin rouge est évaluée à 179,44 milliards USD en 2026, estimée à 182,71 milliards USD en 2027, et devrait atteindre 211,61 milliards USD d'ici 2032, à un CAGR de 2,98 % de 2027 à 2032. Le marché du vin rouge gagne en valeur grâce aux achats premium, même là où les volumes en caisses sont sous pression, les vins dont le prix dépasse 30 USD ayant progressé de 9,4 % en valeur aux États-Unis en 2025. Les producteurs ont de plus en plus recours à la certification biologique, aux ventes directes, au tourisme et à l'hôtellerie pour protéger leurs marges et renforcer leurs relations avec les clients. Les avertissements sanitaires et l'évolution des habitudes de consommation créent un environnement opérationnel plus difficile, en particulier pour les producteurs qui ne proposent pas de vins plus légers ou à teneur réduite en alcool. Les grands groupes vinicoles réagissent par des cessions de portefeuilles, des modifications de la chaîne d'approvisionnement et une attention accrue aux étiquettes premium et aux circuits sélectionnés. Ces conditions laissent de la place aux domaines capables de démontrer une origine claire, des pratiques de durabilité crédibles et un lien direct avec les acheteurs.
Principaux enseignements du rapport
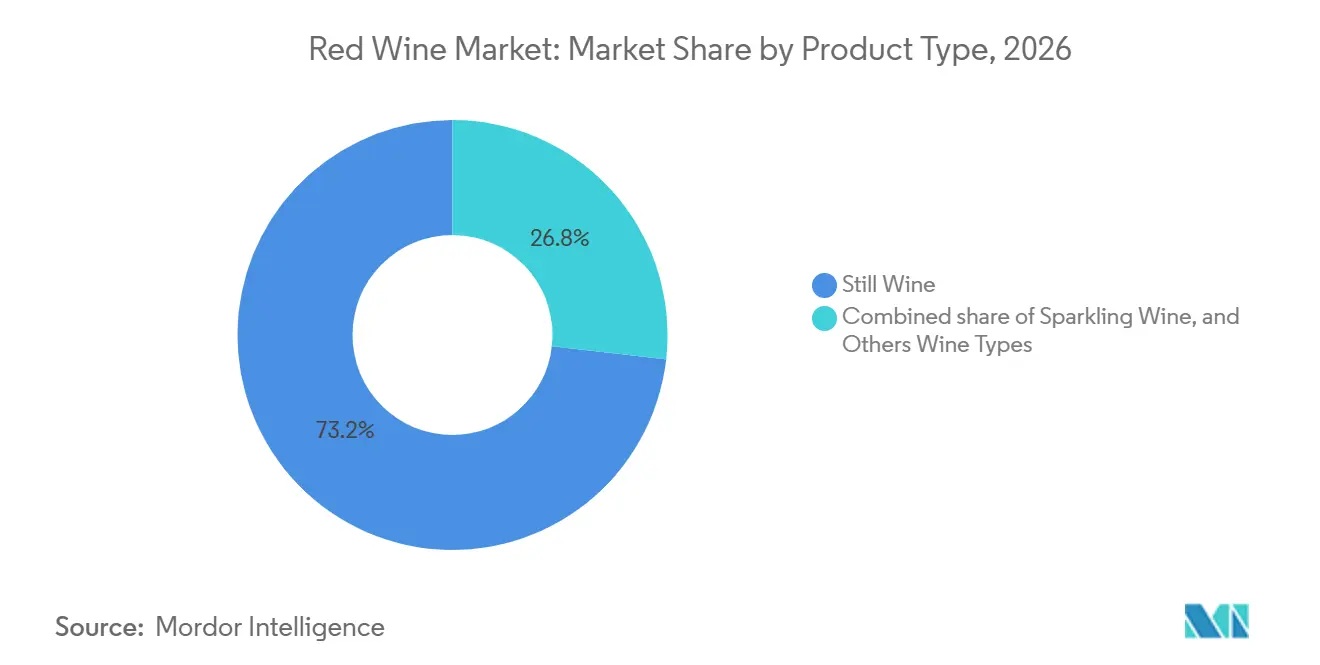
- Par type de produit, le vin tranquille détenait 73,2 % de la part de marché du vin rouge en 2026, tandis que le vin pétillant devrait croître à un CAGR de 4,9 % jusqu'en 2032.
- Par gamme de prix, le vin entrée de gamme représentait 58,7 % de la part de marché du vin rouge en 2026, tandis que le vin premium devrait croître à un CAGR de 5,2 % jusqu'en 2032.
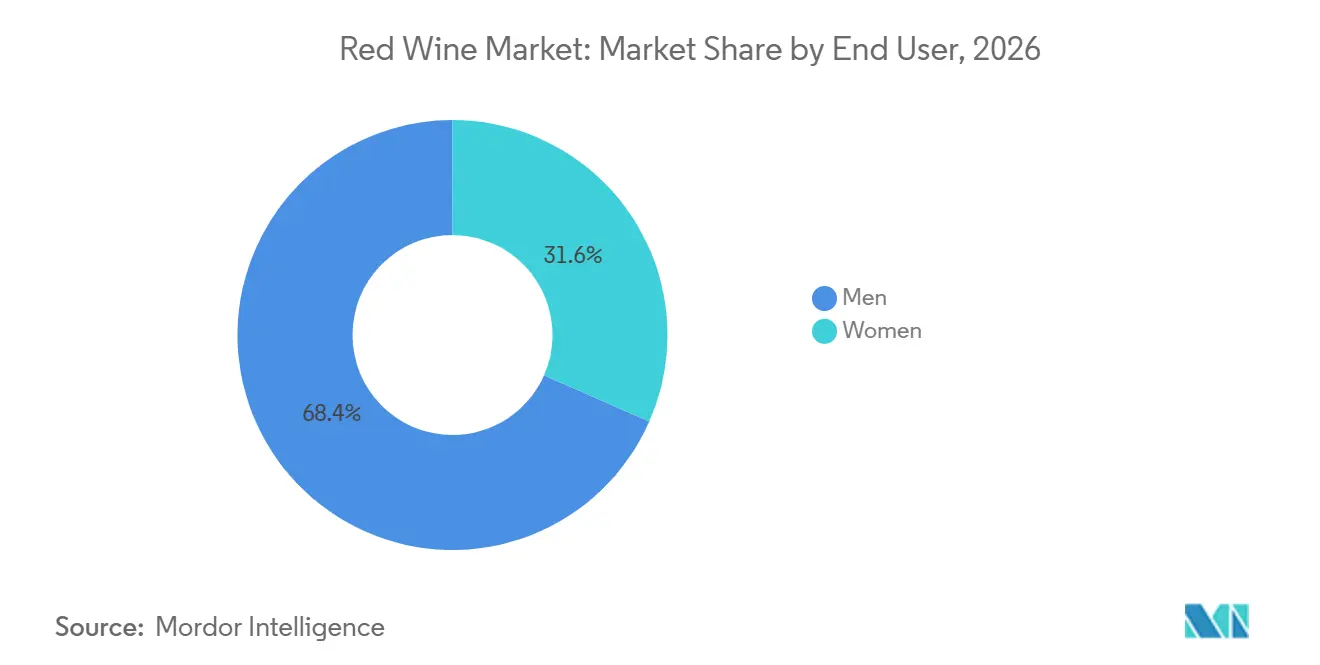
- Par utilisateur final, les hommes représentaient 68,4 % de la part de marché du vin rouge en 2026, tandis que les femmes devraient afficher une croissance à un CAGR de 4,5 % jusqu'en 2032.
- Par canal de distribution, les circuits off-trade représentaient 67,4 % de la part de marché du vin rouge en 2026, tandis que les circuits on-trade devraient croître à un CAGR de 5,5 % jusqu'en 2032.
- Par géographie, l'Europe détenait 38,7 % de la part de marché du vin rouge en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Intérêt croissant pour la viticulture biologique et durable | +0.7% | Europe, Australie et Amérique du Sud | Moyen terme (2 à 4 ans) |
| Expansion du commerce électronique et des ventes directes aux consommateurs | +0.5% | Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Fortes traditions culturelles et sociales de consommation de vin | +0.7% | Europe et Amérique du Sud | Long terme (≥ 4 ans) |
| Développement du tourisme vinicole et de l'hôtellerie | +0.4% | Europe et Amérique du Sud, notamment Mendoza, Santiago et Valparaíso | Long terme (≥ 4 ans) |
| Culture du cadeau et des occasions spéciales | +0.3% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Innovation produit et diversité de l'offre | +0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant pour la viticulture biologique et durable
La production biologique façonne de plus en plus la tarification et les ventes de vin rouge premium. Une étude académique de 2025 a révélé que la certification biologique approuvée par l'UE peut générer une prime de prix à la consommation de 20,5 % par rapport aux vins conventionnels. L'étude a également constaté que la production sans pesticides peut représenter jusqu'à 74 % de cette prime, ce qui indique que les consommateurs accordent une valeur significative à la production vinicole à faible teneur en produits chimiques et respectueuse de l'environnement. Le Plan stratégique 2025-2030 de l'OIV identifie également la durabilité comme une priorité clé pour la politique viticole et la communication. Alors que les détaillants, les professionnels de l'hôtellerie et les consommateurs accordent une importance croissante à l'approvisionnement durable, des pratiques biologiques et environnementales vérifiées peuvent aider les producteurs à renforcer leur accès aux circuits de vente premium. En combinant la certification biologique avec une qualité constante, une origine régionale claire et un positionnement de marque solide, les producteurs peuvent développer des offres de vin rouge à plus haute valeur ajoutée et se différencier sur le marché premium.
Expansion du commerce électronique et des ventes directes aux consommateurs
La vente directe permet aux domaines viticoles de maintenir un meilleur contrôle sur la tarification, les données clients et la présentation de la marque, tout en établissant des relations plus solides avec les consommateurs. Aux États-Unis, le prix moyen d'une bouteille vendue en circuit direct aux consommateurs a atteint 52,7 USD au premier semestre 2025, en hausse de 8 % par rapport à l'année précédente, malgré une baisse de 12 % du volume des expéditions. Les vins dont le prix dépasse 100 USD ont également enregistré une augmentation de 5 % de la valeur totale du circuit direct aux consommateurs, soulignant la demande soutenue pour les offres premium. Ces tendances indiquent que la vente directe aide les domaines viticoles premium à protéger leurs marges et à augmenter le chiffre d'affaires par bouteille plutôt que de se concentrer uniquement sur les volumes d'expédition. Elle permet également aux petits domaines d'atteindre les consommateurs et de concurrencer plus efficacement sans développer les vastes réseaux de distribution physique utilisés par les grands groupes vinicoles. Pour le marché du vin rouge, l'intégration des visites de domaines, des achats en ligne et des programmes d'adhésion dans une stratégie unifiée de relation client peut soutenir la fidélisation, les achats répétés et les ventes de produits premium.
Fortes traditions culturelles et sociales de consommation de vin
Le vin rouge continue de jouer un rôle important lors des repas, des cadeaux et des occasions sociales formelles dans les principales régions productrices et consommatrices. Le vin représentait la majorité des occasions de cadeaux et d'accompagnement des dîners en 2025-2026, soulignant sa forte association avec les célébrations, l'hospitalité et les expériences de repas partagés. À Mendoza, le nombre d'établissements viticoles accueillant des touristes du vin a augmenté de 57,5 % entre 2018 et 2024, reflétant l'intérêt croissant des consommateurs pour le tourisme vinicole et les expériences viticoles régionales. Ces habitudes continuent de soutenir la demande de vin rouge pour des occasions sélectionnées, même si certains consommateurs boivent de l'alcool moins fréquemment. Les consommateurs préfèrent également de plus en plus des bouteilles distinctives qui reflètent l'origine, la qualité et l'aptitude au partage. Le marché du vin rouge bénéficie lorsque les producteurs associent leurs marques à la culture gastronomique locale, au patrimoine régional et aux traditions vinicoles reconnues.
Développement du tourisme vinicole et de l'hôtellerie
Le tourisme vinicole a évolué d'une activité secondaire de vente à la propriété vers une source de revenus importante pour les domaines viticoles. Une étude mondiale de 2025 portant sur 1 310 domaines viticoles dans 47 pays a révélé que 88 % proposaient des activités de tourisme vinicole, telles que des dégustations, des visites guidées et des expériences pour les visiteurs. En moyenne, ces activités généraient 25 % du chiffre d'affaires des domaines, tandis que les producteurs non européens tiraient une part encore plus élevée de 32 %. Les visites de domaines créent des opportunités de vente directe et permettent aux clients de découvrir les vins, le patrimoine et le processus de production d'un domaine. Elles aident également les domaines à réduire leur dépendance vis-à-vis des distributeurs et des promotions en grande surface en établissant des relations directes avec les consommateurs. Sur le marché du vin rouge, une expérience visiteur bien gérée peut renforcer la valeur de l'origine d'un vin et encourager les clients à effectuer des achats répétés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Risques sanitaires liés à la consommation d'alcool | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Exigences réglementaires et d'étiquetage strictes | -0.4% | Europe, Amérique du Nord et Australie | Moyen terme (2 à 4 ans) |
| Concurrence des boissons alternatives | -0.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement et la logistique | -0.3% | Mondial, avec une concentration en Amérique du Sud et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Risques sanitaires liés à la consommation d'alcool
Les données probantes en matière de santé exercent une pression durable sur la consommation d'alcool, y compris le vin rouge. L'avis du Surgeon General des États-Unis de 2025 indique que la consommation d'alcool est causalement liée à au moins 7 types de cancer. L'American Heart Association a déclaré en 2025 qu'une relation de cause à effet entre une consommation modérée d'alcool et une amélioration de la santé cardiovasculaire n'avait pas été établie[1]. L'OIV a également intégré une communication responsable sur la consommation dans ses travaux en cours. Ces positions rendent l'étiquetage lié à la santé et le marketing prudent plus importants sur l'ensemble du marché du vin rouge. Les consommateurs plus jeunes qui réduisent la fréquence de leur consommation d'alcool peuvent être particulièrement difficiles à atteindre par les messages traditionnels de la catégorie.
Concurrence des boissons alternatives
Les boissons alternatives concurrencent de plus en plus le vin rouge lors des repas, des rassemblements sociaux et des occasions de consommation axées sur le bien-être. Aux États-Unis, les ventes de vin sans alcool ont augmenté de 22 % en 2025 et dépassent 1 million de caisses, reflétant l'intérêt croissant des consommateurs pour des options de boissons plus saines et à faible teneur en alcool. En décembre 2025, Decoy a lancé le Featherweight Cabernet Sauvignon, élaboré à partir de raisins premium de Californie, contenant 80 calories par portion et 9 % d'ABV. Ce lancement de produit illustre comment les marques de vin établies s'adaptent à la demande des consommateurs pour des choix à teneur réduite en alcool sans compromettre la qualité. Les producteurs qui ne tiennent pas compte de l'évolution des préférences en matière de bien-être risquent de perdre des occasions de consommation au profit des boissons sans alcool ou à faible teneur en alcool, des spiritueux et d'autres alternatives. En conséquence, le marché du vin rouge est soumis à une pression croissante pour offrir une gamme de produits plus large tout en maintenant son image premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le vin tranquille en tête, le vin pétillant gagne du terrainLe vin tranquille représentait 73,2 % de la part du marché du vin rouge en 2026. Sa position reflète l'importance des styles de vin rouge établis de Bordeaux, de Bourgogne, de Rioja, de Barolo et des régions comparables du Nouveau Monde. Le vin tranquille est le plus largement présent dans la grande distribution, les restaurants et les cartes des vins spécialisées, ce qui offre aux producteurs une plateforme fiable pour les étiquettes familières comme pour la découverte régionale. Il occupe également la place la plus familière dans le vocabulaire utilisé par les consommateurs et les sommeliers. Cela fait du vin tranquille un point d'entrée courant pour les nouveaux acheteurs de vin rouge en Asie-Pacifique et dans d'autres marchés de consommation en développement.
La premiumisation continue de renforcer la position du vin rouge tranquille. Les vins premium et au-delà représentaient 34,4 % du volume de vin de table aux États-Unis en 2025, contre 12,4 % au tournant du siècle. Le Cabernet Sauvignon, le Pinot Noir et le Malbec restent au cœur de ce groupe à plus haute valeur ajoutée car ils sont facilement compris par les consommateurs et largement utilisés dans les cartes des vins des restaurants. Le vin pétillant devrait afficher un CAGR de 4,9 % jusqu'en 2032 sur le marché du vin rouge. Son attrait lié aux occasions peut bénéficier de la demande plus large pour des formats festifs, adaptés à la gastronomie et à teneur réduite en alcool.

Par gamme de prix :
le vin entrée de gamme domine les revenus tandis que le vin premium progresse plus rapidementLe vin entrée de gamme détenait 58,7 % de la part du marché du vin rouge en 2026. Il reste accessible via les épiceries et autres circuits off-trade, où la disponibilité et une tarification claire simplifient les décisions d'achat quotidiennes. Le segment est important pour les occasions régulières en Europe et en Amérique du Sud, où le vin fait souvent partie des achats ménagers. La notoriété des étiquettes et les prix compétitifs à la bouteille soutiennent également sa portée auprès des groupes de consommateurs établis. Cependant, ce segment subit le plus clairement l'effet des consommateurs qui boivent moins souvent et choisissent de meilleures bouteilles lorsqu'ils consomment.
Le vin premium devrait se développer à un CAGR de 5,2 % jusqu'en 2032. Les vins américains dont le prix dépasse 30 USD ont progressé de 9,4 % en valeur en 2025. Ce mouvement reflète un comportement de montée en gamme sur les marchés matures et des achats aspirationnels sur les marchés émergents, où une appellation reconnue peut réduire l'incertitude pour les acheteurs moins expérimentés. La certification biologique et les références en matière de durabilité peuvent soutenir un prix premium lorsqu'elles sont vérifiées de manière indépendante. Le secteur du vin rouge équilibre l'accès en volume dans le segment entrée de gamme avec une création de valeur plus forte dans les étiquettes premium.
Par utilisateur final :
les hommes constituent le groupe de clients le plus important tandis que les femmes progressent plus rapidementLes hommes représentaient 68,4 % du chiffre d'affaires du marché du vin rouge en 2026. Ce schéma reflète les normes de consommation établies en Europe du Sud et en Amérique du Nord, ainsi qu'un intérêt durable pour les vins rouges structurés et de collection. Les consommateurs masculins sont fortement associés aux étiquettes premium et de collection, aux achats directs et aux occasions de gastronomie raffinée. La bière et le whisky restent des alternatives importantes pour les hommes âgés de 25 à 44 ans, ce qui rend le positionnement basé sur les occasions important pour les producteurs de vin. Les producteurs réagissent en renforçant leur présence dans les bars à vin et les restaurants où la découverte, l'accord mets-vins et les conseils du personnel peuvent orienter un achat.
Les femmes devraient croître à un CAGR de 4,5 % jusqu'en 2032. Au Brésil, les femmes représentaient 53 % des consommateurs de vin en 2024, en hausse de 6 points de pourcentage par rapport à 2019. Les femmes entrent dans la catégorie par le biais du commerce social, du commerce électronique et du tourisme vinicole ainsi que de la gastronomie raffinée. Ces circuits peuvent favoriser les offres biologiques et les styles plus légers par rapport aux formats classiques plus lourds, en particulier lorsque les informations sur l'origine et la production sont faciles d'accès. Les marques qui présentent le vin rouge autour des occasions sociales, de la provenance et du choix éclairé ont une voie plus claire pour répondre à cette demande.
Par canal de distribution :
le circuit off-trade domine les ventes tandis que le circuit on-trade se redresseLes circuits off-trade représentaient 67,4 % de la part du marché du vin rouge en 2026. Les grandes surfaces alimentaires, les cavistes spécialisés et les vitrines numériques offrent le plus large accès aux consommateurs et permettent aux acheteurs de choisir parmi des options familières et exploratoires. Les magasins spécialisés restent particulièrement utiles pour les étiquettes premium car le personnel peut expliquer le style, le producteur et l'origine. Le circuit soutient également les achats pour les repas à domicile, les cadeaux et les occasions informelles. Les changements d'emballage peuvent élargir cet usage, comme le montre le lancement par Bota Box en 2026 d'un Cabernet Sauvignon de Napa Valley en format bag-in-box de 1,5 litre à un prix de vente conseillé de 20 USD.
Les circuits on-trade devraient croître à un CAGR de 5,5 % jusqu'en 2032. La vélocité de valeur en circuit on-premise aux États-Unis a augmenté de 5 % en glissement annuel en avril 2026, tandis que le nombre de tickets a progressé de 7 %. Sortir donne aux consommateurs plus d'occasions d'essayer des vins inconnus et de monter en gamme vers des sélections de restaurant avec moins de risque qu'un achat au détail d'une étiquette inconnue. Les restaurants associent également le vin à l'accord mets-vins, ce qui est un atout durable pour le vin rouge. Le marché du vin rouge peut utiliser ce circuit pour développer la notoriété de la marque avant un achat répété en circuit off-trade.
Analyse géographique
Marché européen du vin rouge
L'Europe détenait 38,7 % de la part de marché du vin rouge en 2026. La France, l'Italie, l'Espagne, le Portugal et l'Allemagne constituent une base dense de production et de consommation fondée sur les appellations, avec une demande locale établie et une reconnaissance internationale. Les producteurs de la région défendent la valeur ajoutée grâce à des labels premium ancrés dans le terroir et à l'œnotourisme, qui rapproche les consommateurs des vignobles et des domaines viticoles. Les pays d'Europe du Nord et de l'Est, notamment les Pays-Bas, la Pologne, la Belgique et la Suède, offrent des corridors de croissance à mesure que les consommateurs urbains élargissent leurs achats de vin et que les exigences environnementales prennent une importance croissante pour l'accès au commerce de détail premium et à la restauration haut de gamme.
Marché du vin rouge en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 5,1 % jusqu'en 2032. Les importations de vin en Inde ont augmenté de plus de 50 % au cours du premier semestre 2025. Les réductions de droits de douane prévues par l'ECTA Australie-Inde ont rendu les importations premium plus accessibles sur un marché qui faisait face à des barrières tarifaires de 150 %, soutenant ainsi la disponibilité en restauration et en commerce de détail. La Chine demeure le plus grand marché d'Asie-Pacifique en valeur et continue de privilégier le positionnement premium malgré un environnement de consommation plus sélectif. La Thaïlande, l'Indonésie et le Vietnam favorisent l'essai du produit via la restauration urbaine et le tourisme, tandis que le Japon et la Corée du Sud restent des marchés stables en valeur pour les vins français et italiens premium.
Marché du vin rouge dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord est restée le plus grand marché viticole par pays en valeur, à 74,3 milliards USD en 2025, bien que les volumes aient reculé de 2 % cette année-là. Napa représentait 50 % de la valeur du canal de vente directe aux consommateurs aux États-Unis en 2025, témoignant de la résilience d'une identité géographique premium. L'Amérique du Sud combine une production majeure en Argentine et au Chili avec une demande croissante au Brésil, où les femmes représentaient 53 % des consommateurs de vin en 2024. Le Moyen-Orient et l'Afrique restent des marchés plus modestes mais positifs, l'Afrique du Sud jouant le rôle de pôle de production et de consommation, tandis que les Émirats arabes unis et l'Arabie saoudite s'affirment comme des marchés d'importation premium. Le tourisme, l'investissement dans l'hôtellerie et la hausse des dépenses discrétionnaires urbaines soutiennent cette tendance.
Paysage concurrentiel
Le marché du vin rouge est fragmenté, avec des acteurs clés tels que Treasury Wine Estates Limited, E. & J. Gallo Winery, Constellation Brands et Pernod Ricard Winemakers. Les domaines indépendants et familiaux occupent une position solide dans les segments premium et ultra-premium, leurs marques étant associées à des vignobles, des régions ou des histoires familiales spécifiques. Les grands groupes, en revanche, concentrent leurs ressources sur les étiquettes et les circuits offrant de meilleures marges. En juin 2025, The Wine Group a acquis six marques premium et ultra-premium auprès de Constellation Brands, ainsi que trois installations de production en Californie, 6 600 acres de vignobles et 500 employés.
L'avantage concurrentiel dépend de plus en plus de la provenance, de l'accès direct aux acheteurs et d'un positionnement clair dans la hiérarchie des prix. Les outils numériques tels que la vérification de la provenance, la communication personnalisée et les clubs de vins aident les producteurs premium à maintenir leurs relations avec les clients et à identifier les facteurs qui favorisent les achats répétés. Les producteurs de plus petite taille peuvent se démarquer dans des domaines tels que les vins rouges certifiés biologiques, les variantes à teneur réduite en alcool et les formats alternatifs, sans avoir à égaler l'envergure de distribution des grands groupes. En mai 2025, Familia Torres a transféré le fret européen vers le rail depuis la frontière franco-espagnole, en collaboration avec des distributeurs en Allemagne et aux Pays-Bas, anticipant une réduction de 30 à 40 % des émissions de gaz à effet de serre liées à la distribution.
La discipline en matière d'approvisionnement et de portefeuille est essentielle, car les préférences des consommateurs évoluent plus rapidement que les plans de production ne peuvent s'y adapter. Treasury Wine Estates Limited a enregistré une charge après impôts de 394 millions USD en août 2026 pour déprécier ses stocks de vins en vrac et rééquilibrer sa chaîne d'approvisionnement aux États-Unis, soulignant le risque financier lié à la détention de stocks qui ne correspondent plus à la demande. Les producteurs indépendants peuvent réagir plus rapidement grâce à des étiquettes axées sur le terroir, des pratiques biologiques et des ventes directes à la cave. Les entreprises qui alignent leur production, leur conditionnement et leur distribution sur des occasions de consommation spécifiques sont mieux positionnées pour croître sur ce marché.
Leaders du secteur du vin rouge
-
E. & J. Gallo Winery
-
Treasury Wine Estates Limited
-
Castel Frères
-
The Wine Group LLC
-
Trinchero Family Estates
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du vin rouge Entreprises couvertes dans ce rapport
- Accolade Wines
- Bacardi Limited
- Bodegas Torres
- Bronco Wine Company
- Caviro S.C.A.
- Castel Frères
- Compagnia Del Vino SRL
- Constellation Brands, Inc.
- E. & J. Gallo Winery
- Familia Torres
- Foley Family Wines
- Gruppo Campari
- Grupo Peñaflor S.A.
- Henkell Freixenet
- Jackson Family Wines
- Moët Hennessy
- Opus One Winery
- Pernod Ricard Winemakers
- Treasury Wine Estates Limited
- The Wine Group LLC
Développements industriels récents dans Marché du vin rouge
- Août 2026 : Bota Box a lancé un Cabernet Sauvignon Limited Reserve de Napa Valley en format bag-in-box à un prix de vente conseillé de 20 USD pour 1,5 litre, signalant la crédibilité du format pour le vin rouge premium au-delà du positionnement entrée de gamme.
- Mars 2026 : Mercer Wine Estates a acquis quatre marques de vin de l'État de Washington, Matthews, Tenor, Jaine et Single Barrel, auprès d'Avallé, approfondissant son portefeuille de la vallée de Columbia et formalisant une relation d'approvisionnement en vignobles sur plusieurs années.
- Février 2026 : Crimson Wine Group a acquis la marque de vin Raeburn auprès de Purple Brands, ajoutant environ 250 000 caisses annuelles de Pinot Noir et de Chardonnay premium du comté de Sonoma provenant de la Russian River Valley et portant la production annuelle de Crimson au-delà de 400 000 caisses.
- Juin 2025 : The Wine Group a finalisé l'acquisition de 6 marques premium et ultra-premium auprès de Constellation Brands, Cook's, J. Rogét, Meiomi, Robert Mondavi Private Selection, SIMI et Woodbridge, ainsi que 3 installations de production en Californie et environ 6 600 acres de vignobles, intégrant environ 500 employés.
Périmètre du rapport mondial sur le marché du vin rouge
Le marché du vin rouge désigne le marché du vin rouge, une boisson alcoolisée produite par la fermentation de variétés de raisins rouges ou noirs, généralement avec les peaux de raisins conservées pendant la fermentation pour développer sa couleur caractéristique, ses tanins et son profil aromatique. Par type de produit, le marché est segmenté en vin tranquille, vin pétillant et autres types de vin. Par gamme de prix, le marché est divisé en catégories entrée de gamme et premium. Par utilisateur final, le marché est segmenté en hommes et femmes. Par canal de distribution, le marché est divisé en on-trade et off-trade, le circuit off-trade étant lui-même segmenté en cavistes/magasins de spiritueux et autres circuits off-trade. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une couverture au niveau national des principaux marchés, notamment les États-Unis, le Canada, le Mexique, l'Allemagne, le Royaume-Uni, l'Italie, la France, l'Espagne, les Pays-Bas, la Pologne, la Belgique, la Suède, la Chine, l'Inde, le Japon, l'Australie, l'Indonésie, la Corée du Sud, la Thaïlande, Singapour, le Brésil, l'Argentine, la Colombie, le Chili, le Pérou, l'Afrique du Sud, l'Arabie saoudite, les Émirats arabes unis, le Nigéria, l'Égypte, le Maroc et la Turquie, ainsi que les catégories régionales « reste du pays » correspondantes. Les prévisions du marché sont présentées en termes de valeur (USD) et de volume (litres).
Aperçu de la segmentation
| Vin tranquille |
| Vin pétillant |
| Autres types de vin |
| Entrée de gamme |
| Premium |
| Hommes |
| Femmes |
| On-Trade | |
| Off-Trade | Cavistes / Magasins de spiritueux |
| Autres circuits off-trade |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Vin tranquille | |
| Vin pétillant | ||
| Autres types de vin | ||
| Par gamme de prix | Entrée de gamme | |
| Premium | ||
| Par utilisateur final | Hommes | |
| Femmes | ||
| Par canal de distribution | On-Trade | |
| Off-Trade | Cavistes / Magasins de spiritueux | |
| Autres circuits off-trade | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché du vin rouge en 2026 ?
Le marché est évalué à 179,44 milliards USD en 2026 et devrait atteindre 211,61 milliards USD d'ici 2032.
Quel taux de croissance est prévu pour le vin rouge jusqu'en 2032 ?
Le CAGR prévu est de 2,98 % de 2027 à 2032.
Quel type de produit de vin rouge domine les ventes mondiales ?
Le vin tranquille est en tête avec une part de 73,2 % en 2026, tandis que le vin pétillant devrait croître à un CAGR de 4,9 % jusqu'en 2032.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 5,1 % jusqu'en 2032, soutenue par la croissance des importations en Inde et la demande premium en Chine.