
Tamaño y participación del mercado de vino tinto
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
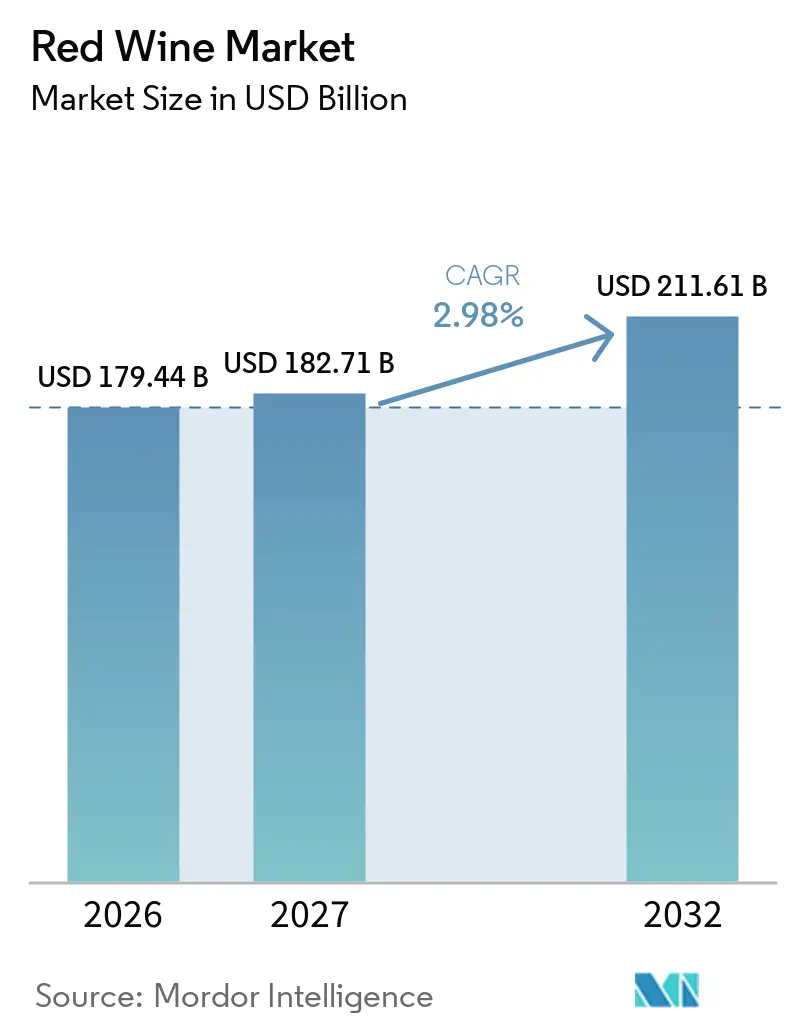
| Tamaño del Mercado (2027) | 182.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 211.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 2.98 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
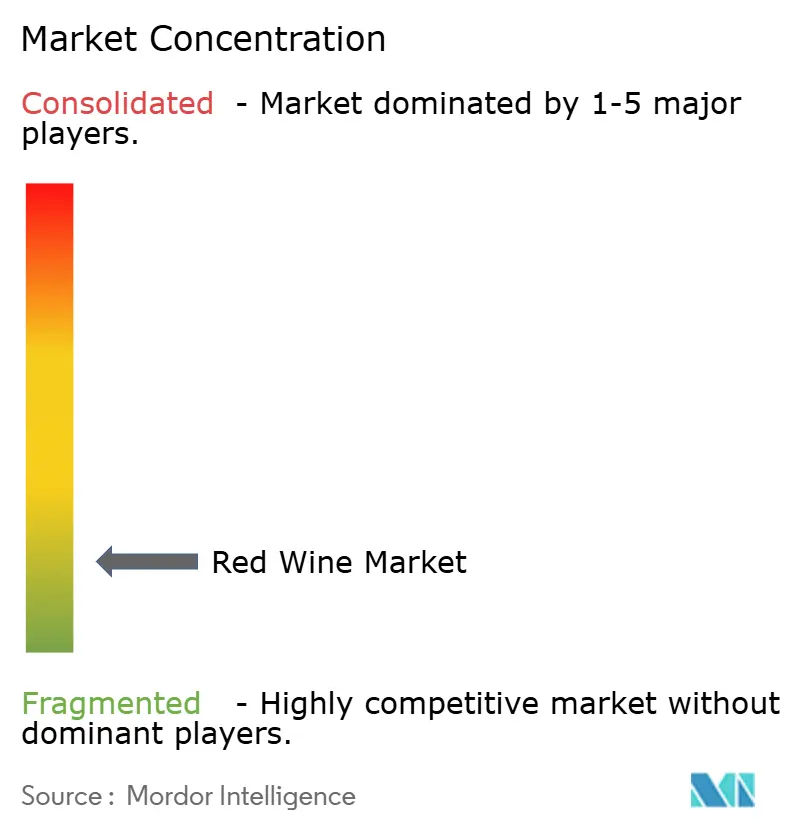
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de vino tinto por Mordor Intelligence
El tamaño del Mercado de Vino Tinto se valora en 179,44 mil millones de USD en 2026, se estima en 182,71 mil millones de USD en 2027 y se prevé que alcance los 211,61 mil millones de USD para 2032, a una CAGR del 2,98% entre 2027 y 2032. El mercado de vino tinto está ganando valor a través de compras premium incluso donde los volúmenes por caja están bajo presión, ya que los vinos con precio superior a 30 USD aumentaron un 9,4% en valor en los Estados Unidos durante 2025. Los productores utilizan cada vez más la certificación orgánica, las ventas directas, el turismo y la hostelería para proteger los márgenes y fortalecer las relaciones con los clientes. Las advertencias sanitarias y los cambios en los hábitos de consumo crean un entorno operativo más difícil, especialmente para los productores que no ofrecen opciones más ligeras o con menor contenido de alcohol. Los grandes grupos vitivinícolas están respondiendo mediante ventas de carteras, cambios en la cadena de suministro y una mayor atención a las etiquetas premium y los canales seleccionados. Estas condiciones dejan espacio para las bodegas que pueden demostrar un origen claro, prácticas de sostenibilidad creíbles y una conexión directa con los compradores.
Conclusiones clave del informe
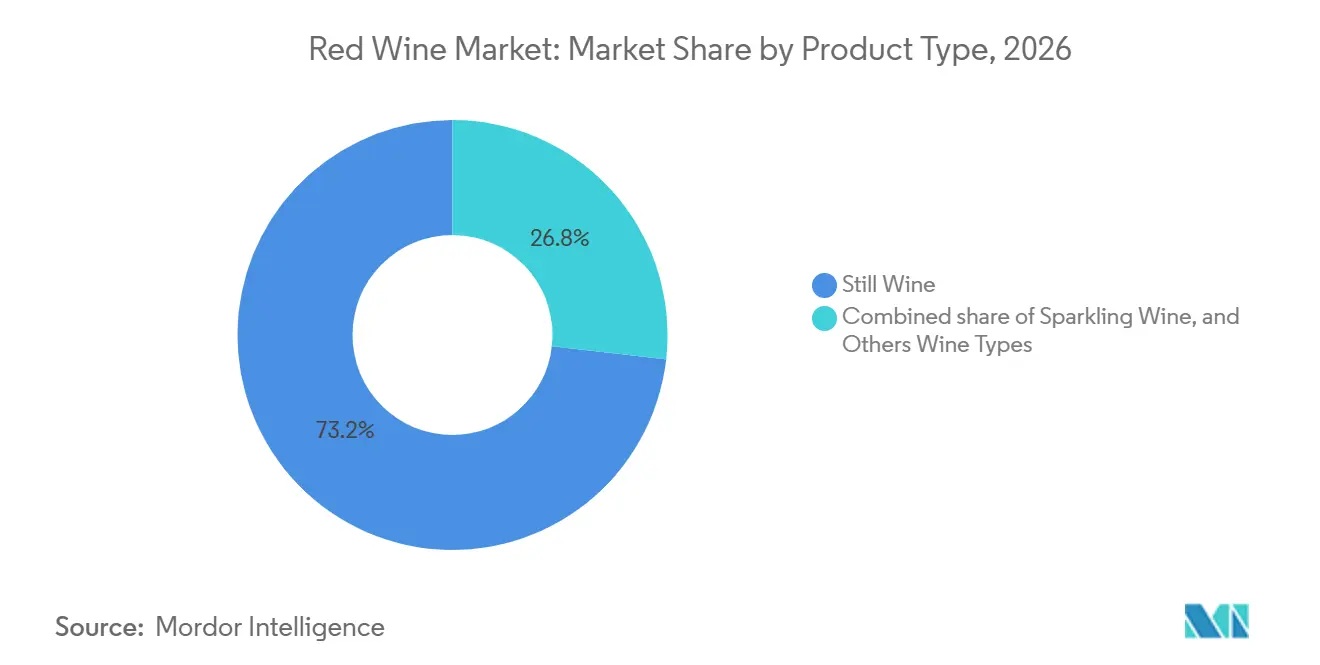
- Por tipo de producto, el vino tranquilo representó el 73,2% de la participación del mercado de vino tinto en 2026, mientras que se proyecta que el vino espumoso crezca a una CAGR del 4,9% hasta 2032.
- Por rango de precio, el vino masivo representó el 58,7% de la participación del mercado de vino tinto en 2026, mientras que se proyecta que el vino premium crezca a una CAGR del 5,2% hasta 2032.
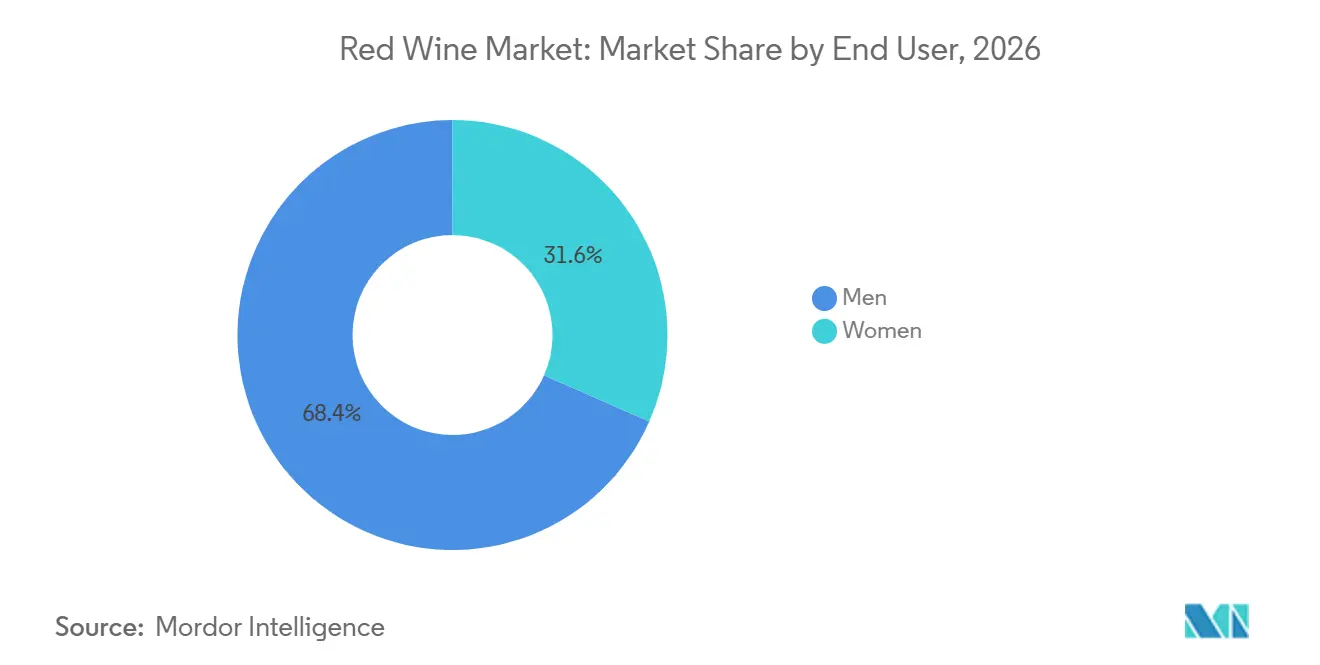
- Por usuario final, los hombres representaron el 68,4% de la participación del mercado de vino tinto en 2026, mientras que se proyecta que las mujeres crezcan a una CAGR del 4,5% hasta 2032.
- Por canal de distribución, los canales minoristas representaron el 67,4% de la participación del mercado de vino tinto en 2026, mientras que se proyecta que los canales horeca crezcan a una CAGR del 5,5% hasta 2032.
- Por geografía, Europa representó el 38,7% de la participación del mercado de vino tinto en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 5,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente interés en la viticultura orgánica y sostenible | +0.7% | Europa, Australia y América del Sur | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico y las ventas directas al consumidor | +0.5% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Sólidas tradiciones culturales y sociales de consumo de vino | +0.7% | Europa y América del Sur | Largo plazo (≥ 4 años) |
| Crecimiento del turismo vitivinícola y la hostelería | +0.4% | Europa y América del Sur, incluidas Mendoza, Santiago y Valparaíso | Largo plazo (≥ 4 años) |
| Cultura de los regalos y ocasiones especiales | +0.3% | Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Innovación de productos y variedad | +0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente interés en la viticultura orgánica y sostenible
La producción orgánica está influyendo cada vez más en los precios y las ventas del vino tinto premium. Un estudio académico de 2025 encontró que la certificación orgánica aprobada por la UE puede generar una prima de precio al consumidor del 20,5% en comparación con los vinos convencionales. El estudio también encontró que la producción libre de pesticidas puede representar hasta el 74% de esta prima, lo que indica que los consumidores otorgan un valor significativo a la producción de vino con menor uso de productos químicos y ambientalmente responsable. El Plan Estratégico 2025-2030 de la OIV también identifica la sostenibilidad como una prioridad clave para la política vitivinícola y la comunicación. A medida que los minoristas, las empresas de hostelería y los consumidores otorgan mayor importancia al abastecimiento sostenible, las prácticas orgánicas y medioambientales verificadas pueden ayudar a los productores a fortalecer su acceso a los canales de venta premium. Al combinar la certificación orgánica con una calidad constante, un origen regional claro y un sólido posicionamiento de marca, los productores pueden desarrollar ofertas de vino tinto de mayor valor y diferenciarse en el mercado premium.
Expansión del comercio electrónico y las ventas directas al consumidor
Las ventas directas permiten a las bodegas mantener un mayor control sobre los precios, los datos de los clientes y la presentación de la marca, al tiempo que construyen relaciones más sólidas con los consumidores. En los Estados Unidos, el precio promedio de botella en el canal directo al consumidor alcanzó los 52,7 USD en el primer semestre de 2025, un 8% más que el año anterior, a pesar de una caída del 12% en el volumen de envíos. Los vinos con precio superior a 100 USD también registraron un aumento del 5% en el valor total del canal directo al consumidor, lo que pone de relieve la demanda sostenida de ofertas premium. Estas tendencias indican que la venta directa ayuda a las bodegas premium a proteger los márgenes y aumentar los ingresos por botella en lugar de centrarse únicamente en los volúmenes de envío. También permite a las bodegas más pequeñas llegar a los consumidores y competir de manera más eficaz sin necesidad de desarrollar las extensas redes de distribución física que utilizan los grandes grupos vitivinícolas. Para el mercado de vino tinto, integrar las visitas a la bodega, las compras en línea y los programas de membresía en una estrategia unificada de relación con el cliente puede favorecer la fidelización, las compras repetidas y las ventas de productos premium.
Sólidas tradiciones culturales y sociales de consumo de vino
El vino tinto sigue desempeñando un papel importante en las comidas, los regalos y las ocasiones sociales formales en las principales regiones productoras y consumidoras. El vino representó la mayoría de las ocasiones de regalo y maridaje con la cena en 2025-2026, lo que pone de relieve su fuerte asociación con las celebraciones, la hostelería y las experiencias gastronómicas compartidas. En Mendoza, el número de establecimientos vitivinícolas que atienden a turistas del vino aumentó un 57,5% entre 2018 y 2024, lo que refleja el creciente interés de los consumidores en el turismo vitivinícola y las experiencias de vino regionales. Estos hábitos continúan apoyando la demanda de vino tinto en ocasiones seleccionadas, incluso cuando algunos consumidores beben alcohol con menos frecuencia. Los consumidores también prefieren cada vez más botellas distintivas que reflejen el origen, la calidad y la idoneidad para compartir. El mercado de vino tinto se beneficia cuando los productores conectan sus marcas con la cultura gastronómica local, el patrimonio regional y las tradiciones vitivinícolas de confianza.
Crecimiento del turismo vitivinícola y la hostelería
El turismo vitivinícola ha evolucionado de una actividad secundaria de venta en bodega a una importante fuente de ingresos para las bodegas. Un estudio global de 2025 realizado en 1.310 bodegas de 47 países encontró que el 88% ofrecía actividades de turismo vitivinícola, como catas, visitas guiadas y experiencias para visitantes. En promedio, estas actividades generaron el 25% de los ingresos de las bodegas, mientras que los productores no europeos obtuvieron una proporción aún mayor del 32%. Las visitas a las bodegas crean oportunidades para las ventas directas y permiten a los clientes conocer los vinos, el patrimonio y el proceso de producción de una bodega. También ayudan a las bodegas a reducir su dependencia de los distribuidores y las promociones minoristas al establecer relaciones directas con los consumidores. En el mercado de vino tinto, una experiencia de visita bien gestionada puede fortalecer el valor del origen de un vino y animar a los clientes a realizar compras repetidas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Riesgos para la salud asociados al consumo de alcohol | -0.8% | Global | Largo plazo (≥ 4 años) |
| Requisitos regulatorios y de etiquetado estrictos | -0.4% | Europa, América del Norte y Australia | Mediano plazo (2-4 años) |
| Competencia de bebidas alternativas | -0.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro y la logística | -0.3% | Global, con concentración en América del Sur y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos para la salud asociados al consumo de alcohol
La evidencia científica sobre la salud está generando una presión duradera sobre el consumo de alcohol, incluido el vino tinto. El aviso del Director General de Salud Pública de los Estados Unidos de 2025 establece que el consumo de alcohol está causalmente vinculado a al menos 7 tipos de cáncer. La Asociación Americana del Corazón declaró en 2025 que no se ha establecido una relación de causa y efecto entre el consumo moderado de alcohol y la mejora de la salud cardiovascular[1]. La OIV también ha incluido la comunicación responsable sobre el consumo en su trabajo actual. Estas posiciones hacen que el etiquetado relacionado con la salud y el marketing cuidadoso sean más importantes en todo el mercado de vino tinto. Los consumidores más jóvenes que están reduciendo la frecuencia de consumo de alcohol pueden ser especialmente difíciles de alcanzar a través de los mensajes tradicionales de la categoría.
Competencia de bebidas alternativas
Las bebidas alternativas compiten cada vez más con el vino tinto en las ocasiones de comida, las reuniones sociales y el consumo orientado al bienestar. En los Estados Unidos, las ventas de vino sin alcohol crecieron un 22% en 2025 y superaron el millón de cajas, lo que refleja el creciente interés de los consumidores por opciones de bebidas más saludables y con menor contenido de alcohol. En diciembre de 2025, Decoy lanzó Featherweight Cabernet Sauvignon, elaborado con uva premium de California, con 80 calorías por porción y un 9% de ABV. Este lanzamiento de producto pone de relieve cómo las marcas de vino consolidadas se están adaptando a la demanda de los consumidores de opciones con menor contenido de alcohol sin comprometer la calidad. Los productores que no aborden los cambios en las preferencias de bienestar pueden perder ocasiones de consumo frente a las bebidas sin alcohol y con bajo contenido de alcohol, los licores y otras alternativas. Como resultado, el mercado de vino tinto enfrenta una presión creciente para ofrecer una gama más amplia de productos manteniendo su imagen premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Producto:
el Vino Tranquilo Lidera, el Vino Espumoso Gana TerrenoEl vino tranquilo representó el 73,2% de la participación del mercado de vino tinto en 2026. Su posición refleja la importancia de los estilos de vino tinto establecidos de Burdeos, Borgoña, Rioja, Barolo y regiones comparables del Nuevo Mundo. El vino tranquilo tiene la mayor presencia en el comercio minorista, los restaurantes y las cartas de vinos especializadas, lo que proporciona a los productores una plataforma fiable tanto para etiquetas conocidas como para el descubrimiento regional. También ocupa el lugar más familiar en el vocabulario utilizado por los consumidores y los sommeliers. Esto convierte al vino tranquilo en un punto de partida habitual para los nuevos compradores de vino tinto en Asia-Pacífico y otros mercados de consumo en desarrollo.
La premiumización continúa reforzando la posición del vino tinto tranquilo. Los vinos premium-plus representaron el 34,4% del volumen de vino de mesa de los EE. UU. en 2025, en comparación con el 12,4% a principios de siglo. El Cabernet Sauvignon, el Pinot Noir y el Malbec siguen siendo fundamentales para este grupo de mayor valor porque los consumidores los comprenden fácilmente y se utilizan ampliamente en las cartas de vinos de los restaurantes. Se prevé que el vino espumoso registre una CAGR del 4,9% hasta 2032 en el mercado de vino tinto. Su atractivo ligado a las ocasiones puede beneficiarse de la mayor demanda de formatos festivos, aptos para el maridaje con alimentos y con menor contenido de alcohol.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por rango de precio:
el vino masivo lidera los ingresos mientras el vino premium avanza más rápidoEl vino masivo representó el 58,7% de la participación del mercado de vino tinto en 2026. Sigue siendo accesible a través de supermercados y otros puntos de venta off-trade, donde la disponibilidad y los precios claros simplifican las decisiones de compra cotidianas. El segmento es importante para las ocasiones habituales en Europa y América del Sur, donde el vino suele formar parte de la compra doméstica. El amplio reconocimiento de las marcas y los precios competitivos de las botellas también apoyan su alcance entre los grupos de consumidores establecidos. Sin embargo, este nivel enfrenta el efecto más claro de los consumidores que beben con menos frecuencia y eligen mejores botellas cuando lo hacen.
Se prevé que el vino premium se expanda a una CAGR del 5,2% hasta 2032. Los vinos de los EE. UU. con precio superior a 30 USD aumentaron un 9,4% en valor en 2025. Este movimiento refleja el comportamiento de mejora de categoría en los mercados maduros y las compras aspiracionales en los mercados emergentes, donde una denominación reconocida puede reducir la incertidumbre para los compradores menos experimentados. La certificación orgánica y las credenciales de sostenibilidad pueden respaldar un precio premium cuando están verificadas de forma independiente. La industria del vino tinto está equilibrando el acceso por volumen en el vino masivo con una mayor creación de valor en las etiquetas premium.
Por usuario final:
los hombres forman el grupo de clientes más grande mientras las mujeres se expanden más rápidoLos hombres representaron el 68,4% de los ingresos del mercado de vino tinto en 2026. Este patrón refleja las normas de consumo establecidas en el sur de Europa y América del Norte, así como el interés duradero en los vinos tintos estructurados y coleccionables. Los consumidores masculinos están fuertemente asociados con las etiquetas premium y coleccionables, las compras directas y las ocasiones de alta gastronomía. La cerveza y el whisky siguen siendo alternativas significativas para los hombres de entre 25 y 44 años, lo que hace que la colocación basada en ocasiones sea importante para los productores de vino. Los productores están respondiendo fortaleciendo su presencia en bares de vinos y restaurantes donde el descubrimiento, el maridaje con alimentos y la orientación del personal pueden influir en una compra.
Se prevé que las mujeres crezcan a una CAGR del 4,5% hasta 2032. En Brasil, las mujeres representaron el 53% de los consumidores de vino en 2024, un aumento de 6 puntos porcentuales respecto a 2019. Las mujeres están entrando en la categoría a través del comercio minorista social, el comercio electrónico y el turismo vitivinícola, así como la alta gastronomía. Estos canales pueden favorecer las ofertas orgánicas y los estilos más ligeros sobre los formatos clásicos más pesados, especialmente cuando la información sobre el origen y la producción es fácil de acceder. Las marcas que enmarcan el vino tinto en torno a las ocasiones sociales, la procedencia y la elección informada tienen una forma más clara de satisfacer esta demanda.
Por canal de distribución:
el canal off-trade lidera las ventas mientras el canal on-trade se recuperaLos canales off-trade representaron el 67,4% de la participación del mercado de vino tinto en 2026. Los minoristas de alimentación, las tiendas especializadas de licores y las tiendas digitales proporcionan el acceso más amplio a los consumidores y permiten a los compradores elegir entre opciones conocidas y de exploración. Las tiendas especializadas siguen siendo especialmente útiles para las etiquetas premium porque el personal puede explicar el estilo, el productor y el origen. El canal también apoya las compras para cenas en casa, regalos y ocasiones informales. Los cambios en el envasado pueden ampliar este uso, como lo demuestra el lanzamiento en 2026 de Bota Box de un Cabernet Sauvignon del Valle de Napa de 1,5 litros en formato bag-in-box a un precio de venta sugerido de 20 USD.
Se prevé que los canales on-trade crezcan a una CAGR del 5,5% hasta 2032. La velocidad de valor en el canal on-premise de los EE. UU. aumentó un 5% interanual en abril de 2026, mientras que el número de tickets aumentó un 7%. Salir a comer da a los consumidores más oportunidades de probar vinos desconocidos y mejorar de categoría hacia las selecciones de los restaurantes con menos riesgo que una compra minorista desconocida. Los restaurantes también conectan el vino con el maridaje de alimentos, que es una fortaleza duradera del vino tinto. El mercado de vino tinto puede utilizar este canal para construir familiaridad de marca antes de la compra repetida en el canal off-trade.
Análisis geográfico
Mercado de Vino Tinto en Europa
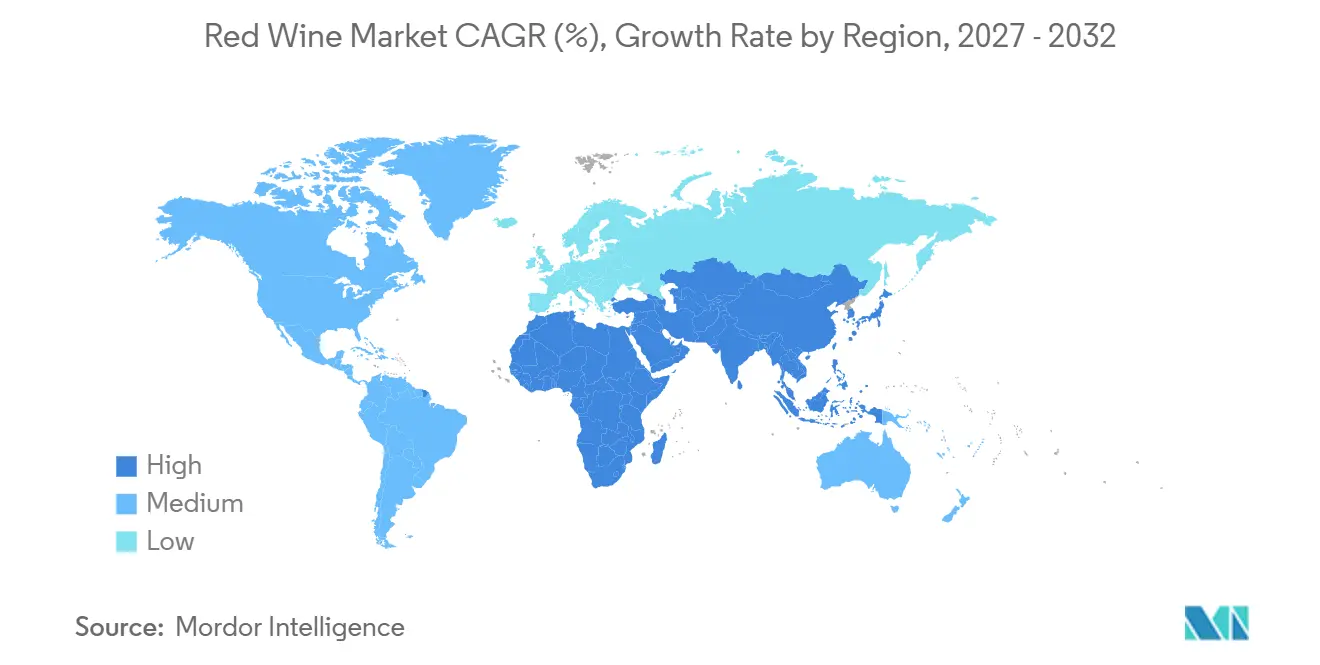
Europa concentró el 38,7% de la cuota del mercado de vino tinto en 2026. Francia, Italia, España, Portugal y Alemania conforman una densa base de producción y consumo liderada por denominaciones de origen, con una demanda local consolidada y un reconocimiento internacional destacado. Los productores de la región defienden el valor a través de etiquetas premium basadas en el origen geográfico y el enoturismo, que acerca a los consumidores a los viñedos y bodegas. Los países del norte y el este de Europa, entre ellos los Países Bajos, Polonia, Bélgica y Suecia, ofrecen corredores de crecimiento a medida que los consumidores urbanos amplían sus compras de vino y los requisitos medioambientales cobran mayor importancia para el acceso al comercio minorista y la hostelería de gama alta.
Mercado de Vino Tinto en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 5,1% hasta 2032. Las importaciones de vino de la India aumentaron más de un 50% en el primer semestre de 2025. Las reducciones arancelarias del ECTA entre Australia e India hicieron más accesibles las importaciones premium en un mercado que había enfrentado barreras arancelarias del 150%, favoreciendo la disponibilidad en restaurantes y comercios minoristas. China sigue siendo el mayor mercado de Asia-Pacífico por valor y continúa apostando por el posicionamiento premium, pese a un entorno de consumo más selectivo. Tailandia, Indonesia y Vietnam están impulsando el consumo a través de la hostelería urbana y el turismo, mientras que Japón y Corea del Sur se mantienen como mercados de valor estables para los vinos premium franceses e italianos.
Mercado de Vino Tinto en América y Oriente Medio y África
América del Norte se mantuvo como el mayor mercado vinícola por valor en un solo país, con 74,3 mil millones de USD en 2025, aunque el volumen descendió un 2% ese año. Napa representó el 50% del valor del canal de venta directa al consumidor en Estados Unidos en 2025, lo que evidencia la resiliencia de una identidad geográfica premium. América del Sur combina una producción importante en Argentina y Chile con una demanda creciente en Brasil, donde las mujeres representaron el 53% de los consumidores de vino en 2024. Oriente Medio y África siguen siendo mercados más pequeños pero con tendencia positiva, con Sudáfrica como centro de producción y consumo, y los Emiratos Árabes Unidos y Arabia Saudita emergiendo como mercados de importación premium. El turismo, la inversión en hostelería y el aumento del gasto discrecional urbano respaldan esta tendencia.
Panorama competitivo
El mercado de vino tinto está fragmentado, con actores clave que incluyen Treasury Wine Estates Limited, E. & J. Gallo Winery, Constellation Brands y Pernod Ricard Winemakers. Las bodegas independientes y de propiedad familiar ocupan una posición sólida en los segmentos premium y ultra-premium, ya que sus marcas están vinculadas a viñedos, regiones o historias familiares específicas. Los grandes grupos, por el contrario, concentran sus recursos en etiquetas y canales con márgenes más sólidos. En junio de 2025, The Wine Group adquirió seis marcas premium y ultra-premium de Constellation Brands, junto con tres instalaciones de producción en California, 6.600 acres de viñedos y 500 empleados.
La ventaja competitiva depende cada vez más de la procedencia, el acceso directo al comprador y una posición clara en el nivel de precios. Las herramientas digitales, como la verificación de procedencia, la comunicación personalizada y los clubes de vino, ayudan a los productores premium a mantener las relaciones con los clientes e identificar qué impulsa las ventas recurrentes. Los productores más pequeños pueden competir en áreas como los tintos con certificación orgánica, las variedades con menor contenido de alcohol y los formatos alternativos sin necesidad de igualar la escala de distribución de los grandes grupos. En mayo de 2025, Familia Torres trasladó el flete europeo al ferrocarril desde la frontera entre España y Francia, trabajando con distribuidores en Alemania y los Países Bajos, con la expectativa de una reducción del 30-40% en las emisiones de gases de efecto invernadero relacionadas con la distribución.
La disciplina en el suministro y la cartera es fundamental a medida que las preferencias de los consumidores cambian más rápido de lo que los planes de producción pueden adaptarse. Treasury Wine Estates Limited registró un cargo post-impuestos de 394 millones de USD en agosto de 2026 para amortizar el inventario de vino a granel y reequilibrar su cadena de suministro en los Estados Unidos, lo que pone de relieve el riesgo financiero de mantener inventario que ya no se alinea con la demanda. Los productores independientes pueden responder con mayor rapidez a través de etiquetas basadas en el terruño, prácticas orgánicas y ventas directas en bodega. Las empresas que alinean la producción, el envasado y la distribución con ocasiones de consumo específicas están mejor posicionadas para crecer en este mercado.
Líderes de la industria del vino tinto
-
E. & J. Gallo Winery
-
Treasury Wine Estates Limited
-
Castel Frères
-
The Wine Group LLC
-
Trinchero Family Estates
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vino Tinto Empresas cubiertas en este informe
- Accolade Wines
- Bacardi Limited
- Bodegas Torres
- Bronco Wine Company
- Caviro S.C.A.
- Castel Frères
- Compagnia Del Vino SRL
- Constellation Brands, Inc.
- E. & J. Gallo Winery
- Familia Torres
- Foley Family Wines
- Gruppo Campari
- Grupo Peñaflor S.A.
- Henkell Freixenet
- Jackson Family Wines
- Moët Hennessy
- Opus One Winery
- Pernod Ricard Winemakers
- Treasury Wine Estates Limited
- The Wine Group LLC
Desarrollos recientes de la industria en Mercado de Vino Tinto
- Agosto de 2026: Bota Box lanzó un Cabernet Sauvignon de Reserva Limitada del Valle de Napa en formato bag-in-box a un precio de venta sugerido de 20 USD por 1,5 litros, lo que señala la credibilidad del formato para el vino tinto premium más allá del posicionamiento de producto básico.
- Marzo de 2026: Mercer Wine Estates adquirió cuatro marcas de vino del estado de Washington, Matthews, Tenor, Jaine y Single Barrel, de Avallé, profundizando su cartera del Valle de Columbia y formalizando una relación de suministro de viñedos de varios años.
- Febrero de 2026: Crimson Wine Group adquirió la marca de vino Raeburn de Purple Brands, añadiendo aproximadamente 250.000 cajas anuales de Pinot Noir y Chardonnay premium del condado de Sonoma del Valle del Río Ruso y expandiendo la producción anual de Crimson por encima de las 400.000 cajas.
- Junio de 2025: The Wine Group completó su adquisición de 6 marcas premium y ultra-premium de Constellation Brands, Cook's, J. Rogét, Meiomi, Robert Mondavi Private Selection, SIMI y Woodbridge, junto con 3 instalaciones de producción en California y aproximadamente 6.600 acres de viñedos, integrando aproximadamente 500 empleados.
Alcance del informe global del mercado de vino tinto
El mercado de vino tinto se refiere al mercado del vino tinto, una bebida alcohólica producida mediante la fermentación de variedades de uva tinta o negra, generalmente con las pieles de la uva retenidas durante la fermentación para desarrollar su característico color, taninos y perfil de sabor. Por tipo de producto, el mercado está segmentado en vino tranquilo, vino espumoso y otros tipos de vino. Por rango de precio, el mercado se divide en categorías masiva y premium. Por usuario final, el mercado está segmentado en hombres y mujeres. Por canal de distribución, el mercado se divide en on-trade y off-trade, con el off-trade segmentado adicionalmente en tiendas especializadas/de licores y otros canales off-trade. Geográficamente, el mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país en los principales mercados, incluidos los Estados Unidos, Canadá, México, Alemania, el Reino Unido, Italia, Francia, España, los Países Bajos, Polonia, Bélgica, Suecia, China, India, Japón, Australia, Indonesia, Corea del Sur, Tailandia, Singapur, Brasil, Argentina, Colombia, Chile, Perú, Sudáfrica, Arabia Saudita, los Emiratos Árabes Unidos, Nigeria, Egipto, Marruecos y Turquía, junto con las respectivas categorías regionales de resto de país. Los pronósticos del mercado se presentan en términos de valor (USD) y volumen (litros).
Resumen de la segmentación
| Vino tranquilo |
| Vino espumoso |
| Otros tipos de vino |
| Masivo |
| Premium |
| Hombres |
| Mujeres |
| On-Trade | |
| Off-Trade | Tiendas especializadas/de licores |
| Otros canales off-trade |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Vino tranquilo | |
| Vino espumoso | ||
| Otros tipos de vino | ||
| Por rango de precio | Masivo | |
| Premium | ||
| Por usuario final | Hombres | |
| Mujeres | ||
| Por canal de distribución | On-Trade | |
| Off-Trade | Tiendas especializadas/de licores | |
| Otros canales off-trade | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de vino tinto en 2026?
El mercado está valorado en 179,44 mil millones de USD en 2026 y se prevé que alcance los 211,61 mil millones de USD en 2032.
¿Qué tasa de crecimiento se prevé para el vino tinto hasta 2032?
La CAGR prevista es del 2,98% de 2027 a 2032.
¿Qué tipo de producto de vino tinto lidera las ventas globales?
El vino tranquilo lidera con una participación del 73,2% en 2026, mientras que se espera que el vino espumoso crezca a una CAGR del 4,9% hasta 2032.
¿Qué región tiene el pronóstico de crecimiento más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,1% hasta 2032, impulsada por el crecimiento de las importaciones de India y la demanda premium en China.