
Rotweinmarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
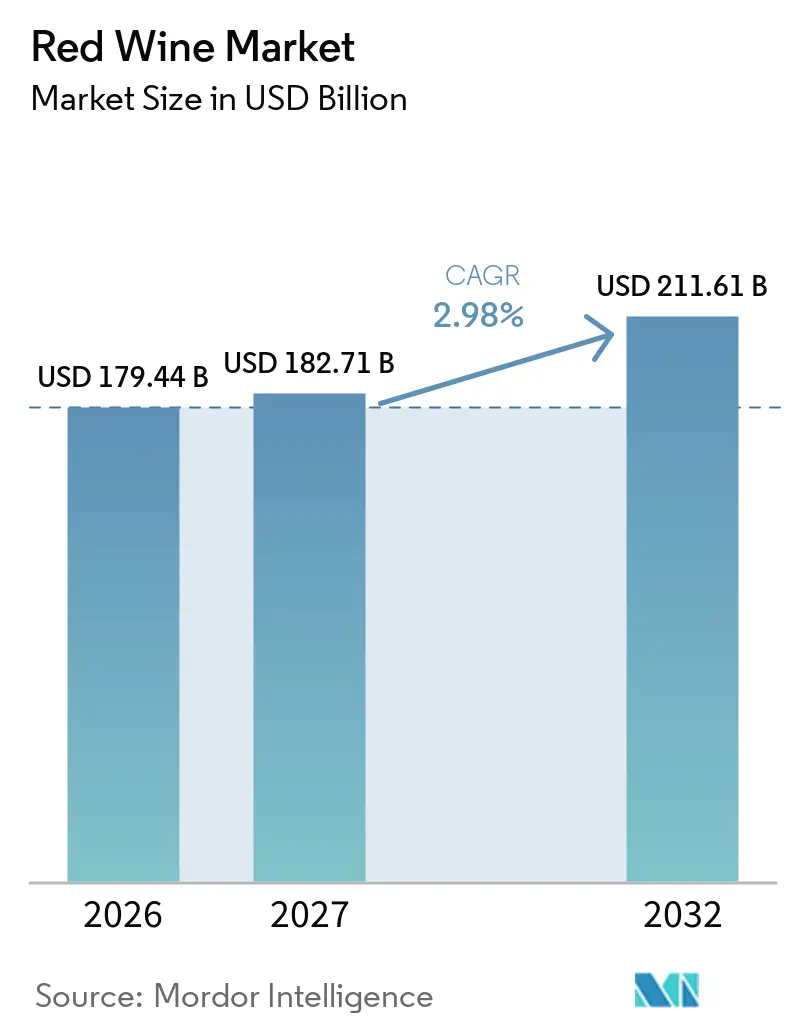
| Marktgröße (2027) | 182.71 Milliarden US-Dollar |
| Marktgröße (2032) | 211.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 2.98 % |
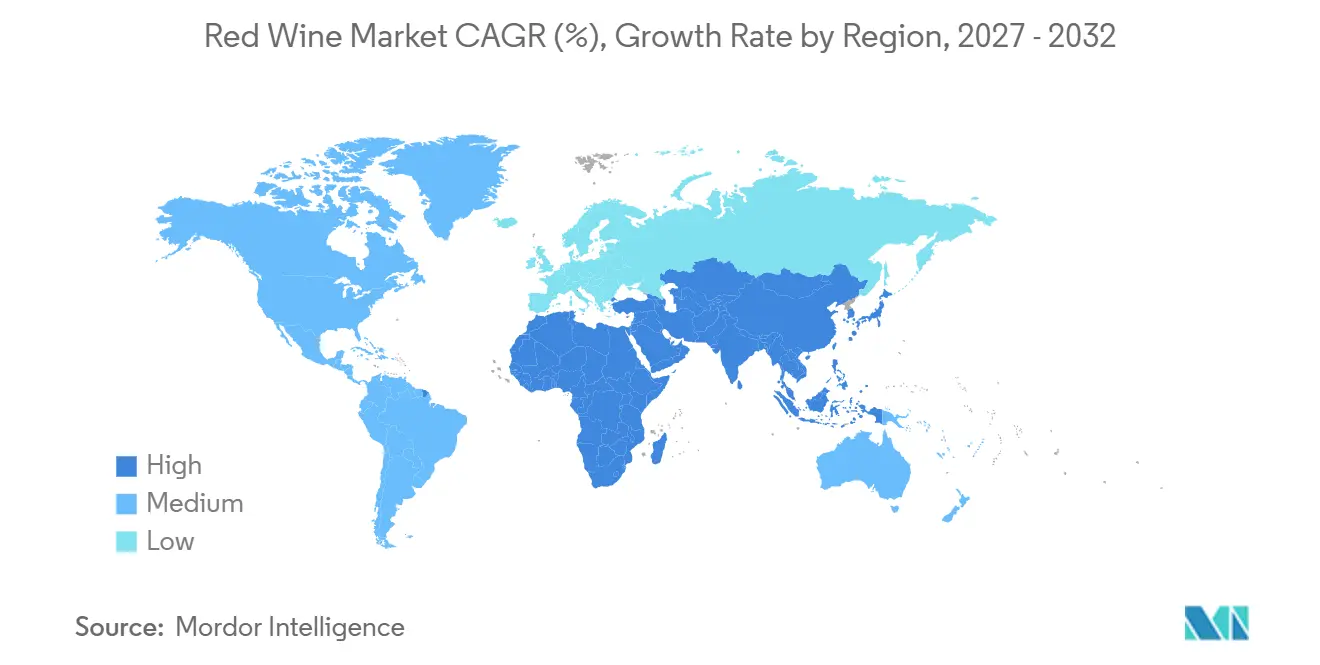
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
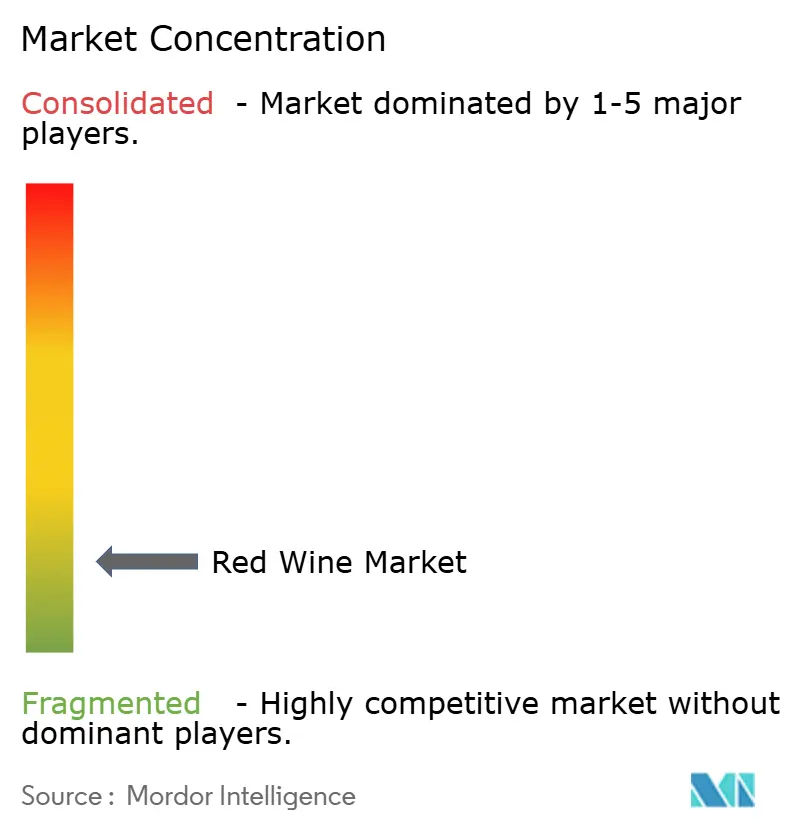
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rotweinmarktanalyse von Mordor Intelligence
Die Größe des Rotweinmarkts wird im Jahr 2026 auf 179,44 Milliarden USD geschätzt, für 2027 auf 182,71 Milliarden USD und soll bis 2032 211,61 Milliarden USD erreichen, bei einem CAGR von 2,98 % von 2027 bis 2032. Der Rotweinmarkt gewinnt durch Premium-Käufe an Wert, auch wenn die Fallvolumina unter Druck stehen, da Weine mit einem Preis über 30 USD im Jahr 2025 in den Vereinigten Staaten um 9,4 % im Wert gestiegen sind. Produzenten setzen zunehmend auf Bio-Zertifizierung, Direktvertrieb, Tourismus und Gastronomie, um Margen zu schützen und Kundenbeziehungen zu stärken. Gesundheitswarnungen und veränderte Trinkgewohnheiten schaffen ein schwierigeres Betriebsumfeld, insbesondere für Produzenten, die keine leichteren oder alkoholärmeren Alternativen anbieten. Große Weingruppen reagieren durch Portfolioverkäufe, Änderungen in der Lieferkette und eine stärkere Konzentration auf Premium-Marken und ausgewählte Vertriebskanäle. Diese Bedingungen bieten Raum für Weingüter, die klare Herkunft, glaubwürdige Nachhaltigkeitspraktiken und eine direkte Verbindung zu den Käufern nachweisen können.
Wichtigste Erkenntnisse des Berichts
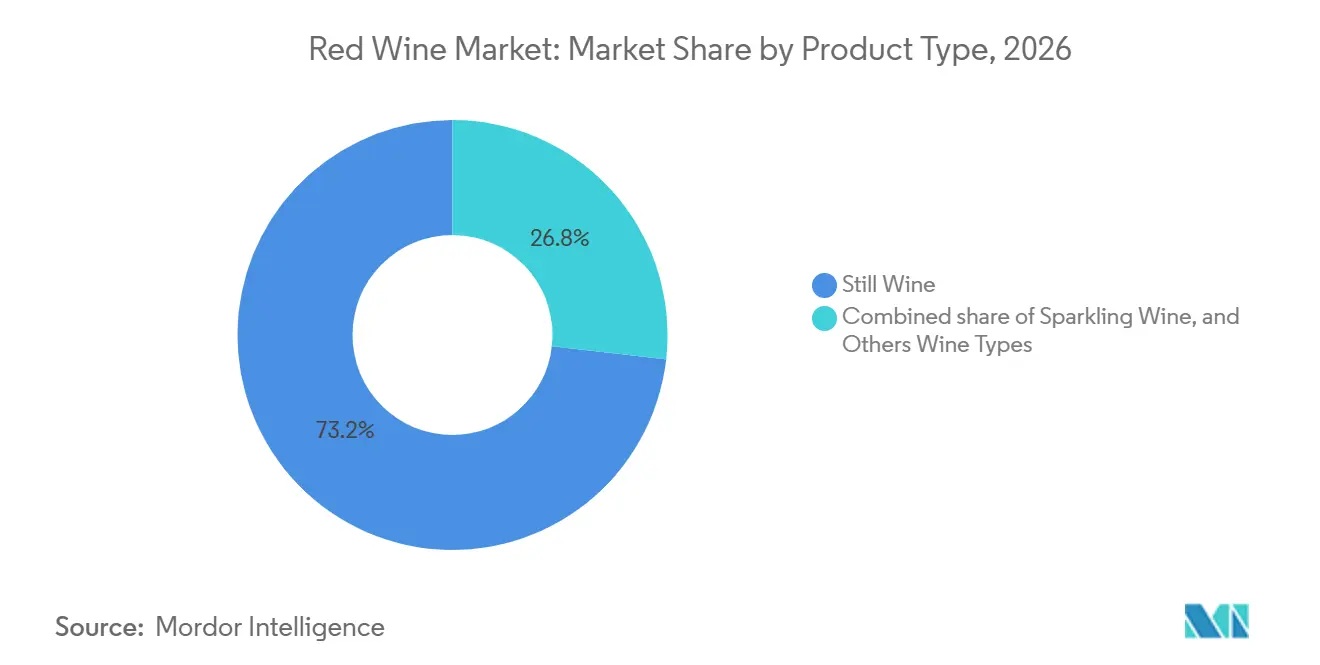
- Nach Produkttyp hielt Stillwein im Jahr 2026 einen Marktanteil von 73,2 % am Rotweinmarkt, während Schaumwein bis 2032 voraussichtlich mit einem CAGR von 4,9 % wachsen wird.
- Nach Preisklasse entfiel im Jahr 2026 ein Marktanteil von 58,7 % am Rotweinmarkt auf Massenwein, während Premiumwein bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen wird.
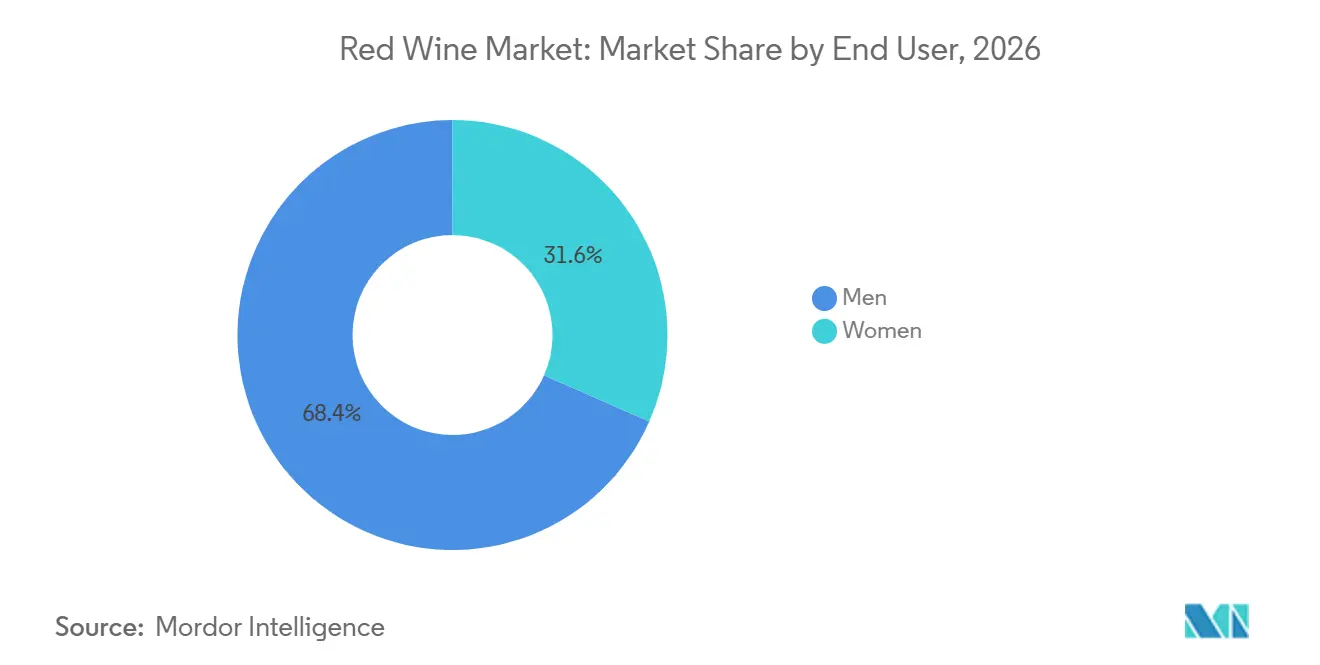
- Nach Endverbraucher repräsentierten Männer im Jahr 2026 einen Marktanteil von 68,4 % am Rotweinmarkt, während der Anteil der Frauen bis 2032 voraussichtlich mit einem CAGR von 4,5 % wachsen wird.
- Nach Vertriebskanal entfielen im Jahr 2026 67,4 % des Marktanteils am Rotweinmarkt auf Off-Trade-Kanäle, während On-Trade-Kanäle bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 38,7 % am Rotweinmarkt, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Interesse an ökologischem und nachhaltigem Weinbau | +0.7% | Europa, Australien und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausbau des E-Commerce und des Direktverkaufs an Verbraucher | +0.5% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Starke kulturelle und gesellschaftliche Trinktradition | +0.7% | Europa und Südamerika | Langfristig (≥ 4 Jahre) |
| Wachstum des Weintourismus und der Gastronomie | +0.4% | Europa und Südamerika, einschließlich Mendoza, Santiago und Valparaíso | Langfristig (≥ 4 Jahre) |
| Schenkkultur und besondere Anlässe | +0.3% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Produktinnovation und Sortenvielfalt | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Interesse an ökologischem und nachhaltigem Weinbau
Die ökologische Produktion prägt zunehmend die Preisgestaltung und den Absatz von Premium-Rotwein. Eine akademische Studie aus dem Jahr 2025 ergab, dass eine EU-anerkannte Bio-Zertifizierung im Vergleich zu konventionellen Weinen einen Verbraucherpreisaufschlag von 20,5 % erzielen kann. Die Studie stellte außerdem fest, dass pestizidfreie Produktion bis zu 74 % dieses Aufschlags ausmachen kann, was darauf hindeutet, dass Verbraucher einen erheblichen Wert auf chemieärmere und umweltverantwortliche Weinproduktion legen. Der strategische Plan der OIV für 2025–2030 identifiziert Nachhaltigkeit ebenfalls als eine Schlüsselpriorität für die Weinbaupolitik und -kommunikation. Da Einzelhändler, Gastronomiebetriebe und Verbraucher zunehmend Wert auf nachhaltige Beschaffung legen, können verifizierte Bio- und Umweltpraktiken Produzenten dabei helfen, ihren Zugang zu Premium-Vertriebskanälen zu stärken. Durch die Kombination von Bio-Zertifizierung mit gleichbleibender Qualität, klarer regionaler Herkunft und starker Markenpositionierung können Produzenten höherwertige Rotweinangebote entwickeln und sich im Premium-Markt differenzieren.
Ausbau des E-Commerce und des Direktverkaufs an Verbraucher
Der Direktverkauf ermöglicht es Weingütern, eine größere Kontrolle über Preisgestaltung, Kundendaten und Markenpräsentation zu behalten und gleichzeitig stärkere Beziehungen zu den Verbrauchern aufzubauen. In den Vereinigten Staaten erreichte der durchschnittliche Flaschenpreis im Direktverkauf an Verbraucher im ersten Halbjahr 2025 52,7 USD, ein Anstieg von 8 % gegenüber dem Vorjahr, trotz eines Rückgangs des Versandvolumens um 12 %. Weine mit einem Preis über 100 USD verzeichneten ebenfalls einen Anstieg des Gesamtwerts im Direktverkaufskanal um 5 %, was die anhaltende Nachfrage nach Premium-Angeboten unterstreicht. Diese Trends zeigen, dass der Direktverkauf Premium-Weingütern hilft, Margen zu schützen und den Umsatz pro Flasche zu steigern, anstatt sich nur auf Versandvolumina zu konzentrieren. Er ermöglicht es auch kleineren Weingütern, Verbraucher zu erreichen und effektiver zu konkurrieren, ohne die umfangreichen physischen Vertriebsnetze aufzubauen, die von größeren Weingruppen genutzt werden. Für den Rotweinmarkt kann die Integration von Weingutbesuchen, Online-Käufen und Mitgliedschaftsprogrammen in eine einheitliche Kundenbeziehungsstrategie die Kundenbindung, Wiederholungskäufe und den Absatz von Premium-Produkten unterstützen.
Starke kulturelle und gesellschaftliche Trinktradition
Rotwein spielt weiterhin eine wichtige Rolle bei Mahlzeiten, als Geschenk und bei formellen gesellschaftlichen Anlässen in den wichtigsten Erzeuger- und Verbraucherregionen. Wein repräsentierte im Zeitraum 2025–2026 den Großteil der Schenk- und Dinner-Pairing-Anlässe, was seine starke Verbindung mit Feiern, Gastfreundschaft und gemeinsamen Speiseerlebnissen unterstreicht. In Mendoza stieg die Zahl der Weingutbetriebe, die Weintouristen bewirten, zwischen 2018 und 2024 um 57,5 %, was das wachsende Verbraucherinteresse an Weintourismus und regionalen Weinerlebnissen widerspiegelt. Diese Gewohnheiten unterstützen weiterhin die Nachfrage nach Rotwein bei ausgewählten Anlässen, auch wenn einige Verbraucher seltener Alkohol trinken. Verbraucher bevorzugen zunehmend auch markante Flaschen, die Herkunft, Qualität und Eignung zum Teilen widerspiegeln. Der Rotweinmarkt profitiert, wenn Produzenten ihre Marken mit lokaler Esskultur, regionalem Erbe und bewährten Weintraditionen verbinden.
Wachstum des Weintourismus und der Gastronomie
Der Weintourismus hat sich von einer sekundären Kellertür-Aktivität zu einer wichtigen Einnahmequelle für Weingüter entwickelt. Eine globale Studie aus dem Jahr 2025 mit 1.310 Weingütern aus 47 Ländern ergab, dass 88 % Weintourismusaktivitäten anboten, wie Verkostungen, geführte Touren und Besuchererlebnisse. Im Durchschnitt generierten diese Aktivitäten 25 % des Weingutumsatzes, während nicht-europäische Produzenten sogar einen noch höheren Anteil von 32 % erzielten. Weingutbesuche schaffen Möglichkeiten für den Direktverkauf und ermöglichen es Kunden, mehr über die Weine, das Erbe und den Produktionsprozess eines Weinguts zu erfahren. Sie helfen Weingütern auch, ihre Abhängigkeit von Distributoren und Einzelhandelsaktionen zu verringern, indem sie direkte Beziehungen zu Verbrauchern aufbauen. Im Rotweinmarkt kann ein gut geführtes Besuchererlebnis den Wert der Herkunft eines Weins stärken und Kunden zu Wiederholungskäufen animieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsrisiken im Zusammenhang mit Alkoholkonsum | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische und Kennzeichnungsanforderungen | -0.4% | Europa, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative Getränke | -0.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Lieferkette und Logistik | -0.3% | Global, mit Schwerpunkt in Südamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsrisiken im Zusammenhang mit Alkoholkonsum
Gesundheitliche Erkenntnisse üben dauerhaften Druck auf den Alkoholkonsum aus, einschließlich Rotwein. Der Bericht des US-Surgeon General aus dem Jahr 2025 stellt fest, dass Alkoholkonsum ursächlich mit mindestens 7 Krebsarten in Verbindung gebracht wird. Die American Heart Association erklärte im Jahr 2025, dass ein Ursache-Wirkungs-Zusammenhang zwischen moderatem Alkoholkonsum und verbesserter Herzgesundheit nicht nachgewiesen wurde[1]. Die OIV hat zudem verantwortungsvolle Kommunikation zum Konsum in ihre laufende Arbeit aufgenommen. Diese Positionen machen gesundheitsbezogene Kennzeichnung und sorgfältiges Marketing im gesamten Rotweinmarkt wichtiger. Jüngere Verbraucher, die ihren Alkoholkonsum reduzieren, sind möglicherweise besonders schwer über traditionelle Kategoriebotschaften zu erreichen.
Wettbewerb durch alternative Getränke
Alternative Getränke konkurrieren zunehmend mit Rotwein bei Mahlzeiten, gesellschaftlichen Zusammenkünften und gesundheitsbewusstem Konsum. In den Vereinigten Staaten wuchs der Absatz von alkoholfreiem Wein im Jahr 2025 um 22 % und überstieg 1 Million Kisten, was das wachsende Verbraucherinteresse an gesünderen und alkoholärmeren Getränkeoptionen widerspiegelt. Im Dezember 2025 brachte Decoy den Featherweight Cabernet Sauvignon auf den Markt, hergestellt aus Premium-Früchten aus Kalifornien, mit 80 Kalorien pro Portion und 9 % Alkoholgehalt. Diese Produkteinführung verdeutlicht, wie etablierte Weinmarken sich an die Verbrauchernachfrage nach alkoholärmeren Alternativen anpassen, ohne Qualitätseinbußen hinzunehmen. Produzenten, die veränderten Wellness-Präferenzen nicht Rechnung tragen, könnten Konsumgelegenheiten an alkoholfreie und alkoholarme Getränke, Spirituosen und andere Alternativen verlieren. Infolgedessen steht der Rotweinmarkt unter zunehmendem Druck, ein breiteres Produktangebot anzubieten und gleichzeitig sein Premium-Image zu wahren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Stillwein führt, Schaumwein gewinnt an BodenStillwein entfiel im Jahr 2026 auf 73,2 % des Rotweinmarktanteils. Seine Position spiegelt die Bedeutung etablierter Rotweinstile aus Bordeaux, Burgund, Rioja, Barolo und vergleichbaren Regionen der Neuen Welt wider. Stillwein ist in Einzelhandel, Restaurants und spezialisierten Weinkarten am weitesten verbreitet, was Produzenten eine zuverlässige Plattform sowohl für bekannte Etiketten als auch für regionale Entdeckungen bietet. Er hat auch den vertrautesten Platz im Vokabular von Verbrauchern und Sommeliers. Dies macht Stillwein zu einem häufigen Einstiegspunkt für neue Rotweinkäufer in Asien-Pazifik und anderen aufstrebenden Konsummärkten.
Die Premiumisierung stärkt weiterhin die Position von Stillrotwein. Premium-plus-Weine repräsentierten im Jahr 2025 34,4 % des US-Tafelweinvolumens, verglichen mit 12,4 % zur Jahrhundertwende. Cabernet Sauvignon, Pinot Noir und Malbec bleiben zentral für diese höherwertige Gruppe, da sie von Verbrauchern leicht verstanden werden und in Restaurantweinkarten weit verbreitet sind. Schaumwein soll bis 2032 im Rotweinmarkt einen CAGR von 4,9 % erzielen. Seine anlassbezogene Attraktivität kann von der breiteren Nachfrage nach festlichen, speisefreundlichen und alkoholärmeren Formaten profitieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Preisklasse:
Massenmarktwein führt beim Umsatz, während Premium-Wein schneller wächstMassenmarktwein hielt im Jahr 2026 einen Rotweinmarktanteil von 58,7 %. Er bleibt über Lebensmittelgeschäfte und andere Off-Trade-Outlets zugänglich, wo Verfügbarkeit und klare Preisgestaltung alltägliche Kaufentscheidungen vereinfachen. Das Segment ist wichtig für regelmäßige Anlässe in Europa und Südamerika, wo Wein oft Teil des Haushaltseinkaufs ist. Breite Markenpräsenz und wettbewerbsfähige Flaschenpreise unterstützen ebenfalls seine Reichweite bei etablierten Verbrauchergruppen. Dieses Segment ist jedoch am stärksten von Verbrauchern betroffen, die seltener trinken und sich für bessere Flaschen entscheiden, wenn sie trinken.
Premium-Wein soll bis 2032 mit einem CAGR von 5,2 % wachsen. US-Weine mit einem Preis über 30 USD stiegen im Jahr 2025 um 9,4 % im Wert. Diese Entwicklung spiegelt ein Aufwärtsverhalten in reifen Märkten und Aspirationskäufe in aufstrebenden Märkten wider, wo eine anerkannte Appellation die Unsicherheit für weniger erfahrene Käufer verringern kann. Bio-Zertifizierung und Nachhaltigkeitsnachweise können einen Premium-Preis unterstützen, wenn sie unabhängig verifiziert werden. Die Rotweinindustrie balanciert den Volumenzugang im Massenmarktwein mit einer stärkeren Wertschöpfung bei Premium-Etiketten.
Nach Endverbraucher:
Männer bilden die größte Kundengruppe, während Frauen schneller wachsenMänner repräsentierten im Jahr 2026 68,4 % des Rotweinmarktumsatzes. Dieses Muster spiegelt etablierte Konsumnormen in Südeuropa und Nordamerika sowie das anhaltende Interesse an strukturierten und sammelwürdigen Rotweinen wider. Männliche Verbraucher werden stark mit Premium- und Sammlerlabels, Direktkäufen und Fine-Dining-Anlässen assoziiert. Bier und Whiskey bleiben bedeutende Alternativen für Männer im Alter von 25–44 Jahren, was eine anlassbezogene Platzierung für Weinproduzenten wichtig macht. Produzenten reagieren, indem sie die Platzierung in Weinbars und Restaurants stärken, wo Entdeckung, Speisebegleitung und Mitarbeiterberatung einen Kauf beeinflussen können.
Frauen sollen bis 2032 mit einem CAGR von 4,5 % wachsen. In Brasilien machten Frauen im Jahr 2024 53 % der Weinkonsumenten aus, ein Anstieg um 6 Prozentpunkte gegenüber 2019. Frauen treten über sozialen Einzelhandel, E-Commerce und Weintourismus sowie Fine Dining in die Kategorie ein. Diese Kanäle können Bio-Angebote und leichtere Stile gegenüber schwereren klassischen Formaten bevorzugen, insbesondere wenn Informationen zu Herkunft und Produktion leicht zugänglich sind. Marken, die Rotwein im Rahmen gesellschaftlicher Anlässe, Provenienz und informierter Wahl positionieren, haben einen klareren Weg, diese Nachfrage zu bedienen.
Nach Vertriebskanal:
Off-Trade führt beim Absatz, während On-Trade sich erholtOff-Trade-Kanäle entfielen im Jahr 2026 auf 67,4 % des Rotweinmarktanteils. Lebensmittelhändler, Fachgeschäfte für Spirituosen und digitale Verkaufsplattformen bieten den breitesten Verbraucherzugang und ermöglichen es Käufern, aus vertrauten und explorativen Optionen zu wählen. Fachgeschäfte sind besonders nützlich für Premium-Etiketten, da das Personal Stil, Produzent und Herkunft erklären kann. Der Kanal unterstützt auch Käufe für das Essen zu Hause, als Geschenk und für informelle Anlässe. Verpackungsänderungen können diese Nutzung erweitern, wie der Start von Bota Box im Jahr 2026 mit einem 1,5-Liter-Napa-Valley-Cabernet-Sauvignon im Bag-in-Box-Format zum empfohlenen Einzelhandelspreis von 20 USD zeigt.
On-Trade-Kanäle sollen bis 2032 mit einem CAGR von 5,5 % wachsen. Die US-amerikanische On-Premise-Wertgeschwindigkeit stieg im April 2026 um 5 % im Jahresvergleich, während die Ticketanzahl um 7 % zunahm. Ausgehen gibt Verbrauchern mehr Gelegenheit, unbekannte Weine zu probieren und auf Restaurantauswahlen umzusteigen, mit weniger Risiko als ein unbekannter Einzelhandelskauf. Restaurants verbinden Wein auch mit Speisebegleitung, was eine dauerhafte Stärke für Rotwein ist. Der Rotweinmarkt kann diesen Kanal nutzen, um Markenbekanntheit aufzubauen, bevor Wiederholungskäufe im Off-Trade erfolgen.
Geografische Analyse
Europäischer Rotweinmarkt
Europa hielt im Jahr 2026 einen Marktanteil von 38,7 % am Rotweinmarkt. Frankreich, Italien, Spanien, Portugal und Deutschland bilden eine dichte Basis aus appellation-geführter Produktion und Konsum, mit einer etablierten lokalen Nachfrage und internationaler Bekanntheit. Die Produzenten der Region verteidigen ihren Wert durch herkunftsbasierte Premium-Etiketten und Weintourismus, der Verbraucher näher an Weinberge und Weingüter heranführt. Nord- und osteuropäische Länder, darunter die Niederlande, Polen, Belgien und Schweden, bieten Wachstumskorridore, da städtische Verbraucher ihre Weinkäufe ausweiten und Umweltanforderungen für den Zugang zum Premium-Einzel- und Gastronomiehandel zunehmend wichtiger werden.
Asiatisch-pazifischer Rotweinmarkt
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen. Indiens Weinimporte stiegen in der ersten Jahreshälfte 2025 um mehr als 50 %. Die Zollsenkungen im Rahmen des Australien-Indien-ECTA machten Premium-Importe in einem Markt, der mit Zollbarrieren von 150 % konfrontiert war, zugänglicher und unterstützten die Verfügbarkeit in Restaurants und im Einzelhandel. China bleibt der größte asiatisch-pazifische Markt nach Wert und setzt trotz eines selektiveren Konsumumfelds weiterhin auf Premium-Positionierung. Thailand, Indonesien und Vietnam fördern die Markterprobung durch städtische Gastronomie und Tourismus, während Japan und Südkorea stabile Wertmärkte für Premium-Weine aus Frankreich und Italien bleiben.
Rotweinmarkt Amerika und Naher Osten und Afrika
Nordamerika blieb im Jahr 2025 mit einem Wert von 74,3 Milliarden USD der größte Einzelländer-Weinmarkt nach Wert, obwohl das Volumen in diesem Jahr um 2 % zurückging. Napa repräsentierte im Jahr 2025 50 % des Wertes des US-amerikanischen Direktvertriebskanals an Verbraucher und zeigte damit die Widerstandsfähigkeit einer Premium-Herkunftsidentität. Südamerika verbindet bedeutende Produktion in Argentinien und Chile mit wachsender Nachfrage in Brasilien, wo Frauen im Jahr 2024 53 % der Weinkonsumenten ausmachten. Der Nahe Osten und Afrika bleiben kleinere, aber positive Märkte, wobei Südafrika als Produktions- und Konsumzentrum fungiert und die Vereinigten Arabischen Emirate sowie Saudi-Arabien als Premium-Importmärkte entstehen. Tourismus, Investitionen in die Gastronomie und steigende städtische Ermessensausgaben unterstützen diese Entwicklung.
Wettbewerbslandschaft
Der Rotweinmarkt ist fragmentiert, mit wichtigen Akteuren wie Treasury Wine Estates Limited, E. & J. Gallo Winery, Constellation Brands und Pernod Ricard Winemakers. Unabhängige und familiengeführte Weingüter nehmen eine starke Position in den Premium- und Ultra-Premium-Segmenten ein, da ihre Marken mit bestimmten Weinbergen, Regionen oder Familiengeschichten verbunden sind. Große Gruppen konzentrieren ihre Ressourcen hingegen auf Marken und Kanäle mit höheren Margen. Im Juni 2025 erwarb The Wine Group sechs Premium- und Ultra-Premium-Marken von Constellation Brands sowie drei Produktionsanlagen in Kalifornien, 6.600 Weinbergshektar und 500 Mitarbeiter.
Wettbewerbsvorteile hängen zunehmend von Herkunft, direktem Käuferzugang und einer klaren Preispositionierung ab. Digitale Werkzeuge wie Herkunftsverifizierung, personalisierte Ansprache und Weinclubs helfen Premium-Produzenten, Kundenbeziehungen zu pflegen und zu erkennen, was Wiederholungskäufe antreibt. Kleinere Produzenten können in Bereichen wie bio-zertifizierten Rotweinen, alkoholärmeren Varianten und alternativen Formaten konkurrieren, ohne die Vertriebsgröße großer Gruppen erreichen zu müssen. Im Mai 2025 verlagerte Familia Torres den europäischen Frachttransport von der spanisch-französischen Grenze auf die Schiene, in Zusammenarbeit mit Distributoren in Deutschland und den Niederlanden, mit der Erwartung einer Reduzierung der vertriebsbezogenen Treibhausgasemissionen um 3040 %.
Angebots- und Portfoliodisziplin sind entscheidend, da sich die Verbraucherpräferenzen schneller verschieben, als Produktionspläne angepasst werden können. Treasury Wine Estates Limited verzeichnete im August 2026 eine Abschreibung nach Steuern in Höhe von 394 Millionen USD, um Schüttweininventar abzuwerten und seine US-Lieferkette neu auszurichten, was das finanzielle Risiko des Haltens von Lagerbeständen verdeutlicht, die nicht mehr der Nachfrage entsprechen. Unabhängige Produzenten können schneller reagieren durch terroir-geprägte Marken, ökologische Praktiken und direkten Kellereiverkauf. Unternehmen, die Produktion, Verpackung und Vertrieb auf spezifische Verbraucheranlässe ausrichten, sind besser positioniert, um in diesem Markt zu wachsen.
Marktführer in der Rotweinindustrie
-
E. & J. Gallo Winery
-
Treasury Wine Estates Limited
-
Castel Frères
-
The Wine Group LLC
-
Trinchero Family Estates
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Rotweinmarkt Unternehmen in diesem Bericht
- Accolade Wines
- Bacardi Limited
- Bodegas Torres
- Bronco Wine Company
- Caviro S.C.A.
- Castel Frères
- Compagnia Del Vino SRL
- Constellation Brands, Inc.
- E. & J. Gallo Winery
- Familia Torres
- Foley Family Wines
- Gruppo Campari
- Grupo Peñaflor S.A.
- Henkell Freixenet
- Jackson Family Wines
- Moët Hennessy
- Opus One Winery
- Pernod Ricard Winemakers
- Treasury Wine Estates Limited
- The Wine Group LLC
Neueste Industrielle Entwicklungen in Rotweinmarkt
- August 2026: Bota Box brachte einen Limited Reserve Napa Valley Cabernet Sauvignon im Bag-in-Box-Format zum empfohlenen Einzelhandelspreis von 20 USD für 1,5 Liter auf den Markt und signalisierte damit die Glaubwürdigkeit des Formats für Premium-Rotwein jenseits der Massenpositionierung.
- März 2026: Mercer Wine Estates erwarb vier Weinmarken aus dem Bundesstaat Washington – Matthews, Tenor, Jaine und Single Barrel – von Avallé und vertiefte damit sein Columbia-Valley-Portfolio und formalisierte eine mehrjährige Weinberg-Lieferbeziehung.
- Februar 2026: Crimson Wine Group erwarb die Weinmarke Raeburn von Purple Brands und fügte damit rund 250.000 jährliche Kisten Premium-Pinot-Noir und Chardonnay aus dem Sonoma County aus dem Russian River Valley hinzu, wodurch die jährliche Produktion von Crimson auf über 400.000 Kisten stieg.
- Juni 2025: The Wine Group schloss die Übernahme von 6 Premium- und Ultra-Premium-Marken von Constellation Brands ab – Cook's, J. Rogét, Meiomi, Robert Mondavi Private Selection, SIMI und Woodbridge – zusammen mit 3 kalifornischen Produktionsanlagen und rund 6.600 Weinbergshektar, wobei rund 500 Mitarbeiter integriert wurden.
Globaler Rotweinmarktbericht – Umfang
Der Rotweinmarkt bezieht sich auf den Markt für Rotwein, ein alkoholisches Getränk, das durch die Fermentation roter oder schwarzer Traubensorten hergestellt wird, wobei die Traubenschalen typischerweise während der Fermentation beibehalten werden, um seine charakteristische Farbe, Tannine und sein Geschmacksprofil zu entwickeln. Nach Produkttyp ist der Markt in Stillwein, Schaumwein und sonstige Weintypen segmentiert. Nach Preisklasse ist der Markt in Massenmarkt- und Premium-Kategorien unterteilt. Nach Endverbraucher ist der Markt in Männer und Frauen segmentiert. Nach Vertriebskanal ist der Markt in On-Trade und Off-Trade unterteilt, wobei Off-Trade weiter in Fachgeschäfte/Spirituosenläden und sonstige Off-Trade-Kanäle segmentiert ist. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, mit Länderabdeckung in den wichtigsten Märkten, darunter die Vereinigten Staaten, Kanada, Mexiko, Deutschland, das Vereinigte Königreich, Italien, Frankreich, Spanien, die Niederlande, Polen, Belgien, Schweden, China, Indien, Japan, Australien, Indonesien, Südkorea, Thailand, Singapur, Brasilien, Argentinien, Kolumbien, Chile, Peru, Südafrika, Saudi-Arabien, die Vereinigten Arabischen Emirate, Nigeria, Ägypten, Marokko und die Türkei, zusammen mit den jeweiligen regionalen Rest-of-Country-Kategorien. Marktprognosen werden in Wert (USD) und Volumen (Liter) dargestellt.
Segmentierungsübersicht
| Stillwein |
| Schaumwein |
| Sonstige Weintypen |
| Massenmarkt |
| Premium |
| Männer |
| Frauen |
| On-Trade | |
| Off-Trade | Fachgeschäfte/Spirituosenläden |
| Sonstige Off-Trade-Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Stillwein | |
| Schaumwein | ||
| Sonstige Weintypen | ||
| Nach Preisklasse | Massenmarkt | |
| Premium | ||
| Nach Endverbraucher | Männer | |
| Frauen | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Fachgeschäfte/Spirituosenläden | |
| Sonstige Off-Trade-Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Rotweinmarkts im Jahr 2026?
Der Markt wird im Jahr 2026 auf 179,44 Milliarden USD geschätzt und soll bis 2032 211,61 Milliarden USD erreichen.
Welche Wachstumsrate wird für Rotwein bis 2032 prognostiziert?
Der prognostizierte CAGR beträgt 2,98 % von 2027 bis 2032.
Welcher Rotwein-Produkttyp führt den globalen Absatz an?
Stillwein führt mit einem Anteil von 73,2 % im Jahr 2026, während Schaumwein bis 2032 mit einem CAGR von 4,9 % wachsen soll.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 5,1 % wachsen, unterstützt durch Indiens Importwachstum und Premium-Nachfrage in China.