
Tamanho e Participação do Mercado de Serviços de Avaliação Imobiliária
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 13.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 18.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.72 % |
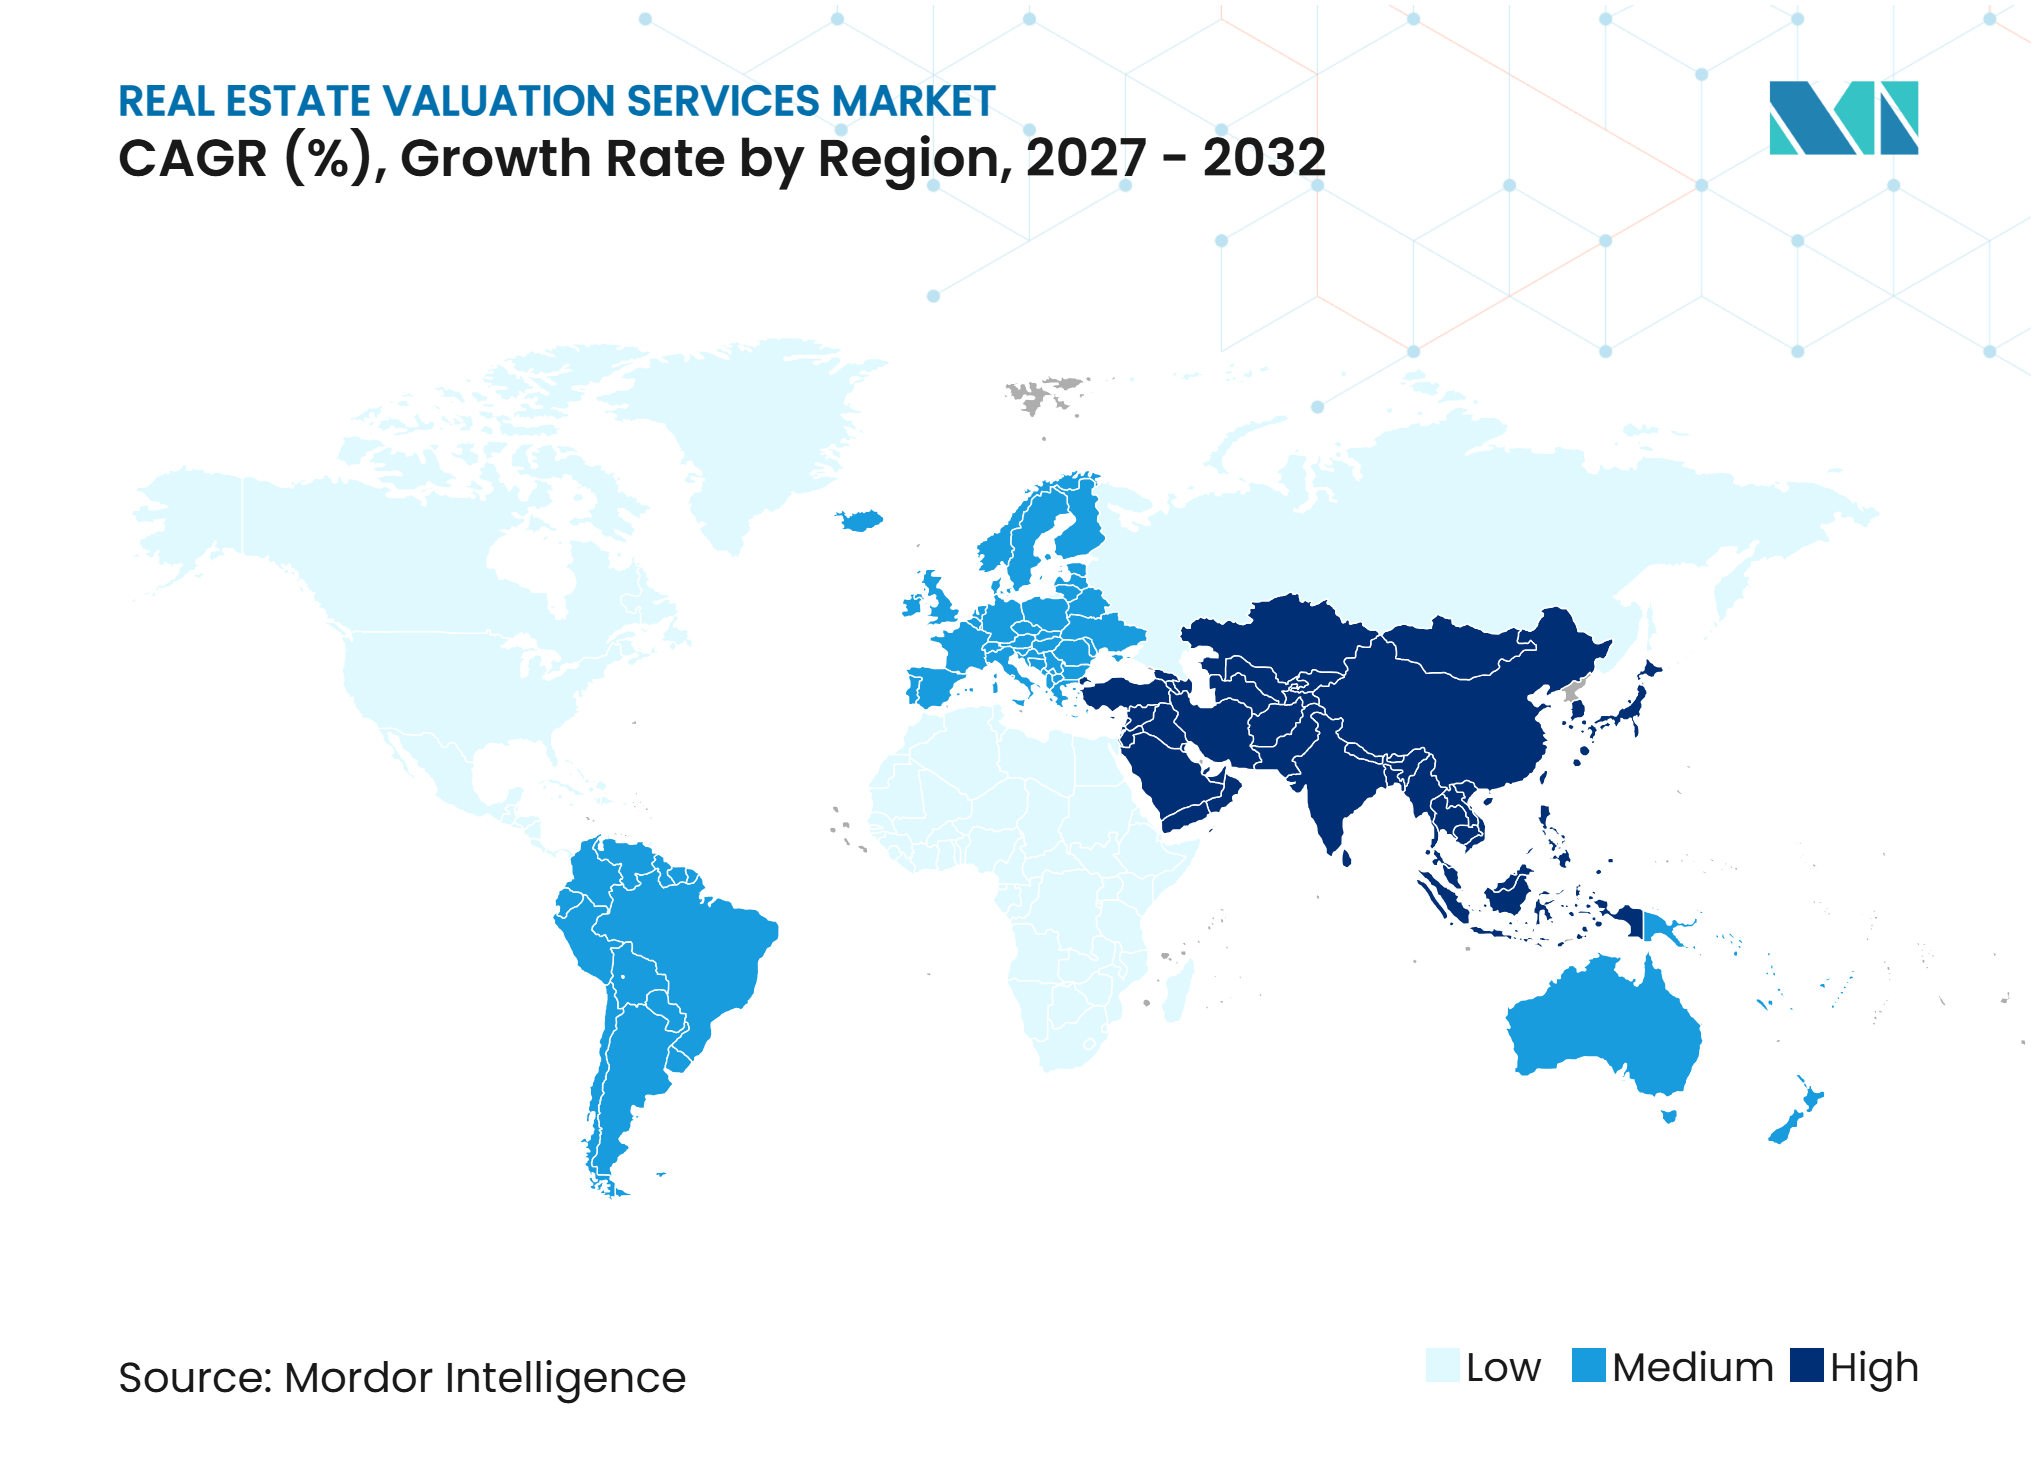
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte e Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Avaliação Imobiliária por Mordor Intelligence
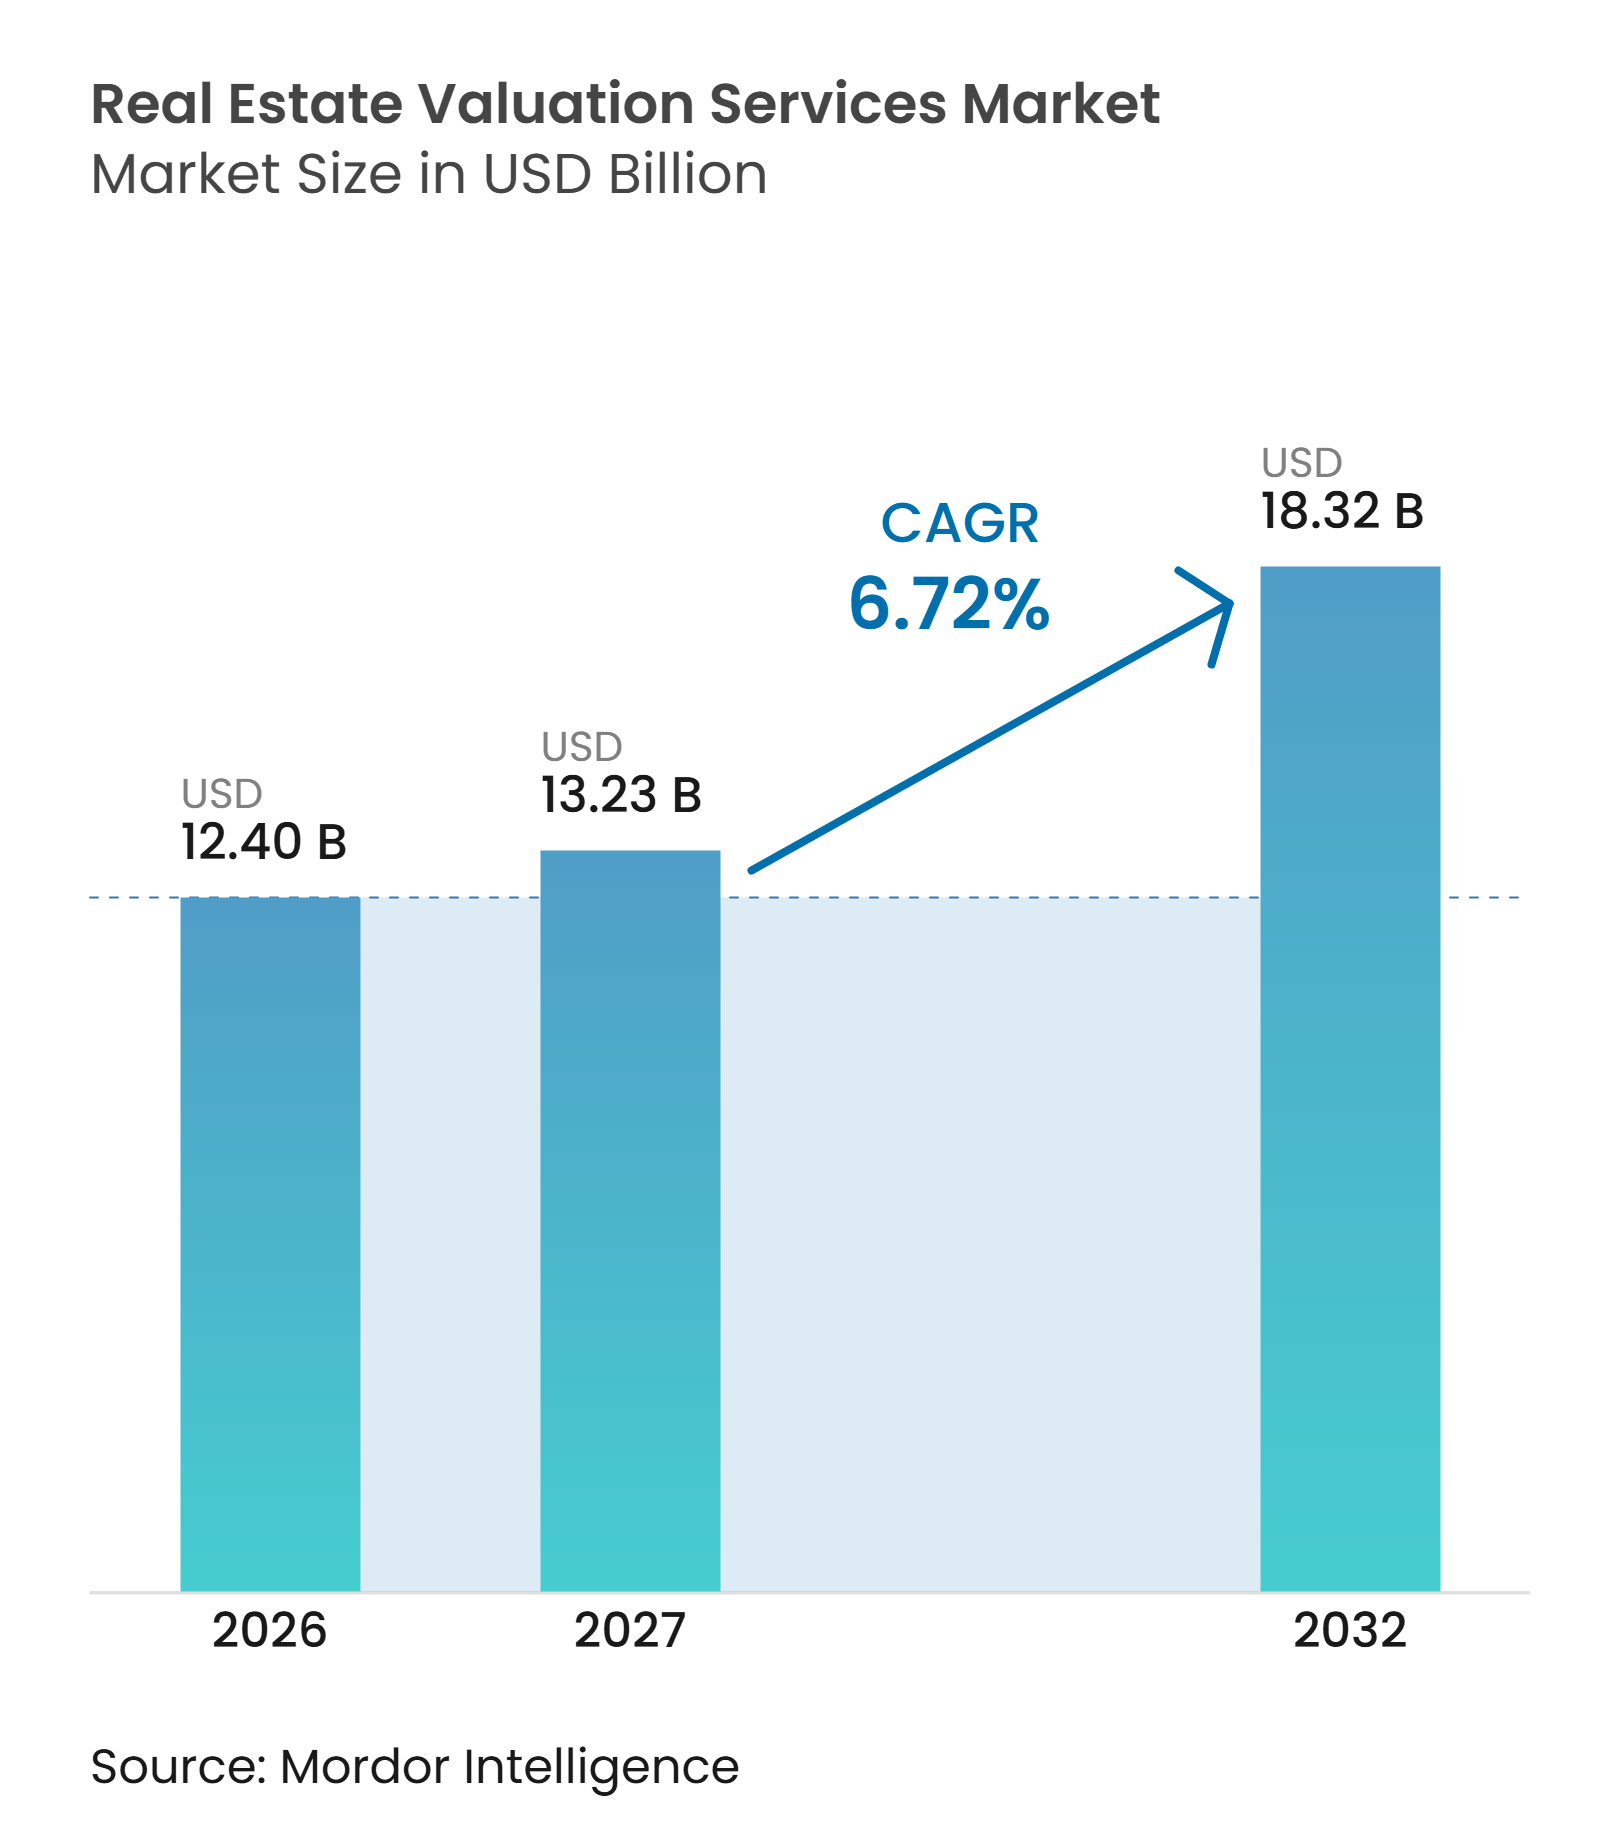
O tamanho do Mercado de Serviços de Avaliação Imobiliária tem projeção de expansão de 12,40 bilhões de USD em 2026 e 13,23 bilhões de USD em 2027 para 18,32 bilhões de USD até 2032, registrando um CAGR de 6,72% entre 2027 e 2032.
O mercado de serviços de avaliação imobiliária está se beneficiando de requisitos de reporte, atividade de capital transfronteiriço e da necessidade de trabalhos de avaliação especializada em tipos de propriedades mais complexos. Fluxos de trabalho padronizados e prontos para auditoria estão elevando o patamar de serviço para atribuições hipotecárias e institucionais. Isso favorece os prestadores que combinam profissionais credenciados, processos documentados e sistemas de dados confiáveis. A demanda também está se tornando menos dependente de transações imobiliárias, pois o monitoramento de carteiras, o reporte financeiro, seguros, impostos e trabalhos de litígio exigem avaliações em intervalos regulares. A escassez de capacidade e a pressão sobre honorários em trabalhos residenciais padronizados continuam sendo restrições relevantes, mas as atribuições orientadas por conformidade e especializadas sustentam as perspectivas para o mercado de serviços de avaliação imobiliária.
Principais Conclusões do Relatório
• Por tipo de propriedade, a avaliação de imóveis residenciais deteve 39% da participação do mercado de serviços de avaliação imobiliária em 2026, enquanto a avaliação de imóveis comerciais tem previsão de crescimento a um CAGR de 7,6% até 2032.
• Por aplicação, a categoria Outros respondeu por 44% do tamanho do mercado de serviços de avaliação imobiliária em 2026 e tem projeção de expansão a um CAGR de 7,64% até 2032.
• Por tipo de cliente, empresas e pequenas e médias empresas detiveram 43% da receita do mercado de serviços de avaliação imobiliária em 2026 e têm previsão de crescimento a um CAGR de 7,28% até 2032.
• Por geografia, a América do Norte deteve 34,5% da receita do mercado de serviços de avaliação imobiliária em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,29% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Serviços de Avaliação Imobiliária*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade em Hipoteca e Crédito | +2.0% | América do Norte, com repercussão na Europa | Curto prazo (≤ 2 anos) |
| Reporte de Carteiras Institucionais | +1.5% | Global | Médio prazo (2 a 4 anos) |
| Atividade de Transações e Refinanciamento | +1.3% | América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Classes de Ativos Especializados | +1.1% | América do Norte, Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Regulamentação de Avaliação Transparente | +0.7% | Global | Longo prazo (≥ 4 anos) |
| Precificação de Riscos Climáticos e de Transição | +0.5% | Europa, Austrália e mercados globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Conformidade em Hipoteca e Crédito Sustenta a Demanda Estrutural por Avaliações
O requisito UAD 3.6 de 2 de novembro de 2026 para submissões de empréstimos a empresas patrocinadas pelo governo alterou os requisitos operacionais para o trabalho de avaliação residencial nos Estados Unidos. O mandato exige dados de propriedade mais estruturados, fluxos de trabalho digitais e trilhas de auditoria documentadas para credores, empresas de gestão de avaliações e avaliadores. Em uma pesquisa de agosto de 2026, 49,7% dos avaliadores relataram estar totalmente prontos e 25,3% estavam se preparando ativamente para o novo formato[1]. As avaliações tradicionais ainda representavam 85,7% das originações de empréstimos para compra da Fannie Mae e 77,6% das originações de empréstimos para compra da Freddie Mac em fevereiro de 2026. A Organização de Manutenção de Padrões da Indústria Hipotecária atualizou sua especificação de dados de propriedade e avaliação para o UAD 3.6, estendendo a mudança pelos sistemas dos credores e processos dos fornecedores. O mercado de serviços de avaliação imobiliária, portanto, direciona uma parcela maior de trabalhos sensíveis à conformidade para empresas que conseguem operar de forma consistente dentro desses padrões.
O Reporte de Carteiras Institucionais Constrói Receita Recorrente
Fundos de vida perpétua, veículos de valor patrimonial líquido e estruturas de patrimônio privado precisam de avaliações regulares e transparentes de suas participações em imóveis comerciais. Essas atribuições geram receita menos vinculada a aquisições, alienações ou decisões de refinanciamento individuais. O caso de uso institucional inclui reporte formal, suporte a auditorias, benchmarking contínuo e registros de fluxo de trabalho que investidores e auditores podem revisar. A Kroll introduziu sua Solução de Avaliação Imobiliária em março de 2026 para combinar gestão de fluxo de trabalho de carteiras, benchmarking padronizado e documentação pronta para auditoria. O movimento reflete a demanda por supervisão contínua de carteiras, em vez de uma avaliação solicitada apenas quando um imóvel muda de mãos. Esse trabalho sustenta uma base de receita mais recorrente dentro do mercado de serviços de avaliação imobiliária e eleva a importância da documentação consistente.
A Atividade de Transações e Refinanciamento Molda os Volumes de Atribuições
A atividade de investimento imobiliário e refinanciamento ainda influencia o momento dos pedidos de avaliação, especialmente na América do Norte e nos principais centros de investimento da Ásia-Pacífico. O refinanciamento com saque manteve altas taxas de conclusão de avaliação completa em fevereiro de 2026, atingindo 70,8% na Freddie Mac e 73,4% na Fannie Mae. Essa atividade continua a fornecer uma fonte confiável de atribuições mesmo quando as isenções de avaliação são usadas de forma mais ampla para refinanciamentos sem saque. Aquisições transfronteiriças e financiamento de desenvolvimento também exigem relatórios formais durante a subscrição, aquisição e revisão periódica de carteiras. O vínculo entre transações e receita é agora menos direto porque o trabalho de monitoramento e reporte institucional continua em condições de taxas variáveis. O mercado de serviços de avaliação imobiliária, consequentemente, trata a atividade de transações como um importante impulsionador de volume, e não como a única fonte de demanda.
Classes de Ativos Especializados Elevam a Complexidade do Engajamento
Centros de dados, instalações de infraestrutura e propriedades de ciências da vida exigem informações raramente capturadas pela análise padrão de vendas comparáveis. Sua avaliação pode depender de disponibilidade de energia, acesso à água, densidade de racks, escalabilidade, conectividade, desempenho operacional e cláusulas de locatários. A Kroll identificou essas considerações como elementos-chave na avaliação de instalações de centros de dados de inteligência artificial durante 2026. A JLL relatou que sua ferramenta Datasense reduziu os prazos de entrega para determinadas atribuições de crédito comercial de 15 dias para apenas 5 horas. O Royal Institution of Chartered Surveyors também emitiu um padrão global sobre o uso de inteligência artificial em agrimensura, que exige que a tecnologia apoie, em vez de substituir, o julgamento profissional[2]. Esses requisitos criam espaço para atribuições de maior valor no mercado de serviços de avaliação imobiliária, particularmente para empresas com expertise específica em propriedades e operações.
Análise de Impacto das Restrições do Mercado de Serviços de Avaliação Imobiliária*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclicidade dos Volumes de Transações | -0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Avaliadores Credenciados | -0.7% | América do Norte, com repercussão global | Médio prazo (2 a 4 anos) |
| Lacunas de Dados em Ativos com Baixo Volume de Negociação | -0.5% | Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Pressão sobre Honorários em Atribuições Padronizadas | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Ciclicidade dos Volumes de Transações Introduz Volatilidade de Receita
Os pedidos de avaliação estão expostos a mudanças na atividade de crédito e nas transações imobiliárias, mesmo que o trabalho institucional recorrente ofereça alguma proteção. Em períodos de condições de crédito mais restritivas, os credores aplicam subscrição mais rigorosa e as transações imobiliárias podem desacelerar. As isenções de avaliação responderam por 47,6% dos refinanciamentos sem saque da Freddie Mac e 47,4% dos da Fannie Mae em fevereiro de 2026. Uma recuperação do refinanciamento, portanto, não se traduz diretamente no mesmo nível de receita de avaliação tradicional. Prestadores com reporte institucional, trabalhos de conformidade e capacidades em ativos especializados têm um conjunto mais amplo de atribuições quando a atividade de transações enfraquece. Empresas concentradas em trabalhos de hipoteca residencial permanecem mais expostas a mudanças de volume de curto prazo no mercado de serviços de avaliação imobiliária.
A Escassez de Avaliadores Credenciados Limita a Capacidade
Uma força de trabalho em declínio pode prolongar os prazos de entrega e limitar a capacidade dos prestadores de aceitar trabalhos incrementais. O número de avaliadores ativos nos Estados Unidos que produzem empréstimos para empresas patrocinadas pelo governo caiu 26% entre 2021 e 2026, deixando 29.400 profissionais ativos em 2026[3]. O Instituto de Avaliação e a Fundação de Avaliação indicaram que 23% a 25% dos avaliadores de campo podem se aposentar em vez de adotar o formato UAD 3.6. Os prazos de entrega de avaliações comerciais tiveram média de 13 a 14 dias úteis durante condições de menor volume em 2026. Um ciclo de volume mais forte poderia tornar essa escassez mais visível nos cronogramas de credores e investidores. O Conselho de Qualificações de Avaliação permanece importante porque seus padrões de licenciamento e ingresso influenciam o futuro pipeline profissional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade:
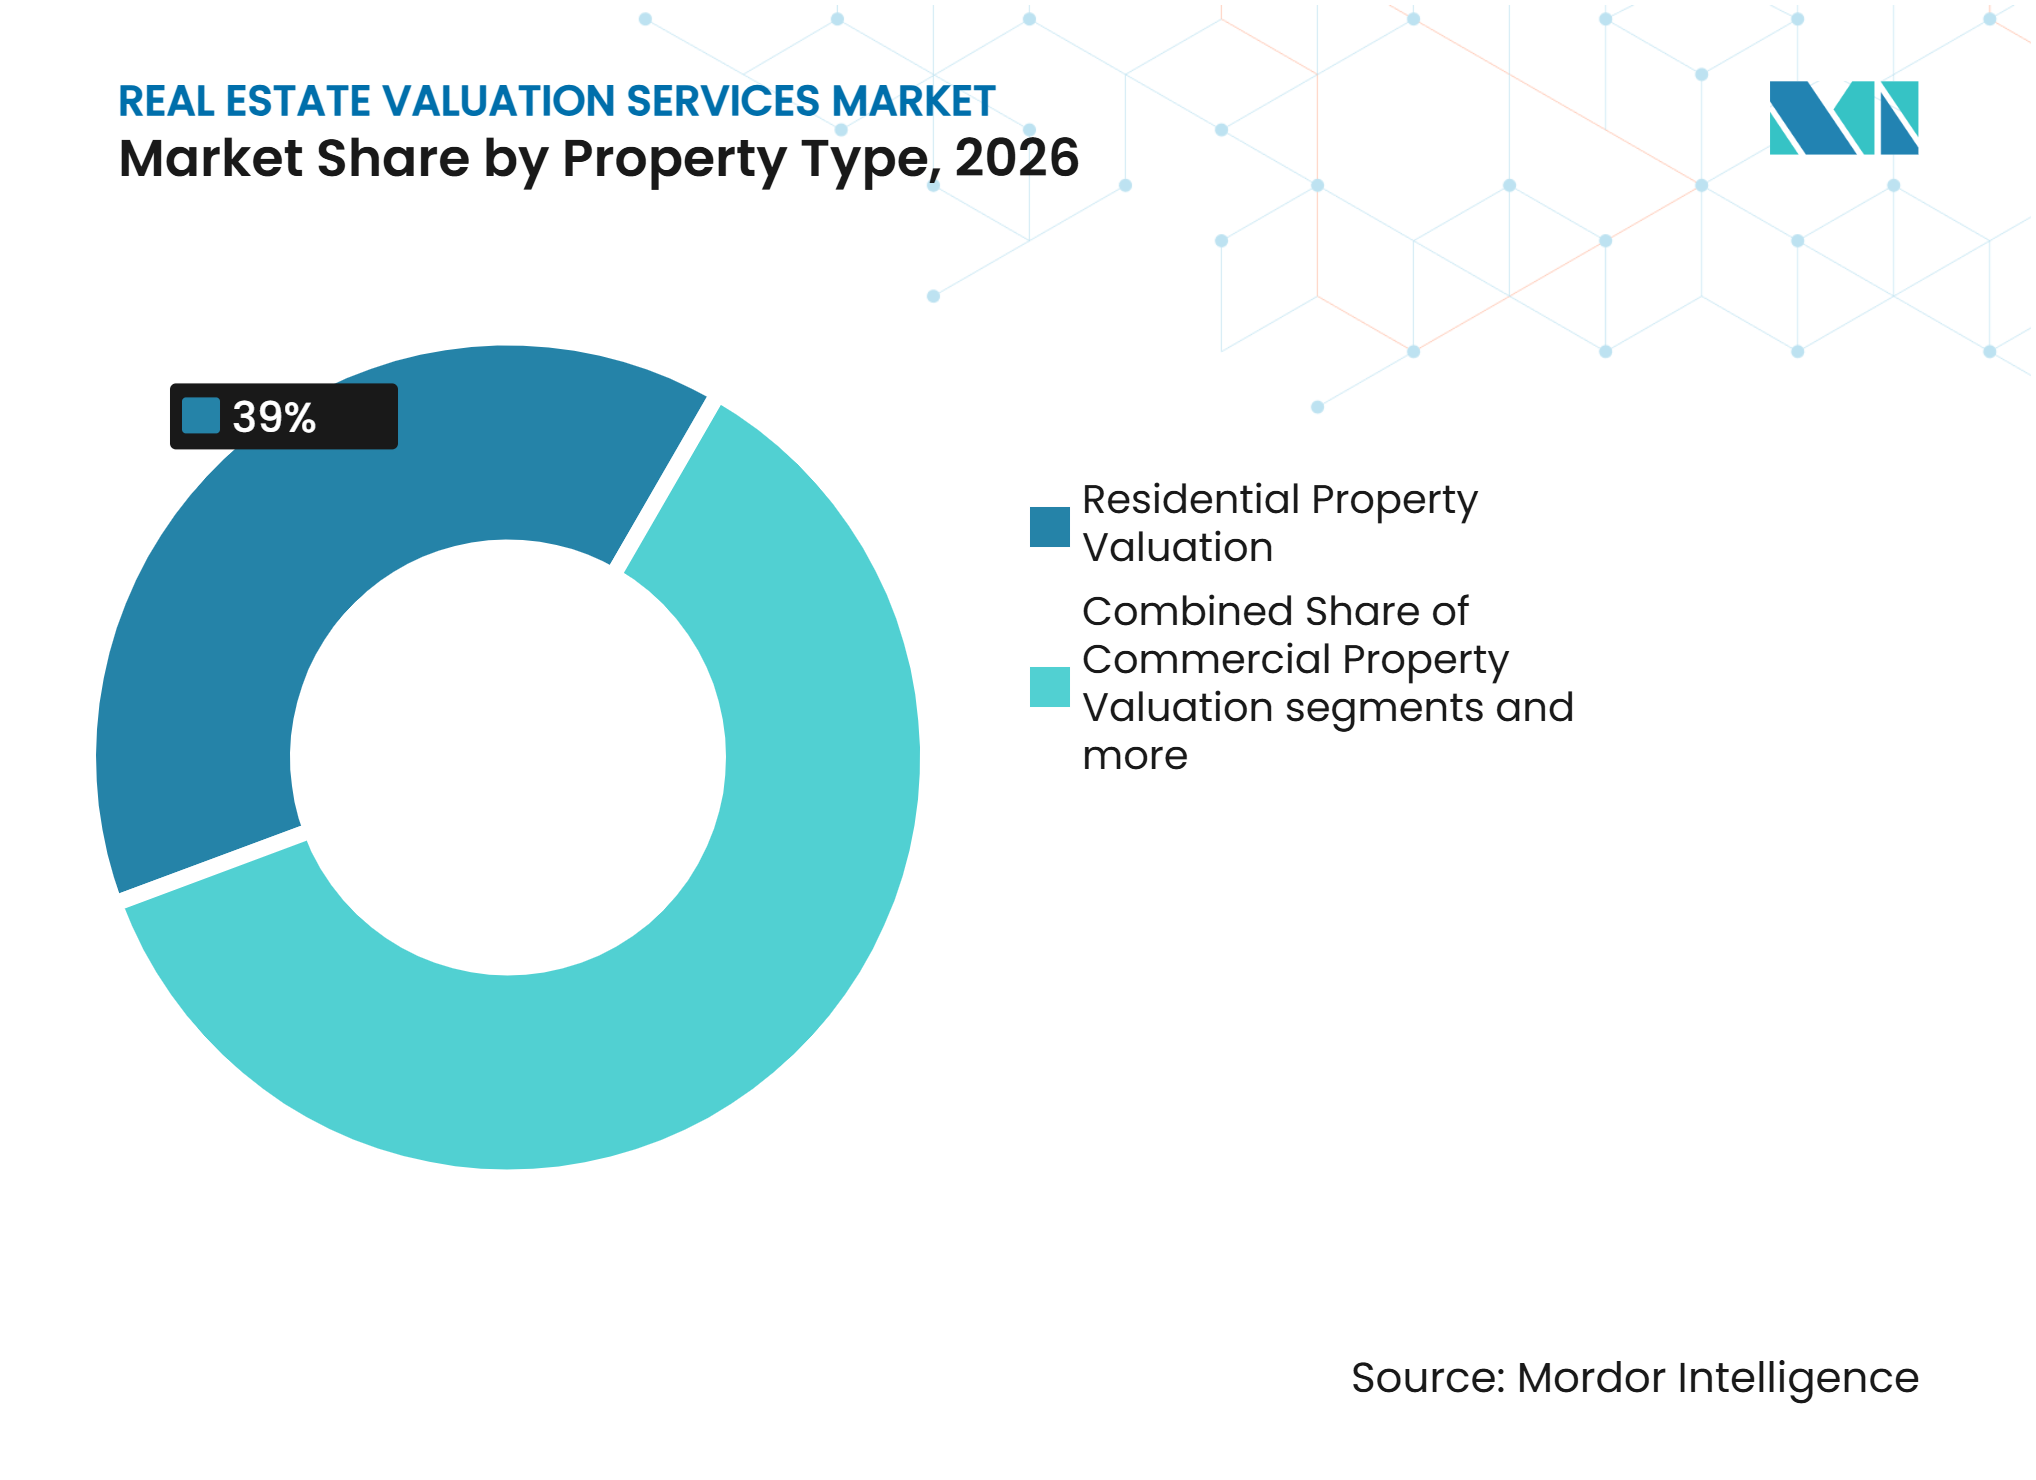
O Trabalho Residencial Fornece Escala Enquanto o Trabalho Comercial Cresce Mais RápidoA avaliação de imóveis residenciais deteve 39% da receita em 2026, tornando-a a maior categoria de propriedades. Ela fornece uma grande base de atribuições porque as originações de hipotecas na América do Norte e na Europa exigem que os credores verifiquem as garantias antes de conceder crédito. As avaliações completas padrão permaneceram o principal método de verificação para uma parcela substancial dos empréstimos para compra de empresas patrocinadas pelo governo em 2026. O mercado de serviços de avaliação imobiliária depende desse volume, embora os honorários residenciais sejam geralmente mais baixos do que os de atribuições comerciais complexas. O UAD 3.6 eleva as expectativas para dados de propriedade consistentes, reporte documentado e entrega pronta para credores. Essas condições conferem maior valor a fluxos de trabalho confiáveis e a prestadores capazes de manter qualidade em escala.
A avaliação de imóveis comerciais tem previsão de expansão a um CAGR de 7,6% até 2032, a taxa mais rápida entre os tipos de propriedades. O tamanho do mercado de serviços de avaliação imobiliária para trabalhos comerciais é sustentado por investimentos em logística, escritórios e ativos alternativos que exigem métodos especializados e reporte regular. As avaliações comerciais podem precisar considerar informações de sustentabilidade e riscos climáticos físicos quando esses fatores afetam a atribuição. Os ativos industriais estão ganhando demanda por meio da diversificação da manufatura e do desenvolvimento de centros de dados, enquanto a expansão urbana e os pipelines de desenvolvimento em mercados da Ásia-Pacífico de maior crescimento sustentam as atribuições de terrenos. Participações em hotelaria, saúde e infraestrutura também exigem consultores capazes de avaliar premissas operacionais complexas. Essa mudança traz mais trabalho para engajamentos tecnicamente exigentes que comandam maior receita por atribuição e reduzem a dependência dos volumes de hipotecas residenciais.



Por Aplicação:
O Trabalho de Reporte e Monitoramento Lidera a ReceitaA categoria de aplicação Outros deteve 44% da receita em 2026 e foi o maior grupo de aplicações. Inclui monitoramento de valor patrimonial líquido institucional, reporte financeiro, seguros, avaliação fiscal, liquidação de espólios e avaliações relacionadas a litígios. Essa ampla atividade torna a receita no mercado de serviços de avaliação imobiliária menos dependente do momento das vendas individuais de imóveis. Investidores, auditores, seguradoras, tribunais e autoridades fiscais precisam de valores documentados para diferentes decisões, o que cria trabalho repetível. As aplicações de hipoteca e crédito continuam sendo uma importante fonte de pedidos na América do Norte porque os requisitos dos credores exigem relatórios completos e consistentes. O trabalho de venda de imóveis permanece relevante em locais de investimento ativo, mas não define a base total de demanda.
A categoria Outros também tem previsão de crescimento a um CAGR de 7,64% até 2032. Fundos de vida perpétua e veículos de valor patrimonial líquido exigem revisões trimestrais ou mais frequentes, sustentando um cronograma recorrente de atribuições formais e em nível de carteira. Os requisitos de valor justo das Normas Internacionais de Relatório Financeiro sustentam avaliações independentes e prontas para auditoria para organizações que carregam imóveis em seus balanços. O trabalho de seguros está se tornando mais complexo à medida que proprietários e seguradoras consideram a exposição climática juntamente com fatores de reposição e valor de mercado. Em uma pesquisa de 2026, 40% dos investidores imobiliários identificaram o risco climático como uma das maiores ameaças aos valores dos ativos. O mercado de serviços de avaliação imobiliária, consequentemente, trata esses usos não transacionais como um requisito contínuo de governança, e não como um custo ocasional.
Por Tipo de Cliente:
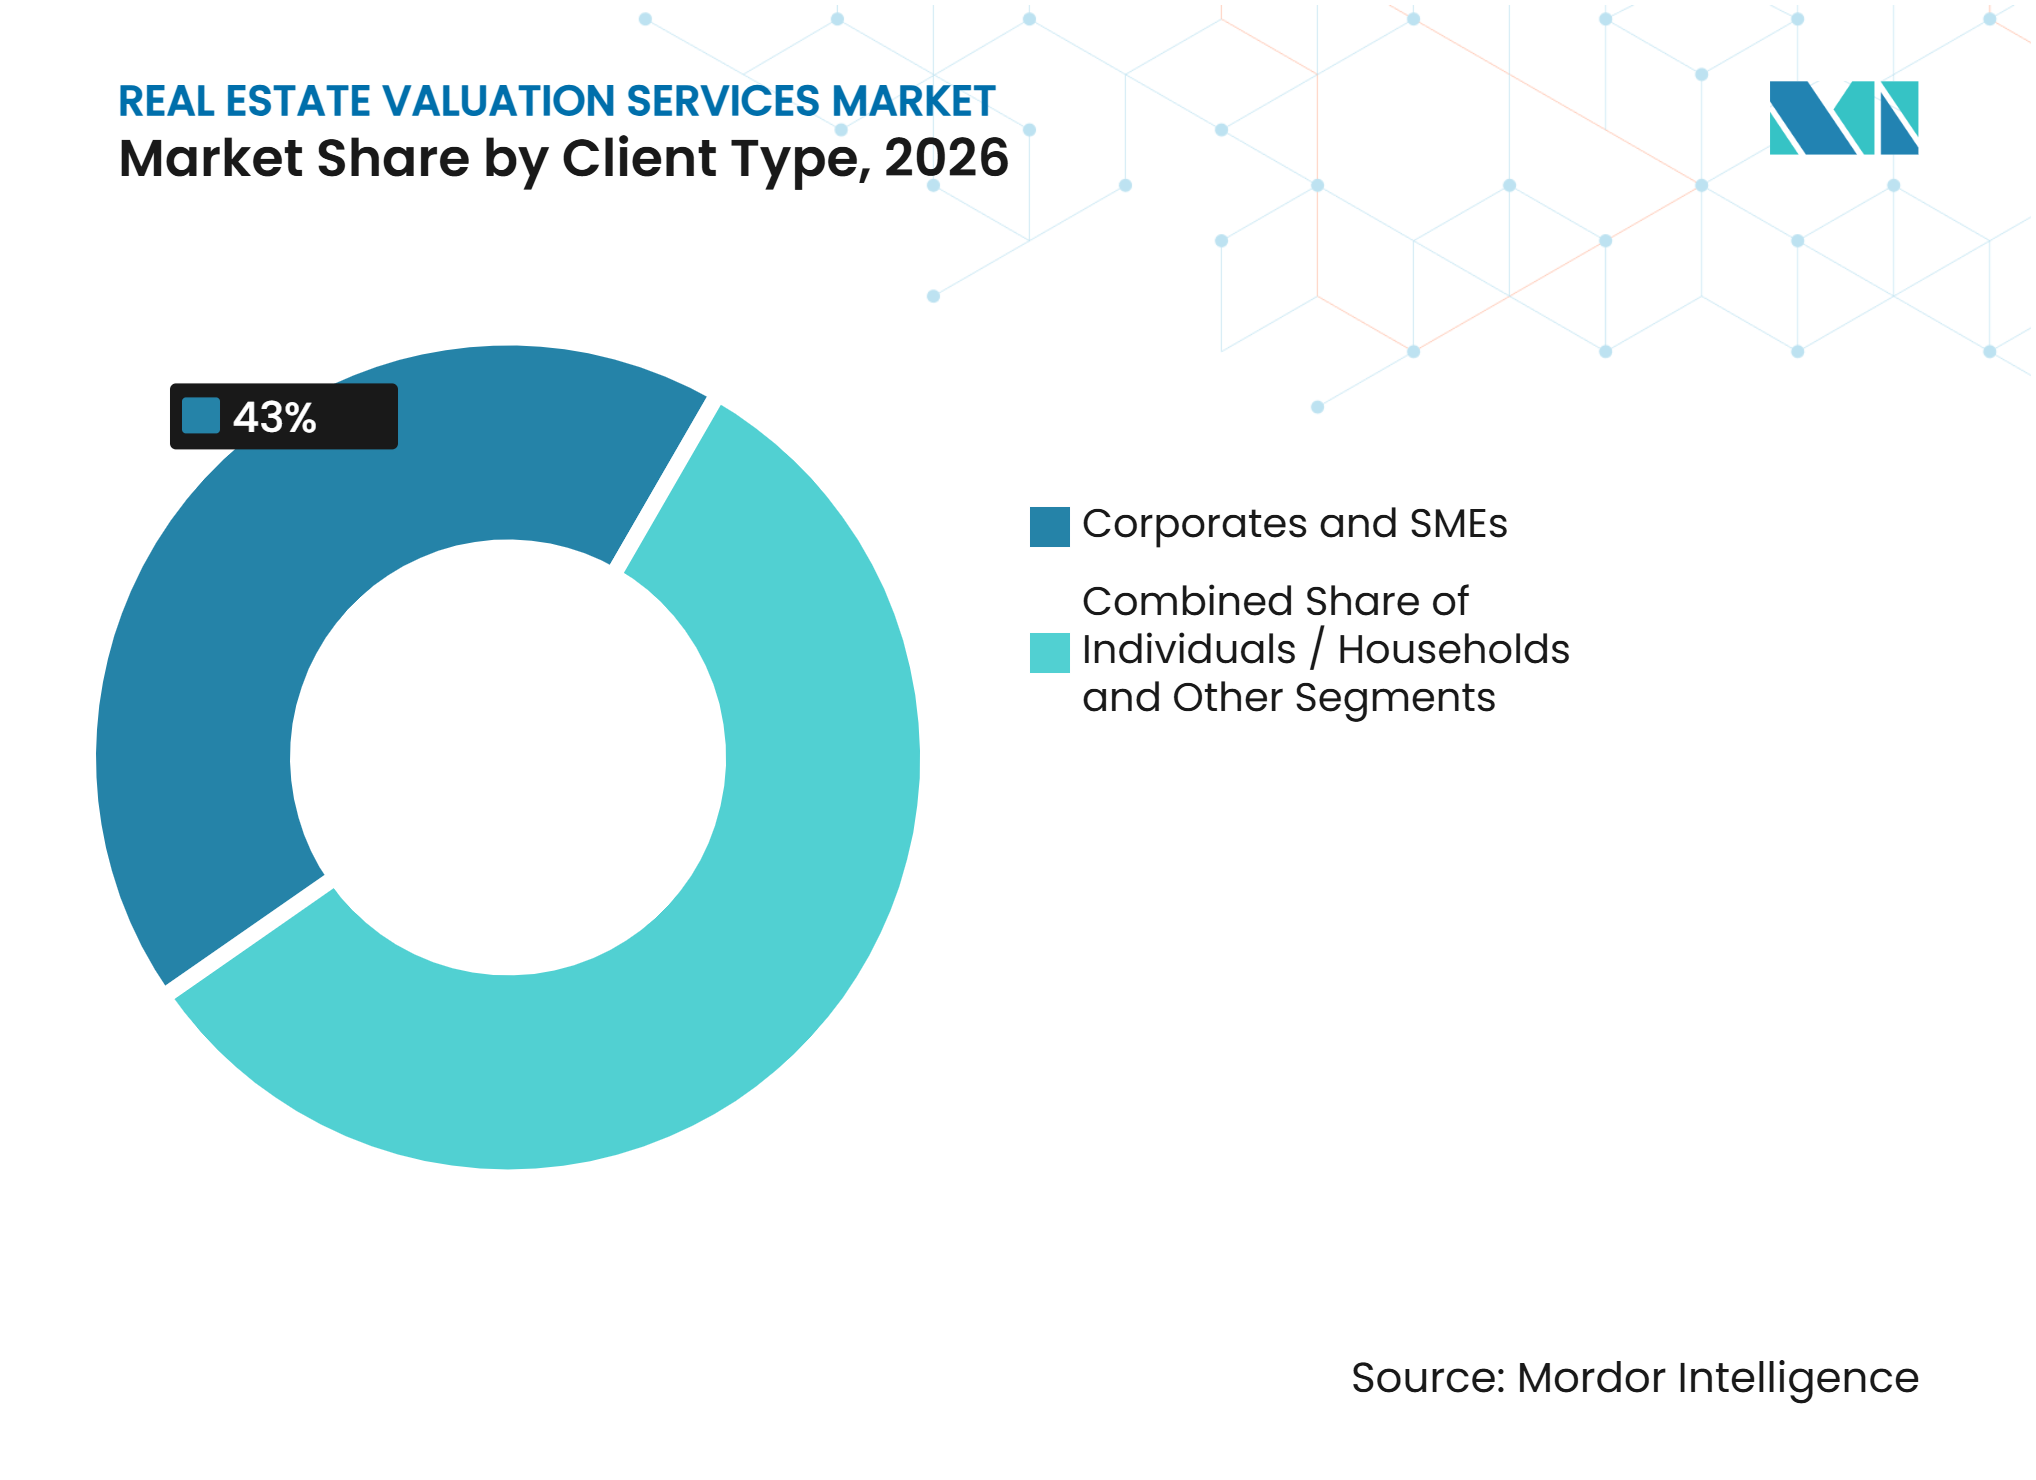
Empresas e Pequenas e Médias Empresas Impulsionam a DemandaEmpresas e pequenas e médias empresas geraram 43% da receita em 2026, a maior participação de clientes. Elas encomendam relatórios para gestão de tesouraria, administração de carteiras, due diligence em fusões e aquisições, suporte a crédito e auditorias financeiras. Organizações que detêm garantias imobiliárias ou ativos próprios e arrendados relevantes precisam de avaliações que possam ser documentadas para credores, conselhos e auditores. Isso sustenta uma demanda regular que não depende apenas de transações residenciais. O setor de serviços de avaliação imobiliária atende esses clientes por meio de relatórios em nível de ativo, revisões de carteiras e trabalhos de consultoria alinhados aos requisitos de reporte financeiro. Carteiras com múltiplos locais também aumentam o valor da entrega consistente em vários locais.
Empresas e pequenas e médias empresas têm previsão de crescimento a um CAGR de 7,28% até 2032, tornando-as a categoria de clientes de crescimento mais rápido. A expansão das carteiras imobiliárias corporativas e as necessidades de reporte financeiro sustentam o crescimento projetado. Empresas com ativos intensivos precisam de valores confiáveis quando usam imóveis como garantia ou apresentam posições imobiliárias a investidores e auditores. Clientes individuais e domiciliares continuam sendo importantes por meio de hipotecas e trabalhos relacionados a espólios, mas seus pedidos mudam de forma mais direta com as condições de crédito. Órgãos públicos, seguradoras, tribunais e fundos soberanos formam o grupo Outros e encomendam trabalhos especializados com requisitos de documentação exigentes. O mercado de serviços de avaliação imobiliária se beneficia dessa combinação corporativa e institucional mais ampla porque sua receita é mais contratual, recorrente e resiliente à pressão de honorários padronizados.

Análise Geográfica
América do Norte
A América do Norte deteve 34,5% da receita em 2026, a maior participação regional. Seu ecossistema hipotecário e sua infraestrutura de conformidade madura tornam a avaliação uma parte obrigatória de muitos processos de crédito. O UAD 3.6 tornou-se obrigatório para submissões de avaliações a empresas patrocinadas pelo governo em 2 de novembro de 2026, exigindo dados estruturados e reporte digital mais consistente. A MISMO atualizou sua especificação de serviços de propriedade e avaliação para esses fluxos de trabalho, enquanto 75% dos avaliadores estavam totalmente prontos ou se preparando para a transição em agosto de 2026. O uso de isenções em refinanciamentos sem saque está deslocando os prestadores para trabalhos comerciais, de infraestrutura e com suporte tecnológico especializados, enquanto as mudanças propostas no licenciamento interestadual poderiam ajudar com as restrições de capacidade.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,29% até 2032. A atividade institucional em Singapura, Austrália, Índia, Japão e China está sustentando avaliações relacionadas a aquisições, em estágio de desenvolvimento e periódicas de carteiras. A atividade de fundos de investimento imobiliário listados da Índia e as estruturas de fundos de investimento imobiliário de infraestrutura da China exigem reporte contínuo de ativos e carteiras, incluindo registros na Comissão Reguladora de Valores Mobiliários da China. A base institucional madura da Austrália e o setor estabelecido de fundos de investimento imobiliário do Japão reforçam a necessidade de revisões periódicas. O tamanho do mercado de serviços de avaliação imobiliária na região também depende de dados locais confiáveis, conhecimento especializado e reporte capaz de sustentar decisões de investimento transfronteiriço.
Europa, Oriente Médio e África e América do Sul
A Europa se beneficia da demanda institucional no Reino Unido e na Alemanha. Ao mesmo tempo, o padrão de sustentabilidade do Royal Institution of Chartered Surveyors exige que as empresas regulamentadas abordem informações relevantes sobre meio ambiente, aspectos sociais, governança, risco climático e despesas de capital. A aquisição da L+P Immobilienbewertungs GmbH pela Newmark em agosto de 2026 reflete o valor de uma cobertura europeia mais ampla para atribuições institucionais. Dubai está atraindo instituições e investidores que buscam relatórios em conformidade com padrões, e a Glasgow Valuation & Advisory Services entrou na cidade em 2026 para atender a essa demanda. Na América do Sul, a expansão urbana e o investimento em logística sustentam trabalhos formalizados no Brasil, Argentina e Chile, embora a volatilidade cambial e as restrições de infraestrutura limitem a capacidade em escala institucional.
Cenário Competitivo
Concentração do Mercado
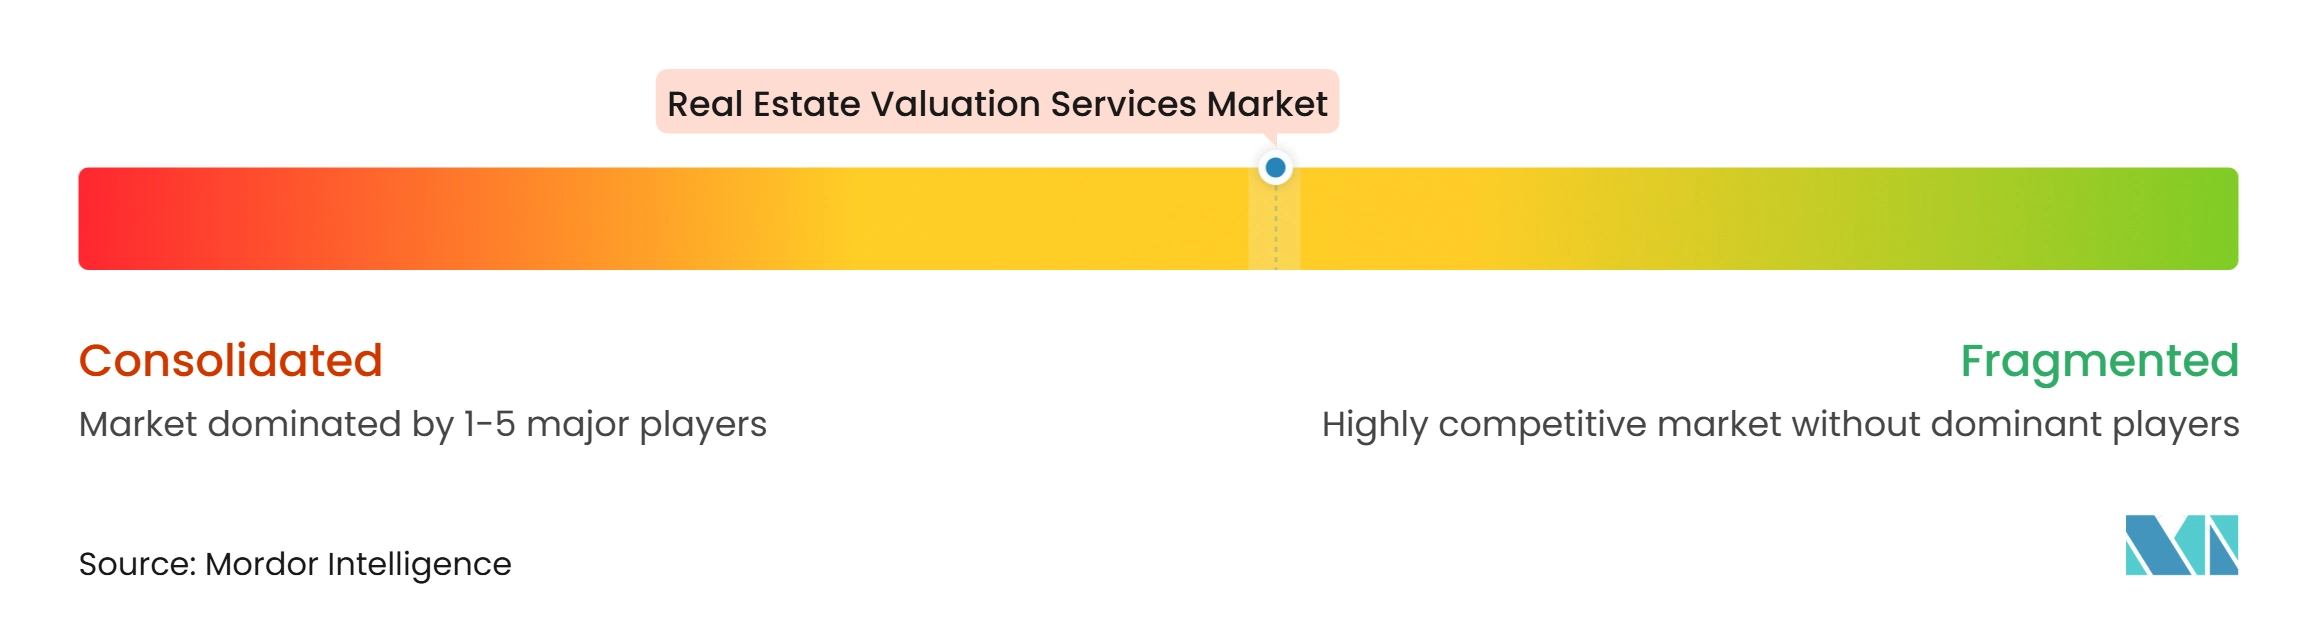
O mercado de serviços de avaliação imobiliária é moderadamente concentrado, com plataformas diversificadas de imóveis comerciais competindo ao lado de empresas de gestão de avaliações, firmas de consultoria especializadas e profissionais independentes. Os grandes prestadores se diferenciam por cobertura geográfica, ativos de dados, expertise especializada e fluxos de trabalho consistentes para clientes institucionais. Os especialistas locais retêm conhecimento valioso do mercado e relacionamentos próximos com clientes, mas podem enfrentar um ônus maior quando os clientes exigem dados padronizados, registros de auditoria e entrega em vários mercados. A tecnologia tem maior valor quando melhora a coleta, revisão, análise e reporte, mantendo o julgamento profissional qualificado no controle. A orientação do RICS sobre inteligência artificial confirma que a supervisão profissional permanece essencial nos trabalhos de agrimensura e avaliação.
A Kroll lançou sua Solução de Avaliação Imobiliária em março de 2026, usando gestão de fluxo de trabalho, benchmarking e registros prontos para auditoria para atender a carteiras comerciais complexas. A JLL usou o Datasense para atribuições de crédito comercial e relatou entrega mais rápida para determinadas propriedades de escritório, varejo e industrial. A Cushman & Wakefield adotou o ARGUS Intelligence para fluxos de trabalho globais de avaliação e desempenho em janeiro de 2026. Esses exemplos mostram por que a transparência de processos e a consistência de dados estão se tornando parte da oferta do mercado de serviços de avaliação imobiliária ao lado da qualidade de avaliação tradicional. Eles também elevam o requisito de investimento para empresas que buscam grandes mandatos institucionais.
As aquisições estão ampliando o alcance geográfico e a capacidade especializada. A Newmark concluiu 4 aquisições de avaliação em 2026, incluindo a L+P Immobilienbewertungs GmbH na Alemanha, para expandir a cobertura para investidores institucionais, bancos e gestores de fundos. A RINA Prime adquiriu a Gloval na Espanha em julho de 2026 e a combinou com a Prime Yield para expandir sua plataforma europeia. O Sudeste Asiático, os mercados do Conselho de Cooperação do Golfo, centros de dados, infraestrutura e imóveis de saúde continuam sendo áreas onde o conhecimento operacional especializado pode criar oportunidades. Ao mesmo tempo, a parceria da Dealpath com a Cushman & Wakefield ilustra a crescente importância das plataformas de compartilhamento de dados.
Líderes do Setor de Serviços de Avaliação Imobiliária
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Savills plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Avaliação Imobiliária Empresas cobertas neste relatório
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Savills plc
- Knight Frank LLP
- Newmark Group, Inc.
- Avison Young Inc.
- Integra Realty Resources, Inc.
- Kroll, LLC
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst & Young Global Limited
- BDO USA, P.A.
- Grant Thornton International Ltd
- Valbridge Property Advisors, Inc.
- Anarock Property Consultants Private Limited
- Stout Risius Ross, LLC
- Opteon Solutions
Desenvolvimentos industriais recentes em Mercado de Serviços de Avaliação Imobiliária
- Agosto de 2026: A Newmark Group, Inc. adquiriu a L+P Immobilienbewertungs GmbH, uma empresa alemã de serviços completos de avaliação imobiliária com mais de 40 profissionais atendendo investidores institucionais, bancos e gestores de fundos em toda a Europa. O negócio foi a 4ª aquisição de avaliação da Newmark em 2026, após a Catella Valuation Advisory na França, o negócio de Avaliações Canadenses do Altus Group e a einwert na Alemanha.
- Julho de 2026: A RINA Prime concluiu a aquisição da Gloval, uma operadora espanhola de avaliação imobiliária. A Gloval e a Prime Yield, uma subsidiária do Grupo Gloval que opera em Portugal, foram integradas à plataforma combinada da RINA Prime. A transação expandiu uma plataforma europeia de avaliação orientada por dados e elevou o valor dos ativos monitorados e avaliados pela plataforma combinada para mais de 27,5 bilhões de USD no material de origem fornecido.
- Maio de 2026: A Cushman & Wakefield foi nomeada avaliadora da carteira do Reino Unido da SEGRO sob um contrato de cinco anos. A carteira cobria mais de 27,7 milhões de pés quadrados de armazéns modernos, propriedades industriais, centros de dados e terrenos para desenvolvimento, incluindo o Slough Trading Estate, o maior parque empresarial da Europa sob propriedade única. A primeira avaliação semestral estava programada para junho de 2026 e foi subsequentemente refletida no reporte de avaliação semestral da SEGRO. O mandato demonstrou a escala, longa duração e ampla cobertura de ativos associadas às atribuições de avaliação de carteiras institucionais.
Escopo do Relatório Global do Mercado de Serviços de Avaliação Imobiliária
Visão geral da segmentação
| Avaliação de Imóveis Residenciais |
| Avaliação de Imóveis Comerciais |
| Avaliação de Imóveis Industriais |
| Avaliação de Terrenos |
| Outros Serviços de Avaliação |
| Venda de Imóveis |
| Hipoteca e Crédito |
| Outros |
| Pessoas Físicas / Domicílios |
| Empresas e PMEs |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia - Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia - Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Propriedade | Avaliação de Imóveis Residenciais | |
| Avaliação de Imóveis Comerciais | ||
| Avaliação de Imóveis Industriais | ||
| Avaliação de Terrenos | ||
| Outros Serviços de Avaliação | ||
| Por Aplicação | Venda de Imóveis | |
| Hipoteca e Crédito | ||
| Outros | ||
| Por Tipo de Cliente | Pessoas Físicas / Domicílios | |
| Empresas e PMEs | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia - Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia - Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de serviços de avaliação imobiliária em 2032?
O setor tem projeção de atingir 18,3 bilhões de USD até 2032, expandindo-se a um CAGR de 6,72% de 2027 a 2032.
Qual tipo de propriedade lidera a demanda por avaliação?
A avaliação de imóveis residenciais lidera, com 39% da receita em 2026. A avaliação de imóveis comerciais é a categoria de propriedades de crescimento mais rápido, a um CAGR de 7,6% até 2032.
Por que os clientes institucionais estão aumentando o uso de serviços de avaliação?
O reporte de carteiras, o monitoramento de valor patrimonial líquido, o suporte a auditorias e o reporte financeiro exigem avaliações imobiliárias recorrentes e documentadas. Essas necessidades continuam mesmo quando a atividade de transações desacelera.
O que está mudando no trabalho de avaliação de hipotecas nos Estados Unidos?
O UAD 3.6 tornou-se obrigatório para submissões de avaliações a empresas patrocinadas pelo governo em 2 de novembro de 2026. O requisito aumenta a necessidade de dados de propriedade estruturados, fluxos de trabalho digitais e trilhas de revisão documentadas.
Qual região tem expectativa de crescimento mais rápido?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,29% até 2032, sustentada por investimentos institucionais e necessidades contínuas de reporte. As estruturas de investimento na Índia e na China também sustentam avaliações regulares de ativos e carteiras.
Qual é a principal restrição operacional para os prestadores de avaliação?
A escassez de avaliadores credenciados pode prolongar os prazos de entrega e limitar a capacidade, especialmente quando os volumes de crédito e transações aumentam. Isso eleva o valor de fluxos de trabalho eficientes com suporte tecnológico e supervisão profissional.