
Taille et part du marché des services d'évaluation immobilière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.23 Milliards de dollars |
| Taille du Marché (2032) | 18.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.72 % |
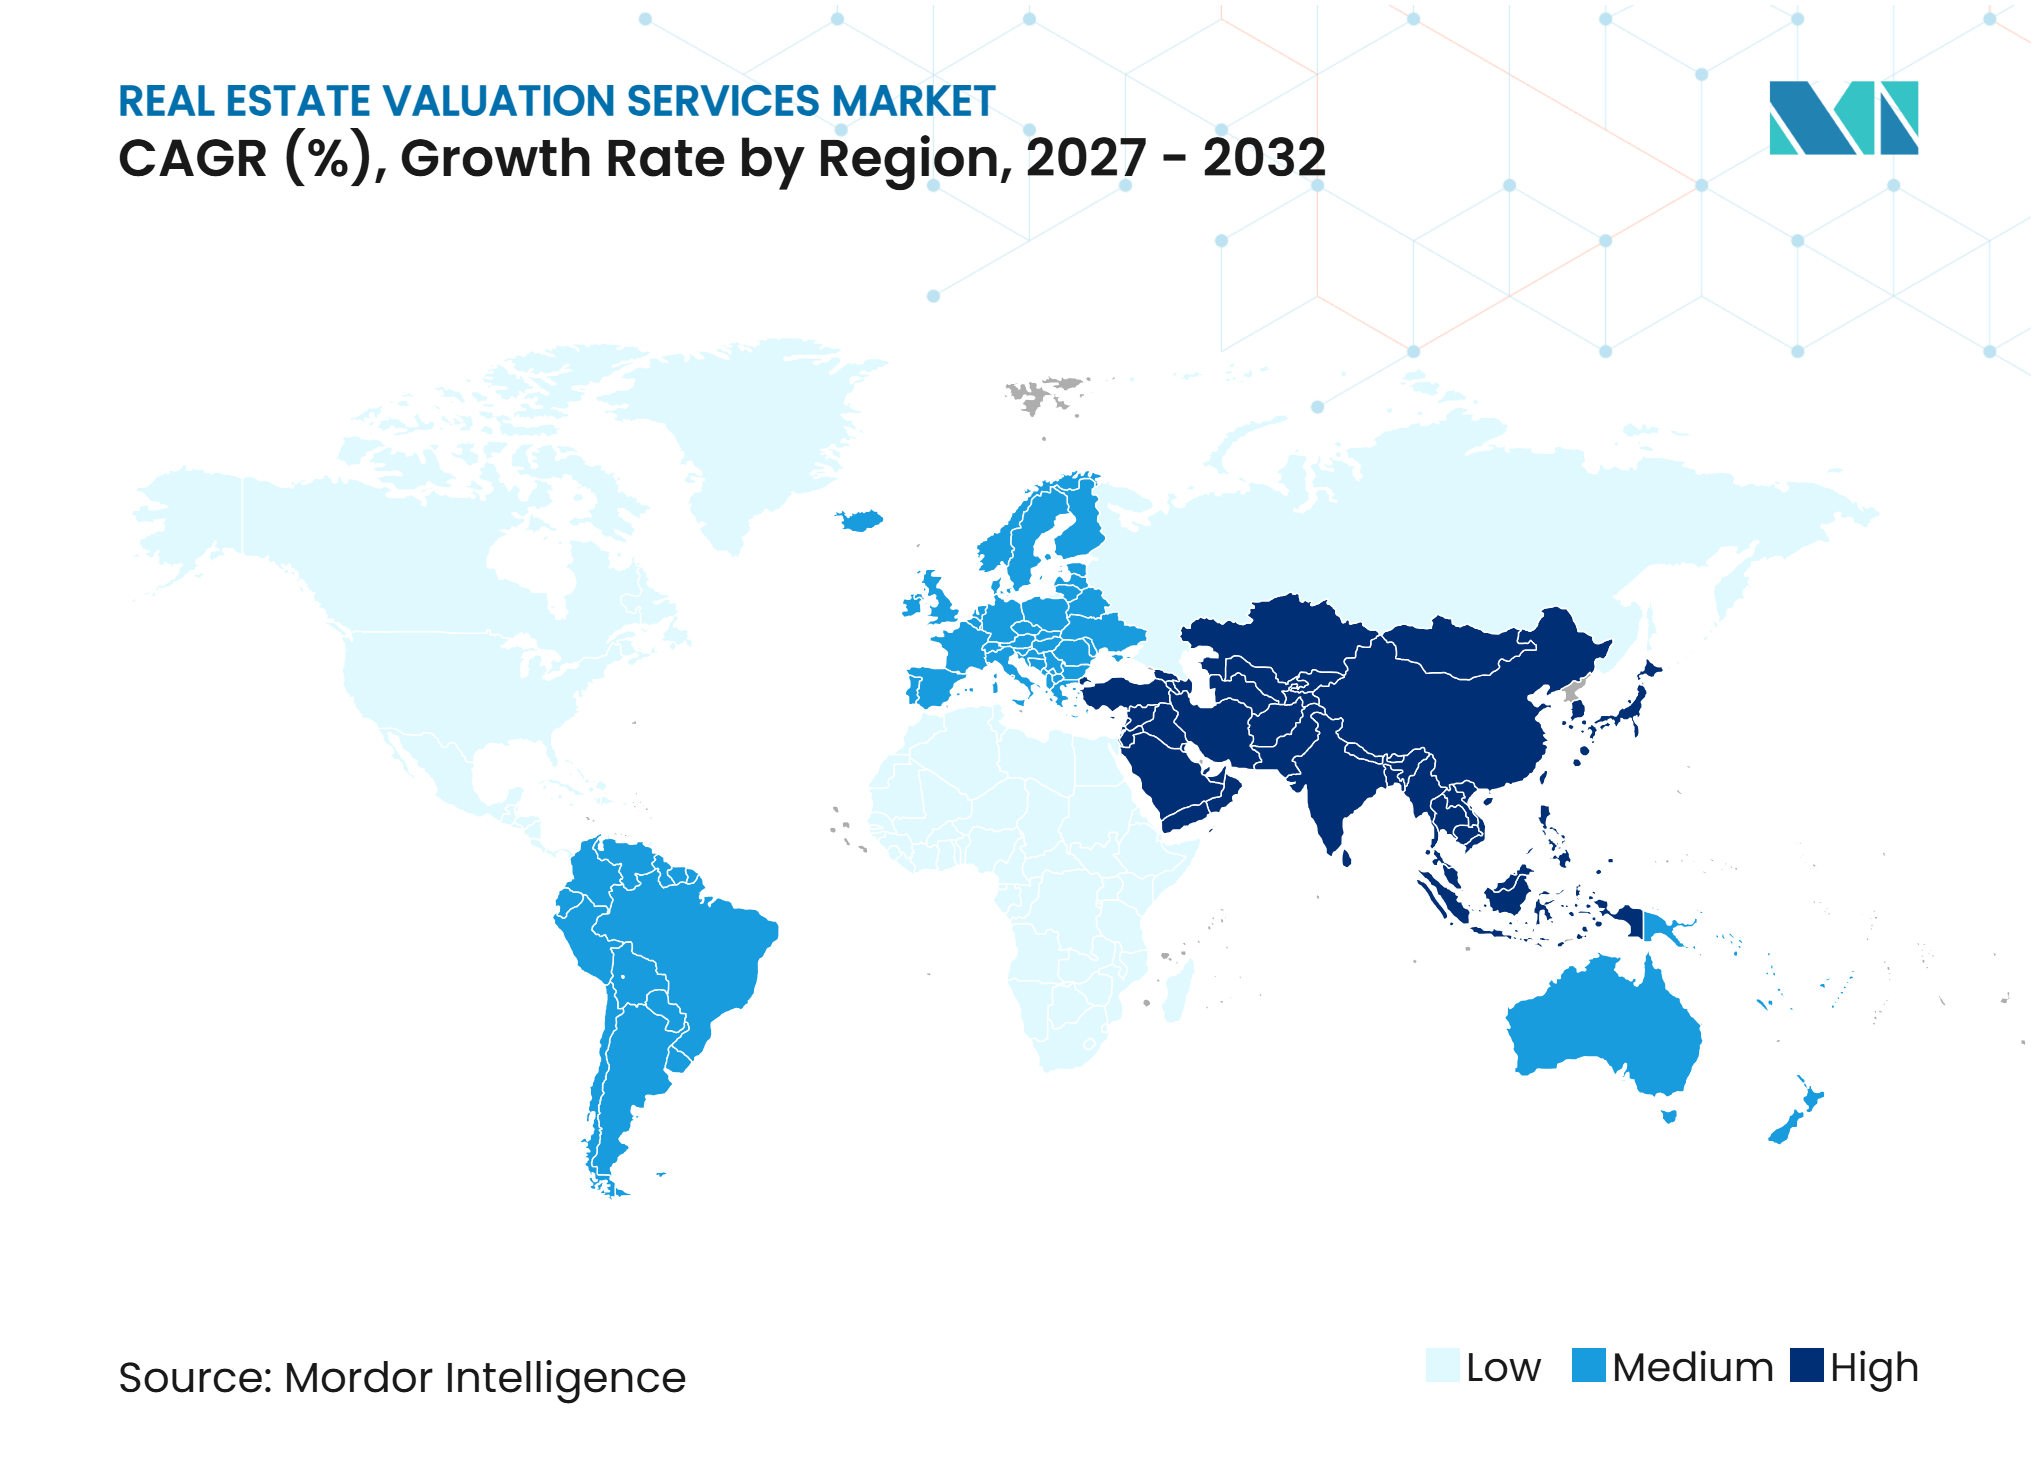
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord et Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'évaluation immobilière par Mordor Intelligence
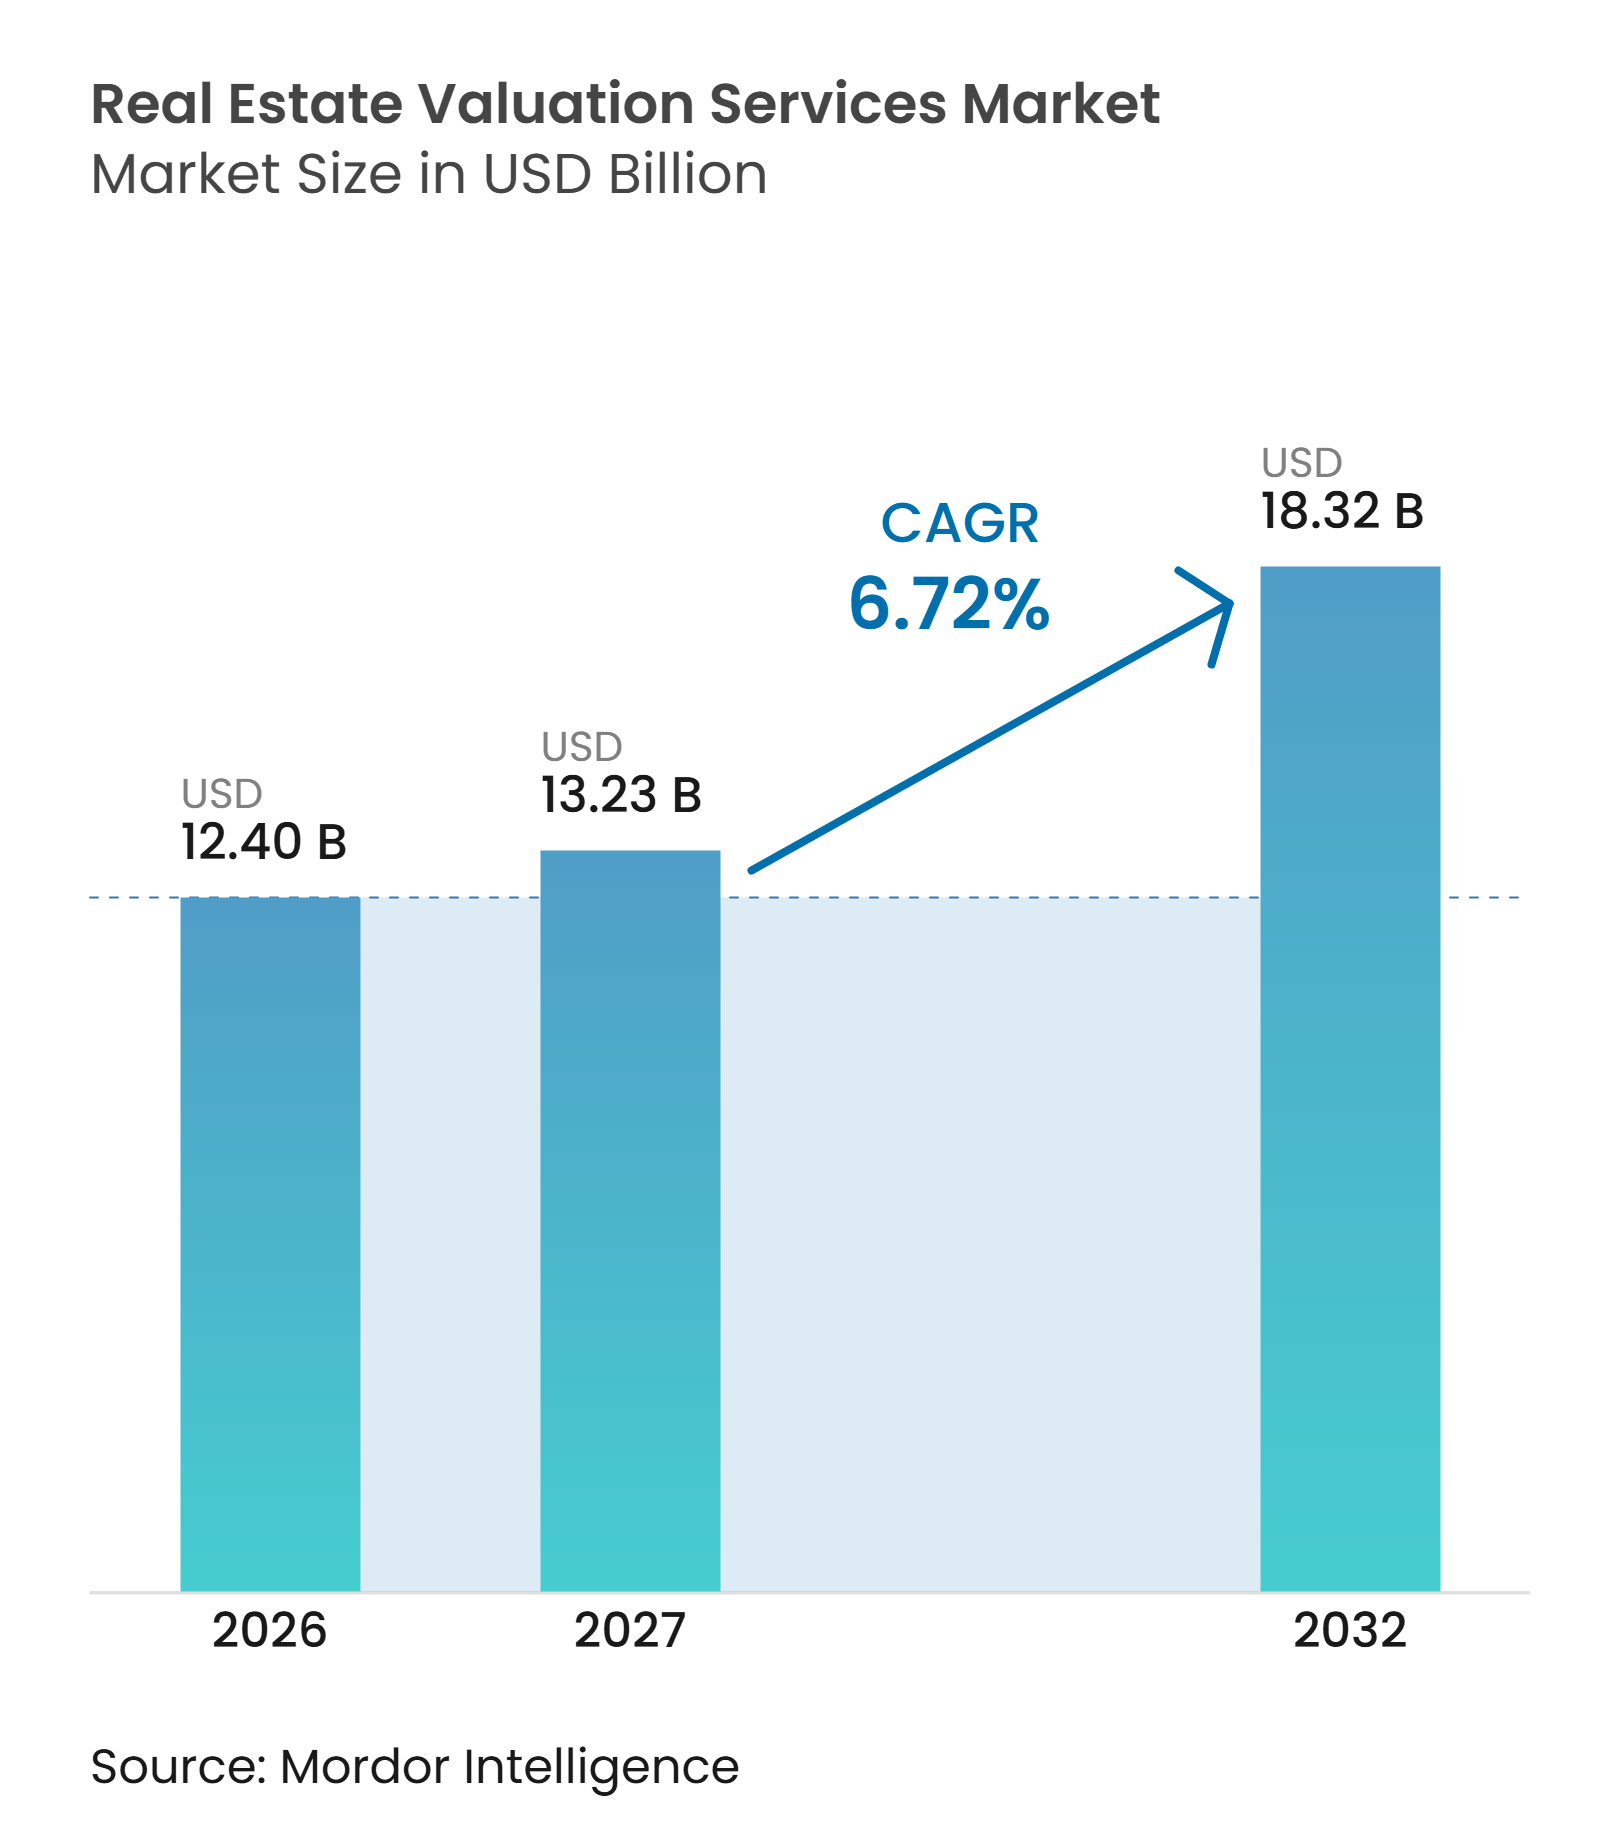
La taille du marché des services d'évaluation immobilière devrait s'étendre de 12,40 milliards USD en 2026 et 13,23 milliards USD en 2027 à 18,32 milliards USD d'ici 2032, enregistrant un CAGR de 6,72 % entre 2027 et 2032.
Le marché des services d'évaluation immobilière bénéficie des exigences de reporting, de l'activité transfrontalière des capitaux et du besoin de travaux d'expertise spécialisés sur des types de propriétés plus complexes. Des flux de travail standardisés et prêts pour l'audit élèvent le seuil de service pour les missions hypothécaires et institutionnelles. Cela favorise les prestataires qui combinent des professionnels accrédités, des processus documentés et des systèmes de données fiables. La demande devient également moins dépendante des transactions immobilières, car le suivi de portefeuille, le reporting financier, les assurances, la fiscalité et les travaux liés aux litiges nécessitent des évaluations à intervalles réguliers. Les pénuries de capacités et la pression sur les honoraires dans les travaux résidentiels standardisés restent des contraintes importantes, mais les missions axées sur la conformité et les missions spécialisées soutiennent les perspectives du marché des services d'évaluation immobilière.
Principaux enseignements du rapport
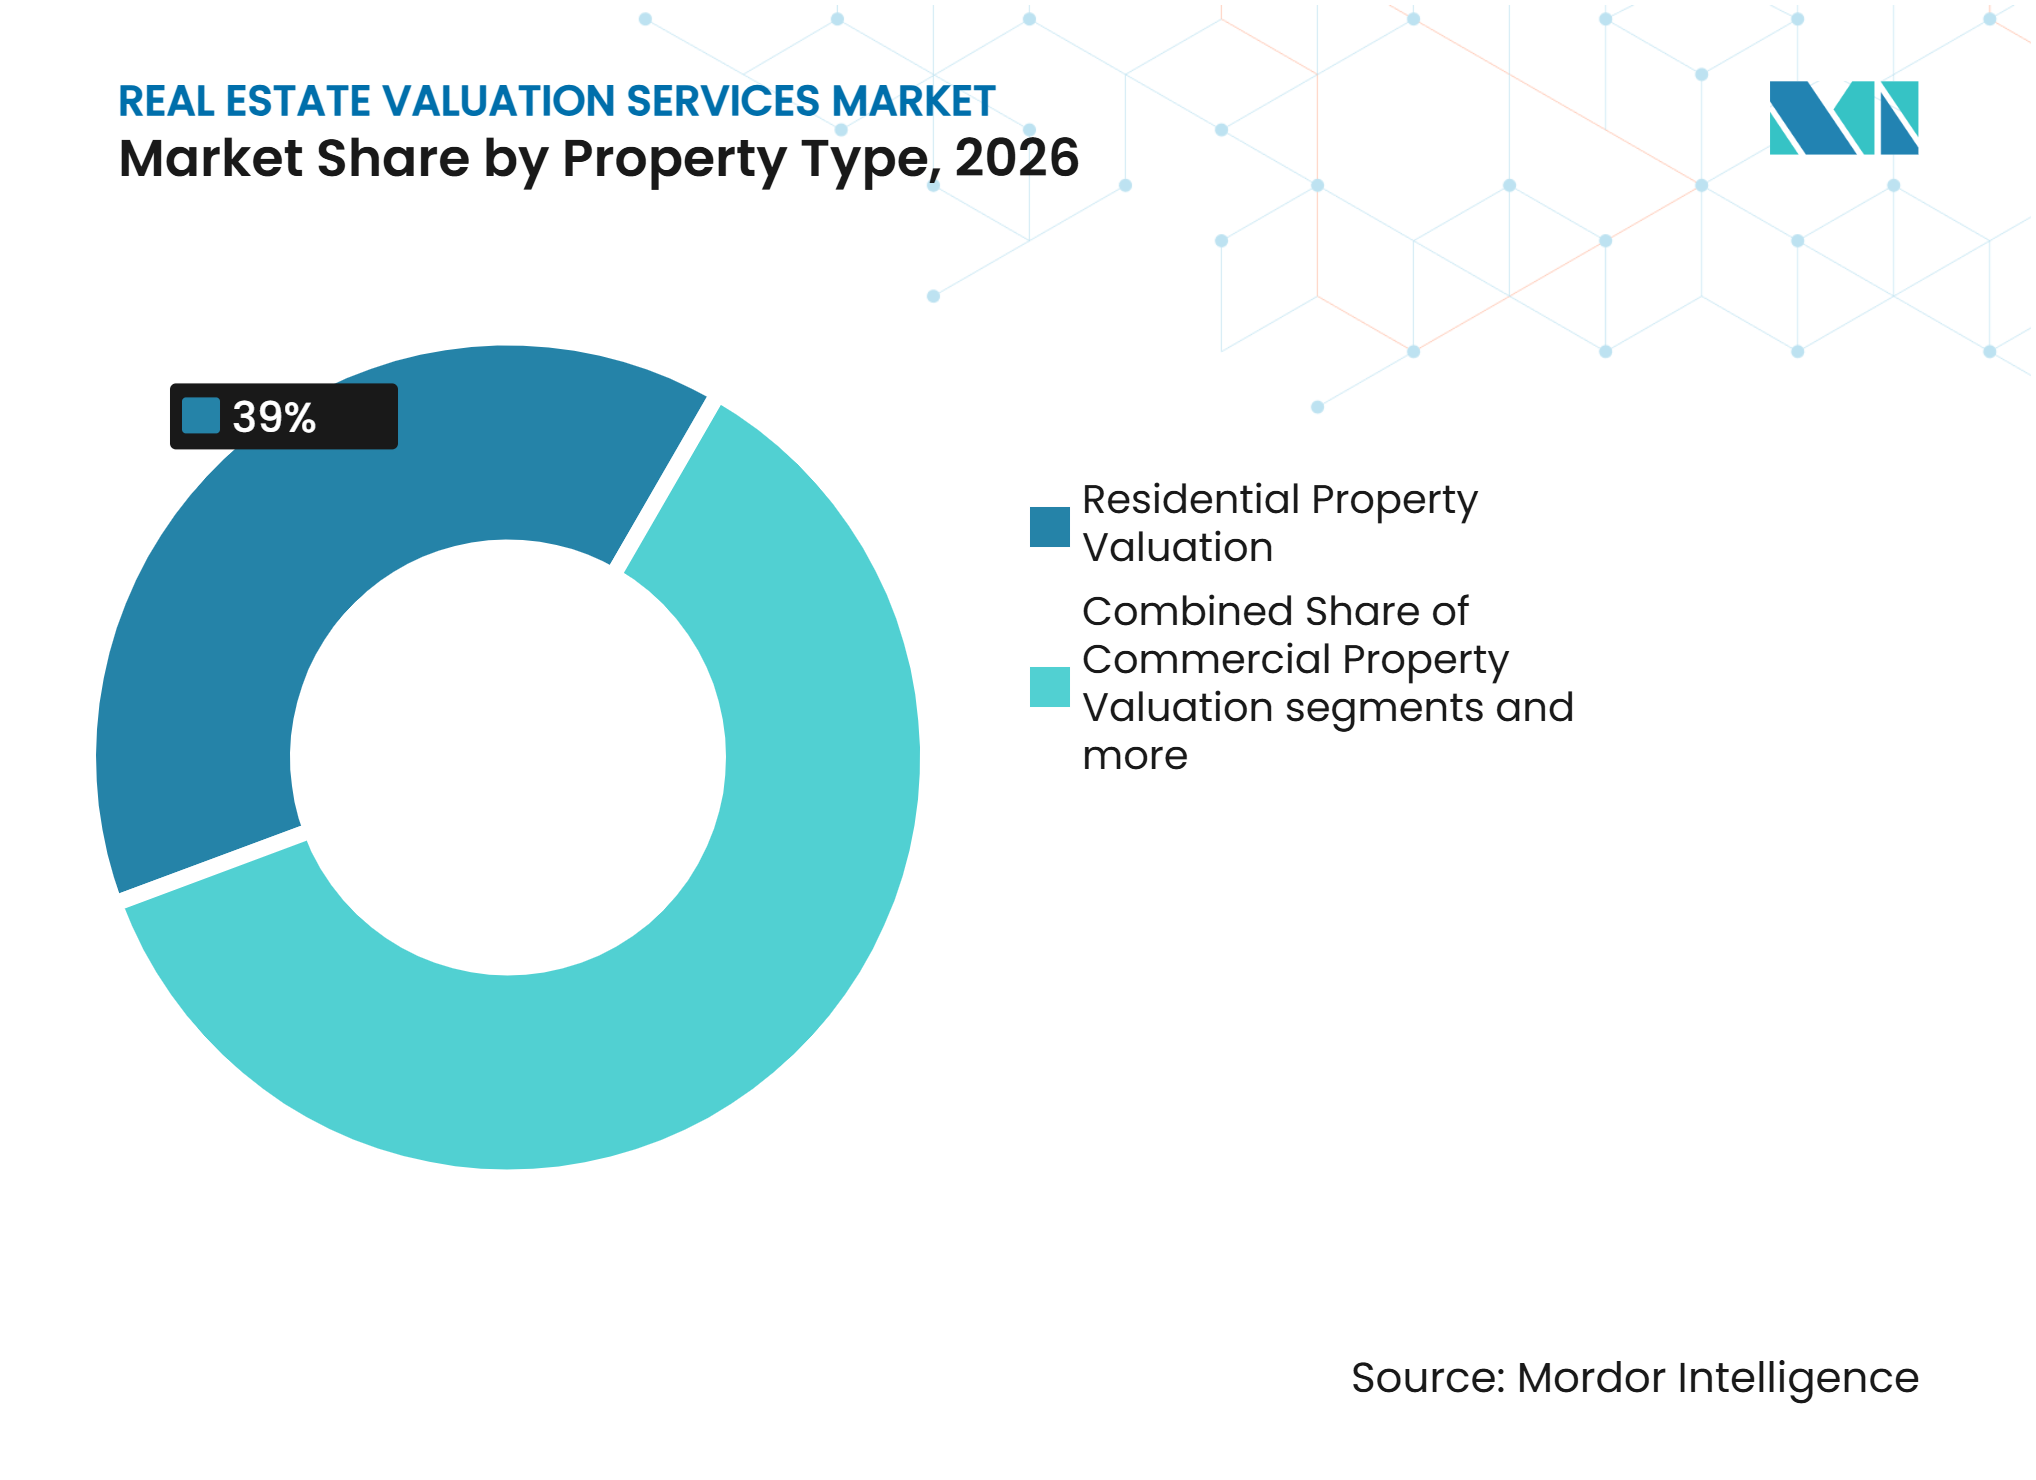
• Par type de propriété, l'évaluation des biens résidentiels représentait 39 % de la part du marché des services d'évaluation immobilière en 2026, tandis que l'évaluation des biens commerciaux devrait croître à un CAGR de 7,6 % jusqu'en 2032.
• Par application, la catégorie Autres représentait 44 % de la taille du marché des services d'évaluation immobilière en 2026 et devrait se développer à un CAGR de 7,64 % jusqu'en 2032.
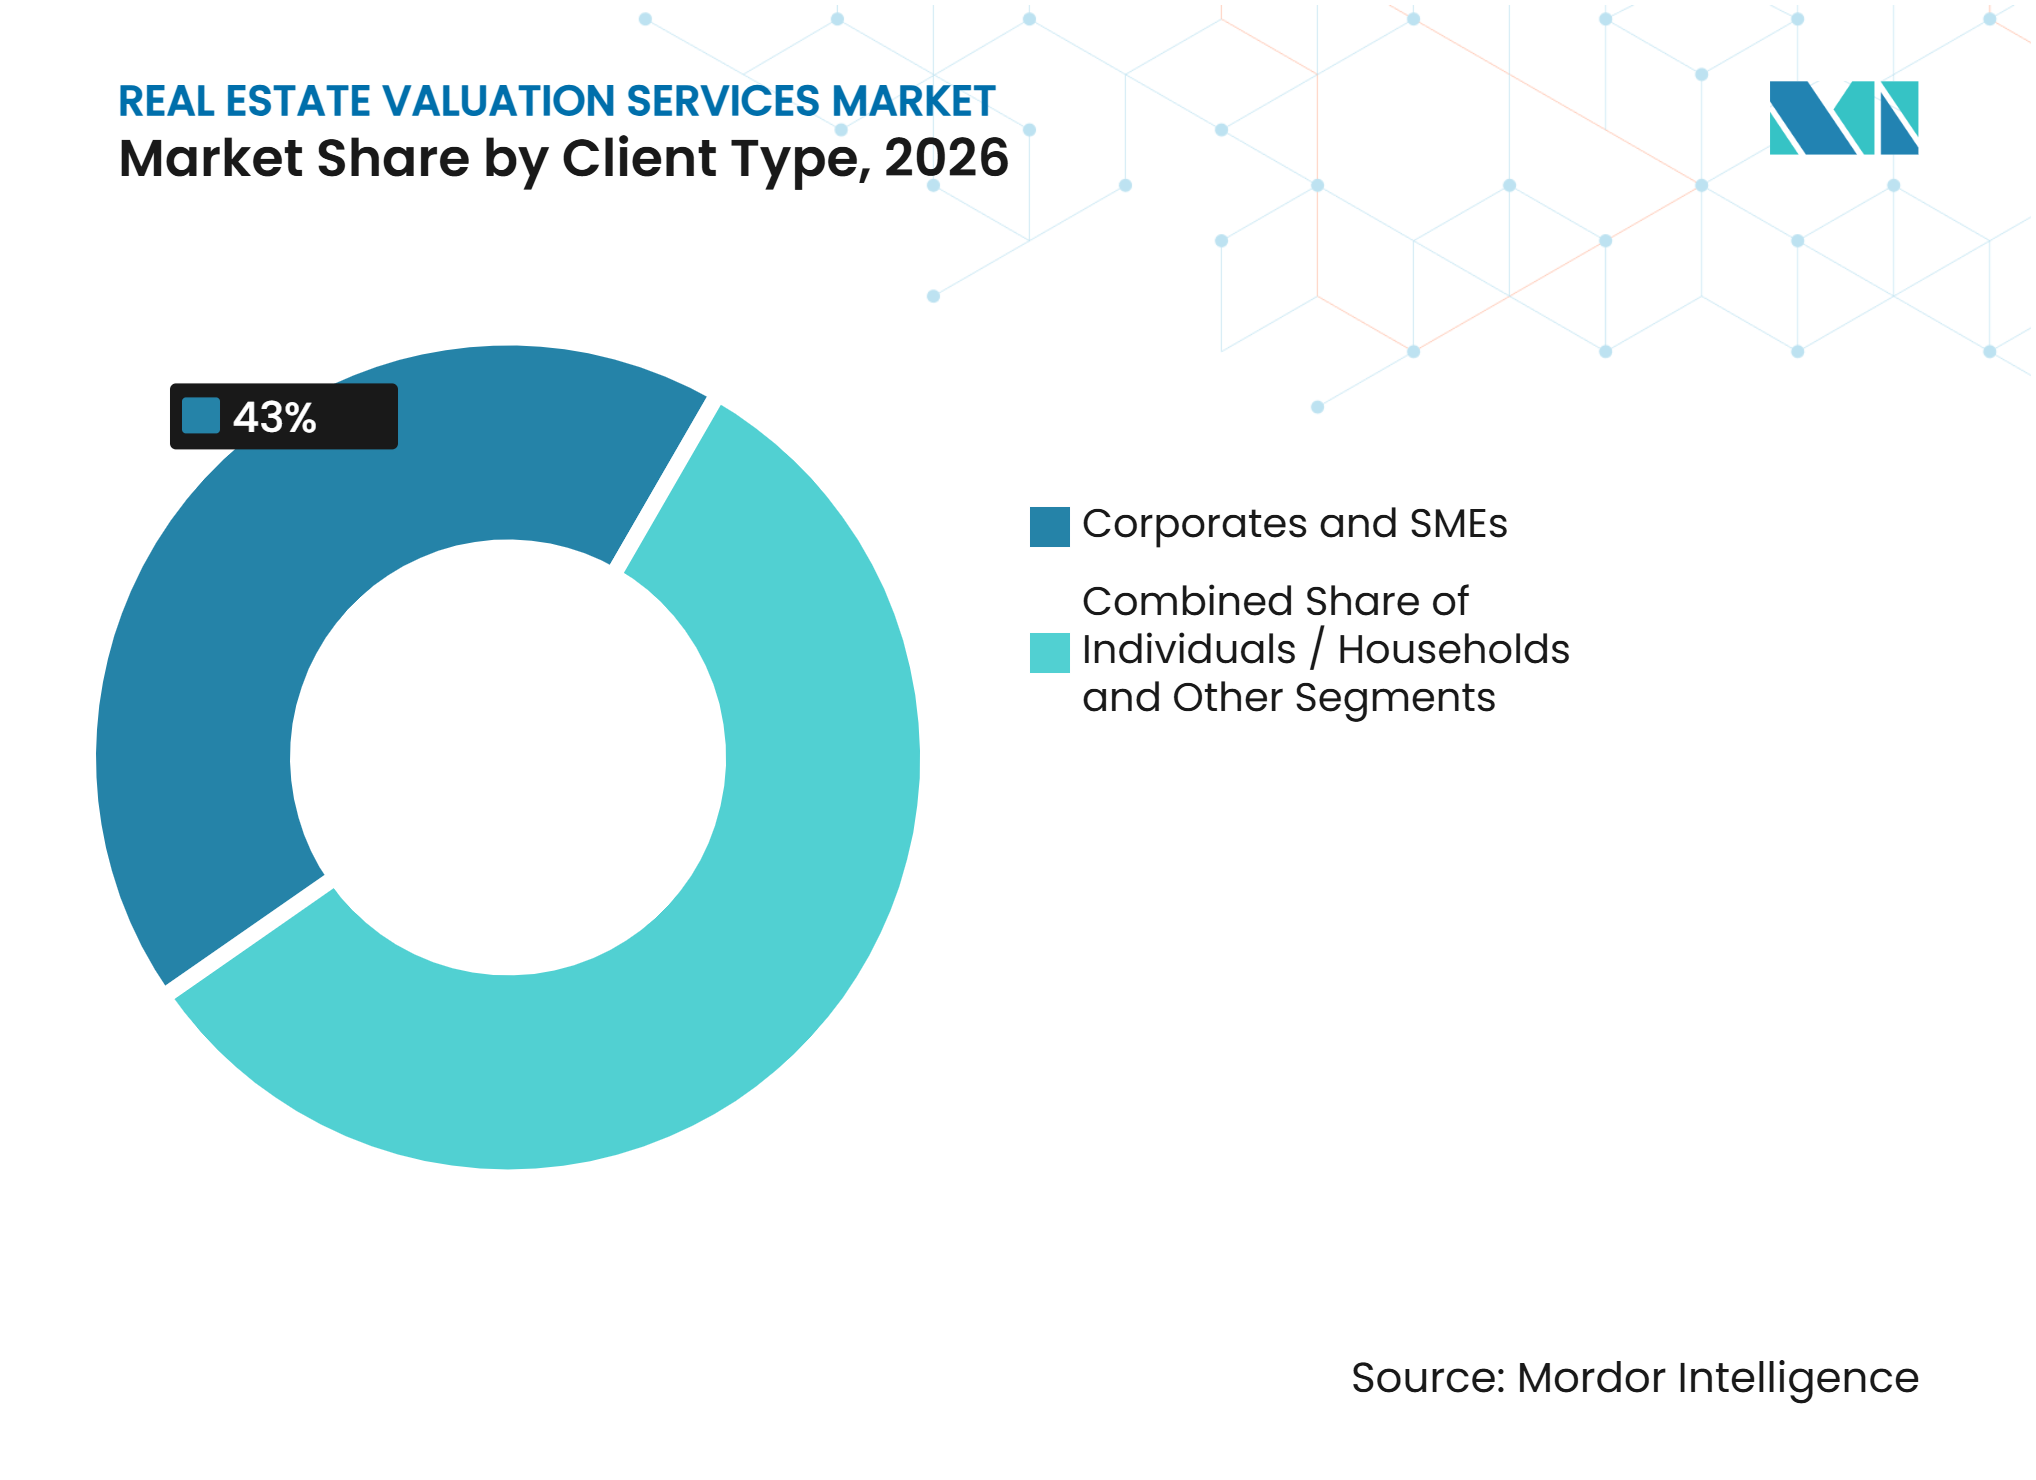
• Par type de client, les entreprises et les petites et moyennes entreprises détenaient 43 % du chiffre d'affaires du marché des services d'évaluation immobilière en 2026 et devraient croître à un CAGR de 7,28 % jusqu'en 2032.
• Par géographie, l'Amérique du Nord détenait 34,5 % du chiffre d'affaires du marché des services d'évaluation immobilière en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,29 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des services d'évaluation immobilière*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité en matière d'hypothèques et de prêts | +2.0% | Amérique du Nord, avec des répercussions en Europe | Court terme (≤ 2 ans) |
| Reporting de portefeuilles institutionnels | +1.5% | Mondial | Moyen terme (2 à 4 ans) |
| Activité de transactions et de refinancement | +1.3% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Classes d'actifs spécialisées | +1.1% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2 à 4 ans) |
| Réglementation transparente de l'évaluation | +0.7% | Mondial | Long terme (≥ 4 ans) |
| Tarification du risque climatique et de transition | +0.5% | Europe, Australie et marchés mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La conformité en matière d'hypothèques et de prêts soutient la demande structurelle d'expertise
L'exigence UAD 3.6 du 2 novembre 2026 pour les soumissions de prêts aux entreprises parrainées par le gouvernement a modifié les exigences opérationnelles pour les travaux d'expertise résidentielle aux États-Unis. Le mandat exige des données immobilières plus structurées, des flux de travail numériques et des pistes d'audit documentées pour les prêteurs, les sociétés de gestion d'expertise et les experts. Lors d'une enquête d'août 2026, 49,7 % des experts ont déclaré être entièrement prêts et 25,3 % se préparaient activement au nouveau format[1]. Les expertises traditionnelles représentaient encore 85,7 % des originations de prêts à l'achat de Fannie Mae et 77,6 % des originations de prêts à l'achat de Freddie Mac en février 2026. La Mortgage Industry Standards Maintenance Organization a mis à jour ses spécifications de données immobilières et d'évaluation pour UAD 3.6, étendant le changement aux systèmes des prêteurs et aux processus des fournisseurs. Le marché des services d'évaluation immobilière oriente donc une plus grande part des travaux sensibles à la conformité vers les entreprises capables d'opérer de manière cohérente dans le cadre de ces normes.
Le reporting de portefeuilles institutionnels génère des revenus récurrents
Les fonds à durée indéterminée, les véhicules à valeur liquidative et les structures de gestion de patrimoine privé ont besoin d'évaluations régulières et transparentes de leurs portefeuilles immobiliers commerciaux. Ces missions génèrent des revenus moins liés aux acquisitions, cessions ou décisions de refinancement individuelles. Le cas d'usage institutionnel comprend le reporting formel, le soutien à l'audit, le benchmarking continu et les enregistrements de flux de travail que les investisseurs et les auditeurs peuvent examiner. Kroll a lancé sa solution d'évaluation immobilière en mars 2026 pour combiner la gestion des flux de travail de portefeuille, le benchmarking standardisé et la documentation prête pour l'audit. Cette initiative reflète la demande de supervision continue des portefeuilles plutôt qu'une évaluation commandée uniquement lors d'un changement de propriétaire. Ce travail soutient une base de revenus plus récurrente au sein du marché des services d'évaluation immobilière et renforce l'importance d'une documentation cohérente.
L'activité de transactions et de refinancement détermine les volumes de missions
L'investissement immobilier et l'activité de refinancement influencent encore le calendrier des commandes d'expertise, notamment en Amérique du Nord et dans les principaux centres d'investissement d'Asie-Pacifique. Le refinancement avec décaissement a maintenu des taux d'achèvement d'expertise complète élevés en février 2026, atteignant 70,8 % chez Freddie Mac et 73,4 % chez Fannie Mae. Cette activité continue de fournir une source fiable de missions même lorsque les dispenses d'expertise sont plus largement utilisées pour les refinancements sans décaissement. Les acquisitions transfrontalières et le financement du développement nécessitent également des rapports formels lors de la souscription, de l'acquisition et des révisions périodiques de portefeuille. Le lien entre les transactions et les revenus est désormais moins direct, car le suivi institutionnel et les travaux de reporting se poursuivent dans des conditions de taux variables. Le marché des services d'évaluation immobilière considère par conséquent l'activité transactionnelle comme un important moteur de volume plutôt que comme la seule source de demande.
Les classes d'actifs spécialisées accroissent la complexité des missions
Les centres de données, les infrastructures et les propriétés des sciences de la vie nécessitent des informations rarement capturées par l'analyse standard des ventes comparables. Leur évaluation peut dépendre de la disponibilité de l'énergie, de l'accès à l'eau, de la densité des racks, de la scalabilité, de la connectivité, des performances opérationnelles et des engagements des locataires. Kroll a identifié ces considérations comme des éléments clés dans l'évaluation des centres de données pour l'intelligence artificielle en 2026. JLL a indiqué que son outil Datasense a réduit les délais d'exécution pour certaines missions de prêts commerciaux de 15 jours à seulement 5 heures. Le Royal Institution of Chartered Surveyors a également publié une norme mondiale sur l'utilisation de l'intelligence artificielle dans l'expertise, qui exige que la technologie soutienne plutôt que remplace le jugement professionnel[2]. Ces exigences créent des opportunités pour des missions à plus haute valeur ajoutée sur le marché des services d'évaluation immobilière, notamment pour les entreprises disposant d'une expertise spécifique aux propriétés et d'une expertise opérationnelle.
Analyse de l'impact des freins du marché des services d'évaluation immobilière*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cyclicité des volumes de transactions | -0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Pénurie d'évaluateurs accrédités | -0.7% | Amérique du Nord, avec des répercussions mondiales | Moyen terme (2 à 4 ans) |
| Lacunes de données sur les actifs peu négociés | -0.5% | Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Pression sur les honoraires liée aux missions standardisées | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La cyclicité des volumes de transactions introduit une volatilité des revenus
Les commandes d'évaluation sont exposées aux variations de l'activité de prêt et des transactions immobilières, même si les travaux institutionnels récurrents offrent une certaine protection. En période de conditions d'emprunt plus strictes, les prêteurs appliquent une souscription plus rigoureuse et les transactions immobilières peuvent ralentir. Les dispenses d'expertise représentaient 47,6 % des refinancements sans décaissement de Freddie Mac et 47,4 % de ceux de Fannie Mae en février 2026. Une reprise du refinancement ne se traduit donc pas directement par le même niveau de revenus d'expertise traditionnelle. Les prestataires disposant de capacités de reporting institutionnel, de travaux de conformité et d'actifs spécialisés disposent d'un éventail plus large de missions lorsque l'activité transactionnelle faiblit. Les entreprises concentrées dans les travaux hypothécaires résidentiels restent plus exposées aux variations de volume à court terme sur le marché des services d'évaluation immobilière.
La pénurie d'évaluateurs accrédités limite les capacités
Un effectif en diminution peut allonger les délais d'exécution et limiter la capacité des prestataires à accepter des travaux supplémentaires. Le nombre d'experts américains actifs produisant des prêts pour des entreprises parrainées par le gouvernement a chuté de 26 % entre 2021 et 2026, laissant 29 400 praticiens actifs en 2026[3]. L'Appraisal Institute et l'Appraisal Foundation ont indiqué que 23 % à 25 % des experts de terrain pourraient prendre leur retraite plutôt que d'adopter le format UAD 3.6. Les délais d'exécution des expertises commerciales étaient en moyenne de 13 à 14 jours ouvrables dans des conditions de faible volume en 2026. Un cycle de volume plus soutenu pourrait rendre cette pénurie plus visible dans les délais des prêteurs et des investisseurs. L'Appraisal Qualifications Board reste important car ses normes de licence et d'entrée influencent le futur vivier de professionnels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propriété :
les travaux résidentiels offrent de l'échelle tandis que les travaux commerciaux croissent plus rapidementL'évaluation des biens résidentiels représentait 39 % du chiffre d'affaires en 2026, ce qui en fait la plus grande catégorie de propriétés. Elle fournit une large base de missions car les originations hypothécaires en Amérique du Nord et en Europe exigent que les prêteurs vérifient les garanties avant de prêter. Les expertises complètes standard sont restées la principale méthode de vérification pour une part substantielle des prêts à l'achat des entreprises parrainées par le gouvernement en 2026. Le marché des services d'évaluation immobilière s'appuie sur ce volume même si les honoraires résidentiels sont généralement inférieurs à ceux des missions commerciales complexes. UAD 3.6 élève les attentes en matière de données immobilières cohérentes, de reporting documenté et de livraison prête pour les prêteurs. Ces conditions accordent une plus grande valeur aux flux de travail fiables et aux prestataires capables de maintenir la qualité à grande échelle.
L'évaluation des biens commerciaux devrait se développer à un CAGR de 7,6 % jusqu'en 2032, le taux le plus rapide parmi les types de propriétés. La taille du marché des services d'évaluation immobilière pour les travaux commerciaux est soutenue par les investissements dans la logistique, les bureaux et les actifs alternatifs qui nécessitent des méthodes spécialisées et des rapports réguliers. Les expertises commerciales peuvent nécessiter de prendre en compte les informations sur la durabilité et les risques climatiques physiques lorsque ces facteurs affectent la mission. Les actifs industriels gagnent en demande grâce à la diversification manufacturière et au développement des centres de données, tandis que l'expansion urbaine et les pipelines de développement dans les marchés d'Asie-Pacifique à forte croissance soutiennent les missions foncières. L'hôtellerie, la santé et les infrastructures nécessitent également des conseillers capables d'évaluer des hypothèses opérationnelles complexes. Cette évolution oriente davantage de travaux vers des missions techniquement exigeantes qui génèrent des revenus plus élevés par mission et réduisent la dépendance aux volumes hypothécaires résidentiels.



Par application :
les travaux de reporting et de suivi dominent les revenusLa catégorie d'application Autres représentait 44 % du chiffre d'affaires en 2026 et constituait le plus grand groupe d'applications. Elle comprend le suivi de la valeur liquidative nette institutionnelle, le reporting financier, les assurances, l'évaluation fiscale, le règlement de successions et les évaluations liées aux litiges. Cette large activité rend les revenus du marché des services d'évaluation immobilière moins dépendants du calendrier des ventes immobilières individuelles. Les investisseurs, les auditeurs, les assureurs, les tribunaux et les autorités fiscales ont besoin de valeurs documentées pour différentes décisions, ce qui crée des travaux répétables. Les applications hypothécaires et de prêt restent une source importante de commandes en Amérique du Nord car les exigences des prêteurs demandent des rapports complets et cohérents. Les travaux de ventes immobilières restent pertinents dans les lieux d'investissement actifs, mais ils ne définissent pas l'ensemble de la base de demande.
La catégorie Autres devrait également croître à un CAGR de 7,64 % jusqu'en 2032. Les fonds à durée indéterminée et les véhicules à valeur liquidative nécessitent des révisions trimestrielles ou plus fréquentes, soutenant un calendrier récurrent de missions formelles et au niveau du portefeuille. Les exigences de juste valeur des Normes internationales d'information financière soutiennent des évaluations indépendantes et prêtes pour l'audit pour les organisations qui portent des biens immobiliers à leur bilan. Les travaux d'assurance deviennent plus complexes à mesure que les propriétaires et les assureurs prennent en compte l'exposition climatique aux côtés des facteurs de valeur de remplacement et de marché. Dans une enquête de 2026, 40 % des investisseurs immobiliers ont identifié le risque climatique comme l'une des plus grandes menaces pour les valeurs des actifs. Le marché des services d'évaluation immobilière considère par conséquent ces utilisations non transactionnelles comme une exigence de gouvernance continue plutôt qu'un coût occasionnel.
Par type de client :
les entreprises et les petites et moyennes entreprises stimulent la demandeLes entreprises et les petites et moyennes entreprises ont généré 43 % du chiffre d'affaires en 2026, la plus grande part de clientèle. Elles commandent des rapports pour la gestion de trésorerie, l'administration de portefeuille, la diligence raisonnable en matière de fusions et acquisitions, le soutien aux prêts et les audits financiers. Les organisations détenant des garanties immobilières ou des actifs importants détenus et loués ont besoin d'évaluations pouvant être documentées pour les prêteurs, les conseils d'administration et les auditeurs. Cela soutient une demande régulière qui ne dépend pas uniquement des transactions résidentielles. Le secteur des services d'évaluation immobilière sert ces clients par le biais de rapports au niveau des actifs, de révisions de portefeuille et de travaux de conseil alignés sur les exigences de reporting financier. Les portefeuilles multi-sites augmentent également la valeur d'une livraison cohérente sur plusieurs sites.
Les entreprises et les petites et moyennes entreprises devraient croître à un CAGR de 7,28 % jusqu'en 2032, ce qui en fait la catégorie de clients à la croissance la plus rapide. L'expansion des portefeuilles immobiliers d'entreprise et les besoins en matière de reporting financier soutiennent la croissance projetée. Les entreprises à forte intensité d'actifs ont besoin de valeurs crédibles lorsqu'elles utilisent des biens immobiliers comme garantie ou présentent des positions immobilières aux investisseurs et aux auditeurs. Les clients individuels et les ménages restent importants grâce aux hypothèques et aux travaux liés aux successions, mais leurs commandes évoluent plus directement avec les conditions d'emprunt. Les organismes publics, les assureurs, les tribunaux et les fonds souverains constituent le groupe Autres et commandent des travaux spécialisés avec des exigences de documentation exigeantes. Le marché des services d'évaluation immobilière bénéficie de ce mix plus large d'entreprises et d'institutions car ses revenus sont plus contractuels, récurrents et résistants à la pression sur les honoraires standardisés.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 34,5 % du chiffre d'affaires en 2026, la plus grande part régionale. Son écosystème hypothécaire et son infrastructure de conformité mature font de l'évaluation une partie obligatoire de nombreux processus de prêt. UAD 3.6 est devenu obligatoire pour les soumissions d'expertise aux entreprises parrainées par le gouvernement le 2 novembre 2026, exigeant des données structurées et un reporting numérique plus cohérent. MISMO a mis à jour ses spécifications de services immobiliers et d'évaluation pour ces flux de travail, tandis que 75 % des experts étaient entièrement prêts ou se préparaient à la transition en août 2026. L'utilisation des dispenses dans le refinancement sans décaissement oriente les prestataires vers des travaux commerciaux, d'infrastructure et soutenus par la technologie, tandis que les modifications proposées aux licences interétatiques pourraient aider à résoudre les contraintes de capacité.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,29 % jusqu'en 2032. L'activité institutionnelle à Singapour, en Australie, en Inde, au Japon et en Chine soutient les évaluations liées aux acquisitions, aux stades de développement et aux révisions périodiques de portefeuille. L'activité des fonds de placement immobilier cotés en Inde et les structures de fonds de placement immobilier en infrastructure de Chine nécessitent des rapports continus sur les actifs et les portefeuilles, y compris des dépôts auprès de la Commission de réglementation des valeurs mobilières de Chine. La base institutionnelle mature de l'Australie et le secteur établi des fonds de placement immobilier du Japon renforcent le besoin de révisions périodiques. La taille du marché des services d'évaluation immobilière dans la région dépend également de données locales crédibles, de connaissances spécialisées et de rapports pouvant soutenir les décisions d'investissement transfrontalier.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe bénéficie de la demande institutionnelle au Royaume-Uni et en Allemagne. Dans le même temps, la norme de durabilité du Royal Institution of Chartered Surveyors exige que les entreprises réglementées traitent les informations pertinentes sur l'environnement, le social, la gouvernance, le risque climatique et les dépenses d'investissement. L'acquisition par Newmark en août 2026 de L+P Immobilienbewertungs GmbH reflète la valeur d'une couverture européenne plus large pour les missions institutionnelles. Dubaï attire des institutions et des investisseurs à la recherche de rapports conformes aux normes, et Glasgow Valuation & Advisory Services est entré dans la ville en 2026 pour répondre à cette demande. En Amérique du Sud, l'expansion urbaine et les investissements logistiques soutiennent les travaux formalisés au Brésil, en Argentine et au Chili, bien que la volatilité des devises et les contraintes d'infrastructure limitent la capacité à l'échelle institutionnelle.
Paysage concurrentiel
Concentration du Marché
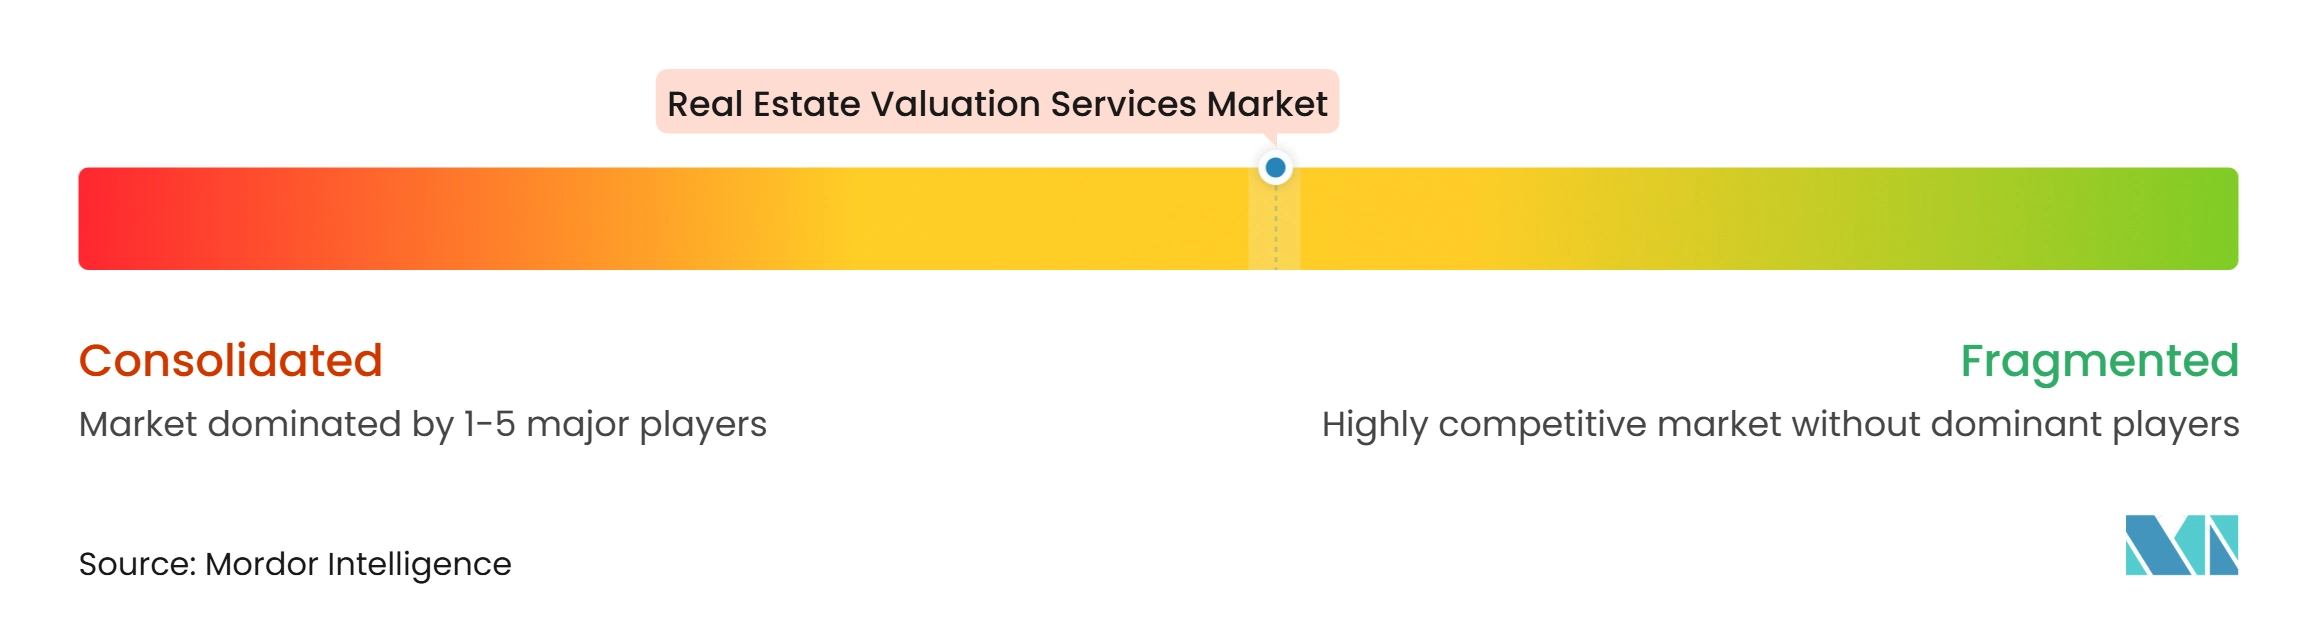
Le marché des services d'évaluation immobilière est modérément concentré, avec des plateformes immobilières commerciales diversifiées en concurrence aux côtés de sociétés de gestion d'expertise, de cabinets de conseil spécialisés et de praticiens indépendants. Les grands prestataires se différencient par leur couverture géographique, leurs actifs de données, leur expertise spécialisée et leurs flux de travail cohérents pour les clients institutionnels. Les spécialistes locaux conservent une précieuse connaissance du marché et des relations étroites avec les clients, mais ils peuvent faire face à une charge plus importante lorsque les clients exigent des données standardisées, des enregistrements d'audit et une livraison sur plusieurs marchés. La technologie a une plus grande valeur lorsqu'elle améliore la collecte, la révision, l'analyse et le reporting tout en maintenant le jugement professionnel qualifié au centre. Les orientations du Royal Institution of Chartered Surveyors sur l'intelligence artificielle confirment que la supervision professionnelle reste essentielle dans les travaux d'expertise et d'évaluation.
Kroll a lancé sa solution d'évaluation immobilière en mars 2026, en utilisant la gestion des flux de travail, le benchmarking et des enregistrements prêts pour l'audit pour servir des portefeuilles commerciaux complexes. JLL a utilisé Datasense pour des missions de prêts commerciaux et a signalé des délais d'exécution plus rapides pour certaines propriétés de bureaux, de commerce de détail et industrielles. Cushman & Wakefield a adopté ARGUS Intelligence pour les flux de travail d'évaluation et de performance mondiaux en janvier 2026. Ces exemples montrent pourquoi la transparence des processus et la cohérence des données font désormais partie de l'offre du marché des services d'évaluation immobilière aux côtés de la qualité d'expertise traditionnelle. Ils augmentent également les exigences d'investissement pour les entreprises qui poursuivent de grands mandats institutionnels.
Les acquisitions étendent la portée géographique et la capacité spécialisée. Newmark a réalisé 4 acquisitions dans le domaine de l'évaluation en 2026, dont L+P Immobilienbewertungs GmbH en Allemagne, pour élargir la couverture aux investisseurs institutionnels, aux banques et aux gestionnaires de fonds. RINA Prime a acquis Gloval en Espagne en juillet 2026 et l'a combiné avec Prime Yield pour étendre sa plateforme européenne. L'Asie du Sud-Est, les marchés du Conseil de coopération du Golfe, les centres de données, les infrastructures et les propriétés de santé restent des domaines où une connaissance opérationnelle spécialisée peut créer des opportunités. Dans le même temps, le partenariat de Dealpath avec Cushman & Wakefield illustre l'importance croissante des plateformes de partage de données.
Leaders du secteur des services d'évaluation immobilière
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Savills plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'évaluation immobilière Entreprises couvertes dans ce rapport
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Savills plc
- Knight Frank LLP
- Newmark Group, Inc.
- Avison Young Inc.
- Integra Realty Resources, Inc.
- Kroll, LLC
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst & Young Global Limited
- BDO USA, P.A.
- Grant Thornton International Ltd
- Valbridge Property Advisors, Inc.
- Anarock Property Consultants Private Limited
- Stout Risius Ross, LLC
- Opteon Solutions
Développements industriels récents dans Marché des services d'évaluation immobilière
- Août 2026 : Newmark Group, Inc. a acquis L+P Immobilienbewertungs GmbH, une société allemande de services complets d'évaluation immobilière comptant plus de 40 professionnels au service d'investisseurs institutionnels, de banques et de gestionnaires de fonds à travers l'Europe. La transaction était la 4e acquisition de Newmark dans le domaine de l'évaluation en 2026, après Catella Valuation Advisory en France, l'activité d'expertises canadiennes d'Altus Group et einwert en Allemagne.
- Juillet 2026 : RINA Prime a finalisé l'acquisition de Gloval, un opérateur espagnol d'évaluation immobilière. Gloval et Prime Yield, une filiale du groupe Gloval opérant au Portugal, ont été intégrés dans la plateforme combinée RINA Prime. La transaction a élargi une plateforme d'évaluation européenne axée sur les données et a porté la valeur des actifs suivis et évalués par la plateforme combinée à plus de 27,5 milliards USD selon les sources fournies.
- Mai 2026 : Cushman & Wakefield a été nommé évaluateur du portefeuille britannique de SEGRO dans le cadre d'un contrat de cinq ans. Le portefeuille couvrait plus de 27,7 millions de pieds carrés d'entrepôts modernes, de propriétés industrielles, de centres de données et de terrains à développer, dont le Slough Trading Estate, le plus grand parc commercial d'Europe en propriété unique. La première évaluation semestrielle était prévue pour juin 2026 et a été ensuite reflétée dans le reporting d'évaluation semestriel de SEGRO. Le mandat a démontré l'ampleur, la longue durée et la large couverture d'actifs associées aux missions d'évaluation de portefeuilles institutionnels.
Portée du rapport mondial sur le marché des services d'évaluation immobilière
Aperçu de la segmentation
| Évaluation des biens résidentiels |
| Évaluation des biens commerciaux |
| Évaluation des biens industriels |
| Évaluation foncière |
| Autres services d'évaluation |
| Ventes immobilières |
| Hypothèques et prêts |
| Autres |
| Particuliers / Ménages |
| Entreprises et PME |
| Autres |
| Amérique du Nord | tats-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de propriété | Évaluation des biens résidentiels | |
| Évaluation des biens commerciaux | ||
| Évaluation des biens industriels | ||
| Évaluation foncière | ||
| Autres services d'évaluation | ||
| Par application | Ventes immobilières | |
| Hypothèques et prêts | ||
| Autres | ||
| Par type de client | Particuliers / Ménages | |
| Entreprises et PME | ||
| Autres | ||
| Par géographie | Amérique du Nord | tats-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des services d'évaluation immobilière en 2032 ?
Le secteur devrait atteindre 18,3 milliards USD d'ici 2032, avec une expansion à un CAGR de 6,72 % de 2027 à 2032.
Quel type de propriété domine la demande d'évaluation ?
L'évaluation des biens résidentiels est en tête, avec 39 % du chiffre d'affaires en 2026. L'évaluation des biens commerciaux est la catégorie de propriétés à la croissance la plus rapide, avec un CAGR de 7,6 % jusqu'en 2032.
Pourquoi les clients institutionnels augmentent-ils leur recours aux services d'évaluation ?
Le reporting de portefeuille, le suivi de la valeur liquidative nette, le soutien à l'audit et le reporting financier nécessitent des évaluations immobilières récurrentes et documentées. Ces besoins persistent même lorsque l'activité transactionnelle ralentit.
Qu'est-ce qui change dans les travaux d'expertise hypothécaire aux États-Unis ?
UAD 3.6 est devenu obligatoire pour les soumissions d'expertise aux entreprises parrainées par le gouvernement le 2 novembre 2026. L'exigence accroît le besoin de données immobilières structurées, de flux de travail numériques et de pistes de révision documentées.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,29 % jusqu'en 2032, soutenue par les investissements institutionnels et les besoins de reporting continus. Les structures d'investissement en Inde et en Chine soutiennent également les évaluations régulières des actifs et des portefeuilles.
Quelle est la principale contrainte opérationnelle pour les prestataires d'évaluation ?
Une pénurie d'évaluateurs accrédités peut allonger les délais d'exécution et limiter les capacités, notamment lorsque les volumes de prêts et de transactions augmentent. Cela renforce la valeur des flux de travail efficaces soutenus par la technologie et de la supervision professionnelle.