
Tamaño y Participación del Mercado de Servicios de Valoración Inmobiliaria
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.72 % |
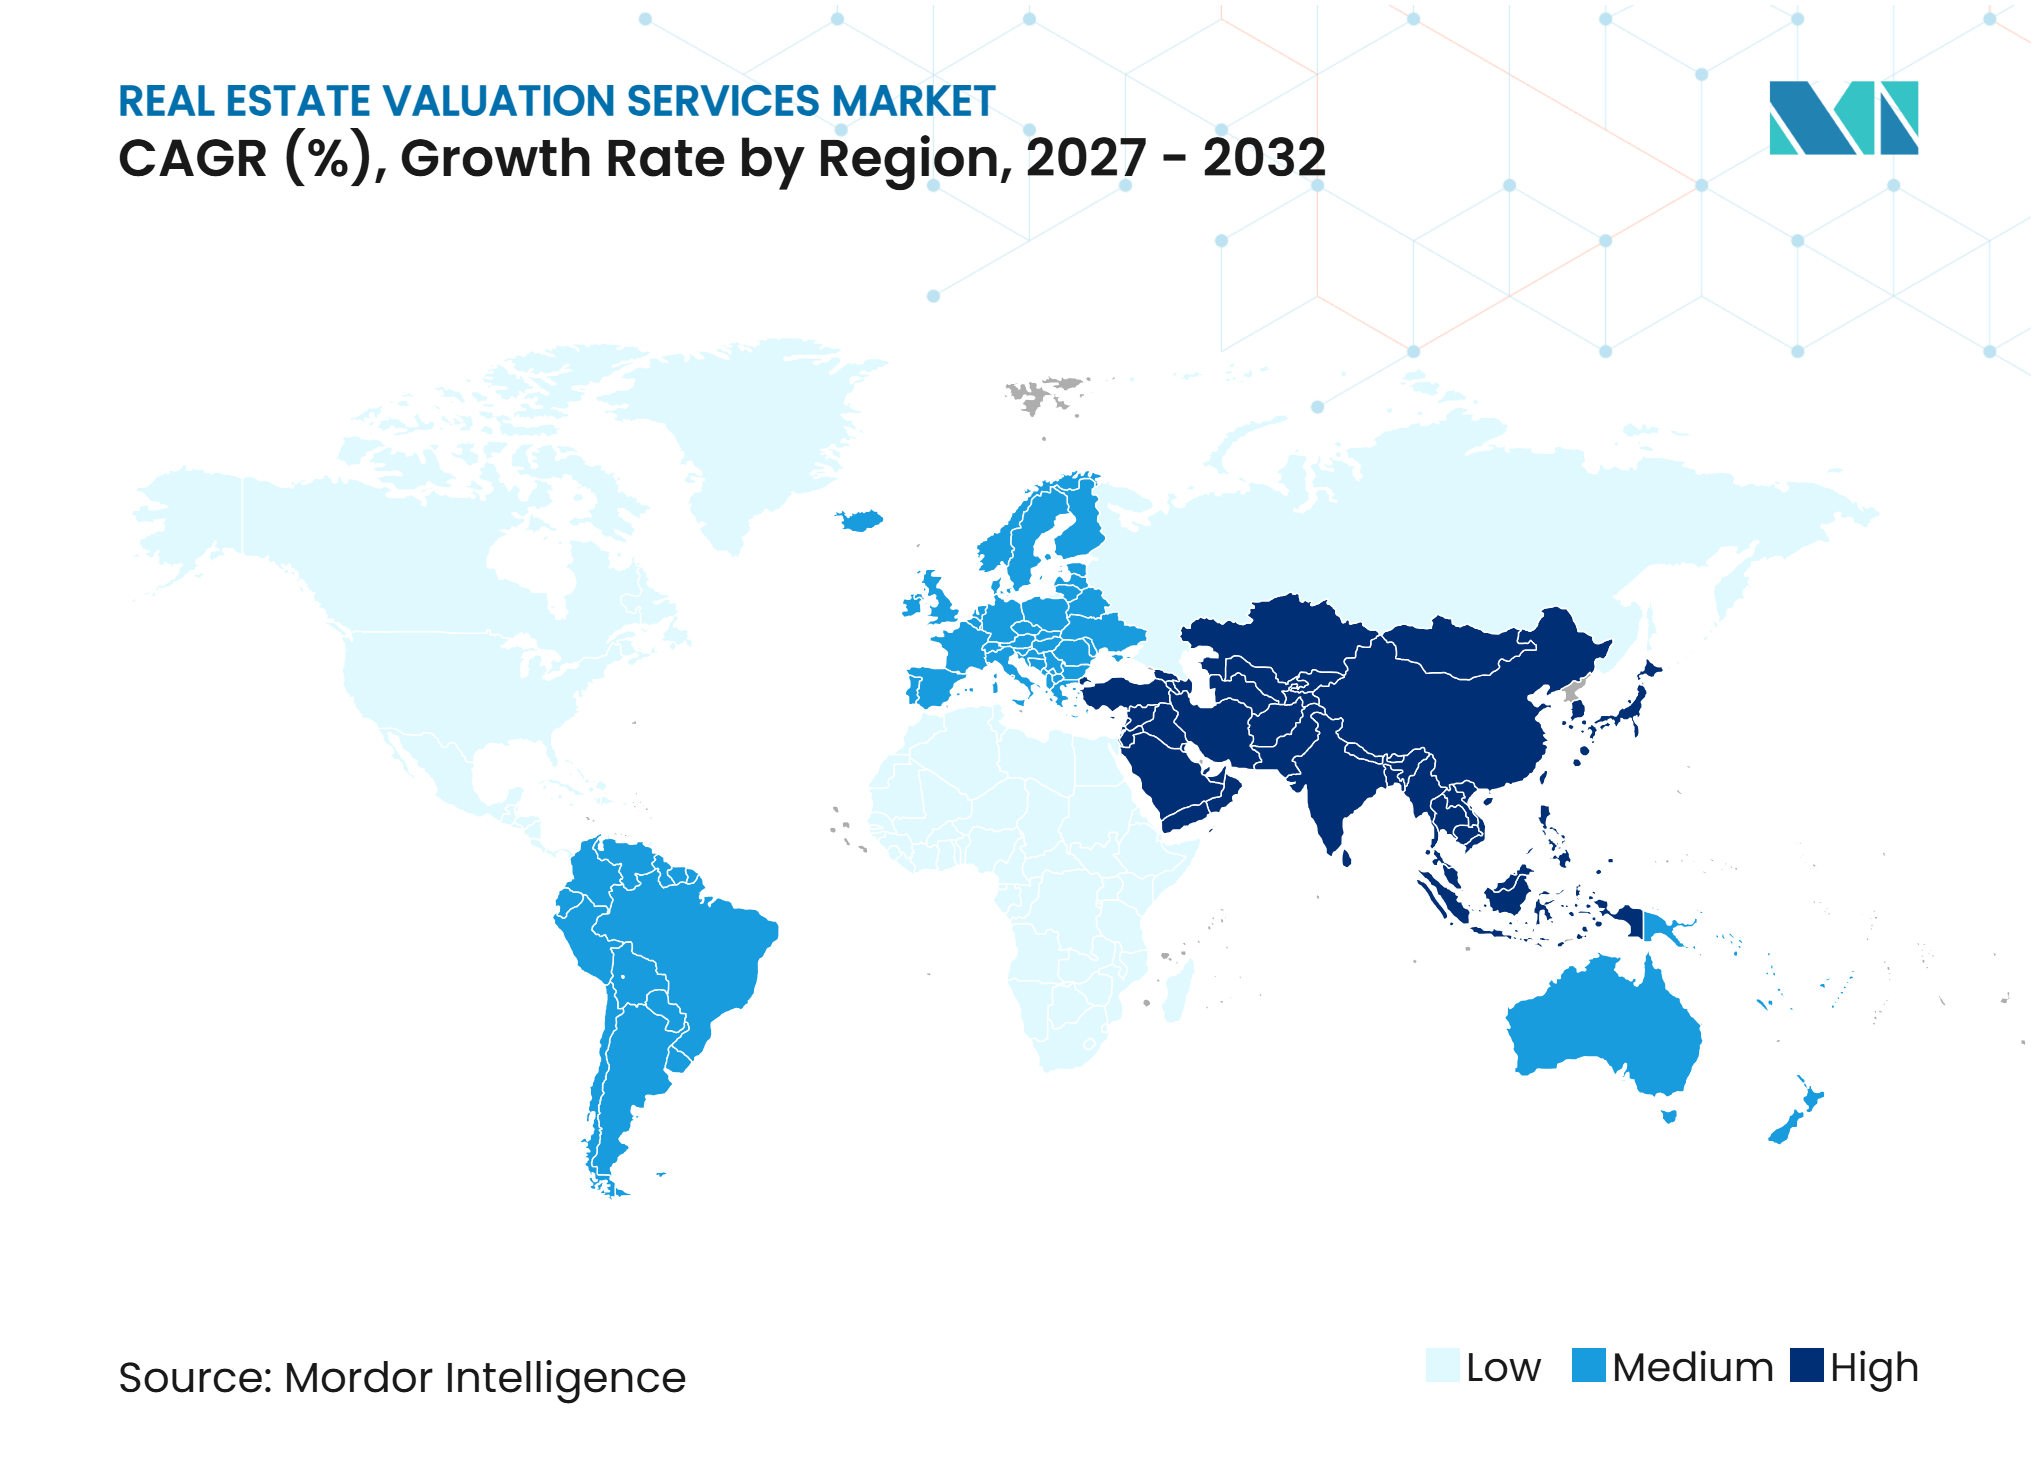
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte y Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Valoración Inmobiliaria por Mordor Intelligence
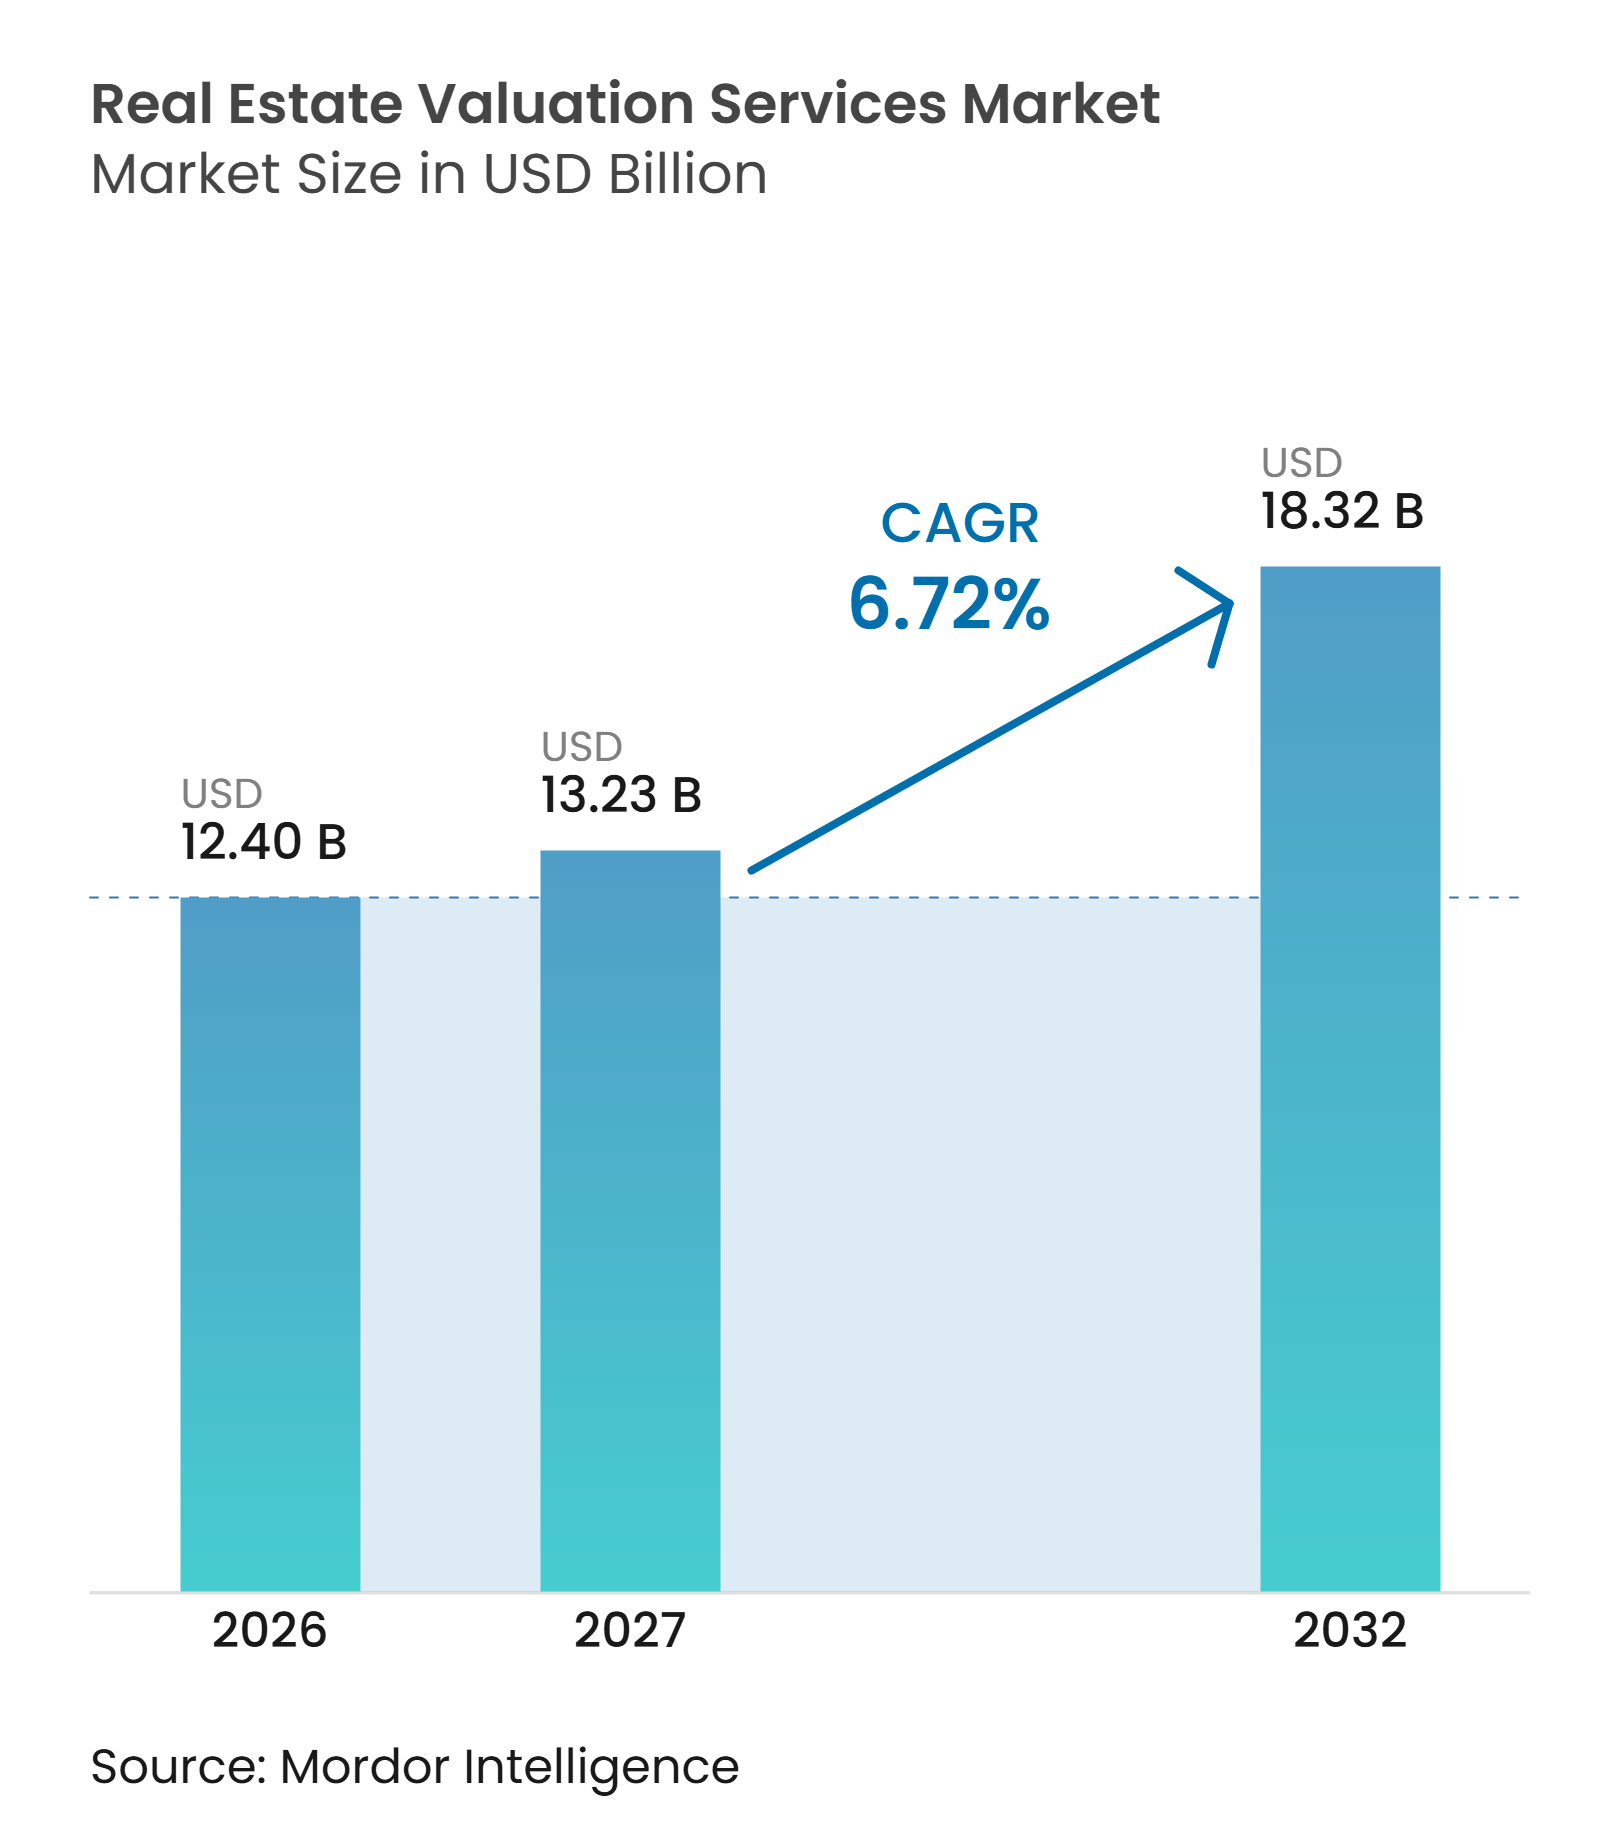
Se proyecta que el tamaño del Mercado de Servicios de Valoración Inmobiliaria se expanda desde 12,40 mil millones de USD en 2026 y 13,23 mil millones de USD en 2027 hasta 18,32 mil millones de USD para 2032, registrando una CAGR del 6,72% entre 2027 y 2032.
El mercado de servicios de valoración inmobiliaria se está beneficiando de los requisitos de presentación de informes, la actividad de capital transfronterizo y la necesidad de trabajos de tasación especializada en tipos de propiedades más complejos. Los flujos de trabajo estandarizados y listos para auditoría están elevando el umbral de servicio para las asignaciones hipotecarias e institucionales. Esto favorece a los proveedores que combinan profesionales acreditados, procesos documentados y sistemas de datos fiables. La demanda también está volviéndose menos dependiente de las transacciones inmobiliarias, ya que el seguimiento de carteras, la presentación de informes financieros, los seguros, los impuestos y los trabajos de litigación requieren valoraciones a intervalos regulares. La escasez de capacidad y la presión sobre las tarifas en los trabajos residenciales estandarizados siguen siendo limitaciones materiales, pero las asignaciones impulsadas por el cumplimiento normativo y las especializadas respaldan las perspectivas del mercado de servicios de valoración inmobiliaria.
Conclusiones Clave del Informe
• Por tipo de propiedad, la valoración de propiedades residenciales representó el 39% de la participación del mercado de servicios de valoración inmobiliaria en 2026, mientras que se prevé que la valoración de propiedades comerciales crezca a una CAGR del 7,6% hasta 2032.
• Por aplicación, la categoría Otros representó el 44% del tamaño del mercado de servicios de valoración inmobiliaria en 2026 y se proyecta que se expanda a una CAGR del 7,64% hasta 2032.
• Por tipo de cliente, los corporativos y las pequeñas y medianas empresas representaron el 43% de los ingresos del mercado de servicios de valoración inmobiliaria en 2026 y se prevé que crezcan a una CAGR del 7,28% hasta 2032.
• Por geografía, América del Norte representó el 34,5% de los ingresos del mercado de servicios de valoración inmobiliaria en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,29% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Servicios de Valoración Inmobiliaria*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento Normativo en Hipotecas y Préstamos | +2.0% | América del Norte, con extensión a Europa | Corto plazo (≤ 2 años) |
| Presentación de Informes de Carteras Institucionales | +1.5% | Global | Mediano plazo (2-4 años) |
| Actividad de Transacciones y Refinanciamiento | +1.3% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Clases de Activos Especializados | +1.1% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Regulación de Valoración Transparente | +0.7% | Global | Largo plazo (≥ 4 años) |
| Fijación de Precios del Riesgo Climático y de Transición | +0.5% | Europa, Australia y mercados globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Cumplimiento Normativo en Hipotecas y Préstamos Sostiene la Demanda Estructural de Tasaciones
El requisito UAD 3.6 del 2 de noviembre de 2026 para las presentaciones de préstamos de empresas patrocinadas por el gobierno ha cambiado los requisitos operativos para el trabajo de tasación residencial en los Estados Unidos. El mandato exige datos de propiedad más estructurados, flujos de trabajo digitales y registros de auditoría documentados para prestamistas, empresas de gestión de tasaciones y tasadores. En una encuesta de agosto de 2026, el 49,7% de los tasadores informó que estaban completamente preparados y el 25,3% se estaba preparando activamente para el nuevo formato[1]. Las tasaciones tradicionales aún representaron el 85,7% de las originaciones de préstamos de compra de Fannie Mae y el 77,6% de las originaciones de préstamos de compra de Freddie Mac en febrero de 2026. La Organización de Mantenimiento de Estándares de la Industria Hipotecaria actualizó su especificación de datos de propiedad y valoración para UAD 3.6, extendiendo el cambio a través de los sistemas de los prestamistas y los procesos de los proveedores. El mercado de servicios de valoración inmobiliaria, por lo tanto, dirige una mayor proporción del trabajo sensible al cumplimiento normativo hacia las empresas que pueden operar de manera consistente dentro de estos estándares.
La Presentación de Informes de Carteras Institucionales Genera Ingresos Recurrentes
Los fondos de vida perpetua, los vehículos de valor liquidativo y las estructuras de patrimonio privado necesitan evaluaciones regulares y transparentes de sus carteras de propiedades comerciales. Estas asignaciones generan ingresos que están menos vinculados a adquisiciones, disposiciones o decisiones de refinanciamiento individuales. El caso de uso institucional incluye informes formales, apoyo a auditorías, evaluación comparativa continua y registros de flujo de trabajo que los inversores y auditores pueden revisar. Kroll introdujo su Solución de Valoración Inmobiliaria en marzo de 2026 para combinar la gestión del flujo de trabajo de carteras, la evaluación comparativa estandarizada y la documentación lista para auditoría. El movimiento refleja la demanda de supervisión continua de carteras en lugar de una valoración solicitada únicamente cuando una propiedad cambia de manos. Este trabajo respalda una base de ingresos más recurrente dentro del mercado de servicios de valoración inmobiliaria y aumenta la importancia de una documentación consistente.
La Actividad de Transacciones y Refinanciamiento Determina los Volúmenes de Asignaciones
La actividad de inversión inmobiliaria y refinanciamiento sigue influyendo en el momento de los pedidos de tasación, especialmente en América del Norte y los principales centros de inversión de Asia-Pacífico. El refinanciamiento con extracción de efectivo mantuvo altas tasas de finalización de tasaciones completas en febrero de 2026, alcanzando el 70,8% en Freddie Mac y el 73,4% en Fannie Mae. Esa actividad continúa proporcionando una fuente confiable de asignaciones incluso cuando las exenciones de tasación se utilizan más ampliamente para los refinanciamientos sin extracción de efectivo. Las adquisiciones transfronterizas y la financiación del desarrollo también requieren informes formales durante la suscripción, la adquisición y la revisión periódica de la cartera. El vínculo entre las transacciones y los ingresos es ahora menos directo porque el trabajo de seguimiento e informes institucionales continúa en condiciones de tasas cambiantes. El mercado de servicios de valoración inmobiliaria, en consecuencia, trata la actividad de transacciones como un importante impulsor de volumen en lugar de la única fuente de demanda.
Las Clases de Activos Especializados Aumentan la Complejidad del Trabajo
Los centros de datos, las instalaciones de infraestructura y las propiedades de ciencias de la vida requieren información que rara vez se captura mediante el análisis estándar de ventas comparables. Su valoración puede depender de la disponibilidad de energía, el acceso al agua, la densidad de bastidores, la escalabilidad, la conectividad, el rendimiento operativo y los convenios de los inquilinos. Kroll identificó estas consideraciones como elementos clave en la valoración de instalaciones de centros de datos de inteligencia artificial durante 2026. JLL informó que su herramienta Datasense redujo los tiempos de entrega para ciertas asignaciones de préstamos comerciales de 15 días a tan solo 5 horas. La Real Institución de Agrimensores Diplomados también emitió un estándar global sobre el uso de inteligencia artificial en la agrimensura, que requiere que la tecnología apoye en lugar de reemplazar el juicio profesional[2]. Estos requisitos crean espacio para asignaciones de mayor valor en el mercado de servicios de valoración inmobiliaria, particularmente para las empresas con experiencia operativa y específica en propiedades.
Análisis del Impacto de las Restricciones del Mercado de Servicios de Valoración Inmobiliaria*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclicidad de los Volúmenes de Transacciones | -0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de Tasadores Acreditados | -0.7% | América del Norte, con extensión global | Mediano plazo (2-4 años) |
| Brechas de Datos en Activos con Escasa Negociación | -0.5% | Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Presión sobre las Tarifas en Asignaciones Estandarizadas | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Ciclicidad de los Volúmenes de Transacciones Introduce Volatilidad en los Ingresos
Los pedidos de valoración están expuestos a cambios en la actividad crediticia y las transacciones inmobiliarias, aunque el trabajo institucional recurrente proporciona cierta protección. Durante los períodos de condiciones de endeudamiento más restrictivas, los prestamistas aplican una suscripción más estricta y las transacciones inmobiliarias pueden desacelerarse. Las exenciones de tasación representaron el 47,6% de los refinanciamientos sin extracción de efectivo de Freddie Mac y el 47,4% de los de Fannie Mae en febrero de 2026. Una recuperación del refinanciamiento, por lo tanto, no se traduce directamente en el mismo nivel de ingresos por tasaciones tradicionales. Los proveedores con informes institucionales, trabajo de cumplimiento normativo y capacidades de activos especializados tienen un conjunto más amplio de asignaciones cuando la actividad de transacciones se debilita. Las empresas concentradas en el trabajo hipotecario residencial siguen siendo más vulnerables a los cambios de volumen a corto plazo en el mercado de servicios de valoración inmobiliaria.
La Escasez de Tasadores Acreditados Limita la Capacidad
Una fuerza laboral en contracción puede alargar los tiempos de entrega y limitar la capacidad de los proveedores para aceptar trabajo incremental. El número de tasadores activos en los Estados Unidos que producen préstamos de empresas patrocinadas por el gobierno cayó un 26% entre 2021 y 2026, dejando 29.400 profesionales activos en 2026[3]. El Instituto de Tasación y la Fundación de Tasación indicaron que entre el 23% y el 25% de los tasadores de campo podrían jubilarse en lugar de adoptar el formato UAD 3.6. Los tiempos de entrega de tasaciones comerciales promediaron entre 13 y 14 días hábiles durante las condiciones de menor volumen en 2026. Un ciclo de mayor volumen podría hacer que esta escasez sea más visible en los plazos de los prestamistas e inversores. La Junta de Calificaciones de Tasación sigue siendo importante porque sus estándares de licenciamiento e ingreso influyen en el futuro flujo de profesionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad:
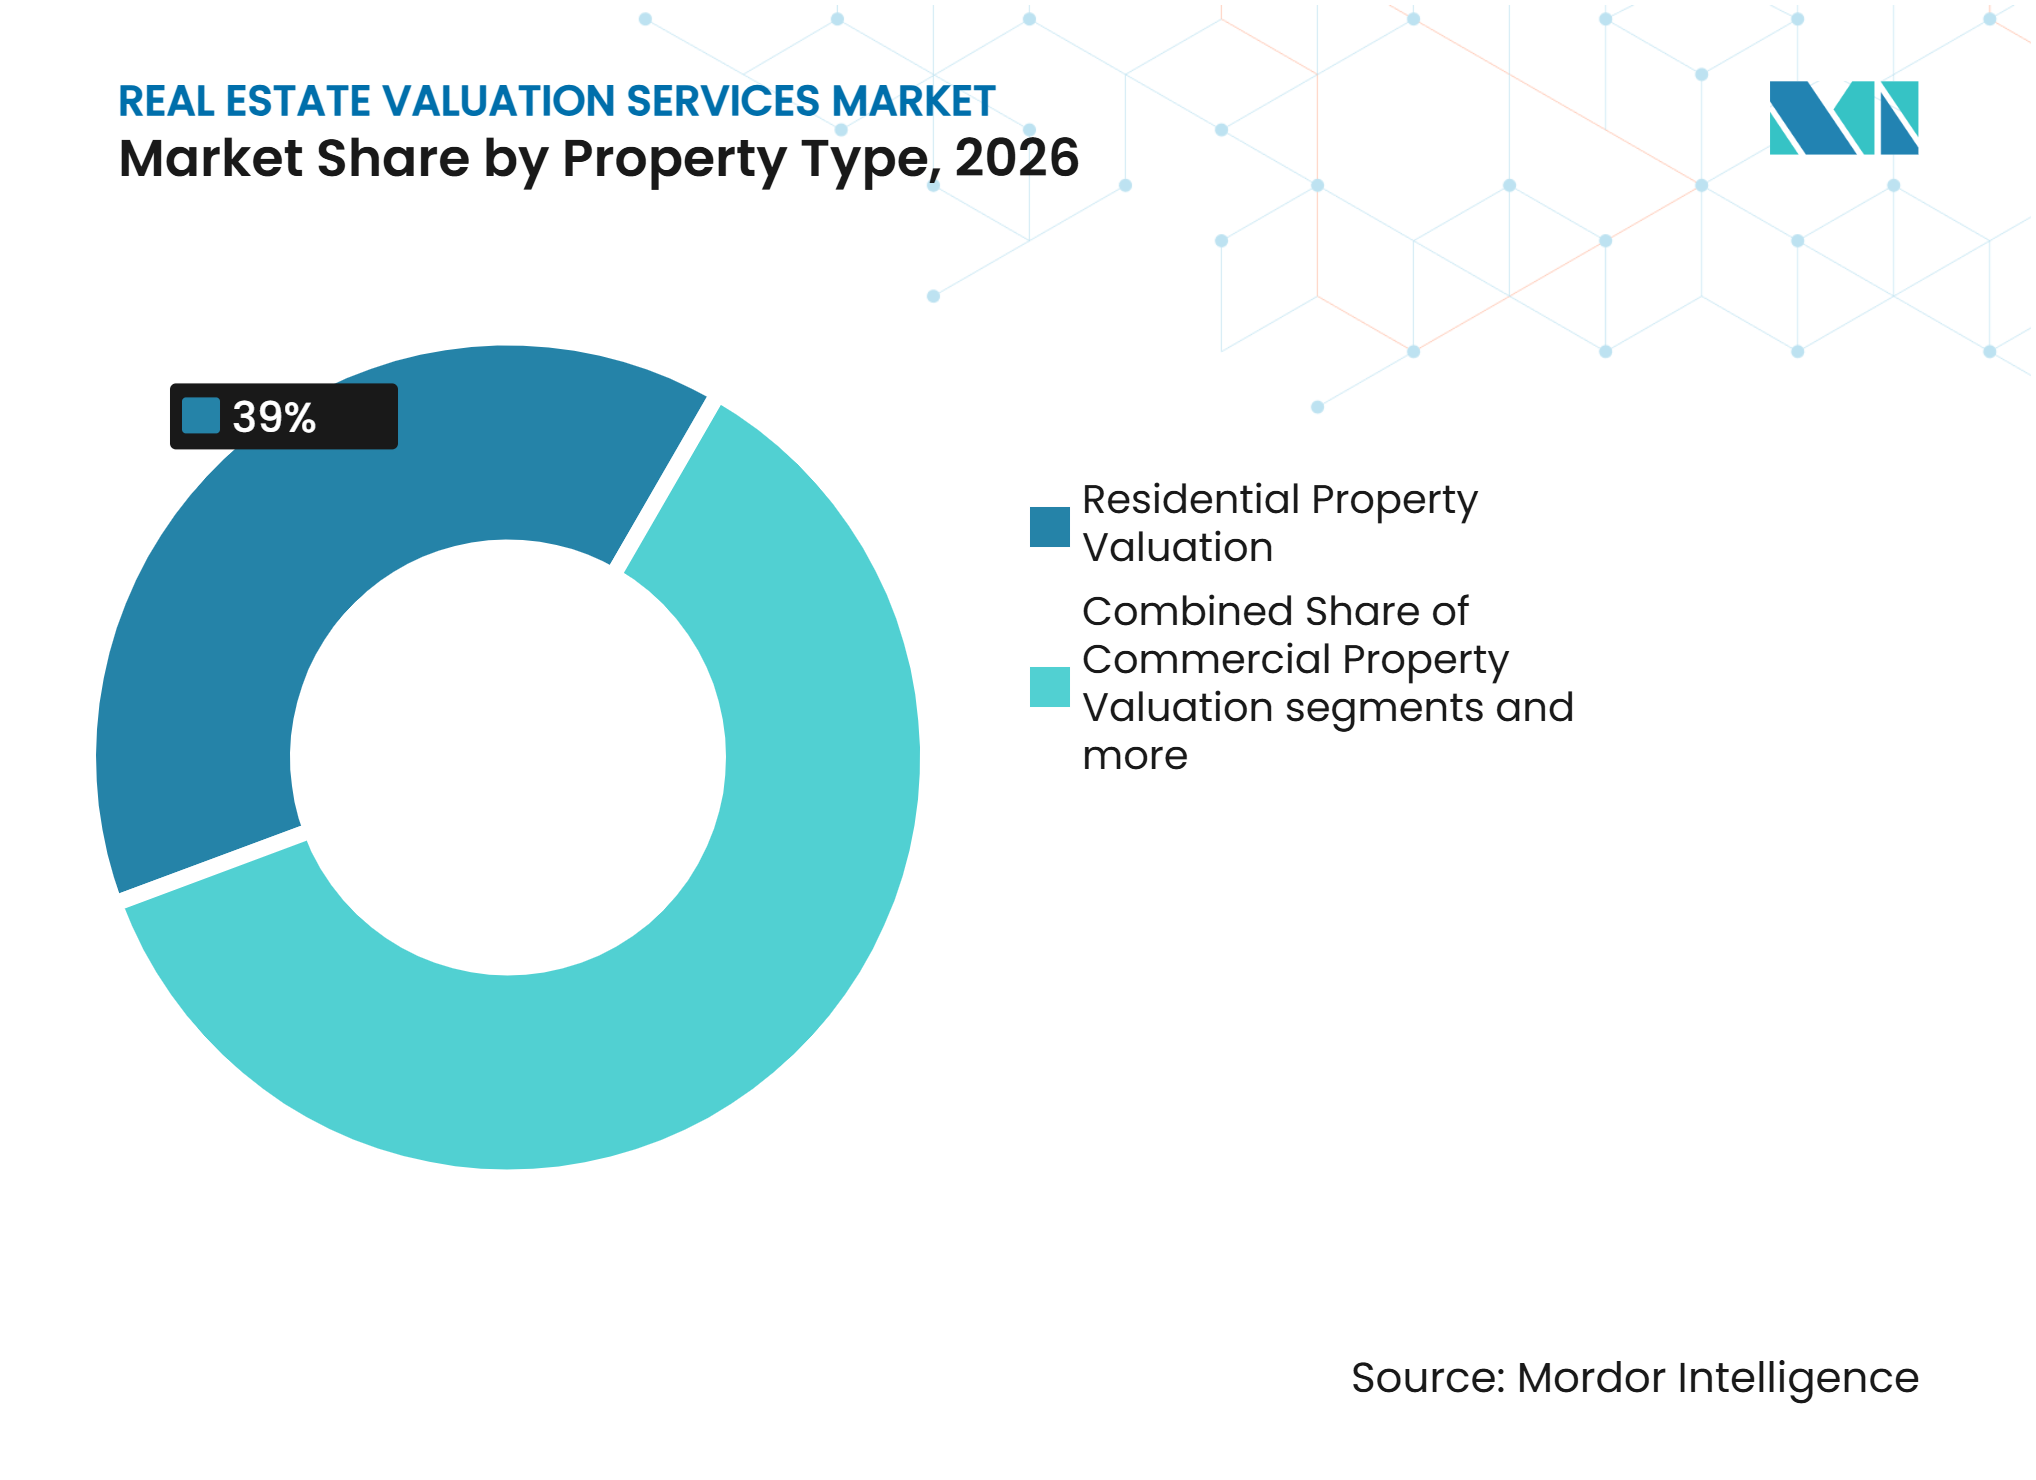
El Trabajo Residencial Proporciona Escala Mientras el Trabajo Comercial Crece Más RápidoLa valoración de propiedades residenciales representó el 39% de los ingresos en 2026, convirtiéndola en la categoría de propiedad más grande. Proporciona una gran base de asignaciones porque las originaciones hipotecarias en América del Norte y Europa requieren que los prestamistas verifiquen las garantías antes de prestar. Las tasaciones completas estándar siguieron siendo el principal método de verificación para una parte sustancial de los préstamos de compra de empresas patrocinadas por el gobierno en 2026. El mercado de servicios de valoración inmobiliaria depende de este volumen aunque las tarifas residenciales son generalmente más bajas que las de las asignaciones comerciales complejas. UAD 3.6 eleva las expectativas de datos de propiedad consistentes, informes documentados y entrega lista para el prestamista. Estas condiciones otorgan mayor valor a los flujos de trabajo confiables y a los proveedores que pueden mantener la calidad a escala.
Se prevé que la valoración de propiedades comerciales se expanda a una CAGR del 7,6% hasta 2032, la tasa más rápida entre los tipos de propiedad. El tamaño del mercado de servicios de valoración inmobiliaria para el trabajo comercial está respaldado por la inversión en logística, oficinas y activos alternativos que requieren métodos especializados e informes regulares. Las tasaciones comerciales pueden necesitar considerar información de sostenibilidad y riesgos climáticos físicos cuando estos factores afectan la asignación. Los activos industriales están ganando demanda a través de la diversificación manufacturera y el desarrollo de centros de datos, mientras que la expansión urbana y los proyectos de desarrollo en los mercados de Asia-Pacífico de mayor crecimiento respaldan las asignaciones de terrenos. Las propiedades de hostelería, salud e infraestructura también requieren asesores capaces de evaluar supuestos operativos complejos. Este cambio lleva más trabajo hacia compromisos técnicamente exigentes que generan mayores ingresos por asignación y reducen la dependencia de los volúmenes hipotecarios residenciales.



Por Aplicación:
El Trabajo de Informes y Seguimiento Lidera los IngresosLa categoría de aplicación Otros representó el 44% de los ingresos en 2026 y fue el grupo de aplicación más grande. Incluye el seguimiento del valor liquidativo institucional, la presentación de informes financieros, los seguros, la evaluación fiscal, la liquidación de herencias y las valoraciones relacionadas con litigios. Esta amplia actividad hace que los ingresos en el mercado de servicios de valoración inmobiliaria sean menos dependientes del momento de las ventas individuales de propiedades. Los inversores, auditores, aseguradoras, tribunales y autoridades fiscales necesitan valores documentados para diferentes decisiones, lo que crea trabajo repetible. Las aplicaciones de hipotecas y préstamos siguen siendo una fuente importante de pedidos en América del Norte porque los requisitos de los prestamistas exigen informes completos y consistentes. El trabajo de venta de propiedades sigue siendo relevante en ubicaciones de inversión activa, pero no define la base de demanda completa.
También se prevé que la categoría Otros crezca a una CAGR del 7,64% hasta 2032. Los fondos de vida perpetua y los vehículos de valor liquidativo requieren revisiones trimestrales o más frecuentes, lo que respalda un calendario recurrente de asignaciones formales y a nivel de cartera. Los requisitos de valor razonable de las Normas Internacionales de Información Financiera respaldan evaluaciones independientes y listas para auditoría para las organizaciones que llevan bienes inmuebles en sus balances. El trabajo de seguros se está volviendo más complejo a medida que los propietarios y las aseguradoras consideran la exposición climática junto con los factores de valor de reposición y de mercado. En una encuesta de 2026, el 40% de los inversores inmobiliarios identificó el riesgo climático como una de las mayores amenazas para los valores de los activos. El mercado de servicios de valoración inmobiliaria, en consecuencia, trata estos usos no transaccionales como un requisito de gobernanza continuo en lugar de un costo ocasional.
Por Tipo de Cliente:
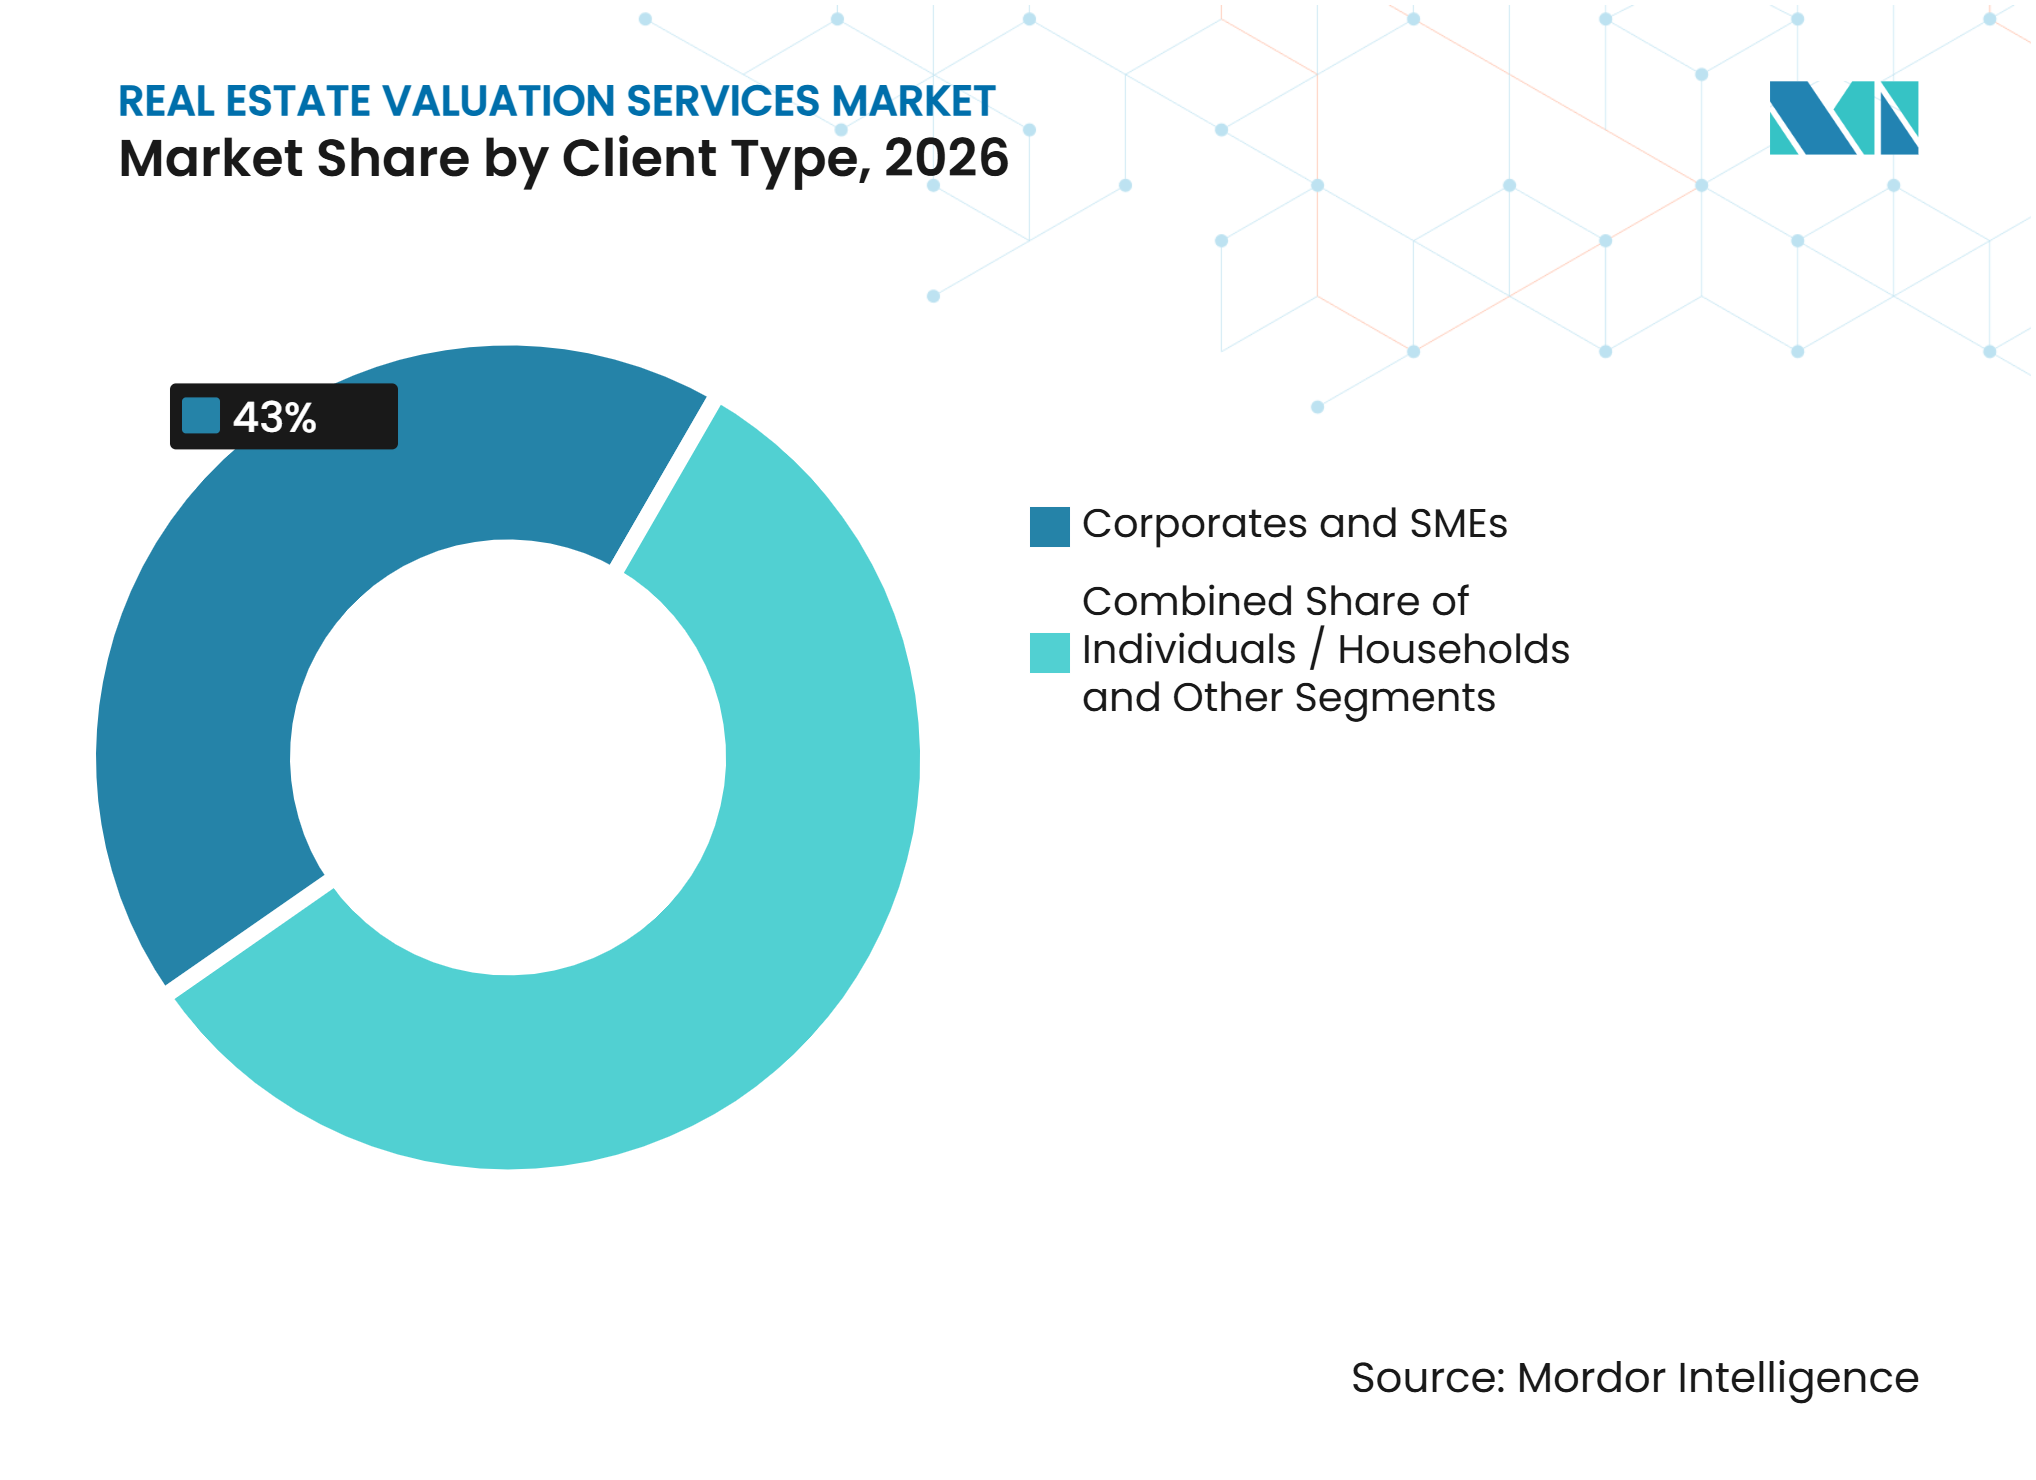
Los Corporativos y las Pequeñas y Medianas Empresas Impulsan la DemandaLos corporativos y las pequeñas y medianas empresas generaron el 43% de los ingresos en 2026, la mayor participación de clientes. Encargan informes para la gestión de tesorería, la administración de carteras, la diligencia debida en fusiones y adquisiciones, el apoyo crediticio y las auditorías financieras. Las organizaciones que poseen garantías inmobiliarias o activos propios y arrendados materiales necesitan evaluaciones que puedan documentarse para prestamistas, juntas directivas y auditores. Esto respalda una demanda regular que no depende únicamente de las transacciones residenciales. La industria de servicios de valoración inmobiliaria sirve a estos clientes a través de informes a nivel de activos, revisiones de carteras y trabajo de asesoría que se alinea con los requisitos de presentación de informes financieros. Las carteras con múltiples ubicaciones también aumentan el valor de una entrega consistente en varias localizaciones.
Se prevé que los corporativos y las pequeñas y medianas empresas crezcan a una CAGR del 7,28% hasta 2032, convirtiéndolos en la categoría de clientes de más rápido crecimiento. La expansión de las carteras inmobiliarias corporativas y las necesidades de presentación de informes financieros respaldan el crecimiento proyectado. Las empresas con activos intensivos necesitan valores creíbles cuando utilizan propiedades como garantía o presentan posiciones inmobiliarias a inversores y auditores. Los clientes individuales y de hogares siguen siendo importantes a través de hipotecas y trabajos relacionados con herencias, pero sus pedidos cambian más directamente con las condiciones de endeudamiento. Los organismos públicos, las aseguradoras, los tribunales y los fondos soberanos de riqueza forman el grupo Otros y encargan trabajos especializados con exigentes requisitos de documentación. El mercado de servicios de valoración inmobiliaria se beneficia de esta combinación corporativa e institucional más amplia porque sus ingresos son más contractuales, recurrentes y resilientes a la presión de tarifas estandarizadas.

Análisis Geográfico
América del Norte
América del Norte representó el 34,5% de los ingresos en 2026, la mayor participación regional. Su ecosistema hipotecario y su madura infraestructura de cumplimiento normativo hacen de la valoración una parte requerida de muchos procesos crediticios. UAD 3.6 se volvió obligatorio para las presentaciones de tasaciones de empresas patrocinadas por el gobierno el 2 de noviembre de 2026, requiriendo datos estructurados e informes digitales más consistentes. La Organización de Mantenimiento de Estándares de la Industria Hipotecaria actualizó su especificación de servicios de propiedad y valoración para estos flujos de trabajo, mientras que el 75% de los tasadores estaban completamente preparados o en proceso de preparación para la transición en agosto de 2026. El uso de exenciones en los refinanciamientos sin extracción de efectivo está desplazando a los proveedores hacia trabajos comerciales, de infraestructura y con apoyo tecnológico especializados, mientras que los cambios propuestos en las licencias interestatales podrían ayudar con las limitaciones de capacidad.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 8,29% hasta 2032. La actividad institucional en Singapur, Australia, India, Japón y China está respaldando valoraciones relacionadas con adquisiciones, en etapa de desarrollo y periódicas de carteras. La actividad de los fondos de inversión inmobiliaria cotizados de India y las estructuras de fondos de inversión inmobiliaria de infraestructura de China requieren informes continuos de activos y carteras, incluidas las presentaciones ante la Comisión Reguladora de Valores de China. La madura base institucional de Australia y el establecido sector de fondos de inversión inmobiliaria de Japón refuerzan la necesidad de revisiones periódicas. El tamaño del mercado de servicios de valoración inmobiliaria en la región también depende de datos locales creíbles, conocimiento especializado e informes que puedan respaldar las decisiones de inversión transfronteriza.
Europa, Oriente Medio y África, y América del Sur
Europa se beneficia de la demanda institucional en el Reino Unido y Alemania. Al mismo tiempo, el estándar de sostenibilidad de la Real Institución de Agrimensores Diplomados requiere que las empresas reguladas aborden información relevante sobre medio ambiente, sociedad, gobernanza, riesgo climático y gastos de capital. La adquisición de L+P Immobilienbewertungs GmbH por parte de Newmark en agosto de 2026 refleja el valor de una cobertura europea más amplia para las asignaciones institucionales. Dubái está atrayendo a instituciones e inversores que buscan informes conformes con los estándares, y Glasgow Valuation & Advisory Services entró en la ciudad en 2026 para atender esta demanda. En América del Sur, la expansión urbana y la inversión en logística respaldan el trabajo formalizado en Brasil, Argentina y Chile, aunque la volatilidad cambiaria y las limitaciones de infraestructura limitan la capacidad a escala institucional.
Panorama Competitivo
Concentración del Mercado
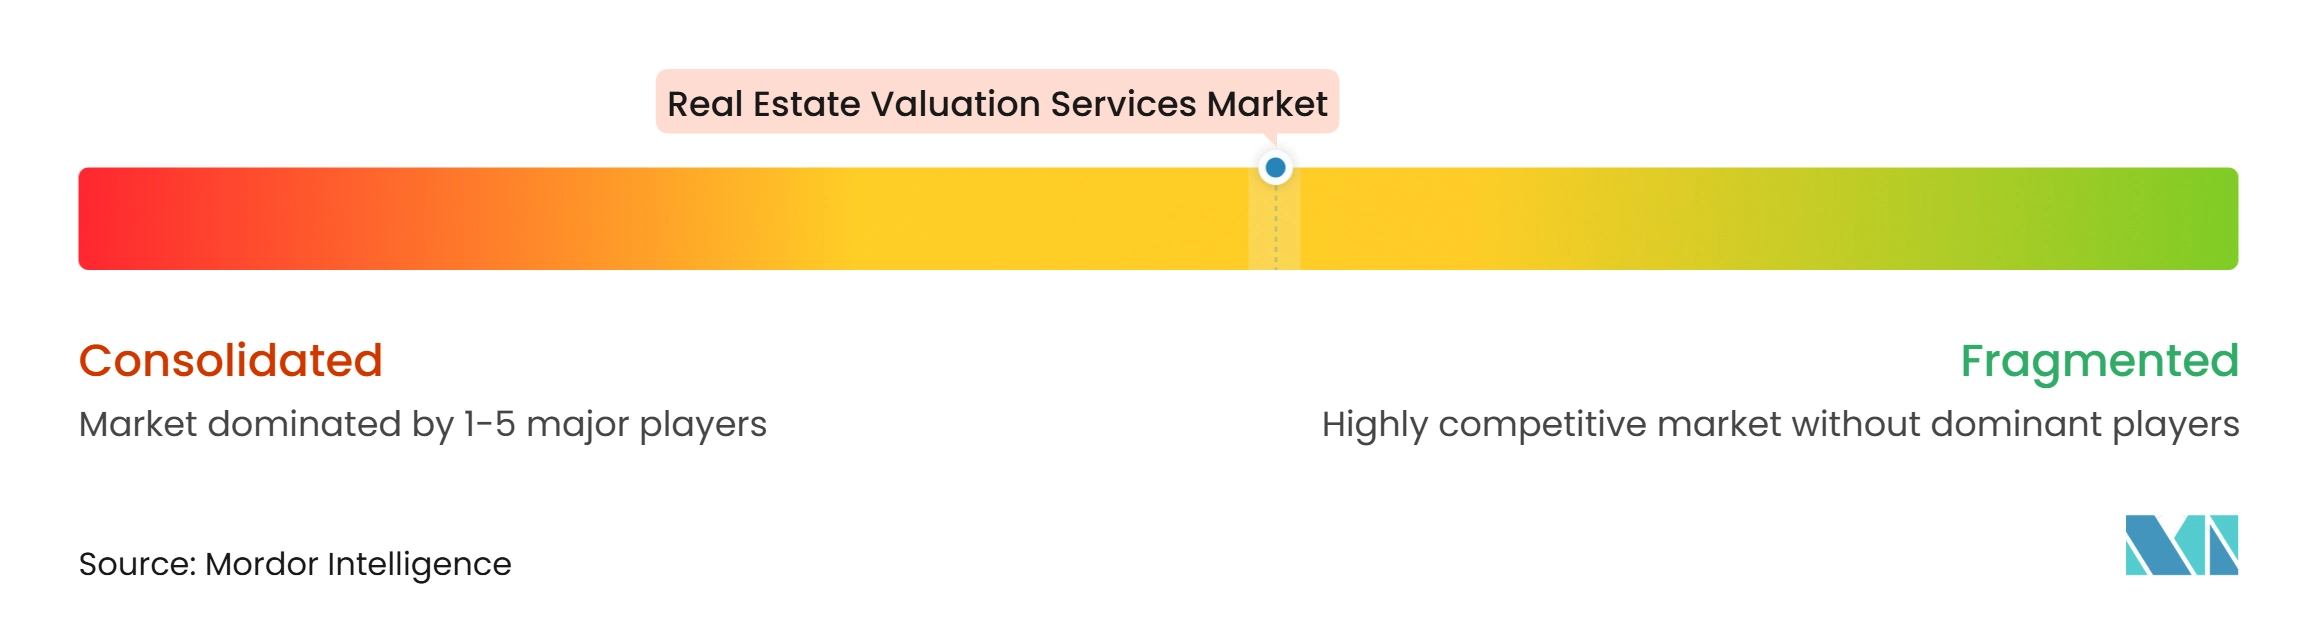
El mercado de servicios de valoración inmobiliaria está moderadamente concentrado, con plataformas diversificadas de bienes raíces comerciales que compiten junto a empresas de gestión de tasaciones, firmas de asesoría boutique y profesionales independientes. Los grandes proveedores se diferencian por su cobertura geográfica, activos de datos, experiencia especializada y flujos de trabajo consistentes para clientes institucionales. Los especialistas locales conservan un valioso conocimiento del mercado y relaciones cercanas con los clientes, pero pueden enfrentar una mayor carga cuando los clientes requieren datos estandarizados, registros de auditoría y entrega en varios mercados. La tecnología tiene mayor valor cuando mejora la recopilación, revisión, análisis e informes mientras mantiene el juicio profesional calificado en control. La guía de la Real Institución de Agrimensores Diplomados sobre inteligencia artificial confirma que la supervisión profesional sigue siendo esencial en el trabajo de agrimensura y valoración.
Kroll lanzó su Solución de Valoración Inmobiliaria en marzo de 2026, utilizando gestión de flujo de trabajo, evaluación comparativa y registros listos para auditoría para atender carteras comerciales complejas. JLL utilizó Datasense para asignaciones de préstamos comerciales e informó tiempos de entrega más rápidos para propiedades seleccionadas de oficinas, comercio minorista e industriales. Cushman & Wakefield adoptó ARGUS Intelligence para flujos de trabajo globales de valoración y rendimiento en enero de 2026. Estos ejemplos muestran por qué la transparencia de los procesos y la consistencia de los datos se están convirtiendo en parte de la oferta del mercado de servicios de valoración inmobiliaria junto con la calidad de tasación tradicional. También elevan el requisito de inversión para las empresas que persiguen grandes mandatos institucionales.
Las adquisiciones están ampliando el alcance geográfico y la capacidad especializada. Newmark completó 4 adquisiciones de valoración en 2026, incluida L+P Immobilienbewertungs GmbH en Alemania, para ampliar la cobertura para inversores institucionales, bancos y gestores de fondos. RINA Prime adquirió Gloval en España en julio de 2026 y la combinó con Prime Yield para expandir su plataforma europea. El Sudeste Asiático, los mercados del Consejo de Cooperación del Golfo, los centros de datos, la infraestructura y las propiedades de salud siguen siendo áreas donde el conocimiento operativo especializado puede crear oportunidades. Al mismo tiempo, la asociación de Dealpath con Cushman & Wakefield ilustra la creciente importancia de las plataformas de intercambio de datos.
Líderes de la Industria de Servicios de Valoración Inmobiliaria
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Savills plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Valoración Inmobiliaria Empresas cubiertas en este informe
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Savills plc
- Knight Frank LLP
- Newmark Group, Inc.
- Avison Young Inc.
- Integra Realty Resources, Inc.
- Kroll, LLC
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst & Young Global Limited
- BDO USA, P.A.
- Grant Thornton International Ltd
- Valbridge Property Advisors, Inc.
- Anarock Property Consultants Private Limited
- Stout Risius Ross, LLC
- Opteon Solutions
Desarrollos recientes de la industria en Mercado de Servicios de Valoración Inmobiliaria
- Agosto de 2026: Newmark Group, Inc. adquirió L+P Immobilienbewertungs GmbH, una firma alemana de servicios completos de valoración inmobiliaria con más de 40 profesionales que atienden a inversores institucionales, bancos y gestores de fondos en toda Europa. El acuerdo fue la 4.ª adquisición de valoración de Newmark en 2026, tras Catella Valuation Advisory en Francia, el negocio de Tasaciones Canadienses de Altus Group y einwert en Alemania.
- Julio de 2026: RINA Prime completó la adquisición de Gloval, un operador español de valoración inmobiliaria. Gloval y Prime Yield, una subsidiaria del Grupo Gloval que opera en Portugal, fueron integradas en la plataforma combinada de RINA Prime. La transacción amplió una plataforma europea de valoración basada en datos y llevó el valor de los activos monitoreados y valorados por la plataforma combinada a más de 27,5 mil millones de USD según el material fuente proporcionado.
- Mayo de 2026: Cushman & Wakefield fue designada como tasadora de la cartera del Reino Unido de SEGRO bajo un contrato de cinco años. La cartera cubría más de 27,7 millones de pies cuadrados de almacenes modernos, propiedades industriales, centros de datos y terrenos en desarrollo, incluido Slough Trading Estate, el mayor parque comercial de Europa en propiedad única. La primera valoración semestral estaba programada para junio de 2026 y se reflejó posteriormente en los informes de valoración del primer semestre de SEGRO. El mandato demostró la escala, la larga duración y la amplia cobertura de activos asociados con las asignaciones de valoración de carteras institucionales.
Alcance del Informe Global del Mercado de Servicios de Valoración Inmobiliaria
Resumen de la segmentación
| Valoración de Propiedades Residenciales |
| Valoración de Propiedades Comerciales |
| Valoración de Propiedades Industriales |
| Valoración de Terrenos |
| Otros Servicios de Valoración |
| Venta de Propiedades |
| Hipotecas y Préstamos |
| Otros |
| Personas Físicas / Hogares |
| Corporativos y PYMEs |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia - Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia - Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Propiedad | Valoración de Propiedades Residenciales | |
| Valoración de Propiedades Comerciales | ||
| Valoración de Propiedades Industriales | ||
| Valoración de Terrenos | ||
| Otros Servicios de Valoración | ||
| Por Aplicación | Venta de Propiedades | |
| Hipotecas y Préstamos | ||
| Otros | ||
| Por Tipo de Cliente | Personas Físicas / Hogares | |
| Corporativos y PYMEs | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia - Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia - Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de servicios de valoración inmobiliaria en 2032?
Se proyecta que el sector alcance los 18,3 mil millones de USD para 2032, expandiéndose a una CAGR del 6,72% de 2027 a 2032.
¿Qué tipo de propiedad lidera la demanda de valoración?
La valoración de propiedades residenciales lidera, con el 39% de los ingresos en 2026. La valoración de propiedades comerciales es la categoría de propiedad de más rápido crecimiento con una CAGR del 7,6% hasta 2032.
¿Por qué los clientes institucionales están aumentando su uso de servicios de valoración?
La presentación de informes de carteras, el seguimiento del valor liquidativo, el apoyo a auditorías y la presentación de informes financieros requieren evaluaciones inmobiliarias recurrentes y documentadas. Estas necesidades continúan incluso cuando la actividad de transacciones se desacelera.
¿Qué está cambiando en el trabajo de tasación hipotecaria en los Estados Unidos?
UAD 3.6 se volvió obligatorio para las presentaciones de tasaciones de empresas patrocinadas por el gobierno el 2 de noviembre de 2026. El requisito aumenta la necesidad de datos de propiedad estructurados, flujos de trabajo digitales y registros de revisión documentados.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,29% hasta 2032, respaldada por la inversión institucional y las necesidades continuas de presentación de informes. Las estructuras de inversión en India y China también respaldan las valoraciones periódicas de activos y carteras.
¿Cuál es la principal limitación operativa para los proveedores de valoración?
La escasez de tasadores acreditados puede alargar los tiempos de entrega y limitar la capacidad, especialmente cuando los volúmenes de préstamos y transacciones aumentan. Esto eleva el valor de los flujos de trabajo eficientes con apoyo tecnológico y la supervisión profesional.