
不動産評価サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 13.23 十億米ドル |
| 市場規模 (2032) | 18.32 十億米ドル |
| 成長率 (2027 - 2032) | 6.72 % |
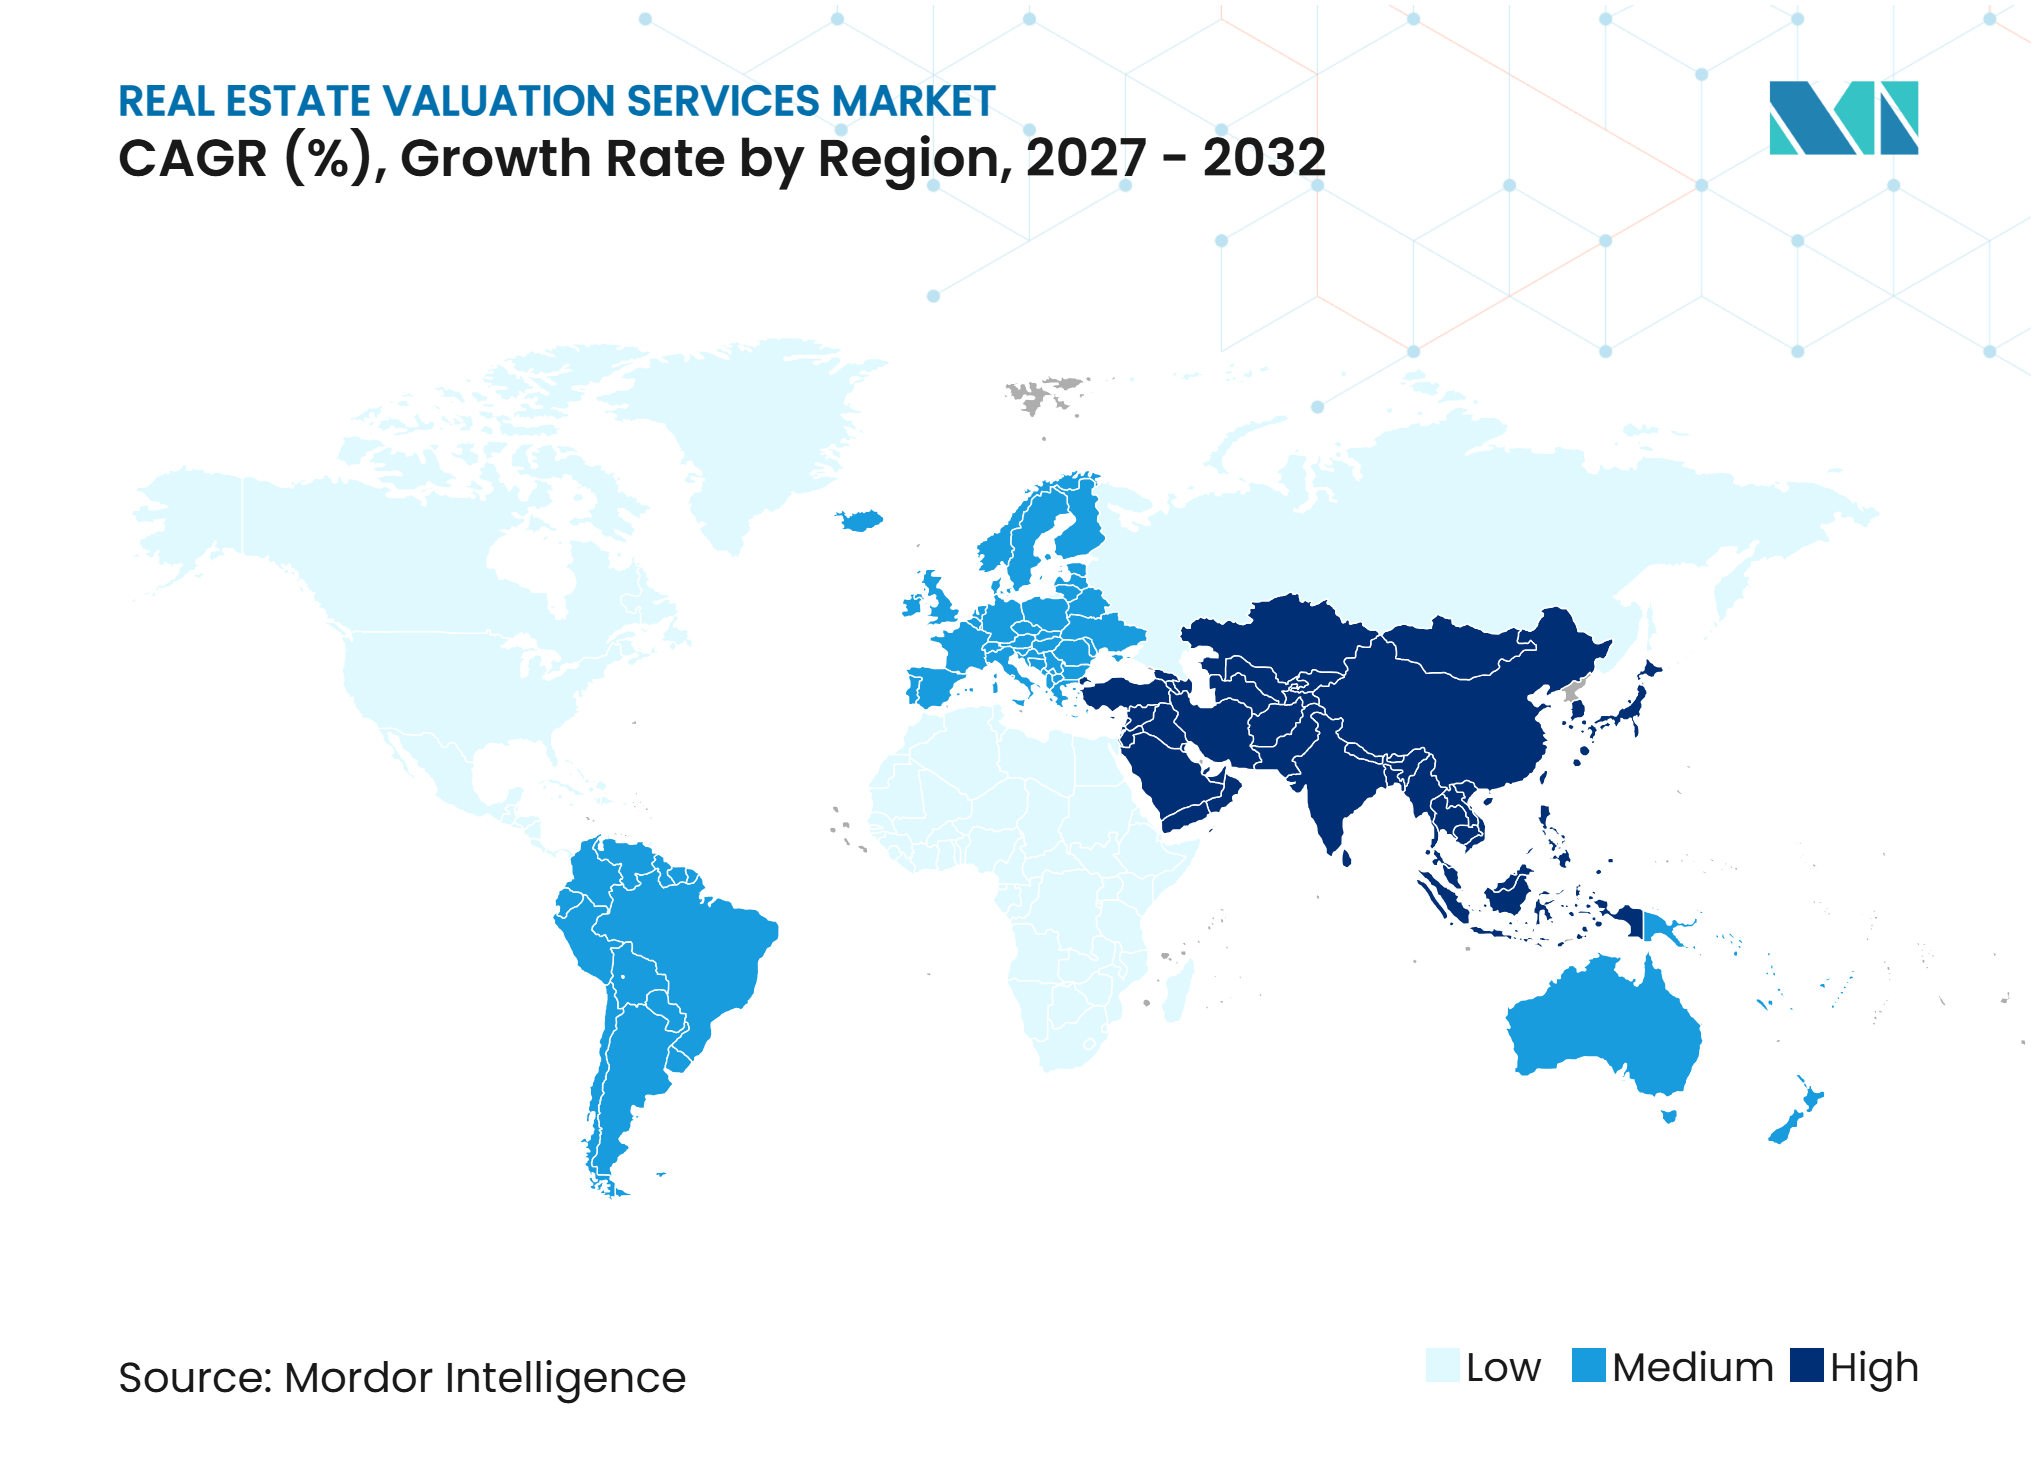
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米とヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる不動産評価サービス市場析
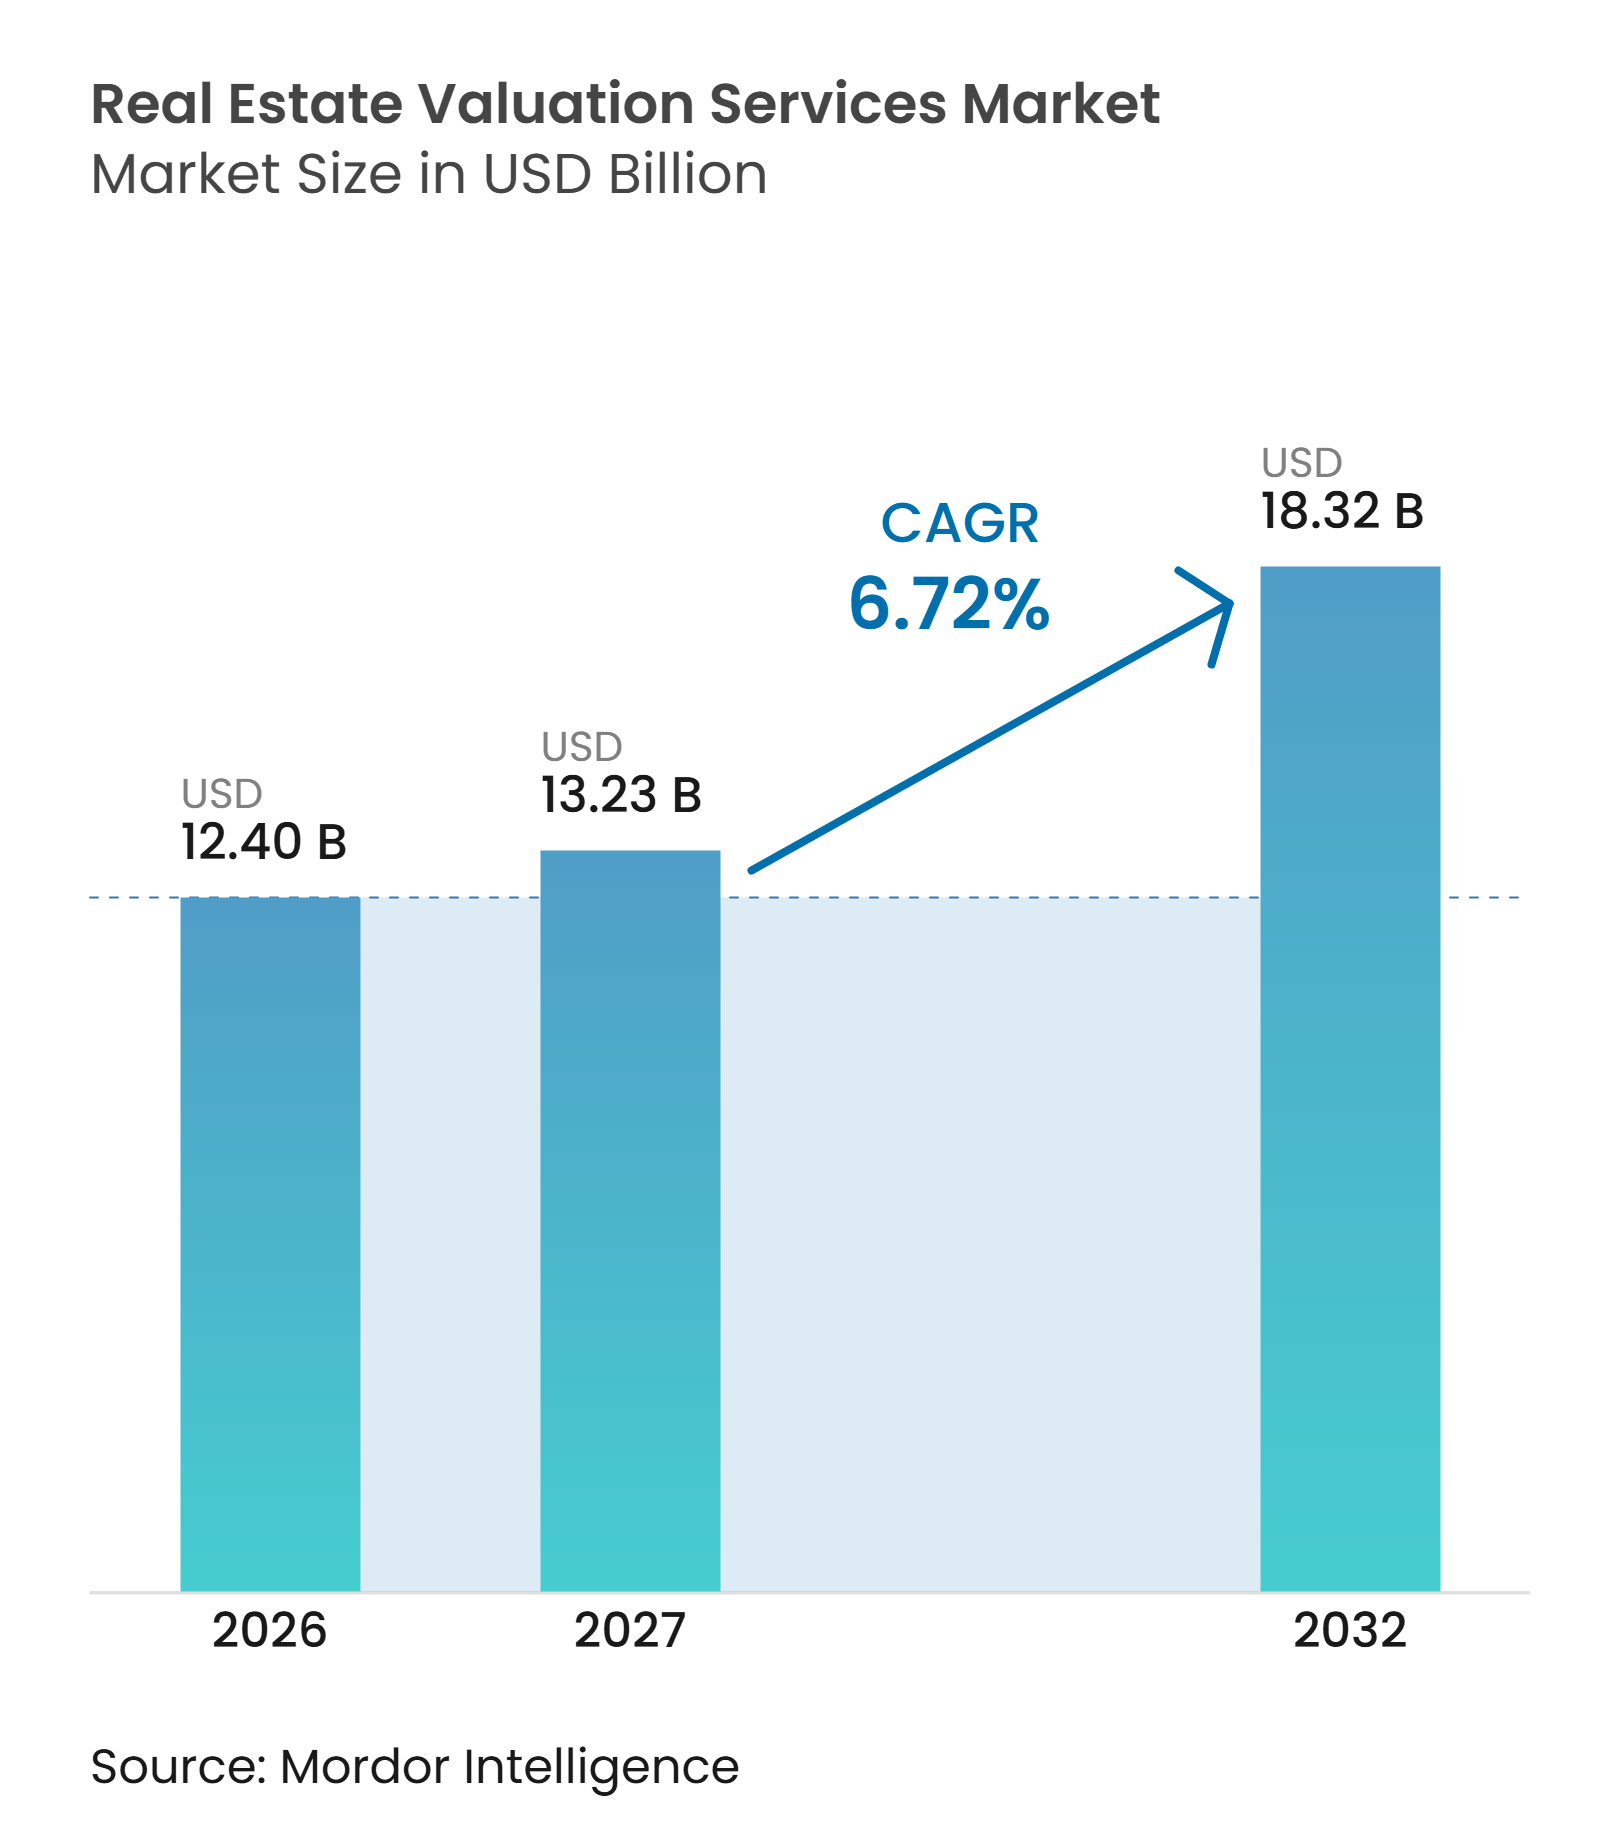
不動産評価サービス市場規模は、2026年の12.40 ビリオン 米ドル、2027年の13.23 ビリオン 米ドルから2032年までに18.32 ビリオン 米ドルに拡大し、2027年から2032年の間に6.72%のCAGRを記録すると予測されています。
不動産評価サービス市場は、報告要件、国境を越えた資本活動、およびより複雑な物件タイプにわたる専門的な鑑定業務の必要性から恩恵を受けています。標準化された監査対応ワークフローは、住宅ローンおよび機関投資家向け業務のサービス水準を引き上げています。これは、資格を持つ専門家、文書化されたプロセス、および信頼性の高いデータシステムを組み合わせたプロバイダーに有利に働きます。ポートフォリオ監視、財務報告、保険、税務、および訴訟業務が定期的な間隔で評価を必要とするため、需要は不動産取引への依存度が低下しています。標準化された住宅業務における人材不足と手数料圧力は依然として重大な制約ですが、コンプライアンス主導および専門的な業務が不動産評価サービス市場の見通しを支えています。
主要レポートのポイント
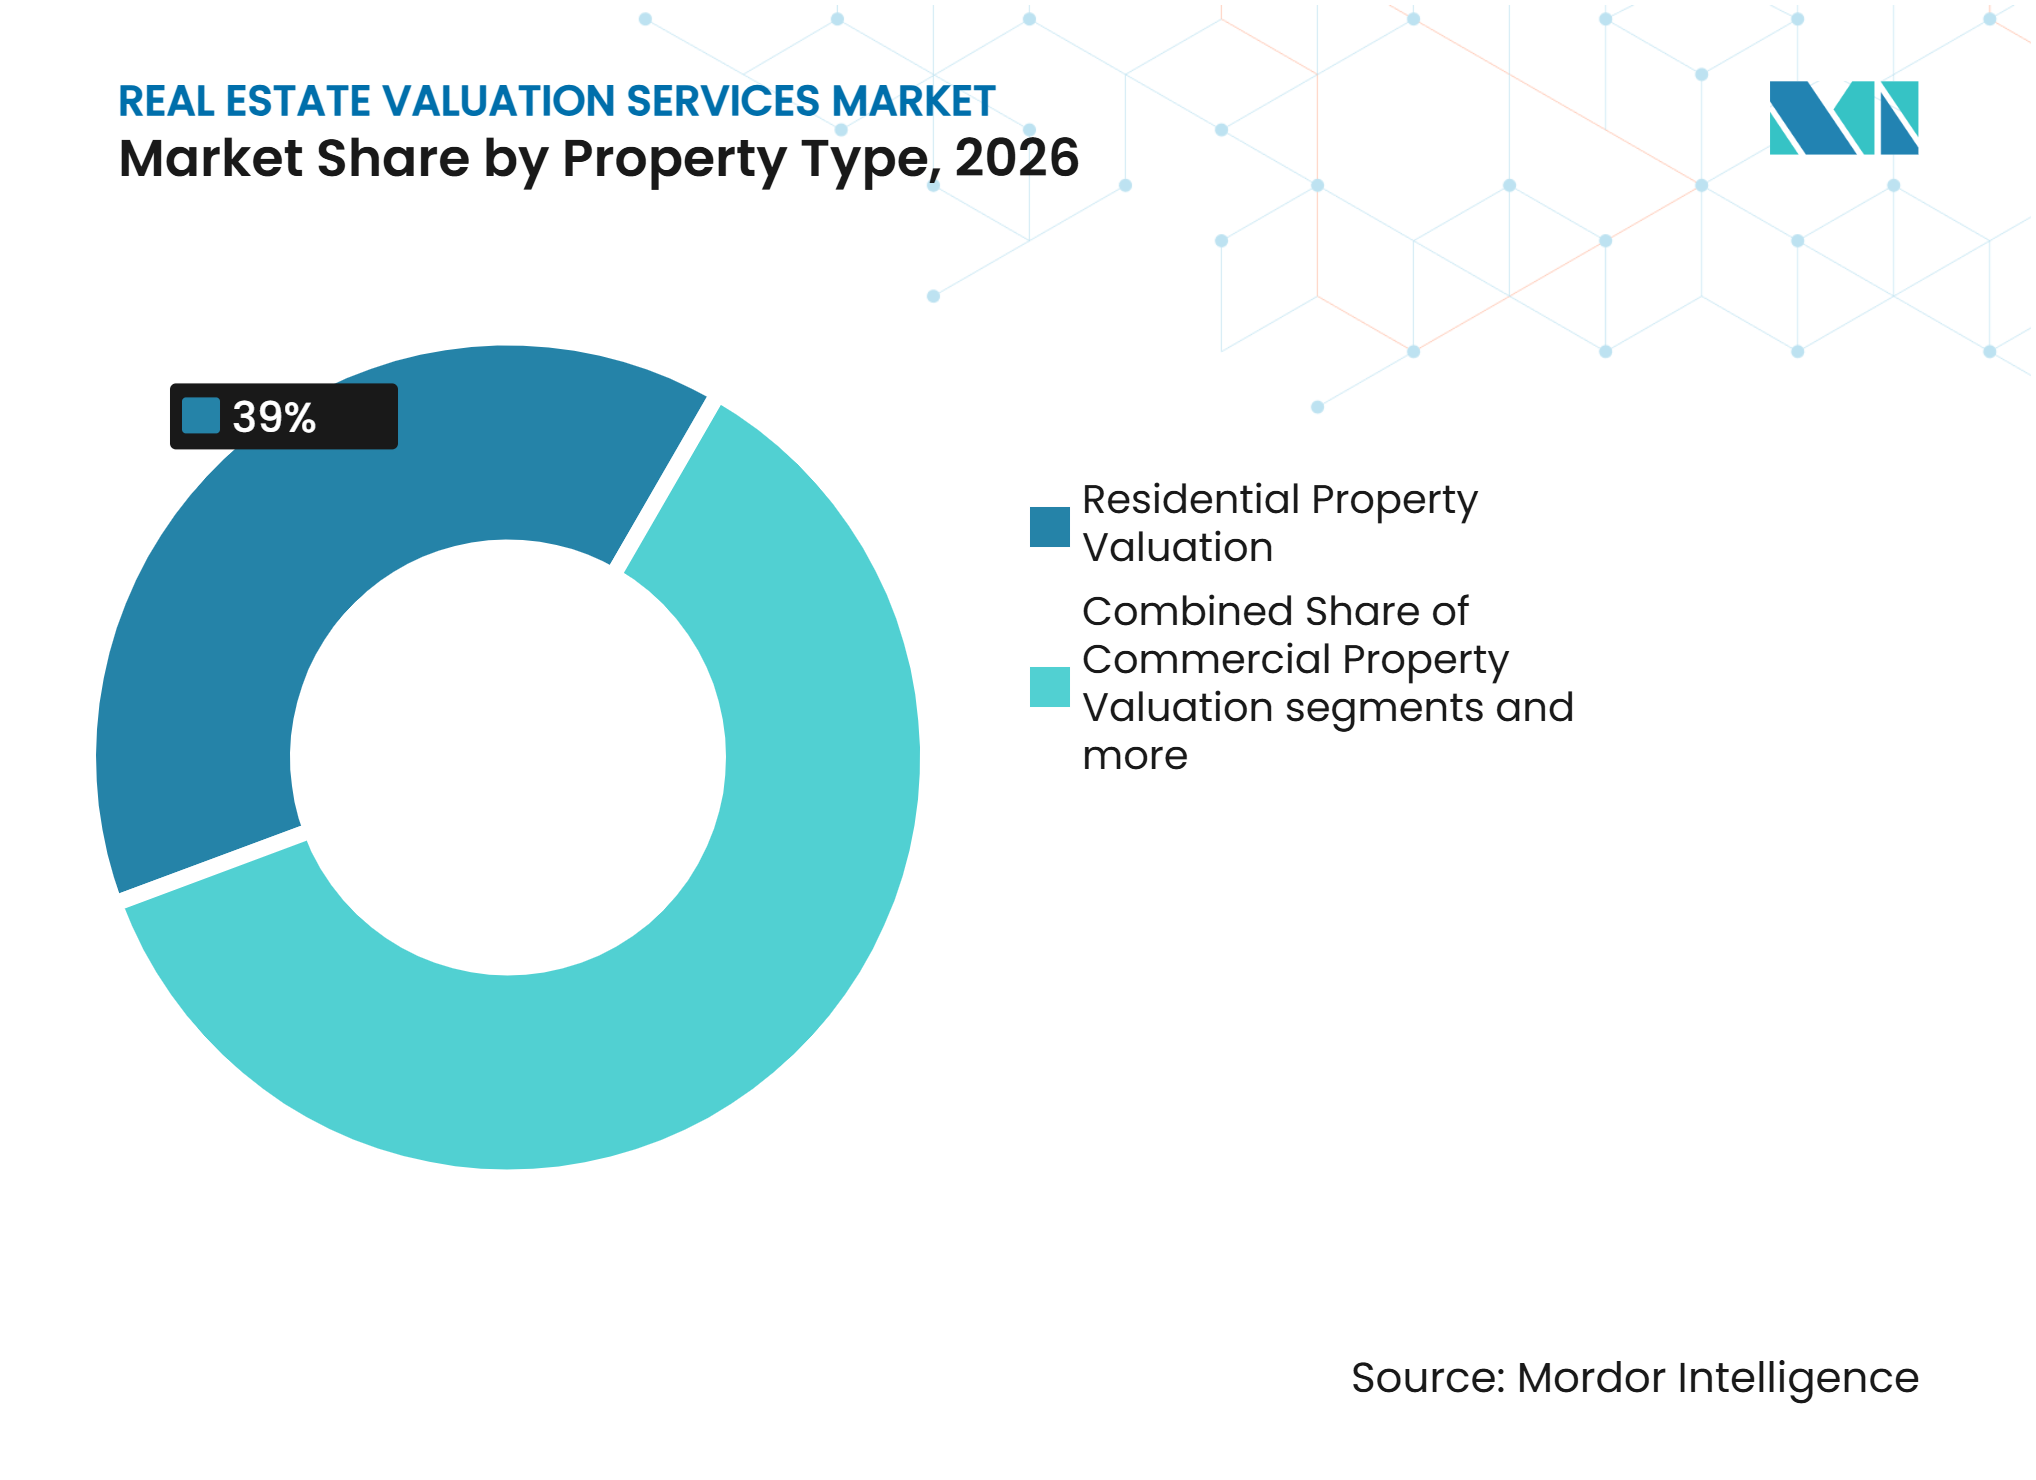
• 物件タイプ別では、住宅物件評価が2026年の不動産評価サービス市場シェアの39%を占め、商業物件評価は2032年まで7.6%のCAGRで成長すると予測されています。
• 用途別では、その他カテゴリーが2026年の不動産評価サービス市場規模の44%を占め、2032年まで7.64%のCAGRで拡大すると予測されています。
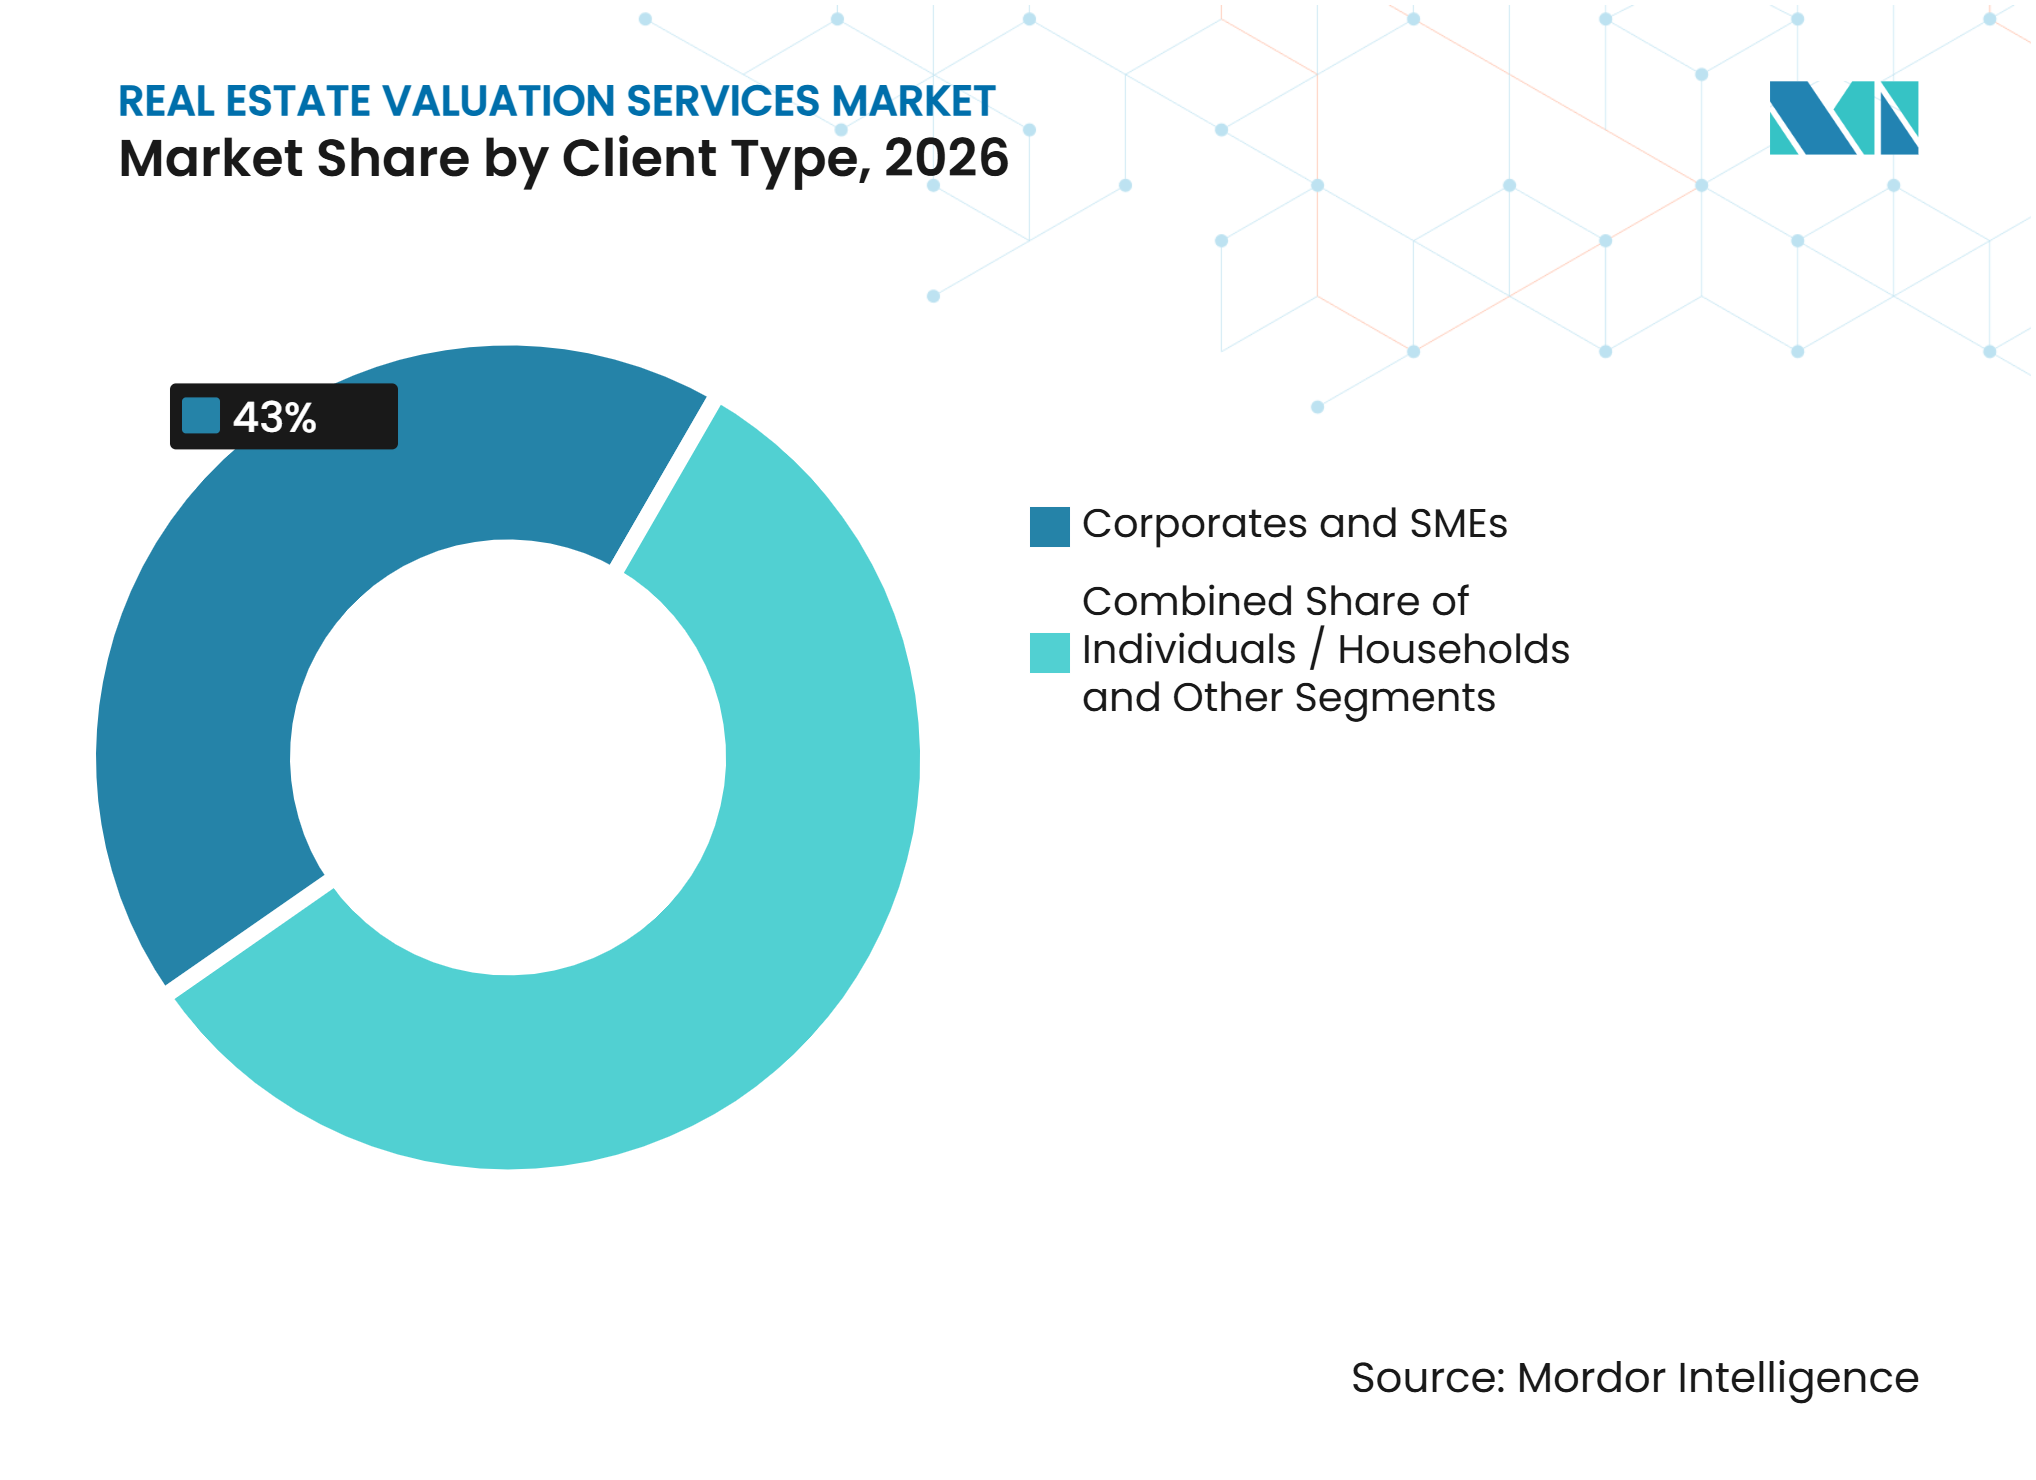
• クライアントタイプ別では、法人および中小企業が2026年の不動産評価サービス市場収益の43%を占め、2032年まで7.28%のCAGRで成長すると予測されています。
• 地域別では、北米が2026年の不動産評価サービス市場収益の34.5%を占め、アジア太平洋地域は2032年まで8.29%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
不動産評価サービス市場の促進要因影響分析*
| 促進要因 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 住宅ローンおよび融資コンプライアンス | +2.0% | 北米(欧州への波及あり) | 短期(2年以内) |
| 機関投資家向けポートフォリオ報告 | +1.5% | グローバル | 中期(2〜4年) |
| 取引および借り換え活動 | +1.3% | 北米およびアジア太平洋 | 短期(2年以内) |
| 特殊資産クラス | +1.1% | 北米、アジア太平洋、欧州 | 中期(2〜4年) |
| 透明性の高い評価規制 | +0.7% | グローバル | 長期(4年以上) |
| 気候およ移行リスクの価格設定 | +0.5% | 欧州、オーストラリア、グローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅ローンおよび融資コンプライアンスが構造的な鑑定需要を維持
2026年11月2日のUAD 3.6要件(政府支援企業向けローン申請用)は、米国の住宅鑑定業務の運営要件を変更しました。この義務は、貸し手、鑑定管理会社、および鑑定士に対して、より構造化された物件データ、デジタルワークフロー、および文書化された監査証跡を要求します。2026年8月の調査では、鑑定士の49.7%が完全に準備が整っており、25.3%が新フォーマットへの準備を積極的に進めていると回答しました[1]。従来の鑑定は、2026年2月においてファニーメイの購入ローン組成の85.7%、フレディマックの購入ローン組成の77.6%を依然として占めていました。住宅ローン業界標準維持機構はUAD 3.6向けに物件・評価データ仕様を更新し、貸し手システムおよびベンダープロセス全体に変更を拡大しました。不動産評価サービス市場は、これらの基準に一貫して対応できる企業に対して、コンプライアンスに敏感な業務のより大きなシェアを向けています。
機関投資家向けポートフォリオ報告が継続的な収益を構築
永続型ファンド、純資産価値ビークル、およびプライベートウェルス構造は、商業用不動産保有の定期的かつ透明性の高い評価を必要とします。これらの業務は、個々の取得、処分、または借り換え決定に縛られない収益を生み出します。機関投資家向けのユースケースには、正式な報告、監査サポート、継続的なベンチマーキング、および投資家や監査人がレビューできるワークフロー記録が含まれます。Krollは2026年3月に不動産評価ソリューションを導入し、ポートフォリオワークフロー管理、標準化されたベンチマーキング、および監査対応文書を組み合わせました。この動きは、物件が所有者を変えるときだけに発注される評価ではなく、継続的なポートフォリオ監視への需要を反映しています。この業務は不動産評価サービス市場内でより継続的な収益基盤を支え、一貫した文書化の重要性を高めています。
取引および借り換え活動が業務量を形成
不動産投資および借り換え活動は、特に北米および主要なアジア太平洋投資センターにおいて、鑑定発注のタイミングに引き続き影響を与えています。キャッシュアウト借り換えは、2026年2月においてフレディマックで70.8%、ファニーメイで73.4%という高い完全鑑定完了率を維持しました。この活動は、ノーキャッシュアウト借り換えで鑑定免除がより広く使用される場合でも、信頼性の高い業務源を引き続き提供しています。国境を越えた取得および開発資金調達も、引受、取得、および定期的なポートフォリオレビューの際に正式な報告書を必要とします。機関投資家向けの監視および報告業務が変化する金利条件を通じて継続するため、取引と収益の関係は現在ではより間接的になっています。不動産評価サービス市場は、その結果として取引活動を唯一の需要源ではなく重要な業務量ドライバーとして扱ています。
特殊資産クラスがエンゲージメントの複雑性を高める
データセンター、インフラ施設、およびライフサイエンス物件は、標準的な比較売買分析ではほとんど把握されない情報を必要とします。これらの評価は、電力供給、水へのアクセス、ラック密度、スケーラビリティ、接続性、運用パフォーマンス、およびテナント契約に依存する場合があります。Krollは2026年に人工知能データセンター施設の評価における主要要素としてこれらの考慮事項を特定しました。JLLは、そのDatasenseツールが特定の商業融資業務のターンアラウンドタイムを15日から最短5時間に短縮したと報告しました。英国王立公認測量士協会も測量における人工知能使用に関するグローバル基準を発行し、技術が専門的判断を置き換えるのではなく支援することを要求しています[2]。これらの要件は、特に物件固有および運用上の専門知識を持つ企業にとって、不動産評価サービス市場においてより高付加価値の業務の余地を生み出しています。
不動産評価サービス市場の抑制要因影響分析*
| 抑制要因 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 取引量の景気循環性 | -0.9% | 北米および欧州 | 短期(2年以内) |
| 資格を持つ評価士の不足 | -0.7% | 北米(グローバルへの波及あり) | 中期(2〜4年) |
| 薄い取引資産のデータギャップ | -0.5% | アジア太平洋および中東・アフリカ | 長期(4年以上) |
| 標準化された業務からの手数料圧力 | -0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
取引量の景気循環性が収益の変動性をもたらす
機関投資家向けの継続的な業務がある程度の保護を提供しているものの、評価発注は融資活動および不動産取引の変化にさらされています。借入条件が厳しくなる時期には、貸し手はより厳格な引受を適用し、不動産取引が鈍化する可能性があります。鑑定免除は、2026年2月においてフレディマックのノーキャッシュアウト借り換えの47.6%、ファニーメイの47.4%を占めていました。借り換えの回復は、従来の鑑定収益の同水準への直接的な転換を意味しません。機関投資家向け報告、コンプライアンス業務、および専門資産能力を持つプロバイダーは、取引活動が弱まった際により幅広い業務セットを持っています。住宅ローン業務に集中している企業は、不動産評価サービス市場における短期的な業務量変化により多くさらされています。
資格を持つ評価士の不足が能力を制限
縮小する労働力はターンタイムを長引かせ、プロバイダーが追加業務を受け入れる能力を制限する可能性があります。政府支援企業向けローンを生産する米国の現役鑑定士数は2021年から2026年の間に26%減少し、2026年には29,400人の現役実務者が残っています[3]。鑑定協会よび鑑定財団は、現場鑑定士の23%〜25%がUAD 3.6フォーマットを採用するよりも退職を選ぶ可能性があると示しました。商業鑑定のターンタイムは、2026年の低業務量条件下で平均13〜14営業日でした。より強い業務量サイクルは、この不足を貸し手および投資家のタイムラインにおいてより顕在化させる可能性があります。鑑定資格委員会は、そのライセンスおよび参入基準が将来の専門家パイプラインに影響を与えるため、引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
住宅業務が規模を提供し、商業業務がより速く成長住宅物件評価は2026年の収益の39%を占め、最大の物件カテゴリーとなっています。北米および欧州の住宅ローン組成において、貸し手が融資前に担保を確認することが求められるため、大規模な業務基盤を提供しています。標準的な完全鑑定は、2026年において政府支援企業の購入ローンの相当なシェアに対する主要な確認方法であり続けました。不動産評価サービス市場は、住宅手数料が一般的に複雑な商業業務よりも低いにもかかわらず、この業務量に依しています。UAD 3.6は、一貫した物件データ、文書化された報告、および貸し手対応の納品に対する期待を高めています。これらの条件は、信頼性の高いワークフローおよびスケールで品質を維持できるプロバイダーにより大きな価値を置いています。
商業物件評価は2032年まで7.6%のCAGRで拡大すると予測されており、物件タイプの中で最も速い成長率です。商業業務の不動産評価サービス市場規模は、専門的な手法と定期的な報告を必要とする物流、オフィス、およびオルタナティブ資産への投資によって支えられています。商業鑑定は、これらの要因が業務に影響を与える場合、サステナビリティ情報および物理的な気候リスクを考慮する必要がある場合があります。工業資産は製造業の多様化とデータセンター開発を通じて需要が高まっており、高成長のアジア太平洋市場における都市拡大と開発パイプラインが土地業務を支えています。ホスピタリティ、ヘルスケア、およびインフラ保有も、複雑な運用前提を評価できるアドバイザーを必要としています。このシフトは、業務あたりり高い収益をもたらし、住宅ローン業務への依存を低減する技術的に要求の高いエンゲージメントに向けてより多くの業務をもたらしています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
報告および監視業務が収益をリードその他の用途カテゴリーは2026年の収益の44%を占め、最大の用途グループでした。機関投資家向け純資産価値監視、財務報告、保険、税務評価、遺産決済、および訴訟関連評価が含まれます。この幅広い活動により、不動産評価サービス市場の収益は個々の不動産売買のタイミングへの依存度が低くなっています。投資家、監査人、保険会社、裁判所、および税務当局は異なる決定のめに文書化された価値を必要とし、繰り返し可能な業務を生み出しています。住宅ローンおよび融資の用途は、貸し手の要件が完全かつ一貫した報告書を要求するため、北米において重要な発注源であり続けています。不動産売買業務は活発な投資場所において引き続き関連性がありますが、完全な需要基盤を定義するものではありません。
その他カテゴリーは2032年まで7.64%のCAGRで成長すると予測されています。永続型ファンドおよび純資産価値ビークルは四半期ごとまたはより頻繁なレビューを必要とし、正式かつポートフォリオレベルの業務の定期的なスケジュールを支えています。国際財務報告基準の公正価値要件は、貸借対照表に不動産を計上する組織に対して独立した監査対応評価を支援しています。保険業務は、所有者と保険会社が気候エクスポージャーを再調達価値および市場価値要因とともに考慮するにつれてより複雑になっています。2026年の調査では、不動産投資家の40%が気候リスクを資産価値に対する最大の脅威の一つとして特定しました。不動産評価サービス市場は、その結果とてこれらの非取引的な用途を偶発的なコストではなく継続的なガバナンス要件として扱っています。
クライアントタイプ別:
法人および中小企業が需要を牽引法人および中小企業は2026年の収益の43%を生み出し、最大のクライアントシェアを占めました。財務管理、ポートフォリオ管理、合併・買収デューデリジェンス、融資サポート、および財務監査のために報告書を委託しています。不動産担保または重要な所有・リース資産を保有する組織は、貸し手、取締役会、および監査人に対して文書化できる評価を必要としています。これは住宅取引のみに依存しない定期的な需要を支えています。不動産評価サービス産業は、財務報告要件に沿った資産レベルの報告書、ポートフォリオレビュー、およびアドバイザリー業務を通じてこれらのクライアントにサービスを提供しています。複数拠点のポートフォリオも複数の場所にわたる一貫した納品の価値を高めています。
法人および中小企業は2032年まで7.28%のCAGRで成長すると予測されており、最も速く成長するクライアントカテゴリーとなってます。拡大する企業不動産ポートフォリオと財務報告ニーズが予測される成長を支えています。資産集約型企業は、不動産を担保として使用する場合や不動産ポジションを投資家や監査人に提示する場合に信頼性の高い価値を必要としています。個人および世帯クライアントは住宅ローンおよび遺産関連業務を通じて引き続き重要ですが、その発注は借入条件とより直接的に変化します。公共機関、保険会社、裁判所、および政府系ファンドがその他グループを形成し、要求の厳しい文書化要件を持つ専門業務を委託しています。不動産評価サービス市場は、その収益がより契約的で、継続的で、標準化された手数料圧力に対して回復力があるため、この幅広い法人および機関投資家ミックスから恩恵を受けています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の収益の34.5%を占め、最大の地域シェアを持っています。その住宅ローンエコシステムと成熟したコンプライアンスインフラにより、評価は多くの融資プロセスの必須部分となっています。UAD 3.6は2026年11月2日に政府支援企業の鑑定申請に対して義務化され、構造化されたデータとより一貫したデジタル報告を要求しています。住宅ローン業界標準維持機構はこれらのワークフロー向けに物件・評価サービス仕様を更新し、2026年8月には鑑定士の75%が移行に完全に準備が整っているか準備中でした。ノーキャッシュアウト借り換えにおける免除の使用は、プロバイダーを専門的な商業、インフラ、および技術支援業務に向けてシフトさせており、提案されている州間ライセンス変更が能力制約の解消に役立つ可能性があります。
アジア太平洋
アジア太平洋は2032年まで8.29%のCAGRで成長すると予測されています。シンガポール、オーストラリア、インド、日、および中国における機関投資家活動が、取得関連、開発段階、および定期的なポートフォリオ評価を支えています。インドの上場不動産投資信託活動および中国のインフラ不動産投資信託構造は、中国証券監督管理委員会への申告を含む継続的な資産およびポートフォリオ報告を必要としています。オーストラリアの成熟した機関投資家基盤と日本の確立された不動産投資信託セクターが定期的なレビューの必要性を強化しています。地域における不動産評価サービス市場規模は、信頼性の高いローカルデータ、専門知識、および国境を越えた投資決定を支援できる報告にも依存しています。
欧州、中東・アフリカ、および南米
欧州は英国およびドイツにおける機関投資家需要から恩恵を受けています。同時に、英国王立公認測量士協会のサステナビリティ基準は、規制対象企業に対して関連する環境・社会・ガバナンス、気候リスク、および資本支出情報への対応を要求しています。Newmarkの2026年8月のL+P Immobilienbewertungs GmbH買収は、機関投資家向け業務における欧州全体のカバレッジの価値を映しています。ドバイは基準準拠の報告書を求める機関投資家や投資家を引き付けており、Glasgow Valuation & Advisory Servicesがこの需要に応えるために2026年に同市に参入しました。南米では、都市拡大と物流投資がブラジル、アルゼンチン、チリにおける正式化された業務を支えていますが、通貨の変動性とインフラの制約が機関投資家規模の能力を制限しています。
競合環境
市場集中度
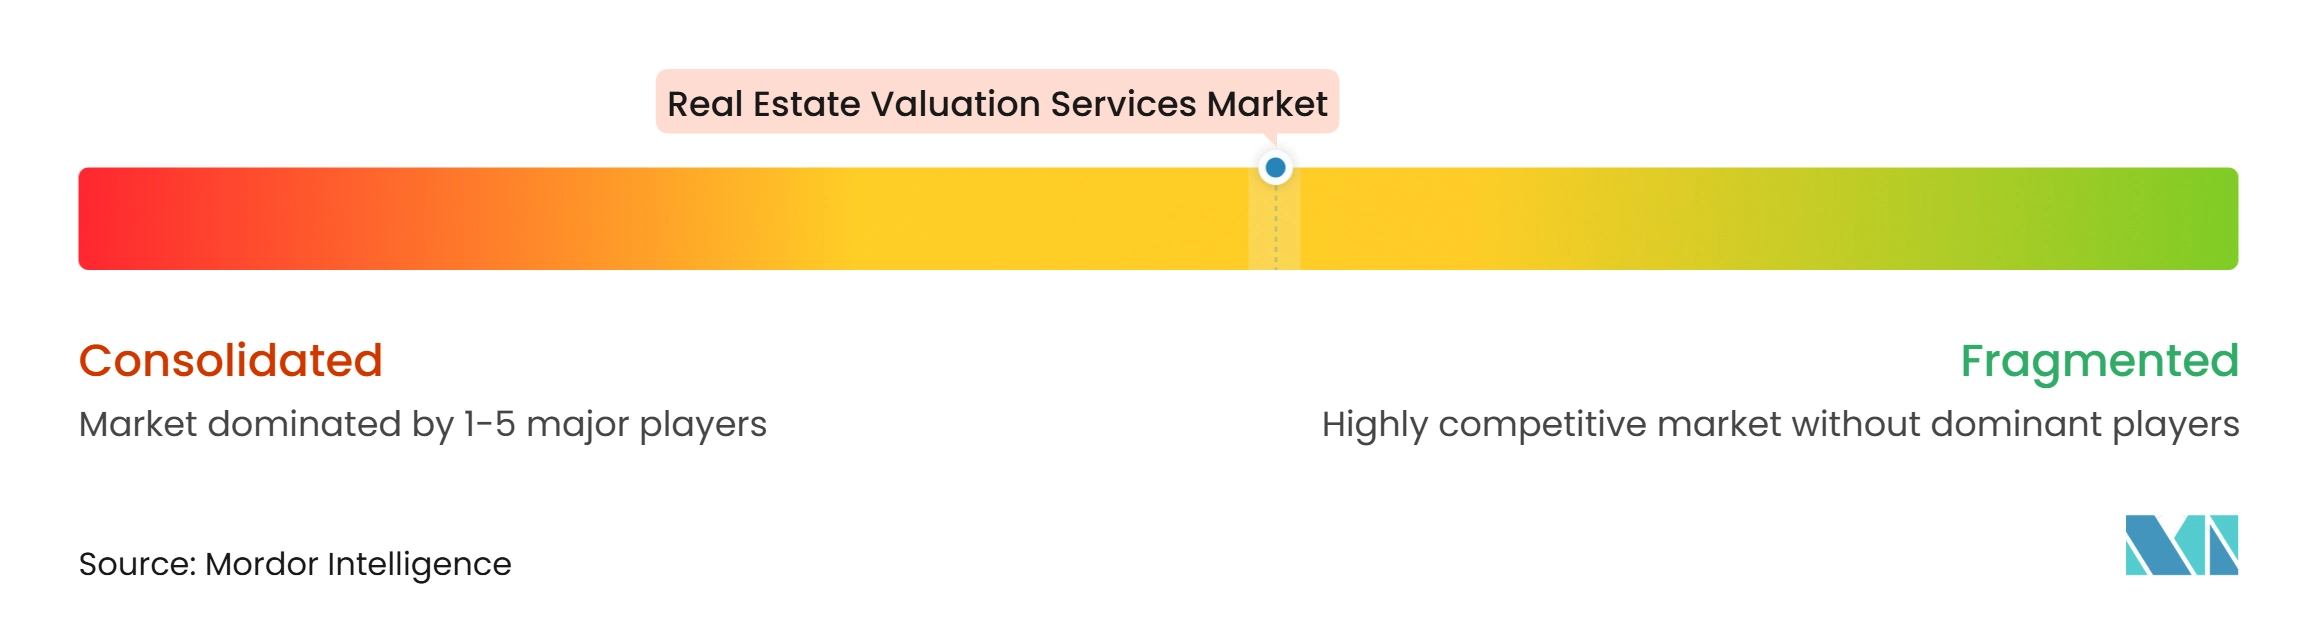
不動産評価サービス市場は中程度に集中しており、多角化した商業用不動産プラットフォームが鑑定管理会社、ブティック型アドバイザリー企業、および独立した実務者と競合しています。大手プロバイダーは地理的カバレッジ、データ資産、専門的な専門知識、および機関投資家クライアント向けの一貫したワークフローによって差別化しています。地域の専門家は貴重な市場知識と緊密なクライアント関係を維持していますが、クライアントが複数の市場にわたる標準化されたデータ、監査記録、および納品を要求する場合により大きな負担に直面する可能性があります。テクノロジーは、資格を持つ専門家の判断を管理下に置きながら収集、レビュー、分析、および報告を改善する場合により大きな価値を持ちます。英国王立公認測量士協会の人工知能に関するガイダンスは、測量および評価業務において専門家の監督が引き続き不可欠であることを確認しています。
Krollは2026年3月に不動産評価ソリューションを立ち上げ、ワークフロー管理、ベンチマーキング、および監査対応記録を使用して複雑な商業ポートフォリオにサービスを提供しています。JLLは商業融資業務にDatasenseを使用し、選択されたオフィス、小売、および工業物件のターンアラウンドの高速化を報告しました。Cushman & Wakefieldは2026年1月にグローバルな評価およびパフォーマンワークフロー向けにARGUS Intelligenceを採用しました。これらの例は、プロセスの透明性とデータの一貫性が従来の鑑定品質と並んで不動産評価サービス市場のオファーの一部になりつつある理由を示しています。また、大規模な機関投資家向けマンデートを追求する企業の投資要件も高めています。
買収は地理的リーチと専門的な能力を拡大しています。Newmarkは2026年に4件の評価買収を完了し、機関投資家、銀行、およびファンドマネージャーのカバレッジを拡大するためにドイツのL+P Immobilienbewertungs GmbHを含めました。RINA Primeは2026年7月にスペインのGlovalを買収し、欧州プラットフォームを拡大するためにPrime Yieldと統合しました。東南アジア、湾岸協力会議市場、データセンター、インフラ、およびヘルスケア物件は、専門的な運用知識が機会を生み出せる分野であり続けています。同時に、DealPathとCushman & Wakefieldのパートナーシップはデータ共有プラットフォームの重要性の高まりを示しています。
不動産評価サービス産業リーダー
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Savills plc
- 注:主要企業の掲載順は順位を示すものではありません。
不動産評価サービス市場 このレポートでカバーされる企業
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Savills plc
- Knight Frank LLP
- Newmark Group, Inc.
- Avison Young Inc.
- Integra Realty Resources, Inc.
- Kroll, LLC
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst & Young Global Limited
- BDO USA, P.A.
- Grant Thornton International Ltd
- Valbridge Property Advisors, Inc.
- Anarock Property Consultants Private Limited
- Stout Risius Ross, LLC
- Opteon Solutions
最近の産業開発事情 不動産評価サービス市場
- 2026年8月:Newmark Group, Inc.はドイツのフルサービス不動産評価会社であるL+P Immobilienbewertungs GmbHを買収しました。同社は欧州全体の機関投資家、銀行、およびファンドマネージャーにサービスを提供する40名以上の専門家を擁しています。この取引は、フランスのCatella Valuation Advisory、Altus GroupのカナダAppraisals事業、およびドイツのeinwertに続く、Newmarkの2026年における4件目の評価買収でした。
- 2026年7月:RINA Primeはスペインの不動産評価事業者であるGlovalの買収を完了しました。GlovalおよびポルトガルでGlovalグループの子会社として事業を展開するPrime Yieldは、統合されたRINA Primeプラットフォームに組み込まれました。この取引により、データ主導の欧州評価プラットフォームが拡大し、提供された情報源によると、統合プラットフォームが監視・評価する資産価値は27.5 ビリオン 米ドル超となりました。
- 2026年5月:Cushman & Wakefieldは5年間の契約のもとSEGROの英国ポートフォリオの評価者として任命されました。ポートフォリオは、欧州最大の単一所有権の取引団地であるSlough Trading Estateを含む2,770万平方フィート超の現代的な倉庫、工業物件、データセンター、および開発用地をカバーしていました。最初の半年ごとの評価は2026年6月に予定され、その後SEGROの半期評価報告に反映されました。このマンデートは、機関投資家向けポートフォリオ評価業務に関連する規模、長期間、および幅広い資産カバレッジを示しました。
世界の不動産評価サービス市場レポートスコープ
セグメンテーション概要
| 住宅物件評価 |
| 商業物件評価 |
| 工業物件評価 |
| 土地評価 |
| その他の評価サービス |
| 不動産売買 |
| 住宅ローンおよび融資 |
| その他 |
| 個人・世帯 |
| 法人・中小企業 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アリカその他 |
| 物件タイプ別 | 住宅物件評価 | |
| 商業物件評価 | ||
| 工業物件評価 | ||
| 土地評価 | ||
| その他の評価サービス | ||
| 用途別 | 不動産売買 | |
| 住宅ローンおよび融資 | ||
| その他 | ||
| クライアントタイプ別 | 個人・世帯 | |
| 法人・中小企業 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アリカその他 | ||
レポートで回答される主要な質問
2032年の不動産評価サービス市場の予測規模は?
このセクターは2032年までに183億米ドルに達し、2027年から2032年にかけて6.72%のCAGRで拡大すると予測されています。
どの物件タイプが評価需要をリードしていますか?
住宅物件評価がリードしており、2026年の収益の39%を占めています。商業物件評価2032年まで7.6%のCAGRで最も速く成長する物件カテゴリーです。
機関投資家が評価サービスの利用を増やしている理由は何ですか?
ポートフォリオ報告、純資産価値監視、監査サポート、および財務報告は、定期的かつ文書化された不動産評価を必要とします。これらのニーズは取引活動が鈍化しても継続します。
米国の住宅ローン鑑定業務で何が変わっていますか?
UAD 3.6は2026年11月2日に政府支援企業の鑑定申請に対して義務化されました。この要件により、構造化された物件データ、デジタルワークフロー、および文書化されたレビュー証跡の必要性が高まっています。
どの地域が最も速く成長すると予測されていますか?
アジア太平洋は機関投資家による投資と継続的な報告ニーズに支えられ、2032年まで8.29%のCAGRで成長すると予測されています。インドおよび中国の投資構造も定期的な資産およびポートフォリオ評価を支えています。
評価プロバイダーにとっての主な運用上の制約は何ですか?
資格を持つ評価士の不足は、特に融資および取引量が増加する際に、ターンアラウンドイムを長引かせ、能力を制限する可能性があります。これにより、効率的な技術支援ワークフローと専門家の監督の価値が高まっています。