
Marktgröße und Marktanteil für Immobilienbewertungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 13.23 Milliarden US-Dollar |
| Marktgröße (2032) | 18.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.72 % |
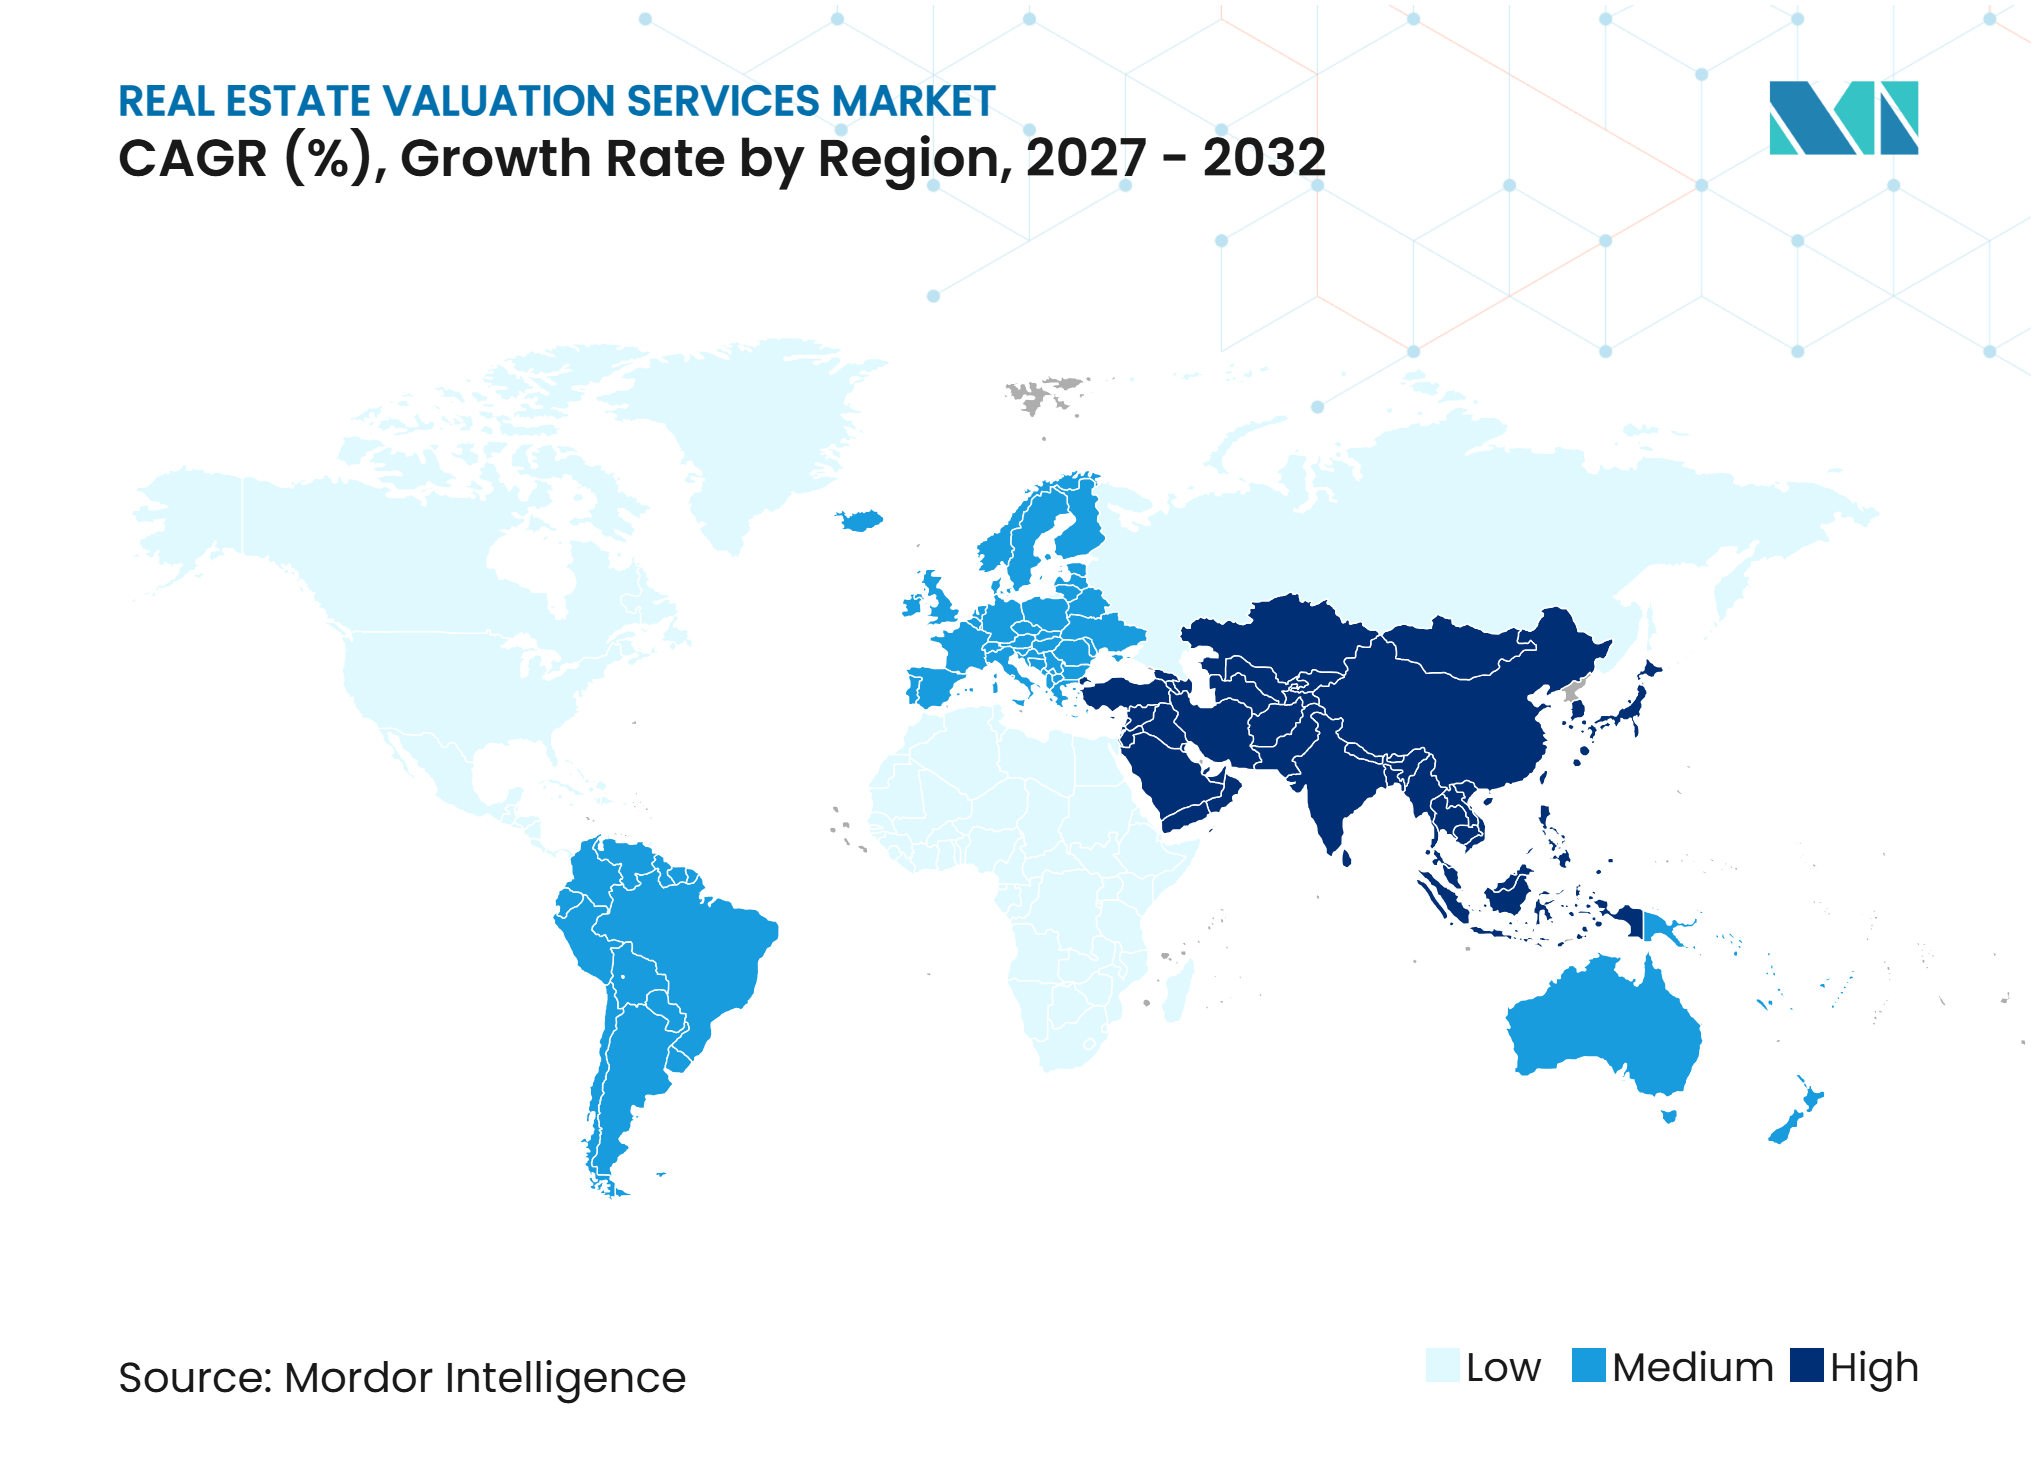
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika und Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Immobilienbewertungsdienstleistungen von Mordor Intelligence
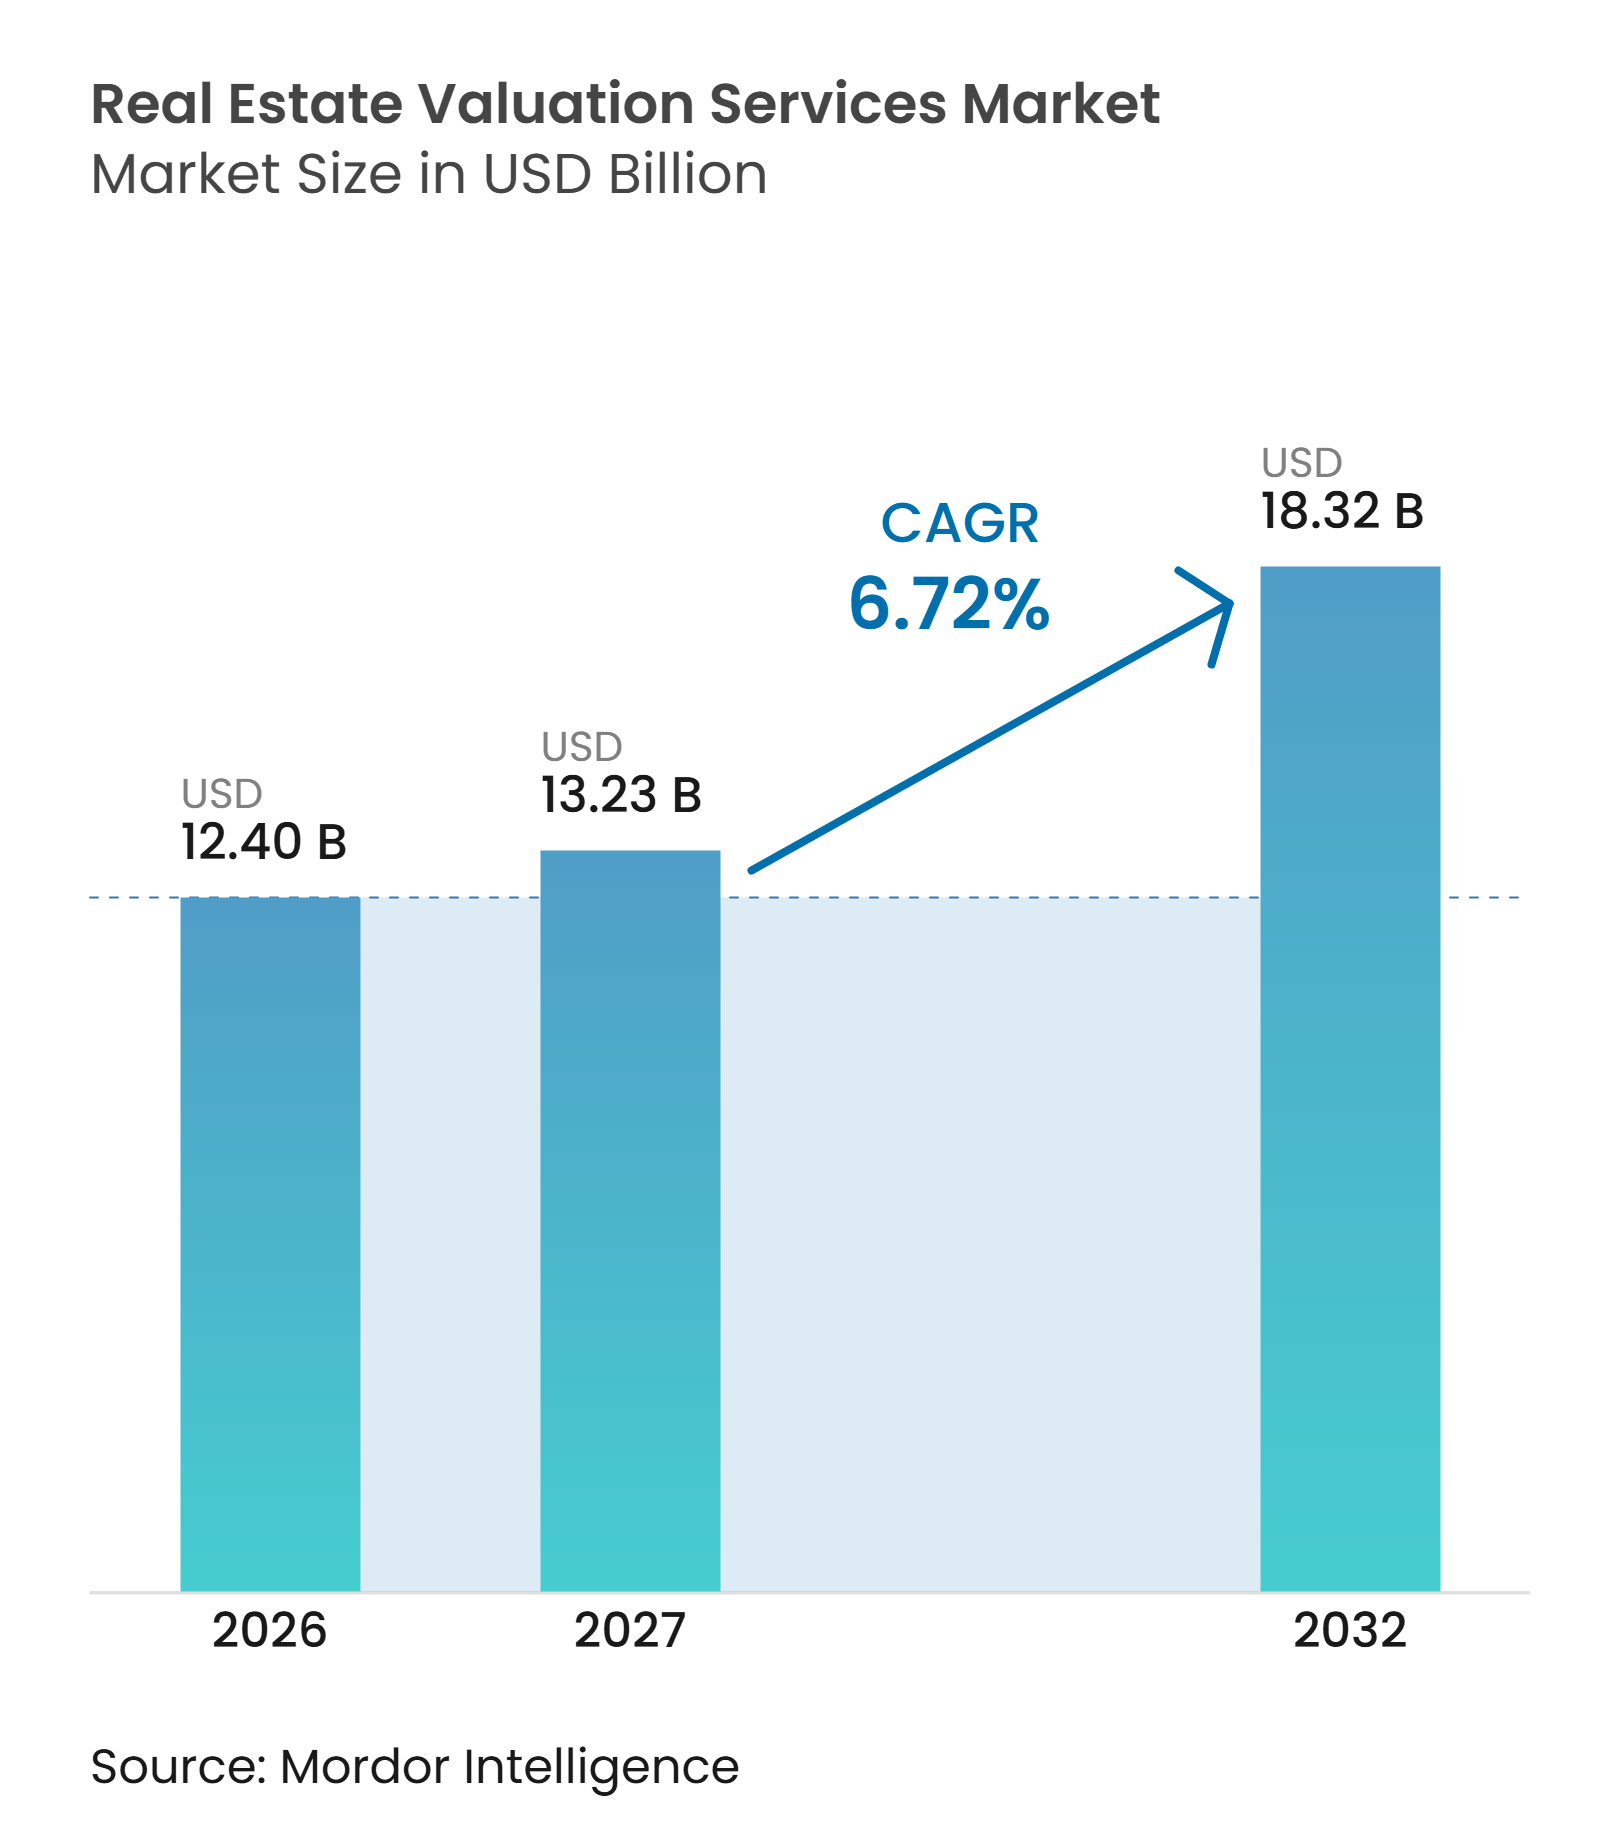
Die Marktgröße für Immobilienbewertungsdienstleistungen wird voraussichtlich von 12,40 Milliarden USD im Jahr 2026 und 13,23 Milliarden USD im Jahr 2027 auf 18,32 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,72 % verzeichnen.
Der Markt für Immobilienbewertungsdienstleistungen profitiert von Berichtspflichten, grenzüberschreitenden Kapitalaktivitäten und dem Bedarf an spezialisierter Bewertungsarbeit für komplexere Immobilientypen. Standardisierte, prüfungsfähige Arbeitsabläufe erhöhen die Dienstleistungsanforderungen für Hypotheken- und institutionelle Aufträge. Dies begünstigt Anbieter, die qualifizierte Fachleute, dokumentierte Prozesse und zuverlässige Datensysteme miteinander verbinden. Die Nachfrage wird auch weniger abhängig von Immobilientransaktionen, da Portfolioüberwachung, Finanzberichterstattung, Versicherung, Steuern und Rechtsstreitigkeiten in regelmäßigen Abständen Bewertungen erfordern. Kapazitätsengpässe und Preisdruck bei standardisierten Wohnimmobilienarbeiten bleiben wesentliche Einschränkungen, aber compliance-getriebene und spezialisierte Aufträge stützen den Ausblick für den Markt für Immobilienbewertungsdienstleistungen.
Wichtigste Erkenntnisse des Berichts
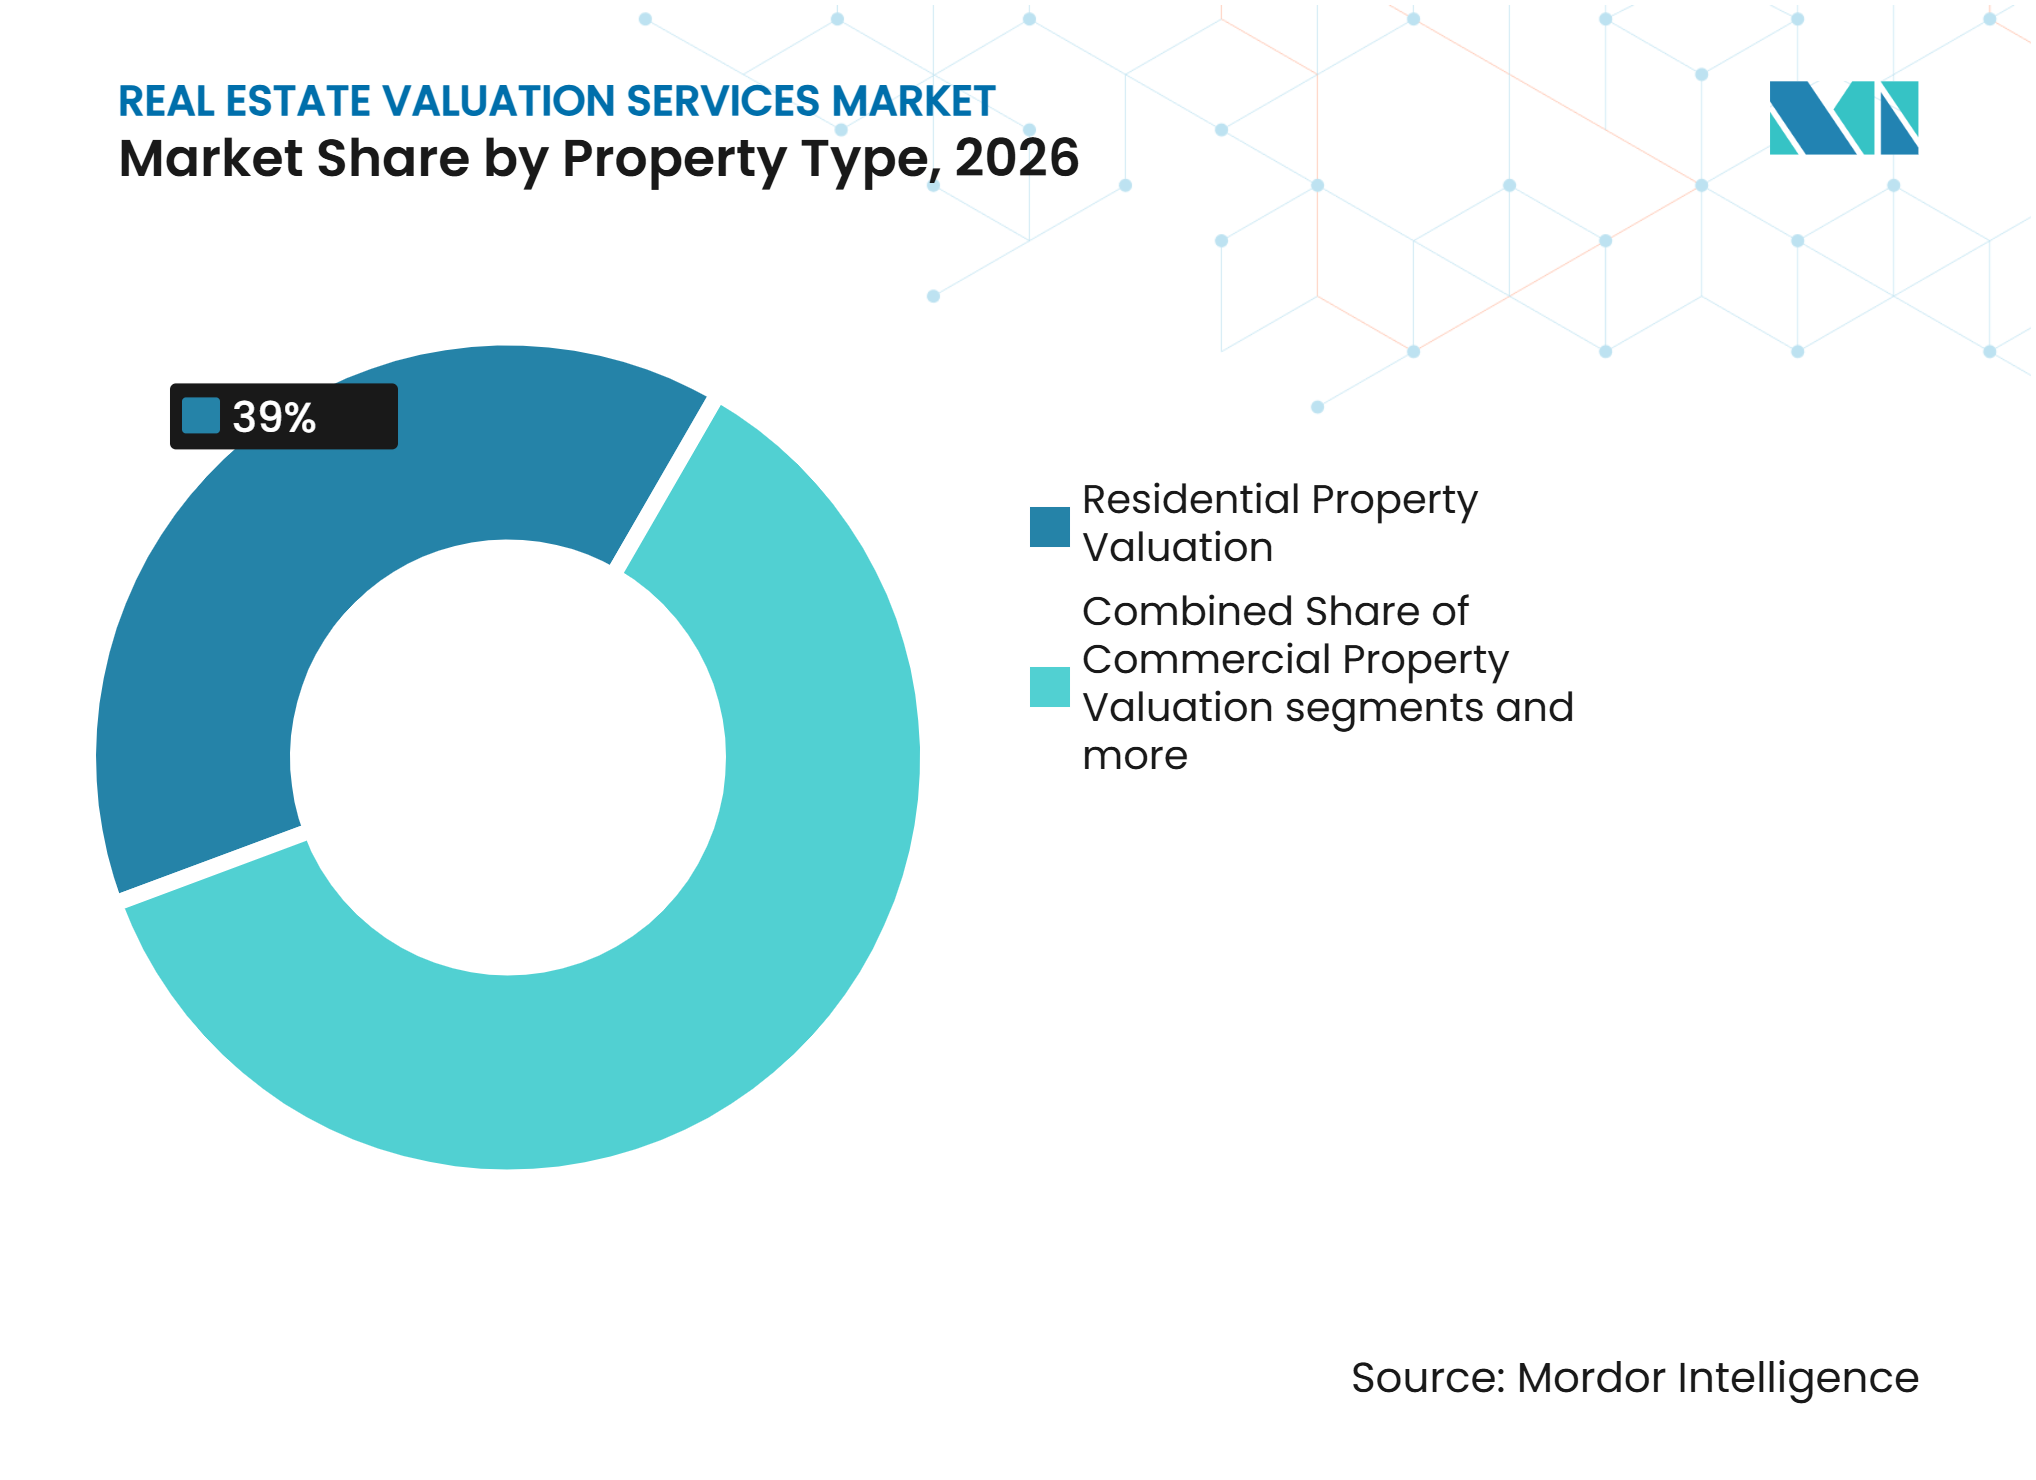
• Nach Immobilientyp hielt die Bewertung von Wohnimmobilien im Jahr 2026 einen Anteil von 39 % am Markt für Immobilienbewertungsdienstleistungen, während die Bewertung von Gewerbeimmobilien bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen wird.
• Nach Anwendung entfiel auf die Kategorie Sonstiges im Jahr 2026 ein Anteil von 44 % der Marktgröße für Immobilienbewertungsdienstleistungen und es wird erwartet, dass sie bis 2032 mit einem CAGR von 7,64 % wächst.
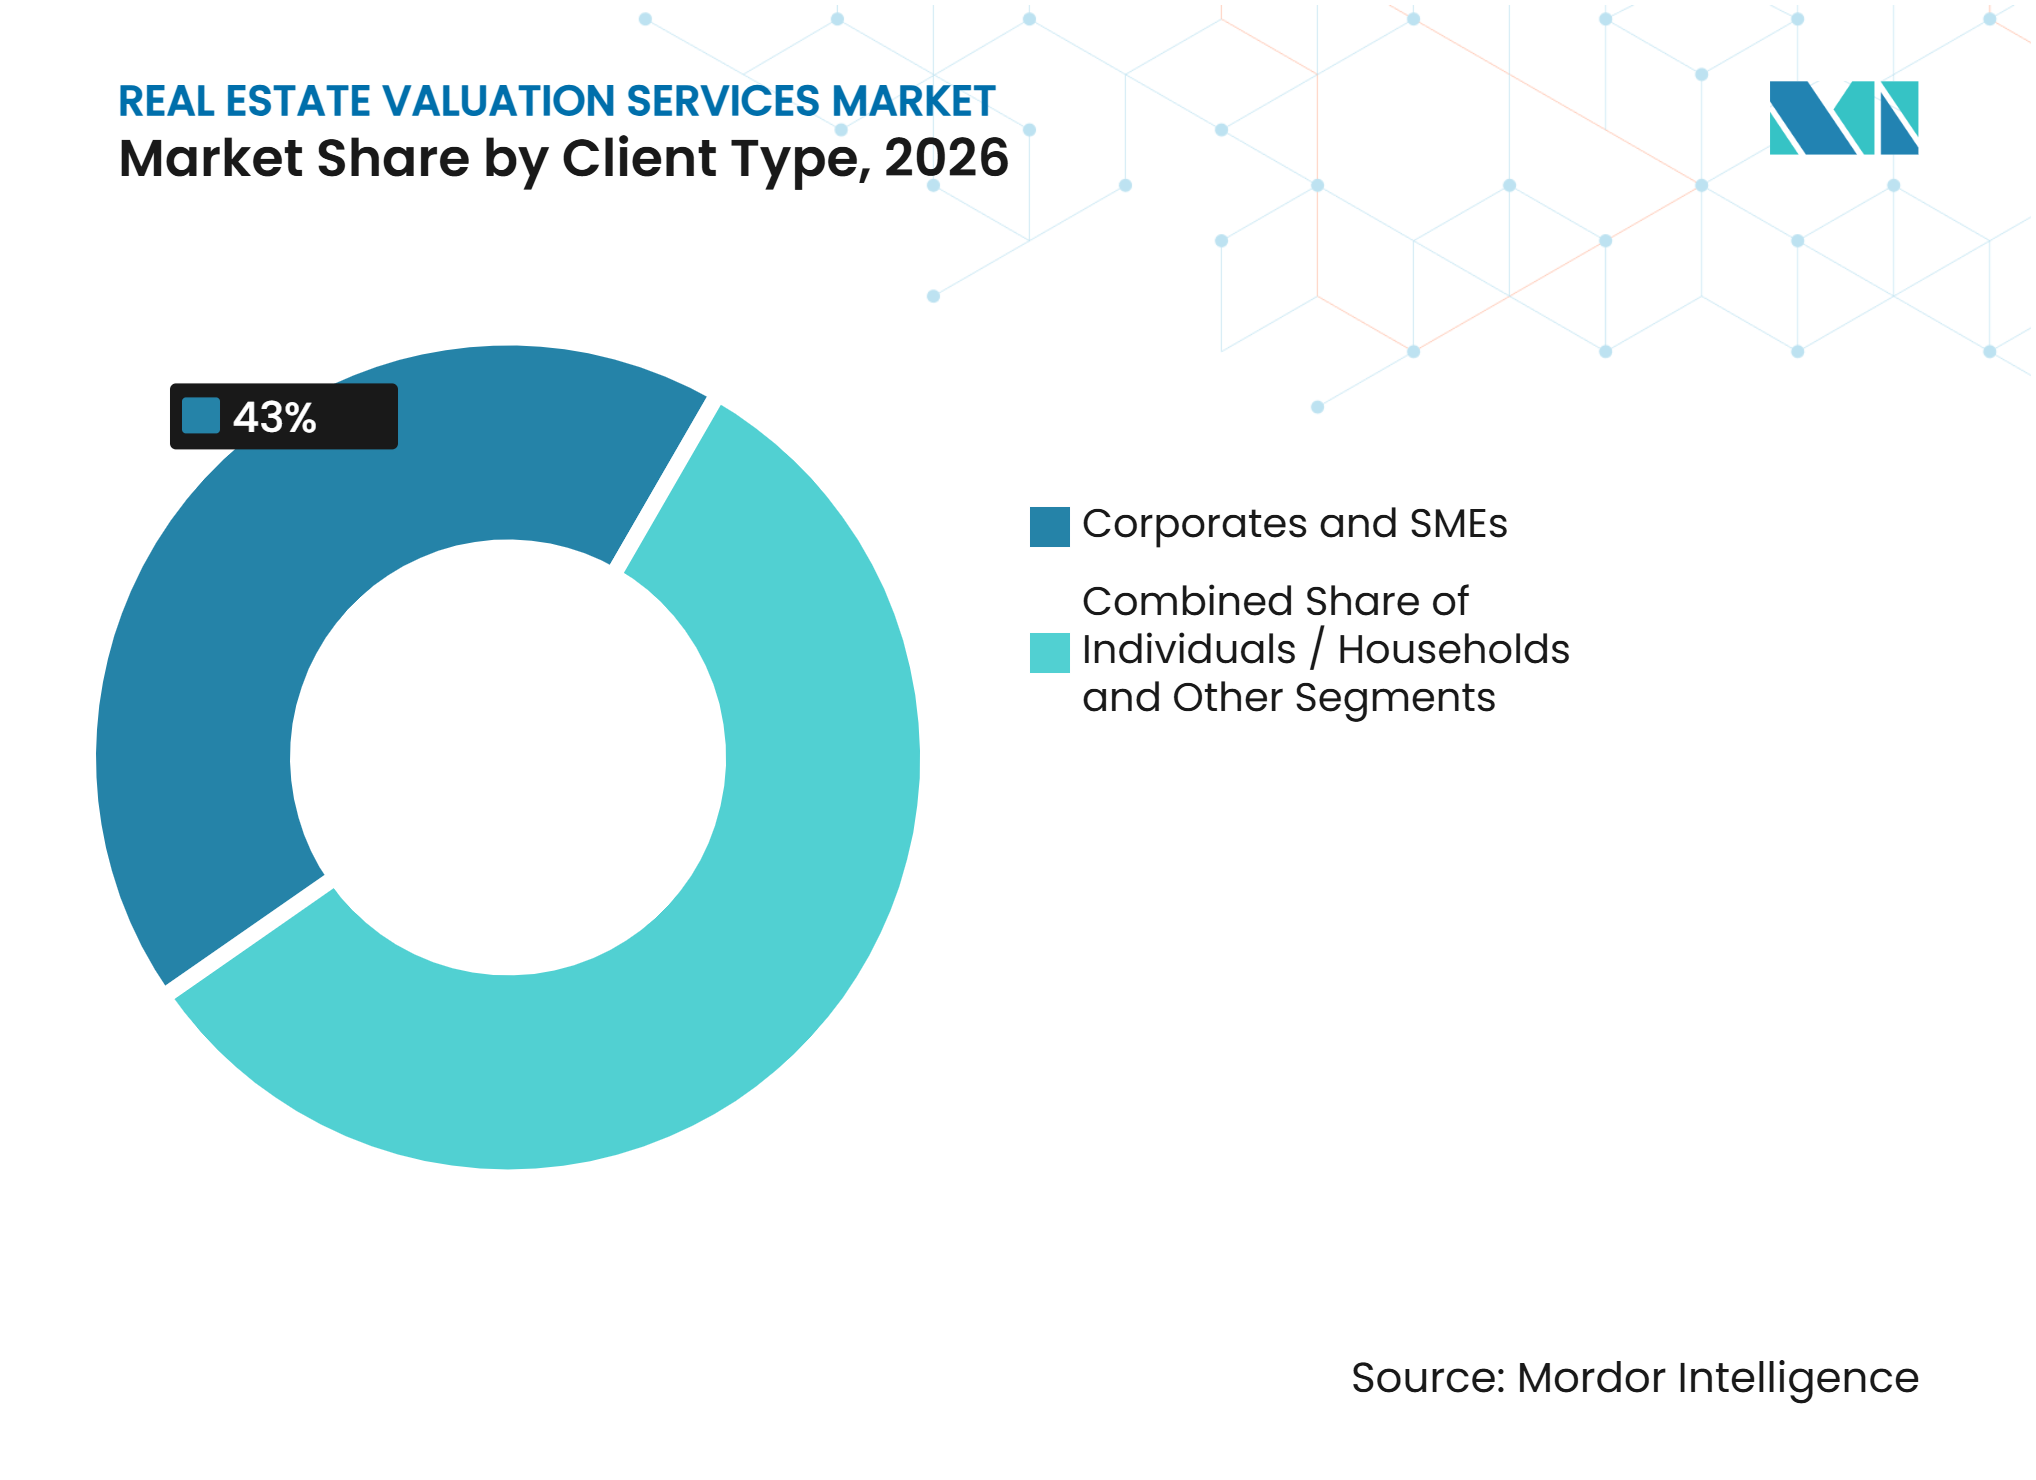
• Nach Kundentyp hielten Unternehmen und kleine und mittlere Unternehmen im Jahr 2026 einen Anteil von 43 % am Umsatz des Marktes für Immobilienbewertungsdienstleistungen und werden voraussichtlich bis 2032 mit einem CAGR von 7,28 % wachsen.
• Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 34,5 % am Umsatz des Marktes für Immobilienbewertungsdienstleistungen, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 8,29 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern auf den Markt für Immobilienbewertungsdienstleistungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Compliance bei Hypotheken und Kreditvergabe | +2.0% | Nordamerika, mit Ausstrahlungseffekten auf Europa | Kurzfristig (≤ 2 Jahre) |
| Institutionelle Portfolioberichterstattung | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Transaktions- und Refinanzierungsaktivität | +1.3% | Nordamerika und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Spezialisierte Anlageklassen | +1.1% | Nordamerika, asiatisch-pazifischer Raum und Europa | Mittelfristig (2–4 Jahre) |
| Transparente Bewertungsregulierung | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Klima- und Transitionsrisikobewertung | +0.5% | Europa, Australien und globale Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Compliance bei Hypotheken und Kreditvergabe stützt strukturelle Bewertungsnachfrage
Die UAD-3.6-Anforderung vom 2. November 2026 für Krediteinreichungen bei staatlich geförderten Unternehmen hat die Betriebsanforderungen für die Bewertung von Wohnimmobilien in den Vereinigten Staaten verändert. Das Mandat erfordert strukturiertere Immobiliendaten, digitale Arbeitsabläufe und dokumentierte Prüfpfade für Kreditgeber, Bewertungsverwaltungsgesellschaften und Gutachter. In einer Umfrage vom August 2026 gaben 49,7 % der Gutachter an, vollständig bereit zu sein, und 25,3 % bereiteten sich aktiv auf das neue Format vor[1]. Traditionelle Bewertungen machten im Februar 2026 noch 85,7 % der Kaufkreditvergaben von Fannie Mae und 77,6 % der Kaufkreditvergaben von Freddie Mac aus. Die Mortgage Industry Standards Maintenance Organization aktualisierte ihre Immobilien- und Bewertungsdatenspezifikation für UAD 3.6 und weitete die Änderung auf Kreditgebersysteme und Lieferantenprozesse aus. Der Markt für Immobilienbewertungsdienstleistungen lenkt daher einen größeren Anteil compliance-sensibler Aufträge auf Unternehmen, die konsistent innerhalb dieser Standards arbeiten können.
Institutionelle Portfolioberichterstattung schafft wiederkehrende Einnahmen
Fonds mit unbegrenzter Laufzeit, Nettoinventarwert-Vehikel und Privatvermögensstrukturen benötigen regelmäßige und transparente Bewertungen ihrer gewerblichen Immobilienbestände. Diese Aufträge generieren Einnahmen, die weniger an einzelne Akquisitionen, Veräußerungen oder Refinanzierungsentscheidungen gebunden sind. Der institutionelle Anwendungsfall umfasst formelle Berichterstattung, Prüfungsunterstützung, laufendes Benchmarking und Arbeitsablaufaufzeichnungen, die Investoren und Prüfer einsehen können. Kroll stellte im März 2026 seine Immobilienbewertungslösung vor, um Portfolioworkflow-Management, standardisiertes Benchmarking und prüfungsfähige Dokumentation zu kombinieren. Dieser Schritt spiegelt die Nachfrage nach kontinuierlicher Portfolioüberwachung wider, anstatt einer Bewertung, die nur dann in Auftrag gegeben wird, wenn eine Immobilie den Besitzer wechselt. Diese Arbeit unterstützt eine wiederkehrendere Einnahmenbasis innerhalb des Marktes für Immobilienbewertungsdienstleistungen und erhöht die Bedeutung einer konsistenten Dokumentation.
Transaktions- und Refinanzierungsaktivität beeinflusst Auftragsvolumina
Immobilieninvestitionen und Refinanzierungsaktivitäten beeinflussen weiterhin den Zeitpunkt von Bewertungsaufträgen, insbesondere in Nordamerika und den wichtigsten Investitionszentren des asiatisch-pazifischen Raums. Cash-out-Refinanzierungen verzeichneten im Februar 2026 hohe Abschlussquoten für vollständige Bewertungen, mit 70,8 % bei Freddie Mac und 73,4 % bei Fannie Mae. Diese Aktivität liefert weiterhin eine verlässliche Quelle von Aufträgen, auch wenn Bewertungsverzichte bei No-Cash-out-Refinanzierungen häufiger eingesetzt werden. Grenzüberschreitende Akquisitionen und Entwicklungsfinanzierungen erfordern ebenfalls formelle Berichte während der Zeichnung, Akquisition und regelmäßigen Portfolioüberprüfung. Der Zusammenhang zwischen Transaktionen und Einnahmen ist nun weniger direkt, da institutionelle Überwachungs- und Berichterstattungsarbeiten unter wechselnden Zinsbedingungen fortgesetzt werden. Der Markt für Immobilienbewertungsdienstleistungen betrachtet Transaktionsaktivitäten daher als wichtigen Volumentreiber, nicht als einzige Nachfragequelle.
Spezialisierte Anlageklassen erhöhen die Komplexität der Beauftragung
Rechenzentren, Infrastrukturanlagen und Immobilien für Biowissenschaften erfordern Informationen, die selten durch eine standardmäßige Vergleichsverkaufsanalyse erfasst werden. Ihre Bewertung kann von Stromverfügbarkeit, Wasserzugang, Rack-Dichte, Skalierbarkeit, Konnektivität, Betriebsleistung und Mietverträgen abhängen. Kroll identifizierte diese Überlegungen im Jahr 2026 als Schlüsselelemente bei der Bewertung von Rechenzentrumsanlagen für künstliche Intelligenz. JLL berichtete, dass sein Datasense-Tool die Bearbeitungszeiten für bestimmte gewerbliche Kreditvergabeaufträge von 15 Tagen auf bis zu 5 Stunden reduzierte. Das Royal Institution of Chartered Surveyors veröffentlichte außerdem einen globalen Standard für den Einsatz künstlicher Intelligenz im Vermessungswesen, der vorschreibt, dass die Technologie das professionelle Urteilsvermögen unterstützen und nicht ersetzen soll[2]. Diese Anforderungen schaffen Raum für höherwertige Aufträge im Markt für Immobilienbewertungsdienstleistungen, insbesondere für Unternehmen mit immobilienspezifischem und operativem Fachwissen.
Analyse der Auswirkungen von Hemmnissen auf den Markt für Immobilienbewertungsdienstleistungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zyklizität der Transaktionsvolumina | -0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Gutachtern | -0.7% | Nordamerika, mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Datenlücken bei dünn gehandelten Vermögenswerten | -0.5% | Asiatisch-pazifischer Raum sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Preisdruck durch standardisierte Aufträge | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zyklizität der Transaktionsvolumina verursacht Umsatzvolatilität
Bewertungsaufträge sind Veränderungen bei der Kreditvergabe und Immobilientransaktionen ausgesetzt, auch wenn wiederkehrende institutionelle Arbeit einen gewissen Schutz bietet. In Zeiten strengerer Kreditbedingungen wenden Kreditgeber strengere Zeichnungsstandards an, und Immobilientransaktionen können sich verlangsamen. Bewertungsverzichte machten im Februar 2026 47,6 % der No-Cash-out-Refinanzierungen bei Freddie Mac und 47,4 % bei Fannie Mae aus. Eine Erholung der Refinanzierungsaktivität führt daher nicht direkt zu demselben Niveau traditioneller Bewertungseinnahmen. Anbieter mit institutioneller Berichterstattung, Compliance-Arbeit und Fähigkeiten bei Spezialvermögenswerten verfügen über ein breiteres Auftragsportfolio, wenn die Transaktionsaktivität nachlässt. Unternehmen, die sich auf Wohnhypotheken konzentrieren, bleiben im Markt für Immobilienbewertungsdienstleistungen stärker kurzfristigen Volumenschwankungen ausgesetzt.
Mangel an qualifizierten Gutachtern begrenzt die Kapazität
Eine schrumpfende Belegschaft kann die Bearbeitungszeiten verlängern und die Fähigkeit der Anbieter einschränken, zusätzliche Aufträge anzunehmen. Die Anzahl der aktiven Gutachter in den Vereinigten Staaten, die Kredite für staatlich geförderte Unternehmen bearbeiten, sank zwischen 2021 und 2026 um 26 % und hinterließ im Jahr 2026 29.400 aktive Fachleute[3]. Das Appraisal Institute und die Appraisal Foundation wiesen darauf hin, dass 23 % bis 25 % der Feldgutachter möglicherweise in den Ruhestand treten, anstatt das UAD-3.6-Format zu übernehmen. Die Bearbeitungszeiten für gewerbliche Bewertungen lagen im Jahr 2026 unter Bedingungen mit geringerem Volumen durchschnittlich bei 13 bis 14 Werktagen. Ein stärkerer Volumenzyklus könnte diesen Mangel in den Zeitplänen von Kreditgebern und Investoren deutlicher sichtbar machen. Das Appraisal Qualifications Board bleibt wichtig, da seine Lizenzierungs- und Zulassungsstandards die künftige Fachkräftepipeline beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
Wohnimmobilienarbeit liefert Skalierung, während Gewerbeimmobilienarbeit schneller wächstDie Bewertung von Wohnimmobilien hielt im Jahr 2026 einen Umsatzanteil von 39 % und war damit die größte Immobilienkategorie. Sie bietet eine große Auftragsbasis, da Hypothekenvergaben in Nordamerika und Europa von Kreditgebern verlangen, Sicherheiten vor der Kreditvergabe zu überprüfen. Standardmäßige vollständige Bewertungen blieben im Jahr 2026 die wichtigste Überprüfungsmethode für einen erheblichen Anteil der Kaufkredite staatlich geförderter Unternehmen. Der Markt für Immobilienbewertungsdienstleistungen stützt sich auf dieses Volumen, auch wenn die Honorare für Wohnimmobilien im Allgemeinen niedriger sind als für komplexe gewerbliche Aufträge. UAD 3.6 erhöht die Erwartungen an konsistente Immobiliendaten, dokumentierte Berichterstattung und kreditgebergerechte Lieferung. Diese Bedingungen legen einen höheren Wert auf zuverlässige Arbeitsabläufe und auf Anbieter, die Qualität in großem Maßstab aufrechterhalten können.
Die Bewertung von Gewerbeimmobilien wird voraussichtlich bis 2032 mit einem CAGR von 7,6 % wachsen, der schnellsten Rate unter den Immobilientypen. Die Marktgröße für Immobilienbewertungsdienstleistungen im gewerblichen Bereich wird durch Investitionen in Logistik-, Büro- und alternative Vermögenswerte gestützt, die spezialisierte Methoden und regelmäßige Berichterstattung erfordern. Gewerbliche Bewertungen müssen möglicherweise Nachhaltigkeitsinformationen und physische Klimarisiken berücksichtigen, wenn diese Faktoren den Auftrag beeinflussen. Industrievermögenswerte gewinnen durch Fertigungsdiversifizierung und Rechenzentrumsentwicklung an Nachfrage, während städtische Expansion und Entwicklungspipelines in wachstumsstarken asiatisch-pazifischen Märkten Grundstücksaufträge unterstützen. Gastgewerbe-, Gesundheits- und Infrastrukturbestände erfordern ebenfalls Berater, die komplexe Betriebsannahmen bewerten können. Diese Verschiebung bringt mehr Arbeit in technisch anspruchsvolle Aufträge, die höhere Einnahmen pro Auftrag erzielen und die Abhängigkeit von Wohnhypothekenvolumina verringern.



Nach Anwendung:
Berichterstattungs- und Überwachungsarbeit führt den Umsatz anDie Anwendungskategorie Sonstiges hielt im Jahr 2026 einen Umsatzanteil von 44 % und war die größte Anwendungsgruppe. Sie umfasst institutionelle Nettoinventarwertüberwachung, Finanzberichterstattung, Versicherung, Steuerveranlagung, Nachlassabwicklung und prozessbezogene Bewertungen. Diese breite Aktivität macht den Umsatz im Markt für Immobilienbewertungsdienstleistungen weniger abhängig vom Zeitpunkt einzelner Immobilienverkäufe. Investoren, Prüfer, Versicherer, Gerichte und Steuerbehörden benötigen dokumentierte Werte für unterschiedliche Entscheidungen, was wiederholbare Arbeit schafft. Hypotheken- und Kreditvergabeanwendungen bleiben in Nordamerika eine wichtige Auftragsquelle, da Kreditgeberanforderungen vollständige und konsistente Berichte verlangen. Immobilienverkaufsarbeit bleibt an aktiven Investitionsstandorten relevant, definiert aber nicht die gesamte Nachfragebasis.
Die Kategorie Sonstiges wird bis 2032 voraussichtlich auch mit einem CAGR von 7,64 % wachsen. Fonds mit unbegrenzter Laufzeit und Nettoinventarwert-Vehikel erfordern vierteljährliche oder häufigere Überprüfungen und unterstützen so einen wiederkehrenden Zeitplan formeller und portfolioweiter Aufträge. Die Anforderungen der International Financial Reporting Standards an den beizulegenden Zeitwert unterstützen unabhängige, prüfungsfähige Bewertungen für Organisationen, die Immobilien in ihrer Bilanz führen. Versicherungsarbeit wird komplexer, da Eigentümer und Versicherer das Klimarisiko neben Ersatz- und Marktwertfaktoren berücksichtigen. In einer Umfrage aus dem Jahr 2026 identifizierten 40 % der Immobilieninvestoren das Klimarisiko als eine der größten Bedrohungen für Vermögenswerte. Der Markt für Immobilienbewertungsdienstleistungen betrachtet diese nicht-transaktionalen Verwendungen daher als eine fortlaufende Governance-Anforderung und nicht als gelegentliche Kosten.
Nach Kundentyp:
Unternehmen und kleine und mittlere Unternehmen treiben die Nachfrage anUnternehmen und kleine und mittlere Unternehmen generierten im Jahr 2026 einen Umsatzanteil von 43 %, den größten Kundenanteil. Sie beauftragen Berichte für Treasury-Management, Portfolioverwaltung, Due Diligence bei Fusionen und Übernahmen, Kreditunterstützung und Finanzprüfungen. Organisationen, die Immobiliensicherheiten oder wesentliche eigene und geleaste Vermögenswerte halten, benötigen Bewertungen, die für Kreditgeber, Vorstände und Prüfer dokumentiert werden können. Dies unterstützt eine regelmäßige Nachfrage, die nicht nur von Wohnimmobilientransaktionen abhängt. Die Branche der Immobilienbewertungsdienstleistungen bedient diese Kunden durch Berichte auf Vermögenswertebene, Portfolioüberprüfungen und Beratungsarbeit, die mit den Anforderungen der Finanzberichterstattung übereinstimmt. Portfolios mit mehreren Standorten erhöhen auch den Wert einer konsistenten Lieferung über mehrere Standorte hinweg.
Unternehmen und kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 7,28 % wachsen und sind damit die am schnellsten wachsende Kundenkategorie. Wachsende Unternehmensimmobilienportfolios und Anforderungen an die Finanzberichterstattung unterstützen das prognostizierte Wachstum. Anlagenintensive Unternehmen benötigen glaubwürdige Werte, wenn sie Immobilien als Sicherheit verwenden oder Immobilienpositionen gegenüber Investoren und Prüfern darstellen. Privat- und Haushaltskunden bleiben durch Hypotheken und nachlassbezogene Arbeit wichtig, aber ihre Aufträge ändern sich direkter mit den Kreditbedingungen. Öffentliche Stellen, Versicherer, Gerichte und Staatsfonds bilden die Gruppe Sonstiges und beauftragen Spezialarbeiten mit anspruchsvollen Dokumentationsanforderungen. Der Markt für Immobilienbewertungsdienstleistungen profitiert von diesem breiteren Unternehmens- und Institutionenmix, da seine Einnahmen vertraglicher, wiederkehrender und widerstandsfähiger gegenüber standardisiertem Preisdruck sind.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 34,5 %, den größten regionalen Anteil. Sein Hypothekenökosystem und seine ausgereifte Compliance-Infrastruktur machen die Bewertung zu einem erforderlichen Bestandteil vieler Kreditvergabeprozesse. UAD 3.6 wurde am 2. November 2026 für Bewertungseinreichungen bei staatlich geförderten Unternehmen obligatorisch und erfordert strukturierte Daten und eine konsistentere digitale Berichterstattung. MISMO aktualisierte seine Immobilien- und Bewertungsdienstleistungsspezifikation für diese Arbeitsabläufe, während 75 % der Gutachter im August 2026 vollständig bereit oder in Vorbereitung auf den Übergang waren. Der Einsatz von Verzichten bei No-Cash-out-Refinanzierungen verlagert Anbieter in Richtung spezialisierter gewerblicher, infrastruktureller und technologiegestützter Arbeit, während vorgeschlagene Änderungen bei der bundesstaatenübergreifenden Lizenzierung zur Behebung von Kapazitätsengpässen beitragen könnten.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 8,29 % wachsen. Institutionelle Aktivitäten in Singapur, Australien, Indien, Japan und China unterstützen akquisitionsbezogene, entwicklungsstufenbezogene und periodische Portfoliobewertungen. Indiens börsennotierte Immobilien-Investment-Trust-Aktivitäten und Chinas Infrastruktur-Immobilien-Investment-Trust-Strukturen erfordern eine laufende Vermögens- und Portfolioberichterstattung, einschließlich Einreichungen bei der China Securities Regulatory Commission. Australiens ausgereifte institutionelle Basis und Japans etablierter Immobilien-Investment-Trust-Sektor verstärken den Bedarf an regelmäßigen Überprüfungen. Die Marktgröße für Immobilienbewertungsdienstleistungen in der Region hängt auch von glaubwürdigen lokalen Daten, Spezialwissen und Berichterstattung ab, die grenzüberschreitende Investitionsentscheidungen unterstützen können.
Europa, Naher Osten und Afrika sowie Südamerika
Europa profitiert von institutioneller Nachfrage im Vereinigten Königreich und in Deutschland. Gleichzeitig verlangt der Nachhaltigkeitsstandard des Royal Institution of Chartered Surveyors von regulierten Unternehmen, relevante Informationen zu Umwelt, Soziales, Unternehmensführung, Klimarisiken und Investitionsausgaben zu berücksichtigen. Newmarks Akquisition der L+P Immobilienbewertungs GmbH im August 2026 spiegelt den Wert einer breiteren europäischen Abdeckung für institutionelle Aufträge wider. Dubai zieht Institutionen und Investoren an, die standardskonforme Berichte suchen, und Glasgow Valuation & Advisory Services trat 2026 in die Stadt ein, um diese Nachfrage zu bedienen. In Südamerika unterstützen städtische Expansion und Logistikinvestitionen formalisierte Arbeit in Brasilien, Argentinien und Chile, obwohl Währungsvolatilität und Infrastrukturengpässe die institutionelle Kapazität begrenzen.
Wettbewerbslandschaft
Marktkonzentration
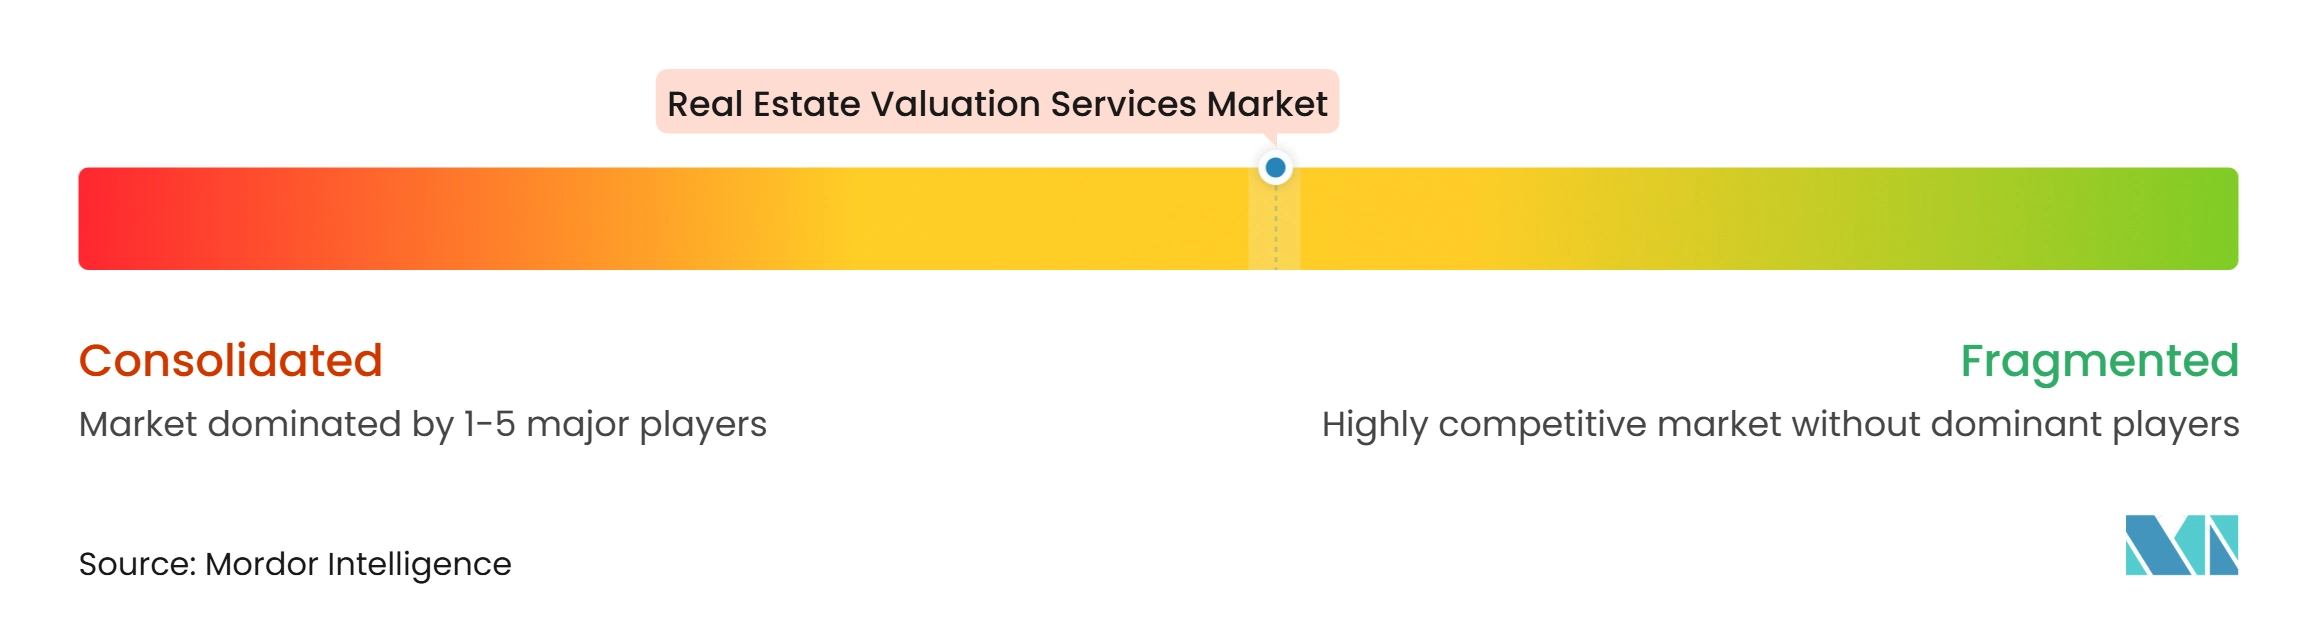
Der Markt für Immobilienbewertungsdienstleistungen ist mäßig konzentriert, wobei diversifizierte gewerbliche Immobilienplattformen neben Bewertungsverwaltungsgesellschaften, spezialisierten Beratungsunternehmen und unabhängigen Fachleuten konkurrieren. Große Anbieter differenzieren sich durch geografische Abdeckung, Datenvermögenswerte, Spezialexpertise und konsistente Arbeitsabläufe für institutionelle Kunden. Lokale Spezialisten behalten wertvolles Marktkenntnis und enge Kundenbeziehungen, können aber einer größeren Belastung ausgesetzt sein, wenn Kunden standardisierte Daten, Prüfungsaufzeichnungen und Lieferung über mehrere Märkte hinweg verlangen. Technologie hat einen größeren Wert, wenn sie Erfassung, Überprüfung, Analyse und Berichterstattung verbessert und dabei qualifiziertes professionelles Urteilsvermögen in der Kontrolle behält. Die RICS-Leitlinien zum Einsatz künstlicher Intelligenz bestätigen, dass professionelle Aufsicht im Vermessungs- und Bewertungswesen wesentlich bleibt.
Kroll lancierte im März 2026 seine Immobilienbewertungslösung und nutzte dabei Workflow-Management, Benchmarking und prüfungsfähige Aufzeichnungen, um komplexe gewerbliche Portfolios zu bedienen. JLL setzte Datasense für gewerbliche Kreditvergabeaufträge ein und berichtete über schnellere Bearbeitungszeiten für ausgewählte Büro-, Einzelhandels- und Industrieimmobilien. Cushman & Wakefield übernahm im Januar 2026 ARGUS Intelligence für globale Bewertungs- und Leistungsworkflows. Diese Beispiele zeigen, warum Prozesstransparenz und Datenkonsistenz neben traditioneller Bewertungsqualität zu einem Bestandteil des Angebots im Markt für Immobilienbewertungsdienstleistungen werden. Sie erhöhen auch die Investitionsanforderungen für Unternehmen, die große institutionelle Mandate anstreben.
Akquisitionen erweitern die geografische Reichweite und Spezialkapazität. Newmark schloss im Jahr 2026 4 Bewertungsakquisitionen ab, darunter die L+P Immobilienbewertungs GmbH in Deutschland, um die Abdeckung für institutionelle Investoren, Banken und Fondsmanager zu erweitern. RINA Prime erwarb im Juli 2026 Gloval in Spanien und kombinierte es mit Prime Yield, um seine europäische Plattform zu erweitern. Südostasien, Märkte des Golf-Kooperationsrats, Rechenzentren, Infrastruktur und Gesundheitsimmobilien bleiben Bereiche, in denen spezialisiertes operatives Wissen Chancen schaffen kann. Gleichzeitig veranschaulicht die Partnerschaft von Dealpath mit Cushman & Wakefield die wachsende Bedeutung von Datenaustauschplattformen.
Branchenführer im Bereich Immobilienbewertungsdienstleistungen
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Savills plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Immobilienbewertungsdienstleistungen Unternehmen in diesem Bericht
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Savills plc
- Knight Frank LLP
- Newmark Group, Inc.
- Avison Young Inc.
- Integra Realty Resources, Inc.
- Kroll, LLC
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst & Young Global Limited
- BDO USA, P.A.
- Grant Thornton International Ltd
- Valbridge Property Advisors, Inc.
- Anarock Property Consultants Private Limited
- Stout Risius Ross, LLC
- Opteon Solutions
Neueste Industrielle Entwicklungen in Markt für Immobilienbewertungsdienstleistungen
- August 2026: Newmark Group, Inc. erwarb die L+P Immobilienbewertungs GmbH, ein deutsches Full-Service-Immobilienbewertungsunternehmen mit mehr als 40 Fachleuten, das institutionelle Investoren, Banken und Fondsmanager in ganz Europa betreut. Der Deal war Newmarks 4. Bewertungsakquisition im Jahr 2026, nach Catella Valuation Advisory in Frankreich, dem Altus Group Canadian Appraisals-Geschäft und einwert in Deutschland.
- Juli 2026: RINA Prime schloss die Akquisition von Gloval ab, einem spanischen Immobilienbewertungsunternehmen. Gloval und Prime Yield, eine Tochtergesellschaft der Gloval Group, die in Portugal tätig ist, wurden in die kombinierte RINA Prime-Plattform integriert. Die Transaktion erweiterte eine datengestützte europäische Bewertungsplattform und brachte den Wert der von der kombinierten Plattform überwachten und bewerteten Vermögenswerte auf mehr als 27,5 Milliarden USD gemäß dem bereitgestellten Quellmaterial.
- Mai 2026: Cushman & Wakefield wurde im Rahmen eines Fünfjahresvertrags als Bewerter des britischen Portfolios von SEGRO ernannt. Das Portfolio umfasste mehr als 27,7 Millionen Quadratfuß moderner Lagerhäuser, Industrieimmobilien, Rechenzentren und Entwicklungsgrundstücke, einschließlich des Slough Trading Estate, Europas größtem Handelsgelände in Einzeleigentum. Die erste halbjährliche Bewertung war für Juni 2026 geplant und wurde anschließend in SEGROs Halbjahresbewertungsberichterstattung berücksichtigt. Das Mandat demonstrierte den Umfang, die lange Laufzeit und die breite Vermögensabdeckung, die mit institutionellen Portfoliobewertungsaufträgen verbunden sind.
Globaler Berichtsumfang des Marktes für Immobilienbewertungsdienstleistungen
Segmentierungsübersicht
| Bewertung von Wohnimmobilien |
| Bewertung von Gewerbeimmobilien |
| Bewertung von Industrieimmobilien |
| Grundstücksbewertung |
| Sonstige Bewertungsdienstleistungen |
| Immobilienverkauf |
| Hypotheken und Kreditvergabe |
| Sonstiges |
| Privatpersonen / Haushalte |
| Unternehmen und KMU |
| Sonstiges |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Immobilientyp | Bewertung von Wohnimmobilien | |
| Bewertung von Gewerbeimmobilien | ||
| Bewertung von Industrieimmobilien | ||
| Grundstücksbewertung | ||
| Sonstige Bewertungsdienstleistungen | ||
| Nach Anwendung | Immobilienverkauf | |
| Hypotheken und Kreditvergabe | ||
| Sonstiges | ||
| Nach Kundentyp | Privatpersonen / Haushalte | |
| Unternehmen und KMU | ||
| Sonstiges | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Immobilienbewertungsdienstleistungen im Jahr 2032?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 18,3 Milliarden USD erreichen und dabei von 2027 bis 2032 mit einem CAGR von 6,72 % wachsen.
Welcher Immobilientyp führt die Bewertungsnachfrage an?
Die Bewertung von Wohnimmobilien führt mit einem Umsatzanteil von 39 % im Jahr 2026. Die Bewertung von Gewerbeimmobilien ist die am schnellsten wachsende Immobilienkategorie mit einem CAGR von 7,6 % bis 2032.
Warum erhöhen institutionelle Kunden ihre Nutzung von Bewertungsdienstleistungen?
Portfolioberichterstattung, Nettoinventarwertüberwachung, Prüfungsunterstützung und Finanzberichterstattung erfordern wiederkehrende und dokumentierte Immobilienbewertungen. Diese Anforderungen bestehen auch dann weiter, wenn die Transaktionsaktivität nachlässt.
Was ändert sich bei der US-amerikanischen Hypothekenbewertungsarbeit?
UAD 3.6 wurde am 2. November 2026 für Bewertungseinreichungen bei staatlich geförderten Unternehmen obligatorisch. Die Anforderung erhöht den Bedarf an strukturierten Immobiliendaten, digitalen Arbeitsabläufen und dokumentierten Prüfpfaden.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 8,29 % wachsen, unterstützt durch institutionelle Investitionen und laufende Berichterstattungsanforderungen. Investitionsstrukturen in Indien und China unterstützen ebenfalls regelmäßige Vermögens- und Portfoliobewertungen.
Was ist die wichtigste operative Einschränkung für Bewertungsanbieter?
Ein Mangel an qualifizierten Gutachtern kann die Bearbeitungszeiten verlängern und die Kapazität einschränken, insbesondere wenn Kredit- und Transaktionsvolumina steigen. Dies erhöht den Wert effizienter technologiegestützter Arbeitsabläufe und professioneller Aufsicht.