
Tamanho e Participação do Mercado de Serviços de Corretagem Imobiliária
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.95 Trilhões de dólares |
| Tamanho do Mercado (2032) | 1.20 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.76 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Corretagem Imobiliária por Mordor Intelligence
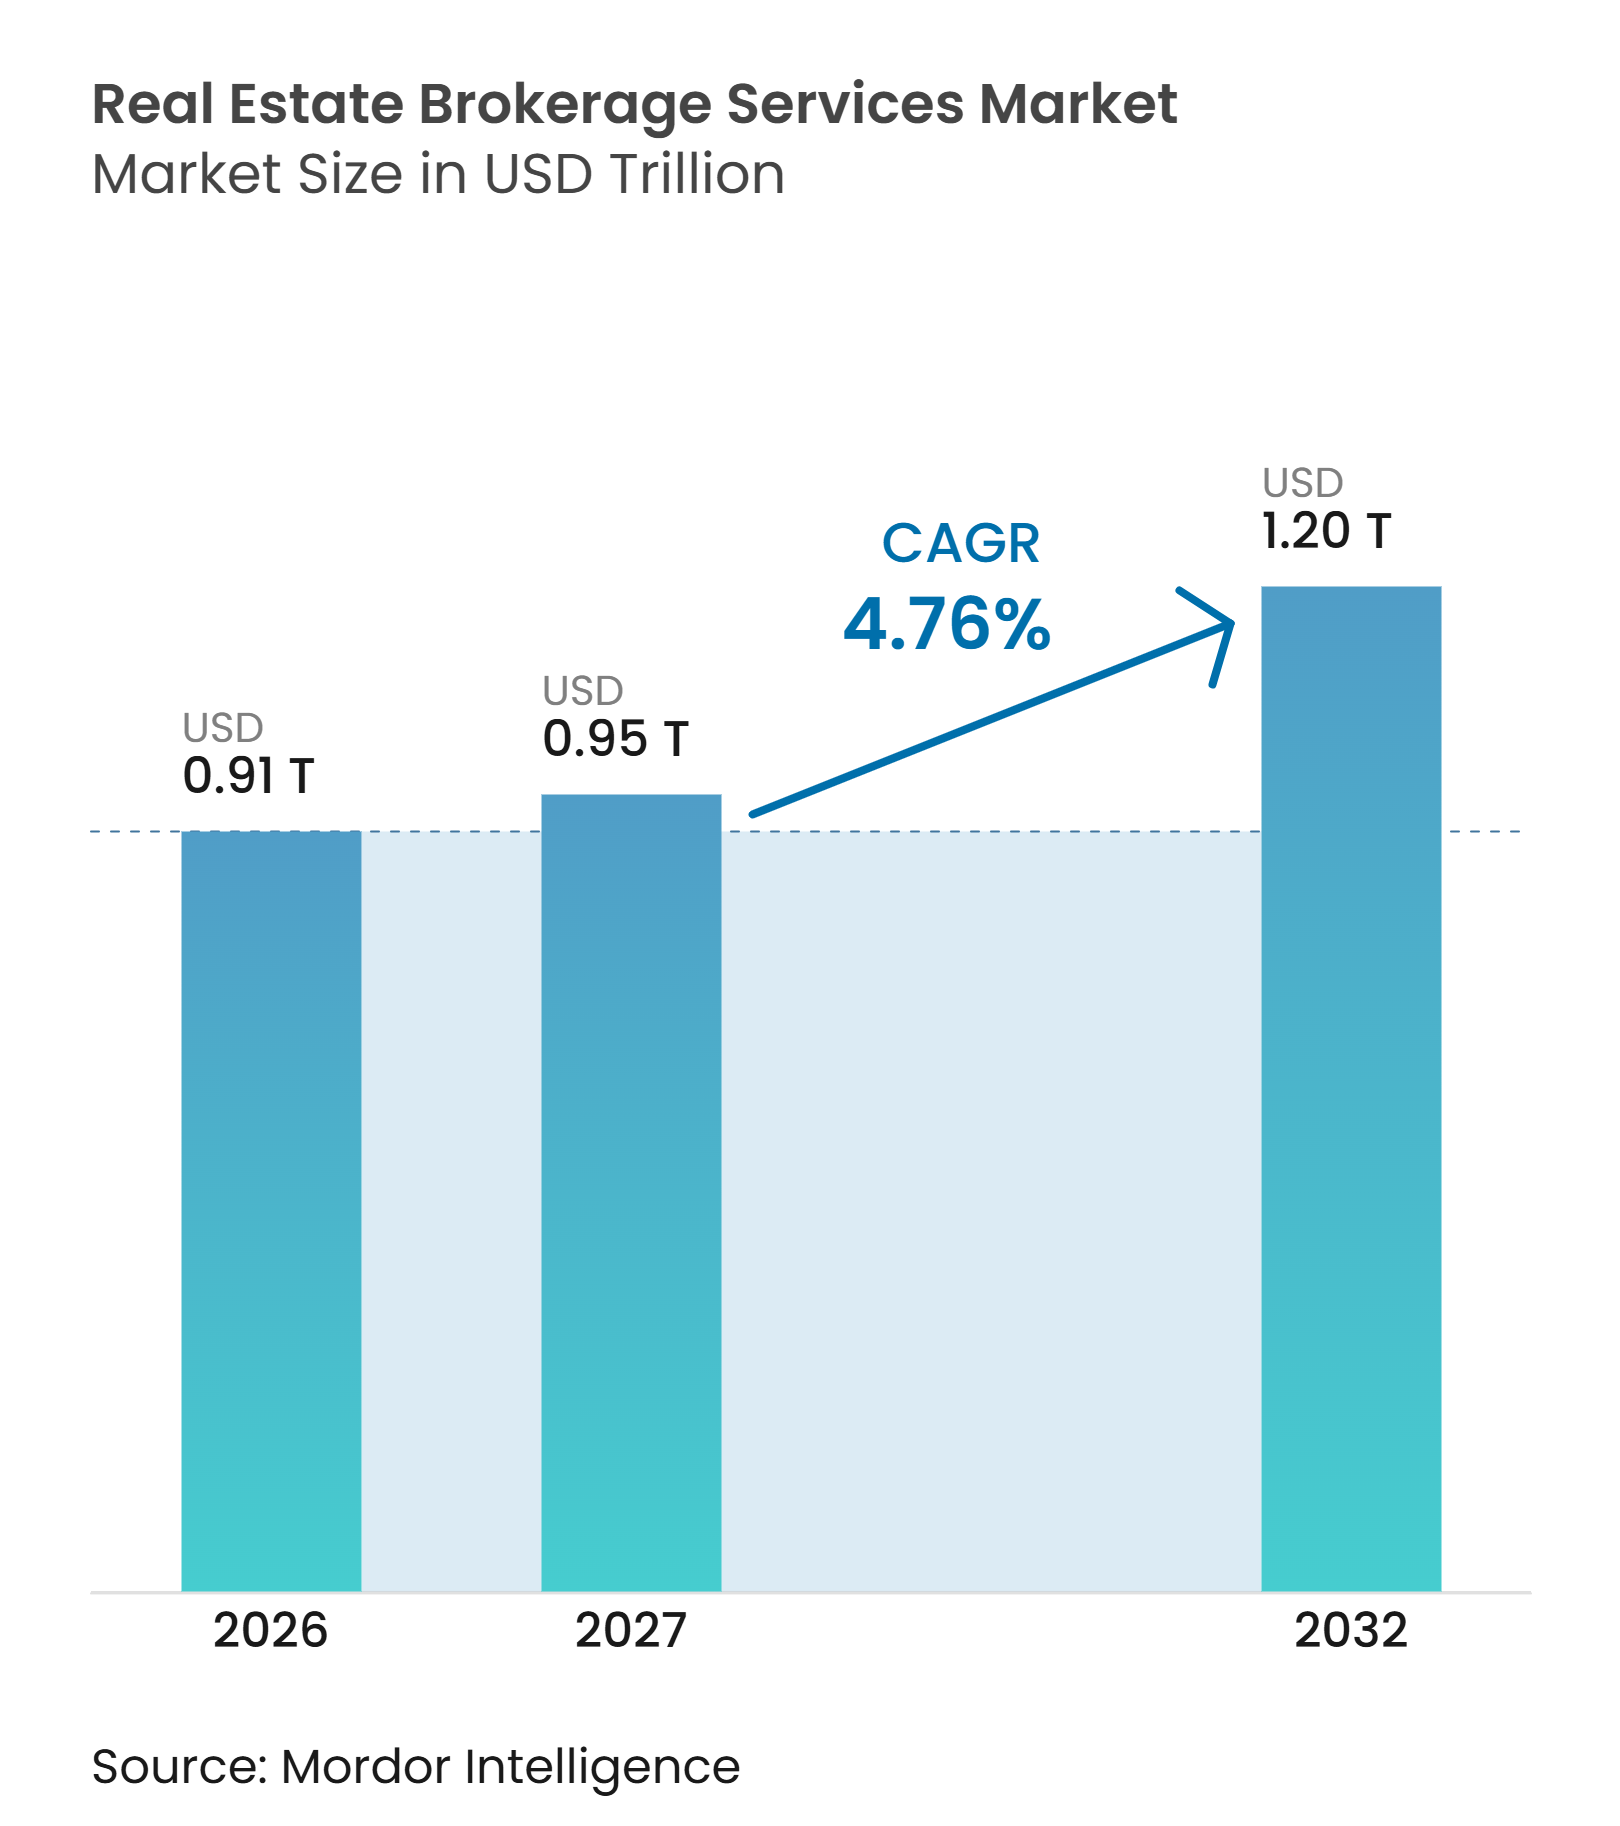
O tamanho do Mercado de Serviços de Corretagem Imobiliária foi de 0,91 trilhões de USD em 2026 e está projetado para ser de 0,95 trilhões de USD em 2027 e atingir 1,20 trilhões de USD até 2032, crescendo a um CAGR de 4,76% de 2027 a 2032.
A formação de domicílios urbanos, o aumento da atividade de revenda e o papel crescente dos proprietários institucionais estão impulsionando a demanda por serviços de corretagem imobiliária em vendas e locações. Os corretores estão lidando com mandatos mais complexos à medida que os investidores buscam assessoria sobre financiamento, regulamentação, estratégia de portfólio e transações transfronteiriças. A tecnologia está mudando o modelo de serviço porque os clientes esperam correspondências mais rápidas, melhores dados de mercado e suporte mais personalizado. A reforma de comissões e os altos custos de captação estão pressionando os modelos baseados em transações, o que aumenta a importância da locação, representação de inquilinos e trabalho de assessoria. O mercado de serviços de corretagem imobiliária também está recompensando empresas que combinam execução local com conhecimento especializado em logística, infraestrutura digital e imóveis institucionais.
Principais Conclusões do Relatório
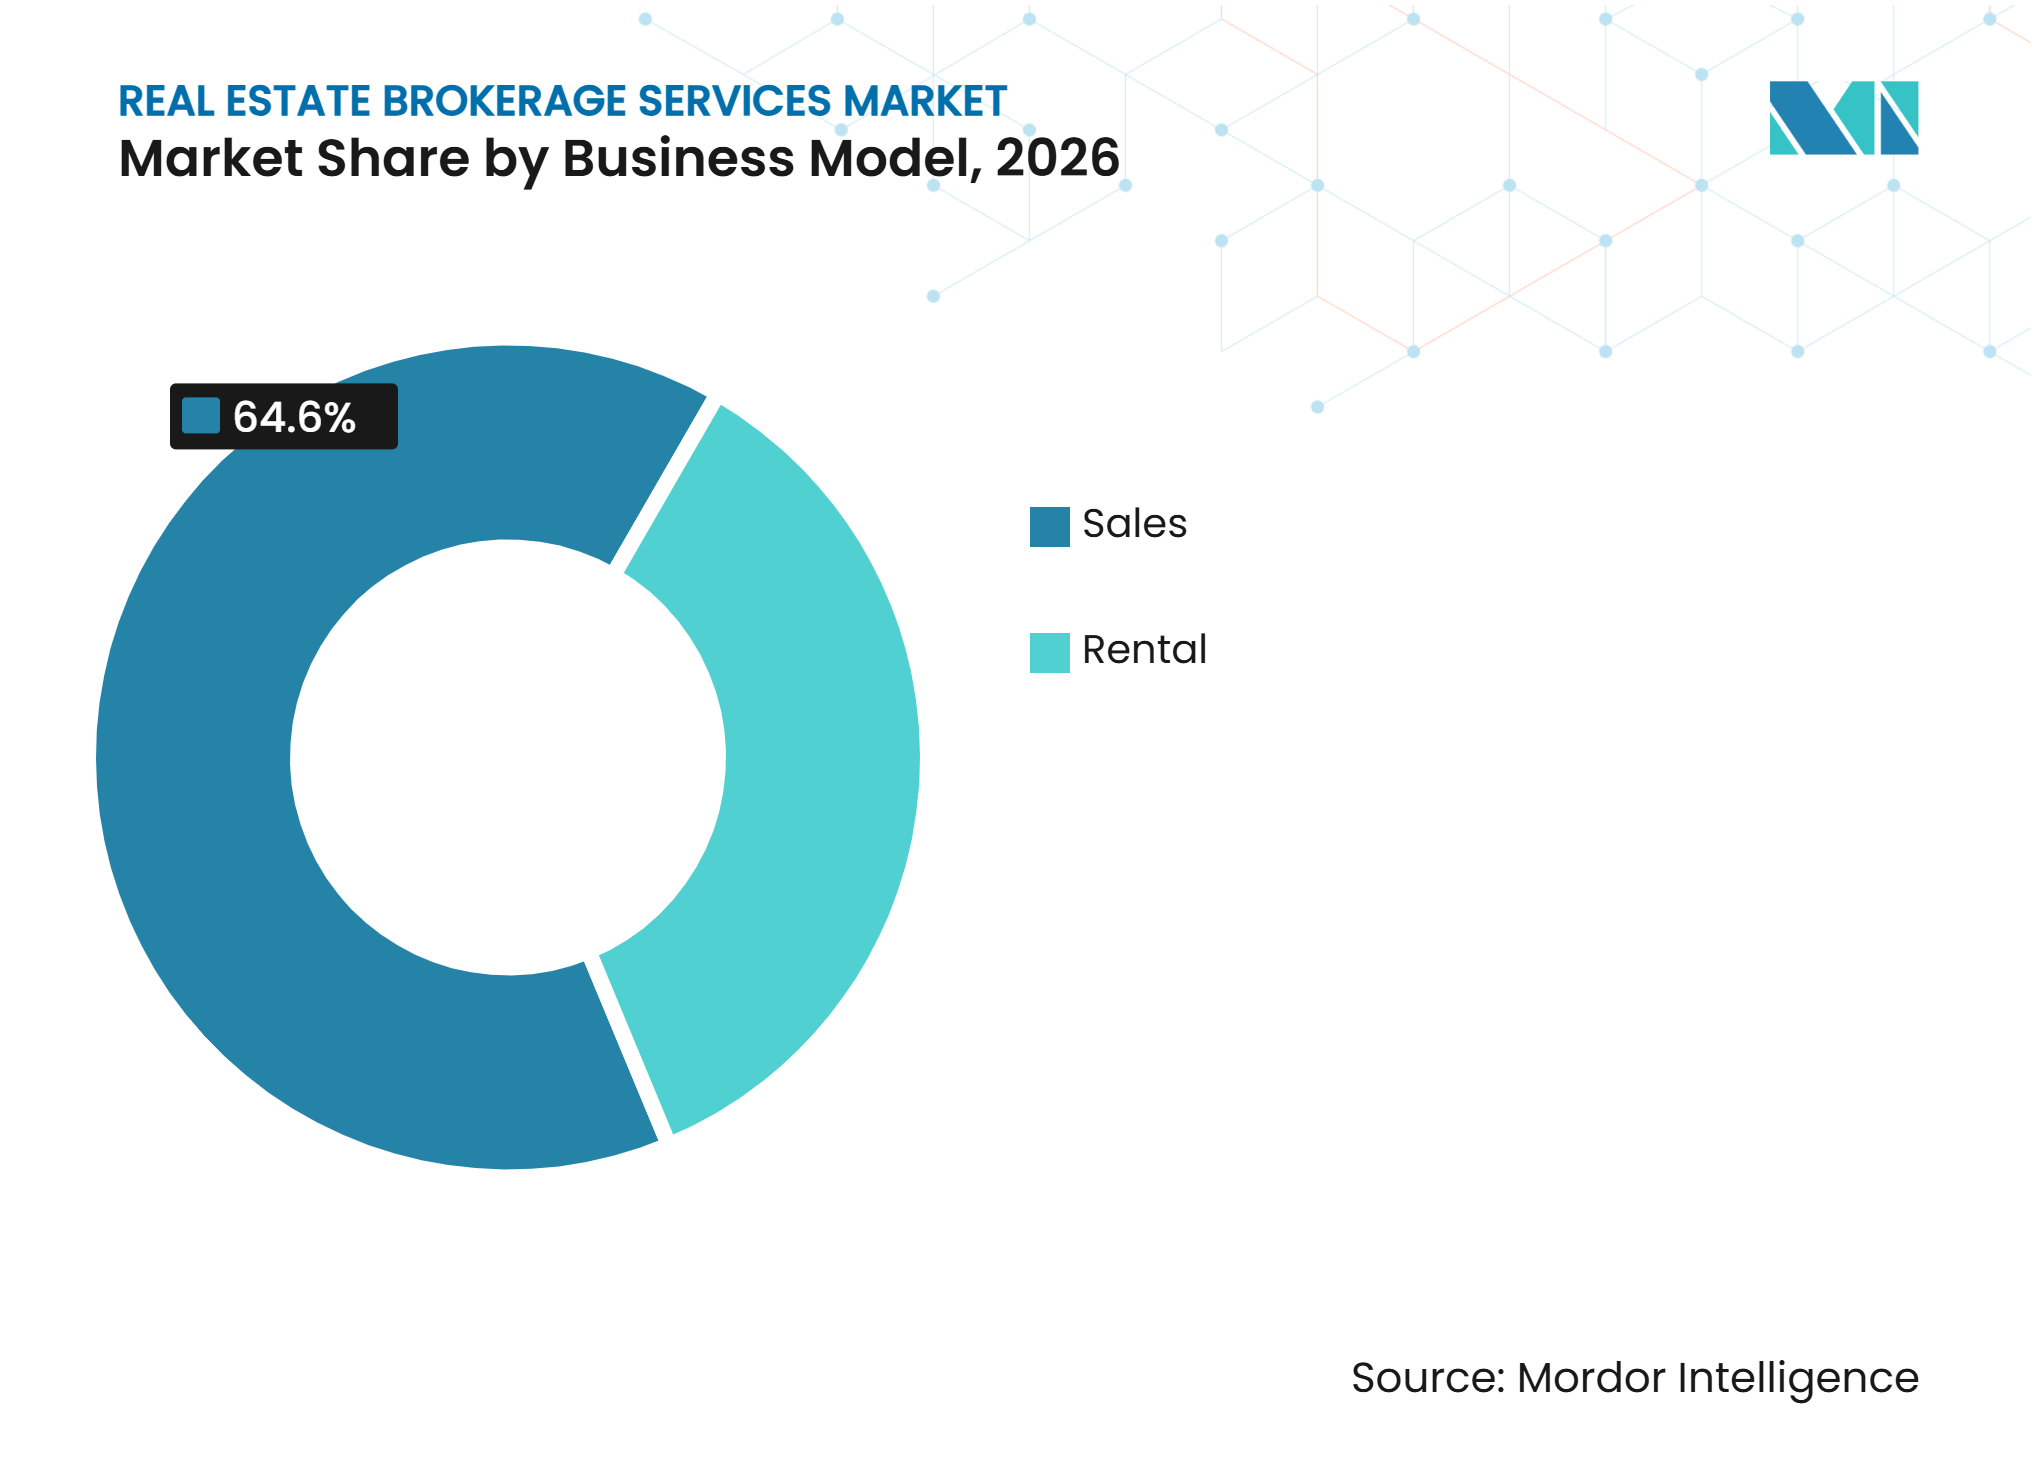
• Por modelo de negócio, as vendas detinham uma participação de 64,6% do mercado de serviços de corretagem imobiliária em 2026 e representavam o maior segmento, enquanto o aluguel tem previsão de crescer a um CAGR de 5,58% até 2032.
• Por tipo de imóvel, apartamentos e condomínios detinham uma participação de 52% do mercado de serviços de corretagem imobiliária em 2026 e representavam o maior segmento, enquanto a logística tem previsão de expandir a um CAGR de 6,4% até 2032.
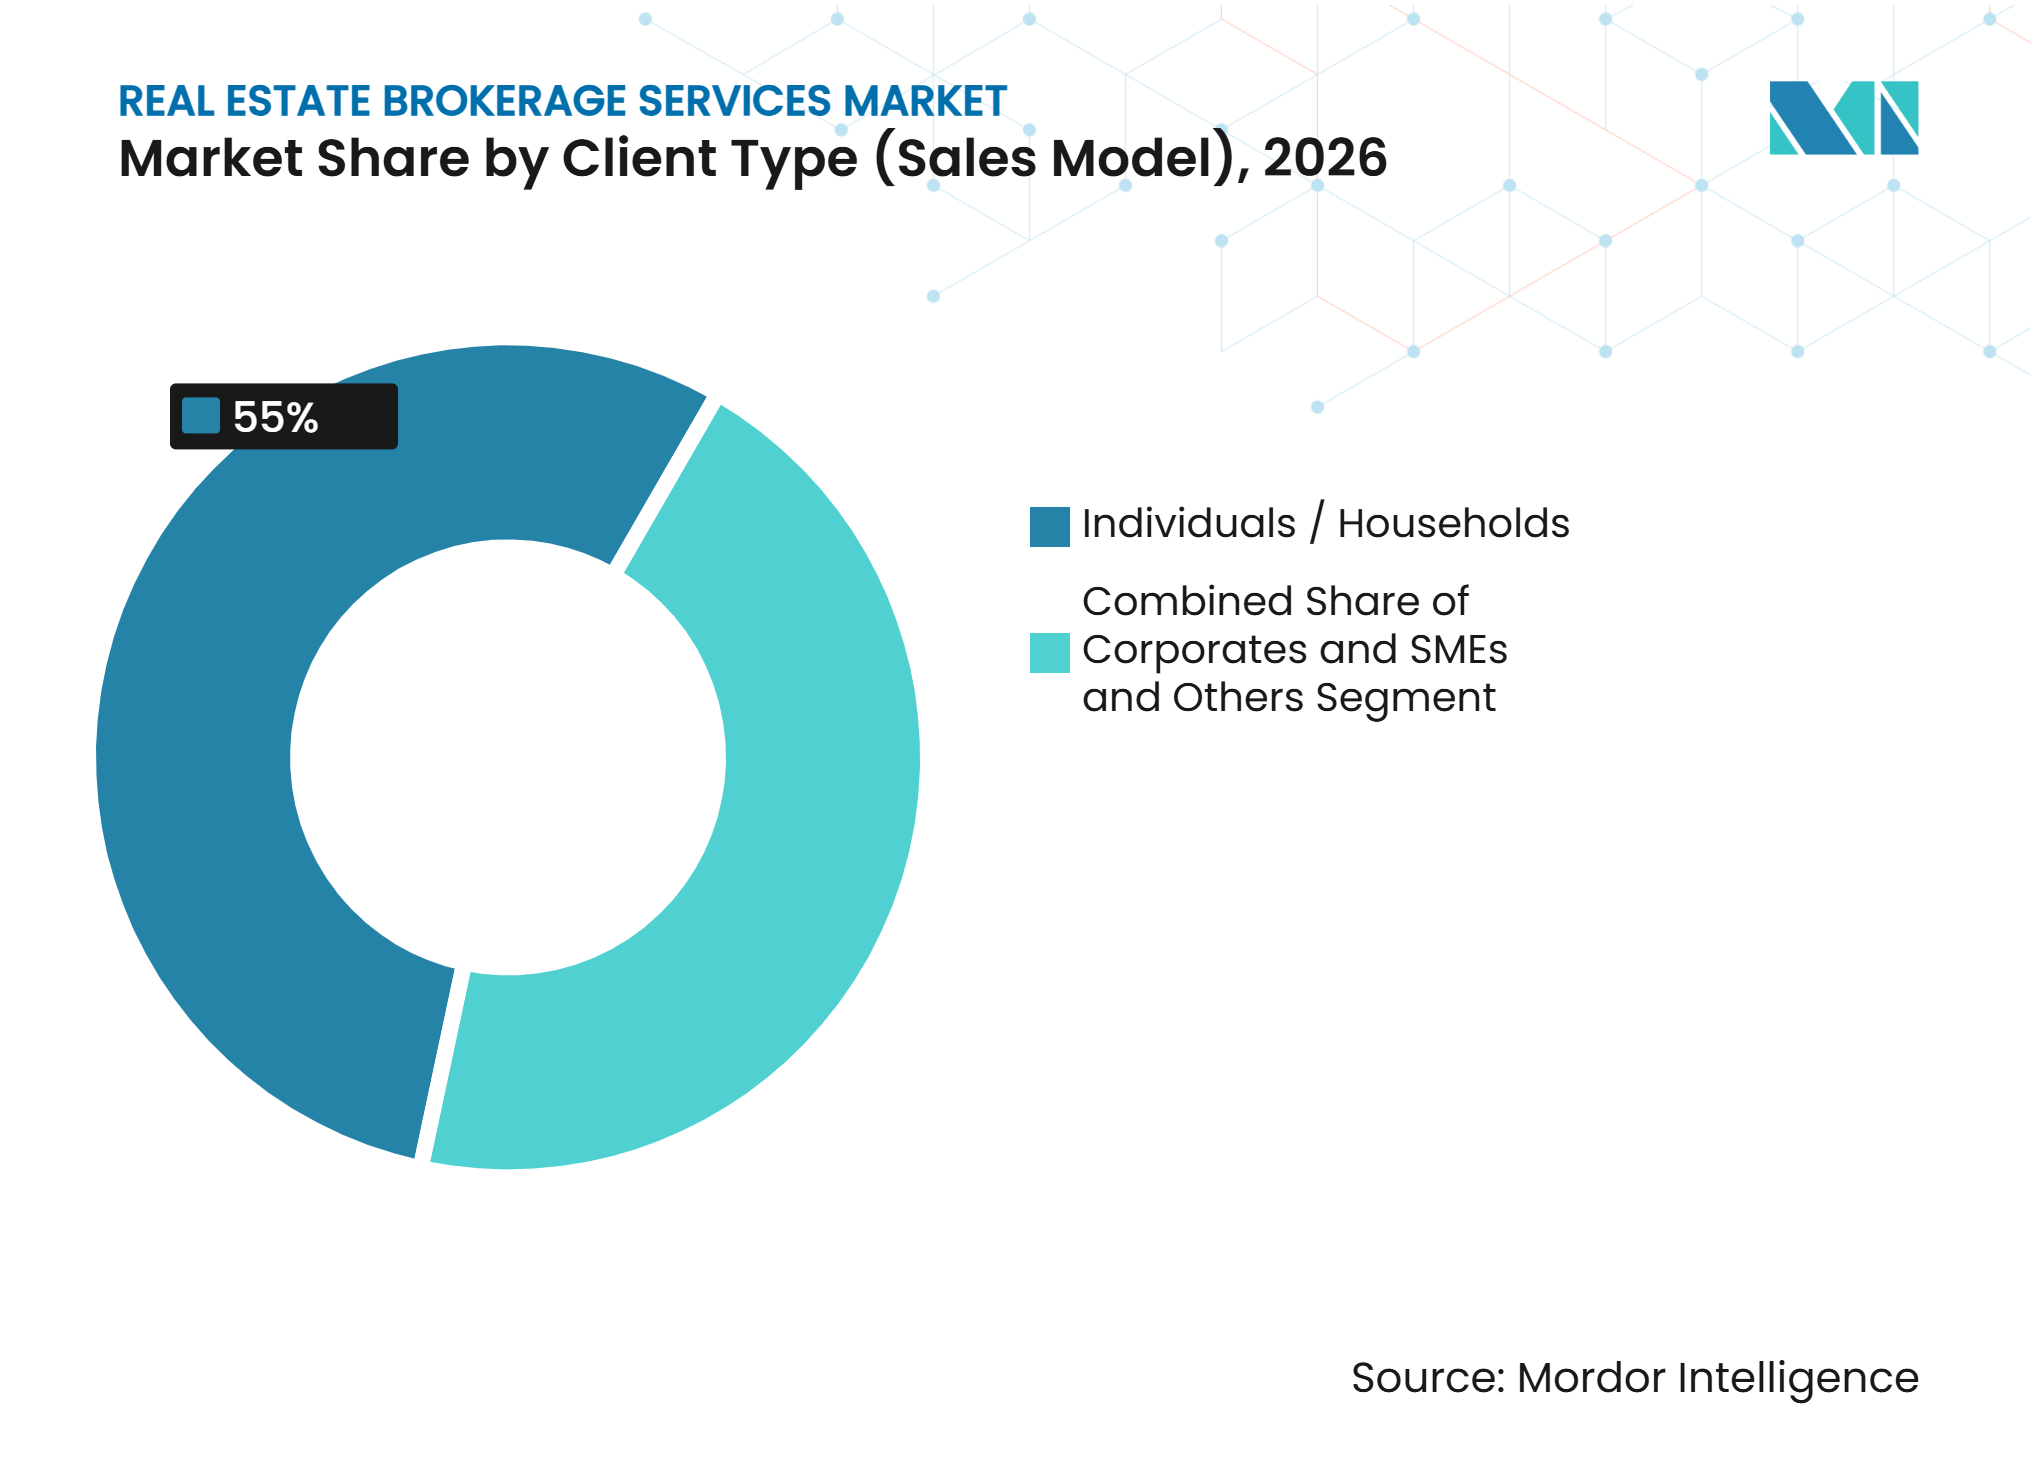
•Por tipo de cliente, pessoas físicas e domicílios detinham uma participação de 55% do mercado de serviços de corretagem imobiliária em 2026. Eles representavam o maior segmento, enquanto empresas e pequenas e médias empresas têm previsão de crescer a um CAGR de 5,05% até 2032.
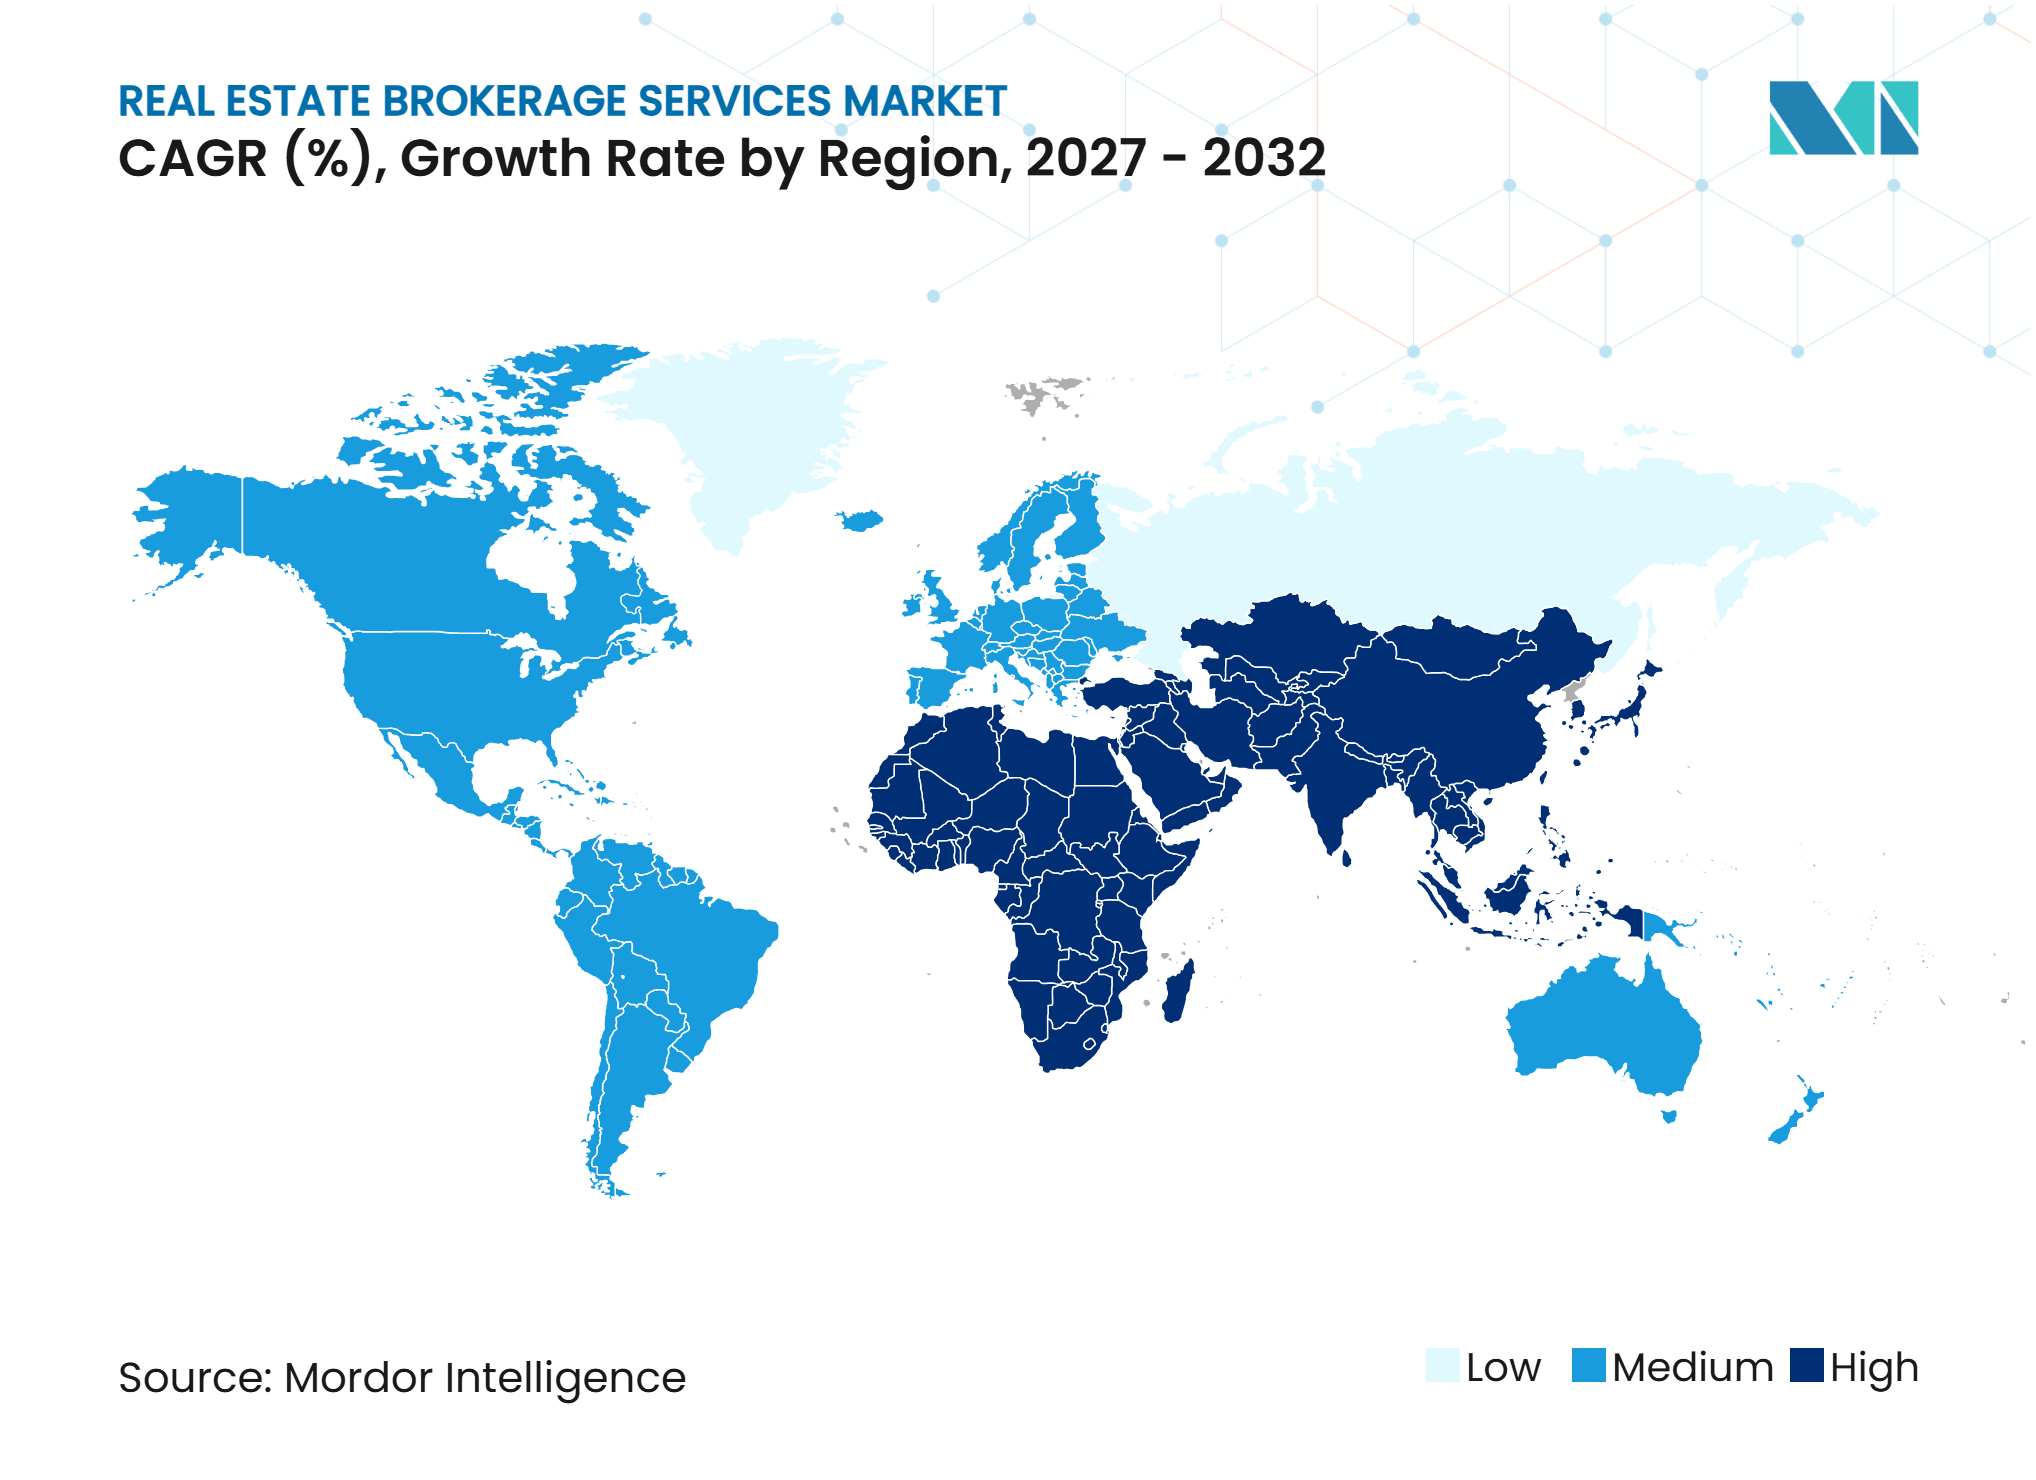
• Por geografia, a Ásia-Pacífico representou uma participação de 43,5% do mercado de serviços de corretagem imobiliária em 2026. Representou o maior tamanho regional, enquanto o Oriente Médio e África tem previsão de expandir a um CAGR de 6,14% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Serviços de Corretagem Imobiliária*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atividade de Transações Residenciais | +1.5% | Global, com intensidade na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Institucionalização do Mercado Imobiliário Comercial | +1.0% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento em Imóveis de Logística e Industrial | +0.8% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Fluxos de Capital Transfronteiriços | +0.6% | Global, liderado pelo Reino Unido, Estados Unidos, Índia e mercados do Conselho de Cooperação do Golfo | Longo prazo (≥ 4 anos) |
| Demanda Recorrente por Locação e Representação de Inquilinos | +0.5% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Diferenciação de Serviços Além do Acesso a Listagens | +0.3% | Global, com tração inicial na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Atividade de Transações Residenciais Sustenta a Base de Receita Principal
A formação de domicílios urbanos continua a fornecer o volume de transações que sustenta os pipelines de corretagem residencial. O Ministério da Habitação e Desenvolvimento Urbano-Rural da China relatou que as transações residenciais de segunda mão superaram as vendas de imóveis novos no primeiro semestre de 2026 e representaram 50,4% das transações imobiliárias nacionais[1]. Essa mudança confere aos corretores um papel maior na precificação, negociação e correspondência de compradores com o estoque de revenda adequado. Também torna as listagens proprietárias e o conhecimento local mais valiosos do que o simples acesso a um serviço de listagem múltipla. A França mantém um limite máximo de 35% de relação serviço da dívida/renda por meio do Haut Conseil de Stabilité Financière, o que mantém a qualificação hipotecária disciplinada e apoia a necessidade de orientação profissional entre os compradores elegíveis. Essas condições mantêm a atividade residencial como elemento central do mercado de serviços de corretagem imobiliária, mesmo quando as taxas de juros afetam o momento das transações individuais.
A Institucionalização do Mercado Imobiliário Comercial Aprofunda a Demanda por Assessoria
A propriedade comercial está migrando para investidores institucionais, fundos de investimento imobiliário e fundos soberanos. Essa composição de propriedade eleva o valor da assessoria especializada porque os mandatos frequentemente incluem trabalho em mercados de capitais, financiamento, considerações fiscais e revisões regulatórias. A pesquisa de investidores da Ásia-Pacífico de 2026 da CBRE reportou intenções líquidas de compra de 17%, enquanto os ativos de escritório tornaram-se o tipo de imóvel mais procurado pela primeira vez em 6 anos. Austrália, Japão e Singapura foram mercados importantes nessa mudança, o que amplia o escopo do trabalho de assessoria transfronteiriça. O mercado de serviços de corretagem imobiliária, portanto, se beneficia quando os corretores podem apoiar clientes institucionais em transações maiores e mais regulamentadas. Empresas sem essa expertise estão mais expostas à concorrência baseada principalmente em listagens e taxas de transação.
O Crescimento em Imóveis de Logística e Industrial Cria um Nicho Especializado Duradouro
O atendimento de pedidos de comércio eletrônico, o investimento em manufatura e o desenvolvimento de centros de dados estão aumentando a necessidade de expertise em imóveis de logística e industrial. A JLL Capital Markets intermediou a venda e o financiamento de aquisição em março de 2026 de um portfólio de logística de 7,3 milhões de pés quadrados cobrindo 36 instalações de distribuição em 12 mercados dos Estados Unidos. A transação demonstrou que grandes mandatos de logística requerem capacidade de financiamento ao lado de marketing imobiliário e alcance a compradores. A JLL também relatou em novembro de 2026 que a absorção global de logística se fortaleceu em todas as regiões por meio da demanda de provedores de logística terceirizada, inquilinos de comércio eletrônico, fabricantes e ocupantes de defesa. A logística tem previsão de crescer a um CAGR de 6,4%, tornando-a o tipo de imóvel de crescimento mais rápido dentro do modelo de vendas. O mercado de serviços de corretagem imobiliária está, consequentemente, criando mais espaço para equipes que entendem localizações industriais, requisitos de inquilinos e estruturas de capital complexas.
Os Fluxos de Capital Transfronteiriços Ampliam a Complexidade das Transações e o Valor do Corretor
O investimento transfronteiriço amplia o pipeline de negócios para empresas que podem assessorar clientes em diferentes jurisdições. Compradores internacionais precisam de suporte com entrada no mercado, regulamentações locais, práticas de financiamento e seleção de parceiros. Os Estados Unidos, o Reino Unido e a Índia são destinos importantes para investidores imobiliários internacionais na pesquisa fornecida, o que torna a cobertura em múltiplos países uma capacidade útil. Essas transações tendem a atribuir maior valor a relacionamentos institucionais estabelecidos e à execução local. O mercado de serviços de corretagem imobiliária pode se beneficiar quando as plataformas conectam esses relacionamentos entre regiões em vez de tratar cada transação como uma atribuição local independente. Essa vantagem é difícil de reproduzir para empresas menores sem investimento sustentado em pessoas especializadas e conhecimento regulatório.
Análise de Impacto das Restrições do Mercado de Serviços de Corretagem Imobiliária*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão de Taxas de Juros e Acessibilidade | -1.2% | Europa, América do Norte, partes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Compressão de Comissões | -0.8% | América do Norte, com repercussão na Europa e Austrália | Médio prazo (2-4 anos) |
| Baixo Estoque e Listagens Atrasadas | -0.5% | América do Norte, Europa Ocidental | Curto prazo (≤ 2 anos) |
| Licenciamento Local e Oferta Fragmentada | -0.3% | Ásia-Pacífico, África, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Pressão de Taxas de Juros e Acessibilidade Suprime os Volumes de Transações
Os altos custos de captação continuam a restringir a acessibilidade à compra de imóveis em vários mercados maduros. Na França, o teto de 35% de serviço da dívida sob as regras de concessão de crédito hipotecário do Haut Conseil de Stabilité Financière permanece uma consideração importante para os solicitantes de hipotecas, sujeito a exceções de concessão permitidas[2]. O mercado imobiliário residencial francês tem projeção de registrar aproximadamente 920.000 transações em 2026, abaixo de cerca de 952.000 em 2025, refletindo restrições de financiamento e comportamento cauteloso dos compradores[3]. Menos transações concluídas podem reduzir a receita das corretoras que dependem fortemente dos volumes de transações. Embora valores imobiliários mais altos possam parcialmente sustentar os pools de comissões ao aumentar os valores das transações, isso pode não compensar totalmente os menores volumes de vendas, particularmente para empresas com altos custos operacionais fixos. O mercado de serviços de corretagem imobiliária, portanto, atribui maior importância a atribuições de assessoria de maior valor e serviços recorrentes para diversificar a receita durante períodos de acessibilidade restrita.
A Compressão de Comissões Testa a Resiliência do Modelo de Receita
O arcabouço de comissões dos Estados Unidos está mudando após o Tribunal de Apelações do Oitavo Circuito ter confirmado a aprovação final do acordo da Associação Nacional de Corretores de Imóveis em agosto de 2026. O acordo eliminou a regra que exigia que os vendedores oferecessem compensação ao corretor do comprador por meio das listagens do serviço de listagem múltipla. Compradores e corretores agora devem negociar a compensação de forma mais direta, o que aumenta a pressão sobre as taxas padrão baseadas em percentual. As comissões medianas dos agentes do comprador nos mercados monitorados dos Estados Unidos caíram de 2,7% para 2,4% após a implementação, de acordo com a pesquisa fornecida. O Departamento de Justiça dos Estados Unidos continua a examinar as práticas de comissão, o que mantém a pressão regulatória sobre o setor. As corretoras estão respondendo com opções de taxa fixa, serviço em camadas e assinatura que apresentam a assessoria como um serviço definido em vez de uma participação automática no preço de venda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio:
Vendas Lidera, Enquanto o Aluguel Constrói Momentum EstruturalAs vendas detinham uma participação de 64,6% em 2026 porque compradores e vendedores frequentemente buscam suporte profissional para decisões de capital de alto valor. O modelo é sustentado pelas vendas residenciais, que continuam a gerar grandes volumes de transações em mercados de proprietários-ocupantes. Austrália, Alemanha, Japão e Coreia do Sul têm culturas de propriedade que continuam a apoiar a demanda por assistência em transações. As altas taxas de juros podem atrasar as decisões de compra, mas a formação de domicílios ainda cria uma necessidade contínua de imóveis. Nesses casos, os corretores ajudam os clientes a avaliar preços, negociar termos e gerenciar as etapas necessárias para concluir uma transação.
O aluguel tem previsão de crescer a um CAGR de 5,58% de 2027 a 2032, à medida que a pressão de acessibilidade mantém mais compradores potenciais no mercado de aluguel por mais tempo. A representação de inquilinos inclui negociação de locação, suporte à renovação, assessoria de localização e engajamento com proprietários. Esses serviços podem gerar receita recorrente em vez de uma única comissão de uma venda concluída. A representação de inquilinos corporativos acrescenta maior estabilidade porque as empresas frequentemente precisam de ajuda contínua com portfólios de escritórios, industriais e de varejo. O setor de serviços de corretagem imobiliária está, portanto, migrando para um modelo mais equilibrado que combina comissões de vendas com trabalho de assessoria recorrente.


Por Tipo de Imóvel (Modelo de Vendas):
Apartamentos Mantêm Volume, Enquanto a Logística Expande Mais RapidamenteApartamentos e condomínios representaram 52% do tamanho do mercado de serviços de corretagem imobiliária dentro da segmentação de imóveis do modelo de vendas em 2026. Essa posição reflete a ampla base de transações residenciais que sustenta o fluxo recorrente de negócios em muitas cidades. A visualização digital está mudando a forma como os clientes avaliam esses imóveis antes de agendar uma visita presencial. O relatório da 58.com e Anjuke constatou que a visualização de imóveis por realidade virtual foi utilizada por 45% dos compradores de imóveis em 2026. Os corretores devem, portanto, agregar valor por meio de assessoria, negociação e interpretação do mercado local, em vez de apenas pela descoberta de imóveis.
A logística tem previsão de crescer a um CAGR de 6,4% até 2032, a maior taxa entre os tipos de imóveis do modelo de vendas. A JLL intermediou a venda do Crossroads Logistics Park, uma instalação de logística Classe A de 814.320 pés quadrados com 3 edifícios em Spartanburg, Carolina do Sul, para a Invesco Real Estate em agosto de 2026. O negócio reflete o contínuo interesse institucional em imóveis próximos a corredores de manufatura e distribuição. Vilas e casas em terreno próprio permanecem menores em volume de transações, mas podem gerar maior valor de comissão devido aos seus preços e ao interesse de compradores internacionais. A locação de escritórios e varejo também mostrou sinais de recuperação, com a CBRE reportando crescimento de 29% ano a ano na locação de escritórios nos Estados Unidos no segundo trimestre de 2026.
Por Tipo de Cliente (Modelo de Vendas):
Domicílios Ancoram o Volume de Transações, Enquanto os Mandatos Corporativos CrescemPessoas físicas e domicílios representaram 55% da segmentação de clientes do modelo de vendas em 2026. Eles permanecem o maior grupo de clientes em mercados com ampla demanda de proprietários-ocupantes, incluindo Estados Unidos, Alemanha, Espanha, Japão e China. A formação de domicílios, a migração e as mudanças nas necessidades de moradia continuam a criar demanda mesmo quando as condições de acessibilidade adiam algumas compras. Esses clientes frequentemente precisam de suporte com avaliação, coordenação de financiamento, busca de imóveis e negociação. A presença local e a assessoria de confiança permanecem importantes porque as compras residenciais são decisões financeiras significativas para a maioria dos domicílios.
Empresas e pequenas e médias empresas têm previsão de crescer a um CAGR de 5,05% até 2032. A racionalização de portfólios, expansão, relocações e transações de venda com arrendamento de volta estão aumentando a necessidade de assessoria corporativa especializada. Uma pesquisa do final de 2026 da CORFAC International constatou que mais de 80% das empresas independentes de corretagem comercial respondentes citaram expansões de clientes existentes como um impulsionador de negócios. Em comparação, 62% relataram novas relocações corporativas em seus mercados. Esses mandatos podem envolver múltiplos imóveis, períodos de planejamento mais longos e análises de locação ou capital mais detalhadas. Órgãos governamentais e organizações sem fins lucrativos também contribuem com trabalho estável, particularmente quando necessidades imobiliárias relacionadas à infraestrutura estão envolvidas.


Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 43,5% da participação do mercado de serviços de corretagem imobiliária em 2026, sustentada por extensos pipelines de transações residenciais e comerciais na China, Índia, Japão, Austrália e Sudeste Asiático. A CBRE reportou intenções líquidas de compra de 17% em 2026, com os ativos de escritório tornando-se o setor preferido e Austrália, Japão, Singapura e Seul como destinos favoritos. O Ministério da Habitação e Desenvolvimento Urbano-Rural da China relatou que os imóveis de segunda mão superaram as vendas de imóveis novos no primeiro semestre. Em contraste, a KE Holdings reportou 231,8 bilhões de USD em valor total de transações. As medidas de resfriamento de Singapura, os requisitos de publicidade da China e os padrões de licenciamento das Filipinas favorecem plataformas com forte governança e conhecimento operacional local. As ferramentas de visualização por realidade virtual e de inteligência artificial também estão aumentando as expectativas por correspondências mais rápidas e maior suporte dos agentes.
Oriente Médio e África
O mercado de serviços de corretagem imobiliária do Oriente Médio e África tem previsão de crescer a um CAGR de 6,14% de 2027 a 2032. Os programas de investimento do Conselho de Cooperação do Golfo, o crescimento de expatriados e o interesse estrangeiro nos Emirados Árabes Unidos e na Arábia Saudita sustentam essa perspectiva. Abu Dhabi registrou 31,9 bilhões de USD em transações imobiliárias no primeiro semestre de 2026, enquanto o investimento estrangeiro direto atingiu 3,8 bilhões de USD e as novas licenças profissionais aumentaram 34% para 2.040. A Byit formou a Byit Ventures nos Emirados Árabes Unidos para conectar a oferta imobiliária egípcia com a demanda de investidores do Golfo por meio de ferramentas de inteligência artificial. A Yakeey captou 15 milhões de USD para expandir seu mercado digital e rede de mais de 800 corretores independentes no Norte da África.
América do Norte, Europa e América do Sul
A América do Norte permanece um grande mercado de corretagem, onde a CBRE reportou 11,2 bilhões de USD em receita no segundo trimestre de 2026, a JLL reportou 6,9 bilhões de USD e a Cushman and Wakefield reportou 2,8 bilhões de USD. A locação corporativa, a atividade industrial e a recuperação dos mercados de capitais sustentam esse desempenho, enquanto a atividade residencial enfrenta pressão de acessibilidade e mudanças nas práticas de comissão. Na Europa, o Reino Unido, a Espanha e os mercados nórdicos tiveram melhor desempenho na pesquisa fornecida. No entanto, a Espanha tinha mais de 60.000 empresas intermediárias, e a escassez limitou as transações concluídas. Brasil, Chile e Argentina oferecem demanda de longo prazo por meio da urbanização e formação da classe média, mas o conhecimento local permanece necessário porque a volatilidade cambial e fiscal pode interromper a atividade.
Cenário Competitivo
Concentração do Mercado
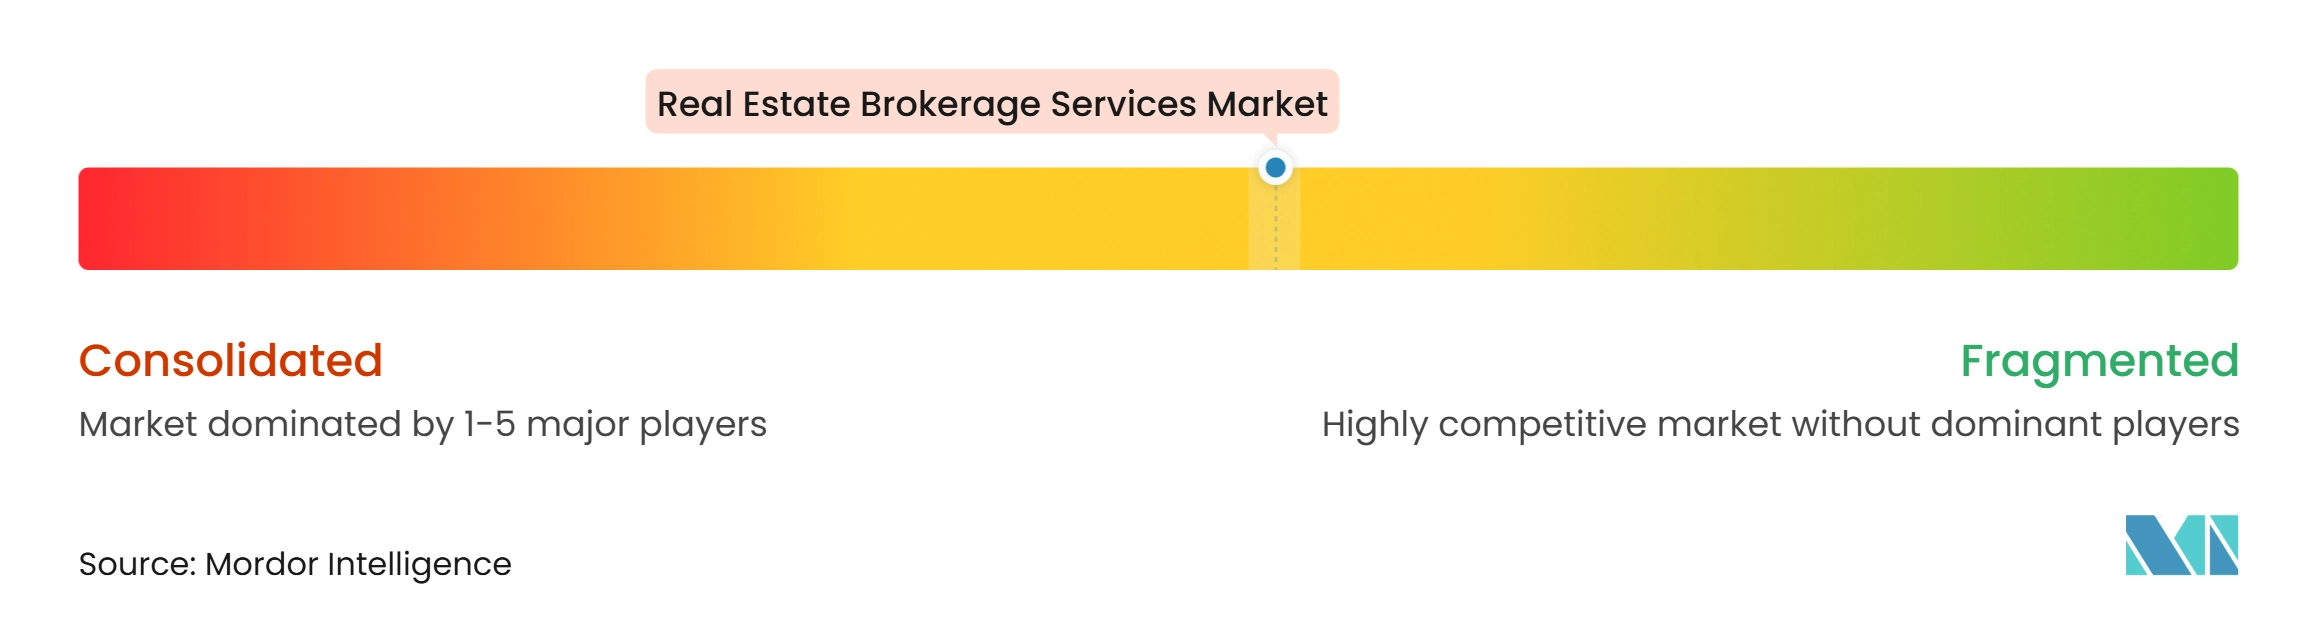
O mercado de serviços de corretagem imobiliária tem um segmento comercial concentrado e um segmento residencial fragmentado. CBRE, JLL, Cushman and Wakefield, Colliers International Group e Newmark Group gerenciam uma grande parcela dos mandatos institucionais. Ao mesmo tempo, o negócio residencial está distribuído entre empresas independentes, redes de franquias e plataformas digitais. Os modelos independentes e virtuais representaram 28,8% dos rankings das principais corretoras dos Estados Unidos em 2026, o que reflete seu apelo no trabalho residencial sensível a preços. As principais empresas comerciais competem em capacidade especializada e alcance geográfico, enquanto as empresas residenciais competem em modelos de serviço, presença local, recrutamento de agentes e tecnologia.
Tecnologia e assessoria em infraestrutura são áreas-chave de competição no mercado de serviços de corretagem imobiliária. Os serviços de centros de dados da CBRE geraram mais de 700 milhões de USD em receita no segundo trimestre de 2026, e a empresa espera crescimento anual de 25% nos próximos 5 anos. Em outubro de 2026, a CBRE concordou em adquirir o Onnec Group por um valor inicial de 610 milhões de USD mais um earnout de até 400 milhões de USD. A transação adiciona serviços técnicos ao trabalho de assessoria estabelecido da CBRE. A JLL e a Cushman and Wakefield também estão integrando assessoria em infraestrutura, o que responde ao interesse dos investidores em centros de dados e outros ativos digitais.
A adoção de inteligência artificial está mudando os fluxos de trabalho dos agentes e os requisitos competitivos em todo o mercado de serviços de corretagem imobiliária. O relatório da 58.com e Anjuke constatou que 49,7% dos agentes chineses usavam ferramentas de inteligência artificial, chegando a 58,9% nas cidades de primeiro nível. A Associação Nacional de Corretores de Imóveis constatou que 54% dos agentes dos Estados Unidos monitoravam a inteligência artificial generativa para criação de conteúdo e 48% avaliavam a geração de leads baseada em inteligência artificial. The Real Brokerage e eXp Realty usam modelos de participação acionária para agentes que competem com os modelos de franquia tradicionais por agentes produtivos. A representação de inquilinos, a assessoria em edificações sustentáveis e as vendas do Norte da África para o Golfo permanecem áreas onde o serviço diferenciado pode ser relevante.
Líderes do Setor de Serviços de Corretagem Imobiliária
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Savills plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Corretagem Imobiliária Empresas cobertas neste relatório
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Savills plc
- Knight Frank LLP
- Newmark Group, Inc.
- BNP Paribas Real Estate S.A.
- Engel & Völkers GmbH
- Marcus & Millichap, Inc.
- Keller Williams Realty, Inc.
- RE/MAX, LLC
- Berkshire Hathaway HomeServices
- eXp Realty, LLC
- The Real Brokerage Inc.
- Compass, Inc.
- Sotheby’s International Realty Affiliates LLC
- Douglas Elliman Inc.
- LPT Realty
- Howard Hanna Real Estate Services
Desenvolvimentos industriais recentes em Mercado de Serviços de Corretagem Imobiliária
- Outubro de 2026: A CBRE Group Inc. anunciou um acordo definitivo para adquirir a Onnec Group Limited, provedora de serviços de infraestrutura para centros de dados com operações na Europa e Ásia-Pacífico, por um preço inicial de compra de 610 milhões de USD em dinheiro, mais um earnout de até 400 milhões de USD condicionado ao cumprimento de metas de crescimento especificadas pela Onnec. Espera-se que o negócio eleve a receita de Serviços de Infraestrutura Crítica da CBRE para quase 4,5 bilhões de USD em 2027 e está sujeito às aprovações regulatórias habituais.
- Agosto de 2026: O Tribunal de Apelações do Oitavo Circuito dos Estados Unidos confirmou a aprovação final do acordo de ação coletiva da Associação Nacional de Corretores de Imóveis, avaliado em mais de 1 bilhão de USD, no caso Burnett v. Associação Nacional de Corretores de Imóveis. A decisão elimina a Regra de Compensação Cooperativa que exigia que os vendedores oferecessem compensação ao corretor do comprador por meio das listagens do serviço de listagem múltipla, reestruturando formalmente a negociação de compensação em todo o mercado de corretagem residencial dos Estados Unidos.
- Agosto de 2026: A JLL Capital Markets intermediou a venda do Crossroads Logistics Park, uma instalação de logística Classe A de 3 edifícios e 814.320 pés quadrados em Spartanburg, Carolina do Sul, para a Invesco Real Estate em nome dos vendedores Brennan Investment Group e Grandview Partners, em uma transação que ressalta o contínuo apetite de capital institucional por ativos de logística de primeira linha em corredores-chave de manufatura e distribuição.
Escopo do Relatório Global do Mercado de Serviços de Corretagem Imobiliária
Visão geral da segmentação
| Residencial | Apartamentos e Condomínios |
| Vilas e Casas em Terreno Próprio | |
| Comercial | Escritório |
| Varejo | |
| Logística |
| Pessoas Físicas / Domicílios |
| Empresas e PMEs |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia - Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia - Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Imóvel | Residencial | Apartamentos e Condomínios |
| Vilas e Casas em Terreno Próprio | ||
| Comercial | Escritório | |
| Varejo | ||
| Logística | ||
| Por Tipo de Cliente | Pessoas Físicas / Domicílios | |
| Empresas e PMEs | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia - Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia - Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos serviços de corretagem imobiliária até 2032?
O setor tem projeção de atingir 1,20 trilhões de USD até 2032, crescendo a um CAGR de 4,76% de 2027 a 2032.
Qual modelo de negócio tem a maior participação nos serviços de corretagem imobiliária?
A logística tem previsão de crescer a um CAGR de 6,4% até 2032, sustentada pela demanda do comércio eletrônico, manufatura e ocupantes de logística terceirizada.
Por que a Ásia-Pacífico é importante para os corretores imobiliários?
A Ásia-Pacífico detinha uma participação de 43,5% em 2026 e combina grandes volumes de transações com crescente demanda institucional e expansão da atividade de revenda.
O que está mudando as práticas de comissão dos corretores nos Estados Unidos?
O acordo da Associação Nacional de Corretores de Imóveis eliminou o requisito de compensação ao corretor do comprador oferecida pelo vendedor por meio das listagens do serviço de listagem múltipla.
Como as ferramentas de inteligência artificial estão mudando os serviços de corretagem?
Os corretores estão usando inteligência artificial para geração de leads, correspondência de imóveis, suporte a conteúdo e automação de fluxos de trabalho, enquanto os clientes ainda requerem assessoria para decisões de alto valor.