
Marktgröße und Marktanteil der Immobilienmaklerdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.95 Billionen US-Dollar |
| Marktgröße (2032) | 1.20 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.76 % |
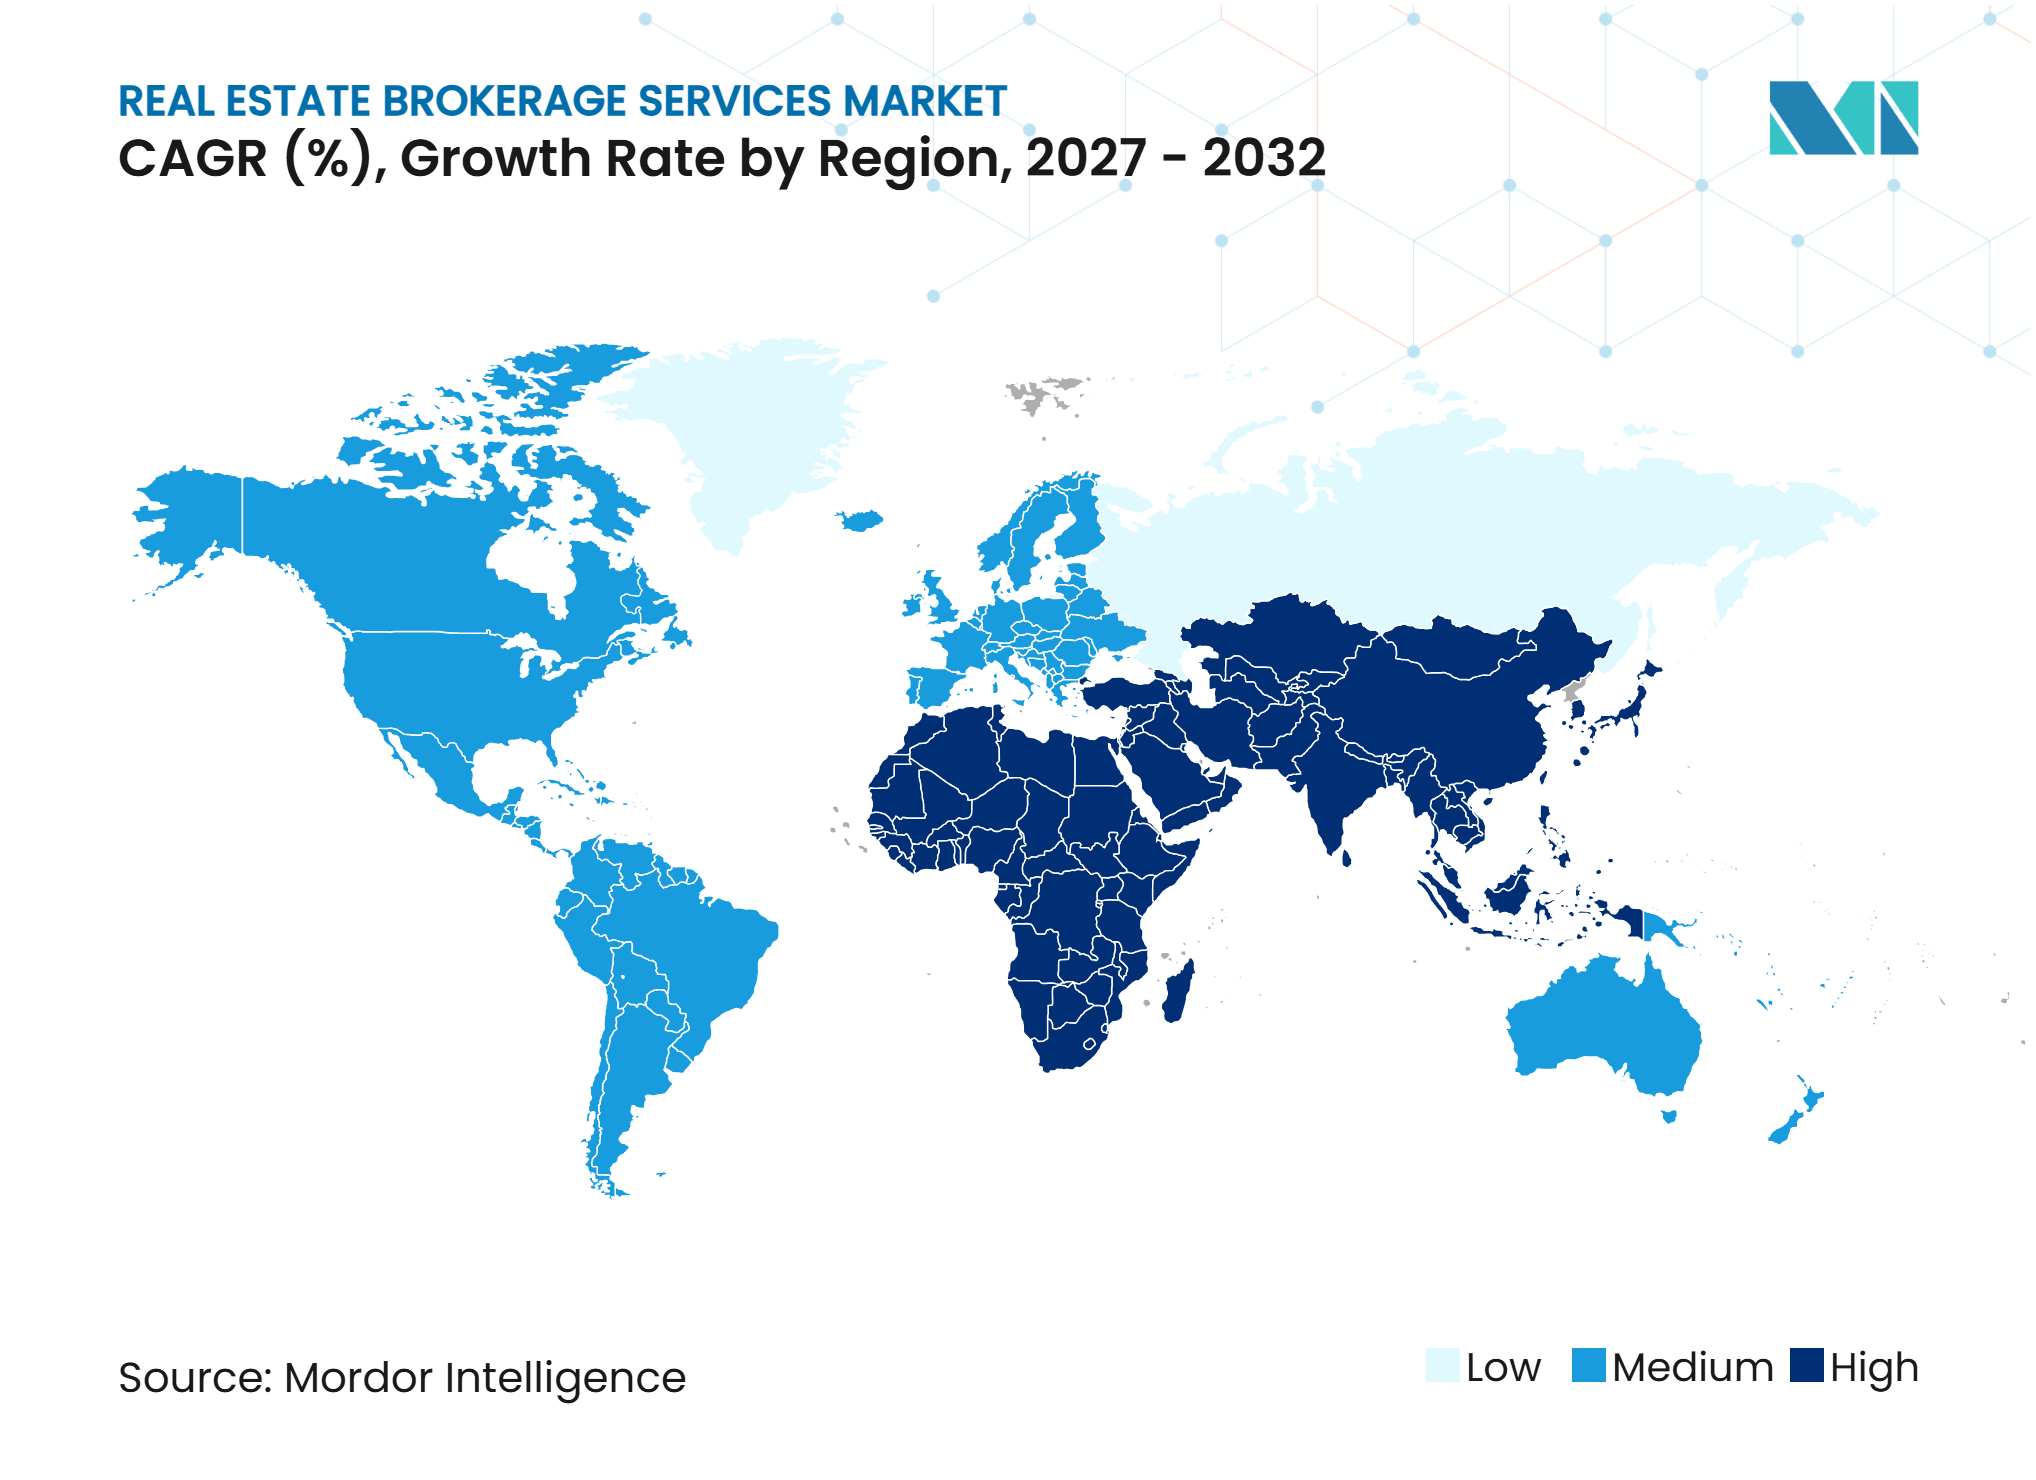
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Immobilienmaklerdienstleistungen von Mordor Intelligence
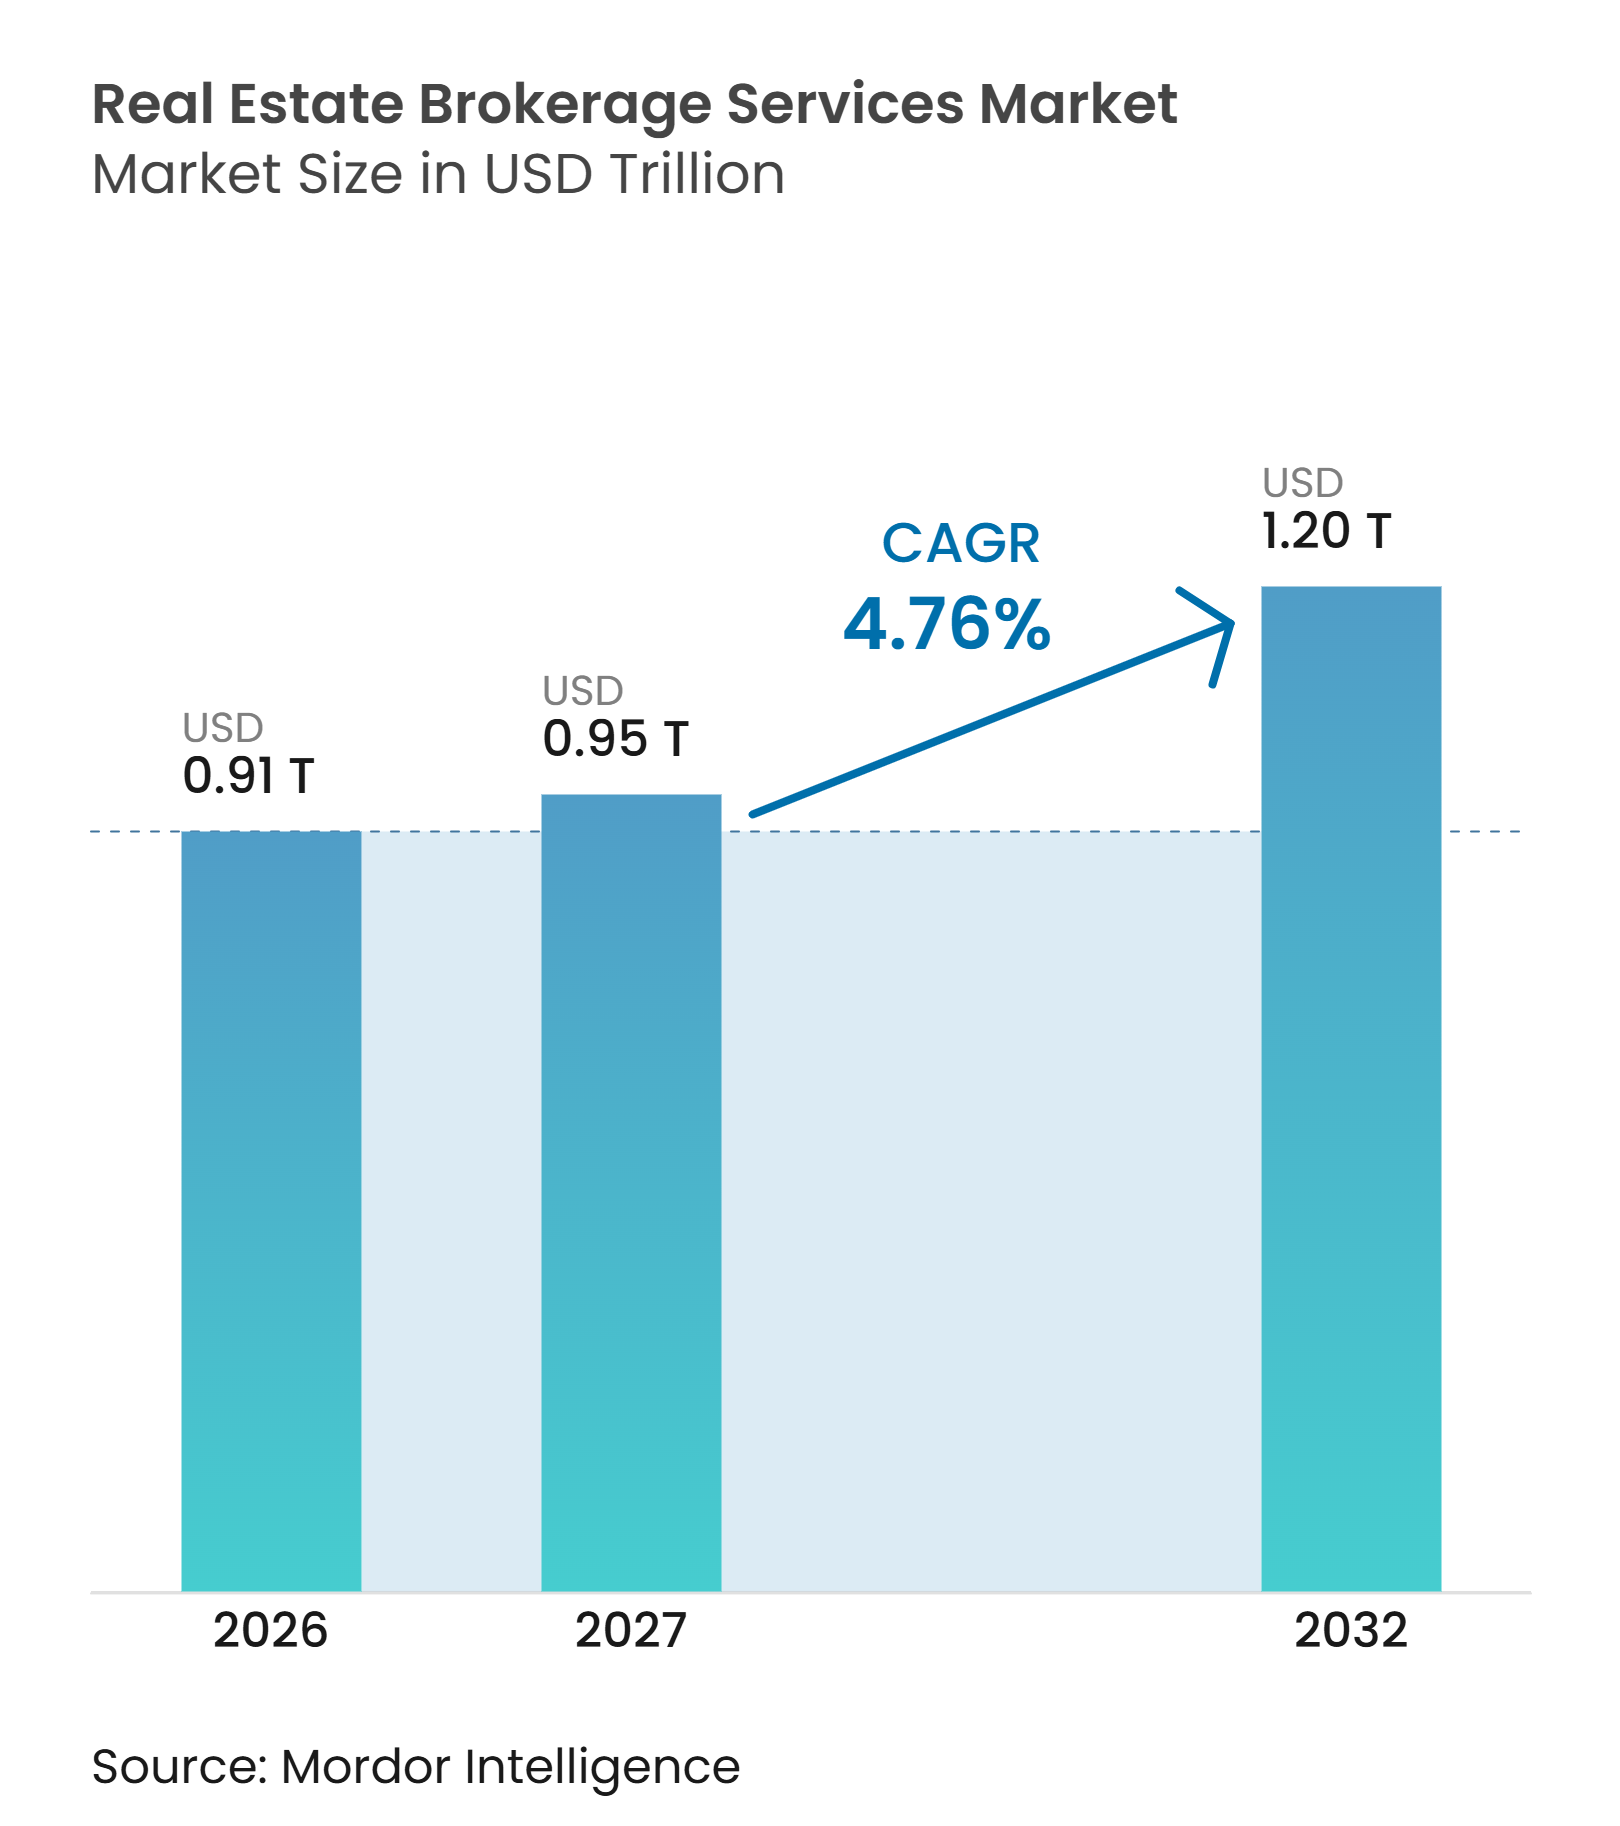
Die Marktgröße für Immobilienmaklerdienstleistungen betrug im Jahr 2026 0,91 Billionen USD und wird für 2027 auf 0,95 Billionen USD prognostiziert; bis 2032 soll sie 1,20 Billionen USD erreichen, was einem CAGR von 4,76 % von 2027 bis 2032 entspricht.
Städtische Haushaltsbildung, steigende Wiederverkaufsaktivitäten und die wachsende Rolle institutioneller Eigentümer treiben die Nachfrage nach Immobilienmaklerdienstleistungen im Bereich Verkauf und Vermietung an. Makler übernehmen zunehmend komplexere Mandate, da Investoren Beratung zu Finanzierung, Regulierung, Portfoliostrategie und grenzüberschreitenden Transaktionen suchen. Technologie verändert das Dienstleistungsmodell, da Kunden schnellere Vermittlung, bessere Marktdaten und individuellere Unterstützung erwarten. Provisionsreformen und hohe Kreditkosten setzen transaktionsbasierte Modelle unter Druck, was die Bedeutung von Vermietung, Mietervertretung und Beratungsleistungen erhöht. Der Markt für Immobilienmaklerdienstleistungen belohnt zudem Unternehmen, die lokale Umsetzungskompetenz mit Spezialwissen in den Bereichen Logistik, digitale Infrastruktur und institutionelle Immobilien verbinden.
Wichtigste Erkenntnisse des Berichts
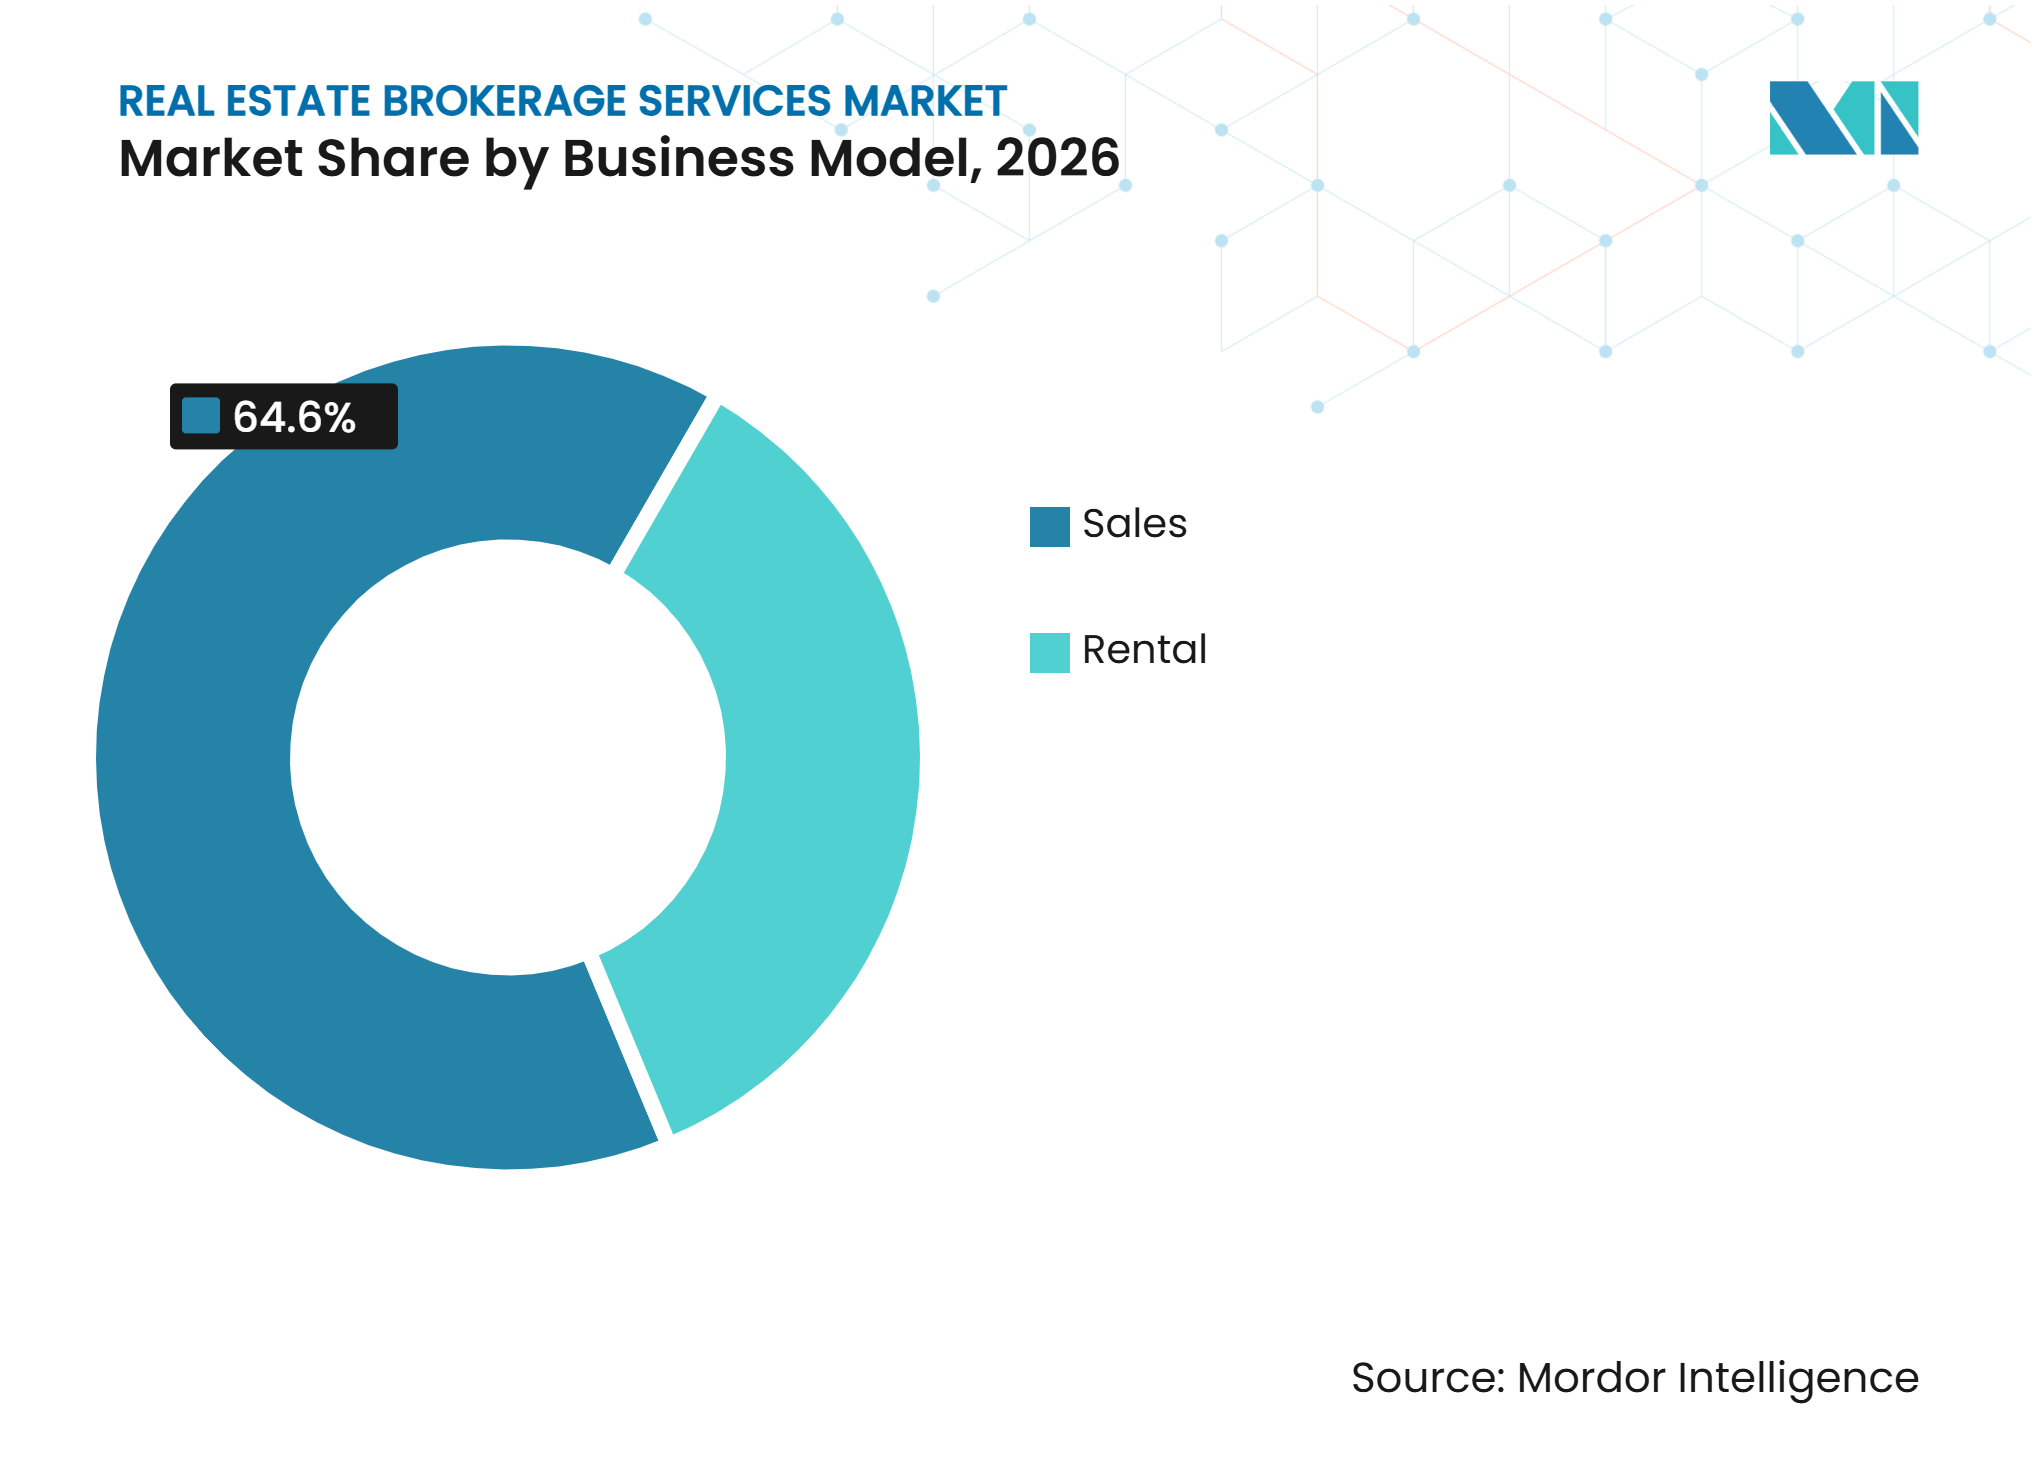
• Nach Geschäftsmodell hielt der Verkauf im Jahr 2026 einen Anteil von 64,6 % am Markt für Immobilienmaklerdienstleistungen und stellte das größte Segment dar, während die Vermietung bis 2032 mit einem CAGR von 5,58 % wachsen soll.
• Nach Immobilientyp hielten Apartments und Eigentumswohnungen im Jahr 2026 einen Anteil von 52 % am Markt für Immobilienmaklerdienstleistungen und stellten das größte Segment dar, während Logistik bis 2032 mit einem CAGR von 6,4 % expandieren soll.
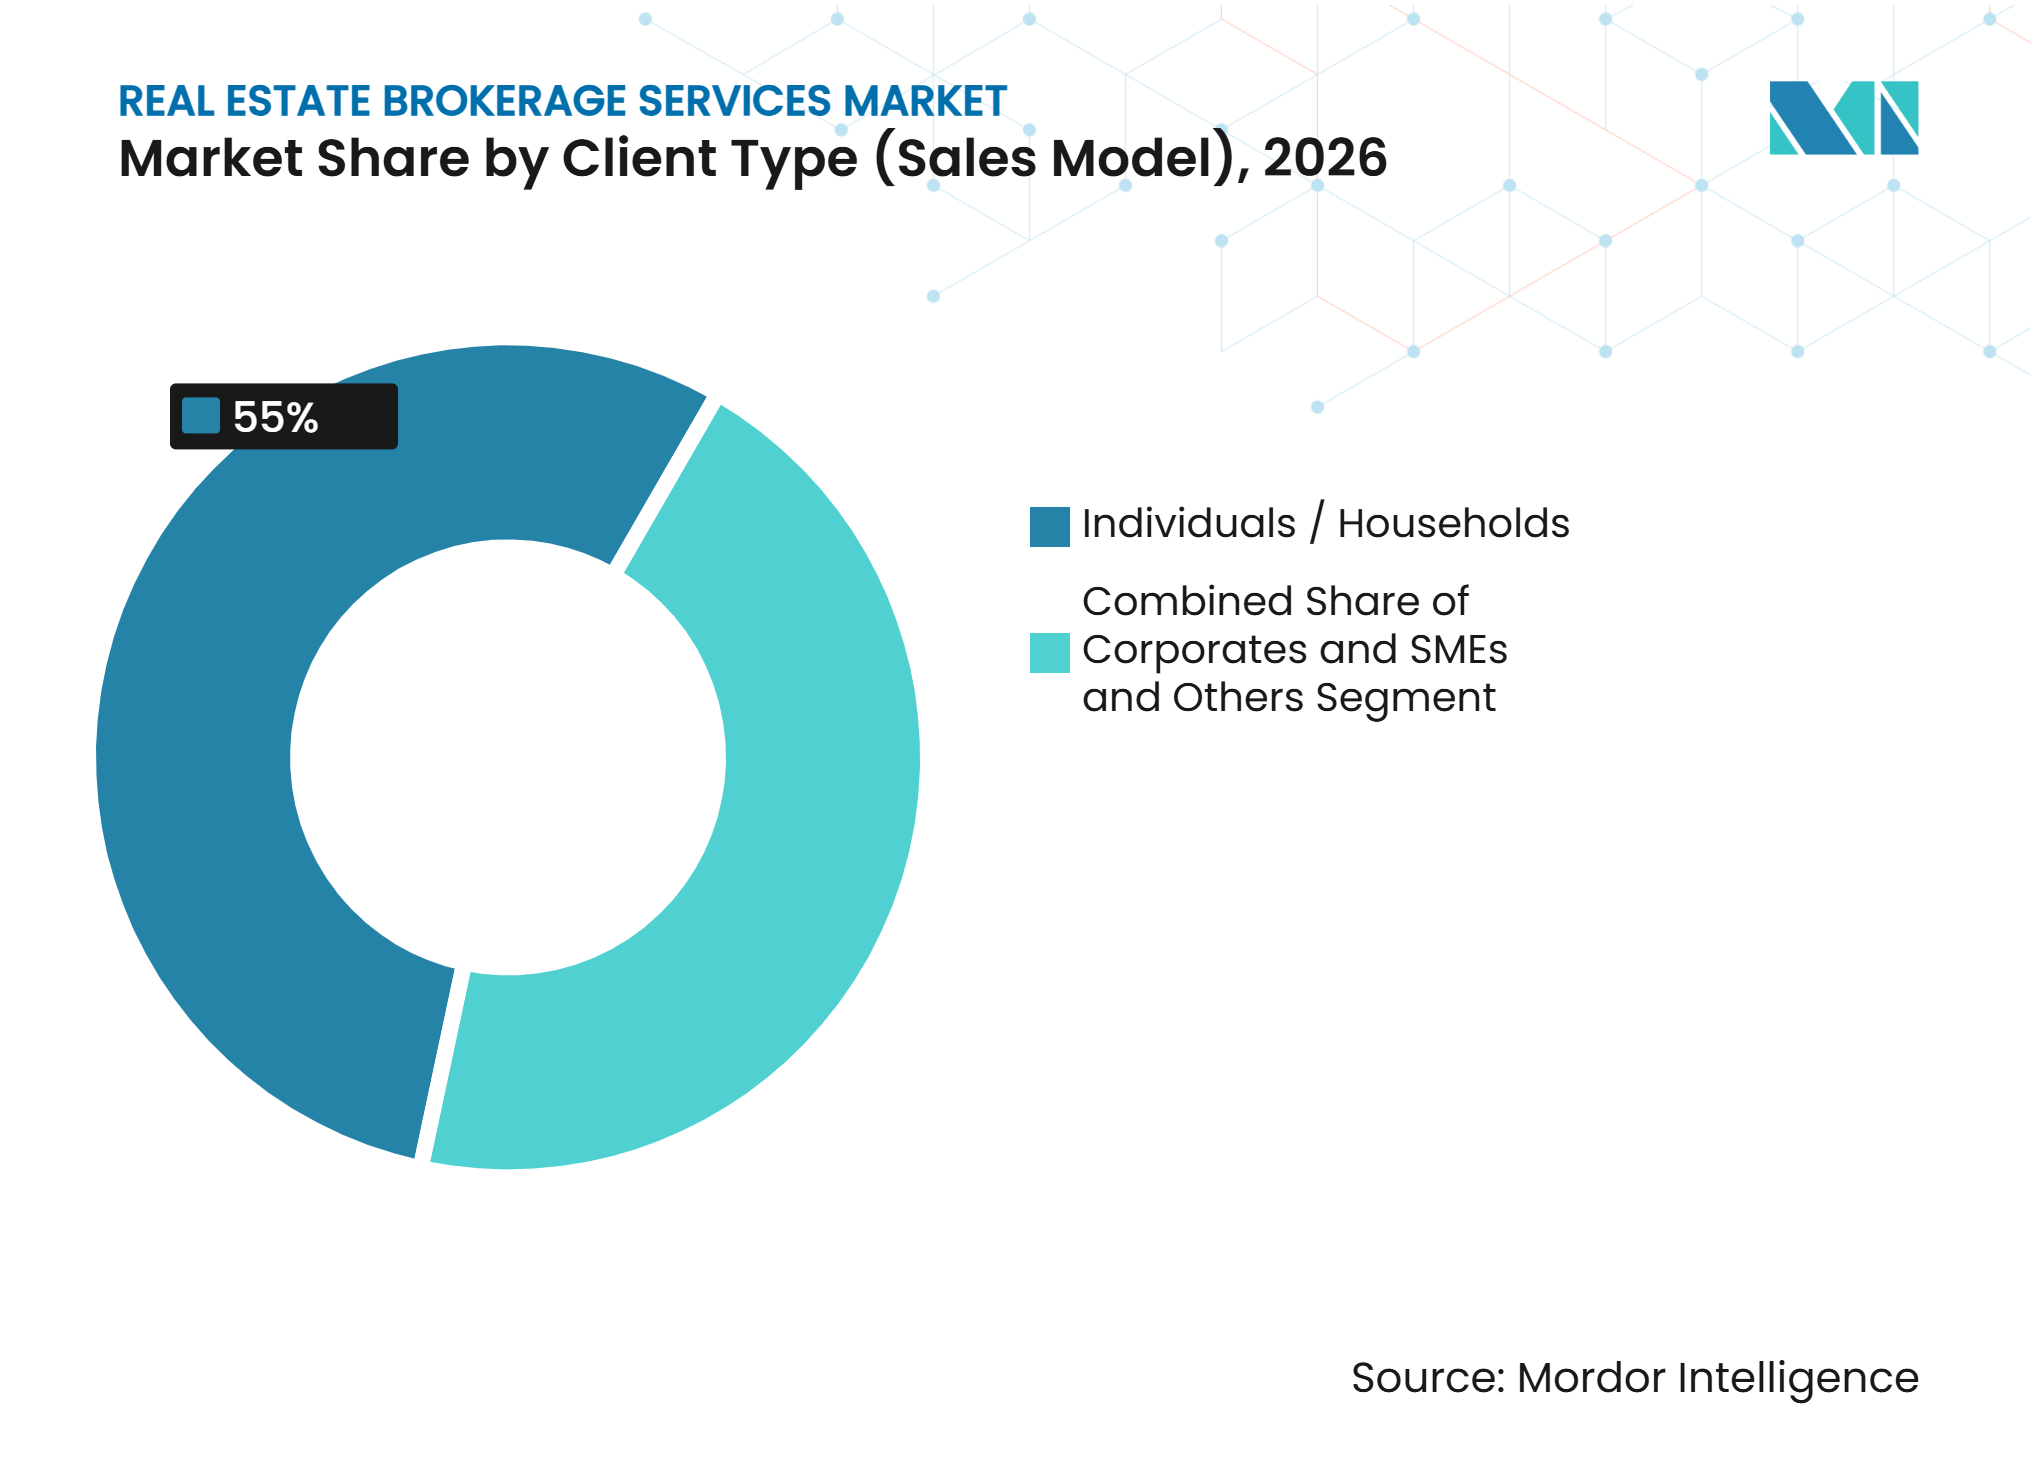
•Nach Kundentyp hielten Privatpersonen und Haushalte im Jahr 2026 einen Anteil von 55 % am Markt für Immobilienmaklerdienstleistungen. Sie stellten das größte Segment dar, während Unternehmen und kleine und mittlere Unternehmen bis 2032 mit einem CAGR von 5,05 % wachsen sollen.
• Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2026 ein Anteil von 43,5 % am Markt für Immobilienmaklerdienstleistungen. Er stellte die größte Region dar, während der Nahe Osten und Afrika bis 2032 mit einem CAGR von 6,14 % expandieren sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Immobilienmaklerdienstleistungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Transaktionsaktivität im Wohnimmobilienbereich | +1.5% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Institutionalisierung von Gewerbeimmobilien | +1.0% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wachstum im Bereich Logistik- und Industrieimmobilien | +0.8% | Asiatisch-pazifischer Raum, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Kapitalströme | +0.6% | Global, angeführt von Großbritannien, den Vereinigten Staaten, Indien und den Märkten des Golfkooperationsrats | Langfristig (≥ 4 Jahre) |
| Wiederkehrende Nachfrage nach Vermietung und Mietervertretung | +0.5% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Servicedifferenzierung über den reinen Listungszugang hinaus | +0.3% | Global, mit frühem Traction in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Transaktionsaktivität im Wohnimmobilienbereich stützt die Kernumsatzbasis
Die städtische Haushaltsbildung liefert weiterhin das Transaktionsvolumen, das die Pipelines im Wohnimmobilienmaklergeschäft stützt. Das chinesische Ministerium für Wohnungsbau und städtisch-ländliche Entwicklung berichtete, dass Transaktionen mit Gebrauchtimmobilien im Wohnbereich im ersten Halbjahr 2026 die Verkäufe von Neubauten übertrafen und 50,4 % der nationalen Immobilientransaktionen ausmachten[1]. Diese Verschiebung gibt Maklern eine größere Rolle bei der Preisfindung, Verhandlung und Vermittlung von Käufern mit geeignetem Wiederverkaufsangebot. Sie macht auch proprietäre Listings und lokales Wissen wertvoller als den bloßen Zugang zu einem Multiple-Listing-Service. Frankreich hält eine maximale Schuldendienstquote von 35 % durch den Haut Conseil de Stabilité Financière aufrecht, was die Hypothekenqualifikation diszipliniert und den Bedarf an professioneller Beratung unter qualifizierten Käufern stützt. Diese Bedingungen halten die Wohnimmobilienaktivität auch dann zentral für den Markt für Immobilienmaklerdienstleistungen, wenn Zinssätze den Zeitpunkt einzelner Transaktionen beeinflussen.
Institutionalisierung von Gewerbeimmobilien vertieft die Beratungsnachfrage
Das gewerbliche Eigentum verlagert sich zunehmend zu institutionellen Investoren, Immobilien-Investment-Trusts und Staatsfonds. Dieser Eigentümermix erhöht den Wert von Fachberatung, da Mandate häufig Kapitalmarktarbeit, Finanzierung, steuerliche Überlegungen und regulatorische Prüfungen umfassen. Die Investorenbefragung von CBRE für den asiatisch-pazifischen Raum 2026 berichtete von Nettokaufabsichten von 17 %, während Büroimmobilien zum ersten Mal seit 6 Jahren zum gefragtesten Immobilientyp wurden. Australien, Japan und Singapur waren wichtige Märkte in dieser Verschiebung, was den Umfang grenzüberschreitender Beratungsarbeit erweitert. Der Markt für Immobilienmaklerdienstleistungen profitiert daher, wenn Makler institutionelle Kunden bei größeren und stärker regulierten Transaktionen unterstützen können. Unternehmen ohne diese Expertise sind stärker dem Wettbewerb ausgesetzt, der hauptsächlich auf Listings und Transaktionsgebühren basiert.
Wachstum im Bereich Logistik- und Industrieimmobilien schafft eine dauerhaft spezialisierte Nische
E-Commerce-Fulfillment, Fertigungsinvestitionen und die Entwicklung von Rechenzentren erhöhen den Bedarf an Fachkenntnissen im Bereich Logistik- und Industrieimmobilien. JLL Capital Markets arrangierte im März 2026 den Verkauf und die Akquisitionsfinanzierung eines Logistikportfolios mit 7,3 Millionen Quadratfuß, das 36 Vertriebseinrichtungen in 12 Märkten der Vereinigten Staaten umfasst. Die Transaktion zeigte, dass große Logistikmandate neben Immobilienmarketing und Käuferansprache auch Finanzierungskompetenz erfordern. JLL berichtete im November 2026 auch, dass die globale Logistikflächennachfrage regionsübergreifend durch die Nachfrage von Drittlogistikanbietern, E-Commerce-Mietern, Herstellern und Verteidigungsnutzern zunahm. Logistik soll mit einem CAGR von 6,4 % wachsen und ist damit der am schnellsten wachsende Immobilientyp innerhalb des Verkaufsmodells. Der Markt für Immobilienmaklerdienstleistungen schafft folglich mehr Raum für Teams, die Industriestandorte, Mieteranforderungen und komplexe Kapitalstrukturen verstehen.
Grenzüberschreitende Kapitalströme verstärken die Transaktionskomplexität und den Maklerwert
Grenzüberschreitende Investitionen erweitern die Deal-Pipeline für Unternehmen, die Kunden über Jurisdiktionen hinweg beraten können. Internationale Käufer benötigen Unterstützung beim Markteintritt, bei lokalen Vorschriften, Finanzierungspraktiken und der Partnerauswahl. Die Vereinigten Staaten, das Vereinigte Königreich und Indien sind wichtige Ziele für internationale Immobilieninvestoren in der vorliegenden Forschung, was eine länderübergreifende Abdeckung zu einer nützlichen Kompetenz macht. Diese Transaktionen neigen dazu, etablierten institutionellen Beziehungen und lokaler Umsetzungskompetenz einen höheren Wert beizumessen. Der Markt für Immobilienmaklerdienstleistungen kann profitieren, wenn Plattformen diese Beziehungen regionsübergreifend verknüpfen, anstatt jede Transaktion als eigenständigen lokalen Auftrag zu behandeln. Dieser Vorteil ist für kleinere Unternehmen ohne nachhaltige Investitionen in Fachpersonal und regulatorisches Wissen schwer zu reproduzieren.
Analyse der Hemmnisse im Markt für Immobilienmaklerdienstleistungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zins- und Erschwinglichkeitsdruck | -1.2% | Europa, Nordamerika, Teile des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Provisionskompression | -0.8% | Nordamerika, mit Ausstrahlungseffekten auf Europa und Australien | Mittelfristig (2–4 Jahre) |
| Geringes Angebot und verzögerte Listings | -0.5% | Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Lokale Lizenzierung und fragmentiertes Angebot | -0.3% | Asiatisch-pazifischer Raum, Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zins- und Erschwinglichkeitsdruck dämpft Transaktionsvolumina
Hohe Kreditkosten schränken die Erschwinglichkeit von Wohnungskäufen in mehreren reifen Märkten weiterhin ein. In Frankreich bleibt die 35-%-Schuldendienstgrenze gemäß den Hypothekenvergaberegeln des Haut Conseil de Stabilité Financière (Hoher Rat für Finanzstabilität) eine wichtige Überlegung für Hypothekenantragsteller, vorbehaltlich zulässiger Kreditausnahmen[2]. Der französische Wohnimmobilienmarkt soll im Jahr 2026 voraussichtlich rund 920.000 Transaktionen verzeichnen, gegenüber rund 952.000 im Jahr 2025, was Finanzierungsengpässe und vorsichtiges Käuferverhalten widerspiegelt[3]. Weniger abgeschlossene Transaktionen können die Einnahmen von Maklerhäusern reduzieren, die stark von Transaktionsvolumina abhängig sind. Obwohl höhere Immobilienwerte die Provisionspools durch steigende Transaktionswerte teilweise stützen können, reicht dies möglicherweise nicht aus, um geringere Verkaufsvolumina vollständig auszugleichen, insbesondere für Unternehmen mit hohen fixen Betriebskosten. Der Markt für Immobilienmaklerdienstleistungen legt daher größeren Wert auf hochwertige Beratungsaufträge und wiederkehrende Dienstleistungen, um die Einnahmen in Zeiten eingeschränkter Erschwinglichkeit zu diversifizieren.
Provisionskompression testet die Resilienz des Erlösmodells
Der US-amerikanische Provisionsrahmen verändert sich, nachdem das Achte Bundesberufungsgericht der Vereinigten Staaten im August 2026 die endgültige Genehmigung des Vergleichs der National Association of Realtors bestätigt hat. Der Vergleich hob die Regel auf, die Verkäufer verpflichtete, Käufermaklervergütungen über Multiple-Listing-Service-Listings anzubieten. Käufer und Makler müssen die Vergütung nun direkter aushandeln, was den Druck auf standardmäßige prozentuale Gebühren erhöht. Die mittleren Käufermaklerprovisionssätze in beobachteten US-amerikanischen Märkten sanken nach der Umsetzung von 2,7 % auf 2,4 %, gemäß der vorliegenden Forschung. Das US-amerikanische Justizministerium prüft weiterhin Provisionspraktiken, was den regulatorischen Druck auf den Sektor aufrechthält. Maklerhäuser reagieren mit Pauschalgebühren-, gestaffelten Dienstleistungs- und Abonnementoptionen, die Beratung als definierte Dienstleistung und nicht als automatischen Anteil am Verkaufspreis darstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Verkauf führt, während Vermietung strukturellen Schwung aufbautDer Verkauf hielt im Jahr 2026 einen Anteil von 64,6 %, da Käufer und Verkäufer bei hochwertigen Kapitalentscheidungen häufig professionelle Unterstützung suchen. Das Modell wird durch Wohnimmobilienverkäufe gestützt, die in Eigennutzermärkten weiterhin große Transaktionsvolumina generieren. Australien, Deutschland, Japan und Südkorea haben Eigentumskultur, die die Nachfrage nach Transaktionsunterstützung weiterhin stützt. Hohe Zinssätze können Kaufentscheidungen verzögern, aber die Haushaltsbildung schafft weiterhin einen anhaltenden Bedarf an Wohnraum. In diesen Fällen helfen Makler Kunden bei der Preisbewertung, Verhandlung von Konditionen und der Abwicklung der für den Abschluss einer Transaktion erforderlichen Schritte.
Die Vermietung soll von 2027 bis 2032 mit einem CAGR von 5,58 % wachsen, da der Erschwinglichkeitsdruck mehr potenzielle Käufer länger im Mietmarkt hält. Die Mietervertretung umfasst Mietvertragsverhandlungen, Verlängerungsunterstützung, Standortberatung und Vermieterengagement. Diese Dienstleistungen können wiederkehrende Einnahmen anstelle einer einmaligen Provision aus einem abgeschlossenen Verkauf generieren. Die Unternehmensmietervertretung bietet zusätzliche Stabilität, da Unternehmen häufig laufende Unterstützung bei Büro-, Industrie- und Einzelhandelsportfolios benötigen. Die Immobilienmaklerdienstleistungsbranche verlagert sich daher auf ein ausgewogeneres Modell, das Verkaufsprovisionen mit wiederkehrender Beratungsarbeit kombiniert.


Nach Immobilientyp (Verkaufsmodell):
Apartments halten das Volumen, während Logistik schneller expandiertApartments und Eigentumswohnungen machten im Jahr 2026 52 % der Marktgröße für Immobilienmaklerdienstleistungen innerhalb der Immobilientypsegmentierung des Verkaufsmodells aus. Diese Position spiegelt die breite Wohnimmobilientransaktionsbasis wider, die in vielen Städten einen wiederholten Deal-Flow stützt. Digitale Besichtigungen verändern die Art und Weise, wie Kunden diese Immobilien vor einem persönlichen Besuch bewerten. Der Bericht von 58.com und Anjuke ergab, dass 45 % der Wohnungskäufer im Jahr 2026 Virtual-Reality-Immobilienbesichtigungen nutzten. Makler müssen daher durch Beratung, Verhandlung und lokale Marktinterpretation Mehrwert schaffen, anstatt nur bei der Immobilienentdeckung zu helfen.
Logistik soll bis 2032 mit einem CAGR von 6,4 % wachsen, der höchsten Rate unter den Immobilientypen des Verkaufsmodells. JLL arrangierte den Verkauf des Crossroads Logistics Park, einer 814.320 Quadratfuß großen Klasse-A-Logistikanlage in Spartanburg, South Carolina, an Invesco Real Estate im August 2026. Der Deal spiegelt das anhaltende institutionelle Interesse an Immobilien in der Nähe von Fertigungs- und Vertriebskorridoren wider. Villen und Einfamilienhäuser bleiben im Transaktionsvolumen kleiner, können aber aufgrund ihrer Preispunkte und des internationalen Käuferinteresses höhere Provisionswerte erzielen. Büro- und Einzelhandelsvermietung zeigte ebenfalls Erholungszeichen, wobei CBRE im zweiten Quartal 2026 ein Wachstum der US-amerikanischen Bürovermietung von 29 % im Jahresvergleich meldete.
Nach Kundentyp (Verkaufsmodell):
Haushalte verankern das Transaktionsvolumen, während Unternehmensmandate wachsenPrivatpersonen und Haushalte machten im Jahr 2026 55 % der Kundensegmentierung des Verkaufsmodells aus. Sie bleiben die größte Kundengruppe in Märkten mit breiter Eigennutzernachfrage, darunter die Vereinigten Staaten, Deutschland, Spanien, Japan und China. Haushaltsbildung, Migration und veränderte Wohnbedürfnisse schaffen weiterhin Nachfrage, auch wenn Erschwinglichkeitsbedingungen einige Käufe verzögern. Diese Kunden benötigen häufig Unterstützung bei Bewertung, Finanzierungskoordination, Immobiliensuche und Verhandlung. Lokale Präsenz und vertrauenswürdige Beratung bleiben wichtig, da Wohnimmobilienkäufe für die meisten Haushalte bedeutende finanzielle Entscheidungen sind.
Unternehmen und kleine und mittlere Unternehmen sollen bis 2032 mit einem CAGR von 5,05 % wachsen. Portfoliorationalisierung, Expansion, Verlagerungen und Sale-Leaseback-Transaktionen erhöhen den Bedarf an spezialisierter Unternehmensberatung. Eine Umfrage von CORFAC International Ende 2026 ergab, dass mehr als 80 % der befragten unabhängigen Gewerbeimmobilienmaklerunternehmen Expansionen bestehender Kunden als Geschäftstreiber nannten. Im Vergleich dazu berichteten 62 % von neuen Unternehmensansiedlungen in ihren Märkten. Diese Mandate können mehrere Immobilien, längere Planungszeiträume und detailliertere Miet- oder Kapitalanalysen umfassen. Behörden und gemeinnützige Organisationen tragen ebenfalls zu einem stetigen Auftragsvolumen bei, insbesondere wenn infrastrukturbezogene Immobilienbedürfnisse betroffen sind.


Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 43,5 % an den Immobilienmaklerdienstleistungen, gestützt durch umfangreiche Wohn- und Gewerbeimmobilientransaktionspipelines in China, Indien, Japan, Australien und Südostasien. CBRE berichtete von Nettokaufabsichten von 17 % im Jahr 2026, wobei Büroimmobilien zum bevorzugten Sektor wurden und Australien, Japan, Singapur und Seoul bevorzugte Ziele waren. Das chinesische Ministerium für Wohnungsbau und städtisch-ländliche Entwicklung berichtete, dass Gebrauchtimmobilien im ersten Halbjahr die Neubauten übertrafen. Im Gegensatz dazu berichtete KE Holdings von einem Gesamttransaktionswert von 231,8 Milliarden USD. Singapurs Abkühlungsmaßnahmen, Chinas Werbeanforderungen und philippinische Lizenzierungsstandards begünstigen Plattformen mit starker Unternehmensführung und lokalem Betriebswissen. Virtual-Reality-Besichtigungen und Werkzeuge der künstlichen Intelligenz erhöhen zudem die Erwartungen an schnellere Vermittlung und stärkere Maklerunterstützung.
Naher Osten und Afrika
Der Markt für Immobilienmaklerdienstleistungen im Nahen Osten und Afrika soll von 2027 bis 2032 mit einem CAGR von 6,14 % wachsen. Investitionsprogramme des Golfkooperationsrats, Expatriate-Wachstum und ausländisches Interesse an den Vereinigten Arabischen Emiraten und Saudi-Arabien stützen diese Aussicht. Abu Dhabi verzeichnete im ersten Halbjahr 2026 Immobilientransaktionen im Wert von 31,9 Milliarden USD, während ausländische Direktinvestitionen 3,8 Milliarden USD erreichten und neue Berufszulassungen um 34 % auf 2.040 stiegen. Byit gründete Byit Ventures in den Vereinigten Arabischen Emiraten, um ägyptisches Immobilienangebot mithilfe von Werkzeugen der künstlichen Intelligenz mit der Nachfrage von Golfstaateninvestoren zu verbinden. Yakeey sammelte 15 Millionen USD ein, um seinen digitalen Marktplatz und sein Netzwerk von mehr als 800 unabhängigen Maklern in Nordafrika auszubauen.
Nordamerika, Europa und Südamerika
Nordamerika bleibt ein großer Maklermarkt, wobei CBRE im zweiten Quartal 2026 einen Umsatz von 11,2 Milliarden USD, JLL einen Umsatz von 6,9 Milliarden USD und Cushman and Wakefield einen Umsatz von 2,8 Milliarden USD meldeten. Gewerbliche Vermietung, Industrieaktivität und die Erholung der Kapitalmärkte stützen diese Leistung, während die Wohnimmobilienaktivität mit Erschwinglichkeitsdruck und veränderten Provisionspraktiken konfrontiert ist. In Europa schnitten das Vereinigte Königreich, Spanien und die nordischen Märkte in der vorliegenden Forschung besser ab. Spanien hatte jedoch mehr als 60.000 Vermittlungsunternehmen, und Angebotsengpässe begrenzten abgeschlossene Transaktionen. Brasilien, Chile und Argentinien bieten langfristige Nachfrage durch Urbanisierung und die Entstehung einer Mittelschicht, aber lokales Wissen bleibt notwendig, da Währungs- und Fiskalvolatilität die Aktivität unterbrechen kann.
Wettbewerbslandschaft
Marktkonzentration
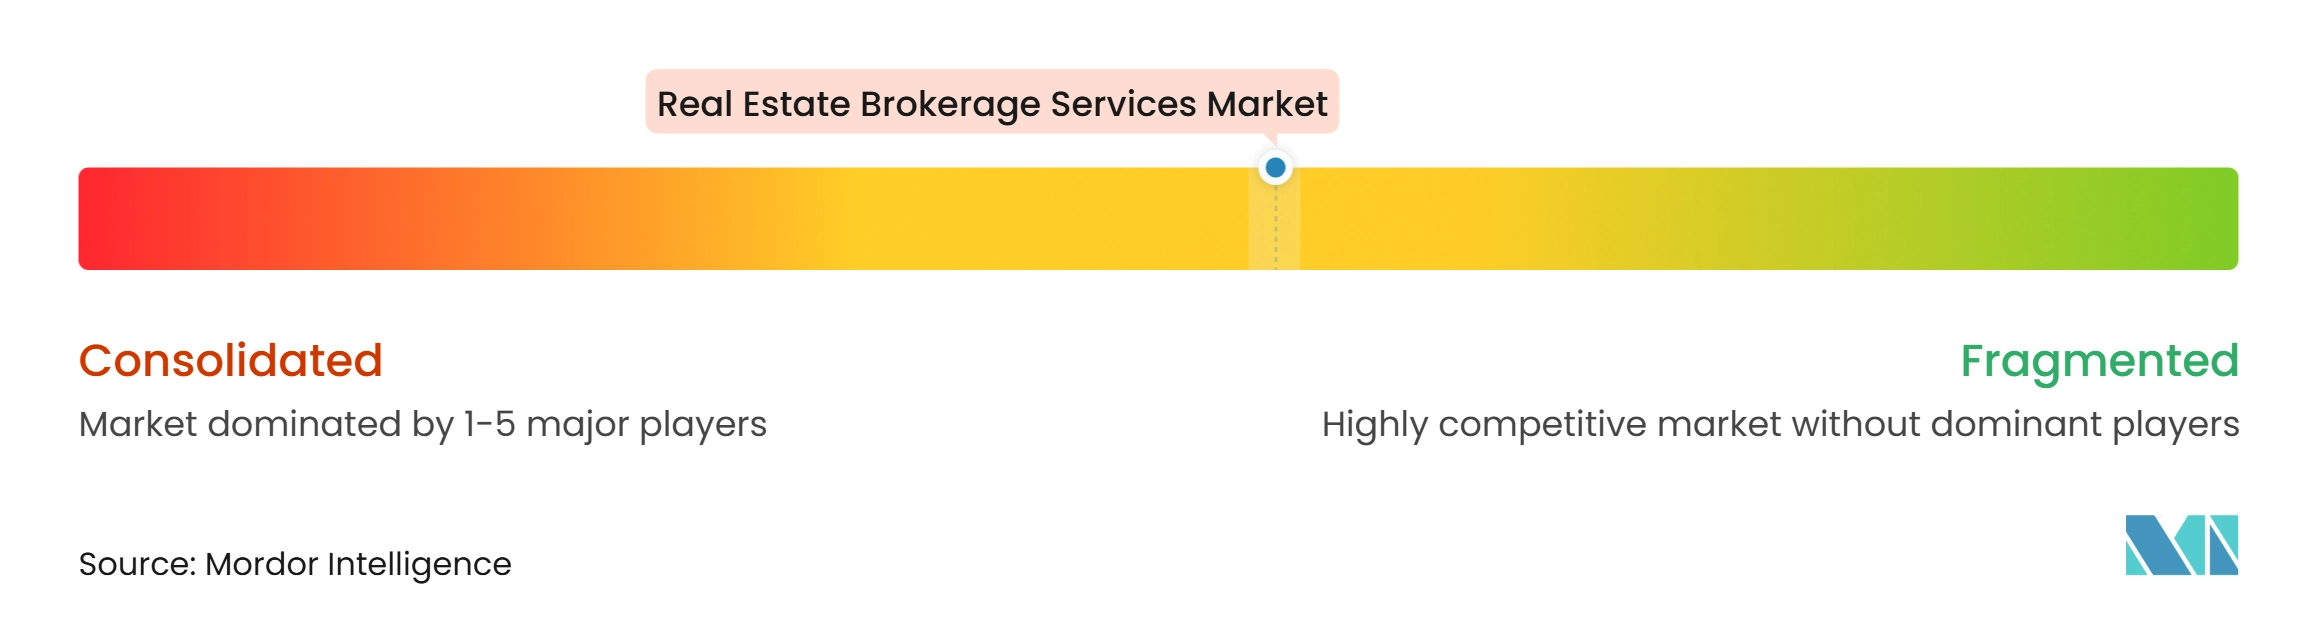
Der Markt für Immobilienmaklerdienstleistungen hat ein konzentriertes Gewerbesegment und ein fragmentiertes Wohnimmobiliensegment. CBRE, JLL, Cushman and Wakefield, Colliers International Group und Newmark Group verwalten einen großen Anteil institutioneller Mandate. Gleichzeitig ist das Wohnimmobiliengeschäft auf unabhängige Unternehmen, Franchise-Netzwerke und digitale Plattformen verteilt. Unabhängige und virtuelle Modelle machten im Jahr 2026 28,8 % der US-amerikanischen Top-Makler-Rankings aus, was ihre Attraktivität im preissensiblen Wohnimmobiliengeschäft widerspiegelt. Große Gewerbeimmobilienunternehmen konkurrieren auf der Grundlage von Fachkompetenz und geografischer Reichweite, während Wohnimmobilienunternehmen auf der Grundlage von Dienstleistungsmodellen, lokaler Präsenz, Maklerwerbung und Technologie konkurrieren.
Technologie- und Infrastrukturberatung sind wichtige Wettbewerbsbereiche im Markt für Immobilienmaklerdienstleistungen. CBREs Rechenzentrumsdienste generierten im zweiten Quartal 2026 mehr als 700 Millionen USD Umsatz, und das Unternehmen erwartet in den nächsten 5 Jahren ein jährliches Wachstum von 25 %. Im Oktober 2026 stimmte CBRE zu, Onnec Group für einen anfänglichen Kaufpreis von 610 Millionen USD zuzüglich eines Earnouts von bis zu 400 Millionen USD zu erwerben. Die Transaktion ergänzt CBREs etablierte Beratungsarbeit um technische Dienstleistungen. JLL und Cushman and Wakefield integrieren ebenfalls Infrastrukturberatung, was auf das Investoreninteresse an Rechenzentren und anderen digitalen Vermögenswerten reagiert.
Die Einführung von Werkzeugen der künstlichen Intelligenz verändert Makler-Workflows und Wettbewerbsanforderungen im gesamten Markt für Immobilienmaklerdienstleistungen. Der Bericht von 58.com und Anjuke ergab, dass 49,7 % der chinesischen Makler Werkzeuge der künstlichen Intelligenz nutzten, in Städten der ersten Kategorie stieg dieser Anteil auf 58,9 %. Die National Association of Realtors stellte fest, dass 54 % der US-amerikanischen Makler generative künstliche Intelligenz für die Inhaltserstellung beobachteten und 48 % KI-basierte Lead-Generierung evaluierten. The Real Brokerage und eXp Realty nutzen Makler-Equity-Modelle, die mit traditionellen Franchise-Modellen um produktive Makler konkurrieren. Mietervertretung, Beratung zu nachhaltigen Gebäuden und Verkäufe von Nordafrika in den Golfraum bleiben Bereiche, in denen differenzierte Dienstleistungen von Bedeutung sein können.
Marktführer der Immobilienmaklerdienstleistungsbranche
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Savills plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Immobilienmaklerdienstleistungen Unternehmen in diesem Bericht
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Savills plc
- Knight Frank LLP
- Newmark Group, Inc.
- BNP Paribas Real Estate S.A.
- Engel & Völkers GmbH
- Marcus & Millichap, Inc.
- Keller Williams Realty, Inc.
- RE/MAX, LLC
- Berkshire Hathaway HomeServices
- eXp Realty, LLC
- The Real Brokerage Inc.
- Compass, Inc.
- Sotheby’s International Realty Affiliates LLC
- Douglas Elliman Inc.
- LPT Realty
- Howard Hanna Real Estate Services
Neueste Industrielle Entwicklungen in Markt für Immobilienmaklerdienstleistungen
- Oktober 2026: CBRE Group Inc. gab eine endgültige Vereinbarung zur Übernahme von Onnec Group Limited bekannt, einem Anbieter von Rechenzentruminfrastrukturdienstleistungen mit Tätigkeiten in Europa und dem asiatisch-pazifischen Raum, zu einem anfänglichen Kaufpreis von 610 Millionen USD in bar zuzüglich eines Earnouts von bis zu 400 Millionen USD, der von der Erfüllung bestimmter Wachstumsschwellen durch Onnec abhängt. Der Deal soll CBREs Umsatz aus kritischen Infrastrukturdienstleistungen im Jahr 2027 auf nahezu 4,5 Milliarden USD bringen und unterliegt den üblichen behördlichen Genehmigungen.
- August 2026: Das Achte Bundesberufungsgericht der Vereinigten Staaten bestätigte die endgültige Genehmigung des Sammelklagenvergleichs der National Association of Realtors, der auf mehr als 1 Milliarde USD bewertet wurde, in der Rechtssache Burnett gegen National Association of Realtors. Das Urteil beseitigt die Kooperationsvergütungsregel, die Verkäufer verpflichtete, Käufermaklervergütungen über Multiple-Listing-Service-Listings anzubieten, und strukturiert die Vergütungsverhandlung im US-amerikanischen Wohnimmobilienmaklermarkt formal um.
- August 2026: JLL Capital Markets arrangierte den Verkauf des Crossroads Logistics Park, einer dreigebäudigen, 814.320 Quadratfuß großen Klasse-A-Logistikanlage in Spartanburg, South Carolina, an Invesco Real Estate im Auftrag der Verkäufer Brennan Investment Group und Grandview Partners, in einer Transaktion, die das anhaltende institutionelle Kapitalinteresse an erstklassigen Logistikanlagen in wichtigen Fertigungs- und Vertriebskorridoren unterstreicht.
Umfang des globalen Marktberichts für Immobilienmaklerdienstleistungen
Segmentierungsübersicht
| Wohnimmobilien | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser | |
| Gewerbeimmobilien | Büro |
| Einzelhandel | |
| Logistik |
| Privatpersonen / Haushalte |
| Unternehmen & KMU |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Immobilientyp | Wohnimmobilien | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser | ||
| Gewerbeimmobilien | Büro | |
| Einzelhandel | ||
| Logistik | ||
| Nach Kundentyp | Privatpersonen / Haushalte | |
| Unternehmen & KMU | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Immobilienmaklerdienstleistungen bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 1,20 Billionen USD erreichen und von 2027 bis 2032 mit einem CAGR von 4,76 % wachsen.
Welches Geschäftsmodell hat den größten Anteil an Immobilienmaklerdienstleistungen?
Logistik soll bis 2032 mit einem CAGR von 6,4 % wachsen, gestützt durch die Nachfrage aus E-Commerce, Fertigung und Drittlogistiknutzern.
Warum ist der asiatisch-pazifische Raum für Immobilienmakler wichtig?
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 43,5 % und verbindet große Transaktionsvolumina mit steigender institutioneller Nachfrage und expandierender Wiederverkaufsaktivität.
Was verändert die Maklerprovisionspraktiken in den Vereinigten Staaten?
Der Vergleich der National Association of Realtors hob die Anforderung auf, dass Verkäufer Käufermaklervergütungen über Multiple-Listing-Service-Listings anbieten müssen.
Wie verändern Werkzeuge der künstlichen Intelligenz Maklerdienstleistungen?
Makler nutzen künstliche Intelligenz für Lead-Generierung, Immobilienvermittlung, Inhaltsunterstützung und Workflow-Automatisierung, während Kunden bei hochwertigen Entscheidungen weiterhin Beratung benötigen.