
不動産仲介サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.95 兆米ドル |
| 市場規模 (2032) | 1.20 兆米ドル |
| 成長率 (2027 - 2032) | 4.76 % |
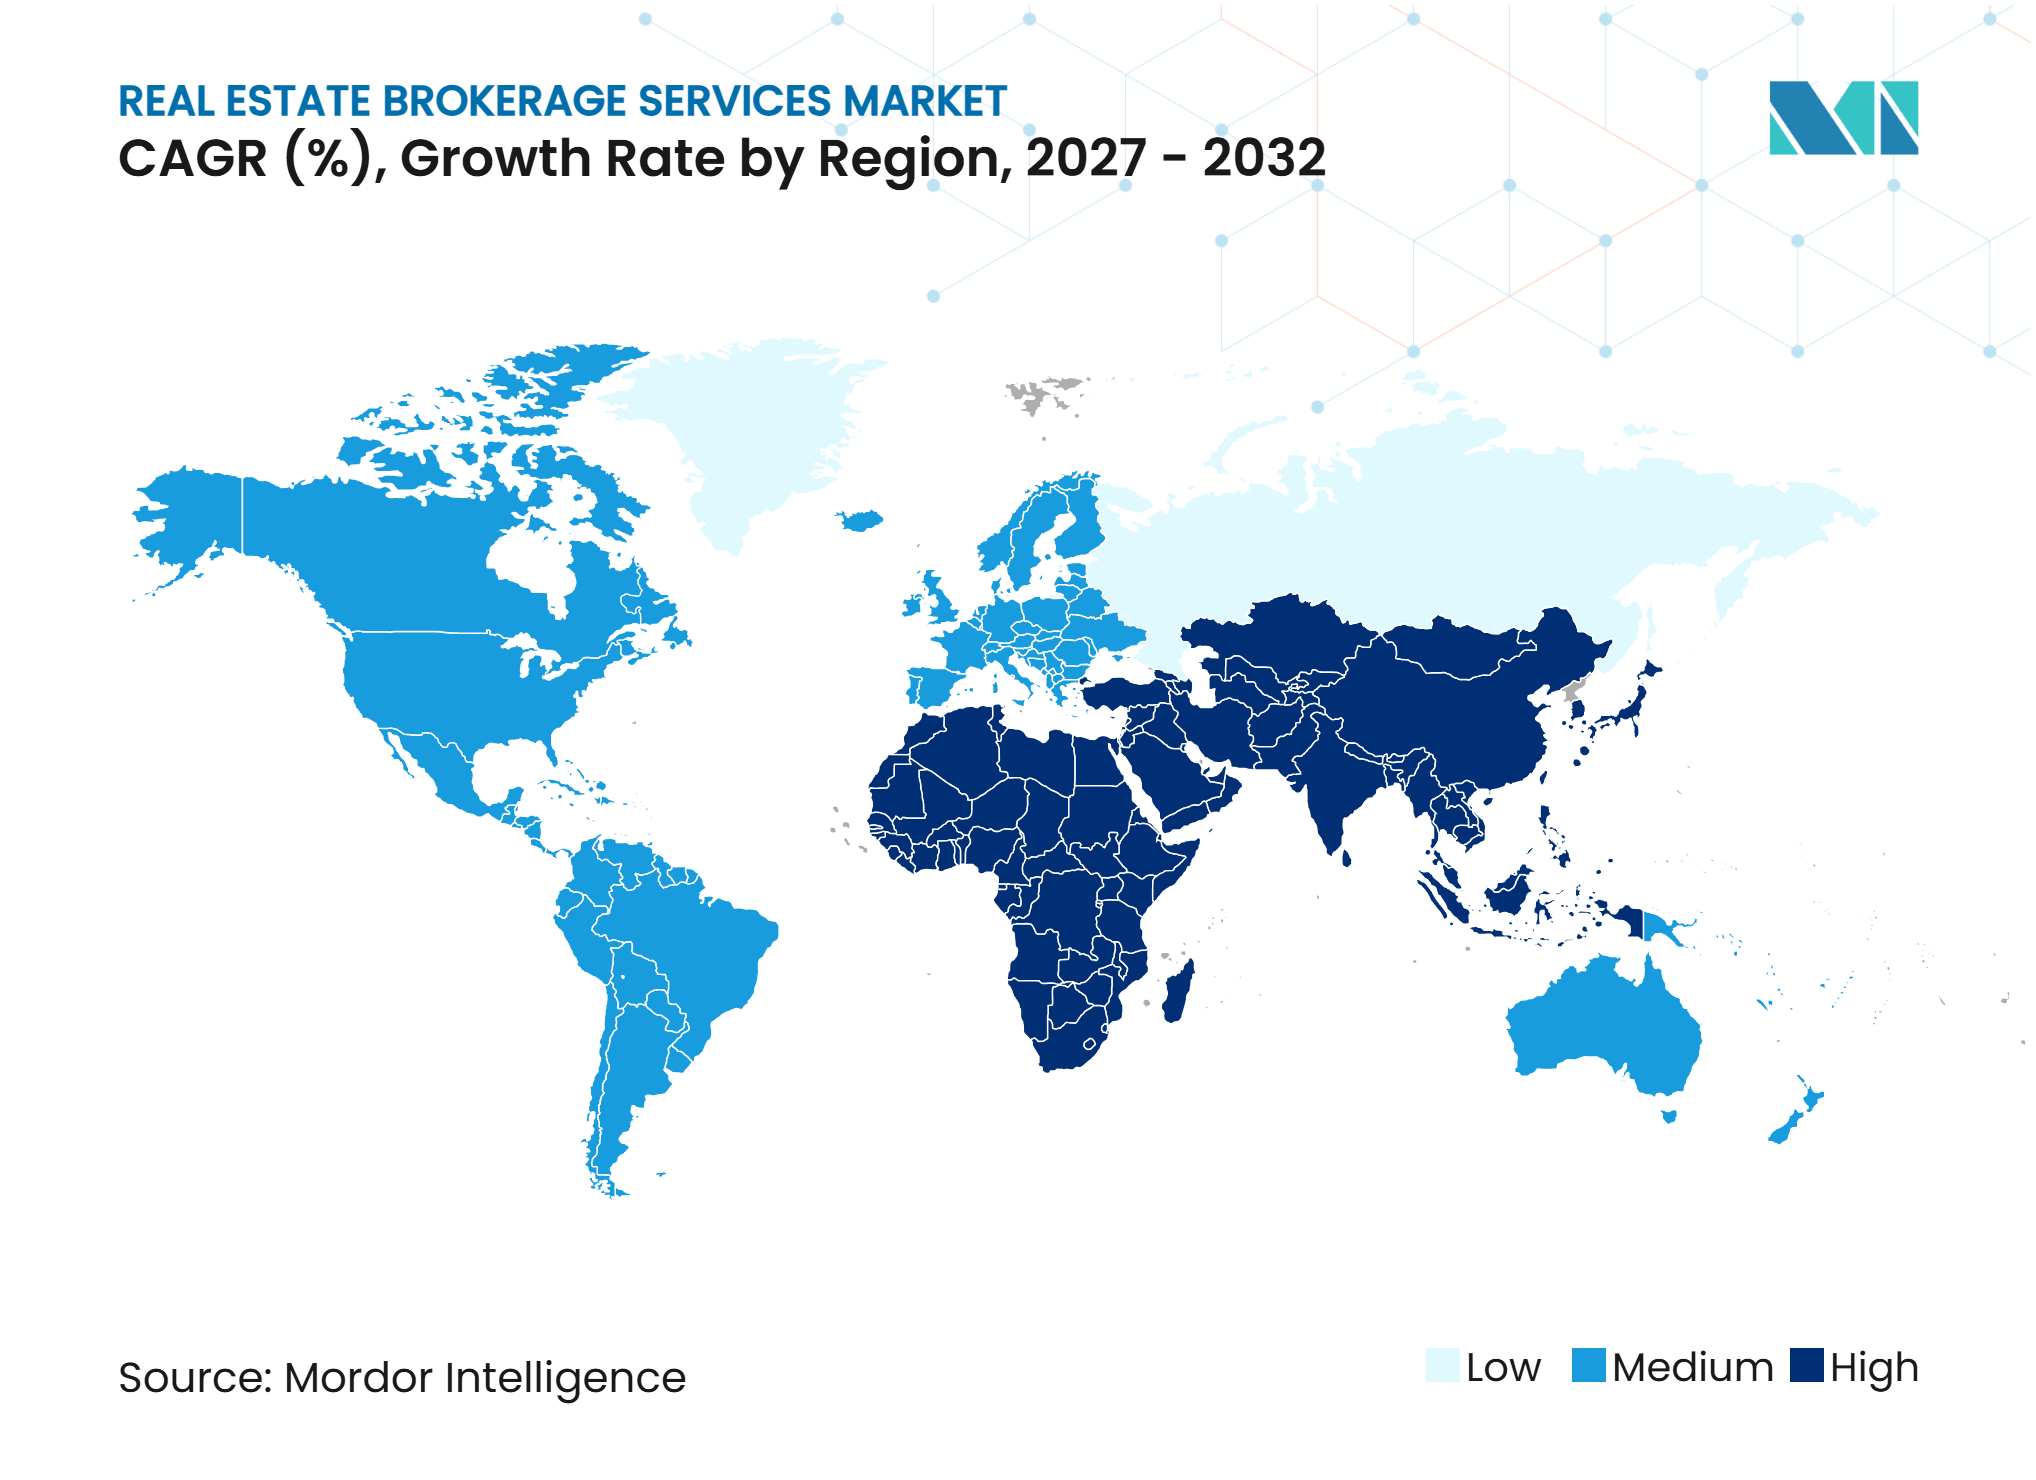
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる不動産仲介サービス市場分析
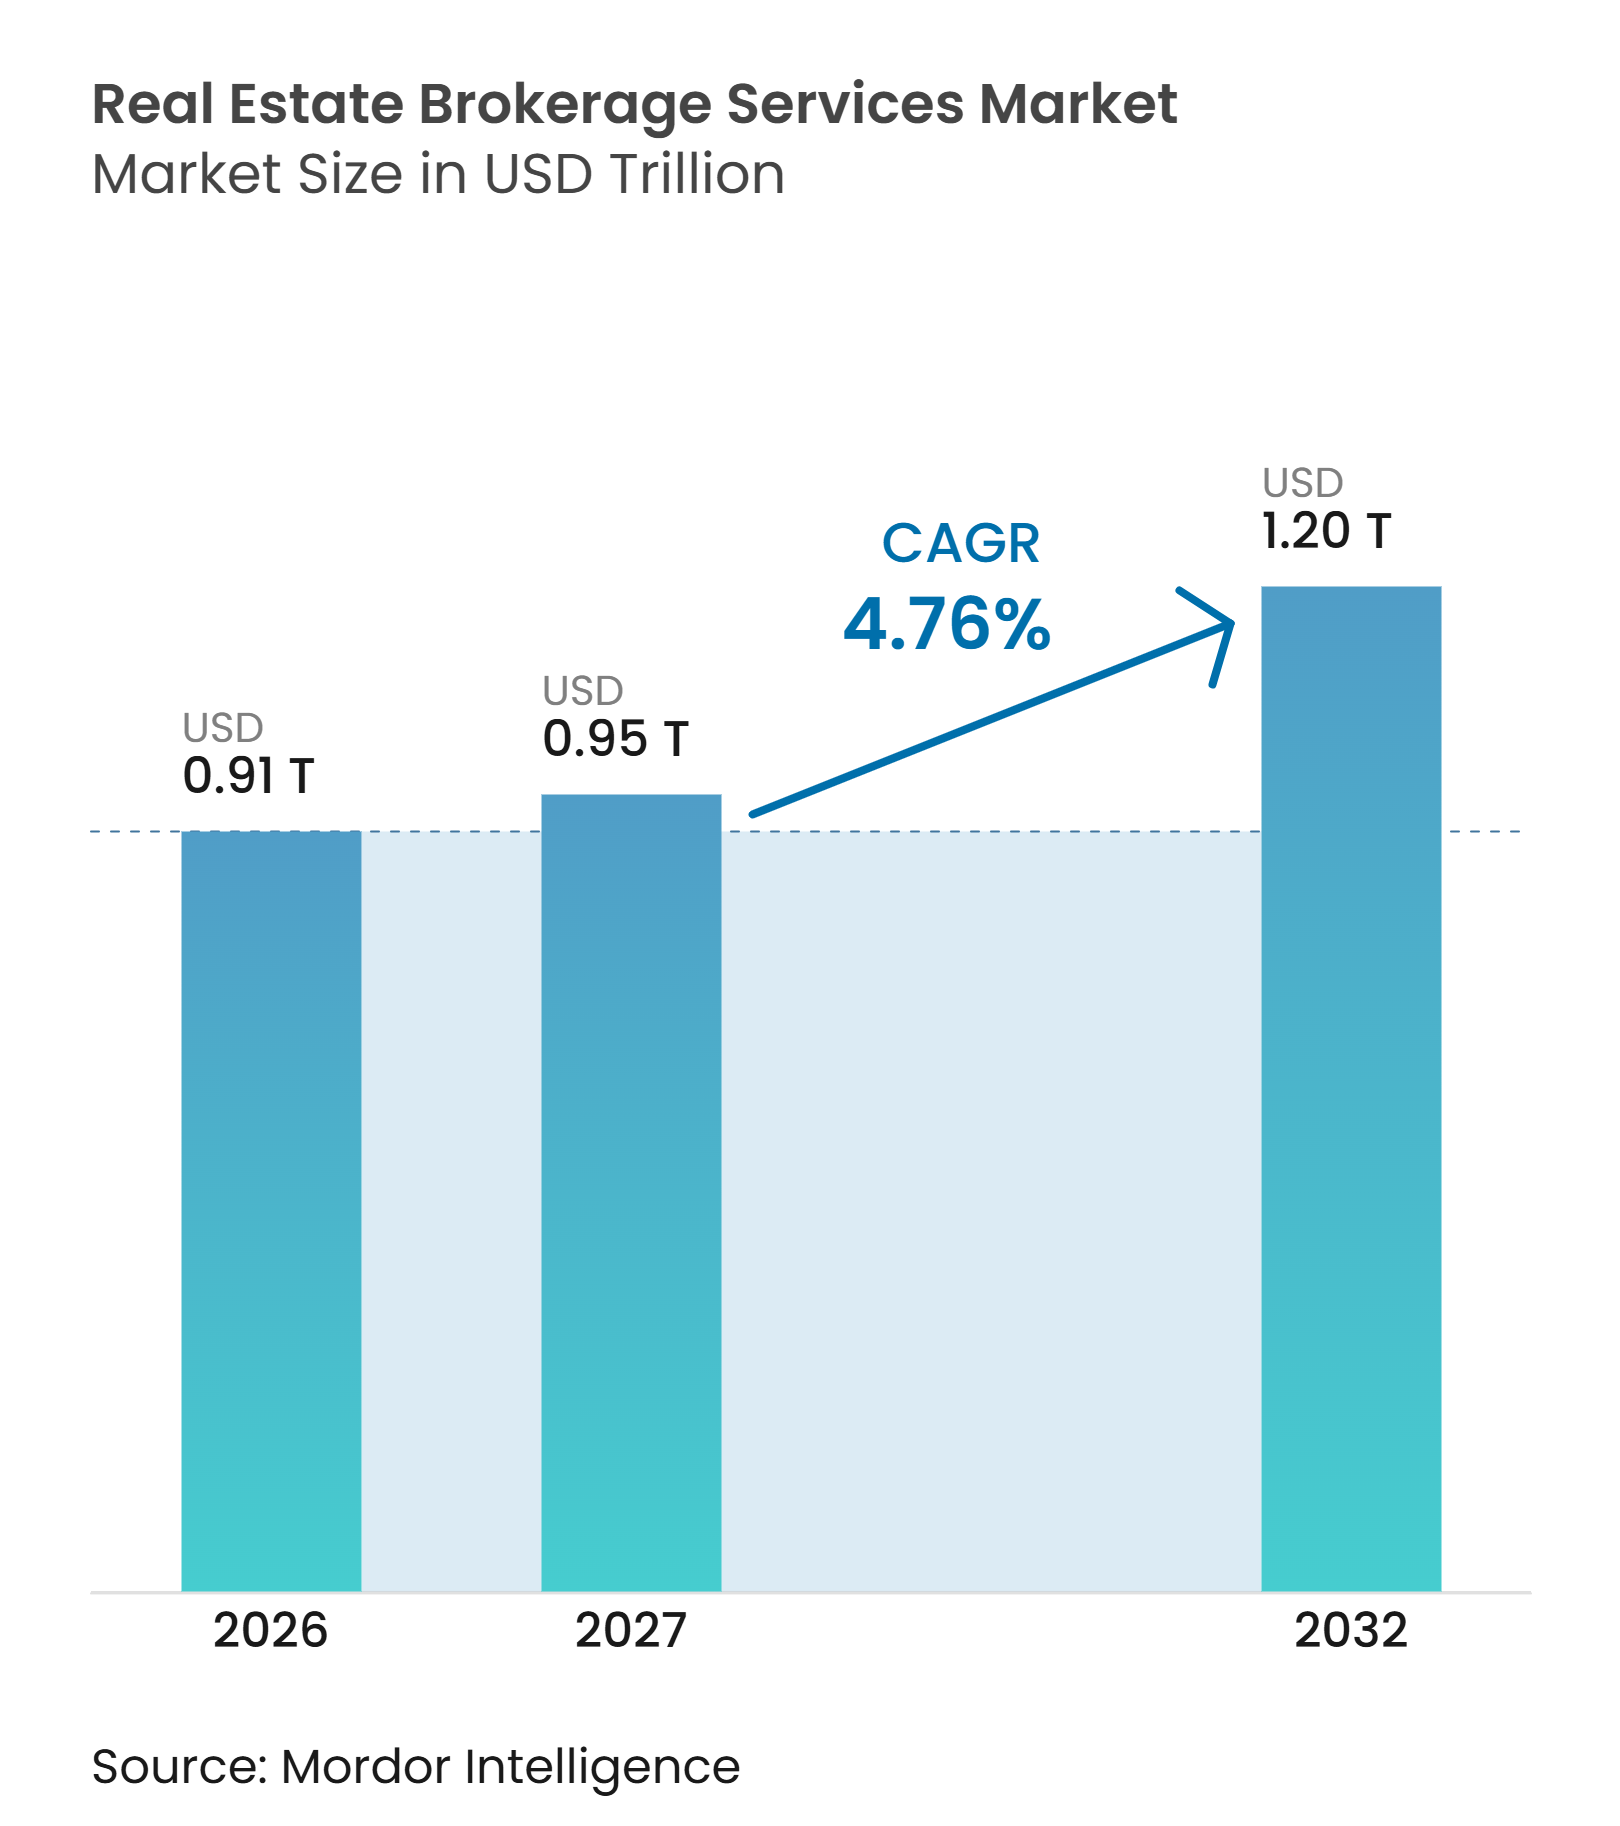
不動産仲介サービス市場規模は2026年に0.91 トリリオン 米ドルであり、2027年には0.95 トリリオン 米ドル、2032年までに1.20 トリリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 4.76%で成長します。
都市部における世帯形成、中古物件取引活動の増加、および機関投資家オーナーの役割拡大が、売買・賃貸にわたる不動産仲介サービスへの需要を牽引しています。投資家がファイナンシング、規制、ポートフォリオ戦略、および国境を越えた取引に関するアドバイスを求めるにつれ、ブローカーはより複雑なマンデートを担うようになっています。テクノロジーはサービスモデルを変革しており、クライアントはより迅速なマッチング、より優れた市場データ、よりきめ細かなサポートを期待しています。手数料改革と高い借入コストが取引主導型モデルに圧力をかけており、賃貸、テナント代理、およびアドバイザリー業務の重要性が高まっています。不動産仲介サービス市場はまた、物流、デジタルインフラ、および機関投資家向け不動産における専門知識とローカル実行力を組み合わせた企業を優遇しています。
レポートの主要ポイント
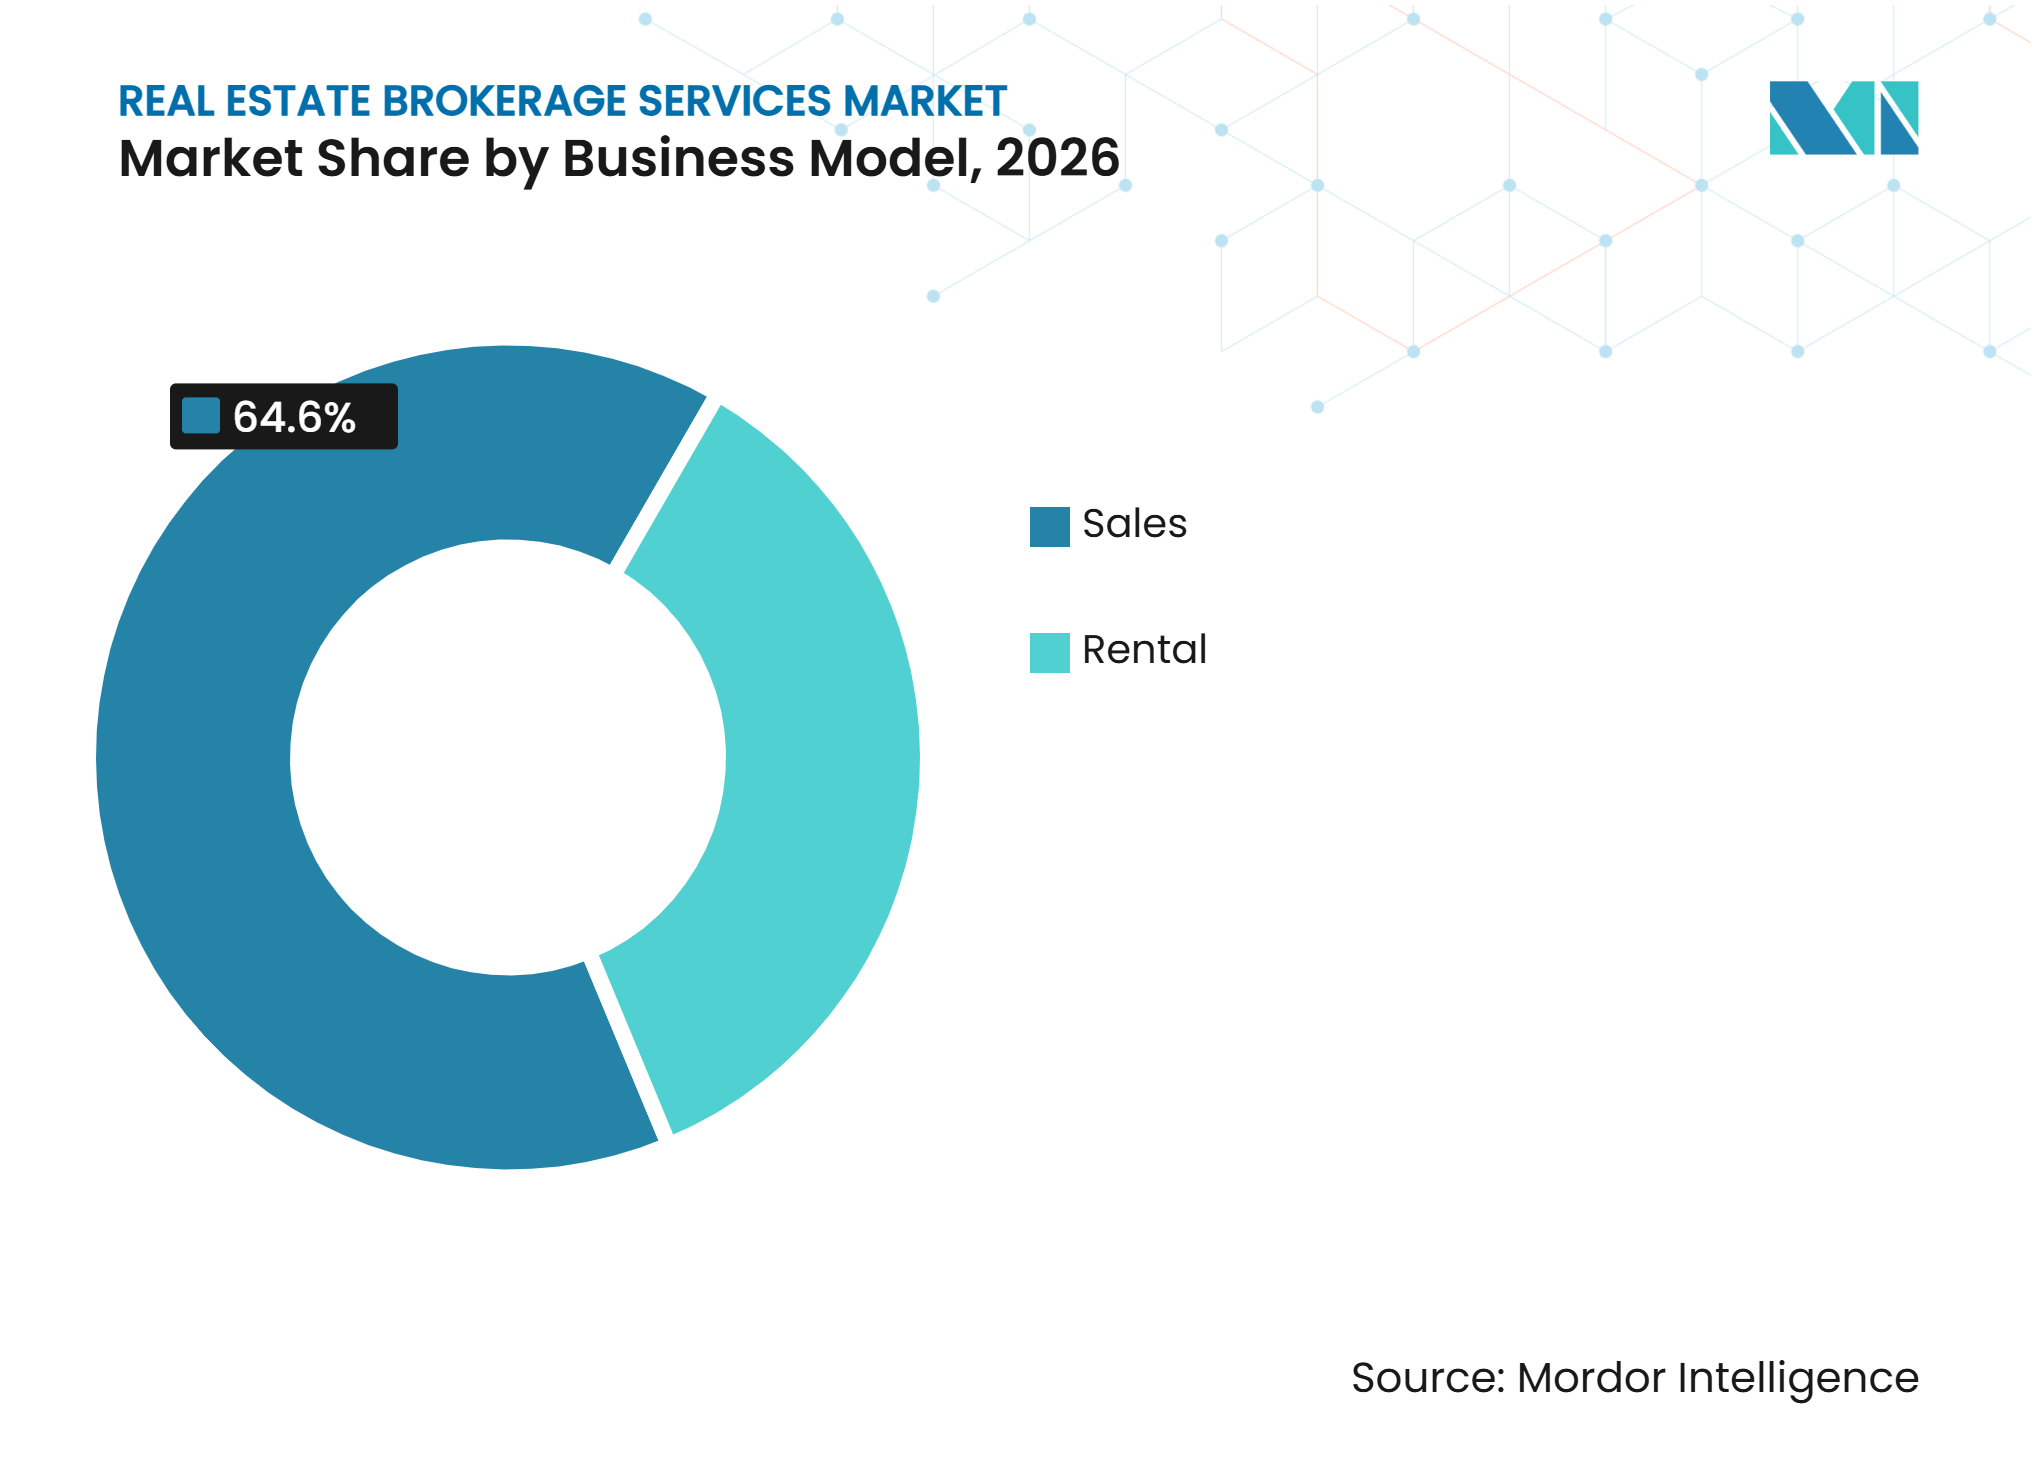
• ビジネスモデル別では、売買が2026年の不動産仲介サービス市場において64.6%のシェアを占め最大セグメントを形成した一方、賃貸は2032年にかけてCAGR 5.58%で成長すると予測されています。
• 物件タイプ別では、アパート・コンドミニアムが2026年の不動産仲介サービス市場において52%のシェアを占め最大セグメントを形成した一方、物流は2032年にかけてCAGR 6.4%で拡大すると予測されています。
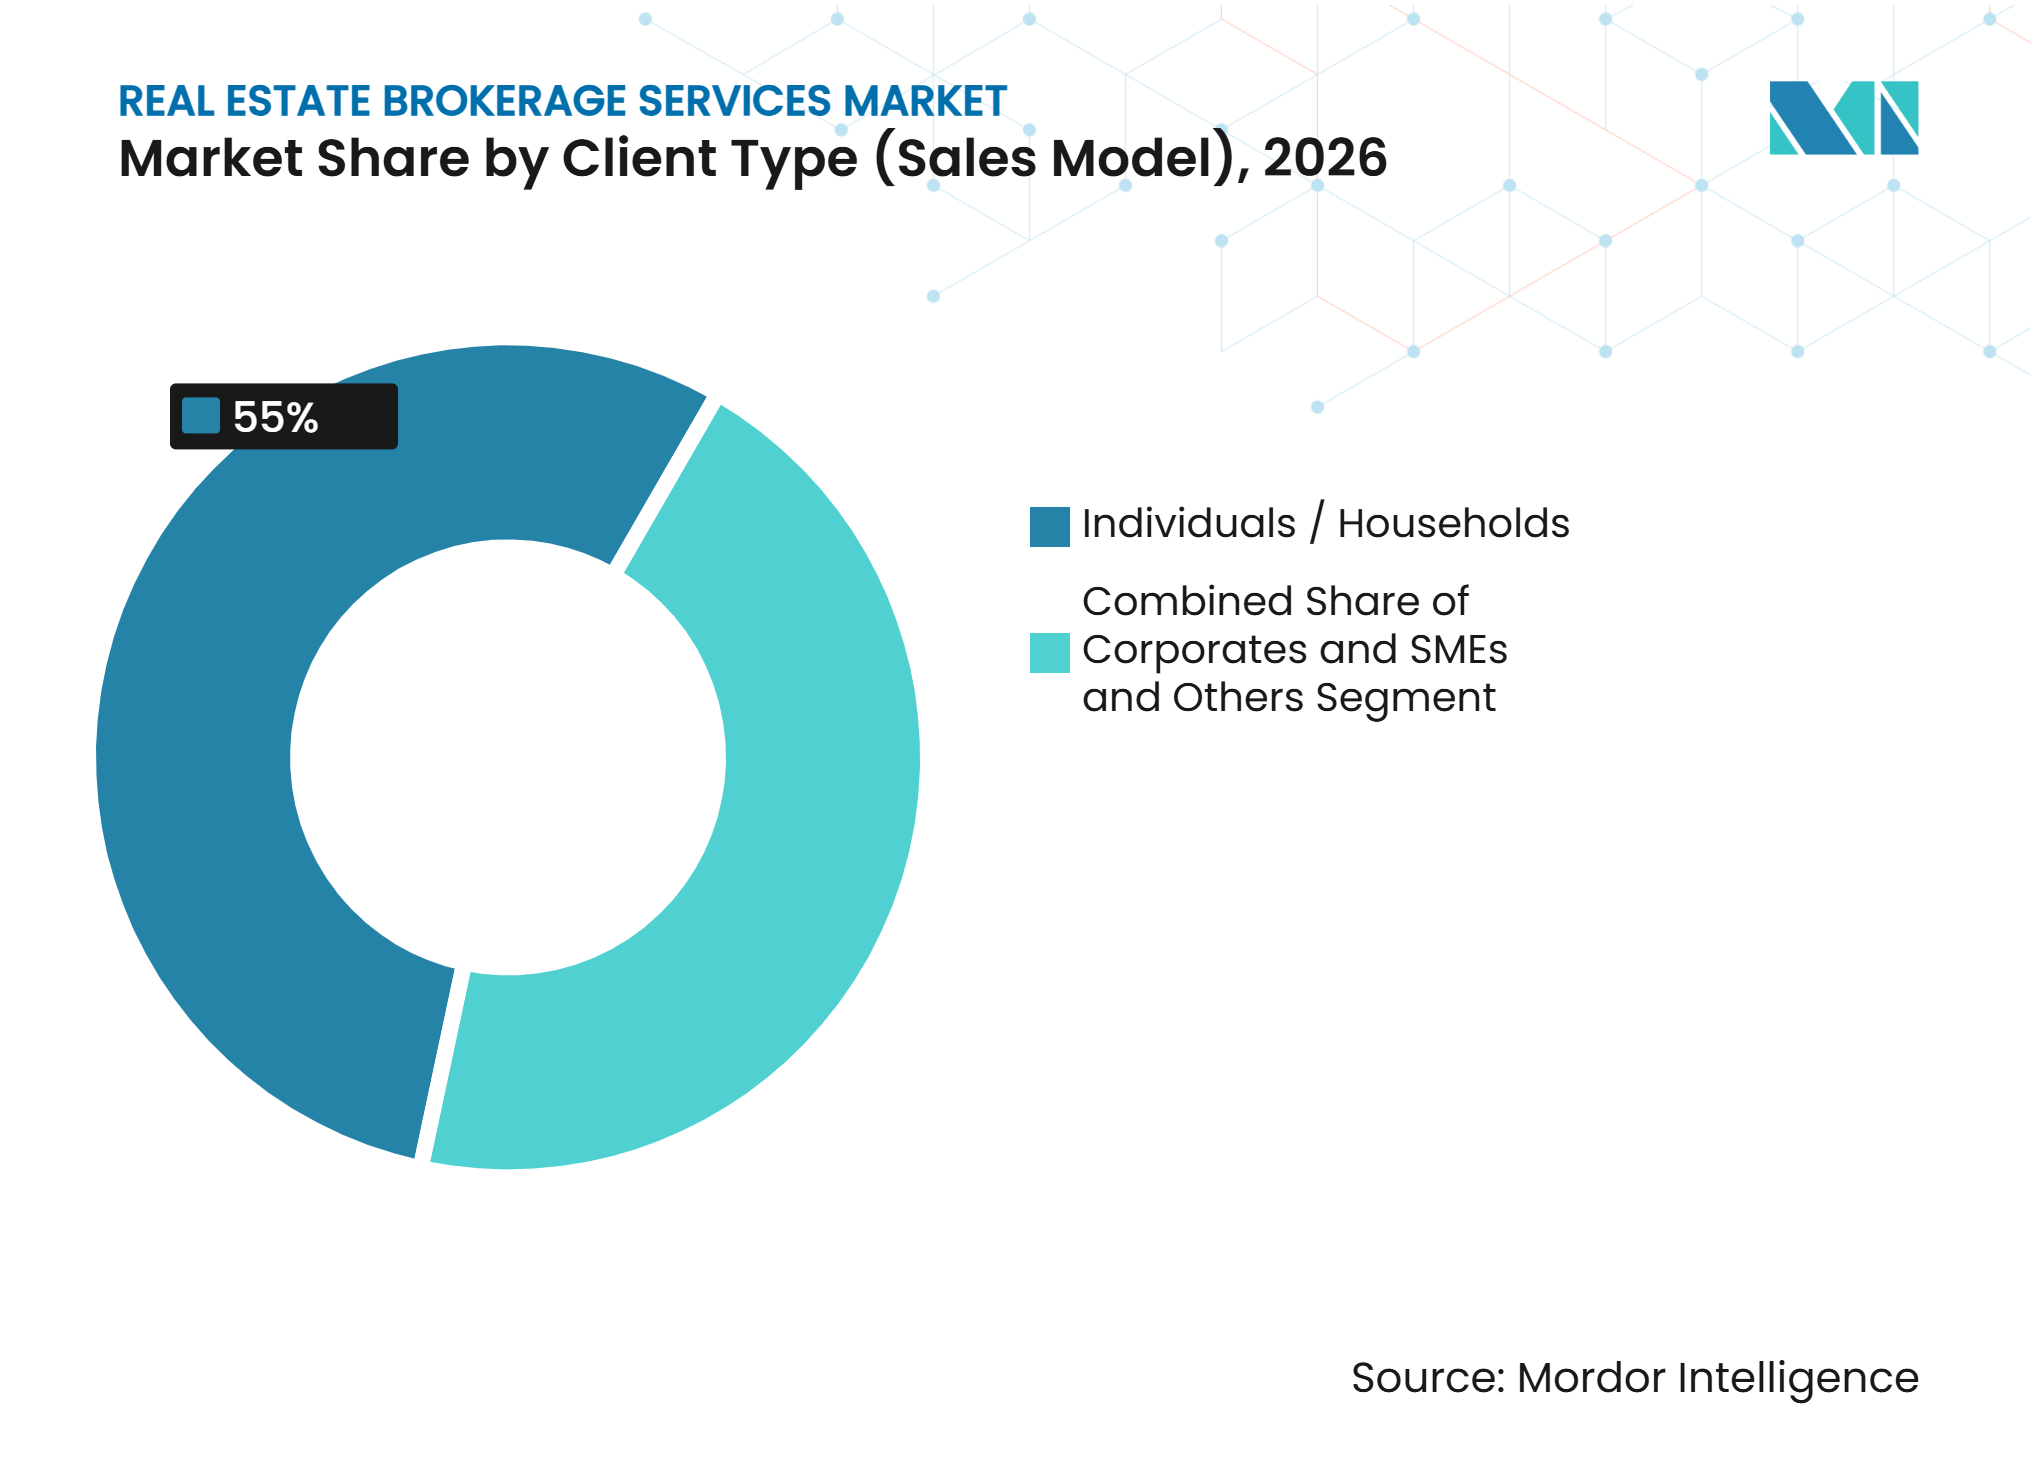
•クライアントタイプ別では、個人・世帯が2026年の不動産仲介サービス市場において55%のシェアを占め最大セグメントを形成した一方、法人および中小企業は2032年にかけてCAGR 5.05%で成長すると予測されています。
• 地域別では、アジア太平洋が2026年の不動産仲介サービス市場において43.5%のシェアを占め最大の地域規模を形成した一方、中東・アフリカは2032年にかけてCAGR 6.14%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
不動産仲介サービス市場の成長要因インパクト分析*
| 成長要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 住宅取引活動 | +1.5% | アジア太平洋および南米に集中するグローバル | 短期(2年以内) |
| 商業用不動産の機関化 | +1.0% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 物流・産業用不動産の成長 | +0.8% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| クロスボーダー資本フロー | +0.6% | 英国、米国、インド、湾岸協力会議市場が主導するグローバル | 長期(4年以上) |
| 賃貸およびテナント代理の継続的需要 | +0.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 物件情報アクセスを超えたサービス差別化 | +0.3% | 北米およびアジア太平洋で先行するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅取引活動がコア収益基盤を支える
都市部における世帯形成は、住宅仲介パイプラインを支える取引量を継続的に供給しています。中国住宅・都市農村建設部は、2026年上半期に中古住宅取引が新築住宅販売を上回り、全国不動産取引の50.4%を占めたと報告しました[1]。この変化により、ブローカーは価格設定、交渉、および買い手と適切な中古物件在庫のマッチングにおいてより大きな役割を担うようになっています。また、複数物件登録サービスへの基本的なアクセスよりも、独自の物件情報とローカル知識の価値が高まっています。フランスは、高等金融安定評議会を通じて返済負担率の上限を35%に維持しており、住宅ローン審査を規律正しく保ち、適格な買い手の間でプロフェッショナルなガイダンスへのニーズを支えています。こうした状況は、金利が個々の取引タイミングに影響を与える場合でも、住宅活動を不動産仲介サービス市場の中心に位置づけ続けています。
商業用不動産の機関化がアドバイザリー需要を深化させる
商業用不動産の所有は、機関投資家、不動産投資信託、および政府系ファンドへと移行しています。この所有構造の変化は、マンデートに資本市場業務、ファイナンシング、税務上の考慮事項、および規制審査が含まれることが多いため、専門的なアドバイスの価値を高めています。CBREの2026年アジア太平洋投資家調査では、純購入意向が17%と報告され、オフィス資産が6年ぶりに最も求められる物件タイプとなりました。オーストラリア、日本、シンガポールがこの変化において重要な市場となっており、クロスボーダーのアドバイザリー業務の範囲が広がっています。不動産仲介サービス市場は、ブローカーが機関投資家クライアントをより大規模かつ規制の厳しい取引においてサポートできる場合に恩恵を受けます。その専門知識を持たない企業は、主に物件情報と取引手数料に基づく競争にさらされるリスクが高まります。
物流・産業用不動産の成長が持続的な専門ニッチを創出する
Eコマースのフルフィルメント、製造業への投資、よびデータセンター開発が、物流・産業用不動産の専門知識へのニーズを高めています。JLLキャピタルマーケッツは、2026年3月に米国12市場の36の物流施設をカバーする730万平方フィートの物流ポートフォリオの売却および取得ファイナンシングを手配しました。この取引は、大規模な物流マンデートには物件マーケティングおよびバイヤーへのアウトリーチに加えてファイナンシング能力が必要であることを示しました。JLLはまた、2026年11月に、サードパーティ物流プロバイダー、Eコマーステナント、製造業者、および防衛関連入居者からの需要を通じて、世界の物流テイクアップが地域全体で強化されたと報告しました。物流はCAGR 6.4%で成長すると予測されており、売買モデル内で最も成長の速い物件タイプとなっています。不動産仲介サービス市場は、産業立地、テナント要件、および複雑な資本構造を理解するチームのための余地をより多く生み出しています。
クロスボーダー資本フローが取引の複雑性とブローカーの価値を高める
クロスボーダー投資は、複数の法域にわたってクライアントにアドバイスできる企業のディールパイプラインを拡大します。海外の買い手は、市場参入、現地規制、ファイナンシング慣行、およびパートナー選定に関するサポートを必要としています。米国、英国、およびインドは、提供された調査において海外不動産投資家にとって重要な投資先であり、複数国をカバーする能力が有用な競争力となっています。こうした取引は、確立された機関投資家との関係とローカル実行力をより高く評価する傾向があります。不動産仲介サービス市場は、プラットフォームが各取引を独立したローカル案件として処理するのではなく、地域をまたいでそれらの関係を結びつける場合に恩恵を受けます。この優位性は、専門人材と規制知識への継続的な投資なしには、中小企業が再現することが困難です。
不動産仲介サービス市場の抑制要因インパクト分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 金利と住宅購入可能性への圧力 | -1.2% | 欧州、北米、アジア太平洋の一部 | 短期(2年以内) |
| 手数料の圧縮 | -0.8% | 北米、欧州およびオーストラリアへの波及 | 中期(2〜4年) |
| 在庫不足と物件登録の遅延 | -0.5% | 北米、西欧 | 短期(2年以内) |
| 現地ライセンス規制と供給の断片化 | -0.3% | アジア太平洋、アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
金利と住宅購入可能性への圧力が取引量を抑制する
高い借入コストは、いくつかの成熟市場において住宅購入の可能性を引き続き制約しています。フランスでは、高等金融安定評議会の住宅ローン貸出規則に基づく返済負担率35%の上限が、許可された貸出例外を条件として、住宅ローン申請者にとって引き続き重要な考慮事項となっています[2]。フランスの住宅用不動産市場は、ファイナンシング制約と慎重な買い手行動を反映し、2026年に約92万件の取引を記録すると予測されており、2025年の約95万2,000件から減少しています[3]。取引完了件数の減少は、取引量に大きく依存する仲介業者の収入を減少させる可能性があります。不動産価値の上昇は取引価値を高めることで手数料プールを部分的に支えることができますが、特に固定運営コストが高い企業にとっては、販売量の減少を完全に相殺できない場合があります。不動産仲介サービス市場は、住宅購入可能性が制限される時期に収益を多様化するため、より高付加価値のアドバイザリー案件と継続的なサービスの重要性を高めています。
手数料の圧縮が収益モデルの回復力を試す
米国の手数料体系は、2026年8月に第8巡回控訴裁判所が全米不動産業者協会のクラスアクション和解の最終承認を確認した後、変化しています。この和解により、売主が複数物件登録サービスの物件情報を通じて買い手側ブローカーへの報酬を提供することを義務付けるルールが廃止されました。買い手とブローカーはより直接的に報酬を交渉する必要があり、標準的な歩合制手数料への圧力が高まっています。提供された調査によると、監視対象の米国市場における買い手側エージェントの手数料中央値は、実施後に2.7%から2.4%に低下しました。米国司法省は引き続き手数料慣行を調査しており、業界への規制圧力が続いています。仲介業者は、アドバイスを販売価格の自動的な取り分ではなく定義されたサービスとして提示する、定額制、段階的サービス、およびサブスクリプションオプションで対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
売買がリードし、賃貸が構造的モメンタムを構築売買は2026年に64.6%のシェアを占めました。これは、買い手と売り手が高額な資本決定においてプロフェッショナルなサポートを求めることが多いためです。このモデルは、持ち家市場において引き続き大きな取引量を生み出す住宅売買によって支えられています。オーストラリア、ドイツ、日本、韓国には、取引支援への需要を引き続き支える持ち家文化があります。高金利は購入決定を遅らせる可能性がありますが、世帯形成は住宅への継続的なニーズを生み出し続けています。こうした場合、ブローカーはクライアントが価格評価、条件交渉、および取引完了に必要なステップの管理を行う際に支援します。
賃貸は、住宅購入可能性への圧力がより多くの潜在的な買い手を賃貸市場に長期間留まらせるため、2027年から2032年にかけてCAGR 5.58%で成長すると予測されています。テナント代理には、リース交渉、更新サポート、立地アドバイス、および家主との交渉が含まれます。これらのサービスは、完了した売買からの一度限りの手数料ではなく、継続的な収入を生み出すことができます。法人テナント代理は、企業がオフィス、産業用、および小売ポートフォリオに関する継続的な支援を必要とすることが多いため、さらなる安定性をもたらします。不動産仲介サービス産業は、売買手数料と繰り返しのアドバイザリー業務を組み合わせた、よりバランスの取れたモデルへとシフトしています。


物件タイプ別(売買モデル):
アパートが取引量を維持し、物流がより速く拡大アパートおよびコンドミニアムは、2026年の売買モデル物件セグメント内の不動産仲介サービス市場規模において52%を占めました。この地位は、多くの都市にわたって繰り返しのディールフローを支える広範な住宅取引基盤を反映しています。デジタル内覧は、クライアントが対面訪問を手配する前にこれらの物件を評価する方法を変えています。58.comおよびAnjukeのレポートによると、2026年に住宅購入者の45%がバーチャルリアリティによる物件内覧を利用しました。ブローカーは、物件の発見だけでなく、アドバイス、交渉、およびローカル市場の解釈を通じて付加価値を提供する必要があります。
物流は2032年にかけてCAGR 6.4%で成長すると予測されており、売買モデルの物件タイプの中で最も高い成長率となっています。JLLは、2026年8月にサウスカロライナ州スパルタンバーグにある81万4,320平方フィートのクラスA物流施設であるクロスロードロジスティクスパークの売却をInvesco Real Estateへ手配しました。この取引は、製造・物流回廊近くの物件への機関投資家の継続的な関心を反映しています。ヴィラおよび一戸建て住宅は取引量では小規模ですが、その価格帯と海外買い手の関心から、より高い手数料価値を生み出す可能性があります。オフィスおよび小売の賃貸も回復の兆しを見せており、CBREは2026年第2四半期に米国のオフィス賃貸が前年同期比29%成長したと報告しました。
クライアントタイプ別(売買モデル):
世帯が取引量を支え、法人マンデートが成長個人・世帯は2026年の売買モデルのクライアントセグメントにおいて55%を占めました。米国、ドイツ、スペイン、日本、中国を含む広範な持ち家需要を持つ市場において、最大のクライアントグループであり続けています。世帯形成、移住、および生活ニーズの変化は、住宅購入可能性の条件が一部の購入を先送りする場合でも、継続的な需要を生み出し続けています。これらのクライアントは、評価、ファイナンシングの調整、物件探し、および交渉に関するサポートを必要とすることが多いです。住宅購入はほとんどの世帯にとって重要な財務上の決定であるため、ローカルプレゼンスと信頼できるアドバイスが引き続き重要です。
法人および中小企業は2032年にかけてCAGR 5.05%で成長すると予測されています。ポートフォリオの合理化、拡張、移転、およびセールアンドリースバック取引が、専門的な法人向けアドバイスへのニーズを高めています。CORFAC Internationalの2026年末の調査では、回答した独立系商業仲介業者の80%以上が既存クライアントの拡張をビジネスドライバーとして挙げました。比較すると、62%が市場における新たな法人移転を報告しました。これらのマンデートには、複数の物件、より長い計画期間、およびより詳細なリースまたは資本分析が含まれる場合があります。政府機関および非営利組織も、特にインフラ関連の不動産ニーズが関与する場合に、安定した業務をもたらします。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年の不動産仲介サービス市場シェアの43.5%を占め、中国、インド、日本、オーストラリア、および東南アジアにおける広範な住宅・商業取引パイプラインに支えられています。CBREは2026年に純購入意向が17%と報告し、オフィス資産が優先セクターとなり、オーストラリア、日本、シンガポール、ソウルが選好される投資先となりました。中国住宅・都市農村建設部は、上半期に中古住宅が新築住宅販売を上回ったと報告しました。一方、KE Holdingsは総取引価値2,318億 米ドルを報告しました。シンガポールの冷却措置、中国の広告要件、およびフィリピンのライセンス基準は、強力なガバナンスとローカル運営知識を持つプラットフォームを優遇しています。バーチャルリアリティ内覧および人工知能ツールも、より迅速なマッチングとより強力なエージェントサポートへの期待を高めています。
中東・アフリカ
中東・アフリカの不動産仲介サービス市場は、2027年から2032年にかけてCAGR 6.14%で成長すると予測されています。湾岸協力会議の投資プログラム、駐在員の増加、およびアラブ首長国連邦とサウジアラビアへの海外からの関心がこの見通しを支えています。アブダビは2026年上半期に319億 米ドルの不動産取引を記録し、外国直接投資は38億 米ドルに達し、新規専門ライセンスは34%増加して2,040件となりました。Byitはアラブ首長国連邦にByit Venturesを設立し、人工知能ツールを通じてエジプトの不動産供給と湾岸投資家の需要を結びつけています。Yakeeyは1,500万 米ドルを調達し、北アフリカ全域で800人以上の独立系ブローカーのデジタルマーケットプレイスとネットワークを拡大しています。
北米、欧州、南米
北米は引き続き大規模な仲介市場であり、CBREは2026年第2四半期に112億 米ドルの収益を報告し、JLLは69億 米ドル、Cushman and Wakefieldは28億 米ドルを報告しました。法人向け賃貸、産業活動、および資本市場の回復がこのパフォーマンスを支えている一方、住宅活動は住宅購入可能性への圧力と手数料慣行の変化に直面しています。欧州では、英国、スペイン、および北欧市場が提供された調査においてより良いパフォーマンスを示しました。ただし、スペインには6万以上の仲介業者が存在し、在庫不足が取引完了を制限しました。ブラジル、チリ、アルゼンチンは都市化と中産階級の形成を通じて長期的な需要を提供していますが、通貨および財政の変動が活動を中断させる可能性があるため、ローカル知識が引き続き必要です。
競合環境
市場集中度
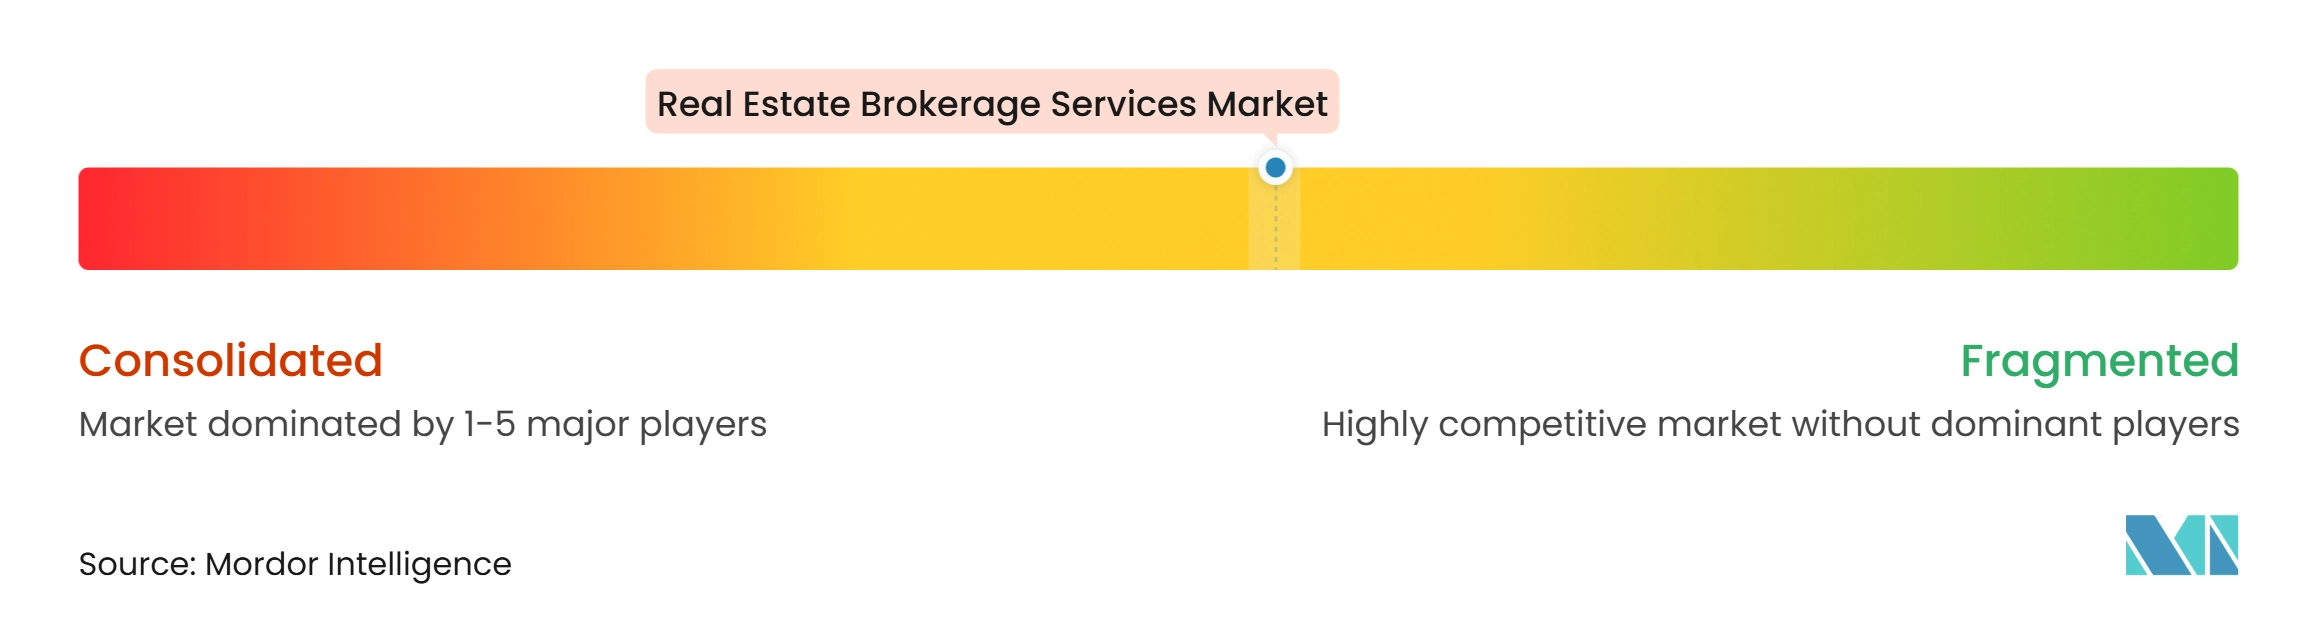
不動産仲介サービス市場は、商業セグメントが集中しており、住宅セグメントが断片化しています。CBRE、JLL、Cushman and Wakefield、Colliers International Group、およびNewmark Groupが機関投資家向けマンデートの大きなシェアを管理しています。同時に、住ビジネスは独立系企業、フランチャイズネットワーク、およびデジタルプラットフォームに分散しています。独立系およびバーチャルモデルは2026年の米国トップ仲介業者ランキングの28.8%を占めており、価格に敏感な住宅業務における魅力を反映しています。大手商業系企業は専門能力と地理的リーチで競争し、住宅系企業はサービスモデル、ローカルプレゼンス、エージェント採用、およびテクノロジーで競争しています。
テクノロジーおよびインフラアドバイスは、不動産仲介サービス市場における競争の主要分野です。CBREのデータセンターサービスは2026年第2四半期に7億 米ドル以上の収益を生み出し、同社は今後5年間で年間25%の成長を見込んでいます。2026年10月、CBREはOnnec Groupを初期取得価格6億1,000万 米ドルに最大4億 米ドルのアーンアウトを加えた条件で買収することに合意しました。この取引により、CBREの確立されたアドバイザリー業務にテクニカルサービスが追加されます。JLLおよびCushman and Wakefieldもインフラアドバイスを統合しており、データセンターおよびその他のデジタル資産への投資家の関心に応えています。
人工知能の採用は、不動産仲介サービス市場全体でエージェントのワークフローと競争要件を変えています。58.comおよびAnjukeのレポートによると、中国のエージェントの49.7%が人工知能ツールを使用しており、一線都市では58.9%に上昇しています。全米不動産業者協会は、米国のエージェントの54%がコンテンツ作成のための生成人工知能を監視し、48%が人工知能ベースのリード生成を評価していることを発見しました。The Real BrokerageおよびeXp Realtyは、生産性の高いエージェントをめぐって従来のフランチャイズモデルと競争するエージェントエクイティモデルを使用しています。テナント代理、サステナブルビルディングアドバイス、および北アフリカから湾岸への販売は、差別化されたサービスが重要となりうる分野です。
不動産仲介サービス産業リーダー
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Savills plc
- 注:主要企業の掲載順は順位を示すものではありません。
不動産仲介サービス市場 このレポートでカバーされる企業
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Savills plc
- Knight Frank LLP
- Newmark Group, Inc.
- BNP Paribas Real Estate S.A.
- Engel & Völkers GmbH
- Marcus & Millichap, Inc.
- Keller Williams Realty, Inc.
- RE/MAX, LLC
- Berkshire Hathaway HomeServices
- eXp Realty, LLC
- The Real Brokerage Inc.
- Compass, Inc.
- Sotheby’s International Realty Affiliates LLC
- Douglas Elliman Inc.
- LPT Realty
- Howard Hanna Real Estate Services
最近の産業開発事情 不動産仲介サービス市場
- 2026年10月:CBRE Group Inc.は、欧州およびアジア太平洋で事業を展開するデータセンターインフラサービスプロバイダーであるOnnec Group Limitedを、初期取得価格6億1,000万 米ドルの現金に加え、Onnecが指定された成長目標を達成することを条件とした最大4億 米ドルのアーンアウトで買収する最終合意を発表しました。この取引により、CBREの重要インフラサービス収益は2027年に約45億 米ドルに達すると見込まれており、通常の規制当局の承認を条件としています。
- 2026年8月:米国第8巡回控訴裁判所は、Burnett対全米不動産業者協会訴訟において、10億 米ドル以上と評価される全米不動産業者協会のクラスアクション和解の最終承認を確認しました。この判決により、売主が複数物件登録サービスの物件情報を通じて買い手側ブローカーへの報酬を提供することを義務付ける協力報酬ルールが廃止され、米国住宅仲介市場全体の報酬交渉が正式に再編されました。
- 2026年8月:JLLキャピタルマーケッツは、サウスカロライナ州スパルタンバーグにある3棟、81万4,320平方フィートのクラスA物流施設であるクロスロードロジティクスパークの売却を、売主であるBrennan Investment GroupおよびGrandview Partnersの代理としてInvesco Real Estateへ手配しました。この取引は、主要な製造・物流回廊における最高水準の物流資産への機関投資家の継続的な資本需要を強調しています。
世界の不動産仲介サービス市場レポートスコープ
セグメンテーション概要
| 住宅用 | アパートおよびコンドミニアム |
| ヴィラおよび一戸建て住宅 | |
| 商業用 | オフィス |
| 小売 | |
| 物流 |
| 個人・世帯 |
| 法人・SME |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 物件タイプ別 | 住宅用 | アパートおよびコンドミニアム |
| ヴィラおよび一戸建て住宅 | ||
| 商業用 | オフィス | |
| 小売 | ||
| 物流 | ||
| クライアントタイプ別 | 個人・世帯 | |
| 法人・SME | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までの不動産仲介サービスの予測価値は?
このセクターは2027年から2032年にかけてCAGR 4.76%で成長し、2032年までに1.20 トリリオン 米ドルに達すると予測されています。
不動産仲介サービスにおいて最大のシェアを持つビジネスモデルはどれですか?
物流は、Eコマース、製造業、およびサードパーティ物流入居者からの需要に支えられ、2032年にかけてCAGR 6.4%で成長すると予測されています。
なぜアジア太平洋は不動産ブローカーにとって重要なのですか?
アジア太平洋は2026年に43.5%のシェアを占め、大規模な取引量と機関投資家需要の増加および中古物件取引活動の拡大を組み合わせています。
米国でブローカー手数料慣行を変えているものは何ですか?
全米不動産業者協会の和解により複数物件登録サービスの物件情報を通じた売主提供の買い手側ブローカー報酬の要件が廃止されました。
人工知能ツールは仲介サービスをどのように変えていますか?
ブローカーはリード生成、物件マッチング、コンテンツサポート、およびワークフロー自動化に人工知能を活用していますが、クライアントは高額な意思決定においてアドバイスを引き続き必要としています。