
Tamaño y Participación del Mercado de Servicios de Corretaje Inmobiliario
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.95 Billones de dólares |
| Tamaño del Mercado (2032) | 1.20 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.76 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Corretaje Inmobiliario por Mordor Intelligence
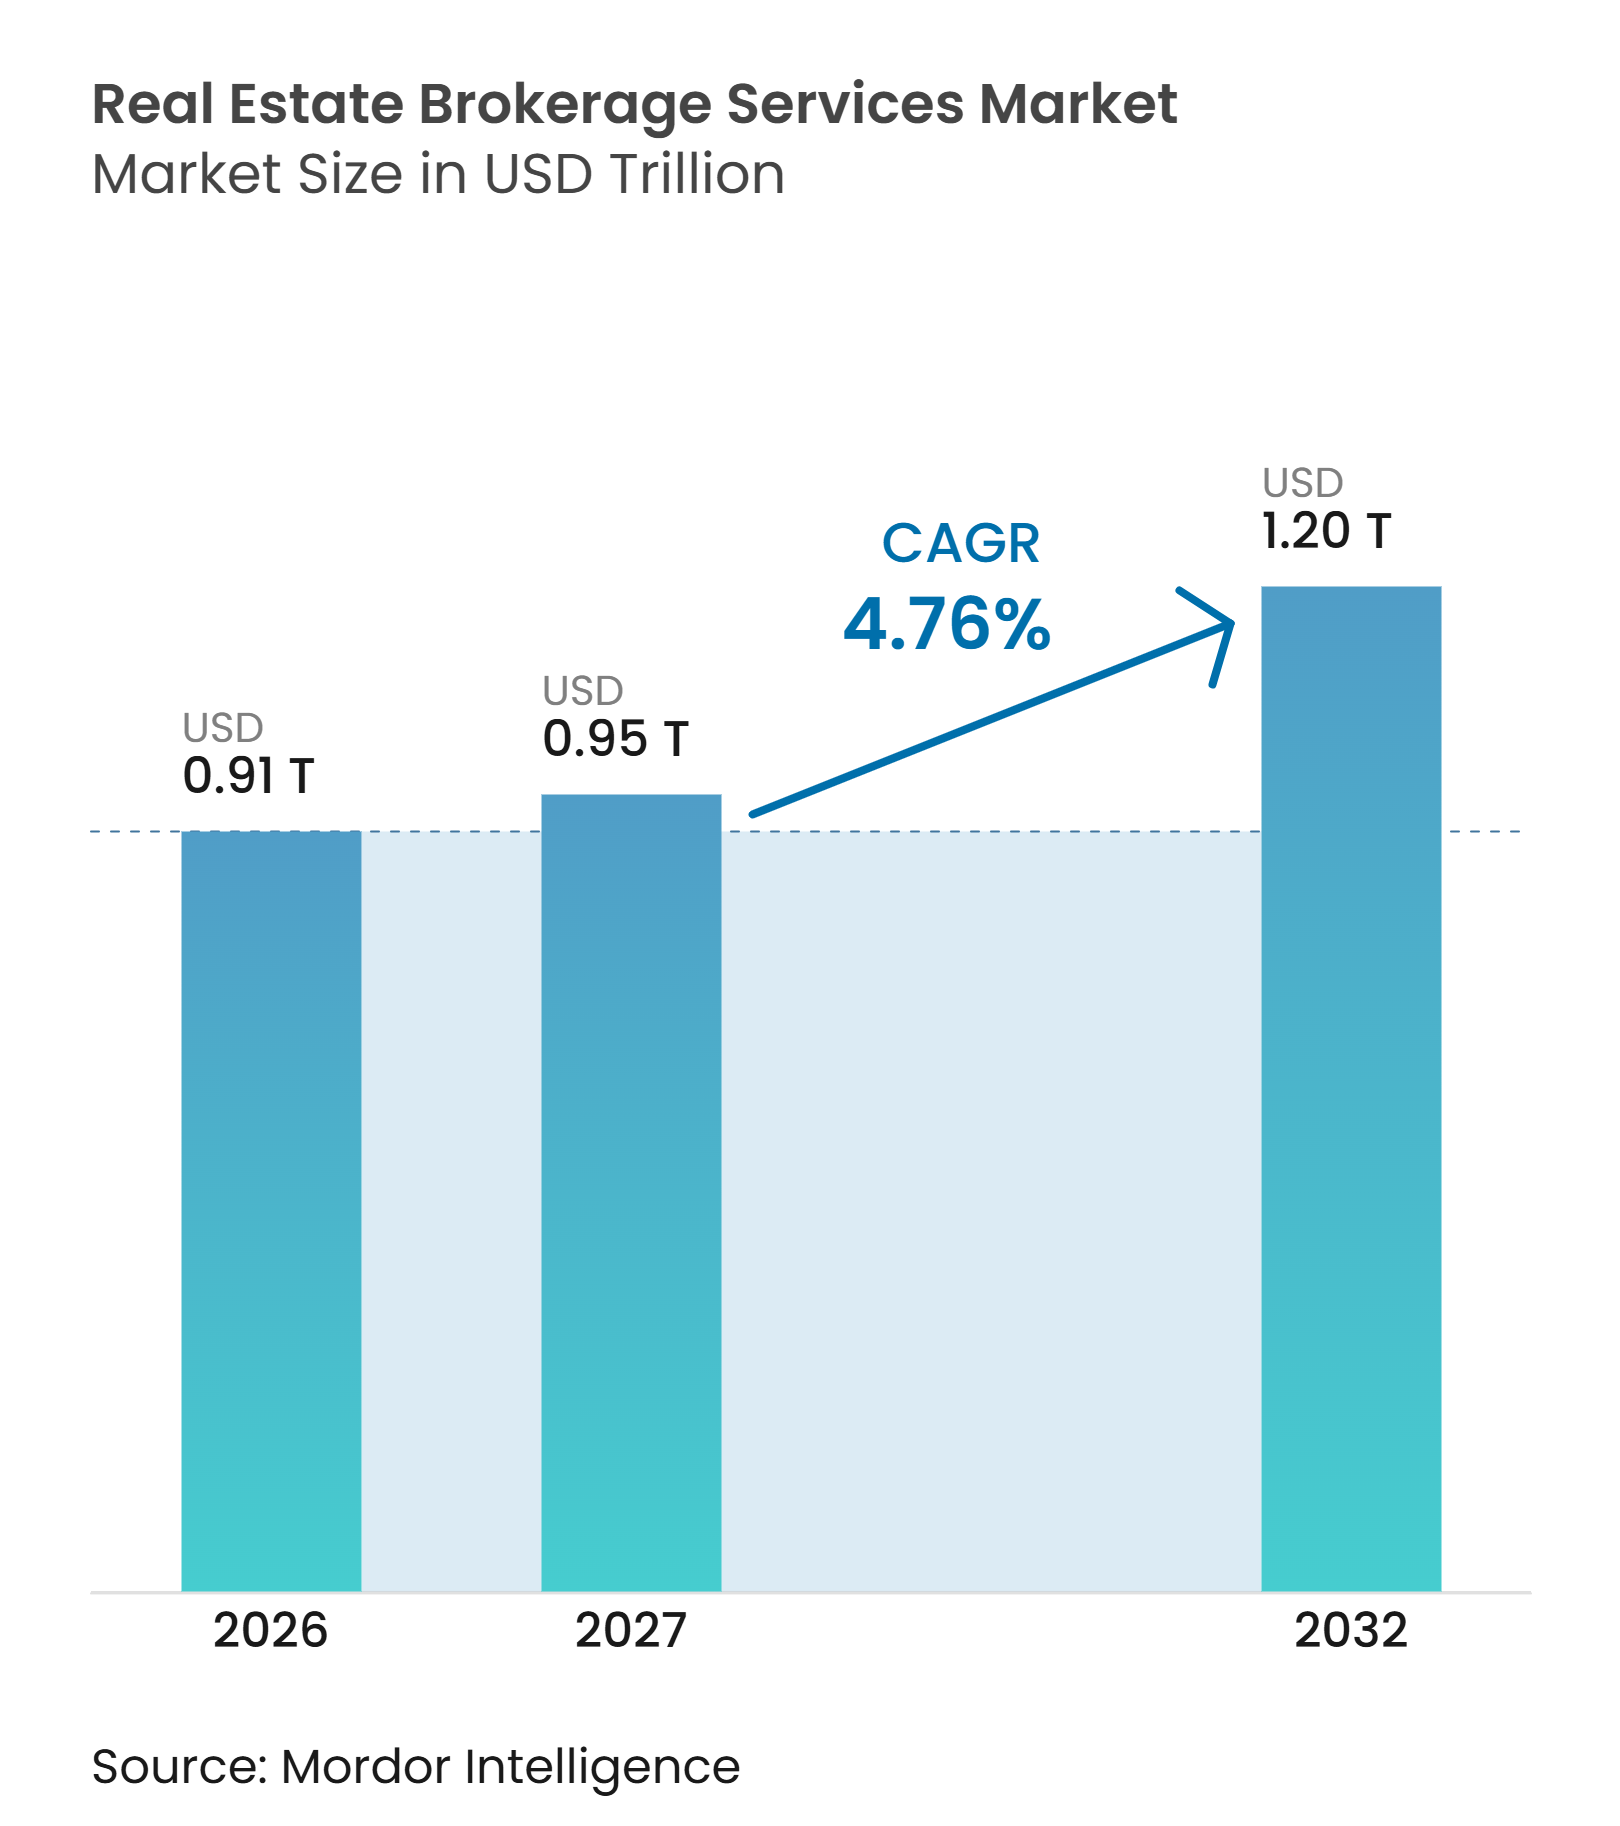
El tamaño del Mercado de Servicios de Corretaje Inmobiliario fue de 0,91 billones de USD en 2026 y se proyecta que sea de 0,95 billones de USD en 2027 y que alcance 1,20 billones de USD para 2032, creciendo a una CAGR del 4,76% de 2027 a 2032.
La formación de hogares urbanos, el aumento de la actividad de reventa y el creciente papel de los propietarios institucionales están impulsando la demanda de servicios de corretaje inmobiliario en ventas y arrendamiento. Los corredores están gestionando mandatos más complejos a medida que los inversores buscan asesoramiento sobre financiación, regulación, estrategia de cartera y transacciones transfronterizas. La tecnología está cambiando el modelo de servicio porque los clientes esperan una correspondencia más rápida, mejores datos de mercado y un apoyo más personalizado. La reforma de comisiones y los elevados costes de endeudamiento están presionando los modelos basados en transacciones, lo que aumenta la importancia del arrendamiento, la representación de inquilinos y el trabajo de asesoramiento. El mercado de servicios de corretaje inmobiliario también está recompensando a las empresas que combinan la ejecución local con conocimiento especializado en logística, infraestructura digital y propiedad institucional.
Conclusiones Clave del Informe
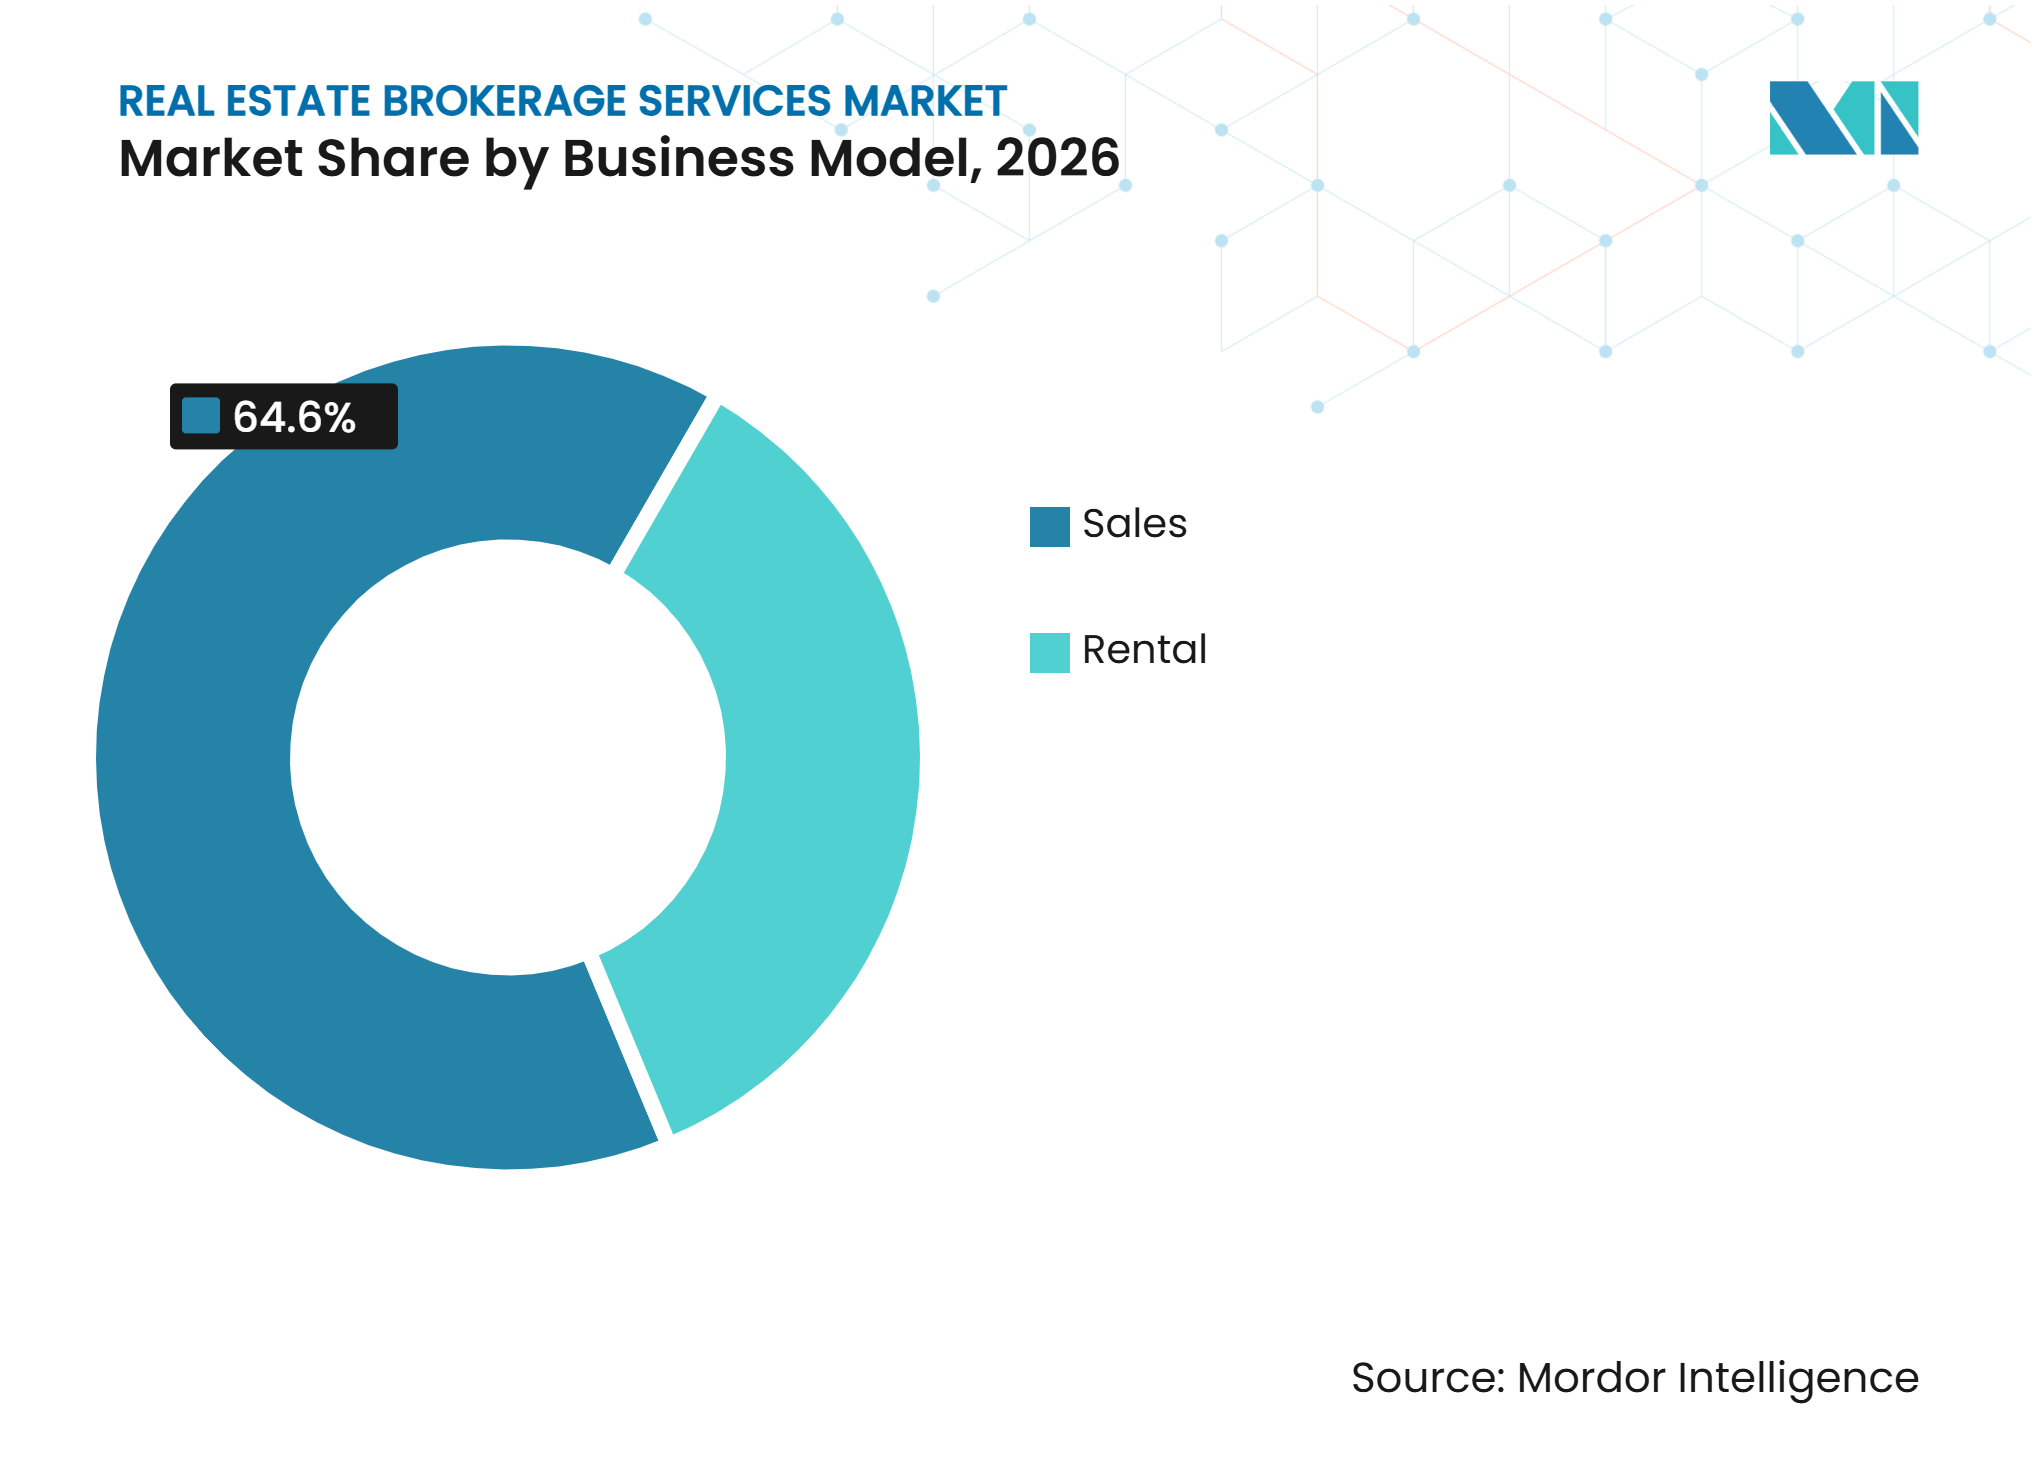
• Por modelo de negocio, las ventas representaron una participación del 64,6% del mercado de servicios de corretaje inmobiliario en 2026 y constituyeron el segmento de mayor tamaño, mientras que se prevé que el alquiler crezca a una CAGR del 5,58% hasta 2032.
• Por tipo de propiedad, los apartamentos y condominios representaron una participación del 52% del mercado de servicios de corretaje inmobiliario en 2026 y constituyeron el segmento de mayor tamaño, mientras que se prevé que la logística se expanda a una CAGR del 6,4% hasta 2032.
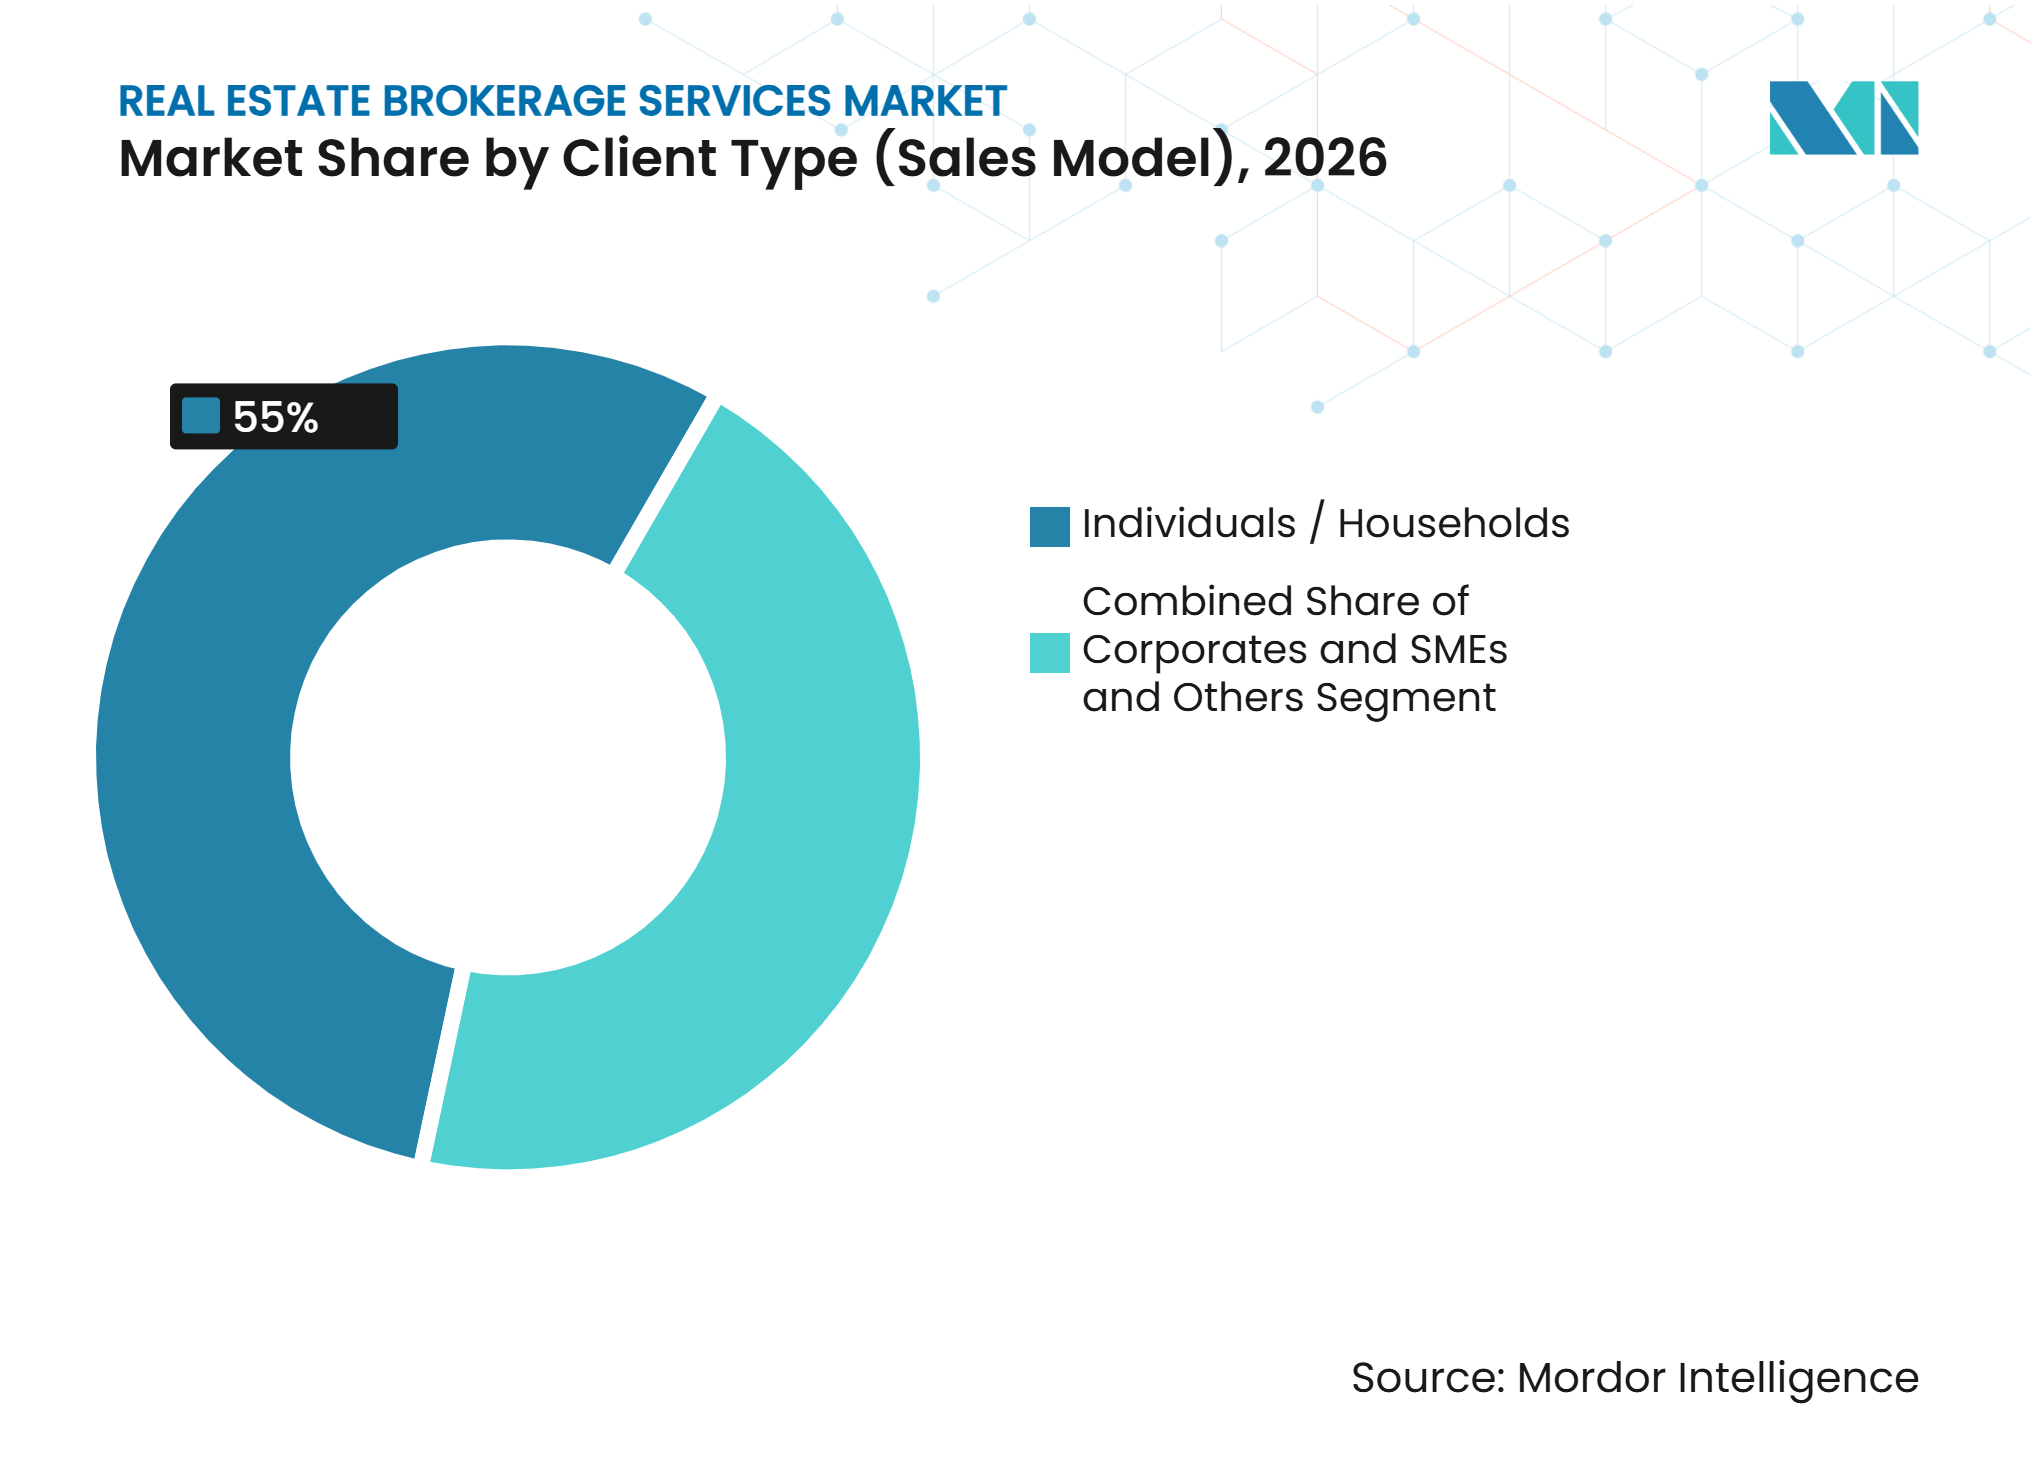
•Por tipo de cliente, las personas físicas y los hogares representaron una participación del 55% del mercado de servicios de corretaje inmobiliario en 2026. Constituyeron el segmento de mayor tamaño, mientras que se prevé que las empresas y las pequeñas y medianas empresas crezcan a una CAGR del 5,05% hasta 2032.
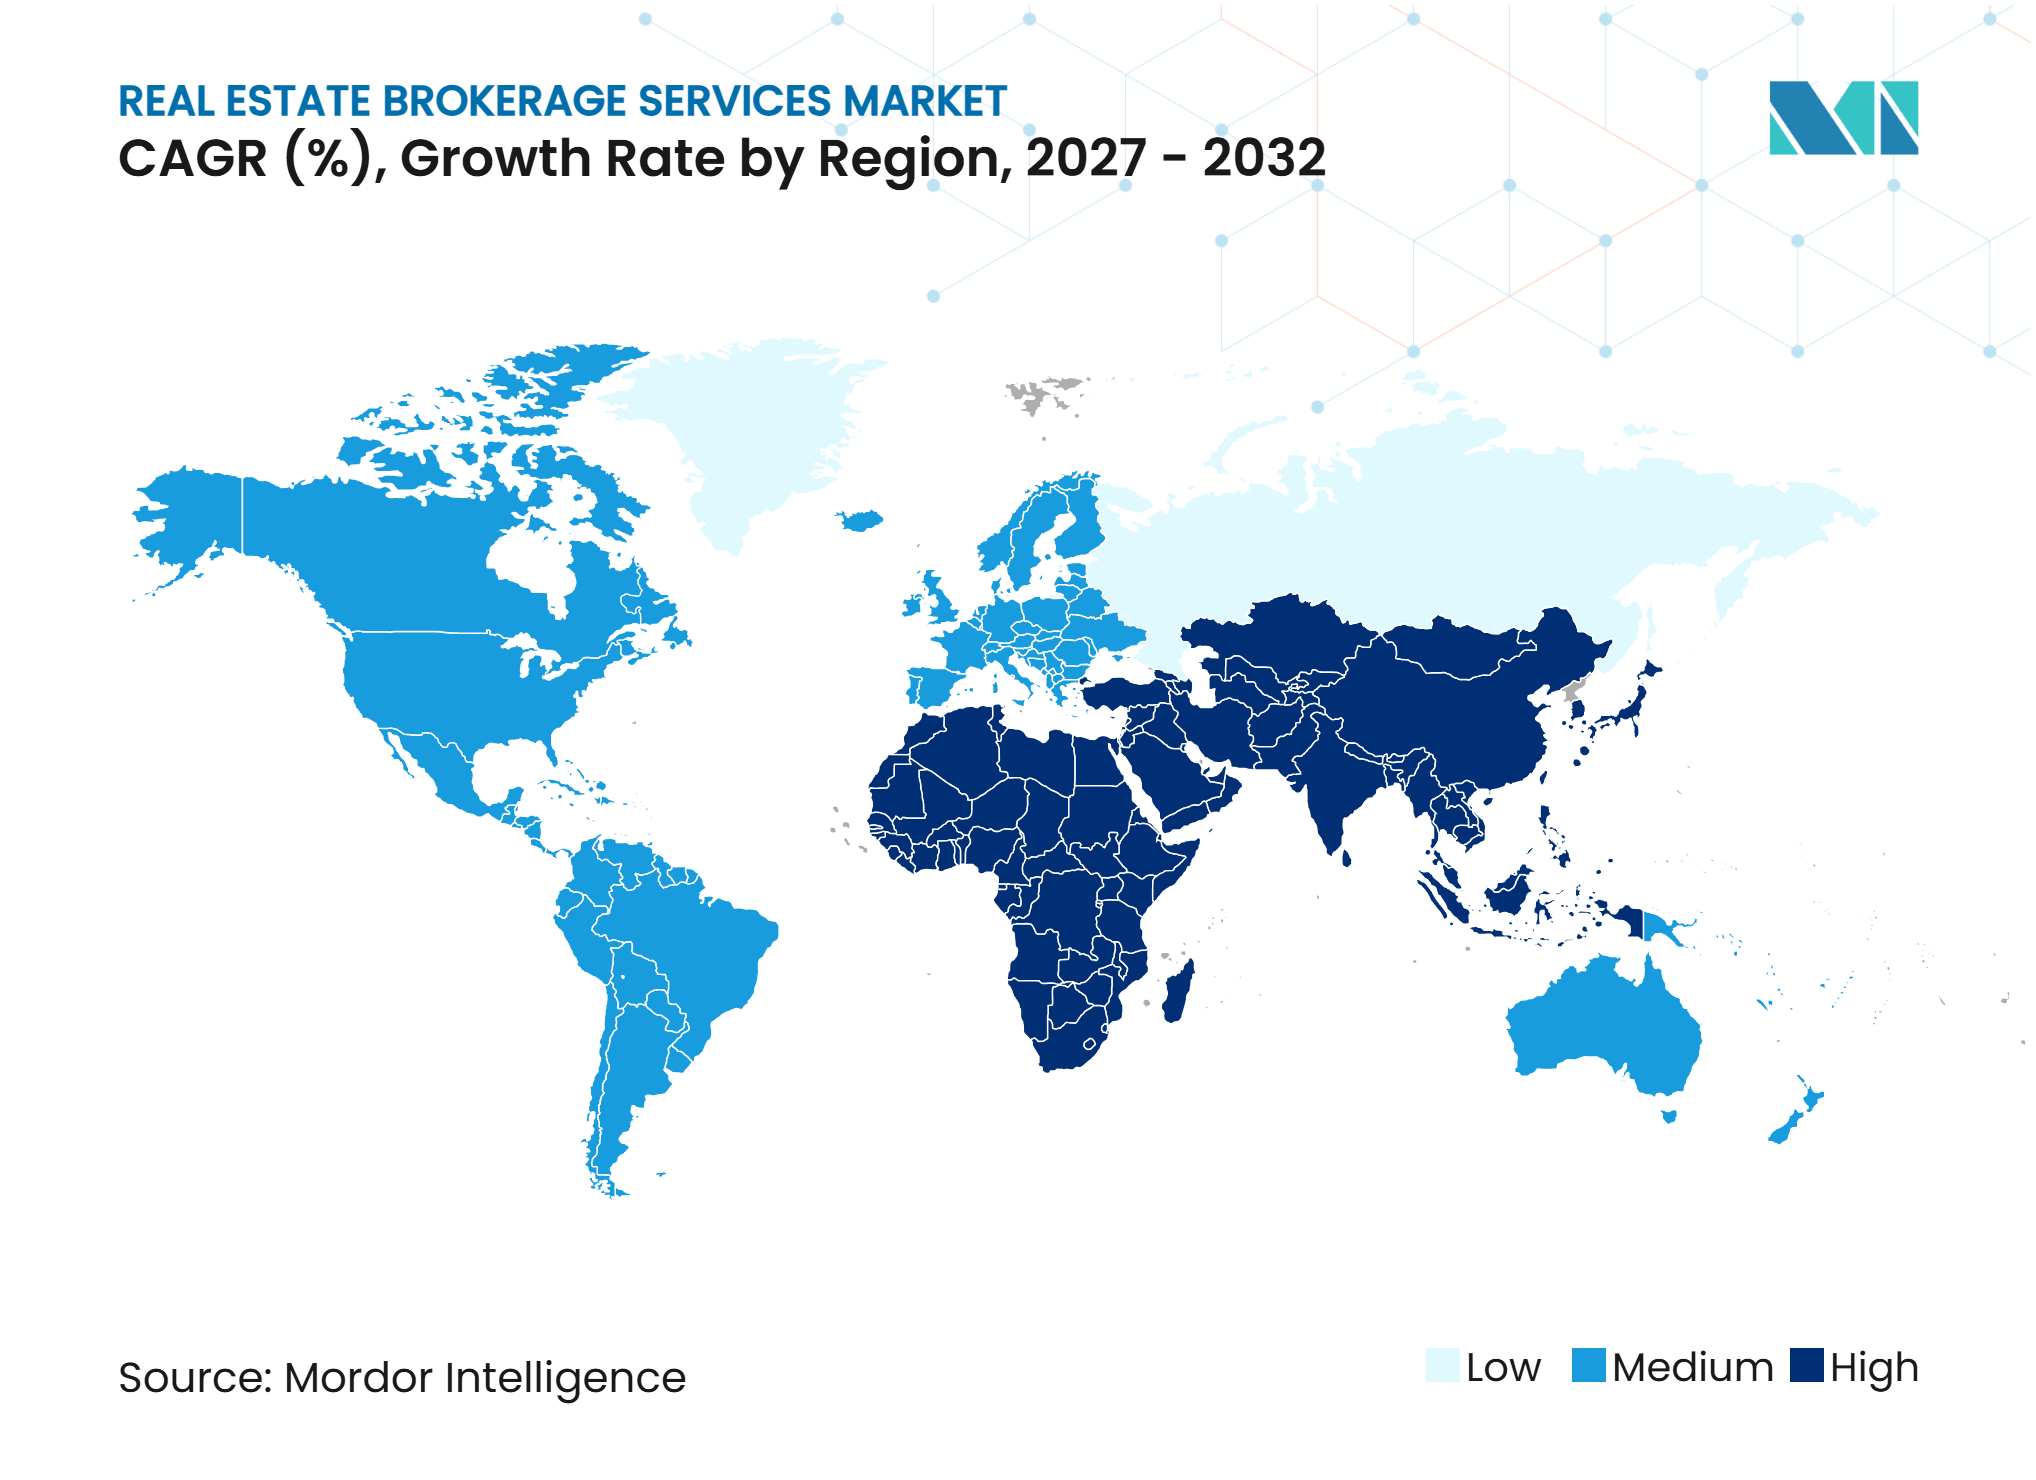
• Por geografía, Asia-Pacífico representó una participación del 43,5% del mercado de servicios de corretaje inmobiliario en 2026. Constituyó el mayor tamaño regional, mientras que se prevé que Oriente Medio y África se expandan a una CAGR del 6,14% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Servicios de Corretaje Inmobiliario*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Actividad de Transacciones Residenciales | +1.5% | Global, con mayor intensidad en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Institucionalización del Sector Inmobiliario Comercial | +1.0% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento en Propiedades Logísticas e Industriales | +0.8% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Flujos de Capital Transfronterizos | +0.6% | Global, liderado por el Reino Unido, Estados Unidos, India y los mercados del Consejo de Cooperación del Golfo | Largo plazo (≥ 4 años) |
| Demanda Recurrente de Arrendamiento y Representación de Inquilinos | +0.5% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Diferenciación del Servicio Más Allá del Acceso a Listados | +0.3% | Global, con tracción temprana en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Actividad de Transacciones Residenciales Sostiene la Base de Ingresos Principal
La formación de hogares urbanos continúa aportando el volumen de transacciones que sustenta las carteras de corretaje residencial. El Ministerio de Vivienda y Desarrollo Urbano-Rural de China informó que las transacciones residenciales de segunda mano superaron las ventas de viviendas nuevas en el primer semestre de 2026 y representaron el 50,4% de las transacciones inmobiliarias nacionales[1]. Este cambio otorga a los corredores un papel más relevante en la fijación de precios, la negociación y la correspondencia de compradores con el inventario de reventa adecuado. También hace que los listados exclusivos y el conocimiento local sean más valiosos que el simple acceso a un servicio de listado múltiple. Francia mantiene un límite máximo del 35% en la relación deuda-ingresos a través del Alto Consejo de Estabilidad Financiera, lo que mantiene la calificación hipotecaria disciplinada y respalda la necesidad de orientación profesional entre los compradores elegibles. Estas condiciones mantienen la actividad residencial como elemento central del mercado de servicios de corretaje inmobiliario incluso cuando los tipos de interés afectan al calendario de las transacciones individuales.
La Institucionalización del Sector Inmobiliario Comercial Profundiza la Demanda de Asesoramiento
La propiedad comercial está migrando hacia inversores institucionales, fondos de inversión inmobiliaria y fondos soberanos de riqueza. Esta combinación de propietarios aumenta el valor del asesoramiento especializado porque los mandatos suelen incluir trabajo en mercados de capitales, financiación, consideraciones fiscales y revisiones regulatorias. La encuesta de inversores de CBRE en Asia-Pacífico de 2026 reportó intenciones netas de compra del 17%, mientras que los activos de oficinas se convirtieron en el tipo de propiedad más demandado por primera vez en 6 años. Australia, Japón y Singapur fueron mercados importantes en ese cambio, lo que amplía el alcance del trabajo de asesoramiento transfronterizo. El mercado de servicios de corretaje inmobiliario se beneficia, por tanto, cuando los corredores pueden apoyar a los clientes institucionales en transacciones de mayor envergadura y más reguladas. Las empresas sin esa experiencia están más expuestas a la competencia basada principalmente en listados y comisiones por transacción.
El Crecimiento en Propiedades Logísticas e Industriales Crea un Nicho Especializado Duradero
El cumplimiento del comercio electrónico, la inversión manufacturera y el desarrollo de centros de datos están aumentando la necesidad de experiencia en propiedades logísticas e industriales. JLL Capital Markets gestionó en marzo de 2026 la venta y la financiación de adquisición de una cartera logística de 7,3 millones de pies cuadrados que abarca 36 instalaciones de distribución en 12 mercados de Estados Unidos. La transacción demostró que los grandes mandatos logísticos requieren capacidad de financiación junto con la comercialización de propiedades y la captación de compradores. JLL también informó en noviembre de 2026 que la absorción logística global se fortaleció en todas las regiones gracias a la demanda de proveedores de logística de terceros, inquilinos de comercio electrónico, fabricantes y ocupantes del sector defensa. Se prevé que la logística crezca a una CAGR del 6,4%, lo que la convierte en el tipo de propiedad de más rápido crecimiento dentro del modelo de ventas. El mercado de servicios de corretaje inmobiliario está creando, en consecuencia, más espacio para equipos que comprenden las ubicaciones industriales, los requisitos de los inquilinos y las estructuras de capital complejas.
Los Flujos de Capital Transfronterizos Amplifican la Complejidad de las Transacciones y el Valor del Corredor
La inversión transfronteriza amplía la cartera de operaciones para las empresas que pueden asesorar a clientes en distintas jurisdicciones. Los compradores internacionales necesitan apoyo con la entrada al mercado, las regulaciones locales, las prácticas de financiación y la selección de socios. Estados Unidos, el Reino Unido e India son destinos importantes para los inversores inmobiliarios internacionales en la investigación suministrada, lo que hace que la cobertura multinacional sea una capacidad útil. Estas transacciones tienden a otorgar un mayor valor a las relaciones institucionales establecidas y a la ejecución local. El mercado de servicios de corretaje inmobiliario puede beneficiarse cuando las plataformas conectan esas relaciones entre regiones en lugar de gestionar cada transacción como una asignación local independiente. Esa ventaja es difícil de reproducir para las empresas más pequeñas sin una inversión sostenida en personal especializado y conocimiento regulatorio.
Análisis del Impacto de las Restricciones del Mercado de Servicios de Corretaje Inmobiliario*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de los Tipos de Interés y la Asequibilidad | -1.2% | Europa, América del Norte, partes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Compresión de Comisiones | -0.8% | América del Norte, con repercusión en Europa y Australia | Mediano plazo (2-4 años) |
| Escasez de Inventario y Retraso en Listados | -0.5% | América del Norte, Europa Occidental | Corto plazo (≤ 2 años) |
| Licencias Locales y Oferta Fragmentada | -0.3% | Asia-Pacífico, África, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Presión de los Tipos de Interés y la Asequibilidad Suprime los Volúmenes de Transacciones
Los elevados costes de endeudamiento continúan limitando la asequibilidad de la compra de vivienda en varios mercados maduros. En Francia, el límite del 35% en el servicio de la deuda establecido por las normas de concesión de hipotecas del Alto Consejo de Estabilidad Financiera sigue siendo una consideración importante para los solicitantes de hipotecas, sujeto a las excepciones de préstamo permitidas[2]. Se proyecta que el mercado inmobiliario residencial francés registre aproximadamente 920.000 transacciones en 2026, frente a las aproximadamente 952.000 de 2025, lo que refleja las restricciones de financiación y el comportamiento cauteloso de los compradores[3]. Un menor número de transacciones completadas puede reducir los ingresos de las agencias de corretaje que dependen en gran medida de los volúmenes de transacciones. Aunque los valores inmobiliarios más elevados pueden respaldar parcialmente los fondos de comisiones al aumentar los valores de las transacciones, esto puede no compensar plenamente los menores volúmenes de ventas, en particular para las empresas con altos costes operativos fijos. El mercado de servicios de corretaje inmobiliario otorga, por tanto, mayor importancia a los encargos de asesoramiento de mayor valor y a los servicios recurrentes para diversificar los ingresos durante períodos de asequibilidad restringida.
La Compresión de Comisiones Pone a Prueba la Resiliencia del Modelo de Ingresos
El marco de comisiones en Estados Unidos está cambiando tras la confirmación por parte del Tribunal de Apelaciones del Octavo Circuito de la aprobación definitiva del acuerdo de la Asociación Nacional de Agentes Inmobiliarios en agosto de 2026. El acuerdo eliminó la norma que exigía a los vendedores ofrecer compensación al corredor del comprador a través de los listados del servicio de listado múltiple. Ahora, compradores y corredores deben negociar la compensación de forma más directa, lo que aumenta la presión sobre las comisiones estándar basadas en porcentajes. Las comisiones medianas de los agentes del comprador en los mercados de Estados Unidos monitorizados disminuyeron del 2,7% al 2,4% tras la implementación, según la investigación suministrada. El Departamento de Justicia de Estados Unidos continúa examinando las prácticas de comisiones, lo que mantiene la presión regulatoria sobre el sector. Las agencias de corretaje están respondiendo con opciones de tarifa plana, servicio escalonado y suscripción que presentan el asesoramiento como un servicio definido en lugar de una participación automática en el precio de venta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio:
Las Ventas Lideran, Mientras el Alquiler Construye Impulso EstructuralLas ventas representaron una participación del 64,6% en 2026 porque compradores y vendedores suelen buscar apoyo profesional para decisiones de capital de alto valor. El modelo está respaldado por las ventas residenciales, que continúan generando grandes volúmenes de transacciones en los mercados de propietarios-ocupantes. Australia, Alemania, Japón y Corea del Sur tienen culturas de propiedad que continúan respaldando la demanda de asistencia en transacciones. Los tipos de interés elevados pueden retrasar las decisiones de compra, pero la formación de hogares sigue creando una necesidad continua de vivienda. En estos casos, los corredores ayudan a los clientes a evaluar precios, negociar condiciones y gestionar los pasos necesarios para completar una transacción.
Se prevé que el alquiler crezca a una CAGR del 5,58% de 2027 a 2032 a medida que la presión sobre la asequibilidad mantiene a más compradores potenciales en el mercado de alquiler durante más tiempo. La representación de inquilinos incluye negociación de arrendamientos, apoyo en renovaciones, asesoramiento sobre ubicación y gestión con propietarios. Estos servicios pueden generar ingresos recurrentes en lugar de una única comisión por una venta completada. La representación de inquilinos corporativos añade mayor estabilidad porque las empresas suelen necesitar ayuda continua con carteras de oficinas, industriales y comerciales. La industria de servicios de corretaje inmobiliario está, por tanto, evolucionando hacia un modelo más equilibrado que combina comisiones por ventas con trabajo de asesoramiento recurrente.


Por Tipo de Propiedad (Modelo de Ventas):
Los Apartamentos Mantienen el Volumen, Mientras la Logística se Expande Más RápidoLos apartamentos y condominios representaron el 52% del tamaño del mercado de servicios de corretaje inmobiliario dentro de la segmentación de propiedades del modelo de ventas en 2026. Esta posición refleja la amplia base de transacciones residenciales que respalda el flujo recurrente de operaciones en muchas ciudades. La visualización digital está cambiando la forma en que los clientes evalúan estas propiedades antes de concertar una visita presencial. El informe de 58.com y Anjuke encontró que la visualización de propiedades mediante realidad virtual fue utilizada por el 45% de los compradores de vivienda en 2026. Los corredores deben, por tanto, añadir valor a través del asesoramiento, la negociación y la interpretación del mercado local en lugar de limitarse al descubrimiento de propiedades.
Se prevé que la logística crezca a una CAGR del 6,4% hasta 2032, la tasa más alta entre los tipos de propiedad del modelo de ventas. JLL gestionó la venta de Crossroads Logistics Park, una instalación logística Clase A de 814.320 pies cuadrados con 3 edificios en Spartanburg, Carolina del Sur, a Invesco Real Estate en agosto de 2026. La operación refleja el continuo interés institucional en propiedades cercanas a corredores de fabricación y distribución. Las villas y casas unifamiliares siguen siendo menores en volumen de transacciones, pero pueden generar un mayor valor de comisión debido a sus precios y al interés de compradores internacionales. El arrendamiento de oficinas y comercios también mostró señales de recuperación, con CBRE reportando un crecimiento interanual del 29% en el arrendamiento de oficinas en Estados Unidos en el segundo trimestre de 2026.
Por Tipo de Cliente (Modelo de Ventas):
Los Hogares Anclan el Volumen de Transacciones, Mientras los Mandatos Corporativos CrecenLas personas físicas y los hogares representaron el 55% de la segmentación de clientes del modelo de ventas en 2026. Siguen siendo el grupo de clientes más grande en mercados con amplia demanda de propietarios-ocupantes, incluidos Estados Unidos, Alemania, España, Japón y China. La formación de hogares, la migración y los cambios en las necesidades de vivienda continúan creando demanda incluso cuando las condiciones de asequibilidad posponen algunas compras. Estos clientes suelen necesitar apoyo con la valoración, la coordinación de financiación, la búsqueda de propiedades y la negociación. La presencia local y el asesoramiento de confianza siguen siendo importantes porque las compras residenciales son decisiones financieras significativas para la mayoría de los hogares.
Se prevé que las empresas y las pequeñas y medianas empresas crezcan a una CAGR del 5,05% hasta 2032. La racionalización de carteras, la expansión, las reubicaciones y las transacciones de venta con arrendamiento posterior están aumentando la necesidad de asesoramiento corporativo especializado. Una encuesta de finales de 2026 de CORFAC International encontró que más del 80% de las empresas de corretaje comercial independiente encuestadas citaron las expansiones de clientes existentes como un motor de negocio. En comparación, el 62% reportó nuevas reubicaciones corporativas en sus mercados. Estos mandatos pueden involucrar múltiples propiedades, períodos de planificación más largos y un análisis de arrendamiento o capital más detallado. Los organismos gubernamentales y las organizaciones sin fines de lucro también contribuyen con trabajo estable, en particular cuando se trata de necesidades inmobiliarias relacionadas con infraestructuras.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 43,5% de la participación del mercado de servicios de corretaje inmobiliario en 2026, respaldado por extensas carteras de transacciones residenciales y comerciales en China, India, Japón, Australia y el Sudeste Asiático. CBRE reportó intenciones netas de compra del 17% en 2026, con los activos de oficinas convirtiéndose en el sector preferido y Australia, Japón, Singapur y Seúl como destinos favoritos. El Ministerio de Vivienda y Desarrollo Urbano-Rural de China informó que las viviendas de segunda mano superaron las ventas de viviendas nuevas en el primer semestre. En contraste, KE Holdings reportó 231,8 mil millones de USD en valor total de transacciones. Las medidas de enfriamiento de Singapur, los requisitos de publicidad de China y los estándares de licencias de Filipinas favorecen a las plataformas con sólida gobernanza y conocimiento operativo local. Las herramientas de visualización mediante realidad virtual e inteligencia artificial también están aumentando las expectativas de una correspondencia más rápida y un mayor apoyo de los agentes.
Oriente Medio y África
Se prevé que el mercado de servicios de corretaje inmobiliario de Oriente Medio y África crezca a una CAGR del 6,14% de 2027 a 2032. Los programas de inversión del Consejo de Cooperación del Golfo, el crecimiento de la población expatriada y el interés extranjero en los Emiratos Árabes Unidos y Arabia Saudita respaldan estas perspectivas. Abu Dabi registró 31,9 mil millones de USD en transacciones inmobiliarias en el primer semestre de 2026, mientras que la inversión extranjera directa alcanzó 3,8 mil millones de USD y las nuevas licencias profesionales aumentaron un 34% hasta 2.040. Byit formó Byit Ventures en los Emiratos Árabes Unidos para conectar la oferta inmobiliaria egipcia con la demanda de inversores del Golfo a través de herramientas de inteligencia artificial. Yakeey recaudó 15 millones de USD para expandir su mercado digital y su red de más de 800 corredores independientes en el norte de África.
América del Norte, Europa y América del Sur
América del Norte sigue siendo un gran mercado de corretaje, donde CBRE reportó 11,2 mil millones de USD en ingresos en el segundo trimestre de 2026, JLL reportó 6,9 mil millones de USD y Cushman and Wakefield reportó 2,8 mil millones de USD. El arrendamiento corporativo, la actividad industrial y la recuperación de los mercados de capitales respaldan este desempeño, mientras que la actividad residencial enfrenta presión sobre la asequibilidad y cambios en las prácticas de comisiones. En Europa, el Reino Unido, España y los mercados nórdicos tuvieron un mejor desempeño en la investigación suministrada. Sin embargo, España contaba con más de 60.000 empresas intermediarias y la escasez limitó las transacciones completadas. Brasil, Chile y Argentina ofrecen demanda a largo plazo a través de la urbanización y la formación de la clase media, pero el conocimiento local sigue siendo necesario porque la volatilidad cambiaria y fiscal puede interrumpir la actividad.
Panorama Competitivo
Concentración del Mercado
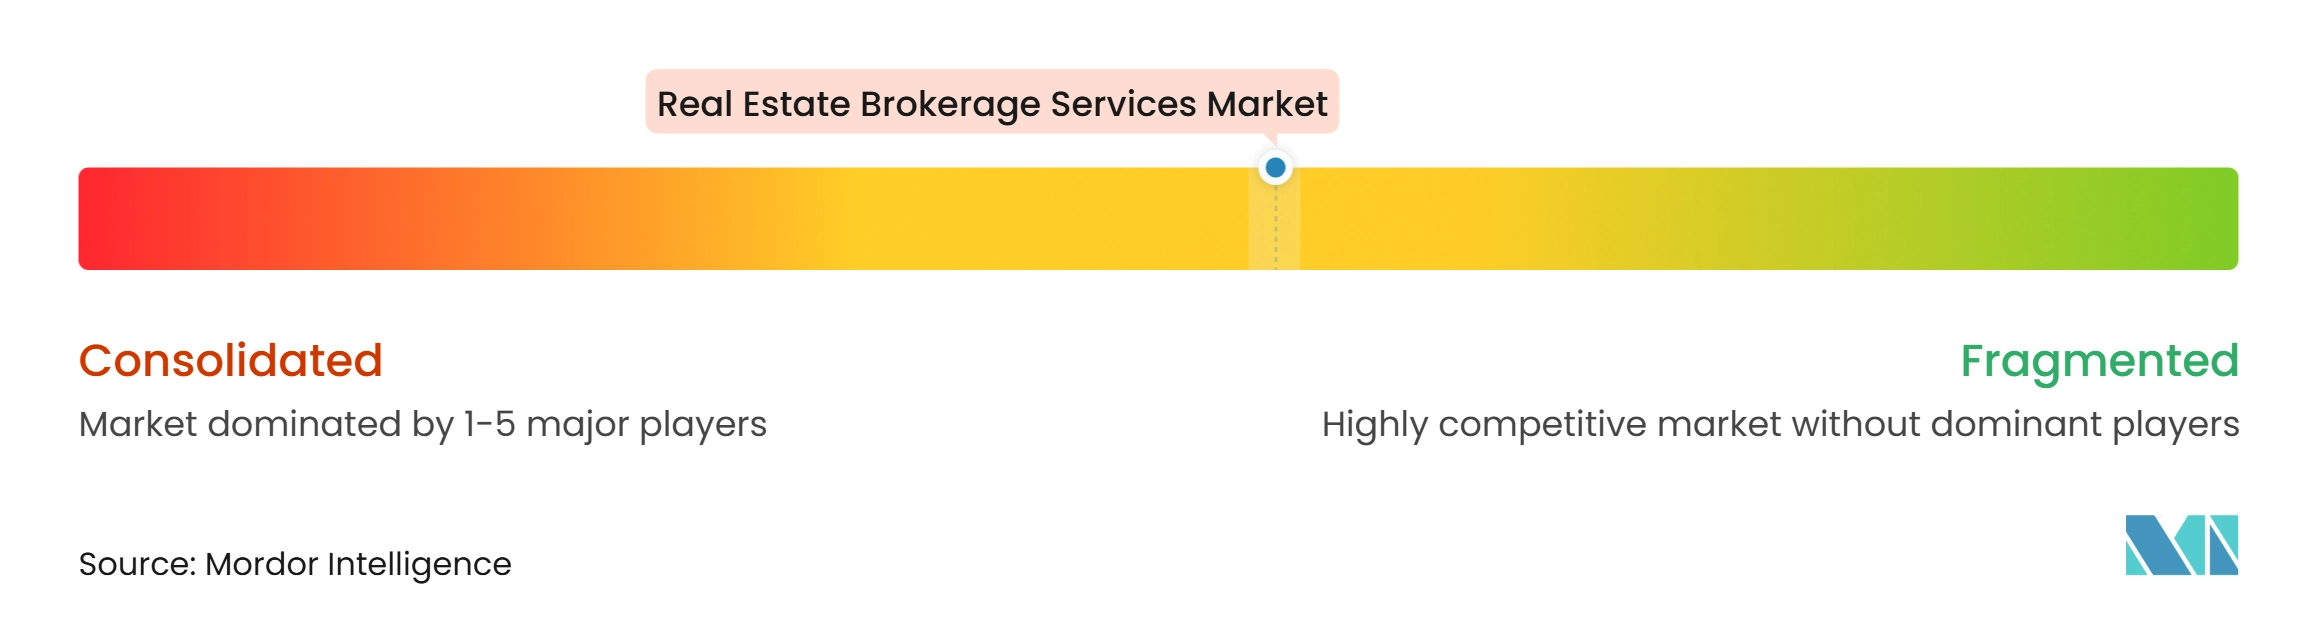
El mercado de servicios de corretaje inmobiliario tiene un segmento comercial concentrado y un segmento residencial fragmentado. CBRE, JLL, Cushman and Wakefield, Colliers International Group y Newmark Group gestionan una gran parte de los mandatos institucionales. Al mismo tiempo, el negocio residencial está distribuido entre empresas independientes, redes de franquicias y plataformas digitales. Los modelos independientes y virtuales representaron el 28,8% de los rankings de las principales agencias de corretaje de Estados Unidos en 2026, lo que refleja su atractivo en el trabajo residencial sensible al precio. Las principales empresas comerciales compiten en capacidad especializada y alcance geográfico, mientras que las empresas residenciales compiten en modelos de servicio, presencia local, captación de agentes y tecnología.
El asesoramiento tecnológico y de infraestructuras son áreas clave de competencia en el mercado de servicios de corretaje inmobiliario. Los servicios de centros de datos de CBRE generaron más de 700 millones de USD en ingresos en el segundo trimestre de 2026, y la empresa espera un crecimiento anual del 25% durante los próximos 5 años. En octubre de 2026, CBRE acordó adquirir Onnec Group por un precio inicial de 610 millones de USD más un pago contingente de hasta 400 millones de USD. La transacción añade servicios técnicos al trabajo de asesoramiento establecido de CBRE. JLL y Cushman and Wakefield también están integrando el asesoramiento en infraestructuras, lo que responde al interés de los inversores en centros de datos y otros activos digitales.
La adopción de inteligencia artificial está cambiando los flujos de trabajo de los agentes y los requisitos competitivos en todo el mercado de servicios de corretaje inmobiliario. El informe de 58.com y Anjuke encontró que el 49,7% de los agentes chinos utilizaban herramientas de inteligencia artificial, cifra que ascendía al 58,9% en las ciudades de primer nivel. La Asociación Nacional de Agentes Inmobiliarios encontró que el 54% de los agentes de Estados Unidos monitorizaban la inteligencia artificial generativa para la creación de contenido y el 48% evaluaba la generación de clientes potenciales basada en inteligencia artificial. The Real Brokerage y eXp Realty utilizan modelos de participación accionaria para agentes que compiten con los modelos de franquicia tradicionales para captar agentes productivos. La representación de inquilinos, el asesoramiento en edificios sostenibles y las ventas del norte de África al Golfo siguen siendo áreas donde el servicio diferenciado puede marcar la diferencia.
Líderes de la Industria de Servicios de Corretaje Inmobiliario
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Savills plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Corretaje Inmobiliario Empresas cubiertas en este informe
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Savills plc
- Knight Frank LLP
- Newmark Group, Inc.
- BNP Paribas Real Estate S.A.
- Engel & Völkers GmbH
- Marcus & Millichap, Inc.
- Keller Williams Realty, Inc.
- RE/MAX, LLC
- Berkshire Hathaway HomeServices
- eXp Realty, LLC
- The Real Brokerage Inc.
- Compass, Inc.
- Sotheby’s International Realty Affiliates LLC
- Douglas Elliman Inc.
- LPT Realty
- Howard Hanna Real Estate Services
Desarrollos recientes de la industria en Mercado de Servicios de Corretaje Inmobiliario
- Octubre de 2026: CBRE Group Inc. anunció un acuerdo definitivo para adquirir Onnec Group Limited, un proveedor de servicios de infraestructura para centros de datos que opera en Europa y Asia-Pacífico, por un precio de compra inicial de 610 millones de USD en efectivo, más un pago contingente de hasta 400 millones de USD condicionado al cumplimiento por parte de Onnec de umbrales de crecimiento específicos. Se espera que la operación eleve los ingresos de Servicios de Infraestructura Crítica de CBRE a casi 4,5 mil millones de USD en 2027 y está sujeta a las aprobaciones regulatorias habituales.
- Agosto de 2026: El Tribunal de Apelaciones del Octavo Circuito de Estados Unidos confirmó la aprobación definitiva del acuerdo de acción colectiva de la Asociación Nacional de Agentes Inmobiliarios, valorado en más de 1 mil millones de USD, en el caso Burnett v. Asociación Nacional de Agentes Inmobiliarios. La resolución elimina la Norma de Compensación Cooperativa que exigía a los vendedores ofrecer compensación al corredor del comprador a través de los listados del servicio de listado múltiple, reestructurando formalmente la negociación de compensaciones en todo el mercado de corretaje residencial de Estados Unidos.
- Agosto de 2026: JLL Capital Markets gestionó la venta de Crossroads Logistics Park, una instalación logística Clase A de 3 edificios y 814.320 pies cuadrados en Spartanburg, Carolina del Sur, a Invesco Real Estate en nombre de los vendedores Brennan Investment Group y Grandview Partners, en una transacción que subraya el sostenido apetito de capital institucional por activos logísticos de primera clase en corredores clave de fabricación y distribución.
Alcance del Informe Global del Mercado de Servicios de Corretaje Inmobiliario
Resumen de la segmentación
| Residencial | Apartamentos y Condominios |
| Villas y Casas Unifamiliares | |
| Comercial | Oficinas |
| Comercio Minorista | |
| Logística |
| Personas Físicas / Hogares |
| Empresas y Pymes |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia - Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia - Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Propiedad | Residencial | Apartamentos y Condominios |
| Villas y Casas Unifamiliares | ||
| Comercial | Oficinas | |
| Comercio Minorista | ||
| Logística | ||
| Por Tipo de Cliente | Personas Físicas / Hogares | |
| Empresas y Pymes | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia - Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia - Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de corretaje inmobiliario para 2032?
Se proyecta que el sector alcance 1,20 billones de USD para 2032, creciendo a una CAGR del 4,76% de 2027 a 2032.
¿Qué modelo de negocio tiene la mayor participación en los servicios de corretaje inmobiliario?
Se prevé que la logística crezca a una CAGR del 6,4% hasta 2032, respaldada por la demanda del comercio electrónico, la fabricación y los ocupantes de logística de terceros.
¿Por qué es importante Asia-Pacífico para los corredores inmobiliarios?
Asia-Pacífico representó una participación del 43,5% en 2026 y combina grandes volúmenes de transacciones con una creciente demanda institucional y una expansión de la actividad de reventa.
¿Qué está cambiando las prácticas de comisiones de los corredores en Estados Unidos?
El acuerdo de la Asociación Nacional de Agentes Inmobiliarios eliminó el requisito de que los vendedores ofrecieran compensación al corredor del comprador a través de los listados del servicio de listado múltiple.
¿Cómo están cambiando las herramientas de inteligencia artificial los servicios de corretaje?
Los corredores están utilizando la inteligencia artificial para la generación de clientes potenciales, la correspondencia de propiedades, el apoyo en la creación de contenido y la automatización de flujos de trabajo, mientras que los clientes siguen requiriendo asesoramiento para decisiones de alto valor.