
Taille et part du marché des services de courtage immobilier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.95 Trillions de dollars américains |
| Taille du Marché (2032) | 1.20 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.76 % |
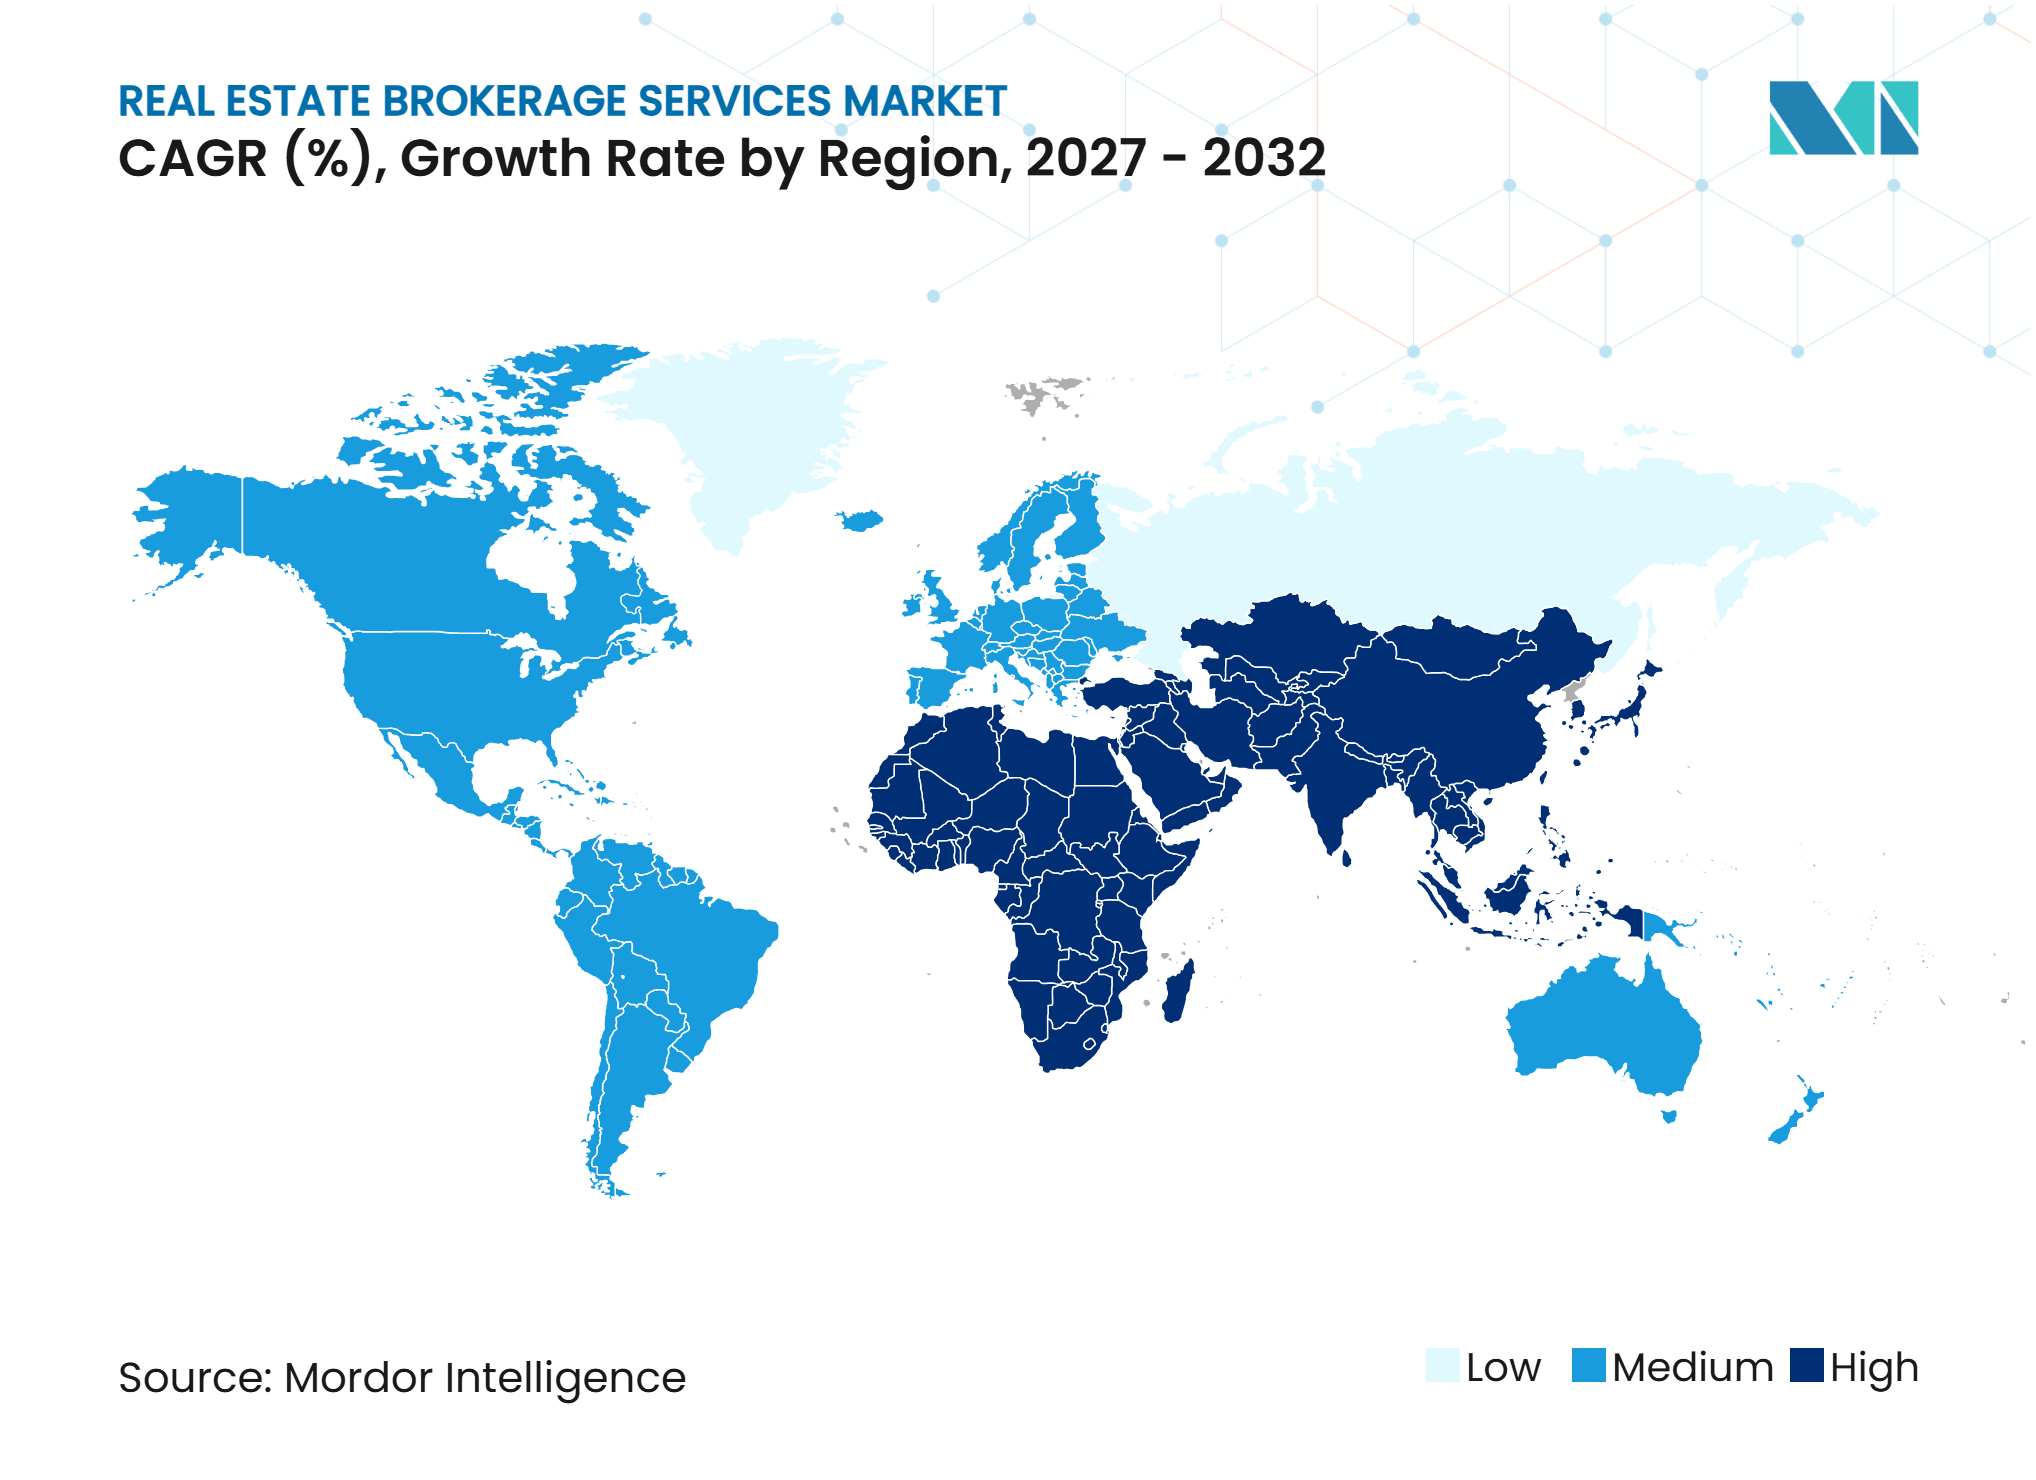
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de courtage immobilier par Mordor Intelligence
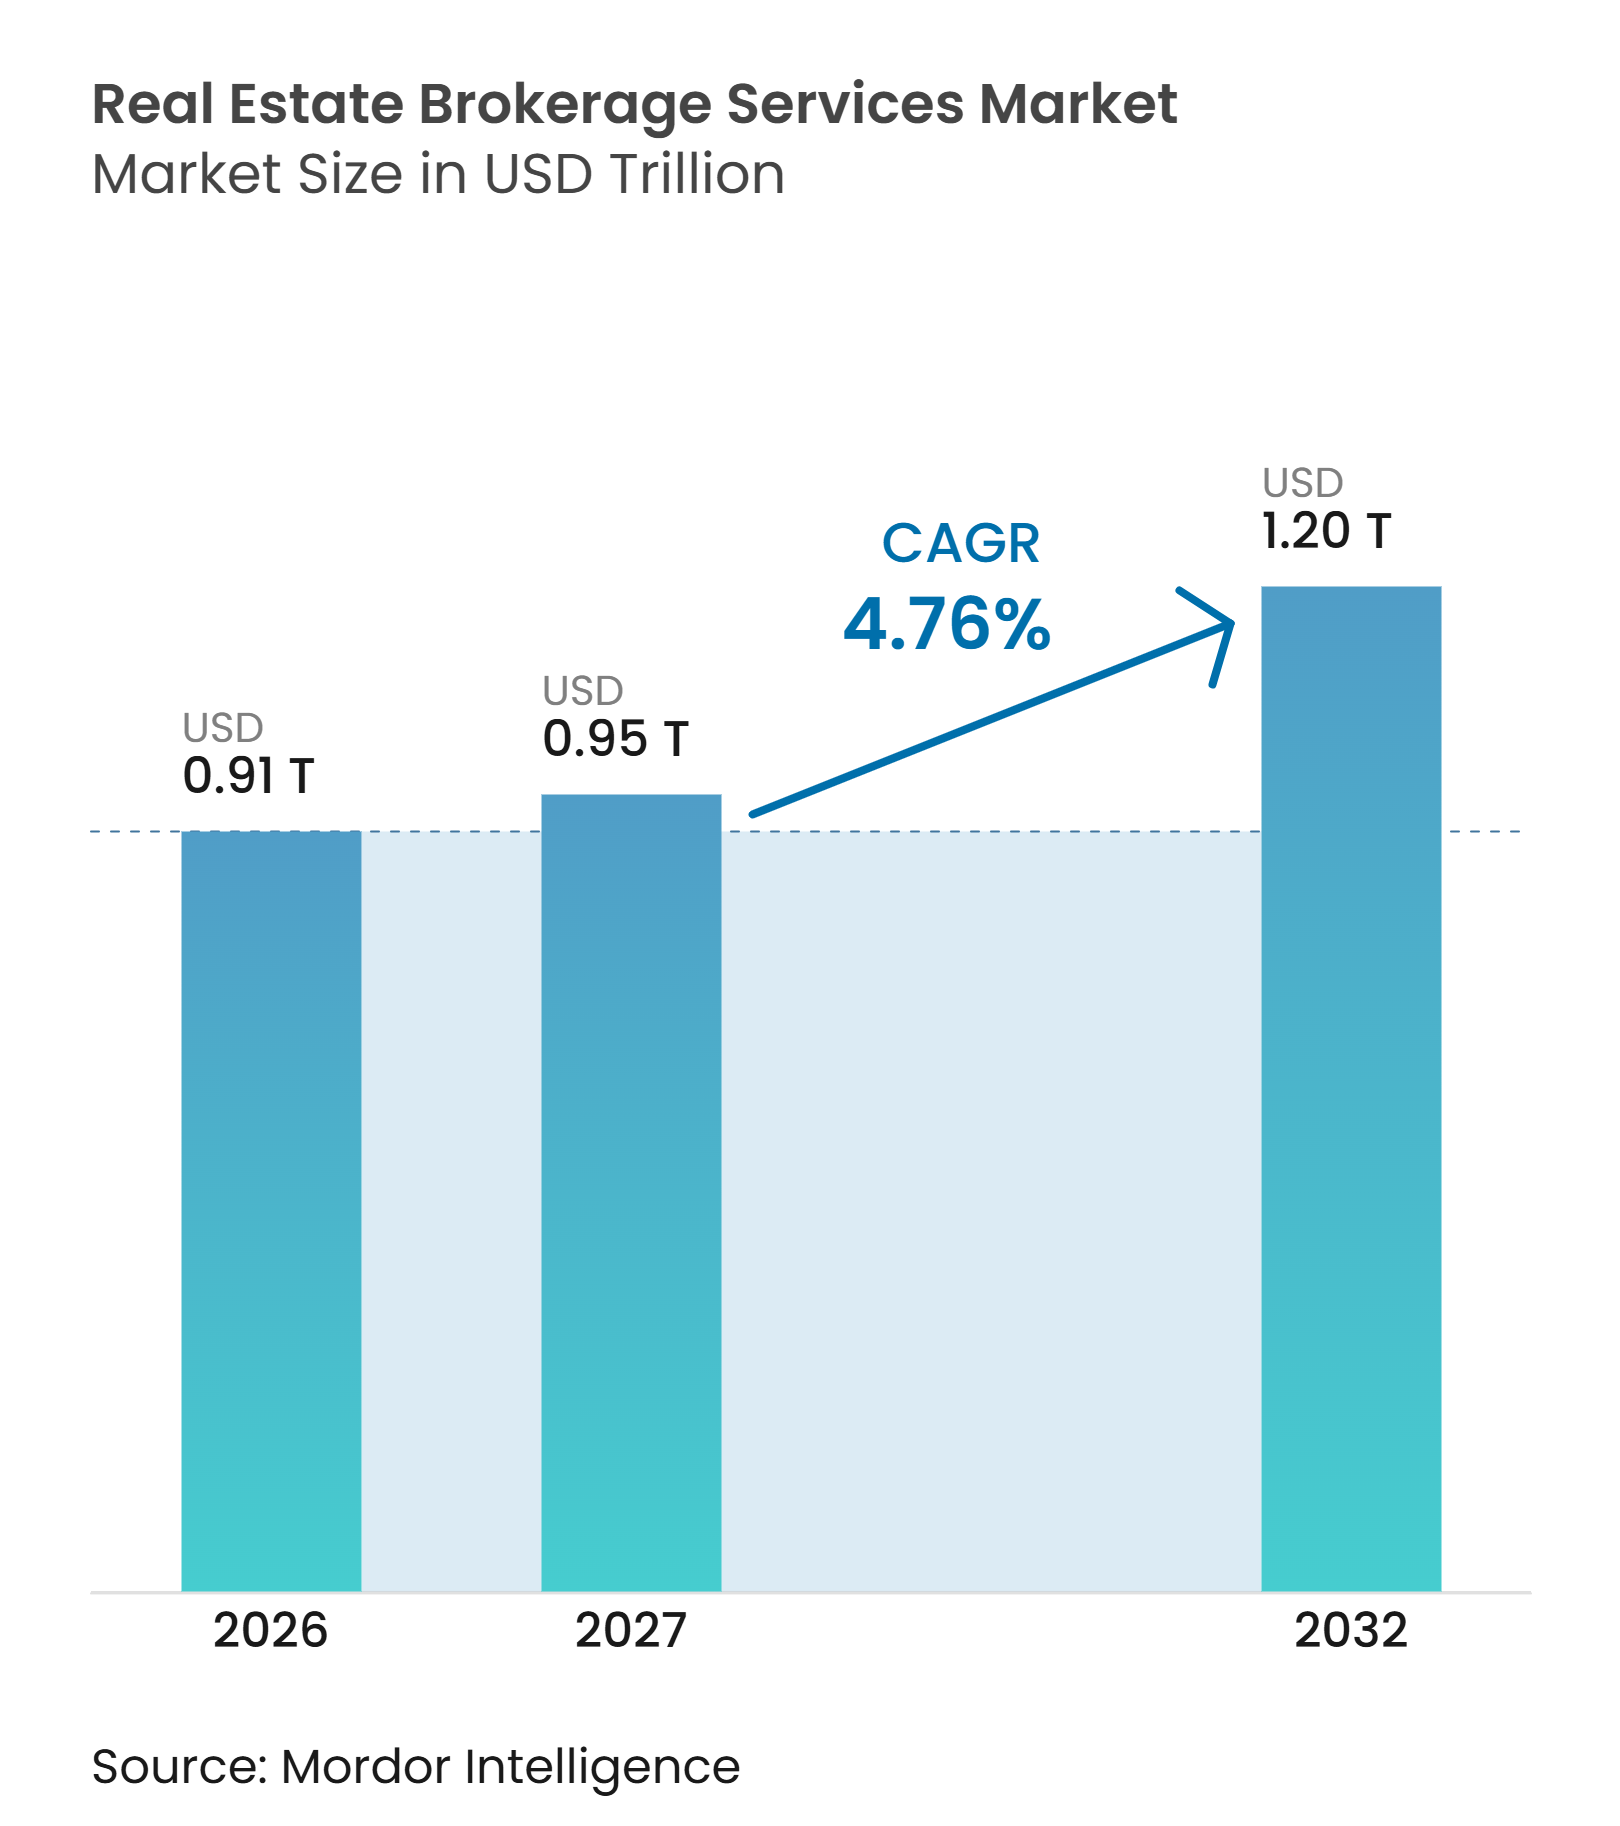
La taille du marché des services de courtage immobilier était de 0,91 trillion USD en 2026 et devrait atteindre 0,95 trillion USD en 2027, puis 1,20 trillion USD d'ici 2032, avec un CAGR de 4,76 % de 2027 à 2032.
La formation de ménages urbains, la hausse de l'activité de revente et le rôle croissant des propriétaires institutionnels stimulent la demande de services de courtage immobilier dans les domaines de la vente et de la location. Les courtiers gèrent des mandats de plus en plus complexes, les investisseurs recherchant des conseils en matière de financement, de réglementation, de stratégie de portefeuille et de transactions transfrontalières. La technologie transforme le modèle de service, car les clients attendent une mise en relation plus rapide, de meilleures données de marché et un accompagnement plus personnalisé. La réforme des commissions et les coûts d'emprunt élevés exercent une pression sur les modèles axés sur les transactions, ce qui accroît l'importance de la location, de la représentation des locataires et du conseil. Le marché des services de courtage immobilier récompense également les entreprises qui combinent une exécution locale avec une expertise spécialisée en logistique, en infrastructure numérique et en immobilier institutionnel.
Points clés du rapport
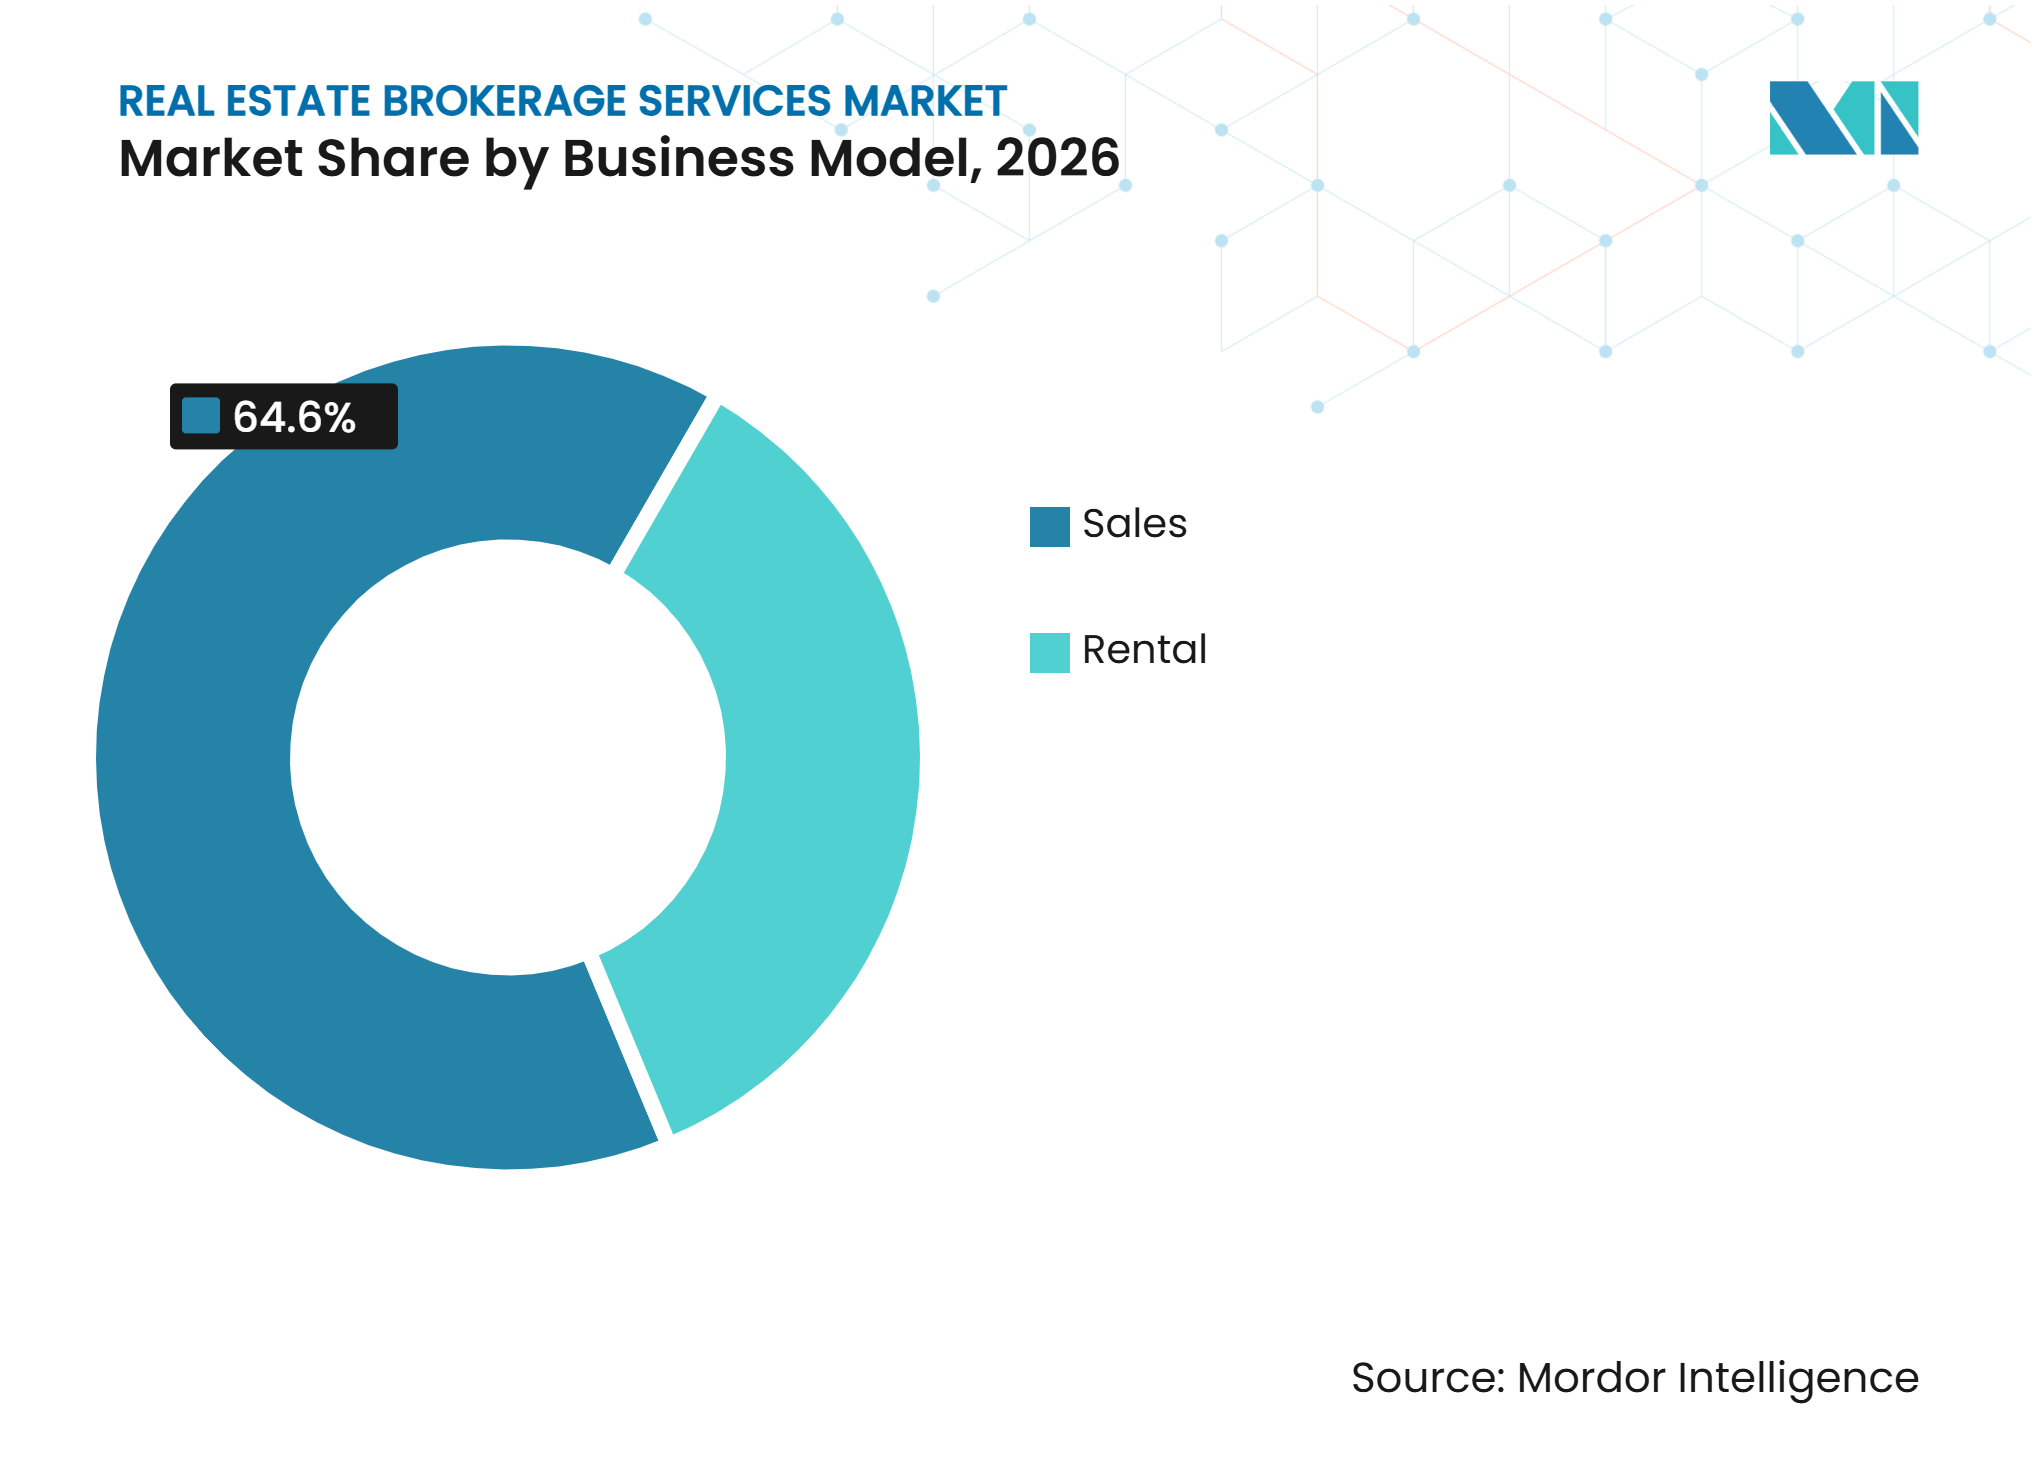
• Par modèle commercial, les ventes ont représenté une part de 64,6 % du marché des services de courtage immobilier en 2026 et constituaient le segment le plus important, tandis que la location devrait croître à un CAGR de 5,58 % jusqu'en 2032.
• Par type de propriété, les appartements et copropriétés ont représenté une part de 52 % du marché des services de courtage immobilier en 2026 et constituaient le segment le plus important, tandis que la logistique devrait se développer à un CAGR de 6,4 % jusqu'en 2032.
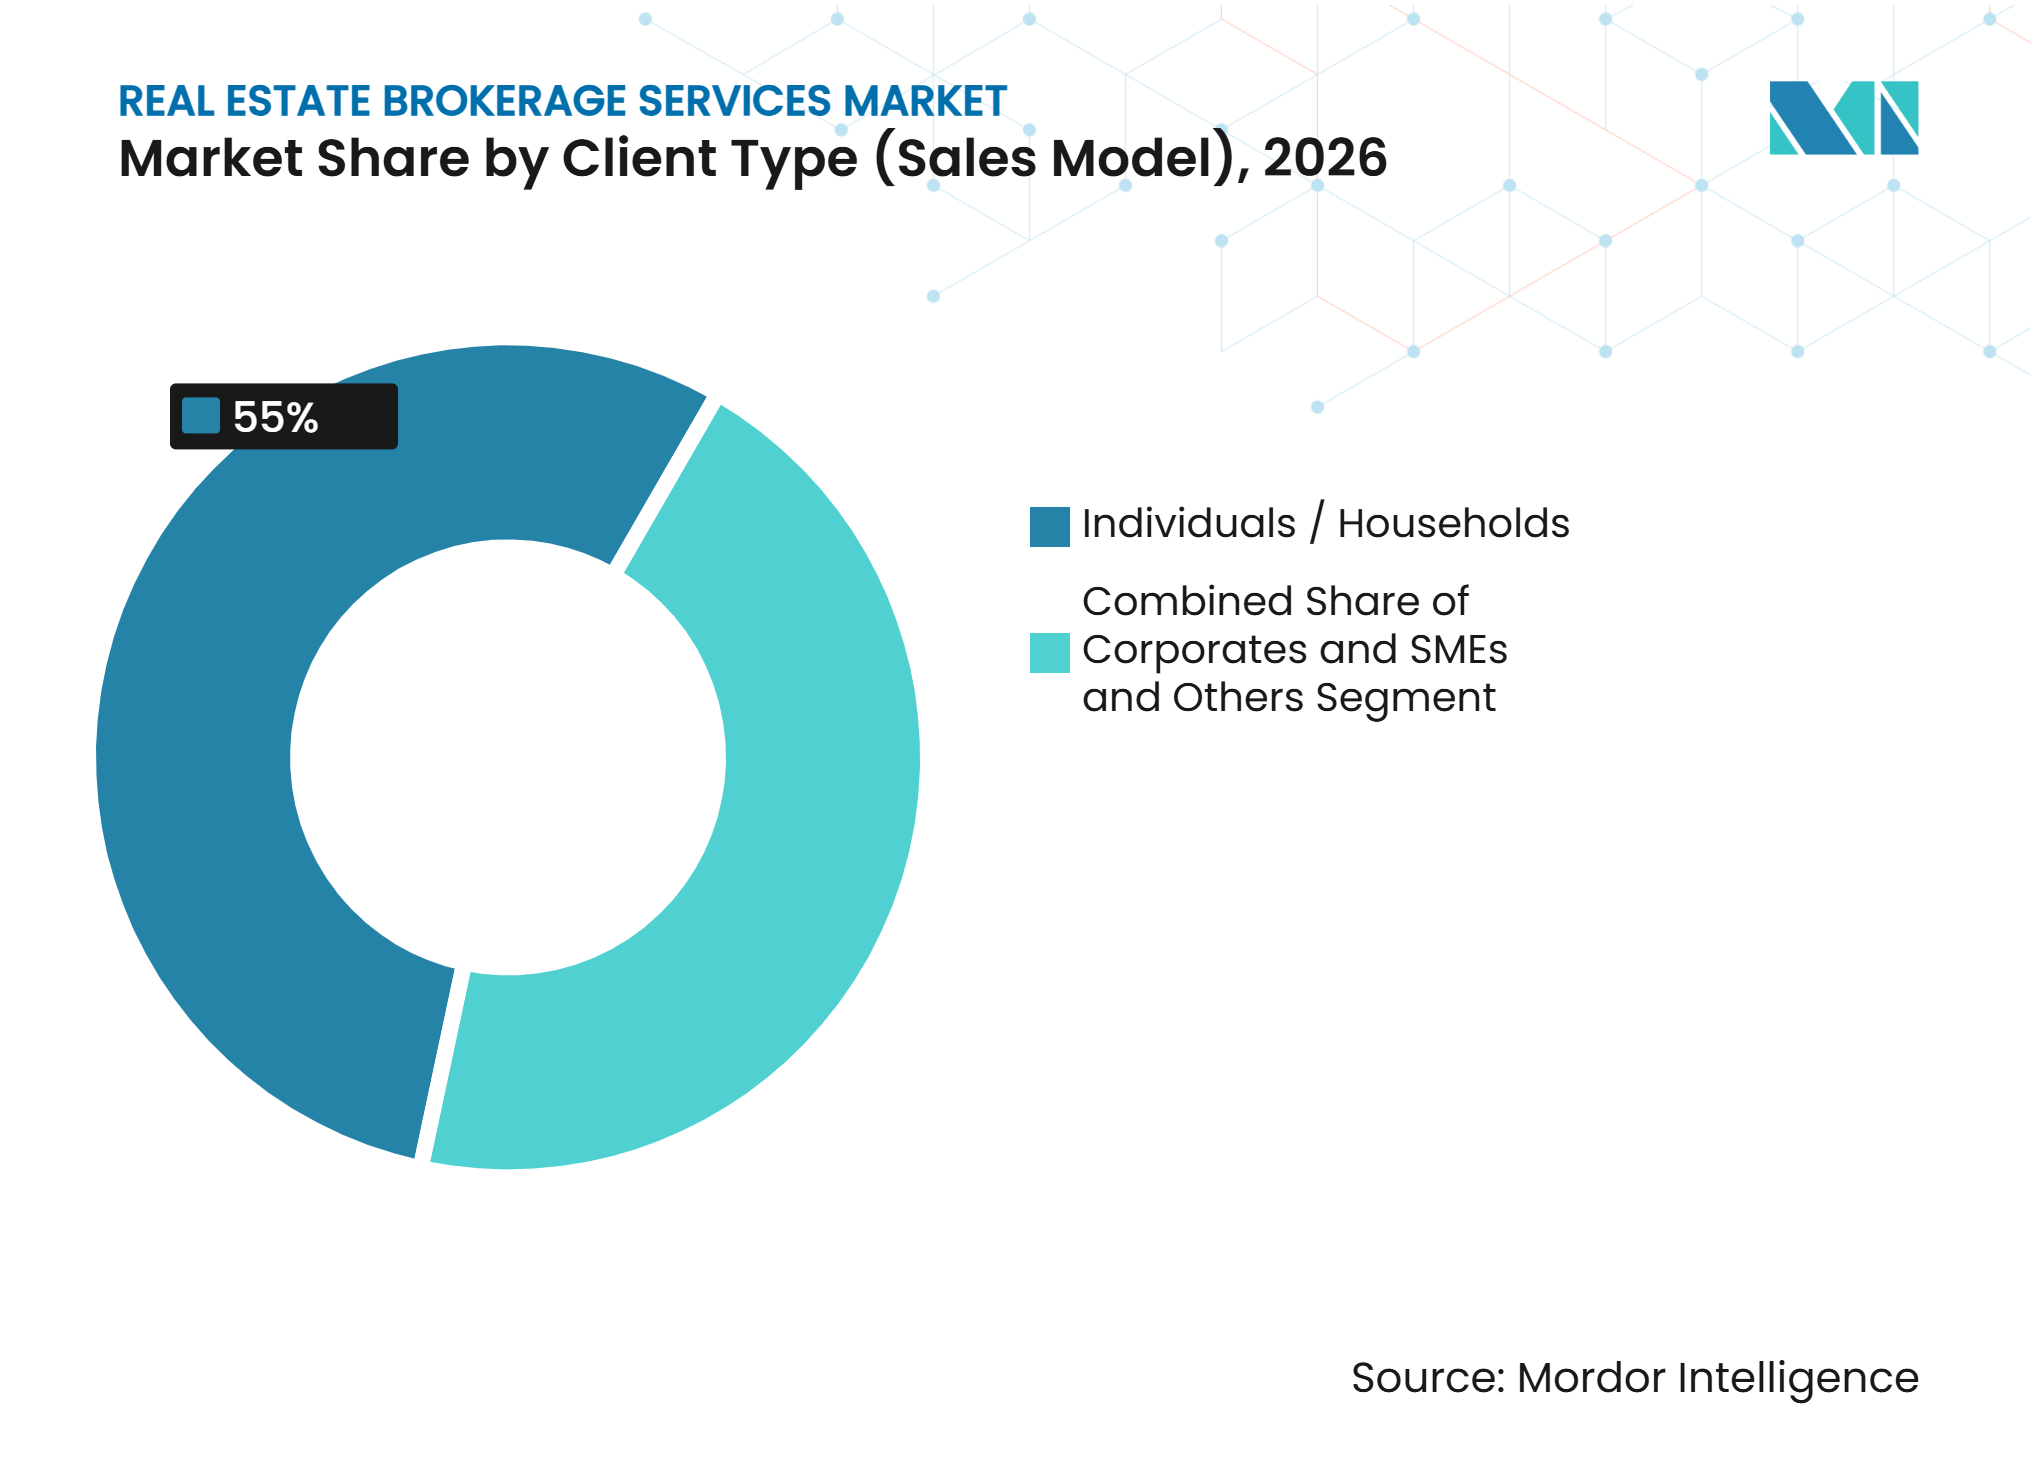
•Par type de client, les particuliers et les ménages ont représenté une part de 55 % du marché des services de courtage immobilier en 2026. Ils constituaient le segment le plus important, tandis que les entreprises et les petites et moyennes entreprises devraient croître à un CAGR de 5,05 % jusqu'en 2032.
• Par géographie, l'Asie-Pacifique a représenté une part de 43,5 % du marché des services de courtage immobilier en 2026. Elle constituait la plus grande région, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 6,14 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des services de courtage immobilier*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Activité transactionnelle résidentielle | +1.5% | Mondial, avec une intensité en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Institutionnalisation de l'immobilier commercial | +1.0% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de l'immobilier logistique et industriel | +0.8% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Flux de capitaux transfrontaliers | +0.6% | Mondial, porté par le Royaume-Uni, les États-Unis, l'Inde et les marchés du Conseil de coopération du Golfe | Long terme (≥ 4 ans) |
| Demande récurrente de location et de représentation des locataires | +0.5% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Différenciation des services au-delà de l'accès aux annonces | +0.3% | Mondial, avec une adoption précoce en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'activité transactionnelle résidentielle soutient la base de revenus principale
La formation de ménages urbains continue d'alimenter le volume de transactions qui soutient les pipelines de courtage résidentiel. Le ministère du Logement et du Développement urbain-rural de Chine a rapporté que les transactions résidentielles de seconde main ont dépassé les ventes de logements neufs au premier semestre 2026 et ont représenté 50,4 % des transactions immobilières nationales[1]. Ce changement confère aux courtiers un rôle plus important dans la fixation des prix, la négociation et la mise en relation des acheteurs avec les biens de revente appropriés. Il rend également les annonces exclusives et la connaissance locale plus précieuses que le simple accès à un service d'annonces multiples. La France maintient une limite maximale de taux d'effort de 35 % par l'intermédiaire du Haut Conseil de Stabilité Financière, ce qui maintient la qualification hypothécaire disciplinée et soutient le besoin d'accompagnement professionnel parmi les acheteurs éligibles. Ces conditions maintiennent l'activité résidentielle au cœur du marché des services de courtage immobilier, même lorsque les taux d'intérêt influencent le calendrier des transactions individuelles.
L'institutionnalisation de l'immobilier commercial approfondit la demande de conseil
La propriété commerciale évolue vers les investisseurs institutionnels, les sociétés d'investissement immobilier et les fonds souverains. Cette composition de la propriété accroît la valeur du conseil spécialisé, car les mandats comprennent souvent des opérations sur les marchés de capitaux, le financement, les considérations fiscales et les examens réglementaires. L'enquête 2026 de CBRE auprès des investisseurs en Asie-Pacifique a fait état d'intentions nettes d'achat de 17 %, tandis que les actifs de bureaux sont devenus le type de propriété le plus recherché pour la première fois en 6 ans. L'Australie, le Japon et Singapour étaient des marchés importants dans cette évolution, ce qui élargit la portée du conseil transfrontalier. Le marché des services de courtage immobilier bénéficie donc de la capacité des courtiers à accompagner les clients institutionnels dans des transactions plus importantes et plus réglementées. Les entreprises sans cette expertise sont davantage exposées à une concurrence fondée principalement sur les annonces et les honoraires de transaction.
La croissance de l'immobilier logistique et industriel crée une niche spécialisée durable
L'exécution des commandes du commerce électronique, les investissements manufacturiers et le développement des centres de données accroissent le besoin d'expertise en immobilier logistique et industriel. JLL Capital Markets a organisé en mars 2026 la vente et le financement de l'acquisition d'un portefeuille logistique de 7,3 millions de pieds carrés couvrant 36 installations de distribution dans 12 marchés aux États-Unis. La transaction a démontré que les grands mandats logistiques nécessitent une capacité de financement en plus de la commercialisation des biens et de la prospection des acheteurs. JLL a également rapporté en novembre 2026 que l'absorption logistique mondiale s'est renforcée dans toutes les régions grâce à la demande des prestataires logistiques tiers, des locataires du commerce électronique, des fabricants et des occupants du secteur de la défense. La logistique devrait croître à un CAGR de 6,4 %, ce qui en fait le type de propriété à la croissance la plus rapide dans le modèle de vente. Le marché des services de courtage immobilier crée par conséquent davantage de place pour les équipes qui comprennent les emplacements industriels, les exigences des locataires et les structures de capital complexes.
Les flux de capitaux transfrontaliers amplifient la complexité des transactions et la valeur des courtiers
L'investissement transfrontalier élargit le pipeline de transactions pour les entreprises capables de conseiller leurs clients dans plusieurs juridictions. Les acheteurs internationaux ont besoin d'un accompagnement pour l'entrée sur le marché, les réglementations locales, les pratiques de financement et la sélection de partenaires. Les États-Unis, le Royaume-Uni et l'Inde sont des destinations importantes pour les investisseurs immobiliers internationaux dans la recherche fournie, ce qui fait de la couverture multi-pays une capacité utile. Ces transactions ont tendance à accorder une plus grande valeur aux relations institutionnelles établies et à l'exécution locale. Le marché des services de courtage immobilier peut bénéficier lorsque les plateformes connectent ces relations entre les régions plutôt que de traiter chaque transaction comme une mission locale indépendante. Cet avantage est difficile à reproduire pour les petites entreprises sans investissement soutenu dans des spécialistes et une connaissance réglementaire.
Analyse de l'impact des freins sur le marché des services de courtage immobilier*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression des taux d'intérêt et de l'accessibilité financière | -1.2% | Europe, Amérique du Nord, certaines parties de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Compression des commissions | -0.8% | Amérique du Nord, avec des répercussions en Europe et en Australie | Moyen terme (2-4 ans) |
| Faible offre de biens et retard des mises en vente | -0.5% | Amérique du Nord, Europe occidentale | Court terme (≤ 2 ans) |
| Licences locales et offre fragmentée | -0.3% | Asie-Pacifique, Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La pression des taux d'intérêt et de l'accessibilité financière freine les volumes de transactions
Les coûts d'emprunt élevés continuent de contraindre l'accessibilité à l'achat immobilier dans plusieurs marchés matures. En France, le plafond de taux d'effort de 35 % prévu par les règles de crédit hypothécaire du Haut Conseil de Stabilité Financière demeure une considération importante pour les demandeurs de prêt immobilier, sous réserve des exceptions de prêt autorisées[2]. Le marché immobilier résidentiel français devrait enregistrer environ 920 000 transactions en 2026, contre environ 952 000 en 2025, reflétant les contraintes de financement et la prudence des acheteurs[3]. Un nombre moins élevé de transactions conclues peut réduire les revenus des agences qui dépendent fortement des volumes de transactions. Bien que des valeurs immobilières plus élevées puissent partiellement soutenir les pools de commissions en augmentant la valeur des transactions, cela peut ne pas compenser entièrement la baisse des volumes de ventes, en particulier pour les entreprises ayant des coûts d'exploitation fixes élevés. Le marché des services de courtage immobilier accorde donc une plus grande importance aux missions de conseil à haute valeur ajoutée et aux services récurrents pour diversifier les revenus pendant les périodes de contrainte d'accessibilité financière.
La compression des commissions met à l'épreuve la résilience du modèle de revenus
Le cadre des commissions aux États-Unis évolue après que la Cour d'appel du huitième circuit a confirmé l'approbation définitive du règlement de la National Association of Realtors en août 2026. Le règlement a supprimé la règle qui obligeait les vendeurs à proposer une rémunération à l'agent de l'acheteur via les annonces du service d'annonces multiples. Les acheteurs et les courtiers doivent désormais négocier la rémunération de manière plus directe, ce qui accroît la pression sur les honoraires standard basés sur un pourcentage. Les commissions médianes des agents des acheteurs sur les marchés américains surveillés ont diminué de 2,7 % à 2,4 % après la mise en œuvre, selon la recherche fournie. Le Département de justice des États-Unis continue d'examiner les pratiques de commission, ce qui maintient une pression réglementaire sur le secteur. Les agences répondent par des options à honoraires fixes, à services échelonnés et par abonnement qui présentent le conseil comme un service défini plutôt qu'une part automatique du prix de vente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial :
les ventes dominent, tandis que la location gagne en dynamisme structurelLes ventes ont représenté une part de 64,6 % en 2026, car les acheteurs et les vendeurs recherchent souvent un accompagnement professionnel pour des décisions en capital à haute valeur ajoutée. Le modèle est soutenu par les ventes résidentielles, qui continuent de générer d'importants volumes de transactions sur les marchés d'accession à la propriété. L'Australie, l'Allemagne, le Japon et la Corée du Sud ont des cultures de propriété qui continuent de soutenir la demande d'assistance aux transactions. Des taux d'intérêt élevés peuvent retarder les décisions d'achat, mais la formation de ménages crée toujours un besoin continu de logements. Dans ces cas, les courtiers aident les clients à évaluer les prix, à négocier les conditions et à gérer les étapes nécessaires à la conclusion d'une transaction.
La location devrait croître à un CAGR de 5,58 % de 2027 à 2032, car la pression sur l'accessibilité financière maintient davantage d'acheteurs potentiels sur le marché locatif plus longtemps. La représentation des locataires comprend la négociation des baux, le soutien au renouvellement, les conseils en matière d'emplacement et les relations avec les propriétaires. Ces services peuvent générer des revenus récurrents plutôt qu'une commission unique sur une vente conclue. La représentation des locataires d'entreprise apporte une stabilité supplémentaire, car les entreprises ont souvent besoin d'une aide continue pour leurs portefeuilles de bureaux, industriels et commerciaux. Le secteur des services de courtage immobilier évolue donc vers un modèle plus équilibré qui combine les commissions de vente avec des missions de conseil récurrentes.


Par type de propriété (modèle de vente) :
les appartements maintiennent le volume, tandis que la logistique se développe plus rapidementLes appartements et copropriétés ont représenté 52 % de la taille du marché des services de courtage immobilier dans la segmentation des propriétés du modèle de vente en 2026. Cette position reflète la large base de transactions résidentielles qui soutient un flux de transactions répétées dans de nombreuses villes. La visite numérique transforme la façon dont les clients évaluent ces biens avant d'organiser une visite en personne. Le rapport de 58.com et Anjuke a révélé que la visite de biens en réalité virtuelle a été utilisée par 45 % des acheteurs immobiliers en 2026. Les courtiers doivent donc apporter de la valeur ajoutée par le conseil, la négociation et l'interprétation du marché local plutôt que par la seule découverte de biens.
La logistique devrait croître à un CAGR de 6,4 % jusqu'en 2032, le taux le plus élevé parmi les types de propriétés du modèle de vente. JLL a organisé la vente de Crossroads Logistics Park, une installation logistique de classe A de 814 320 pieds carrés à Spartanburg, en Caroline du Sud, à Invesco Real Estate en août 2026. La transaction reflète l'intérêt institutionnel continu pour les propriétés situées près des corridors de fabrication et de distribution. Les villas et maisons individuelles restent plus modestes en volume de transactions, mais peuvent générer une valeur de commission plus élevée en raison de leurs prix et de l'intérêt des acheteurs internationaux. La location de bureaux et de commerces de détail a également montré des signes de reprise, CBRE ayant rapporté une croissance de 29 % en glissement annuel de la location de bureaux aux États-Unis au deuxième trimestre 2026.
Par type de client (modèle de vente) :
les ménages ancrent le volume des transactions, tandis que les mandats d'entreprise progressentLes particuliers et les ménages ont représenté 55 % de la segmentation des clients du modèle de vente en 2026. Ils restent le groupe de clients le plus important sur les marchés à forte demande d'accession à la propriété, notamment aux États-Unis, en Allemagne, en Espagne, au Japon et en Chine. La formation de ménages, la migration et l'évolution des besoins en matière de logement continuent de créer une demande même lorsque les conditions d'accessibilité financière retardent certains achats. Ces clients ont souvent besoin d'un accompagnement pour l'évaluation, la coordination du financement, la recherche de biens et la négociation. La présence locale et les conseils de confiance restent importants, car les achats résidentiels constituent des décisions financières importantes pour la plupart des ménages.
Les entreprises et les petites et moyennes entreprises devraient croître à un CAGR de 5,05 % jusqu'en 2032. La rationalisation des portefeuilles, l'expansion, les relocalisations et les transactions de cession-bail augmentent le besoin de conseils d'entreprise spécialisés. Une enquête de fin 2026 de CORFAC International a révélé que plus de 80 % des agences de courtage commercial indépendantes interrogées citaient les expansions de clients existants comme moteur d'activité. En comparaison, 62 % ont signalé de nouvelles relocalisations d'entreprises sur leurs marchés. Ces mandats peuvent impliquer plusieurs propriétés, des périodes de planification plus longues et une analyse plus détaillée des baux ou du capital. Les organismes gouvernementaux et les organisations à but non lucratif contribuent également à un travail régulier, notamment lorsque des besoins immobiliers liés à des infrastructures sont en jeu.


Analyse géographique
Asie-Pacifique
L'Asie-Pacifique a représenté 43,5 % de la part du marché des services de courtage immobilier en 2026, soutenue par d'importants pipelines de transactions résidentielles et commerciales en Chine, en Inde, au Japon, en Australie et en Asie du Sud-Est. CBRE a rapporté des intentions nettes d'achat de 17 % en 2026, les actifs de bureaux devenant le secteur privilégié et l'Australie, le Japon, Singapour et Séoul étant des destinations favorisées. Le ministère du Logement et du Développement urbain-rural de Chine a rapporté que les logements de seconde main ont dépassé les ventes de logements neufs au premier semestre. En revanche, KE Holdings a rapporté 231,8 milliards USD de valeur totale des transactions. Les mesures de refroidissement de Singapour, les exigences publicitaires de la Chine et les normes de licence des Philippines favorisent les plateformes dotées d'une gouvernance solide et d'une connaissance opérationnelle locale. Les outils de visite en réalité virtuelle et d'intelligence artificielle augmentent également les attentes en matière de mise en relation plus rapide et de meilleur accompagnement des agents.
Moyen-Orient et Afrique
Le marché des services de courtage immobilier au Moyen-Orient et en Afrique devrait croître à un CAGR de 6,14 % de 2027 à 2032. Les programmes d'investissement du Conseil de coopération du Golfe, la croissance des expatriés et l'intérêt étranger pour les Émirats arabes unis et l'Arabie saoudite soutiennent ces perspectives. Abou Dhabi a enregistré 31,9 milliards USD de transactions immobilières au premier semestre 2026, tandis que les investissements directs étrangers ont atteint 3,8 milliards USD et que les nouvelles licences professionnelles ont augmenté de 34 % pour atteindre 2 040. Byit a créé Byit Ventures aux Émirats arabes unis pour connecter l'offre immobilière égyptienne à la demande des investisseurs du Golfe grâce à des outils d'intelligence artificielle. Yakeey a levé 15 millions USD pour développer sa place de marché numérique et son réseau de plus de 800 courtiers indépendants en Afrique du Nord.
Amérique du Nord, Europe et Amérique du Sud
L'Amérique du Nord reste un grand marché de courtage, où CBRE a rapporté 11,2 milliards USD de revenus au deuxième trimestre 2026, JLL a rapporté 6,9 milliards USD et Cushman and Wakefield a rapporté 2,8 milliards USD. La location d'entreprise, l'activité industrielle et la reprise des marchés de capitaux soutiennent cette performance, tandis que l'activité résidentielle fait face à des pressions sur l'accessibilité financière et à l'évolution des pratiques de commission. En Europe, le Royaume-Uni, l'Espagne et les marchés nordiques ont mieux performé dans la recherche fournie. Cependant, l'Espagne comptait plus de 60 000 entreprises intermédiaires, et les pénuries ont limité les transactions conclues. Le Brésil, le Chili et l'Argentine offrent une demande à plus long terme grâce à l'urbanisation et à la formation d'une classe moyenne, mais la connaissance locale reste nécessaire car la volatilité monétaire et budgétaire peut interrompre l'activité.
Paysage concurrentiel
Concentration du Marché
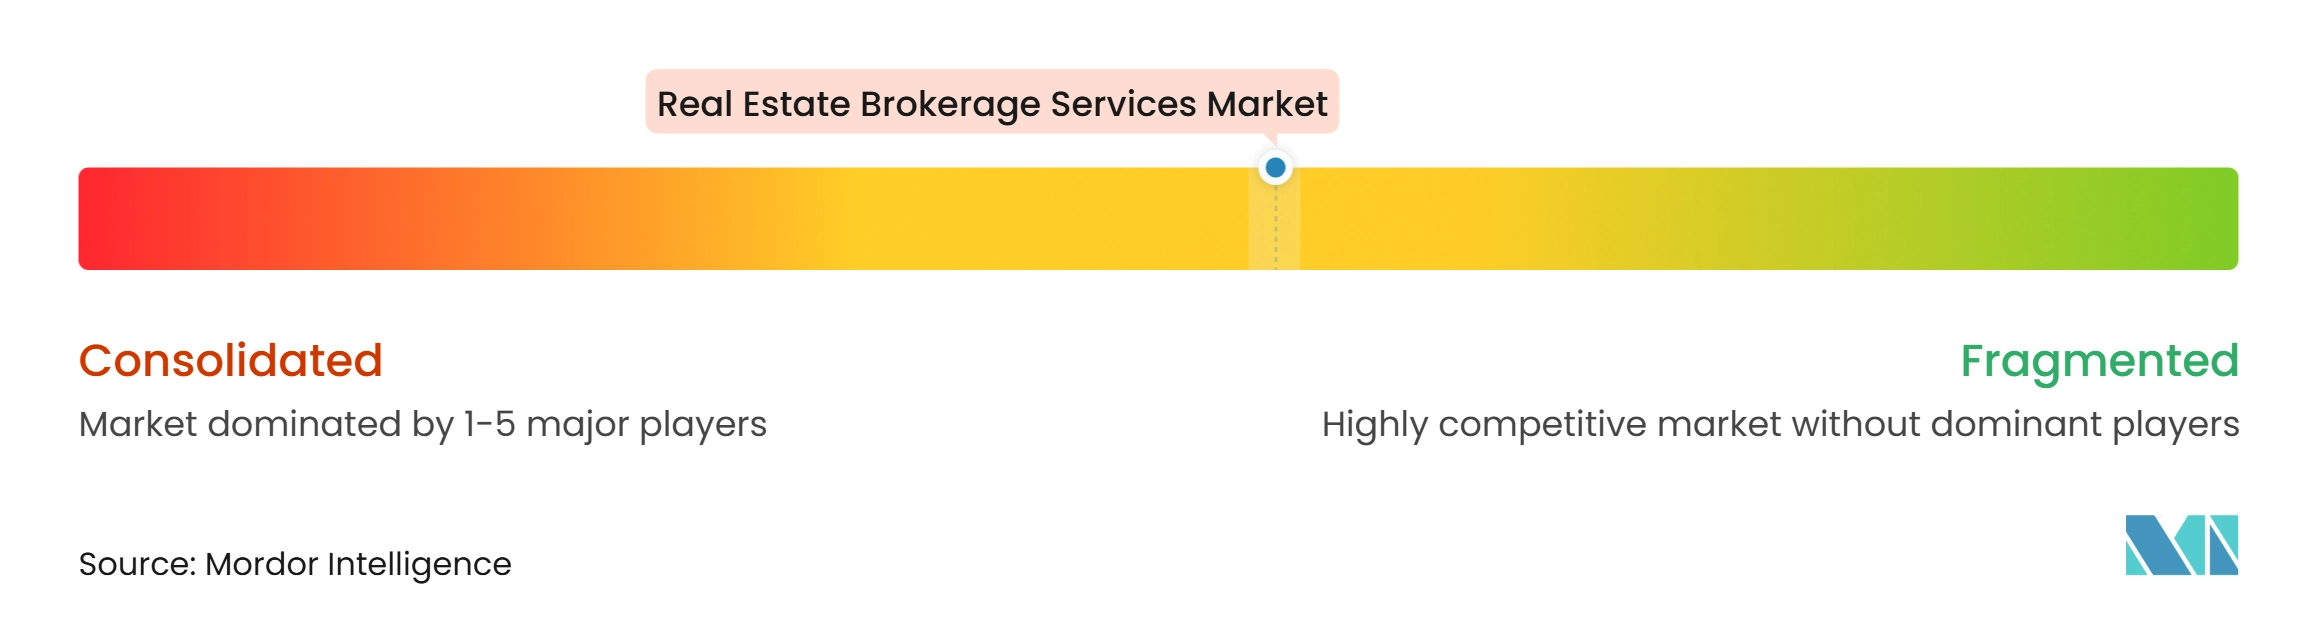
Le marché des services de courtage immobilier présente un segment commercial concentré et un segment résidentiel fragmenté. CBRE, JLL, Cushman and Wakefield, Colliers International Group et Newmark Group gèrent une large part des mandats institutionnels. Dans le même temps, l'activité résidentielle est répartie entre des entreprises indépendantes, des réseaux de franchise et des plateformes numériques. Les modèles indépendants et virtuels représentaient 28,8 % des classements des principales agences de courtage aux États-Unis en 2026, ce qui reflète leur attrait dans le secteur résidentiel sensible aux prix. Les grandes entreprises commerciales se concurrencent sur la capacité spécialisée et la couverture géographique, tandis que les entreprises résidentielles se concurrencent sur les modèles de service, la présence locale, le recrutement d'agents et la technologie.
La technologie et le conseil en infrastructure sont des domaines clés de concurrence sur le marché des services de courtage immobilier. Les services de centres de données de CBRE ont généré plus de 700 millions USD de revenus au deuxième trimestre 2026, et l'entreprise prévoit une croissance annuelle de 25 % au cours des 5 prochaines années. En octobre 2026, CBRE a accepté d'acquérir Onnec Group pour un prix initial de 610 millions USD plus un complément de prix pouvant atteindre 400 millions USD. La transaction ajoute des services techniques au conseil établi de CBRE. JLL et Cushman and Wakefield intègrent également le conseil en infrastructure, en réponse à l'intérêt des investisseurs pour les centres de données et autres actifs numériques.
L'adoption de l'intelligence artificielle transforme les flux de travail des agents et les exigences concurrentielles sur l'ensemble du marché des services de courtage immobilier. Le rapport de 58.com et Anjuke a révélé que 49,7 % des agents chinois utilisaient des outils d'intelligence artificielle, ce chiffre atteignant 58,9 % dans les villes de premier rang. La National Association of Realtors a constaté que 54 % des agents américains surveillaient l'intelligence artificielle générative pour la création de contenu et que 48 % évaluaient la génération de prospects basée sur l'intelligence artificielle. The Real Brokerage et eXp Realty utilisent des modèles d'équité pour les agents qui concurrencent les modèles de franchise traditionnels pour attirer les agents productifs. La représentation des locataires, le conseil en bâtiment durable et les ventes d'Afrique du Nord vers le Golfe restent des domaines où un service différencié peut faire la différence.
Leaders du secteur des services de courtage immobilier
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Savills plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de courtage immobilier Entreprises couvertes dans ce rapport
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Savills plc
- Knight Frank LLP
- Newmark Group, Inc.
- BNP Paribas Real Estate S.A.
- Engel & Völkers GmbH
- Marcus & Millichap, Inc.
- Keller Williams Realty, Inc.
- RE/MAX, LLC
- Berkshire Hathaway HomeServices
- eXp Realty, LLC
- The Real Brokerage Inc.
- Compass, Inc.
- Sotheby’s International Realty Affiliates LLC
- Douglas Elliman Inc.
- LPT Realty
- Howard Hanna Real Estate Services
Développements industriels récents dans Marché des services de courtage immobilier
- Octobre 2026 : CBRE Group Inc. a annoncé un accord définitif pour acquérir Onnec Group Limited, un prestataire de services d'infrastructure pour centres de données opérant en Europe et en Asie-Pacifique, pour un prix d'achat initial de 610 millions USD en espèces, plus un complément de prix pouvant atteindre 400 millions USD conditionné à la réalisation par Onnec de seuils de croissance spécifiés. La transaction devrait porter les revenus des services d'infrastructure critique de CBRE à près de 4,5 milliards USD en 2027 et est soumise aux approbations réglementaires habituelles.
- Août 2026 : La Cour d'appel du huitième circuit des États-Unis a confirmé l'approbation définitive du règlement collectif de la National Association of Realtors, évalué à plus de 1 milliard USD, dans l'affaire Burnett c. National Association of Realtors. La décision élimine la règle de compensation coopérative qui obligeait les vendeurs à proposer une rémunération à l'agent de l'acheteur via les annonces du service d'annonces multiples, restructurant formellement la négociation des rémunérations sur l'ensemble du marché du courtage résidentiel aux États-Unis.
- Août 2026 : JLL Capital Markets a organisé la vente de Crossroads Logistics Park, une installation logistique de classe A de 3 bâtiments et 814 320 pieds carrés à Spartanburg, en Caroline du Sud, à Invesco Real Estate au nom des vendeurs Brennan Investment Group et Grandview Partners, dans une transaction soulignant l'appétit soutenu des capitaux institutionnels pour les actifs logistiques de premier ordre dans les principaux corridors de fabrication et de distribution.
Portée du rapport mondial sur le marché des services de courtage immobilier
Aperçu de la segmentation
| Résidentiel | Appartements et copropriétés |
| Villas et maisons individuelles | |
| Commercial | Bureaux |
| Commerce de détail | |
| Logistique |
| Particuliers / Ménages |
| Entreprises et PME |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de propriété | Résidentiel | Appartements et copropriétés |
| Villas et maisons individuelles | ||
| Commercial | Bureaux | |
| Commerce de détail | ||
| Logistique | ||
| Par type de client | Particuliers / Ménages | |
| Entreprises et PME | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services de courtage immobilier d'ici 2032 ?
Le secteur devrait atteindre 1,20 trillion USD d'ici 2032, avec un CAGR de 4,76 % de 2027 à 2032.
Quel modèle commercial détient la plus grande part dans les services de courtage immobilier ?
La logistique devrait croître à un CAGR de 6,4 % jusqu'en 2032, soutenue par la demande du commerce électronique, de la fabrication et des prestataires logistiques tiers.
Pourquoi l'Asie-Pacifique est-elle importante pour les courtiers immobiliers ?
L'Asie-Pacifique a représenté une part de 43,5 % en 2026 et combine de grands volumes de transactions avec une demande institutionnelle croissante et une activité de revente en expansion.
Qu'est-ce qui modifie les pratiques de commission des courtiers aux États-Unis ?
Le règlement de la National Association of Realtors a supprimé l'obligation pour le vendeur de proposer une rémunération à l'agent de l'acheteur via les annonces du service d'annonces multiples.
Comment les outils d'intelligence artificielle transforment-ils les services de courtage ?
Les courtiers utilisent l'intelligence artificielle pour la génération de prospects, la mise en relation de biens, le soutien à la création de contenu et l'automatisation des flux de travail, tandis que les clients ont toujours besoin de conseils pour les décisions à haute valeur ajoutée.