
Tamanho e Participação do Mercado de Infusor Rápido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
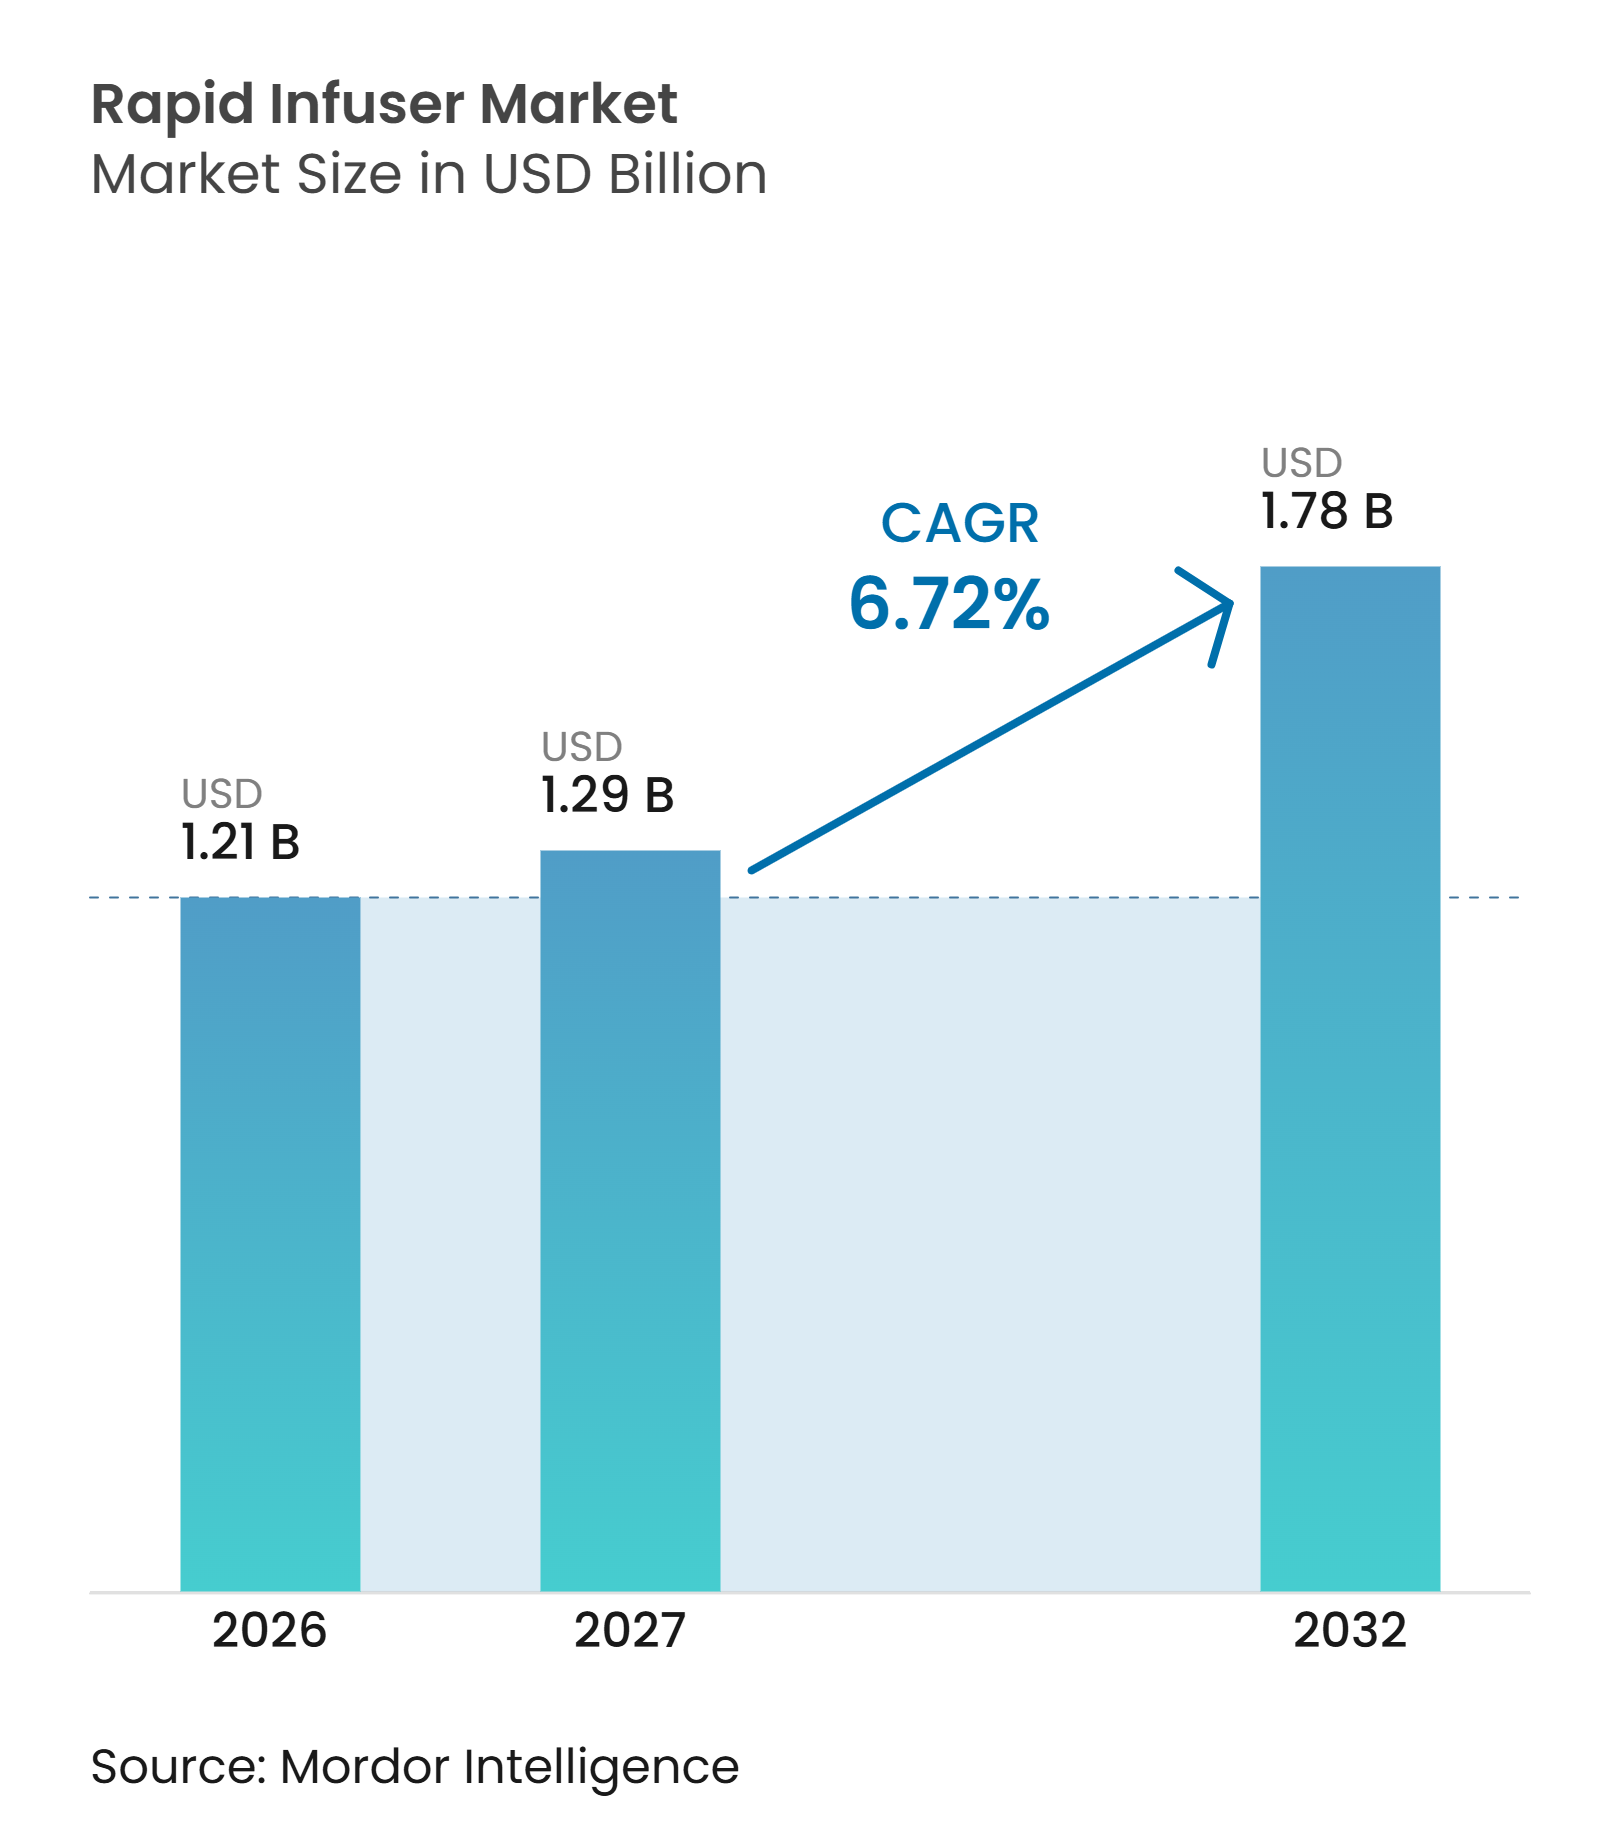
| Tamanho do Mercado (2027) | 1.29 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.72 % |
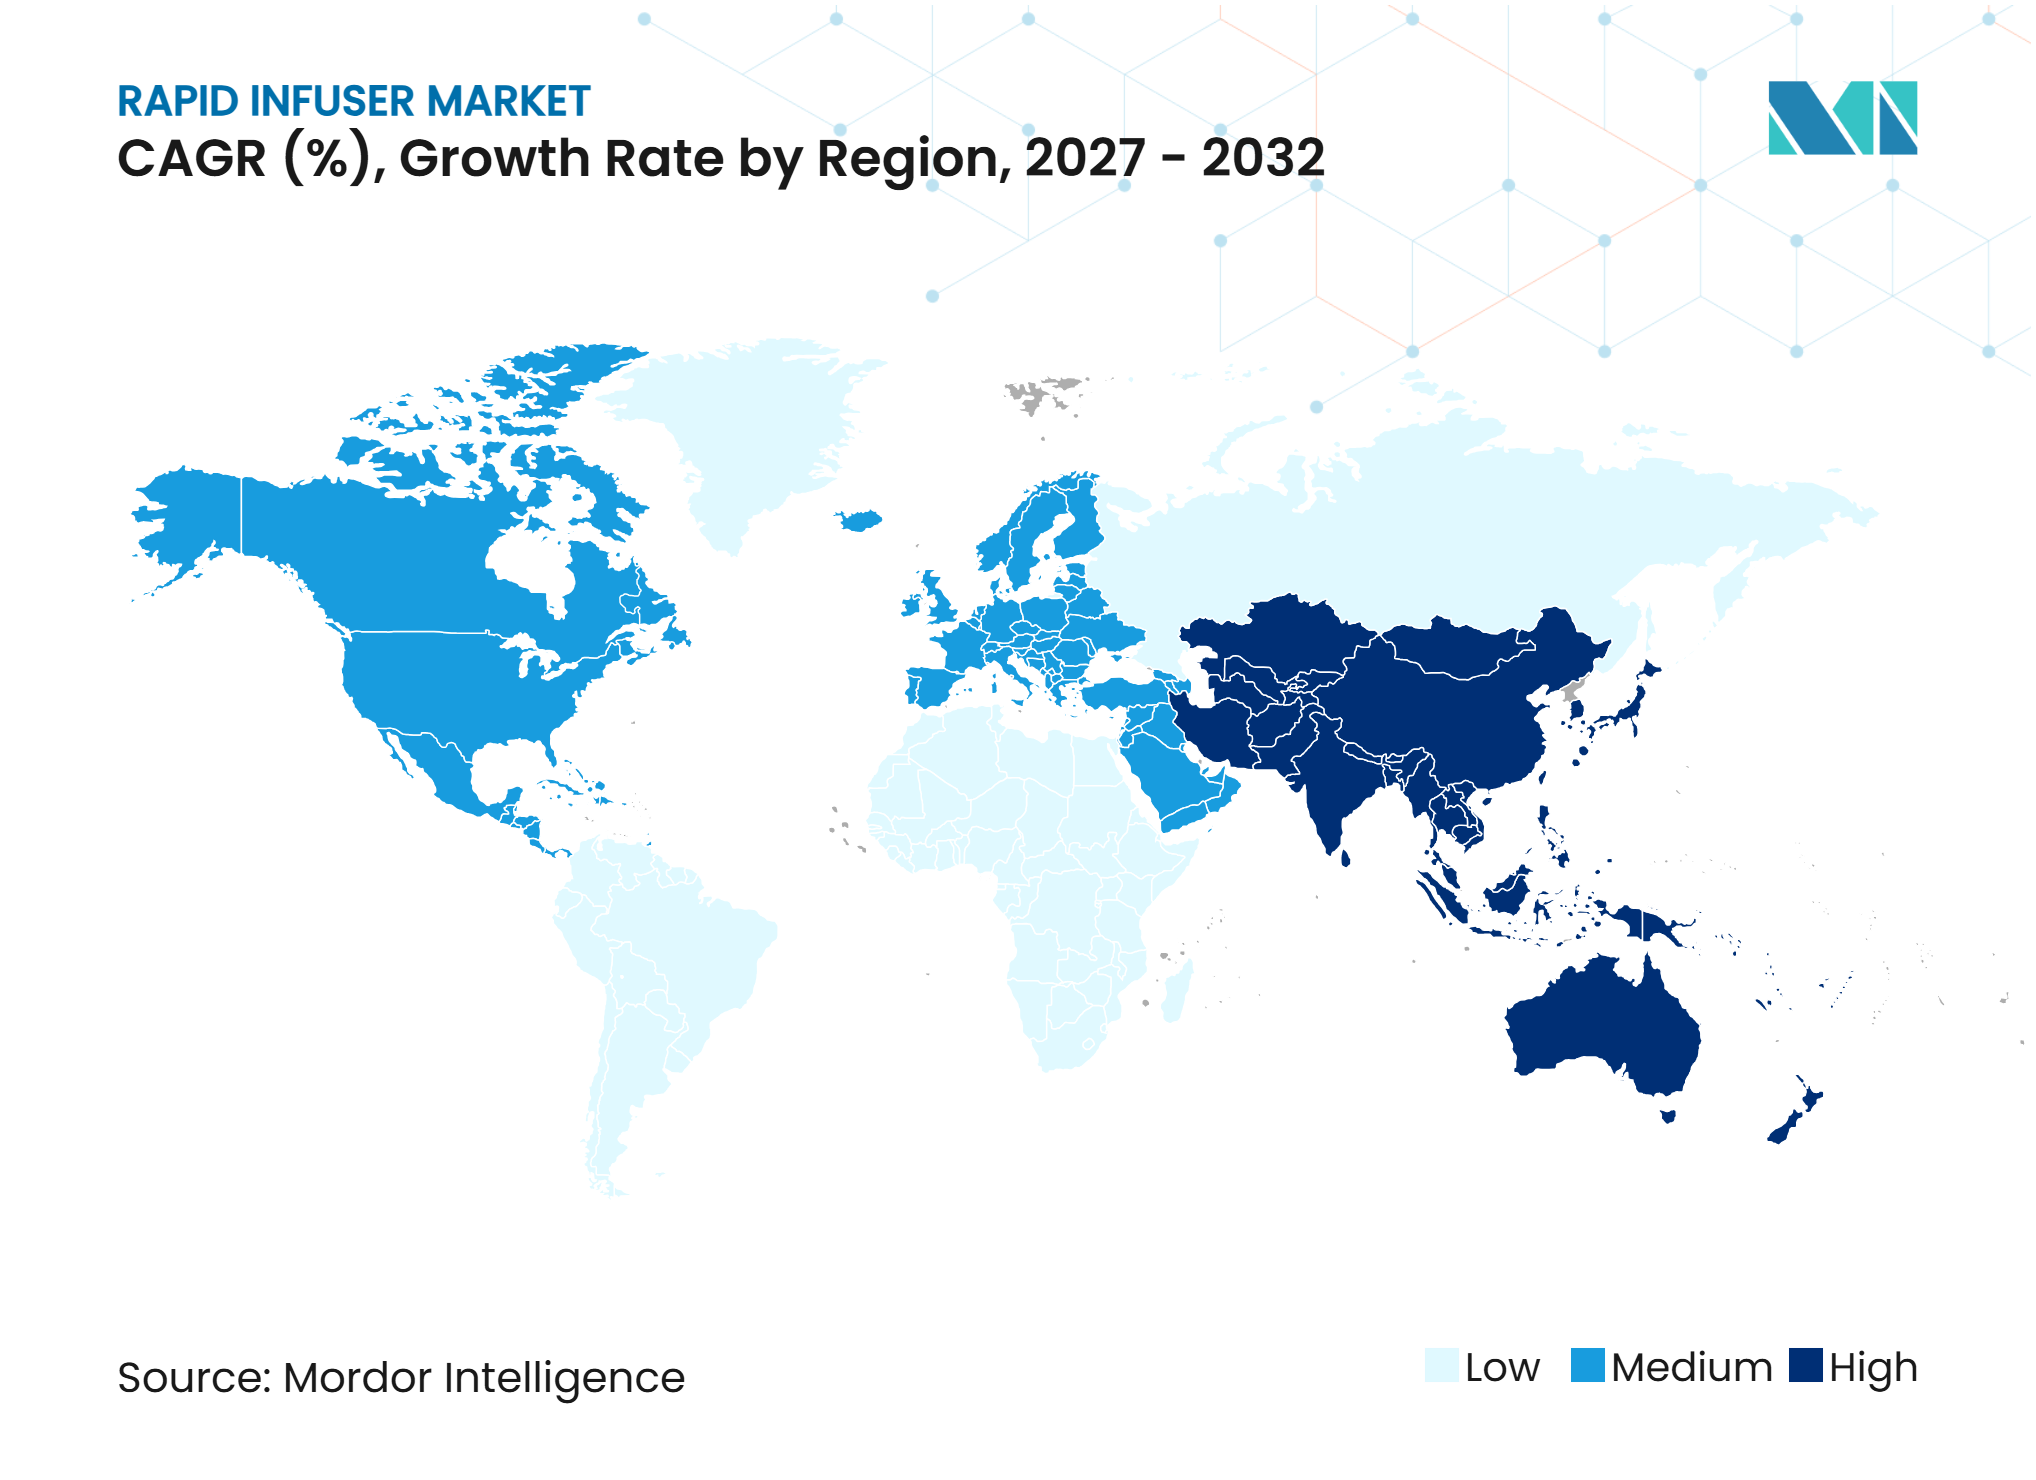
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infusor Rápido por Mordor Intelligence
O tamanho do Mercado de Infusor Rápido deve crescer de 1,21 bilhões de USD em 2026 para 1,29 bilhões de USD em 2027 e está previsto para atingir 1,78 bilhões de USD até 2032, a um CAGR de 6,72% no período de 2027 a 2032.
O mercado de infusor rápido é sustentado pela necessidade de repor sangue e fluidos rapidamente durante o atendimento de trauma, cirurgias complexas e emergências obstétricas. Os protocolos clínicos associam cada vez mais a administração de fluidos em alto volume ao aquecimento ativo e ao gerenciamento de ar, o que favorece sistemas que combinam velocidade de entrega com recursos de segurança para o paciente. Os programas de gestão de sangue do paciente também estão tornando a entrega de fluidos e sangue uma parte mais formal das vias de cuidado, ampliando a base endereçável em hospitais e instalações cirúrgicas. As aquisições estão se movendo em duas direções, com os hospitais mantendo a demanda por sistemas de carrinho de alta capacidade, enquanto os serviços médicos de emergência, usuários militares e centros ambulatoriais buscam equipamentos compactos. O mercado de infusor rápido também enfrenta uma restrição prática, pois equipamentos, manutenção e conjuntos descartáveis proprietários podem gerar um alto custo ao longo da vida útil para instalações com orçamentos limitados.
Principais Conclusões do Relatório
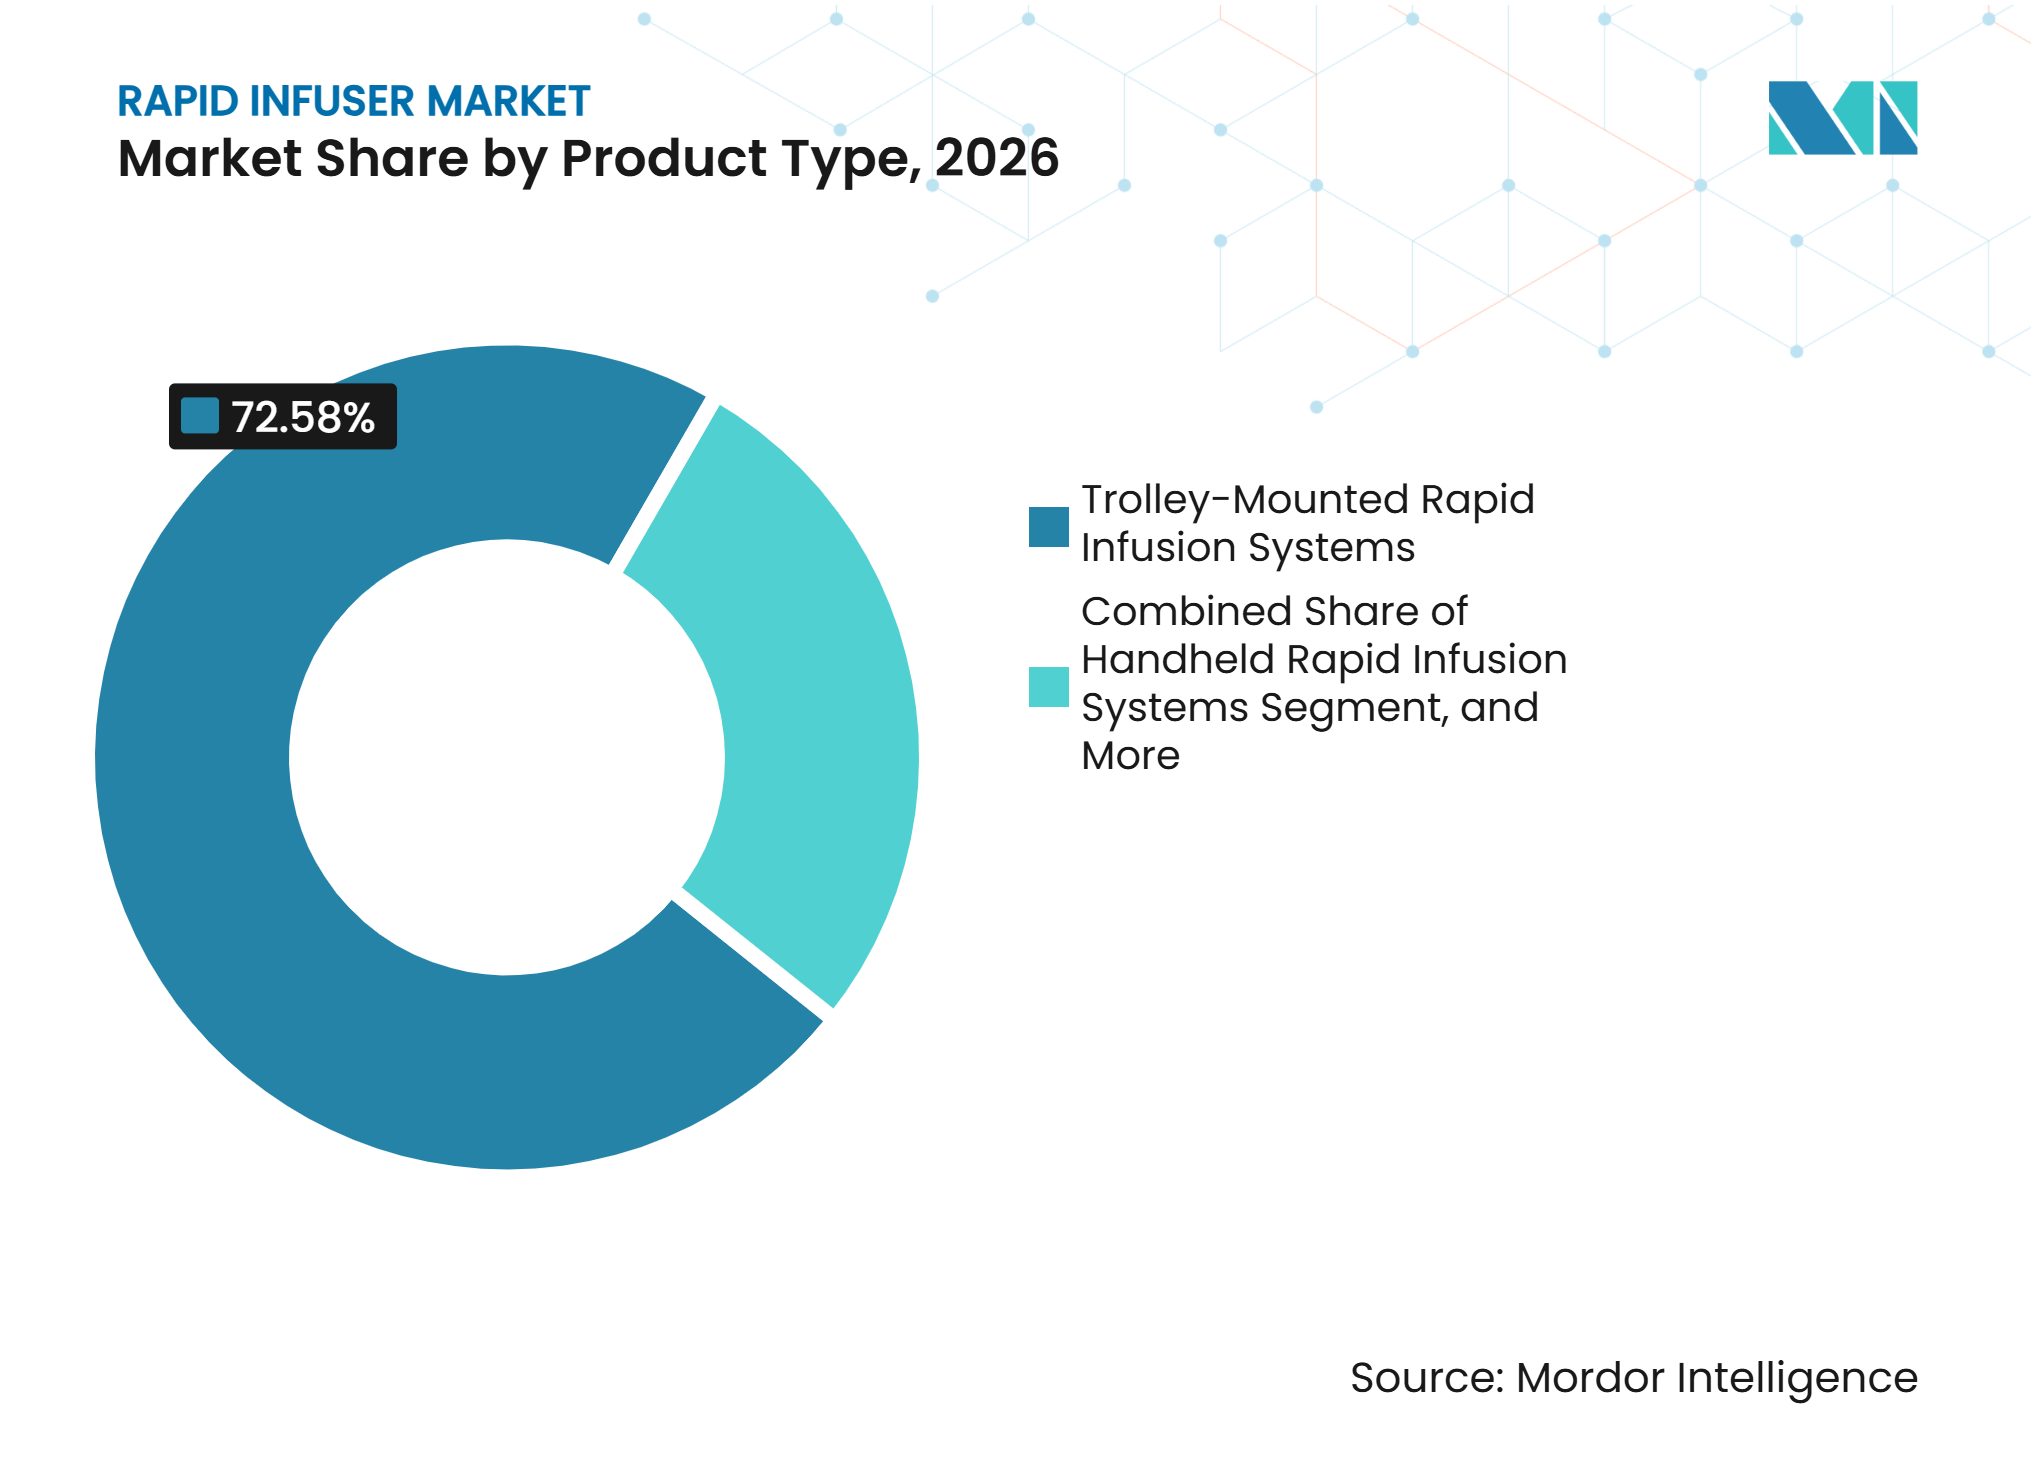
- Por tipo de produto, os sistemas montados em carrinho detinham 72,58% da participação do mercado de infusor rápido em 2026, enquanto os sistemas portáteis devem crescer a um CAGR de 7,24% até 2032.
- Por componente, os sistemas de infusor rápido detinham 60,35% da participação do mercado de infusor rápido em 2026, enquanto os conjuntos descartáveis e acessórios devem crescer a um CAGR de 7,69% até 2032.
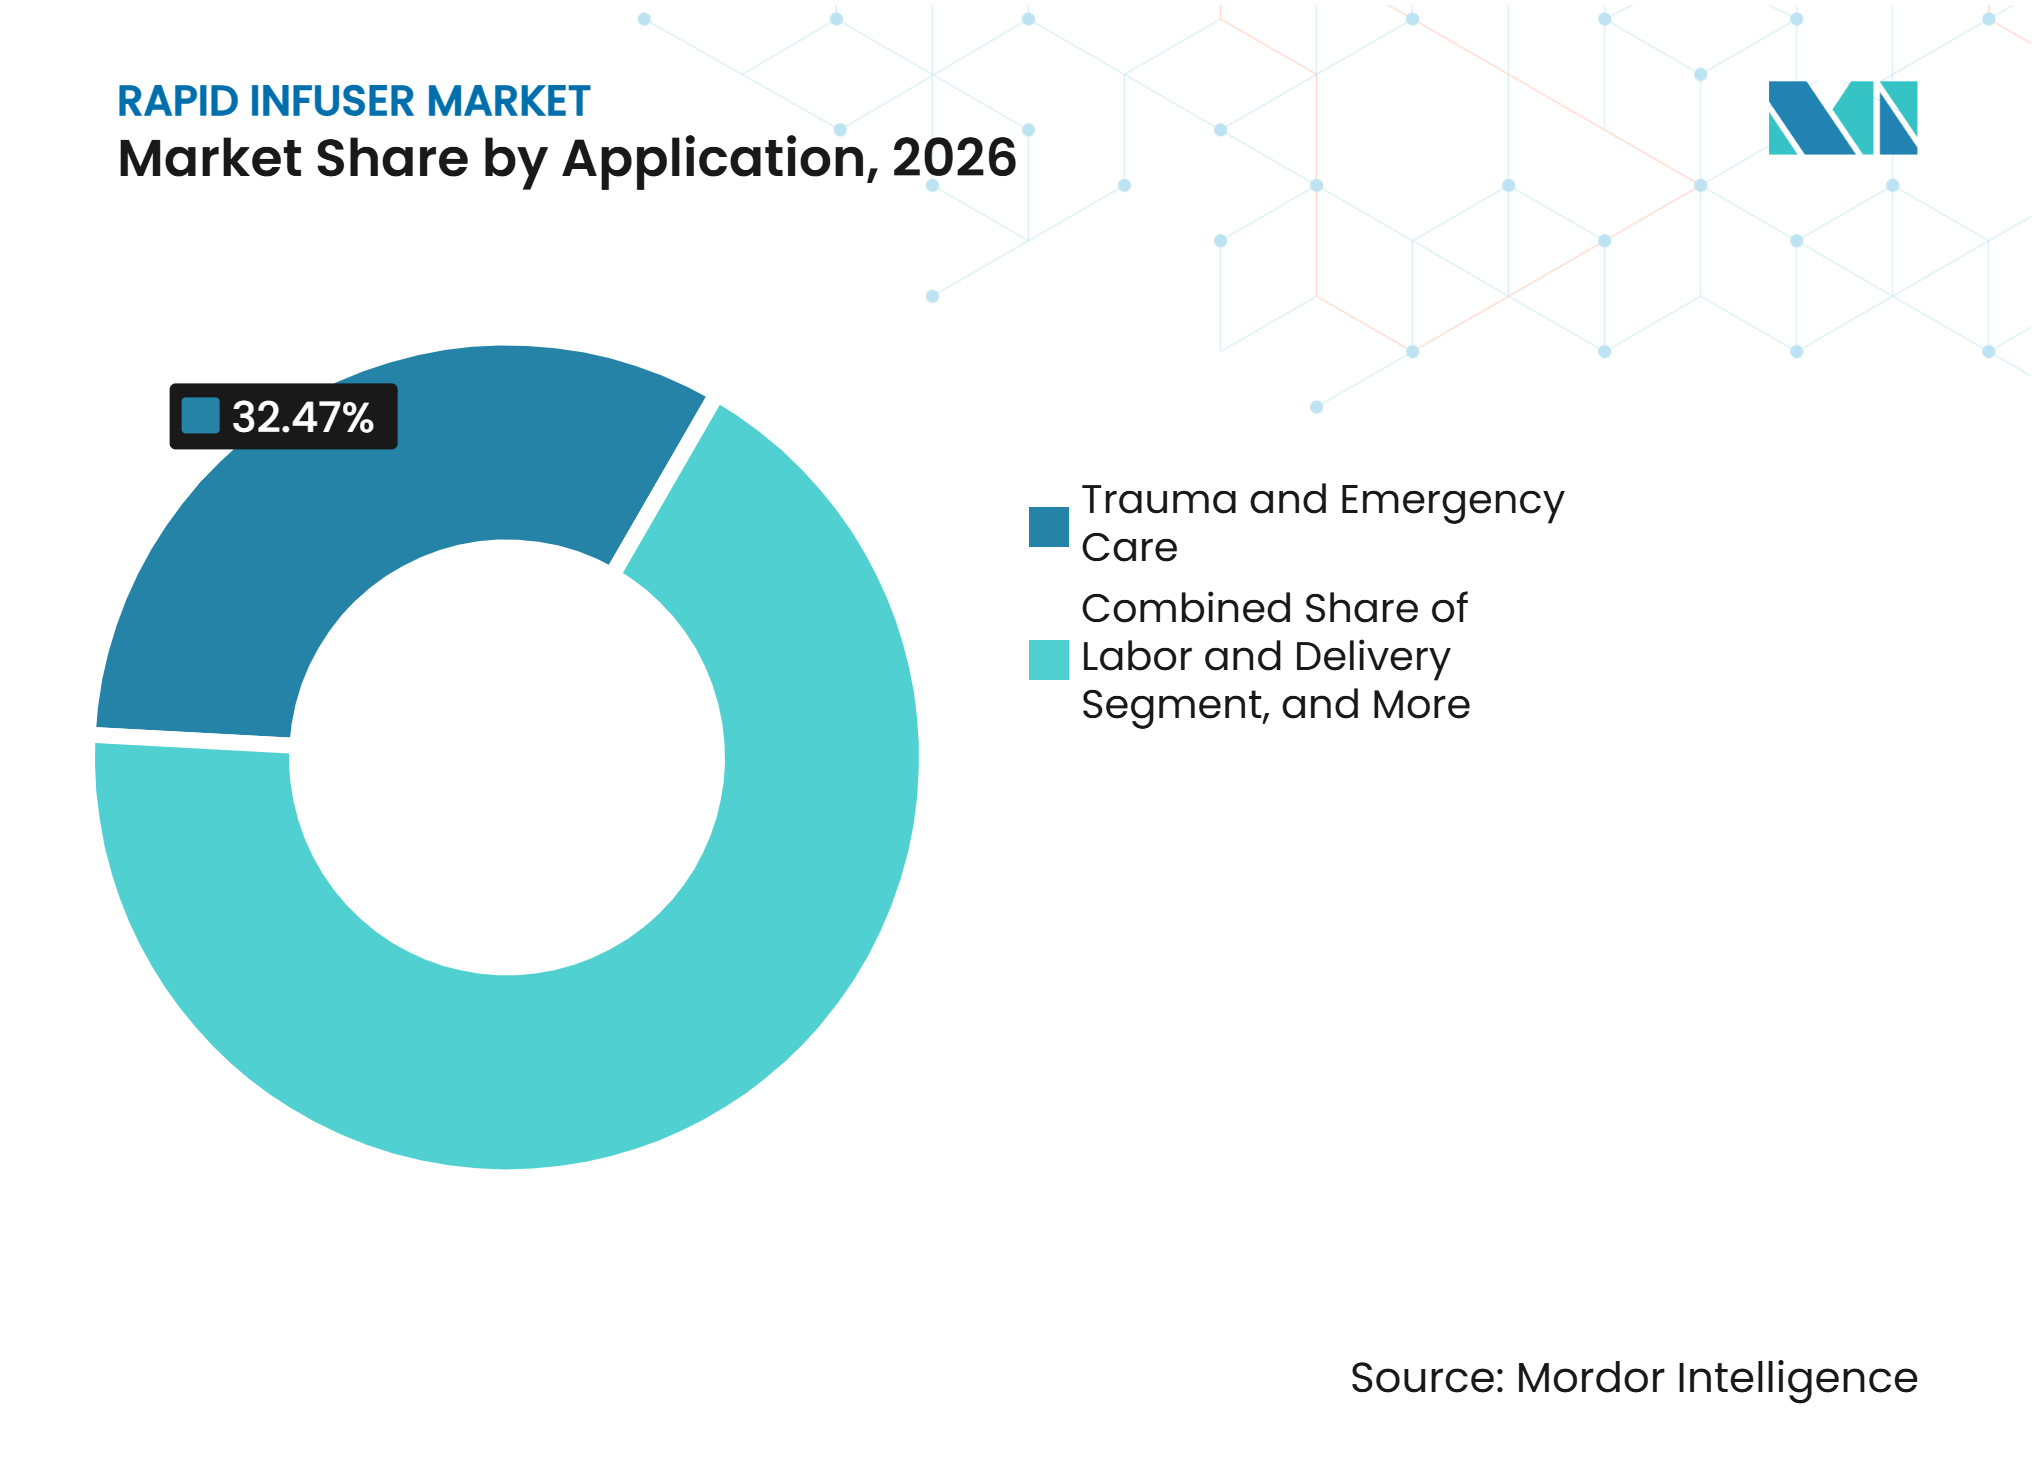
- Por aplicação, trauma e atendimento de emergência detinham 32,47% do tamanho do mercado de infusor rápido em 2026, enquanto trabalho de parto e parto devem crescer a um CAGR de 8,21% até 2032.
- Por usuário final, os hospitais detinham 46,38% do tamanho do mercado de infusor rápido em 2026, enquanto os centros cirúrgicos ambulatoriais devem crescer a um CAGR de 8,58% até 2032.
- Por geografia, a América do Norte detinha 37,48% da participação do mercado de infusor rápido em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 9,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Infusor Rápido*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Casos de Trauma e Emergência | +1.5% | Global, com maior intensidade na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento de Procedimentos Cirúrgicos Complexos | +1.3% | Global, particularmente América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Prevenção da Hipotermia Perioperatória | +1.1% | Global | Médio prazo (2 a 4 anos) |
| Protocolos de Gestão de Sangue do Paciente | +0.9% | América do Norte e Europa, com expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Continuidade do Cuidado do Ponto de Lesão à Sala de Operações | +0.7% | América do Norte, Europa e Oriente Médio e África afetados por conflitos | Curto prazo (≤ 2 anos) |
| Preferência por Vias de Fluido Sem Alumínio | +0.5% | Global, com ganhos iniciais na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Volume de Casos de Trauma e Emergência
A demanda de emergência relacionada a lesões é um impulsionador duradouro para o mercado de infusor rápido, pois hemorragia e choque requerem reposição de volume rápida e controlada. O ImageTrend registrou 2.317.428 respostas de serviços médicos de emergência relacionadas a lesões nos Estados Unidos durante 2025, equivalente a 18,6% das ativações, em comparação com 17,9% em 2023. A mudança no perfil dos pacientes também é relevante, pois pacientes de trauma mais idosos podem exigir controle cuidadoso da temperatura ao receber sangue e fluidos. Na Califórnia, as visitas ao pronto-socorro em centros de trauma aumentaram 114% de 2003 a 2023, com crescimento substancial nas instalações de Nível III e Nível IV. Esse uso mais amplo das instalações de trauma pode estender a demanda além dos maiores centros acadêmicos para hospitais regionais. O mercado de infusor rápido, portanto, se beneficia tanto de um maior volume de casos quanto de uma distribuição mais ampla de cuidados de alta complexidade.
Crescimento do Número de Procedimentos Cirúrgicos Complexos
Procedimentos complexos estão migrando para centros cirúrgicos ambulatoriais, o que muda onde o mercado de infusor rápido pode competir, sem reduzir a demanda clínica. Os volumes de cirurgia espinhal nos Estados Unidos em centros cirúrgicos ambulatoriais cresceram quase 8% ao ano entre 2021 e 2024, com base em dados apresentados pela Academia Americana de Cirurgiões Ortopédicos. A Sociedade Americana de Cirurgiões Plásticos relatou que os procedimentos cosméticos aumentaram 7% em 2025 e os procedimentos reconstrutivos cresceram 6%. A maior complexidade dos procedimentos aumenta a necessidade de equipamentos capazes de gerenciar a entrega rápida de fluidos e aquecimento quando surgem riscos de perda de sangue. Instalações com orçamentos de capital menores têm maior probabilidade de avaliar unidades portáteis ou de carrinho com espaço eficiente do que grandes sistemas projetados para salas de operações principais. Isso cria uma abertura para fornecedores que ajustam preços, treinamento e pacotes de serviço ao ambiente ambulatorial.
Foco na Prevenção da Hipotermia Perioperatória
O aquecimento ativo durante a administração de fluidos em grande volume está se tornando um requisito clínico mais definido no mercado de infusor rápido. As diretrizes da AORN colocam o gerenciamento contínuo da temperatura ao longo do período perioperatório dentro da prática central de enfermagem.[1] Um estudo de 2025 do British Journal of Anesthesia constatou que o aquecimento de fluidos a pelo menos 37°C em altas taxas de fluxo foi importante para reduzir os riscos relacionados à hipotermia.[2] A TSC Life recebeu autorização FDA 510(k) em 2025 para seu Sistema Fluido AirGuard, que oferece até 800 mL por minuto e detecção automática de ar. Essas especificações mostram por que o desempenho de temperatura e o gerenciamento de ar tornaram-se pontos importantes de diferenciação de produtos. Os hospitais podem usar esse foco clínico para padronizar a seleção de equipamentos em salas de operações, áreas de trauma e unidades de trabalho de parto e parto.
Adoção de Protocolos de Gestão de Sangue do Paciente
A gestão de sangue do paciente está expandindo o papel clínico dos equipamentos de infusão rápida nos cuidados pré-operatórios, intraoperatórios e pós-operatórios. Uma pesquisa da AABB com 274 instalações em 5 regiões da Organização Mundial da Saúde constatou que 50,2% dos entrevistados norte-americanos tinham programas formais de gestão de sangue do paciente, em comparação com 37,8% em 2013. A mesma pesquisa constatou que 61,7% dos entrevistados ofereciam treinamento em gestão de sangue do paciente.[3] As diretrizes da Organização Mundial da Saúde fornecem uma abordagem em três fases para implementar a gestão de sangue do paciente em diferentes contextos de recursos.[4] Protocolos formais podem tornar os requisitos de sangue, fluidos, aquecimento e monitoramento mais visíveis durante as aquisições. O mercado de infusor rápido pode se beneficiar quando os hospitais traduzem esses protocolos em vias padronizadas de equipamentos.
Análise de Impacto das Restrições do Mercado de Infusor Rápido*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Aquisição e Manutenção de Equipamentos | -1.0% | Global, com maior pressão na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Adoção Limitada em Instalações de Saúde Menores | -0.7% | Global, particularmente América do Sul, Oriente Médio e África, e Ásia-Pacífico rural | Longo prazo (≥ 4 anos) |
| Escrutínio de Segurança e Compatibilidade de Materiais de Dispositivos Legados | -0.5% | Global, com maior intensidade na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Dependência de Conjuntos Descartáveis e Incompatibilidade entre Plataformas | -0.4% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição e Manutenção de Equipamentos
O custo de capital é uma barreira material para uma adoção mais rápida no mercado de infusor rápido, especialmente para prestadores menores e sistemas de saúde sensíveis ao preço. Um aviso de aquisição do governo do Reino Unido listou um infusor rápido de sangue e fluidos Belmont por GBP 46.663, equivalente a USD 58.700 no rascunho de origem. A compra inicial é apenas parte do compromisso, pois as instalações também precisam de treinamento, manutenção e conjuntos descartáveis compatíveis. Esses custos podem ser difíceis de absorver quando o reembolso é limitado ou os volumes de casos não justificam um dispositivo dedicado. As equipes de aquisição também enfrentam flexibilidade limitada após a seleção de uma plataforma, pois conjuntos descartáveis e acessórios podem não funcionar em sistemas concorrentes. O mercado de infusor rápido precisará de opções de financiamento, sistemas de menor porte e termos de serviço transparentes para melhorar o acesso nesses contextos.
Adoção Limitada em Instalações de Saúde Menores
O uso de infusor rápido permanece concentrado em grandes centros de trauma, hospitais de ensino e instalações cirúrgicas urbanas. Uma análise de 2025 dos Annals of Surgery citada no rascunho de origem constatou que os centros de trauma de Nível I do quintil mais baixo realizavam em média menos de 2 procedimentos de controle de hemorragia por mês. A baixa densidade de procedimentos pode tornar difícil justificar um sistema dedicado mesmo quando a necessidade clínica está presente. Sistemas portáteis podem reduzir os requisitos de infraestrutura, pois podem suportar uma administração mais rápida de fluidos pré-hospitalares sem energia fixa. A Organização Mundial da Saúde fornece orientações de gestão de sangue do paciente para diferentes contextos de recursos, mas não prescreve equipamentos de capital ou modelos de aquisição. Isso deixa uma lacuna de política e aquisição que pode retardar a adoção em instalações rurais e de atenção secundária.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sistemas Portáteis Ganhando Terreno nas Plataformas Dominantes de CarrinhoOs sistemas montados em carrinho detinham 72,58% da participação do mercado de infusor rápido em 2026, refletindo seu papel estabelecido em salas de operações, suítes cirúrgicas e áreas de trauma. Sua posição depende de alta capacidade de fluxo sustentado, aquecimento integrado e funções de segurança adequadas à infraestrutura clínica fixa. A TSC Life afirma que o Sistema Fluido AirGuard pode entregar até 800 mL por minuto e utiliza detecção automática de ar. Os acessórios mantêm a demanda porque estão vinculados à base de sistemas instalados e aos contratos de serviço relacionados. Essa estrutura sustenta a demanda recorrente para fornecedores que mantêm contas hospitalares de longo prazo.
Os sistemas portáteis devem se expandir a um CAGR de 7,24% até 2032, tornando-os a categoria de produto de crescimento mais rápido. Sua relevância é maior no atendimento pré-hospitalar, medicina militar e ambientes remotos onde energia fixa e grandes sistemas de carrinho são menos práticos. O Exército dos Estados Unidos relatou um exercício em 2025 no qual a 173ª Brigada Aerotransportada usou drones para reduzir riscos em missões de reabastecimento de sangue. A proposta de valor civil segue a mesma direção, pois as equipes de emergência precisam de entrega confiável de fluidos antes que os pacientes cheguem à sala de operações. As plataformas de carrinho e portáteis, portanto, atendem a diferentes contextos de cuidado, em vez de representar um ciclo de substituição direta.


Por Componente:
Conjuntos Descartáveis Construindo uma Base de Demanda RecorrenteOs sistemas de infusor rápido detinham 60,35% do segmento de componentes em 2026, mostrando que os equipamentos de capital permanecem centrais para o crescimento da base instalada. A venda do equipamento frequentemente estabelece a demanda posterior por conjuntos descartáveis compatíveis, serviços e acessórios. O Manchester University NHS Foundation Trust adjudicou em 2025 um contrato para consumíveis de infusor rápido no valor de GBP 126.642, equivalente a USD 159.000 no rascunho de origem. O contrato ilustra por que os fornecedores valorizam a cauda de consumíveis que se segue à instalação de um sistema. Também explica por que as equipes de aquisição examinam o custo ao longo da vida útil, e não apenas o preço de compra do dispositivo.
Os conjuntos descartáveis e acessórios devem crescer a um CAGR de 7,69% até 2032. As vias de fluido de uso único podem suportar controle de infecção, desempenho validado e configuração previsível durante procedimentos urgentes. A QinFlow identifica uma bobina de aço inoxidável e uma via de fluido sem alumínio como um recurso de sua plataforma Warrior. Os testes de compatibilidade de materiais e biocompatibilidade sob a norma ISO 10993 podem elevar o limiar de entrada para alternativas genéricas. Os requisitos do Regulamento de Dispositivos Médicos da UE e do FDA 510(k) acrescentam a esse ônus técnico para fornecedores que entram em mercados regulamentados. A dependência de plataforma resultante sustenta a receita do fabricante original, mas também impulsiona o interesse dos hospitais em interoperabilidade.
Por Aplicação:
Trabalho de Parto e Parto Crescendo a Partir de uma Alta Base de TraumaTrauma e atendimento de emergência representaram 32,47% do tamanho do mercado de infusor rápido em 2026. O choque hemorrágico cria uma necessidade imediata de ressuscitação de alto fluxo, particularmente quando os riscos de perda de sangue e hipotermia ocorrem juntos. A necessidade de aquecimento em altas taxas de fluxo é sustentada pela análise in vitro de 2025 no British Journal of Anesthesia. Anestesia e cuidados cirúrgicos permanecem usos estabelecidos, enquanto a demanda em cuidados intensivos pode aumentar à medida que os protocolos de gestão de sangue do paciente se tornam mais formais. Outras especialidades e aplicações de recuperação contribuem com volume incremental à medida que mais instalações padronizam as práticas de entrega de fluidos de emergência.
Trabalho de parto e parto devem crescer a um CAGR de 8,21% até 2032. A Organização Mundial da Saúde publicou diretrizes consolidadas sobre hemorragia pós-parto em 2025, e o rascunho de origem identifica a entrega rápida de fluidos IV em 15 minutos como parte do pacote de tratamento MOTIVE. Uma publicação de 2025 do Lancet Global Health relatou que a aplicação precoce do pacote reduziu os desfechos adversos de hemorragia pós-parto em 60%. O cuidado obstétrico requer tanto reposição rápida de volume quanto gerenciamento de temperatura, pois a hipotermia pode agravar a coagulopatia. Isso dá aos fornecedores um incentivo para apoiar a educação específica para obstetrícia e evidências de desempenho.

Por Usuário Final:
Centros Cirúrgicos Ambulatoriais Emergindo como o Segmento de Instalações de Crescimento Mais RápidoOs hospitais detinham 46,38% do tamanho do mercado de infusor rápido em 2026. A concentração de centros de trauma, programas cirúrgicos complexos, capacidade de cuidados intensivos e serviços de trabalho de parto e parto sustenta sua posição. As aquisições hospitalares podem suportar equipamentos de maior capacidade porque essas instalações gerenciam casos de alta complexidade com frequência. Grandes instalações também estão melhor posicionadas para manter suporte de engenharia biomédica e estoque de descartáveis. Isso torna os hospitais o principal canal de base instalada para fabricantes estabelecidos de infusão rápida.
Os centros cirúrgicos ambulatoriais devem crescer a um CAGR de 8,58% até 2032. Os centros cirúrgicos ambulatoriais certificados pelo Medicare totalizaram 6.299 em 2023, um aumento de 13% em relação a 2017, enquanto os pagamentos do Medicare atingiram 6,8 bilhões de USD nos dados de origem. O maior uso de procedimentos ambulatoriais espinhais, cardiovasculares e ortopédicos aumenta a demanda por equipamentos capazes de gerenciar riscos de fluidos em um ambiente compacto. O setor de infusor rápido tem a oportunidade de adaptar o design do produto, o treinamento do operador e os preços a essas instalações. Sistemas com menor porte e fluxos de trabalho simples podem estar mais alinhados ao uso ambulatorial do que grandes plataformas construídas para salas de operações hospitalares.
Análise Geográfica
América do Norte
A América do Norte representou 37,48% da participação do mercado de infusor rápido em 2026. A região se beneficia de uma densa rede de trauma, ampla adoção de gestão de sangue do paciente e estruturas de reembolso que suportam a aquisição de dispositivos de cuidados críticos. Os volumes de pronto-socorro em centros de trauma na Califórnia aumentaram 114% entre 2003 e 2023, com crescimento se estendendo aos centros de Nível III e IV. Isso sustenta a demanda além das maiores instituições de Nível I. As transfusões de sangue em ambiente pré-hospitalar aumentaram de 5% para 10% das ativações de serviços médicos de emergência entre 2023 e 2025. O processo FDA 510(k) continua a influenciar a iteração de produtos e o acesso ao mercado. A Belmont Medical Technologies nomeou Brian Larkin como diretor executivo em fevereiro de 2026, refletindo um período ativo de desenvolvimento de estratégia comercial e de produtos. A região, portanto, combina demanda hospitalar estabelecida com uso pré-hospitalar crescente de plataformas portáteis.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 9,43% até 2032, o ritmo regional mais rápido no mercado de infusor rápido. A modernização da saúde, o envelhecimento das populações e os maiores volumes cirúrgicos sustentam a demanda nas principais economias. O Hospital Qilu da Universidade de Shandong emitiu um aviso de aquisição em 2025 com um orçamento de CNY 13,5 milhões para um sistema de infusão de aquecimento de sangue e fluidos pressurizado, equivalente a USD 1,86 milhões no rascunho de origem. Os requisitos da Administração Nacional de Produtos Médicos influenciam o ambiente de dispositivos da China, enquanto a Organização Central de Controle de Padrões de Drogas da Índia molda as expectativas de conformidade local. Esses requisitos podem favorecer fabricantes com capacidades estabelecidas de documentação e rastreabilidade. A região também tem uma ampla gama de capacidades hospitalares, o que aumenta a relevância de produtos de alta capacidade e portáteis. Os fornecedores devem equilibrar a demanda de hospitais terciários premium com os requisitos de acessibilidade em instalações secundárias.
Europa, Oriente Médio e África, América do Sul e Austrália
A Europa permanece uma grande base compradora porque os hospitais têm capacidade cirúrgica estabelecida e sistemas formais de aquisição. A conformidade com o Regulamento de Dispositivos Médicos da UE permanece um fator importante para fornecedores de dispositivos e consumíveis, particularmente onde a marcação CE e a documentação técnica afetam o acesso ao mercado. No Reino Unido, os avisos de aquisição governamentais mostram compras contínuas de equipamentos e consumíveis de infusão rápida. Os mercados do Conselho de Cooperação do Golfo podem suportar compras de equipamentos premium por meio de programas de investimento em saúde, enquanto muitas instalações da África Subsaariana dependem de dispositivos importados de menor custo. Os orçamentos de aquisição pública restringem a demanda sul-americana, embora o crescimento de hospitais privados e os protocolos de hemorragia pós-parto possam suportar a adoção seletiva. O governo australiano e a Baxter Healthcare Australia anunciaram um investimento de AUD 40 milhões na fabricação local de fluidos IV em 2025, equivalente a USD 25,3 milhões no rascunho de origem. Isso fortalece o ecossistema local de fornecimento de fluidos IV que suporta os procedimentos de infusão rápida. Essas condições variadas exigem que os fornecedores adaptem distribuição, manutenção e preços por sistema de saúde.
Cenário Competitivo
Concentração do Mercado
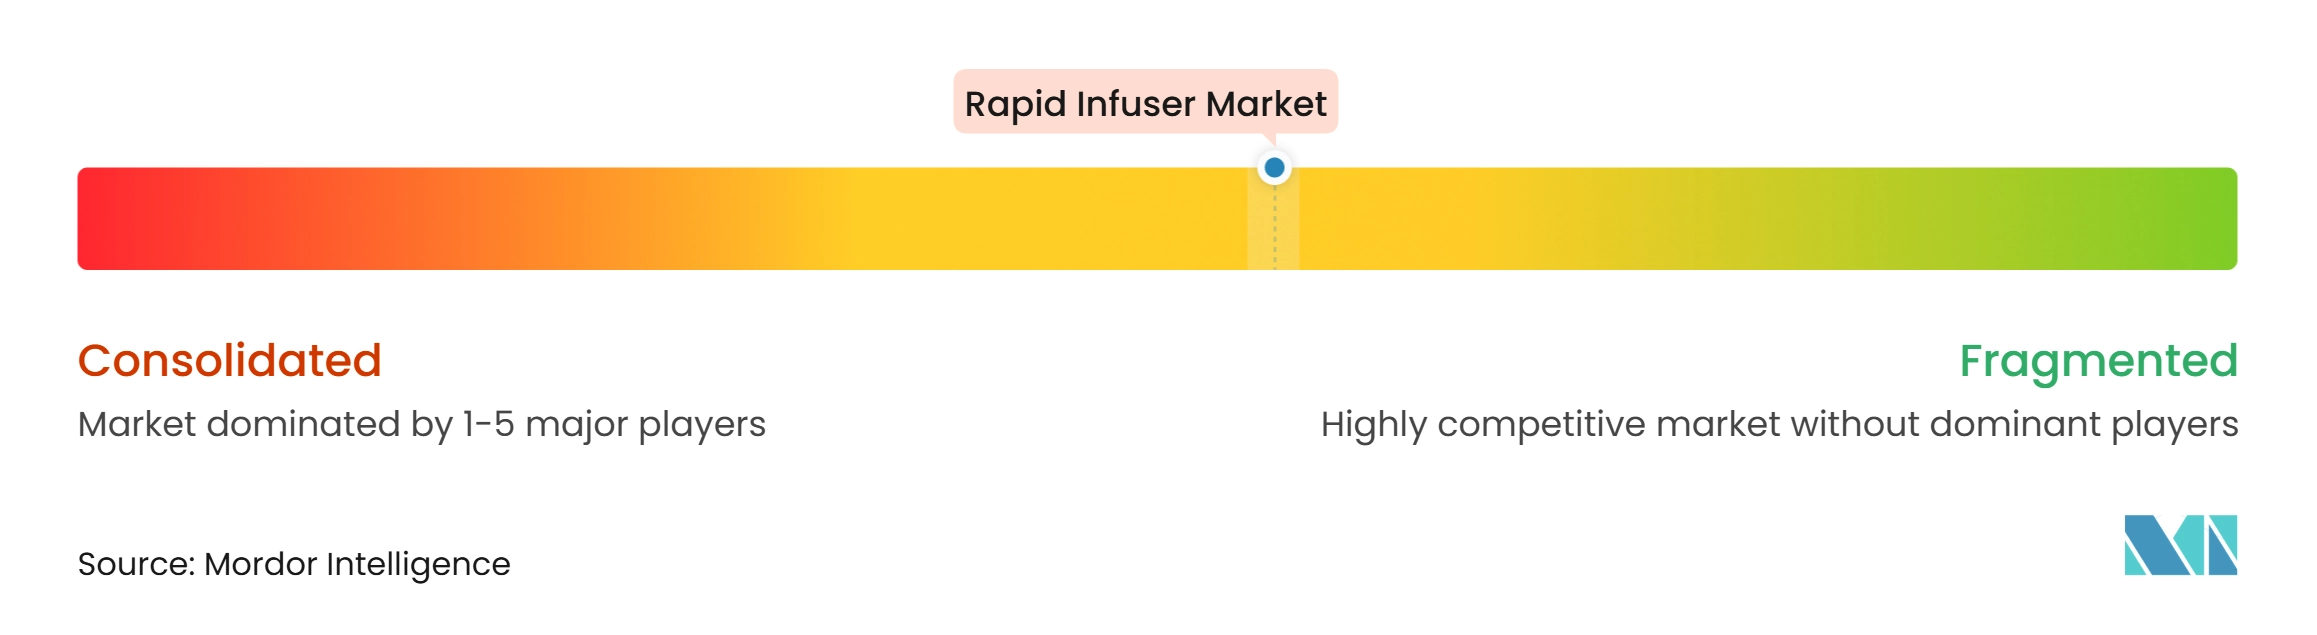
O mercado de infusor rápido é moderadamente consolidado em torno de fabricantes especializados e fornecedores diversificados de dispositivos médicos. Belmont Medical Technologies, QinFlow e The Surgical Company International B.V. competem por meio de uso clínico estabelecido, desempenho de produtos e relacionamentos de serviço. A plataforma RI-2 da Belmont utiliza aquecimento por indução eletromagnética e tem uma base instalada significativa nas redes de aquisição hospitalar. Os avisos públicos do Reino Unido também mostram aquisições contínuas de sistemas Belmont e consumíveis relacionados. Acordos de longo prazo de serviço e descartáveis criam receita recorrente para fornecedores com sistemas instalados. Essa dinâmica pode limitar a capacidade de um novo fornecedor de deslocar um titular com base apenas no preço do equipamento.
A diferenciação de produtos centra-se no gerenciamento de ar, materiais da via de fluido, desempenho de aquecimento e precisão de alto fluxo. A TSC Life recebeu autorização FDA 510(k) para o Sistema Fluido AirGuard em 2025, adicionando um sistema de aquecimento de alto fluxo com detecção automática de ar ao mercado dos Estados Unidos. A QinFlow promove uma via de fluido sem alumínio em sua plataforma Warrior, respondendo a preocupações de compatibilidade de materiais. A ICU Medical recebeu autorização FDA 510(k) para as bombas de IV de precisão Plum Solo e Plum Duo em abril de 2025, com interoperabilidade de prontuário eletrônico por meio de sua plataforma LifeShield. Esses sistemas de infusão adjacentes ilustram a demanda por fluxos de trabalho de cuidados críticos conectados. Fornecedores que combinam desempenho clínico com conectividade de dados podem ganhar uma posição mais forte em grandes sistemas de saúde.
Os canais de defesa e pré-hospitalar estão se tornando mais relevantes para a competição no mercado de infusor rápido. O exercício de reabastecimento de sangue assistido por drones do Exército dos Estados Unidos em 2025 mostra a importância operacional da entrega rápida de sangue próximo ao ponto de lesão. Isso sustenta o valor de plataformas compactas que podem funcionar em ambientes militares e de emergência civil. Os fabricantes também devem responder às preocupações dos hospitais sobre conjuntos descartáveis proprietários e incompatibilidade entre plataformas. Portfólios regulatórios sólidos sob os marcos do FDA e do Regulamento de Dispositivos Médicos da UE podem proteger os titulares enquanto elevam as expectativas para novos entrantes. O cenário competitivo permanece equilibrado porque nenhum fornecedor no rascunho demonstra controlar todos os formatos de produto, contextos clínicos e canais regionais.
Líderes do Setor de Infusor Rápido
-
410 Medical Inc.
-
Barkey GmbH & Co. KG
-
Biegler GmbH
-
ICU Medical Inc.
-
QinFlow Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infusor Rápido Empresas cobertas neste relatório
- 3M
- 410 Medical, Inc.
- Barkey
- Belmont Medical Technologies
- Biegler
- Enthermics Medical Systems
- Foshan Keewell Medical Technology Co. Ltd
- Geratherm Medical
- ICU Medical
- Life Warmer Inc.
- MEQU A/S
- Piramal Critical Care
- QinFlow Ltd
- Quality in Flow Ltd
- Sebel Medical Electronics Co. Ltd
- Sino Medical-Device Technology
- Stryker
- The Surgical Company International BV
- ThermoSens Medical
- Vyaire Medical
Desenvolvimentos industriais recentes em Mercado de Infusor Rápido
- Outubro de 2026: A Fresenius Kabi aderiu ao Programa de Reserva da Vizient para expandir a garantia de fornecimento de fluidos IV críticos, fornecendo às organizações de saúde dos Estados Unidos um estoque dedicado, baseado nos Estados Unidos, cobrindo 13 produtos críticos de fluidos IV. Essa parceria reforça a atenção do mercado à resiliência da cadeia de suprimentos para sistemas de entrega de fluidos após as perturbações causadas pelo Furacão Helene no final de 2024.
- Setembro de 2025: A TSC Life recebeu autorização FDA 510(k) dos Estados Unidos para o Sistema Fluido AirGuard, um aquecedor de sangue e fluidos IV de fluxo moderado a alto, capaz de entregar até 800 mL/min, ou 48 L/h. O sistema apresenta detecção automática de ar e grampeamento de linha IV para prevenir embolia aérea relacionada à desgaseificação.
- Setembro de 2025: A ICU Medical recebeu nova autorização FDA 510(k) para o portfólio Clave de conectores IV sem agulha, com uma nova alegação de rotulagem citando um risco relativo 19% menor de infecção da corrente sanguínea associada a cateter central em hospitais de cuidados agudos com alta utilização do Clave, unificando MicroClave, NanoClave e Clave Neutron sob uma única submissão regulatória.
Escopo do Relatório Global do Mercado de Infusor Rápido
De acordo com o escopo do relatório, um infusor rápido é um dispositivo médico especializado projetado para entregar rapidamente grandes volumes de sangue, hemoderivados e fluidos intravenosos a pacientes que sofrem de perda grave de sangue, choque ou doença crítica. Esses sistemas frequentemente incorporam tecnologia de aquecimento de fluidos para prevenir hipotermia durante transfusões e ressuscitação de emergência. Os infusores rápidos são comumente usados em centros de trauma, salas de operações, unidades de terapia intensiva e emergências obstétricas para suportar a estabilização hemodinâmica oportuna.
O mercado de infusor rápido é segmentado por tipo de produto, componente, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em sistemas de infusão rápida montados em carrinho, sistemas de infusão rápida portáteis e acessórios. Por componente, o mercado é segmentado em sistemas de infusor rápido e conjuntos descartáveis e acessórios. Por aplicação, o mercado é segmentado em trauma e atendimento de emergência, anestesia, cuidados cirúrgicos, trabalho de parto e parto, cuidados intensivos e outros. Por usuário final, o mercado é segmentado em hospitais, centros cirúrgicos ambulatoriais, clínicas especializadas e outros. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências de mercado para 17 países nas principais regiões do mundo. O relatório oferece o valor de mercado (em USD) para os segmentos acima.
Visão geral da segmentação
| Sistemas de Infusão Rápida Montados em Carrinho |
| Sistemas de Infusão Rápida Portáteis |
| Acessórios |
| Sistemas de Infusor Rápido |
| Conjuntos Descartáveis e Acessórios |
| Trauma e Atendimento de Emergência |
| Anestesia |
| Cuidados Cirúrgicos |
| Trabalho de Parto e Parto |
| Cuidados Intensivos |
| Outros |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais (CCAs) |
| Clínicas Especializadas |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Sistemas de Infusão Rápida Montados em Carrinho | |
| Sistemas de Infusão Rápida Portáteis | ||
| Acessórios | ||
| Por Componente | Sistemas de Infusor Rápido | |
| Conjuntos Descartáveis e Acessórios | ||
| Por Aplicação | Trauma e Atendimento de Emergência | |
| Anestesia | ||
| Cuidados Cirúrgicos | ||
| Trabalho de Parto e Parto | ||
| Cuidados Intensivos | ||
| Outros | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais (CCAs) | ||
| Clínicas Especializadas | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de infusor rápido até 2032?
O mercado de infusor rápido deve atingir 1,78 bilhões de USD até 2032, crescendo a um CAGR de 6,72% a partir de 2027.
Qual formato de produto de infusor rápido tem a maior participação?
Os sistemas montados em carrinho detêm a maior participação de produto, com 72,58% em 2026, pois são amplamente utilizados em salas de operações e áreas de trauma.
Qual aplicação deve crescer mais rapidamente para dispositivos de infusão rápida?
Trabalho de parto e parto deve crescer a um CAGR de 8,21% até 2032, sustentado por protocolos de hemorragia pós-parto e necessidades de entrega rápida de fluidos.
Por que os centros cirúrgicos ambulatoriais são relevantes para os fornecedores de infusão rápida?
Os centros cirúrgicos ambulatoriais devem crescer a um CAGR de 8,58% até 2032, à medida que procedimentos ambulatoriais mais complexos criam demanda por equipamentos compactos de gerenciamento de fluidos.
Qual região deve crescer mais rapidamente para equipamentos de infusão rápida?
A Ásia-Pacífico deve crescer a um CAGR de 9,43% até 2032, sustentada pela modernização da saúde, demanda cirúrgica e envelhecimento das populações.
O que limita a adoção mais ampla de sistemas de infusor rápido?
Altos custos de equipamentos e manutenção, menores volumes de procedimentos em instalações menores e requisitos de conjuntos descartáveis proprietários podem limitar a adoção.