
Taille et part du marché des perfuseurs rapides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
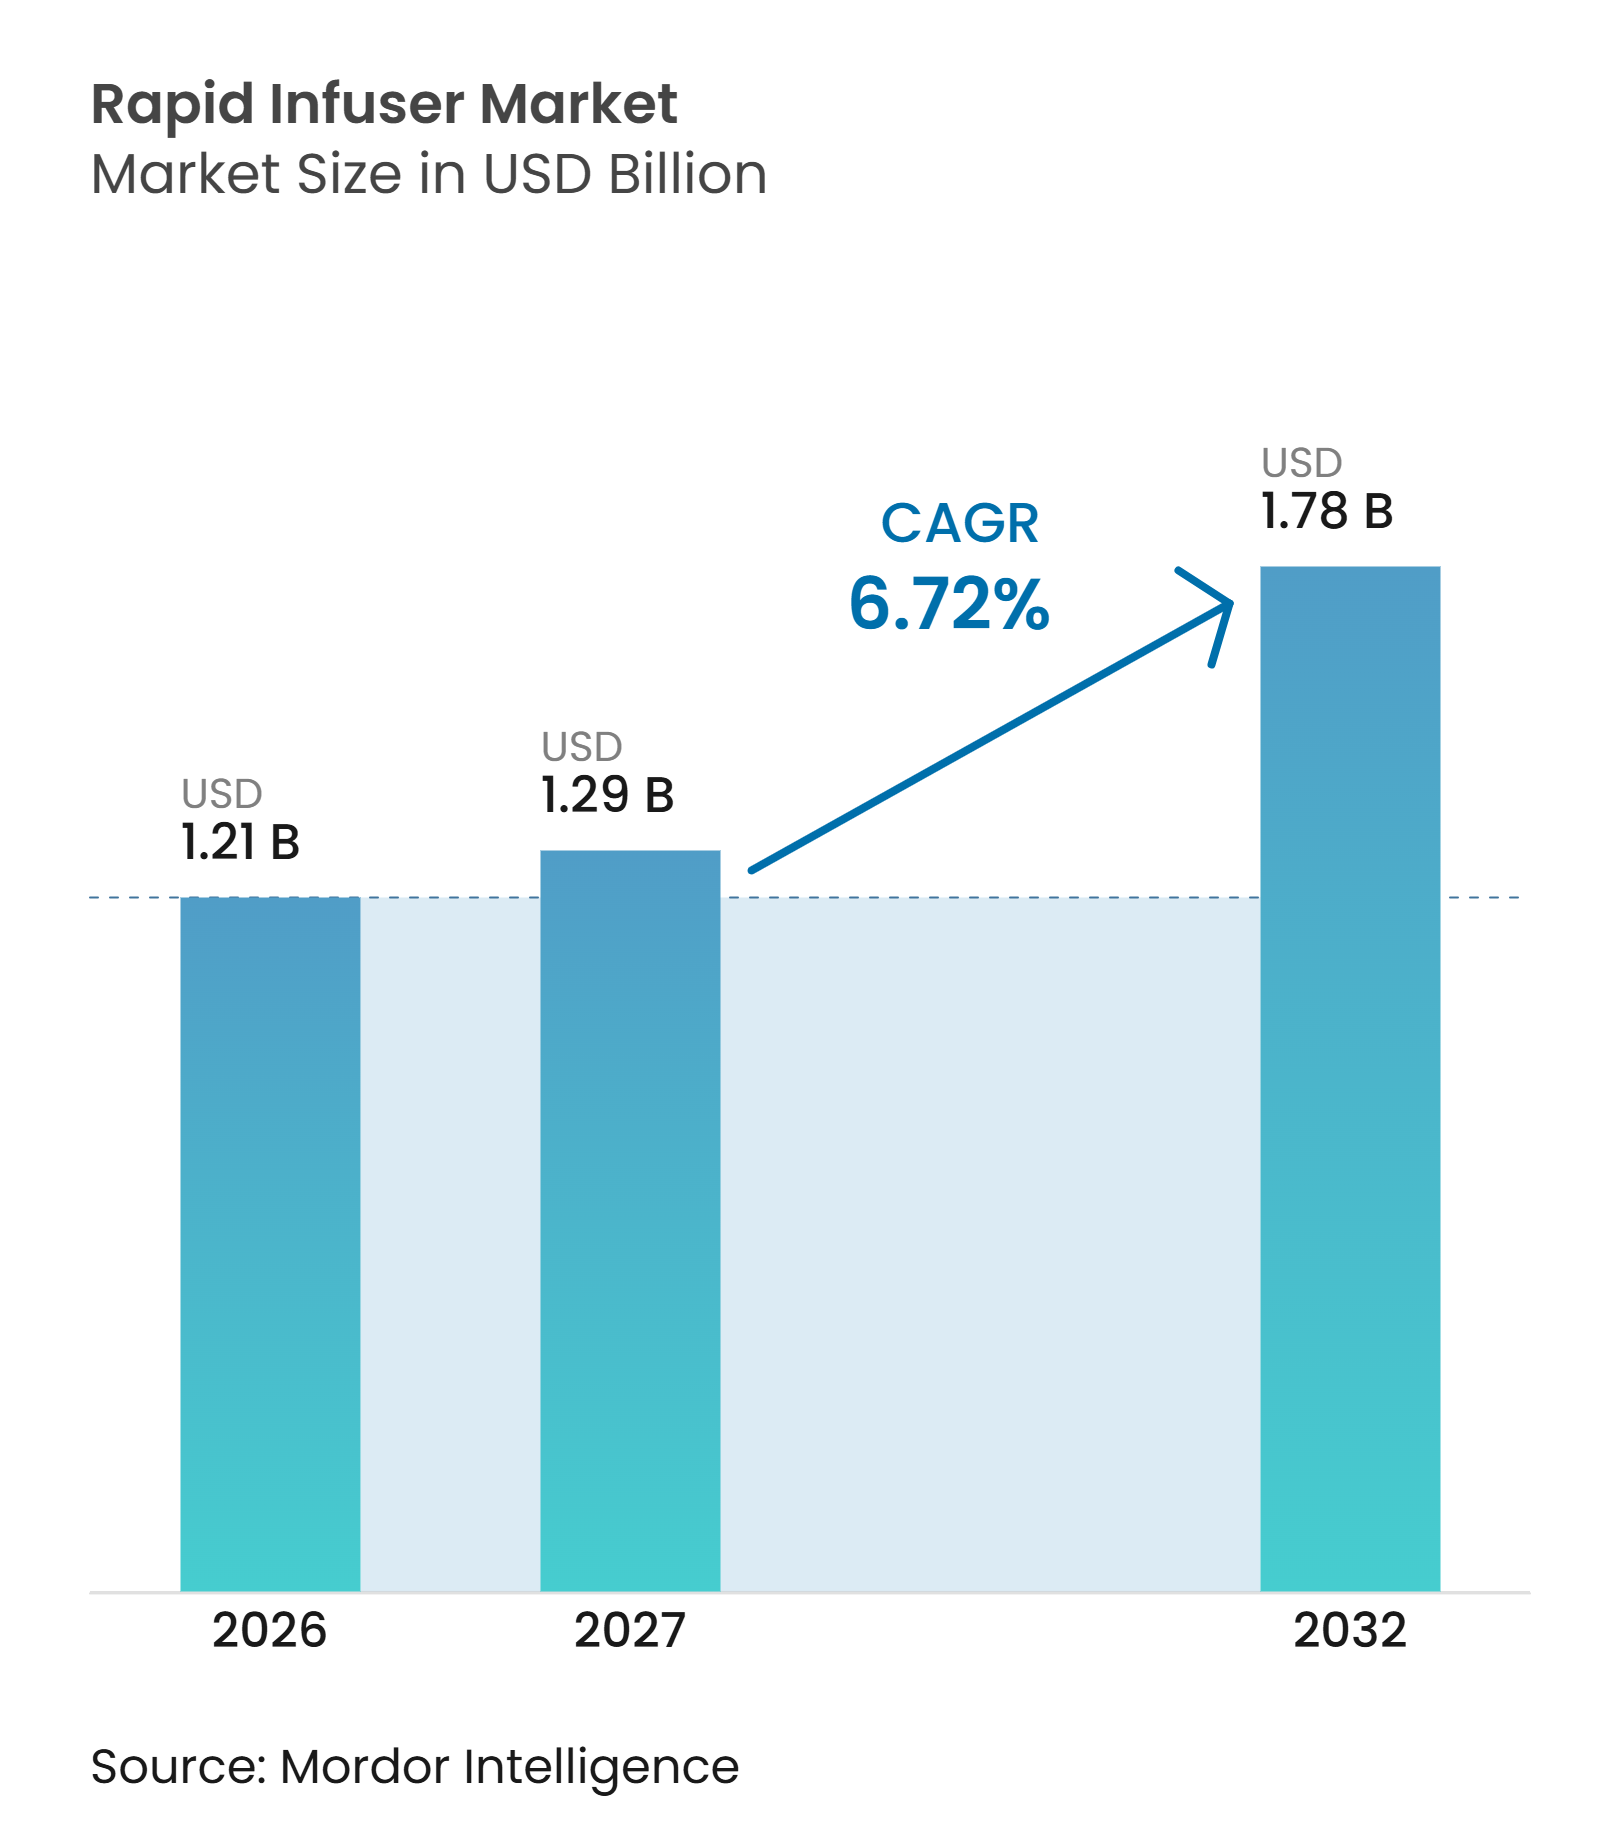
| Taille du Marché (2027) | 1.29 Milliards de dollars |
| Taille du Marché (2032) | 1.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des perfuseurs rapides par Mordor Intelligence
La taille du marché des perfuseurs rapides devrait passer de 1,21 milliard USD en 2026 à 1,29 milliard USD en 2027 et atteindre 1,78 milliard USD d'ici 2032, à un CAGR de 6,72 % sur la période 2027-2032.
Le marché des perfuseurs rapides est soutenu par la nécessité de remplacer rapidement le sang et les liquides lors de soins traumatologiques, de chirurgies complexes et d'urgences obstétricales. Les protocoles cliniques associent de plus en plus l'administration de liquides en grand volume à un réchauffement actif et à la gestion de l'air, ce qui favorise les systèmes combinant vitesse de perfusion et caractéristiques de sécurité pour le patient. Les programmes de gestion du sang des patients font également de la perfusion de liquides et de sang une composante plus formelle des parcours de soins, élargissant la base adressable dans les hôpitaux et les établissements chirurgicaux. Les achats évoluent dans deux directions : les hôpitaux maintiennent leur demande pour des systèmes sur chariot à haute capacité, tandis que les services médicaux d'urgence, les utilisateurs militaires et les centres ambulatoires recherchent des équipements compacts. Le marché des perfuseurs rapides est également confronté à une contrainte pratique, car l'équipement, la maintenance et les sets jetables propriétaires peuvent engendrer un coût total élevé sur la durée de vie pour les établissements aux budgets limités.
Points clés du rapport
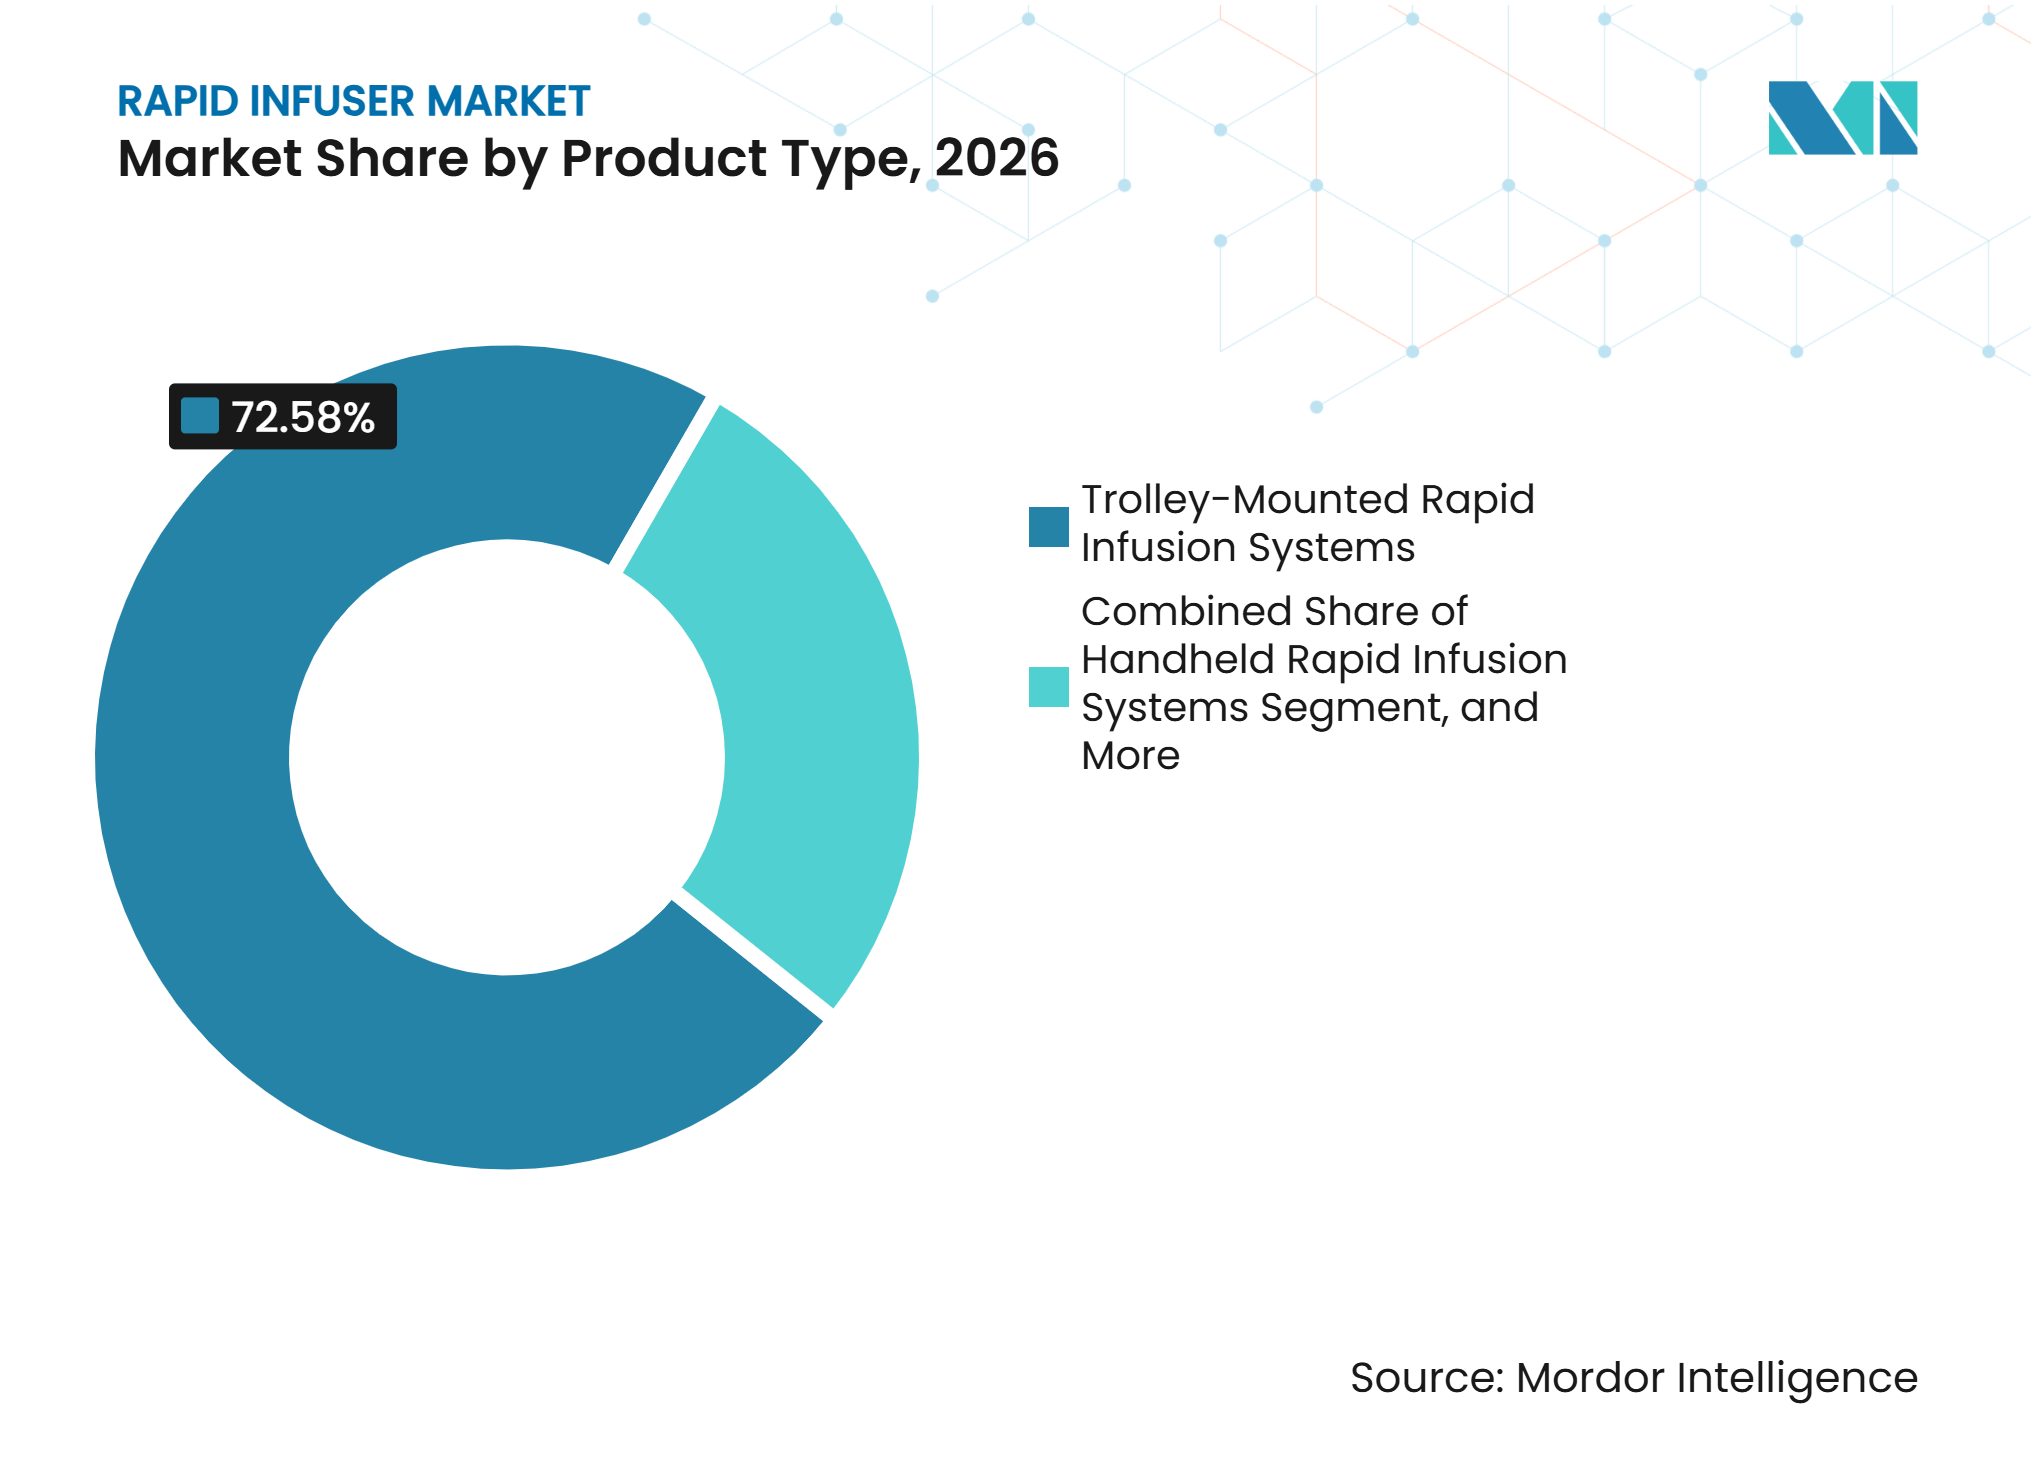
- Par type de produit, les systèmes sur chariot détenaient 72,58 % de la part du marché des perfuseurs rapides en 2026, tandis que les systèmes portables devraient croître à un CAGR de 7,24 % jusqu'en 2032.
- Par composant, les systèmes de perfuseurs rapides détenaient 60,35 % de la part du marché des perfuseurs rapides en 2026, tandis que les sets jetables et accessoires devraient croître à un CAGR de 7,69 % jusqu'en 2032.
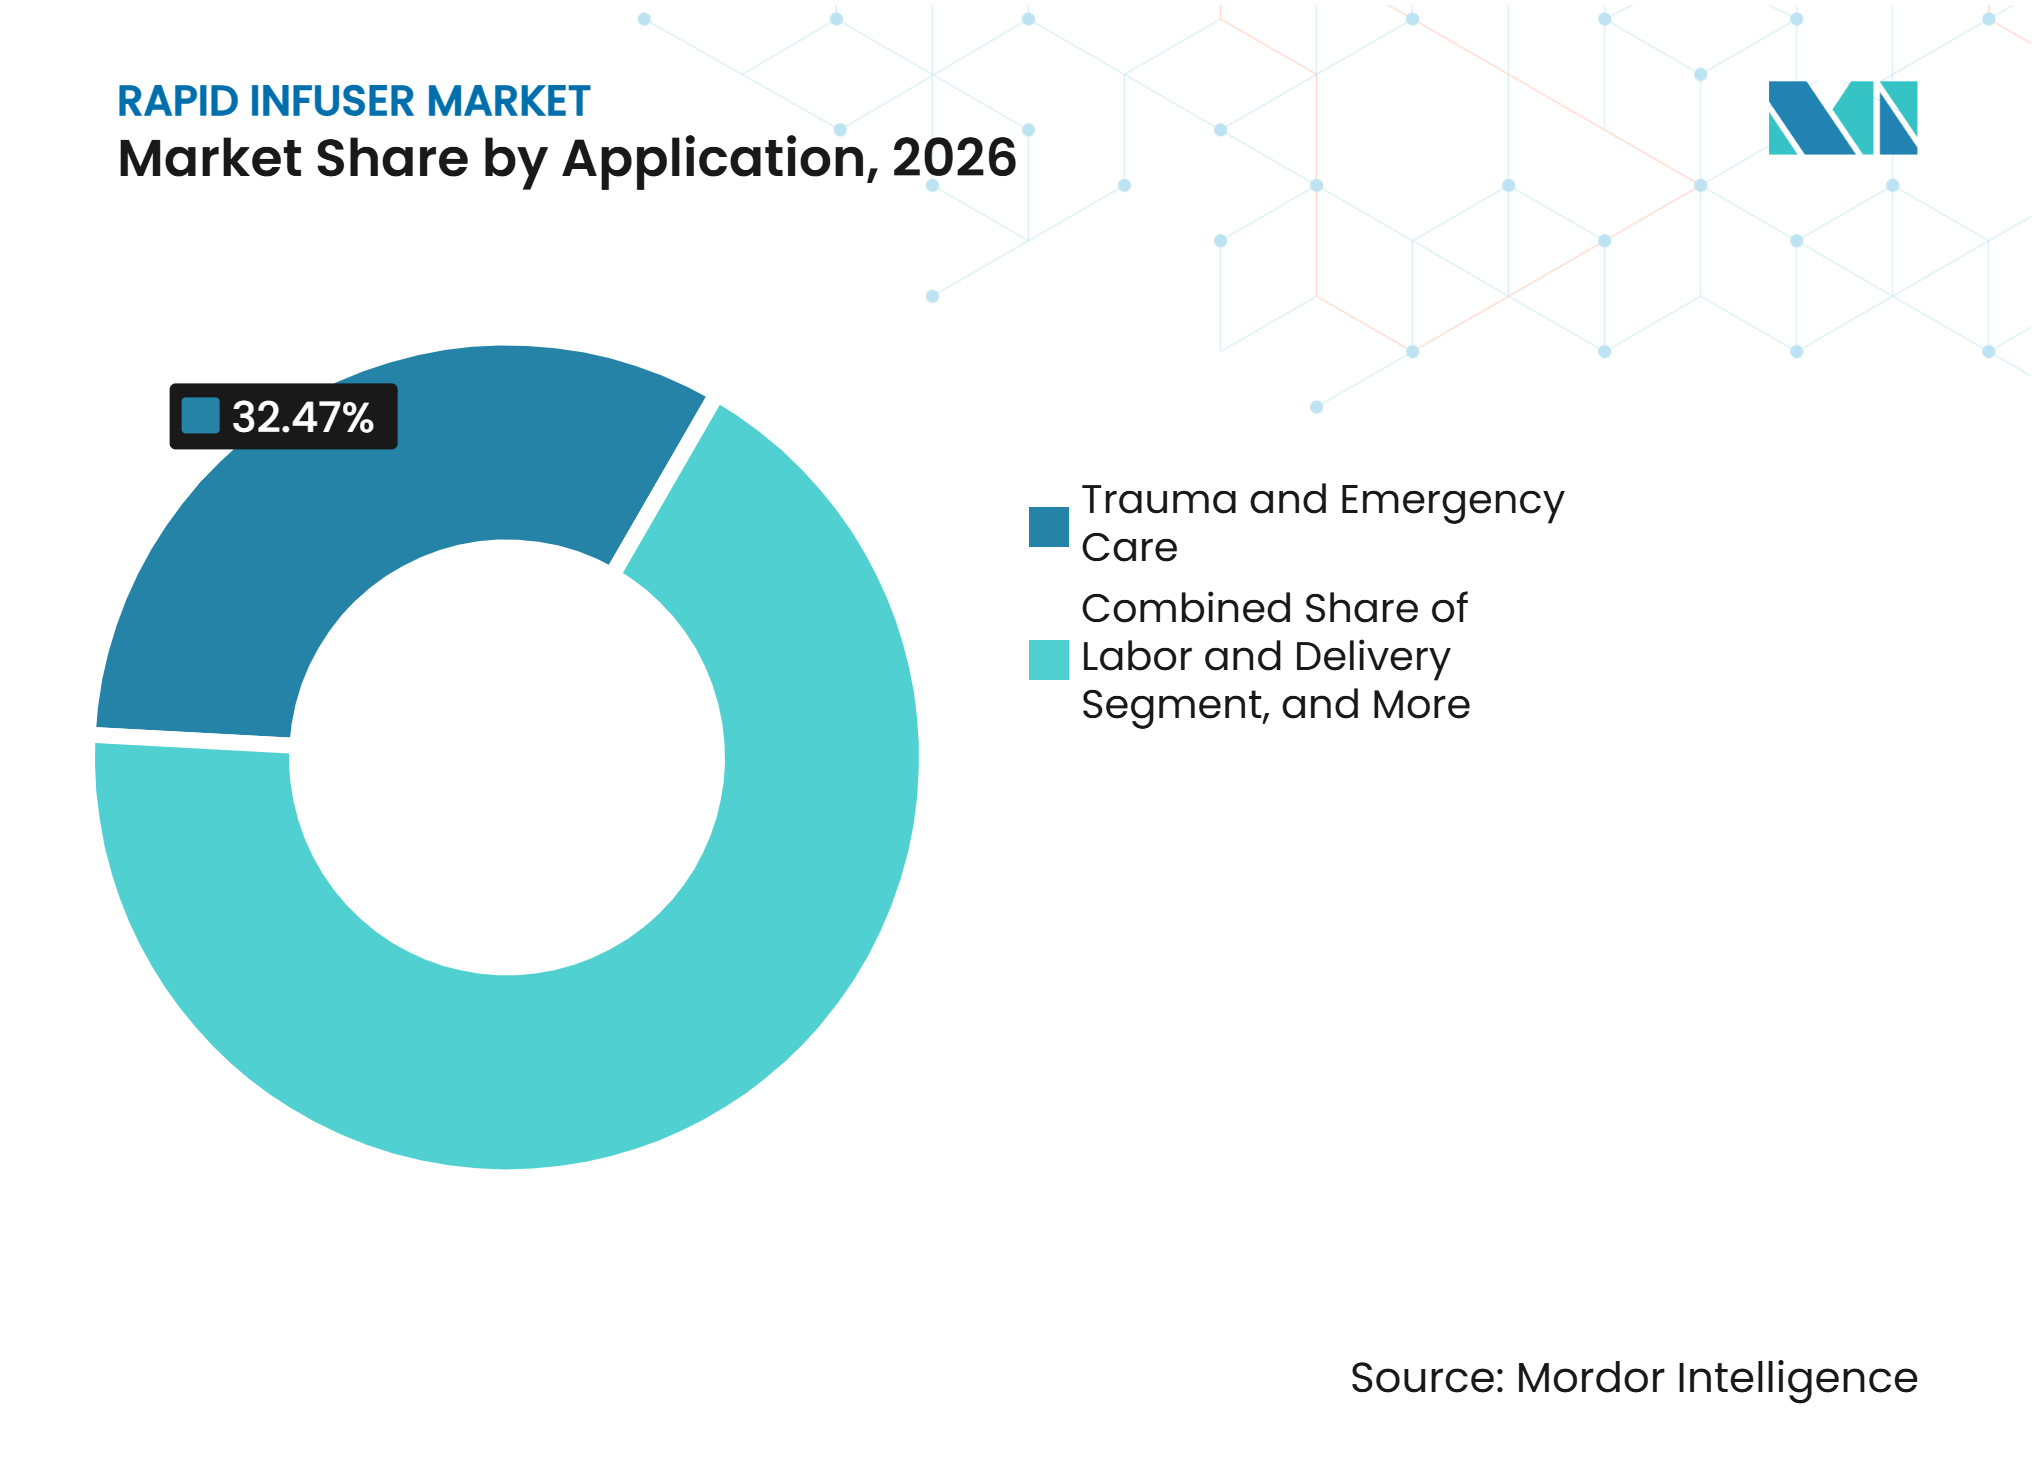
- Par application, la traumatologie et les soins d'urgence détenaient 32,47 % de la taille du marché des perfuseurs rapides en 2026, tandis que le travail et l'accouchement devraient croître à un CAGR de 8,21 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 46,38 % de la taille du marché des perfuseurs rapides en 2026, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 8,58 % jusqu'en 2032.
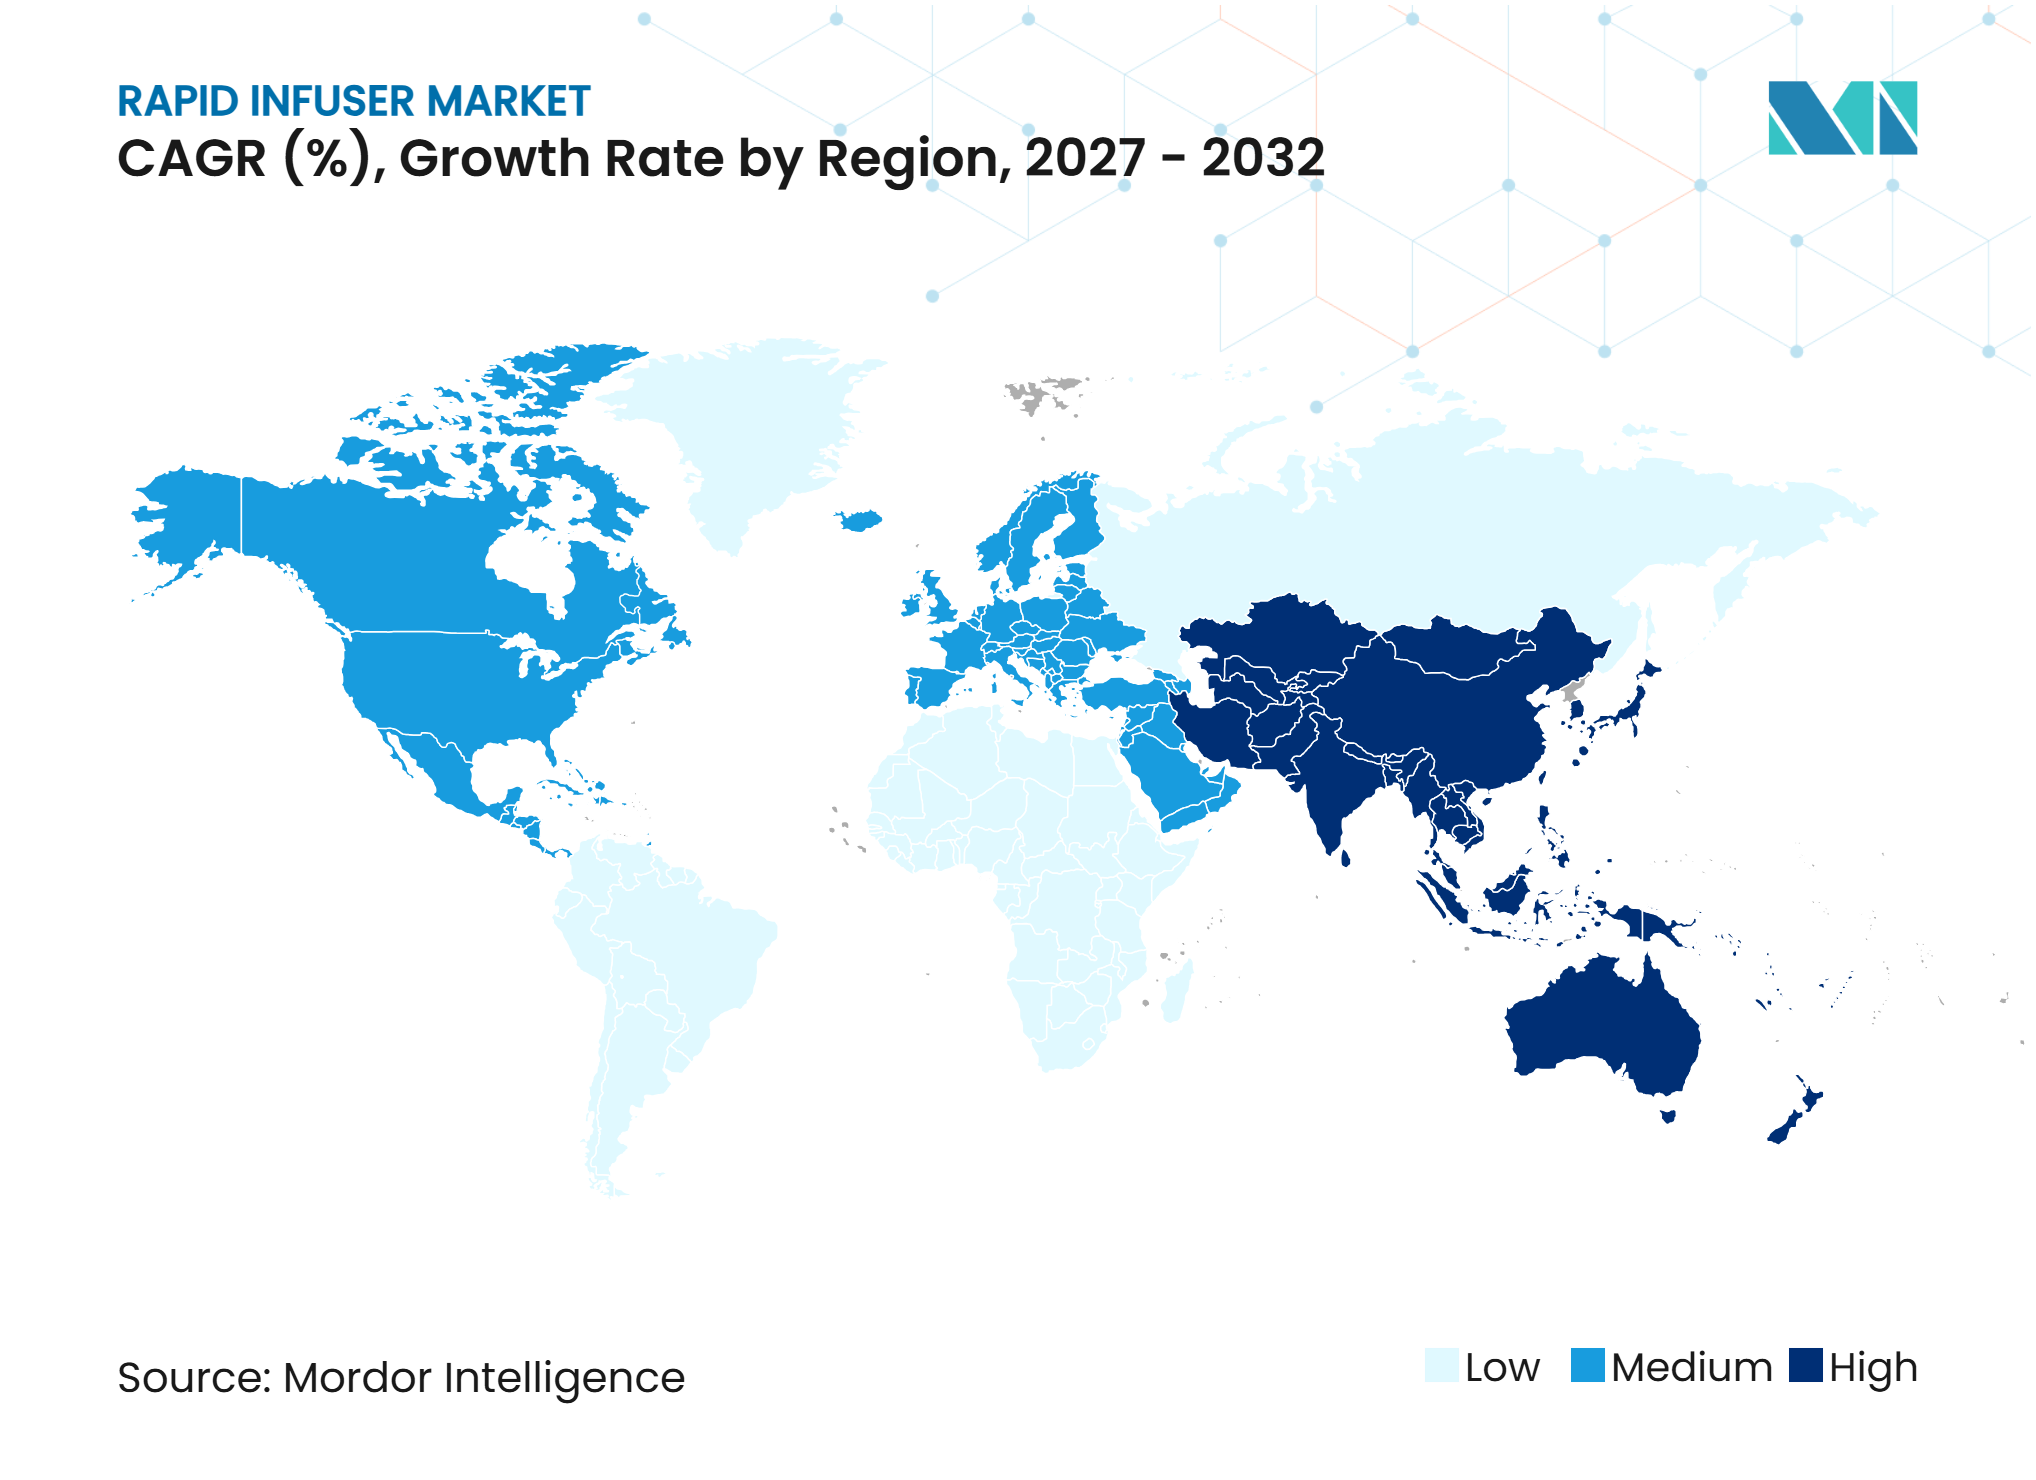
- Par géographie, l'Amérique du Nord détenait 37,48 % de la part du marché des perfuseurs rapides en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des perfuseurs rapides*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Augmentation des cas de traumatologie et d'urgence | +1.5% | Mondial, avec une intensité en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Nombre croissant de procédures chirurgicales complexes | +1.3% | Mondial, particulièrement en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Prévention de l'hypothermie périopératoire | +1.1% | Mondial | Moyen terme (2-4 ans) |
| Protocoles de gestion du sang des patients | +0.9% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Continuité des soins du point de blessure à la salle d'opération | +0.7% | Amérique du Nord, Europe et Moyen-Orient et Afrique touchés par les conflits | Court terme (≤ 2 ans) |
| Préférence pour les circuits de fluides sans aluminium | +0.5% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du volume des cas de traumatologie et d'urgence
La demande d'urgence liée aux blessures est un moteur durable pour le marché des perfuseurs rapides, car les hémorragies et les états de choc nécessitent un remplacement volumique rapide et contrôlé. ImageTrend a enregistré 2 317 428 interventions des services médicaux d'urgence liées à des blessures aux États-Unis en 2025, soit 18,6 % des activations, contre 17,9 % en 2023. L'évolution du profil des patients est également importante, car les patients traumatisés plus âgés peuvent nécessiter un contrôle précis de la température lors de la transfusion de sang et de liquides. En Californie, les visites aux urgences des centres de traumatologie ont augmenté de 114 % entre 2003 et 2023, avec une croissance substantielle dans les établissements de niveau III et IV. Cette utilisation plus large des établissements de traumatologie peut étendre la demande au-delà des grands centres universitaires vers les hôpitaux régionaux. Le marché des perfuseurs rapides bénéficie donc à la fois d'un volume de cas plus élevé et d'une distribution plus large des soins à haute acuité.
Nombre croissant de procédures chirurgicales complexes
Les procédures complexes migrent vers les centres de chirurgie ambulatoire, ce qui modifie le terrain de compétition du marché des perfuseurs rapides sans réduire la demande clinique. Les volumes de chirurgie rachidienne en centres de chirurgie ambulatoire aux États-Unis ont augmenté de près de 8 % par an entre 2021 et 2024, selon des données présentées par l'Académie américaine des chirurgiens orthopédiques. La Société américaine des chirurgiens plasticiens a rapporté que les procédures esthétiques ont augmenté de 7 % en 2025 et les procédures reconstructrices de 6 %. Une plus grande complexité procédurale accroît le besoin d'équipements capables de gérer la perfusion rapide de liquides et le réchauffement lorsque des risques de perte sanguine surviennent. Les établissements disposant de budgets d'investissement plus limités sont plus susceptibles d'évaluer des unités portables ou des chariots compacts que de grands systèmes conçus pour les grandes salles d'opération. Cela crée une opportunité pour les fournisseurs qui adaptent leurs prix, leur formation et leurs offres de service au contexte ambulatoire.
Accent mis sur la prévention de l'hypothermie périopératoire
Le réchauffement actif lors de l'administration de liquides en grand volume devient une exigence clinique de plus en plus définie sur le marché des perfuseurs rapides. Les recommandations de l'AORN placent la gestion continue de la température sur l'ensemble de la période périopératoire au cœur de la pratique infirmière.[1] Une étude publiée en 2025 dans le British Journal of Anesthesia a conclu que le réchauffement des liquides à au moins 37 °C à des débits élevés était important pour réduire les risques liés à l'hypothermie.[2] TSC Life a obtenu l'autorisation FDA 510(k) en 2025 pour son système Fluido AirGuard, qui offre jusqu'à 800 mL par minute et une détection automatique de l'air. Ces spécifications illustrent pourquoi les performances thermiques et la gestion de l'air sont devenus des points importants de différenciation des produits. Les hôpitaux peuvent utiliser cet axe clinique pour standardiser la sélection des équipements dans les salles d'opération, les salles de traumatologie et les unités de travail et d'accouchement.
Adoption des protocoles de gestion du sang des patients
La gestion du sang des patients élargit le rôle clinique des équipements de perfusion rapide dans les soins préopératoires, peropératoires et postopératoires. Une enquête de l'AABB auprès de 274 établissements dans 5 régions de l'Organisation mondiale de la Santé a révélé que 50,2 % des répondants nord-américains disposaient de programmes formels de gestion du sang des patients, contre 37,8 % en 2013. La même enquête a révélé que 61,7 % des répondants dispensaient une formation à la gestion du sang des patients.[3] Les recommandations de l'Organisation mondiale de la Santé proposent une approche en trois phases pour la mise en œuvre de la gestion du sang des patients dans différents contextes de ressources.[4] Des protocoles formels peuvent rendre plus visibles les besoins en sang, en liquides, en réchauffement et en surveillance lors des achats. Le marché des perfuseurs rapides peut en bénéficier lorsque les hôpitaux traduisent ces protocoles en parcours d'équipements standardisés.
Analyse de l'impact des freins du marché des perfuseurs rapides*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés d'acquisition et de maintenance des équipements | -1.0% | Mondial, avec la pression la plus forte en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Adoption limitée dans les établissements de santé de petite taille | -0.7% | Mondial, particulièrement en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie-Pacifique rurale | Long terme (≥ 4 ans) |
| Examen de la sécurité des dispositifs anciens et de la compatibilité des matériaux | -0.5% | Mondial, avec une intensité en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Dépendance aux sets jetables propriétaires et incompatibilité entre plateformes | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'acquisition et de maintenance des équipements
Le coût en capital constitue un obstacle matériel à une adoption plus rapide sur le marché des perfuseurs rapides, en particulier pour les petits prestataires et les systèmes de santé sensibles aux prix. Un avis de marché public du gouvernement britannique a répertorié un perfuseur rapide de sang et de liquides Belmont à 46 663 GBP, soit l'équivalent de 58 700 USD dans la version source. L'achat initial ne représente qu'une partie de l'engagement, car les établissements ont également besoin de formation, de maintenance et de sets jetables compatibles. Ces coûts peuvent être difficiles à absorber lorsque le remboursement est limité ou que les volumes de cas ne justifient pas un dispositif dédié. Les équipes d'achat font également face à une flexibilité limitée après avoir sélectionné une plateforme, car les sets jetables et les accessoires peuvent ne pas fonctionner sur des systèmes concurrents. Le marché des perfuseurs rapides devra proposer des options de financement, des systèmes à encombrement réduit et des conditions de service transparentes pour améliorer l'accès dans ces contextes.
Adoption limitée dans les établissements de santé de petite taille
L'utilisation des perfuseurs rapides reste concentrée dans les grands centres de traumatologie, les hôpitaux universitaires et les établissements chirurgicaux urbains. Une analyse publiée en 2025 dans les Annals of Surgery citée dans la version source a révélé que les centres de traumatologie de niveau I du quintile inférieur effectuaient en moyenne moins de 2 procédures de contrôle des hémorragies par mois. Une faible densité de procédures peut rendre difficile la justification d'un système dédié même lorsque le besoin clinique est présent. Les systèmes portables peuvent réduire les exigences en infrastructure car ils peuvent soutenir une administration plus rapide de liquides en préhospitalier sans alimentation électrique fixe. L'Organisation mondiale de la Santé fournit des recommandations de gestion du sang des patients pour différents contextes de ressources, mais ne prescrit pas d'équipements d'investissement ni de modèles d'achat. Cela laisse un vide politique et d'approvisionnement qui peut ralentir l'adoption dans les établissements ruraux et de soins secondaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes portables gagnent du terrain sur les plateformes sur chariot dominantesLes systèmes sur chariot détenaient 72,58 % de la part du marché des perfuseurs rapides en 2026, reflétant leur rôle établi dans les salles d'opération, les blocs chirurgicaux et les salles de traumatologie. Leur position repose sur une capacité de débit élevé et soutenu, un réchauffement intégré et des fonctions de sécurité adaptées à une infrastructure clinique fixe. TSC Life indique que le système Fluido AirGuard peut délivrer jusqu'à 800 mL par minute et utilise une détection automatique de l'air. Les accessoires maintiennent leur demande car ils sont liés au parc de systèmes installés et aux contrats de service associés. Cette structure soutient une demande récurrente pour les fournisseurs qui conservent des comptes hospitaliers à long terme.
Les systèmes portables devraient se développer à un CAGR de 7,24 % jusqu'en 2032, ce qui en fait la catégorie de produits à la croissance la plus rapide. Leur pertinence est la plus forte dans les soins préhospitaliers, la médecine militaire et les environnements éloignés où l'alimentation électrique fixe et les grands systèmes sur chariot sont moins pratiques. L'armée américaine a rapporté un exercice en 2025 au cours duquel la 173e Brigade aéroportée a utilisé des drones pour réduire les risques dans les missions de réapprovisionnement en sang. La proposition de valeur civile suit la même direction, car les équipes d'urgence ont besoin d'une perfusion de liquides fiable avant que les patients n'atteignent la salle d'opération. Les plateformes sur chariot et portables servent donc différents contextes de soins plutôt que de représenter un cycle de remplacement direct.


Par composant :
les sets jetables constituent une base de demande récurrenteLes systèmes de perfuseurs rapides détenaient 60,35 % du segment des composants en 2026, montrant que les équipements d'investissement restent au cœur de la croissance du parc installé. La vente d'équipements établit souvent une demande ultérieure pour des sets jetables compatibles, des services et des accessoires. Le Manchester University NHS Foundation Trust a attribué en 2025 un contrat pour des consommables de perfuseurs rapides d'une valeur de 126 642 GBP, soit l'équivalent de 159 000 USD dans la version source. Ce contrat illustre pourquoi les fournisseurs valorisent la traîne de consommables qui suit le déploiement d'un système. Il explique également pourquoi les équipes d'achat examinent le coût total sur la durée de vie plutôt que le seul prix d'achat du dispositif.
Les sets jetables et accessoires devraient croître à un CAGR de 7,69 % jusqu'en 2032. Les circuits de fluides à usage unique peuvent soutenir le contrle des infections, des performances validées et une préparation prévisible lors de procédures urgentes. QinFlow identifie une bobine en acier inoxydable et un circuit de fluides sans aluminium comme une caractéristique de sa plateforme Warrior. Les tests de compatibilité des matériaux et de biocompatibilité selon la norme ISO 10993 peuvent relever le seuil d'entrée pour les alternatives génériques. Les exigences du Règlement européen sur les dispositifs médicaux et de la procédure FDA 510(k) s'ajoutent à cette charge technique pour les fournisseurs entrant sur les marchés réglementés. La dépendance à la plateforme qui en résulte soutient les revenus des fabricants d'équipements d'origine, mais stimule également l'intérêt des hôpitaux pour l'interopérabilité.
Par application :
le travail et l'accouchement en croissance à partir d'une base traumatologique élevéeLa traumatologie et les soins d'urgence représentaient 32,47 % de la taille du marché des perfuseurs rapides en 2026. Le choc hémorragique crée un besoin immédiat de réanimation à haut débit, en particulier lorsque les risques de perte sanguine et d'hypothermie surviennent simultanément. Le besoin de réchauffement à des débits élevés est étayé par l'analyse in vitro de 2025 publiée dans le British Journal of Anesthesia. L'anesthésie et les soins chirurgicaux restent des utilisations établies, tandis que la demande en soins intensifs peut augmenter à mesure que les protocoles de gestion du sang des patients deviennent plus formels. Les autres applications spécialisées et de récupération contribuent à des volumes supplémentaires à mesure que davantage d'établissements standardisent leurs pratiques de perfusion de liquides en urgence.
Le travail et l'accouchement devraient croître à un CAGR de 8,21 % jusqu'en 2032. L'Organisation mondiale de la Santé a publié des recommandations consolidées sur l'hémorragie du post-partum en 2025, et la version source identifie la perfusion IV rapide de liquides dans les 15 minutes comme faisant partie du protocole de traitement MOTIVE. Une publication de 2025 dans The Lancet Global Health a rapporté que l'application précoce du protocole réduisait de 60 % les issues défavorables liées à l'hémorragie du post-partum. Les soins obstétricaux nécessitent à la fois un remplacement volumique rapide et une gestion de la température, car l'hypothermie peut aggraver la coagulopathie. Cela incite les fournisseurs à soutenir la formation spécifique à l'obstétrique et à fournir des preuves de performance.

Par utilisateur final :
les centres de chirurgie ambulatoire émergent comme le segment d'établissements à la croissance la plus rapideLes hôpitaux détenaient 46,38 % de la taille du marché des perfuseurs rapides en 2026. La concentration des centres de traumatologie, des programmes chirurgicaux complexes, des capacités de soins intensifs et des services de travail et d'accouchement soutient leur position. Les achats hospitaliers peuvent soutenir des équipements à plus haute capacité car ces sites gèrent fréquemment des cas à haute acuité. Les grands établissements sont également mieux positionnés pour maintenir un soutien en ingénierie biomédicale et un stock de consommables. Cela fait des hôpitaux le canal principal du parc installé pour les fabricants établis de perfuseurs rapides.
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 8,58 % jusqu'en 2032. Les centres de chirurgie ambulatoire certifiés Medicare totalisaient 6 299 en 2023, en hausse de 13 % par rapport à 2017, tandis que les paiements Medicare atteignaient 6,8 milliards USD dans les données sources. Le recours accru aux procédures rachidiennes, cardiovasculaires et orthopédiques en ambulatoire accroît la demande d'équipements capables de gérer les risques liés à la perfusion de liquides dans un environnement compact. Le secteur des perfuseurs rapides a l'opportunité d'adapter la conception des produits, la formation des opérateurs et la tarification à ces établissements. Les systèmes à encombrement réduit et aux flux de travail simples peuvent être mieux adaptés à l'usage ambulatoire que les grandes plateformes conçues pour les salles d'opération hospitalières.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 37,48 % de la part du marché des perfuseurs rapides en 2026. La région bénéficie d'un réseau de traumatologie dense, d'une large adoption de la gestion du sang des patients et de structures de remboursement qui soutiennent l'acquisition de dispositifs de soins critiques. Les volumes des urgences des centres de traumatologie en Californie ont augmenté de 114 % entre 2003 et 2023, avec une croissance s'étendant aux centres de niveau III et IV. Cela soutient la demande au-delà des plus grands établissements de niveau I. Les transfusions sanguines au sol ont augmenté de 5 % à 10 % des activations des services médicaux d'urgence entre 2023 et 2025. La procédure FDA 510(k) continue d'influencer l'itération des produits et l'accès au marché. Belmont Medical Technologies a nommé Brian Larkin directeur général en février 2026, reflétant une période active de développement de la stratégie commerciale et produit. La région combine donc une demande hospitalière établie avec une utilisation croissante de plateformes portables en préhospitalier.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,43 % jusqu'en 2032, le rythme régional le plus rapide sur le marché des perfuseurs rapides. La modernisation des soins de santé, le vieillissement des populations et des volumes chirurgicaux plus élevés soutiennent la demande dans les grandes économies. L'hôpital Qilu de l'Université du Shandong a émis en 2025 un avis de marché public avec un budget de 13,5 millions CNY pour un système de perfusion sous pression de sang et de liquides avec réchauffement, soit l'équivalent de 1,86 million USD dans la version source. Les exigences de la National Medical Products Administration influencent l'environnement des dispositifs en Chine, tandis que la Central Drugs Standard Control Organization de l'Inde façonne les attentes de conformité locales. Ces exigences peuvent favoriser les fabricants disposant de capacités de documentation et de traçabilité établies. La région présente également une grande diversité de capacités hospitalières, ce qui accroît la pertinence des produits à haute capacité et des produits portables. Les fournisseurs doivent équilibrer la demande des hôpitaux tertiaires haut de gamme avec les exigences d'accessibilité financière des établissements secondaires.
Europe, Moyen-Orient et Afrique, Amérique du Sud et Australie
L'Europe reste une base d'acheteurs majeure car les hôpitaux disposent d'une capacité chirurgicale établie et de systèmes d'approvisionnement formels. La conformité au Règlement européen sur les dispositifs médicaux reste un facteur important pour les fournisseurs de dispositifs et de consommables, en particulier lorsque le marquage CE et la documentation technique affectent l'accès au marché. Au Royaume-Uni, les avis de marché public gouvernementaux montrent des achats continus d'équipements et de consommables de perfusion rapide. Les marchés du Conseil de coopération du Golfe peuvent soutenir des achats d'équipements haut de gamme grâce à des programmes d'investissement dans les soins de santé, tandis que de nombreux établissements d'Afrique subsaharienne dépendent de dispositifs importés à moindre coût. Les budgets d'approvisionnement public contraignent la demande sud-américaine, bien que la croissance des hôpitaux privés et les protocoles d'hémorragie du post-partum puissent soutenir une adoption sélective. Le gouvernement australien et Baxter Healthcare Australia ont annoncé en 2025 un investissement de 40 millions AUD dans la fabrication locale de liquides IV, soit l'équivalent de 25,3 millions USD dans la version source. Cela renforce l'écosystème local d'approvisionnement en liquides IV qui soutient les procédures de perfusion rapide. Ces conditions variées exigent que les fournisseurs adaptent leur distribution, leur maintenance et leur tarification à chaque système de santé.
Paysage concurrentiel
Concentration du Marché
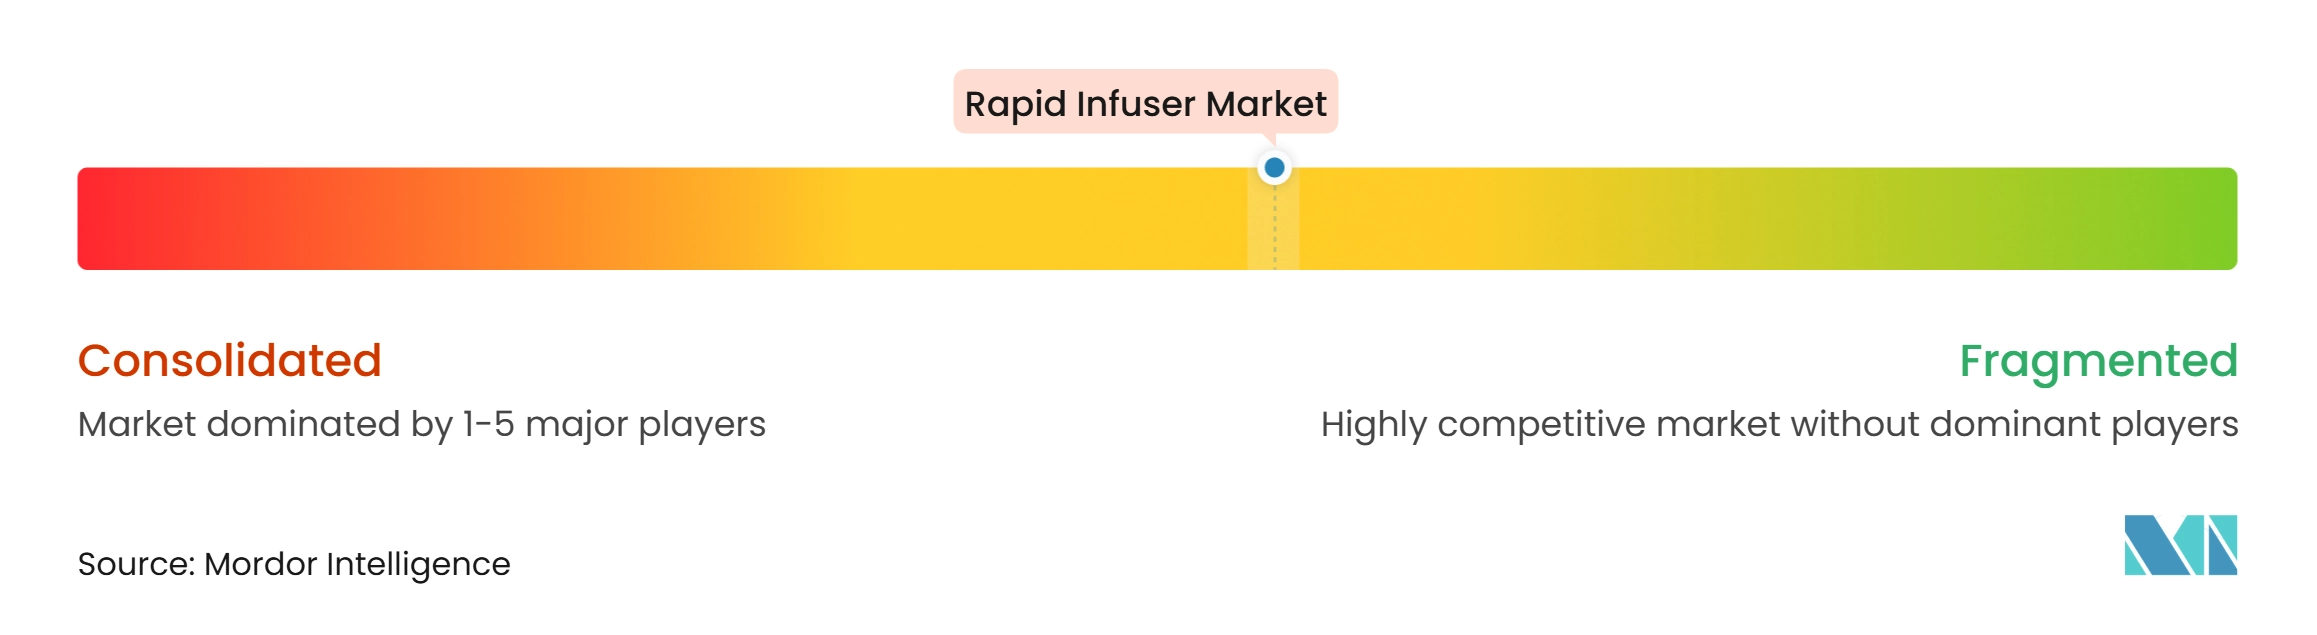
Le marché des perfuseurs rapides est modérément consolidé autour de fabricants spécialisés et de fournisseurs diversifiés de dispositifs médicaux. Belmont Medical Technologies, QinFlow et The Surgical Company International B.V. se font concurrence grâce à leur utilisation clinique établie, leurs performances produit et leurs relations de service. La plateforme RI-2 de Belmont utilise le chauffage par induction électromagnétique et dispose d'un parc installé significatif dans les réseaux d'approvisionnement hospitaliers. Les avis de marché public britanniques montrent également des achats continus de systèmes Belmont et de consommables associés. Les accords de service et de consommables à long terme génèrent des revenus récurrents pour les fournisseurs disposant de systèmes installés. Cette dynamique peut limiter la capacité d'un nouveau fournisseur à déloger un acteur en place sur la seule base du prix de l'équipement.
La différenciation des produits est centrée sur la gestion de l'air, les matériaux du circuit de fluides, les performances de réchauffement et la précision à haut débit. TSC Life a obtenu l'autorisation FDA 510(k) pour le système Fluido AirGuard en 2025, ajoutant au marché américain un système de réchauffement à haut débit avec détection automatique de l'air. QinFlow promeut un circuit de fluides sans aluminium dans sa plateforme Warrior, en réponse aux préoccupations de compatibilité des matériaux. ICU Medical a obtenu l'autorisation FDA 510(k) pour les pompes IV de précision Plum Solo et Plum Duo en avril 2025, avec une interopérabilité avec les dossiers médicaux électroniques via sa plateforme LifeShield. Ces systèmes de perfusion adjacents illustrent la demande de flux de travail connectés en soins critiques. Les fournisseurs qui combinent performance clinique et connectivité des données peuvent acquérir une position plus solide dans les grands systèmes de santé.
Les canaux de défense et préhospitaliers deviennent de plus en plus pertinents pour la concurrence sur le marché des perfuseurs rapides. L'exercice de réapprovisionnement en sang par drone de l'armée américaine en 2025 montre l'importance opérationnelle de la perfusion rapide de sang au plus près du point de blessure. Cela soutient la valeur des plateformes compactes pouvant fonctionner dans des environnements d'urgence militaires et civils. Les fabricants doivent également répondre aux préoccupations des hôpitaux concernant les sets jetables propriétaires et l'incompatibilité entre plateformes. Des portefeuilles réglementaires solides dans le cadre de la FDA et du Règlement européen sur les dispositifs médicaux peuvent protéger les acteurs en place tout en relevant les attentes pour les nouveaux entrants. Le tableau concurrentiel reste équilibré car aucun fournisseur dans la version source n'est présenté comme contrôlant chaque format de produit, contexte clinique et canal régional.
Leaders du secteur des perfuseurs rapides
-
410 Medical Inc.
-
Barkey GmbH & Co. KG
-
Biegler GmbH
-
ICU Medical Inc.
-
QinFlow Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des perfuseurs rapides Entreprises couvertes dans ce rapport
- 3M
- 410 Medical, Inc.
- Barkey
- Belmont Medical Technologies
- Biegler
- Enthermics Medical Systems
- Foshan Keewell Medical Technology Co. Ltd
- Geratherm Medical
- ICU Medical
- Life Warmer Inc.
- MEQU A/S
- Piramal Critical Care
- QinFlow Ltd
- Quality in Flow Ltd
- Sebel Medical Electronics Co. Ltd
- Sino Medical-Device Technology
- Stryker
- The Surgical Company International BV
- ThermoSens Medical
- Vyaire Medical
Développements industriels récents dans Marché des perfuseurs rapides
- Octobre 2026 : Fresenius Kabi a rejoint le programme Reserve de Vizient pour renforcer la sécurité d'approvisionnement en liquides IV critiques, offrant aux organisations de santé américaines un stock dédié basé aux États-Unis couvrant 13 produits de liquides IV critiques. Ce partenariat renforce l'attention du marché à la résilience de la chaîne d'approvisionnement pour les systèmes de perfusion de liquides à la suite des perturbations causées par l'ouragan Helene fin 2024.
- Septembre 2025 : TSC Life a obtenu l'autorisation FDA 510(k) américaine pour le système Fluido AirGuard, un réchauffeur de sang et de liquides IV à débit modéré à élevé capable de délivrer jusqu'à 800 mL/min, soit 48 L/h. Le système est doté d'une détection automatique de l'air et d'un clampeur de ligne IV pour prévenir l'embolie gazeuse liée au dégazage.
- Septembre 2025 : ICU Medical a obtenu une nouvelle autorisation FDA 510(k) pour le portefeuille Clave de connecteurs IV sans aiguille, avec une nouvelle allégation d'étiquetage citant un risque relatif 19 % plus faible d'infection du sang associée aux cathéters centraux dans les hôpitaux de soins aigus à forte utilisation de Clave, unifiant MicroClave, NanoClave et Clave Neutron sous une seule soumission réglementaire.
Périmètre du rapport mondial sur le marché des perfuseurs rapides
Selon le périmètre du rapport, un perfuseur rapide est un dispositif médical spécialisé conçu pour administrer rapidement de grands volumes de sang, de produits sanguins et de liquides intraveineux à des patients souffrant d'une perte sanguine sévère, d'un état de choc ou d'une maladie critique. Ces systèmes intègrent souvent une technologie de réchauffement des liquides pour prévenir l'hypothermie lors des transfusions et de la réanimation d'urgence. Les perfuseurs rapides sont couramment utilisés dans les centres de traumatologie, les salles d'opération, les unités de soins intensifs et les urgences obstétricales pour soutenir une stabilisation hémodynamique rapide.
Le marché des perfuseurs rapides est segmenté par type de produit, composant, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en systèmes de perfusion rapide sur chariot, systèmes de perfusion rapide portables et accessoires. Par composant, le marché est segmenté en systèmes de perfuseurs rapides et sets jetables et accessoires. Par application, le marché est segmenté en traumatologie et soins d'urgence, anesthésie, soins chirurgicaux, travail et accouchement, soins intensifs et autres. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, cliniques spécialisées et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances du marché pour 17 pays dans les principales régions du monde. Le rapport propose la valeur du marché (en USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Systèmes de perfusion rapide sur chariot |
| Systèmes de perfusion rapide portables |
| Accessoires |
| Systèmes de perfuseurs rapides |
| Sets jetables et accessoires |
| Traumatologie et soins d'urgence |
| Anesthésie |
| Soins chirurgicaux |
| Travail et accouchement |
| Soins intensifs |
| Autres |
| Hôpitaux |
| Centres de chirurgie ambulatoire (CCA) |
| Cliniques spécialisées |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Systèmes de perfusion rapide sur chariot | |
| Systèmes de perfusion rapide portables | ||
| Accessoires | ||
| Par composant | Systèmes de perfuseurs rapides | |
| Sets jetables et accessoires | ||
| Par application | Traumatologie et soins d'urgence | |
| Anesthésie | ||
| Soins chirurgicaux | ||
| Travail et accouchement | ||
| Soins intensifs | ||
| Autres | ||
| Par utilisateur final | Hôpitaux | |
| Centres de chirurgie ambulatoire (CCA) | ||
| Cliniques spécialisées | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du secteur des perfuseurs rapides d'ici 2032 ?
Le marché des perfuseurs rapides devrait atteindre 1,78 milliard USD d'ici 2032, progressant à un CAGR de 6,72 % à partir de 2027.
Quel format de produit de perfuseur rapide détient la plus grande part ?
Les systèmes sur chariot détiennent la plus grande part de produit à 72,58 % en 2026, car ils sont largement utilisés dans les salles d'opération et les salles de traumatologie.
Quelle application devrait connaître la croissance la plus rapide pour les dispositifs de perfusion rapide ?
Le travail et l'accouchement devraient croître à un CAGR de 8,21 % jusqu'en 2032, soutenus par les protocoles d'hémorragie du post-partum et les besoins en perfusion rapide de liquides.
Pourquoi les centres de chirurgie ambulatoire sont-ils pertinents pour les fournisseurs de perfusion rapide ?
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 8,58 % jusqu'en 2032, car des procédures ambulatoires plus complexes créent une demande d'équipements compacts de gestion des liquides.
Quelle région devrait connaître la croissance la plus rapide pour les équipements de perfusion rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,43 % jusqu'en 2032, soutenue par la modernisation des soins de santé, la demande chirurgicale et le vieillissement des populations.
Qu'est-ce qui limite l'adoption plus large des systèmes de perfuseurs rapides ?
Les coûts élevés d'équipement et de maintenance, les faibles volumes de procédures dans les petits établissements et les exigences en sets jetables propriétaires peuvent limiter l'adoption.