
Marktgröße und Marktanteil im Rapid-Infuser-Markt
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
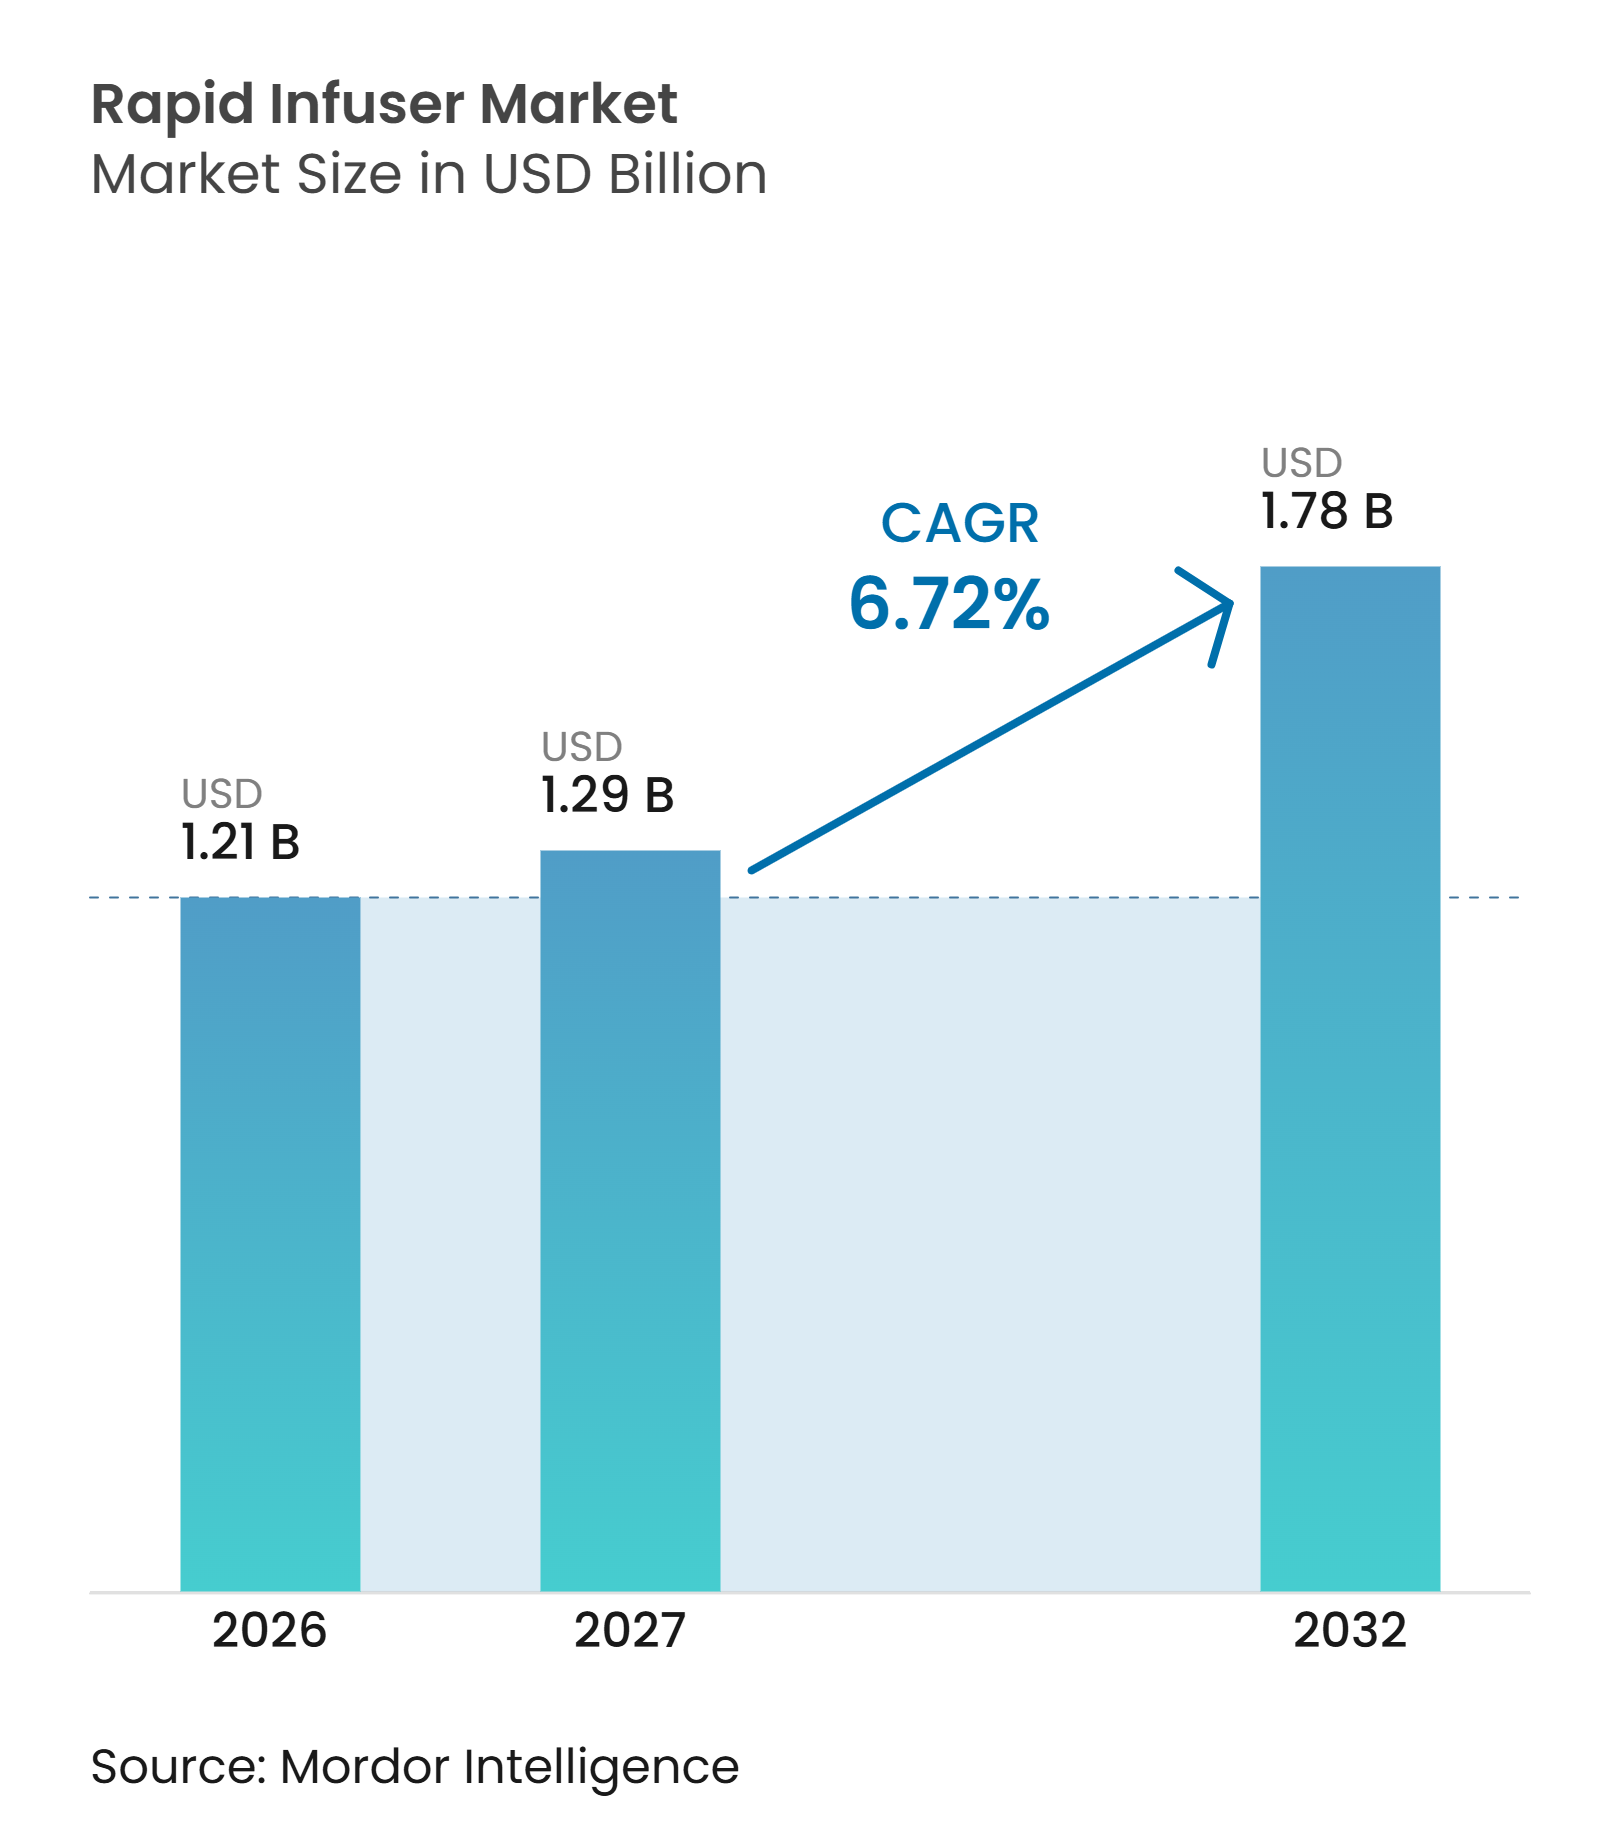
| Marktgröße (2027) | 1.29 Milliarden US-Dollar |
| Marktgröße (2032) | 1.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Rapid-Infuser-Marktes von Mordor Intelligence
Die Marktgröße des Rapid-Infuser-Marktes soll von 1,21 Milliarden USD im Jahr 2026 auf 1,29 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 6,72 % im Zeitraum 2027–2032 einen Wert von 1,78 Milliarden USD erreichen.
Der Markt für Rapid Infuser wird durch den Bedarf an einer schnellen Ersetzung von Blut und Flüssigkeiten bei der Traumaversorgung, komplexen chirurgischen Eingriffen und geburtshilflichen Notfällen gestützt. Klinische Protokolle verknüpfen die Verabreichung großer Flüssigkeitsmengen zunehmend mit aktiver Erwärmung und Luftmanagement, was Systeme begünstigt, die Liefergeschwindigkeit mit Patientensicherheitsfunktionen kombinieren. Programme zum Patientenblutmanagement machen die Blut- und Flüssigkeitsverabreichung zu einem formaleren Bestandteil von Versorgungspfaden und erweitern die adressierbare Basis in Krankenhäusern und chirurgischen Einrichtungen. Die Beschaffung entwickelt sich in zwei Richtungen: Krankenhäuser behalten die Nachfrage nach Hochkapazitäts-Trolley-Systemen bei, während Rettungsdienste, militärische Nutzer und ambulante Zentren kompakte Geräte suchen. Der Markt für Rapid Infuser steht auch vor einer praktischen Einschränkung, da Geräte, Wartung und proprietäre Einwegsets für Einrichtungen mit begrenzten Budgets hohe Lebenszykluskosten verursachen können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten trolleygebundene Systeme im Jahr 2026 einen Marktanteil von 72,58 % am Rapid-Infuser-Markt, während tragbare Systeme bis 2032 voraussichtlich mit einer CAGR von 7,24 % wachsen werden.
- Nach Komponente hielten Rapid-Infuser-Systeme im Jahr 2026 einen Marktanteil von 60,35 % am Rapid-Infuser-Markt, während Einwegsets und Zubehör bis 2032 voraussichtlich mit einer CAGR von 7,69 % wachsen werden.
- Nach Anwendung entfiel auf Trauma und Notfallversorgung im Jahr 2026 ein Anteil von 32,47 % am Rapid-Infuser-Markt, während der Bereich Geburt und Entbindung bis 2032 voraussichtlich mit einer CAGR von 8,21 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 46,38 % am Rapid-Infuser-Markt, während ambulante chirurgische Zentren bis 2032 voraussichtlich mit einer CAGR von 8,58 % wachsen werden.
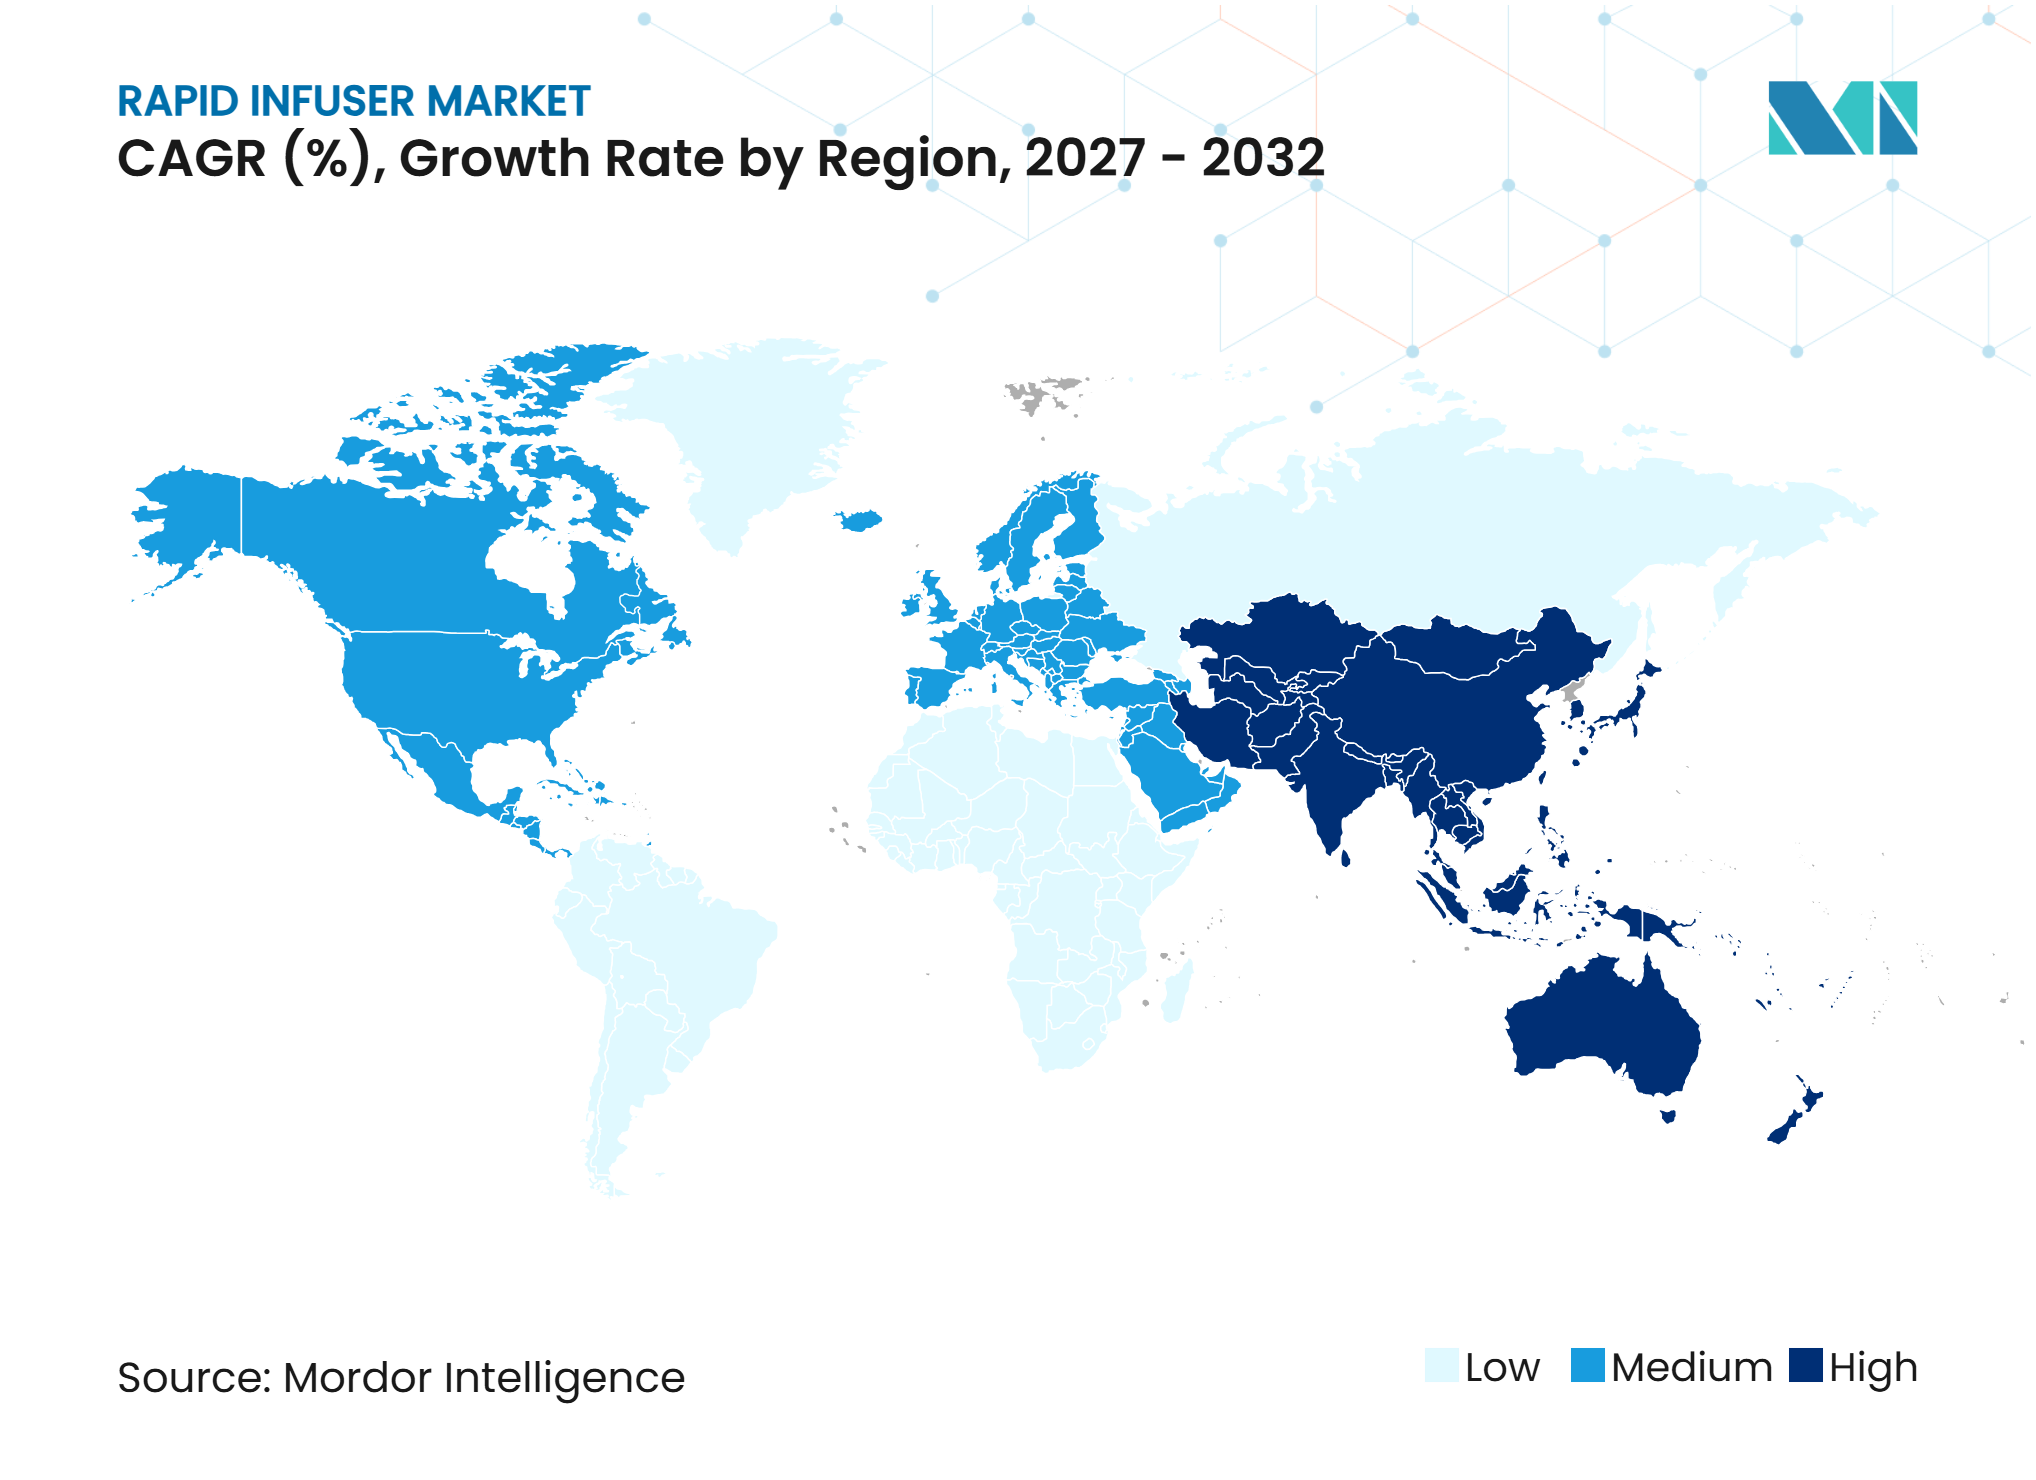
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,48 % am Rapid-Infuser-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 9,43 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Rapid-Infuser-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Anzahl von Trauma- und Notfallfällen | +1.5% | Global, mit Schwerpunkt in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Anzahl komplexer chirurgischer Eingriffe | +1.3% | Global, insbesondere Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Prävention perioperativer Hypothermie | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Protokolle zum Patientenblutmanagement | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Versorgung vom Verletzungsort bis zum Operationssaal | +0.7% | Nordamerika, Europa und konfliktbetroffener Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Präferenz für aluminiumfreie Flüssigkeitswege | +0.5% | Global, mit frühen Gewinnen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anzahl von Trauma- und Notfallfällen
Die verletzungsbedingte Notfallnachfrage ist ein dauerhafter Treiber für den Rapid-Infuser-Markt, da Blutungen und Schock eine schnelle, kontrollierte Volumenersetzung erfordern. ImageTrend verzeichnete im Jahr 2025 in den Vereinigten Staaten 2.317.428 verletzungsbedingte Einsätze des Rettungsdienstes, was 18,6 % der Aktivierungen entspricht, verglichen mit 17,9 % im Jahr 2023. Auch die veränderte Patientenzusammensetzung spielt eine Rolle, da ältere Traumapatienten bei der Verabreichung von Blut und Flüssigkeiten eine sorgfältige Temperaturkontrolle erfordern können. In Kalifornien stiegen die Notaufnahmebesuche in Traumazentren zwischen 2003 und 2023 um 114 %, mit erheblichem Wachstum in Einrichtungen der Stufe III und IV. Diese breitere Nutzung von Traumaeinrichtungen kann die Nachfrage über die größten akademischen Zentren hinaus auf regionale Krankenhäuser ausweiten. Der Rapid-Infuser-Markt profitiert daher sowohl von einem höheren Fallvolumen als auch von einer breiteren Verteilung der Hochakutversorgung.
Wachsende Anzahl komplexer chirurgischer Eingriffe
Komplexe Eingriffe verlagern sich in ambulante chirurgische Zentren, was den Wettbewerbsbereich des Rapid-Infuser-Marktes verändert, ohne die klinische Nachfrage zu reduzieren. Das Volumen der Wirbelsäulenchirurgie in ambulanten chirurgischen Zentren in den USA wuchs zwischen 2021 und 2024 auf Basis von Daten der American Academy of Orthopedic Surgeons jährlich um fast 8 %. Die American Society of Plastic Surgeons berichtete, dass kosmetische Eingriffe im Jahr 2025 um 7 % und rekonstruktive Eingriffe um 6 % zunahmen. Eine größere Eingriffsvielfalt erhöht den Bedarf an Geräten, die bei auftretenden Blutungsrisiken eine schnelle Flüssigkeitszufuhr und Erwärmung bewältigen können. Einrichtungen mit kleineren Investitionsbudgets werden eher tragbare oder platzsparende Trolley-Einheiten als große Systeme für große Operationssäle in Betracht ziehen. Dies eröffnet Lieferanten, die Preisgestaltung, Schulung und Servicepakete auf das ambulante Umfeld abstimmen, neue Möglichkeiten.
Fokus auf Prävention perioperativer Hypothermie
Die aktive Erwärmung bei der Verabreichung großer Flüssigkeitsmengen wird im Rapid-Infuser-Markt zu einer klar definierten klinischen Anforderung. Die AORN-Leitlinien verankern das kontinuierliche Temperaturmanagement über den gesamten perioperativen Zeitraum als Kernbestandteil der Pflegepraxis.[1] Eine Studie im British Journal of Anaesthesia aus dem Jahr 2025 ergab, dass die Erwärmung von Flüssigkeiten auf mindestens 37 °C bei hohen Durchflussraten wichtig ist, um hypothermiebedingte Risiken zu reduzieren.[2] TSC Life erhielt 2025 die FDA-510(k)-Zulassung für sein Fluido AirGuard System, das bis zu 800 mL pro Minute und eine automatische Lufterkennung bietet. Diese Spezifikationen zeigen, warum Temperaturleistung und Luftmanagement zu wichtigen Produktdifferenzierungsmerkmalen geworden sind. Krankenhäuser können diesen klinischen Fokus nutzen, um die Geräteauswahl in Operationssälen, Traumabereichen sowie Geburts- und Entbindungsstationen zu standardisieren.
Einführung von Protokollen zum Patientenblutmanagement
Das Patientenblutmanagement erweitert die klinische Rolle von Schnellinfusionsgeräten in der prä-, intra- und postoperativen Versorgung. Eine AABB-Umfrage unter 274 Einrichtungen in 5 Regionen der Weltgesundheitsorganisation ergab, dass 50,2 % der nordamerikanischen Befragten über formale Patientenblutmanagement-Programme verfügten, verglichen mit 37,8 % im Jahr 2013. Dieselbe Umfrage ergab, dass 61,7 % der Befragten Schulungen zum Patientenblutmanagement anboten.[3] Die Leitlinien der Weltgesundheitsorganisation bieten einen dreiphasigen Ansatz zur Implementierung des Patientenblutmanagements in verschiedenen Ressourcenumgebungen.[4] Formale Protokolle können die Anforderungen an Blut, Flüssigkeiten, Erwärmung und Überwachung bei der Beschaffung sichtbarer machen. Der Rapid-Infuser-Markt kann davon profitieren, wenn Krankenhäuser diese Protokolle in standardisierte Gerätepfade übersetzen.
Analyse der Hemmnisse im Rapid-Infuser-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Wartungskosten für Geräte | -1.0% | Global, mit dem höchsten Druck in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Einführung in kleineren Gesundheitseinrichtungen | -0.7% | Global, insbesondere Südamerika, Naher Osten und Afrika sowie ländlicher Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Überprüfung der Sicherheit von Altgeräten und Materialverträglichkeit | -0.5% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bindung an Einwegsets und plattformübergreifende Inkompatibilität | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Wartungskosten für Geräte
Die Investitionskosten sind eine wesentliche Barriere für eine schnellere Einführung im Rapid-Infuser-Markt, insbesondere für kleinere Anbieter und preissensible Gesundheitssysteme. Eine britische Regierungsausschreibung listete einen Belmont-Schnellinfuser für Blut und Flüssigkeiten zu einem Preis von 46.663 GBP auf, was im Quellentwurf einem Gegenwert von 58.700 USD entspricht. Der Erstkauf ist nur ein Teil der Verpflichtung, da Einrichtungen auch Schulungen, Wartung und kompatible Einwegsets benötigen. Diese Kosten können schwer zu absorbieren sein, wenn die Erstattung eingeschränkt ist oder das Fallvolumen kein dediziertes Gerät rechtfertigt. Beschaffungsteams stehen nach der Auswahl einer Plattform auch vor begrenzter Flexibilität, da Einwegsets und Zubehör möglicherweise nicht mit konkurrierenden Systemen kompatibel sind. Der Rapid-Infuser-Markt wird Finanzierungsoptionen, Systeme mit geringerem Platzbedarf und transparente Servicebedingungen benötigen, um den Zugang in diesen Umgebungen zu verbessern.
Begrenzte Einführung in kleineren Gesundheitseinrichtungen
Die Nutzung von Rapid Infusern konzentriert sich weiterhin auf große Traumazentren, Lehrkrankenhäuser und städtische chirurgische Einrichtungen. Eine im Quellentwurf zitierte Analyse der Annals of Surgery aus dem Jahr 2025 ergab, dass Traumazentren der Stufe I im untersten Quintil durchschnittlich weniger als 2 Blutungskontrolleingriffe pro Monat durchführten. Eine geringe Eingriffsdichte kann die Rechtfertigung eines dedizierten Systems erschweren, selbst wenn ein klinischer Bedarf besteht. Tragbare Systeme können den Infrastrukturbedarf reduzieren, da sie eine schnellere präklinische Flüssigkeitsgabe ohne feste Stromversorgung unterstützen können. Die Weltgesundheitsorganisation stellt Leitlinien zum Patientenblutmanagement für verschiedene Ressourcenumgebungen bereit, schreibt jedoch keine Investitionsgüter oder Beschaffungsmodelle vor. Dies hinterlässt eine politische und beschaffungsbezogene Lücke, die die Einführung in ländlichen und sekundären Versorgungseinrichtungen verlangsamen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
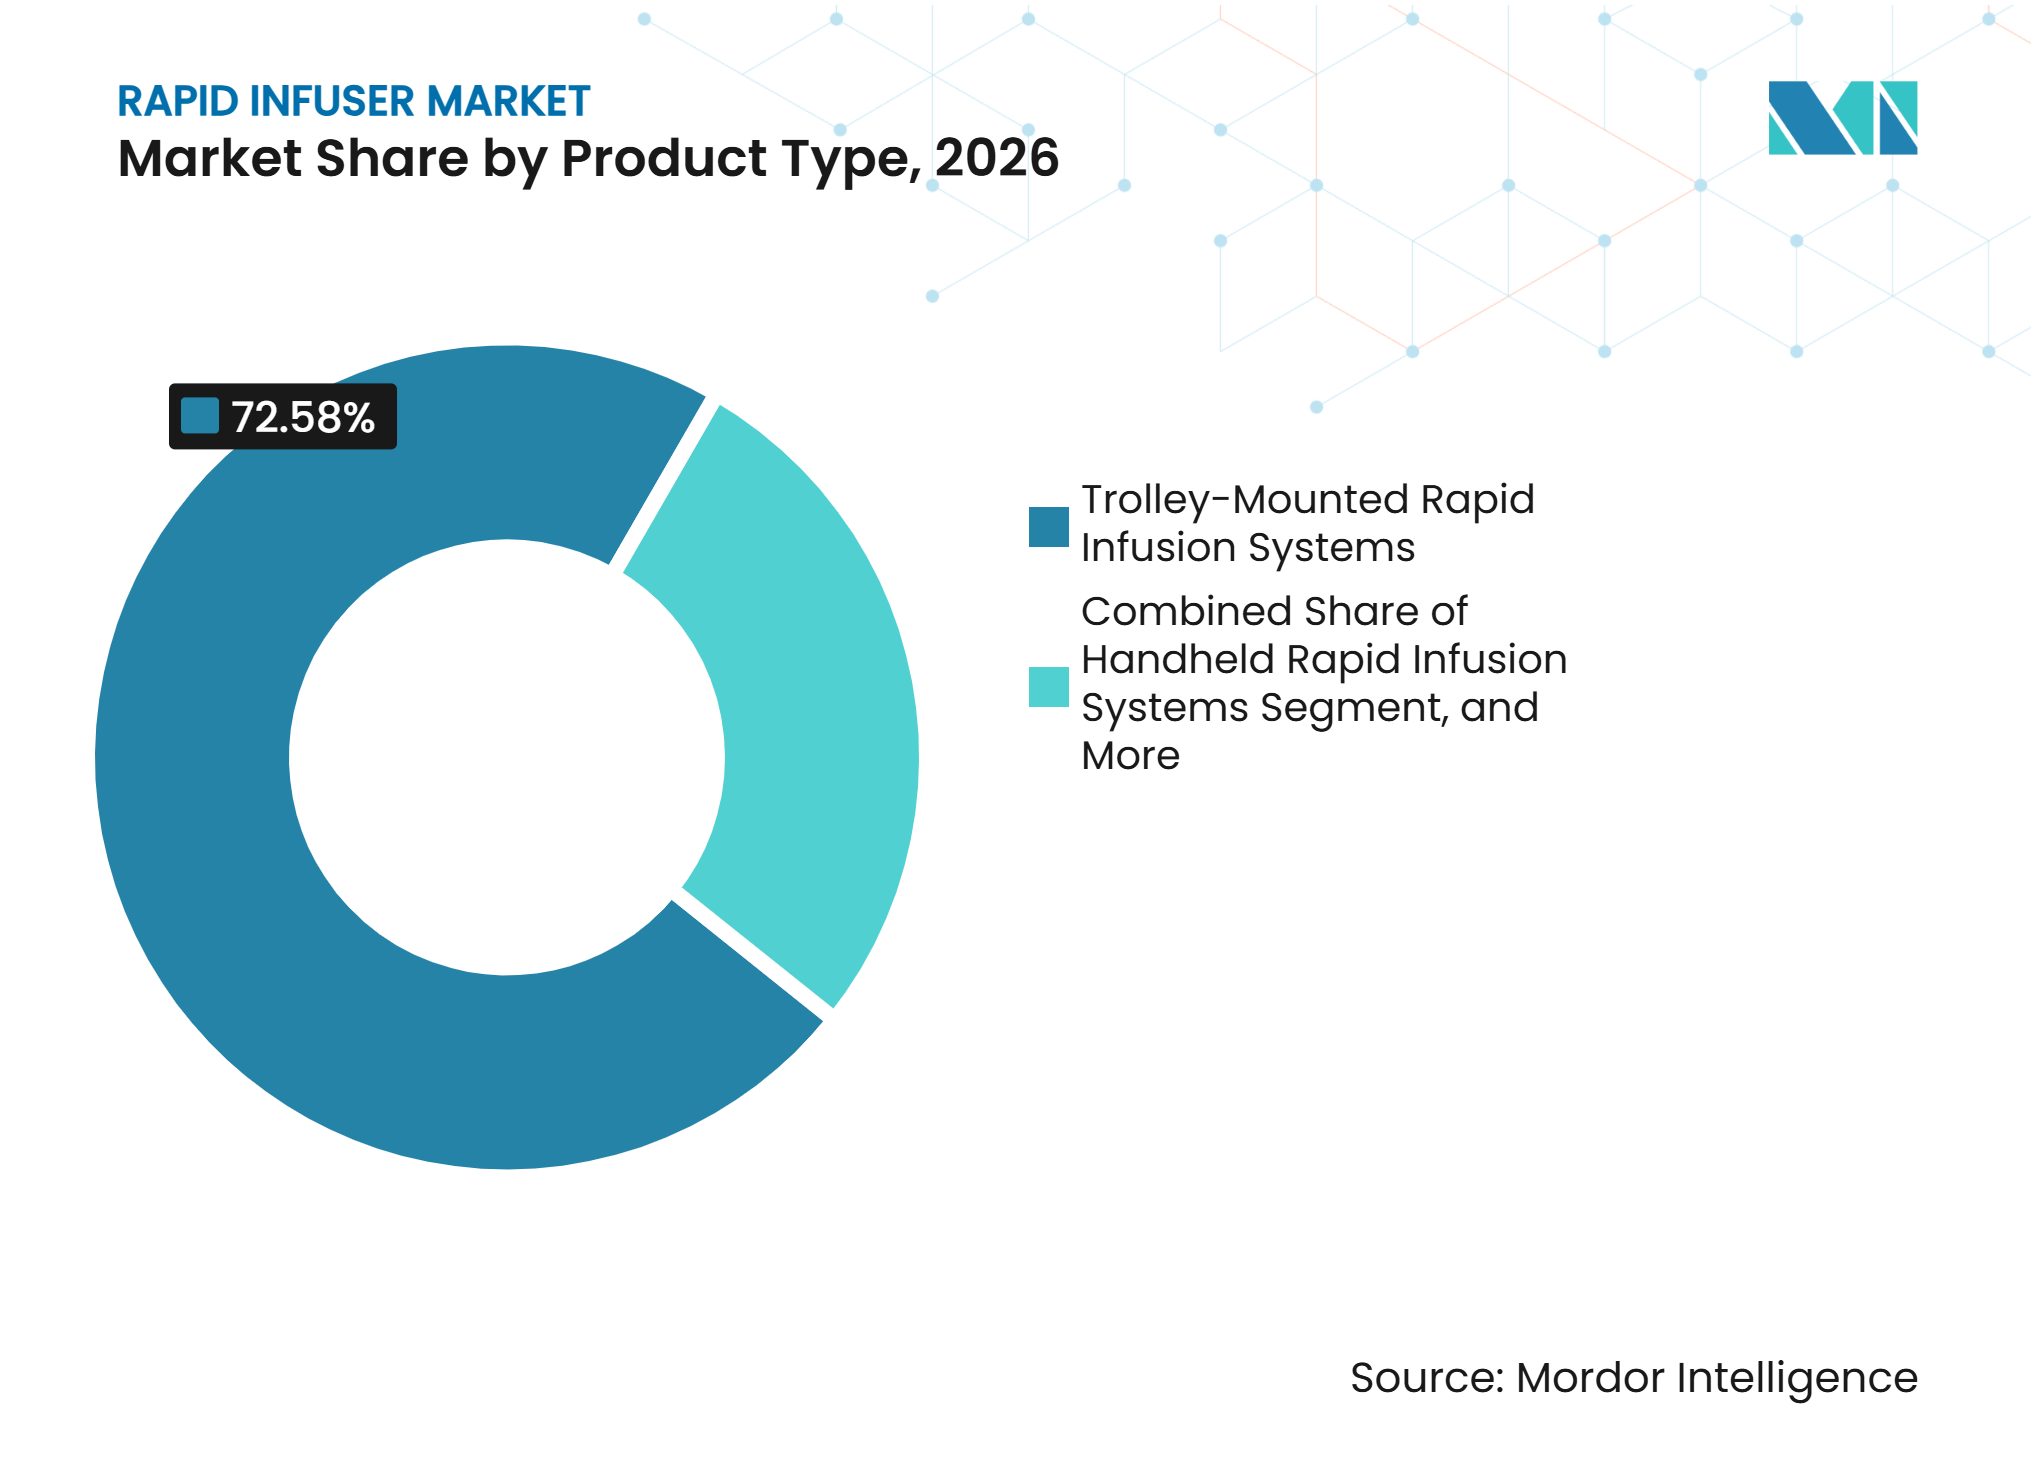
Tragbare Systeme gewinnen gegenüber dominanten Trolley-Plattformen an BodenTrolleygebundene Systeme hielten im Jahr 2026 einen Marktanteil von 72,58 % am Rapid-Infuser-Markt, was ihre etablierte Rolle in Operationssälen, chirurgischen Bereichen und Traumabereichen widerspiegelt. Ihre Position beruht auf hoher anhaltender Durchflusskapazität, integrierter Erwärmung und Sicherheitsfunktionen, die für eine feste klinische Infrastruktur geeignet sind. TSC Life gibt an, dass das Fluido AirGuard System bis zu 800 mL pro Minute liefern und eine automatische Lufterkennung nutzen kann. Zubehör behält seine Nachfrage, da es mit dem installierten Systembestand und den damit verbundenen Servicevereinbarungen verknüpft ist. Diese Struktur unterstützt eine wiederkehrende Nachfrage für Lieferanten, die langfristige Krankenhauskonten halten.
Tragbare Systeme werden bis 2032 voraussichtlich mit einer CAGR von 7,24 % wachsen und sind damit die am schnellsten wachsende Produktkategorie. Ihre Relevanz ist am stärksten in der präklinischen Versorgung, der Militärmedizin und abgelegenen Umgebungen, in denen feste Stromversorgung und große Trolley-Systeme weniger praktikabel sind. Die US-Armee berichtete von einer Übung im Jahr 2025, bei der die 173rd Airborne Brigade Drohnen einsetzte, um das Risiko bei Blutversorgungsmissionen zu reduzieren. Der zivile Mehrwert folgt der gleichen Richtung, da Notfallteams eine zuverlässige Flüssigkeitszufuhr benötigen, bevor Patienten den Operationssaal erreichen. Trolley- und tragbare Plattformen bedienen daher unterschiedliche Versorgungsumgebungen und stellen keinen direkten Ersatzzyklus dar.


Nach Komponente:
Einwegsets bauen eine wiederkehrende Nachfragebasis aufRapid-Infuser-Systeme hielten im Jahr 2026 einen Anteil von 60,35 % am Komponentensegment, was zeigt, dass Investitionsgüter weiterhin zentral für das Wachstum der installierten Basis sind. Der Geräteverkauf begründet häufig die spätere Nachfrage nach kompatiblen Einwegsets, Service und Zubehör. Das Manchester University NHS Foundation Trust vergab 2025 einen Auftrag für Rapid-Infuser-Verbrauchsmaterialien im Wert von 126.642 GBP, was im Quellentwurf einem Gegenwert von 159.000 USD entspricht. Der Auftrag veranschaulicht, warum Lieferanten den Verbrauchsmaterialnachzug nach der Platzierung eines Systems schätzen. Er erklärt auch, warum Beschaffungsteams die Lebenszykluskosten und nicht nur den Gerätepreis prüfen.
Einwegsets und Zubehör werden bis 2032 voraussichtlich mit einer CAGR von 7,69 % wachsen. Einwegige Flüssigkeitswege können Infektionskontrolle, validierte Leistung und vorhersehbare Einrichtung bei dringenden Eingriffen unterstützen. QinFlow identifiziert eine Edelstahlspule und einen aluminiumfreien Flüssigkeitsweg als Merkmal seiner Warrior-Plattform. Materialverträglichkeits- und Biokompatibilitätsprüfungen gemäß ISO 10993 können die Einstiegshürde für Generika-Alternativen erhöhen. Die EU-Medizinprodukteverordnung und die FDA-510(k)-Anforderungen erhöhen diese technische Belastung für Lieferanten, die in regulierte Märkte eintreten. Die daraus resultierende Plattformabhängigkeit unterstützt OEM-Einnahmen, treibt aber auch das Interesse der Krankenhäuser an Interoperabilität an.
Nach Anwendung:
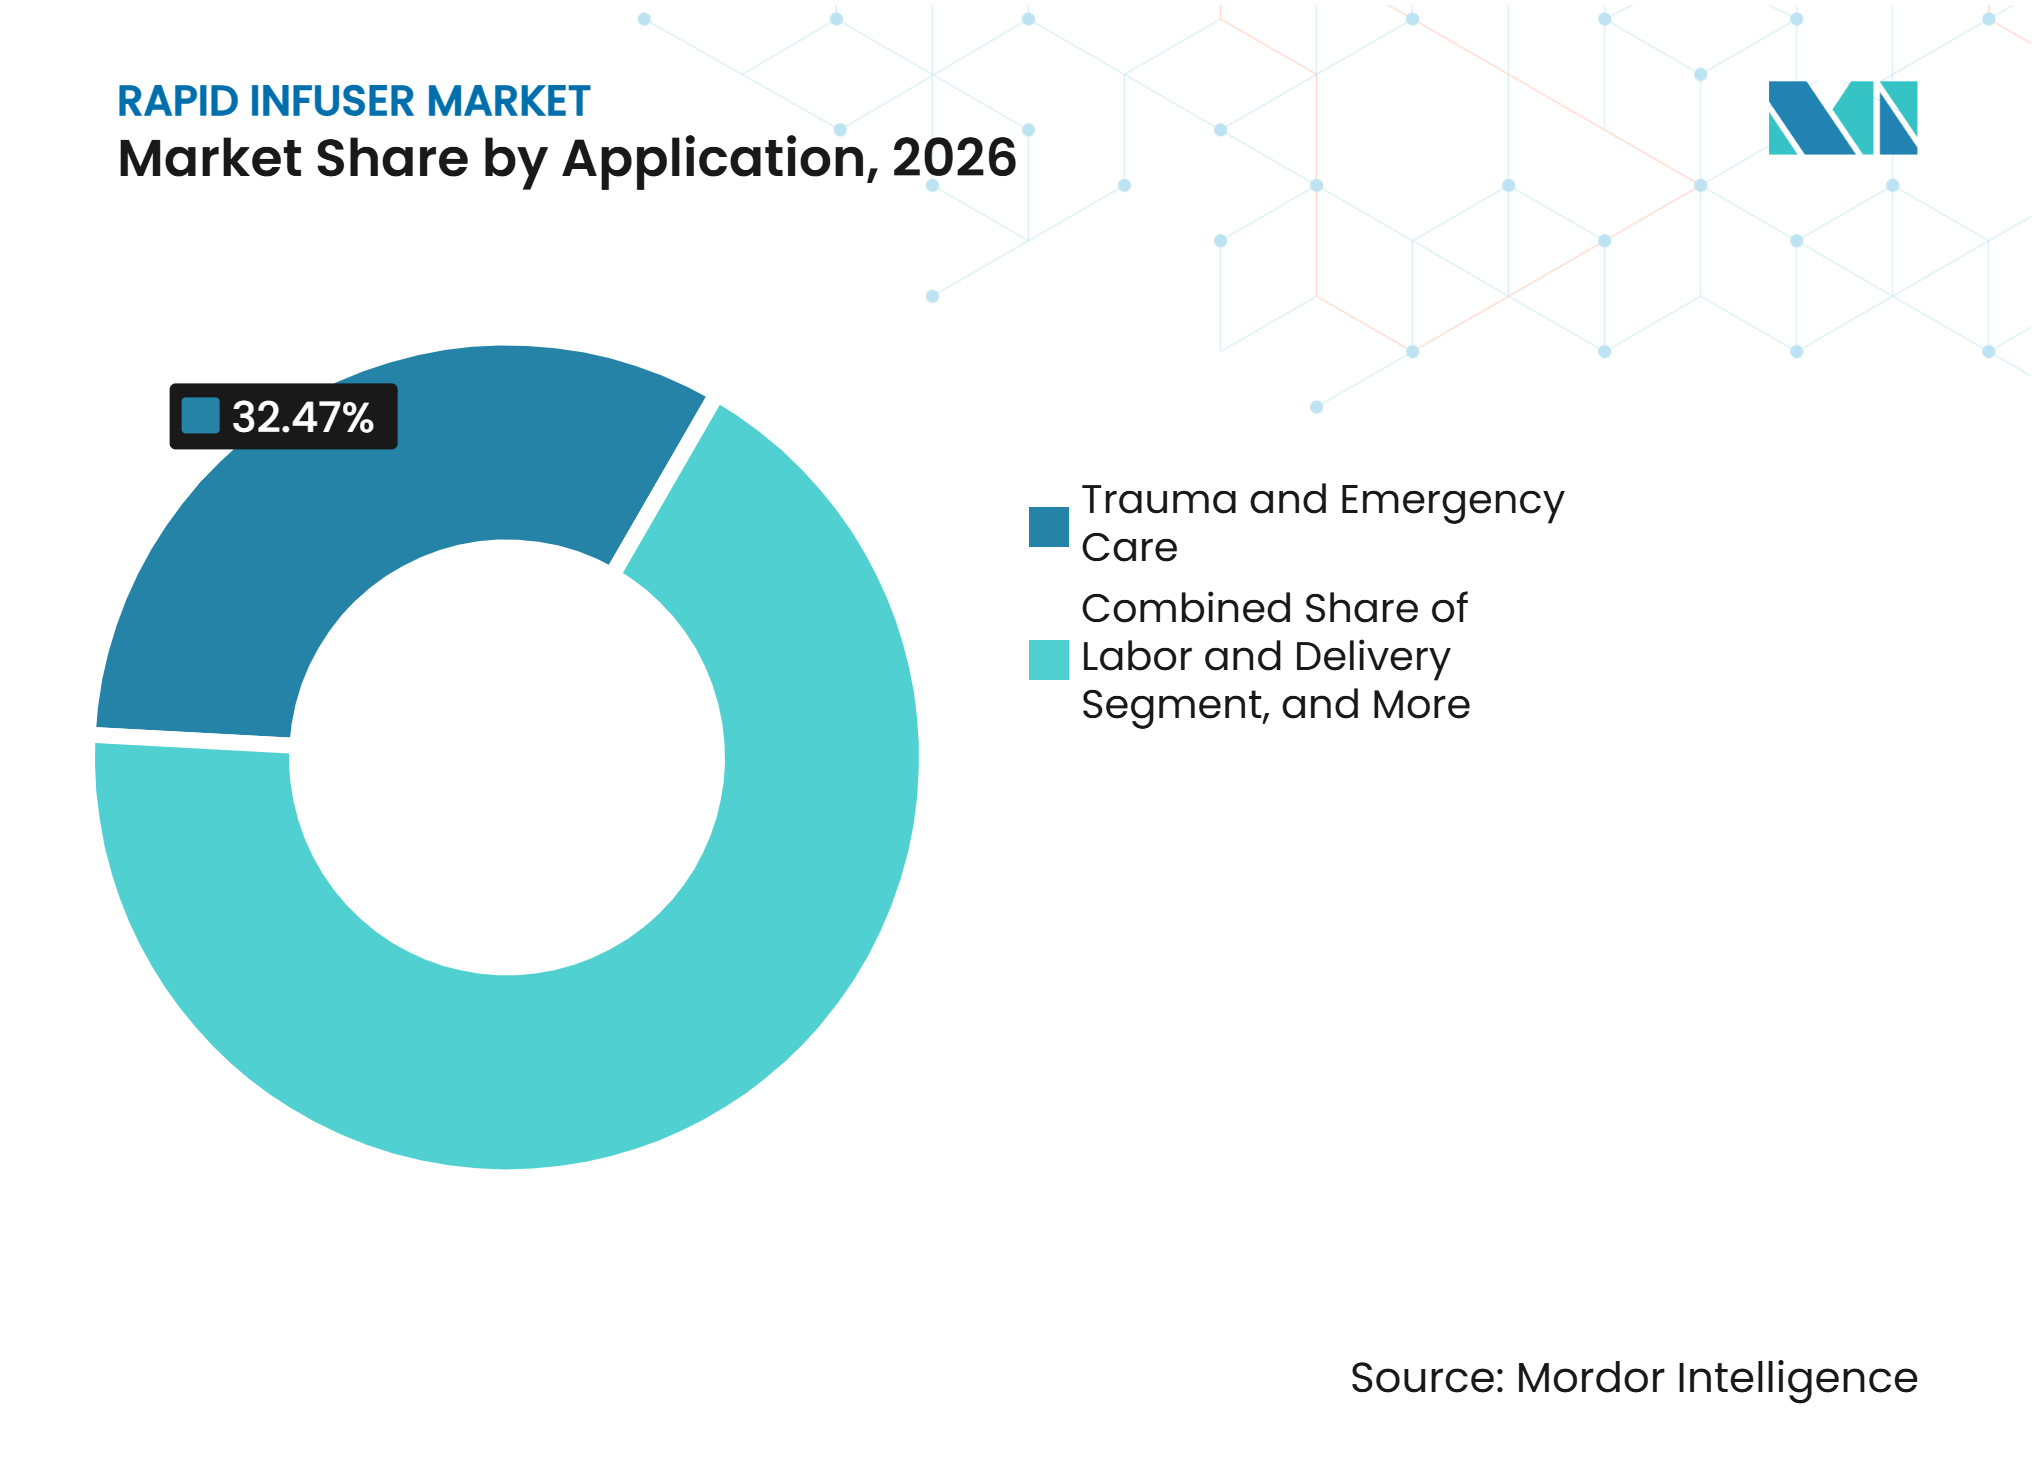
Geburt und Entbindung wächst von einer hohen Traumabasis ausTrauma und Notfallversorgung machten im Jahr 2026 32,47 % der Marktgröße des Rapid-Infuser-Marktes aus. Hämorrhagischer Schock schafft einen unmittelbaren Bedarf an Hochfluss-Reanimation, insbesondere wenn Blutverlust und Hypothermierisiken gleichzeitig auftreten. Der Bedarf an Erwärmung bei hohen Durchflussraten wird durch die In-vitro-Analyse von 2025 im British Journal of Anaesthesia unterstützt. Anästhesie und chirurgische Versorgung bleiben etablierte Anwendungsgebiete, während die Nachfrage in der Intensivpflege steigen kann, wenn Protokolle zum Patientenblutmanagement formaler werden. Andere Spezial- und Erholungsanwendungen tragen inkrementelles Volumen bei, da mehr Einrichtungen Notfallflüssigkeitsverabreichungspraktiken standardisieren.
Geburt und Entbindung wird bis 2032 voraussichtlich mit einer CAGR von 8,21 % wachsen. Die Weltgesundheitsorganisation veröffentlichte 2025 konsolidierte Leitlinien zur postpartalen Hämorrhagie, und der Quellentwurf identifiziert die schnelle intravenöse Flüssigkeitsgabe innerhalb von 15 Minuten als Teil des MOTIVE-Behandlungsbündels. Eine Veröffentlichung im Lancet Global Health aus dem Jahr 2025 berichtete, dass die frühzeitige Anwendung des Bündels nachteilige Ergebnisse bei postpartaler Hämorrhagie um 60 % reduzierte. Die geburtshilfliche Versorgung erfordert sowohl einen schnellen Volumenersatz als auch ein Temperaturmanagement, da Hypothermie die Koagulopathie verschlimmern kann. Dies gibt Lieferanten einen Anreiz, geburtshilfsspezifische Schulungen und Leistungsnachweise zu unterstützen.

Nach Endnutzer:
Ambulante chirurgische Zentren entwickeln sich zum am schnellsten wachsenden EinrichtungssegmentKrankenhäuser hielten im Jahr 2026 einen Anteil von 46,38 % an der Marktgröße des Rapid-Infuser-Marktes. Die Konzentration von Traumazentren, komplexen chirurgischen Programmen, Intensivkapazitäten sowie Geburts- und Entbindungsdiensten stützt ihre Position. Der Krankenhauseinkauf kann Hochkapazitätsgeräte unterstützen, da diese Standorte häufig Hochakutfälle verwalten. Große Einrichtungen sind auch besser positioniert, um biomedizinischen Ingenieursupport und Einweginventar aufrechtzuerhalten. Dies macht Krankenhäuser zum zentralen Kanal für die installierte Basis etablierter Schnellinfusionshersteller.
Ambulante chirurgische Zentren werden bis 2032 voraussichtlich mit einer CAGR von 8,58 % wachsen. Medicare-zertifizierte ambulante chirurgische Zentren beliefen sich 2023 auf 6.299, ein Anstieg von 13 % gegenüber 2017, während die Medicare-Zahlungen im Quelldatensatz 6,8 Milliarden USD erreichten. Die verstärkte Nutzung ambulanter Wirbelsäulen-, Herz-Kreislauf- und orthopädischer Eingriffe erhöht die Nachfrage nach Geräten, die Flüssigkeitsmanagementrisiken in einem kompakten Umfeld bewältigen können. Die Rapid-Infuser-Branche hat die Möglichkeit, Produktdesign, Bedienerschulung und Preisgestaltung auf diese Einrichtungen zuzuschneiden. Systeme mit kleinerem Platzbedarf und einfachen Arbeitsabläufen sind möglicherweise besser auf den ambulanten Einsatz ausgerichtet als große Plattformen, die für Krankenhausoperationssäle konzipiert wurden.
Geografische Analyse
Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 37,48 % am Rapid-Infuser-Markt. Die Region profitiert von einem dichten Traumanetzwerk, einer breiten Einführung des Patientenblutmanagements und Erstattungsstrukturen, die die Beschaffung von Geräten für die Intensivpflege unterstützen. Das Volumen der Notaufnahmen in Traumazentren in Kalifornien stieg zwischen 2003 und 2023 um 114 %, wobei das Wachstum auf Einrichtungen der Stufe III und IV ausgedehnt wurde. Dies unterstützt die Nachfrage über die größten Einrichtungen der Stufe I hinaus. Bodengestützte Bluttransfusionen stiegen zwischen 2023 und 2025 von 5 % auf 10 % der Rettungsdiensteinsätze. Der FDA-510(k)-Pfad beeinflusst weiterhin die Produktentwicklung und den Marktzugang. Belmont Medical Technologies ernannte Brian Larkin im Februar 2026 zum Vorstandsvorsitzenden, was eine aktive Phase der kommerziellen und produktstrategischen Entwicklung widerspiegelt. Die Region kombiniert daher eine etablierte Krankenhausnachfrage mit einer wachsenden präklinischen Nutzung tragbarer Plattformen.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 9,43 % wachsen, dem schnellsten regionalen Tempo im Rapid-Infuser-Markt. Modernisierung des Gesundheitswesens, alternde Bevölkerungen und höhere chirurgische Volumina unterstützen die Nachfrage in den wichtigsten Volkswirtschaften. Das Qilu-Krankenhaus der Shandong-Universität veröffentlichte 2025 eine Ausschreibung mit einem Budget von 13,5 Millionen CNY für ein druckbeaufschlagtes Blut- und Flüssigkeitswärmungsinfusionssystem, was im Quellentwurf einem Gegenwert von 1,86 Millionen USD entspricht. Die Anforderungen der National Medical Products Administration beeinflussen das Geräteumfeld in China, während die Central Drugs Standard Control Organization Indiens die lokalen Compliance-Erwartungen prägt. Diese Anforderungen können Hersteller mit etablierten Dokumentations- und Rückverfolgbarkeitsfähigkeiten begünstigen. Die Region weist auch eine breite Palette von Krankenhauskapazitäten auf, was die Relevanz sowohl von Hochkapazitäts- als auch von tragbaren Produkten erhöht. Lieferanten müssen die Nachfrage von Tertiärkrankenhäusern im Premiumsegment mit Erschwinglichkeitsanforderungen in sekundären Einrichtungen in Einklang bringen.
Europa, Naher Osten und Afrika, Südamerika und Australien
Europa bleibt eine wichtige Käuferbasis, da Krankenhäuser über etablierte chirurgische Kapazitäten und formale Beschaffungssysteme verfügen. Die Einhaltung der EU-Medizinprodukteverordnung bleibt ein wichtiger Faktor für Geräte- und Verbrauchsmateriallieferanten, insbesondere wenn CE-Kennzeichnung und technische Dokumentation den Marktzugang beeinflussen. Im Vereinigten Königreich zeigen staatliche Ausschreibungen fortlaufende Käufe von Schnellinfusionsgeräten und Verbrauchsmaterialien. Die Märkte des Golfkooperationsrats können durch Gesundheitsinvestitionsprogramme Premium-Gerätekäufe unterstützen, während viele Einrichtungen südlich der Sahara auf importierte, kostengünstigere Geräte angewiesen sind. Öffentliche Beschaffungsbudgets schränken die südamerikanische Nachfrage ein, obwohl das Wachstum privater Krankenhäuser und Protokolle zur postpartalen Hämorrhagie eine selektive Einführung unterstützen können. Die australische Regierung und Baxter Healthcare Australia kündigten 2025 eine Investition von 40 Millionen AUD in die lokale Herstellung von intravenösen Flüssigkeiten an, was im Quellentwurf 25,3 Millionen USD entspricht. Dies stärkt das lokale Ökosystem der intravenösen Flüssigkeitsversorgung, das Schnellinfusionsverfahren unterstützt. Diese unterschiedlichen Bedingungen erfordern von den Lieferanten eine Anpassung von Vertrieb, Service und Preisgestaltung an das jeweilige Gesundheitssystem.
Wettbewerbslandschaft
Marktkonzentration
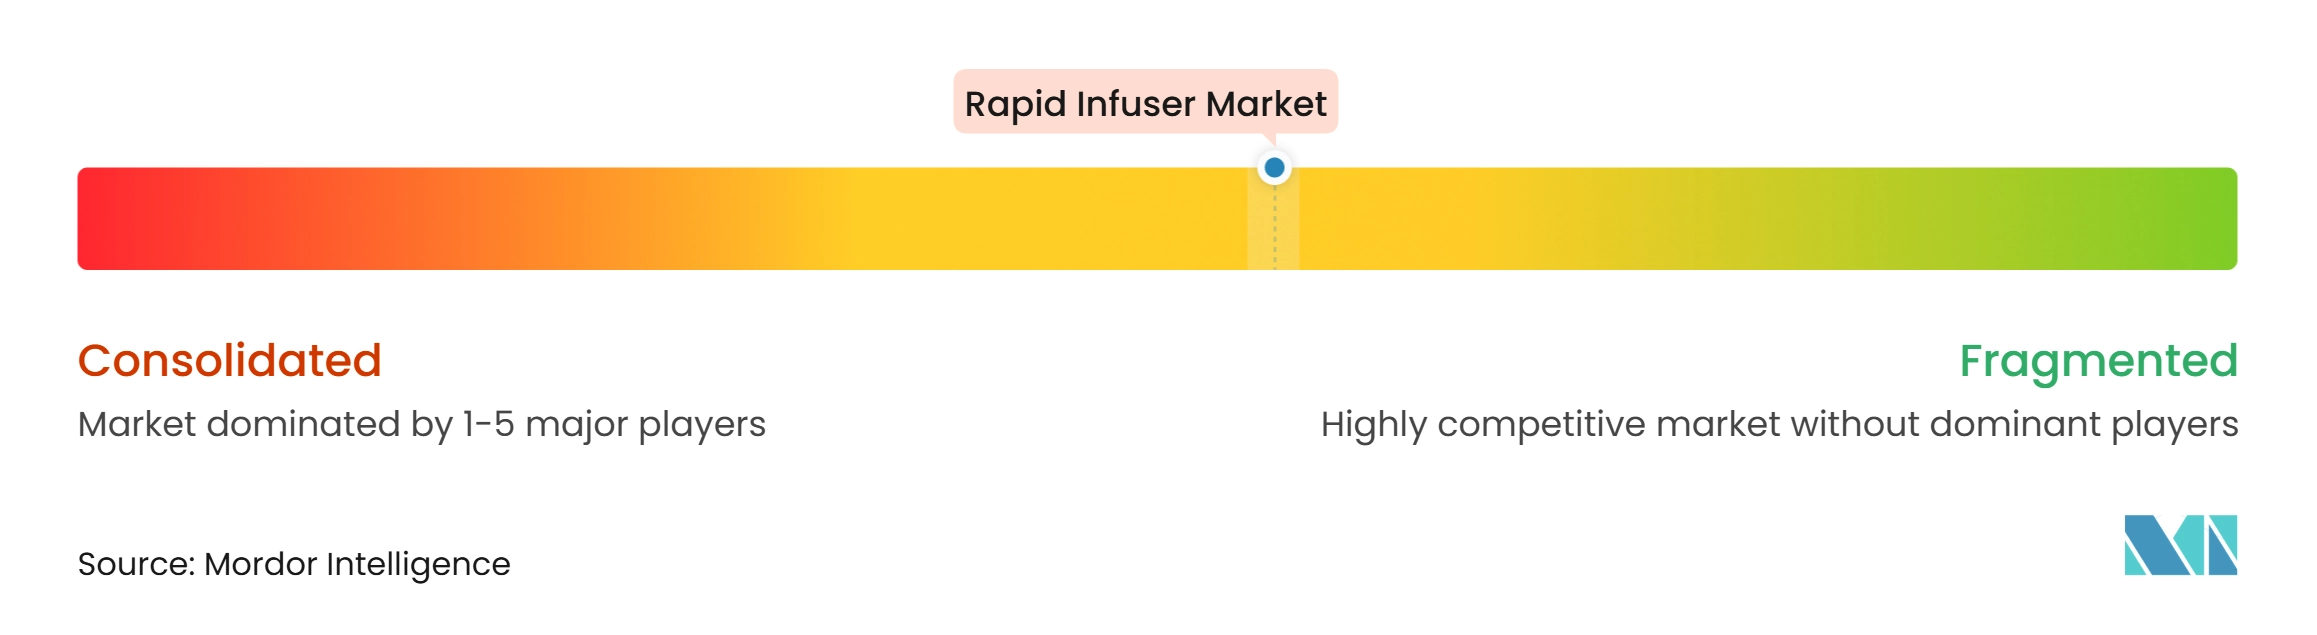
Der Markt für Rapid Infuser ist mäßig konsolidiert um spezialisierte Hersteller und diversifizierte Medizingerätehersteller. Belmont Medical Technologies, QinFlow und The Surgical Company International B.V. konkurrieren durch etablierte klinische Nutzung, Produktleistung und Servicebeziehungen. Belmonts RI-2-Plattform nutzt elektromagnetische Induktionserwärmung und verfügt über eine bedeutende installierte Basis in Krankenhausbeschaffungsnetzwerken. Britische öffentliche Ausschreibungen zeigen auch die laufende Beschaffung von Belmont-Systemen und zugehörigen Verbrauchsmaterialien. Langfristige Service- und Einwegvereinbarungen schaffen wiederkehrende Einnahmen für Lieferanten mit installierten Systemen. Diese Dynamik kann die Fähigkeit eines neuen Lieferanten einschränken, einen etablierten Anbieter allein auf Basis des Gerätepreises zu verdrängen.
Die Produktdifferenzierung konzentriert sich auf Luftmanagement, Flüssigkeitswegmaterialien, Erwärmungsleistung und Hochfluss-Präzision. TSC Life erhielt 2025 die FDA-510(k)-Zulassung für das Fluido AirGuard System und fügte dem US-Markt ein Hochfluss-Erwärmungssystem mit automatischer Lufterkennung hinzu. QinFlow bewirbt einen aluminiumfreien Flüssigkeitsweg in seiner Warrior-Plattform als Reaktion auf Materialverträglichkeitsbedenken. ICU Medical erhielt im April 2025 die FDA-510(k)-Zulassung für Plum Solo und Plum Duo Präzisions-IV-Pumpen mit EHR-Interoperabilität über seine LifeShield-Plattform. Diese benachbarten Infusionssysteme veranschaulichen die Nachfrage nach vernetzten Intensivpflege-Workflows. Lieferanten, die klinische Leistung mit Datenkonnektivität kombinieren, können in großen Gesundheitssystemen eine stärkere Position erlangen.
Verteidigungs- und präklinische Kanäle werden für den Wettbewerb im Rapid-Infuser-Markt zunehmend relevanter. Die drohnengestützte Blutversorgungsübung der US-Armee im Jahr 2025 zeigt die operative Bedeutung einer schnellen Blutlieferung näher am Verletzungsort. Dies unterstützt den Wert kompakter Plattformen, die in militärischen und zivilen Notfallumgebungen funktionieren können. Hersteller müssen auch auf Krankenhausbedenken hinsichtlich proprietärer Einwegsets und plattformübergreifender Inkompatibilität reagieren. Starke regulatorische Portfolios unter den Rahmenbedingungen der FDA und der EU-Medizinprodukteverordnung können etablierte Anbieter schützen und gleichzeitig die Erwartungen an neue Marktteilnehmer erhöhen. Das Wettbewerbsbild bleibt ausgewogen, da kein Lieferant im Entwurf gezeigt wird, der jedes Produktformat, jede klinische Umgebung und jeden regionalen Kanal kontrolliert.
Marktführer in der Rapid-Infuser-Branche
-
410 Medical Inc.
-
Barkey GmbH & Co. KG
-
Biegler GmbH
-
ICU Medical Inc.
-
QinFlow Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rapid Infuser Unternehmen in diesem Bericht
- 3M
- 410 Medical, Inc.
- Barkey
- Belmont Medical Technologies
- Biegler
- Enthermics Medical Systems
- Foshan Keewell Medical Technology Co. Ltd
- Geratherm Medical
- ICU Medical
- Life Warmer Inc.
- MEQU A/S
- Piramal Critical Care
- QinFlow Ltd
- Quality in Flow Ltd
- Sebel Medical Electronics Co. Ltd
- Sino Medical-Device Technology
- Stryker
- The Surgical Company International BV
- ThermoSens Medical
- Vyaire Medical
Neueste Industrielle Entwicklungen in Markt für Rapid Infuser
- Oktober 2026: Fresenius Kabi trat dem Reserve-Programm von Vizient bei, um die Versorgungssicherheit für kritische intravenöse Flüssigkeiten zu erweitern und US-amerikanischen Gesundheitsorganisationen ein dediziertes, in den USA ansässiges Inventar bereitzustellen, das 13 kritische intravenöse Flüssigkeitsprodukte abdeckt. Diese Partnerschaft stärkt die Aufmerksamkeit des Marktes für die Resilienz der Lieferkette für Flüssigkeitsverabreichungssysteme nach den Störungen durch Hurrikan Helene Ende 2024.
- September 2025: TSC Life erhielt die US-FDA-510(k)-Zulassung für das Fluido AirGuard System, einen Blut- und intravenösen Flüssigkeitswärmer mit mittlerem bis hohem Durchfluss, der bis zu 800 mL/min oder 48 L/h liefern kann. Das System verfügt über automatische Lufterkennung und IV-Leitungsabklemmung, um luftemboliebedingtem Ausgasen vorzubeugen.
- September 2025: ICU Medical erhielt eine neue FDA-510(k)-Zulassung für das Clave-Portfolio nadelfreier IV-Konnektoren mit einem neuen Kennzeichnungsanspruch, der ein um 19 % geringeres relatives Risiko für zentrale Leitungs-assoziierte Blutbahninfektionen in Akutkrankenhäusern mit hoher Clave-Nutzung anführt und MicroClave, NanoClave und Clave Neutron unter einer einzigen regulatorischen Einreichung vereint.
Berichtsumfang des globalen Rapid-Infuser-Marktes
Gemäß dem Berichtsumfang ist ein Rapid Infuser ein spezialisiertes Medizinprodukt, das dazu entwickelt wurde, Patienten mit schwerem Blutverlust, Schock oder kritischer Erkrankung schnell große Mengen an Blut, Blutprodukten und intravenösen Flüssigkeiten zu verabreichen. Diese Systeme integrieren häufig Flüssigkeitserwärmungstechnologie, um Hypothermie während Transfusionen und der Notfallreanimation zu verhindern. Rapid Infuser werden häufig in Traumazentren, Operationssälen, Intensivstationen und geburtshilflichen Notfällen eingesetzt, um eine rechtzeitige hämodynamische Stabilisierung zu unterstützen.
Der Markt für Rapid Infuser ist nach Produkttyp, Komponente, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in trolleygebundene Schnellinfusionssysteme, tragbare Schnellinfusionssysteme und Zubehör segmentiert. Nach Komponente ist der Markt in Rapid-Infuser-Systeme sowie Einwegsets und Zubehör segmentiert. Nach Anwendung ist der Markt in Trauma und Notfallversorgung, Anästhesie, chirurgische Versorgung, Geburt und Entbindung, Intensivpflege und sonstige segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante chirurgische Zentren, Fachkliniken und sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Markttrends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Marktwert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Trolleygebundene Schnellinfusionssysteme |
| Tragbare Schnellinfusionssysteme |
| Zubehör |
| Rapid-Infuser-Systeme |
| Einwegsets und Zubehör |
| Trauma und Notfallversorgung |
| Anästhesie |
| Chirurgische Versorgung |
| Geburt und Entbindung |
| Intensivpflege |
| Sonstige |
| Krankenhäuser |
| Ambulante chirurgische Zentren (ASZ) |
| Fachkliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Trolleygebundene Schnellinfusionssysteme | |
| Tragbare Schnellinfusionssysteme | ||
| Zubehör | ||
| Nach Komponente | Rapid-Infuser-Systeme | |
| Einwegsets und Zubehör | ||
| Nach Anwendung | Trauma und Notfallversorgung | |
| Anästhesie | ||
| Chirurgische Versorgung | ||
| Geburt und Entbindung | ||
| Intensivpflege | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren (ASZ) | ||
| Fachkliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Rapid-Infuser-Sektor bis 2032 erreichen?
Der Markt für Rapid Infuser wird bis 2032 voraussichtlich 1,78 Milliarden USD erreichen und ab 2027 mit einer CAGR von 6,72 % wachsen.
Welches Rapid-Infuser-Produktformat hat den größten Marktanteil?
Trolleygebundene Systeme halten im Jahr 2026 mit 72,58 % den größten Produktanteil, da sie in Operationssälen und Traumabereichen weit verbreitet sind.
Welche Anwendung wird für Schnellinfusionsgeräte voraussichtlich am schnellsten wachsen?
Geburt und Entbindung wird bis 2032 voraussichtlich mit einer CAGR von 8,21 % wachsen, unterstützt durch Protokolle zur postpartalen Hämorrhagie und den Bedarf an schneller Flüssigkeitsgabe.
Warum sind ambulante chirurgische Zentren für Schnellinfusionslieferanten relevant?
Ambulante chirurgische Zentren werden bis 2032 voraussichtlich mit einer CAGR von 8,58 % wachsen, da komplexere ambulante Eingriffe die Nachfrage nach kompakten Flüssigkeitsmanagementgeräten erzeugen.
Welche Region wird für Schnellinfusionsgeräte voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 9,43 % wachsen, unterstützt durch die Modernisierung des Gesundheitswesens, chirurgische Nachfrage und alternde Bevölkerungen.
Was schränkt die breitere Einführung von Rapid-Infuser-Systemen ein?
Hohe Geräte- und Wartungskosten, geringere Eingriffvolumina in kleineren Einrichtungen und proprietäre Einwegset-Anforderungen können die Einführung einschränken.